
Tamaño y Participación del Mercado de Películas de Embalaje de Polipropileno (PP) en América del Sur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 1.62 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.71 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.48 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.72 % |
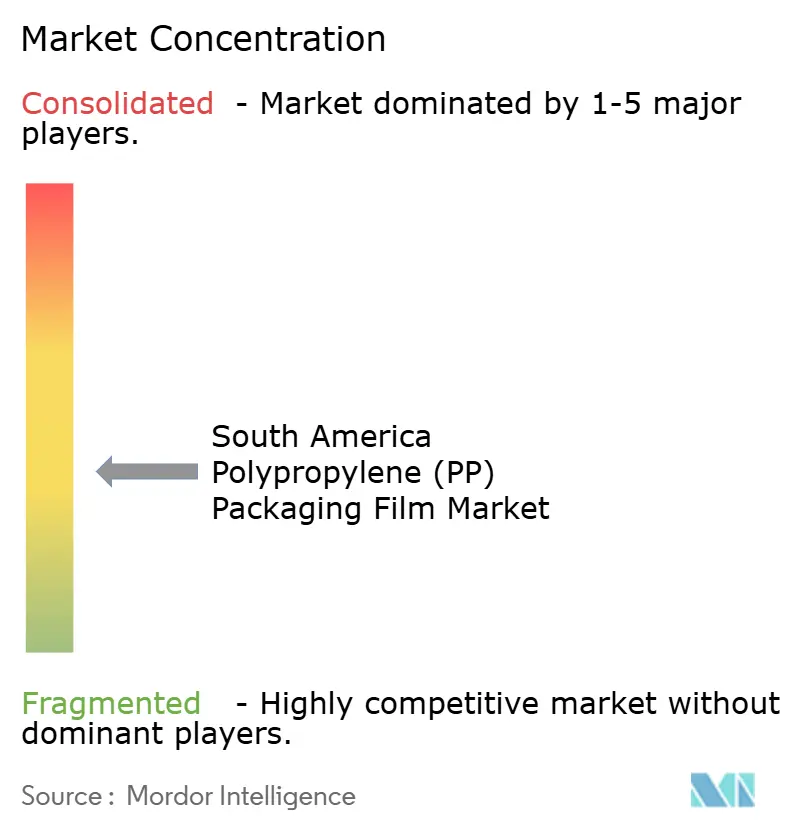
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Películas de Embalaje de Polipropileno (PP) en América del Sur por Mordor Intelligence
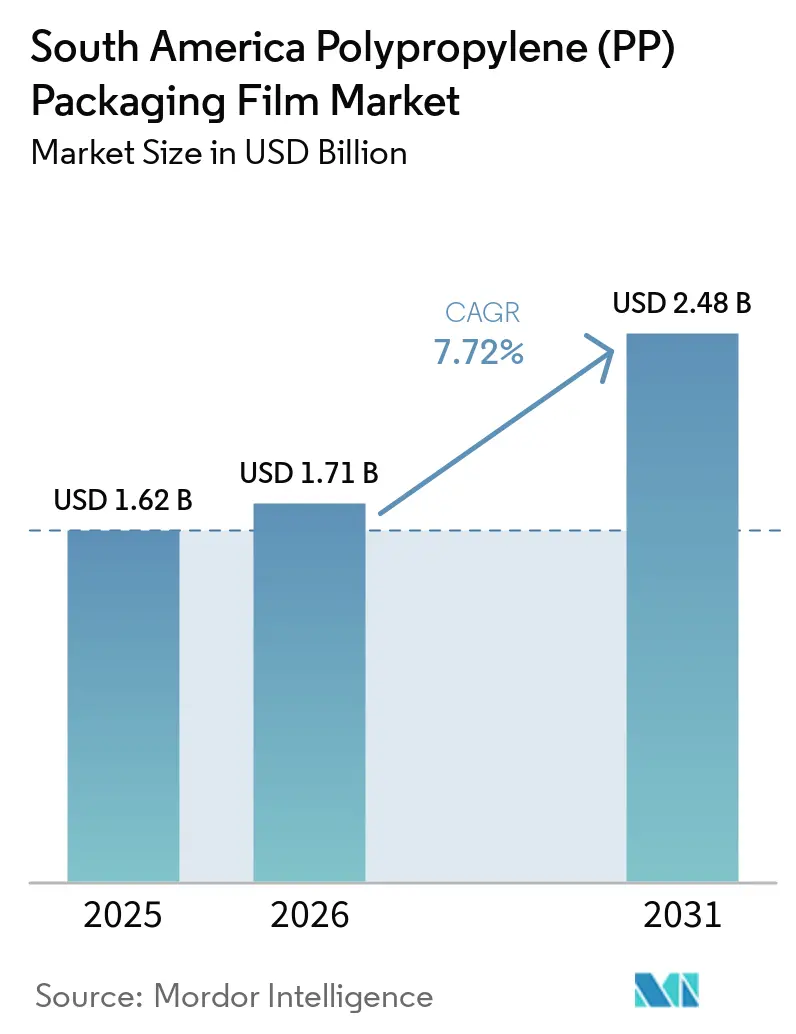
El tamaño del mercado de películas de embalaje de polipropileno (PP) en América del Sur fue valorado en 1,62 mil millones de USD en 2025 y se estima que crecerá desde 1,71 mil millones de USD en 2026 hasta alcanzar 2,48 mil millones de USD en 2031, a una CAGR del 7,72% durante el período de pronóstico (2026-2031). La demanda en el mercado de películas de embalaje de polipropileno (PP) en América del Sur está respaldada por los alimentos envasados, el comercio minorista moderno, el comercio electrónico y las cadenas de suministro de exportación que necesitan protección contra la humedad, sellado confiable, impresión de alta calidad y rendimiento consistente durante el transporte, mientras que los procesadores de alimentos requieren cada vez más películas que funcionen en líneas de alta velocidad y protejan los productos durante ciclos de distribución más prolongados. Los proveedores de películas están avanzando hacia estructuras de mono-polipropileno reciclables a medida que las normativas de embalaje se vuelven más estrictas en Brasil y Colombia, favoreciendo los grados recubiertos, metalizados y de mayor barrera que cumplen con los requisitos de protección del producto, presentación visual y reciclabilidad dentro de una sola familia de materiales. El agronegocio de Brasil y las exportaciones de mariscos de Chile también sostienen la demanda de pouches, películas de tapa y películas de barrera que resisten las condiciones de cadena de frío y exportación. La inversión en capacidad doméstica en Brasil puede mejorar la disponibilidad de suministro, mientras que las importaciones de resina, los movimientos del tipo de cambio y los costos de flete aún influyen en los márgenes de los convertidores. La competencia sigue siendo activa porque los productores regionales deben competir con proveedores que pueden ofrecer películas importadas a costos de entrega competitivos, mientras que las aplicaciones farmacéuticas y alimentarias elevan el valor de los materiales especiales aprobados.
Conclusiones Clave del Informe
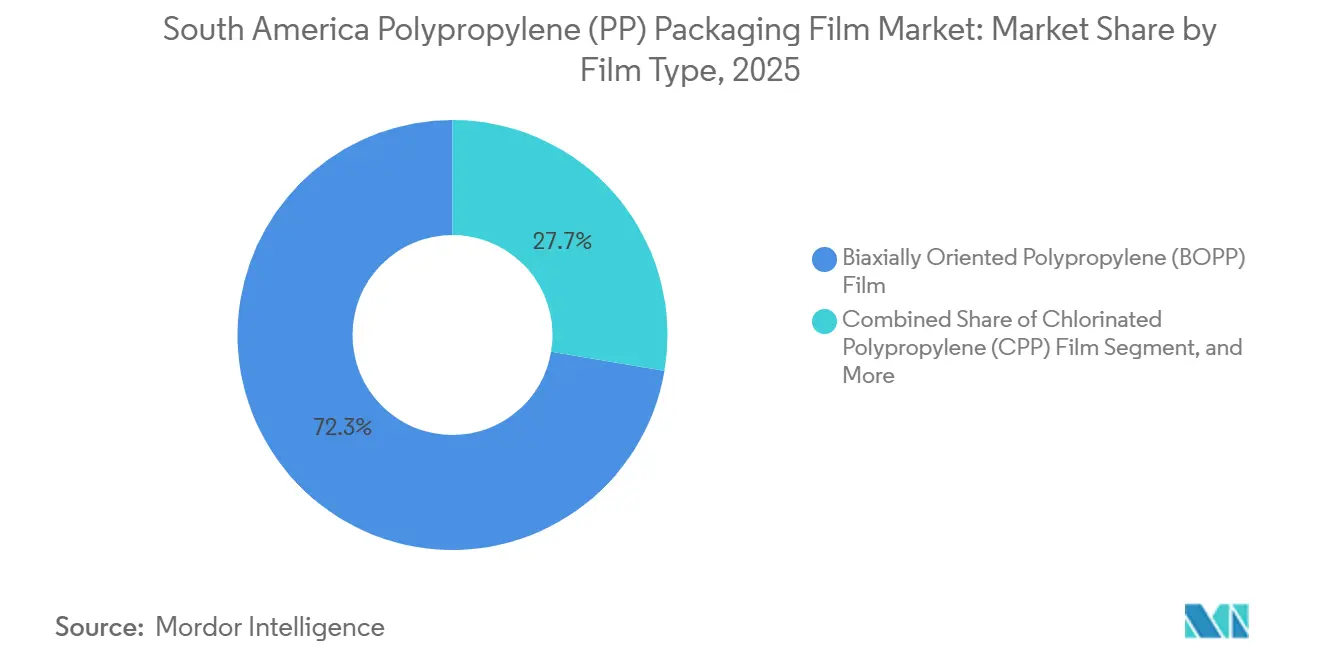
- Por tipo de película, la película de polipropileno biorientado (BOPP) representó el 72,34% de la participación del mercado de películas de embalaje de polipropileno (PP) en América del Sur en 2025, mientras que se proyecta que la película de polipropileno clorado (CPP) se expanda a una CAGR del 8,16% hasta 2031.
- Por formato de embalaje, las bolsas y pouches representaron el 34,62% de los ingresos en 2025, mientras que se proyecta que las películas de tapa y flow-wrap se expandan a una CAGR del 8,34% hasta 2031.
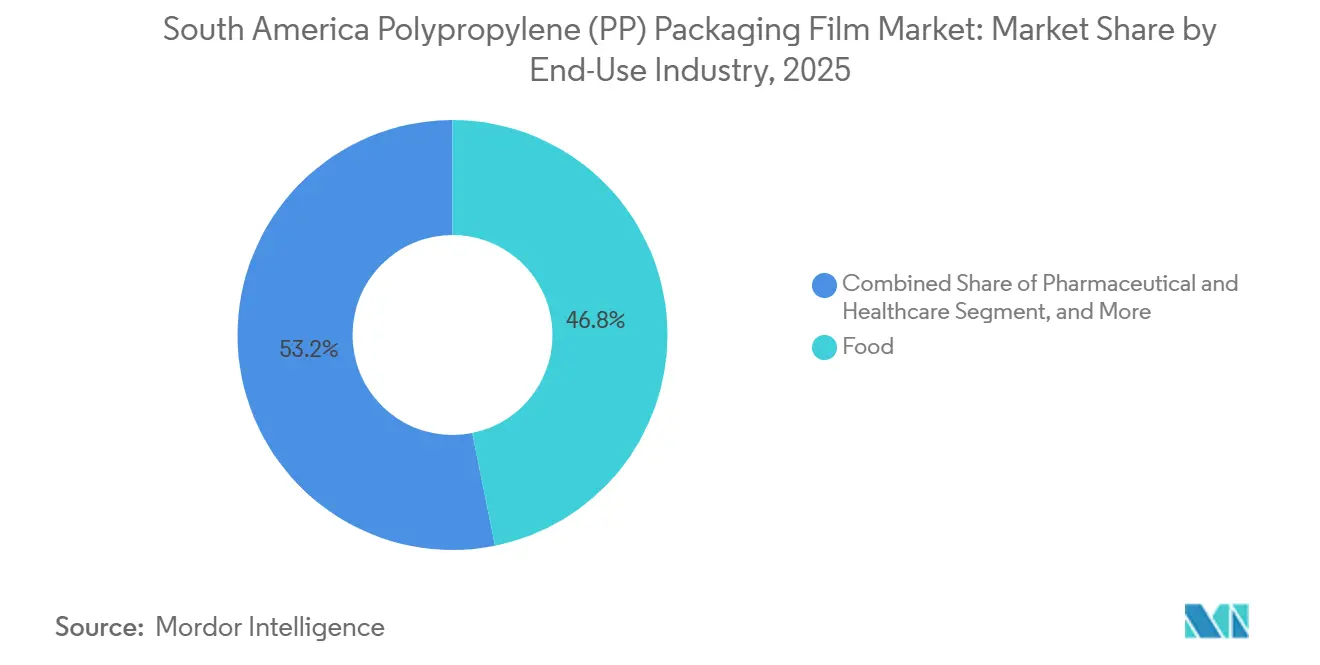
- Por industria de uso final, la alimentaria representó el 46,83% de los ingresos en 2025, mientras que se proyecta que la farmacéutica y de atención médica se expanda a una CAGR del 8,47% hasta 2031.
- Por geografía, Brasil representó el 44,72% de los ingresos en 2025, mientras que se proyecta que Colombia se expanda a una CAGR del 8,53% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Películas de Embalaje de Polipropileno (PP) en América del Sur
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del Consumo de Alimentos Envasados y de Conveniencia | +2.4% | Brasil, Argentina, Colombia | Corto plazo (≤ 2 años) |
| Transición hacia Estructuras de Mono-Polipropileno Reciclables | +1.6% | Brasil, Chile, Colombia | Mediano plazo (2-4 años) |
| Requisitos de Resiliencia del Comercio Electrónico y el Embalaje Secundario | +1.1% | Brasil, Colombia | Corto plazo (≤ 2 años) |
| Adiciones de Capacidad Regional de BOPP y CPP | +0.9% | Brasil, Colombia | Mediano plazo (2-4 años) |
| Requisitos de Mayor Barrera y Vida Útil | +0.6% | Brasil, Chile, Argentina | Mediano plazo (2-4 años) |
| Crecimiento del Embalaje de Alimentos Frescos y Mariscos Orientado a la Exportación | +0.5% | Chile, Brasil, Argentina | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Consumo de Alimentos Envasados y de Conveniencia
Los alimentos procesados y de conveniencia siguen siendo una fuente estable de demanda para el mercado de películas de embalaje de polipropileno (PP) en América del Sur en Brasil, Colombia, Argentina y Chile. Las economías de América del Sur y el Caribe crecieron un 2,5% en 2025, en comparación con el 2,2% en 2024, lo que apoya el gasto de los hogares en productos envasados en toda la región. Los procesadores de alimentos de Brasil utilizan películas BOPP recubiertas y sin recubrir para productos de panadería, confitería, snacks, lácteos y productos frescos que requieren claridad, confiabilidad de sellado y protección contra la humedad. El comercio minorista organizado requiere que cada producto esté sellado, etiquetado y protegido durante el almacenamiento, el transporte y la exhibición en estantes, a diferencia de muchas ventas en mercados abiertos. Este cambio aumenta el uso de película por unidad minorista y alienta a los convertidores a ofrecer impresión consistente, rendimiento de barrera, deslizamiento controlado y rendimiento confiable en máquinas. Los productores de snacks y cereales en los países andinos están seleccionando grados de BOPP metalizados y de alta barrera para los consumidores urbanos, apoyando una transición desde la envoltura básica hacia materiales con mayores ingresos por kilogramo y especificaciones de producto más exigentes.
Transición hacia Estructuras de Mono-Polipropileno Reciclables
El paso al embalaje de mono-polipropileno se está convirtiendo en un requisito operativo para el mercado de películas de embalaje de polipropileno (PP) en América del Sur. El Decreto N.° 12.688/2025 de Brasil estableció un requisito de contenido reciclado del 22% y una tasa de recuperación del 32% para las grandes empresas a partir de enero de 2026, con objetivos que aumentan al 40% y al 50% para 2040. La Resolución 803 de 2024 de Colombia también estableció requisitos para la recolección de embalajes, el seguimiento de materiales y el uso de materias primas recicladas, elevando el costo comercial de las estructuras multimaterial convencionales. Vitopel instaló un metalizador BOBST EXPERT K5, que aumentó su capacidad de película metalizada en un 40% y habilitó estructuras de mono-PP reciclables. Las estructuras de mono-PP más delgadas pueden mantener el rendimiento de barrera al tiempo que reducen el uso de plástico por envase, incluso cuando la demanda de rollos aumenta en las operaciones de conversión y las marcas buscan una menor intensidad de material. Las vías de certificación promovidas por ABRE y Abiplast pueden ayudar a los convertidores a demostrar que su embalaje cumple con los requisitos de reciclabilidad, documentar las elecciones de materiales para los clientes y mejorar el acceso a los programas formales de cumplimiento.
Requisitos de Resiliencia del Comercio Electrónico y el Embalaje Secundario
El comercio electrónico está cambiando las especificaciones de las películas dentro del mercado de películas de embalaje de polipropileno (PP) en América del Sur, especialmente para la entrega de alimentos, las compras en línea de comestibles y los pedidos directos al consumidor. Estos canales requieren películas para sobres y pouches que protejan los productos después de que salen de un almacén y pasan por varios puntos de manipulación. Los sistemas de selección automatizados, las cintas transportadoras y la entrega de última milla crean tensiones de perforación y estallido que la película de envoltura estándar, diseñada principalmente para la exhibición en estantes, puede no resistir. Los pouches de polipropileno cast y los laminados de flow-wrap resistentes al calor pueden satisfacer estas exigencias de manipulación al tiempo que proporcionan sellados confiables para alimentos ambientales, pedidos de comestibles y envíos de consumo de marca. Los clústeres de zonas de libre comercio en Bogotá y Medellín están atrayendo operaciones de cumplimiento que necesitan materiales de embalaje secundario con espesor consistente, comportamiento de tracción y calidad superficial. Los proveedores que mantienen la resistencia a la tracción y el rendimiento del coeficiente de fricción en temperaturas cambiantes pueden construir relaciones duraderas con los convertidores y evitar competir únicamente en precio unitario.
Adiciones de Capacidad Regional de BOPP y CPP
La inversión en capacidad refleja las expectativas de que la demanda regional respaldará el suministro doméstico en el mercado de películas de embalaje de polipropileno (PP) en América del Sur. Oben Group firmó un acuerdo en junio de 2026 para una línea BOPP de 94.000 toneladas métricas por año y 12 metros para Brasil. La inversión siguió a la adquisición de Vitopel do Brasil por parte de Oben en agosto de 2025, que recibió aprobación regulatoria en junio de 2025, uniendo así las plataformas de Vitopel y Terphane.[1]Oben Group, "Oben Group Completes Acquisition of Vitopel Do Brasil, Expanding High-Quality BOPP Film Offering," Oben Group, obengroup.com Innova adquirió Polo Films en 2025 e integró la instalación de Montenegro como Unidad III de sus operaciones, extendiendo su presencia de BOPP desde Manaus hasta el sur de Brasil. Estos proyectos amplían el acceso a la producción de gran ancho y alta productividad y pueden mejorar la competitividad regional cuando los costos de flete, aranceles y tiempos de entrega hacen que la película importada sea menos atractiva. Los acuerdos de suministro a largo plazo pueden dar a los convertidores una disponibilidad de material más predecible, mejorar la planificación de la producción y reducir su dependencia de las compras en el mercado spot a medida que las nuevas líneas alcanzan su plena operación.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Precios de la Resina de Polipropileno | -1.5% | Brasil, Argentina, Chile, mercados dependientes de importaciones | Corto plazo (≤ 2 años) |
| Competencia de Estructuras de Papel, Aluminio y Polietileno | -0.9% | Brasil, Colombia, Chile | Mediano plazo (2-4 años) |
| Infraestructura Limitada de Recolección y Reciclaje | -0.6% | Brasil, Argentina, Resto de América del Sur | Largo plazo (≥ 4 años) |
| Exposición a Costos de Electricidad, Tipo de Cambio e Importaciones | -0.7% | Argentina, Brasil, Colombia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios de la Resina de Polipropileno
Los cambios en los precios de la resina siguen siendo una restricción directa sobre los márgenes de los convertidores en el mercado de películas de embalaje de polipropileno (PP) en América del Sur. Los precios spot del homopolímero de PP en Brasil oscilaron entre 970 y 1.020 USD por tonelada métrica en mayo de 2025, y las posteriores interrupciones del suministro aumentaron la presión sobre los precios locales. Muchos convertidores compran resina en USD mientras venden la película terminada en moneda local, creando una exposición simultánea a los aumentos de precios de la resina y la depreciación de la moneda. Brasil importó 3,32 millones de toneladas métricas de resina plástica en 2025, lo que demuestra que los convertidores continúan reemplazando los orígenes de importación en lugar de reducir sus necesidades de material. El programa PRESIQ de Brasil está previsto para proporcionar 3 mil millones de BRL (580 millones de USD) en incentivos anuales para la industria química durante 5 años a partir de 2027, pero no elimina el riesgo del mercado spot a corto plazo. Los contratos de resina a largo plazo, el abastecimiento flexible, el traslado cuidadoso de precios y la planificación eficiente del inventario siguen siendo importantes para los convertidores que buscan proteger sus márgenes.
Competencia de Estructuras de Papel, Aluminio y Polietileno
El papel, los laminados de papel de aluminio y la película de polietileno compiten con el mercado de películas de embalaje de polipropileno (PP) en América del Sur en aplicaciones alimentarias e industriales. El papel ha ganado atención en el embalaje de productos frescos y comercio electrónico, donde los compradores otorgan un alto valor a la reciclabilidad visible, incluso cuando puede ofrecer menos protección de vida útil. AquaChile reemplazó el poliestireno expandido con cartón corrugado para la distribución de salmón fresco, reportando menores emisiones, costos de almacenamiento y costos de transporte. Los laminados de aluminio conservan una ventaja en los blísteres farmacéuticos de conformación en frío que necesitan un rendimiento de barrera de humedad exigente a un costo aceptable. El polietileno sigue siendo ampliamente utilizado en el envolvimiento de uso intensivo y las aplicaciones de estiramiento de paletas, lo que limita el alcance del PP en estos usos de mayor volumen. Los proveedores de películas de PP necesitan demostrar resistencia a la humedad, resistencia del sellado, imprimibilidad y reciclabilidad, al tiempo que proporcionan disponibilidad consistente y control de costos durante las revisiones del sistema de embalaje del cliente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Película: El BOPP Mantiene su Liderazgo Mientras el CPP Avanza en Usos Especializados
La película BOPP representó el 72,34% del mercado de películas de embalaje de polipropileno (PP) en América del Sur en 2025. Su posición se basa en una amplia compatibilidad con la impresión en huecograbado y flexografía, altas velocidades de procesamiento y uso en embalajes de snacks, café, lácteos y confitería. Los grados transparentes se utilizan ampliamente para envolturas de panadería y snacks estables en estante porque proporcionan visibilidad del producto y funcionan eficientemente en líneas automatizadas. El BOPP metalizado ganó respaldo después de que la inversión en metalizador de Vitopel en 2024 aumentara la capacidad en un 40% y apuntara al embalaje de queso procesado, leche en polvo y semillas oleaginosas. Los grados recubiertos con PVDC, acrílico o capas de EVOH sirven a los formatos de alimentos de exportación que necesitan barreras de oxígeno y humedad más fuertes, mientras que el BOPP sin recubrir sigue siendo común en el material de etiquetas, envolturas primarias y aplicaciones de confitería orientadas al valor.
El polipropileno cast, comúnmente llamado CPP, está proyectado para crecer a una CAGR del 8,16% hasta 2031, la tasa más rápida entre los tipos de película. Las aplicaciones de tapa y blíster farmacéutico valoran su estabilidad térmica y el rendimiento controlado de sellado-despegado, mientras que los grados de uso general respaldan los pouches multicapa y los sustratos de laminado. El CPP de grado retort se utiliza para comidas preparadas y alimentos procesados que deben mantener la integridad de la película durante los ciclos de esterilización a alta temperatura. El CPP metalizado está ganando uso en embalajes premium de café y snacks como alternativa a las estructuras basadas en papel de aluminio donde la reciclabilidad de mono-material es importante. Otras variantes de PP orientado y cast ocupan nichos técnicos más pequeños en la industria de películas de embalaje de polipropileno (PP) en América del Sur, atendiendo requisitos específicos de barrera, sellado y procesamiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Formato de Embalaje: Las Bolsas y Pouches Lideran Mientras los Formatos de Tapa y Flow-Wrap Ganan Terreno
Las bolsas y pouches representaron el 34,62% del tamaño del mercado de películas de embalaje de polipropileno (PP) en América del Sur en 2025. Los pouches de pie, las bolsas de almohada y los sobres se utilizan en toda la cadena de suministro de alimentos procesados, cuidado personal e industrial de Brasil. El café de porción individual, los snacks y los condimentos necesitan películas con tensión de desbobinado estable, rendimiento antibloqueo y registro de impresión preciso a altas velocidades de línea. Estos requisitos han ampliado el uso del BOPP en los formatos de comercio minorista moderno, donde la presentación visual confiable y la calidad del sellado siguen siendo importantes. Las envolturas y sobre-envolturas mantienen una base estable en productos de tabaco, confitería y panadería premium porque su claridad y brillo apoyan la presentación en estantes.
Se proyecta que las películas de tapa y flow-wrap crezcan a una CAGR del 8,34% hasta 2031. El crecimiento está vinculado a los envases de atmósfera modificada para productos frescos, carne refrigerada, lácteos y productos similares en Brasil y Argentina. Los procesadores de alimentos en Colombia están añadiendo equipos de formado-llenado-sellado que necesitan películas con tolerancias dimensionales estrictas e iniciación de sellado predecible. Las etiquetas y cintas autoadhesivas se benefician del crecimiento de las gamas de alimentos de marca propia y del embalaje farmacéutico en Colombia y Chile. Los blísteres y envases en tira siguen siendo el formato más pequeño por valor, pero sus detallados requisitos de aprobación de calidad crean relaciones duraderas para los proveedores de películas de CPP y PP de mayor barrera.
Por Industria de Uso Final: La Alimentaria Apoya el Volumen Mientras la Farmacéutica y de Atención Médica Impulsa un Crecimiento más Rápido
La industria alimentaria representó el 46,83% de los ingresos en el mercado de películas de embalaje de polipropileno (PP) en América del Sur en 2025. Las cadenas de suministro de snacks, panadería, confitería y productos frescos proporcionan una base amplia y relativamente estable de demanda de BOPP. Los productos de panadería y confitería utilizan volúmenes sustanciales de película en líneas de envoltura automática, mientras que el BOPP metalizado respalda los envases de snacks y cereales que necesitan protección de vida útil. El queso procesado y la leche en polvo también son aplicaciones objetivo para el BOPP metalizado, como se identificó en la inversión de capacidad de Vitopel.[2]Think Plastic Brazil, "Vitopel Invests in a Metallizing Machine That Marks the Beginning of a New Generation of Metallized Flexible Films," Think Plastic Brazil, thinkplasticbrazil.com Los productos frescos, la carne, las aves de corral y los mariscos requieren embalajes compatibles con retort o de atmósfera modificada para el transporte extendido en cadena de frío.
Se proyecta que la industria farmacéutica y de atención médica crezca a una CAGR del 8,47% hasta 2031. Los productores de medicamentos genéricos en los corredores industriales de São Paulo en Brasil están aumentando su uso de embalajes en blíster, apoyando la demanda de películas de sellado controlado. La demanda también refleja un movimiento regional que se aleja de los blísteres dominados por PVC hacia estructuras de PP y PET sin contenido de halógenos. Las actividades de fabricación farmacéutica y ensamblaje de dispositivos médicos de Colombia en Bogotá y Medellín respaldan las películas especiales de tapa y blíster, mientras que el cuidado personal y los cosméticos respaldan el BOPP transparente y metalizado en sobres y pouches. Las películas agrícolas, el envolvimiento protector y otros usos industriales no alimentarios proporcionan a la industria de películas de embalaje de polipropileno (PP) en América del Sur una línea de base predecible cuando la demanda orientada al consumidor se debilita.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Brasil representó el 44,72% de la participación del mercado de películas de embalaje de polipropileno (PP) en América del Sur en 2025. El país combina una gran base de fabricación de alimentos, convertidores de embalaje flexible y activos de producción doméstica de BOPP. El acuerdo de Oben de junio de 2026 para una línea BOPP de 94.000 toneladas métricas por año refleja la confianza continua en la demanda de películas brasileña.[3]Oben Group, "Brazil Expansion: Oben Group Signs Agreement for New 12-Meter BOPP Line With 94,000 Tons of Annual Capacity," Oben Group, obengroup.com Las normas de contenido reciclado y recuperación de embalajes plásticos de Brasil entraron en vigor para las grandes empresas en enero de 2026, aumentando el interés en las estructuras de mono-PP que pueden satisfacer las necesidades de recuperación de materiales sin comprometer el rendimiento en alimentos y bienes de consumo.
Argentina, Chile y Colombia tienen diferentes condiciones de demanda dentro del mercado de películas de embalaje de polipropileno (PP) en América del Sur. Los convertidores de Argentina están avanzando hacia el embalaje de mono-PP que se ajusta a los requisitos regionales de materiales libres de ftalatos. Los controles de divisas y las restricciones a las importaciones limitaron el poder adquisitivo de los convertidores argentinos dependientes de importaciones en 2024 y 2025. La demanda de películas de Chile está vinculada a las exportaciones de mariscos, en las que los procesadores de salmón necesitan pouches y películas de tapa de atmósfera modificada que funcionen a bajas temperaturas. Los proveedores chilenos presentaron tecnologías de plástico reducido en AquaSur 2026, lo que indica un enfoque continuo en los requisitos de embalaje para los mercados de exportación.
Se proyecta que Colombia crezca a una CAGR del 8,53% hasta 2031, la tasa más rápida entre los mercados geográficos. La operación de Taghleef en Cartagena proporciona una fuente regional establecida de película BOPP para los convertidores en Colombia y los mercados andinos cercanos. La fabricación farmacéutica en Bogotá y Medellín respalda el consumo de películas de tapa y blíster de CPP. Perú, Ecuador, Bolivia, Uruguay, Paraguay y Venezuela siguen siendo mercados más dependientes de las importaciones para el BOPP y CPP de uso general. Los productores brasileños, los convertidores andinos y los exportadores asiáticos compiten en estos países en función del costo de entrega, la capacidad de distribución local y el acceso confiable al suministro de resina.
Panorama Competitivo
El mercado de películas de embalaje de polipropileno (PP) en América del Sur está fragmentado entre los convertidores, mientras que la producción primaria de películas se está volviendo más concentrada. Las líneas BOPP de gran ancho requieren un capital sustancial y favorecen a los productores que pueden mantener escala, acceso confiable a la resina y utilización consistente. Oben Group completó la adquisición de Vitopel do Brasil en agosto de 2025 y posteriormente acordó instalar una línea BOPP de 94.000 toneladas métricas por año en Brasil en junio de 2026. Esta secuencia fortaleció la plataforma regional de Oben tras la integración de Vitopel y Terphane. Taghleef Industries suministra película BOPP desde Cartagena, Colombia, mientras que Grupo Plastilene, Valfilm y Prolam compiten a través de la flexibilidad de formulación, tiempos de entrega más cortos y logística regional.
Los proveedores indios, incluidos Jindal Poly Films y UFlex, añaden presión de precios a través de la producción de películas a gran escala y redes de distribución establecidas. Su presencia ofrece a los convertidores alternativas de suministro cuando la disponibilidad o los precios regionales se vuelven menos favorables. Las aplicaciones farmacéuticas pueden proteger parcialmente a los proveedores aprobados porque los nuevos materiales requieren una calificación prolongada, documentación de barrera y pruebas de compatibilidad de esterilización. Este proceso crea relaciones más estables para las empresas con sistemas de calidad probados y registros de productos consistentes. La dependencia de Brasil del CPP de grado retort especializado crea una oportunidad para los proveedores que pueden ofrecer películas para alimentos y productos farmacéuticos a alta temperatura a un costo local competitivo.
Valgroup ha desarrollado la tecnología de película estirable Nano101 con hasta 101 nanocapas ultradelgadas, con disponibilidad prevista para 2027.[4]Valgroup, "Nano101: How 101-Nanolayer Technology Redefines Performance in Stretch Films," Valgroup, valgroupco.com La tecnología sirve para la película estirable, pero muestra la capacidad local en el desarrollo de materiales multicapa que puede informar trabajos adicionales en películas especiales. Valgroup también adquirió el segmento de tapas plásticas de Innova en Manaus en agosto de 2025. El mercado de películas de embalaje de polipropileno (PP) en América del Sur, por lo tanto, conserva espacio para convertidores especializados que ofrecen cambios de diseño gráfico ágiles, soporte específico para aplicaciones y estructuras de mono-PP certificadas.
Líderes de la Industria de Películas de Embalaje de Polipropileno (PP) en América del Sur
Oben Holding Group S.A.C.
Taghleef Industries, Inc.
Innovia Films Limited
Cosmo Films Limited
Inteplast Group, Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Oben Group firmó un acuerdo con Brückner Maschinenbau para instalar una nueva línea de producción BOPP de 94.000 toneladas métricas por año y 12 metros en Brasil, apuntando al mercado brasileño y al Cono Sur en general. El anuncio del 8 de junio de 2026 siguió a la integración completa de Terphane y Vitopel do Brasil. Representó el mayor compromiso de capacidad por parte de un productor de BOPP con sede en América del Sur durante la década actual. Se espera que la línea amplíe el suministro doméstico y reduzca la dependencia de los convertidores en las importaciones asiáticas para los grados estándar y recubiertos de BOPP.
- Enero de 2026: Taghleef Industries relanzó el antiguo sitio de producción de Treofan en Neunkirchen, Alemania, como Polyopt, tras la inversión estratégica de AGP Holdco y el control operativo total. El sitio, ahora empresa hermana de Taghleef Industries bajo el Grupo Al Ghurair, fue reposicionado como un centro europeo de BOPP especializado. Treofan Germany GmbH and Co. KG cesó sus operaciones comerciales independientes.
- Agosto de 2025: Oben Group completó la adquisición de Vitopel do Brasil Ltda. el 13 de agosto de 2025, tras la aprobación regulatoria de CADE en junio de 2025. La transacción integró las instalaciones de Vitopel en Mauá y Votorantim, en el estado de São Paulo, en la plataforma de Oben. Vitopel aportó casi 4 décadas de historia operativa y exportaciones a más de 30 países. La adquisición expandió el grupo combinado a 18 plantas en 11 países y fortaleció la capacidad de la empresa para atender a clientes brasileños y de exportación.
- Agosto de 2025: Valgroup adquirió el segmento de tapas plásticas de las operaciones de Innova en Manaus y comenzó a gestionar la unidad el 1 de agosto de 2025. La transacción amplió la presencia de Valgroup en el embalaje de bebidas en el norte de Brasil. Consolidó la producción de tapas de PET moldeadas por compresión para los mercados de agua, bebidas carbonatadas y jugos. El movimiento añadió una actividad de embalaje complementaria a las operaciones regionales de materiales y conversión existentes de la empresa.


Alcance del Informe del Mercado de Películas de Embalaje de Polipropileno (PP) en América del Sur
El mercado de películas de embalaje de polipropileno (PP) en América del Sur incluye películas fabricadas a partir de resinas de polipropileno para aplicaciones de embalaje en alimentos y bebidas, bienes de consumo, productos farmacéuticos y productos industriales. Estas películas ofrecen propiedades como resistencia a la humedad, claridad, resistencia al calor y durabilidad. El informe analiza el tamaño del mercado, las tendencias de demanda, los principales impulsores de crecimiento, los desafíos, el panorama competitivo y las perspectivas futuras de las películas de embalaje de polipropileno en América del Sur.
El Informe del Mercado de Películas de Embalaje de Polipropileno (PP) en América del Sur está segmentado por Tipo de Película (Película de Polipropileno Biorientado (BOPP) [BOPP Recubierto y BOPP Sin Recubrir], Película de Polipropileno Clorado (CPP) [CPP de Uso General, CPP de Grado Retort y CPP Metalizado] y Otros Tipos de Película), Formato de Embalaje (Envolturas y Sobre-Envolturas, Etiquetas y Cintas Autoadhesivas, Bolsas y Pouches, Películas de Tapa y Flow-Wrap y Blísteres y Envases en Tira), Industria de Uso Final (Alimentaria [Panadería y Confitería, Snacks y Cereales de Desayuno, Productos Frescos, Carne, Aves de Corral y Mariscos, y Productos Lácteos], Bebidas [Bebidas No Alcohólicas y Bebidas Alcohólicas], Farmacéutica y de Atención Médica, Cuidado Personal y Cosméticos, Industrial y Otras Industrias de Uso Final) y Geografía (Brasil, Argentina, Chile, Colombia y Resto de América del Sur). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Película de Polipropileno Biorientado (BOPP) | BOPP Recubierto (PVDC, Acrílico, EVOH) |
| BOPP Sin Recubrir | |
| Película de Polipropileno Clorado (CPP) | CPP de Uso General |
| CPP de Grado Retort | |
| CPP Metalizado | |
| Otros Tipos de Película |
| Envolturas y Sobre-Envolturas |
| Etiquetas y Cintas Autoadhesivas |
| Bolsas y Pouches |
| Películas de Tapa y Flow-Wrap |
| Blísteres y Envases en Tira |
| Alimentaria | Panadería y Confitería | |
| Snacks y Cereales de Desayuno | ||
| Productos Frescos | ||
| Carne, Aves de Corral y Mariscos | ||
| Productos Lácteos | ||
| Bebidas | Bebidas No Alcohólicas | Agua Embotellada |
| Bebidas Carbonatadas | ||
| Jugos | ||
| Otras Bebidas No Alcohólicas | ||
| Bebidas Alcohólicas | Cerveza | |
| Licores | ||
| Otras Bebidas Alcohólicas | ||
| Farmacéutica y de Atención Médica | ||
| Cuidado Personal y Cosméticos | ||
| Industrial | ||
| Otras Industrias de Uso Final | ||
| Brasil |
| Argentina |
| Chile |
| Colombia |
| Resto de América del Sur |
| Por Tipo de Película | Película de Polipropileno Biorientado (BOPP) | BOPP Recubierto (PVDC, Acrílico, EVOH) | |
| BOPP Sin Recubrir | |||
| Película de Polipropileno Clorado (CPP) | CPP de Uso General | ||
| CPP de Grado Retort | |||
| CPP Metalizado | |||
| Otros Tipos de Película | |||
| Por Formato de Embalaje | Envolturas y Sobre-Envolturas | ||
| Etiquetas y Cintas Autoadhesivas | |||
| Bolsas y Pouches | |||
| Películas de Tapa y Flow-Wrap | |||
| Blísteres y Envases en Tira | |||
| Por Industria de Uso Final | Alimentaria | Panadería y Confitería | |
| Snacks y Cereales de Desayuno | |||
| Productos Frescos | |||
| Carne, Aves de Corral y Mariscos | |||
| Productos Lácteos | |||
| Bebidas | Bebidas No Alcohólicas | Agua Embotellada | |
| Bebidas Carbonatadas | |||
| Jugos | |||
| Otras Bebidas No Alcohólicas | |||
| Bebidas Alcohólicas | Cerveza | ||
| Licores | |||
| Otras Bebidas Alcohólicas | |||
| Farmacéutica y de Atención Médica | |||
| Cuidado Personal y Cosméticos | |||
| Industrial | |||
| Otras Industrias de Uso Final | |||
| Por Geografía | Brasil | ||
| Argentina | |||
| Chile | |||
| Colombia | |||
| Resto de América del Sur | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de películas de embalaje de polipropileno en América del Sur?
El mercado de películas de embalaje de polipropileno (PP) en América del Sur fue valorado en 1,62 mil millones de USD en 2025, se estima en 1,71 mil millones de USD en 2026 y se prevé que alcance 2,48 mil millones de USD en 2031. El pronóstico representa una CAGR del 7,72% de 2026 a 2031.
¿Qué está impulsando la demanda de películas de embalaje de polipropileno en América del Sur?
Los alimentos envasados, el comercio minorista moderno, el comercio electrónico, las cadenas de suministro de alimentos orientadas a la exportación y los requisitos de embalaje de mono-PP reciclable están respaldando la demanda. Estos usos requieren barreras, sellados, impresión y rendimiento de manipulación confiables.
¿Qué tipo de película lidera la demanda regional?
La película BOPP lideró con el 72,34% de los ingresos en 2025 porque respalda las líneas de impresión y embalaje de alta velocidad en aplicaciones alimentarias. Los grados transparentes, metalizados, recubiertos y sin recubrir abordan diferentes necesidades de vida útil y presentación.
¿Qué formato de embalaje está creciendo más rápido?
Se proyecta que las películas de tapa y flow-wrap crezcan a una CAGR del 8,34% hasta 2031, respaldadas por las necesidades de embalaje de alimentos frescos y lácteos. Los formatos de atmósfera modificada y los equipos de formado-llenado-sellado respaldan esta demanda.
¿Qué sector de uso final se está expandiendo más rápido?
Se proyecta que la industria farmacéutica y de atención médica crezca a una CAGR del 8,47% hasta 2031, liderada por aplicaciones especiales de tapa y blíster. La aprobación de proveedores y la documentación de calidad pueden influir en las decisiones de compra en este sector.
¿Qué país se espera que registre el crecimiento más rápido?
Se proyecta que Colombia crezca a una CAGR del 8,53% hasta 2031, respaldada por la capacidad de suministro de BOPP y la actividad de fabricación farmacéutica. Sus clústeres de Bogotá y Medellín respaldan la demanda de películas de embalaje especiales.
Última actualización de la página el:



