
Marktgröße und Marktanteile des südamerikanischen Polypropylen (PP) Verpackungsfolienmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.62 Milliarden US-Dollar |
| Marktgröße (2026) | 1.71 Milliarden US-Dollar |
| Marktgröße (2031) | 2.48 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.72 % |
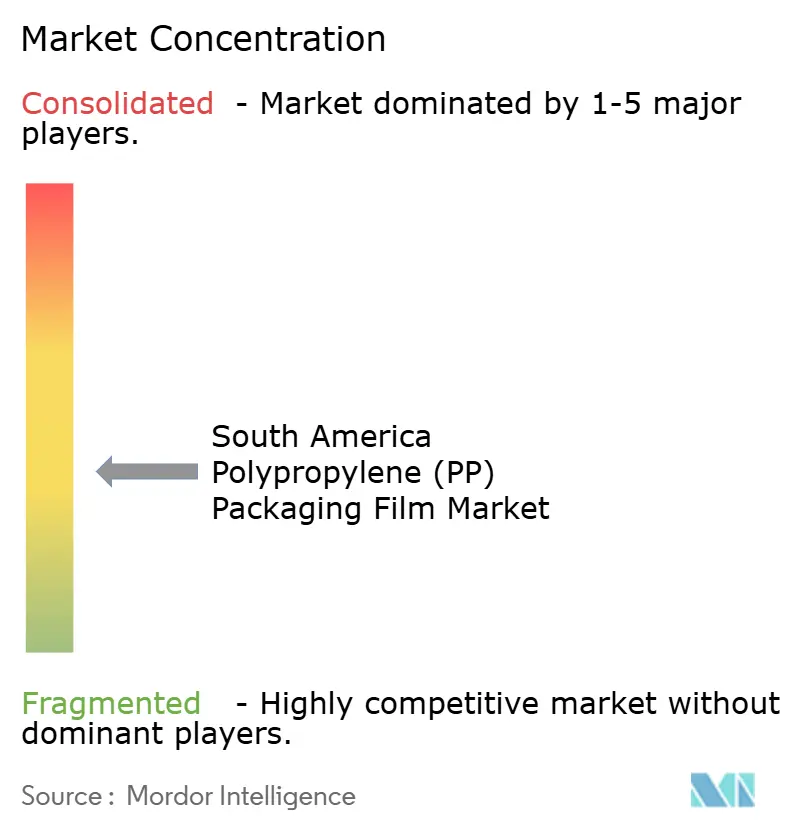
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des südamerikanischen Polypropylen (PP) Verpackungsfolienmarkts von Mordor Intelligence
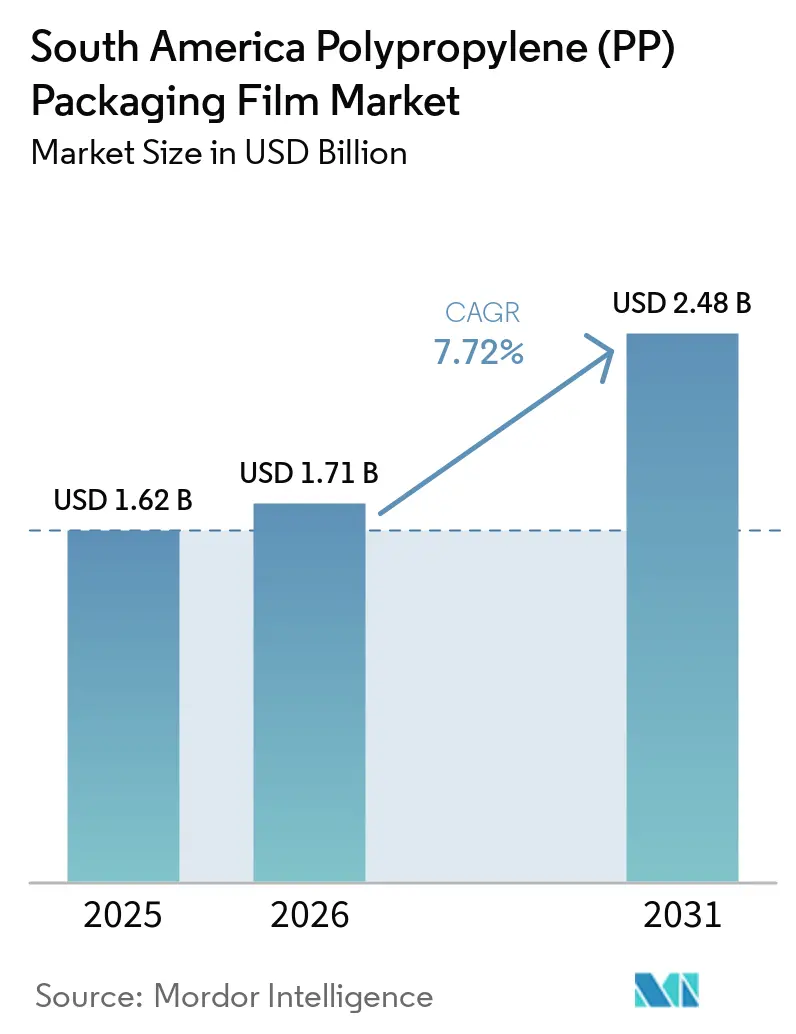
Die Marktgröße des südamerikanischen Polypropylen (PP) Verpackungsfolienmarkts wurde im Jahr 2025 auf 1,62 Milliarden USD geschätzt und soll von 1,71 Milliarden USD im Jahr 2026 auf 2,48 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,72 % während des Prognosezeitraums (2026–2031). Die Nachfrage im südamerikanischen Polypropylen (PP) Verpackungsfolienmarkt wird durch verpackte Lebensmittel, modernen Einzelhandel, E-Commerce und exportorientierte Lieferketten gestützt, die Feuchtigkeitsschutz, zuverlässige Versiegelung, hochwertige Bedruckung und gleichbleibende Leistung beim Transport erfordern, während Lebensmittelhersteller zunehmend Folien benötigen, die auf Hochgeschwindigkeitslinien funktionieren und Produkte während längerer Vertriebszyklen schützen. Folienlieferanten bewegen sich in Richtung recycelbarer Mono-Polypropylenstrukturen, da die Verpackungsvorschriften in Brasilien und Kolumbien strenger werden und beschichtete, metallisierte und höherwertige Sperrschichtqualitäten bevorzugt werden, die Produktschutz, visuelle Präsentation und Recyclinganforderungen innerhalb einer einzigen Materialfamilie erfüllen. Brasiliens Agrarwirtschaft und Chiles Meeresfrüchteexporte stützen ebenfalls die Nachfrage nach Beuteln, Deckelfolien und Sperrschichtfolien, die Kühlketten- und Exportbedingungen standhalten. Inländische Kapazitätsinvestitionen in Brasilien können die Versorgungsverfügbarkeit verbessern, während Harzimporte, Wechselkursbewegungen und Frachtkosten die Margen der Verarbeiter weiterhin beeinflussen. Der Wettbewerb bleibt aktiv, da regionale Hersteller mit Lieferanten konkurrieren müssen, die importierte Folien zu wettbewerbsfähigen Einstandspreisen anbieten können, während pharmazeutische und lebensmittelbezogene Anwendungen den Wert zugelassener Spezialmaterialien erhöhen.
Wichtigste Erkenntnisse des Berichts
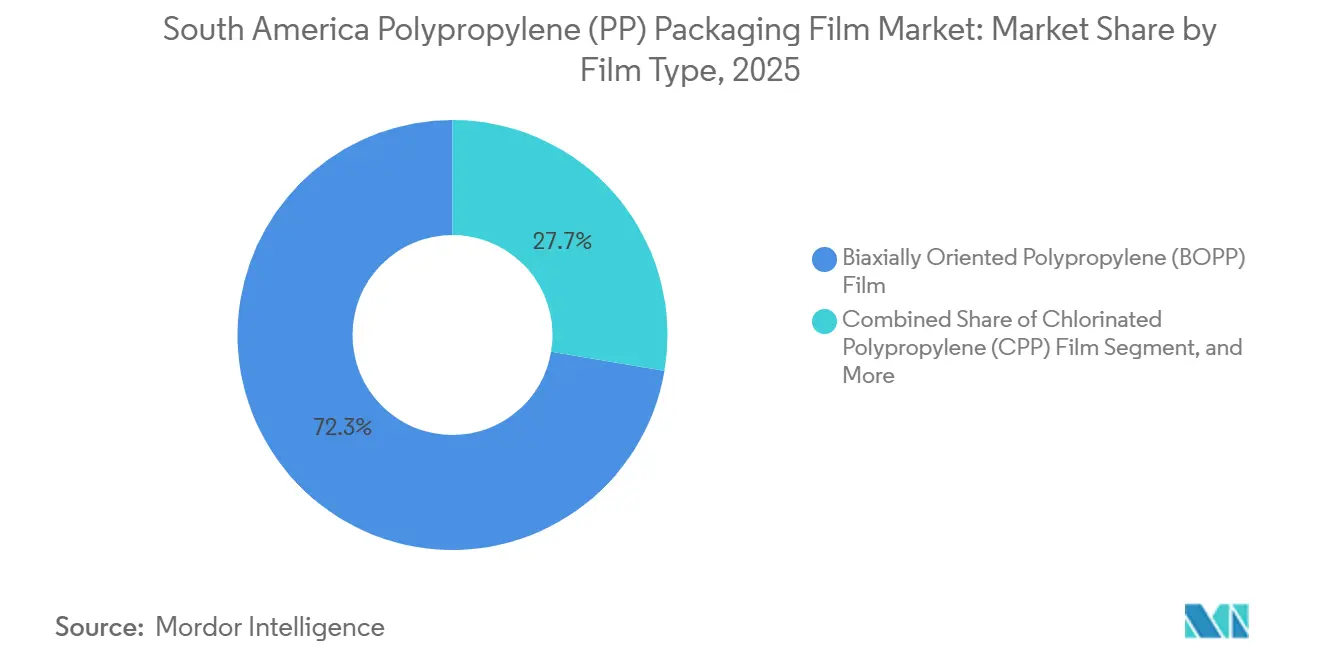
- Nach Folientyp hielt biaxial orientierte Polypropylenfolie (BOPP) im Jahr 2025 einen Marktanteil von 72,34 % am südamerikanischen Polypropylen (PP) Verpackungsfolienmarkt, während chloriertes Polypropylen (CPP) bis 2031 voraussichtlich mit einer CAGR von 8,16 % wachsen wird.
- Nach Verpackungsformat entfielen im Jahr 2025 34,62 % des Umsatzes auf Beutel und Standbeutel, während Deckelfolien und Flowpack-Folien bis 2031 voraussichtlich mit einer CAGR von 8,34 % wachsen werden.
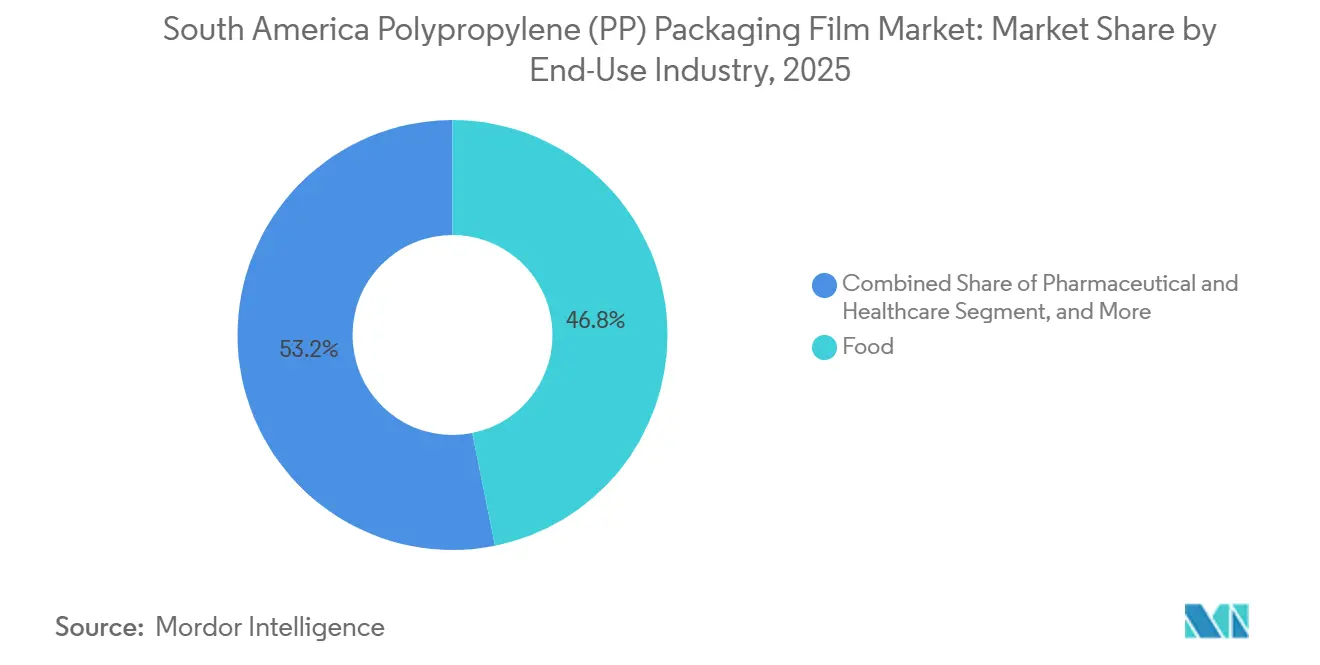
- Nach Endverbrauchsbranche entfielen im Jahr 2025 46,83 % des Umsatzes auf Lebensmittel, während Pharmazeutika und Gesundheitswesen bis 2031 voraussichtlich mit einer CAGR von 8,47 % wachsen werden.
- Nach Geografie entfielen im Jahr 2025 44,72 % des Umsatzes auf Brasilien, während Kolumbien bis 2031 voraussichtlich mit einer CAGR von 8,53 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des südamerikanischen Polypropylen (PP) Verpackungsfolienmarkts
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion des Verbrauchs von verpackten Lebensmitteln und Convenience-Produkten | +2.4% | Brasilien, Argentinien, Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Wandel hin zu recycelbaren Mono-Polypropylenstrukturen | +1.6% | Brasilien, Chile, Kolumbien | Mittelfristig (2–4 Jahre) |
| Anforderungen an E-Commerce und Robustheit von Sekundärverpackungen | +1.1% | Brasilien, Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Regionale Kapazitätserweiterungen bei BOPP und CPP | +0.9% | Brasilien, Kolumbien | Mittelfristig (2–4 Jahre) |
| Höhere Anforderungen an Sperrschicht und Haltbarkeit | +0.6% | Brasilien, Chile, Argentinien | Mittelfristig (2–4 Jahre) |
| Wachstum exportorientierter Verpackungen für Frischkost und Meeresfrüchte | +0.5% | Chile, Brasilien, Argentinien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion des Verbrauchs von verpackten Lebensmitteln und Convenience-Produkten
Verarbeitete Lebensmittel und Convenience-Produkte bleiben eine stabile Nachfragequelle für den südamerikanischen Polypropylen (PP) Verpackungsfolienmarkt in Brasilien, Kolumbien, Argentinien und Chile. Die Volkswirtschaften Südamerikas und der Karibik wuchsen 2025 um 2,5 %, verglichen mit 2,2 % im Jahr 2024, was die Haushaltsausgaben für verpackte Produkte in der gesamten Region stützte. Brasiliens Lebensmittelhersteller verwenden beschichtete und unbeschichtete BOPP-Folie für Backwaren, Süßwaren, Snacks, Milchprodukte und Frischprodukte, die Klarheit, Siegelzuverlässigkeit und Feuchtigkeitsschutz erfordern. Der organisierte Einzelhandel verlangt, dass jedes Produkt versiegelt, etikettiert und während der Lagerung, des Transports und der Regalpräsentation geschützt ist, anders als bei vielen Offenmarktverkäufen. Diese Veränderung erhöht den Folieneinsatz pro Einzelhandelseinheit und ermutigt Verarbeiter, konsistenten Druck, Sperrschichtleistung, kontrollierten Gleitkoeffizienten und zuverlässige Maschinenleistung anzubieten. Snack- und Getreidehersteller in den Andenländern wählen metallisierte und hochsperrende BOPP-Qualitäten für städtische Verbraucher, was einen Wandel von einfachen Umhüllungen hin zu Materialien mit höherem Umsatz pro Kilogramm und anspruchsvolleren Produktspezifikationen unterstützt.
Wandel hin zu recycelbaren Mono-Polypropylenstrukturen
Der Übergang zu Mono-Polypropylenverpackungen wird zu einer betrieblichen Anforderung für den südamerikanischen Polypropylen (PP) Verpackungsfolienmarkt. Brasiliens Dekret Nr. 12.688/2025 legte eine Anforderung von 22 % Recyclinganteil und eine Rückgewinnungsrate von 32 % für große Unternehmen ab Januar 2026 fest, mit Zielen, die bis 2040 auf 40 % bzw. 50 % steigen. Kolumbiens Resolution 803 von 2024 legte ebenfalls Anforderungen für die Verpackungssammlung, Materialverfolgung und die Verwendung von recycelten Rohstoffen fest, was die kommerziellen Kosten konventioneller Mehrschichtstrukturen erhöht. Vitopel installierte einen BOBST EXPERT K5 Metallisierer, der die Kapazität für metallisierte Folien um 40 % erhöhte und recycelbare Mono-PP-Strukturen ermöglichte. Dünnere Mono-PP-Strukturen können die Sperrschichtleistung aufrechterhalten und gleichzeitig den Kunststoffeinsatz pro Verpackung reduzieren, auch wenn die Rollennachfrage in Verarbeitungsbetrieben steigt und Marken eine geringere Materialintensität anstreben. Von ABRE und Abiplast geförderte Zertifizierungswege können Verarbeitern helfen nachzuweisen, dass ihre Verpackungen die Recyclinganforderungen erfüllen, Materialentscheidungen für Kunden zu dokumentieren und den Zugang zu formellen Compliance-Programmen zu verbessern.
Anforderungen an E-Commerce und Robustheit von Sekundärverpackungen
E-Commerce verändert die Folienspezifikationen im südamerikanischen Polypropylen (PP) Verpackungsfolienmarkt, insbesondere für Lebensmittellieferungen, Online-Lebensmittelhandel und Direktbestellungen an Verbraucher. Diese Kanäle erfordern Versandfolien und Beutel, die Produkte schützen, nachdem sie ein Lager verlassen haben und mehrere Handhabungspunkte durchlaufen. Automatisierte Kommissioniersysteme, Förderbänder und die letzte Meile der Lieferung erzeugen Durchstich- und Berstbelastungen, denen Standard-Umhüllungsfolien, die hauptsächlich für die Regalpräsentation konzipiert sind, möglicherweise nicht standhalten. Gegossene Polypropylenbeutel und hitzebeständige Flowpack-Laminate können diesen Handhabungsanforderungen gerecht werden und gleichzeitig zuverlässige Versiegelungen für Umgebungslebensmittel, Lebensmittelbestellungen und Markenkonsumentensendungen bieten. Freihandelszonenzentren in Bogotá und Medellín ziehen Fulfillment-Betriebe an, die Sekundärverpackungsmaterialien mit gleichbleibender Dicke, Zugverhalten und Oberflächenqualität benötigen. Lieferanten, die Zugfestigkeit und Reibungskoeffizientleistung bei wechselnden Temperaturen aufrechterhalten, können dauerhafte Beziehungen zu Verarbeitern aufbauen und vermeiden, ausschließlich über den Stückpreis zu konkurrieren.
Regionale Kapazitätserweiterungen bei BOPP und CPP
Kapazitätsinvestitionen spiegeln die Erwartung wider, dass die regionale Nachfrage die inländische Versorgung im südamerikanischen Polypropylen (PP) Verpackungsfolienmarkt stützen wird. Oben Group unterzeichnete im Juni 2026 eine Vereinbarung für eine BOPP-Linie mit 94.000 Tonnen Jahreskapazität und 12 Metern Breite für Brasilien. Die Investition folgte auf Obens Übernahme von Vitopel do Brasil im August 2025, die im Juni 2025 die behördliche Genehmigung erhielt und damit die Vitopel- und Terphane-Plattformen zusammenführte.[1]Oben Group, "Oben Group Completes Acquisition of Vitopel Do Brasil, Expanding High-Quality BOPP Film Offering," Oben Group, obengroup.com Innova übernahm 2025 Polo Films und integrierte das Werk in Montenegro als Einheit III seiner Betriebe, wodurch sein BOPP-Fußabdruck von Manaus in den Süden Brasiliens ausgedehnt wurde. Diese Projekte erweitern den Zugang zu breitformatiger, hochproduktiver Produktion und können die regionale Wettbewerbsfähigkeit verbessern, wenn Fracht-, Zoll- und Lieferzeitkosten importierte Folien weniger attraktiv machen. Langfristige Lieferverträge können Verarbeitern eine besser planbare Materialverfügbarkeit bieten, die Produktionsplanung verbessern und ihre Abhängigkeit von Spotmarktankäufen verringern, wenn neue Linien den Vollbetrieb erreichen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Polypropylenharzspreise | -1.5% | Brasilien, Argentinien, Chile, importabhängige Märkte | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch Papier-, Aluminium- und Polyethylenstrukturen | -0.9% | Brasilien, Kolumbien, Chile | Mittelfristig (2–4 Jahre) |
| Begrenzte Sammel- und Recyclinginfrastruktur | -0.6% | Brasilien, Argentinien, übriges Südamerika | Langfristig (≥ 4 Jahre) |
| Exponierung gegenüber Strom-, Devisen- und Importkosten | -0.7% | Argentinien, Brasilien, Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Polypropylenharzspreise
Harzpreisänderungen bleiben eine direkte Margenbeschränkung für Verarbeiter im südamerikanischen Polypropylen (PP) Verpackungsfolienmarkt. Die Spotpreise für PP-Homopolymer in Brasilien lagen im Mai 2025 zwischen 970 und 1.020 USD pro Tonne, und nachfolgende Versorgungsunterbrechungen erhöhten den lokalen Preisdruck. Viele Verarbeiter kaufen Harz in USD, während sie fertige Folien in der Landeswährung verkaufen, was eine gleichzeitige Exponierung gegenüber Harzpreiserhöhungen und Währungsabwertung schafft. Brasilien importierte 2025 3,32 Millionen Tonnen Kunststoffharz, was zeigt, dass Verarbeiter weiterhin Importquellen ersetzen, anstatt ihren Materialbedarf zu reduzieren. Brasiliens PRESIQ-Programm soll ab 2027 für 5 Jahre jährlich 3 Milliarden BRL (580 Millionen USD) an Anreizen für die Chemieindustrie bereitstellen, beseitigt jedoch nicht das kurzfristige Spotmarktrisiko. Langfristige Harzverträge, flexible Beschaffung, sorgfältige Preisüberwälzung und effiziente Bestandsplanung bleiben für Verarbeiter, die ihre Margen schützen wollen, wichtig.
Wettbewerb durch Papier-, Aluminium- und Polyethylenstrukturen
Papier, Aluminiumfolienlaminaten und Polyethylenfolie konkurrieren mit dem südamerikanischen Polypropylen (PP) Verpackungsfolienmarkt in Lebensmittel- und Industrieanwendungen. Papier hat bei Frischprodukt- und E-Commerce-Verpackungen Aufmerksamkeit gewonnen, wo Käufer sichtbare Recyclingfähigkeit hoch bewerten, auch wenn es möglicherweise weniger Haltbarkeitsschutz bietet. AquaChile ersetzte expandiertes Polystyrol durch Wellpappe für die Frischsalmonverteilung und berichtete von niedrigeren Emissionen, Lagerkosten und Transportkosten. Aluminiumlaminate behalten einen Vorteil bei Kaltform-Pharmazieblistern, die eine anspruchsvolle Feuchtigkeitssperrleistung zu akzeptablen Kosten benötigen. Polyethylen bleibt in Schwerlastumhüllungen und Palettenstretchanwendungen weit verbreitet, was den Einsatz von PP in diesen höhervolumigen Verwendungen begrenzt. PP-Folienlieferanten müssen Feuchtigkeitsbeständigkeit, Siegelfestigkeit, Bedruckbarkeit und Recyclingfähigkeit nachweisen und gleichzeitig konsistente Verfügbarkeit und Kostenkontrolle bei Kundenbewertungen von Verpackungssystemen gewährleisten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Folientyp: BOPP behält seine Führungsposition, während CPP in spezialisierten Anwendungen vorrückt
BOPP-Folie hielt 2025 einen Anteil von 72,34 % am südamerikanischen Polypropylen (PP) Verpackungsfolienmarkt. Ihre Position beruht auf breiter Kompatibilität mit Tief- und Flexodruck, hohen Verarbeitungsgeschwindigkeiten und dem Einsatz in Snack-, Kaffee-, Milchprodukt- und Süßwarenverpackungen. Transparente Qualitäten werden häufig für haltbare Backwaren- und Snackumhüllungen verwendet, da sie Produktsichtbarkeit bieten und effizient auf automatisierten Linien funktionieren. Metallisiertes BOPP gewann Unterstützung, nachdem Vitopels Metallisiererinvestition 2024 die Kapazität um 40 % erhöhte und auf Schmelzkäse-, Milchpulver- und Ölsaatenverpackungen abzielte. Beschichtete Qualitäten mit PVDC-, Acryl- oder EVOH-Schichten dienen Exportlebensmittelformaten, die stärkere Sauerstoff- und Feuchtigkeitssperren benötigen, während unbeschichtetes BOPP in Etikettenträgermaterial, Primärumhüllungen und wertorientierten Süßwarenanwendungen verbreitet bleibt.
Gegossenes Polypropylen, allgemein CPP genannt, soll bis 2031 mit einer CAGR von 8,16 % wachsen, der schnellsten Rate unter den Folientypen. Pharmazeutische Deckelfolien- und Blisteranwendungen schätzen seine thermische Stabilität und kontrollierte Siegelöffnungsleistung, während Allzweckqualitäten Mehrschichtbeutel und Laminatsubstrate unterstützen. Retort-Qualitäts-CPP wird für Fertiggerichte und verarbeitete Lebensmittel verwendet, die die Folienintegrität während Hochtemperatursterilisationszyklen aufrechterhalten müssen. Metallisiertes CPP gewinnt in Premium-Kaffee- und Snackverpackungen als Alternative zu folienbasierten Strukturen an Bedeutung, wo Mono-Material-Recyclingfähigkeit wichtig ist. Andere orientierte und gegossene PP-Varianten besetzen kleinere technische Nischen in der südamerikanischen Polypropylen (PP) Verpackungsfolienbranche und bedienen spezifische Sperrschicht-, Siegelungs- und Verarbeitungsanforderungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Verpackungsformat: Beutel und Standbeutel führen, während Deckelfolien und Flowpack-Formate an Bedeutung gewinnen
Beutel und Standbeutel machten 2025 34,62 % der Marktgröße des südamerikanischen Polypropylen (PP) Verpackungsfolienmarkts aus. Standbeutel, Kissenbeutel und Sachets werden in Brasiliens verarbeiteter Lebensmittel-, Körperpflege- und Industrielieferkette eingesetzt. Einzelportionskaffee, Snacks und Würzmittel benötigen Folien mit stabiler Abwickelspannung, Anti-Block-Leistung und präziser Druckregistrierung bei hohen Liniengeschwindigkeiten. Diese Anforderungen haben den Einsatz von BOPP in modernen Einzelhandelsformaten ausgeweitet, wo zuverlässige visuelle Präsentation und Siegelqualität wichtig bleiben. Umhüllungen und Überverpackungen behalten eine stabile Basis bei Tabak-, Süßwaren- und Premium-Backwarenprodukten, da ihre Klarheit und ihr Glanz die Regaldarstellung unterstützen.
Deckelfolien und Flowpack-Folien sollen bis 2031 mit einer CAGR von 8,34 % wachsen. Das Wachstum ist mit Schutzatmosphärenverpackungen für Frischprodukte, gekühltes Fleisch, Milchprodukte und ähnliche Produkte in Brasilien und Argentinien verbunden. Lebensmittelhersteller in Kolumbien fügen Form-Füll-Siegelgeräte hinzu, die Folien mit engen Maßtoleranzen und vorhersehbarer Siegelinitiierung benötigen. Etiketten und Haftklebeetiketten profitieren von Eigenmarken-Lebensmittelsortimenten und dem Wachstum der Pharmaverpackung in Kolumbien und Chile. Blister- und Streifenverpackungen bleiben das kleinste Format nach Wert, aber ihre detaillierten Qualitätsgenehmigungsanforderungen schaffen dauerhafte Beziehungen für Lieferanten von CPP und höhersperrenden PP-Folien.
Nach Endverbrauchsbranche: Lebensmittel stützen das Volumen, während Pharmazeutika und Gesundheitswesen schnelleres Wachstum vorantreiben
Lebensmittel machten 2025 46,83 % des Umsatzes im südamerikanischen Polypropylen (PP) Verpackungsfolienmarkt aus. Snack-, Backwaren-, Süßwaren- und Frischproduktlieferketten bilden eine breite und relativ stabile Basis der BOPP-Nachfrage. Backwaren und Süßwaren verwenden erhebliche Folienmengen auf automatischen Verpackungslinien, während metallisiertes BOPP Snack- und Getreideverpackungen unterstützt, die Haltbarkeitsschutz benötigen. Schmelzkäse und Milchpulver sind ebenfalls Zielanwendungen für metallisiertes BOPP, wie in Vitopels Kapazitätsinvestition identifiziert.[2]Think Plastic Brazil, "Vitopel Invests in a Metallizing Machine That Marks the Beginning of a New Generation of Metallized Flexible Films," Think Plastic Brazil, thinkplasticbrazil.com Frischprodukte, Fleisch, Geflügel und Meeresfrüchte erfordern retortkompatible oder Schutzatmosphärenverpackungen für den verlängerten Kühlkettentransport.
Pharmazeutika und Gesundheitswesen sollen bis 2031 mit einer CAGR von 8,47 % wachsen. Generikahersteller in Brasiliens Industriekorridoren in São Paulo erhöhen ihren Einsatz von Blisterverpackungen, was die Nachfrage nach Folien mit kontrollierter Versiegelung stützt. Die Nachfrage spiegelt auch eine regionale Abkehr von PVC-dominierten Blistern hin zu PP- und PET-Strukturen ohne Halogengehalt wider. Kolumbiens Pharmafertigung und Medizingerätemontage in Bogotá und Medellín unterstützen Spezialdeckelfolien und Blisterfolien, während Körperpflege und Kosmetik klares und metallisiertes BOPP in Sachets und Beuteln unterstützen. Agrarfolien, Schutzumhüllungen und andere nicht lebensmittelbezogene Industrieanwendungen bieten der südamerikanischen Polypropylen (PP) Verpackungsfolienbranche eine vorhersehbare Basislinie, wenn die verbraucherorientierte Nachfrage nachlässt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Brasilien machte 2025 44,72 % des Marktanteils am südamerikanischen Polypropylen (PP) Verpackungsfolienmarkt aus. Das Land vereint eine große Lebensmittelherstellungsbasis, Flexibelverpackungsverarbeiter und inländische BOPP-Produktionsanlagen. Obens Vereinbarung vom Juni 2026 für eine BOPP-Linie mit 94.000 Tonnen Jahreskapazität spiegelt das anhaltende Vertrauen in die brasilianische Foliennachfrage wider.[3]Oben Group, "Brazil Expansion: Oben Group Signs Agreement for New 12-Meter BOPP Line With 94,000 Tons of Annual Capacity," Oben Group, obengroup.com Brasiliens Vorschriften für Recyclinganteil und Rückgewinnung von Kunststoffverpackungen traten für große Unternehmen im Januar 2026 in Kraft, was das Interesse an Mono-PP-Strukturen erhöht, die Materialrückgewinnungsanforderungen erfüllen können, ohne die Leistung bei Lebensmitteln und Konsumgütern zu beeinträchtigen.
Argentinien, Chile und Kolumbien haben unterschiedliche Nachfragebedingungen im südamerikanischen Polypropylen (PP) Verpackungsfolienmarkt. Argentiniens Verarbeiter bewegen sich in Richtung Mono-PP-Verpackungen, die den regionalen Anforderungen für phthalatfreie Materialien entsprechen. Währungskontrollen und Importbeschränkungen schränkten die Kaufkraft importabhängiger argentinischer Verarbeiter in den Jahren 2024 und 2025 ein. Chiles Foliennachfrage ist an Meeresfrüchteexporte gebunden, bei denen Lachsverarbeiter Beutel und Schutzatmosphären-Deckelfolien benötigen, die bei niedrigen Temperaturen funktionieren. Chilenische Lieferanten präsentierten auf der AquaSur 2026 Technologien zur Kunststoffreduzierung, was auf einen anhaltenden Fokus auf Verpackungsanforderungen für Exportmärkte hinweist.
Kolumbien soll bis 2031 mit einer CAGR von 8,53 % wachsen, der schnellsten Rate unter den geografischen Märkten. Taghleefs Betrieb in Cartagena bietet eine etablierte regionale Quelle für BOPP-Folie für Verarbeiter in Kolumbien und benachbarten Andenmärkten. Die Pharmafertigung in Bogotá und Medellín unterstützt den Verbrauch von CPP-Deckelfolien und Blisterfolien. Peru, Ecuador, Bolivien, Uruguay, Paraguay und Venezuela bleiben stärker importabhängige Märkte für Standard-BOPP und CPP. Brasilianische Hersteller, Andenverarbeiter und asiatische Exporteure konkurrieren in diesen Ländern auf der Basis von Einstandskosten, lokaler Vertriebskapazität und zuverlässigem Zugang zur Harzversorgung.
Wettbewerbslandschaft
Der südamerikanische Polypropylen (PP) Verpackungsfolienmarkt ist unter Verarbeitern fragmentiert, während die Primärfolienproduktion zunehmend konzentrierter wird. Breitformat-BOPP-Linien erfordern erhebliches Kapital und begünstigen Hersteller, die Skalierung, zuverlässigen Harzzugang und konsistente Auslastung aufrechterhalten können. Oben Group schloss die Übernahme von Vitopel do Brasil im August 2025 ab und vereinbarte später im Juni 2026 die Installation einer BOPP-Linie mit 94.000 Tonnen Jahreskapazität in Brasilien. Diese Abfolge stärkte Obens regionale Plattform nach der Integration von Vitopel und Terphane. Taghleef Industries liefert BOPP-Folie aus Cartagena, Kolumbien, während Grupo Plastilene, Valfilm und Prolam durch Formulierungsflexibilität, kürzere Lieferzeiten und regionale Logistik konkurrieren.
Indische Lieferanten, darunter Jindal Poly Films und UFlex, erhöhen den Preisdruck durch großvolumige Folienproduktion und etablierte Vertriebsnetze. Ihre Präsenz gibt Verarbeitern Versorgungsalternativen, wenn regionale Verfügbarkeit oder Preisgestaltung weniger günstig wird. Pharmazeutische Anwendungen können zugelassene Lieferanten teilweise schützen, da neue Materialien eine langwierige Qualifizierung, Sperrschichtdokumentation und Tests auf Sterilisationskompatibilität erfordern. Dieser Prozess schafft stabilere Beziehungen für Unternehmen mit bewährten Qualitätssystemen und konsistenten Produktnachweisen. Brasiliens Abhängigkeit von Spezial-Retort-Qualitäts-CPP schafft eine Öffnung für Lieferanten, die Hochtemperatur-Lebensmittel- und Pharmafolien zu wettbewerbsfähigen lokalen Kosten anbieten können.
Valgroup hat die Nano101-Stretchfolien-Technologie mit bis zu 101 ultradünnen Nanolayers entwickelt, mit einer geplanten Verfügbarkeit für 2027.[4]Valgroup, "Nano101: How 101-Nanolayer Technology Redefines Performance in Stretch Films," Valgroup, valgroupco.com Die Technologie dient Stretchfolien, zeigt aber lokale Kompetenz in der Mehrschichtmaterialentwicklung, die weitere Spezialfolienarbeiten informieren kann. Valgroup erwarb auch Innovas Kunststoffverschlusssegment in Manaus im August 2025. Der südamerikanische Polypropylen (PP) Verpackungsfolienmarkt bietet daher weiterhin Raum für spezialisierte Verarbeiter, die reaktionsschnelle Grafikänderungen, anwendungsspezifische Unterstützung und zertifizierte Mono-PP-Strukturen anbieten.
Marktführer im südamerikanischen Polypropylen (PP) Verpackungsfolienmarkt
Oben Holding Group S.A.C.
Taghleef Industries, Inc.
Innovia Films Limited
Cosmo Films Limited
Inteplast Group, Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: Oben Group unterzeichnete eine Vereinbarung mit Brückner Maschinenbau zur Installation einer neuen BOPP-Produktionslinie mit 94.000 Tonnen Jahreskapazität und 12 Metern Breite in Brasilien, die auf den brasilianischen Markt und den weiteren Südkegel abzielt. Die Ankündigung vom 8. Juni 2026 folgte auf die vollständige Integration von Terphane und Vitopel do Brasil. Sie stellte das größte Kapazitätsengagement eines südamerikanischen BOPP-Herstellers im laufenden Jahrzehnt dar. Die Linie soll das inländische Angebot ausweiten und die Abhängigkeit der Verarbeiter von asiatischen Importen für Standard- und beschichtete BOPP-Qualitäten verringern.
- Januar 2026: Taghleef Industries startete den ehemaligen Treofan-Produktionsstandort in Neunkirchen, Deutschland, als Polyopt neu, nach der strategischen Investition von AGP Holdco und der vollständigen operativen Kontrolle. Der Standort, nun ein Schwesterunternehmen von Taghleef Industries unter der Al Ghurair Group, wurde als europäisches Spezial-BOPP-Zentrum neu positioniert. Treofan Germany GmbH und Co. KG stellte den unabhängigen kommerziellen Betrieb ein.
- August 2025: Oben Group schloss die Übernahme von Vitopel do Brasil Ltda. am 13. August 2025 ab, nach der behördlichen Genehmigung durch CADE im Juni 2025. Die Transaktion integrierte Vitopels Werke in Mauá und Votorantim im Bundesstaat São Paulo in Obens Plattform. Vitopel brachte fast 4 Jahrzehnte Betriebsgeschichte und Exporte in mehr als 30 Länder mit. Die Übernahme erweiterte die kombinierte Gruppe auf 18 Werke in 11 Ländern und stärkte die Fähigkeit des Unternehmens, brasilianische und Exportkunden zu bedienen.
- August 2025: Valgroup übernahm das Kunststoffverschlusssegment von Innovas Manaus-Betrieb und begann am 1. August 2025 mit der Verwaltung der Einheit. Die Transaktion erweiterte Valgroups Präsenz in der Getränkeverpackung in Nordbrasilien. Sie konsolidierte die kompressionsgegossene PET-Verschlussproduktion für Wasser-, Kohlensäuregetränke- und Saftmärkte. Der Schritt fügte dem bestehenden regionalen Material- und Verarbeitungsbetrieb des Unternehmens eine ergänzende Verpackungsaktivität hinzu.


Berichtsumfang des südamerikanischen Polypropylen (PP) Verpackungsfolienmarkts
Der südamerikanische Polypropylen (PP) Verpackungsfolienmarkt umfasst aus Polypropylenharzen hergestellte Folien für Verpackungsanwendungen in den Bereichen Lebensmittel und Getränke, Konsumgüter, Pharmazeutika und Industrieprodukte. Diese Folien bieten Eigenschaften wie Feuchtigkeitsbeständigkeit, Klarheit, Hitzebeständigkeit und Haltbarkeit. Der Bericht analysiert Marktgröße, Nachfragetrends, wichtige Wachstumstreiber, Herausforderungen, Wettbewerbslandschaft und Zukunftsaussichten für Polypropylenverpackungsfolien in ganz Südamerika.
Der Bericht über den südamerikanischen Polypropylen (PP) Verpackungsfolienmarkt ist segmentiert nach Folientyp (Biaxial orientierte Polypropylenfolie (BOPP) [Beschichtetes BOPP und Unbeschichtetes BOPP], Chloriertes Polypropylen (CPP) [Allzweck-CPP, Retort-Qualitäts-CPP und Metallisiertes CPP] und Andere Folientypen), Verpackungsformat (Umhüllungen und Überverpackungen, Etiketten und Haftklebeetiketten, Beutel und Standbeutel, Deckelfolien und Flowpack-Folien sowie Blister- und Streifenverpackungen), Endverbrauchsbranche (Lebensmittel [Backwaren und Süßwaren, Snacks und Frühstückscerealien, Frischprodukte, Fleisch, Geflügel und Meeresfrüchte sowie Milchprodukte], Getränke [Alkoholfreie Getränke und Alkoholische Getränke], Pharmazeutika und Gesundheitswesen, Körperpflege und Kosmetik, Industrie und Andere Endverbrauchsbranchen) und Geografie (Brasilien, Argentinien, Chile, Kolumbien und Übriges Südamerika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Biaxial orientierte Polypropylenfolie (BOPP) | Beschichtetes BOPP (PVDC, Acryl, EVOH) |
| Unbeschichtetes BOPP | |
| Chloriertes Polypropylen (CPP) | Allzweck-CPP |
| Retort-Qualitäts-CPP | |
| Metallisiertes CPP | |
| Andere Folientypen |
| Umhüllungen und Überverpackungen |
| Etiketten und Haftklebeetiketten |
| Beutel und Standbeutel |
| Deckelfolien und Flowpack-Folien |
| Blister- und Streifenverpackungen |
| Lebensmittel | Backwaren und Süßwaren | |
| Snacks und Frühstückscerealien | ||
| Frischprodukte | ||
| Fleisch, Geflügel und Meeresfrüchte | ||
| Milchprodukte | ||
| Getränke | Alkoholfreie Getränke | Abgefülltes Wasser |
| Kohlensäurehaltige Getränke | ||
| Säfte | ||
| Andere alkoholfreie Getränke | ||
| Alkoholische Getränke | Bier | |
| Spirituosen | ||
| Andere alkoholische Getränke | ||
| Pharmazeutika und Gesundheitswesen | ||
| Körperpflege und Kosmetik | ||
| Industrie | ||
| Andere Endverbrauchsbranchen | ||
| Brasilien |
| Argentinien |
| Chile |
| Kolumbien |
| Übriges Südamerika |
| Nach Folientyp | Biaxial orientierte Polypropylenfolie (BOPP) | Beschichtetes BOPP (PVDC, Acryl, EVOH) | |
| Unbeschichtetes BOPP | |||
| Chloriertes Polypropylen (CPP) | Allzweck-CPP | ||
| Retort-Qualitäts-CPP | |||
| Metallisiertes CPP | |||
| Andere Folientypen | |||
| Nach Verpackungsformat | Umhüllungen und Überverpackungen | ||
| Etiketten und Haftklebeetiketten | |||
| Beutel und Standbeutel | |||
| Deckelfolien und Flowpack-Folien | |||
| Blister- und Streifenverpackungen | |||
| Nach Endverbrauchsbranche | Lebensmittel | Backwaren und Süßwaren | |
| Snacks und Frühstückscerealien | |||
| Frischprodukte | |||
| Fleisch, Geflügel und Meeresfrüchte | |||
| Milchprodukte | |||
| Getränke | Alkoholfreie Getränke | Abgefülltes Wasser | |
| Kohlensäurehaltige Getränke | |||
| Säfte | |||
| Andere alkoholfreie Getränke | |||
| Alkoholische Getränke | Bier | ||
| Spirituosen | |||
| Andere alkoholische Getränke | |||
| Pharmazeutika und Gesundheitswesen | |||
| Körperpflege und Kosmetik | |||
| Industrie | |||
| Andere Endverbrauchsbranchen | |||
| Nach Geografie | Brasilien | ||
| Argentinien | |||
| Chile | |||
| Kolumbien | |||
| Übriges Südamerika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der südamerikanische Polypropylenverpackungsfolienmarkt?
Der südamerikanische Polypropylen (PP) Verpackungsfolienmarkt wurde 2025 auf 1,62 Milliarden USD geschätzt, wird für 2026 auf 1,71 Milliarden USD geschätzt und soll bis 2031 einen Wert von 2,48 Milliarden USD erreichen. Die Prognose entspricht einer CAGR von 7,72 % von 2026 bis 2031.
Was treibt die Nachfrage nach Polypropylenverpackungsfolien in Südamerika an?
Verpackte Lebensmittel, moderner Einzelhandel, E-Commerce, exportorientierte Lebensmittellieferketten und Anforderungen an recycelbare Mono-PP-Verpackungen stützen die Nachfrage. Diese Anwendungen erfordern zuverlässige Sperrschichten, Versiegelungen, Bedruckung und Handhabungsleistung.
Welcher Folientyp führt die regionale Nachfrage an?
BOPP-Folie führte 2025 mit 72,34 % des Umsatzes, da sie Hochgeschwindigkeitsdruck- und Verpackungslinien in Lebensmittelanwendungen unterstützt. Transparente, metallisierte, beschichtete und unbeschichtete Qualitäten decken unterschiedliche Haltbarkeits- und Präsentationsanforderungen ab.
Welches Verpackungsformat wächst am schnellsten?
Deckelfolien und Flowpack-Folien sollen bis 2031 mit einer CAGR von 8,34 % wachsen, unterstützt durch den Bedarf an Frischkost- und Milchproduktverpackungen. Schutzatmosphärenformate und Form-Füll-Siegelgeräte stützen diese Nachfrage.
Welcher Endverbrauchssektor expandiert am schnellsten?
Pharmazeutika und Gesundheitswesen sollen bis 2031 mit einer CAGR von 8,47 % wachsen, angeführt von Spezialdeckelfolien- und Blisterverpackungsanwendungen. Lieferantenzulassung und Qualitätsdokumentation können Kaufentscheidungen in diesem Sektor beeinflussen.
Welches Land wird voraussichtlich das schnellste Wachstum verzeichnen?
Kolumbien soll bis 2031 mit einer CAGR von 8,53 % wachsen, unterstützt durch BOPP-Versorgungskapazität und Pharmafertigungsaktivitäten. Seine Cluster in Bogotá und Medellín stützen die Nachfrage nach Spezialverpackungsfolien.
Seite zuletzt aktualisiert am:



