
南米ポリプロピレン(PP)包装フィルム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
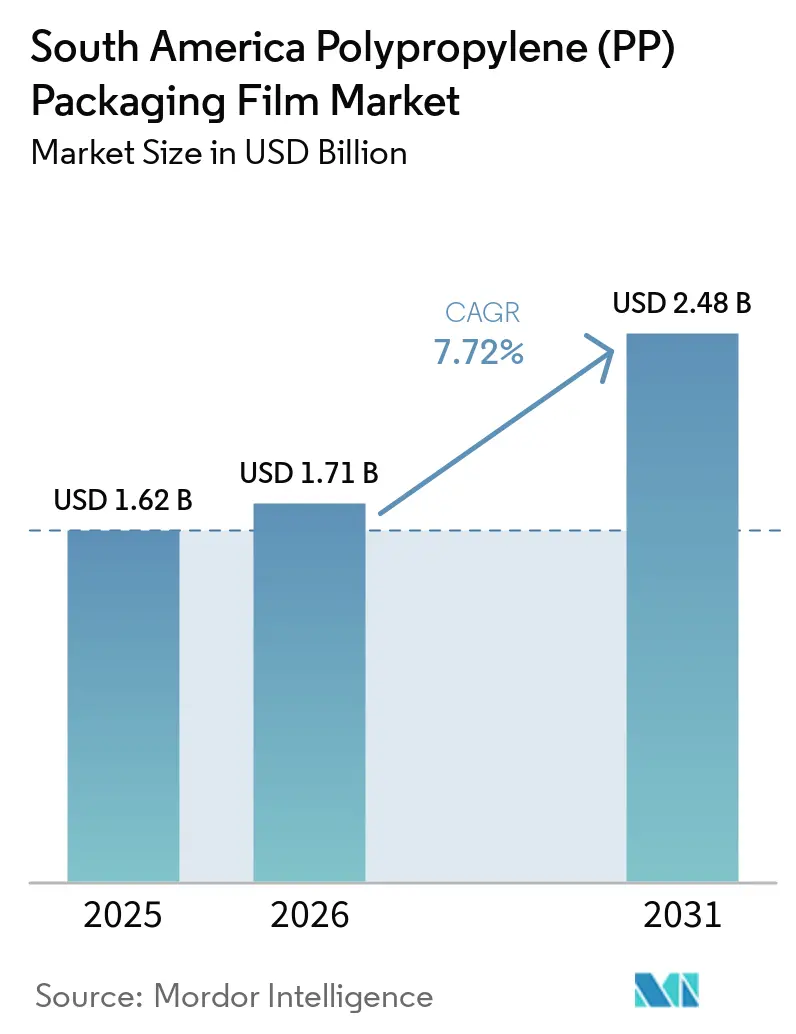
| 基準年の市場規模 (2025) | 1.62 十億米ドル |
| 市場規模 (2026) | 1.71 十億米ドル |
| 市場規模 (2031) | 2.48 十億米ドル |
| Growth Rate (2026 - 2031) | 7.72 % |
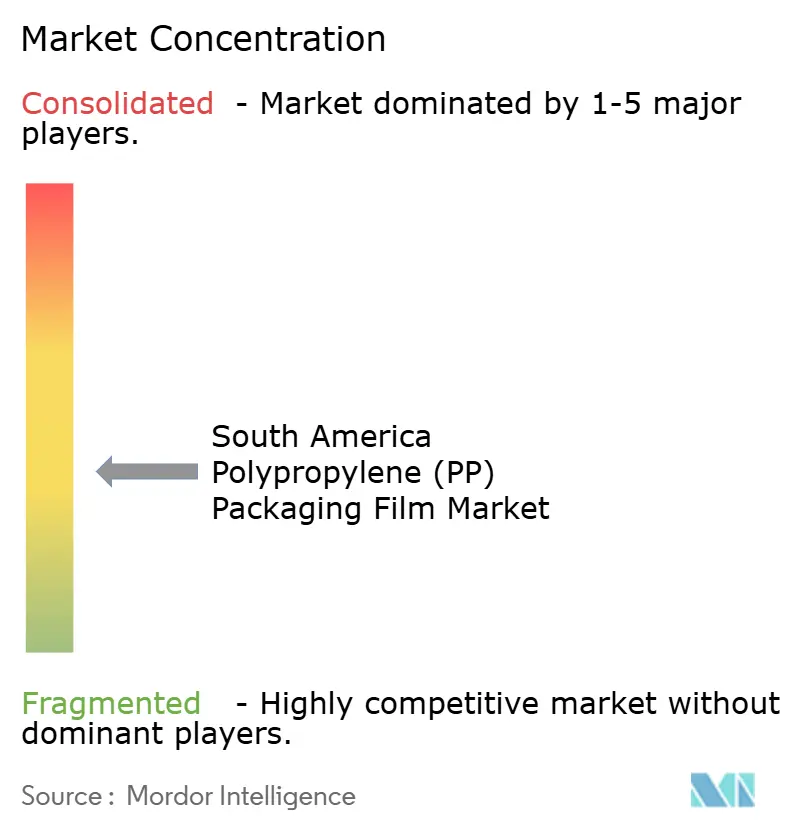
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米ポリプロピレン(PP)包装フィルム市場分析
南米ポリプロピレン(PP)包装フィルム市場規模は2025年に16.2 ビリオン 米ドルと評価され、2026年の17.1 ビリオン 米ドルから2031年には24.8 ビリオン 米ドルに達すると推定され、予測期間(2026年~2031年)のCAGRは7.72%となっています。南米ポリプロピレン(PP)包装フィルム市場の需要は、包装食品、近代的小売、電子商取引、および輸送中の水分保護・確実なシール・高品質印刷・安定したパフォーマンスを必要とする輸出サプライチェーンによって支えられており、食品加工業者は高速ラインで機能し、より長い流通サイクルの間製品を保護するフィルムをますます必要としています。フィルムサプライヤーは、ブラジルとコロンビアで包装規制が厳格化するにつれてリサイクル可能なモノポリプロピレン構造へと移行しており、単一素材ファミリー内で製品保護・視覚的表現・リサイクル可能性の要件を満たすコーティング・金属蒸着・高バリアグレードが優遇されています。ブラジルの農業ビジネスとチリの水産物輸出も、コールドチェーンおよび輸出条件に耐えられるポーチ・リッディング・バリアフィルムの需要を維持しています。ブラジルにおける国内設備投資は供給の可用性を改善できますが、樹脂輸入・為替レートの変動・輸送コストは依然としてコンバーターのマージンに影響を与えています。地域の生産者は競争力のある着地コストで輸入フィルムを提供できるサプライヤーと競合しなければならず、医薬品および食品用途は承認済み特殊材料の価値を高めるため、競争は依然として活発です。
主要レポートのポイント
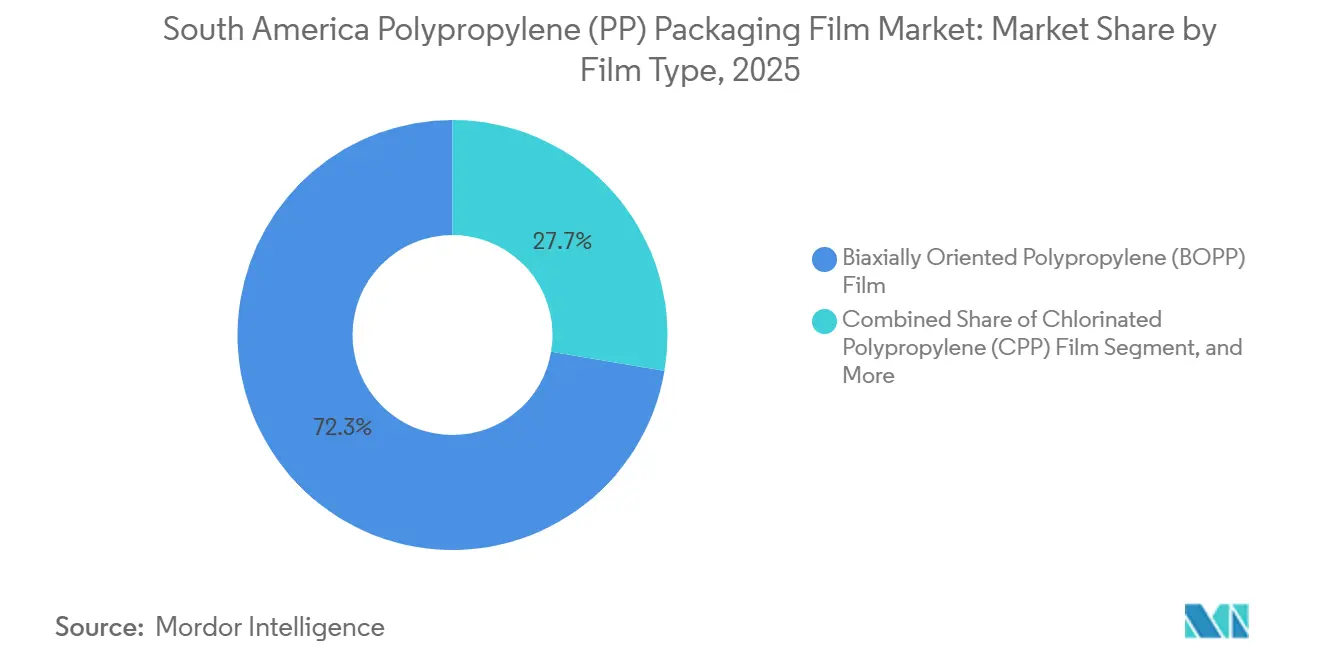
- フィルムタイプ別では、二軸延伸ポリプロピレン(BOPP)フィルムが2025年の南米ポリプロピレン(PP)包装フィルム市場シェアの72.34%を占め、塩素化ポリプロピレン(CPP)フィルムは2031年までに8.16%のCAGRで拡大する見込みです。
- 包装形態別では、バッグ・ポーチが2025年の収益の34.62%を占め、リッディング・フローラップフィルムは2031年までに8.34%のCAGRで拡大する見込みです。
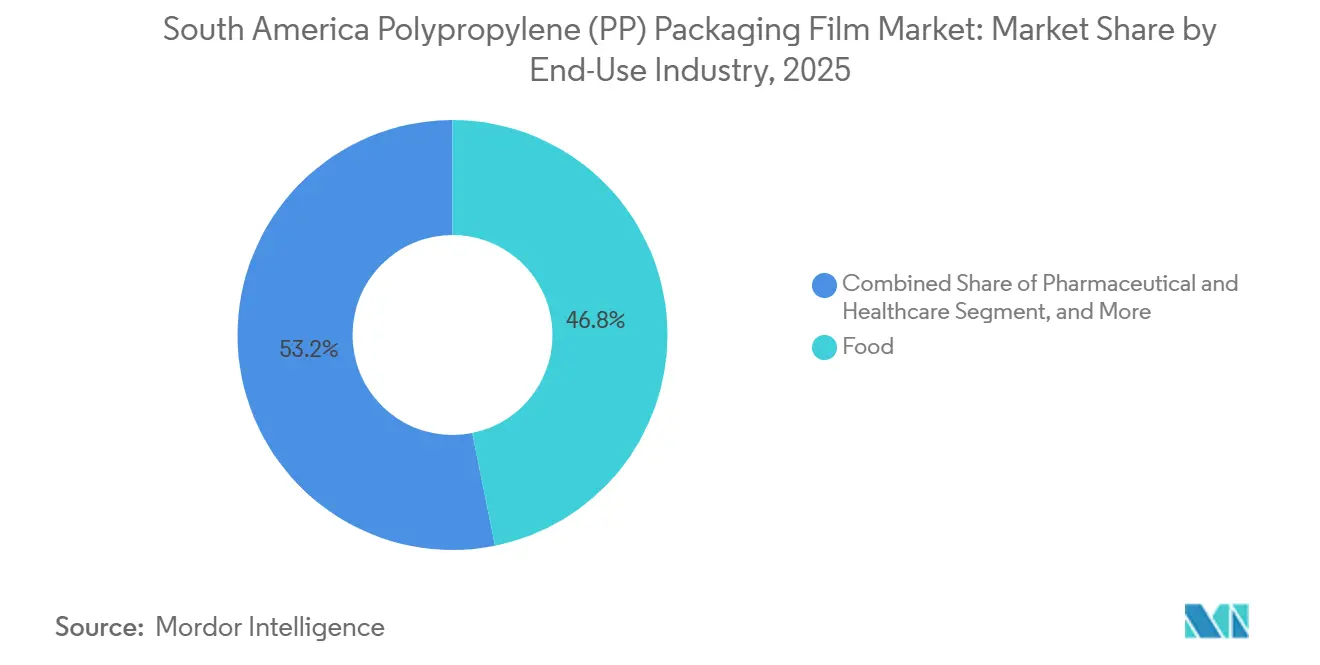
- 最終用途産業別では、食品が2025年の収益の46.83%を占め、医薬品・ヘルスケアは2031年までに8.47%のCAGRで拡大する見込みです。
- 地域別では、ブラジルが2025年の収益の44.72%を占め、コロンビアは2031年までに8.53%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
南米ポリプロピレン(PP)包装フィルム市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 包装食品・利便性消費の拡大 | +2.4% | ブラジル、アルゼンチン、コロンビア | 短期(2年以内) |
| リサイクル可能なモノポリプロピレン構造への移行 | +1.6% | ブラジル、チリ、コロンビア | 中期(2~4年) |
| 電子商取引と二次包装の耐久性要件 | +1.1% | ブラジル、コロンビア | 短期(2年以内) |
| 地域のBOPPおよびCPP設備増強 | +0.9% | ブラジル、コロンビア | 中期(2~4年) |
| 高バリアおよび賞味期限要件の高度化 | +0.6% | ブラジル、チリ、アルゼンチン | 中期(2~4年) |
| 輸出志向の生鮮食品・水産物包装の成長 | +0.5% | チリ、ブラジル、アルゼンチン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
包装食品・利便性消費の拡大
加工食品・利便性食品は、ブラジル、コロンビア、アルゼンチン、チリにわたる南米ポリプロピレン(PP)包装フィルム市場において安定した需要源であり続けています。南米・カリブ海経済は2025年に2.5%成長し、2024年の2.2%と比較して、地域全体で包装製品への家計支出を支えています。ブラジルの食品加工業者は、明瞭性・シール信頼性・水分保護を必要とするベーカリー・菓子・スナック・乳製品・生鮮農産物製品にコーティングおよび非コーティングBOPPフィルムを使用しています。組織化された小売業は、多くのオープンマーケット販売とは異なり、倉庫保管・輸送・棚陳列の間、各製品をシール・ラベル貼付・保護することを要求します。この変化は小売単位あたりのフィルム使用量を増加させ、コンバーターが一貫した印刷・バリア性能・制御されたスリップ・信頼性の高い機械性能を提供するよう促しています。アンデス諸国のスナック・シリアルメーカーは都市部の消費者向けに金属蒸着・高バリアBOPPグレードを選択しており、基本的なオーバーラップから1キログラムあたりの収益が高くより要求の厳しい製品仕様を持つ素材への移行を支援しています。
リサイクル可能なモノポリプロピレン構造への移行
モノポリプロピレン包装への移行は、南米ポリプロピレン(PP)包装フィルム市場における運営上の要件となりつつあります。ブラジルの政令第12,688/2025号は、2026年1月から大企業に対して22%のリサイクル含有量要件と32%の回収率を定め、目標は2040年までに40%と50%に引き上げられます。コロンビアの2024年決議803号も、包装の回収・材料追跡・リサイクル原材料の使用に関する要件を設定し、従来の多素材構造の商業コストを引き上げています。VitopelはBOBST EXPERT K5金属蒸着機を設置し、金属蒸着フィルムの生産能力を40%増加させ、リサイクル可能なモノPP構造を実現しました。薄型モノPP構造は、コンバーター工程でのロール需要が増加し、ブランドが材料使用量の削減を追求する中でも、プラスチック使用量を削減しながらバリア性能を維持できます。ABREおよびAbiplastが推進する認証経路は、コンバーターが包装のリサイクル可能性要件を満たしていることを示し、顧客への材料選択を文書化し、正式なコンプライアンスプログラムへのアクセスを改善するのに役立ちます。
電子商取引と二次包装の耐久性要件
電子商取引は、特に食品デリバリー・オンライン食料品・直接消費者向け注文において、南米ポリプロピレン(PP)包装フィルム市場内のフィルム仕様を変えています。これらのチャネルは、倉庫を出た後に複数の取り扱いポイントを通過する製品を保護するメーラーフィルムとポーチを必要とします。自動ピッキングシステム・コンベヤーベルト・ラストマイル配送は、主に棚陳列向けに設計された標準的なオーバーラップフィルムが耐えられない可能性のある穿刺・破裂ストレスを生み出します。キャストポリプロピレンポーチと耐熱フローラップラミネートは、常温食品・食料品注文・ブランド消費者向け出荷に信頼性の高いシールを提供しながら、これらの取り扱い要求に対応できます。ボゴタとメデジンのフリートレードゾーンクラスターは、一貫した厚み・引張特性・表面品質を持つ二次包装材料を必要とするフルフィルメント業務を誘致しています。変化する温度全体で引張強度と摩擦係数の性能を維持できるサプライヤーは、コンバーターとの持続的な関係を構築し、単位価格のみでの競争を避けることができます。
地域のBOPPおよびCPP設備増強
設備投資は、地域需要が南米ポリプロピレン(PP)包装フィルム市場における国内供給を支えるという期待を反映しています。Obenグループは2026年6月にブラジル向けの年間94,000メトリックトン、12メートルBOPPラインの協定に署名しました。この投資は、2025年6月に規制承認を受けたObenによるVitopel do Brasilの2025年8月の買収に続くものであり、VitopelとTerphaneのプラットフォームを統合しました。[1]Oben Group、「Oben GroupがVitopel Do Brasilの買収を完了し、高品質BOPPフィルム提供を拡大」、Oben Group、obengroup.com Innovaは2025年にPolo Filmsを買収し、モンテネグロ施設を事業のユニットIIIとして統合し、マナウスから南ブラジルへのBOPPフットプリントを拡大しました。これらのプロジェクトは広幅・高生産性の生産へのアクセスを拡大し、輸送・関税・納期コストが輸入フィルムを魅力的でなくする場合に地域競争力を向上させることができます。長期供給契約は、コンバーターにより予測可能な材料の可用性を提供し、生産計画を改善し、新しいラインが完全稼働に達するにつれてスポット購入への依存を減らすことができます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ポリプロピレン樹脂価格の変動 | -1.5% | ブラジル、アルゼンチン、チリ、輸入依存市場 | 短期(2年以内) |
| 紙・アルミニウム・ポリエチレン構造との競合 | -0.9% | ブラジル、コロンビア、チリ | 中期(2~4年) |
| 回収・リサイクルインフラの不足 | -0.6% | ブラジル、アルゼンチン、南米その他 | 長期(4年以上) |
| 電力・外国為替・輸入コストへのエクスポージャー | -0.7% | アルゼンチン、ブラジル、コロンビア | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ポリプロピレン樹脂価格の変動
樹脂価格の変動は、南米ポリプロピレン(PP)包装フィルム市場のコンバーターにとって直接的なマージン制約であり続けています。ブラジルにおけるPPホモポリマーのスポット価格は2025年5月にメトリックトンあたり970米ドルから1,020米ドルの範囲で推移し、その後の供給混乱が地域の価格圧力を高めました。多くのコンバーターは米ドルで樹脂を購入しながら現地通貨で完成フィルムを販売しており、樹脂価格の上昇と通貨下落に同時にさらされています。ブラジルは2025年に320万メトリックトンのプラスチック樹脂を輸入しており、コンバーターが材料需要を削減するのではなく輸入元を代替し続けていることを示しています。ブラジルのPRESIQプログラムは2027年から5年間、年間30 ビリオン ブラジルレアル(5.8 ビリオン 米ドル)の化学産業インセンティブを提供する予定ですが、近期のスポット市場リスクを排除するものではありません。長期樹脂契約・柔軟な調達・慎重な価格転嫁・効率的な在庫計画は、マージンを保護しようとするコンバーターにとって引き続き重要です。
紙・アルミニウム・ポリエチレン構造との競合
紙・アルミニウム箔ラミネート・ポリエチレンフィルムは、食品および工業用途において南米ポリプロピレン(PP)包装フィルム市場と競合しています。紙は生鮮農産物・電子商取引包装において注目を集めており、棚寿命保護が劣る場合でも、購買者が目に見えるリサイクル可能性を高く評価しています。AquaChileは生鮮サーモン流通において発泡ポリスチレンを段ボールに置き換え、排出量・保管コスト・輸送コストの削減を報告しました。アルミニウムラミネートは、許容可能なコストで要求の厳しい水分バリア性能を必要とするコールドフォーム医薬品ブリスターパックにおいて優位性を維持しています。ポリエチレンは重量物ラッピングとパレットストレッチ用途で広く使用されており、これらの大量使用においてPPの普及を制限しています。PPフィルムサプライヤーは、顧客の包装システムレビューにおいて一貫した可用性とスト管理を提供しながら、耐湿性・シール強度・印刷適性・リサイクル可能性を実証する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
フィルムタイプ別:BOPPがリードを維持しながらCPPが特殊用途で前進
BOPPフィルムは2025年の南米ポリプロピレン(PP)包装フィルム市場の72.34%を占めました。その地位は、グラビアおよびフレキソ印刷との幅広い互換性・高い処理速度・スナック・コーヒー・乳製品・菓子包装全体での使用に基づいています。透明グレードは製品の視認性を提供し自動ラインで効率的に機能するため、常温保存ベーカリーおよびスナックラップに広く使用されています。金属蒸着BOPPは、Vitopelの2024年の金属蒸着機投資が生産能力を40%増加させ、プロセスチーズ・粉ミルク・油糧種子包装をターゲットにした後、支持を得ました。PVDC・アクリル・EVOHレイヤーを持つコーティンググレードは、より強力な酸素・水分バリアを必要とする輸出食品形態に対応し、非コーティングBOPPはラベルストック・一次ラップ・価値志向の菓子用途で一般的なままです。
一般にCPPと呼ばれるキャストポリプロピレンは、フィルムタイプの中で最も速い速度で2031年までに8.16%のCAGRで成長する見込みです。医薬品リッディングおよびブリスター用途はその熱安定性と制御されたシールピール性能を評価し、汎用グレードは多層ポーチとラミネート基材を支援します。レトルトグレードCPPは、高温殺菌サイクル中にフィルムの完全性を維持しなければならない調理済み食品および加工食品に使用されます。金属蒸着CPPは、モノマテリアルのリサイクル可能性が重要なプレミアムコーヒーおよびスナックパックにおいて、箔ベース構造の代替として使用が増加しています。その他の延伸・キャストPPバリアントは、南米ポリプロピレン(PP)包装フィルム産業において特定のバリア・シール・処理要件に対応する小規模な技術的ニッチを占めています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


包装形態別:バッグ・ポーチがリードしリッディング・フローラップ形態が台頭
バッグ・ポーチは2025年の南米ポリプロピレン(PP)包装フィルム市場規模の34.62%を占めました。スタンドアップポーチ・ピローバッグ・サシェはブラジルの加工食品・パーソナルケア・産業サプライチェーン全体で使用されています。シングルサーブコーヒー・スナック・調味料は、高いライン速度での安定したアンワインドテンション・アンチブロック性能・精密な印刷見当合わせを持つフィルムを必要とします。これらの要件は、信頼性の高い視覚的表現とシール品質が重要な近代的小売形態においてBOPPの使用を拡大しました。ラップ・オーバーラップは、その明瞭性と光沢が棚での表現を支援するため、タバコ・菓子・プレミアムベーカリー製品において安定した基盤を維持していま。
リッディング・フローラップフィルムは2031年までに8.34%のCAGRで成長する見込みです。成長はブラジルとアルゼンチンにおける生鮮農産物・チルド肉・乳製品・類似製品の改変雰囲気パックに関連しています。コロンビアの食品加工業者は、厳密な寸法公差と予測可能なシール開始を持つフィルムを必要とするフォームフィルシール装置を追加しています。ラベルと感圧テープは、コロンビアとチリにおけるプライベートブランド食品レンジと医薬品包装の成長から恩恵を受けています。ブリスターとストリップパックは金額では最小の形態ですが、その詳細な品質承認要件はCPPおよび高バリアPPフィルムのサプライヤーとの持続的な関係を生み出します。
最終用途産業別:食品が数量を支え医薬品・ヘルスケアがより速い成長を牽引
食品は2025年の南米ポリプロピレン(PP)包装フィルム市場の収益の46.83%を占めました。スナック・ベーカリー・菓子・生鮮農産物サプライチェーンは、BOPP需要の幅広く比較的安定した基盤を提供しています。ベーカリーおよび菓子製品は自動ラッピングラインで相当量のフィルムを使用し、金属蒸着BOPPは賞味期限保護を必要とするスナックおよびシリアルパックを支援します。プロセスチーズと粉ミルクもVitopelの設備投資で特定された金属蒸着BOPPのターゲット用途です。[2]Think Plastic Brazil、「Vitopelが金属蒸着フィルムの新世代の始まりを示す金属蒸着機に投資」、Think Plastic Brazil、thinkplasticbrazil.com 生鮮農産物・肉・家禽・水産物は、長距離コールドチェーン輸送のためにレトルト対応または改変雰囲気包装を必要とします。
医薬品・ヘルスケアは2031年までに8.47%のCAGRで成長する見込みです。ブラジルのサンパウロ工業回廊のジェネリック医薬品メーカーはブリスター包装の使用を増やしており、制御シールフィルムの需要を支援しています。需要はまた、PVC主体のブリスターからハロゲン含有量のないPPおよびPET構造への地域的な移行を反映しています。ボゴタとメデジンにおけるコロンビアの医薬品製造および医療機器組立活動は特殊リッディングおよびブリスターフィルムを支援し、パーソナルケアおよび化粧品はサシェとポーチにおける透明および金属蒸着BOPPを支援しています。農業フィルム・保護ラッピング・その他の非食品工業用途は、消費者向け需要が弱まる際に南米ポリプロピレン(PP)包装フィルム産業に予測可能なベースラインを提供します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
ブラジルは2025年の南米ポリプロピレン(PP)包装フィルム市場シェアの44.72%を占めました。同国は大規模な食品製造基盤・軟包装コバーター・国内BOPP生産資産を組み合わせています。Obenの2026年6月の年間94,000メトリックトンBOPPラインの協定は、ブラジルのフィルム需要への継続的な信頼を反映しています。[3]Oben Group、「ブラジル拡張:Oben Groupが年間94,000トンの生産能力を持つ新しい12メートルBOPPラインの協定に署名」、Oben Group、obengroup.com ブラジルのリサイクル含有量とプラスチック包装回収規則は2026年1月に大企業に対して発効し、食品・消費財の性能を損なうことなく材料回収ニーズを満たせるモノPP構造への関心が高まっています。
アルゼンチン・チリ・コロンビアは南米ポリプロピレン(PP)包装フィルム市場内で異なる需要条件を持っています。アルゼンチンのコンバーターは、フタル酸エステルフリー材料に関する地域要件に適合するモノPP包装へと移行しています。通貨規制と輸入制限は2024年と2025年に輸入依存のアルゼンチンコンバーターの購買力を制約しました。チリのフィルム需要は水産物輸出に結びついており、サーモン加工業者は低温で機能するポーチと改変雰囲気リッディングフィルムを必要としています。チリのサプライヤーはAquaSur 2026でプラスチック削減技術を発表し、輸出市場の包装要件への継続的な注目を示しました。
コロンビアは地理的市場の中で最も速い速度で2031年までに8.53%のCAGRで成長する見込みです。Taghleefのカルタヘナ事業は、コロンビアおよび近隣アンデス市場のコンバーターに確立された地域BOPPフィルム供給源を提供しています。ボゴタとメデジンにおける医薬品製造はCPPリッディングおよびブリスターフィルムの消費を支援しています。ペルー・エクアドル・ボリビア・ウルグアイ・パラグアイ・ベネズエラは、コモディティBOPPおよびCPPにとってより輸入依存度の高い市場であり続けています。ブラジルの生産者・アンデスのコンバーター・アジアの輸出業者は、着地コスト・地域流通能力・樹脂供給への確実なアクセスでこれらの国々において競合しています。
競合環境
南米ポリプロピレン(PP)包装フィルム市場はコンバーター間で分散しており、一次フィルム生産はより集中化しつつあります。広幅BOPPラインは相当な資本を必要とし、規模・確実な樹脂アクセス・一貫した稼働率を維持できる生産者を優遇します。Obenグループは2025年8月にVitopel do Brasilの買収を完了し、その後2026年6月にブラジルに年間94,000メトリックトンのBOPPラインを設置することに合意しました。この一連の動きは、VitopelとTerphaneの統合後にObenの地域プラットフォームを強化しました。Taghleef IndustriesはコロンビアのカルタヘナからBOPPフィルムを供給し、Grupo Plastilene・Valfilm・Prolamは配合の柔軟性・短いリードタイム・地域物流を通じて競合しています。
Jindal Poly FilmsおよびUFlexを含むインドのサプライヤーは、大規模なフィルム生産と確立された流通ネットワークを通じて価格圧力を加えています。彼らの存在は、地域の可用性や価格が不利になった場合にコンバーターに供給の代替手段を提供します。医薬品用途は、新しい材料が長期的な適格性確認・バリア文書化・滅菌適合性試験を必要とするため、承認済みサプライヤーを部分的に保護できます。このプロセは、実証された品質システムと一貫した製品記録を持つ企業にとってより安定した関係を生み出します。ブラジルの特殊レトルトグレードCPPへの依存は、競争力のある地域コストで高温食品・医薬品フィルムを提供できるサプライヤーに機会を生み出します。
Valgroupは最大101の超薄型ナノレイヤーを持つNano101ストレッチフィルム技術を開発し、2027年の提供を目標としています。[4]Valgroup、「Nano101:101ナノレイヤー技術がストレッチフィルムの性能をどのように再定義するか」、Valgroup、valgroupco.com この技術はストレッチフィルムに対応していますが、さらなる特殊フィルム開発に活かせる多層材料開発における地域の能力を示しています。Valgroupはまた2025年8月にマナウスにおけるInnovaのプラスチックキャップセグメントを買収しました。南米ポリプロピレン(PP)包装フィルム市場は、迅速なアートワーク変更・用途別サポート・認証済みモノPP構造を提供する特殊コンバーターの余地を依然として保持しています。
南米ポリプロピレン(PP)包装フィルム産業リーダー
Oben Holding Group S.A.C.
Taghleef Industries, Inc.
Innovia Films Limited
Cosmo Films Limited
Inteplast Group, Ltd.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年6月:Obenグループはブラジルに新しい年間94,000メトリックトン、12メートルBOPP生産ラインを設置するためにBrückner Maschinenbauと協定に署名し、ブラジル市場とより広い南部コーンをターゲットとしました。2026年6月8日の発表は、TerphaneとVitopel do Brasilの完全統合に続くものでした。これは現在の10年間における南米拠点のBOPP生産者よる最大の設備コミットメントを表しました。このラインは国内供給を拡大し、標準およびコーティングBOPPグレードのアジア輸入へのコンバーター依存を減らすことが期待されています。
- 2026年1月:Taghleef IndustriesはAGP Holdcoの戦略的投資と完全な運営管理に続き、ドイツのノインキルヒェンにある旧Treofan生産サイトをPolyoptとして再開しました。現在Al Ghurairグループ傘下でTaghleef Industriesの姉妹会社となったこのサイトは、欧州の特殊BOPPハブとして再配置されました。Treofan Germany GmbH and Co. KGは独立した商業活動を停止しました。
- 2025年8月:Obenグループは2025年6月のCADE規制承認に続き、2025年8月13日にVitopel do Brasil Ltda.の買収を完了しました。この取引により、サンパウロ州のVitopelのマウアとヴォトランチン施設がObenのプラットフォームに統合されました。Vitopelは約40年の操業歴と30カ国以上への輸出実績をもたらしました。この買収により、グループ全体が11カ国18工場に拡大し、ブラジルおよび輸出顧客へのサービス能力が強化されました。
- 2025年8月:ValgroupはInnovaのマナウス事業のプラスチックキャップセグメントを買収し、2025年8月1日からユニットの管理を開始しました。この取引により、北ブラジルにおけるValgroupの飲料包装プレゼンスが拡大しました。水・炭酸飲料・ジュース市場向けの圧縮成形PETキャップ生産が統合されました。この動きにより、同社の既存の地域材料・コンバーター事業に補完的な包装活動が加わりました。


南米ポリプロピレン(PP)包装フィルム市場レポートの範囲
南米ポリプロピレン(PP)包装フィルム市場には、食品・飲料・消費財・医薬品・工業製品の包装用途向けにポリプロピレン樹脂から製造されたフィルムが含まれます。これらのフィルムは耐湿性・明瞭性・耐熱性・耐久性などの特性を提供します。本レポートは、南米全体のポリプロピレン包装フィルムの市場規模・需要トレンド・主要成長促進要因・課題・競合環境・将来見通しを分析します。
南米ポリプロピレン(PP)包装フィルム市場レポートは、フィルムタイプ(二軸延伸ポリプロピレン(BOPP)フィルム〔コーティングBOPP、非コーティングBOPP〕、塩素化ポリプロピレン(CPP)フィルム〔汎用CPP、レトルトグレードCPP、金属蒸着CPP〕、その他のフィルムタイプ)、包装形態(ラップ・オーバーラップ、ラベル・感圧テープ、バッグ・ポーチ、リッディング・フローラップフィルム、ブリスター・ストリップパック)、最終用途産業(食品〔ベーカリー・菓子、スナック・朝食シリアル、生鮮農産物、肉・家禽・水産物、乳製品〕、飲料〔非アルコール飲料、アルコール飲料〕、医薬品・ヘルスケア、パーソナルケア・化粧品、工業、その他の最終用途産業)、地域(ブラジル、アルゼンチン、チリ、コロンビア、南米その他)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| 二軸延伸ポリプロピレン(BOPP)フィルム | コーティングBOPP(PVDC、アクリル、EVOH) |
| 非コーティングBOPP | |
| 塩素化ポリプロピレン(CPP)フィルム | 汎用CPP |
| レトルトグレードCPP | |
| 金属蒸着CPP | |
| その他のフィルムタイプ |
| ラップ・オーバーラップ |
| ラベル・感圧テープ |
| バッグ・ポーチ |
| リッディング・フローラップフィルム |
| ブリスター・ストリップパック |
| 食品 | ベーカリー・菓子 | |
| スナック・朝食シリアル | ||
| 生鮮農産物 | ||
| 肉・家禽・水産物 | ||
| 乳製品 | ||
| 飲料 | 非アルコール飲料 | ボトル入り飲料水 |
| 炭酸飲料 | ||
| ジュース | ||
| その他の非アルコール飲料 | ||
| アルコール飲料 | ビール | |
| スピリッツ | ||
| その他のアルコール飲料 | ||
| 医薬品・ヘルスケア | ||
| パーソナルケア・化粧品 | ||
| 工業 | ||
| その他の最終用途産業 | ||
| ブラジル |
| アルゼンチン |
| チリ |
| コロンビア |
| 南米その他 |
| フィルムタイプ別 | 二軸延伸ポリプロピレン(BOPP)フィルム | コーティングBOPP(PVDC、アクリル、EVOH) | |
| 非コーティングBOPP | |||
| 塩素化ポリプロピレン(CPP)フィルム | 汎用CPP | ||
| レトルトグレードCPP | |||
| 金属蒸着CPP | |||
| その他のフィルムタイプ | |||
| 包装形態別 | ラップ・オーバーラップ | ||
| ラベル・感圧テープ | |||
| バッグ・ポーチ | |||
| リッディング・フローラップフィルム | |||
| ブリスター・ストリップパック | |||
| 最終用途産業別 | 食品 | ベーカリー・菓子 | |
| スナック・朝食シリアル | |||
| 生鮮農産物 | |||
| 肉・家禽・水産物 | |||
| 乳製品 | |||
| 飲料 | 非アルコール飲料 | ボトル入り飲料水 | |
| 炭酸飲料 | |||
| ジュース | |||
| その他の非アルコール飲料 | |||
| アルコール飲料 | ビール | ||
| スピリッツ | |||
| その他のアルコール飲料 | |||
| 医薬品・ヘルスケア | |||
| パーソナルケア・化粧品 | |||
| 工業 | |||
| その他の最終用途産業 | |||
| 地域別 | ブラジル | ||
| アルゼンチン | |||
| チリ | |||
| コロンビア | |||
| 南米その他 | |||


レポートで回答される主要な質問
南米ポリプロピレン包装フィルム市場の規模はどのくらいですか?
南米ポリプロピレン(PP)包装フィルム市場は2025年に16.2 ビリオン 米ドルと評価され、2026年には17.1 ビリオン 米ドルと推定され、2031年までに24.8 ビリオン 米ドルに達すると予測されています。この予測は2026年から2031年にかけて7.72%のCAGRを表しています。
南米でのポリプロピレン包装フィルムの需要を促進しているものは何ですか?
包装食品・近代的小売・電子商取引・輸出志向の食品サプライチェーン・リサイクル可能なモノPP包装要件が需要を支援しています。これらの用途は信頼性の高いバリア・シール・印刷・取り扱い性能を必要とします。
地域需要をリードしているフィルムタイプはどれですか?
BOPPフィルムは食品用途全体で高速印刷・包装ラインを支援するため、2025年の収益の72.34%でリードしました。透明・金属蒸着・コーティング・非コーティンググレードは異なる賞味期限と表現ニーズに対応しています。
最も速く成長している包装形態はどれですか?
リッディング・フローラップフィルムは生鮮食品・乳製品包装ニーズに支えられ、2031年までに8.34%のCAGRで成長する見込みです。改変雰囲気形態とフォームフィルシール装置がこの需要を支援しています。
最も速く拡大している最終用途セクターはどれですか?
医薬品・ヘルスケアは特殊リッディングおよびブリスターパック用途に牽引され、2031年までに8.47%のCAGRで成長する見込みです。サプライヤーの承認と品質文書化がこのセクターの購買決定を形成できます。
最も速い成長を記録すると予想される国はどこですか?
コロンビアはBOPP供給能力と医薬品製造活動に支えられ、2031年までに8.53%のCAGRで成長する見込みです。ボゴタとメデジンのクラスターは特殊包装フィルムの需要を支援しています。
最終更新日:



