
Taille et part du marché des films d'emballage en polypropylène (PP) en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 1.62 Milliards de dollars |
| Taille du Marché (2026) | 1.71 Milliards de dollars |
| Taille du Marché (2031) | 2.48 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.72 % |
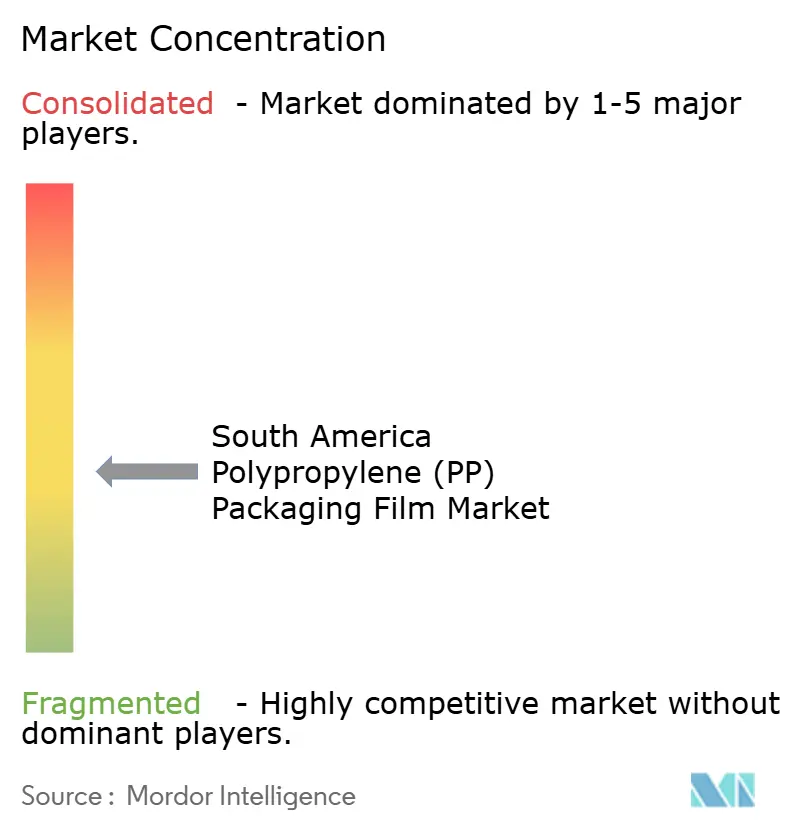
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des films d'emballage en polypropylène (PP) en Amérique du Sud par Mordor Intelligence
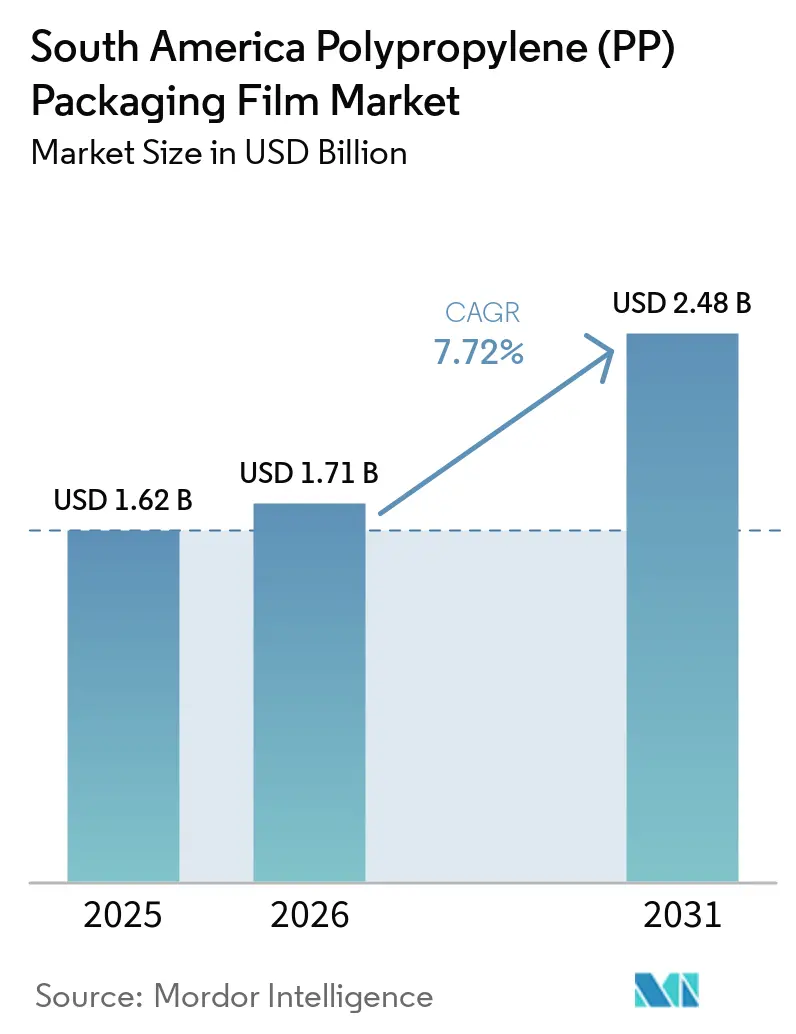
La taille du marché des films d'emballage en polypropylène (PP) en Amérique du Sud était évaluée à 1,62 milliard USD en 2025 et devrait croître de 1,71 milliard USD en 2026 pour atteindre 2,48 milliards USD d'ici 2031, à un CAGR de 7,72 % durant la période de prévision (2026-2031). La demande sur le marché des films d'emballage en polypropylène (PP) en Amérique du Sud est soutenue par les aliments emballés, la distribution moderne, le commerce électronique et les chaînes d'approvisionnement à l'exportation qui nécessitent une protection contre l'humidité, un scellage fiable, une impression de haute qualité et des performances constantes durant le transport, tandis que les transformateurs alimentaires exigent de plus en plus des films adaptés aux lignes à grande vitesse et protégeant les produits lors de cycles de distribution plus longs. Les fournisseurs de films s'orientent vers des structures mono-polypropylène recyclables à mesure que les réglementations en matière d'emballage se durcissent au Brésil et en Colombie, favorisant les grades enduits, métallisés et à barrière plus élevée qui répondent aux exigences de protection des produits, de présentation visuelle et de recyclabilité au sein d'une seule famille de matériaux. L'agrobusiness brésilien et les exportations de fruits de mer du Chili soutiennent également la demande de pochettes, de films de couvercle et de films barrières capables de résister aux conditions de la chaîne du froid et à l'exportation. Les investissements en capacité nationale au Brésil peuvent améliorer la disponibilité de l'offre, tandis que les importations de résines, les fluctuations des taux de change et les coûts de fret influencent encore les marges des transformateurs. La concurrence reste active car les producteurs régionaux doivent faire face à des fournisseurs capables de proposer des films importés à des coûts rendus compétitifs, tandis que les applications pharmaceutiques et alimentaires valorisent les matériaux spéciaux homologués.
Points clés du rapport
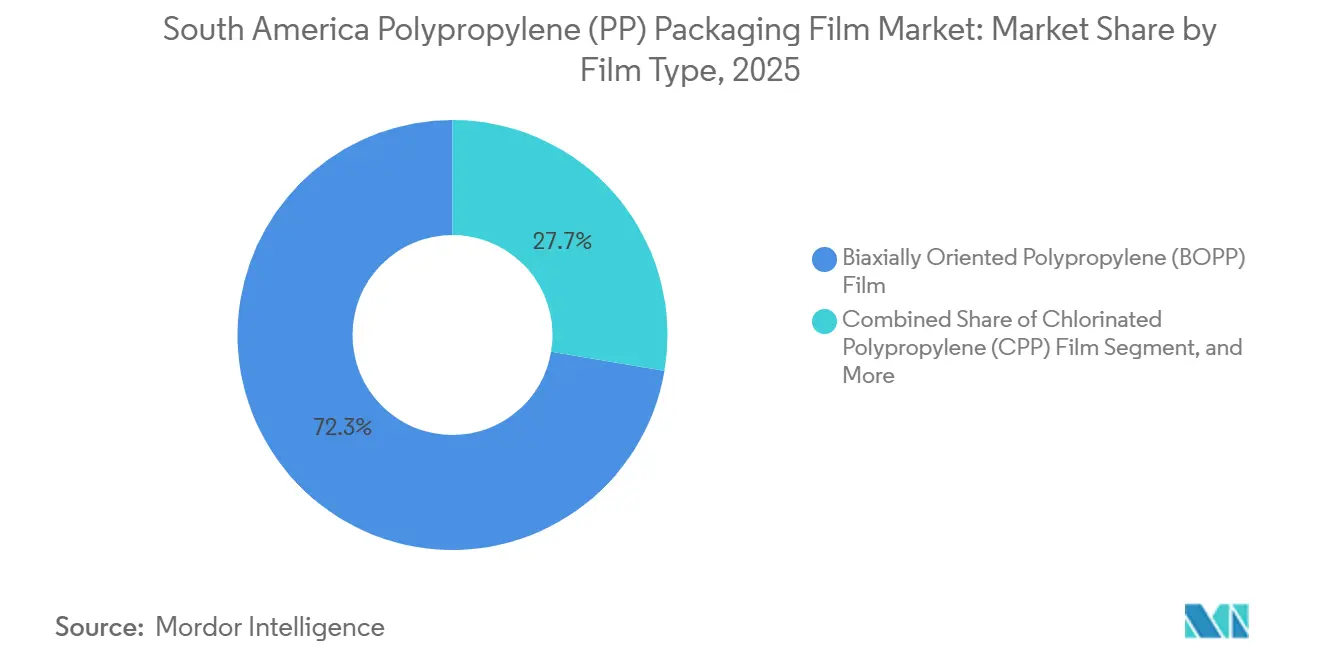
- Par type de film, le film en polypropylène biorienté (BOPP) détenait 72,34 % de la part du marché des films d'emballage en polypropylène (PP) en Amérique du Sud en 2025, tandis que le film en polypropylène chloré (CPP) devrait se développer à un CAGR de 8,16 % jusqu'en 2031.
- Par format d'emballage, les sacs et pochettes représentaient 34,62 % du chiffre d'affaires en 2025, tandis que les films de couvercle et d'emballage continu devraient se développer à un CAGR de 8,34 % jusqu'en 2031.
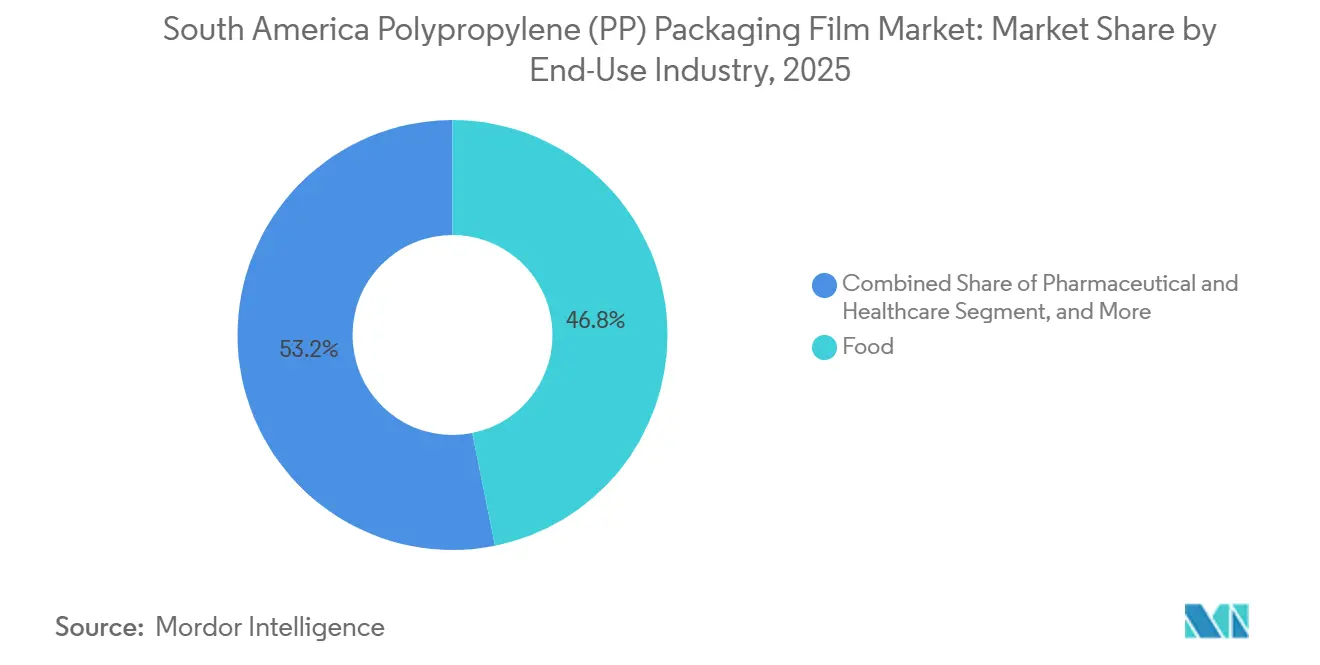
- Par secteur d'utilisation finale, l'alimentation représentait 46,83 % du chiffre d'affaires en 2025, tandis que le secteur pharmaceutique et de la santé devrait se développer à un CAGR de 8,47 % jusqu'en 2031.
- Par géographie, le Brésil représentait 44,72 % du chiffre d'affaires en 2025, tandis que la Colombie devrait se développer à un CAGR de 8,53 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des films d'emballage en polypropylène (PP) en Amérique du Sud
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la consommation d'aliments emballés et de produits de commodité | +2.4% | Brésil, Argentine, Colombie | Court terme (≤ 2 ans) |
| Transition vers des structures mono-polypropylène recyclables | +1.6% | Brésil, Chili, Colombie | Moyen terme (2-4 ans) |
| Exigences de résilience du commerce électronique et des emballages secondaires | +1.1% | Brésil, Colombie | Court terme (≤ 2 ans) |
| Ajouts de capacité régionale en BOPP et CPP | +0.9% | Brésil, Colombie | Moyen terme (2-4 ans) |
| Exigences accrues en matière de barrière et de durée de conservation | +0.6% | Brésil, Chili, Argentine | Moyen terme (2-4 ans) |
| Croissance des emballages pour produits frais et fruits de mer destinés à l'exportation | +0.5% | Chili, Brésil, Argentine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la consommation d'aliments emballés et de produits de commodité
Les aliments transformés et de commodité restent une source stable de demande pour le marché des films d'emballage en polypropylène (PP) en Amérique du Sud au Brésil, en Colombie, en Argentine et au Chili. Les économies d'Amérique du Sud et des Caraïbes ont progressé de 2,5 % en 2025, contre 2,2 % en 2024, soutenant les dépenses des ménages en produits emballés dans toute la région. Les transformateurs alimentaires brésiliens utilisent des films BOPP enduits et non enduits pour les produits de boulangerie, de confiserie, de snacking, laitiers et de produits frais qui nécessitent clarté, fiabilité du scellage et protection contre l'humidité. La distribution organisée exige que chaque produit soit scellé, étiqueté et protégé lors de l'entreposage, du transport et de la présentation en rayon, contrairement à de nombreuses ventes en marché ouvert. Ce changement accroît l'utilisation de film par unité de vente au détail et encourage les transformateurs à proposer une impression constante, des performances de barrière, un glissement contrôlé et des performances machine fiables. Les producteurs de snacks et de céréales dans les pays andins sélectionnent des grades BOPP métallisés et à haute barrière pour les consommateurs urbains, soutenant une transition des suremballages basiques vers des matériaux à plus forte valeur par kilogramme et aux spécifications produits plus exigeantes.
Transition vers des structures mono-polypropylène recyclables
Le passage aux emballages mono-polypropylène devient une exigence opérationnelle pour le marché des films d'emballage en polypropylène (PP) en Amérique du Sud. Le Décret brésilien n° 12 688/2025 a établi une exigence de 22 % de contenu recyclé et un taux de récupération de 32 % pour les grandes entreprises à partir de janvier 2026, avec des objectifs portés à 40 % et 50 % d'ici 2040. La Résolution 803 de 2024 de la Colombie a également fixé des exigences en matière de collecte des emballages, de traçabilité des matériaux et d'utilisation de matières premières recyclées, augmentant le coût commercial des structures multi-matériaux conventionnelles. Vitopel a installé un métalliseur BOBST EXPERT K5, ce qui a augmenté sa capacité de film métallisé de 40 % et permis des structures mono-PP recyclables. Des structures mono-PP plus minces peuvent maintenir les performances de barrière tout en réduisant l'utilisation de plastique par emballage, même si la demande en bobines augmente dans les opérations de transformation et que les marques cherchent à réduire l'intensité matière. Les voies de certification promues par l'ABRE et l'Abiplast peuvent aider les transformateurs à démontrer que leurs emballages répondent aux exigences de recyclabilité, à documenter les choix de matériaux pour leurs clients et à améliorer l'accès aux programmes de conformité formels.
Exigences de résilience du commerce électronique et des emballages secondaires
Le commerce électronique modifie les spécifications des films au sein du marché des films d'emballage en polypropylène (PP) en Amérique du Sud, notamment pour la livraison de repas, l'épicerie en ligne et les commandes directes aux consommateurs. Ces canaux nécessitent des films d'expédition et des pochettes qui protègent les produits après leur départ d'un entrepôt et leur passage par plusieurs points de manutention. Les systèmes de prélèvement automatisés, les tapis roulants et la livraison au dernier kilomètre créent des contraintes de perforation et d'éclatement que les films de suremballage standard, conçus principalement pour la présentation en rayon, peuvent ne pas supporter. Les pochettes en polypropylène cast et les stratifiés d'emballage continu thermorésistants peuvent répondre à ces exigences de manutention tout en offrant des scellages fiables pour les aliments ambiants, les commandes d'épicerie et les expéditions de consommateurs sous marque. Les zones franches de Bogotá et Medellín attirent des opérations de traitement des commandes qui nécessitent des matériaux d'emballage secondaire avec une épaisseur constante, un comportement en traction et une qualité de surface. Les fournisseurs qui maintiennent la résistance à la traction et les performances du coefficient de frottement à des températures variables peuvent établir des relations durables avec les transformateurs et éviter de concurrencer uniquement sur le prix unitaire.
Ajouts de capacité régionale en BOPP et CPP
Les investissements en capacité reflètent les attentes selon lesquelles la demande régionale soutiendra l'offre nationale sur le marché des films d'emballage en polypropylène (PP) en Amérique du Sud. Oben Group a signé un accord en juin 2026 pour une ligne BOPP de 94 000 tonnes métriques par an et de 12 mètres pour le Brésil. Cet investissement a suivi l'acquisition de Vitopel do Brasil par Oben en août 2025, qui a reçu l'approbation réglementaire en juin 2025, réunissant ainsi les plateformes Vitopel et Terphane.[1]Oben Group, "Oben Group Completes Acquisition of Vitopel Do Brasil, Expanding High-Quality BOPP Film Offering," Oben Group, obengroup.com Innova a acquis Polo Films en 2025 et a intégré le site de Montenegro en tant qu'Unité III de ses opérations, étendant son empreinte BOPP de Manaus vers le sud du Brésil. Ces projets élargissent l'accès à une production en grande largeur et à haute productivité et peuvent améliorer la compétitivité régionale lorsque les coûts de fret, de droits de douane et de délais de livraison rendent les films importés moins attractifs. Les accords d'approvisionnement à long terme peuvent offrir aux transformateurs une disponibilité des matériaux plus prévisible, améliorer la planification de la production et réduire leur dépendance aux achats au comptant à mesure que les nouvelles lignes atteignent leur pleine capacité.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des résines de polypropylène | -1.5% | Brésil, Argentine, Chili, marchés dépendants des importations | Court terme (≤ 2 ans) |
| Concurrence des structures en papier, aluminium et polyéthylène | -0.9% | Brésil, Colombie, Chili | Moyen terme (2-4 ans) |
| Infrastructure limitée de collecte et de recyclage | -0.6% | Brésil, Argentine, reste de l'Amérique du Sud | Long terme (≥ 4 ans) |
| Exposition aux coûts d'électricité, de change et d'importation | -0.7% | Argentine, Brésil, Colombie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des résines de polypropylène
Les variations des prix des résines restent une contrainte directe sur les marges des transformateurs du marché des films d'emballage en polypropylène (PP) en Amérique du Sud. Les prix au comptant du PP homopolymère au Brésil variaient entre 970 et 1 020 USD par tonne métrique en mai 2025, et les perturbations d'approvisionnement ultérieures ont accru la pression sur les prix locaux. De nombreux transformateurs achètent la résine en USD tout en vendant le film fini en monnaie locale, créant une exposition simultanée aux hausses des prix des résines et à la dépréciation monétaire. Le Brésil a importé 3,32 millions de tonnes métriques de résine plastique en 2025, montrant que les transformateurs continuent de diversifier leurs origines d'importation plutôt que de réduire leurs besoins en matériaux. Le programme PRESIQ du Brésil devrait fournir 3 milliards BRL (580 millions USD) d'incitations annuelles à l'industrie chimique pendant 5 ans à partir de 2027, mais il ne supprime pas le risque à court terme sur le marché au comptant. Les contrats de résine à long terme, l'approvisionnement flexible, la répercussion prudente des prix et une gestion efficace des stocks restent importants pour les transformateurs cherchant à protéger leurs marges.
Concurrence des structures en papier, aluminium et polyéthylène
Le papier, les stratifiés en feuille d'aluminium et le film en polyéthylène sont en concurrence avec le marché des films d'emballage en polypropylène (PP) en Amérique du Sud dans les applications alimentaires et industrielles. Le papier a retenu l'attention dans les emballages de produits frais et de commerce électronique, où les acheteurs accordent une grande valeur à la recyclabilité visible, même s'il peut offrir une protection de durée de conservation moindre. AquaChile a remplacé le polystyrène expansé par du carton ondulé pour la distribution de saumon frais, signalant une réduction des émissions, des coûts de stockage et des coûts de transport. Les stratifiés en aluminium conservent un avantage dans les blisters pharmaceutiques à formage à froid qui nécessitent des performances de barrière à l'humidité exigeantes à un coût acceptable. Le polyéthylène reste largement utilisé dans les applications d'emballage résistant et d'étirement de palettes, ce qui limite la portée du PP dans ces utilisations à plus grand volume. Les fournisseurs de films PP doivent démontrer la résistance à l'humidité, la résistance au scellage, l'imprimabilité et la recyclabilité tout en assurant une disponibilité constante et une maîtrise des coûts lors des examens des systèmes d'emballage des clients.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de film : le BOPP conserve sa position dominante tandis que le CPP progresse dans les utilisations spécialisées
Le film BOPP détenait 72,34 % du marché des films d'emballage en polypropylène (PP) en Amérique du Sud en 2025. Sa position repose sur une large compatibilité avec l'impression en héliogravure et en flexographie, des vitesses de traitement élevées et une utilisation dans les emballages de snacks, de café, de produits laitiers et de confiserie. Les grades transparents sont largement utilisés pour les emballages de boulangerie et de snacks à longue conservation car ils offrent une visibilité du produit et fonctionnent efficacement sur les lignes automatisées. Le BOPP métallisé a bénéficié du soutien après que l'investissement de Vitopel dans un métalliseur en 2024 a augmenté la capacité de 40 % et ciblé les emballages de fromage fondu, de lait en poudre et d'oléagineux. Les grades enduits avec des couches de PVDC, acrylique ou EVOH servent les formats alimentaires d'exportation qui nécessitent des barrières à l'oxygène et à l'humidité plus solides, tandis que le BOPP non enduit reste courant dans les étiquettes, les emballages primaires et les applications de confiserie à faible coût.
Le polypropylène cast, communément appelé CPP, devrait croître à un CAGR de 8,16 % jusqu'en 2031, le taux le plus rapide parmi les types de films. Les applications de couvercle et de blister pharmaceutiques valorisent sa stabilité thermique et ses performances de pelage-scellage contrôlées, tandis que les grades polyvalents soutiennent les pochettes multicouches et les substrats stratifiés. Le CPP de grade retort est utilisé pour les plats préparés et les aliments transformés qui doivent conserver l'intégrité du film lors des cycles de stérilisation à haute température. Le CPP métallisé gagne du terrain dans les emballages premium de café et de snacks comme alternative aux structures à base de feuille d'aluminium lorsque la recyclabilité mono-matériau est importante. D'autres variantes de PP orienté et cast occupent des niches techniques plus petites dans le secteur des films d'emballage en polypropylène (PP) en Amérique du Sud, répondant à des exigences spécifiques de barrière, de scellage et de traitement.


Par format d'emballage : les sacs et pochettes sont en tête tandis que les formats de couvercle et d'emballage continu gagnent du terrain
Les sacs et pochettes représentaient 34,62 % de la taille du marché des films d'emballage en polypropylène (PP) en Amérique du Sud en 2025. Les pochettes debout, les sacs coussin et les sachets sont utilisés dans toutes les chaînes d'approvisionnement alimentaires transformées, de soins personnels et industrielles du Brésil. Le café en dose individuelle, les snacks et les condiments nécessitent des films avec une tension de déroulement stable, des performances anti-adhésion et un repérage d'impression précis à des vitesses de ligne élevées. Ces exigences ont élargi l'utilisation du BOPP dans les formats de distribution moderne, où une présentation visuelle fiable et la qualité du scellage restent importantes. Les enveloppes et suremballages conservent une base stable dans les produits du tabac, de la confiserie et de la boulangerie premium en raison de leur clarté et de leur brillance qui soutiennent la présentation en rayon.
Les films de couvercle et d'emballage continu devraient croître à un CAGR de 8,34 % jusqu'en 2031. Cette croissance est liée aux emballages sous atmosphère modifiée pour les produits frais, la viande réfrigérée, les produits laitiers et les produits similaires au Brésil et en Argentine. Les transformateurs alimentaires en Colombie ajoutent des équipements de formage-remplissage-scellage qui nécessitent des films avec des tolérances dimensionnelles strictes et une initiation de scellage prévisible. Les étiquettes et les rubans adhésifs sensibles à la pression bénéficient de la croissance des gammes alimentaires à marque propre et des emballages pharmaceutiques en Colombie et au Chili. Les blisters et les emballages en bande restent le format le plus petit en valeur, mais leurs exigences détaillées d'approbation qualité créent des relations durables pour les fournisseurs de films CPP et PP à barrière plus élevée.
Par secteur d'utilisation finale : l'alimentation soutient les volumes tandis que le secteur pharmaceutique et de la santé affiche une croissance plus rapide
L'alimentation représentait 46,83 % du chiffre d'affaires du marché des films d'emballage en polypropylène (PP) en Amérique du Sud en 2025. Les chaînes d'approvisionnement en snacks, boulangerie, confiserie et produits frais constituent une base large et relativement stable de la demande en BOPP. Les produits de boulangerie et de confiserie utilisent des volumes de film substantiels sur les lignes d'emballage automatiques, tandis que le BOPP métallisé soutient les emballages de snacks et de céréales qui nécessitent une protection de la durée de conservation. Le fromage fondu et le lait en poudre sont également des applications cibles pour le BOPP métallisé, comme identifié dans l'investissement en capacité de Vitopel.[2]Think Plastic Brazil, "Vitopel Invests in a Metallizing Machine That Marks the Beginning of a New Generation of Metallized Flexible Films," Think Plastic Brazil, thinkplasticbrazil.com Les produits frais, la viande, la volaille et les fruits de mer nécessitent des emballages compatibles avec le retort ou sous atmosphère modifiée pour le transport en chaîne du froid prolongée.
Le secteur pharmaceutique et de la santé devrait croître à un CAGR de 8,47 % jusqu'en 2031. Les producteurs de médicaments génériques dans les corridors industriels de São Paulo au Brésil augmentent leur utilisation des emballages blister, soutenant la demande de films à scellage contrôlé. La demande reflète également une évolution régionale des blisters dominés par le PVC vers des structures PP et PET sans teneur en halogènes. Les activités de fabrication pharmaceutique et d'assemblage de dispositifs médicaux de Colombie à Bogotá et Medellín soutiennent les films de couvercle et de blister spéciaux, tandis que les soins personnels et les cosmétiques soutiennent le BOPP transparent et métallisé dans les sachets et pochettes. Les films agricoles, les emballages de protection et autres utilisations industrielles non alimentaires fournissent au secteur des films d'emballage en polypropylène (PP) en Amérique du Sud une base prévisible lorsque la demande orientée vers les consommateurs s'affaiblit.
Analyse géographique
Le Brésil représentait 44,72 % de la part du marché des films d'emballage en polypropylène (PP) en Amérique du Sud en 2025. Le pays combine une grande base de fabrication alimentaire, des transformateurs d'emballages flexibles et des actifs de production nationale de BOPP. L'accord d'Oben de juin 2026 pour une ligne BOPP de 94 000 tonnes métriques par an reflète la confiance continue dans la demande brésilienne de films.[3]Oben Group, "Brazil Expansion: Oben Group Signs Agreement for New 12-Meter BOPP Line With 94,000 Tons of Annual Capacity," Oben Group, obengroup.com Les règles brésiliennes sur le contenu recyclé et la récupération des emballages plastiques sont entrées en vigueur pour les grandes entreprises en janvier 2026, suscitant un intérêt accru pour les structures mono-PP capables de satisfaire les besoins de récupération des matériaux sans compromettre les performances dans les secteurs alimentaire et des biens de consommation.
L'Argentine, le Chili et la Colombie présentent des conditions de demande différentes au sein du marché des films d'emballage en polypropylène (PP) en Amérique du Sud. Les transformateurs argentins s'orientent vers des emballages mono-PP répondant aux exigences régionales en matière de matériaux sans phtalates. Les contrôles des changes et les restrictions à l'importation ont limité le pouvoir d'achat des transformateurs argentins dépendants des importations en 2024 et 2025. La demande de films au Chili est liée aux exportations de fruits de mer, dans lesquelles les transformateurs de saumon ont besoin de pochettes et de films de couvercle sous atmosphère modifiée performants à basse température. Les fournisseurs chiliens ont présenté des technologies à plastique réduit lors d'AquaSur 2026, indiquant un intérêt continu pour les exigences d'emballage des marchés d'exportation.
La Colombie devrait croître à un CAGR de 8,53 % jusqu'en 2031, le taux le plus rapide parmi les marchés géographiques. L'opération de Taghleef à Carthagène fournit une source régionale établie de film BOPP aux transformateurs en Colombie et sur les marchés andins voisins. La fabrication pharmaceutique à Bogotá et Medellín soutient la consommation de films de couvercle et de blister en CPP. Le Pérou, l'Équateur, la Bolivie, l'Uruguay, le Paraguay et le Venezuela restent des marchés plus dépendants des importations pour le BOPP et le CPP de base. Les producteurs brésiliens, les transformateurs andins et les exportateurs asiatiques se concurrencent dans ces pays sur le coût rendu, la capacité de distribution locale et l'accès fiable à l'approvisionnement en résines.
Paysage concurrentiel
Le marché des films d'emballage en polypropylène (PP) en Amérique du Sud est fragmenté parmi les transformateurs, tandis que la production primaire de films se concentre davantage. Les lignes BOPP en grande largeur nécessitent des capitaux substantiels et favorisent les producteurs capables de maintenir l'échelle, un accès fiable aux résines et une utilisation constante. Oben Group a finalisé l'acquisition de Vitopel do Brasil en août 2025 et a ensuite accepté d'installer une ligne BOPP de 94 000 tonnes métriques par an au Brésil en juin 2026. Cette séquence a renforcé la plateforme régionale d'Oben après l'intégration de Vitopel et Terphane. Taghleef Industries fournit du film BOPP depuis Carthagène, en Colombie, tandis que Grupo Plastilene, Valfilm et Prolam se concurrencent par la flexibilité de formulation, des délais plus courts et la logistique régionale.
Les fournisseurs indiens, notamment Jindal Poly Films et UFlex, exercent une pression sur les prix grâce à une production de films à grande échelle et à des réseaux de distribution établis. Leur présence offre aux transformateurs des alternatives d'approvisionnement lorsque la disponibilité ou les prix régionaux deviennent moins favorables. Les applications pharmaceutiques peuvent partiellement protéger les fournisseurs homologués car les nouveaux matériaux nécessitent une qualification longue, une documentation sur les barrières et des tests de compatibilité à la stérilisation. Ce processus crée des relations plus stables pour les entreprises disposant de systèmes qualité éprouvés et de dossiers produits cohérents. La dépendance du Brésil au CPP de grade retort spécialisé crée une opportunité pour les fournisseurs capables de proposer des films alimentaires et pharmaceutiques haute température à un coût local compétitif.
Valgroup a développé la technologie de film étirable Nano101 avec jusqu'à 101 nanocouches ultra-minces, avec une disponibilité prévue pour 2027.[4]Valgroup, "Nano101: How 101-Nanolayer Technology Redefines Performance in Stretch Films," Valgroup, valgroupco.com Cette technologie s'applique aux films étirables, mais elle démontre une capacité locale dans le développement de matériaux multicouches qui peut alimenter d'autres travaux sur les films spéciaux. Valgroup a également acquis le segment des bouchons plastiques d'Innova à Manaus en août 2025. Le marché des films d'emballage en polypropylène (PP) en Amérique du Sud conserve donc de la place pour des transformateurs spécialisés offrant des changements de maquette réactifs, un soutien spécifique aux applications et des structures mono-PP certifiées.
Leaders du secteur des films d'emballage en polypropylène (PP) en Amérique du Sud
Oben Holding Group S.A.C.
Taghleef Industries, Inc.
Innovia Films Limited
Cosmo Films Limited
Inteplast Group, Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : Oben Group a signé un accord avec Brückner Maschinenbau pour installer une nouvelle ligne de production BOPP de 94 000 tonnes métriques par an et de 12 mètres au Brésil, ciblant le marché brésilien et le Cône Sud au sens large. L'annonce du 8 juin 2026 a suivi l'intégration complète de Terphane et Vitopel do Brasil. Elle représentait le plus grand engagement de capacité d'un producteur de BOPP basé en Amérique du Sud au cours de la décennie en cours. La ligne devrait élargir l'offre nationale et réduire la dépendance des transformateurs aux importations asiatiques pour les grades BOPP standard et enduits.
- Janvier 2026 : Taghleef Industries a relancé l'ancien site de production Treofan à Neunkirchen, en Allemagne, sous le nom de Polyopt, à la suite de l'investissement stratégique d'AGP Holdco et de la prise de contrôle opérationnel total. Le site, désormais société sœur de Taghleef Industries au sein du groupe Al Ghurair, a été repositionné comme un pôle européen de BOPP spécialisé. Treofan Germany GmbH and Co. KG a cessé ses activités commerciales indépendantes.
- Août 2025 : Oben Group a finalisé l'acquisition de Vitopel do Brasil Ltda. le 13 août 2025, à la suite de l'approbation réglementaire du CADE en juin 2025. La transaction a intégré les installations de Vitopel à Mauá et Votorantim dans l'État de São Paulo dans la plateforme d'Oben. Vitopel apportait près de 4 décennies d'histoire opérationnelle et des exportations vers plus de 30 pays. L'acquisition a élargi le groupe combiné à 18 usines dans 11 pays et renforcé la capacité de l'entreprise à servir les clients brésiliens et à l'exportation.
- Août 2025 : Valgroup a acquis le segment des bouchons plastiques des opérations d'Innova à Manaus et a commencé à gérer l'unité le 1er août 2025. La transaction a élargi la présence de Valgroup dans les emballages pour boissons dans le nord du Brésil. Elle a consolidé la production de bouchons PET moulés par compression pour les marchés de l'eau, des boissons gazeuses et des jus. Cette opération a ajouté une activité d'emballage complémentaire aux opérations régionales existantes de matériaux et de transformation de l'entreprise.


Périmètre du rapport sur le marché des films d'emballage en polypropylène (PP) en Amérique du Sud
Le marché des films d'emballage en polypropylène (PP) en Amérique du Sud comprend les films fabriqués à partir de résines de polypropylène pour des applications d'emballage dans les secteurs de l'alimentation et des boissons, des biens de consommation, des produits pharmaceutiques et des produits industriels. Ces films offrent des propriétés telles que la résistance à l'humidité, la clarté, la résistance à la chaleur et la durabilité. Le rapport analyse la taille du marché, les tendances de la demande, les principaux moteurs de croissance, les défis, le paysage concurrentiel et les perspectives futures des films d'emballage en polypropylène en Amérique du Sud.
Le rapport sur le marché des films d'emballage en polypropylène (PP) en Amérique du Sud est segmenté par type de film (film en polypropylène biorienté (BOPP) [BOPP enduit et BOPP non enduit], film en polypropylène chloré (CPP) [CPP polyvalent, CPP de grade retort et CPP métallisé] et autres types de films), format d'emballage (enveloppes et suremballages, étiquettes et rubans adhésifs sensibles à la pression, sacs et pochettes, films de couvercle et d'emballage continu, et blisters et emballages en bande), secteur d'utilisation finale (alimentation [boulangerie et confiserie, snacks et céréales de petit-déjeuner, produits frais, viande, volaille et fruits de mer, et produits laitiers], boissons [boissons non alcoolisées et boissons alcoolisées], pharmaceutique et santé, soins personnels et cosmétiques, industriel et autres secteurs d'utilisation finale) et géographie (Brésil, Argentine, Chili, Colombie et reste de l'Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur (USD).
| Film en polypropylène biorienté (BOPP) | BOPP enduit (PVDC, acrylique, EVOH) |
| BOPP non enduit | |
| Film en polypropylène chloré (CPP) | CPP polyvalent |
| CPP de grade retort | |
| CPP métallisé | |
| Autres types de films |
| Enveloppes et suremballages |
| Étiquettes et rubans adhésifs sensibles à la pression |
| Sacs et pochettes |
| Films de couvercle et d'emballage continu |
| Blisters et emballages en bande |
| Alimentation | Boulangerie et confiserie | |
| Snacks et céréales de petit-déjeuner | ||
| Produits frais | ||
| Viande, volaille et fruits de mer | ||
| Produits laitiers | ||
| Boissons | Boissons non alcoolisées | Eau en bouteille |
| Boissons gazeuses | ||
| Jus | ||
| Autres boissons non alcoolisées | ||
| Boissons alcoolisées | Bière | |
| Spiritueux | ||
| Autres boissons alcoolisées | ||
| Pharmaceutique et santé | ||
| Soins personnels et cosmétiques | ||
| Industriel | ||
| Autres secteurs d'utilisation finale | ||
| Brésil |
| Argentine |
| Chili |
| Colombie |
| Reste de l'Amérique du Sud |
| Par type de film | Film en polypropylène biorienté (BOPP) | BOPP enduit (PVDC, acrylique, EVOH) | |
| BOPP non enduit | |||
| Film en polypropylène chloré (CPP) | CPP polyvalent | ||
| CPP de grade retort | |||
| CPP métallisé | |||
| Autres types de films | |||
| Par format d'emballage | Enveloppes et suremballages | ||
| Étiquettes et rubans adhésifs sensibles à la pression | |||
| Sacs et pochettes | |||
| Films de couvercle et d'emballage continu | |||
| Blisters et emballages en bande | |||
| Par secteur d'utilisation finale | Alimentation | Boulangerie et confiserie | |
| Snacks et céréales de petit-déjeuner | |||
| Produits frais | |||
| Viande, volaille et fruits de mer | |||
| Produits laitiers | |||
| Boissons | Boissons non alcoolisées | Eau en bouteille | |
| Boissons gazeuses | |||
| Jus | |||
| Autres boissons non alcoolisées | |||
| Boissons alcoolisées | Bière | ||
| Spiritueux | |||
| Autres boissons alcoolisées | |||
| Pharmaceutique et santé | |||
| Soins personnels et cosmétiques | |||
| Industriel | |||
| Autres secteurs d'utilisation finale | |||
| Par géographie | Brésil | ||
| Argentine | |||
| Chili | |||
| Colombie | |||
| Reste de l'Amérique du Sud | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des films d'emballage en polypropylène en Amérique du Sud ?
Le marché des films d'emballage en polypropylène (PP) en Amérique du Sud était évalué à 1,62 milliard USD en 2025, est estimé à 1,71 milliard USD en 2026 et devrait atteindre 2,48 milliards USD d'ici 2031. Les prévisions représentent un CAGR de 7,72 % de 2026 à 2031.
Qu'est-ce qui stimule la demande de films d'emballage en polypropylène en Amérique du Sud ?
Les aliments emballés, la distribution moderne, le commerce électronique, les chaînes d'approvisionnement alimentaires orientées vers l'exportation et les exigences d'emballage mono-PP recyclable soutiennent la demande. Ces utilisations nécessitent des barrières, des scellages, une impression et des performances de manutention fiables.
Quel type de film domine la demande régionale ?
Le film BOPP était en tête avec 72,34 % du chiffre d'affaires en 2025 car il soutient les lignes d'impression et d'emballage à grande vitesse dans les applications alimentaires. Les grades transparents, métallisés, enduits et non enduits répondent à différents besoins en matière de durée de conservation et de présentation.
Quel format d'emballage connaît la croissance la plus rapide ?
Les films de couvercle et d'emballage continu devraient croître à un CAGR de 8,34 % jusqu'en 2031, soutenus par les besoins d'emballage des produits frais et des produits laitiers. Les formats sous atmosphère modifiée et les équipements de formage-remplissage-scellage soutiennent cette demande.
Quel secteur d'utilisation finale se développe le plus rapidement ?
Le secteur pharmaceutique et de la santé devrait croître à un CAGR de 8,47 % jusqu'en 2031, porté par les applications spécialisées de couvercle et de blister. L'homologation des fournisseurs et la documentation qualité peuvent influencer les décisions d'achat dans ce secteur.
Quel pays devrait enregistrer la croissance la plus rapide ?
La Colombie devrait croître à un CAGR de 8,53 % jusqu'en 2031, soutenue par la capacité d'approvisionnement en BOPP et l'activité de fabrication pharmaceutique. Ses pôles de Bogotá et Medellín soutiennent la demande de films d'emballage spéciaux.
Dernière mise à jour de la page le:



