
Tamanho e Participação do Mercado de Frascos Plásticos Farmacêuticos da América do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
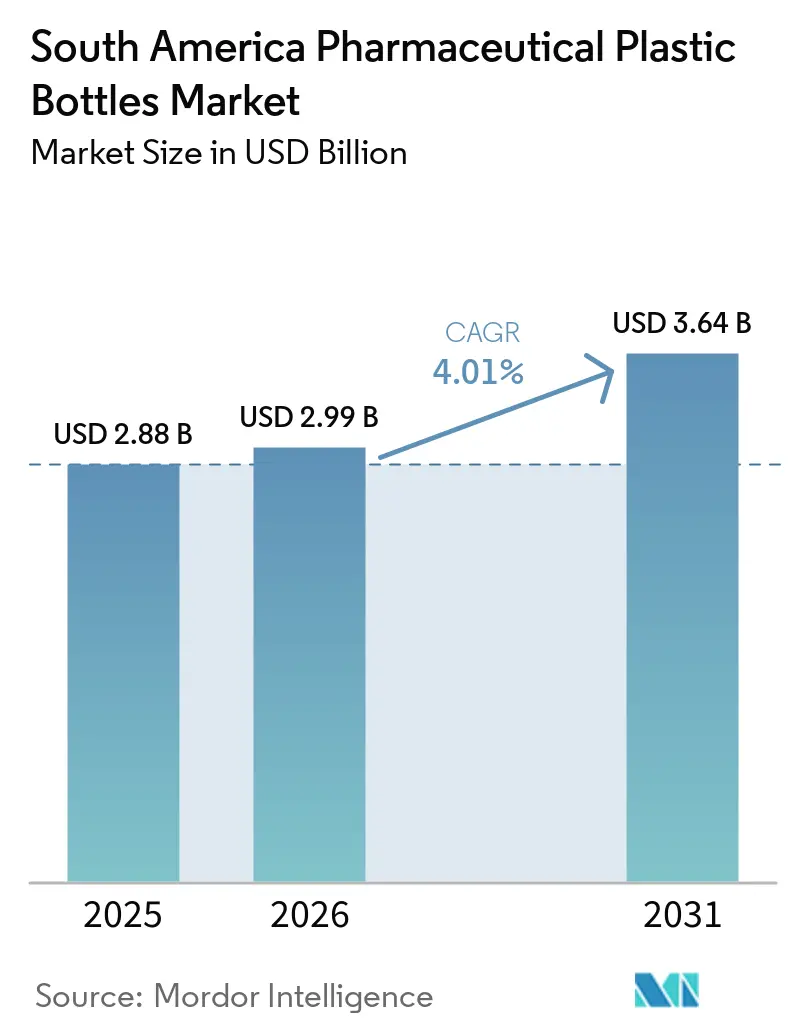
| Tamanho do mercado no ano base (2025) | 2.88 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.99 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.64 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.01 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Frascos Plásticos Farmacêuticos da América do Sul por Mordor Intelligence
O tamanho do Mercado de Frascos Plásticos Farmacêuticos da América do Sul foi avaliado em 2,88 bilhões de USD em 2025 e estima-se que cresça de 2,99 bilhões de USD em 2026 para atingir 3,64 bilhões de USD até 2031, a um CAGR de 4,01% durante o período de previsão (2026-2031). A produção de medicamentos genéricos, a fabricação local de fármacos e a capacidade das organizações de desenvolvimento e fabricação por contrato estão aumentando a demanda por embalagens primárias validadas. O vencimento da patente do semaglutida no Brasil em março de 2026 sustenta um pipeline de produtos GLP-1 genéricos e a demanda relacionada por frascos. Os fornecedores estão competindo em validação farmacêutica, prontidão para rastreabilidade, desempenho de barreira e capacidade de conteúdo reciclado. A exposição ao custo de resinas e os complexos requisitos de aprovação continuam sendo limitações materiais para os conversores. O Mercado de Frascos Plásticos Farmacêuticos da América do Sul também se beneficia de fabricantes farmacêuticos que buscam cadeias de suprimentos mais curtas, processos de qualificação local mais confiáveis e fornecedores capazes de apoiar um produto desde a validação inicial até a produção comercial de rotina, gerenciar alterações controladas de especificações, oferecer fornecimento confiável de frascos e fechamentos e fornecer desempenho documentado para formulações que exigem proteção contra umidade, dispensação de precisão ou embalagem compatível com rastreabilidade.
Principais Conclusões do Relatório
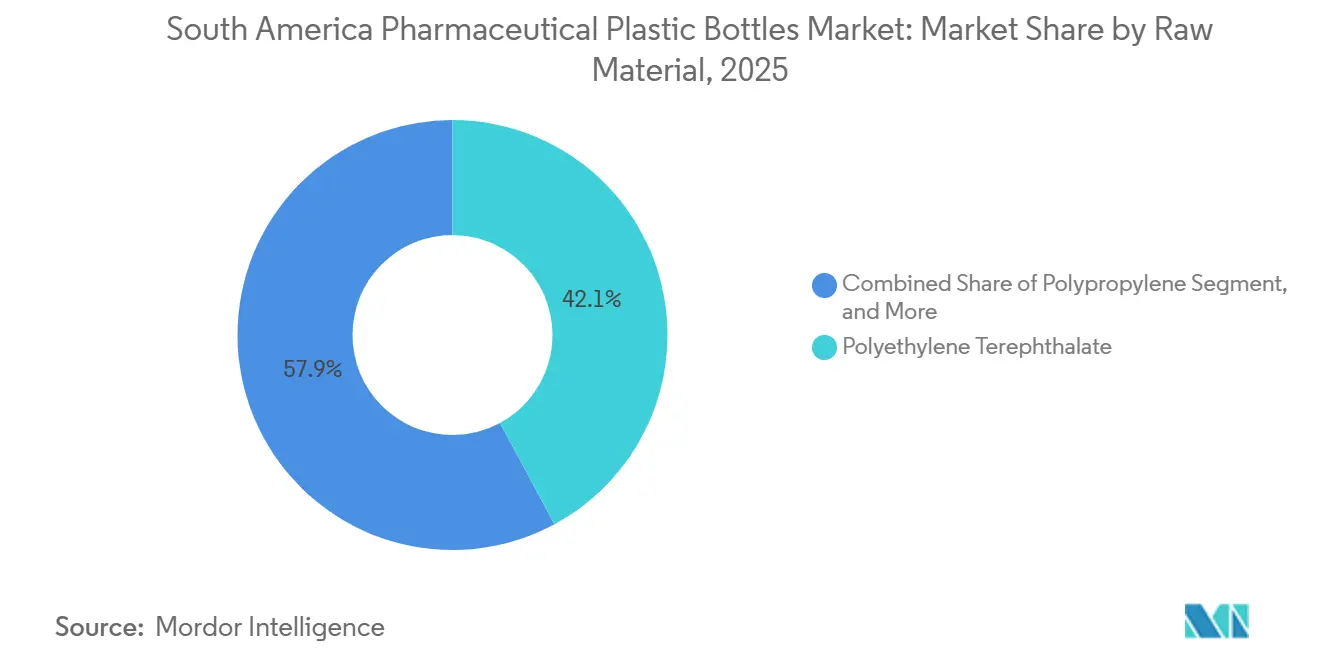
- Por matéria-prima, o PET detinha 42,14% do valor do Mercado de Frascos Plásticos Farmacêuticos da América do Sul em 2025, enquanto o polipropileno tem previsão de crescer a um CAGR de 4,67% até 2031.
- Por tipo de frasco, os recipientes orais sólidos detinham 38,71% do valor total em 2025, enquanto os frascos de spray nasal têm previsão de crescer a um CAGR de 4,98% até 2031.
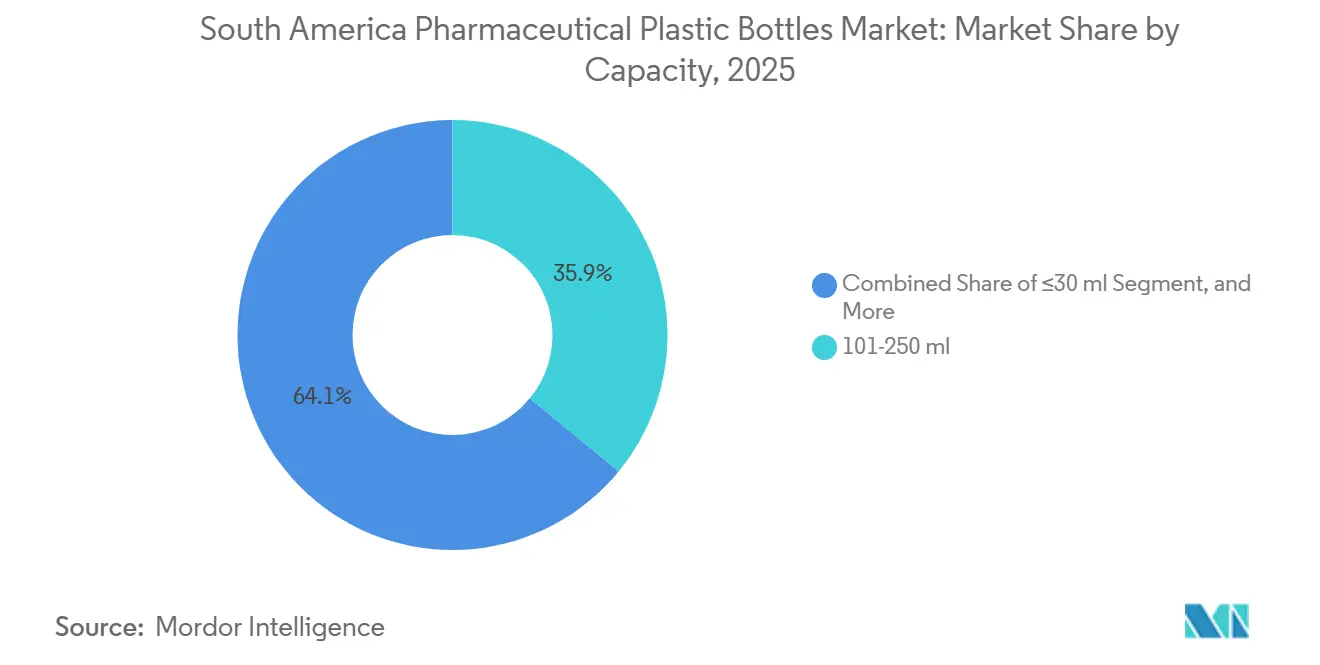
- Por capacidade, o segmento de 101-250 ml representou 35,92% do valor total do Mercado de Frascos Plásticos Farmacêuticos da América do Sul em 2025, enquanto o segmento de ≤30 ml tem previsão de crescer a um CAGR de 5,52% até 2031.
- Por usuário final, os fabricantes farmacêuticos de marca detinham 46,23% do valor total em 2025, enquanto as CDMOs têm previsão de crescer a um CAGR de 6,01% até 2031.
- Por geografia, o Brasil representou 52,86% do valor total do Mercado de Frascos Plásticos Farmacêuticos da América do Sul em 2025, enquanto a Colômbia tem previsão de crescer a um CAGR de 5,97% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Frascos Plásticos Farmacêuticos da América do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Fabricação de Medicamentos Genéricos | +1.3% | Brasil, Argentina, Colômbia | Curto prazo (≤ 2 anos) |
| Crescimento da Demanda Doméstica por Embalagens Farmacêuticas | +1.0% | Brasil, Colômbia, Chile | Curto prazo (≤ 2 anos) |
| Atualizações de Serialização e Rastreabilidade no Brasil | +0.8% | Brasil principalmente, com repercussão na Argentina | Médio prazo (2-4 anos) |
| Demanda por Frascos Recicláveis e Leves | +0.6% | Brasil e Chile, com repercussão na Colômbia | Médio prazo (2-4 anos) |
| Fornecimento Regionalizado para Medicamentos Essenciais | +0.5% | América do Sul em geral, com ganhos no corredor andino | Longo prazo (≥ 4 anos) |
| Demanda Crescente por Frascos de Barreira para Formulações Sensíveis à Umidade | +0.4% | Brasil, Colômbia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Fabricação de Medicamentos Genéricos
A fabricação de medicamentos genéricos é uma fonte central de demanda para o Mercado de Frascos Plásticos Farmacêuticos da América do Sul, pois o vencimento de patentes, as compras públicas e o investimento em linhas de produção sustentam volumes maiores de comprimidos, cápsulas e medicamentos líquidos dentro do Mercado de Frascos Plásticos Farmacêuticos da América do Sul. Os fabricantes domésticos de medicamentos brasileiros continuaram a expandir as vendas no varejo em 2026, enquanto as empresas se comprometeram com novas linhas e lançamentos de produtos sob as regras federais revisadas de precificação.[1]Associação Brasileira da Indústria de Artigos e Equipamentos Médicos, "Sistema de Logística Reversa de Embalagens Plásticas e Seus Impactos no Setor de Dispositivos Médicos," ABIMED, abimed.org.br. Uma maior produção de genéricos requer mais embalagens primárias em cada etapa, incluindo frascos, fechamentos, rótulos e sistemas que preservam a rastreabilidade de lotes. Esses produtos comumente utilizam formatos de PET e HDPE porque se adequam a operações de envase automatizadas, sistemas de fechamento existentes, requisitos de estabilidade estabelecidos e programação de produção repetível. Os produtores de genéricos também preferem formatos que possam ser utilizados em múltiplas apresentações de produtos sem ajustes repetidos de linha, o que sustenta a demanda recorrente por frascos padrão em vez de apenas tiragens curtas. Isso favorece os conversores que conseguem manter especificações consistentes, prazos de entrega confiáveis e documentação controlada em grandes portfólios de genéricos.
Crescimento da Demanda Doméstica por Embalagens Farmacêuticas
O investimento farmacêutico doméstico está aumentando a aquisição local de embalagens primárias no Mercado de Frascos Plásticos Farmacêuticos da América do Sul e expandindo a base de fabricação endereçável para o Mercado de Frascos Plásticos Farmacêuticos da América do Sul. A Novo Nordisk anunciou um investimento de BRL 6,4 bilhões (1,09 bilhão de USD) para expandir sua unidade de Montes Claros no Brasil em 2025.[2]Novo Nordisk, "Novo Nordisk Announces 8 Billion DKK Investment in Montes Claros, Brazil," Novo Nordisk, novonordisk.com. O projeto inclui linhas de produção asséptica e um laboratório de controle de qualidade para medicamentos injetáveis GLP-1. Grandes plantas precisam de fornecimentos de embalagens previsíveis e validados durante o comissionamento, a qualificação de processos e as operações comerciais contínuas, incluindo a capacidade de acomodar alterações nas especificações e nos documentos regulatórios. Os fornecedores de frascos devem concluir a qualificação de materiais e manter a continuidade do fornecimento enquanto coordenam com as equipes de produção farmacêutica. Vários investimentos em produção ocorrendo simultaneamente podem criar uma base mais densa de demanda por fornecedores locais qualificados, reduzindo o tempo de transporte e a exposição a interrupções no envio dentro do Mercado de Frascos Plásticos Farmacêuticos da América do Sul.
Atualizações de Serialização e Rastreabilidade no Brasil
O Sistema Nacional de Controle de Medicamentos do Brasil exige serialização e agregação em nível de unidade em toda a cadeia de suprimentos farmacêutica.[3]Repsol, "Pharmapack 2026, We Present the Repsol Healthcare HPP03G Grade, Our Sustainable Alternative to PVC," Repsol, repsol.com. Esse requisito aumenta o valor de frascos e rótulos que funcionam com processos validados de codificação e rastreabilidade. As dimensões do frasco, o comportamento do material e a consistência da produção podem afetar a codificação e a inspeção, portanto, os fornecedores devem alinhar os controles com os sistemas de qualidade do cliente e os requisitos de envio de dados. Um fabricante que troca um conversor qualificado pode precisar repetir o trabalho de validação em todo o seu fluxo de trabalho de embalagem e confirmar que o substituto suporta os mesmos controles operacionais. Isso torna a integração técnica um importante impulsionador de retenção de clientes no Mercado de Frascos Plásticos Farmacêuticos da América do Sul, especialmente quando um fornecedor suporta múltiplos formatos de embalagem sob o mesmo sistema de qualidade farmacêutica. A conformidade com os requisitos da ANVISA e a ISO 15378 reduz o conjunto prático de fornecedores e recompensa os conversores que conseguem documentar seus controles de forma clara para clientes e auditores.
Demanda por Frascos Recicláveis e Leves
O Decreto Federal nº 12.688/2025 do Brasil estabeleceu uma taxa de recuperação de embalagens plásticas de 32% e um requisito de conteúdo reciclado de 22% para grandes empresas a partir de janeiro de 2026, criando uma consideração clara de conformidade para o Mercado de Frascos Plásticos Farmacêuticos da América do Sul.[4]Agência Nacional de Vigilância Sanitária, "Plano de Serialização, SNCM," ANVISA, gov.br. O requisito incentiva designs de frascos que utilizam materiais mais facilmente coletados e reciclados, ao mesmo tempo que destaca a importância de fornecedores capazes de demonstrar a procedência do material e a qualidade confiável do reciclado. Os formatos de PET monomaterial e polipropileno estão recebendo maior atenção porque evitam algumas barreiras de reciclagem associadas a estruturas multicamadas. A Repsol introduziu o HPP03G no Pharmapack 2026, um grau de polipropileno reciclável que cumpre os requisitos da USP e da Farmacopeia Europeia. O material foi relatado como tendo uma pegada de carbono 40%-50% menor do que os materiais tradicionais. Esses desenvolvimentos apoiam o uso do polipropileno onde a clareza óptica não é o requisito principal e aumentam o foco na verificação do fornecimento e na compatibilidade farmacêutica.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Conformidade Rigorosa com Embalagens Farmacêuticas | -0.2% | Brasil principalmente, Colômbia, Argentina | Curto prazo (≤ 2 anos) |
| Volatilidade nos Custos de Polímeros e Aditivos | -0.1% | América do Sul em geral, mais aguda na Argentina e Venezuela | Médio prazo (2-4 anos) |
| Disponibilidade Limitada de Reciclado de Grau Farmacêutico | -0.1% | Brasil e Chile | Longo prazo (≥ 4 anos) |
| Logística Reversa e Coleta de Resíduos Fragmentadas | -0.1% | América do Sul em geral | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Conformidade Rigorosa com Embalagens Farmacêuticas
A conformidade com embalagens farmacêuticas pode retardar as mudanças de materiais e fornecedores no Mercado de Frascos Plásticos Farmacêuticos da América do Sul. A ANVISA exige rastreabilidade controlada e suporta uma estrutura de serialização regulamentada para medicamentos. Uma mudança de resina ou a adição de conteúdo reciclado pode exigir avaliações de compatibilidade e estabilidade antes da liberação, coordenadas entre o fabricante do medicamento, o conversor, o fornecedor de material e as equipes de qualidade. Conversores menores podem ter dificuldade em financiar os testes, a documentação, os sistemas de auditoria e o pessoal especializado necessários para o fornecimento regulamentado. Os compradores farmacêuticos também enfrentam um longo processo de requalificação ao adicionar um novo fornecedor de embalagem primária. Essas exigências favorecem os conversores estabelecidos, mas podem limitar a concorrência, atrasar a adoção de materiais e dificultar a introdução de embalagens adequadas dentro dos cronogramas de aquisição.
Volatilidade nos Custos de Polímeros e Aditivos
Os custos de polipropileno, PET, HDPE e LDPE seguem os ciclos de matérias-primas petroquímicas e podem mudar após uma defasagem de 4 a 8 semanas. Contratos de fornecimento a preço fixo podem comprimir as margens dos conversores quando os preços dos insumos sobem após um acordo de precificação ter sido estabelecido. A depreciação cambial na Argentina e na Venezuela aumenta o custo local das resinas adquiridas em USD, particularmente para empresas que importam material de grau farmacêutico e vendem embalagens em condições negociadas localmente. As opções limitadas de hedge podem deixar os conversores menores mais expostos a mudanças nos custos de materiais importados. Essa exposição pode adiar investimentos em moldagem por sopro de precisão, tecnologia de barreira, testes de qualificação e sistemas de produção compatíveis com rastreabilidade. O Mercado de Frascos Plásticos Farmacêuticos da América do Sul, portanto, permanece sensível à aquisição de resinas, aos níveis de estoque e aos termos contratuais, com uma disciplina de compras mais forte apoiando o investimento sustentado em qualidade durante períodos voláteis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Matéria-Prima: O Polipropileno Avança enquanto o PET Mantém a Maior Base
O PET representou 42,14% do tamanho do Mercado de Frascos Plásticos Farmacêuticos da América do Sul em 2025. Sua transparência, desempenho de barreira e aceitação estabelecida sob os principais padrões farmacopeicos apoiam o uso em produtos que exigem embalagem transparente e registros transfronteiriços. Os fabricantes farmacêuticos valorizam o PET porque um formato familiar pode simplificar os dossiês de produtos e reduzir a variação operacional em linhas de produtos registrados, e sua compatibilidade com processos padrão de moldagem por sopro suporta a produção em alto volume para frascos convencionais de comprimidos, cápsulas e medicamentos líquidos. O HDPE é utilizado para recipientes orais sólidos integrados com dessecante e produtos sensíveis à umidade, onde a opacidade e a resistência à umidade são mais importantes do que a visibilidade. O LDPE permanece adequado para frascos compressíveis para medicamentos oftálmicos e tópicos porque é necessária uma dispensação flexível.
O polipropileno tem projeção de registrar um CAGR de 4,67% de 2026 a 2031. Sua resistência ao calor, propriedades de barreira à umidade e adequação a designs monomateriais apoiam a adoção onde a clareza é menos importante, ao mesmo tempo que atende às necessidades de desempenho farmacêutico em aplicações que requerem um recipiente robusto e suportam metas de circularidade. O HPP03G da Repsol é um grau de polipropileno 100% reciclável que cumpre os requisitos da USP e da Farmacopeia Europeia. Os requisitos de conteúdo reciclado do Brasil fortalecem o argumento para materiais com caminhos de reciclagem confiáveis. O PET provavelmente manterá seu papel estabelecido em aplicações dependentes de clareza durante o período de previsão, particularmente onde a apresentação do produto, a inspeção visual e a qualificação existente da linha de envase favorecem um frasco transparente familiar, enquanto sua base instalada significa que a substituição de material dependerá da formulação, dos requisitos de validação, da qualidade disponível do reciclado e do desempenho do frasco alternativo.


Por Tipo de Frasco: Recipientes Orais Sólidos Lideram enquanto os Formatos de Spray Nasal Aceleram
Os recipientes orais sólidos detinham 38,71% da participação do Mercado de Frascos Plásticos Farmacêuticos da América do Sul em 2025. Comprimidos e cápsulas utilizados para tratar condições crônicas criam uma demanda estável por frascos de HDPE e PET com fechamentos resistentes a crianças. Medicamentos cardiovasculares, antidiabéticos e anti-hipertensivos de alto volume comumente utilizam formatos padronizados adequados ao envase automatizado e à dispensação rotineira em farmácias, com dimensões estabelecidas que ajudam os fabricantes a planejar fechamentos, rótulos e embalagens secundárias em torno de especificações repetíveis. Os frascos conta-gotas continuam sendo importantes para produtos oftálmicos e extratos líquidos concentrados onde é necessária uma entrega precisa. Os frascos de xarope também servem como recipientes para medicamentos pediátricos e preparações para tosse e resfriado.
Os frascos de spray nasal têm previsão de expandir a um CAGR de 4,98% entre 2026 e 2031. A administração intranasal está se expandindo além dos produtos para alergia e rinite para aplicações de resgate de enxaqueca, administração sistêmica e epinefrina de emergência. Esses formatos requerem dosagem precisa, bombas sem metal e dimensões controladas para proteger o desempenho durante o envase, o transporte e o uso pelo paciente. Seus requisitos técnicos podem elevar os valores unitários acima dos formatos padrão de frascos orais, enquanto os frascos de enxaguante bucal mantêm um papel separado nos portfólios de produtos de venda livre vendidos por canais farmacêuticos. Essa combinação deixa tanto a demanda por frascos padronizados quanto por frascos especializados relevante para os fornecedores, exigindo que os fabricantes no Mercado de Frascos Plásticos Farmacêuticos da América do Sul equilibrem a produção oral sólida de alto volume e repetível com formatos de menor volume que exigem controle mais rigoroso de bombas, fechamentos e dimensões do frasco, ao mesmo tempo que adaptam a configuração do frasco à forma farmacêutica.
Por Capacidade: Formatos de Médio Alcance Mantêm Volume enquanto Frascos de ≤30 ml Crescem Mais Rápido
O segmento de 101-250 ml representou 35,92% do Mercado de Frascos Plásticos Farmacêuticos da América do Sul em 2025. Esses frascos são amplamente utilizados para produtos de comprimidos e cápsulas produzidos em linhas de envase automatizadas. Os formatos de dispensação padrão suportam aquisições consistentes para farmácias e fabricantes de medicamentos, mantêm tamanhos de embalagem familiares para os pacientes e se adequam a produtos para doenças crônicas que requerem reposição regular por canais de varejo e institucionais. O segmento de 31-100 ml atende a frascos conta-gotas e formulações líquidas de volume médio. Os segmentos de 251-500 ml e >500 ml suportam a dispensação em farmácias institucionais e hospitalares.
O segmento de ≤30 ml tem expectativa de crescer a um CAGR de 5,52% de 2026 a 2031. Sprays nasais, colírios e formulações líquidas concentradas impulsionam a demanda por esses formatos compactos, enquanto a expansão das CDMOs para produtos líquidos complexos adiciona demanda da produção orientada para prescrição e exportação. O pequeno formato requer controle cuidadoso da geometria do frasco, fechamentos, bombas e propriedades de barreira porque o conteúdo é frequentemente de alto valor. A LOG Pharma apresentou um frasco de barreira de HDPE de alto desempenho que era 30% mais leve e fornecia o dobro da proteção de barreira contra vapor de umidade em comparação com recipientes padrão. Esse tipo de frasco atende às necessidades de eficiência de material de formulações pequenas e de alto valor no Mercado de Frascos Plásticos Farmacêuticos da América do Sul, combinando menor uso de resina com proteção adequada contra umidade, dispensação confiável e compatibilidade de fechamento ou bomba para uma embalagem validada.
Por Usuário Final: Fabricantes de Marca Lideram enquanto as CDMOs Expandem Mais Rapidamente
Os fabricantes farmacêuticos de marca representaram 46,23% do valor total em 2025. Seus portfólios requerem especificações confiáveis de frascos, registros de validação estabelecidos e continuidade de fornecimento em produtos com diferentes volumes e formas farmacêuticas, levando os compradores a priorizar a capacidade de um conversor de gerenciar controles de mudança e preservar especificações durante a produção recorrente. Os fabricantes de genéricos são a próxima grande fonte de demanda à medida que seus pipelines de produtos se expandem, enquanto as empresas de produtos de venda livre precisam de frascos de grau farmacêutico que permaneçam competitivos em custo nos canais de farmácia de varejo. Cada grupo de compradores utiliza uma combinação de frascos padrão e formatos especializados com base nos requisitos de formulação.
As CDMOs têm previsão de crescer a um CAGR de 6,01% até 2031. Suas aquisições podem ser concentradas entre menos fornecedores de frascos que atendam a vários requisitos técnicos em formatos de produtos e programas de clientes. Isso favorece os conversores com pacotes de validação abrangentes, capacidade de produção flexível e a capacidade de suportar trabalhos de transferência de produtos. As instalações brasileiras, argentinas e colombianas estão desenvolvendo capacidades em biológicos e formas farmacêuticas sólidas complexas. A demanda resultante favorece fornecedores que podem fornecer embalagens consistentes ao longo do desenvolvimento, da ampliação de escala e do fornecimento comercial, incluindo quantidades piloto, transferência técnica e tiragens maiores, o que valoriza os controles de mudança documentados, a flexibilidade de formato e uma especificação consistente de frasco à medida que os volumes mudam.
Análise Geográfica
O Brasil detinha 52,86% da participação do Mercado de Frascos Plásticos Farmacêuticos da América do Sul em 2025. Sua posição reflete a escala da fabricação farmacêutica e o alcance do marco regulatório da ANVISA. A Novo Nordisk anunciou sua expansão de BRL 6,4 bilhões (1,09 bilhão de USD) em Montes Claros em 2025, com operações previstas para começar em 2028. O vencimento da patente do semaglutida em março de 2026 sustenta a atividade de GLP-1 genérico e os requisitos de embalagem relacionados. As regras de serialização e conteúdo reciclado fortalecem a demanda por conversores validados e materiais conformes, tornando a capacidade de produção, a documentação, a seleção de materiais e as alegações de reciclagem parte da decisão de compra, com a escala do Brasil estendendo a relevância dessas capacidades para locais de fabricação vizinhos na América do Sul.
A Colômbia tem previsão de crescer a um CAGR de 5,97% de 2026 a 2031. Sua base de fabricação farmacêutica pode suportar a demanda por embalagens para uso doméstico e o fornecimento sul-americano. A Colômbia buscou a autossuficiência farmacêutica e obteve aprovação para cloroquina produzida domesticamente em 2025. As capacidades regulatórias do país suportam atividades mais amplas de validação de embalagens. A Argentina mantém uma base capaz para IFAs de pequenas moléculas e biossimilares, mas sua estrutura de taxa de câmbio e a inflação persistente restringem a capacidade de investimento em embalagens.
Os requisitos de conteúdo reciclado e uma rede de farmácias de varejo em expansão moldam a demanda por embalagens no Chile. O setor farmacêutico da Venezuela enfrenta restrições de infraestrutura e depende fortemente dos canais de fornecimento de medicamentos essenciais. Peru e Equador estão desenvolvendo capacidades de fabricação farmacêutica a partir de bases menores, apoiados pela diversificação da cadeia de suprimentos. Em toda a América do Sul, o Mercado de Frascos Plásticos Farmacêuticos da América do Sul depende da escala de fabricação local, da capacidade regulatória e do acesso a fornecimento qualificado de resinas, que variam por país e exigem que os conversores alinhem as gamas de produtos e os recursos de qualificação com cada base de fabricação e ambiente regulatório.
Cenário Competitivo
O Mercado de Frascos Plásticos Farmacêuticos da América do Sul é fragmentado, embora os clientes farmacêuticos limitem as listas de fornecedores ativos a conversores validados. A conformidade com a ANVISA, a certificação ISO 15378 e a compatibilidade com a serialização são barreiras centrais à entrada. Esses requisitos tornam a qualidade do produto, a rastreabilidade e o controle de mudança documentado mais importantes do que o preço isoladamente para contas regulamentadas. Os fornecedores que concluíram a validação específica do cliente podem reter negócios porque a troca requer trabalho adicional de qualificação. Essa estrutura favorece os conversores globais e regionais estabelecidos com capacidades farmacêuticas.
Em julho de 2026, a Gerresheimer concordou em vender seu negócio global de Embalagens Plásticas Primárias e a Centor US Holding a uma afiliada da Apax Partners por um valor empresarial combinado de EUR 1,5 bilhão (1,7 bilhão de USD). Os negócios geraram EUR 570 milhões (655,79 milhões de USD) em receita combinada de 2025 e operavam em 16 locais de produção em 9 países. A transação muda a propriedade de uma plataforma significativa de plásticos primários na indústria farmacêutica. A Gerresheimer e a Milliken também anunciaram uma parceria em abril de 2026 para introduzir a tecnologia de aditivo LeneX UltraGuard para embalagens plásticas farmacêuticas. Esses movimentos refletem um foco no desempenho de polímeros, proteção e diferenciação técnica.
A ALPLA entrou nas operações de reciclagem na América do Sul e comprometeu EUR 15 milhões (17,51 milhões de USD) anualmente para infraestrutura de reciclagem a partir de 2026. Esse investimento pode apoiar fornecedores de embalagens que buscam um fornecimento validado de conteúdo reciclado antes dos prazos de conformidade do Brasil. A linha eco de barreira da LOG Pharma também demonstrou como os fornecedores podem melhorar a proteção contra umidade enquanto reduzem o peso do frasco. Os conversores regionais menores têm uma abertura em formatos validados de frascos de spray nasal e conta-gotas, particularmente nos centros industriais do Brasil, onde ferramentas especializadas, controles de qualidade, desempenho documentado de materiais, serviço local e suporte de validação específico do cliente podem diferenciar os fornecedores dos produtores padrão de frascos para comprimidos.
Líderes do Setor de Frascos Plásticos Farmacêuticos da América do Sul
Gerresheimer AG
AptarGroup, Inc.
Amcor plc
Alpha Packaging, Inc.
Sanner GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A Gerresheimer AG assinou acordos definitivos para vender seu negócio global de Embalagens Plásticas Primárias e a Centor US Holding a uma afiliada da Apax Partners por um valor empresarial combinado de EUR 1,5 bilhão (1,7 bilhão de USD). Os 2 negócios geraram receita combinada de EUR 570 milhões (655,79 milhões de USD) em 2025, abrangendo 16 locais de produção em 9 países. O fechamento da venda da Centor está previsto para o final do exercício fiscal de 2026, e a venda das Embalagens Plásticas Primárias no primeiro semestre do exercício fiscal de 2027. A Gerresheimer utilizará os recursos para reduzir a dívida e se concentrar em embalagens de alto valor para administração de medicamentos injetáveis e dispositivos.
- Julho de 2026: A ANVISA publicou a Instrução Normativa nº 456/2026, com vigência a partir de 10 de julho de 2026, atualizando os requisitos de rotulagem para medicamentos injetáveis e produtos parenterais estéreis. A instrução determina a codificação por cores Pantone por classe terapêutica, uma faixa de cor mínima de 3 mm e regras específicas para ampolas e frascos de até 5 ml. Os fabricantes farmacêuticos e os fornecedores de embalagens devem avaliar a conformidade das embalagens primárias com o padrão atualizado para produtos injetáveis distribuídos no Brasil.
- Abril de 2026: A Gerresheimer e a Milliken and Company anunciaram uma parceria estratégica para avançar o desempenho das embalagens plásticas farmacêuticas por meio da tecnologia de aditivo LeneX UltraGuard da Milliken. A parceria tem como alvo aplicações farmacêuticas de alto valor que requerem maior durabilidade do polímero, eficiência de processamento e consistência.
- Abril de 2025: A Novo Nordisk anunciou uma expansão de BRL 6,4 bilhões (1,09 bilhão de USD) em sua unidade de Montes Claros, Minas Gerais, Brasil. O projeto adiciona linhas de produção asséptica e um laboratório de controle de qualidade para medicamentos injetáveis GLP-1. A construção começou em abril de 2025, e as operações têm previsão de início em 2028, criando 600 empregos permanentes.


Escopo do Relatório do Mercado de Frascos Plásticos Farmacêuticos da América do Sul
O Mercado de Frascos Plásticos Farmacêuticos da América do Sul refere-se à produção e ao fornecimento de recipientes de embalagem plástica especificamente projetados para armazenar e dispensar produtos farmacêuticos. Isso inclui vários tipos de frascos, como frascos conta-gotas, frascos de xarope e sprays nasais, fabricados a partir de materiais como PET, HDPE e polipropileno em uma variedade de capacidades. Esses frascos são utilizados principalmente por fabricantes de medicamentos de marca e genéricos, bem como por CDMOs, para garantir a entrega de medicamentos segura, conforme e conveniente em toda a região.
O Relatório do Mercado de Frascos Plásticos Farmacêuticos da América do Sul é Segmentado por Matéria-Prima (Polietileno Tereftalato, Polietileno de Alta Densidade, Polietileno de Baixa Densidade, Polipropileno e Outras Matérias-Primas), Tipo de Frasco (Recipientes Orais Sólidos, Frascos Conta-Gotas, Frascos de Spray Nasal, Frascos de Xarope Líquido, Frascos de Enxaguante Bucal e Outros Tipos de Frascos), Capacidade (≤30 ml, 31-100 ml, 101-250 ml, 251-500 ml e Acima de 500 ml), Usuário Final (Fabricantes Farmacêuticos de Marca, Fabricantes de Medicamentos Genéricos, Organizações de Desenvolvimento e Fabricação por Contrato e Empresas de Produtos de Venda Livre) e Geografia (Brasil, Argentina, Colômbia, Chile e Restante da América do Sul). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Polietileno Tereftalato |
| Polietileno de Alta Densidade |
| Polietileno de Baixa Densidade |
| Polipropileno |
| Outras Matérias-Primas |
| Recipientes Orais Sólidos |
| Frascos Conta-Gotas |
| Frascos de Spray Nasal |
| Frascos de Xarope Líquido |
| Frascos de Enxaguante Bucal |
| Outros Tipos de Frascos |
| ≤30 ml |
| 31-100 ml |
| 101-250 ml |
| 251-500 ml |
| Acima de 500 ml |
| Fabricantes Farmacêuticos de Marca |
| Fabricantes de Medicamentos Genéricos |
| Organizações de Desenvolvimento e Fabricação por Contrato |
| Empresas de Produtos de Venda Livre |
| Brasil |
| Argentina |
| Colômbia |
| Chile |
| Restante da América do Sul |
| Por Matéria-Prima | Polietileno Tereftalato |
| Polietileno de Alta Densidade | |
| Polietileno de Baixa Densidade | |
| Polipropileno | |
| Outras Matérias-Primas | |
| Por Tipo de Frasco | Recipientes Orais Sólidos |
| Frascos Conta-Gotas | |
| Frascos de Spray Nasal | |
| Frascos de Xarope Líquido | |
| Frascos de Enxaguante Bucal | |
| Outros Tipos de Frascos | |
| Por Capacidade | ≤30 ml |
| 31-100 ml | |
| 101-250 ml | |
| 251-500 ml | |
| Acima de 500 ml | |
| Por Usuário Final | Fabricantes Farmacêuticos de Marca |
| Fabricantes de Medicamentos Genéricos | |
| Organizações de Desenvolvimento e Fabricação por Contrato | |
| Empresas de Produtos de Venda Livre | |
| Por Geografia | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Restante da América do Sul |


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Frascos Plásticos Farmacêuticos da América do Sul?
O Mercado de Frascos Plásticos Farmacêuticos da América do Sul foi avaliado em 2,88 bilhões de USD em 2025, com estimativa de 2,99 bilhões de USD em 2026, e tem previsão de atingir 3,64 bilhões de USD até 2031. A previsão reflete uma maior demanda da produção de medicamentos genéricos, do investimento farmacêutico local e do fornecimento de embalagens primárias validadas, enquanto os requisitos de conformidade tornam a capacidade técnica estabelecida importante para os fornecedores.
Qual CAGR está previsto para o Mercado de Frascos Plásticos Farmacêuticos da América do Sul até 2031?
O Mercado de Frascos Plásticos Farmacêuticos da América do Sul tem previsão de crescer a um CAGR de 4,01% de 2026 a 2031. A demanda é sustentada pela produção farmacêutica local, pela maior atividade das CDMOs e pelos formatos de frascos utilizados para medicamentos orais sólidos e líquidos especializados, com produtos nasais e oftálmicos compactos contribuindo para a demanda por formatos especializados.
Qual matéria-prima detinha a maior participação em 2025?
O PET liderou com uma participação de 42,14% em 2025, apoiado por sua transparência e aceitação farmacêutica estabelecida. Ele permanece útil onde embalagem transparente, processos de envase convencionais e documentação de material aceita são centrais para as especificações do produto, enquanto o HDPE e o LDPE atendem a diferentes necessidades de resistência à umidade e dispensação flexível.
Qual tipo de frasco está crescendo mais rapidamente?
Os frascos de spray nasal têm previsão de registrar um CAGR de 4,98% até 2031 à medida que as aplicações de administração intranasal de medicamentos se ampliam. Essas aplicaçes precisam de dimensões controladas, sistemas de dosagem precisos e embalagens capazes de atender a requisitos técnicos exigentes, o que as diferencia dos recipientes orais sólidos padronizados.
Qual país detinha a maior participação em 2025?
O Brasil detinha uma participação de 52,86% em 2025, apoiado por sua base de produção farmacêutica e infraestrutura regulatória. Seus requisitos de serialização e conteúdo reciclado aumentam a importância de conversores validados e materiais conformes para o fornecimento local, enquanto o grande investimento em fabricação reforça a base de demanda local de longo prazo.
Quais fatores estão influenciando a demanda por frascos plásticos farmacêuticos?
A produção de medicamentos genéricos, o investimento em fabricação doméstica, os requisitos de serialização, os designs recicláveis e os formatos especializados de pequeno volume estão moldando a demanda. A volatilidade dos custos de resinas e o tempo necessário para qualificar novos materiais ou fornecedores continuam sendo restrições importantes para os conversores e compradores farmacêuticos, particularmente onde as resinas farmacêuticas importadas estão expostas a movimentos cambiais, os contratos utilizam preços fixos e o conversor tem capacidade limitada de repassar um aumento repentino no custo do material aos clientes farmacêuticos.
Página atualizada pela última vez em:



