
Marktgröße und Marktanteile für pharmazeutische Kunststoffflaschen in Südamerika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
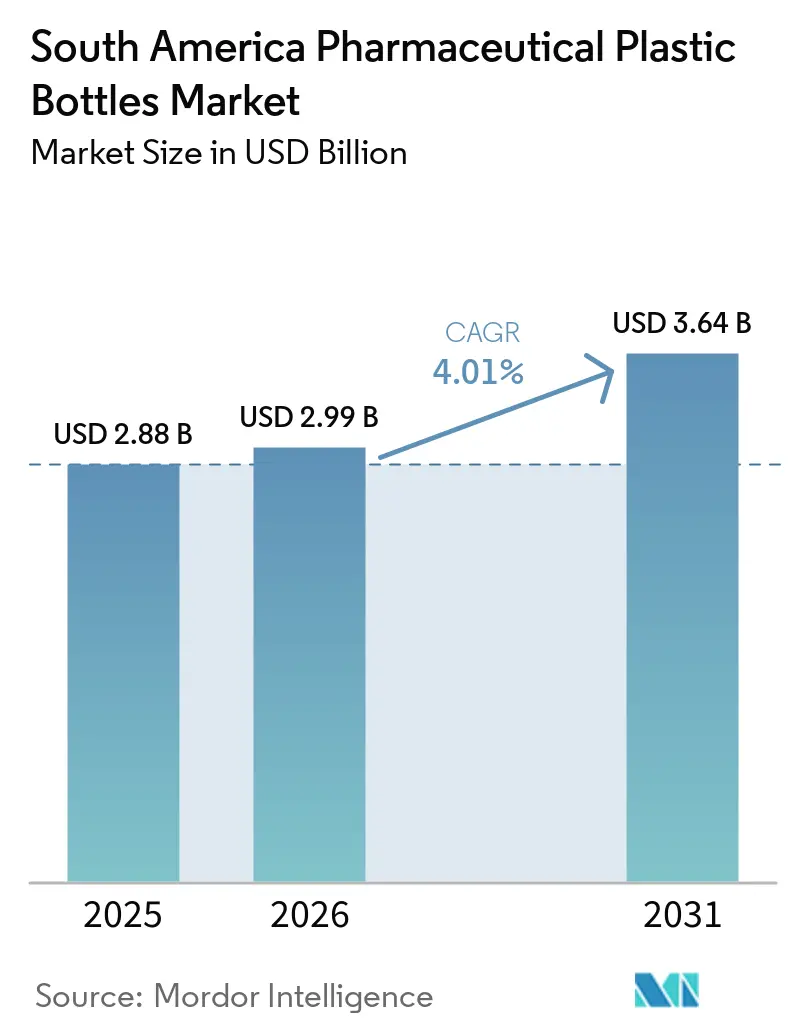
| Marktgröße im Basisjahr (2025) | 2.88 Milliarden US-Dollar |
| Marktgröße (2026) | 2.99 Milliarden US-Dollar |
| Marktgröße (2031) | 3.64 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.01 % |
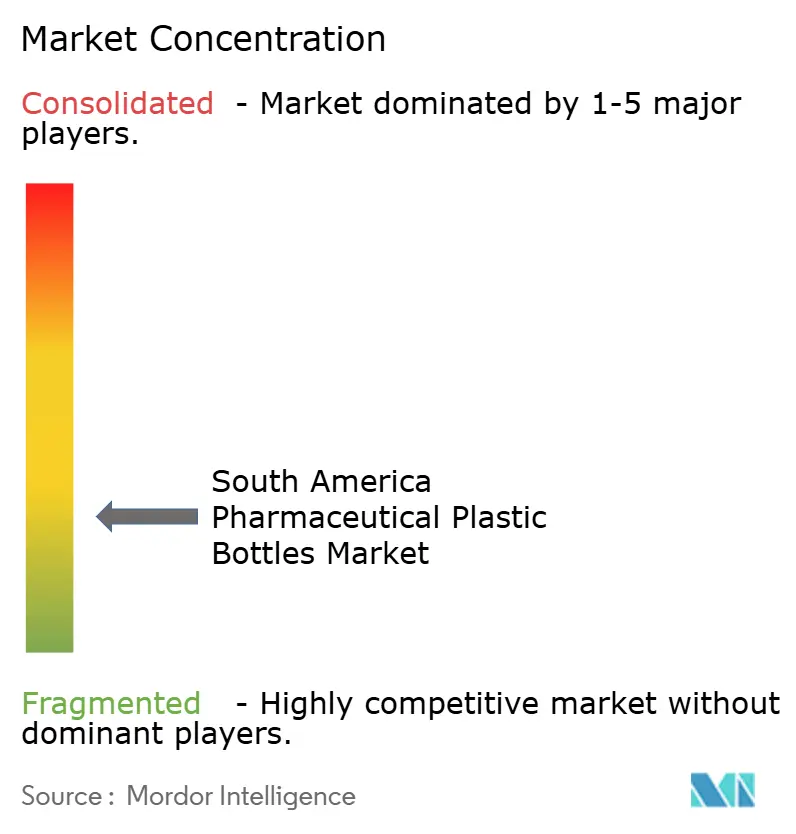
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für pharmazeutische Kunststoffflaschen in Südamerika von Mordor Intelligence
Die Marktgröße für pharmazeutische Kunststoffflaschen in Südamerika wurde im Jahr 2025 auf 2,88 Milliarden USD geschätzt und soll von 2,99 Milliarden USD im Jahr 2026 auf 3,64 Milliarden USD bis 2031 wachsen, bei einem CAGR von 4,01 % während des Prognosezeitraums (2026–2031). Die Produktion von Generika, die lokale Arzneimittelherstellung und die Kapazitäten von Auftragsforschungs- und -herstellungsorganisationen steigern die Nachfrage nach validierter Primärverpackung. Brasiliens Ablauf des Semaglutid-Patents im März 2026 unterstützt eine Pipeline von generischen GLP-1-Produkten und die damit verbundene Nachfrage nach Flaschen. Lieferanten konkurrieren bei der pharmazeutischen Validierung, der Rückverfolgbarkeitsbereitschaft, der Barriereleistung und der Fähigkeit zur Verwendung von Recyclingmaterial. Die Exposition gegenüber Harzkosten und komplexe Genehmigungsanforderungen bleiben wesentliche Einschränkungen für Verarbeiter. Der Markt für pharmazeutische Kunststoffflaschen in Südamerika profitiert auch davon, dass Pharmahersteller kürzere Lieferketten, zuverlässigere lokale Qualifizierungsprozesse und Lieferanten suchen, die ein Produkt von der ersten Validierung bis zur routinemäßigen kommerziellen Produktion begleiten, kontrollierte Spezifikationsänderungen verwalten, eine zuverlässige Flaschen- und Verschlussversorgung anbieten und eine dokumentierte Leistung für Formulierungen bereitstellen können, die Feuchtigkeitsschutz, präzise Dosierung oder rückverfolgbarkeitskompatible Verpackung erfordern.
Wichtigste Erkenntnisse des Berichts
- Nach Rohmaterial hielt PET im Jahr 2025 einen Anteil von 42,14 % am Marktwert für pharmazeutische Kunststoffflaschen in Südamerika, während Polypropylen bis 2031 voraussichtlich mit einem CAGR von 4,67 % wachsen wird.
- Nach Flaschentyp hielten Behälter für feste orale Darreichungsformen im Jahr 2025 einen Anteil von 38,71 % am Gesamtwert, während Nasensprayflaschen bis 2031 voraussichtlich mit einem CAGR von 4,98 % wachsen werden.
- Nach Kapazität entfiel auf das Segment 101–250 ml im Jahr 2025 ein Anteil von 35,92 % am Gesamtmarktwert für pharmazeutische Kunststoffflaschen in Südamerika, während das Segment ≤30 ml bis 2031 voraussichtlich mit einem CAGR von 5,52 % wachsen wird.
- Nach Endverbraucher hielten Hersteller von Markenarzneimitteln im Jahr 2025 einen Anteil von 46,23 % am Gesamtwert, während CDMOs bis 2031 voraussichtlich mit einem CAGR von 6,01 % wachsen werden.
- Nach Geografie entfiel auf Brasilien im Jahr 2025 ein Anteil von 52,86 % am Gesamtmarktwert für pharmazeutische Kunststoffflaschen in Südamerika, während Kolumbien bis 2031 voraussichtlich mit einem CAGR von 5,97 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Markt für pharmazeutische Kunststoffflaschen in Südamerika
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der Generikaherstellung | +1.3% | Brasilien, Argentinien, Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Wachstum der inländischen Nachfrage nach pharmazeutischer Verpackung | +1.0% | Brasilien, Kolumbien, Chile | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Serialisierung und Rückverfolgbarkeit in Brasilien | +0.8% | Brasilien primär, Ausstrahlungseffekte auf Argentinien | Mittelfristig (2–4 Jahre) |
| Nachfrage nach recycelbaren und leichten Flaschen | +0.6% | Brasilien und Chile, Ausstrahlungseffekte auf Kolumbien | Mittelfristig (2–4 Jahre) |
| Regionalisierte Versorgung für kritische Arzneimittel | +0.5% | Südamerikaweit, Zuwächse im Andenkorridor | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach Barrierflaschen für feuchtigkeitsempfindliche Formulierungen | +0.4% | Brasilien, Kolumbien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der Generikaherstellung
Die Generikaherstellung ist eine zentrale Nachfragequelle für den Markt für pharmazeutische Kunststoffflaschen in Südamerika, da Patentabläufe, öffentliche Beschaffung und Investitionen in Produktionslinien höhere Volumina an Tabletten, Kapseln und flüssigen Arzneimitteln innerhalb des Markts für pharmazeutische Kunststoffflaschen in Südamerika unterstützen. Brasilianische inländische Arzneimittelhersteller weiteten ihre Einzelhandelsumsätze im Jahr 2026 weiter aus, während Unternehmen neue Linien und Produkteinführungen unter überarbeiteten bundesstaatlichen Preisregeln ankündigten.[1]Associação Brasileira da Indústria de Artigos e Equipamentos Médicos, "Sistema de Logística Reversa de Embalagens Plásticas e Seus Impactos no Setor de Dispositivos Médicos," ABIMED, abimed.org.br. Eine höhere Generikaproduktion erfordert mehr Primärverpackung in jeder Phase, einschließlich Flaschen, Verschlüsse, Etiketten und Systeme, die die Chargennachverfolgbarkeit gewährleisten. Diese Produkte verwenden häufig PET- und HDPE-Formate, da sie zu automatisierten Abfüllvorgängen, bestehenden Verschlusssystemen, etablierten Stabilitätsanforderungen und wiederholbaren Produktionsplänen passen. Generikahersteller bevorzugen auch Formate, die für mehrere Produktpräsentationen ohne wiederholte Linienanpassungen verwendet werden können, was eine wiederkehrende Nachfrage nach Standardflaschen statt nur nach Kleinserien unterstützt. Dies begünstigt Verarbeiter, die konsistente Spezifikationen, zuverlässige Lieferzeiten und eine kontrollierte Dokumentation über große Generika-Portfolios hinweg aufrechterhalten können.
Wachstum der inländischen Nachfrage nach pharmazeutischer Verpackung
Inländische pharmazeutische Investitionen steigern die lokale Beschaffung von Primärverpackungen im Markt für pharmazeutische Kunststoffflaschen in Südamerika und erweitern die adressierbare Fertigungsbasis für den Markt für pharmazeutische Kunststoffflaschen in Südamerika. Novo Nordisk kündigte 2025 eine Investition von 6,4 Milliarden BRL (1,09 Milliarden USD) zur Erweiterung seines Werks in Montes Claros, Brasilien, an.[2]Novo Nordisk, "Novo Nordisk Announces 8 Billion DKK Investment in Montes Claros, Brazil," Novo Nordisk, novonordisk.com. Das Projekt umfasst aseptische Produktionslinien und ein Qualitätskontrolllabor für injizierbare GLP-1-Arzneimittel. Große Werke benötigen vorhersehbare, validierte Verpackungslieferungen während der Inbetriebnahme, der Prozessqualifizierung und des laufenden kommerziellen Betriebs, einschließlich der Fähigkeit, Änderungen an Spezifikationen und Regulierungsdokumenten zu berücksichtigen. Flaschenlieferanten müssen die Materialqualifizierung abschließen und die Versorgungskontinuität aufrechterhalten, während sie mit pharmazeutischen Produktionsteams koordinieren. Mehrere gleichzeitig stattfindende Produktionsinvestitionen können eine dichtere Nachfragebasis für qualifizierte lokale Lieferanten schaffen, die Transportzeiten verkürzen und die Exposition gegenüber Versandunterbrechungen innerhalb des Markts für pharmazeutische Kunststoffflaschen in Südamerika reduzieren.
Ausbau der Serialisierung und Rückverfolgbarkeit in Brasilien
Brasiliens Nationales Arzneimittelkontrollsystem erfordert eine Serialisierung und Aggregation auf Einheitenebene in der gesamten pharmazeutischen Lieferkette.[3]Repsol, "Pharmapack 2026, We Present the Repsol Healthcare HPP03G Grade, Our Sustainable Alternative to PVC," Repsol, repsol.com. Diese Anforderung erhöht den Wert von Flaschen und Etiketten, die mit validierten Codierungs- und Rückverfolgbarkeitsprozessen funktionieren. Flaschenabmessungen, Materialverhalten und Produktionskonsistenz können die Codierung und Inspektion beeinflussen, sodass Lieferanten ihre Kontrollen mit den Qualitätssystemen und Datenübermittlungsanforderungen der Kunden abstimmen müssen. Ein Hersteller, der einen qualifizierten Verarbeiter wechselt, muss möglicherweise Validierungsarbeiten in seinem Verpackungsworkflow wiederholen und bestätigen, dass der Ersatz dieselben betrieblichen Kontrollen unterstützt. Dies macht die technische Integration zu einem wichtigen Treiber der Kundenbindung im Markt für pharmazeutische Kunststoffflaschen in Südamerika, insbesondere wenn ein Lieferant mehrere Verpackungsformate unter demselben pharmazeutischen Qualitätssystem unterstützt. Die Einhaltung der ANVISA-Anforderungen und ISO 15378 schränkt den praktischen Lieferantenpool ein und belohnt Verarbeiter, die ihre Kontrollen klar für Kunden und Prüfer dokumentieren können.
Nachfrage nach recycelbaren und leichten Flaschen
Brasiliens Bundeserlass Nr. 12.688/2025 legte ab Januar 2026 eine Rückgewinnungsrate von 32 % für Kunststoffverpackungen und eine Anforderung von 22 % Recyclingmaterialanteil für große Unternehmen fest, was eine klare Compliance-Überlegung für den Markt für pharmazeutische Kunststoffflaschen in Südamerika schafft.[4]Agência Nacional de Vigilância Sanitária, "Plano de Serialização, SNCM," ANVISA, gov.br. Die Anforderung fördert Flaschendesigns, die Materialien verwenden, die leichter gesammelt und recycelt werden können, und unterstreicht die Bedeutung von Lieferanten, die die Materialherkunft und eine zuverlässige Recyclatqualität nachweisen können. Monomaterial-PET- und Polypropylenformate erhalten mehr Aufmerksamkeit, da sie einige Recyclinghindernisse vermeiden, die mit Mehrschichtstrukturen verbunden sind. Repsol stellte auf der Pharmapack 2026 HPP03G vor, eine recycelbare Polypropylensorte, die den Anforderungen der USP und des Europäischen Arzneibuches entspricht. Es wurde berichtet, dass das Material einen um 40–50 % niedrigeren CO₂-Fußabdruck als herkömmliche Materialien aufweist. Diese Entwicklungen unterstützen den Einsatz von Polypropylen, wo optische Klarheit nicht die primäre Anforderung ist, und verstärken den Fokus auf Lieferantenverifizierung und pharmazeutische Kompatibilität.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Compliance-Anforderungen für pharmazeutische Verpackungen | -0.2% | Brasilien primär, Kolumbien, Argentinien | Kurzfristig (≤ 2 Jahre) |
| Volatilität bei Polymer- und Additivkosten | -0.1% | Südamerikaweit, am stärksten in Argentinien und Venezuela | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit von pharmazeutischem Recyclingmaterial | -0.1% | Brasilien und Chile | Langfristig (≥ 4 Jahre) |
| Fragmentierte Rücklogistik und Abfallsammlung | -0.1% | Südamerikaweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Compliance-Anforderungen für pharmazeutische Verpackungen
Die Compliance-Anforderungen für pharmazeutische Verpackungen können Material- und Lieferantenwechsel im Markt für pharmazeutische Kunststoffflaschen in Südamerika verlangsamen. ANVISA erfordert eine kontrollierte Rückverfolgbarkeit und unterstützt einen regulierten Serialisierungsrahmen für Arzneimittel. Eine Harzänderung oder die Hinzufügung von Recyclingmaterial kann Kompatibilitäts- und Stabilitätsbewertungen vor der Freigabe erfordern, die zwischen dem Arzneimittelhersteller, dem Verarbeiter, dem Materiallieferanten und den Qualitätsteams koordiniert werden müssen. Kleinere Verarbeiter können Schwierigkeiten haben, die Tests, Dokumentation, Auditsysteme und Fachkräfte zu finanzieren, die für eine regulierte Versorgung erforderlich sind. Pharmazeutische Käufer stehen auch vor einem langwierigen Requalifizierungsprozess, wenn sie einen neuen Primärverpackungslieferanten hinzufügen. Diese Anforderungen begünstigen etablierte Verarbeiter, können jedoch den Wettbewerb einschränken, die Einführung von Materialien verzögern und es schwierig machen, geeignete Verpackungen innerhalb von Beschaffungsplänen einzuführen.
Volatilität bei Polymer- und Additivkosten
Die Kosten für Polypropylen, PET, HDPE und LDPE folgen petrochemischen Rohstoffzyklen und können sich nach einer Verzögerung von 4–8 Wochen ändern. Festpreislieferverträge können die Margen der Verarbeiter komprimieren, wenn die Inputpreise nach Abschluss einer Preisvereinbarung steigen. Die Währungsabwertung in Argentinien und Venezuela erhöht die lokalen Kosten für in USD gekaufte Harze, insbesondere für Unternehmen, die pharmazeutisches Material importieren und Verpackungen zu lokal ausgehandelten Konditionen verkaufen. Begrenzte Absicherungsmöglichkeiten können kleinere Verarbeiter stärker den Änderungen der importierten Materialkosten aussetzen. Diese Exposition kann Investitionen in Präzisionsblasen, Barriertechnologie, Qualifizierungstests und rückverfolgbarkeitskompatible Produktionssysteme verzögern. Der Markt für pharmazeutische Kunststoffflaschen in Südamerika bleibt daher empfindlich gegenüber Harzbeschaffung, Lagerbeständen und Vertragsbedingungen, wobei eine stärkere Einkaufsdisziplin nachhaltige Qualitätsinvestitionen in volatilen Zeiten unterstützt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rohmaterial: Polypropylen gewinnt an Bedeutung, während PET die größte Basis behält
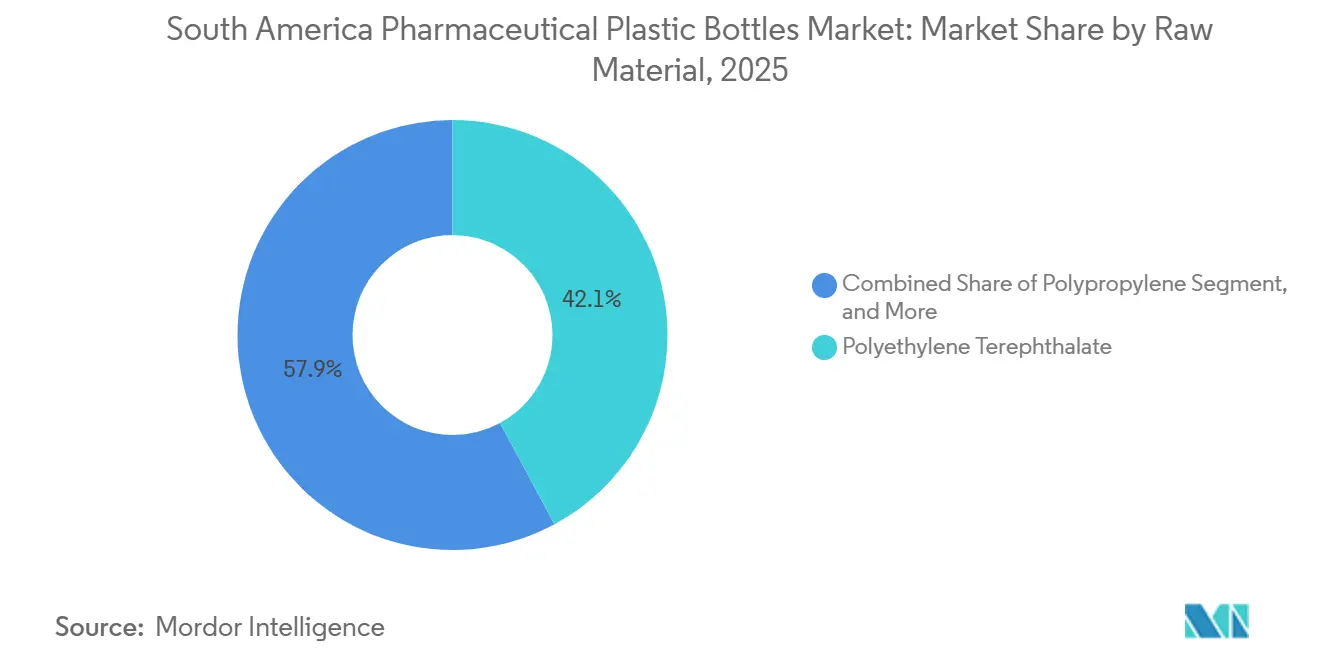
PET machte im Jahr 2025 42,14 % der Marktgröße für pharmazeutische Kunststoffflaschen in Südamerika aus. Seine Transparenz, Barriereleistung und etablierte Akzeptanz unter den wichtigsten Pharmakopöe-Standards unterstützen den Einsatz bei Produkten, die klare Verpackungen und grenzüberschreitende Zulassungen erfordern. Pharmahersteller schätzen PET, weil ein vertrautes Format Produktdossiers vereinfachen und betriebliche Variationen über registrierte Produktlinien hinweg reduzieren kann, und seine Kompatibilität mit Standard-Blasformverfahren unterstützt die Hochvolumenproduktion für herkömmliche Tabletten-, Kapseln- und Flüssigarzneimittelflaschen. HDPE wird für desiccatorintegrierte Behälter für feste orale Darreichungsformen und feuchtigkeitsempfindliche Produkte verwendet, bei denen Opazität und Feuchtigkeitsbeständigkeit wichtiger sind als Sichtbarkeit. LDPE eignet sich weiterhin für Quetschflaschen für ophthalmische und topische Arzneimittel, da eine flexible Dosierung erforderlich ist.
Polypropylen wird voraussichtlich von 2026 bis 2031 einen CAGR von 4,67 % verzeichnen. Seine Wärmebeständigkeit, Feuchtigkeitsbarriereeigenschaften und Eignung für Monomaterialdesigns unterstützen die Einführung, wo Klarheit weniger wichtig ist, während pharmazeutische Leistungsanforderungen in Anwendungen erfüllt werden, die einen robusten Behälter erfordern und Kreislaufziele unterstützen. Repsols HPP03G ist eine 100 % recycelbare Polypropylensorte, die den Anforderungen der USP und des Europäischen Arzneibuches entspricht. Brasiliens Anforderungen an den Recyclingmaterialanteil stärken die Argumentation für Materialien mit glaubwürdigen Recyclingwegen. PET wird seine etablierte Rolle in klarheitsabhängigen Anwendungen während des Prognosezeitraums wahrscheinlich behalten, insbesondere dort, wo Produktpräsentation, Sichtprüfung und bestehende Abfülllinienqualifizierung eine vertraute klare Flasche bevorzugen, während seine installierte Basis bedeutet, dass der Materialaustausch von der Formulierung, den Validierungsanforderungen, der verfügbaren Recyclatqualität und der Leistung alternativer Flaschen abhängen wird.


Nach Flaschentyp: Behälter für feste orale Darreichungsformen führen, während Nasensprayformate beschleunigen
Behälter für feste orale Darreichungsformen hielten im Jahr 2025 einen Anteil von 38,71 % am Markt für pharmazeutische Kunststoffflaschen in Südamerika. Tabletten und Kapseln zur Behandlung chronischer Erkrankungen schaffen eine stabile Nachfrage nach HDPE- und PET-Flaschen mit kindersicheren Verschlüssen. Hochvolumen-Herz-Kreislauf-, Antidiabetika- und Antihypertensiva-Arzneimittel verwenden häufig standardisierte Formate, die für automatisiertes Abfüllen und routinemäßige Apothekenabgabe geeignet sind, mit etablierten Abmessungen, die Herstellern helfen, Verschlüsse, Etiketten und Sekundrverpackungen um wiederholbare Spezifikationen herum zu planen. Tropfflaschen bleiben wichtig für ophthalmische Produkte und konzentrierte flüssige Extrakte, bei denen eine präzise Dosierung erforderlich ist. Sirupflaschen dienen auch als Behälter für pädiatrische Arzneimittel und Husten-Erkältungs-Präparate.
Nasensprayflaschen werden voraussichtlich zwischen 2026 und 2031 mit einem CAGR von 4,98 % wachsen. Die intranasale Verabreichung geht über Allergie- und Rhinitis-Produkte hinaus auf Migräne-Notfallbehandlung, systemische Verabreichung und Notfall-Epinephrin-Anwendungen aus. Diese Formate erfordern präzise Dosierung, metallfreie Pumpen und kontrollierte Abmessungen, um die Leistung durch Abfüllung, Transport und Patientenanwendung zu schützen. Ihre technischen Anforderungen können die Einheitswerte über die von Standard-Oralflaschenformaten heben, während Mundpflegespülflaschen eine separate Rolle in rezeptfreien Portfolios behalten, die über pharmazeutische Kanäle verkauft werden. Diese Mischung macht sowohl standardisierte als auch spezialisierte Flaschenbedarfe für Lieferanten relevant, was Hersteller im Markt für pharmazeutische Kunststoffflaschen in Südamerika dazu zwingt, hochvolumige, wiederholbare Produktion für feste orale Darreichungsformen mit kleinvolumigen Formaten zu balancieren, die eine engere Kontrolle von Pumpen, Verschlüssen und Flaschenabmessungen erfordern, während die Flaschenkonfiguration an die Darreichungsform angepasst wird.
Nach Kapazität: Mittelgroße Formate halten das Volumen, während ≤30-ml-Flaschen schneller wachsen
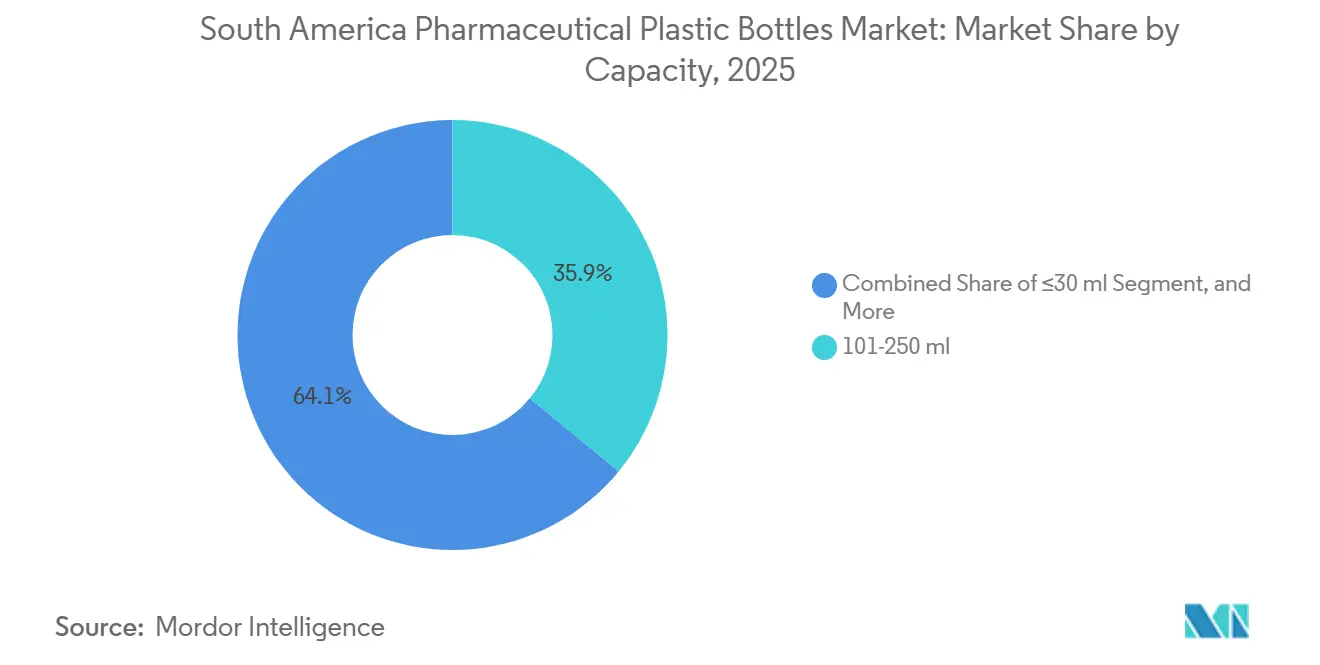
Das Segment 101–250 ml machte im Jahr 2025 35,92 % des Markts für pharmazeutische Kunststoffflaschen in Südamerika aus. Diese Flaschen werden häufig für Tabletten- und Kapselprodukte verwendet, die auf automatisierten Abfülllinien hergestellt werden. Standarddosierungsformate unterstützen eine konsistente Beschaffung für Apotheken und Arzneimittelhersteller, erhalten vertraute Packungsgrößen für Patienten und passen zu Produkten für chronische Erkrankungen, die eine regelmäßige Nachfüllung über Einzel- und institutionelle Kanäle erfordern. Das Segment 31–100 ml bedient Tropfflaschen und mittelvolumige flüssige Formulierungen. Die Segmente 251–500 ml und >500 ml unterstützen die institutionelle Apotheke und die Krankenhausabgabe.
Das Segment ≤30 ml wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 5,52 % wachsen. Nasensprays, Augentropfen und konzentrierte flüssige Formulierungen treiben die Nachfrage nach diesen kompakten Formaten an, während die CDMO-Expansion für komplexe flüssige Produkte die Nachfrage aus der verschreibungspflichtigen und exportorientierten Produktion erhöht. Das kleine Format erfordert eine sorgfältige Kontrolle der Flaschengeometrie, Verschlüsse, Pumpen und Barriereeigenschaften, da der Inhalt oft hochwertig ist. LOG Pharma präsentierte eine hochleistungsfähige HDPE-Barriereflasche, die 30 % leichter war und doppelten Feuchtigkeitsdampfbarriereschutz im Vergleich zu Standardbehältern bot. Dieser Flaschentyp adressiert die Materialeffizienzanforderungen kleiner, hochwertiger Formulierungen im Markt für pharmazeutische Kunststoffflaschen in Südamerika, indem er einen geringeren Harzeinsatz mit ausreichendem Feuchtigkeitsschutz, zuverlässiger Dosierung und Verschluss- oder Pumpenkompatibilität für eine validierte Verpackung kombiniert.
Nach Endverbraucher: Markenhersteller führen, während CDMOs schneller expandieren
Hersteller von Markenarzneimitteln machten im Jahr 2025 46,23 % des Gesamtwerts aus. Ihre Portfolios erfordern zuverlässige Flaschenspezifikationen, etablierte Validierungsunterlagen und Versorgungskontinuität über Produkte mit unterschiedlichen Volumina und Darreichungsformen hinweg, was Käufer dazu veranlasst, die Fähigkeit eines Verarbeiters zu priorisieren, Änderungskontrollen zu verwalten und Spezifikationen während der wiederkehrenden Produktion aufrechtzuerhalten. Generikahersteller sind die nächste wichtige Nachfragequelle, da ihre Produktpipelines expandieren, während rezeptfreie Unternehmen pharmazeutische Flaschen benötigen, die in Einzelhandelsapotheken wettbewerbsfähig bleiben. Jede Käufergruppe verwendet eine Mischung aus Standardflaschen und spezialisierten Formaten basierend auf Formulierungsanforderungen.
CDMOs werden voraussichtlich bis 2031 mit einem CAGR von 6,01 % wachsen. Ihre Beschaffung kann sich auf weniger Flaschenlieferanten konzentrieren, die mehrere technische Anforderungen über Produktformate und Kundenprogramme hinweg erfüllen. Dies begünstigt Verarbeiter mit umfangreichen Validierungspaketen, flexibler Produktionskapazität und der Fähigkeit, Produktübertragungsarbeiten zu unterstützen. Brasilianische, argentinische und kolumbianische Einrichtungen bauen Kapazitäten in Biologika und komplexen festen Darreichungsformen auf. Die daraus resultierende Nachfrage unterstützt Lieferanten, die konsistente Verpackungen über Entwicklung, Hochskalierung und kommerzielle Versorgung hinweg bereitstellen können, einschließlich Pilotmengen, technischer Übertragung und größerer Produktionsläufe, was dokumentierte Änderungskontrollen, Formatflexibilität und eine konsistente Flaschenspezifikation bei sich ändernden Volumina wertvoll macht.
Geografische Analyse
Brasilien hielt im Jahr 2025 einen Anteil von 52,86 % am Markt für pharmazeutische Kunststoffflaschen in Südamerika. Seine Position spiegelt das Ausmaß der pharmazeutischen Herstellung und die Reichweite des regulatorischen Rahmens von ANVISA wider. Novo Nordisk kündigte 2025 seine Erweiterung in Montes Claros im Wert von 6,4 Milliarden BRL (1,09 Milliarden USD) an, mit einem erwarteten Betriebsbeginn im Jahr 2028. Der Ablauf des Semaglutid-Patents im März 2026 unterstützt generische GLP-1-Aktivitäten und damit verbundene Verpackungsanforderungen. Serialisierungs- und Recyclingmaterialvorschriften stärken die Nachfrage nach validierten Verarbeitern und konformen Materialien, wodurch Produktionskapazität, Dokumentation, Materialauswahl und Recyclingansprüche Teil der Kaufentscheidung werden, wobei Brasiliens Größe die Relevanz dieser Fähigkeiten auf benachbarte südamerikanische Fertigungsstandorte ausdehnt.
Kolumbien wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 5,97 % wachsen. Seine pharmazeutische Fertigungsbasis kann die Verpackungsnachfrage für den inländischen Gebrauch und die südamerikanische Versorgung unterstützen. Kolumbien verfolgte 2025 pharmazeutische Selbstversorgung und sicherte die Genehmigung für inländisch produziertes Chloroquin. Die regulatorischen Kapazitäten des Landes unterstützen breitere Verpackungsvalidierungsaktivitäten. Argentinien verfügt über eine leistungsfähige Basis für niedermolekulare APIs und Biosimilars, aber seine Wechselkursstruktur und anhaltende Inflation schränken die Investitionskapazität für Verpackungen ein.
Anforderungen an den Recyclingmaterialanteil und ein expandierendes Einzelhandelsapothekennetz prägen Chiles Verpackungsnachfrage. Venezuelas pharmazeutischer Sektor steht vor Infrastruktureinschränkungen und ist stark auf Versorgungskanäle für essentielle Arzneimittel angewiesen. Peru und Ecuador bauen pharmazeutische Fertigungskapazitäten aus kleineren Basen auf, unterstützt durch die Diversifizierung der Lieferkette. In ganz Südamerika hängt der Markt für pharmazeutische Kunststoffflaschen in Südamerika von lokalem Fertigungsmaßstab, regulatorischer Kapazität und Zugang zu qualifizierter Harzversorgung ab, die je nach Land variieren und von Verarbeitern verlangen, Produktpaletten und Qualifizierungsressourcen auf jede Fertigungsbasis und jedes regulatorische Umfeld abzustimmen.
Wettbewerbslandschaft
Der Markt für pharmazeutische Kunststoffflaschen in Südamerika ist fragmentiert, obwohl pharmazeutische Kunden aktive Lieferantenlisten auf validierte Verarbeiter beschränken. ANVISA-Compliance, ISO-15378-Zertifizierung und Serialisierungskompatibilität sind zentrale Markteintrittsbarrieren. Diese Anforderungen machen Produktqualität, Rückverfolgbarkeit und dokumentierte Änderungskontrolle für regulierte Konten wichtiger als der Preis allein. Lieferanten, die eine kundenspezifische Validierung abgeschlossen haben, können Geschäfte behalten, da ein Wechsel weitere Qualifizierungsarbeiten erfordert. Diese Struktur unterstützt etablierte globale und regionale Verarbeiter mit pharmazeutischen Fähigkeiten.
Im Juli 2026 stimmte Gerresheimer AG zu, sein globales Geschäft mit Primärverpackungen aus Kunststoff und Centor US Holding an ein Tochterunternehmen von Apax Partners für einen kombinierten Unternehmenswert von 1,5 Milliarden EUR (1,7 Milliarden USD) zu verkaufen. Die Unternehmen erzielten 2025 einen kombinierten Umsatz von 570 Millionen EUR (655,79 Millionen USD) und betrieben 16 Produktionsstandorte in 9 Ländern. Die Transaktion ändert die Eigentümerschaft einer bedeutenden Primärkunststoffplattform in der Pharmaindustrie. Gerresheimer und Milliken kündigten im April 2026 auch eine Partnerschaft an, um die LeneX-UltraGuard-Additivtechnologie für pharmazeutische Kunststoffverpackungen einzuführen. Diese Schritte spiegeln einen Fokus auf Polymerleistung, Schutz und technische Differenzierung wider.
ALPLA trat in Recyclingoperationen in Südamerika ein und verpflichtete sich ab 2026 zu jährlich 15 Millionen EUR (17,51 Millionen USD) für Recyclinginfrastruktur. Diese Investition kann Verpackungslieferanten unterstützen, die eine validierte Recyclingmaterialversorgung vor Brasiliens Compliance-Fristen suchen. Die Barriere-Öko-Linie von LOG Pharma demonstrierte auch, wie Lieferanten den Feuchtigkeitsschutz verbessern und gleichzeitig das Flaschengewicht reduzieren können. Kleinere regionale Verarbeiter haben eine Öffnung in validierten Nasenspray- und Tropfflaschenformaten, insbesondere in Brasiliens Industriezentren, wo spezialisiertes Werkzeug, Qualitätskontrollen, dokumentierte Materialleistung, lokaler Service und kundenspezifische Validierungsunterstützung Lieferanten von Standard-Tablettenflaschenherstellern differenzieren können.
Branchenführer im Markt für pharmazeutische Kunststoffflaschen in Südamerika
Gerresheimer AG
AptarGroup, Inc.
Amcor plc
Alpha Packaging, Inc.
Sanner GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: Gerresheimer AG unterzeichnete endgültige Vereinbarungen zum Verkauf seines globalen Geschäfts mit Primärverpackungen aus Kunststoff und Centor US Holding an ein Tochterunternehmen von Apax Partners zu einem kombinierten Unternehmenswert von 1,5 Milliarden EUR (1,7 Milliarden USD). Die 2 Unternehmen erzielten 2025 einen kombinierten Umsatz von 570 Millionen EUR (655,79 Millionen USD) und betrieben 16 Produktionsstandorte in 9 Ländern. Der Abschluss des Centor-Verkaufs wird bis Ende des Geschäftsjahres 2026 erwartet, und der PPP-Verkauf in der ersten Hälfte des Geschäftsjahres 2027. Gerresheimer wird den Erlös zur Schuldenreduzierung verwenden und sich auf hochwertige injizierbare Arzneimittelabgabe und Gerätepackaging konzentrieren.
- Juli 2026: ANVISA veröffentlichte die Normative Instruction Nr. 456/2026, gültig ab dem 10. Juli 2026, mit aktualisierten Kennzeichnungsanforderungen für injizierbare Arzneimittel und sterile parenterale Produkte. Die Anweisung schreibt eine Pantone-Farbkodierung nach therapeutischer Klasse, ein Farbband von mindestens 3 mm und spezifische Regeln für Ampullen und Fläschchen bis zu 5 ml vor. Pharmahersteller und Verpackungslieferanten müssen die Compliance der Primärverpackung mit dem aktualisierten Standard für in Brasilien vertriebene injizierbare Produkte bewerten.
- April 2026: Gerresheimer und Milliken and Company kündigten eine strategische Partnerschaft an, um die Leistung pharmazeutischer Kunststoffverpackungen durch Millikens LeneX-UltraGuard-Additivtechnologie zu verbessern. Die Partnerschaft zielt auf hochwertige pharmazeutische Anwendungen ab, die eine verbesserte Polymerhaltbarkeit, Verarbeitungseffizienz und Konsistenz erfordern.
- April 2025: Novo Nordisk kündigte eine Erweiterung im Wert von 6,4 Milliarden BRL (1,09 Milliarden USD) in seinem Werk in Montes Claros, Minas Gerais, Brasilien, an. Das Projekt fügt aseptische Produktionslinien und ein Qualitätskontrolllabor für injizierbare GLP-1-Arzneimittel hinzu. Der Bau begann im April 2025, und der Betriebsbeginn wird für 2028 erwartet, wobei 600 dauerhafte Arbeitsplätze geschaffen werden.


Berichtsumfang für den Markt für pharmazeutische Kunststoffflaschen in Südamerika
Der Markt für pharmazeutische Kunststoffflaschen in Südamerika bezieht sich auf die Produktion und Lieferung von Kunststoffverpackungsbehältern, die speziell für die Lagerung und Abgabe von pharmazeutischen Produkten entwickelt wurden. Dazu gehören verschiedene Flaschentypen wie Tropfflaschen, Sirupflaschen und Nasensprays, die aus Materialien wie PET, HDPE und Polypropylen in einer Reihe von Kapazitäten hergestellt werden. Diese Flaschen werden hauptsächlich von Herstellern von Marken- und Generika-Arzneimitteln sowie von CDMOs verwendet, um eine sichere, konforme und bequeme Arzneimittelabgabe in der gesamten Region zu gewährleisten.
Der Bericht über den Markt für pharmazeutische Kunststoffflaschen in Südamerika ist segmentiert nach Rohmaterial (Polyethylenterephthalat, Polyethylen hoher Dichte, Polyethylen niedriger Dichte, Polypropylen und andere Rohmaterialien), Flaschentyp (Behälter für feste orale Darreichungsformen, Tropfflaschen, Nasensprayflaschen, Flüssigsirupflaschen, Mundpflegespülflaschen und andere Flaschentypen), Kapazität (≤30 ml, 31–100 ml, 101–250 ml, 251–500 ml und über 500 ml), Endverbraucher (Hersteller von Markenarzneimitteln, Generikahersteller, Auftragsforschungs- und -herstellungsorganisationen und Hersteller von rezeptfreien Produkten) sowie Geografie (Brasilien, Argentinien, Kolumbien, Chile und übriges Südamerika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Polyethylenterephthalat |
| Polyethylen hoher Dichte |
| Polyethylen niedriger Dichte |
| Polypropylen |
| Andere Rohmaterialien |
| Behälter für feste orale Darreichungsformen |
| Tropfflaschen |
| Nasensprayflaschen |
| Flüssigsirupflaschen |
| Mundpflegespülflaschen |
| Andere Flaschentypen |
| ≤30 ml |
| 31–100 ml |
| 101–250 ml |
| 251–500 ml |
| Über 500 ml |
| Hersteller von Markenarzneimitteln |
| Generikahersteller |
| Auftragsforschungs- und -herstellungsorganisationen |
| Hersteller von rezeptfreien Produkten |
| Brasilien |
| Argentinien |
| Kolumbien |
| Chile |
| Übriges Südamerika |
| Nach Rohmaterial | Polyethylenterephthalat |
| Polyethylen hoher Dichte | |
| Polyethylen niedriger Dichte | |
| Polypropylen | |
| Andere Rohmaterialien | |
| Nach Flaschentyp | Behälter für feste orale Darreichungsformen |
| Tropfflaschen | |
| Nasensprayflaschen | |
| Flüssigsirupflaschen | |
| Mundpflegespülflaschen | |
| Andere Flaschentypen | |
| Nach Kapazität | ≤30 ml |
| 31–100 ml | |
| 101–250 ml | |
| 251–500 ml | |
| Über 500 ml | |
| Nach Endverbraucher | Hersteller von Markenarzneimitteln |
| Generikahersteller | |
| Auftragsforschungs- und -herstellungsorganisationen | |
| Hersteller von rezeptfreien Produkten | |
| Nach Geografie | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Übriges Südamerika |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für pharmazeutische Kunststoffflaschen in Südamerika?
Der Markt für pharmazeutische Kunststoffflaschen in Südamerika wurde im Jahr 2025 auf 2,88 Milliarden USD geschätzt, wird für 2026 auf 2,99 Milliarden USD geschätzt und soll bis 2031 3,64 Milliarden USD erreichen. Die Prognose spiegelt eine höhere Nachfrage aus der Generikaproduktion, lokalen pharmazeutischen Investitionen und der validierten Primärverpackungsversorgung wider, während Compliance-Anforderungen etablierte technische Fähigkeiten für Lieferanten wichtig machen.
Welcher CAGR wird für den Markt für pharmazeutische Kunststoffflaschen in Südamerika bis 2031 prognostiziert?
Der Markt für pharmazeutische Kunststoffflaschen in Südamerika wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 4,01 % wachsen. Die Nachfrage wird durch die lokale pharmazeutische Produktion, eine stärkere CDMO-Aktivität und Flaschenformate für feste orale und spezialisierte flüssige Arzneimittel unterstützt, wobei kompakte Nasen- und ophthalmische Produkte zur spezialisierten Formatnachfrage beitragen.
Welches Rohmaterial hatte 2025 den größten Anteil?
PET führte 2025 mit einem Anteil von 42,14 %, unterstützt durch seine Transparenz und etablierte pharmazeutische Akzeptanz. Es bleibt nützlich, wo klare Verpackungen, konventionelle Abfüllprozesse und akzeptierte Materialdokumentation zentral für Produktspezifikationen sind, während HDPE und LDPE unterschiedliche Feuchtigkeitsbeständigkeits- und flexible Dosierungsanforderungen erfüllen.
Welcher Flaschentyp wächst am schnellsten?
Nasensprayflaschen werden voraussichtlich bis 2031 einen CAGR von 4,98 % verzeichnen, da sich die Anwendungen der intranasalen Arzneimittelabgabe ausweiten. Diese Anwendungen benötigen kontrollierte Abmessungen, präzise Dosiersysteme und Verpackungen, die anspruchsvolle technische Anforderungen erfüllen können, was sie von standardisierten Behältern für feste orale Darreichungsformen unterscheidet.
Welches Land hatte 2025 den größten Anteil?
Brasilien hielt 2025 einen Anteil von 52,86 %, unterstützt durch seine pharmazeutische Produktionsbasis und regulatorische Infrastruktur. Seine Serialisierungs- und Recyclingmaterialanforderungen erhöhen die Bedeutung validierter Verarbeiter und konformer Materialien für die lokale Versorgung, während große Fertigungsinvestitionen die langfristige lokale Nachfragebasis stärken.
Welche Faktoren beeinflussen die Nachfrage nach pharmazeutischen Kunststoffflaschen?
Generikaproduktion, inländische Fertigungsinvestitionen, Serialisierungsanforderungen, recycelbare Designs und spezialisierte kleinvolumige Formate prägen die Nachfrage. Volatilität bei Harzkosten und der Zeitaufwand für die Qualifizierung neuer Materialien oder Lieferanten bleiben wichtige Einschränkungen für Verarbeiter und pharmazeutische Käufer, insbesondere wenn importierte pharmazeutische Harze Währungsschwankungen ausgesetzt sind, Verträge Festpreise verwenden und der Verarbeiter nur begrenzte Möglichkeiten hat, einen plötzlichen Materialkostenanstieg an pharmazeutische Kunden weiterzugeben.
Seite zuletzt aktualisiert am:



