
Taille et Part du Marché des Flacons Pharmaceutiques en Plastique en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 2.88 Milliards de dollars |
| Taille du Marché (2026) | 2.99 Milliards de dollars |
| Taille du Marché (2031) | 3.64 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.01 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Flacons Pharmaceutiques en Plastique en Amérique du Sud par Mordor Intelligence
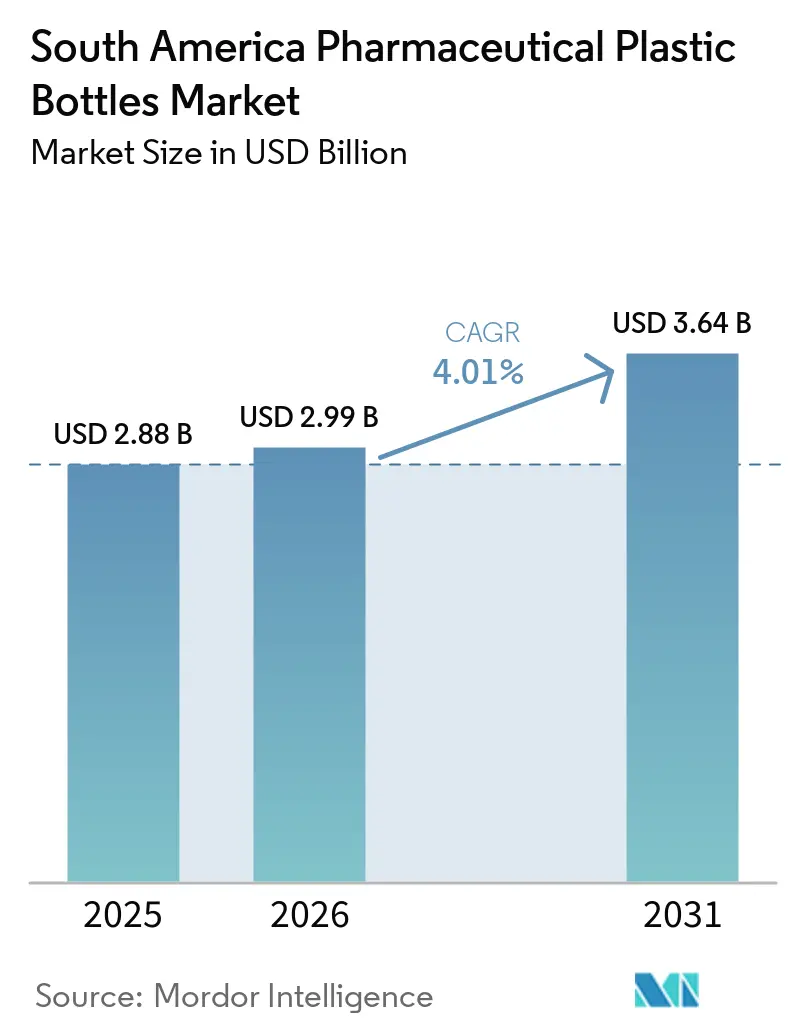
La taille du Marché des Flacons Pharmaceutiques en Plastique en Amérique du Sud était évaluée à 2,88 milliards USD en 2025 et devrait croître de 2,99 milliards USD en 2026 pour atteindre 3,64 milliards USD d'ici 2031, à un CAGR de 4,01 % durant la période de prévision (2026-2031). La production de médicaments génériques, la fabrication pharmaceutique locale et la capacité des organisations de développement et de fabrication sous contrat augmentent la demande d'emballages primaires validés. L'expiration du brevet du sémaglutide au Brésil en mars 2026 soutient un pipeline de produits GLP-1 génériques et la demande associée en flacons. Les fournisseurs se font concurrence sur la validation pharmaceutique, la préparation à la traçabilité, les performances de barrière et la capacité en matière de contenu recyclé. L'exposition aux coûts des résines et les exigences d'approbation complexes restent des contraintes importantes pour les transformateurs. Le Marché des Flacons Pharmaceutiques en Plastique en Amérique du Sud bénéficie également de fabricants pharmaceutiques cherchant des chaînes d'approvisionnement plus courtes, des processus de qualification locale plus fiables, et des fournisseurs capables d'accompagner un produit depuis la validation initiale jusqu'à la production commerciale courante, de gérer les modifications de spécifications contrôlées, d'offrir un approvisionnement fiable en flacons et bouchons, et de fournir des performances documentées pour les formulations nécessitant une protection contre l'humidité, une distribution de précision ou un emballage compatible avec la traçabilité.
Points Clés du Rapport
- Par matière première, le PET détenait 42,14 % de la valeur du Marché des Flacons Pharmaceutiques en Plastique en Amérique du Sud en 2025, tandis que le polypropylène devrait croître à un CAGR de 4,67 % jusqu'en 2031.
- Par type de flacon, les contenants oraux solides détenaient 38,71 % de la valeur totale en 2025, tandis que les flacons de spray nasal devraient croître à un CAGR de 4,98 % jusqu'en 2031.
- Par capacité, le segment 101-250 ml représentait 35,92 % de la valeur totale du Marché des Flacons Pharmaceutiques en Plastique en Amérique du Sud en 2025, tandis que le segment ≤30 ml devrait croître à un CAGR de 5,52 % jusqu'en 2031.
- Par utilisateur final, les fabricants pharmaceutiques de marque détenaient 46,23 % de la valeur totale en 2025, tandis que les organisations de développement et de fabrication sous contrat devraient croître à un CAGR de 6,01 % jusqu'en 2031.
- Par géographie, le Brésil représentait 52,86 % de la valeur totale du Marché des Flacons Pharmaceutiques en Plastique en Amérique du Sud en 2025, tandis que la Colombie devrait croître à un CAGR de 5,97 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché des Flacons Pharmaceutiques en Plastique en Amérique du Sud
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion de la Fabrication de Médicaments Génériques | +1.3% | Brésil, Argentine, Colombie | Court terme (≤ 2 ans) |
| Croissance de la Demande Intérieure en Emballages Pharmaceutiques | +1.0% | Brésil, Colombie, Chili | Court terme (≤ 2 ans) |
| Mises à Niveau de la Sérialisation et de la Traçabilité au Brésil | +0.8% | Brésil en priorité, répercussions sur l'Argentine | Moyen terme (2-4 ans) |
| Demande de Flacons Recyclables et Légers | +0.6% | Brésil et Chili, répercussions sur la Colombie | Moyen terme (2-4 ans) |
| Approvisionnement Régionalisé pour les Médicaments Essentiels | +0.5% | Amérique du Sud dans son ensemble, gains dans le couloir andin | Long terme (≥ 4 ans) |
| Demande Croissante de Flacons Barrière pour les Formulations Sensibles à l'Humidité | +0.4% | Brésil, Colombie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la Fabrication de Médicaments Génériques
La fabrication de médicaments génériques est une source centrale de demande pour le Marché des Flacons Pharmaceutiques en Plastique en Amérique du Sud, car les expirations de brevets, les marchés publics et les investissements dans les lignes de production soutiennent des volumes plus élevés de comprimés, de gélules et de médicaments liquides au sein du Marché des Flacons Pharmaceutiques en Plastique en Amérique du Sud. Les fabricants de médicaments brésiliens ont continué à développer leurs ventes au détail en 2026, tandis que des entreprises se sont engagées dans de nouvelles lignes et lancements de produits dans le cadre de règles fédérales de tarification révisées.[1]Associação Brasileira da Indústria de Artigos e Equipamentos Médicos, "Sistema de Logística Reversa de Embalagens Plásticas e Seus Impactos no Setor de Dispositivos Médicos," ABIMED, abimed.org.br. Une production générique plus importante nécessite davantage d'emballages primaires à chaque étape, notamment des flacons, des bouchons, des étiquettes et des systèmes qui préservent la traçabilité des lots. Ces produits utilisent couramment des formats PET et HDPE car ils s'adaptent aux opérations de remplissage automatisées, aux systèmes de bouchage existants, aux exigences de stabilité établies et à la planification de production répétable. Les producteurs de génériques préfèrent également des formats pouvant être utilisés pour plusieurs présentations de produits sans ajustements répétés des lignes, ce qui soutient une demande récurrente de flacons standard plutôt que de courtes séries uniquement. Cela favorise les transformateurs capables de maintenir des spécifications cohérentes, des délais fiables et une documentation contrôlée sur de larges portefeuilles de génériques.
Croissance de la Demande Intérieure en Emballages Pharmaceutiques
L'investissement pharmaceutique intérieur accroît les achats locaux d'emballages primaires dans le Marché des Flacons Pharmaceutiques en Plastique en Amérique du Sud et élargit la base de fabrication adressable pour le Marché des Flacons Pharmaceutiques en Plastique en Amérique du Sud. Novo Nordisk a annoncé un investissement de 6,4 milliards BRL (1,09 milliard USD) pour agrandir son site de Montes Claros au Brésil en 2025.[2]Novo Nordisk, "Novo Nordisk Announces 8 Billion DKK Investment in Montes Claros, Brazil," Novo Nordisk, novonordisk.com. Le projet comprend des lignes de production aseptique et un laboratoire de contrôle qualité pour les médicaments injectables GLP-1. Les grandes usines ont besoin d'approvisionnements en emballages validés et prévisibles lors de la mise en service, de la qualification des procédés et des opérations commerciales courantes, notamment la capacité à prendre en charge les modifications de spécifications et de documents réglementaires. Les fournisseurs de flacons doivent effectuer la qualification des matériaux et maintenir la continuité de l'approvisionnement tout en coordonnant avec les équipes de production pharmaceutique. Plusieurs investissements de production se produisant simultanément peuvent créer une base de demande plus dense pour les fournisseurs locaux qualifiés, réduisant les délais de transport et l'exposition aux perturbations d'expédition au sein du Marché des Flacons Pharmaceutiques en Plastique en Amérique du Sud.
Mises à Niveau de la Sérialisation et de la Traçabilité au Brésil
Le Système National de Contrôle des Médicaments du Brésil exige une sérialisation et une agrégation au niveau de l'unité tout au long de la chaîne d'approvisionnement pharmaceutique.[3]Repsol, "Pharmapack 2026, We Present the Repsol Healthcare HPP03G Grade, Our Sustainable Alternative to PVC," Repsol, repsol.com. Cette exigence accroît la valeur des flacons et des étiquettes compatibles avec les processus de codage et de traçabilité validés. Les dimensions des flacons, le comportement des matériaux et la cohérence de la production peuvent affecter le codage et l'inspection, de sorte que les fournisseurs doivent aligner leurs contrôles sur les systèmes qualité des clients et les exigences de soumission de données. Un fabricant changeant de transformateur qualifié peut avoir besoin de répéter les travaux de validation dans l'ensemble de son flux de travail d'emballage et de confirmer que le remplaçant prend en charge les mêmes contrôles opérationnels. Cela fait de l'intégration technique un moteur important de fidélisation des clients dans le Marché des Flacons Pharmaceutiques en Plastique en Amérique du Sud, en particulier lorsqu'un fournisseur prend en charge plusieurs formats d'emballage dans le cadre du même système qualité pharmaceutique. La conformité aux exigences de l'ANVISA et à la norme ISO 15378 réduit le nombre de fournisseurs pratiques et récompense les transformateurs capables de documenter clairement leurs contrôles pour les clients et les auditeurs.
Demande de Flacons Recyclables et Légers
Le Décret Fédéral brésilien n° 12.688/2025 a fixé un taux de récupération des emballages plastiques de 32 % et une exigence de contenu recyclé de 22 % pour les grandes entreprises à partir de janvier 2026, créant une considération de conformité claire pour le Marché des Flacons Pharmaceutiques en Plastique en Amérique du Sud.[4]Agência Nacional de Vigilância Sanitária, "Plano de Serialização, SNCM," ANVISA, gov.br. Cette exigence encourage des conceptions de flacons utilisant des matériaux plus facilement collectés et recyclés, tout en soulignant l'importance des fournisseurs capables de démontrer la provenance des matériaux et une qualité fiable du recyclat. Les formats mono-matière en PET et en polypropylène reçoivent une plus grande attention car ils évitent certains obstacles au recyclage associés aux structures multicouches. Repsol a présenté le grade HPP03G lors de Pharmapack 2026, un grade de polypropylène recyclable conforme aux exigences de la Pharmacopée américaine et de la Pharmacopée européenne. Le matériau aurait une empreinte carbone inférieure de 40 % à 50 % à celle des matériaux traditionnels. Ces développements soutiennent l'utilisation du polypropylène lorsque la clarté optique n'est pas l'exigence principale et renforcent l'attention portée à la vérification de l'approvisionnement et à la compatibilité pharmaceutique.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Conformité Stricte aux Emballages Pharmaceutiques | -0.2% | Brésil en priorité, Colombie, Argentine | Court terme (≤ 2 ans) |
| Volatilité des Coûts des Polymères et des Additifs | -0.1% | Amérique du Sud dans son ensemble, plus aiguë en Argentine et au Venezuela | Moyen terme (2-4 ans) |
| Disponibilité Limitée de Recyclat de Qualité Pharmaceutique | -0.1% | Brésil et Chili | Long terme (≥ 4 ans) |
| Logistique Inverse et Collecte des Déchets Fragmentées | -0.1% | Amérique du Sud dans son ensemble | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Conformité Stricte aux Emballages Pharmaceutiques
La conformité aux emballages pharmaceutiques peut ralentir les changements de matériaux et de fournisseurs dans le Marché des Flacons Pharmaceutiques en Plastique en Amérique du Sud. L'ANVISA exige une traçabilité contrôlée et soutient un cadre de sérialisation réglementé pour les médicaments. Un changement de résine ou l'ajout de contenu recyclé peut nécessiter des évaluations de compatibilité et de stabilité avant la mise en circulation, coordonnées entre le fabricant du médicament, le transformateur, le fournisseur de matériaux et les équipes qualité. Les transformateurs de plus petite taille peuvent avoir du mal à financer les tests, la documentation, les systèmes d'audit et le personnel spécialisé nécessaires à un approvisionnement réglementé. Les acheteurs pharmaceutiques font également face à un long processus de requalification lors de l'ajout d'un nouveau fournisseur d'emballages primaires. Ces exigences favorisent les transformateurs établis, mais peuvent limiter la concurrence, retarder l'adoption de matériaux et rendre difficile l'introduction d'emballages appropriés dans les délais d'approvisionnement.
Volatilité des Coûts des Polymères et des Additifs
Les coûts du polypropylène, du PET, du HDPE et du LDPE suivent les cycles des matières premières pétrochimiques et peuvent évoluer après un décalage de 4 à 8 semaines. Les contrats d'approvisionnement à prix fixe peuvent comprimer les marges des transformateurs lorsque les prix des intrants augmentent après la fixation d'un accord tarifaire. La dépréciation monétaire en Argentine et au Venezuela augmente le coût local des résines achetées en USD, en particulier pour les entreprises qui importent des matériaux de qualité pharmaceutique et vendent des emballages selon des conditions négociées localement. Les options de couverture limitées peuvent laisser les transformateurs de plus petite taille plus exposés aux variations des coûts des matériaux importés. Cette exposition peut reporter les investissements dans le moulage par soufflage de précision, la technologie barrière, les tests de qualification et les systèmes de production compatibles avec la traçabilité. Le Marché des Flacons Pharmaceutiques en Plastique en Amérique du Sud reste donc sensible aux achats de résines, aux niveaux de stocks et aux conditions contractuelles, une discipline d'achat plus rigoureuse soutenant un investissement qualité durable durant les périodes de volatilité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Matière Première : Le Polypropylène Progresse tandis que le PET Conserve la Plus Grande Base
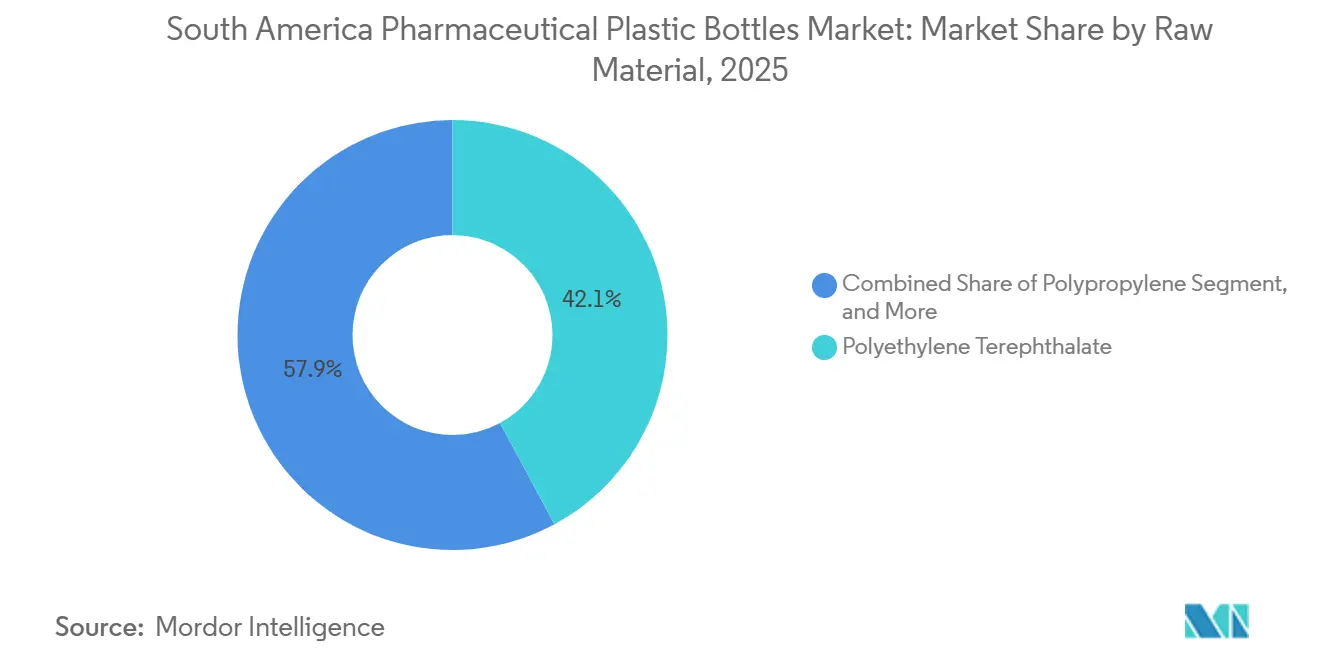
Le PET représentait 42,14 % de la taille du Marché des Flacons Pharmaceutiques en Plastique en Amérique du Sud en 2025. Sa transparence, ses performances de barrière et son acceptation établie dans les principales normes pharmacopéiales soutiennent son utilisation dans les produits nécessitant un emballage transparent et des enregistrements transfrontaliers. Les fabricants pharmaceutiques apprécient le PET car un format familier peut simplifier les dossiers de produits et réduire la variation opérationnelle entre les lignes de produits enregistrées, et sa compatibilité avec les procédés standard de moulage par soufflage soutient une production à grand volume pour les flacons conventionnels de comprimés, de gélules et de médicaments liquides. Le HDPE est utilisé pour les contenants oraux solides intégrant un dessiccant et les produits sensibles à l'humidité, où l'opacité et la résistance à l'humidité sont plus importantes que la visibilité. Le LDPE reste adapté aux flacons souples pour les médicaments ophtalmiques et topiques car une distribution flexible est requise.
Le polypropylène devrait enregistrer un CAGR de 4,67 % de 2026 à 2031. Sa résistance à la chaleur, ses propriétés de barrière à l'humidité et son adéquation avec les conceptions mono-matière soutiennent son adoption là où la clarté est moins importante, tout en répondant aux besoins de performance pharmaceutique dans les applications nécessitant un contenant robuste et soutenant les objectifs de circularité. Le grade HPP03G de Repsol est un grade de polypropylène 100 % recyclable conforme aux exigences de la Pharmacopée américaine et de la Pharmacopée européenne. Les exigences brésiliennes en matière de contenu recyclé renforcent l'argument en faveur des matériaux disposant de filières de recyclage crédibles. Le PET devrait conserver son rôle établi dans les applications dépendant de la clarté durant la période de prévision, en particulier là où la présentation du produit, l'inspection visuelle et la qualification existante des lignes de remplissage favorisent un flacon transparent familier, tandis que sa base installée signifie que la substitution de matériaux dépendra de la formulation, des exigences de validation, de la qualité du recyclat disponible et des performances des flacons alternatifs.


Par Type de Flacon : Les Contenants Oraux Solides en Tête tandis que les Formats de Spray Nasal s'Accélèrent
Les contenants oraux solides détenaient 38,71 % de la part du Marché des Flacons Pharmaceutiques en Plastique en Amérique du Sud en 2025. Les comprimés et les gélules utilisés pour traiter les maladies chroniques créent une demande stable de flacons HDPE et PET avec bouchons de sécurité enfants. Les médicaments cardiovasculaires, antidiabétiques et antihypertenseurs à grand volume utilisent couramment des formats standardisés adaptés au remplissage automatisé et à la distribution courante en pharmacie, avec des dimensions établies qui aident les fabricants à planifier les bouchons, les étiquettes et les emballages secondaires autour de spécifications répétables. Les flacons compte-gouttes restent importants pour les produits ophtalmiques et les extraits liquides concentrés où une distribution précise est nécessaire. Les flacons de sirop servent également de contenants pour les médicaments pédiatriques et les préparations contre la toux et le rhume.
Les flacons de spray nasal devraient se développer à un CAGR de 4,98 % entre 2026 et 2031. La voie d'administration intranasale s'étend au-delà des produits contre les allergies et la rhinite vers les applications de traitement de la migraine, l'administration systémique et les applications d'épinéphrine d'urgence. Ces formats nécessitent un dosage précis, des pompes sans métal et des dimensions contrôlées pour protéger les performances lors du remplissage, du transport et de l'utilisation par le patient. Leurs exigences techniques peuvent élever les valeurs unitaires au-dessus de celles des formats de flacons oraux standard, tandis que les flacons de bain de bouche conservent un rôle distinct dans les portefeuilles de produits en vente libre vendus par les circuits pharmaceutiques. Cette combinaison laisse à la fois la demande de flacons standardisés et spécialisés pertinente pour les fournisseurs, obligeant les fabricants du Marché des Flacons Pharmaceutiques en Plastique en Amérique du Sud à équilibrer la production orale solide à grand volume et répétable avec des formats à faible volume nécessitant un contrôle plus étroit des pompes, des bouchons et des dimensions des flacons, tout en adaptant la configuration du flacon à la forme pharmaceutique.
Par Capacité : Les Formats Intermédiaires Maintiennent le Volume tandis que les Flacons ≤30 ml Croissent Plus Vite
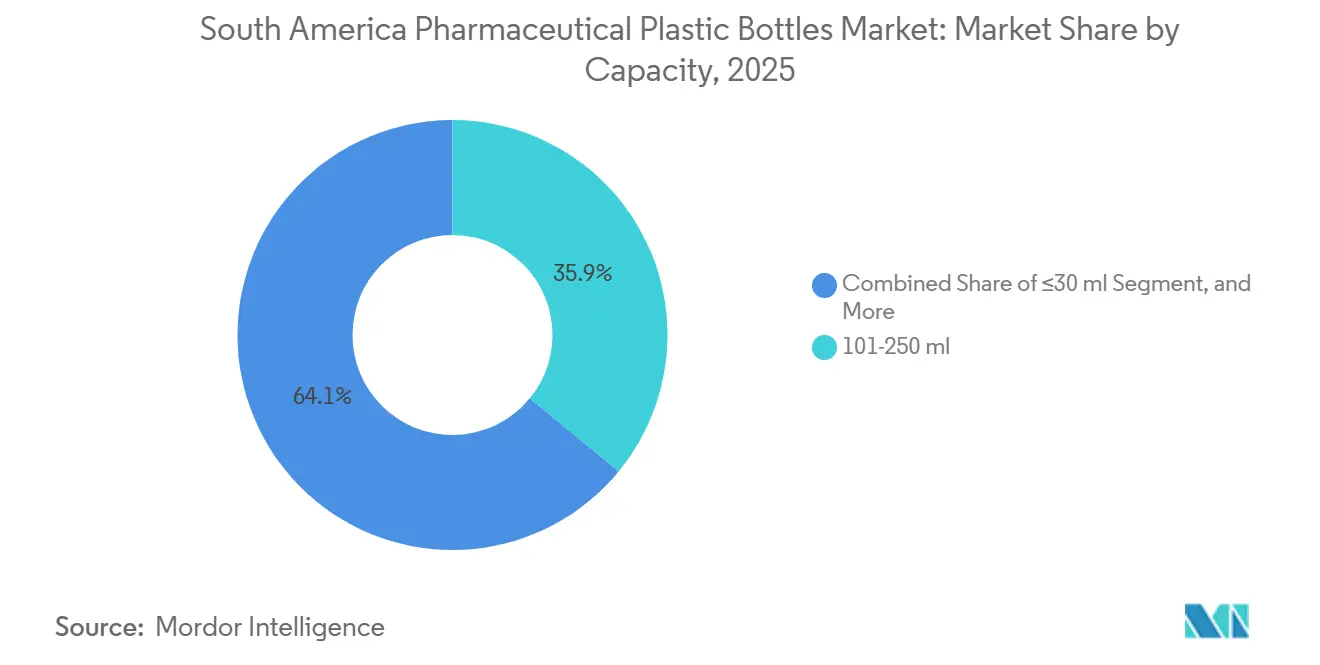
Le segment 101-250 ml représentait 35,92 % du Marché des Flacons Pharmaceutiques en Plastique en Amérique du Sud en 2025. Ces flacons sont largement utilisés pour les produits en comprimés et en gélules produits sur des lignes de remplissage automatisées. Les formats de distribution standard soutiennent un approvisionnement cohérent pour les pharmacies et les fabricants de médicaments, maintiennent des tailles d'emballage familières pour les patients et conviennent aux produits pour maladies chroniques nécessitant un réapprovisionnement régulier par les circuits de vente au détail et institutionnels. Le segment 31-100 ml sert les flacons compte-gouttes et les formulations liquides à volume intermédiaire. Les segments 251-500 ml et >500 ml soutiennent la distribution en pharmacie institutionnelle et hospitalière.
Le segment ≤30 ml devrait croître à un CAGR de 5,52 % de 2026 à 2031. Les sprays nasaux, les gouttes ophtalmiques et les formulations liquides concentrées stimulent la demande pour ces formats compacts, tandis que l'expansion des organisations de développement et de fabrication sous contrat pour les produits liquides complexes ajoute une demande issue de la production sur ordonnance et orientée vers l'exportation. Le petit format nécessite un contrôle minutieux de la géométrie du flacon, des bouchons, des pompes et des propriétés de barrière car le contenu est souvent de grande valeur. LOG Pharma a présenté un flacon barrière HDPE haute performance 30 % plus léger et offrant deux fois la protection contre la vapeur d'eau des contenants standard. Ce type de flacon répond aux besoins d'efficacité matérielle des petites formulations à haute valeur dans le Marché des Flacons Pharmaceutiques en Plastique en Amérique du Sud, combinant une utilisation réduite de résine avec une protection adéquate contre l'humidité, une distribution fiable et une compatibilité avec les bouchons ou les pompes pour un emballage validé.
Par Utilisateur Final : Les Fabricants de Marque en Tête tandis que les Organisations de Développement et de Fabrication sous Contrat se Développent Plus Vite
Les fabricants pharmaceutiques de marque représentaient 46,23 % de la valeur totale en 2025. Leurs portefeuilles nécessitent des spécifications de flacons fiables, des dossiers de validation établis et une continuité de l'approvisionnement pour des produits de volumes et de formes pharmaceutiques différents, ce qui amène les acheteurs à privilégier la capacité d'un transformateur à gérer les contrôles des modifications et à préserver les spécifications lors des productions récurrentes. Les fabricants de génériques constituent la prochaine source majeure de demande à mesure que leurs pipelines de produits s'élargissent, tandis que les entreprises de produits en vente libre ont besoin de flacons de qualité pharmaceutique restant compétitifs en termes de coûts dans les circuits de pharmacie de détail. Chaque groupe d'acheteurs utilise un mélange de flacons standard et de formats spécialisés en fonction des exigences de formulation.
Les organisations de développement et de fabrication sous contrat devraient croître à un CAGR de 6,01 % jusqu'en 2031. Leurs achats peuvent être concentrés auprès d'un nombre réduit de fournisseurs de flacons répondant à plusieurs exigences techniques pour différents formats de produits et programmes clients. Cela favorise les transformateurs disposant de packages de validation tendus, d'une capacité de production flexible et de la capacité à soutenir les travaux de transfert de produits. Les sites brésiliens, argentins et colombiens développent des capacités dans les produits biologiques et les formes pharmaceutiques solides complexes. La demande qui en résulte soutient les fournisseurs capables de fournir un emballage cohérent tout au long du développement, de la montée en charge et de l'approvisionnement commercial, y compris les quantités pilotes, le transfert technique et les séries plus importantes, ce qui valorise les contrôles des modifications documentés, la flexibilité des formats et une spécification de flacon cohérente à mesure que les volumes évoluent.
Analyse Géographique
Le Brésil détenait 52,86 % de la part du Marché des Flacons Pharmaceutiques en Plastique en Amérique du Sud en 2025. Sa position reflète l'ampleur de la fabrication pharmaceutique et la portée du cadre réglementaire de l'ANVISA. Novo Nordisk a annoncé son expansion de Montes Claros pour 6,4 milliards BRL (1,09 milliard USD) en 2025, avec un début des opérations prévu en 2028. L'expiration du brevet du sémaglutide en mars 2026 soutient l'activité GLP-1 générique et les exigences d'emballage associées. Les règles de sérialisation et de contenu recyclé renforcent la demande de transformateurs validés et de matériaux conformes, faisant de la capacité de production, de la documentation, de la sélection des matériaux et des déclarations de recyclage une partie de la décision d'achat, l'ampleur du Brésil étendant la pertinence de ces capacités aux sites de fabrication sud-américains voisins.
La Colombie devrait croître à un CAGR de 5,97 % de 2026 à 2031. Sa base de fabrication pharmaceutique peut soutenir la demande d'emballages pour l'usage intérieur et l'approvisionnement sud-américain. La Colombie a poursuivi l'autosuffisance pharmaceutique et obtenu l'approbation pour la chloroquine produite localement en 2025. Les capacités réglementaires du pays soutiennent des activités de validation d'emballages plus larges. L'Argentine maintient une base capable pour les principes actifs pharmaceutiques de petites molécules et les biosimilaires, mais sa structure de taux de change et son inflation persistante contraignent la capacité d'investissement dans les emballages.
Les exigences en matière de contenu recyclé et un réseau de pharmacies de détail en expansion façonnent la demande d'emballages au Chili. Le secteur pharmaceutique vénézuélien fait face à des contraintes d'infrastructure et dépend fortement des circuits d'approvisionnement en médicaments essentiels. Le Pérou et l'Équateur développent des capacités de fabrication pharmaceutique à partir de bases plus petites, soutenues par la diversification des chaînes d'approvisionnement. À travers l'Amérique du Sud, le Marché des Flacons Pharmaceutiques en Plastique en Amérique du Sud dépend de l'ampleur de la fabrication locale, de la capacité réglementaire et de l'accès à un approvisionnement en résines qualifiées, qui varient selon les pays et exigent que les transformateurs alignent leurs gammes de produits et leurs ressources de qualification sur chaque base de fabrication et environnement réglementaire.
Paysage Concurrentiel
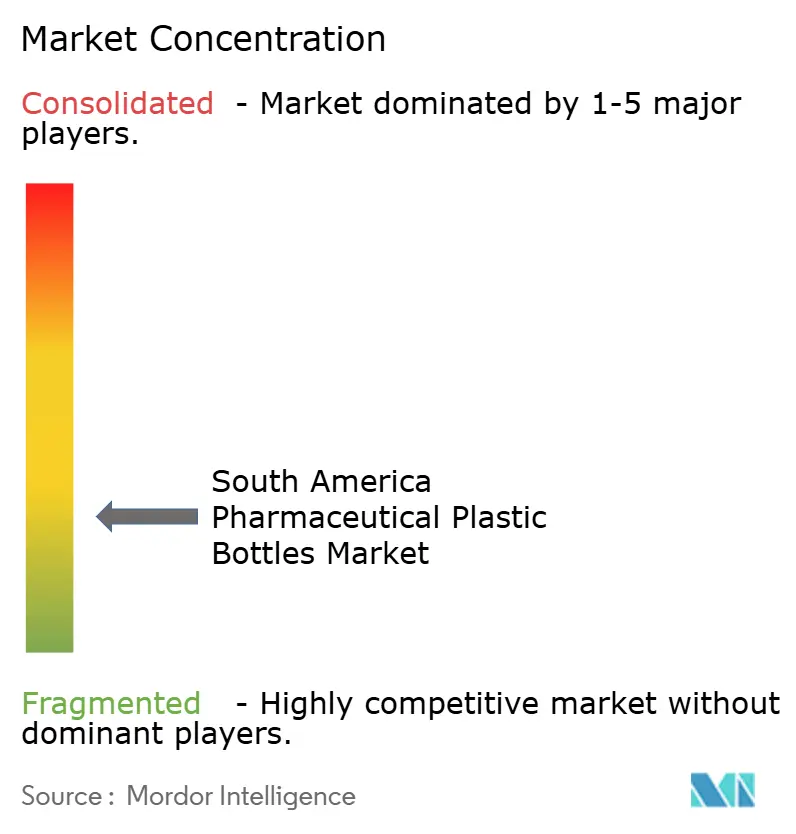
Le Marché des Flacons Pharmaceutiques en Plastique en Amérique du Sud est fragmenté, bien que les clients pharmaceutiques limitent leurs listes de fournisseurs actifs aux transformateurs validés. La conformité à l'ANVISA, la certification ISO 15378 et la compatibilité avec la sérialisation constituent des barrières à l'entrée centrales. Ces exigences rendent la qualité des produits, la traçabilité et le contrôle documenté des modifications plus importants que le seul prix pour les comptes réglementés. Les fournisseurs ayant effectué une validation spécifique au client peuvent conserver leur activité car le changement nécessite des travaux de qualification supplémentaires. Cette structure soutient les transformateurs mondiaux et régionaux établis disposant de capacités pharmaceutiques.
En juillet 2026, Gerresheimer a accepté de vendre son activité mondiale d'emballages primaires en plastique et Centor US Holding à un affilié d'Apax Partners pour une valeur d'entreprise combinée de 1,5 milliard EUR (1,7 milliard USD). Les deux activités ont généré 570 millions EUR (655,79 millions USD) de chiffre d'affaires combiné en 2025 et opéraient sur 16 sites de production dans 9 pays. La transaction modifie la propriété d'une plateforme importante de plastiques primaires dans l'industrie pharmaceutique. Gerresheimer et Milliken ont également annoncé un partenariat en avril 2026 pour introduire la technologie d'additif LeneX UltraGuard pour les emballages pharmaceutiques en plastique. Ces mouvements reflètent une focalisation sur la performance des polymères, la protection et la différenciation technique.
ALPLA est entrée dans les opérations de recyclage en Amérique du Sud et s'est engagée à investir 15 millions EUR (17,51 millions USD) annuellement dans l'infrastructure de recyclage à partir de 2026. Cet investissement peut soutenir les fournisseurs d'emballages cherchant un approvisionnement validé en contenu recyclé avant les délais de conformité brésiliens. La gamme éco barrière de LOG Pharma a également démontré comment les fournisseurs peuvent améliorer la protection contre l'humidité tout en réduisant le poids des flacons. Les transformateurs régionaux de plus petite taille ont une opportunité dans les formats de flacons de spray nasal et compte-gouttes validés, en particulier dans les centres industriels du Brésil, où l'outillage spécialisé, les contrôles qualité, les performances documentées des matériaux, le service local et le soutien à la validation spécifique au client peuvent différencier les fournisseurs des producteurs standard de flacons pour comprimés.
Leaders du Secteur des Flacons Pharmaceutiques en Plastique en Amérique du Sud
Gerresheimer AG
AptarGroup, Inc.
Amcor plc
Alpha Packaging, Inc.
Sanner GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Juillet 2026 : Gerresheimer AG a signé des accords définitifs pour vendre son activité mondiale d'emballages primaires en plastique et Centor US Holding à un affilié d'Apax Partners pour une valeur d'entreprise combinée de 1,5 milliard EUR (1,7 milliard USD). Les 2 activités ont généré un chiffre d'affaires combiné de 570 millions EUR (655,79 millions USD) en 2025, couvrant 16 sites de production dans 9 pays. La cession de Centor devrait être finalisée d'ici la fin de l'exercice financier 2026, et la cession des emballages primaires en plastique au premier semestre de l'exercice financier 2027. Gerresheimer utilisera le produit de la vente pour réduire sa dette et se concentrer sur la livraison de médicaments injectables à haute valeur ajoutée et les emballages de dispositifs.
- Juillet 2026 : L'ANVISA a publié l'Instruction Normative n° 456/2026, en vigueur le 10 juillet 2026, mettant à jour les exigences d'étiquetage pour les médicaments injectables et les produits parentéraux stériles. L'instruction impose un codage couleur Pantone par classe thérapeutique, une bande de couleur d'au moins 3 mm et des règles spécifiques pour les ampoules et les flacons jusqu'à 5 ml. Les fabricants pharmaceutiques et les fournisseurs d'emballages doivent évaluer la conformité des emballages primaires par rapport à la norme mise à jour pour les produits injectables distribués au Brésil.
- Avril 2026 : Gerresheimer et Milliken and Company ont annoncé un partenariat stratégique pour améliorer les performances des emballages pharmaceutiques en plastique grâce à la technologie d'additif LeneX UltraGuard de Milliken. Le partenariat cible les applications pharmaceutiques à haute valeur ajoutée nécessitant une durabilité accrue des polymères, une efficacité de traitement et une cohérence améliorées.
- Avril 2025 : Novo Nordisk a annoncé une expansion de 6,4 milliards BRL (1,09 milliard USD) dans son site de Montes Claros, Minas Gerais, Brésil. Le projet ajoute des lignes de production aseptique et un laboratoire de contrôle qualité pour les médicaments injectables GLP-1. La construction a débuté en avril 2025 et les opérations devraient commencer en 2028, créant 600 emplois permanents.


Périmètre du Rapport sur le Marché des Flacons Pharmaceutiques en Plastique en Amérique du Sud
Le Marché des Flacons Pharmaceutiques en Plastique en Amérique du Sud désigne la production et la fourniture de contenants d'emballage en plastique spécifiquement conçus pour le stockage et la distribution de produits pharmaceutiques. Cela comprend divers types de flacons, tels que les flacons compte-gouttes, les flacons de sirop et les sprays nasaux, fabriqués à partir de matériaux tels que le PET, le HDPE et le polypropylène dans une gamme de capacités. Ces flacons sont principalement utilisés par les fabricants de médicaments de marque et génériques, ainsi que par les organisations de développement et de fabrication sous contrat, pour assurer une administration des médicaments sûre, conforme et pratique dans toute la région.
Le Rapport sur le Marché des Flacons Pharmaceutiques en Plastique en Amérique du Sud est segmenté par matière première (téréphtalate de polyéthylène, polyéthylène haute densité, polyéthylène basse densité, polypropylène et autres matières premières), type de flacon (contenants oraux solides, flacons compte-gouttes, flacons de spray nasal, flacons de sirop liquide, flacons de bain de bouche et autres types de flacons), capacité (≤30 ml, 31-100 ml, 101-250 ml, 251-500 ml et plus de 500 ml), utilisateur final (fabricants pharmaceutiques de marque, fabricants de médicaments génériques, organisations de développement et de fabrication sous contrat et entreprises de produits en vente libre), et géographie (Brésil, Argentine, Colombie, Chili et reste de l'Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur (USD).
| Téréphtalate de Polyéthylène |
| Polyéthylène Haute Densité |
| Polyéthylène Basse Densité |
| Polypropylène |
| Autres Matières Premières |
| Contenants Oraux Solides |
| Flacons Compte-Gouttes |
| Flacons de Spray Nasal |
| Flacons de Sirop Liquide |
| Flacons de Bain de Bouche |
| Autres Types de Flacons |
| ≤30 ml |
| 31-100 ml |
| 101-250 ml |
| 251-500 ml |
| Plus de 500 ml |
| Fabricants Pharmaceutiques de Marque |
| Fabricants de Médicaments Génériques |
| Organisations de Développement et de Fabrication sous Contrat |
| Entreprises de Produits en Vente Libre |
| Brésil |
| Argentine |
| Colombie |
| Chili |
| Reste de l'Amérique du Sud |
| Par Matière Première | Téréphtalate de Polyéthylène |
| Polyéthylène Haute Densité | |
| Polyéthylène Basse Densité | |
| Polypropylène | |
| Autres Matières Premières | |
| Par Type de Flacon | Contenants Oraux Solides |
| Flacons Compte-Gouttes | |
| Flacons de Spray Nasal | |
| Flacons de Sirop Liquide | |
| Flacons de Bain de Bouche | |
| Autres Types de Flacons | |
| Par Capacité | ≤30 ml |
| 31-100 ml | |
| 101-250 ml | |
| 251-500 ml | |
| Plus de 500 ml | |
| Par Utilisateur Final | Fabricants Pharmaceutiques de Marque |
| Fabricants de Médicaments Génériques | |
| Organisations de Développement et de Fabrication sous Contrat | |
| Entreprises de Produits en Vente Libre | |
| Par Géographie | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Reste de l'Amérique du Sud |


Questions Clés Répondues dans le Rapport
Quelle est la taille du Marché des Flacons Pharmaceutiques en Plastique en Amérique du Sud ?
Le Marché des Flacons Pharmaceutiques en Plastique en Amérique du Sud était évalué à 2,88 milliards USD en 2025, est estimé à 2,99 milliards USD en 2026 et devrait atteindre 3,64 milliards USD d'ici 2031. Les prévisions reflètent une demande plus élevée issue de la production de médicaments génériques, des investissements pharmaceutiques locaux et de l'approvisionnement en emballages primaires validés, tandis que les exigences de conformité rendent la capacité technique établie importante pour les fournisseurs.
Quel CAGR est prévu pour le Marché des Flacons Pharmaceutiques en Plastique en Amérique du Sud jusqu'en 2031 ?
Le Marché des Flacons Pharmaceutiques en Plastique en Amérique du Sud devrait croître à un CAGR de 4,01 % de 2026 à 2031. La demande est soutenue par la production pharmaceutique locale, une activité accrue des organisations de développement et de fabrication sous contrat et les formats de flacons utilisés pour les médicaments oraux solides et les médicaments liquides spécialisés, les produits nasaux et ophtalmiques compacts contribuant à la demande de formats spécialisés.
Quelle matière première détenait la plus grande part en 2025 ?
Le PET était en tête avec une part de 42,14 % en 2025, soutenu par sa transparence et son acceptation pharmaceutique établie. Il reste utile là où l'emballage transparent, les procédés de remplissage conventionnels et la documentation des matériaux acceptée sont au cœur des spécifications des produits, tandis que le HDPE et le LDPE répondent à différents besoins de résistance à l'humidité et de distribution flexible.
Quel type de flacon connaît la croissance la plus rapide ?
Les flacons de spray nasal devraient enregistrer un CAGR de 4,98 % jusqu'en 2031, à mesure que les applications d'administration intranasale de médicaments s'élargissent. Ces applications nécessitent des dimensions contrôlées, des systèmes de dosage précis et des emballages capables de répondre à des exigences techniques exigeantes, ce qui les différencie des contenants oraux solides standardisés.
Quel pays détenait la plus grande part en 2025 ?
Le Brésil détenait une part de 52,86 % en 2025, soutenu par sa base de production pharmaceutique et son infrastructure réglementaire. Ses exigences de sérialisation et de contenu recyclé accroissent l'importance des transformateurs validés et des matériaux conformes pour l'approvisionnement local, tandis que les investissements manufacturiers majeurs renforcent la base de demande locale à long terme.
Quels facteurs influencent la demande de flacons pharmaceutiques en plastique ?
La production de médicaments génériques, les investissements dans la fabrication intérieure, les exigences de sérialisation, les conceptions recyclables et les formats spécialisés à petit volume façonnent la demande. La volatilité des coûts des résines et le temps nécessaire pour qualifier de nouveaux matériaux ou fournisseurs restent des contraintes importantes pour les transformateurs et les acheteurs pharmaceutiques, en particulier lorsque les résines pharmaceutiques importées sont exposées aux mouvements de change, que les contrats utilisent des prix fixes et que le transformateur a une capacité limitée à répercuter une hausse soudaine des coûts des matériaux sur les clients pharmaceutiques.
Dernière mise à jour de la page le:



