
南米医薬品プラスチックボトル市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
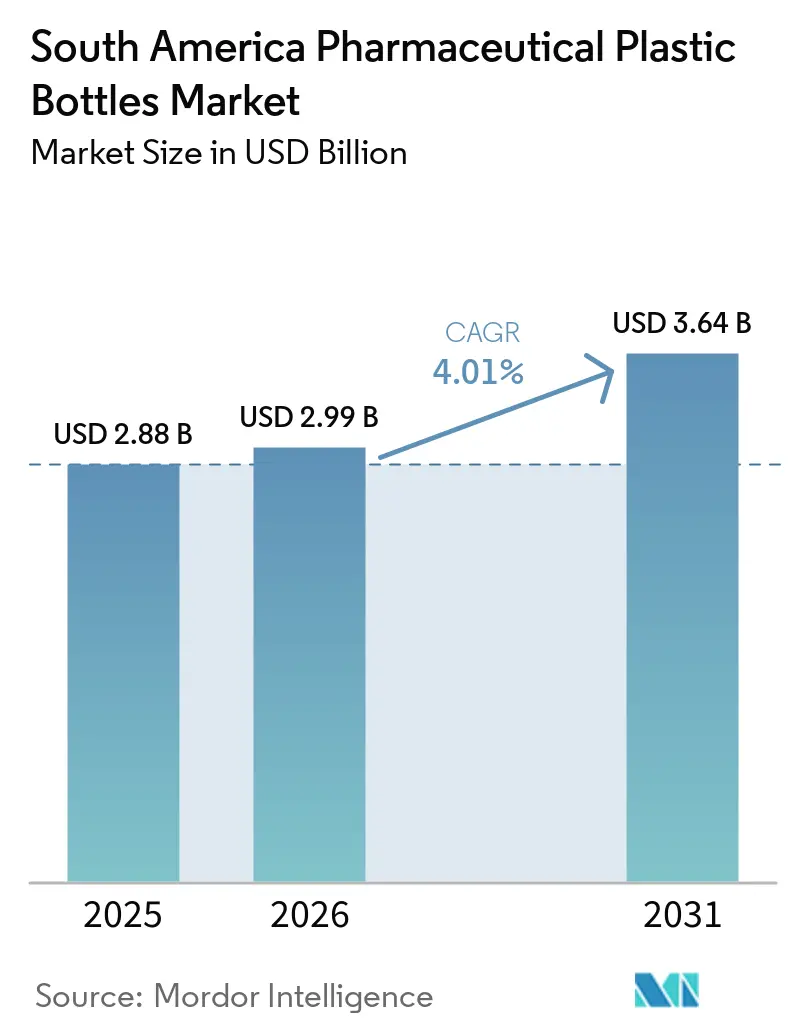
| 基準年の市場規模 (2025) | 2.88 十億米ドル |
| 市場規模 (2026) | 2.99 十億米ドル |
| 市場規模 (2031) | 3.64 十億米ドル |
| 成長率 (2026 - 2031) | 4.01 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米医薬品プラスチックボトル市場分析
南米医薬品プラスチックボトル市場規模は2025年に28.8億米ドルと評価され、2026年の29.9億米ドルから2031年には36.4億米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは4.01%です。ジェネリック医薬品の生産量、国内医薬品製造、および医薬品受託開発製造機関(CDMO)の能力拡大が、検証済み一次包装材への需要を高めています。2026年3月のブラジルにおけるセマグルチドの特許満了は、ジェネリックGLP-1製品のパイプラインとボトルへの関連需要を支えています。サプライヤーは医薬品バリデーション、トレーサビリティ対応、バリア性能、およびリサイクル含有量対応能力において競争しています。樹脂コストへのエクスポージャーと複雑な承認要件は、コンバーターにとって引き続き重要な制約となっています。南米医薬品プラスチックボトル市はまた、サプライチェーンの短縮化、より信頼性の高い現地適格性確認プロセス、および初期バリデーションから通常の商業生産まで製品をサポートし、管理された仕様変更を管理し、ボトルとクロージャーの安定供給を提供し、水分保護、精密ディスペンシング、またはトレーサビリティ対応包装を必要とする製剤に対して文書化されたパフォーマンスを提供できるサプライヤーを求める医薬品メーカーからも恩恵を受けています。
レポートの主要ポイント
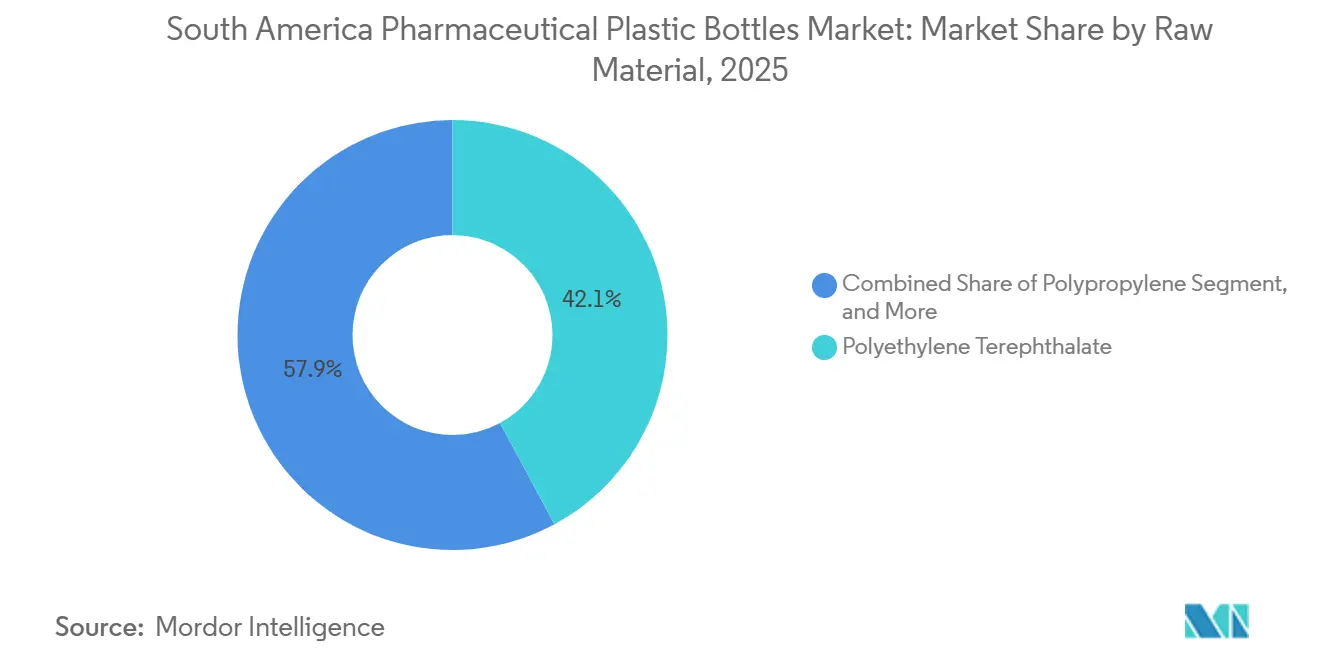
- 原材料別では、PETが2025年の南米医薬品プラスチックボトル市場価値の42.14%を占め、ポリプロピレンは2031年までに4.67%のCAGRで成長すると予測されています。
- ボトルタイプ別では、固形経口容器が2025年の総価値の38.71%を占め、点鼻スプレーボトルは2031年までに4.98%のCAGRで成長すると予測されています。
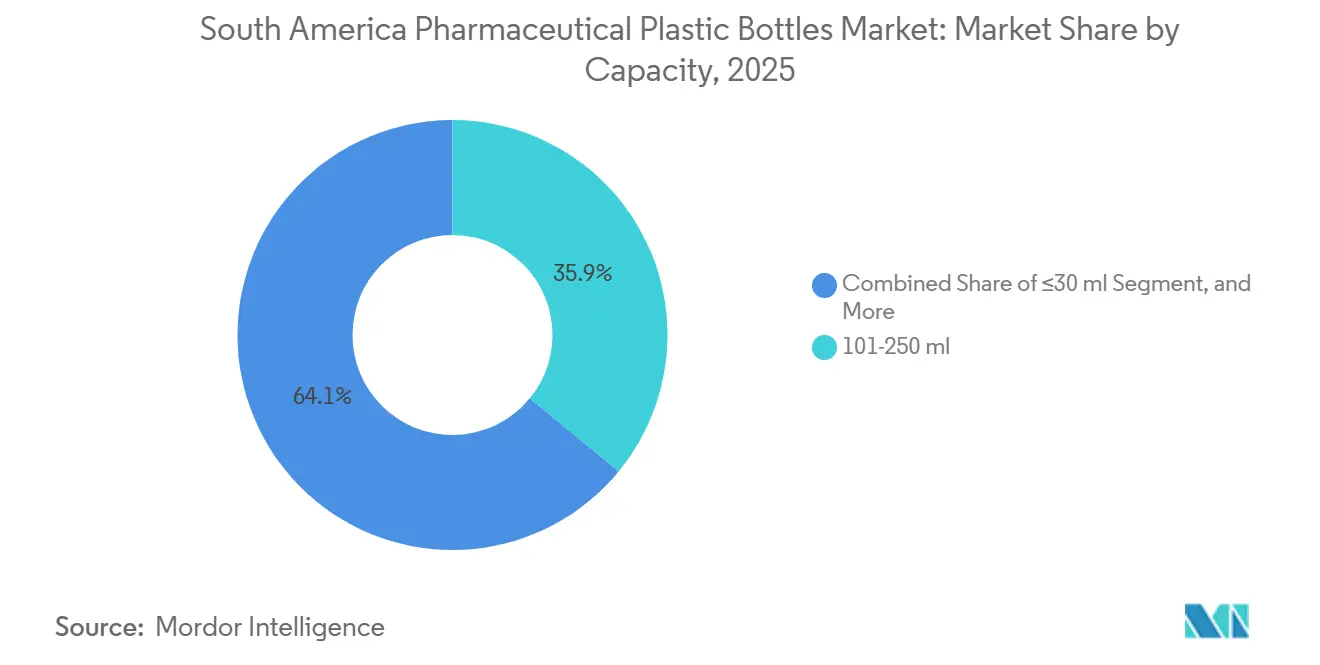
- 容量別では、101~250 mlの区分が2025年の南米医薬品プラスチックボトル市場総価値の35.92%を占め、≤30 mlの区分は2031年までに5.52%のCAGRで成長すると予測されています。
- エンドユーザー別では、ブランド医薬品メーーが2025年の総価値の46.23%を占め、CDMOは2031年までに6.01%のCAGRで成長すると予測されています。
- 地域別では、ブラジルが2025年の南米医薬品プラスチックボトル市場総価値の52.86%を占め、コロンビアは2031年までに5.97%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ジェネリック医薬品製造の拡大 | +1.3% | ブラジル、アルゼンチン、コロンビア | 短期(≤2年) |
| 国内医薬品包装需要の成長 | +1.0% | ブラジル、コロンビア、チリ | 短期(≤2年) |
| ブラジルのシリアライゼーションおよびトレーサビリティの高度化 | +0.8% | ブラジルが主、アルゼンチンへの波及 | 中期(2~4年) |
| リサイクル可能な軽量ボトルへの需要 | +0.6% | ブラジルおよびチリ、コロンビアへの波及 | 中期(2~4年) |
| 重要医薬品の地域化されたサプライ | +0.5% | 南米全域、アンデス回廊での拡大 | 長期(≥4年) |
| 水分感受性製剤におけるバリアボトルへの需要増加 | +0.4% | ブラジルコロンビア | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ジェネリック医薬品製造の拡大
ジェネリック医薬品製造は、南米医薬品プラスチックボトル市場における中心的な需要源であり、特許満了、公共調達、および生産ライン投資が、南米医薬品プラスチックボトル市場内での錠剤、カプセル、液体医薬品のより高い生産量を支えています。ブラジルの国内製薬企業は2026年に小売売上を拡大し続け、改訂された連邦価格規制のもとで新ラインおよび製品発売にコミットしました。[1] ジェネリック医薬品の生産量増加は、ボトル、クロージャー、ラベル、バッチトレーサビリティを保持するシステムを含む各段階でより多くの一次包装を必要とします。これらの製品は、自動充填程、既存のクロージャーシステム、確立された安定性要件、および反復可能な生産スケジュールに適合するため、PETおよびHDPEフォーマットを一般的に使用します。ジェネリックメーカーはまた、繰り返しのライン調整なしに複数の製品プレゼンテーションで使用できるフォーマットを好む傾向があり、これは短期生産だけでなく標準ボトルへの継続的な需要を支えます。これは、大規模なジェネリックポートフォリオ全体で一貫した仕様、信頼性の高いリードタイム、および管理された文書化を維持できるコンバーターに有利です。
国内医薬品包装需要の成長
国内医薬品投資は、南米医薬品プラスチックボトル市場における一次包装の現地調達を増加させ、南米医薬品プラスチックボトル市場の対応可能な製造基盤を拡大しています。Novo Nordiskは2025年にブラジルのモンテス・クラロス施設の拡張に64億レアル(10.9億米ドル)の投資を発表しました。[2] このプロジェクトには、GLP-1注射薬のための無菌製造ラインと品質管理ラボが含まれます。大規模な工場は、試運転、プロセス適格性確認、および継続的な商業運営において、仕様や規制文書の変更に対応する能力を含む、予測可能で検証済みの包装供給を必要とします。ボトルサプライヤーは、材料適格性確認を完了し、医薬品製造チームと調整しながら供給の継続性を維持しなければなりません。同時に発生する複数の生産投資は、適格な現地サプライヤーへのより密な需要基盤を生み出し、南米医薬品プラスチックボトル市場内での輸送時間と輸送障害へのエクスポージャーを低減します。
ブラジルのシリアライゼーションおよびトレーサビリティの高度化
ブラジルの国家医薬品管理システムは、医薬品サプライチェーン全体にわたるユニットレベルのシリアライゼーションと集約を要求していま。[3] この要件は、検証済みのコーディングおよびトレーサビリティプロセスと連携するボトルおよびラベルの価値を高めます。ボトルの寸法、材料の挙動、および生産の一貫性はコーディングと検査に影響を与える可能性があるため、サプライヤーは顧客の品質システムおよびデータ提出要件に管理を合わせる必要があります。適格なコンバーターを変更するメーカーは、包装ワークフロー全体でバリデーション作業を繰り返し、代替品が同じ運用管理をサポートすることを確認する必要がある場合があります。これにより、特にサプライヤーが同じ医薬品品質システムのもとで複数の包装フォーマットをサポートする場合、南米医薬品プラスチックボトル市場における顧客維持の重要なドライバーとして技術的統が位置づけられます。ANVISA要件およびISO 15378への準拠は、実質的なサプライヤープールを絞り込み、顧客および監査人に対して管理を明確に文書化できるコンバーターを優遇します。
リサイクル可能な軽量ボトルへの需要
ブラジルの連邦令第12.688/2025号は、2026年1月から大企業に対してプラスチック包装の回収率32%およびリサイクル含有量22%の要件を設定し、南米医薬品プラスチックボトル市場に明確なコンプライアンス上の考慮事項を生み出しました。[4] この要件は、より容易に回収・リサイクルできる材料を使用したボトル設計を促進し、材料の出所と信頼性の高いリサイクル材品質を実証できるサプライヤーの重要性を強調しています。モノマテリアルのPETおよびポリプロピレンフォーマットは、多層構造に関連するリサイクル上の障壁の一部を回避するため、よ大きな注目を集めています。RepsolはPharmapack 2026においてHPP03Gを発表しました。これはUSPおよびヨーロッパ薬局方の要件に準拠したリサイクル可能なポリプロピレングレードです。この材料は従来の材料と比較してカーボンフットプリントが40%~50%低いと報告されています。これらの動向は、光学的透明性が主要要件でない場合のポリプロピレンの使用を支持し、供給検証と医薬品適合性への注目を高めています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格な医薬品包装コンプライアンス | -0.2% | ブラジルが主、コロンビア、アルゼンチン | 短期(≤2年) |
| ポリマーおよび添加剤コストの変動性 | -0.1% | 南米全域、アルゼンチンおよびベネズエラで最も深刻 | 中期(2~4年) |
| 医薬品グレードのリサイクル材の入手可能性の制限 | -0.1% | ブラジルおよびチリ | 長期(≥4年) |
| 断片化した逆物流と廃棄物収集 | -0.1% | 南米全域 | 長期(≥4年) |
| 情報源: Mordor Intelligence | |||
厳格な医薬品包装コンプライアンス
医薬品包装コンプライアンスは、南米医薬品プラスチックボトル市場における料およびサプライヤーの変更を遅らせる可能性があります。ANVISAは管理されたトレーサビリティを要求し、医薬品の規制されたシリアライゼーションフレームワークを支持しています。樹脂の変更またはリサイクル含有量の追加は、医薬品メーカー、コンバーター、材料サプライヤー、および品質チームが連携して、リリース前に適合性および安定性評価を必要とする場合があります。小規模なコンバーターは、規制供給に必要な試験、文書化、監査システム、および専門スタッフへの資金調達が困難な場合があります。医薬品バイヤーはまた、新しい一次包装サプライヤーを追加する際に長い再適格性確認プロセスに直面します。これらの要求は確立されたコンバーターに有利ですが、競争を制限し、材料の採用を遅らせ、調達スケジュール内で適切な包装を導入することを困難にする可能性があります。
ポリマーおよび添加剤コストの変動性
ポリプロピレン、PET、HDPE、およびLDPEのコストは石油化学フィードストックサイクルに従い、4~8週間のラグの後に変動する可能性があります。固定価格の供給契約は、価格合意が設定された後に投入価格が上昇した場合、コンバーターのマージンを圧縮する可能性があります。アルゼンチンおよびベネズエラにおける通貨の減価は、特に医薬品グレードの材料を輸入し、現地交渉条件で包装を販売する企業にとって、米ドルで購入した樹脂の現地コストを増加させます。限られたヘッジオプションは、小規模なコンバーターを輸入材料コストの変動に対してより脆弱にする可能性があります。このエクスポージャーは、精密ブロー成形、バリア技術、適格性確認試験、およびトレーサビリティ対応生産システムへの投資を延期させる可能性があります。したがって、南米医薬品プラスチックボトル市場は、樹脂の購買、在庫水準、および契約条件に対して引き続き敏感であり、より強固な購買規律が変動期における持続的な品質投資を支えます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原材料別:
PETが最大の基盤を維持する中、ポリプロピレンが拡大PETは2025年の南米医薬品プラスチックボトル市場規模の42.14%を占めました。その透明性、バリア性能、および主要薬局方基準のもでの確立された受け入れは、明確な包装と国境を越えた登録を必要とする製品での使用を支持します。医薬品メーカーはPETを評価しています。なぜなら、使い慣れたフォーマットが製品ドシエを簡素化し、登録製品ラインにわたる運用上のばらつきを低減できるからであり、標準的なブロー成形プロセスとの適合性は、従来の錠剤、カプセル、および液体医薬品ボトルの大量生産を支援します。HDPEは、可視性よりも不透明性と耐湿性が重要な、乾燥剤一体型固形経口容器および水分感受性製品に使用されます。LDPEは、柔軟なディスペンシングが必要な眼科用および局所用医薬品のスクイーズボトルに引き続き適しています。
ポリプロピレンは2026年から2031年にかけて4.67%のCAGRを記録すると予測されています。その耐熱性、耐湿性、およびモノマテリアル設計との適合性は、透明性の重要性が低い場合の採用を支持し、堅牢な容器を必要とし循環性目標を支援するアプリケーションにおける医薬品性能ニーズを満たします。RepsolのHPP03Gは、USPおよびヨーロッパ薬局方の要件に準拠した100%リサイクル可能なポリプロピレングレードです。ブラジルのリサイクル含有量要件は、信頼性の高いリサイクル経路を持つ材料の採用を強化します。PETは予測期間中、透明性依存アプリケーションにおける確立された役割を維持する可能性が高く、特に製品プレゼンテーション、目視検査、および既存の充填ライン適格性確認が使い慣れた透明ボトルを好む場合において、その設置基盤は材料の代替が製剤、バリデーション要件、入手可能なリサイクル材品質、および代替ボトルの性能に依存することを意味します。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能です
ボトルタイプ別:
固形経口容器がリードし、点鼻スプレーフォーマットが加速固形経口容器は2025年の南米医薬品プラスチックボトル市場シェアの38.71%を占めました。慢性疾患の治療に使用される錠剤およびカプセルは、子供安全クロージャー付きのHDPEおよびPETボトルへの安定した需要を生み出します。大量の心血管、抗糖尿病、および降圧薬は、自動充填および通常の薬局調剤に適した標準化されたフォーマットを一般的に使用し、確立された寸法はメーカーが反復可能な仕様に基づいてクロージャー、ラベル、および二次包装を計画するのに役立ちます。点眼薬ボトルは、精密な投与が必要な眼科製品および濃縮液体エキスにとって引き続き重要です。シロップボトルは小児用医薬品および咳・風邪製剤の容器としても機能します。
点鼻スプレーボトルは2026年から2031年にかけて4.98%のCAGRで拡大すると予測されています。鼻腔内投与は、アレルギーおよび鼻炎製品を超えて、片頭痛救急、全身投与、および緊急エピネフリン用途に拡大しています。これらのフォーマットは、充填、輸送、および患者使用を通じてパフォーマンスを保護するために、精密な投与、金属フリーポンプ、および管理された寸法を必要とします。その技術的要件は、標準的な経口ボトルフォーマットよりも単位価値を高める可能性があり、一方で経口ケアリンスボトルは医薬品チャネルを通じて販売される市販薬ポートフォリオにおいて別個の役割を維持します。このミックスは、標準化された専門的なボトル需要の両方をサプライヤーに関連させ、南米医薬品プラスチックボトル市場のメーカーは、ポンプ、クロージャー、およびボトル寸法のより厳密な管理を必要とする少量フォーマットと、大量で反復可能な固形経口生産のバランスを取りながら、剤形に合わせてボトル構成を調整する必要があります。
容量別:
中間フォーマットが量を維持する中、≤30 mlボトルがより速く成長101~250 mlの区分は2025年の南米医薬品プラスチックボトル市場の35.92%を占めました。これらのボトルは、自動充填ラインで生産される錠剤およびカプセル製品に広く使用されています。標準的なディスペンシングフォーマットは、薬局および医薬品メーカーの一した調達を支援し、患者にとって使い慣れたパックサイズを維持し、小売および施設チャネルを通じた定期的な補充を必要とする慢性疾患製品に適合します。31~100 mlの区分は点眼薬ボトルおよび中量液体製剤に対応します。251~500 mlおよび500 ml超の区分は施設薬局および病院調剤をサポートします。
≤30 mlセグメントは2026年から2031年にかけて5.52%のCAGRで成長すると予測されています。点鼻スプレー、点眼薬、および濃縮液体製剤がこれらのコンパクトフォーマットへの需要を牽引し、複雑な液体製品のためのCDMO拡大が処方箋および輸出志向の生産からの需要を追加します。小型フォーマットは、内容物が高価値であることが多いため、ボトルの形状、クロージャー、ポンプ、およびバリア特性の慎重な管理を必要とします。LOG Pharmaは、標準容器と比較して30%軽量で、水蒸気バリア保護が2倍の高性能HDPEバリアボトルを発表しました。このタイプのボトルは、南米医薬品プラスチックボトル市場における小型高価値製剤の材料効率ニーズに対応し、より少ない樹脂使用と適切な水分保護、信頼性の高いディペンシング、および検証済みパッケージのためのクロージャーまたはポンプ適合性を組み合わせています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能です
エンドユーザー別:
ブランドメーカーがリードし、CDMOがより速く拡大ブランド医薬品メーカーは2025年の総価値の46.23%を占めました。そのポートフォリオは、異なる量および剤形を持つ製品全体にわたって信頼性の高いボトル仕様、確立されたバリデーション記録、および供給の継続性を必要とし、バイヤーは変更管理を管理し、定期的な生産中に仕様を維持するコンバーターの能力を優先します。ジェネリックメーカーは製品パイプライの拡大に伴い次の主要な需要源であり、一方で市販薬企業は医薬品チャネルを通じて販売される小売薬局チャネルでコスト競争力を維持する医薬品グレードのボトルを必要とします。各バイヤーグループは、製剤要件に基づいて標準ボトルと特殊フォーマットを組み合わせて使用します。
CDMOは2031年までに6.01%のCAGRで成長すると予測されています。その調達は、製品フォーマットおよびクライアントプログラム全体にわたって複数の技術要件を満たす少数のボトルサプライヤーに集中する可能性があります。これは、幅広いバリデーションパッケージ、柔軟な生産能力、および製品移管作業をサポートする能力を持つコンバーターに有利です。ブラジル、アルゼンチン、およびコロンビアの施設は、バイオロジクスおよび複雑な固形剤形における能力を構築しています。その結果生じる需要は、パイロット量、技術移管、および大規模生産を含む開発、スケールアップ、および商業供給全体にわたって一貫した包装を提供できるサプライヤーを支援し、量が変化しても文書化された変更管理、フォーマット柔軟性、および一貫したボトル仕様に価値を置きます。
地域分析
ブラジル医薬品プラスチックボトル市場
ブラジルは2025年の南米医薬品プラスチックボトル市場シェアの52.86%を占めた。この地位は、医薬品製造の規模とANVISAの規制枠組みの広がりを反映している。ノボ ノルディスクは2025年にモンテス・クラロス拡張計画として64億レル(10.9億米ドル)の投資を発表し、2028年に操業開始が見込まれている。2026年3月のセマグルチド特許失効は、ジェネリックGLP-1活動および関連包装需要を後押しする。シリアライゼーションおよびリサイクル含有量規則は、認定コンバーターおよび適合材料への需要を強化し、生産能力、文書管理、材料選定、リサイクル主張を購買決定の一部とし、ブラジルの規模はこれらの能力の関連性を近隣の南米製造拠点にまで広げている。
コロンビアおよびアルゼンチン医薬品プラスチックボトル市場
コロンビアは2026年から2031年にかけて5.97%のCAGRで成長すると予測されている。同国の医薬品製造基盤は、国内需要および南米全域への供給に向けた包装需要を支えることができる。コロンビアは2025年に医薬品自給自足を推進し、国内生産のクロロキンの承認を取得した。同国の規制能力は、より広範な包装バリデーション活動を支援する。アルゼンチンは低分子APIおよびバイオシミラーにおいて有能な基盤を維持しているが、為替レート構造と持続的なインフレが包装投資能力を制約している。
南米医薬品プラスチックボトル市場
リサイクル含有量要件と拡大する小売薬局ネットワークがチリの包装需要を形成している。ベネズエラの医薬品セクターはインフラ上の制約に直面しており、必須医薬品供給チャネルに大きく依存している。ペルーおよびエクアドルは、サプライチェーンの多様化に支えられ、より小規模な基盤から医薬品製造能力を構築しつつある。南米全域において、南米医薬品プラスチックボトル市場は、国内製造規模、規制能力、および適格樹脂供給へのアクセスに依存しており、これらは国によって異なり、コンバーターは各製造基盤および規制環境に合わせて製品ラインナップと認定リソースを整合させることが求められる。
競合環境
市場集中度
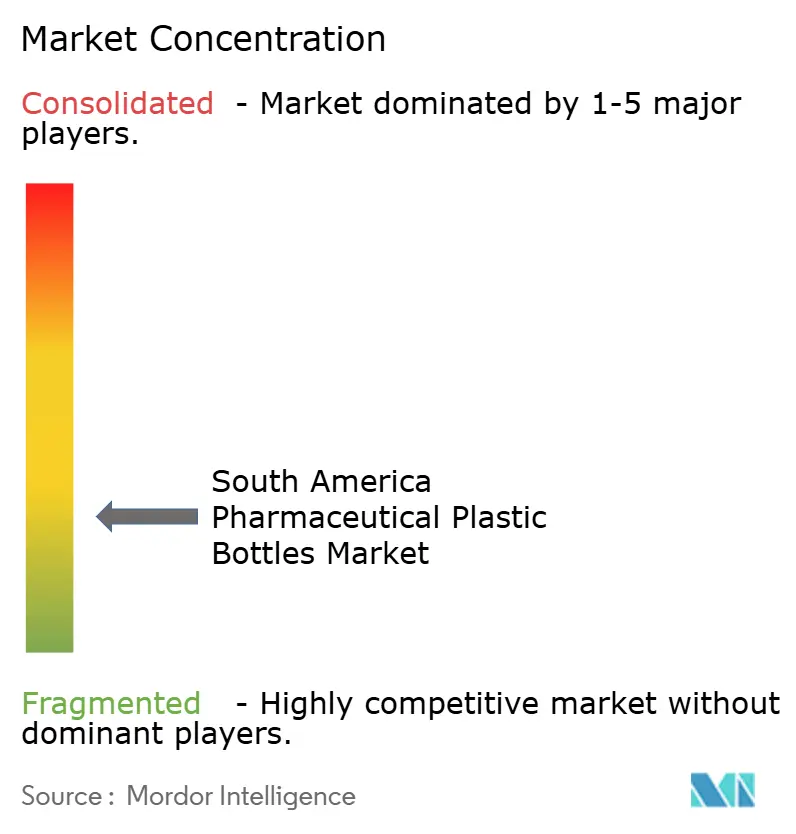
南米医薬品プラスチックボトル市場は断片化していますが、医薬品顧客はアクティブなサプライヤーリストを検証済みコンバーターに限定しています。ANVISAコンプライアンス、ISO 15378認証、およびシリアライゼーション適合性は参入への中心的な障壁です。これらの要件は、規制対象アカウントにとって価格だけでなく製品品質、トレーサビリティ、および文書化された変更管理をより重要にします。顧客固有のバリデーションを完了したサプライヤーは、切り替えにさらなる適格性確認作業が必要なため、ビジネスを維持できます。この構造は、医薬品能力を持つ確立されたグローバルおよび地域コンバーターを支援します。
2026年7月、Gerresheimerはグローバルな一次包装プラスチック事業およびCentor US HoldingをApax Partnersの関連会社に、合計企業価値15億ユーロ(17億米ドル)で売却することに合意しました。これらの事業は2025年に合計5.7億ユーロ(6億5,579万米ドル)の収益を生み出し、9カ国の16の生産拠点で事業を展開していました。この取引は医薬品業界における重要な一次プラスチックプラットフォームの所有権を変更します。GerresheimerとMillikenはまた、2026年4月に医薬品プラスチック包装向けLeneX UltraGuard添加剤技術を導入するパートナーシップを発表しました。これらの動きはポリマー性能、保護、および技術的差別化への注力を反映しています。
ALPLAは南米でリサイクル事業に参入し、2026年からリサイクルインフラに年間1,500万ユーロ(1,751万米ドル)をコミットしました。この投資は、ブラジルのコンプライアンス期限前に検証済みリサイクル含有量供給を求める包装サプライヤーを支援できます。LOG Pharmaのバリアエコラインも、ボトル重量を削減しながら水分保護を強化する方法をサプライヤーが示した例です。小規模な地域コンバーターは、特にブラジルの産業中心地において、検証済みの点鼻スプレーおよび点眼薬ボトルフォーマットに機会があり、専門的な金型、品質管理、文書化された材料性能、現地サービス、および顧客固有のバリデーションサポートが、標準的な錠剤ボトルメーカーとの差別化を可能にします。
南米医薬品プラスチックボトル業界リーダー
-
Gerresheimer AG
-
AptarGroup, Inc.
-
Amcor plc
-
Alpha Packaging, Inc.
-
Sanner GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
南米医薬品プラスチックボトル市場 このレポートでカバーされる企業
- Gerresheimer AG
- AptarGroup, Inc.
- Drug Plastics & Glass Company, Inc.
- Frapak Packaging B.V.
- Nolato AB
- Sanner GmbH
- Origin Pharma Packaging Ltd
- Inden Pharma S.L.
- LOG Plastic Products Company Ltd.
- Plastiques Puig Packaging, S.L.
- Comar LLC
- Alpha Packaging, Inc.
- Weener Plastics Group B.V.
- Gil Plastic Products Ltd
- Pretium Packaging, LLC
- Plastipak Holdings, Inc.
- Bormioli Pharma S.p.A.
- Raepak Ltd
- Zhejiang B.I. Industrial Co., Ltd
- Ningbo Zhengli Pharmaceutical Packaging Co., Ltd
- Silgan Holdings Inc.
- ALPLA Werke Alwin Lehner GmbH & Co KG
最近の産業開発事情 南米医薬品プラスチックボトル市場
- 2026年7月:Gerresheimer AGは、グローバルな一次包装プラスチック事業およびCentor US HoldingをApax Partnersの関連会社に、合計企業価値15億ユーロ(17億米ドル)で売却する確定契約を締結しました。2つの事業は2025年に合計5.7億ユーロ(6億5,579万米ドル)の収益を生み出し、9カ国の16の生産拠点にわたって事業を展開していました。Centorの売却は2026年度末までに完了する見込みであり、PPPの売却は2027年度上半期に完了する見込みです。Gerresheimerは収益を負債削減に充て、高価値注射薬デリバリーおよびデバイス包装に注力します。
- 2026年7月:ANVISAは2026年7月10日付で規範的指示第456/2026号を公布し、注射薬および無菌非経口製品のラベリング要件を更新しました。この指示は、治療クラス別のパントーンカラーコーディング、最小3 mmのカラーバンド、および5 ml以下のアンプルおよびバイアルに関する特定の規則を義務付けています。医薬品メーカーおよび包装サプライヤーは、ブラジルで流通する注射製品の更新された基準に対する一次包装コンプライアンスを評価する必要があります。
- 2026年4月:GerresheimerとMilliken and Companyは、MillikenのLeneX UltraGuard添加剤技術を通じて医薬品プラスチック包装性能を向上させる戦略的パートナーシップを発表しました。このパートナーシップは、ポリマーの耐久性、加工効率、および一貫性の向上を必要とする高価値医薬品用途を対象としています。
- 2025年4月:Novo Nordiskはブラジル・ミナスジェライス州モンテス・クラロス施設において64億レアル(10.9億米ドル)の拡張を発表しました。このプロジェクトはGLP-1注射薬のための無菌製造ラインと品質管理ラボを追加します。建設は2025年4月に開始され、2028年に操業開始が見込まれており、600の恒久的な雇用を創出します。
南米医薬品プラスチックボトル市場レポートの範囲
南米医品プラスチックボトル市場とは、医薬品の保管および調剤のために特別に設計されたプラスチック包装容器の生産と供給を指します。これには、PET、HDPE、およびポリプロピレンなどの材料から製造された、点眼薬ボトル、シロップボトル、点鼻スプレーなど、さまざまなボトルタイプが含まれ、さまざまな容量で提供されます。これらのボトルは主に、ブランドおよびジェネリック医薬品メーカー、ならびにCDMOが、地域全体で安全でコンプライアントかつ便利な医薬品デリバリーを確保するために使用します。
南米医薬品プラスチックボトル市場レポートは、原材料(ポリエチレンテレフタレート、高密度ポリエチレン、低密度ポリエチレン、ポリプロピレン、その他の原材料)、ボトルタイプ(固形経口容器、点眼薬ボトル、点鼻スプレーボトル、液体シロップボトル、経口ケアリンスボトル、その他のボトルタイプ)、容量(≤30 ml、31~100 ml、101~250 ml、251~500 ml、500 ml超)、エンドユーザー(ブランド医薬品メーカー、ジェネリック医薬品メーカー、医薬品受託開発製造機関、市販薬製品企業)、域(ブラジル、アルゼンチン、コロンビア、チリ、その他の南米地域)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ポリエチレンテレフタレート |
| 高密度ポリエチレン |
| 低密度ポリエチレン |
| ポリプロピレン |
| その他の原材料 |
| 固形経口容器 |
| 点眼薬ボトル |
| 点鼻スプレーボトル |
| 液シロップボトル |
| 経口ケアリンスボトル |
| その他のボトルタイプ |
| ≤30 ml |
| 31~100 ml |
| 101~250 ml |
| 251~500 ml |
| 500 ml超 |
| ブランド医薬品メーカー |
| ジェネリック医薬品メーカー |
| 医薬品受託開発製造機関 |
| 市販薬製品企業 |
| ブラジル |
| アルゼンチン |
| コロンビア |
| チリ |
| その他の南米地域 |
| 原材料別 | ポリエチレンテレフタレート |
| 高密度ポリエチレン | |
| 低密度ポリエチレン | |
| ポリプロピレン | |
| その他の原材料 | |
| ボトルタイプ別 | 固形経口容器 |
| 点眼薬ボトル | |
| 点鼻スプレーボトル | |
| 液シロップボトル | |
| 経口ケアリンスボトル | |
| その他のボトルタイプ | |
| 容量別 | ≤30 ml |
| 31~100 ml | |
| 101~250 ml | |
| 251~500 ml | |
| 500 ml超 | |
| エンドユーザー別 | ブランド医薬品メーカー |
| ジェネリック医薬品メーカー | |
| 医薬品受託開発製造機関 | |
| 市販薬製品企業 | |
| 地域別 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| その他の南米地域 |
レポートで回答される主要な質問
南米医薬品プラスチックボトル市場の規模はどのくらいですか?
南米医薬品プラスチックボトル市場は2025年に28.8億米ドルと評価され、2026年には29.9億米ドルと推定され、2031年までに36.4億米ドルに達すると予測されています。この予測は、ジェネリック医薬品生産、現地医薬品投資、および検証済み一次包装供給からの需要増加を反映しており、コンプライアンス要件はサプライヤーにとって確立された技術能力を重要にします。
南米医薬品プラスチックボトル市場の2031年までのCAGR予測はどのくらいですか?
南米医薬品プラスチックボトル市場は2026年から2031年にかけて4.01%のCAGRで成長すると予測されています。需要は現地医薬品生産、CDMOの活動増加、および固形経口および特殊液体医薬品に使用されるボトルフォーマットによって支えられており、コンパクトな点鼻および眼科製品が特殊フォーマット需要に貢献しています。
2025年に最大のシェアを持つ原材料はどれでか?
PETは2025年に42.14%のシェアでリードし、その透明性と確立された医薬品受け入れに支えられています。製品仕様において明確な包装、従来の充填プロセス、および受け入れられた材料文書化が中心的な場合に引き続き有用であり、HDPEおよびLDPEは異なる耐湿性および柔軟なディスペンシングニーズを満たします。
最も速く成長しているボトルタイプはどれですか?
点鼻スプレーボトルは、鼻腔内薬物デリバリー用途の拡大に伴い、2031年までに4.98%のCAGRを記録すると予測されています。これらの用途は、管理された寸法、精密な投与システム、および要求の厳しい技術要件を満たすことができる包装を必要とし、標準化された固形経口容器との差別化を図ります。
2025年に最大のシェアを持つ国はどこですか?
ブラジルは2025年に52.86%のシェアを占め、その医薬品生産基盤と規制インフラに支えられています。そのシリアライゼーションおよびリサイクル含有量要件は、現地供給のための検証済みコンバーターおよびコンプライアント材料の重要性を高め、主要な製造投資が長期的な現地需要基盤強化します。
医薬品プラスチックボトルへの需要に影響を与える要因は何ですか?
ジェネリック医薬品生産、国内製造投資、シリアライゼーション要件、リサイクル可能なデザイン、および特殊な小容量フォーマットが需要を形成しています。樹脂コストの変動性と新しい材料またはサプライヤーの適格性確認に必要な時間は、特に輸入医薬品グレード樹脂が通貨変動にさらされ、契約が固定価格を使用し、コンバーターが突然の材料コスト増加を医薬品顧客に転嫁する能力が限られている場合に、コンバーターおよび医薬品バイヤーにとって重要な制約として残ります。