
Tamaño y Participación del Mercado de Botellas Plásticas Farmacéuticas de América del Sur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
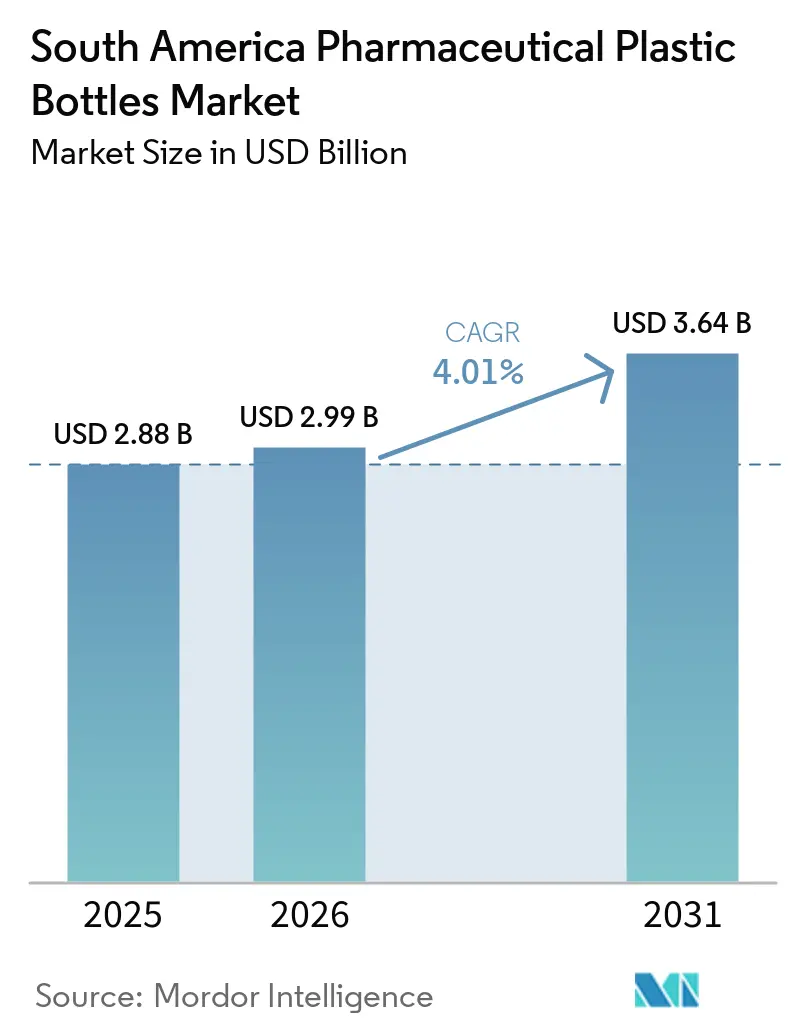
| Tamaño del mercado en el año base (2025) | 2.88 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.99 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.64 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.01 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Botellas Plásticas Farmacéuticas de América del Sur por Mordor Intelligence
El tamaño del Mercado de Botellas Plásticas Farmacéuticas de América del Sur fue valorado en 2,88 mil millones de USD en 2025 y se estima que crecerá desde 2,99 mil millones de USD en 2026 hasta alcanzar 3,64 mil millones de USD en 2031, a una CAGR del 4,01% durante el período de pronóstico (2026-2031). La producción de medicamentos genéricos, la fabricación local de fármacos y la capacidad de las organizaciones de desarrollo y fabricación por contrato están incrementando la demanda de envases primarios validados. El vencimiento de la patente de semaglutida en Brasil en marzo de 2026 respalda una cartera de productos GLP-1 genéricos y la demanda relacionada de botellas. Los proveedores compiten en validación farmacéutica, preparación para la trazabilidad, rendimiento de barrera y capacidad de contenido reciclado. La exposición al costo de resinas y los complejos requisitos de aprobación siguen siendo limitaciones materiales para los convertidores. El Mercado de Botellas Plásticas Farmacéuticas de América del Sur también se beneficia de que los fabricantes farmacéuticos buscan cadenas de suministro más cortas, procesos de calificación local más confiables y proveedores que puedan apoyar un producto desde la validación inicial hasta la producción comercial rutinaria, gestionar cambios de especificaciones controlados, ofrecer suministro confiable de botellas y cierres, y proporcionar documentación de desempeño para formulaciones que requieren protección contra la humedad, dispensación de precisión o envases compatibles con la trazabilidad.
Conclusiones Clave del Informe
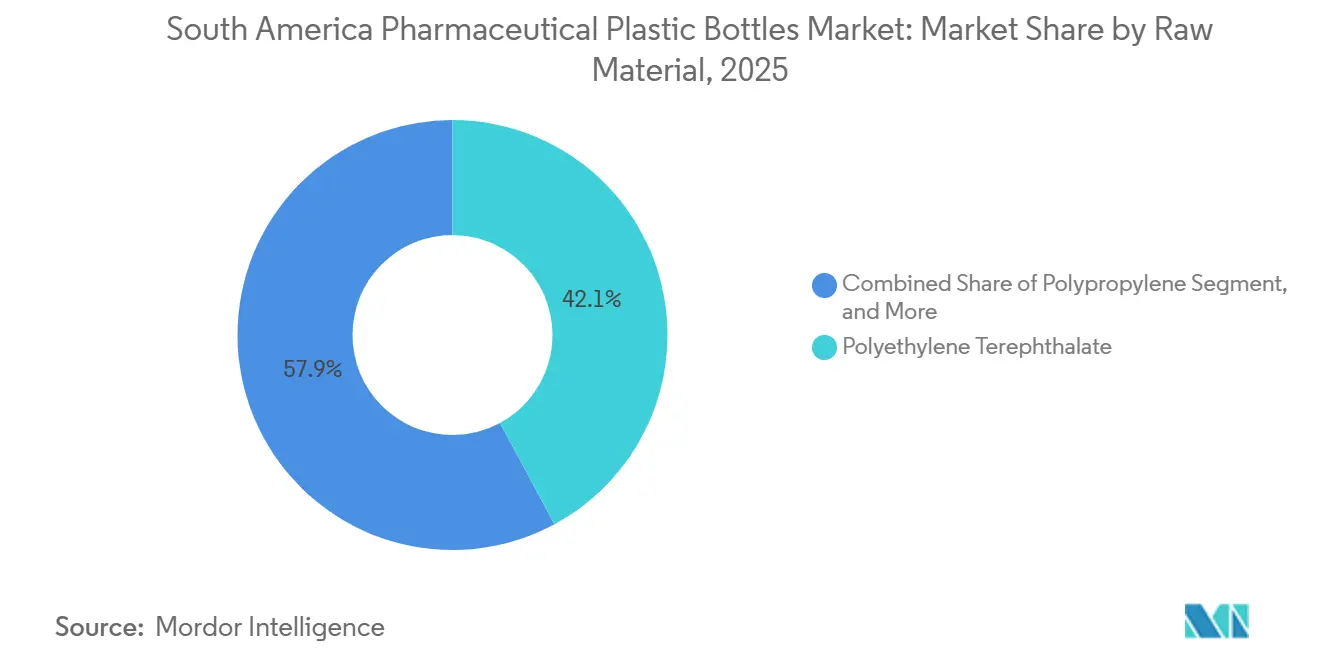
- Por materia prima, el PET representó el 42,14% del valor del Mercado de Botellas Plásticas Farmacéuticas de América del Sur en 2025, mientras que se pronostica que el polipropileno crecerá a una CAGR del 4,67% hasta 2031.
- Por tipo de botella, los envases orales sólidos representaron el 38,71% del valor total en 2025, mientras que se pronostica que las botellas para spray nasal crecerán a una CAGR del 4,98% hasta 2031.
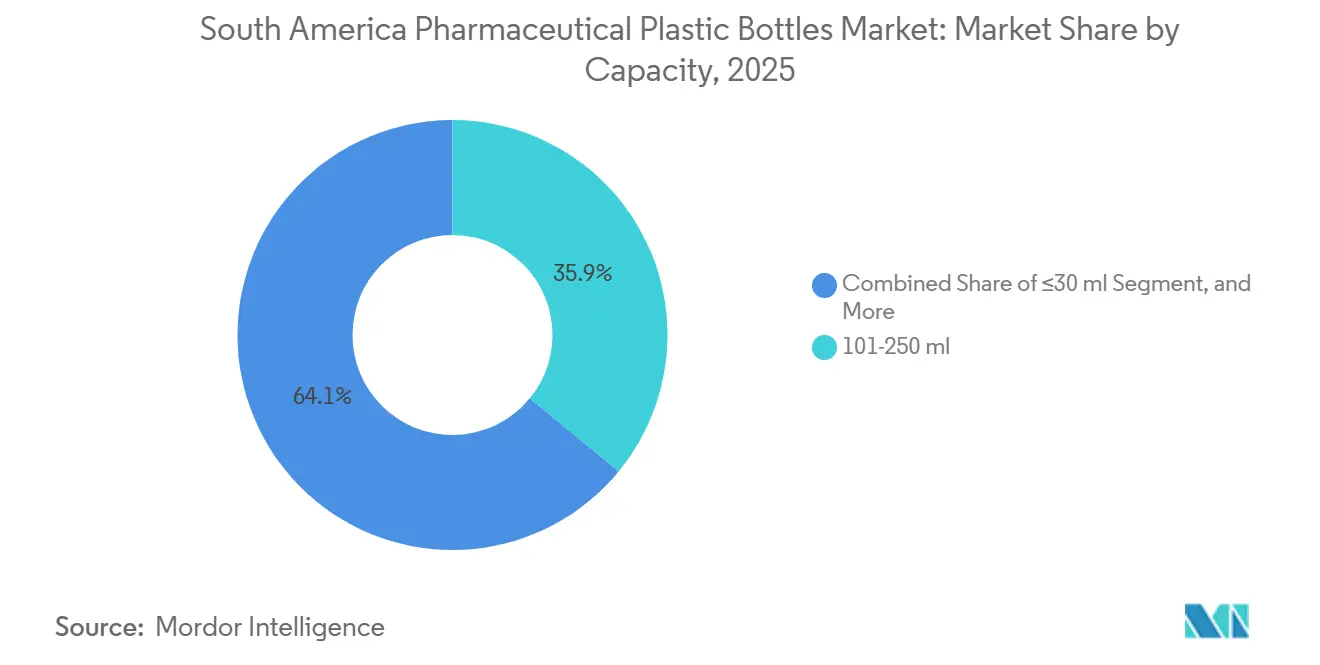
- Por capacidad, el segmento de 101-250 ml representó el 35,92% del valor total del Mercado de Botellas Plásticas Farmacéuticas de América del Sur en 2025, mientras que se pronostica que el segmento de ≤30 ml crecerá a una CAGR del 5,52% hasta 2031.
- Por usuario final, los fabricantes farmacéuticos de marca representaron el 46,23% del valor total en 2025, mientras que se pronostica que las CDMOs crecerán a una CAGR del 6,01% hasta 2031.
- Por geografía, Brasil representó el 52,86% del valor total del Mercado de Botellas Plásticas Farmacéuticas de América del Sur en 2025, mientras que se pronostica que Colombia crecerá a una CAGR del 5,97% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Botellas Plásticas Farmacéuticas de América del Sur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Fabricación de Medicamentos Genéricos | +1.3% | Brasil, Argentina, Colombia | Corto plazo (≤ 2 años) |
| Crecimiento en la Demanda Doméstica de Envases Farmacéuticos | +1.0% | Brasil, Colombia, Chile | Corto plazo (≤ 2 años) |
| Actualizaciones de Serialización y Trazabilidad en Brasil | +0.8% | Brasil principalmente, con efecto secundario en Argentina | Mediano plazo (2-4 años) |
| Demanda de Botellas Reciclables y Ligeras | +0.6% | Brasil y Chile, con efecto secundario en Colombia | Mediano plazo (2-4 años) |
| Suministro Regionalizado para Medicamentos Críticos | +0.5% | América del Sur en general, con avances en el corredor andino | Largo plazo (≥ 4 años) |
| Creciente Demanda de Botellas de Barrera para Formulaciones Sensibles a la Humedad | +0.4% | Brasil, Colombia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Fabricación de Medicamentos Genéricos
La fabricación de medicamentos genéricos es una fuente central de demanda para el Mercado de Botellas Plásticas Farmacéuticas de América del Sur, ya que los vencimientos de patentes, las adquisiciones públicas y la inversión en líneas de producción respaldan mayores volúmenes de tabletas, cápsulas y medicamentos líquidos dentro del Mercado de Botellas Plásticas Farmacéuticas de América del Sur. Los fabricantes de medicamentos domésticos brasileños continuaron expandiendo las ventas minoristas en 2026, mientras que las empresas se comprometieron con nuevas líneas y lanzamientos de productos bajo las reglas revisadas de precios federales.[1]Associação Brasileira da Indústria de Artigos e Equipamentos Médicos, "Sistema de Logística Reversa de Embalagens Plásticas e Seus Impactos no Setor de Dispositivos Médicos," ABIMED, abimed.org.br. Una mayor producción de genéricos requiere más envases primarios en cada etapa, incluidas botellas, cierres, etiquetas y sistemas que preserven la trazabilidad de los lotes. Estos productos utilizan comúnmente formatos de PET y HDPE porque se adaptan a las operaciones de llenado automatizado, los sistemas de cierre existentes, los requisitos de estabilidad establecidos y la programación de producción repetible. Los productores de genéricos también prefieren formatos que puedan utilizarse en múltiples presentaciones de productos sin ajustes repetidos de línea, lo que respalda la demanda recurrente de botellas estándar en lugar de solo tiradas cortas. Esto favorece a los convertidores que pueden mantener especificaciones consistentes, plazos de entrega confiables y documentación controlada en grandes carteras de genéricos.
Crecimiento en la Demanda Doméstica de Envases Farmacéuticos
La inversión farmacéutica doméstica está incrementando la adquisición local de envases primarios en el Mercado de Botellas Plásticas Farmacéuticas de América del Sur y ampliando la base de fabricación direccionable para el Mercado de Botellas Plásticas Farmacéuticas de América del Sur. Novo Nordisk anunció una inversión de BRL 6,4 mil millones (1,09 mil millones de USD) para expandir su instalación de Montes Claros en Brasil en 2025.[2]Novo Nordisk, "Novo Nordisk Announces 8 Billion DKK Investment in Montes Claros, Brazil," Novo Nordisk, novonordisk.com. El proyecto incluye líneas de producción aséptica y un laboratorio de control de calidad para medicamentos inyectables GLP-1. Las plantas de gran escala necesitan suministros de envases validados y predecibles durante la puesta en marcha, la calificación de procesos y las operaciones comerciales continuas, incluida la capacidad de acomodar cambios en las especificaciones y los documentos regulatorios. Los proveedores de botellas deben completar la calificación de materiales y mantener la continuidad del suministro mientras coordinan con los equipos de producción farmacéutica. Varias inversiones en producción que ocurren simultáneamente pueden crear una base más densa de demanda para proveedores locales calificados, reduciendo el tiempo de transporte y la exposición a interrupciones en el envío dentro del Mercado de Botellas Plásticas Farmacéuticas de América del Sur.
Actualizaciones de Serialización y Trazabilidad en Brasil
El Sistema Nacional de Control de Medicamentos de Brasil requiere serialización a nivel de unidad y agregación en toda la cadena de suministro farmacéutica.[3]Repsol, "Pharmapack 2026, We Present the Repsol Healthcare HPP03G Grade, Our Sustainable Alternative to PVC," Repsol, repsol.com. Este requisito aumenta el valor de las botellas y etiquetas que funcionan con procesos de codificación y trazabilidad validados. Las dimensiones de las botellas, el comportamiento del material y la consistencia de la producción pueden afectar la codificación y la inspección, por lo que los proveedores deben alinear los controles con los sistemas de calidad del cliente y los requisitos de envío de datos. Un fabricante que cambia un convertidor calificado puede necesitar repetir el trabajo de validación en todo su flujo de trabajo de envases y confirmar que el reemplazo admite los mismos controles operativos. Esto convierte la integración técnica en un importante impulsor de la retención de clientes en el Mercado de Botellas Plásticas Farmacéuticas de América del Sur, especialmente cuando un proveedor admite múltiples formatos de envases bajo el mismo sistema de calidad farmacéutica. El cumplimiento de los requisitos de ANVISA e ISO 15378 reduce el grupo práctico de proveedores y recompensa a los convertidores que pueden documentar sus controles claramente para los clientes y auditores.
Demanda de Botellas Reciclables y Ligeras
El Decreto Federal de Brasil N.° 12.688/2025 estableció una tasa de recuperación de envases plásticos del 32% y un requisito de contenido reciclado del 22% para las grandes empresas a partir de enero de 2026, creando una consideración de cumplimiento clara para el Mercado de Botellas Plásticas Farmacéuticas de América del Sur.[4]Agência Nacional de Vigilância Sanitária, "Plano de Serialização, SNCM," ANVISA, gov.br. El requisito fomenta diseños de botellas que utilizan materiales más fácilmente recolectables y reciclables, al tiempo que destaca la importancia de los proveedores que pueden demostrar la procedencia del material y una calidad confiable del reciclado. Los formatos de PET monomaterial y polipropileno están recibiendo mayor atención porque evitan algunas barreras de reciclaje asociadas con las estructuras multicapa. Repsol introdujo HPP03G en Pharmapack 2026, un grado de polipropileno reciclable que cumple con los requisitos de la USP y la Farmacopea Europea. Se informó que el material tiene una huella de carbono entre un 40% y un 50% menor que los materiales tradicionales. Estos desarrollos respaldan el uso del polipropileno donde la claridad óptica no es el requisito principal y aumentan el enfoque en la verificación del suministro y la compatibilidad farmacéutica.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cumplimiento Estricto de Envases Farmacéuticos | -0.2% | Brasil principalmente, Colombia, Argentina | Corto plazo (≤ 2 años) |
| Volatilidad en los Costos de Polímeros y Aditivos | -0.1% | América del Sur en general, más aguda en Argentina y Venezuela | Mediano plazo (2-4 años) |
| Disponibilidad Limitada de Reciclado de Grado Farmacéutico | -0.1% | Brasil y Chile | Largo plazo (≥ 4 años) |
| Logística Inversa y Recolección de Residuos Fragmentadas | -0.1% | América del Sur en general | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cumplimiento Estricto de Envases Farmacéuticos
El cumplimiento de los envases farmacéuticos puede ralentizar los cambios de materiales y proveedores en el Mercado de Botellas Plásticas Farmacéuticas de América del Sur. ANVISA requiere trazabilidad controlada y respalda un marco de serialización regulado para los medicamentos. Un cambio de resina o la adición de contenido reciclado puede requerir evaluaciones de compatibilidad y estabilidad antes de su liberación, coordinadas entre el fabricante del medicamento, el convertidor, el proveedor de materiales y los equipos de calidad. Los convertidores más pequeños pueden encontrar difícil financiar las pruebas, la documentación, los sistemas de auditoría y el personal especializado necesarios para el suministro regulado. Los compradores farmacéuticos también enfrentan un largo proceso de recalificación al agregar un nuevo proveedor de envases primarios. Estas exigencias favorecen a los convertidores establecidos, pero pueden limitar la competencia, retrasar la adopción de materiales y dificultar la introducción de envases adecuados dentro de los calendarios de adquisición.
Volatilidad en los Costos de Polímeros y Aditivos
Los costos del polipropileno, PET, HDPE y LDPE siguen los ciclos de materias primas petroquímicas y pueden cambiar con un retraso de 4 a 8 semanas. Los contratos de suministro a precio fijo pueden comprimir los márgenes de los convertidores cuando los precios de los insumos suben después de que se ha establecido un acuerdo de precios. La depreciación de la moneda en Argentina y Venezuela aumenta el costo local de las resinas adquiridas en USD, particularmente para las empresas que importan material de grado farmacéutico y venden envases en términos negociados localmente. Las opciones limitadas de cobertura pueden dejar a los convertidores más pequeños más expuestos a los cambios en los costos de materiales importados. Esta exposición puede posponer la inversión en moldeo por soplado de precisión, tecnología de barrera, pruebas de calificación y sistemas de producción compatibles con la trazabilidad. El Mercado de Botellas Plásticas Farmacéuticas de América del Sur, por lo tanto, sigue siendo sensible a la compra de resinas, los niveles de inventario y los términos contractuales, con una disciplina de compra más sólida que respalda la inversión sostenida en calidad durante los períodos de volatilidad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Materia Prima: El Polipropileno Gana Terreno Mientras el PET Mantiene la Mayor Base
El PET representó el 42,14% del tamaño del Mercado de Botellas Plásticas Farmacéuticas de América del Sur en 2025. Su transparencia, rendimiento de barrera y aceptación establecida bajo los principales estándares farmacopeicos respaldan su uso en productos que requieren envases transparentes y registros transfronterizos. Los fabricantes farmacéuticos valoran el PET porque un formato familiar puede simplificar los expedientes de productos y reducir la variación operativa en las líneas de productos registrados, y su compatibilidad con los procesos estándar de moldeo por soplado respalda la producción de alto volumen para botellas convencionales de tabletas, cápsulas y medicamentos líquidos. El HDPE se utiliza para envases orales sólidos con desecante integrado y productos sensibles a la humedad, donde la opacidad y la resistencia a la humedad son más importantes que la visibilidad. El LDPE sigue siendo adecuado para botellas exprimibles para medicamentos oftálmicos y tópicos porque se requiere dispensación flexible.
Se proyecta que el polipropileno registrará una CAGR del 4,67% de 2026 a 2031. Su resistencia al calor, propiedades de barrera contra la humedad y compatibilidad con diseños monomateriales respaldan su adopción donde la claridad es menos importante, al tiempo que satisface las necesidades de rendimiento farmacéutico en aplicaciones que requieren un envase robusto y apoyan los objetivos de circularidad. El HPP03G de Repsol es un grado de polipropileno 100% reciclable que cumple con los requisitos de la USP y la Farmacopea Europea. Los requisitos de contenido reciclado de Brasil refuerzan el caso de los materiales con vías de reciclaje creíbles. Es probable que el PET mantenga su papel establecido en aplicaciones dependientes de la claridad durante el período de pronóstico, particularmente donde la presentación del producto, la inspección visual y la calificación de la línea de llenado existente favorecen una botella transparente familiar, mientras que su base instalada significa que la sustitución de materiales dependerá de la formulación, los requisitos de validación, la calidad disponible del reciclado y el rendimiento de la botella alternativa.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Botella: Los Envases Orales Sólidos Lideran Mientras los Formatos de Spray Nasal se Aceleran
Los envases orales sólidos representaron el 38,71% de la participación del Mercado de Botellas Plásticas Farmacéuticas de América del Sur en 2025. Las tabletas y cápsulas utilizadas para tratar enfermedades crónicas crean una demanda estable de botellas de HDPE y PET con cierres resistentes a niños. Los medicamentos cardiovasculares, antidiabéticos e antihipertensivos de alto volumen utilizan comúnmente formatos estandarizados que se adaptan al llenado automatizado y al despacho rutinario en farmacias, con dimensiones establecidas que ayudan a los fabricantes a planificar cierres, etiquetas y envases secundarios en torno a especificaciones repetibles. Las botellas con gotero siguen siendo importantes para los productos oftálmicos y los extractos líquidos concentrados donde se necesita una entrega precisa. Las botellas para jarabe también sirven como envases para medicamentos pediátricos y preparaciones para la tos y el resfriado.
Se pronostica que las botellas para spray nasal se expandirán a una CAGR del 4,98% entre 2026 y 2031. La administración intranasal se está extendiendo más allá de los productos para la alergia y la rinitis hacia aplicaciones de rescate para migraña, administración sistémica y epinefrina de emergencia. Estos formatos requieren dosificación precisa, bombas sin metal y dimensiones controladas para proteger el rendimiento durante el llenado, el transporte y el uso por parte del paciente. Sus requisitos técnicos pueden elevar los valores unitarios por encima de los formatos estándar de botellas orales, mientras que las botellas para enjuague bucal mantienen un papel separado en las carteras de productos de venta libre vendidos a través de canales farmacéuticos. Esta combinación hace que tanto la demanda de botellas estandarizadas como la de formatos especializados sean relevantes para los proveedores, lo que requiere que los fabricantes en el Mercado de Botellas Plásticas Farmacéuticas de América del Sur equilibren la producción oral sólida de alto volumen y repetible con formatos de menor volumen que exigen un control más estricto de bombas, cierres y dimensiones de botellas, al tiempo que adaptan la configuración de la botella a la forma farmacéutica.
Por Capacidad: Los Formatos de Rango Medio Mantienen el Volumen Mientras las Botellas de ≤30 ml Crecen Más Rápido
El segmento de 101-250 ml representó el 35,92% del Mercado de Botellas Plásticas Farmacéuticas de América del Sur en 2025. Estas botellas se utilizan ampliamente para productos de tabletas y cápsulas producidos en líneas de llenado automatizado. Los formatos de dispensación estándar respaldan una adquisición consistente para farmacias y fabricantes de medicamentos, mantienen tamaños de envase familiares para los pacientes y se adaptan a los productos para enfermedades crónicas que requieren reposición regular a través de canales minoristas e institucionales. El segmento de 31-100 ml sirve para botellas con gotero y formulaciones líquidas de volumen medio. Los segmentos de 251-500 ml y >500 ml respaldan la dispensación en farmacias institucionales y hospitales.
Se espera que el segmento de ≤30 ml crezca a una CAGR del 5,52% de 2026 a 2031. Los sprays nasales, las gotas oftálmicas y las formulaciones líquidas concentradas impulsan la demanda de estos formatos compactos, mientras que la expansión de las CDMOs para productos líquidos complejos agrega demanda de la producción orientada a la prescripción y la exportación. El formato pequeño requiere un control cuidadoso de la geometría de la botella, los cierres, las bombas y las propiedades de barrera porque el contenido suele ser de alto valor. LOG Pharma presentó una botella de barrera de HDPE de alto rendimiento que era un 30% más ligera y proporcionaba el doble de protección de barrera contra el vapor de humedad que los envases estándar. Este tipo de botella aborda las necesidades de eficiencia de materiales de las formulaciones pequeñas y de alto valor en el Mercado de Botellas Plásticas Farmacéuticas de América del Sur, combinando un menor uso de resina con una protección adecuada contra la humedad, dispensación confiable y compatibilidad de cierre o bomba para un envase validado.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: Los Fabricantes de Marca Lideran Mientras las CDMOs se Expanden Más Rápido
Los fabricantes farmacéuticos de marca representaron el 46,23% del valor total en 2025. Sus carteras requieren especificaciones de botellas confiables, registros de validación establecidos y continuidad del suministro en productos con diferentes volúmenes y formas farmacéuticas, lo que lleva a los compradores a priorizar la capacidad de un convertidor para gestionar controles de cambios y preservar las especificaciones durante la producción recurrente. Los fabricantes de genéricos son la siguiente fuente principal de demanda a medida que sus carteras de productos se expanden, mientras que las empresas de productos de venta libre necesitan botellas de grado farmacéutico que sigan siendo competitivas en costos en los canales de farmacia minorista. Cada grupo de compradores utiliza una combinación de botellas estándar y formatos especializados según los requisitos de formulación.
Se pronostica que las CDMOs crecerán a una CAGR del 6,01% hasta 2031. Sus adquisiciones pueden concentrarse entre menos proveedores de botellas que cumplan varios requisitos técnicos en formatos de productos y programas de clientes. Esto favorece a los convertidores con amplios paquetes de validación, capacidad de producción flexible y la capacidad de apoyar el trabajo de transferencia de productos. Las instalaciones brasileñas, argentinas y colombianas están desarrollando capacidades en biológicos y formas farmacéuticas sólidas complejas. La demanda resultante respalda a los proveedores que pueden proporcionar envases consistentes a lo largo del desarrollo, la ampliación de escala y el suministro comercial, incluidas cantidades piloto, transferencia técnica y tiradas más grandes, lo que otorga valor a los controles de cambios documentados, la flexibilidad de formato y una especificación de botella consistente a medida que los volúmenes cambian.
Análisis Geográfico
Brasil representó el 52,86% de la participación del Mercado de Botellas Plásticas Farmacéuticas de América del Sur en 2025. Su posición refleja la escala de la fabricación farmacéutica y el alcance del marco regulatorio de ANVISA. Novo Nordisk anunció su expansión de BRL 6,4 mil millones (1,09 mil millones de USD) en Montes Claros en 2025, con operaciones que se espera comiencen en 2028. El vencimiento de la patente de semaglutida en marzo de 2026 respalda la actividad de GLP-1 genérico y los requisitos de envases relacionados. Las reglas de serialización y contenido reciclado fortalecen la demanda de convertidores validados y materiales conformes, haciendo que la capacidad de producción, la documentación, la selección de materiales y las declaraciones de reciclaje sean parte de la decisión de compra, con la escala de Brasil extendiendo la relevancia de estas capacidades a las ubicaciones de fabricación vecinas en América del Sur.
Se pronostica que Colombia crecerá a una CAGR del 5,97% de 2026 a 2031. Su base de fabricación farmacéutica puede respaldar la demanda de envases para uso doméstico y el suministro sudamericano. Colombia buscó la autosuficiencia farmacéutica y obtuvo la aprobación para la cloroquina producida localmente en 2025. Las capacidades regulatorias del país respaldan actividades más amplias de validación de envases. Argentina mantiene una base capaz para APIs de moléculas pequeñas y biosimilares, pero su estructura de tipo de cambio y la inflación persistente limitan la capacidad de inversión en envases.
Los requisitos de contenido reciclado y una red de farmacias minoristas en expansión dan forma a la demanda de envases de Chile. El sector farmacéutico de Venezuela enfrenta limitaciones de infraestructura y depende en gran medida de los canales de suministro de medicamentos esenciales. Perú y Ecuador están desarrollando capacidades de fabricación farmacéutica desde bases más pequeñas, respaldados por la diversificación de la cadena de suministro. En toda América del Sur, el Mercado de Botellas Plásticas Farmacéuticas de América del Sur depende de la escala de fabricación local, la capacidad regulatoria y el acceso a suministros de resina calificados, que varían según el país y requieren que los convertidores alineen las gamas de productos y los recursos de calificación con cada base de fabricación y entorno regulatorio.
Panorama Competitivo
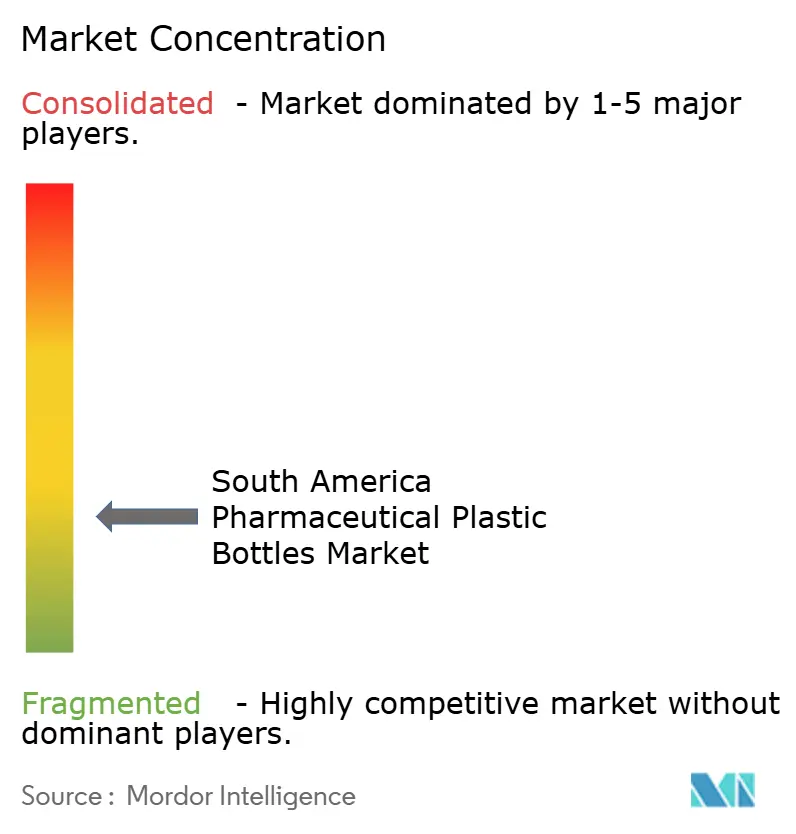
El Mercado de Botellas Plásticas Farmacéuticas de América del Sur está fragmentado, aunque los clientes farmacéuticos limitan las listas de proveedores activos a convertidores validados. El cumplimiento de ANVISA, la certificación ISO 15378 y la compatibilidad con la serialización son barreras de entrada centrales. Estos requisitos hacen que la calidad del producto, la trazabilidad y el control de cambios documentado sean más importantes que el precio solo para las cuentas reguladas. Los proveedores que han completado la validación específica del cliente pueden retener el negocio porque el cambio requiere trabajo de calificación adicional. Esta estructura favorece a los convertidores globales y regionales establecidos con capacidades farmacéuticas.
En julio de 2026, Gerresheimer acordó vender su negocio global de Envases Primarios de Plástico y Centor US Holding a un afiliado de Apax Partners por un valor empresarial combinado de EUR 1,5 mil millones (1,7 mil millones de USD). Los negocios generaron EUR 570 millones (655,79 millones de USD) en ingresos combinados de 2025 y operaron en 16 sitios de producción en 9 países. La transacción cambia la propiedad de una plataforma significativa de plásticos primarios en la industria farmacéutica. Gerresheimer y Milliken también anunciaron una asociación en abril de 2026 para introducir la tecnología de aditivos LeneX UltraGuard para envases plásticos farmacéuticos. Estos movimientos reflejan un enfoque en el rendimiento de los polímeros, la protección y la diferenciación técnica.
ALPLA ingresó a las operaciones de reciclaje en América del Sur y se comprometió a destinar EUR 15 millones (17,51 millones de USD) anuales a infraestructura de reciclaje a partir de 2026. Esta inversión puede respaldar a los proveedores de envases que buscan un suministro validado de contenido reciclado antes de los plazos de cumplimiento de Brasil. La línea eco de barrera de LOG Pharma también demostró cómo los proveedores pueden mejorar la protección contra la humedad mientras reducen el peso de la botella. Los convertidores regionales más pequeños tienen una oportunidad en los formatos validados de spray nasal y botellas con gotero, particularmente en los centros industriales de Brasil, donde las herramientas especializadas, los controles de calidad, el rendimiento documentado del material, el servicio local y el soporte de validación específico del cliente pueden diferenciar a los proveedores de los productores estándar de botellas para tabletas.
Líderes de la Industria de Botellas Plásticas Farmacéuticas de América del Sur
Gerresheimer AG
AptarGroup, Inc.
Amcor plc
Alpha Packaging, Inc.
Sanner GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Gerresheimer AG firmó acuerdos definitivos para vender su negocio global de Envases Primarios de Plástico y Centor US Holding a un afiliado de Apax Partners a un valor empresarial combinado de EUR 1,5 mil millones (1,7 mil millones de USD). Los 2 negocios generaron ingresos combinados de EUR 570 millones (655,79 millones de USD) en 2025, abarcando 16 sitios de producción en 9 países. Se espera que el cierre de la venta de Centor se produzca a finales del año fiscal 2026, y la venta de PPP en la primera mitad del año fiscal 2027. Gerresheimer utilizará los ingresos para reducir la deuda y centrarse en la administración de medicamentos inyectables de alto valor y el envase de dispositivos.
- Julio de 2026: ANVISA publicó la Instrucción Normativa n.° 456/2026, vigente desde el 10 de julio de 2026, actualizando los requisitos de etiquetado para medicamentos inyectables y productos parenterales estériles. La instrucción exige la codificación de colores Pantone por clase terapéutica, una banda de color mínima de 3 mm y reglas específicas para ampollas y viales de hasta 5 ml. Los fabricantes farmacéuticos y los proveedores de envases deben evaluar el cumplimiento de los envases primarios con respecto al estándar actualizado para los productos inyectables distribuidos en Brasil.
- Abril de 2026: Gerresheimer y Milliken and Company anunciaron una asociación estratégica para mejorar el rendimiento de los envases plásticos farmacéuticos a través de la tecnología de aditivos LeneX UltraGuard de Milliken. La asociación apunta a aplicaciones farmacéuticas de alto valor que requieren mayor durabilidad del polímero, eficiencia de procesamiento y consistencia.
- Abril de 2025: Novo Nordisk anunció una expansión de BRL 6,4 mil millones (1,09 mil millones de USD) en su instalación de Montes Claros, Minas Gerais, Brasil. El proyecto agrega líneas de producción aséptica y un laboratorio de control de calidad para medicamentos inyectables GLP-1. La construcción comenzó en abril de 2025 y se espera que las operaciones comiencen en 2028, creando 600 empleos permanentes.


Alcance del Informe del Mercado de Botellas Plásticas Farmacéuticas de América del Sur
El Mercado de Botellas Plásticas Farmacéuticas de América del Sur se refiere a la producción y suministro de envases plásticos específicamente diseñados para almacenar y dispensar productos farmacéuticos. Esto incluye varios tipos de botellas, como botellas con gotero, botellas para jarabe y sprays nasales, fabricados con materiales como PET, HDPE y polipropileno en una variedad de capacidades. Estas botellas son utilizadas principalmente por fabricantes de medicamentos de marca y genéricos, así como por CDMOs, para garantizar una administración de medicamentos segura, conforme y conveniente en toda la región.
El Informe del Mercado de Botellas Plásticas Farmacéuticas de América del Sur está segmentado por Materia Prima (Tereftalato de Polietileno, Polietileno de Alta Densidad, Polietileno de Baja Densidad, Polipropileno y Otras Materias Primas), Tipo de Botella (Envases Orales Sólidos, Botellas con Gotero, Botellas para Spray Nasal, Botellas para Jarabe Líquido, Botellas para Enjuague Bucal y Otros Tipos de Botellas), Capacidad (≤30 ml, 31-100 ml, 101-250 ml, 251-500 ml y Más de 500 ml), Usuario Final (Fabricantes Farmacéuticos de Marca, Fabricantes de Medicamentos Genéricos, Organizaciones de Desarrollo y Fabricación por Contrato y Empresas de Productos de Venta Libre) y Geografía (Brasil, Argentina, Colombia, Chile y Resto de América del Sur). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Tereftalato de Polietileno |
| Polietileno de Alta Densidad |
| Polietileno de Baja Densidad |
| Polipropileno |
| Otras Materias Primas |
| Envases Orales Sólidos |
| Botellas con Gotero |
| Botellas para Spray Nasal |
| Botellas para Jarabe Líquido |
| Botellas para Enjuague Bucal |
| Otros Tipos de Botellas |
| ≤30 ml |
| 31-100 ml |
| 101-250 ml |
| 251-500 ml |
| Más de 500 ml |
| Fabricantes Farmacéuticos de Marca |
| Fabricantes de Medicamentos Genéricos |
| Organizaciones de Desarrollo y Fabricación por Contrato |
| Empresas de Productos de Venta Libre |
| Brasil |
| Argentina |
| Colombia |
| Chile |
| Resto de América del Sur |
| Por Materia Prima | Tereftalato de Polietileno |
| Polietileno de Alta Densidad | |
| Polietileno de Baja Densidad | |
| Polipropileno | |
| Otras Materias Primas | |
| Por Tipo de Botella | Envases Orales Sólidos |
| Botellas con Gotero | |
| Botellas para Spray Nasal | |
| Botellas para Jarabe Líquido | |
| Botellas para Enjuague Bucal | |
| Otros Tipos de Botellas | |
| Por Capacidad | ≤30 ml |
| 31-100 ml | |
| 101-250 ml | |
| 251-500 ml | |
| Más de 500 ml | |
| Por Usuario Final | Fabricantes Farmacéuticos de Marca |
| Fabricantes de Medicamentos Genéricos | |
| Organizaciones de Desarrollo y Fabricación por Contrato | |
| Empresas de Productos de Venta Libre | |
| Por Geografía | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Resto de América del Sur |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Botellas Plásticas Farmacéuticas de América del Sur?
El Mercado de Botellas Plásticas Farmacéuticas de América del Sur fue valorado en 2,88 mil millones de USD en 2025, se estima en 2,99 mil millones de USD en 2026 y se pronostica que alcanzará 3,64 mil millones de USD en 2031. El pronóstico refleja una mayor demanda de la producción de medicamentos genéricos, la inversión farmacéutica local y el suministro de envases primarios validados, mientras que los requisitos de cumplimiento hacen que la capacidad técnica establecida sea importante para los proveedores.
¿Qué CAGR se pronostica para el Mercado de Botellas Plásticas Farmacéuticas de América del Sur hasta 2031?
Se pronostica que el Mercado de Botellas Plásticas Farmacéuticas de América del Sur crecerá a una CAGR del 4,01% de 2026 a 2031. La demanda está respaldada por la producción farmacéutica local, una mayor actividad de las CDMOs y los formatos de botellas utilizados para medicamentos orales sólidos y líquidos especializados, con productos nasales y oftálmicos compactos que contribuyen a la demanda de formatos especializados.
¿Qué materia prima tuvo la mayor participación en 2025?
El PET lideró con una participación del 42,14% en 2025, respaldado por su transparencia y aceptación farmacéutica establecida. Sigue siendo útil donde el envase transparente, los procesos de llenado convencionales y la documentación de material aceptada son fundamentales para las especificaciones del producto, mientras que el HDPE y el LDPE satisfacen diferentes necesidades de resistencia a la humedad y dispensación flexible.
¿Qué tipo de botella está creciendo más rápido?
Se pronostica que las botellas para spray nasal registrarán una CAGR del 4,98% hasta 2031 a medida que se amplían las aplicaciones de administración intranasal de medicamentos. Estas aplicaciones necesitan dimensiones controladas, sistemas de dosificación precisos y envases que puedan cumplir con exigentes requisitos técnicos, lo que las diferencia de los envases orales sólidos estandarizados.
¿Qué país tuvo la mayor participación en 2025?
Brasil tuvo una participación del 52,86% en 2025, respaldado por su base de producción farmacéutica e infraestructura regulatoria. Sus requisitos de serialización y contenido reciclado aumentan la importancia de los convertidores validados y los materiales conformes para el suministro local, mientras que la importante inversión en fabricación refuerza la base de demanda local a largo plazo.
¿Qué factores están influyendo en la demanda de botellas plásticas farmacéuticas?
La producción de medicamentos genéricos, la inversión en fabricación doméstica, los requisitos de serialización, los diseños reciclables y los formatos especializados de pequeño volumen están dando forma a la demanda. La volatilidad en los costos de resinas y el tiempo necesario para calificar nuevos materiales o proveedores siguen siendo restricciones importantes para los convertidores y los compradores farmacéuticos, particularmente donde las resinas farmacéuticas importadas están expuestas a movimientos cambiarios, los contratos utilizan precios fijos y el convertidor tiene una capacidad limitada para trasladar un aumento repentino en el costo del material a los clientes farmacéuticos.
Última actualización de la página el:



