
Tamanho e Participação do Mercado de Têxteis Técnicos para Embalagens na América do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
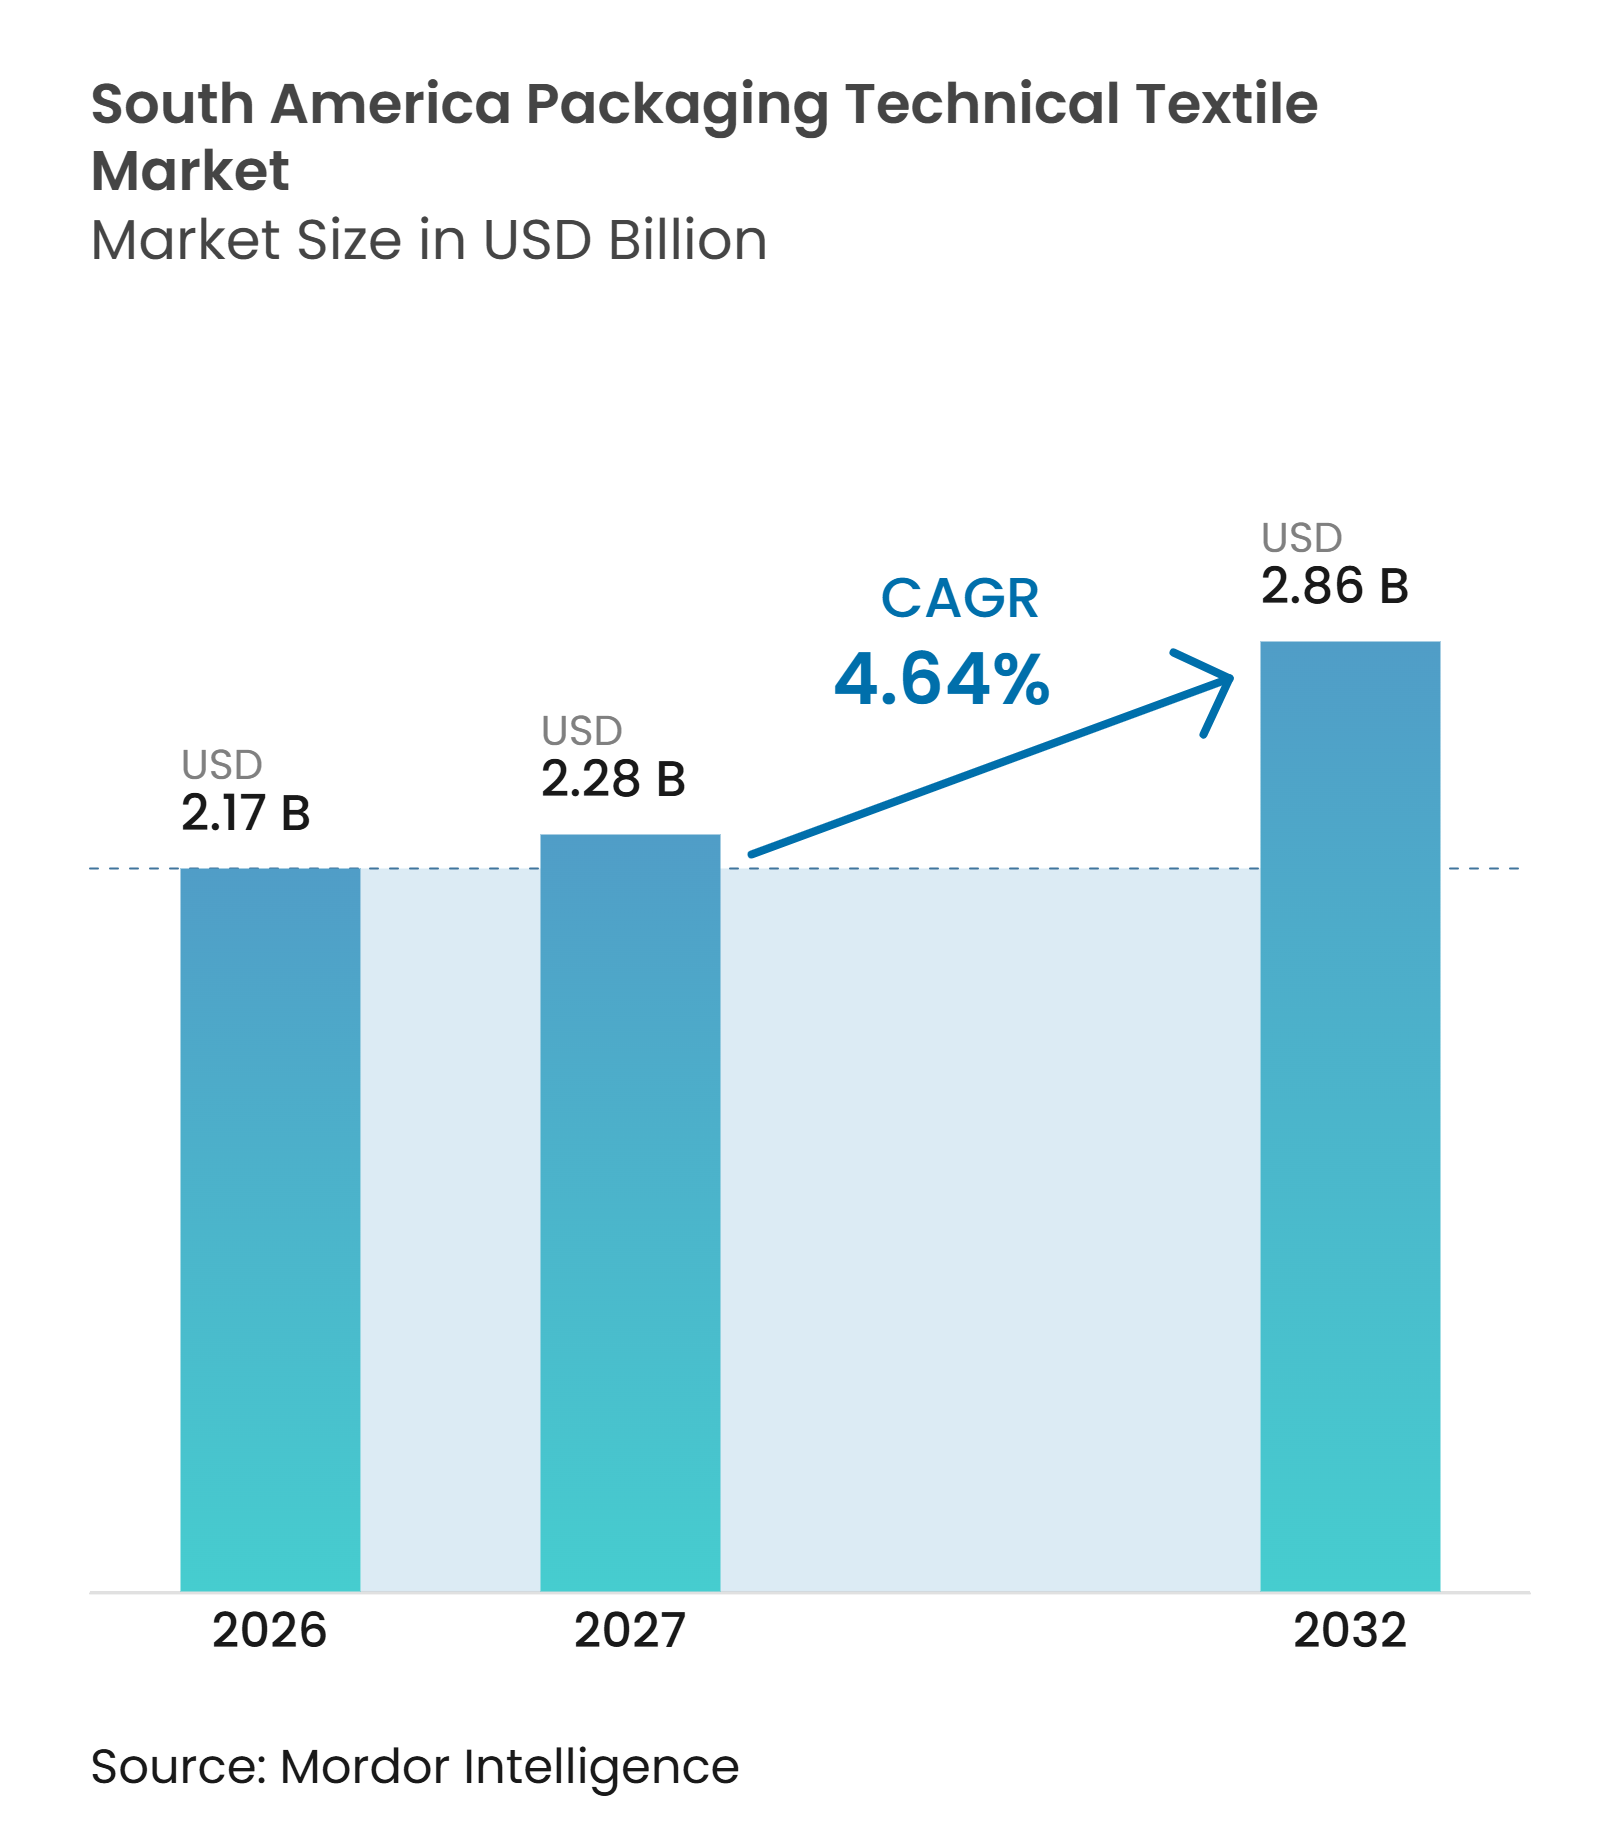
| Tamanho do mercado no ano base (2026) | 2.17 Bilhões de dólares |
| Tamanho do Mercado (2027) | 2.28 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.86 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.64 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Têxteis Técnicos para Embalagens na América do Sul por Mordor Intelligence
O tamanho do Mercado de Têxteis Técnicos para Embalagens na América do Sul foi avaliado em 2,17 bilhões de USD em 2026 e estima-se que cresça de 2,28 bilhões de USD em 2027 para atingir 2,86 bilhões de USD até 2032, a um CAGR de 4,64% durante o período de previsão (2027-2032).
O mercado de têxteis técnicos para embalagens na América do Sul está se movendo em direção a produtos de especificação mais elevada, à medida que os exportadores necessitam de embalagens que protejam os materiais durante ciclos mais longos de armazenamento e transporte. A demanda é sustentada pelas cadeias de suprimentos agrícolas, de fertilizantes, de processamento de alimentos e de minerais, que requerem sacos tecidos, revestimentos e contêineres a granel. As obrigações de reciclagem também estão alterando a seleção de materiais e as práticas de produção, particularmente onde os compradores necessitam de conteúdo recuperado rastreável. Isso cria oportunidades para conversores que conseguem combinar produção confiável, certificação e suporte técnico local. A concorrência permanece intensa nos padrões de sacos convencionais, enquanto as embalagens a granel personalizadas têm maior escopo para diferenciação de produtos.
Principais Conclusões do Relatório
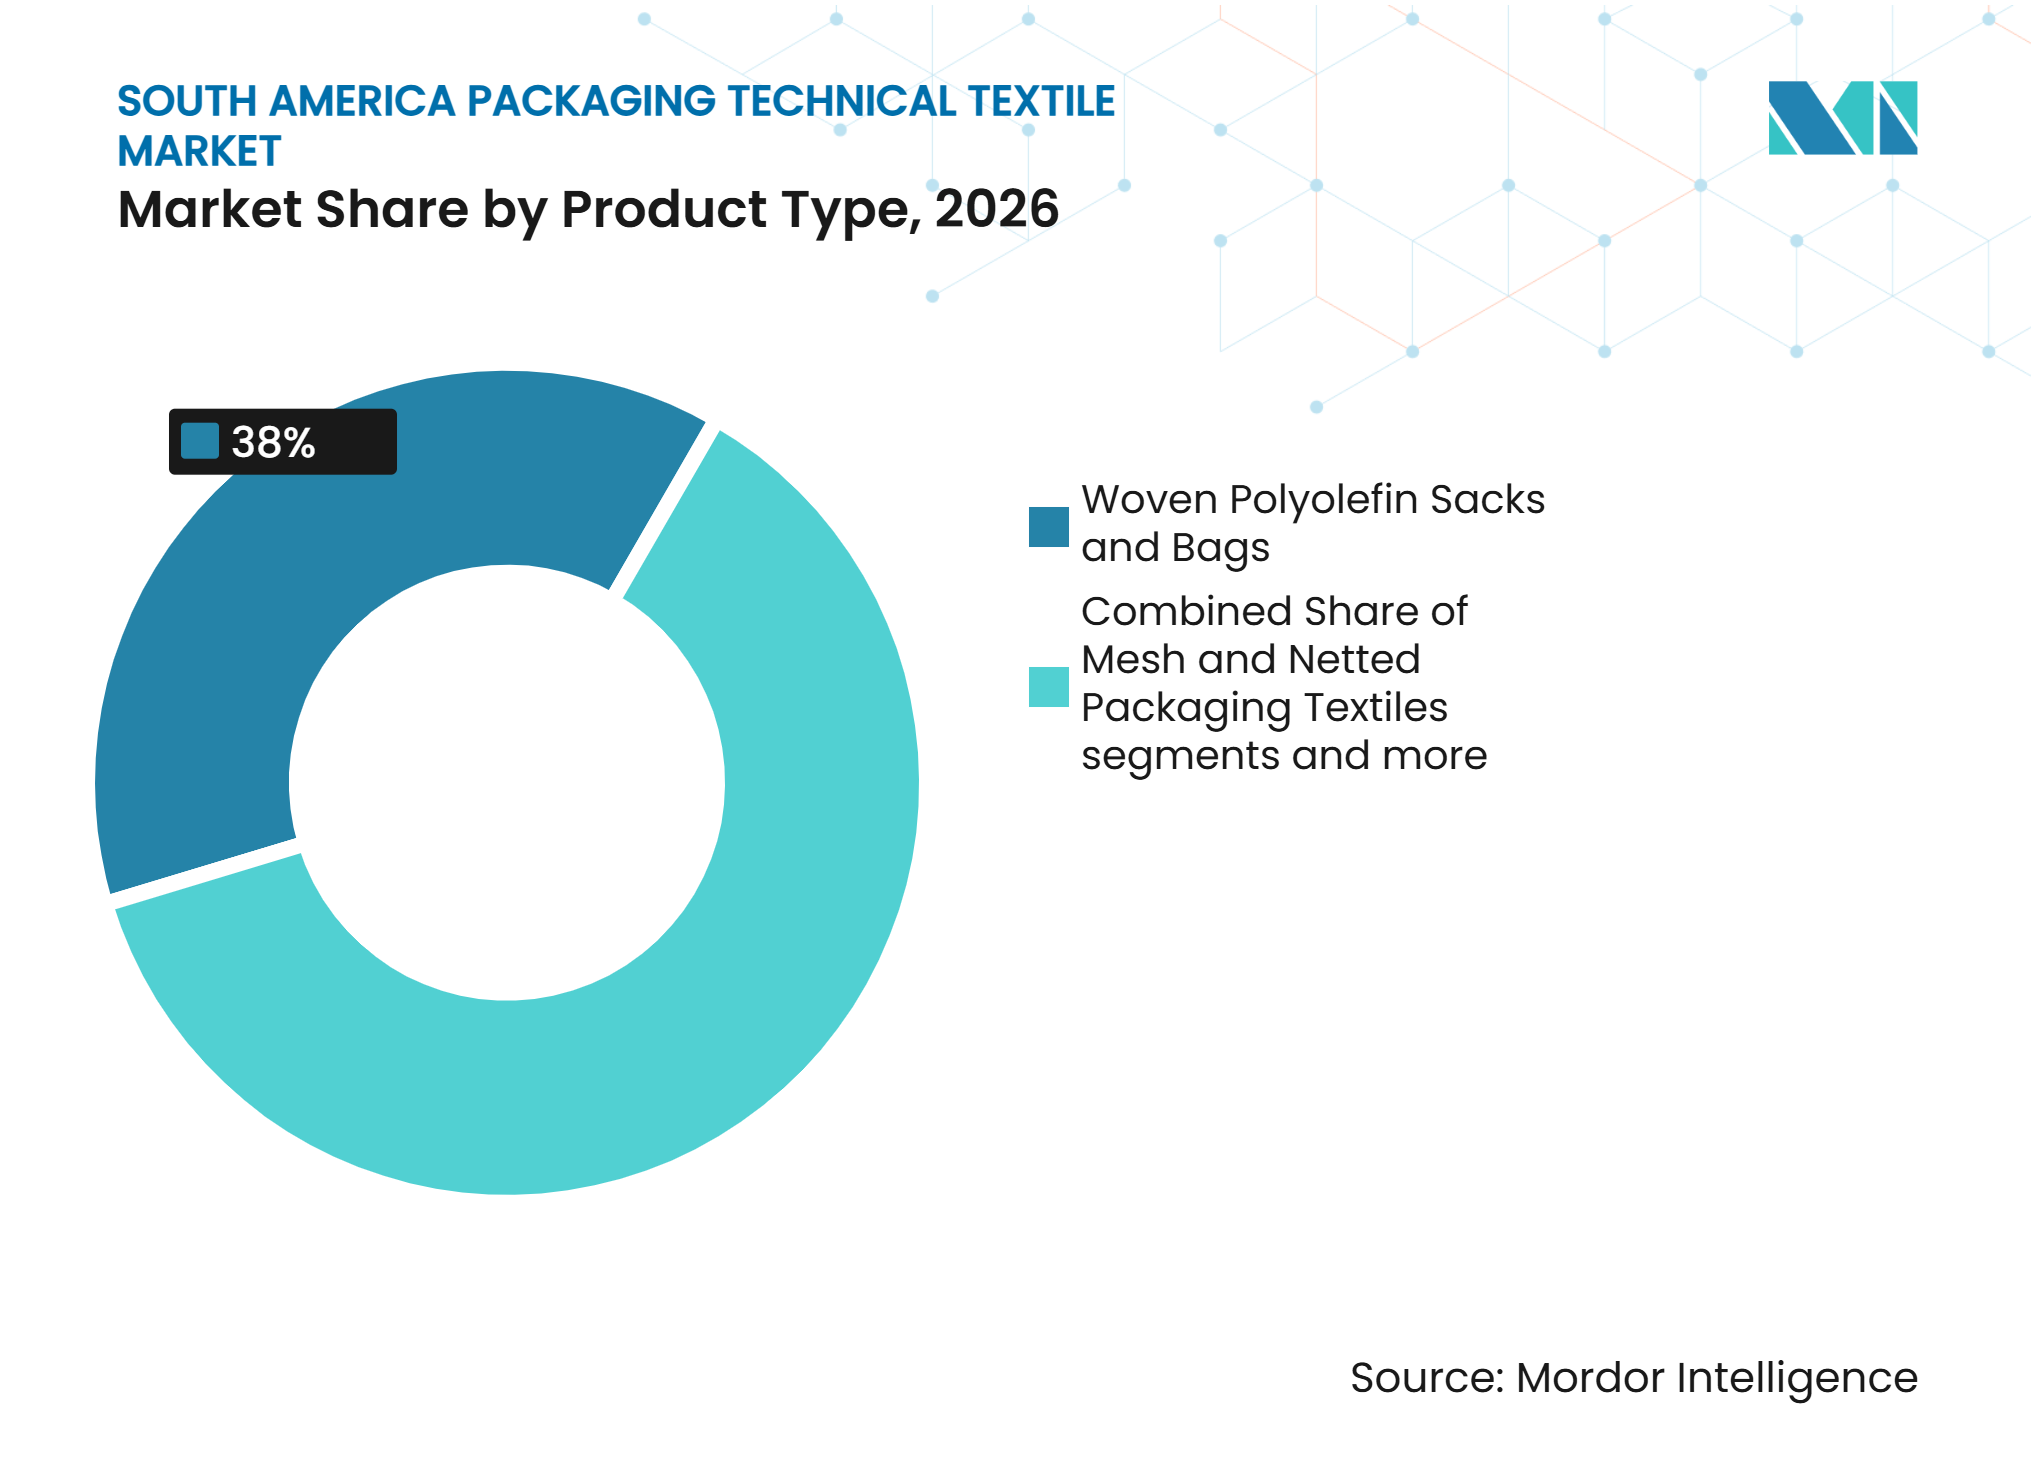
- Por tipo de produto, sacos e bolsas de poliolefina tecida detinham 38,0% da participação do mercado de têxteis técnicos para embalagens na América do Sul em 2026, enquanto os contêineres intermediários flexíveis para granel têm previsão de crescer a um CAGR de 6,5% até 2032.
- Por tipo de material, o polipropileno detinha 52,0% da participação do mercado de têxteis técnicos para embalagens na América do Sul em 2026, enquanto as fibras celulósicas regeneradas têm previsão de crescer a um CAGR de 6,8% até 2032.
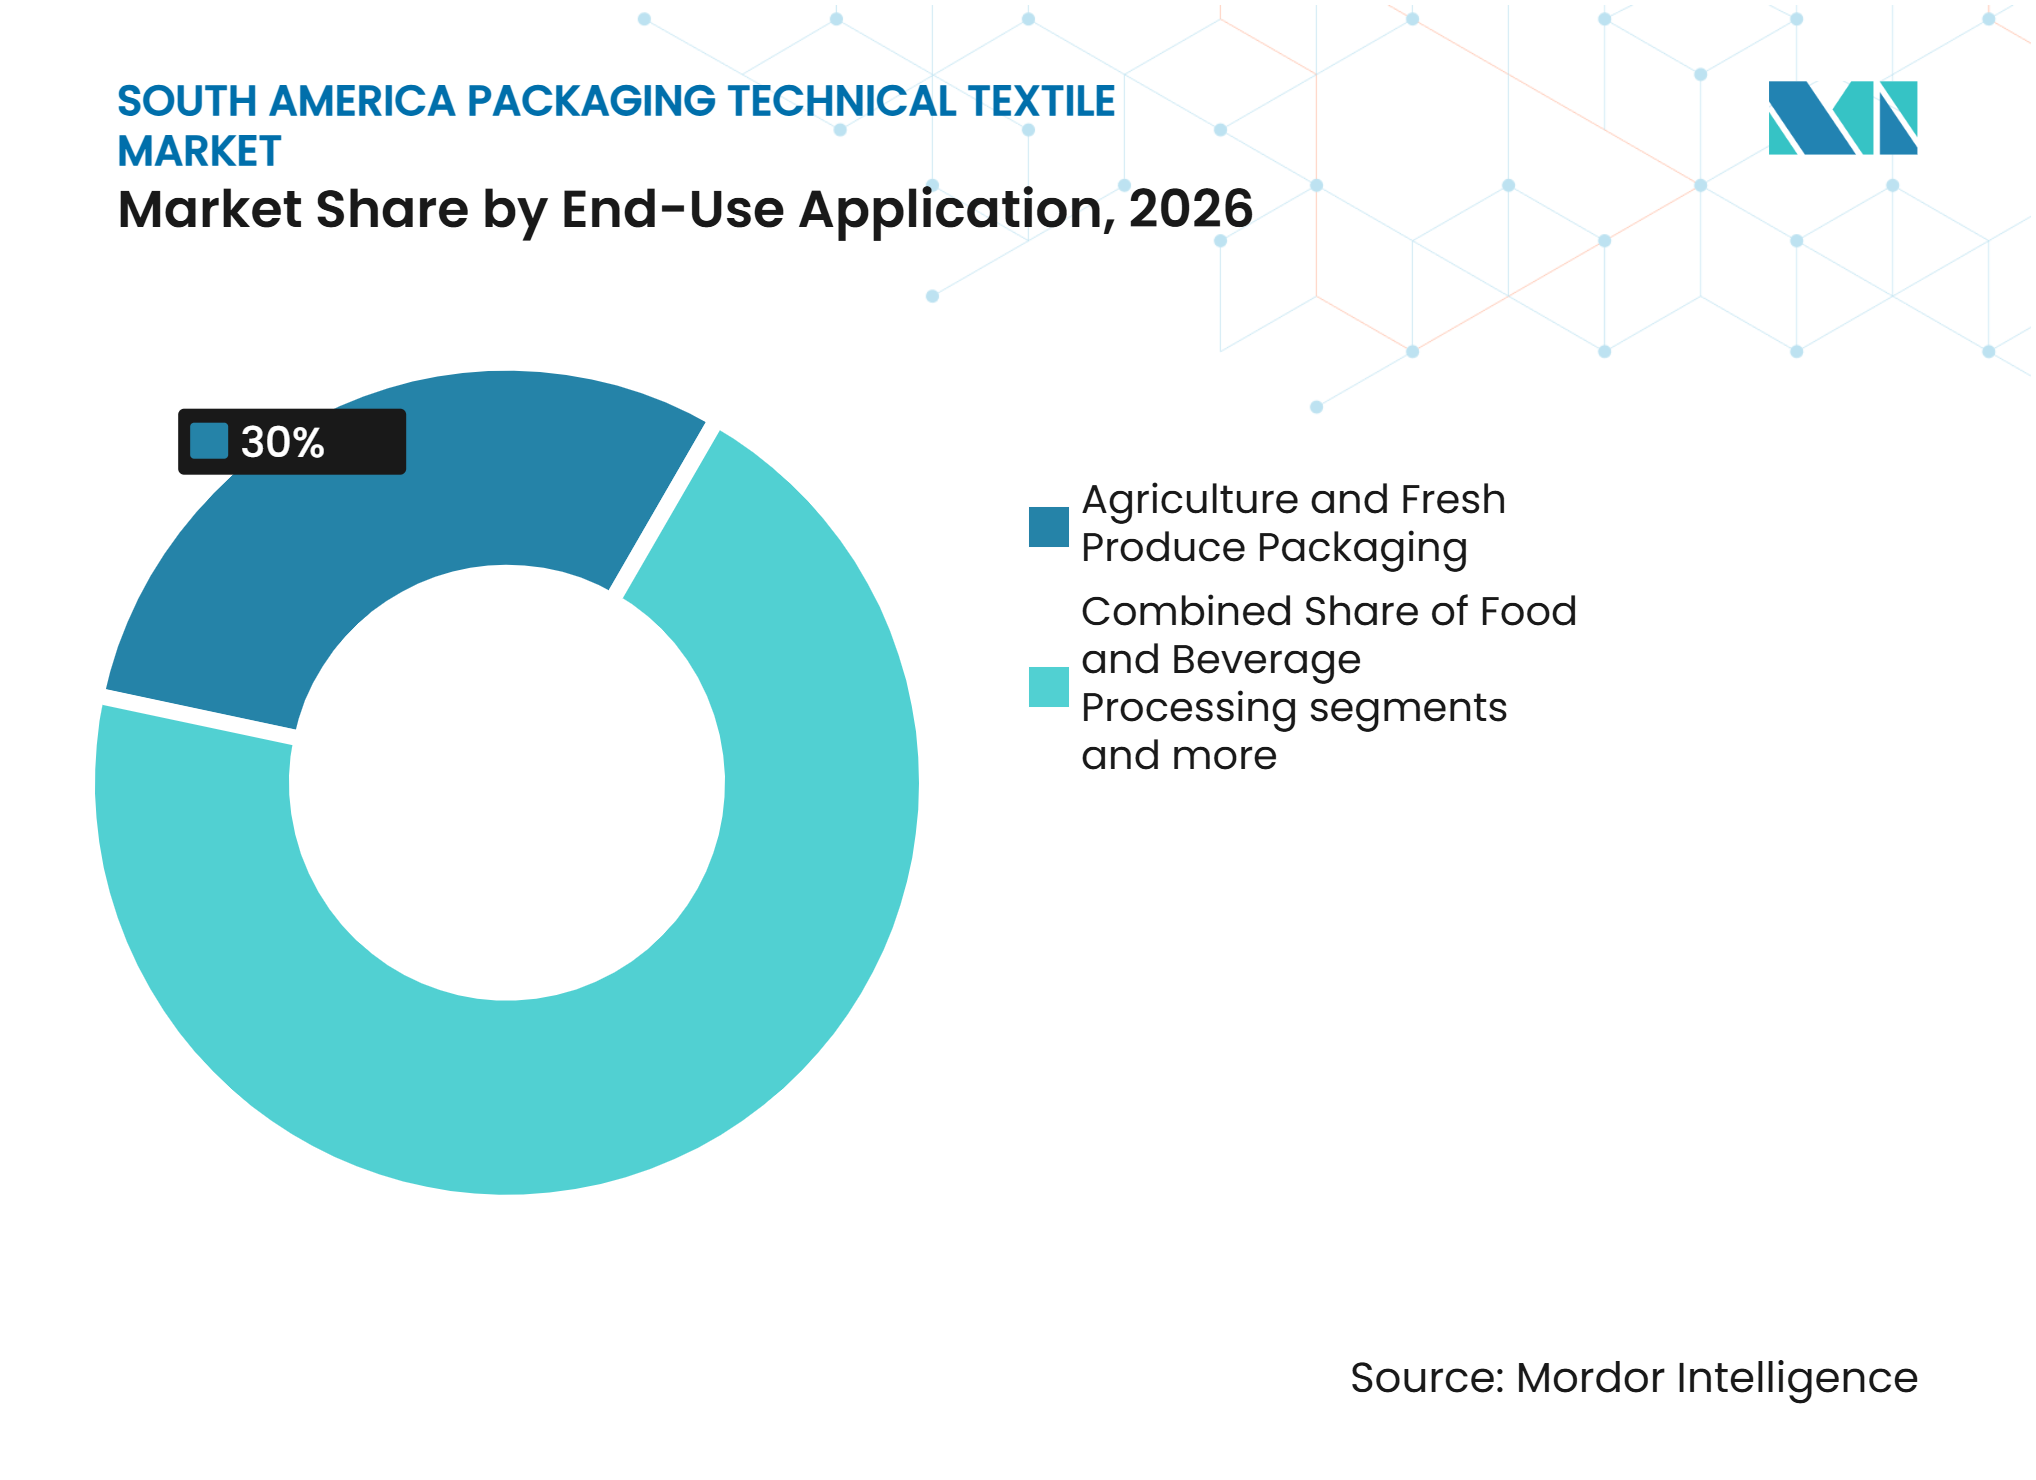
- Por aplicação de uso final, embalagens para agricultura e produtos frescos detinham 30,0% do tamanho do mercado de têxteis técnicos para embalagens na América do Sul em 2026, enquanto produtos farmacêuticos e de saúde têm previsão de crescer a um CAGR de 6,7% até 2032.
- Por geografia, o Brasil detinha 55,0% do tamanho do mercado de têxteis técnicos para embalagens na América do Sul em 2026, enquanto a Colômbia tem previsão de crescer a um CAGR de 5,8% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento das Exportações Agrícolas e Minerais | +1.4% | Brasil, Argentina, Chile, Colômbia, Peru | Curto prazo (≤ 2 anos) |
| Adoção de FIBCs no Manuseio Mecanizado a Granel | +1.1% | Brasil, Chile, Argentina, Colômbia, Peru | Médio prazo (2-4 anos) |
| Crescimento do Processamento de Alimentos, Alimentação Animal, Fertilizantes e Produtos Químicos | +0.9% | Brasil, Argentina, Colômbia | Médio prazo (2-4 anos) |
| Redução de Peso e Redução de Embalagens Secundárias | +0.5% | Brasil, Colômbia, expansão regional | Longo prazo (≥ 4 anos) |
| Demanda por Embalagens com Conteúdo Reciclado e de Ciclo Fechado | +0.4% | Brasil, Chile, Colômbia | Longo prazo (≥ 4 anos) |
| Cadeias de Suprimentos Rurais que Requerem Embalagens Estabilizadas contra UV e com Barreira de Umidade | +0.3% | Brasil, Argentina, Bolívia, Peru | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
O Crescimento das Exportações Agrícolas e Minerais Sustenta a Demanda Estrutural por Embalagens a Granel
As exportações do agronegócio brasileiro atingiram 169,2 bilhões de USD em 2025, sustentadas por uma colheita de 352,2 milhões de toneladas e embarques de soja de 108,2 milhões de toneladas[1]. Os embarques de grãos e subprodutos da Argentina atingiram 88,9 milhões de toneladas até setembro de 2026, sustentados pelos volumes de trigo e girassol. Esses fluxos requerem embalagens confiáveis para armazenamento, despacho e manuseio de exportações no mercado de têxteis técnicos para embalagens na América do Sul. Os ciclos sazonais de colheita tornam a disponibilidade de produtos importante, pois produtores, comerciantes, processadores e exportadores dependem de embalagens durante os períodos concentrados de embarque. Os materiais a granel que transitam por portos e terminais internos também precisam de produtos que resistam à umidade, à exposição ultravioleta, a danos de manuseio e ao armazenamento prolongado. O perfil de demanda favorece fornecedores que conseguem atender clientes agrícolas de alto volume e clientes minerais especializados sem sacrificar a consistência do produto.
A Adoção de FIBCs no Manuseio Mecanizado a Granel se Aprofunda em Segmentos de Commodities
O enchimento mecanizado, o empilhamento e o manuseio em paletes estão aumentando a demanda por contêineres intermediários flexíveis para granel com forma estável e com defletores. Esses contêineres ajudam os operadores a manter cargas estáveis em transportadores automatizados, em armazéns e durante o carregamento de contêineres. A Embrasa adquiriu a Tech Bag em fevereiro de 2026 e adicionou uma instalação na Bahia com capacidade anual de 3,24 milhões de unidades de FIBCs. A aquisição também adicionou produção interna de tecido, alças e filme, o que fortalece o controle sobre qualidade, programação de fornecimento e design de produtos. Os compradores que operam linhas de carregamento rápido necessitam cada vez mais de bolsas que se adaptem aos seus equipamentos e mantenham geometria estável após o enchimento. Essa abordagem sustenta o mercado de têxteis técnicos para embalagens na América do Sul, à medida que usuários de minerais, fertilizantes, sementes, alimentação animal e cimento buscam desempenho consistente no manuseio a granel.
O Crescimento do Processamento de Alimentos, Alimentação Animal, Fertilizantes e Produtos Químicos Reforça a Demanda por Embalagens Certificadas
O processamento de alimentos, alimentação animal, fertilizantes e produtos químicos amplia a necessidade de embalagens que possam atender aos requisitos de proteção de produtos e rastreabilidade. Sacos de polipropileno tecido resistentes à umidade são necessários para a distribuição de fertilizantes, enquanto contêineres a granel certificados são utilizados para produtos químicos especializados. Os clientes de alimentos e alimentação animal também requerem embalagens que limitem os riscos de contaminação durante o enchimento, armazenamento e transporte. A variedade de aplicações aumenta a importância de revestimentos, coberturas, condições de produção controladas e instruções de manuseio confiáveis. Os fornecedores que atendem esses clientes devem gerenciar requisitos exigentes de resistência, limpeza, confiabilidade de entrega e identificação de produtos. Esses requisitos operacionais sustentam a demanda de maior valor no mercado de têxteis técnicos para embalagens na América do Sul.
A Redução de Peso e a Redução de Embalagens Secundárias Redefinem as Especificações de Materiais
Estruturas tecidas mais leves podem reduzir o uso de materiais enquanto mantêm o desempenho necessário para o transporte a granel. O Grupo Oben introduziu um filme BOPP selável de 30 mícrons contendo 11% de polipropileno pós-consumo reciclado mecanicamente para as embalagens secundárias de salgadinhos da PepsiCo Brasil em fevereiro de 2026. O projeto substituiu uma estrutura laminada de duas camadas e eliminou uma etapa de laminação. Isso demonstra que a redução de material e o uso de conteúdo reciclado podem ser considerados em conjunto, em vez de como decisões de produto separadas. Escolhas de materiais comparáveis podem influenciar as especificações de embalagens para conversores que atendem grandes clientes de alimentos e agrícolas. O mercado de têxteis técnicos para embalagens na América do Sul pode se beneficiar quando o menor uso de material é combinado com desempenho adequado de barreira, impressão e capacidade de suporte de carga.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade da Resina de Polipropileno e do Câmbio | -0.8% | Brasil, Argentina, Costa Oeste da América do Sul | Curto prazo (≤ 2 anos) |
| Concorrência de Importações em Sacos Padronizados | -0.6% | Argentina, Chile, Colômbia | Médio prazo (2-4 anos) |
| Infraestrutura de Logística Reversa Inconsistente | -0.4% | Brasil, Argentina, Chile | Longo prazo (≥ 4 anos) |
| Dificuldades de Coleta Rural para FIBCs Pós-Consumo | -0.3% | Brasil, zonas agrícolas andinas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Volatilidade da Resina de Polipropileno e do Câmbio Comprime as Margens dos Conversores
O polipropileno é um insumo central para sacos tecidos e contêineres a granel, tornando os custos de resina importantes para as margens dos conversores. As variações cambiais podem aumentar o custo local de resina importada, peças de reposição e equipamentos quando os preços estão vinculados ao USD. Essa pressão é mais difícil para os fornecedores que atendem usuários agrícolas com orçamentos de compra apertados e pedidos sazonais regulares. Os conversores nem sempre conseguem repassar o aumento dos custos de materiais aos compradores quando produtos padrão estão prontamente disponíveis de vários fornecedores. A resina reciclada pode adicionar outro desafio de custo de insumo onde os graus conformes são escassos ou têm um prêmio. O mercado de têxteis técnicos para embalagens na América do Sul, portanto, recompensa os fornecedores que melhoram o controle de aquisições, a eficiência de produção, o planejamento de estoque e a capacidade de recuperação de materiais.
A Concorrência de Importações em Sacos Padronizados Pressiona os Produtores Domésticos em Categorias Sensíveis ao Preço
Os sacos tecidos padronizados enfrentam maior concorrência de importações porque os compradores podem comparar produtos por preço e especificações básicas. Essa pressão é mais forte onde os produtores locais carecem de escala ou enfrentam custos mais elevados de impostos, frete e logística. Os FIBCs especializados são menos expostos porque os clientes frequentemente necessitam de designs específicos para aplicações, certificações, prazos de entrega curtos e suporte técnico. Produtos de grau alimentício, antiestáticos, com barreira de umidade e de alta carga também requerem colaboração mais estreita entre conversores e clientes. Os produtores domésticos podem proteger as margens direcionando investimentos para esses requisitos e mantendo um serviço local confiável. O mercado de têxteis técnicos para embalagens na América do Sul permanece vulnerável em categorias de commodities, mas tem oportunidades mais defensáveis em embalagens especializadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
FIBCs se Expandem com o Manuseio Mecanizado a GranelSacos e bolsas de poliolefina tecida detinham 38,0% do mercado de têxteis técnicos para embalagens na América do Sul em 2026, refletindo seu amplo uso na distribuição de grãos, açúcar, fertilizantes, cimento e produtos agrícolas. Seu formato é adequado para aplicações de alto volume que necessitam de resistência de carga confiável, enchimento eficiente, impressão clara e ampla disponibilidade. O mercado de têxteis técnicos para embalagens na América do Sul continua a depender de sacos convencionais onde preço e ampla disponibilidade são os principais fatores de compra. Os têxteis de embalagem de juta e fibra natural mantêm um lugar onde formatos biodegradáveis são preferidos. Sacos de malha tecida leno e sacos de malha Raschel permanecem importantes para cebolas, batatas, frutas cítricas e outros produtos frescos que precisam de fluxo de ar.
Os contêineres intermediários flexíveis para granel têm previsão de crescer a um CAGR de 6,5% até 2032, à medida que portos, plantas de fertilizantes e operações minerais aumentam o manuseio mecanizado. Designs com forma estável, com defletores e ventilados ajudam os usuários a manter a forma da carga, gerenciar o fluxo de ar e apoiar os equipamentos de manuseio. O formato de produto de crescimento mais rápido é adequado para clientes que buscam menos etapas de manuseio e maior controle de carga útil. Os têxteis de embalagem e proteção em trânsito atendem aos requisitos de transporte protetor, enquanto produtos não tecidos e especiais atendem a usos selecionados de varejo e industriais. A escolha do produto frequentemente depende do peso da commodity, do tempo de armazenamento, das condições de manuseio e da exposição à umidade. A integração da Tech Bag pela Embrasa mostra como os fornecedores regionais estão expandindo a capacidade de FIBCs e a capacidade de fabricação interna. [2]



Por Tipo de Material:
O Polipropileno Lidera enquanto os Materiais Circulares Ganham AtençãoO polipropileno detinha 52,0% do mercado de têxteis técnicos para embalagens na América do Sul em 2026, porque combina resistência à tração, resistência à umidade e compatibilidade com estruturas tecidas, laminação, estabilização ultravioleta e impressão. O material é amplamente utilizado para embalagens agrícolas e industriais que devem ter desempenho durante o armazenamento, carregamento, transporte e entrega para exportação. A seleção de materiais também reflete os requisitos do cliente para propriedades de barreira, durabilidade, reciclabilidade, contato com o produto e eficiência de processamento. O desempenho, os requisitos de recuperação e as especificações dos clientes moldam cada vez mais a seleção de materiais no mercado de têxteis técnicos para embalagens na América do Sul.
As fibras celulósicas regeneradas têm previsão de crescer a um CAGR de 6,8% até 2032, sustentadas pelo interesse em materiais de origem biológica para aplicações especializadas de alimentos e farmacêuticos. O polietileno permanece importante para revestimentos de FIBCs e usos de barreira de umidade, particularmente onde a proteção direta do produto é necessária. Os compradores podem usar diferentes combinações de materiais quando a aplicação requer tanto resistência estrutural quanto uma camada protetora separada. O poliéster e o PET reciclado estão se tornando mais relevantes à medida que os conversores avaliam opções de embalagens a granel circulares. A Autoridade Europeia para a Segurança dos Alimentos concluiu que o processo de reciclagem Starlinger recoSTAR PET iV+ pode produzir PET reciclado que atende às condições para uso em contato com alimentos com até 100% de conteúdo reciclado. Essa conclusão é relevante para os processadores que buscam vias de reciclagem validadas para aplicações de embalagens. Juta, algodão e outras fibras naturais atendem a usos de nicho em produtos de exportação, enquanto poliamida e outros sintéticos especiais atendem a aplicações de alta carga.
Por Aplicação de Uso Final:
A Agricultura Lidera enquanto os Produtos Farmacêuticos Crescem Mais RapidamenteAs embalagens para agricultura e produtos frescos detinham 30,0% do tamanho do mercado de têxteis técnicos para embalagens na América do Sul em 2026, sustentadas pelas exportações de soja, milho, açúcar, café, frutas frescas e sementes. Os formatos de malha são usados para frutas e vegetais, enquanto sacos tecidos laminados ou equipados com revestimento protegem sementes e commodities agrícolas durante o armazenamento e o transporte marítimo. O processamento de alimentos e bebidas é outra área de demanda importante para farinha, açúcar, alimentação animal e ingredientes de bebidas. Produtos químicos, petroquímicos e fertilizantes requerem embalagens resistentes com características como proteção antiestática, manuseio seguro, resistência à umidade e rotulagem adequada. Materiais de construção, minerais e mineração utilizam sacos de cimento e contêineres a granel para concentrados e outros materiais. A Eramine concluiu sua primeira exportação de carbonato de lítio pelo corredor chileno em outubro de 2025, utilizando 100 big bags para um embarque de 80 toneladas.
Os produtos farmacêuticos e de saúde têm previsão de crescer a um CAGR de 6,7% até 2032, à medida que os clientes necessitam de embalagens a granel higiênicas, controladas e rastreáveis. Essas aplicações criam demanda por produtos fabricados em sala limpa e embalagens que protejam ingredientes ativos, excipientes e materiais de dose acabada. A qualificação de fornecedores é particularmente importante quando as embalagens entram em ambientes regulamentados de fabricação e distribuição. Varejo, comércio eletrônico, bens de consumo e outros produtos industriais adicionam requisitos menores, mas diversos, em todo o mercado de têxteis técnicos para embalagens na América do Sul. Cada grupo de uso final avalia as embalagens em relação à sua própria combinação de proteção, manuseio, conformidade, custo e necessidades de entrega.

Análise Geográfica
Brasil
O Brasil detinha 55,0% do mercado regional em 2026, sustentado por suas exportações agrícolas e pelos grandes setores domésticos de alimentos, fertilizantes e produtos químicos. As exportações do agronegócio brasileiro atingiram 169,2 bilhões de USD em 2025, enquanto os embarques de soja atingiram 108,2 milhões de toneladas. Esses volumes criam uma necessidade recorrente de sacos tecidos, bolsas laminadas e contêineres agrícolas a granel. A escala do país também sustenta a capacidade de conversão doméstica e uma base de fornecedores mais profunda do que muitos mercados vizinhos. O Ministério do Meio Ambiente do Brasil abriu consultas públicas em janeiro de 2026 como parte dos esforços para avançar na regulamentação da logística reversa de embalagens plásticas. Essa direção política aumenta o valor da rastreabilidade e da capacidade de conteúdo reciclado. A Greif reinaugurou sua instalação modernizada em Esteio-RS em maio de 2026 com operações redesenhadas, capacidade expandida e monitoramento em tempo real.[3]
Colômbia
A Colômbia tem previsão de crescer a um CAGR de 5,80% até 2032, sustentada pelo processamento de alimentos e bebidas, pela fabricação farmacêutica e pelos seus requisitos de conformidade de embalagens. As cadeias de suprimentos de frutas e flores do país necessitam de embalagens respiráveis e protetoras para manuseio e exportação. A Autoridade Nacional de Licenciamento Ambiental da Colômbia publicou recursos atualizados em outubro de 2025 para apoiar a apresentação de planos de gestão ambiental para resíduos de embalagens. Essa influência regulatória incentiva os conversores a preparar estruturas recicláveis e sistemas de recuperação. A necessidade de embalagens conformes pode favorecer fornecedores com produção local, suporte ao cliente e sistemas de rastreabilidade de materiais. O país também oferece escopo para embalagens em malha e bolsas industriais de maior valor que atendam aos requisitos de alimentos e farmacêuticos. Esses fatores sustentam o mercado de têxteis técnicos para embalagens na América do Sul à medida que os clientes colombianos avançam para uma gestão de embalagens mais estruturada.
Chile, Argentina e Restante da América do Sul
A economia mineradora do Chile sustenta a demanda por FIBCs com barreira de umidade e dissipação eletrostática utilizados na logística de minerais. A exportação da Eramine em 2025 pelo corredor chileno ilustra a necessidade de embalagens especializadas nas rotas de lítio. Os embarques de grãos e subprodutos da Argentina atingiram 88,9 milhões de toneladas até setembro de 2026, sustentando a demanda por sacos agrícolas e contêineres a granel. A Argentina também enfrenta forte concorrência em categorias de sacos padrão, o que limita a flexibilidade de preços para os conversores locais. Peru, Bolívia, Equador, Paraguai e Uruguai fornecem demanda adicional por embalagens de minerais, cacau, grãos, alimentação animal e produtos agrícolas. Esses países favorecem produtos duráveis que possam ter desempenho em cadeias de suprimentos rurais e logística transfronteiriça. O mercado de têxteis técnicos para embalagens na América do Sul tem oportunidades nessas geografias onde serviço local, adaptação de produtos e entrega confiável importam mais do que o preço básico de sacos.
Cenário Competitivo
Concentração do Mercado
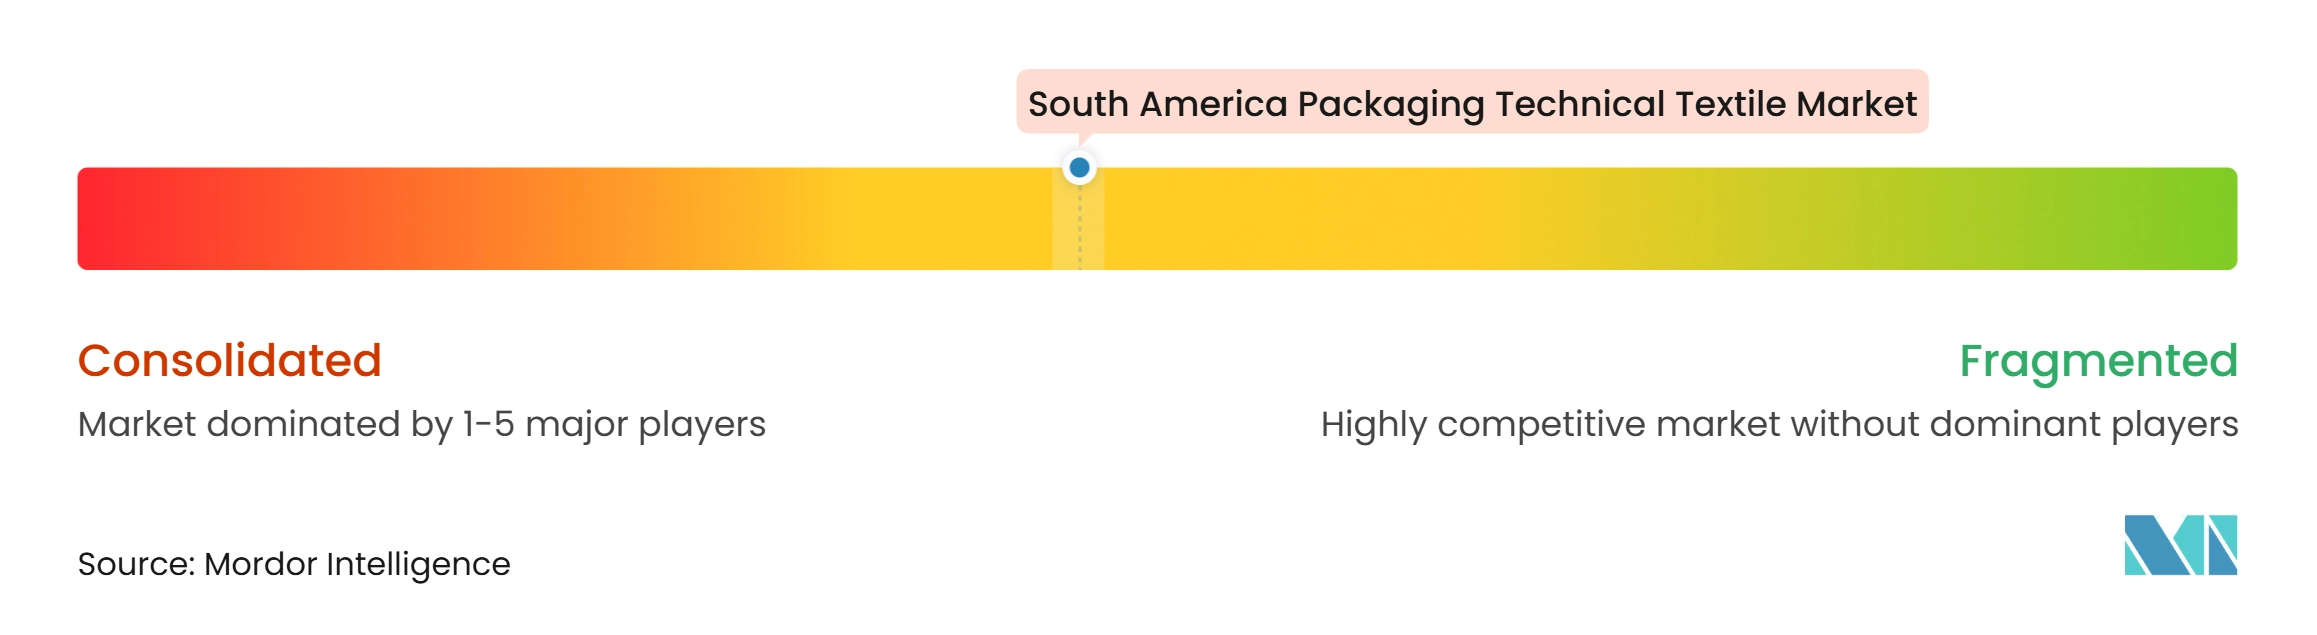
O mercado de têxteis técnicos para embalagens na América do Sul tem nível médio de concentração, com conversores brasileiros e argentinos verticalmente integrados competindo ao lado de especialistas regionais menores. Os grandes conversores frequentemente controlam a extrusão de fita, tecelagem, laminação e conversão de sacos, o que melhora a confiabilidade do fornecimento e o controle de custos. As empresas menores competem por meio de serviço local, personalização e relacionamentos com clientes. As categorias de sacos de commodities permanecem sensíveis ao preço, especialmente onde os produtos importados atendem às necessidades básicas dos clientes. Os segmentos de maior valor atribuem mais peso à certificação, rastreabilidade, desempenho de materiais e padrões de fabricação consistentes.
A Embrasa expandiu sua posição em embalagens a granel especializadas ao adquirir a Tech Bag em fevereiro de 2026. A instalação adicionada traz 3,24 milhões de unidades de capacidade anual de FIBCs e atende clientes de fertilizantes, sementes, alimentação animal, mineração, açúcar e cimento. A reabertura da Greif em Esteio-RS é outro movimento estratégico que expande a capacidade de fabricação moderna no Brasil. A Amcor concluiu sua combinação com a Berry Global em abril de 2025, reunindo suas capacidades sob a Amcor.
Os fornecedores podem criar posições mais fortes por meio de produção em sala limpa de grau alimentício, embalagens minerais certificadas pela ONU e produtos tecidos de grau farmacêutico. Essas aplicações têm requisitos de qualificação mais exigentes do que os sacos tecidos padrão. A capacidade de conteúdo reciclado também está se tornando mais importante à medida que os clientes buscam embalagens alinhadas com objetivos de recuperação e gestão de materiais. O projeto de BOPP com conteúdo reciclado do Grupo Oben para a PepsiCo Brasil demonstra uma rota comercial para o uso de materiais circulares em embalagens regionais. O mercado de têxteis técnicos para embalagens na América do Sul recompensa as empresas que vinculam a inovação de materiais ao desempenho prático, suporte técnico e operações regionais confiáveis.
Líderes do Setor de Têxteis Técnicos para Embalagens na América do Sul
-
Embrasa
-
Packem
-
Bonsucesso Têxtil
-
CORESA
-
Bag Flex S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Têxteis Técnicos para Embalagens na América do Sul Empresas cobertas neste relatório
- Embrasa
- Packem
- Bonsucesso Textil
- CORESA
- Bag Flex S.A.
- Open Bag Group
- Textil Oeste
- Grupo BBA
- Grupo BBV/RAFIFORT
- PackBem
- Grupo AMB
- Coresa Argentina S.A.
- Sharmar Bag Argentina
- Group-Bag
- Alfabag
- Agilbag
- Safra Bag
- EmbTec Embalagens Tecnologicas Ltda.
- Greif, Inc.
- Berry Global Inc.
- LC Packaging
- Conitex Sonoco
- Global-Pak, Inc.
- Intertape Polymer Group
Desenvolvimentos industriais recentes em Mercado de Têxteis Técnicos para Embalagens na América do Sul
- Maio de 2026: A Greif reinaugurou sua planta em Esteio-RS, no Brasil, reconstruída após os danos causados pelas enchentes de 2024, com um layout totalmente redesenhado incorporando monitoramento em tempo real da Indústria 4.0, capacidade de produção expandida e equipamentos de última geração, reforçando a presença da empresa em embalagens industriais na América do Sul.
- Fevereiro de 2026: A Embrasa integrou formalmente a instalação adquirida da Tech Bag em Riachão do Jacuípe, Bahia, como "Embrasa Nordeste". A instalação tem capacidade de 3,24 milhões de unidades por ano de FIBCs especiais atendendo aos segmentos de fertilizantes, açúcar, sementes, alimentação animal, mineração e cimento, com expansões planejadas visando mais de 1.000 empregos diretos e uma unidade interna de recuperação de resíduos plásticos.
- Fevereiro de 2026: O Grupo Oben anunciou a primeira implementação regional de conteúdo PCR mecânico em filme BOPP, um filme BOPP selável de 30 mícrons com 11% de polipropileno pós-consumo reciclado para as embalagens secundárias de salgadinhos da PepsiCo Brasil, substituindo uma estrutura laminada de duas camadas e demonstrando a escalabilidade comercial da integração de PCR na América do Sul.
Escopo do Relatório do Mercado de Têxteis Técnicos para Embalagens na América do Sul
O Relatório do Mercado de Têxteis Técnicos para Embalagens na América do Sul é Segmentado por Tipo de Produto (Contêineres Intermediários Flexíveis para Granel (FIBCs), Sacos e Bolsas de Poliolefina Tecida e Mais), por Tipo de Material (Polipropileno e Mais), por Aplicação de Uso Final (Embalagens para Agricultura e Produtos Frescos e Mais) e por Geografia (Brasil, Argentina e Mais). O Relatório Oferece Tamanho de Mercado e Previsões em Valor (USD) para todos os Segmentos Acima.
Visão geral da segmentação
| Contêineres Intermediários Flexíveis para Granel (FIBCs) | FIBCs a Granel Convencionais |
| FIBCs com Forma Estável e com Defletores | |
| FIBCs Ventilados | |
| Outros FIBCs Especializados | |
| Sacos e Bolsas de Poliolefina Tecida | |
| Têxteis de Embalagem de Juta e Outras Fibras Naturais | Sacos de Juta e Bolsas de Embalagem Acabadas |
| Outros (Aniagem, Estopa, Tecido de Embalagem de Fibra Natural, Embalagens Especiais) | |
| Têxteis de Embalagem em Malha e Rede | Bolsas de Embalagem Tecidas Leno |
| Bolsas de Embalagem Tricotadas Raschel | |
| Redes e Mangas Tubulares Tricotadas para Embalagem | |
| Outros Produtos de Embalagem em Malha Têxtil | |
| Têxteis de Embalagem para Envolvimento e Proteção em Trânsito | Tecidos para Envolvimento de Fardos Industriais e Mercadorias |
| Coberturas de Embalagem Têxtil e Embrulhos Protetores | |
| Revestimentos de Contêineres e Tecidos de Proteção de Carga à Base de Têxteis | |
| Materiais de Rede para Paletes Txteis e Fixação de Cargas | |
| Mangas, Acolchoamento e Enchimento de Embalagem Têxtil | |
| Produtos de Embalagem Têxtil Não Tecidos e Especiais (Bolsas de Compras e Transporte, Bolsas e Sachês de Embalagem Protetora, etc.) |
| Polipropileno |
| Polietileno |
| Poliéster |
| Juta |
| Algodão e Outras Fibras Naturais |
| Fibras Celulósicas Regeneradas |
| Poliamida e Outras Fibras Sintéticas Especiais |
| Outros Materiais |
| Embalagens para Agricultura e Produtos Frescos | Frutas e Vegetais Frescos |
| Sementes e Outras Commodities Agrícolas | |
| Processamento de Alimentos e Bebidas | Grãos Alimentícios, Farinha e Açúcar |
| Alimentos Processados e Ingredientes Alimentícios | |
| Alimentação Animal e Alimentos para Animais de Estimação | |
| Ingredientes de Bebidas e Produtos de Infusão | |
| Produtos Químicos, Petroquímicos e Fertilizantes | |
| Materiais de Construção, Minerais e Mineração | |
| Produtos Farmacêuticos e de Saúde | |
| Varejo, Comércio Eletrônico e Bens de Consumo | |
| Outros Produtos e Materiais Industriais |
| Brasil |
| Argentina |
| Chile |
| Colômbia |
| Restante da América do Sul |
| Por Tipo de Produto | Contêineres Intermediários Flexíveis para Granel (FIBCs) | FIBCs a Granel Convencionais |
| FIBCs com Forma Estável e com Defletores | ||
| FIBCs Ventilados | ||
| Outros FIBCs Especializados | ||
| Sacos e Bolsas de Poliolefina Tecida | ||
| Têxteis de Embalagem de Juta e Outras Fibras Naturais | Sacos de Juta e Bolsas de Embalagem Acabadas | |
| Outros (Aniagem, Estopa, Tecido de Embalagem de Fibra Natural, Embalagens Especiais) | ||
| Têxteis de Embalagem em Malha e Rede | Bolsas de Embalagem Tecidas Leno | |
| Bolsas de Embalagem Tricotadas Raschel | ||
| Redes e Mangas Tubulares Tricotadas para Embalagem | ||
| Outros Produtos de Embalagem em Malha Têxtil | ||
| Têxteis de Embalagem para Envolvimento e Proteção em Trânsito | Tecidos para Envolvimento de Fardos Industriais e Mercadorias | |
| Coberturas de Embalagem Têxtil e Embrulhos Protetores | ||
| Revestimentos de Contêineres e Tecidos de Proteção de Carga à Base de Têxteis | ||
| Materiais de Rede para Paletes Txteis e Fixação de Cargas | ||
| Mangas, Acolchoamento e Enchimento de Embalagem Têxtil | ||
| Produtos de Embalagem Têxtil Não Tecidos e Especiais (Bolsas de Compras e Transporte, Bolsas e Sachês de Embalagem Protetora, etc.) | ||
| Por Tipo de Material | Polipropileno | |
| Polietileno | ||
| Poliéster | ||
| Juta | ||
| Algodão e Outras Fibras Naturais | ||
| Fibras Celulósicas Regeneradas | ||
| Poliamida e Outras Fibras Sintéticas Especiais | ||
| Outros Materiais | ||
| Por Aplicação de Uso Final | Embalagens para Agricultura e Produtos Frescos | Frutas e Vegetais Frescos |
| Sementes e Outras Commodities Agrícolas | ||
| Processamento de Alimentos e Bebidas | Grãos Alimentícios, Farinha e Açúcar | |
| Alimentos Processados e Ingredientes Alimentícios | ||
| Alimentação Animal e Alimentos para Animais de Estimação | ||
| Ingredientes de Bebidas e Produtos de Infusão | ||
| Produtos Químicos, Petroquímicos e Fertilizantes | ||
| Materiais de Construção, Minerais e Mineração | ||
| Produtos Farmacêuticos e de Saúde | ||
| Varejo, Comércio Eletrônico e Bens de Consumo | ||
| Outros Produtos e Materiais Industriais | ||
| Por Geografia | Brasil | |
| Argentina | ||
| Chile | ||
| Colômbia | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do setor de têxteis técnicos para embalagens na América do Sul até 2032?
O mercado tem previsão de atingir 2,86 bilhões de USD até 2032, crescendo a um CAGR de 4,64% a partir de 2027. As perspectivas refletem a demanda das cadeias de suprimentos agrícolas, industriais, de processamento de alimentos e de minerais que requerem embalagens duráveis à base de têxteis.
Qual categoria de produto lidera a demanda regional?
Sacos e bolsas de poliolefina tecida lideram com uma participação de 38,0% em 2026. Seu uso na distribuição de grãos, açúcar, fertilizantes, cimento e produtos agrícolas sustenta sua grande posição, particularmente onde embalagens padronizadas e de alto volume são necessárias.
Qual formato de embalagem está crescendo mais rapidamente?
Os contêineres intermediários flexíveis para granel têm previsão de crescer a um CAGR de 6,5% de 2027 a 2032. O crescimento está vinculado ao enchimento mecanizado, ao empilhamento estável e ao manuseio a granel em locais de exportação e industriais, onde a forma da carga e o movimento seguro são importantes.
Por que o polipropileno é amplamente utilizado em têxteis técnicos para embalagens?
O polipropileno detinha uma participação de 52,0% em 2026 porque oferece resistência, resistência à umidade e compatibilidade com tecelagem, laminação e impressão. Essas características permitem que ele atenda a uma ampla gama de requisitos de embalagens agrícolas e industriais.
Qual aplicação de uso final está crescendo mais rapidamente?
Os produtos farmacêuticos e de saúde têm previsão de crescer a um CAGR de 6,7% até 2032. A necessidade de embalagens higiênicas, controladas e rastreáveis para produtos sensíveis, ingredientes e insumos de fabricação sustenta a demanda.
Qual país tem previsão de crescer mais rapidamente na região?
A Colômbia tem previsão de crescer a um CAGR de 5,80% até 2032. O processamento de alimentos, a atividade farmacêutica, os requisitos de conformidade de embalagens, as cadeias de suprimentos de exportação e a necessidade de estruturas recicláveis sustentam as perspectivas do país.