
南米包装用テクニカルテキスタイル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
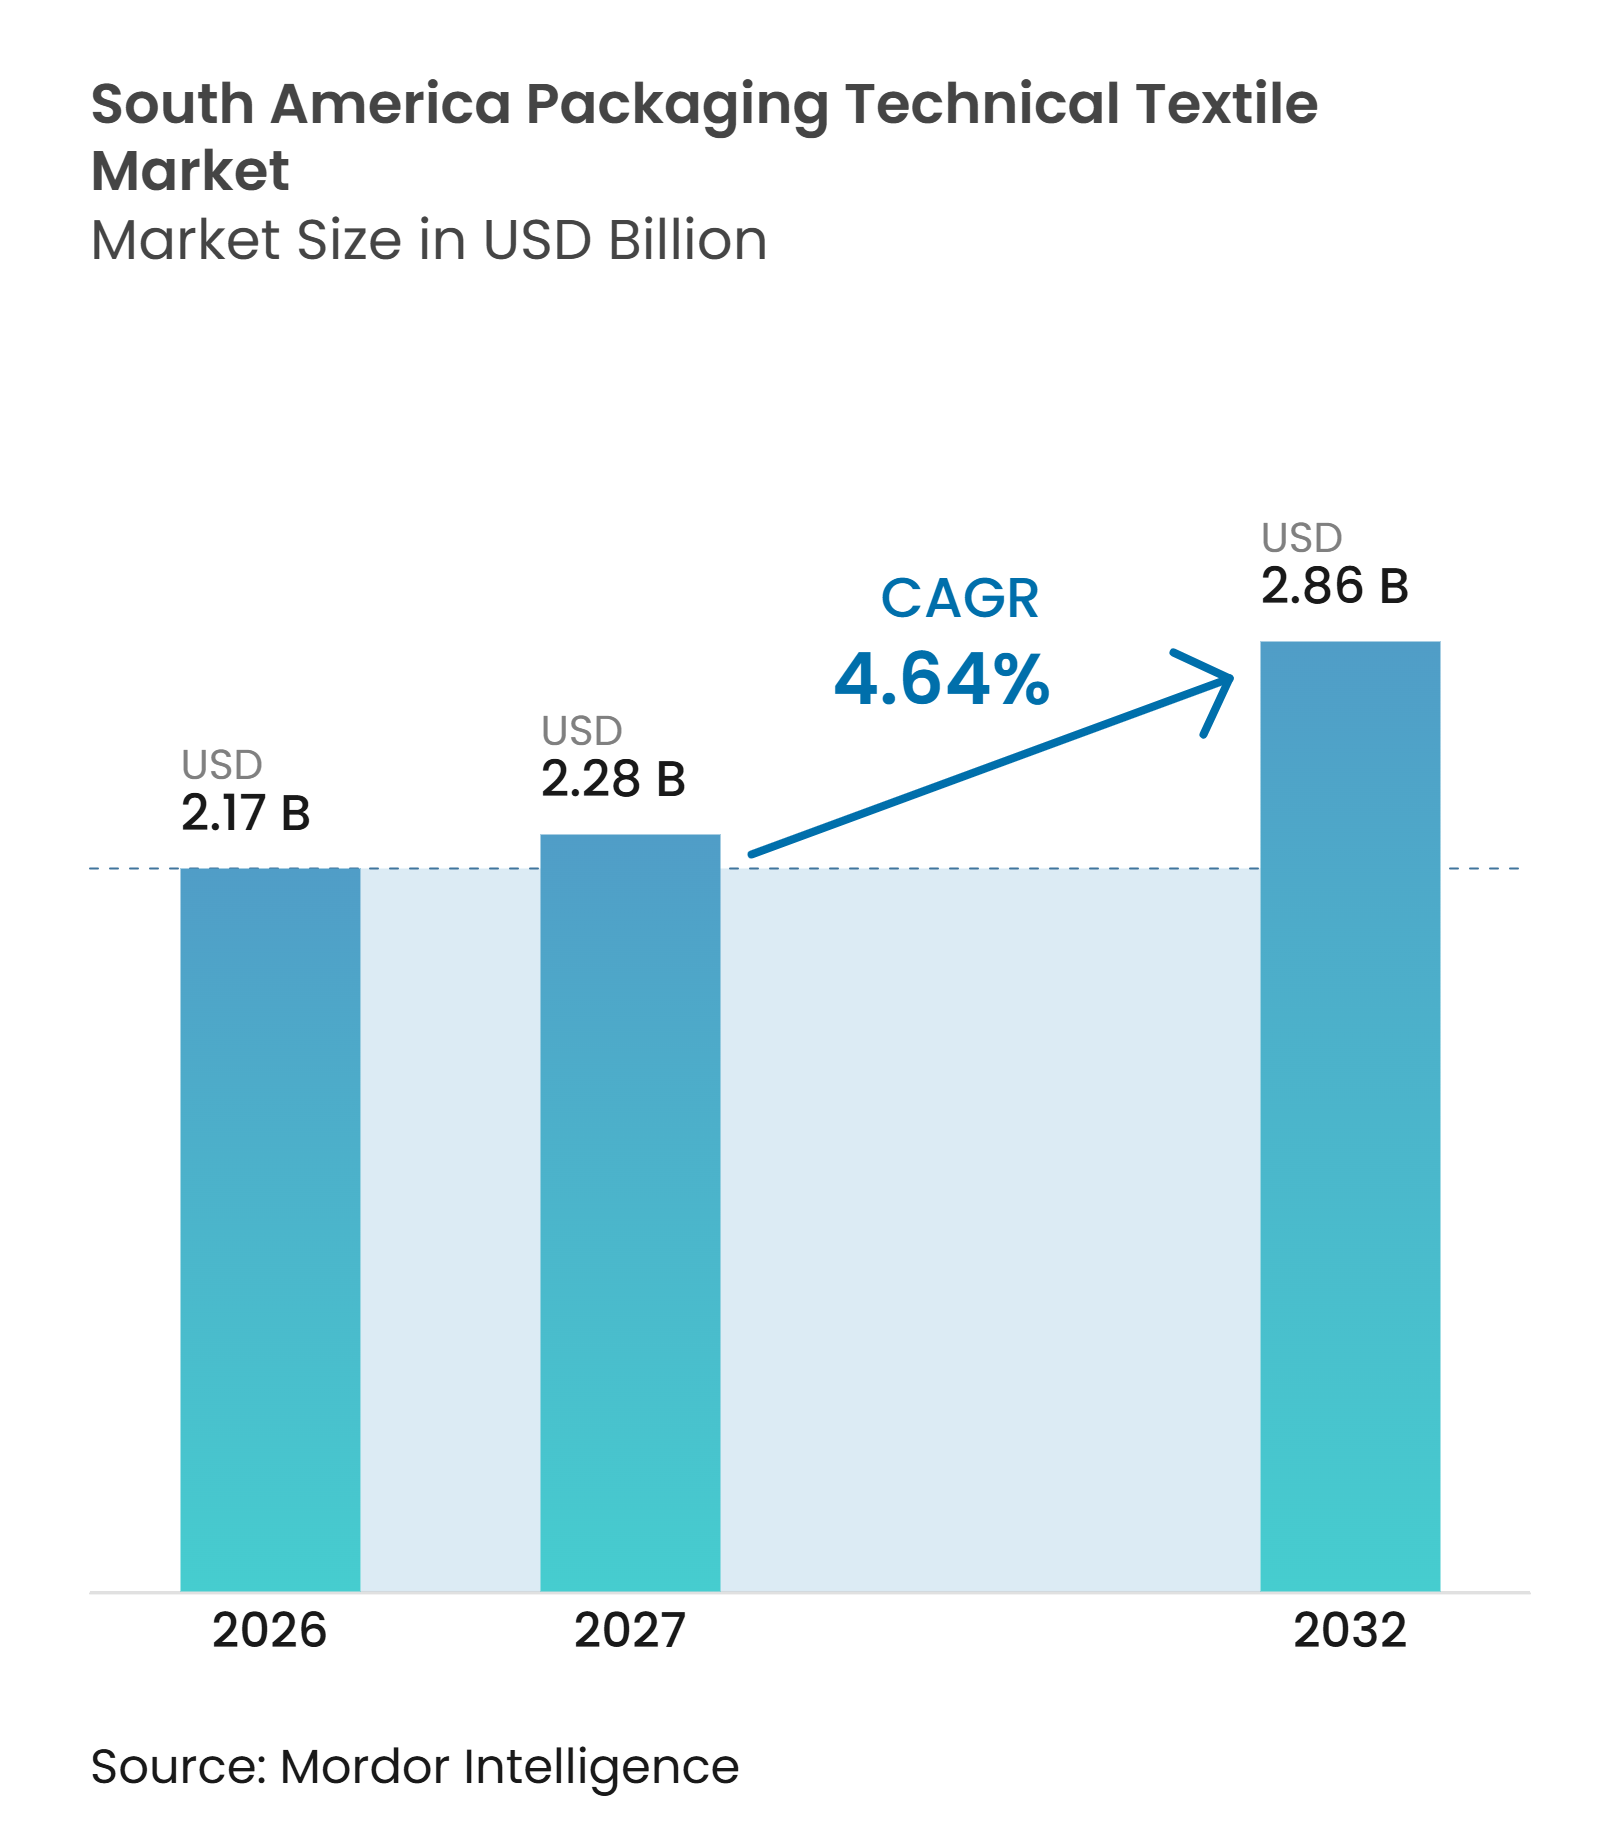
| 基準年の市場規模 (2026) | 2.17 十億米ドル |
| 市場規模 (2027) | 2.28 十億米ドル |
| 市場規模 (2032) | 2.86 十億米ドル |
| 成長率 (2027 - 2032) | 4.64 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米包装用テクニカルテキスタイル市場分析
南米包装用テクニカルテキスタイル市場規模は2026年に2.17 ビリオン 米ドルと評価され、2027年の2.28 ビリオン 米ドルから2032年には2.86 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中に4.64%のCAGRで成長します。
南米包装用テクニカルテキスタイル市場は、輸出業者がより長い保管・輸送サイクルにおいて素材を保護する包装を必要とするため、より高い仕様の製品へと移行しています。需要は、織り袋、ライナー、バルクコンテナを必要とする農業、肥料、食品加工、鉱物のサプライチェーンによって支えられています。リサイクル義務も素材選択と生産慣行を変えており、特にバイヤーが追跡可能な回収コンテンツを必要とする場合に顕著です。これにより、信頼性の高い生産、認証、地域技術サポートを組み合わせることができるコンバーターに機会が生まれています。標準的な袋グレードでは競争が依然として激しい一方、カスタマイズされたバルク包装は製品差別化の余地が大きくなっています。
主要レポートのポイント
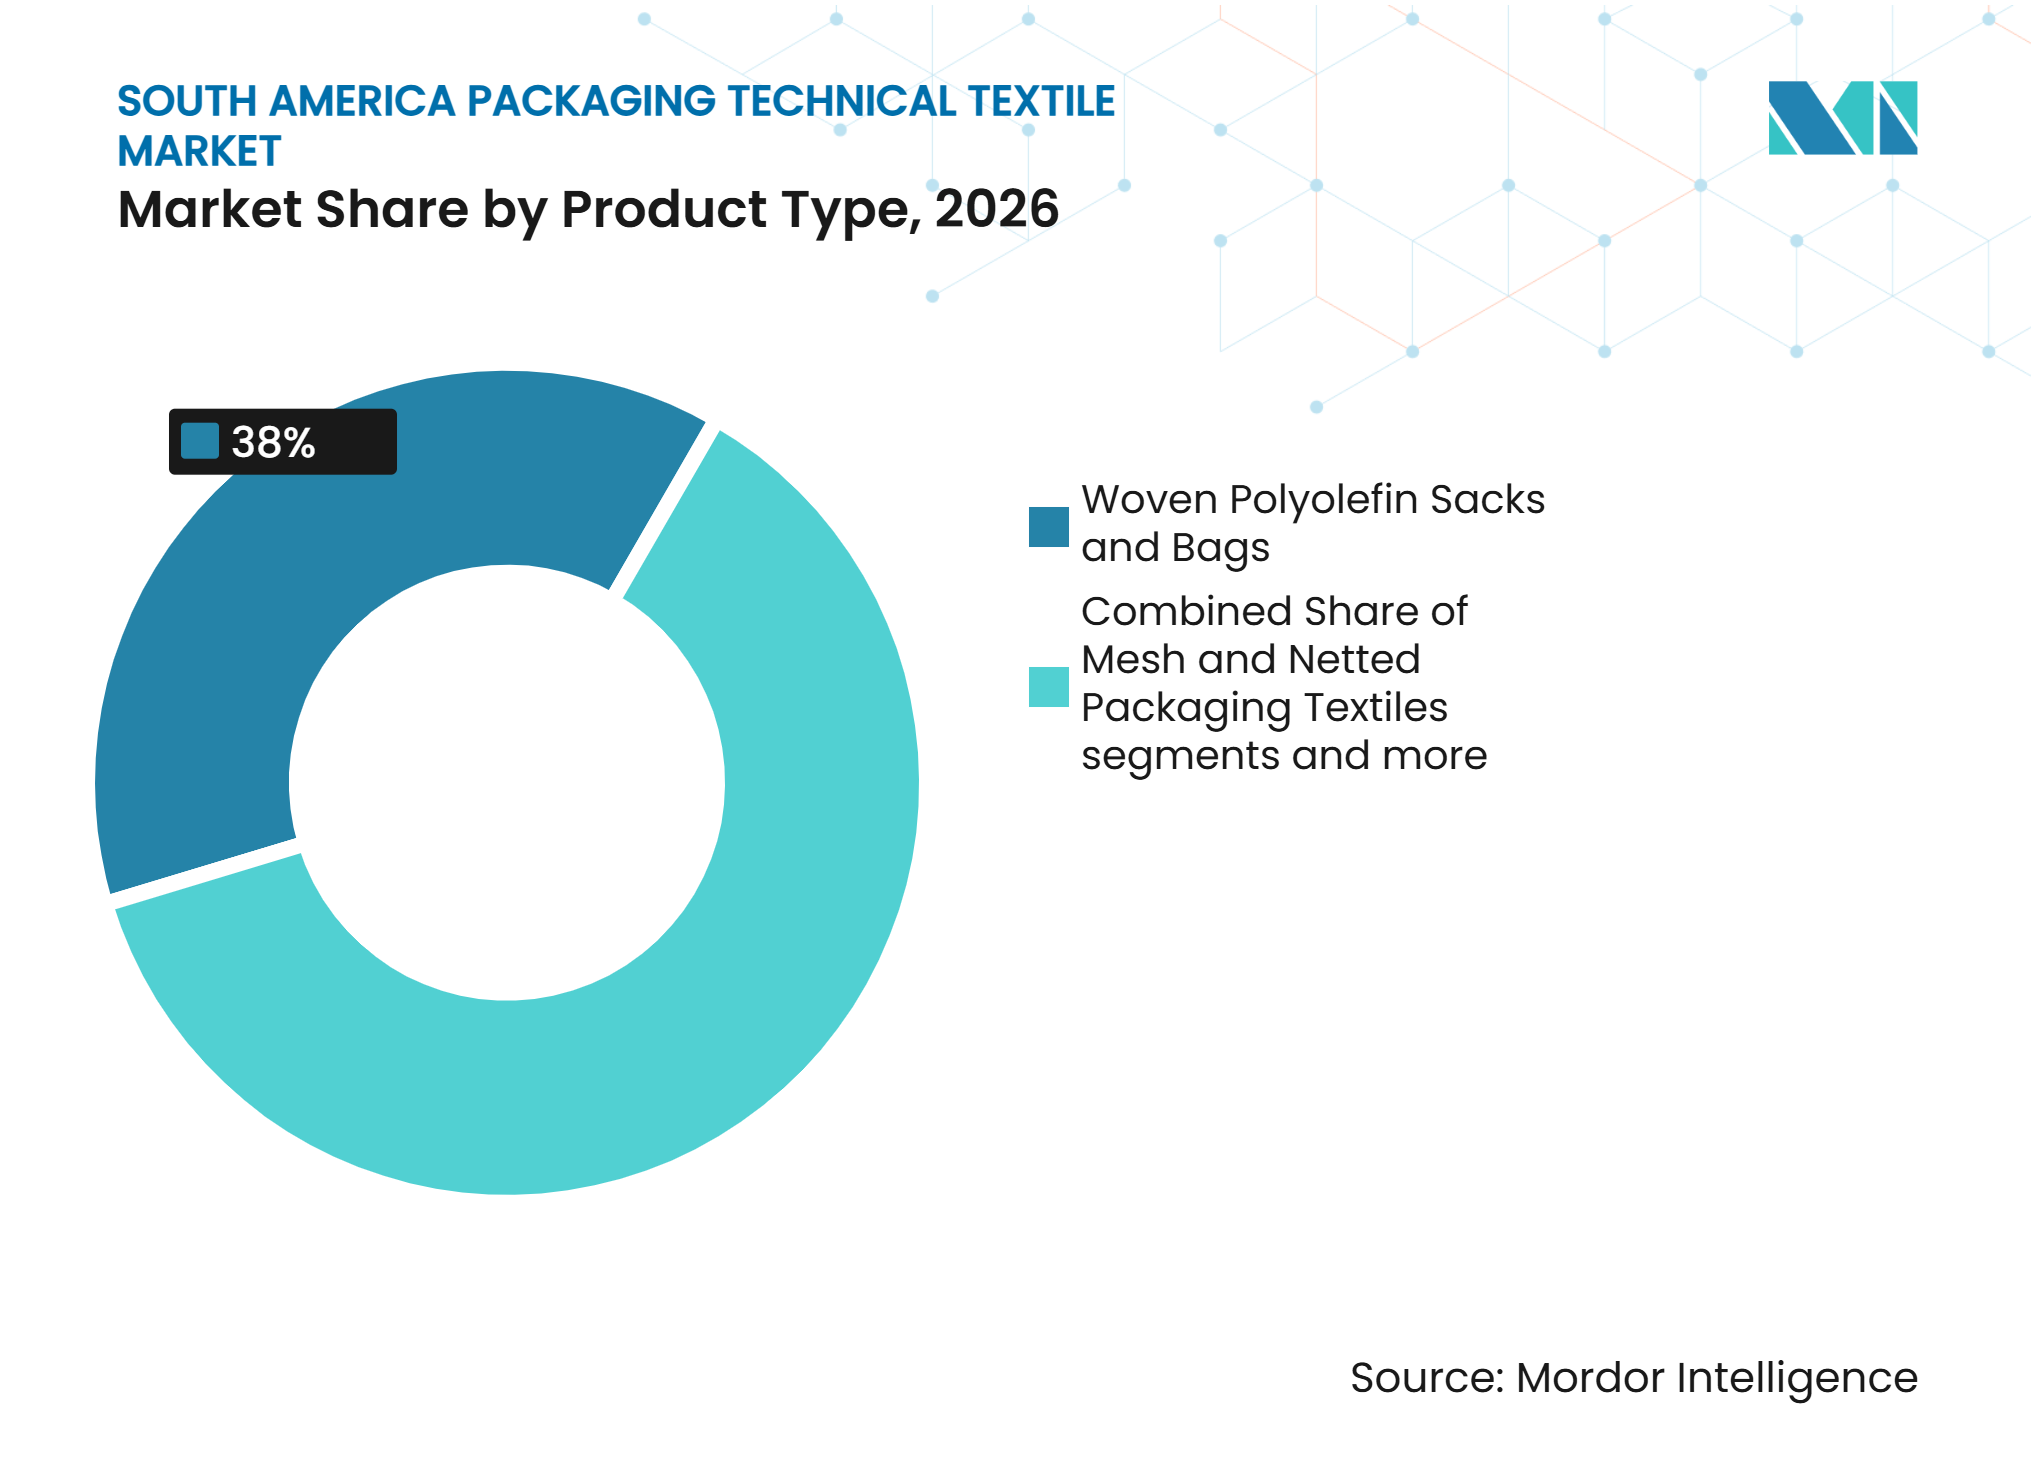
- 製品タイプ別では、織りポリオレフィン袋・バッグが2026年の南米包装用テクニカルテキスタイル市場シェアの38.0%を占め、フレキシブル中間バルクコンテナは2032年までに6.5%のCAGRで成長すると予測されています。
- 素材タイプ別では、ポリプロピレンが2026年の南米包装用テクニカルテキスタイル市場シェアの52.0%を占め、再生セルロース繊維は2032年までに6.8%のCAGRで成長すると予測されています。
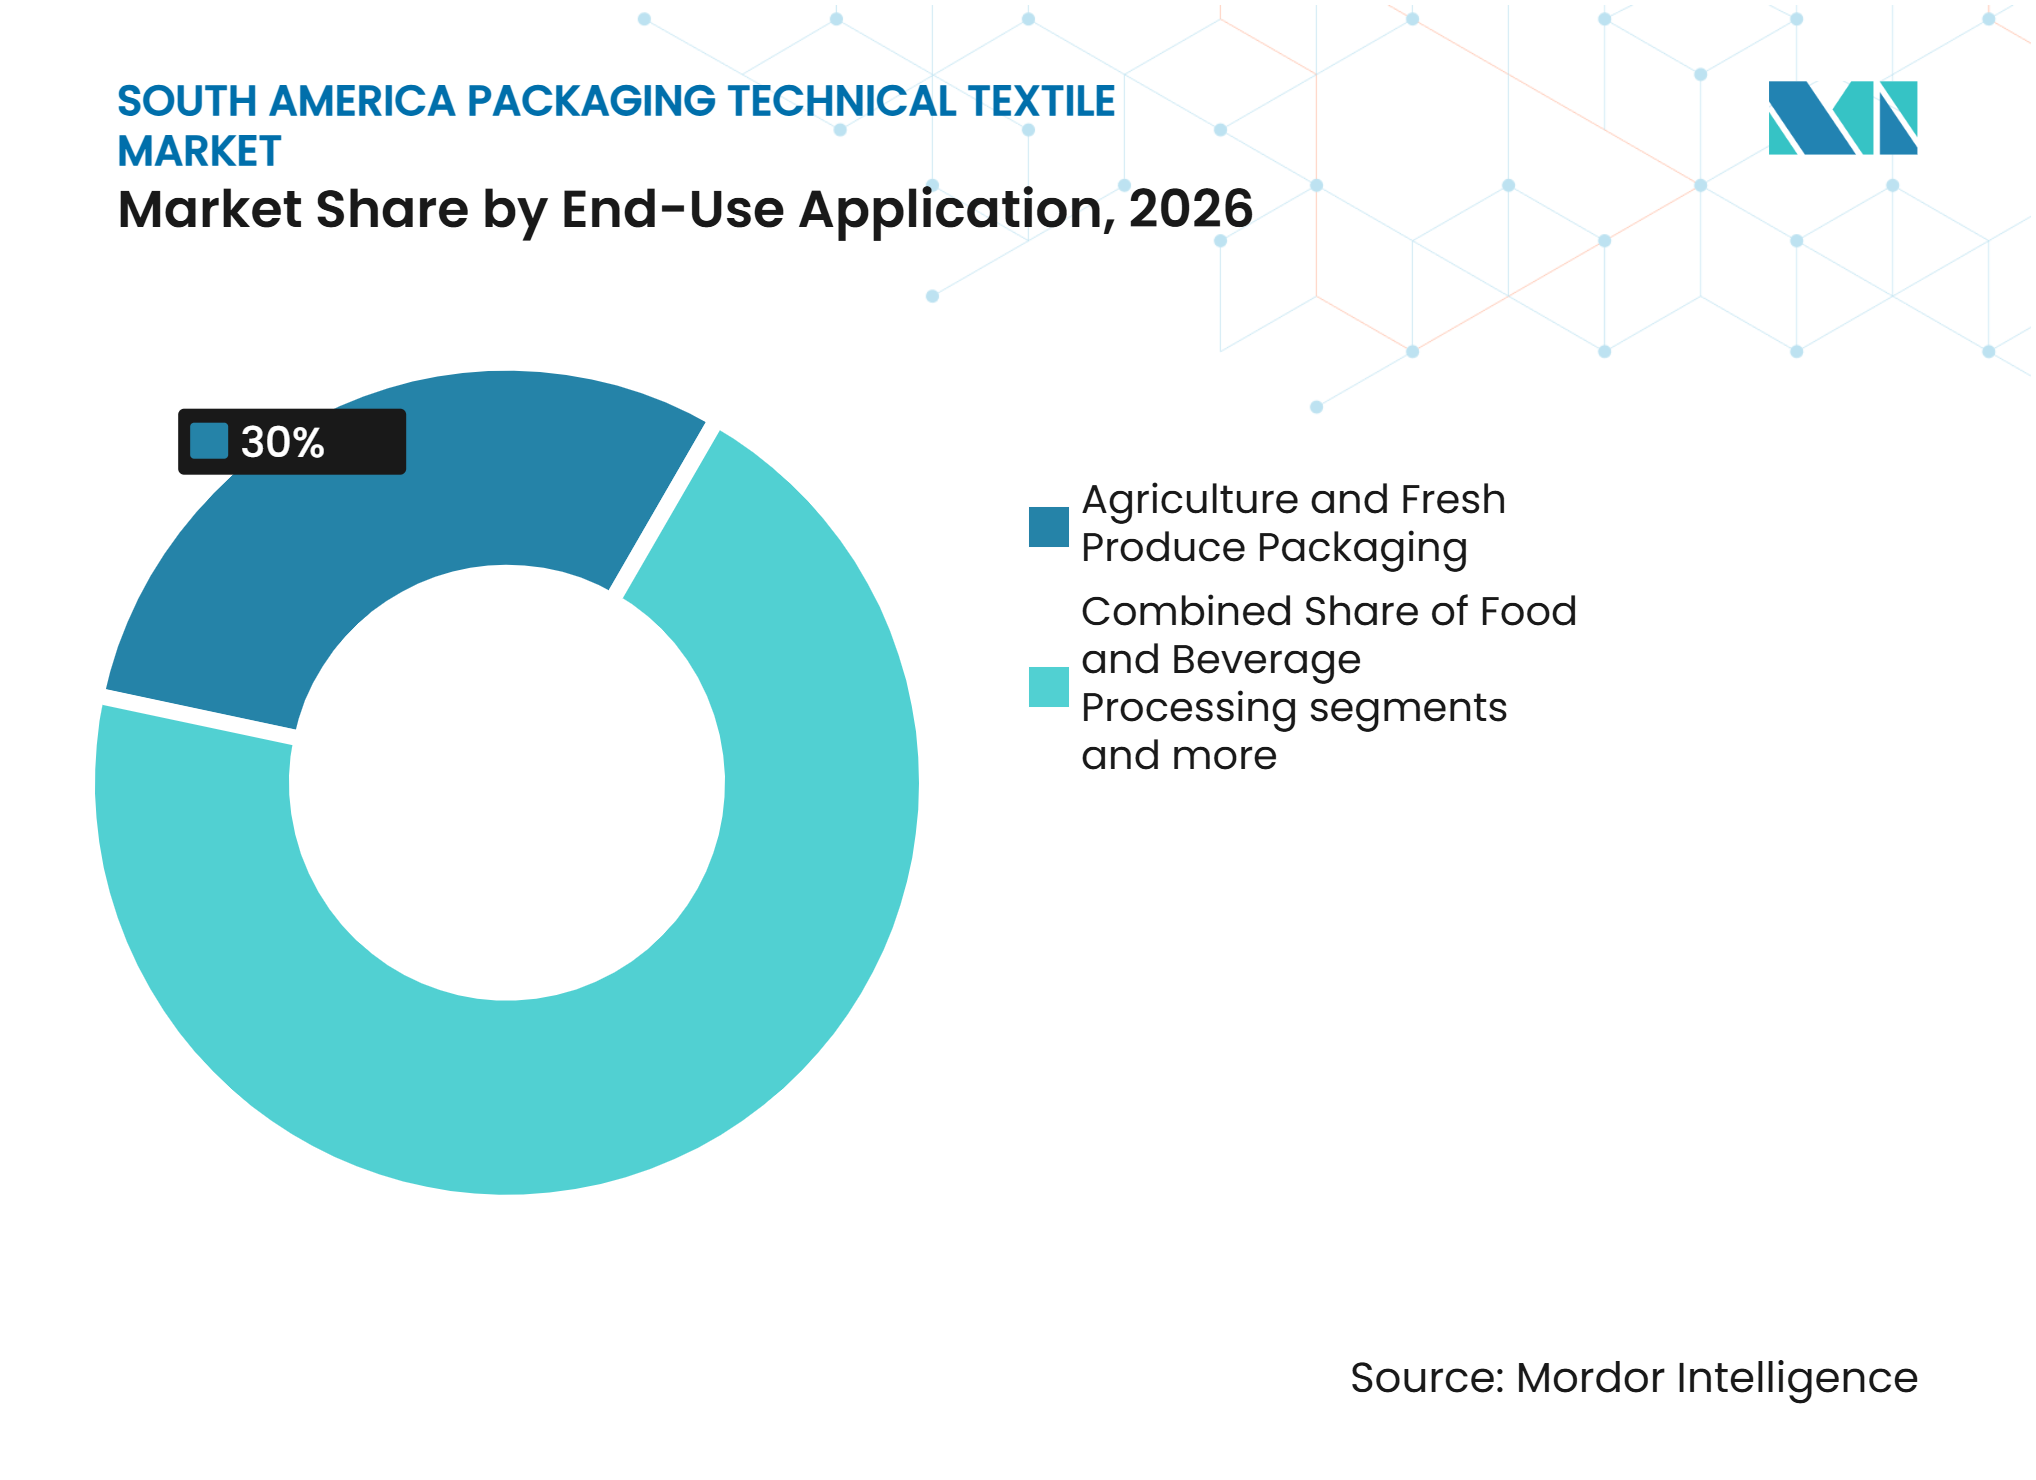
- 最終用途アプリケーション別では、農業・生鮮農産物包装が2026年の南米包装用テクニカルテキスタイル市場規模の30.0%を占め、医薬品・ヘルスケア製品は2032年までに6.7%のCAGRで成長すると予測されています。
- 地域別では、ブラジルが2026年の南米包装用テクニカルテキスタイル市場規模の55.0%を占め、コロンビアは2032年までに5.8%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 農業・鉱物輸出の成長 | +1.4% | ブラジル、アルゼンチン、チリ、コロンビア、ペルー | 短期(2年以内) |
| 機械化バルクハンドリングにおけるFIBC採用 | +1.1% | ブラジル、チリ、アルゼンチン、コロンビア、ペルー | 中期(2~4年) |
| 食品・飼料・肥料・化学品加工の成長 | +0.9% | ブラジル、アルゼンチン、コロンビア | 中期(2~4年) |
| 軽量化と二次包装の削減 | +0.5% | ブラジル、コロンビア、地域への波及 | 長期(4年以上) |
| リサイクルコンテンツとクローズドループ包装需要 | +0.4% | ブラジル、チリ、コロンビア | 長期(4年以上) |
| UV安定化・防湿バリア包装を必要とする農村サプライチェーン | +0.3% | ブラジル、アルゼンチン、ボリビア、ペルー | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
農業・鉱物輸出の成長が構造的バルク包装需要を持続させる
ブラジルのアグロインダストリー輸出は2025年に1,690億 米ドルに達し、3億5,220万トンの収穫量と1億820万トンの大豆出荷量に支えられました[1]。アルゼンチンの穀物・副産物出荷量は2026年9月までに8,890万トンに達し、小麦とひまわりの量に支えられました。これらの流通は、南米包装用テクニカルテキスタイル市場全体にわたる保管、出荷、輸出ハンドリングのための信頼性の高い包装を必要とします。季節的な収穫サイクルは製品の入手可能性を重要にします。なぜなら、農家、商人、加工業者、輸出業者はすべて集中した出荷期間中に包装に依存しているからです。港湾や内陸ターミナルを通じて移動するバルク素材も、湿気、紫外線暴露、取り扱いダメージ、長期保管に耐える製品を必要とします。需要プロファイルは、製品の一貫性を犠牲にすることなく、大量農業顧客と専門鉱物顧客の両方にサービスを提供できるサプライヤーを優遇します。
機械化バルクハンドリングにおけるFIBC採用がコモディティ分野全体で深化
機械化された充填、積み重ね、パレットハンドリングが、形状安定型およびバッフル型フレキシブル中間バルクコンテナへの需要を高めています。これらのコンテナは、自動コンベア上、倉庫内、コンテナ積み込み中に安定した荷重を維持するのに役立ちます。Embrasaは2026年2月にTech Bagを買収し、年間324万ユニットのFIBC生産能力を持つバイア州の施設を追加しました。この買収により、社内でのファブリック、ループ、フィルム生産も追加され、品質、供給スケジュール、製品設計に対するコントロールが強化されました。高速積み込みラインを運営するバイヤーは、自社の設備に適合し、充填後も安定した形状を維持するバッグをますます必要としています。このアプローチは、鉱物、肥料、種子、飼料、セメントユーザーが一貫したバルクハンドリング性能を求める中で、南米包装用テクニカルテキスタイル市場を支えています。
食品・飼料・肥料・化学品加工の成長が認証包装需要を強化
食品、動物飼料、肥料、化学品加工は、製品保護とトレーサビリティ要件を満たすことがでる包装の必要性を拡大します。肥料流通には耐湿性の織りポリプロピレン袋が必要であり、特殊化学品には認証済みバルクコンテナが使用されます。食品・飼料顧客も、充填、保管、輸送中の汚染リスクを制限する包装を必要とします。用途の範囲が広がることで、ライナー、コーティング、管理された生産条件、信頼性の高い取り扱い指示の重要性が高まります。これらの顧客にサービスを提供するサプライヤーは、強度、清潔さ、納品信頼性、製品識別に関する厳しい要件を管理しなければなりません。これらの運用要件は、南米包装用テクニカルテキスタイル市場内での高付加価値需要を支えています。
軽量化と二次包装削減が素材仕様を再定義
より軽い織り構造は、バルク輸送に必要な性能を維持しながら素材使用量を削減できます。Oben Groupは2026年2月、PepsiCoブラジルのスナック二次包装向けに11%の機械的ポストコンシューマーリサイクルポリプロピレンを含む30ミクロンのシール可能なBOPPフィルムを導入しました。このプロジェクトは二層ラミネート構造を置き換え、ラミネーション工程を削減しました。これは、素材削減とリサイクルコンテンツの使用が、別々の製品決定としてではなく、一緒に検討できることを示しています。同等の素材選択は、大手食品・農業顧客にサービスを提供するコンバーターの包装仕様に影響を与える可能性があります。南米包装用テクニカルテキスタイル市場は、素材使用量の削減が適切なバリア、印刷、耐荷重性能と組み合わされた場合に恩恵を受けることができます。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ポリプロピレン樹脂と外国為替の変動性 | -0.8% | ブラジル、アルゼンチン、南米西海岸 | 短期(2年以内) |
| 標準化された袋における輸入競争 | -0.6% | アルゼンチン、チリ、コロンビア | 中期(2~4年) |
| 不一致な逆物流インフラ | -0.4% | ブラジル、アルゼンチン、チリ | 長期(4年以上) |
| ポストコンシューマーFIBCの農村回収の摩擦 | -0.3% | ブラジル、アンデス農業地帯 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ポリプロピレン樹脂と外国為替の変動性がコンバーターマージンを圧迫
ポリプロピレンは織り袋とバルクコンテナの中心的な投入材であり、樹脂コストはコンバーターマージンにとって重要です。通貨変動は、価格設定が米ドルに連動している場合、輸入樹脂、スペアパーツ、設備の現地コストを増加させる可能性があります。この圧力は、厳しい購買予算と定期的な季節注文を持つ農業ユーザーにサービスを提供するサプライヤーにとって最も困難です。標準製品が複数のサプライヤーから容易に入手できる場合、コンバーターは常に増加した素材コストをバイヤーに転嫁できるわけではありません。リサイクル樹脂は、適合グレードが不足しているかプレミアムが付いている場合、別の投入コストの課題を追加する可能性があります。南米包装用テクニカルテキスタイル市場は、調達管理、生産効率、在庫計画、素材回収能力を改善するサプライヤーを優遇します。
標準化された袋における輸入競争が価格敏感グレードの国内生産者を圧迫
標準化された織り袋は、バイヤーが価格と基本仕様で製品を比較できるため、輸入競争が激化しています。この圧力は、地元生産者が規模を欠くか、より高い税金、輸送、物流コストに直面している場合に強くなります。特殊FIBCは、顧客がアプリケーシン固有の設計、認証、短い納期、技術サポートを必要とすることが多いため、露出が少なくなっています。食品グレード、帯電防止、防湿バリア、高荷重製品も、コンバーターと顧客間のより緊密な協力を必要とします。国内生産者は、これらの要件に向けて投資を向け、信頼性の高い地域サービスを維持することでマージンを保護できます。南米包装用テクニカルテキスタイル市場はコモディティグレードでは脆弱なままですが、特殊包装においてはより防御可能な機会があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
FIBCが機械化バルクハンドリングとともに拡大織りポリオレフィン袋・バッグは2026年の南米包装用テクニカルテキスタイル市場の38.0%を占め、穀物、砂糖、肥料、セメント、農業流通における広範な使用を反映しています。そのフォーマットは、信頼性の高い耐荷重強度、効率的な充填、明確な印刷、広範な入手可能性を必要とする大量アプリケーションに適しています。南米包装用テクニカルテキスタイル市場は、価格と広範な入手可能性が主な購買要因である従来の袋に引き続き依存しています。ジュートと天然繊維包装テキスタイルは、生分解性フォーマットが好まれる場所での地位を維持しています。レノ織りおよびラッシェル編みメッシュバッグは、気流を必要とする玉ねぎ、じゃがいも、柑橘類、その他の生鮮農産物にとって引き続き重要です。
フレキシブル中間バルクコンテナは、港湾、肥料プラント、鉱物操業が機械化ハンドリングを増加させるにつれて、2032年までに6.5%のCAGRで成長すると予測されています。形状安定型、バッフル型、通気型の設計は、ユーザーが荷重形状を維持し、気流を管理し、ハンドリング設備をサポートするのに役立ちます。最も急成長している製品フォーマットは、ハンドリング工程の削減とペイロード管理の向上を求める顧客に適しています。ラッピングと輸送保護テキスタイルは保護輸送要件に対応し、不織布と特殊製品は選択された小売・産業用途に対応します。製品の選択は、多くの場合、コモディティの重量、保管時間、ハンドリング条件、湿気暴露によって異なります。EmbrasaによるTech Bagの統合は、地域サプライヤーがFIBC能力と内部製造能力を拡大している方法を示しています。[2]


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
素材タイプ別:
ポリプロピレンがリードし、循環素材が注目を集めるポリプロピレンは2026年の南米包装用テクニカルテキスタイル市場の52.0%を占めました。これは、引張強度、耐湿性、織り構造、ラミネーション、紫外線安定化、印刷との適合性を兼ね備えているためです。この素材は、保管、積み込み、輸送、輸出納品を通じて性能を発揮しなければならない農業・産業包装に広く使用されています。素材選択は、バリア特性、耐久性、リサイクル可能性、製品接触、加工効率に関する顧客の要件も反映しています。性能、回収要件、顧客仕様が南米包装用テクニカルテキスタイル市場における素材選択をますます形成しています。
再生セルロース繊維は、特殊食品・医薬品用途向けのバイオ由来素材への関心に支えられ、2032年までに6.8%のCAGRで成長すると予測されています。ポリエチレンは、特に直接製品保護が必要な場合に、FIBCライナーと防湿バリア用途において引き続き重要です。アプリケーションが構造強度と別の保護層の両方を必要とする場合、バイヤーは異なる素材の組み合わせを使用することがあります。コンバーターが循環バルク包装オプションを評価するにつれて、ポリエステルとリサイクルPETがより関連性を持つようになっています。欧州食品安全機関は、Starlinger recoSTAR PET iV+リサイクルプロセスが最大100%リサイクルコンテンツで食品接触用途の条件を満たすリサイクルPETを生産できることを発見しました。この発見は、包装用途の検証済みリサイクル経路を求めるプロセッサーに関連しています。ジュート、綿、その他の天然繊維はニッチな輸出農産物用途に対応し、ポリアミドとその他の特殊合成繊維は高荷重用途に対応します。
最終用途アプリケーション別:
農業がリードし、医薬品がより速く成長農業・生鮮農産物包装は2026年の南米包装用テクニカルテキスタイル市場規模の30.0%を占め、大豆、トウモロコシ、砂糖、コーヒー、生鮮果物、種子の輸出に支えられています。メッシュフォーマットは果物と野菜に使用され、ラミネートまたはライナー付き織り袋は保管と海上輸送中に種子と農業コモディティを保護します。食品・飲料加工は、小麦粉、砂糖、飼料、飲料原料のもう一つの主要な需要分野です。化学品、石油化学品、肥料は、帯電防止保護、安全な取り扱い、耐湿性、適切なラベリングなどの特徴を持つ強力な包装を必要とします。建設資材、鉱物、鉱業は、精鉱やその他の素材にセメント袋とバルクコンテナを使用します。Eramineは2025年10月にチリ回廊を通じて80トンの出荷に100個のビッグバッグを使用した最初の炭酸リチウム輸出を完了しました。
医薬品・ヘルスケア製品は、顧客が衛生的で管理された追跡可能なバルク包装を必要とするため、2032年までに6.7%のCAGRで成長すると予測されています。これらの用途は、クリーンルーム製造製品と、有効成分、賦形剤、完成剤形素材を保護する包装への需要を生み出します。包装が規制された製造・流通環境に入る場合、サプライヤーの資格認定が特に重要です。小売、電子商取引、消費財、その他の産業製品は、南米包装用テクニカルテキスタイル市場全体にわたってより小さいが多様な要件を追加します。各最終用途グループは、保護、取り扱い、コンプライアンス、コスト、納品ニーズの独自の組み合わせに対して包装を評価します。

地域分析
ブラジル
ブラジルは2026年に地域市場の55.0%を占め、農業輸出と大規模な国内食品、肥料、化学品セクターに支えられています。ブラジルのアグロインダストリー輸出は2025年に1,690億 米ドルに達し、大豆出荷量は1億820万トンに達しました。これらの量は、織り袋、ラミネートバッグ、農業バルクコンテナへの繰り返しの需要を生み出します。国の規模は、多くの隣接市場よりも深いサプライヤーベースと国内転換能力も支えています。ブラジルの環境省は2026年1月、プラスチック包装の逆物流規制を進める取り組みの一環として公開協議を開始しました。この政策の方向性は、トレーサビリティとリサイクルコンテンツ能力の価値を高めます。Greifは2026年5月に再設計された操業、拡張された能力、リアルタイム監視を備えたEsteio-RS施設を近代化して再開しました。[3]
コロンビア
コロンビアは、食品・飲料加工、医薬品製造、包装コンプライアンス要件に支えられ、2032年までに5.80%のCAGRで成長すると予測されています。同国の果物・花卉サプライチェーンは、取り扱いと輸出のための通気性と保護性のある包装を必要とします。コロンビアの国家環境ライセンス機関は2025年10月、包装廃棄物の環境管理計画の提出をサポートするための更新されたリソースを公開しました。この規制の影響は、コンバーターがリサイクル可能な構造と回収システムを準備することを促します。コンプライアンス包装の必要性は、地域生産、顧客サポート、素材トレーサビリティシステムを持つサプライヤーを優遇する可能性があります。同国はまた、食品・医薬品要件を満たすメッシュ包装と高付加価値産業袋の余地も提供しています。これらの要因は、コロンビアの顧客がより構造化された包装管理に移行するにつれて、南米包装用テクニカルテキスタイル市場を支えています。
チリ、アルゼンチン、南米その他
チリの鉱業経済は、鉱物物流に使用される防湿・静電気散逸型FIBCへの需要を支えています。Eramineの2025年のチリ回廊を通じた輸出は、リチウムルートでの特殊包装の必要性を示しています。アルゼンチンの穀物・副産物出荷量は2026年9月までに8,890万トンに達し、農業袋とバルクコンテナへの需要を持続させています。アルゼンチンはまた、標準袋グレードで強い競争に直面しており、地元コンバーターの価格柔軟性を制限しています。ペルー、ボリビア、エクアドル、パラグアイ、ウルグアイは、鉱物、カカオ、穀物、動物飼料、農業包装への追加需要を提供しています。これらの国々は、農村サプライチェーンと国境を越えた物流で性能を発揮できる耐久性のある製品を好みます。南米包装用テクニカルテキスタイル市場は、地域サービス、製品適応、信頼性の高い納品が基本的な袋の価格よりも重要なこれらの地域で機会があります。
競争環境
市場集中度
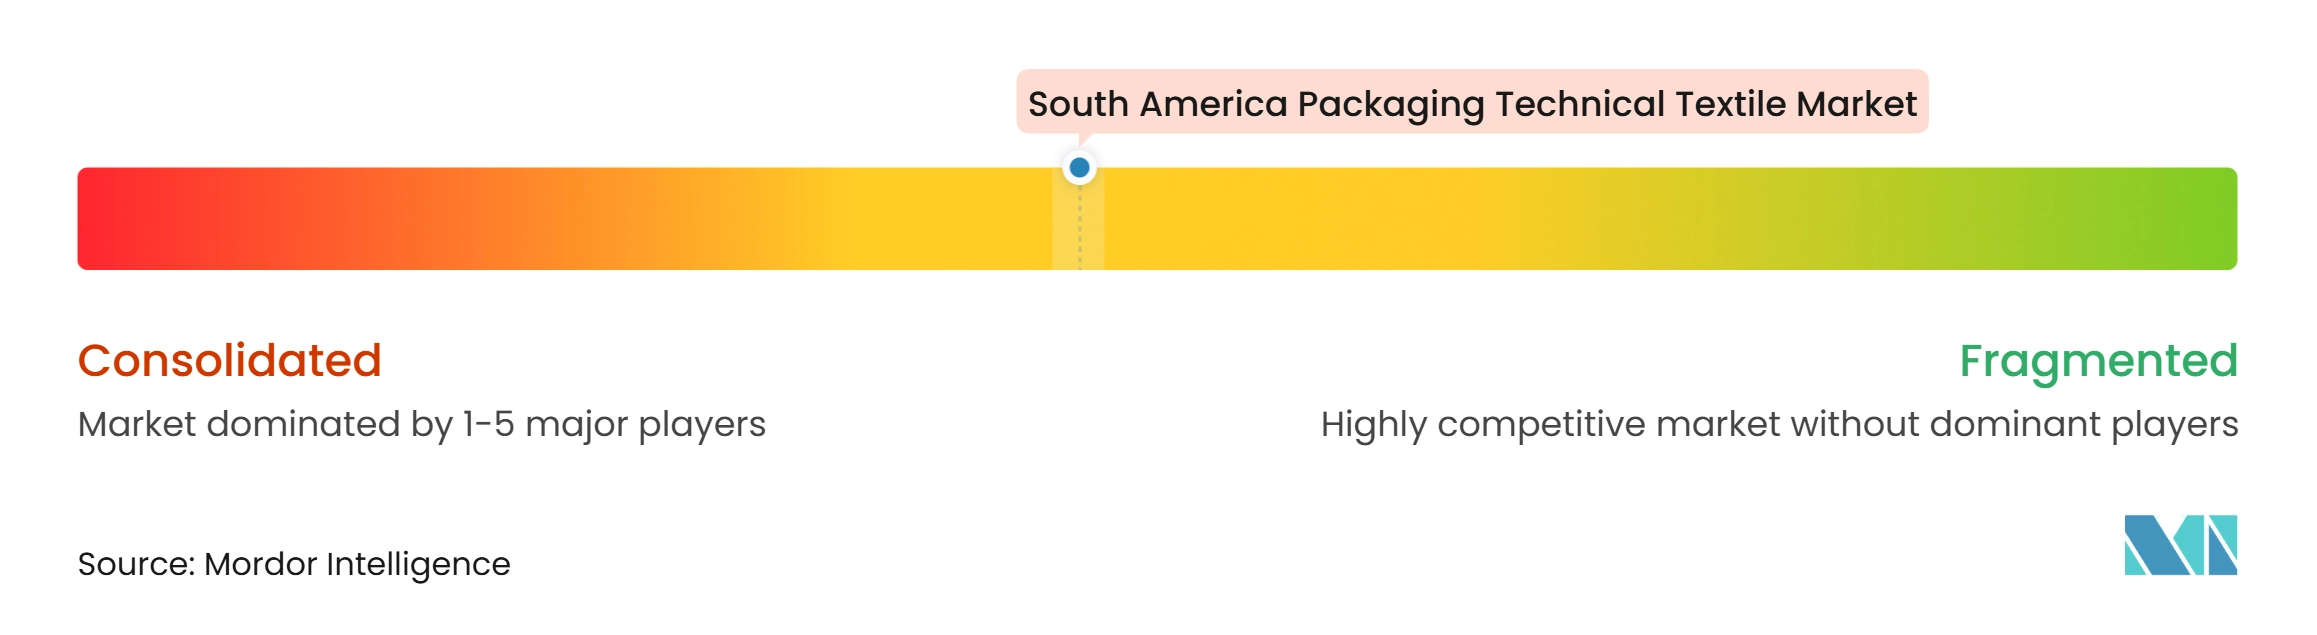
南米包装用テクニカルテキスタイル市場は中程度の集中度を持ち、垂直統合されたブラジルとアルゼンチンのコンバーターが小規模な地域専門家と競合しています。大規模なコンバーターは多くの場合、テープ押出、織り、ラミネーション、袋転換を管理しており、供給信頼性とコスト管理を改善しています。小規模企業は地域サービス、カスタマイズ、顧客関係を通じて競争しています。コモディティ袋カテゴリーは、特に輸入製品が基本的な顧客ニーズを満たす場合に価格敏感なままです。高付加価値セグメントは、認証、トレーサビリティ、素材性能、一貫した製造基準により大きな重みを置きます。
Embrasaは2026年2月にTech Bagを買収することで特殊バルク包装のポジションを拡大しました。追加された施設は年間324万ユニットのFIBC能力をもたらし、肥料、種子、飼料、鉱業、砂糖、セメント顧客をサポートします。GreifのEsteio-RS再開は、ブラジルでの現代的な製造能力を拡大するもう一つの戦略的な動きです。Amcorは2025年4月にBerry Globalとの統合を完了し、Amcorの下でその能力を統合しました。
サプライヤーは、食品グレードのクリーンルーム生産、UN認証鉱物包装、医薬品グレードの織り製品を通じてより強いポジションを構築できます。これらの用途は、標準的な織り袋よりも要求の厳しい資格認定要件を持っています。リサイクルコンテンツ能力も、顧客が回収と素材管理目標に沿った包装を求めるにつれてますます重要になっています。Oben GroupのPepsiCoブラジル向けリサイクルコンテンツBOPPプロジェクトは、地域包装における循環素材使用の商業的経路を示しています。南米包装用テクニカルテキスタイル市場は、素材革新を実用的な性能、技術サポート、信頼性の高い地域運営と結びつける企業を優遇します。
南米包装用テクニカルテキスタイル産業リーダー
-
Embrasa
-
Packem
-
Bonsucesso Têxtil
-
CORESA
-
Bag Flex S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
南米包装用テクニカルテキスタイル市場 このレポートでカバーされる企業
- Embrasa
- Packem
- Bonsucesso Textil
- CORESA
- Bag Flex S.A.
- Open Bag Group
- Textil Oeste
- Grupo BBA
- Grupo BBV/RAFIFORT
- PackBem
- Grupo AMB
- Coresa Argentina S.A.
- Sharmar Bag Argentina
- Group-Bag
- Alfabag
- Agilbag
- Safra Bag
- EmbTec Embalagens Tecnologicas Ltda.
- Greif, Inc.
- Berry Global Inc.
- LC Packaging
- Conitex Sonoco
- Global-Pak, Inc.
- Intertape Polymer Group
最近の産業開発事情 南米包装用テクニカルテキスタイル市場
- 2026年5月:Greifはブラジルのエステイオ-RS工場を再開しました。2024年の洪水被害後に再建され、インダストリー4.0リアルタイム監視を組み込んだ完全に再設計されたレイアウト、拡張された生産能力、最新鋭の設備を備え、同社の南米産業包装プレゼンスを強化しています。
- 2026年2月:Embrasaは、バイア州リアシャン・ド・ジャクイペに買収したTech Bag施設を「Embrasa Nordeste」として正式に統合しました。この施設は、肥料、砂糖、種子、動物飼料、鉱業、セメントセグメントにサービスを提供する年間324万ユニットの特殊FIBC能力を持ち、1,000人以上の直接雇用と社内プラスチック廃棄物回収ユニットを目標とした拡張計画があります。
- 2026年2月:Oben Groupは、PepsiCoブラジルのスナック二次包装向けに11%のポストコンシューマーリサイクルポリプロピレンを含む30ミクロンのシール可能なBOPPフィルムというBOPPフィルムへの機械的PCRコンテンツの最初の地域実装を発表し、二層ラミネート構造を置き換え、南米におけるPCR統合の商業的スケーラビリティを実証しました。
南米包装用テクニカルテキスタイル市場レポートの範囲
南米包装用テクニカルテキスタイル市場レポートは、製品タイプ別(フレキシブル中間バルクコンテナ(FIBC)、織りポリオレフィン袋・バッグ、その他)、素材タイプ別(ポリプロピレン、その他)、最終用途アプリケーション別(農業・生鮮農産物包装、その他)、地域別(ブラジル、アルゼンチン、その他)にセグメント化されています。本レポートは、上記すべてのセグメントについて、金額(米ドル)での市場規模と予測を提供します。
セグメンテーション概要
| フレキシブル中間バルクコンテナ(FIBC) | 従来型バルクFIBC |
| 形状安定型・バッフル型FIBC | |
| 通気型FIBC | |
| その他の特殊FIBC | |
| 織りポリオレフィン袋・バッグ | |
| ジュートとその他の天然繊維包装テキスタイル | ジュートサッキングと完成包装袋 |
| その他(ヘシアン、バーラップ、天然繊維包装布、特殊包装) | |
| メッシュ・ネット包装テキスタイル | レノ織り包装袋 |
| ラッシェル編み包装袋 | |
| チューブラー編み包装ネットとスリーブ | |
| その他のテキスタイルメッシュ包装製品 | |
| ラッピングと輸送保護テキスタイル | 産業用梱包・商品ラッピングファブリック |
| テキスタイル包装カバーと保護ラップ | |
| テキスタイルベースのコンテナライナーと貨物保護ファブリック | |
| テキスタイルパレットネットラップと荷物固定素材 | |
| テキスタイル包装スリーブ、パッディング、ダネージ | |
| 不織布と特殊テキスタイル包装製品(ショッピングバッグ・キャリングバッグ、保護包装袋・ポーチなど) |
| ポリプロピレン |
| ポリエチレン |
| ポリエステル |
| ジュート |
| 綿とその他の天然繊維 |
| 再生セルロース繊維 |
| ポリアミドとその他の特殊合成繊維 |
| その他の素材 |
| 農業・生鮮農産物包装 | 生鮮果物・野菜 |
| 種子とその他の農業コモディティ | |
| 食品・飲料加工 | 食用穀物、小麦粉、砂糖 |
| 加工食品と食品原料 | |
| 動物飼料とペットフード | |
| 飲料原料と浸出製品 | |
| 化学品、石油化学品、肥料 | |
| 建設資材、鉱物、鉱業 | |
| 医薬品・ヘルスケア製品 | |
| 小売、電子商取引、消費財 | |
| その他の産業製品・素材 |
| ブラジル |
| アルゼンチン |
| チリ |
| コロンビア |
| 南米その他 |
| 製品タイプ別 | フレキシブル中間バルクコンテナ(FIBC) | 従来型バルクFIBC |
| 形状安定型・バッフル型FIBC | ||
| 通気型FIBC | ||
| その他の特殊FIBC | ||
| 織りポリオレフィン袋・バッグ | ||
| ジュートとその他の天然繊維包装テキスタイル | ジュートサッキングと完成包装袋 | |
| その他(ヘシアン、バーラップ、天然繊維包装布、特殊包装) | ||
| メッシュ・ネット包装テキスタイル | レノ織り包装袋 | |
| ラッシェル編み包装袋 | ||
| チューブラー編み包装ネットとスリーブ | ||
| その他のテキスタイルメッシュ包装製品 | ||
| ラッピングと輸送保護テキスタイル | 産業用梱包・商品ラッピングファブリック | |
| テキスタイル包装カバーと保護ラップ | ||
| テキスタイルベースのコンテナライナーと貨物保護ファブリック | ||
| テキスタイルパレットネットラップと荷物固定素材 | ||
| テキスタイル包装スリーブ、パッディング、ダネージ | ||
| 不織布と特殊テキスタイル包装製品(ショッピングバッグ・キャリングバッグ、保護包装袋・ポーチなど) | ||
| 素材タイプ別 | ポリプロピレン | |
| ポリエチレン | ||
| ポリエステル | ||
| ジュート | ||
| 綿とその他の天然繊維 | ||
| 再生セルロース繊維 | ||
| ポリアミドとその他の特殊合成繊維 | ||
| その他の素材 | ||
| 最終用途アプリケーション別 | 農業・生鮮農産物包装 | 生鮮果物・野菜 |
| 種子とその他の農業コモディティ | ||
| 食品・飲料加工 | 食用穀物、小麦粉、砂糖 | |
| 加工食品と食品原料 | ||
| 動物飼料とペットフード | ||
| 飲料原料と浸出製品 | ||
| 化学品、石油化学品、肥料 | ||
| 建設資材、鉱物、鉱業 | ||
| 医薬品・ヘルスケア製品 | ||
| 小売、電子商取引、消費財 | ||
| その他の産業製品・素材 | ||
| 地域別 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| コロンビア | ||
| 南米その他 | ||
レポートで回答される主要な質問
2032年までの南米包装用テクニカルテキスタイルセクターの予測値は?
市場は2032年までに2.86 ビリオン 米ドに達すると予測されており、2027年から4.64%のCAGRで成長します。この見通しは、耐久性のあるテキスタイルベースの包装を必要とする農業、産業、食品加工、鉱物サプライチェーンからの需要を反映しています。
どの製品カテゴリーが地域需要をリードしていますか?
織りポリオレフィン袋・バッグが2026年に38.0%のシェアでリードしています。穀物、砂糖、肥料、セメント、農業流通全体での使用が、特に標準化された大量包装が必要な場所での大きなポジションを支えています。
どの包装フォーマットが最も速く成長していますか?
フレキシブル中間バルクコンテナは2027年から2032年にかけて6.5%のCAGRで成長すると予測されています。成長は、荷重形状と安全な移動が重要な輸出・産業サイトでの機械化充填、安定した積み重ね、バルクハンドリングに関連しています。
ポリプロピレンが包装用テクニカルテキスタイルで広く使用されているのはなぜですか?
ポリプロピレンは2026年に52.0%のシェアを占めました。これは、強度、耐湿性、織り、ラミネーション、印刷との適合性を提供するためです。これらの特性により、幅広い農業・産業包装要件に対応できます。
どの最終用途アプリケーションが最も速く成長していますか?
医薬品・ヘルスケア製品は2032年までに6.7%のCAGRで成長すると予測されています。敏感な製品、原料、製造投入材向けの衛生的で管理された追跡可能な包装の必要性が需要を支えています。
地域で最も速く成長すると予測されている国はどこですか?
コロンビアは2032年までに5.80%のCAGRで成長すると予測されています。食品加工、医薬品活動、包装コンプライアンス要件、輸出サプライチェーン、リサイクル可能な構造への需要が同国の見通しを支えています。