
Taille et Part du Marché des Textiles Techniques d'Emballage en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 2.17 Milliards de dollars |
| Taille du Marché (2027) | 2.28 Milliards de dollars |
| Taille du Marché (2032) | 2.86 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.64 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Textiles Techniques d'Emballage en Amérique du Sud par Mordor Intelligence
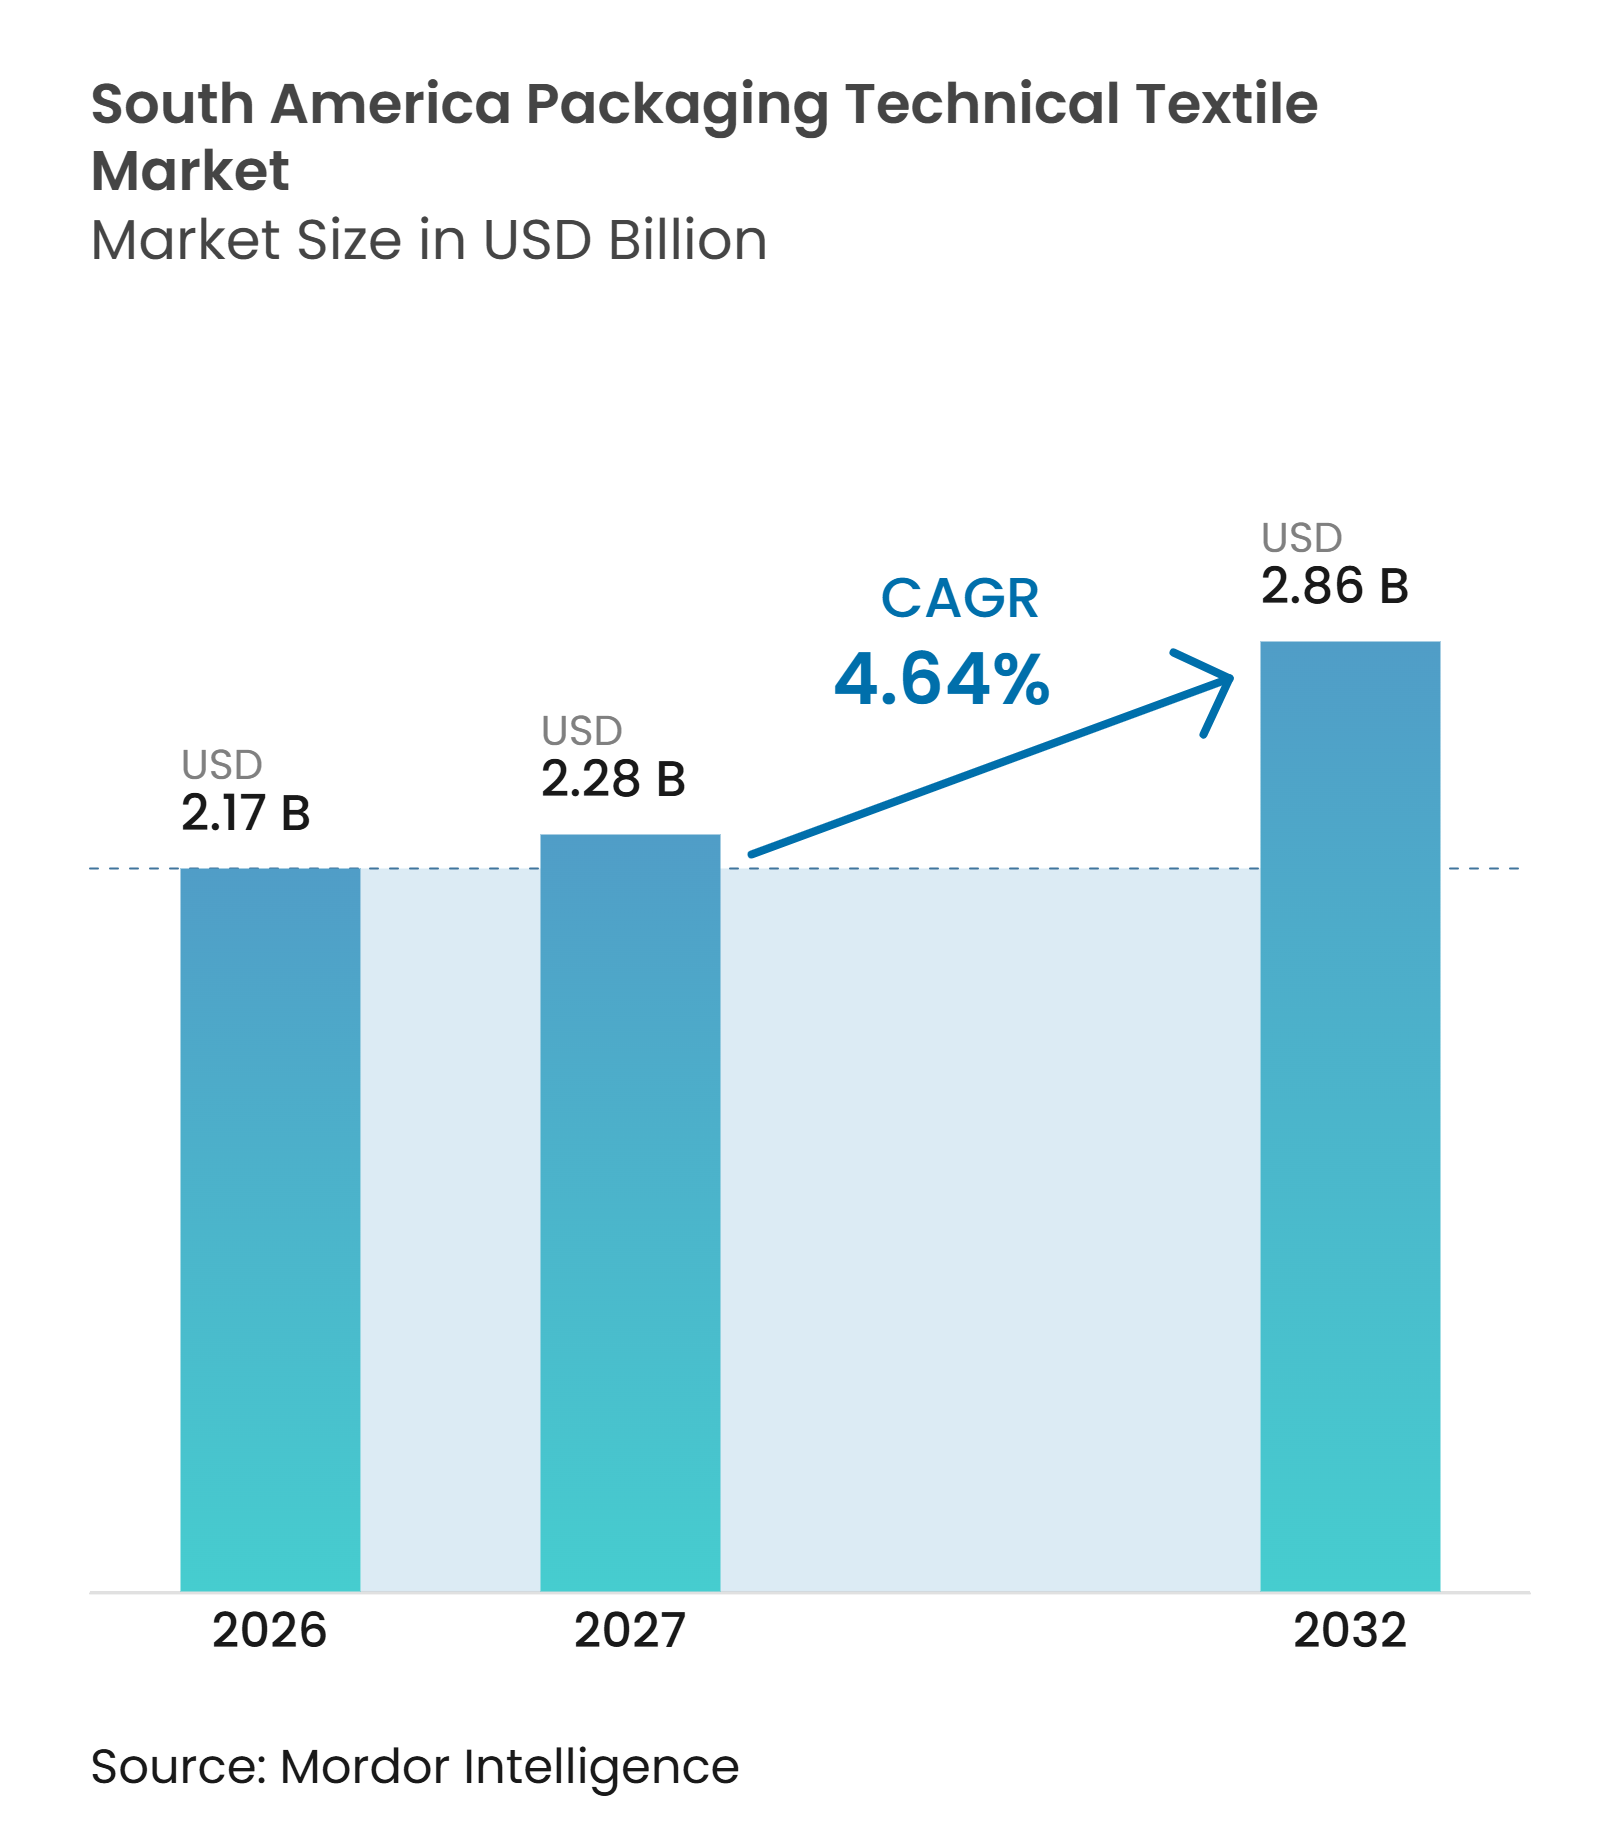
La taille du marché des textiles techniques d'emballage en Amérique du Sud était évaluée à 2,17 milliards USD en 2026 et devrait croître de 2,28 milliards USD en 2027 pour atteindre 2,86 milliards USD d'ici 2032, à un CAGR de 4,64 % pendant la période de prévision (2027-2032).
Le marché des textiles techniques d'emballage en Amérique du Sud évolue vers des produits à spécifications plus élevées, car les exportateurs ont besoin d'emballages qui protègent les matériaux lors de cycles de stockage et de transport plus longs. La demande est soutenue par les chaînes d'approvisionnement agricoles, en engrais, en transformation alimentaire et en minéraux qui nécessitent des sacs tissés, des doublures et des conteneurs en vrac. Les obligations de recyclage modifient également la sélection des matériaux et les pratiques de production, notamment lorsque les acheteurs ont besoin d'un contenu récupéré traçable. Cela crée des opportunités pour les transformateurs capables de combiner une production fiable, des certifications et un support technique local. La concurrence reste intense dans les grades de sacs standard, tandis que l'emballage en vrac personnalisé offre une plus grande marge de différenciation des produits.
Points Clés du Rapport
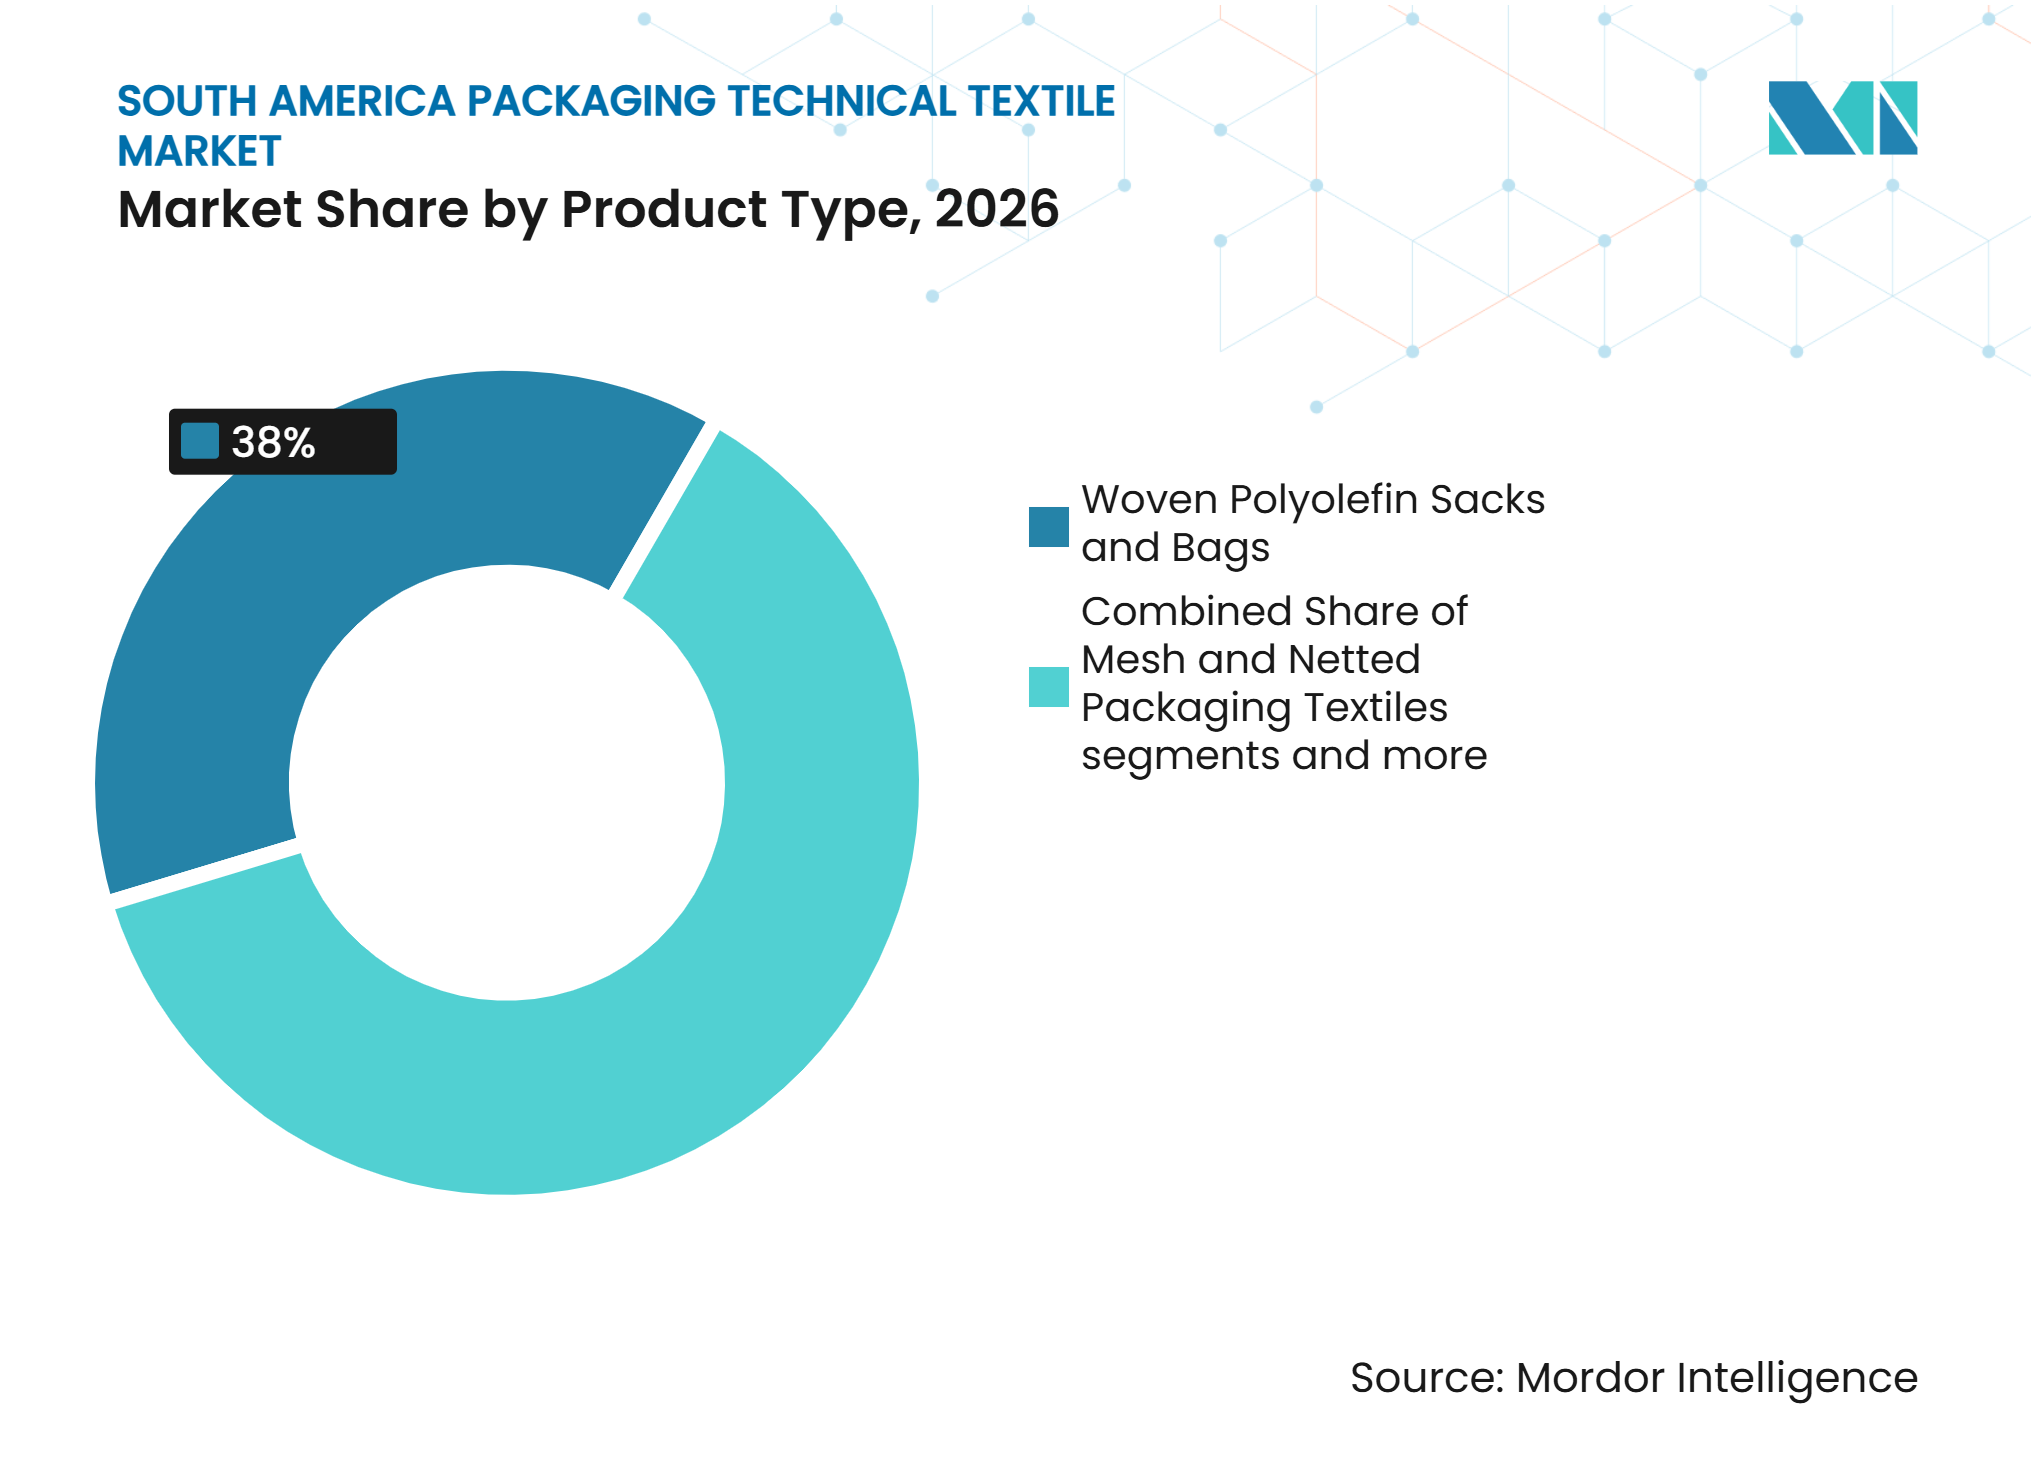
- Par type de produit, les sacs et sachets en polyoléfine tissée détenaient 38,0 % de la part du marché des textiles techniques d'emballage en Amérique du Sud en 2026, tandis que les conteneurs intermédiaires souples pour vrac devraient croître à un CAGR de 6,5 % jusqu'en 2032.
- Par type de matériau, le polypropylène détenait 52,0 % de la part du marché des textiles techniques d'emballage en Amérique du Sud en 2026, tandis que les fibres cellulosiques régénérées devraient croître à un CAGR de 6,8 % jusqu'en 2032.
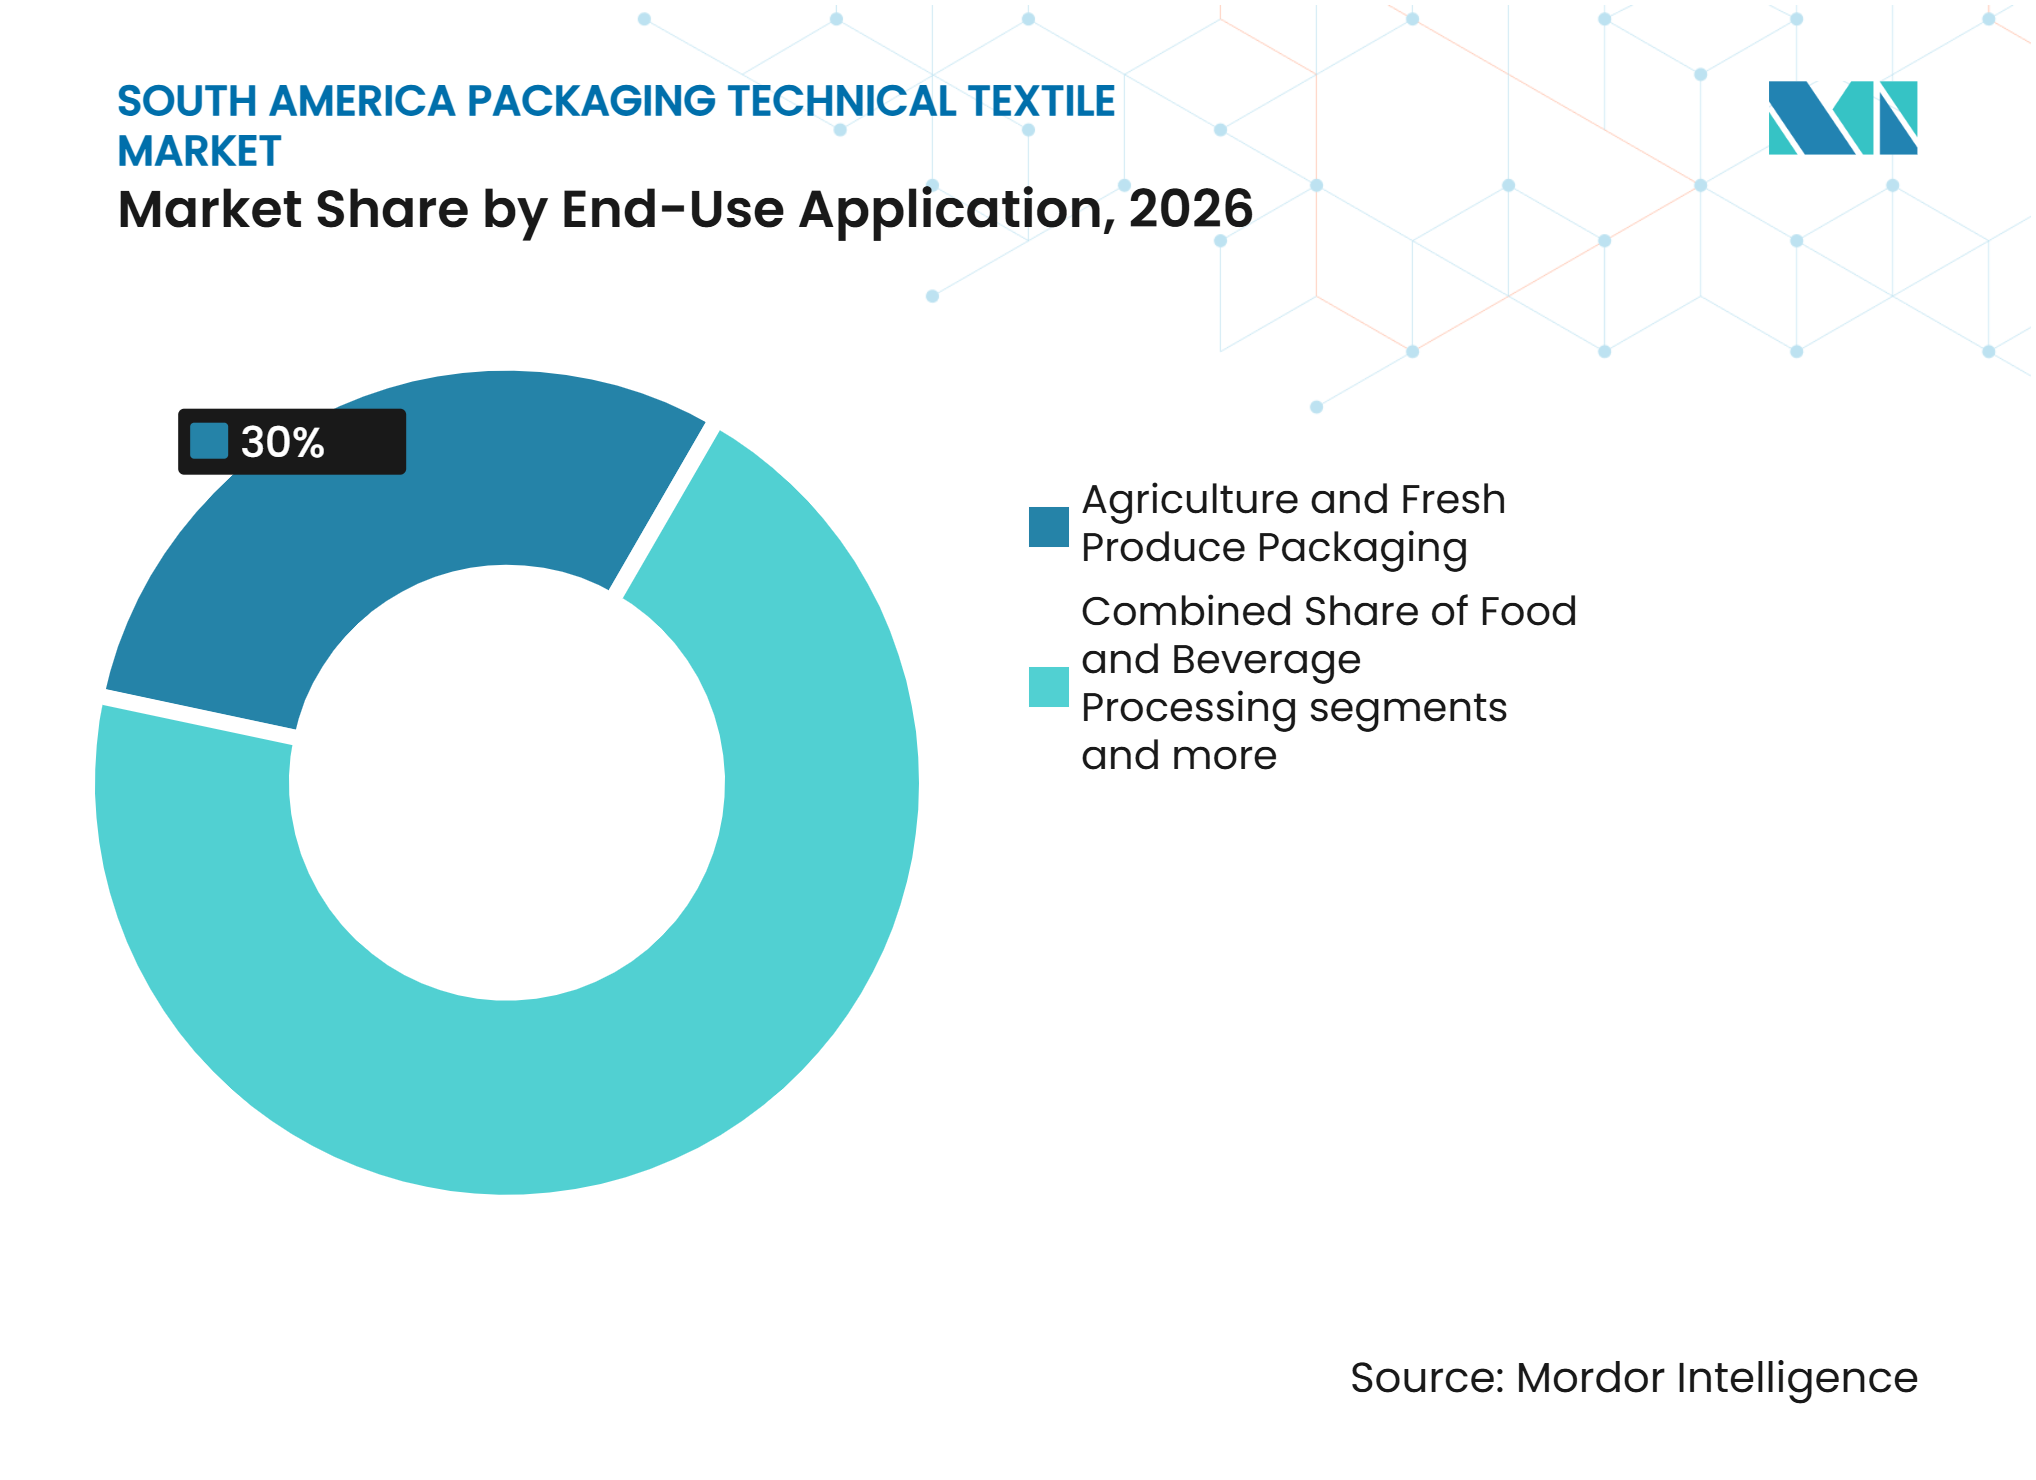
- Par application d'utilisation finale, l'emballage agricole et de produits frais détenait 30,0 % de la taille du marché des textiles techniques d'emballage en Amérique du Sud en 2026, tandis que les produits pharmaceutiques et de santé devraient croître à un CAGR de 6,7 % jusqu'en 2032.
- Par géographie, le Brésil détenait 55,0 % de la taille du marché des textiles techniques d'emballage en Amérique du Sud en 2026, tandis que la Colombie devrait croître à un CAGR de 5,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Croissance des Exportations Agricoles et Minérales | +1.4% | Brésil, Argentine, Chili, Colombie, Pérou | Court terme (≤ 2 ans) |
| Adoption des FIBCs dans la Manutention Mécanisée en Vrac | +1.1% | Brésil, Chili, Argentine, Colombie, Pérou | Moyen terme (2-4 ans) |
| Croissance de la Transformation des Aliments, de l'Alimentation Animale, des Engrais et des Produits Chimiques | +0.9% | Brésil, Argentine, Colombie | Moyen terme (2-4 ans) |
| Allègement et Réduction des Emballages Secondaires | +0.5% | Brésil, Colombie, répercussions régionales | Long terme (≥ 4 ans) |
| Demande d'Emballages à Contenu Recyclé et en Circuit Fermé | +0.4% | Brésil, Chili, Colombie | Long terme (≥ 4 ans) |
| Chaînes d'Approvisionnement Rurales Nécessitant des Emballages Stabilisés aux UV et à Barrière Contre l'Humidité | +0.3% | Brésil, Argentine, Bolivie, Pérou | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La Croissance des Exportations Agricoles et Minérales Soutient la Demande Structurelle d'Emballages en Vrac
Les exportations de l'agroindustrie brésilienne ont atteint 169,2 milliards USD en 2025, soutenues par une récolte de 352,2 millions de tonnes et des expéditions de soja de 108,2 millions de tonnes[1]. Les expéditions de céréales et de sous-produits argentins ont atteint 88,9 millions de tonnes jusqu'en septembre 2026, soutenues par les volumes de blé et de tournesol. Ces flux nécessitent des emballages fiables pour le stockage, l'expédition et la gestion des exportations sur le marché des textiles techniques d'emballage en Amérique du Sud. Les cycles saisonniers de récolte rendent la disponibilité des produits importante, car les agriculteurs, les négociants, les transformateurs et les exportateurs dépendent tous des emballages pendant les périodes d'expédition concentrées. Les matériaux en vrac transitant par les ports et les terminaux intérieurs nécessitent également des produits résistant à l'humidité, à l'exposition aux ultraviolets, aux dommages de manutention et au stockage prolongé. Le profil de la demande favorise les fournisseurs capables de servir des clients agricoles à grand volume et des clients minéraux spécialisés sans sacrifier la cohérence des produits.
L'Adoption des FIBCs dans la Manutention Mécanisée en Vrac s'Approfondit dans les Filières de Produits de Base
Le remplissage mécanisé, l'empilage et la manutention sur palettes augmentent la demande de conteneurs intermédiaires souples pour vrac à forme stable et à chicanes. Ces conteneurs aident les opérateurs à maintenir des charges stables sur les convoyeurs automatisés, dans les entrepôts et lors du chargement des conteneurs. Embrasa a acquis Tech Bag en février 2026 et a ajouté une installation en Bahia avec une capacité annuelle de 3,24 millions d'unités de FIBCs. L'acquisition a également ajouté la production interne de tissu, de boucles et de film, ce qui renforce le contrôle de la qualité, la planification des approvisionnements et la conception des produits. Les acheteurs exploitant des lignes de chargement rapide ont de plus en plus besoin de sacs adaptés à leurs équipements et maintenant une géométrie stable après remplissage. Cette approche soutient le marché des textiles techniques d'emballage en Amérique du Sud, car les utilisateurs de minéraux, d'engrais, de semences, d'alimentation animale et de ciment recherchent des performances de manutention en vrac cohérentes.
La Croissance de la Transformation des Aliments, de l'Alimentation Animale, des Engrais et des Produits Chimiques Renforce la Demande d'Emballages Certifiés
La transformation des aliments, de l'alimentation animale, des engrais et des produits chimiques élargit le besoin d'emballages capables de répondre aux exigences de protection des produits et de traçabilité. Des sacs en polypropylène tissé résistants à l'humidité sont nécessaires pour la distribution d'engrais, tandis que des conteneurs en vrac certifiés sont utilisés pour les produits chimiques spécialisés. Les clients du secteur alimentaire et de l'alimentation animale exigent également des emballages qui limitent les risques de contamination lors du remplissage, du stockage et du transport. La diversité des applications accroît l'importance des doublures, des revêtements, des conditions de production contrôlées et des instructions de manutention fiables. Les fournisseurs qui servent ces clients doivent gérer des exigences strictes en matière de résistance, de propreté, de fiabilité des livraisons et d'identification des produits. Ces exigences opérationnelles soutiennent une demande à plus haute valeur ajoutée au sein du marché des textiles techniques d'emballage en Amérique du Sud.
L'Allègement et la Réduction des Emballages Secondaires Redéfinissent les Spécifications des Matériaux
Des structures tissées plus légères peuvent réduire l'utilisation de matériaux tout en maintenant les performances requises pour le transport en vrac. Oben Group a introduit un film BOPP scellable de 30 microns contenant 11 % de polypropylène recyclé post-consommation mécanique pour l'emballage secondaire de snacks de PepsiCo Brésil en février 2026. Le projet a remplacé une structure laminée à deux couches et supprimé une étape de lamination. Cela montre que la réduction des matériaux et l'utilisation de contenu recyclé peuvent être envisagées ensemble plutôt que comme des décisions de produits distinctes. Des choix de matériaux comparables peuvent influencer les spécifications d'emballage pour les transformateurs au service de grands clients alimentaires et agricoles. Le marché des textiles techniques d'emballage en Amérique du Sud peut bénéficier lorsqu'une utilisation moindre de matériaux est associée à des performances de barrière, d'impression et de résistance à la charge appropriées.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Volatilité de la Résine de Polypropylène et des Devises Étrangères | -0.8% | Brésil, Argentine, Côte Ouest de l'Amérique du Sud | Court terme (≤ 2 ans) |
| Concurrence des Importations dans les Sacs Standardisés | -0.6% | Argentine, Chili, Colombie | Moyen terme (2-4 ans) |
| Infrastructure de Logistique Inverse Incohérente | -0.4% | Brésil, Argentine, Chili | Long terme (≥ 4 ans) |
| Friction de Collecte Rurale pour les FIBCs Post-Consommation | -0.3% | Brésil, zones agricoles andines | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La Volatilité de la Résine de Polypropylène et des Devises Étrangères Comprime les Marges des Transformateurs
Le polypropylène est un intrant central pour les sacs tissés et les conteneurs en vrac, ce qui rend les coûts de résine importants pour les marges des transformateurs. Les mouvements de devises peuvent augmenter le coût local de la résine importée, des pièces détachées et des équipements lorsque les prix sont liés au USD. Cette pression est la plus difficile à gérer pour les fournisseurs au service d'utilisateurs agricoles avec des budgets d'achat serrés et des commandes saisonnières régulières. Les transformateurs ne peuvent pas toujours répercuter l'augmentation des coûts des matériaux sur les acheteurs lorsque des produits standard sont facilement disponibles auprès de plusieurs fournisseurs. La résine recyclée peut ajouter un autre défi en termes de coût des intrants lorsque les grades conformes sont rares ou affichent une prime. Le marché des textiles techniques d'emballage en Amérique du Sud récompense donc les fournisseurs qui améliorent le contrôle des approvisionnements, l'efficacité de la production, la planification des stocks et la capacité de récupération des matériaux.
La Concurrence des Importations dans les Sacs Standardisés Presse les Producteurs Nationaux dans les Grades Sensibles aux Prix
Les sacs tissés standardisés font face à une concurrence accrue des importations, car les acheteurs peuvent comparer les produits sur la base du prix et des spécifications de base. Cette pression est plus forte là où les producteurs locaux manquent d'échelle ou font face à des coûts fiscaux, de fret et de logistique plus élevés. Les FIBCs spécialisés sont moins exposés, car les clients ont souvent besoin de conceptions spécifiques à l'application, de certifications, de délais de livraison courts et d'un support technique. Les produits alimentaires, antistatiques, à barrière contre l'humidité et à haute charge nécessitent également une collaboration plus étroite entre les transformateurs et les clients. Les producteurs nationaux peuvent protéger leurs marges en orientant leurs investissements vers ces exigences et en maintenant un service local fiable. Le marché des textiles techniques d'emballage en Amérique du Sud reste vulnérable dans les grades de produits de base, mais offre des opportunités plus défendables dans les emballages spécialisés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Les FIBCs se Développent avec la Manutention Mécanisée en VracLes sacs et sachets en polyoléfine tissée détenaient 38,0 % du marché des textiles techniques d'emballage en Amérique du Sud en 2026, reflétant leur large utilisation dans la distribution de céréales, de sucre, d'engrais, de ciment et de produits agricoles. Leur format convient aux applications à grand volume qui nécessitent une résistance à la charge fiable, un remplissage efficace, une impression claire et une large disponibilité. Le marché des textiles techniques d'emballage en Amérique du Sud continue de s'appuyer sur des sacs conventionnels là où le prix et la disponibilité généralisée sont les principaux facteurs d'achat. Les textiles d'emballage en jute et en fibres naturelles conservent une place là où les formats biodégradables sont préférés. Les sacs en filet tissé leno et en tricot Raschel restent importants pour les oignons, les pommes de terre, les agrumes et autres produits frais nécessitant une circulation d'air.
Les conteneurs intermédiaires souples pour vrac devraient croître à un CAGR de 6,5 % jusqu'en 2032, car les ports, les usines d'engrais et les opérations minières augmentent la manutention mécanisée. Les conceptions à forme stable, à chicanes et ventilées aident les utilisateurs à maintenir la forme de la charge, à gérer la circulation d'air et à soutenir les équipements de manutention. Le format de produit à la croissance la plus rapide convient aux clients qui cherchent à réduire les étapes de manutention et à améliorer le contrôle de la charge utile. Les textiles d'emballage et de protection en transit répondent aux exigences de transport protecteur, tandis que les produits non tissés et spéciaux répondent à certaines utilisations commerciales et industrielles. Le choix du produit dépend souvent du poids de la marchandise, de la durée de stockage, des conditions de manutention et de l'exposition à l'humidité. L'intégration de Tech Bag par Embrasa montre comment les fournisseurs régionaux développent leur capacité de FIBCs et leur capacité de fabrication interne. [2]



Par Type de Matériau :
Le Polypropylène en Tête tandis que les Matériaux Circulaires Gagnent en AttentionLe polypropylène détenait 52,0 % du marché des textiles techniques d'emballage en Amérique du Sud en 2026, car il combine résistance à la traction, résistance à l'humidité et compatibilité avec les structures tissées, la lamination, la stabilisation aux ultraviolets et l'impression. Le matériau est largement utilisé pour les emballages agricoles et industriels qui doivent résister au stockage, au chargement, au transport et à la livraison à l'exportation. La sélection des matériaux reflète également les exigences du client en matière de propriétés de barrière, de durabilité, de recyclabilité, de contact avec les produits et d'efficacité de traitement. Les performances, les exigences de récupération et les spécifications des clients façonnent de plus en plus la sélection des matériaux sur le marché des textiles techniques d'emballage en Amérique du Sud.
Les fibres cellulosiques régénérées devraient croître à un CAGR de 6,8 % jusqu'en 2032, soutenues par l'intérêt pour les matériaux d'origine biologique pour les applications alimentaires spécialisées et pharmaceutiques. Le polyéthylène reste important pour les doublures de FIBCs et les utilisations à barrière contre l'humidité, notamment lorsqu'une protection directe du produit est requise. Les acheteurs peuvent utiliser différentes combinaisons de matériaux lorsque l'application nécessite à la fois une résistance structurelle et une couche de protection séparée. Le polyester et le PET recyclé deviennent plus pertinents à mesure que les transformateurs évaluent les options d'emballage en vrac circulaire. L'Autorité européenne de sécurité des aliments a constaté que le processus de recyclage recoSTAR PET iV+ de Starlinger peut produire du PET recyclé répondant aux conditions d'utilisation en contact alimentaire jusqu'à 100 % de contenu recyclé. Cette conclusion est pertinente pour les transformateurs qui recherchent des voies de recyclage validées pour les applications d'emballage. Le jute, le coton et les autres fibres naturelles servent des utilisations de niche pour les produits d'exportation, tandis que le polyamide et les autres synthétiques spéciaux servent les applications à haute charge.
Par Application d'Utilisation Finale :
L'Agriculture en Tête tandis que les Produits Pharmaceutiques Croissent Plus ViteL'emballage agricole et de produits frais détenait 30,0 % de la taille du marché des textiles techniques d'emballage en Amérique du Sud en 2026, soutenu par les exportations de soja, de maïs, de sucre, de café, de fruits frais et de semences. Les formats en filet sont utilisés pour les fruits et légumes, tandis que les sacs tissés laminés ou équipés de doublures protègent les semences et les produits agricoles lors du stockage et du transport maritime. La transformation des aliments et des boissons est un autre domaine de demande majeur pour la farine, le sucre, l'alimentation animale et les ingrédients de boissons. Les produits chimiques, pétrochimiques et les engrais nécessitent des emballages solides avec des caractéristiques telles que la protection antistatique, la manutention sécurisée, la résistance à l'humidité et un étiquetage approprié. Les matériaux de construction, les minéraux et l'exploitation minière utilisent des sacs à ciment et des conteneurs en vrac pour les concentrés et autres matériaux. Eramine a réalisé sa première exportation de carbonate de lithium via le corridor chilien en octobre 2025 en utilisant 100 grands sacs pour une expédition de 80 tonnes.
Les produits pharmaceutiques et de santé devraient croître à un CAGR de 6,7 % jusqu'en 2032, car les clients ont besoin d'emballages en vrac hygiéniques, contrôlés et traçables. Ces applications créent une demande de produits fabriqués en salle blanche et d'emballages qui protègent les principes actifs, les excipients et les matériaux de dosage finis. La qualification des fournisseurs est particulièrement importante lorsque les emballages entrent dans des environnements de fabrication et de distribution réglementés. Le commerce de détail, le commerce électronique, les biens de consommation et d'autres produits industriels ajoutent des exigences plus petites mais diverses sur le marché des textiles techniques d'emballage en Amérique du Sud. Chaque groupe d'utilisation finale évalue les emballages en fonction de son propre mélange de protection, de manutention, de conformité, de coût et de besoins de livraison.

Analyse Géographique
Brésil
Le Brésil détenait 55,0 % du marché régional en 2026, soutenu par ses exportations agricoles et ses grands secteurs nationaux de l'alimentation, des engrais et des produits chimiques. Les exportations de l'agroindustrie brésilienne ont atteint 169,2 milliards USD en 2025, tandis que les expéditions de soja ont atteint 108,2 millions de tonnes. Ces volumes créent un besoin récurrent de sacs tissés, de sacs laminés et de conteneurs agricoles en vrac. L'échelle du pays soutient également la capacité de conversion nationale et une base de fournisseurs plus profonde que de nombreux marchés voisins. Le Ministère de l'Environnement du Brésil a ouvert des consultations publiques en janvier 2026 dans le cadre des efforts visant à faire avancer la réglementation de la logistique inverse pour les emballages plastiques. Cette orientation politique accroît la valeur de la traçabilité et de la capacité en matière de contenu recyclé. Greif a rouvert son installation modernisée d'Esteio-RS en mai 2026 avec des opérations repensées, une capacité élargie et une surveillance en temps réel.[3]
Colombie
La Colombie devrait croître à un CAGR de 5,80 % jusqu'en 2032, soutenue par la transformation des aliments et des boissons, la fabrication pharmaceutique et ses exigences de conformité en matière d'emballage. Les chaînes d'approvisionnement en fruits et fleurs du pays ont besoin d'emballages respirants et protecteurs pour la manutention et l'exportation. L'Autorité nationale des licences environnementales de Colombie a publié des ressources mises à jour en octobre 2025 pour soutenir la soumission de plans de gestion environnementale pour les déchets d'emballage. Cette influence réglementaire encourage les transformateurs à préparer des structures recyclables et des systèmes de récupération. Le besoin d'emballages conformes peut favoriser les fournisseurs disposant d'une production locale, d'un support client et de systèmes de traçabilité des matériaux. Le pays offre également des perspectives pour les emballages en filet et les sacs industriels à plus haute valeur ajoutée répondant aux exigences alimentaires et pharmaceutiques. Ces facteurs soutiennent le marché des textiles techniques d'emballage en Amérique du Sud à mesure que les clients colombiens évoluent vers une gestion des emballages plus structurée.
Chili, Argentine et Reste de l'Amérique du Sud
L'économie minière du Chili soutient la demande de FIBCs à barrière contre l'humidité et à dissipation électrostatique utilisés dans la logistique des minéraux. L'exportation d'Eramine en 2025 via le corridor chilien illustre le besoin d'emballages spécialisés sur les routes du lithium. Les expéditions de céréales et de sous-produits argentins ont atteint 88,9 millions de tonnes jusqu'en septembre 2026, soutenant la demande de sacs agricoles et de conteneurs en vrac. L'Argentine fait également face à une forte concurrence dans les grades de sacs standard, ce qui limite la flexibilité des prix pour les transformateurs locaux. Le Pérou, la Bolivie, l'Équateur, le Paraguay et l'Uruguay fournissent une demande supplémentaire pour les emballages de minéraux, de cacao, de céréales, d'alimentation animale et de produits agricoles. Ces pays favorisent des produits durables capables de fonctionner dans les chaînes d'approvisionnement rurales et la logistique transfrontalière. Le marché des textiles techniques d'emballage en Amérique du Sud offre des opportunités dans ces géographies où le service local, l'adaptation des produits et la livraison fiable comptent plus que le prix de base des sacs.
Paysage Concurrentiel
Concentration du Marché
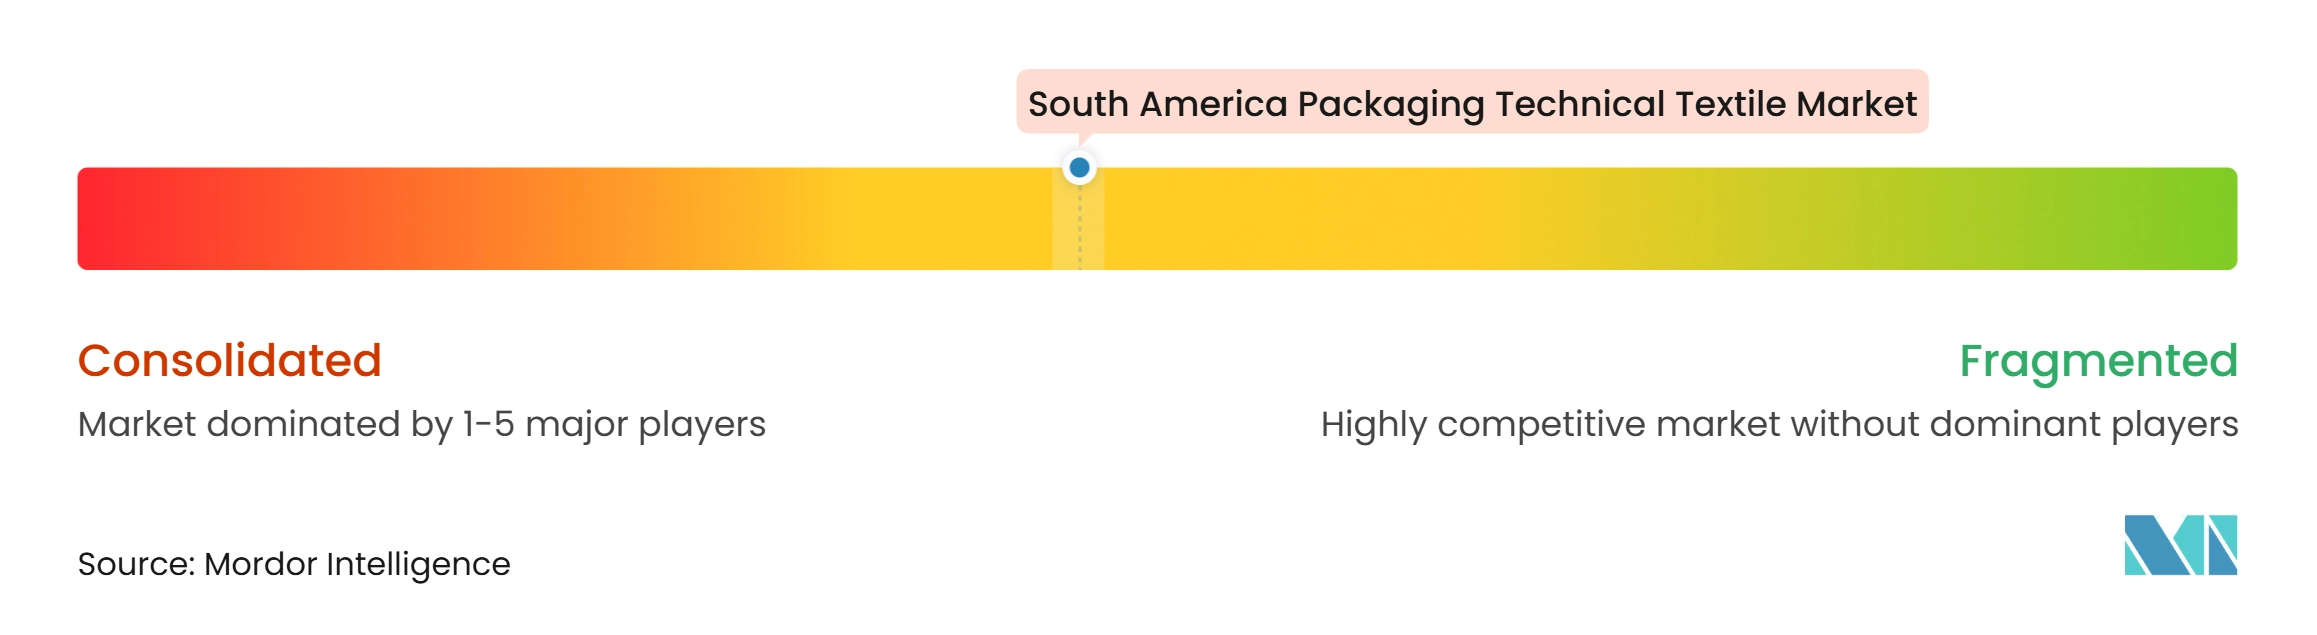
Le marché des textiles techniques d'emballage en Amérique du Sud présente un niveau de concentration moyen, avec des transformateurs brésiliens et argentins intégrés verticalement en concurrence aux côtés de spécialistes régionaux plus petits. Les grands transformateurs contrôlent souvent l'extrusion de bandes, le tissage, la lamination et la conversion des sacs, ce qui améliore la fiabilité de l'approvisionnement et le contrôle des coûts. Les petites entreprises se démarquent par le service local, la personnalisation et les relations clients. Les catégories de sacs de produits de base restent sensibles aux prix, notamment lorsque les produits importés répondent aux besoins de base des clients. Les segments à plus haute valeur ajoutée accordent plus d'importance à la certification, à la traçabilité, aux performances des matériaux et aux normes de fabrication cohérentes.
Embrasa a renforcé sa position dans l'emballage en vrac spécialisé en acquérant Tech Bag en février 2026. L'installation ajoutée apporte 3,24 millions d'unités de capacité annuelle de FIBCs et sert les clients des secteurs des engrais, des semences, de l'alimentation animale, de l'exploitation minière, du sucre et du ciment. La réouverture de l'installation d'Esteio-RS par Greif est une autre décision stratégique qui développe la capacité de fabrication moderne au Brésil. Amcor a finalisé sa combinaison avec Berry Global en avril 2025, réunissant leurs capacités sous Amcor.
Les fournisseurs peuvent créer des positions plus solides grâce à la production en salle blanche de qualité alimentaire, aux emballages minéraux certifiés ONU et aux produits tissés de qualité pharmaceutique. Ces applications ont des exigences de qualification plus strictes que les sacs tissés standard. La capacité en matière de contenu recyclé devient également plus importante à mesure que les clients recherchent des emballages alignés sur les objectifs de récupération et de gestion des matériaux. Le projet de BOPP à contenu recyclé d'Oben Group pour PepsiCo Brésil démontre une voie commerciale pour l'utilisation de matériaux circulaires dans les emballages régionaux. Le marché des textiles techniques d'emballage en Amérique du Sud récompense les entreprises qui associent l'innovation en matière de matériaux à des performances pratiques, un support technique et des opérations régionales fiables.
Leaders de l'Industrie des Textiles Techniques d'Emballage en Amérique du Sud
-
Embrasa
-
Packem
-
Bonsucesso Têxtil
-
CORESA
-
Bag Flex S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Textiles Techniques d'Emballage en Amérique du Sud Entreprises couvertes dans ce rapport
- Embrasa
- Packem
- Bonsucesso Textil
- CORESA
- Bag Flex S.A.
- Open Bag Group
- Textil Oeste
- Grupo BBA
- Grupo BBV/RAFIFORT
- PackBem
- Grupo AMB
- Coresa Argentina S.A.
- Sharmar Bag Argentina
- Group-Bag
- Alfabag
- Agilbag
- Safra Bag
- EmbTec Embalagens Tecnologicas Ltda.
- Greif, Inc.
- Berry Global Inc.
- LC Packaging
- Conitex Sonoco
- Global-Pak, Inc.
- Intertape Polymer Group
Développements industriels récents dans Marché des Textiles Techniques d'Emballage en Amérique du Sud
- Mai 2026 : Greif a rouvert son usine d'Esteio-RS au Brésil, reconstruite après les dommages causés par les inondations de 2024, avec une disposition entièrement repensée intégrant une surveillance en temps réel de l'Industrie 4.0, une capacité de production élargie et des équipements de pointe, renforçant la présence de l'entreprise dans l'emballage industriel en Amérique du Sud.
- Février 2026 : Embrasa a officiellement intégré l'installation Tech Bag acquise à Riachão do Jacuípe, Bahia, sous le nom d'« Embrasa Nordeste ». L'installation dispose d'une capacité de 3,24 millions d'unités par an de FIBCs spéciaux au service des segments des engrais, du sucre, des semences, de l'alimentation animale, de l'exploitation minière et du ciment, avec des expansions planifiées ciblant plus de 1 000 emplois directs et une unité interne de récupération des déchets plastiques.
- Février 2026 : Oben Group a annoncé la première mise en œuvre régionale de contenu PCR mécanique dans un film BOPP, un film BOPP scellable de 30 microns avec 11 % de polypropylène recyclé post-consommation pour l'emballage secondaire de snacks de PepsiCo Brésil, remplaçant une structure laminée à deux couches et démontrant la scalabilité commerciale de l'intégration du PCR en Amérique du Sud.
Périmètre du Rapport sur le Marché des Textiles Techniques d'Emballage en Amérique du Sud
Le rapport sur le marché des textiles techniques d'emballage en Amérique du Sud est segmenté par type de produit (conteneurs intermédiaires souples pour vrac (FIBCs), sacs et sachets en polyoléfine tissée, et plus), par type de matériau (polypropylène et plus), par application d'utilisation finale (emballage agricole et de produits frais et plus), et par géographie (Brésil, Argentine, et plus). Le rapport propose la taille du marché et les prévisions en valeur (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Conteneurs Intermédiaires Souples pour Vrac (FIBCs) | FIBCs en Vrac Conventionnels |
| FIBCs à Forme Stable et à Chicanes | |
| FIBCs Ventilés | |
| Autres FIBCs Spécialisés | |
| Sacs et Sachets en Polyoléfine Tissée | |
| Textiles d'Emballage en Jute et Autres Fibres Naturelles | Sacs en Jute et Sacs d'Emballage Finis |
| Autres (Toile de Jute, Toile de Sac, Tissu d'Emballage en Fibres Naturelles, Emballage Spécial) | |
| Textiles d'Emballage en Filet et en Résille | Sacs d'Emballage Tissés Leno |
| Sacs d'Emballage Tricotés Raschel | |
| Filets et Manchons d'Emballage Tubulaires Tricotés | |
| Autres Produits d'Emballage en Filet Textile | |
| Textiles d'Emballage d'Enveloppement et de Protection en Transit | Tissus d'Enveloppement de Balles et de Marchandises Industrielles |
| Housses d'Emballage Textiles et Enveloppes de Protection | |
| Doublures de Conteneurs et Tissus de Protection de Cargaison à Base Textile | |
| Filet d'Enveloppement de Palettes Textile et Matériaux de Sécurisation des Charges | |
| Manchons, Rembourrage et Calage d'Emballage Textiles | |
| Produits d'Emballage Textiles Non Tissés et Spéciaux (Sacs de Shopping et de Transport, Sacs et Pochettes d'Emballage de Protection, etc.) |
| Polypropylène |
| Polyéthylène |
| Polyester |
| Jute |
| Coton et Autres Fibres Naturelles |
| Fibres Cellulosiques Régénérées |
| Polyamide et Autres Fibres Synthétiques Spéciales |
| Autres Matériaux |
| Emballage Agricole et de Produits Frais | Fruits et Légumes Frais |
| Semences et Autres Produits Agricoles | |
| Transformation des Aliments et des Boissons | Céréales Alimentaires, Farine et Sucre |
| Aliments Transformés et Ingrédients Alimentaires | |
| Alimentation Animale et Aliments pour Animaux de Compagnie | |
| Ingrédients de Boissons et Produits d'Infusion | |
| Produits Chimiques, Pétrochimiques et Engrais | |
| Matériaux de Construction, Minéraux et Exploitation Minière | |
| Produits Pharmaceutiques et de Santé | |
| Commerce de Détail, Commerce Électronique et Biens de Consommation | |
| Autres Produits et Matériaux Industriels |
| Brésil |
| Argentine |
| Chili |
| Colombie |
| Reste de l'Amérique du Sud |
| Par Type de Produit | Conteneurs Intermédiaires Souples pour Vrac (FIBCs) | FIBCs en Vrac Conventionnels |
| FIBCs à Forme Stable et à Chicanes | ||
| FIBCs Ventilés | ||
| Autres FIBCs Spécialisés | ||
| Sacs et Sachets en Polyoléfine Tissée | ||
| Textiles d'Emballage en Jute et Autres Fibres Naturelles | Sacs en Jute et Sacs d'Emballage Finis | |
| Autres (Toile de Jute, Toile de Sac, Tissu d'Emballage en Fibres Naturelles, Emballage Spécial) | ||
| Textiles d'Emballage en Filet et en Résille | Sacs d'Emballage Tissés Leno | |
| Sacs d'Emballage Tricotés Raschel | ||
| Filets et Manchons d'Emballage Tubulaires Tricotés | ||
| Autres Produits d'Emballage en Filet Textile | ||
| Textiles d'Emballage d'Enveloppement et de Protection en Transit | Tissus d'Enveloppement de Balles et de Marchandises Industrielles | |
| Housses d'Emballage Textiles et Enveloppes de Protection | ||
| Doublures de Conteneurs et Tissus de Protection de Cargaison à Base Textile | ||
| Filet d'Enveloppement de Palettes Textile et Matériaux de Sécurisation des Charges | ||
| Manchons, Rembourrage et Calage d'Emballage Textiles | ||
| Produits d'Emballage Textiles Non Tissés et Spéciaux (Sacs de Shopping et de Transport, Sacs et Pochettes d'Emballage de Protection, etc.) | ||
| Par Type de Matériau | Polypropylène | |
| Polyéthylène | ||
| Polyester | ||
| Jute | ||
| Coton et Autres Fibres Naturelles | ||
| Fibres Cellulosiques Régénérées | ||
| Polyamide et Autres Fibres Synthétiques Spéciales | ||
| Autres Matériaux | ||
| Par Application d'Utilisation Finale | Emballage Agricole et de Produits Frais | Fruits et Légumes Frais |
| Semences et Autres Produits Agricoles | ||
| Transformation des Aliments et des Boissons | Céréales Alimentaires, Farine et Sucre | |
| Aliments Transformés et Ingrédients Alimentaires | ||
| Alimentation Animale et Aliments pour Animaux de Compagnie | ||
| Ingrédients de Boissons et Produits d'Infusion | ||
| Produits Chimiques, Pétrochimiques et Engrais | ||
| Matériaux de Construction, Minéraux et Exploitation Minière | ||
| Produits Pharmaceutiques et de Santé | ||
| Commerce de Détail, Commerce Électronique et Biens de Consommation | ||
| Autres Produits et Matériaux Industriels | ||
| Par Géographie | Brésil | |
| Argentine | ||
| Chili | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du secteur des textiles techniques d'emballage en Amérique du Sud d'ici 2032 ?
Le marché devrait atteindre 2,86 milliards USD d'ici 2032, avec un CAGR de 4,64 % à partir de 2027. Les perspectives reflètent la demande des chaînes d'approvisionnement agricoles, industrielles, de transformation alimentaire et minérales qui nécessitent des emballages durables à base de textiles.
Quelle catégorie de produits domine la demande régionale ?
Les sacs et sachets en polyoléfine tissée sont en tête avec une part de 38,0 % en 2026. Leur utilisation dans la distribution de céréales, de sucre, d'engrais, de ciment et de produits agricoles soutient leur position importante, notamment là où des emballages standardisés à grand volume sont requis.
Quel format d'emballage connaît la croissance la plus rapide ?
Les conteneurs intermédiaires souples pour vrac devraient croître à un CAGR de 6,5 % de 2027 à 2032. La croissance est liée au remplissage mécanisé, à l'empilage stable et à la manutention en vrac sur les sites d'exportation et industriels, où la forme de la charge et le déplacement sécurisé sont importants.
Pourquoi le polypropylène est-il largement utilisé dans les textiles techniques d'emballage ?
Le polypropylène détenait une part de 52,0 % en 2026, car il offre résistance, résistance à l'humidité et compatibilité avec le tissage, la lamination et l'impression. Ces caractéristiques lui permettent de répondre à un large éventail d'exigences d'emballage agricoles et industrielles.
Quelle application d'utilisation finale connaît la croissance la plus rapide ?
Les produits pharmaceutiques et de santé devraient croître à un CAGR de 6,7 % jusqu'en 2032. Le besoin d'emballages hygiéniques, contrôlés et traçables pour les produits sensibles, les ingrédients et les intrants de fabrication soutient la demande.
Quel pays devrait connaître la croissance la plus rapide dans la région ?
La Colombie devrait croître à un CAGR de 5,80 % jusqu'en 2032. La transformation alimentaire, l'activité pharmaceutique, les exigences de conformité en matière d'emballage, les chaînes d'approvisionnement à l'exportation et le besoin de structures recyclables soutiennent les perspectives du pays.