
Tamaño y Participación del Mercado de Textiles Técnicos para Embalaje en América del Sur
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
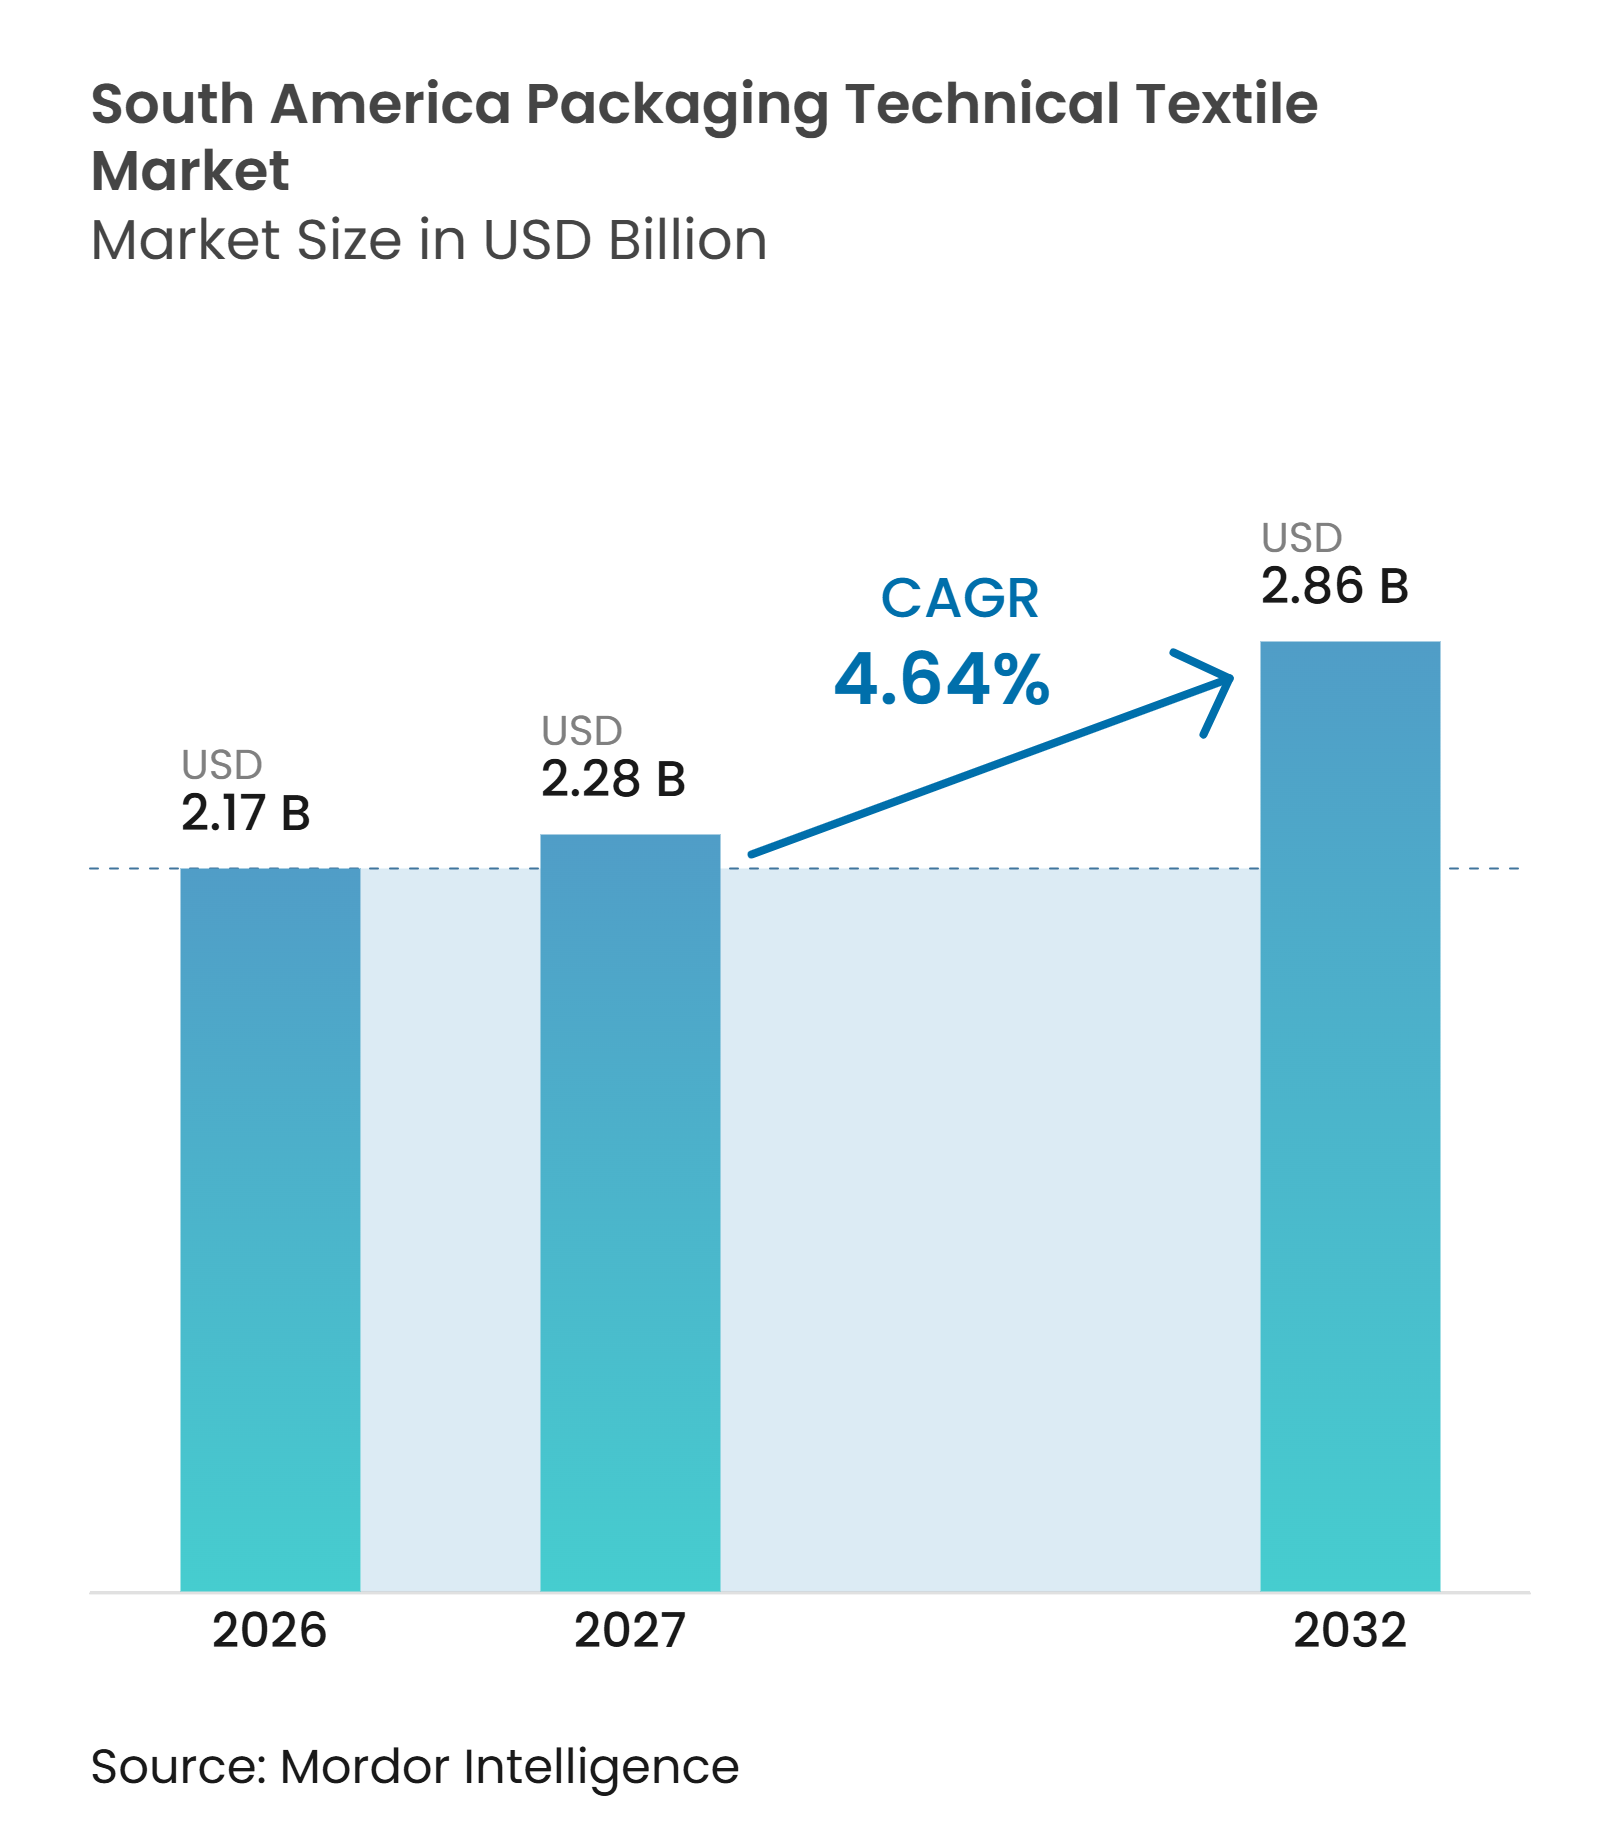
| Tamaño del mercado en el año base (2026) | 2.17 Mil millones de dólares |
| Tamaño del Mercado (2027) | 2.28 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.86 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.64 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Textiles Técnicos para Embalaje en América del Sur por Mordor Intelligence
El tamaño del Mercado de Textiles Técnicos para Embalaje en América del Sur fue valorado en 2,17 mil millones de USD en 2026 y se estima que crecerá desde 2,28 mil millones de USD en 2027 hasta alcanzar los 2,86 mil millones de USD para 2032, a una CAGR del 4,64% durante el período de pronóstico (2027-2032).
El mercado de textiles técnicos para embalaje en América del Sur avanza hacia productos de mayor especificación a medida que los exportadores necesitan embalajes que protejan los materiales durante ciclos más prolongados de almacenamiento y transporte. La demanda está respaldada por cadenas de suministro agrícolas, de fertilizantes, de procesamiento de alimentos y de minerales que requieren sacos tejidos, revestimientos y contenedores a granel. Las obligaciones de reciclaje también están modificando la selección de materiales y las prácticas de producción, especialmente donde los compradores necesitan contenido recuperado trazable. Esto crea oportunidades para los convertidores que pueden combinar producción confiable, certificación y soporte técnico local. La competencia sigue siendo intensa en los grados estándar de sacos, mientras que el embalaje a granel personalizado tiene mayor margen para la diferenciación de productos.
Conclusiones Clave del Informe
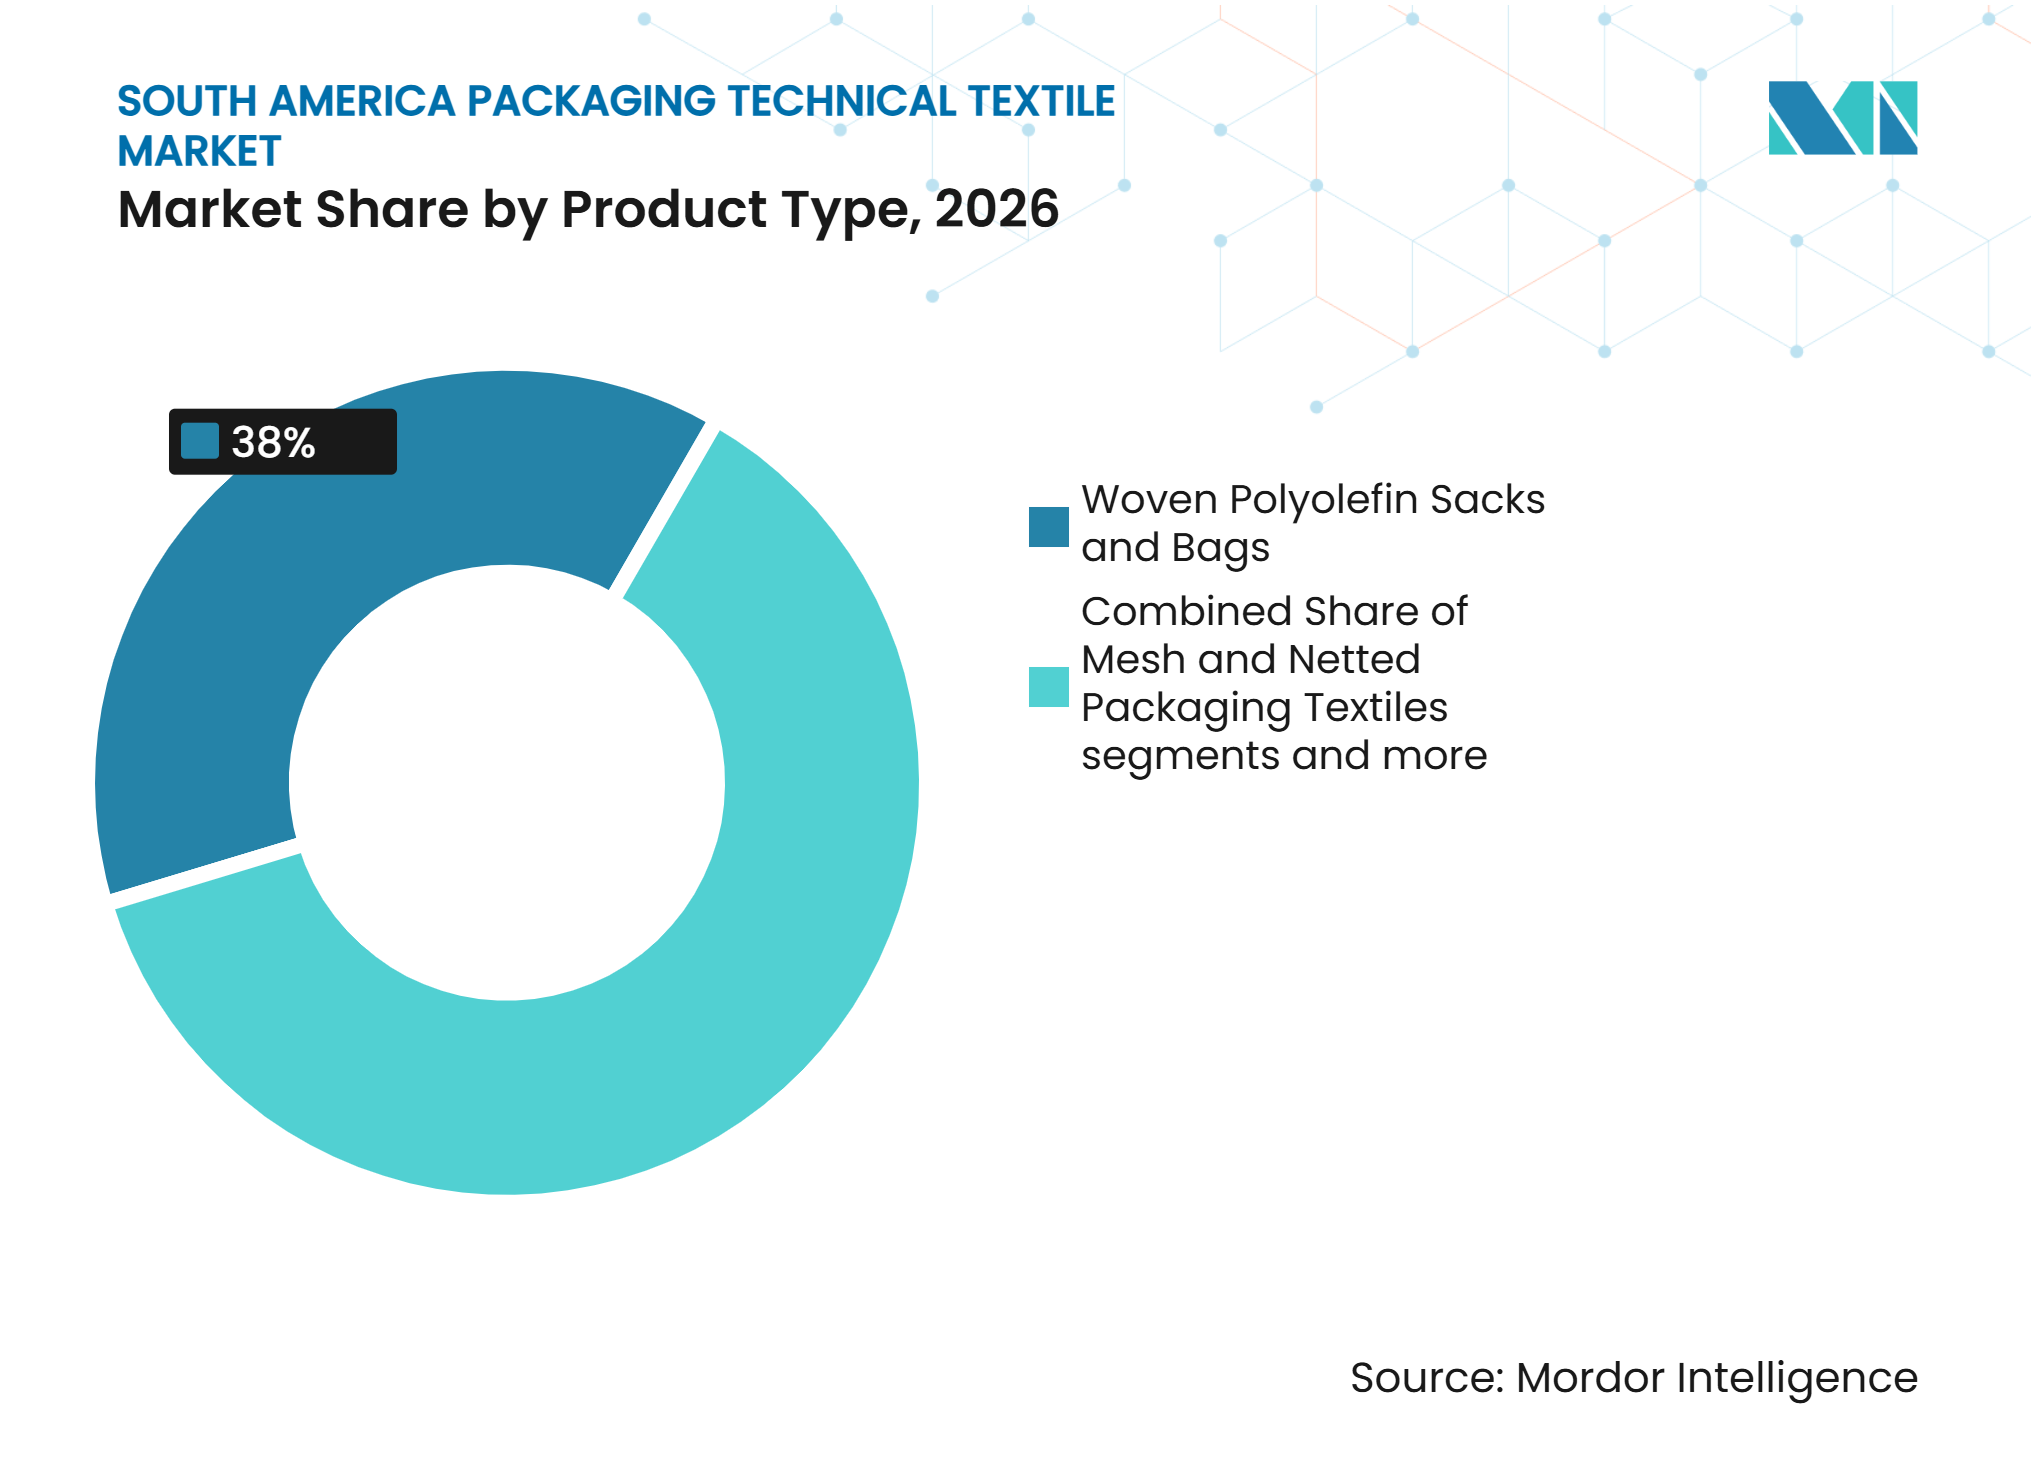
- Por tipo de producto, los sacos y bolsas de poliolefina tejida representaron el 38,0% de la participación del mercado de textiles técnicos para embalaje en América del Sur en 2026, mientras que se prevé que los contenedores intermedios para granel flexibles crezcan a una CAGR del 6,5% hasta 2032.
- Por tipo de material, el polipropileno representó el 52,0% de la participación del mercado de textiles técnicos para embalaje en América del Sur en 2026, mientras que se prevé que las fibras celulósicas regeneradas crezcan a una CAGR del 6,8% hasta 2032.
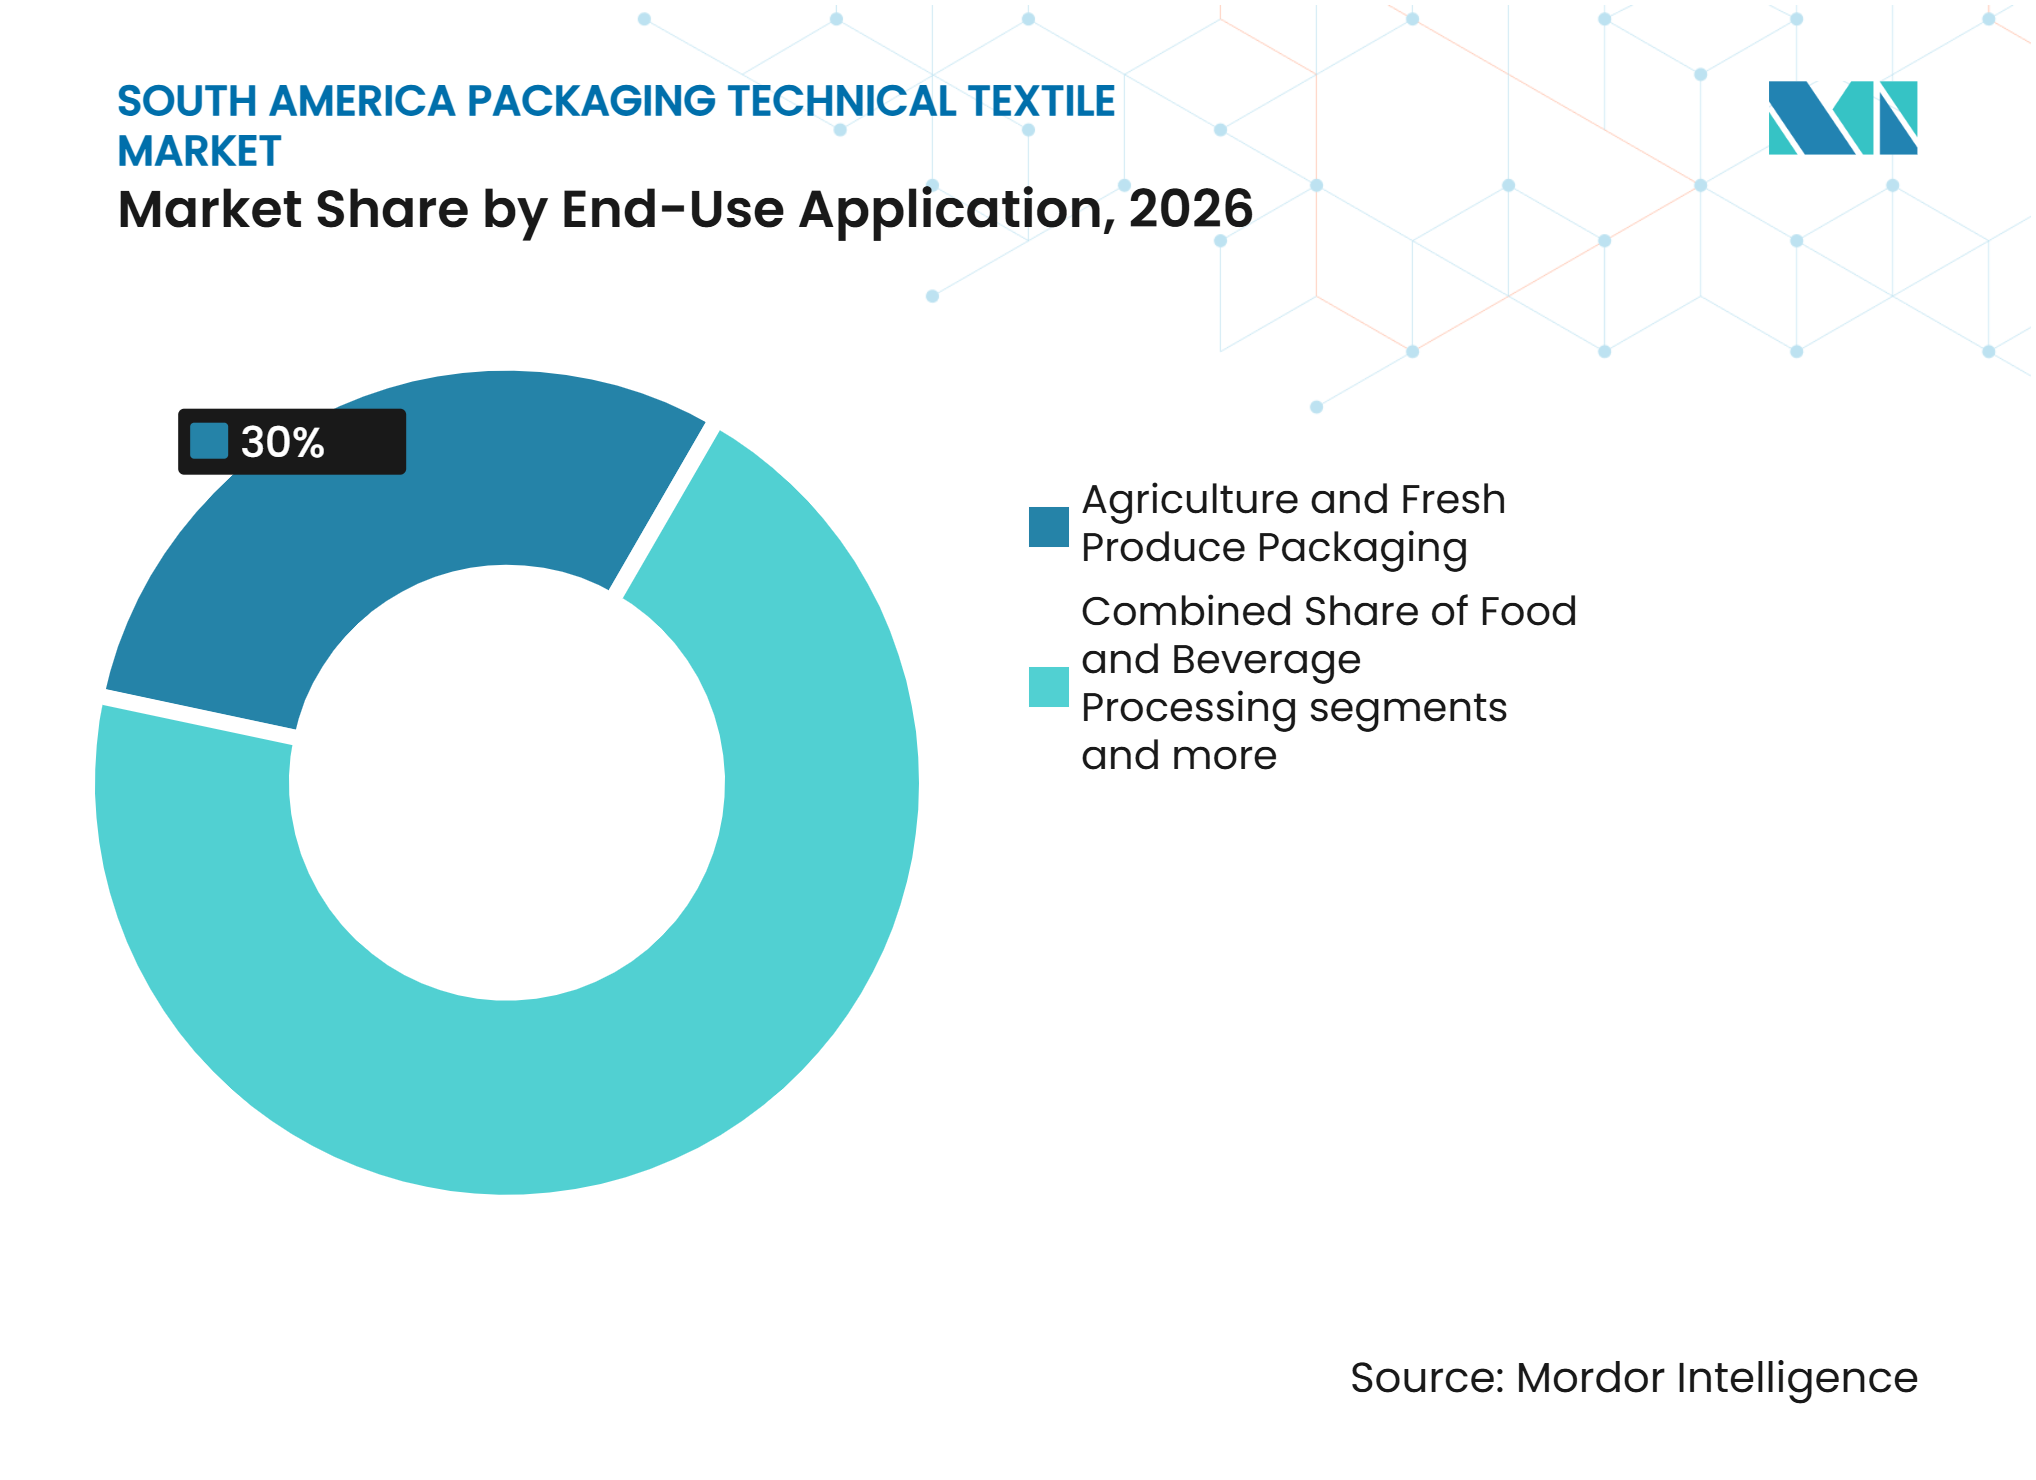
- Por aplicación de uso final, el embalaje agrícola y de productos frescos representó el 30,0% del tamaño del mercado de textiles técnicos para embalaje en América del Sur en 2026, mientras que se prevé que los productos farmacéuticos y de atención médica crezcan a una CAGR del 6,7% hasta 2032.
- Por geografía, Brasil representó el 55,0% del tamaño del mercado de textiles técnicos para embalaje en América del Sur en 2026, mientras que se prevé que Colombia crezca a una CAGR del 5,8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento de las Exportaciones Agrícolas y Minerales | +1.4% | Brasil, Argentina, Chile, Colombia, Perú | Corto plazo (≤ 2 años) |
| Adopción de FIBCs en la Manipulación Mecanizada a Granel | +1.1% | Brasil, Chile, Argentina, Colombia, Perú | Mediano plazo (2-4 años) |
| Crecimiento del Procesamiento de Alimentos, Piensos, Fertilizantes y Productos Químicos | +0.9% | Brasil, Argentina, Colombia | Mediano plazo (2-4 años) |
| Reducción de Peso y Reducción del Embalaje Secundario | +0.5% | Brasil, Colombia, expansión regional | Largo plazo (≥ 4 años) |
| Demanda de Embalaje con Contenido Reciclado y de Ciclo Cerrado | +0.4% | Brasil, Chile, Colombia | Largo plazo (≥ 4 años) |
| Cadenas de Suministro Rurales que Requieren Embalaje Estabilizado a los Rayos UV y con Barrera de Humedad | +0.3% | Brasil, Argentina, Bolivia, Perú | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El Crecimiento de las Exportaciones Agrícolas y Minerales Sostiene la Demanda Estructural de Embalaje a Granel
Las exportaciones del agronegocio de Brasil alcanzaron 169,2 mil millones de USD en 2025, respaldadas por una cosecha de 352,2 millones de toneladas y envíos de soja de 108,2 millones de toneladas[1]. Los envíos de granos y subproductos de Argentina alcanzaron 88,9 millones de toneladas hasta septiembre de 2026, respaldados por volúmenes de trigo y girasol. Estos flujos requieren embalajes confiables para el almacenamiento, el despacho y la gestión de exportaciones en el mercado de textiles técnicos para embalaje en América del Sur. Los ciclos estacionales de cosecha hacen que la disponibilidad del producto sea importante, ya que los productores, comerciantes, procesadores y exportadores dependen del embalaje durante los períodos de envío concentrados. Los materiales a granel que se mueven a través de puertos y terminales interiores también necesitan productos que resistan la humedad, la exposición ultravioleta, los daños por manipulación y el almacenamiento prolongado. El perfil de demanda favorece a los proveedores que pueden atender a clientes agrícolas de alto volumen y a clientes especializados en minerales sin sacrificar la consistencia del producto.
La Adopción de FIBCs en la Manipulación Mecanizada a Granel se Profundiza en los Segmentos de Materias Primas
El llenado mecanizado, el apilamiento y la manipulación en palés están aumentando la demanda de contenedores intermedios para granel flexibles con deflectores y de forma estable. Estos contenedores ayudan a los operadores a mantener cargas estables en transportadores automatizados, en almacenes y durante la carga de contenedores. Embrasa adquirió Tech Bag en febrero de 2026 y añadió una instalación en Bahía con una capacidad anual de 3,24 millones de unidades de FIBCs. La adquisición también incorporó la producción interna de tela, asas y película, lo que fortalece el control sobre la calidad, la programación del suministro y el diseño del producto. Los compradores que operan líneas de carga rápida necesitan cada vez más bolsas que se adapten a su equipo y mantengan una geometría estable después del llenado. Este enfoque apoya el mercado de textiles técnicos para embalaje en América del Sur a medida que los usuarios de minerales, fertilizantes, semillas, piensos y cemento buscan un rendimiento consistente en la manipulación a granel.
El Crecimiento del Procesamiento de Alimentos, Piensos, Fertilizantes y Productos Químicos Refuerza la Demanda de Embalaje Certificado
El procesamiento de alimentos, piensos para animales, fertilizantes y productos químicos amplía la necesidad de embalajes que puedan cumplir con los requisitos de protección del producto y trazabilidad. Los sacos de polipropileno tejido resistentes a la humedad son necesarios para la distribución de fertilizantes, mientras que los contenedores a granel certificados se utilizan para productos químicos especializados. Los clientes de alimentos y piensos también requieren embalajes que limiten los riesgos de contaminación durante el llenado, el almacenamiento y el transporte. La variedad de aplicaciones aumenta la importancia de los revestimientos, los recubrimientos, las condiciones de producción controladas y las instrucciones de manipulación confiables. Los proveedores que atienden a estos clientes deben gestionar requisitos exigentes de resistencia, limpieza, confiabilidad en la entrega e identificación del producto. Estos requisitos operativos respaldan una demanda de mayor valor dentro del mercado de textiles técnicos para embalaje en América del Sur.
La Reducción de Peso y la Reducción del Embalaje Secundario Redefinen las Especificaciones de Materiales
Las estructuras tejidas más ligeras pueden reducir el uso de materiales manteniendo el rendimiento requerido para el transporte a granel. Oben Group introdujo una película BOPP sellable de 30 micras que contiene un 11% de polipropileno reciclado posconsumo mecánico para el embalaje secundario de snacks de PepsiCo Brasil en febrero de 2026. El proyecto reemplazó una estructura laminada de dos capas y eliminó una etapa de laminación. Esto demuestra que la reducción de material y el uso de contenido reciclado pueden considerarse conjuntamente en lugar de como decisiones de producto separadas. Opciones de materiales comparables pueden influir en las especificaciones de embalaje para los convertidores que atienden a grandes clientes de alimentos y agrícolas. El mercado de textiles técnicos para embalaje en América del Sur puede beneficiarse cuando el menor uso de materiales se combina con un rendimiento adecuado de barrera, impresión y capacidad de carga.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de la Resina de Polipropileno y del Tipo de Cambio | -0.8% | Brasil, Argentina, América del Sur Costa Oeste | Corto plazo (≤ 2 años) |
| Competencia de Importaciones en Bolsas Estandarizadas | -0.6% | Argentina, Chile, Colombia | Mediano plazo (2-4 años) |
| Infraestructura de Logística Inversa Inconsistente | -0.4% | Brasil, Argentina, Chile | Largo plazo (≥ 4 años) |
| Fricción en la Recolección Rural de FIBCs Posconsumo | -0.3% | Brasil, zonas agrícolas andinas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Volatilidad de la Resina de Polipropileno y del Tipo de Cambio Comprime los Márgenes de los Convertidores
El polipropileno es un insumo central para los sacos tejidos y los contenedores a granel, lo que hace que los costos de la resina sean importantes para los márgenes de los convertidores. Los movimientos cambiarios pueden aumentar el costo local de la resina importada, los repuestos y el equipo cuando los precios están vinculados al USD. Esta presión es más difícil para los proveedores que atienden a usuarios agrícolas con presupuestos de compra ajustados y pedidos estacionales regulares. Los convertidores no siempre pueden trasladar el aumento de los costos de materiales a los compradores cuando los productos estándar están disponibles fácilmente de varios proveedores. La resina reciclada puede añadir otro desafío de costo de insumos donde los grados conformes son escasos o tienen un precio superior. El mercado de textiles técnicos para embalaje en América del Sur recompensa, por tanto, a los proveedores que mejoran el control de adquisiciones, la eficiencia de producción, la planificación de inventarios y la capacidad de recuperación de materiales.
La Competencia de Importaciones en Bolsas Estandarizadas Presiona a los Productores Domésticos en los Grados Sensibles al Precio
Las bolsas tejidas estandarizadas enfrentan mayor competencia de importaciones porque los compradores pueden comparar productos por precio y especificaciones básicas. Esta presión es mayor donde los productores locales carecen de escala o enfrentan mayores costos fiscales, de flete y logísticos. Los FIBCs especializados están menos expuestos porque los clientes a menudo necesitan diseños específicos para cada aplicación, certificaciones, tiempos de entrega cortos y soporte técnico. Los productos de grado alimentario, antiestáticos, con barrera de humedad y de alta carga también requieren una colaboración más estrecha entre los convertidores y los clientes. Los productores domésticos pueden proteger los márgenes dirigiendo la inversión hacia estos requisitos y manteniendo un servicio local confiable. El mercado de textiles técnicos para embalaje en América del Sur sigue siendo vulnerable en los grados de productos básicos, pero tiene oportunidades más defendibles en el embalaje especializado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los FIBCs se Expanden con la Manipulación Mecanizada a GranelLos sacos y bolsas de poliolefina tejida representaron el 38,0% del mercado de textiles técnicos para embalaje en América del Sur en 2026, lo que refleja su amplio uso en la distribución de granos, azúcar, fertilizantes, cemento y productos agrícolas. Su formato se adapta a aplicaciones de alto volumen que necesitan resistencia de carga confiable, llenado eficiente, impresión clara y amplia disponibilidad. El mercado de textiles técnicos para embalaje en América del Sur continúa dependiendo de los sacos convencionales donde el precio y la disponibilidad generalizada son los principales factores de compra. Los textiles de embalaje de yute y fibra natural conservan su lugar donde se prefieren los formatos biodegradables. Las bolsas de malla tejida leno y de punto Raschel siguen siendo importantes para cebollas, papas, cítricos y otros productos frescos que necesitan flujo de aire.
Se prevé que los contenedores intermedios para granel flexibles crezcan a una CAGR del 6,5% hasta 2032 a medida que los puertos, las plantas de fertilizantes y las operaciones mineras aumenten la manipulación mecanizada. Los diseños de forma estable, con deflectores y ventilados ayudan a los usuarios a mantener la forma de la carga, gestionar el flujo de aire y apoyar el equipo de manipulación. El formato de producto de más rápido crecimiento es adecuado para los clientes que buscan menos pasos de manipulación y mayor control de la carga útil. Los textiles de envoltura y protección en tránsito sirven para los requisitos de transporte protegido, mientras que los productos no tejidos y especiales abordan usos industriales y minoristas seleccionados. La elección del producto a menudo depende del peso de la mercancía, el tiempo de almacenamiento, las condiciones de manipulación y la exposición a la humedad. La integración de Tech Bag por parte de Embrasa muestra cómo los proveedores regionales están ampliando la capacidad de FIBCs y la capacidad de fabricación interna. [2]


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Material:
El Polipropileno Lidera a Medida que los Materiales Circulares Ganan AtenciónEl polipropileno representó el 52,0% del mercado de textiles técnicos para embalaje en América del Sur en 2026 porque combina resistencia a la tracción, resistencia a la humedad y compatibilidad con estructuras tejidas, laminación, estabilización ultravioleta e impresión. El material se utiliza ampliamente para embalajes agrícolas e industriales que deben funcionar durante el almacenamiento, la carga, el transporte y la entrega para exportación. La selección de materiales también refleja los requisitos del cliente en cuanto a propiedades de barrera, durabilidad, reciclabilidad, contacto con el producto y eficiencia de procesamiento. El rendimiento, los requisitos de recuperación y las especificaciones del cliente dan forma cada vez más a la selección de materiales en el mercado de textiles técnicos para embalaje en América del Sur.
Se prevé que las fibras celulósicas regeneradas crezcan a una CAGR del 6,8% hasta 2032, respaldadas por el interés en materiales de origen biológico para aplicaciones especializadas en alimentos y productos farmacéuticos. El polietileno sigue siendo importante para los revestimientos de FIBCs y los usos de barrera de humedad, particularmente donde se requiere protección directa del producto. Los compradores pueden utilizar diferentes combinaciones de materiales cuando la aplicación requiere tanto resistencia estructural como una capa protectora separada. El poliéster y el PET reciclado son cada vez más relevantes a medida que los convertidores evalúan opciones de embalaje a granel circular. La Autoridad Europea de Seguridad Alimentaria determinó que el proceso de reciclaje Starlinger recoSTAR PET iV+ puede producir PET reciclado que cumple las condiciones para uso en contacto con alimentos con hasta un 100% de contenido reciclado. Este hallazgo es relevante para los procesadores que buscan vías de reciclaje validadas para aplicaciones de embalaje. El yute, el algodón y otras fibras naturales sirven para usos de nicho en productos de exportación, mientras que la poliamida y otros sintéticos especiales sirven para aplicaciones de alta carga.
Por Aplicación de Uso Final:
La Agricultura Lidera Mientras los Productos Farmacéuticos Crecen Más RápidoEl embalaje agrícola y de productos frescos representó el 30,0% del tamaño del mercado de textiles técnicos para embalaje en América del Sur en 2026, respaldado por las exportaciones de soja, maíz, azúcar, café, frutas frescas y semillas. Los formatos de malla se utilizan para frutas y verduras, mientras que los sacos tejidos laminados o equipados con revestimiento protegen las semillas y los productos agrícolas durante el almacenamiento y el tránsito oceánico. El procesamiento de alimentos y bebidas es otra área de demanda importante para harina, azúcar, piensos e ingredientes para bebidas. Los productos químicos, petroquímicos y fertilizantes requieren embalajes resistentes con características como protección antiestática, manipulación segura, resistencia a la humedad y etiquetado apropiado. Los materiales de construcción, los minerales y la minería utilizan sacos de cemento y contenedores a granel para concentrados y otros materiales. Eramine completó su primera exportación de carbonato de litio a través del corredor chileno en octubre de 2025 utilizando 100 big bags para un envío de 80 toneladas.
Se prevé que los productos farmacéuticos y de atención médica crezcan a una CAGR del 6,7% hasta 2032 a medida que los clientes necesiten embalajes a granel higiénicos, controlados y trazables. Estas aplicaciones crean demanda de productos fabricados en sala limpia y embalajes que protejan ingredientes activos, excipientes y materiales de dosis terminadas. La calificación de proveedores es particularmente importante cuando el embalaje entra en entornos de fabricación y distribución regulados. Los productos minoristas, de comercio electrónico, de bienes de consumo y otros productos industriales añaden requisitos más pequeños pero diversos en el mercado de textiles técnicos para embalaje en América del Sur. Cada grupo de uso final evalúa el embalaje según su propia combinación de protección, manipulación, cumplimiento normativo, costo y necesidades de entrega.

Análisis Geográfico
Brasil
Brasil representó el 55,0% del mercado regional en 2026, respaldado por sus exportaciones agrícolas y sus grandes sectores domésticos de alimentos, fertilizantes y productos químicos. Las exportaciones del agronegocio de Brasil alcanzaron 169,2 mil millones de USD en 2025, mientras que los envíos de soja alcanzaron 108,2 millones de toneladas. Estos volúmenes crean una necesidad recurrente de sacos tejidos, bolsas laminadas y contenedores agrícolas a granel. La escala del país también apoya la capacidad de conversión doméstica y una base de proveedores más profunda que la de muchos mercados vecinos. El Ministerio de Medio Ambiente de Brasil abrió consultas públicas en enero de 2026 como parte de los esfuerzos para avanzar en la regulación de la logística inversa para embalajes plásticos. Esta dirección de política aumenta el valor de la trazabilidad y la capacidad de contenido reciclado. Greif reabrió su modernizada instalación de Esteio-RS en mayo de 2026 con operaciones rediseñadas, capacidad ampliada y monitoreo en tiempo real.[3]
Colombia
Se prevé que Colombia crezca a una CAGR del 5,80% hasta 2032, respaldada por el procesamiento de alimentos y bebidas, la fabricación farmacéutica y sus requisitos de cumplimiento normativo en materia de embalaje. Las cadenas de suministro de frutas y flores del país necesitan embalajes transpirables y protectores para la manipulación y la exportación. La Autoridad Nacional de Licencias Ambientales de Colombia publicó recursos actualizados en octubre de 2025 para apoyar la presentación de planes de gestión ambiental para residuos de embalaje. Esta influencia regulatoria alienta a los convertidores a preparar estructuras reciclables y sistemas de recuperación. La necesidad de embalajes conformes puede favorecer a los proveedores con producción local, soporte al cliente y sistemas de trazabilidad de materiales. El país también ofrece margen para el embalaje de malla y bolsas industriales de mayor valor que cumplan con los requisitos alimentarios y farmacéuticos. Estos factores apoyan el mercado de textiles técnicos para embalaje en América del Sur a medida que los clientes colombianos avanzan hacia una gestión de embalaje más estructurada.
Chile, Argentina y el Resto de América del Sur
La economía minera de Chile apoya la demanda de FIBCs con barrera de humedad y disipación electrostática utilizados en la logística de minerales. La exportación de Eramine en 2025 a través del corredor chileno ilustra la necesidad de embalajes especializados en las rutas de litio. Los envíos de granos y subproductos de Argentina alcanzaron 88,9 millones de toneladas hasta septiembre de 2026, sosteniendo la demanda de sacos agrícolas y contenedores a granel. Argentina también enfrenta una fuerte competencia en los grados estándar de sacos, lo que limita la flexibilidad de precios para los convertidores locales. Perú, Bolivia, Ecuador, Paraguay y Uruguay proporcionan demanda adicional de embalajes para minerales, cacao, granos, piensos para animales y productos agrícolas. Estos países favorecen los productos duraderos que pueden funcionar en cadenas de suministro rurales y logística transfronteriza. El mercado de textiles técnicos para embalaje en América del Sur tiene oportunidades en estas geografías donde el servicio local, la adaptación del producto y la entrega confiable importan más que el precio básico de las bolsas.
Panorama Competitivo
Concentración del Mercado
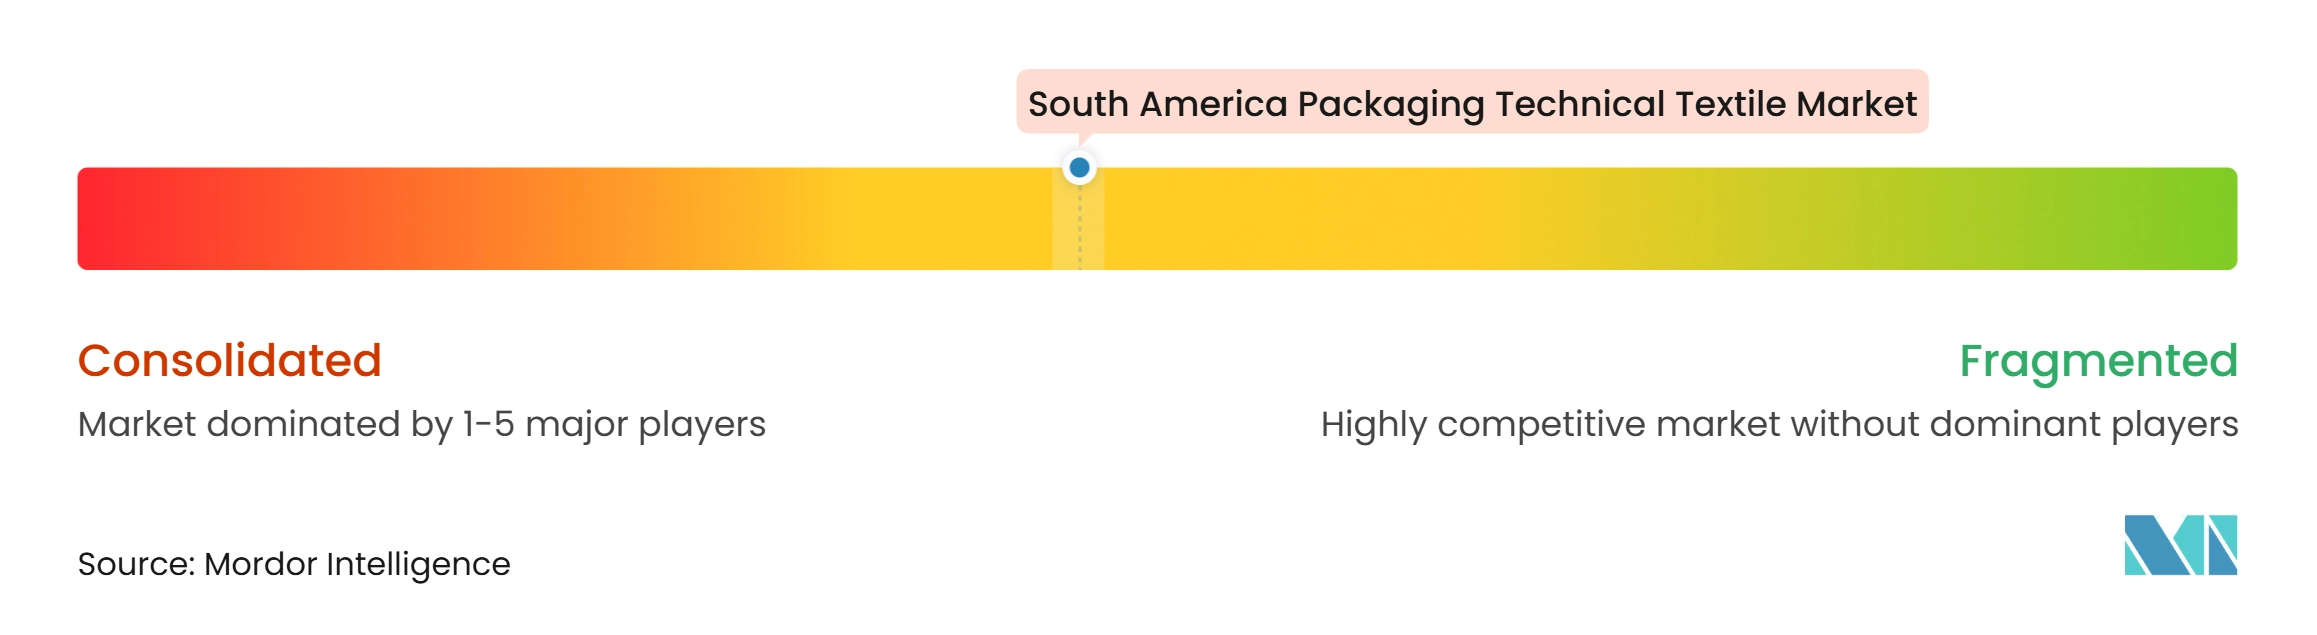
El mercado de textiles técnicos para embalaje en América del Sur tiene un nivel medio de concentración, con convertidores brasileños y argentinos integrados verticalmente que compiten junto a especialistas regionales más pequeños. Los grandes convertidores a menudo controlan la extrusión de cinta, el tejido, la laminación y la conversión de bolsas, lo que mejora la confiabilidad del suministro y el control de costos. Las empresas más pequeñas compiten a través del servicio local, la personalización y las relaciones con los clientes. Las categorías de sacos de productos básicos siguen siendo sensibles al precio, especialmente donde los productos importados satisfacen las necesidades básicas de los clientes. Los segmentos de mayor valor dan más peso a la certificación, la trazabilidad, el rendimiento de los materiales y los estándares de fabricación consistentes.
Embrasa amplió su posición en el embalaje a granel especializado al adquirir Tech Bag en febrero de 2026. La instalación añadida aporta 3,24 millones de unidades de capacidad anual de FIBCs y apoya a los clientes de fertilizantes, semillas, piensos, minería, azúcar y cemento. La reapertura de Esteio-RS por parte de Greif es otro movimiento estratégico que amplía la capacidad de fabricación moderna en Brasil. Amcor completó su combinación con Berry Global en abril de 2025, reuniendo sus capacidades bajo Amcor.
Los proveedores pueden crear posiciones más sólidas a través de la producción en sala limpia de grado alimentario, el embalaje mineral certificado por la ONU y los productos tejidos de grado farmacéutico. Estas aplicaciones tienen requisitos de calificación más exigentes que los sacos tejidos estándar. La capacidad de contenido reciclado también se está volviendo más importante a medida que los clientes buscan embalajes que se alineen con los objetivos de recuperación y gestión de materiales. El proyecto de BOPP con contenido reciclado de Oben Group para PepsiCo Brasil demuestra una vía comercial para el uso de materiales circulares en el embalaje regional. El mercado de textiles técnicos para embalaje en América del Sur recompensa a las empresas que vinculan la innovación en materiales con el rendimiento práctico, el soporte técnico y las operaciones regionales confiables.
Líderes de la Industria de Textiles Técnicos para Embalaje en América del Sur
-
Embrasa
-
Packem
-
Bonsucesso Têxtil
-
CORESA
-
Bag Flex S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Textiles Técnicos para Embalaje en América del Sur Empresas cubiertas en este informe
- Embrasa
- Packem
- Bonsucesso Textil
- CORESA
- Bag Flex S.A.
- Open Bag Group
- Textil Oeste
- Grupo BBA
- Grupo BBV/RAFIFORT
- PackBem
- Grupo AMB
- Coresa Argentina S.A.
- Sharmar Bag Argentina
- Group-Bag
- Alfabag
- Agilbag
- Safra Bag
- EmbTec Embalagens Tecnologicas Ltda.
- Greif, Inc.
- Berry Global Inc.
- LC Packaging
- Conitex Sonoco
- Global-Pak, Inc.
- Intertape Polymer Group
Desarrollos recientes de la industria en Mercado de Textiles Técnicos para Embalaje en América del Sur
- Mayo 2026: Greif reabrió su planta de Esteio-RS en Brasil, reconstruida tras los daños por inundaciones de 2024, con un diseño completamente rediseñado que incorpora monitoreo en tiempo real de la Industria 4.0, capacidad de producción ampliada y equipos de última generación, reforzando la presencia de la empresa en el embalaje industrial sudamericano.
- Febrero 2026: Embrasa integró formalmente la instalación adquirida de Tech Bag en Riachão do Jacuípe, Bahía, como "Embrasa Nordeste". La instalación tiene una capacidad de 3,24 millones de unidades por año de FIBCs especializados que atienden a los segmentos de fertilizantes, azúcar, semillas, piensos para animales, minería y cemento, con expansiones planificadas que apuntan a más de 1.000 empleos directos y una unidad interna de recuperación de residuos plásticos.
- Febrero 2026: Oben Group anunció la primera implementación regional de contenido de PCR mecánico en película BOPP, una película BOPP sellable de 30 micras con un 11% de polipropileno reciclado posconsumo para el embalaje secundario de snacks de PepsiCo Brasil, reemplazando una estructura laminada de dos capas y demostrando la escalabilidad comercial de la integración de PCR en América del Sur.
Alcance del Informe del Mercado de Textiles Técnicos para Embalaje en América del Sur
El Informe del Mercado de Textiles Técnicos para Embalaje en América del Sur está segmentado por Tipo de Producto (Contenedores Intermedios para Granel Flexibles (FIBCs), Sacos y Bolsas de Poliolefina Tejida, y Más), por Tipo de Material (Polipropileno y Más), por Aplicación de Uso Final (Embalaje Agrícola y de Productos Frescos y Más), y por Geografía (Brasil, Argentina y Más). El Informe Ofrece Tamaño de Mercado y Pronósticos en Valor (USD) para todos los Segmentos Anteriores.
Resumen de la segmentación
| Contenedores Intermedios para Granel Flexibles (FIBCs) | FIBCs a Granel Convencionales |
| FIBCs de Forma Estable y con Deflectores | |
| FIBCs Ventilados | |
| Otros FIBCs Especializados | |
| Sacos y Bolsas de Poliolefina Tejida | |
| Textiles de Embalaje de Yute y Otras Fibras Naturales | Sacos de Arpillera de Yute y Bolsas de Embalaje Terminadas |
| Otros (Arpillera, Tela de Yute, Tela de Embalaje de Fibra Natural, Embalaje Especial) | |
| Textiles de Embalaje de Malla y Red | Bolsas de Embalaje Tejidas Leno |
| Bolsas de Embalaje de Punto Raschel | |
| Redes y Mangas de Embalaje de Punto Tubular | |
| Otros Productos de Embalaje de Malla Textil | |
| Textiles de Envoltura y Protección en Tránsito | Telas de Envoltura Industrial de Fardos y Mercancías |
| Cubiertas y Envolturas Protectoras de Embalaje Textil | |
| Revestimientos de Contenedores y Telas de Protección de Carga a Base de Textil | |
| Malla para Palés y Materiales de Sujeción de Carga a Base de Textil | |
| Mangas, Relleno y Materiales de Amortiguación de Embalaje Textil | |
| Productos de Embalaje Textil No Tejido y Especial (Bolsas de Compras y Transporte, Bolsas y Sobres de Embalaje Protector, etc.) |
| Polipropileno |
| Polietileno |
| Poliéster |
| Yute |
| Algodón y Otras Fibras Naturales |
| Fibras Celulósicas Regeneradas |
| Poliamida y Otras Fibras Sintéticas Especiales |
| Otros Materiales |
| Embalaje Agrícola y de Productos Frescos | Frutas y Verduras Frescas |
| Semillas y Otros Productos Agrícolas | |
| Procesamiento de Alimentos y Bebidas | Granos Alimentarios, Harina y Azúcar |
| Alimentos Procesados e Ingredientes Alimentarios | |
| Piensos para Animales y Alimentos para Mascotas | |
| Ingredientes para Bebidas y Productos de Infusión | |
| Productos Químicos, Petroquímicos y Fertilizantes | |
| Materiales de Construcción, Minerales y Minería | |
| Productos Farmacéuticos y de Atención Médica | |
| Comercio Minorista, Comercio Electrónico y Bienes de Consumo | |
| Otros Productos y Materiales Industriales |
| Brasil |
| Argentina |
| Chile |
| Colombia |
| Resto de América del Sur |
| Por Tipo de Producto | Contenedores Intermedios para Granel Flexibles (FIBCs) | FIBCs a Granel Convencionales |
| FIBCs de Forma Estable y con Deflectores | ||
| FIBCs Ventilados | ||
| Otros FIBCs Especializados | ||
| Sacos y Bolsas de Poliolefina Tejida | ||
| Textiles de Embalaje de Yute y Otras Fibras Naturales | Sacos de Arpillera de Yute y Bolsas de Embalaje Terminadas | |
| Otros (Arpillera, Tela de Yute, Tela de Embalaje de Fibra Natural, Embalaje Especial) | ||
| Textiles de Embalaje de Malla y Red | Bolsas de Embalaje Tejidas Leno | |
| Bolsas de Embalaje de Punto Raschel | ||
| Redes y Mangas de Embalaje de Punto Tubular | ||
| Otros Productos de Embalaje de Malla Textil | ||
| Textiles de Envoltura y Protección en Tránsito | Telas de Envoltura Industrial de Fardos y Mercancías | |
| Cubiertas y Envolturas Protectoras de Embalaje Textil | ||
| Revestimientos de Contenedores y Telas de Protección de Carga a Base de Textil | ||
| Malla para Palés y Materiales de Sujeción de Carga a Base de Textil | ||
| Mangas, Relleno y Materiales de Amortiguación de Embalaje Textil | ||
| Productos de Embalaje Textil No Tejido y Especial (Bolsas de Compras y Transporte, Bolsas y Sobres de Embalaje Protector, etc.) | ||
| Por Tipo de Material | Polipropileno | |
| Polietileno | ||
| Poliéster | ||
| Yute | ||
| Algodón y Otras Fibras Naturales | ||
| Fibras Celulósicas Regeneradas | ||
| Poliamida y Otras Fibras Sintéticas Especiales | ||
| Otros Materiales | ||
| Por Aplicación de Uso Final | Embalaje Agrícola y de Productos Frescos | Frutas y Verduras Frescas |
| Semillas y Otros Productos Agrícolas | ||
| Procesamiento de Alimentos y Bebidas | Granos Alimentarios, Harina y Azúcar | |
| Alimentos Procesados e Ingredientes Alimentarios | ||
| Piensos para Animales y Alimentos para Mascotas | ||
| Ingredientes para Bebidas y Productos de Infusión | ||
| Productos Químicos, Petroquímicos y Fertilizantes | ||
| Materiales de Construcción, Minerales y Minería | ||
| Productos Farmacéuticos y de Atención Médica | ||
| Comercio Minorista, Comercio Electrónico y Bienes de Consumo | ||
| Otros Productos y Materiales Industriales | ||
| Por Geografía | Brasil | |
| Argentina | ||
| Chile | ||
| Colombia | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del sector de textiles técnicos para embalaje en América del Sur para 2032?
Se proyecta que el mercado alcance los 2,86 mil millones de USD para 2032, creciendo a una CAGR del 4,64% desde 2027. Las perspectivas reflejan la demanda de cadenas de suministro agrícolas, industriales, de procesamiento de alimentos y de minerales que requieren embalajes duraderos a base de textiles.
¿Qué categoría de producto lidera la demanda regional?
Los sacos y bolsas de poliolefina tejida lideran con una participación del 38,0% en 2026. Su uso en la distribución de granos, azúcar, fertilizantes, cemento y productos agrícolas respalda su gran posición, particularmente donde se requiere embalaje estandarizado de alto volumen.
¿Qué formato de embalaje crece más rápido?
Se prevé que los contenedores intermedios para granel flexibles crezcan a una CAGR del 6,5% durante 2027 a 2032. El crecimiento está vinculado al llenado mecanizado, el apilamiento estable y la manipulación a granel en sitios de exportación e industriales, donde la forma de la carga y el movimiento seguro son importantes.
¿Por qué el polipropileno se utiliza ampliamente en los textiles técnicos para embalaje?
El polipropileno representó una participación del 52,0% en 2026 porque ofrece resistencia, resistencia a la humedad y compatibilidad con el tejido, la laminación y la impresión. Estas características le permiten servir a una amplia gama de requisitos de embalaje agrícola e industrial.
¿Qué aplicación de uso final crece más rápido?
Se prevé que los productos farmacéuticos y de atención médica crezcan a una CAGR del 6,7% hasta 2032. La necesidad de embalajes higiénicos, controlados y trazables para productos sensibles, ingredientes e insumos de fabricación respalda la demanda.
¿Qué país tiene el pronóstico de crecimiento más rápido en la región?
Se prevé que Colombia crezca a una CAGR del 5,80% hasta 2032. El procesamiento de alimentos, la actividad farmacéutica, los requisitos de cumplimiento normativo en materia de embalaje, las cadenas de suministro de exportación y la necesidad de estructuras reciclables respaldan las perspectivas del país.