
Marktgröße und Marktanteil des südamerikanischen Verpackungstechniktextilmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
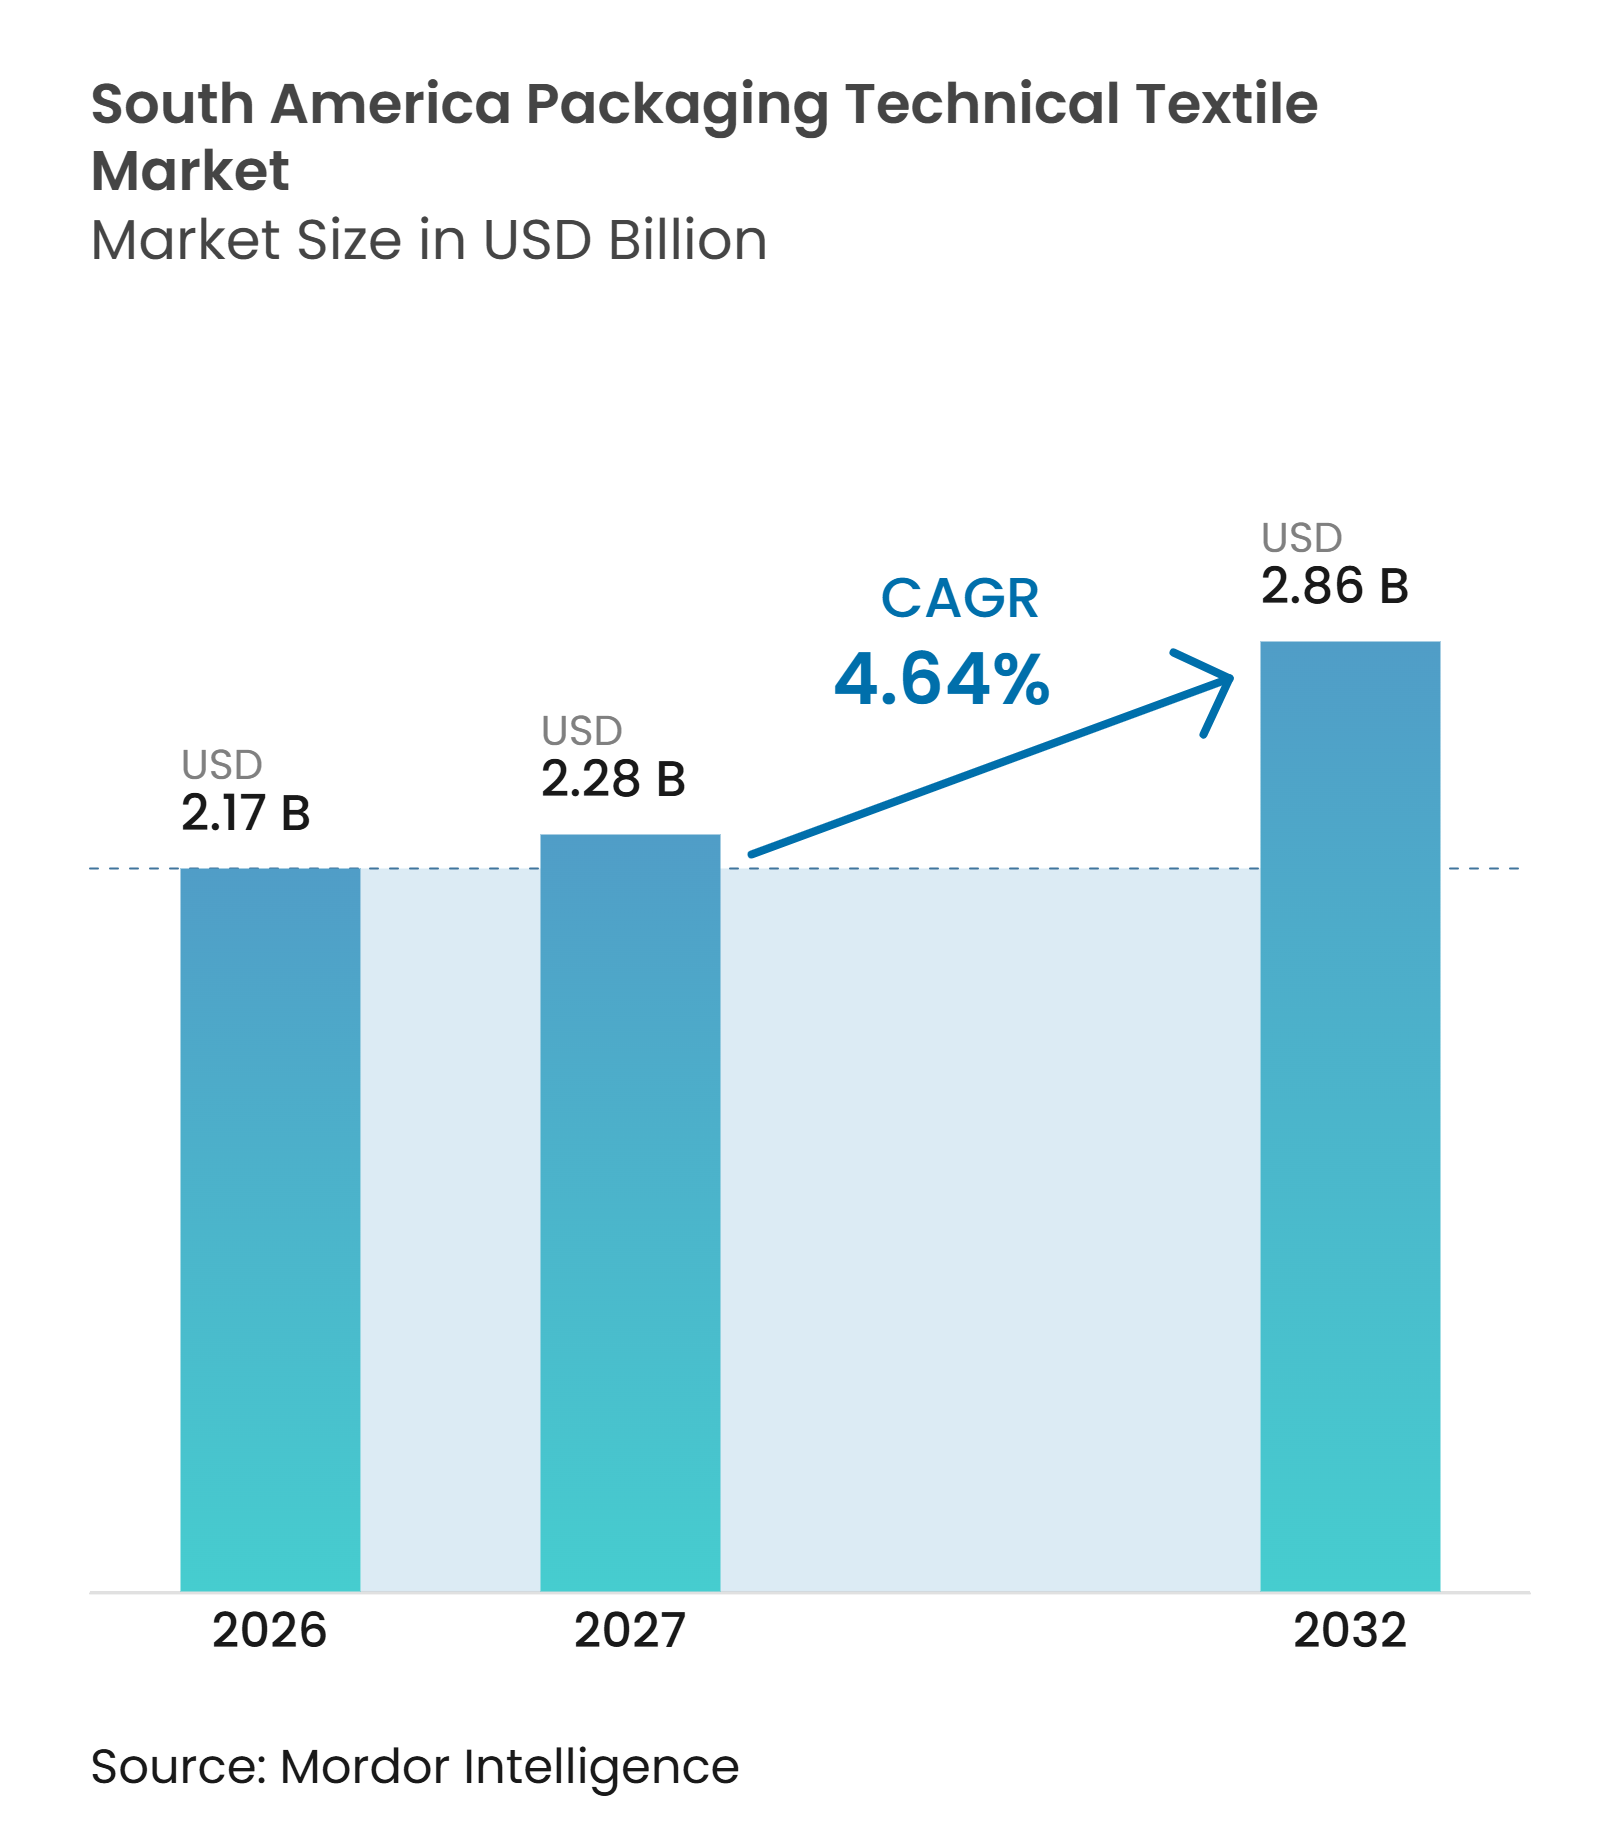
| Marktgröße im Basisjahr (2026) | 2.17 Milliarden US-Dollar |
| Marktgröße (2027) | 2.28 Milliarden US-Dollar |
| Marktgröße (2032) | 2.86 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.64 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des südamerikanischen Verpackungstechniktextilmarkts von Mordor Intelligence
Die Marktgröße des südamerikanischen Verpackungstechniktextilmarkts wurde im Jahr 2026 auf 2,17 Milliarden USD geschätzt und soll von 2,28 Milliarden USD im Jahr 2027 auf 2,86 Milliarden USD bis 2032 wachsen, bei einem CAGR von 4,64 % während des Prognosezeitraums (2027–2032).
Der südamerikanische Verpackungstechniktextilmarkt entwickelt sich in Richtung höherwertiger Produkte, da Exporteure Verpackungen benötigen, die Materialien während längerer Lager- und Transportzyklen schützen. Die Nachfrage wird durch Agrar-, Düngemittel-, Lebensmittelverarbeitungs- und Minerallieferketten gestützt, die gewebte Säcke, Liner und Schüttgutbehälter benötigen. Recyclingverpflichtungen verändern auch die Materialauswahl und Produktionspraktiken, insbesondere dort, wo Käufer rückverfolgbare Recyclinginhalte benötigen. Dies eröffnet Möglichkeiten für Verarbeiter, die zuverlässige Produktion, Zertifizierung und lokalen technischen Support kombinieren können. Der Wettbewerb bleibt bei Standard-Sackqualitäten intensiv, während maßgeschneiderte Schüttgutverpackungen größere Möglichkeiten zur Produktdifferenzierung bieten.
Wichtigste Erkenntnisse des Berichts
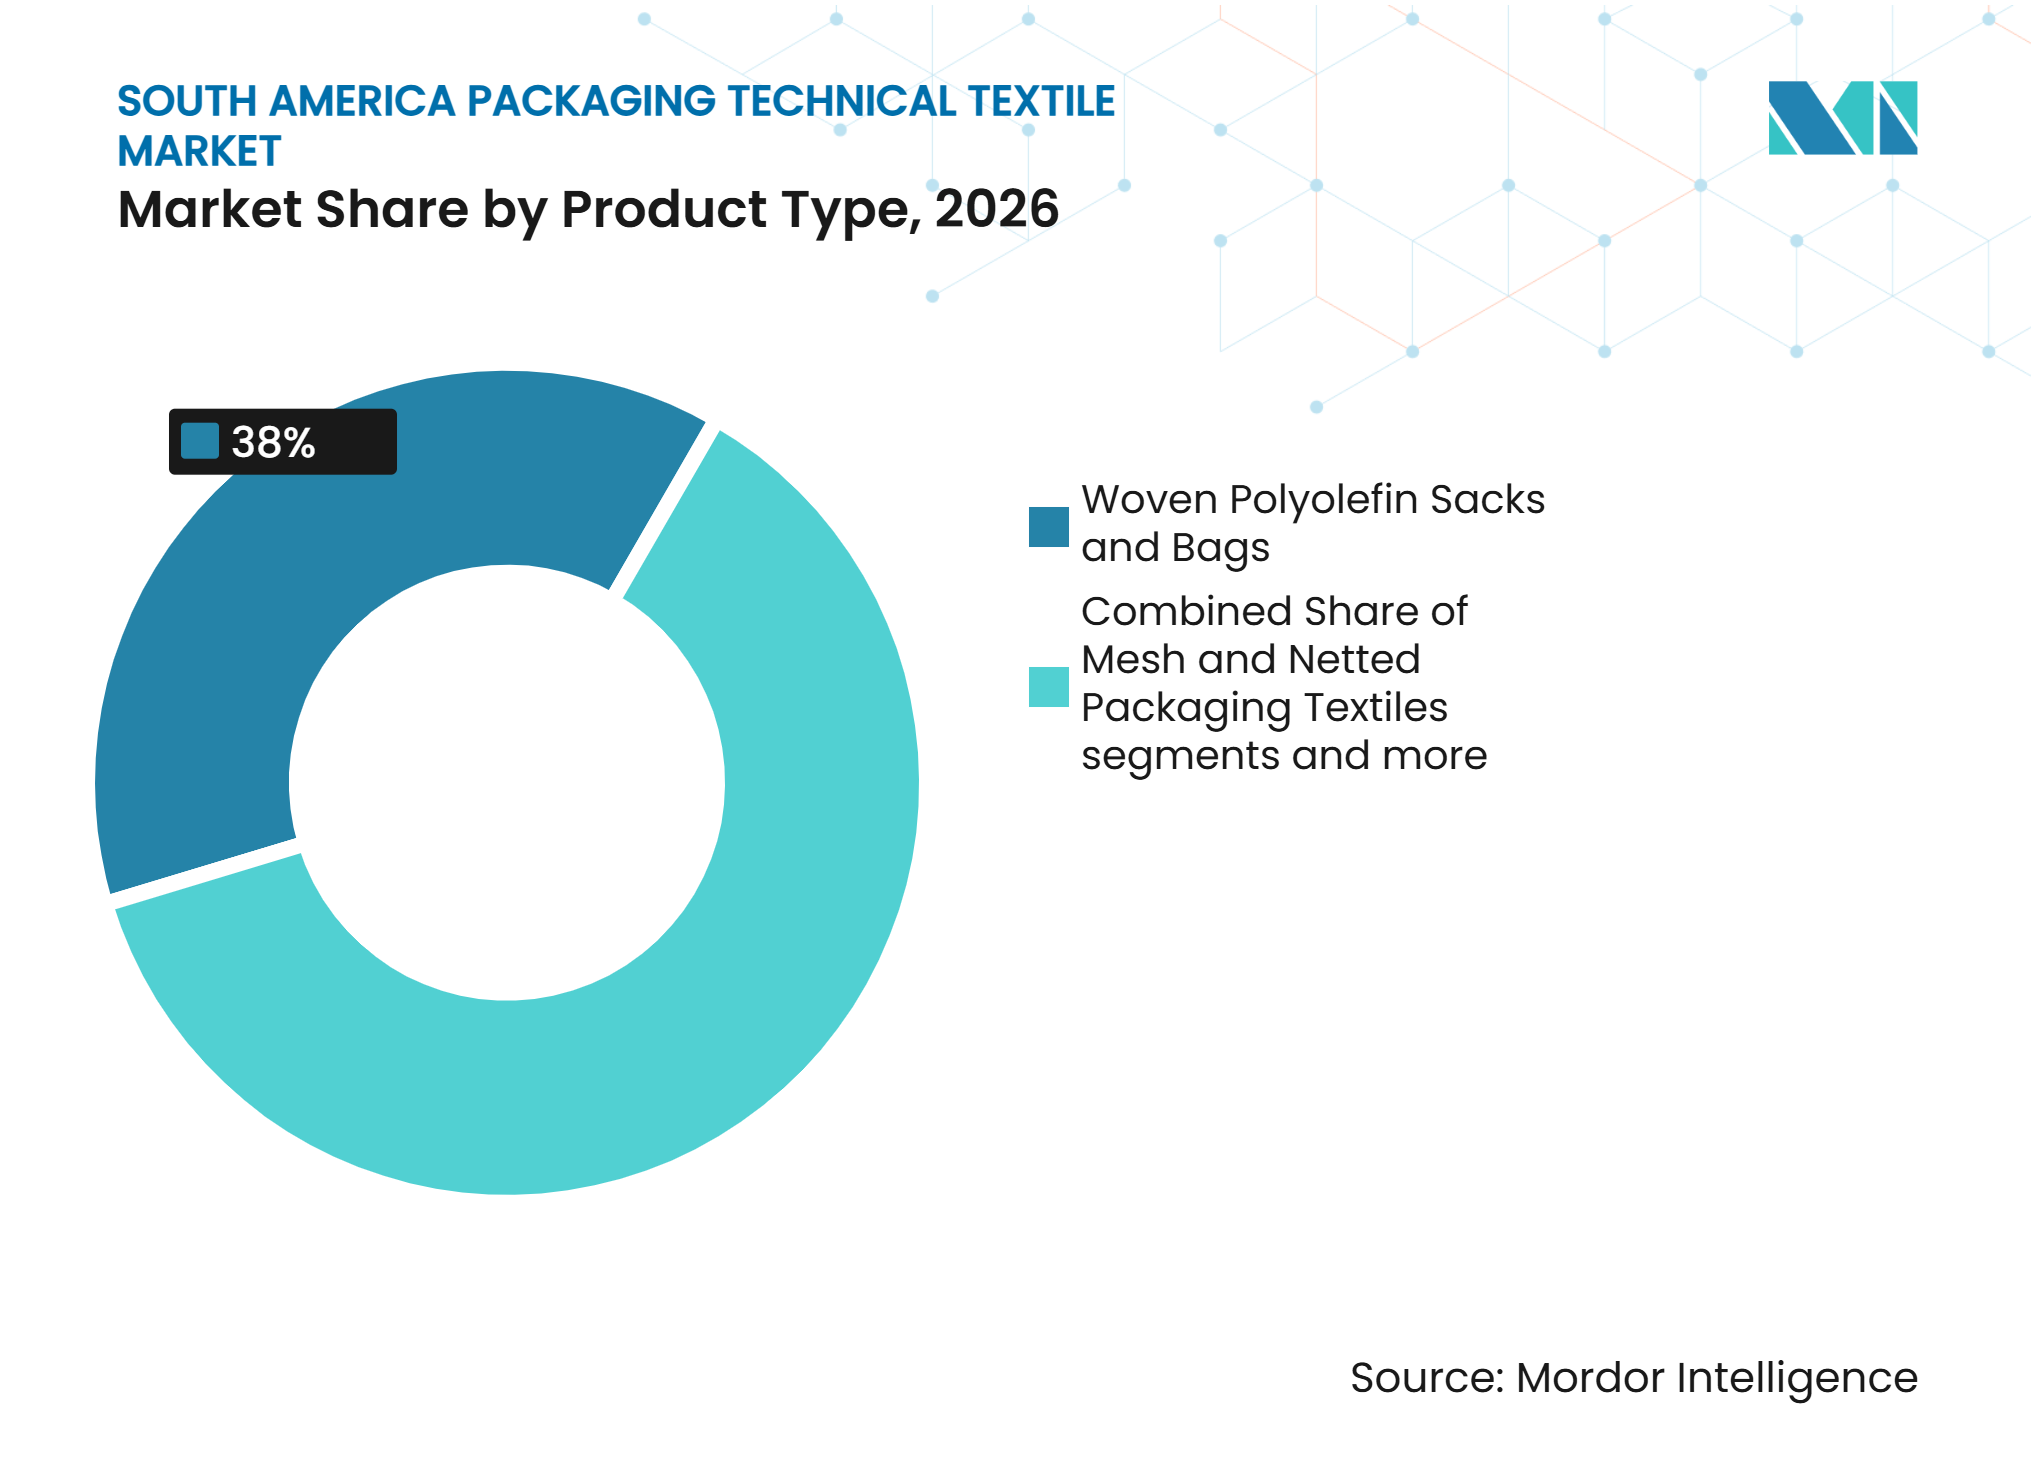
- Nach Produkttyp hielten gewebte Polyolefinsäcke und -beutel im Jahr 2026 einen Anteil von 38,0 % am südamerikanischen Verpackungstechniktextilmarkt, während Flexible Intermediate Bulk Container bis 2032 voraussichtlich mit einem CAGR von 6,5 % wachsen werden.
- Nach Materialtyp hielt Polypropylen im Jahr 2026 einen Anteil von 52,0 % am südamerikanischen Verpackungstechniktextilmarkt, während regenerierte Zellulosefasern bis 2032 voraussichtlich mit einem CAGR von 6,8 % wachsen werden.
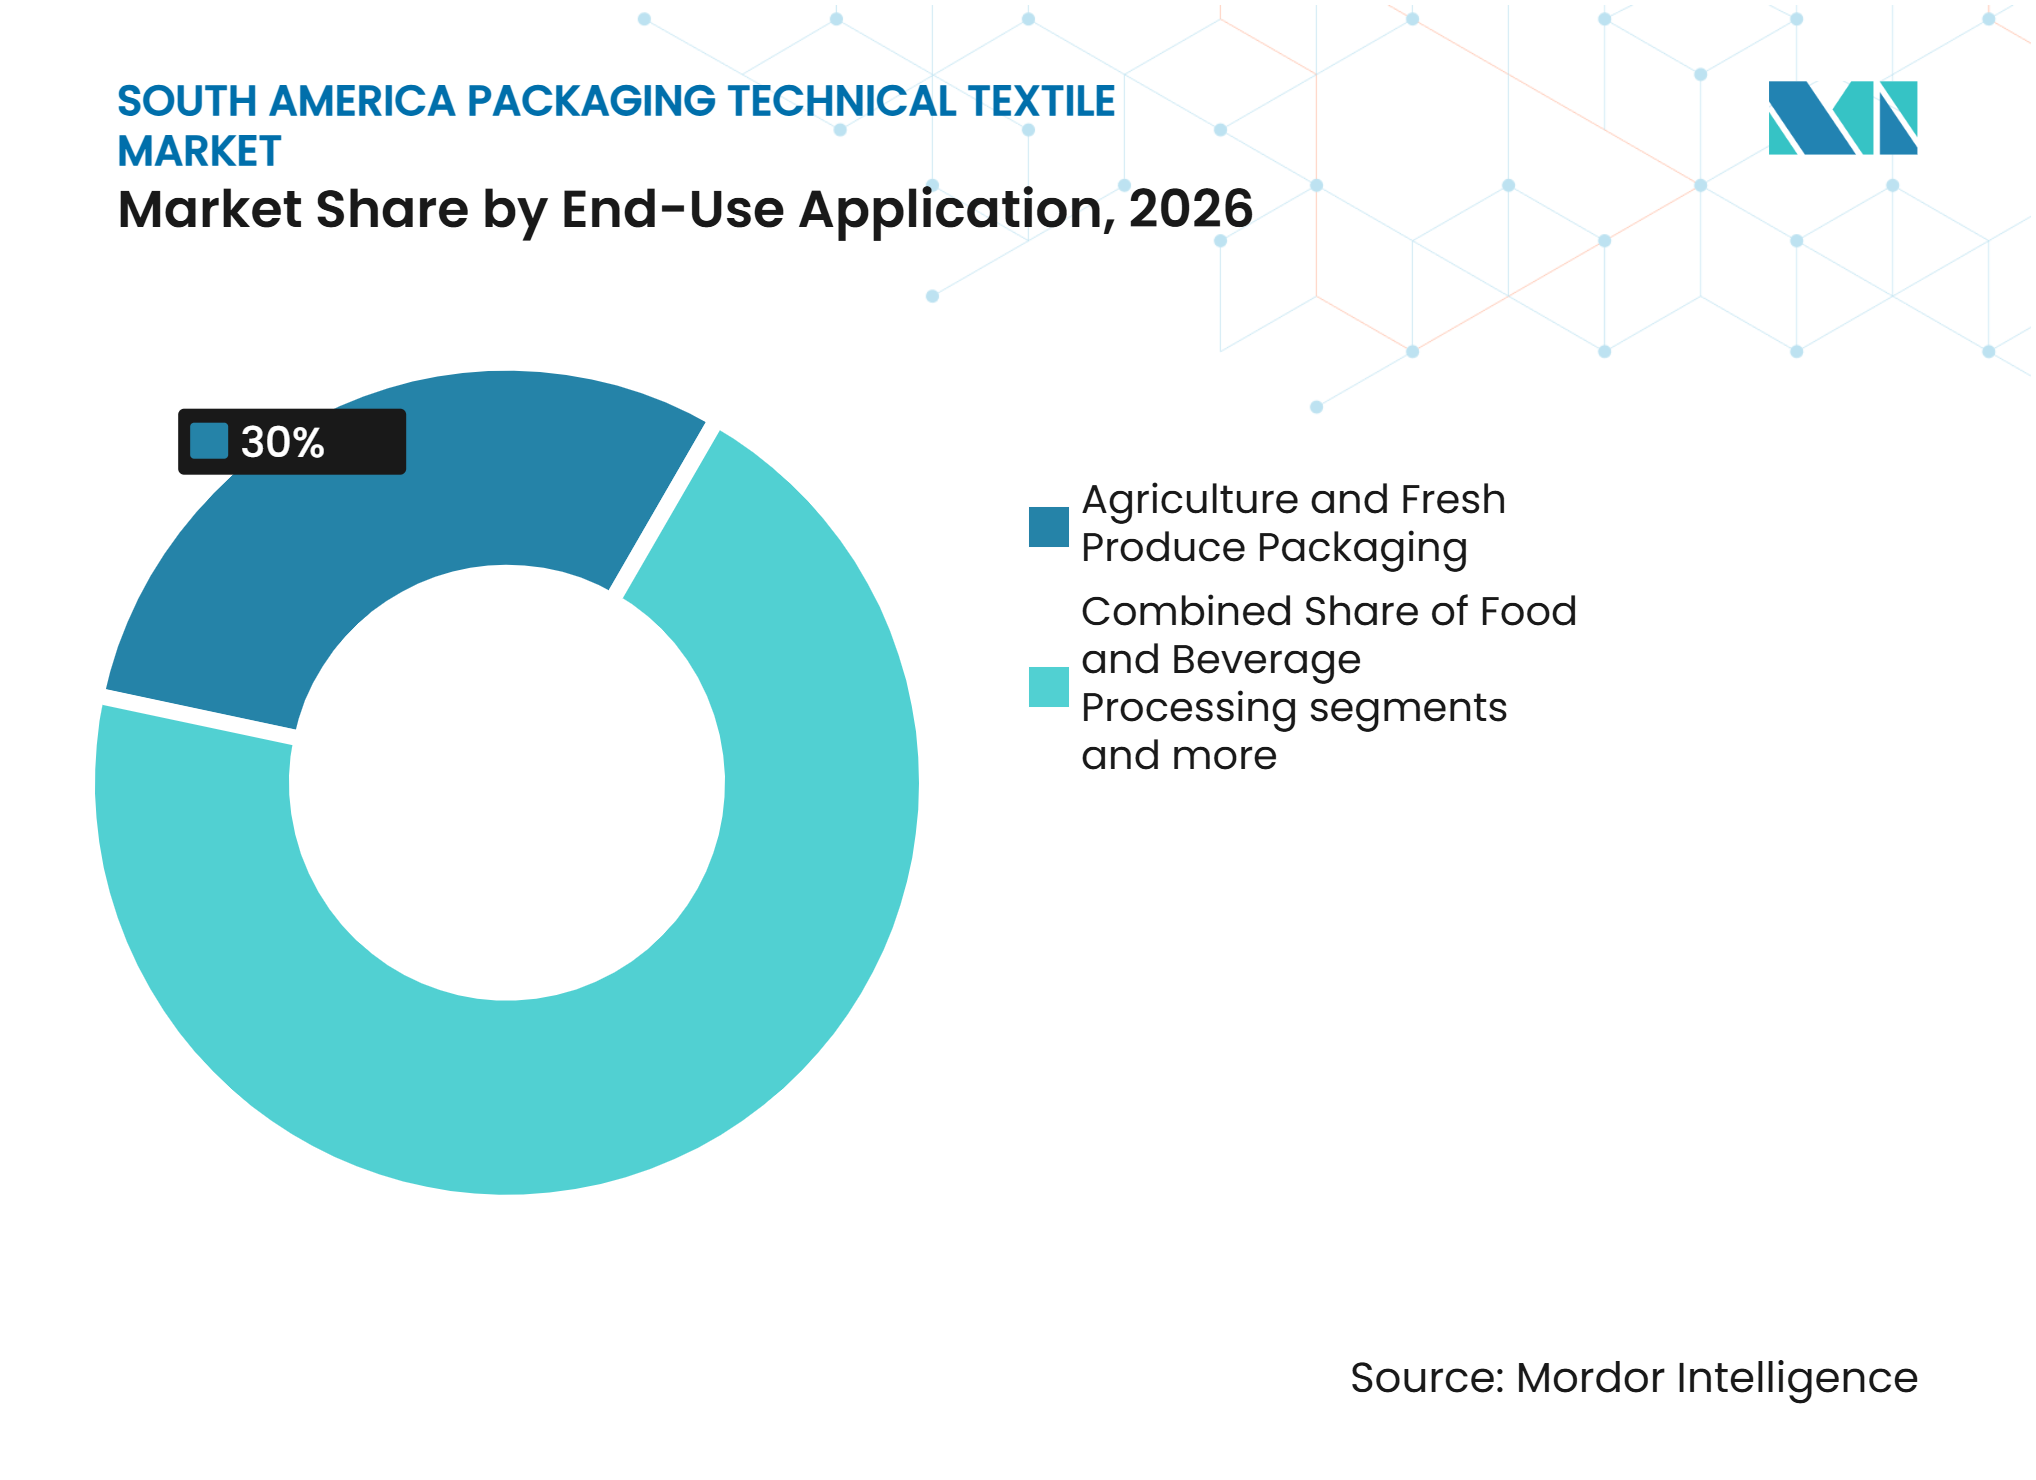
- Nach Endverwendungsanwendung hielt die Landwirtschaft und Verpackung von Frischprodukten im Jahr 2026 einen Anteil von 30,0 % am südamerikanischen Verpackungstechniktextilmarkt, während Pharmazeutika und Gesundheitsprodukte bis 2032 voraussichtlich mit einem CAGR von 6,7 % wachsen werden.
- Nach Geografie hielt Brasilien im Jahr 2026 einen Anteil von 55,0 % am südamerikanischen Verpackungstechniktextilmarkt, während Kolumbien bis 2032 voraussichtlich mit einem CAGR von 5,8 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Wachstum der Agrar- und Mineralexporte | +1.4% | Brasilien, Argentinien, Chile, Kolumbien, Peru | Kurzfristig (≤ 2 Jahre) |
| Einführung von FIBCs in der mechanisierten Schüttgutabwicklung | +1.1% | Brasilien, Chile, Argentinien, Kolumbien, Peru | Mittelfristig (2–4 Jahre) |
| Wachstum der Lebensmittel-, Futter-, Düngemittel- und Chemieverarbeitung | +0.9% | Brasilien, Argentinien, Kolumbien | Mittelfristig (2–4 Jahre) |
| Gewichtsreduzierung und Reduzierung von Sekundärverpackungen | +0.5% | Brasilien, Kolumbien, regionale Ausbreitung | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Recyclinginhalt und geschlossenen Verpackungskreisläufen | +0.4% | Brasilien, Chile, Kolumbien | Langfristig (≥ 4 Jahre) |
| Ländliche Lieferketten mit Bedarf an UV-stabilisierten und feuchtigkeitsbarrierenden Verpackungen | +0.3% | Brasilien, Argentinien, Bolivien, Peru | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der Agrar- und Mineralexporte stützt die strukturelle Nachfrage nach Schüttgutverpackungen
Brasiliens Agrarindustrieexporte erreichten im Jahr 2025 169,2 Milliarden USD, gestützt durch eine Ernte von 352,2 Millionen Tonnen und Sojaexporte von 108,2 Millionen Tonnen[1]. Argentiniens Getreide- und Nebenproduktlieferungen erreichten bis September 2026 88,9 Millionen Tonnen, gestützt durch Weizen- und Sonnenblumenvolumina. Diese Warenströme erfordern zuverlässige Verpackungen für Lagerung, Versand und Exportabwicklung im südamerikanischen Verpackungstechniktextilmarkt. Saisonale Erntezyklen machen die Produktverfügbarkeit wichtig, da Erzeuger, Händler, Verarbeiter und Exporteure alle während konzentrierter Versandperioden auf Verpackungen angewiesen sind. Schüttgüter, die durch Häfen und Binnenterminals transportiert werden, benötigen außerdem Produkte, die Feuchtigkeit, ultravioletter Strahlung, Handhabungsschäden und längerer Lagerung standhalten. Das Nachfrageprofil begünstigt Lieferanten, die landwirtschaftliche Großkunden und spezialisierte Mineralkunden bedienen können, ohne die Produktkonsistenz zu beeinträchtigen.
Die Einführung von FIBCs in der mechanisierten Schüttgutabwicklung vertieft sich über Rohstoffsektoren hinweg
Mechanisiertes Befüllen, Stapeln und Palettenhandling erhöhen die Nachfrage nach formstabilen und Baffle-Flexible Intermediate Bulk Containern. Diese Behälter helfen Betreibern, stabile Lasten auf automatisierten Förderbändern, in Lagerhäusern und beim Containerverladen aufrechtzuerhalten. Embrasa erwarb Tech Bag im Februar 2026 und fügte eine Anlage in Bahia mit einer jährlichen FIBC-Kapazität von 3,24 Millionen Einheiten hinzu. Die Übernahme ergänzte auch die hauseigene Gewebe-, Schlaufen- und Folienproduktion, was die Kontrolle über Qualität, Lieferplanung und Produktdesign stärkt. Käufer, die schnelle Befülllinien betreiben, benötigen zunehmend Säcke, die zu ihrer Ausrüstung passen und nach dem Befüllen eine stabile Geometrie beibehalten. Dieser Ansatz unterstützt den südamerikanischen Verpackungstechniktextilmarkt, da Mineral-, Düngemittel-, Saatgut-, Futter- und Zementanwender eine konsistente Schüttguthandhabungsleistung anstreben.
Wachstum der Lebensmittel-, Futter-, Düngemittel- und Chemieverarbeitung stärkt die Nachfrage nach zertifizierten Verpackungen
Die Lebensmittel-, Tierfutter-, Düngemittel- und Chemieverarbeitung erweitert den Bedarf an Verpackungen, die Produktschutz- und Rückverfolgbarkeitsanforderungen erfüllen können. Feuchtigkeitsbeständige gewebte Polypropylensäcke werden für die Düngemittelverteilung benötigt, während zertifizierte Schüttgutbehälter für Spezialchemikalien verwendet werden. Lebensmittel- und Futterkunden benötigen außerdem Verpackungen, die Kontaminationsrisiken beim Befüllen, Lagern und Transportieren minimieren. Die Bandbreite der Anwendungen erhöht die Bedeutung von Linern, Beschichtungen, kontrollierten Produktionsbedingungen und zuverlässigen Handhabungsanweisungen. Lieferanten, die diese Kunden bedienen, müssen anspruchsvolle Anforderungen an Festigkeit, Sauberkeit, Lieferzuverlässigkeit und Produktidentifikation erfüllen. Diese Betriebsanforderungen unterstützen eine höherwertige Nachfrage im südamerikanischen Verpackungstechniktextilmarkt.
Gewichtsreduzierung und Reduzierung von Sekundärverpackungen definiert die Materialspezifikation neu
Leichtere gewebte Strukturen können den Materialeinsatz reduzieren und gleichzeitig die für den Schüttguttransport erforderliche Leistung aufrechterhalten. Oben Group führte im Februar 2026 eine 30-Mikrometer-versiegelbare BOPP-Folie mit 11 % mechanisch nachverarbeitetem Post-Consumer-Recycling-Polypropylen für PepsiCo Brasiliens Snack-Sekundärverpackung ein. Das Projekt ersetzte eine zweilagige laminierte Struktur und eliminierte einen Laminierungsschritt. Dies zeigt, dass Materialreduzierung und Recyclinginhalt gemeinsam statt als separate Produktentscheidungen betrachtet werden können. Vergleichbare Materialentscheidungen können Verpackungsspezifikationen für Verarbeiter beeinflussen, die große Lebensmittel- und Agrarkunden bedienen. Der südamerikanische Verpackungstechniktextilmarkt kann davon profitieren, wenn geringerer Materialeinsatz mit geeigneter Barriere-, Druck- und Tragfähigkeitsleistung kombiniert wird.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Volatilität von Polypropylenharzen und Wechselkursen | -0.8% | Brasilien, Argentinien, Westküste Südamerikas | Kurzfristig (≤ 2 Jahre) |
| Importwettbewerb bei standardisierten Säcken | -0.6% | Argentinien, Chile, Kolumbien | Mittelfristig (2–4 Jahre) |
| Uneinheitliche Infrastruktur für Rückwärtslogistik | -0.4% | Brasilien, Argentinien, Chile | Langfristig (≥ 4 Jahre) |
| Reibungsverluste bei der ländlichen Sammlung von Post-Consumer-FIBCs | -0.3% | Brasilien, Andenlandwirtschaftszonen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität von Polypropylenharzen und Wechselkursen komprimiert die Margen der Verarbeiter
Polypropylen ist ein zentraler Rohstoff für gewebte Säcke und Schüttgutbehälter, was Harzkosten für die Margen der Verarbeiter bedeutsam macht. Währungsbewegungen können die lokalen Kosten für importierte Harze, Ersatzteile und Ausrüstung erhöhen, wenn die Preisgestaltung an den USD gekoppelt ist. Dieser Druck ist am schwierigsten für Lieferanten, die landwirtschaftliche Nutzer mit engen Einkaufsbudgets und regelmäßigen saisonalen Bestellungen bedienen. Verarbeiter können erhöhte Materialkosten nicht immer an Käufer weitergeben, wenn Standardprodukte von mehreren Lieferanten leicht verfügbar sind. Recyceltes Harz kann eine weitere Rohstoffkostenherausforderung darstellen, wenn konforme Qualitäten knapp sind oder einen Aufpreis haben. Der südamerikanische Verpackungstechniktextilmarkt belohnt daher Lieferanten, die Beschaffungskontrolle, Produktionseffizienz, Bestandsplanung und Materialrückgewinnungsfähigkeit verbessern.
Importwettbewerb bei standardisierten Säcken setzt inländische Produzenten in preissensiblen Qualitäten unter Druck
Standardisierte gewebte Säcke sehen sich einem stärkeren Importwettbewerb ausgesetzt, da Käufer Produkte nach Preis und grundlegenden Spezifikationen vergleichen können. Dieser Druck ist stärker, wo lokale Produzenten keine Skaleneffekte haben oder höhere Steuer-, Fracht- und Logistikkosten tragen. Spezialisierte FIBCs sind weniger exponiert, da Kunden oft anwendungsspezifische Designs, Zertifizierungen, kurze Lieferzeiten und technischen Support benötigen. Lebensmittelqualität, antistatische, feuchtigkeitsbarriererende und hochbelastbare Produkte erfordern auch eine engere Zusammenarbeit zwischen Verarbeitern und Kunden. Inländische Produzenten können Margen schützen, indem sie Investitionen auf diese Anforderungen lenken und einen zuverlässigen lokalen Service aufrechterhalten. Der südamerikanische Verpackungstechniktextilmarkt bleibt in Standardqualitäten anfällig, hat aber in spezialisierten Verpackungen besser verteidigbare Möglichkeiten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
FIBCs expandieren mit mechanisierter SchüttgutabwicklungGewebte Polyolefinsäcke und -beutel hielten im Jahr 2026 einen Anteil von 38,0 % am südamerikanischen Verpackungstechniktextilmarkt, was ihre breite Verwendung in der Getreide-, Zucker-, Düngemittel-, Zement- und Agrarverteilung widerspiegelt. Ihr Format eignet sich für Hochvolumenanwendungen, die zuverlässige Tragfestigkeit, effizientes Befüllen, klaren Druck und breite Verfügbarkeit erfordern. Der südamerikanische Verpackungstechniktextilmarkt verlässt sich weiterhin auf konventionelle Säcke, wo Preis und breite Verfügbarkeit die wichtigsten Kaufkriterien sind. Jute- und Naturfaserverpackungstextilien behalten ihren Platz, wo biologisch abbaubare Formate bevorzugt werden. Leno-gewebte und Raschel-gestrickte Netzbeutel bleiben wichtig für Zwiebeln, Kartoffeln, Zitrusfrüchte und andere Frischprodukte, die Luftzirkulation benötigen.
Flexible Intermediate Bulk Container sollen bis 2032 mit einem CAGR von 6,5 % wachsen, da Häfen, Düngemittelwerke und Mineraloperationen die mechanisierte Handhabung ausbauen. Formstabile, Baffle- und belüftete Designs helfen Nutzern, die Lastform aufrechtzuerhalten, den Luftstrom zu steuern und Handhabungsgeräte zu unterstützen. Das am schnellsten wachsende Produktformat eignet sich für Kunden, die weniger Handhabungsschritte und eine bessere Nutzlastkontrolle anstreben. Wickel- und Transittextilien dienen dem Schutz beim Transport, während Vlies- und Spezialprodukte ausgewählte Einzel- und Industrieanwendungen abdecken. Die Produktwahl hängt oft vom Gewicht, der Lagerzeit, den Handhabungsbedingungen und der Feuchtigkeitsexposition des Rohstoffs ab. Embrasa's Integration von Tech Bag zeigt, wie regionale Lieferanten die FIBC-Kapazität und interne Fertigungsfähigkeit ausbauen. [2]



Nach Materialtyp:
Polypropylen führt, während Kreislaufmaterialien an Aufmerksamkeit gewinnenPolypropylen hielt im Jahr 2026 einen Anteil von 52,0 % am südamerikanischen Verpackungstechniktextilmarkt, da es Zugfestigkeit, Feuchtigkeitsbeständigkeit und Kompatibilität mit gewebten Strukturen, Laminierung, UV-Stabilisierung und Druck kombiniert. Das Material wird häufig für landwirtschaftliche und industrielle Verpackungen verwendet, die Lagerung, Beladung, Transport und Exportlieferung standhalten müssen. Die Materialauswahl spiegelt auch die Anforderungen des Kunden an Barriereeigenschaften, Haltbarkeit, Recyclingfähigkeit, Produktkontakt und Verarbeitungseffizienz wider. Leistung, Rückgewinnungsanforderungen und Kundenspezifikationen prägen zunehmend die Materialauswahl im südamerikanischen Verpackungstechniktextilmarkt.
Regenerierte Zellulosefasern sollen bis 2032 mit einem CAGR von 6,8 % wachsen, unterstützt durch das Interesse an biobasierten Materialien für Speziallebensmittel- und Pharmaanwendungen. Polyethylen bleibt wichtig für FIBC-Liner und feuchtigkeitsbarriererende Anwendungen, insbesondere dort, wo direkter Produktschutz erforderlich ist. Käufer können verschiedene Materialkombinationen verwenden, wenn die Anwendung sowohl strukturelle Festigkeit als auch eine separate Schutzschicht erfordert. Polyester und recyceltes PET werden relevanter, da Verarbeiter kreislauffähige Schüttgutverpackungsoptionen evaluieren. Die Europäische Behörde für Lebensmittelsicherheit stellte fest, dass der Starlinger recoSTAR PET iV+ Recyclingprozess recyceltes PET produzieren kann, das die Bedingungen für den Lebensmittelkontakt bei bis zu 100 % Recyclinginhalt erfüllt. Diese Feststellung ist relevant für Verarbeiter, die validierte Recyclingwege für Verpackungsanwendungen suchen. Jute, Baumwolle und andere Naturfasern dienen Nischenexportprodukten, während Polyamid und andere Spezialkunststoffe hochbelastbare Anwendungen bedienen.
Nach Endverwendungsanwendung:
Landwirtschaft führt, während Pharmazeutika schneller wachsenLandwirtschaft und Verpackung von Frischprodukten hielten im Jahr 2026 einen Anteil von 30,0 % am südamerikanischen Verpackungstechniktextilmarkt, gestützt durch Exporte von Sojabohnen, Mais, Zucker, Kaffee, frischem Obst und Saatgut. Netzformate werden für Obst und Gemüse verwendet, während laminierte oder mit Linern ausgestattete gewebte Säcke Saatgut und landwirtschaftliche Rohstoffe während der Lagerung und des Seetransports schützen. Die Lebensmittel- und Getränkeverarbeitung ist ein weiterer wichtiger Nachfragebereich für Mehl, Zucker, Futter und Getränkezutaten. Chemikalien, Petrochemikalien und Düngemittel erfordern robuste Verpackungen mit Merkmalen wie antistatischem Schutz, sicherer Handhabung, Feuchtigkeitsbeständigkeit und geeigneter Kennzeichnung. Baumaterialien, Mineralien und Bergbau verwenden Zementsäcke und Schüttgutbehälter für Konzentrate und andere Materialien. Eramine schloss im Oktober 2025 seinen ersten Lithiumcarbonatexport über den chilenischen Korridor ab und verwendete dabei 100 Big Bags für eine 80-Tonnen-Lieferung.
Pharmazeutika und Gesundheitsprodukte sollen bis 2032 mit einem CAGR von 6,7 % wachsen, da Kunden hygienische, kontrollierte und rückverfolgbare Schüttgutverpackungen benötigen. Diese Anwendungen schaffen Nachfrage nach in Reinräumen hergestellten Produkten und Verpackungen, die Wirkstoffe, Hilfsstoffe und fertige Dosierungsmaterialien schützen. Die Lieferantenqualifizierung ist besonders wichtig, wenn Verpackungen in regulierte Fertigungs- und Vertriebsumgebungen gelangen. Einzel-, E-Commerce-, Konsumgüter- und andere Industrieprodukte fügen kleinere, aber vielfältige Anforderungen im südamerikanischen Verpackungstechniktextilmarkt hinzu. Jede Endverwendungsgruppe bewertet Verpackungen nach ihrer eigenen Mischung aus Schutz, Handhabung, Compliance, Kosten und Lieferbedürfnissen.

Geografische Analyse
Brasilien
Brasilien hielt im Jahr 2026 einen Anteil von 55,0 % am regionalen Markt, gestützt durch seine Agrarexporte und die großen inländischen Lebensmittel-, Düngemittel- und Chemiebranchen. Brasiliens Agrarindustrieexporte erreichten im Jahr 2025 169,2 Milliarden USD, während Sojaexporte 108,2 Millionen Tonnen erreichten. Diese Volumina schaffen einen wiederkehrenden Bedarf an gewebten Säcken, laminierten Beuteln und landwirtschaftlichen Schüttgutbehältern. Die Größe des Landes unterstützt auch inländische Verarbeitungskapazitäten und eine tiefere Lieferantenbasis als viele Nachbarmärkte. Brasiliens Ministerium für Umwelt eröffnete im Januar 2026 öffentliche Konsultationen im Rahmen der Bemühungen zur Weiterentwicklung der Regulierung der Rückwärtslogistik für Kunststoffverpackungen. Diese politische Richtung erhöht den Wert von Rückverfolgbarkeits- und Recyclinginhaltsfähigkeiten. Greif eröffnete seine modernisierte Anlage in Esteio-RS im Mai 2026 mit neu gestalteten Betriebsabläufen, erweiterter Kapazität und Echtzeit-Überwachung wieder.[3]
Kolumbien
Kolumbien soll bis 2032 mit einem CAGR von 5,80 % wachsen, unterstützt durch Lebensmittel- und Getränkeverarbeitung, Pharmafertigung und Verpackungskonformitätsanforderungen. Die Obst- und Blumenlieferketten des Landes benötigen atmungsaktive und schützende Verpackungen für Handhabung und Export. Kolumbiens Nationale Umweltlizenzbehörde veröffentlichte im Oktober 2025 aktualisierte Ressourcen zur Unterstützung der Einreichung von Umweltmanagementplänen für Verpackungsabfälle. Dieser regulatorische Einfluss ermutigt Verarbeiter, recycelbare Strukturen und Rückgewinnungssysteme vorzubereiten. Der Bedarf an konformen Verpackungen kann Lieferanten mit lokaler Produktion, Kundensupport und Materialrückverfolgbarkeitssystemen begünstigen. Das Land bietet auch Spielraum für Netzverpackungen und höherwertige Industriesäcke, die Lebensmittel- und Pharmaanforderungen erfüllen. Diese Faktoren unterstützen den südamerikanischen Verpackungstechniktextilmarkt, da kolumbianische Kunden zu einem strukturierteren Verpackungsmanagement übergehen.
Chile, Argentinien und Rest Südamerikas
Chiles Bergbauwirtschaft unterstützt die Nachfrage nach feuchtigkeitsbarrierenden und elektrostatisch ableitenden FIBCs, die in der Minerallogistik eingesetzt werden. Eramines Export von 2025 über den chilenischen Korridor veranschaulicht den Bedarf an spezialisierter Verpackung auf Lithiumrouten. Argentiniens Getreide- und Nebenproduktlieferungen erreichten bis September 2026 88,9 Millionen Tonnen und stützen die Nachfrage nach Agrarsäcken und Schüttgutbehältern. Argentinien sieht sich auch starkem Wettbewerb bei Standard-Sackqualitäten gegenüber, was die Preisflexibilität für lokale Verarbeiter einschränkt. Peru, Bolivien, Ecuador, Paraguay und Uruguay bieten zusätzliche Nachfrage nach Mineral-, Kakao-, Getreide-, Tierfutter- und Agrarverpackungen. Diese Länder bevorzugen langlebige Produkte, die in ländlichen Lieferketten und grenzüberschreitender Logistik funktionieren können. Der südamerikanische Verpackungstechniktextilmarkt hat Chancen in diesen Geografien, wo lokaler Service, Produktanpassung und zuverlässige Lieferung wichtiger sind als grundlegende Sackpreise.
Wettbewerbslandschaft
Marktkonzentration
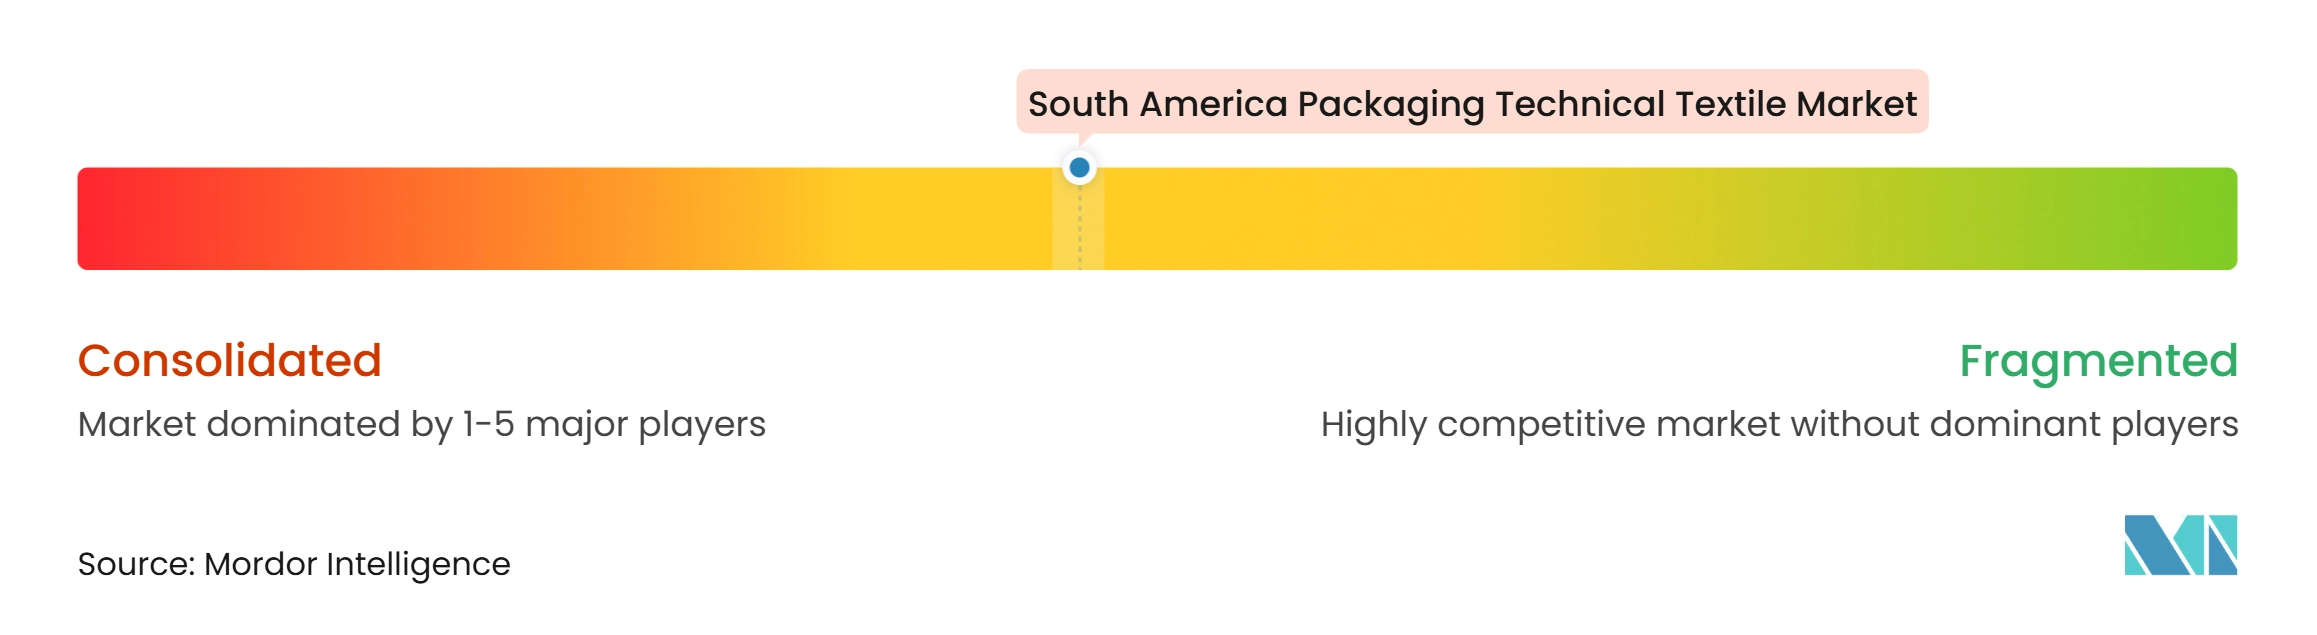
Der südamerikanische Verpackungstechniktextilmarkt weist ein mittleres Konzentrationsmaß auf, wobei vertikal integrierte brasilianische und argentinische Verarbeiter neben kleineren regionalen Spezialisten konkurrieren. Große Verarbeiter kontrollieren oft Bandextrusion, Weben, Laminierung und Sackkonvertierung, was die Versorgungszuverlässigkeit und Kostenkontrolle verbessert. Kleinere Unternehmen konkurrieren durch lokalen Service, Anpassung und Kundenbeziehungen. Standardsackkategorien bleiben preissensibel, insbesondere dort, wo importierte Produkte grundlegende Kundenbedürfnisse erfüllen. Höherwertige Segmente legen mehr Gewicht auf Zertifizierung, Rückverfolgbarkeit, Materialleistung und konsistente Fertigungsstandards.
Embrasa stärkte seine Position im Bereich spezialisierter Schüttgutverpackungen durch die Übernahme von Tech Bag im Februar 2026. Die hinzugefügte Anlage bringt 3,24 Millionen Einheiten jährliche FIBC-Kapazität und bedient Düngemittel-, Saatgut-, Futter-, Bergbau-, Zucker- und Zementkunden. Greifs Wiedereröffnung in Esteio-RS ist ein weiterer strategischer Schritt, der moderne Fertigungskapazitäten in Brasilien ausbaut. Amcor schloss seine Kombination mit Berry Global im April 2025 ab und bündelte ihre Fähigkeiten unter Amcor.
Lieferanten können stärkere Positionen durch lebensmittelgerechte Reinraumproduktion, UN-zertifizierte Mineralverpackungen und pharmazeutisch gewebte Produkte aufbauen. Diese Anwendungen haben anspruchsvollere Qualifizierungsanforderungen als Standard-Gewebesäcke. Recyclinginhaltsfähigkeit wird auch wichtiger, da Kunden Verpackungen suchen, die mit Rückgewinnungs- und Materialmanagementzielen übereinstimmen. Oben Groups Recyclinginhalt-BOPP-Projekt für PepsiCo Brasilien demonstriert einen kommerziellen Weg für den Einsatz von Kreislaufmaterialien in regionalen Verpackungen. Der südamerikanische Verpackungstechniktextilmarkt belohnt Unternehmen, die Materialinnovation mit praktischer Leistung, technischem Support und zuverlässigen regionalen Betrieben verbinden.
Marktführer der südamerikanischen Verpackungstechniktextilindustrie
-
Embrasa
-
Packem
-
Bonsucesso Têxtil
-
CORESA
-
Bag Flex S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südamerikanischer Verpackungstechniktextilmarkt Unternehmen in diesem Bericht
- Embrasa
- Packem
- Bonsucesso Textil
- CORESA
- Bag Flex S.A.
- Open Bag Group
- Textil Oeste
- Grupo BBA
- Grupo BBV/RAFIFORT
- PackBem
- Grupo AMB
- Coresa Argentina S.A.
- Sharmar Bag Argentina
- Group-Bag
- Alfabag
- Agilbag
- Safra Bag
- EmbTec Embalagens Tecnologicas Ltda.
- Greif, Inc.
- Berry Global Inc.
- LC Packaging
- Conitex Sonoco
- Global-Pak, Inc.
- Intertape Polymer Group
Neueste Industrielle Entwicklungen in Südamerikanischer Verpackungstechniktextilmarkt
- Mai 2026: Greif eröffnete sein Werk in Esteio-RS in Brasilien wieder, das nach den Überschwemmungsschäden von 2024 neu aufgebaut wurde, mit einem vollständig neu gestalteten Layout, das Echtzeit-Überwachung nach Industrie 4.0, erweiterte Produktionskapazität und modernste Ausrüstung umfasst, und stärkt damit die südamerikanische Industrieverpackungspräsenz des Unternehmens.
- Februar 2026: Embrasa integrierte formell die erworbene Tech Bag-Anlage in Riachão do Jacuípe, Bahia, als „Embrasa Nordeste”. Die Anlage verfügt über eine jährliche Spezial-FIBC-Kapazität von 3,24 Millionen Einheiten für Düngemittel-, Zucker-, Saatgut-, Tierfutter-, Bergbau- und Zementsegmente, mit geplanten Erweiterungen, die auf mehr als 1.000 direkte Arbeitsplätze und eine hauseigene Kunststoffabfallrückgewinnungseinheit abzielen.
- Februar 2026: Oben Group kündigte die erste regionale Implementierung von mechanischem PCR-Inhalt in BOPP-Folie an, eine 30-Mikrometer-versiegelbare BOPP-Folie mit 11 % Post-Consumer-Recycling-Polypropylen für PepsiCo Brasiliens Snack-Sekundärverpackung, die eine zweilagige laminierte Struktur ersetzt und die kommerzielle Skalierbarkeit der PCR-Integration in Südamerika demonstriert.
Berichtsumfang des südamerikanischen Verpackungstechniktextilmarkts
Der Bericht über den südamerikanischen Verpackungstechniktextilmarkt ist segmentiert nach Produkttyp (Flexible Intermediate Bulk Container (FIBCs), gewebte Polyolefinsäcke und -beutel und weitere), nach Materialtyp (Polypropylen und weitere), nach Endverwendungsanwendung (Landwirtschaft und Verpackung von Frischprodukten und weitere) sowie nach Geografie (Brasilien, Argentinien und weitere). Der Bericht bietet Marktgröße und Prognosen in Wert (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Flexible Intermediate Bulk Container (FIBCs) | Konventionelle Schüttgut-FIBCs |
| Formstabile und Baffle-FIBCs | |
| Belüftete FIBCs | |
| Andere spezialisierte FIBCs | |
| Gewebte Polyolefinsäcke und -beutel | |
| Jute- und andere Naturfaserverpackungstextilien | Jutesäcke und fertige Verpackungsbeutel |
| Sonstige (Hessian, Rupfen, Naturfaserverpackungsgewebe, Spezialverpackungen) | |
| Netz- und Gitterverpackungstextilien | Leno-gewebte Verpackungsbeutel |
| Raschel-gestrickte Verpackungsbeutel | |
| Schlauchgestrickte Verpackungsnetze und -hülsen | |
| Andere textile Netzverpackungsprodukte | |
| Wickel- und Transittextilien | Industrielle Ballen- und Warenwickelgewebe |
| Textile Verpackungsabdeckungen und Schutzwickel | |
| Textilbasierte Behälterliner und Ladungsschutzgewebe | |
| Textile Palettennetze und Ladungssicherungsmaterialien | |
| Textile Verpackungshülsen, Polsterungen und Füllmaterialien | |
| Vliesstoff- und Spezialverpackungsprodukte aus Textilien (Einkaufs- und Tragetaschen, Schutzverpackungsbeutel und -taschen usw.) |
| Polypropylen |
| Polyethylen |
| Polyester |
| Jute |
| Baumwolle und andere Naturfasern |
| Regenerierte Zellulosefasern |
| Polyamid und andere Spezialkunststofffasern |
| Andere Materialien |
| Landwirtschaft und Verpackung von Frischprodukten | Frisches Obst und Gemüse |
| Saatgut und andere landwirtschaftliche Rohstoffe | |
| Lebensmittel- und Getränkeverarbeitung | Getreide, Mehl und Zucker |
| Verarbeitete Lebensmittel und Lebensmittelzutaten | |
| Tierfutter und Heimtierfutter | |
| Getränkezutaten und Aufgussprodukte | |
| Chemikalien, Petrochemikalien und Düngemittel | |
| Baumaterialien, Mineralien und Bergbau | |
| Pharmazeutika und Gesundheitsprodukte | |
| Einzel-, E-Commerce- und Konsumgüter | |
| Andere Industrieprodukte und -materialien |
| Brasilien |
| Argentinien |
| Chile |
| Kolumbien |
| Rest Südamerikas |
| Nach Produkttyp | Flexible Intermediate Bulk Container (FIBCs) | Konventionelle Schüttgut-FIBCs |
| Formstabile und Baffle-FIBCs | ||
| Belüftete FIBCs | ||
| Andere spezialisierte FIBCs | ||
| Gewebte Polyolefinsäcke und -beutel | ||
| Jute- und andere Naturfaserverpackungstextilien | Jutesäcke und fertige Verpackungsbeutel | |
| Sonstige (Hessian, Rupfen, Naturfaserverpackungsgewebe, Spezialverpackungen) | ||
| Netz- und Gitterverpackungstextilien | Leno-gewebte Verpackungsbeutel | |
| Raschel-gestrickte Verpackungsbeutel | ||
| Schlauchgestrickte Verpackungsnetze und -hülsen | ||
| Andere textile Netzverpackungsprodukte | ||
| Wickel- und Transittextilien | Industrielle Ballen- und Warenwickelgewebe | |
| Textile Verpackungsabdeckungen und Schutzwickel | ||
| Textilbasierte Behälterliner und Ladungsschutzgewebe | ||
| Textile Palettennetze und Ladungssicherungsmaterialien | ||
| Textile Verpackungshülsen, Polsterungen und Füllmaterialien | ||
| Vliesstoff- und Spezialverpackungsprodukte aus Textilien (Einkaufs- und Tragetaschen, Schutzverpackungsbeutel und -taschen usw.) | ||
| Nach Materialtyp | Polypropylen | |
| Polyethylen | ||
| Polyester | ||
| Jute | ||
| Baumwolle und andere Naturfasern | ||
| Regenerierte Zellulosefasern | ||
| Polyamid und andere Spezialkunststofffasern | ||
| Andere Materialien | ||
| Nach Endverwendungsanwendung | Landwirtschaft und Verpackung von Frischprodukten | Frisches Obst und Gemüse |
| Saatgut und andere landwirtschaftliche Rohstoffe | ||
| Lebensmittel- und Getränkeverarbeitung | Getreide, Mehl und Zucker | |
| Verarbeitete Lebensmittel und Lebensmittelzutaten | ||
| Tierfutter und Heimtierfutter | ||
| Getränkezutaten und Aufgussprodukte | ||
| Chemikalien, Petrochemikalien und Düngemittel | ||
| Baumaterialien, Mineralien und Bergbau | ||
| Pharmazeutika und Gesundheitsprodukte | ||
| Einzel-, E-Commerce- und Konsumgüter | ||
| Andere Industrieprodukte und -materialien | ||
| Nach Geografie | Brasilien | |
| Argentinien | ||
| Chile | ||
| Kolumbien | ||
| Rest Südamerikas | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der südamerikanische Verpackungstechniktextilsektor bis 2032 erreichen?
Der Markt soll bis 2032 einen Wert von 2,86 Milliarden USD erreichen und von 2027 an mit einem CAGR von 4,64 % wachsen. Der Ausblick spiegelt die Nachfrage aus landwirtschaftlichen, industriellen, lebensmittelverarbeitenden und mineralischen Lieferketten wider, die langlebige textilbasierte Verpackungen benötigen.
Welche Produktkategorie führt die regionale Nachfrage an?
Gewebte Polyolefinsäcke und -beutel führen mit einem Anteil von 38,0 % im Jahr 2026. Ihre Verwendung in der Getreide-, Zucker-, Düngemittel-, Zement- und Agrarverteilung unterstützt ihre starke Position, insbesondere dort, wo standardisierte Hochvolumenverpackungen erforderlich sind.
Welches Verpackungsformat wächst am schnellsten?
Flexible Intermediate Bulk Container sollen von 2027 bis 2032 mit einem CAGR von 6,5 % wachsen. Das Wachstum ist mit mechanisiertem Befüllen, stabilem Stapeln und Schüttguthandhabung an Export- und Industriestandorten verbunden, wo Lastform und sichere Bewegung wichtig sind.
Warum wird Polypropylen in Verpackungstechniktextilien so häufig verwendet?
Polypropylen hielt im Jahr 2026 einen Anteil von 52,0 %, da es Festigkeit, Feuchtigkeitsbeständigkeit und Kompatibilität mit Weben, Laminierung und Druck bietet. Diese Eigenschaften ermöglichen es, eine breite Palette von landwirtschaftlichen und industriellen Verpackungsanforderungen zu erfüllen.
Welche Endverwendungsanwendung wächst am schnellsten?
Pharmazeutika und Gesundheitsprodukte sollen bis 2032 mit einem CAGR von 6,7 % wachsen. Der Bedarf an hygienischen, kontrollierten und rückverfolgbaren Verpackungen für empfindliche Produkte, Zutaten und Fertigungseinsatzstoffe unterstützt die Nachfrage.
Welches Land soll in der Region am schnellsten wachsen?
Kolumbien soll bis 2032 mit einem CAGR von 5,80 % wachsen. Lebensmittelverarbeitung, Pharmaaktivitäten, Verpackungskonformitätsanforderungen, Exportlieferketten und der Bedarf an recycelbaren Strukturen unterstützen den Ausblick des Landes.