
Tamanho e Participaço do Mercado de Neobanking da América do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
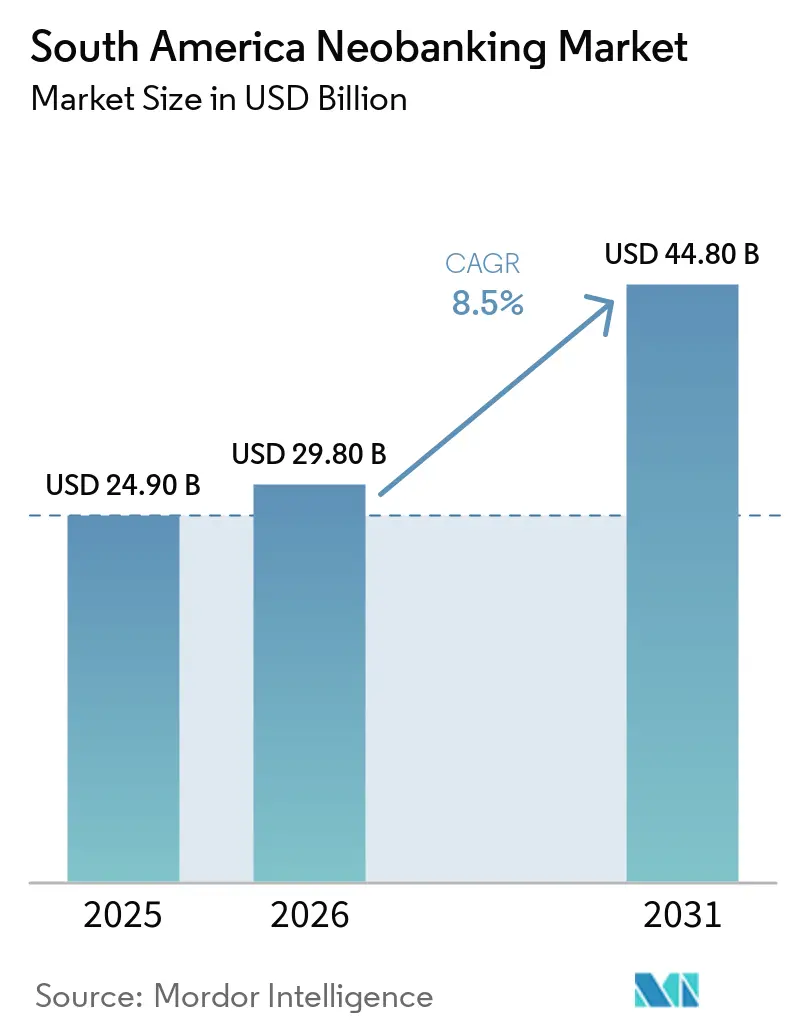
| Tamanho do mercado no ano base (2025) | 24.90 Bilhões de dólares |
| Tamanho do Mercado (2026) | 29.80 Bilhões de dólares |
| Tamanho do Mercado (2031) | 44.80 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.50 % |
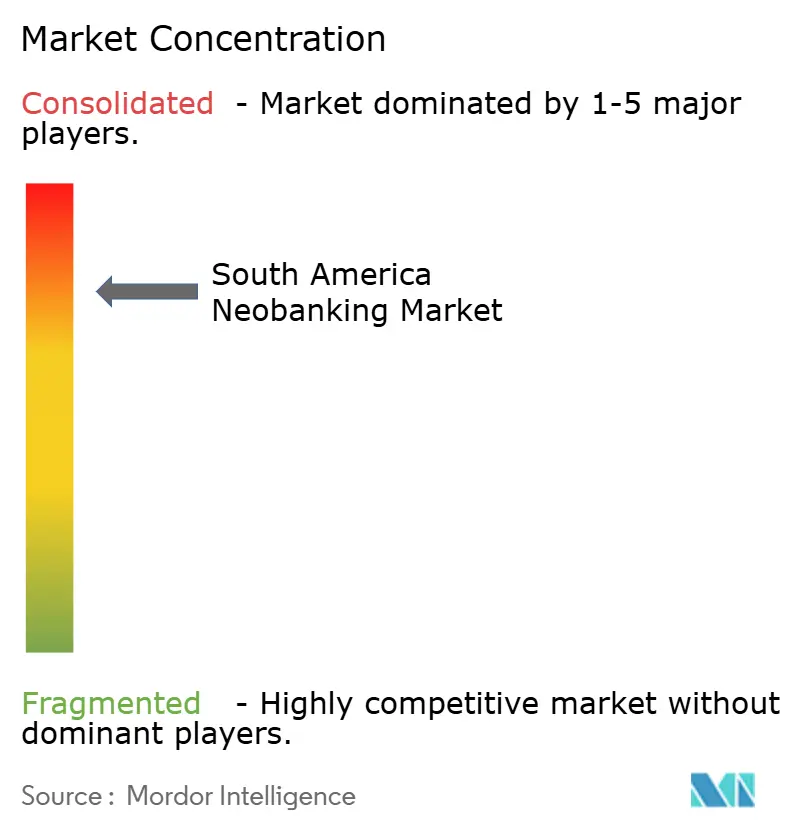
| Concentração do Mercado | Alto |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Neobanking da América do Sul por Mordor Intelligence
Espera-se que o tamanho do Mercado de Neobanking da América do Sul cresça de 24,90 bilhões de USD em 2025 para 29,80 bilhões de USD em 2026, com previsão de atingir 44,80 bilhões de USD até 2031 a um CAGR de 8,5% no período de 2026 a 2031.
O mercado de neobanking da América do Sul está avançando além das contas digitais básicas, à medida que os provedores utilizam relacionamentos de pagamento para oferecer crédito, poupança e seguros. O Brasil permanece central para a atividade regional, pois sua infraestrutura de pagamentos e a adoção de serviços bancários digitais sustentam o uso frequente de contas. Os pagamentos instantâneos reduzem o atrito nas transações e permitem que os provedores concorram sem depender de redes de agências. O mercado de neobanking sul-americano também oferece espaço para provedores capazes de atender consumidores sub-bancados e pequenas empresas com produtos financeiros relevantes. A disciplina de crédito, o investimento em tecnologia e a prevenção de fraudes definirão a eficácia com que as principais plataformas convertem escala de clientes em retornos sustentáveis.
Principais Conclusões do Relatório
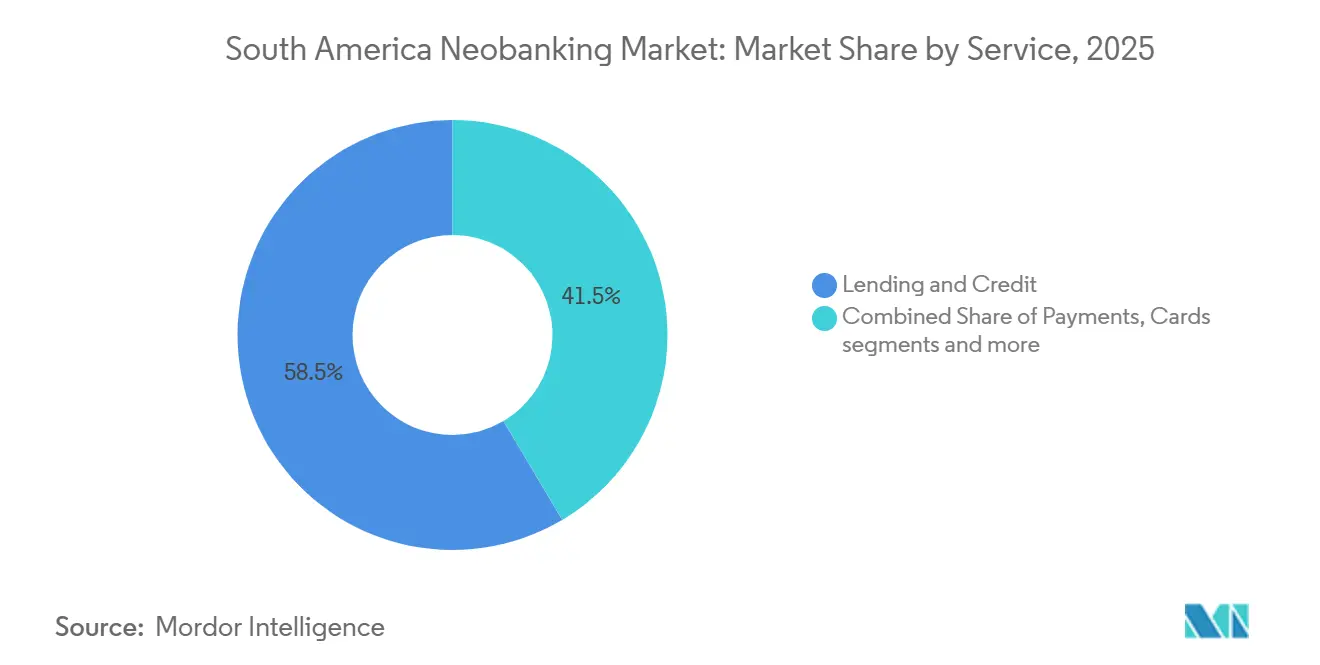
- Por serviço, crédito e empréstimos detinham 58,52% da participação do mercado de neobanking da América do Sul em 2025, enquanto a distribuição de seguros tem previsão de crescer a um CAGR de 13,21% até 2031.
- Por usuário final, pessoas físicas do varejo detinham 78,12% da participação do mercado de neobanking da América do Sul em 2025, enquanto as PMEs têm previsão de crescer a um CAGR de 12,43% até 2031.
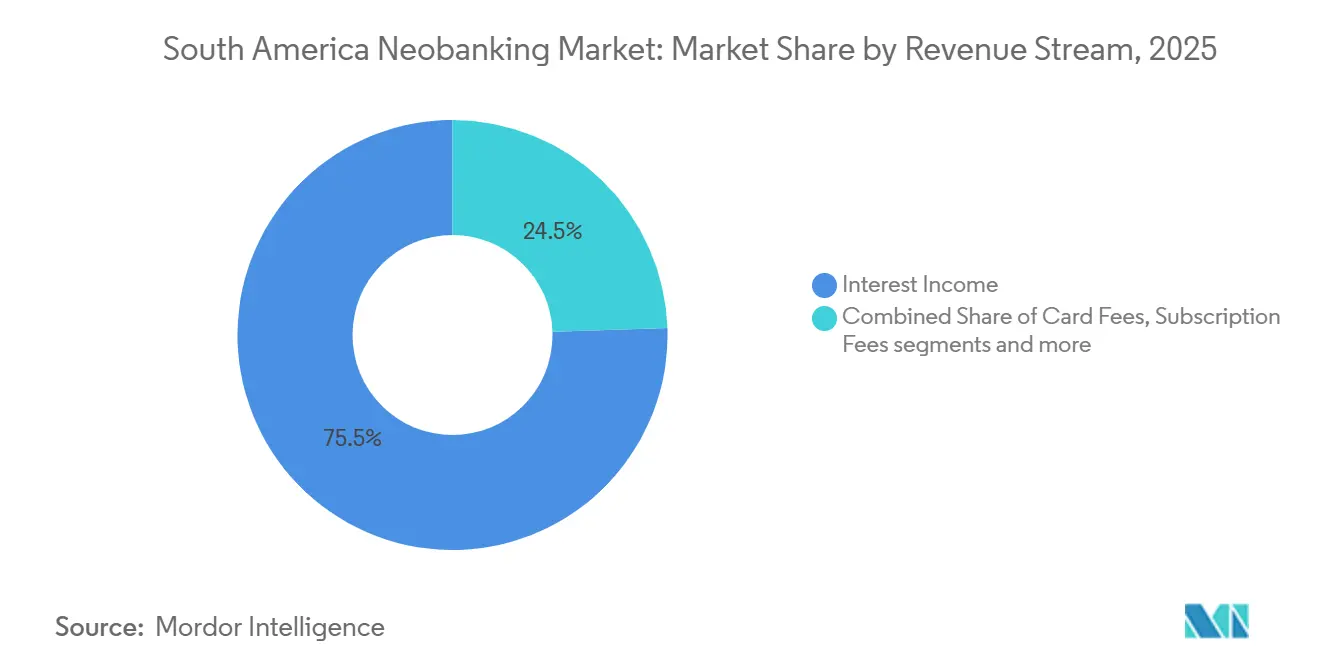
- Por fluxo de receita, a receita de juros representou 75,52% da participação do mercado de neobanking da América do Sul em 2025, enquanto as comissões de distribuição e outros fluxos de receita têm previsão de crescer a um CAGR de 14,53% até 2031.
- Por tipo de licença, os Grupos Multilicença detinham 63,41% da participação do mercado de neobanking da América do Sul em 2025, enquanto as licenças especializadas de crédito e de sociedades de crédito têm previsão de crescer a um CAGR de 13,52% até 2031.
- Por geografia, o Brasil detinha 76,54% da participação do mercado de neobanking da América do Sul em 2025, enquanto a Colômbia tem previsão de crescer a um CAGR de 13,82% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Neobanking da América do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção de Serviços Bancários por Smartphone e Internet | +2.0% | Global, mais acentuado no Brasil e na Colômbia | Curto prazo (≤ 2 anos) |
| Demanda por Inclusão Financeira entre Consumidores Sub-bancados | +1.7% | Brasil, Argentina, Restante da América do Sul | Médio prazo (2 a 4 anos) |
| Pagamentos Instantâneos e Ecossistemas de Pagamentos Digitais | +1.8% | Brasil, Colômbia, expansão regional | Curto prazo (≤ 2 anos) |
| Demanda por Serviços Financeiros Digitais de Baixo Custo | +1.2% | Brasil, Colômbia, Chile | Médio prazo (2 a 4 anos) |
| Dados Alternativos e Transações Digitais para Acesso ao Crédito | +0.8% | Brasil, Colômbia, Peru | Longo prazo (≥ 4 anos) |
| Parcerias de Serviços Bancários Digitais e Ecossistemas de Finanças Incorporadas | +1.1% | Brasil, Colômbia, Argentina | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Adoção de Serviços Bancários por Smartphone e Internet
Os volumes de mobile banking no Brasil aumentaram 169% ao longo dos 5 anos encerrados em 2025, atingindo 187,5 bilhões de operações, o que demonstra que a atividade financeira diária está cada vez mais centrada em interfaces digitais. Clientes que recebem pagamentos por meio de uma conta móvel podem usar a mesma interface para poupança, crédito ou seguros, o que reduz a vantagem prática anteriormente proporcionada por uma rede de agências físicas. O Nubank informou ter bancarizado 31,5 milhões de brasileiros anteriormente sem conta bancária até julho de 2026 e ter presença mais forte em regiões onde muitos municípios não possuem agência bancária física[1]Nu Holdings Ltd., "Nu Holdings Ltd. Reports Fourth Quarter and Full Year 2025 Financial Results," Nubank International. . Espera-se que o investimento em tecnologia bancária no Brasil atinja BRL 50,1 bilhões (USD 9,84 bilhões) em 2026, em comparação com BRL 46,8 bilhões (USD 9,19 bilhões) em 2025, sustentando serviços móveis seguros e de alto volume. O mercado de neobanking sul-americano se beneficia à medida que instituições estabelecidas e especialistas digitais continuam a expandir a base tecnológica subjacente. A integração acessível pode atender clientes remotos sem replicar a infraestrutura de agências e apoiar o uso mais amplo de produtos após o estabelecimento de uma conta principal.
Demanda por Inclusão Financeira entre Consumidores Sub-bancados
A inclusão financeira continua sendo uma importante fonte de demanda no mercado de neobanking da América do Sul, pois os produtos digitais podem alcançar clientes com acesso limitado aos serviços bancários convencionais. O Nubank informou que suas operações de crédito no Nordeste do Brasil equivaleram a 6,8% do PIB regional em 2025, demonstrando que o crédito digital tem relevância além de um produto de consumo convencional. Os dados de pagamento podem ajudar as plataformas a avaliar clientes com histórico de crédito tradicional limitado e inserir tomadores de crédito pela primeira vez no sistema financeiro formal. O Yape bancarizou 6,6 milhões de pessoas desde 2020 e superou 19 milhões de usuários no Peru, demonstrando como uma plataforma digital pode alcançar clientes com acesso tradicional limitado. Um histórico de pagamentos pode apoiar produtos posteriores de poupança, crédito e proteção, tornando a atividade do cliente tão importante quanto a abertura de conta. O setor de neobanking da América do Sul pode ampliar a participação formal quando o design do produto reflete clientes com histórico de crédito reduzido, enquanto os provedores gerenciam a acessibilidade e o risco de inadimplência.
Expansão dos Pagamentos Instantâneos e dos Ecossistemas de Pagamentos Digitais
O sistema Pix do Brasil atingiu mais de 178 milhões de usuários únicos durante seus primeiros 5 anos, tornando as transferências em tempo real uma parte padrão da atividade financeira digital diária[2]Banco Central do Brasil, "Open Finance in Brazil Dashboard," Banco Central do Brasil. . As transferências gratuitas e imediatas reduzem uma vantagem de pagamento anteriormente detida pelos bancos estabelecidos e tornam as contas digitais mais úteis para transações cotidianas. O mercado de neobanking da América do Sul se beneficia desse uso frequente de contas, pois pode fortalecer os relacionamentos com clientes antes que os provedores ofereçam crédito, poupança e outros serviços. A iniciação de pagamentos de Open Finance via Pix cresceu de 7,4 milhões de transações em 2024 para 64,5 milhões em 2025, enquanto o volume associado aumentou de BRL 3,17 bilhões (USD 0,62 bilhões) para BRL 15,3 bilhões (USD 3 bilhões). O Brasil também contava com 138,46 milhões de consentimentos únicos de Open Finance e 239,79 milhões de autorizações ativas até agosto de 2026. Esses desenvolvimentos podem reduzir as barreiras de migração, ao mesmo tempo em que aumentam a pressão sobre os provedores que dependem de relacionamentos fechados com clientes.
Crescente Demanda por Serviços Financeiros Digitais de Baixo Custo entre PMEs e Consumidores
As pequenas empresas frequentemente enfrentam processos de crédito que exigem garantias, histórico operacional extenso e documentação formal, o que pode excluir comerciantes com renda irregular ou ativos fixos limitados. O Nubank introduziu a expansão de crédito para PMEs e sua ferramenta de gestão de fluxo de caixa Assistente de Cobrança durante 2025, vinculando necessidades de capital de giro e cobrança de pagamentos em um único relacionamento com o cliente. A aceitação de pagamentos pode fornecer aos provedores informações atualizadas sobre a atividade empresarial, permitindo que o mercado de neobanking da América do Sul ofereça produtos mais relevantes para pequenas empresas. O DaviPlata informou que sua carteira de nanocrédito cresceu 624% em relação ao ano anterior no primeiro trimestre de 2026, atingindo USD 45,2 milhões. Mais de 1 milhão de pequenos comerciantes utilizaram a plataforma para aceitação de pagamentos, indicando forte demanda por financiamento acessível para comerciantes. O setor de neobanking da América do Sul pode se beneficiar, pois as ferramentas de pagamento fornecem uma base para crédito e serviços financeiros mais amplos sem um processo de aquisição separado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Fragmentação Regulatória e Complexidade de Licenciamento | -0.5% | Colômbia, Argentina, Restante da América do Sul | Médio prazo (2 a 4 anos) |
| Riscos de Cibersegurança, Fraude Digital e Confiança do Cliente | -0.5% | Brasil, Colômbia, Argentina | Curto prazo (≤ 2 anos) |
| Altos Custos de Aquisição de Clientes e Concorrência | -0.3% | Brasil, Colômbia, Chile | Curto prazo (≤ 2 anos) |
| Volatilidade Macroeconômica e Risco de Crédito | -0.4% | Argentina, Brasil, Restante da América do Sul | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Fragmentação Regulatória e Complexidade de Licenciamento nos Mercados Sul-Americanos
Os países sul-americanos utilizam estruturas supervisoras distintas para provedores financeiros digitais, com requisitos diferentes para capital, permissões de produtos, tratamento de depósitos e obrigações de dados. O relatório anual de 2025 do Nubank descreve suas operações regulamentadas e a importância das aprovações nos mercados em que opera[3]Nu Holdings Ltd., "Form 20-F Annual Report 2025," U.S. Securities and Exchange Commission.. Os provedores podem precisar de licenças distintas à medida que expandem de pagamentos para crédito, depósitos ou distribuição de investimentos, aumentando os custos e a preparação para entrada. Uma licença de pagamento pode apoiar a aquisição de contas, enquanto produtos de crédito e depósito exigem permissões mais amplas e mais capital. Estruturas multilicença podem reduzir lacunas de produtos, embora provedores menores possam ter menos recursos para solicitações e conformidade contínua. O mercado de neobanking da América do Sul está regionalmente conectado pelas necessidades dos clientes, mas a expansão transfronteiriça deve levar em conta as regras locais.
Riscos de Cibersegurança, Fraude Digital e Confiança do Cliente
A BioCatch informou que as tentativas de golpes de engenharia social em instituições financeiras sul-americanas cobertas aumentaram 155% em 2025, enquanto os ataques de malware cresceram 225% e as fraudes envolvendo dispositivos roubados aumentaram 344%[4]BioCatch, "Latin American Banks See 155% Increase in Scam Attempts," BioCatch.. Essas ameaças podem elevar os custos para provedores que dependem de integração digital e transações em tempo real, além de enfraquecer a confiança dos clientes. O mercado de neobanking da América do Sul requer investimento contínuo em controles de identidade, monitoramento e educação do cliente, tornando a prevenção de fraudes parte da proposta de valor ao cliente. Os sistemas de pagamento em tempo real melhoram a conveniência, mas reduzem o tempo disponível para identificar e interromper transferências suspeitas. Instituições menores podem ter mais dificuldade em manter o nível de investimento em segurança das plataformas maiores. Controles de risco mais robustos podem apoiar a retenção de clientes e a expansão responsável, enquanto eventos de fraude podem reduzir a confiança nas transações digitais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Serviço: A Liderança em Crédito Apoia uma Distribuição de Produtos Mais Ampla
Crédito e empréstimos representaram 58,52% do tamanho do mercado de neobanking da América do Sul em 2025. Sua posição reflete a capacidade das plataformas de utilizar o comportamento de pagamento em tempo real na avaliação de clientes com histórico de crédito formal limitado. O Nubank reportou uma carteira de crédito total de USD 32,7 bilhões ao final de 2025, 40% acima do ano anterior. A carteira atingiu USD 37,2 bilhões no primeiro trimestre de 2026, também 40% superior ao período do ano anterior. O crédito sem garantia representou 25% dessa carteira ao final de 2025.
A Distribuição de Seguros tem previsão de crescer a um CAGR de 13,21% até 2031. Os provedores podem oferecer seguros dentro de aplicativos que os clientes já utilizam para pagamentos e gestão de contas. Esse arranjo pode ampliar o acesso e reduzir a dependência de um canal de distribuição separado. Contas transacionais, depósitos, poupança, pagamentos, transferências e cartões permanecem produtos importantes de entrada e engajamento. Investimentos, distribuição de valores mobiliários e outros serviços têm contribuições menores, mas podem ampliar os relacionamentos com clientes. A participação do mercado de neobanking da América do Sul está se deslocando para um mix de serviços mais diversificado, criando oportunidades para expandir crédito e produtos financeiros adjacentes, mantendo a adequação responsável dos produtos.


Por Usuário Final: Contas de Varejo Criam uma Base para Serviços a PMEs
Pessoas Físicas do Varejo detinham 78,12% da participação do mercado de neobanking da América do Sul em 2025. Contas gratuitas, cartões sem anuidade e transferências sem comissão atendem consumidores com necessidades financeiras básicas frequentes. A atividade de varejo também fornece dados de pagamento e estabelece confiança na interface do provedor. O Nubank reportou incidência de instituição principal acima de 30% da população adulta em 17 estados brasileiros no quarto trimestre de 2025. A empresa reportou maior penetração em estados de menor renda com menor densidade de agências.
As PMEs têm previsão de crescer a um CAGR de 12,43% até 2031. Muitas pequenas empresas têm acesso limitado ao crédito bancário baseado em garantias e precisam de serviços alinhados aos seus padrões operacionais. As ferramentas de aceitação de pagamentos podem dar aos provedores visibilidade sobre recebíveis e atividade empresarial. Os resultados do primeiro trimestre de 2026 do DaviPlata ilustram a demanda por financiamento de pequeno valor para comerciantes. Microempresas e profissionais autônomos podem usar ferramentas de pagamento que constroem históricos para decisões de crédito futuras, enquanto grandes empresas permanecem mais dependentes de bancos corporativos estabelecidos. O crescimento do tamanho do mercado de neobanking da América do Sul é apoiado por provedores que combinam pagamentos, cobranças e serviços de capital de giro, mantendo uma avaliação cuidadosa de acessibilidade.
Por Fluxo de Receita: A Receita de Juros Permanece Central enquanto as Tarifas se Expandem
A Receita de Juros representou 75,52% do tamanho do mercado de neobanking da América do Sul em 2025. O resultado reflete a importância dos produtos de crédito e o ambiente de taxas de juros vigente na região. O Nubank reportou USD 2,8 bilhões em receita líquida de juros no quarto trimestre de 2025. A empresa reportou uma margem líquida de juros de 21,1% no primeiro trimestre de 2026. Uma base de receita orientada ao crédito permanece sensível aos custos de captação, rendimentos de empréstimos e desempenho de pagamentos.
As Comissões de Distribuição e Outras Receitas têm previsão de crescer a um CAGR de 14,53% até 2031. Seguros, poupança, distribuição de investimentos e finanças incorporadas podem gerar receita sem o uso de balanço patrimonial associado ao crédito direto. O MercadoLibre identificou a venda cruzada de seguros, poupança e investimentos como prioridades estratégicas para o Mercado Pago durante 2025. Tarifas de cartão, tarifas de transação, serviços de câmbio e assinaturas permanecem fontes de renda complementares relevantes. As condições competitivas e regulatórias podem restringir a receita relacionada a cartões, enquanto os corredores de remessas podem apoiar a atividade de câmbio. A participação do mercado de neobanking da América do Sul pode ser fortalecida pela diversidade de receitas quando os preços permanecem transparentes e os produtos atendem a necessidades identificáveis dos clientes.
Por Tipo de Licença: Provedores Multilicença Cobrem Mais Necessidades dos Clientes
Os Grupos Multilicença detinham 63,41% da participação do mercado de neobanking da América do Sul por tipo de licença em 2025. Esses grupos podem combinar capacidades regulamentadas de pagamento, crédito, depósito e outras em uma proposta de valor mais ampla para o cliente. As licenças de pagamento podem apoiar a aquisição de contas e transações, enquanto as licenças de crédito permitem empréstimos após o desenvolvimento das capacidades de gestão de clientes e riscos. Permissões bancárias mais amplas podem apoiar depósitos segurados e distribuição de produtos mais extensa. O relatório de 2025 do Nubank descreve a importância das entidades regulamentadas e das aprovações em seus mercados.
As Licenças Especializadas de Crédito e de Sociedades de Crédito têm previsão de crescer a um CAGR de 13,52% até 2031. Essas licenças podem permitir que as plataformas expandam a atividade de crédito direto sem operar imediatamente como bancos completos. As licenças de conta de pagamento e carteira permanecem importantes para provedores em estágio inicial e transações digitais básicas. As Licenças de Banco Completo representam um grupo menor de entidades, mas podem apoiar atividades mais amplas de depósito e crédito. A progressão de licenças é uma escolha comercial além de um processo regulatório, exigindo recursos de capital, governança e conformidade. O tamanho do mercado de neobanking da América do Sul é apoiado por provedores em diferentes estágios da progressão de licenciamento, com sua expansão de produtos dependente de aprovações regulatórias, recursos de capital e solidez dos relacionamentos com clientes.
Análise Geográfica
O Brasil detinha 76,54% da participação do mercado de neobanking da América do Sul em 2025. O Pix, o amplo uso de mobile banking e uma grande base de clientes digitalmente engajados sustentam a posição de liderança do país. O Brasil contava com 138,46 milhões de consentimentos únicos de Open Finance e 239,79 milhões de autorizações ativas até agosto de 2026. Esse nível de participação apoia o compartilhamento de dados e a iniciação de pagamentos em todo o ecossistema. Espera-se que o investimento em tecnologia bancária atinja USD 9,84 bilhões em 2026. O Nubank tinha 114,7 milhões de clientes no Brasil no primeiro trimestre de 2026. A escala do Brasil o torna a principal fonte de atividade regional de clientes e desenvolvimento de produtos.
A Colômbia tem previsão de registrar o crescimento mais rápido, a um CAGR de 13,82% até 2031. O país possui uma grande base de usuários de carteiras digitais e está desenvolvendo seu ecossistema financeiro digital. O DaviPlata atendeu mais de 20 milhões de clientes e estendeu nanocrédito para PMEs a mais de 1 milhão de pequenas empresas em 2025. Sua carteira de nanocrédito atingiu USD 45,2 milhões durante o primeiro trimestre de 2026. A Argentina avançou na inclusão financeira durante 2025 por meio de seu Sistema de Finanças Abertas. Esses mercados demonstram que o crescimento depende da infraestrutura local, das necessidades de acesso financeiro e da execução dos provedores.
O Yape do Peru tinha 16,4 milhões de usuários ativos mensais no primeiro trimestre de 2026. A plataforma reportou crescimento de receita de crédito de 3,6 vezes em relação ao ano anterior e 5,7 milhões de tomadores de crédito ativos. O Chile permanece um mercado relevante de serviços financeiros digitais por meio de plataformas com foco local e carteiras apoiadas por bancos. O Yape Bolívia superou 2 milhões de clientes durante o primeiro trimestre de 2026. Uruguai, Paraguai, Bolívia, Venezuela, Equador, Guiana e Suriname permanecem corredores menores com necessidades distintas de pagamento e remessas. O tamanho do mercado de neobanking da América do Sul deve evoluir em ritmos diferentes entre os países, refletindo variações na adoção pelos clientes e nos marcos regulatórios locais.
Cenário Competitivo
O mercado de neobanking da América do Sul está concentrado entre as maiores plataformas e fragmentado entre operadores menores. Nubank e Mercado Pago são as 2 maiores plataformas regionais em escala de clientes e atividade de transações. A carteira de crédito total do Nubank atingiu USD 37,2 bilhões no primeiro trimestre de 2026, 40% acima do trimestre do ano anterior. O Mercado Pago tinha quase 78 milhões de usuários ativos mensais no quarto trimestre de 2025. O Nubank reportou 131 milhões de clientes globais em dezembro de 2025, incluindo 113 milhões no Brasil. O Mercado Pago reportou uma carteira de crédito de USD 12,5 bilhões no quarto trimestre de 2025. Essas plataformas utilizam pontos de partida diferentes, mas ambas buscam aprofundar os relacionamentos financeiros com os clientes.
O Nubank expandiu as ofertas de crédito para PMEs e introduziu a ferramenta Assistente de Cobrança durante 2025. Esse movimento vinculou o crédito empresarial à gestão de fluxo de caixa para pequenos clientes. O MercadoLibre continuou a priorizar a venda cruzada de seguros, poupança e investimentos por meio do Mercado Pago durante 2025. O Mercado Pago também reportou uma taxa de inadimplência de 15 a 90 dias em cartão de crédito de 4,4% no quarto trimestre de 2025. Sua carteira de crédito cresceu 90% em relação ao ano anterior nesse período. A combinação de dados de clientes, subscrição e controles de fraude está se tornando cada vez mais importante para provedores com ambições de crédito. O mercado de neobanking da América do Sul recompensará as empresas que conseguirem expandir serviços enquanto protegem a qualidade dos ativos e a confiança dos clientes.
O crescimento da carteira do DaviPlata no primeiro trimestre de 2026 indica que provedores emergentes podem construir posições significativas em grupos de clientes focados. A base de usuários ativos e tomadores de crédito do Yape demonstra a importância dos relacionamentos de pagamento de alta frequência no Peru. Operadores menores podem atender requisitos específicos de cada país ou nichos de clientes que as plataformas maiores podem não priorizar. O banking para PMEs, a distribuição de seguros e os pagamentos transfronteiriços permanecem áreas relevantes para o desenvolvimento de produtos. Provedores com maior engajamento em pagamentos podem ter mais informações para subscrição e ofertas personalizadas. No entanto, a expansão para serviços adicionais também aumenta as demandas regulatórias e operacionais. O setor de neobanking da América do Sul permanece competitivo porque a escala de clientes por si só não elimina a necessidade de uma entrega cuidadosa de produtos.
Líderes do Setor de Neobanking da América do Sul
-
Nubank
-
Mercado Pago
-
PicPay
-
Banco Inter
-
PagBank
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: O Nubank informou ter bancarizado 31,5 milhões de brasileiros anteriormente sem conta bancária, enquanto sua incidência de instituição principal superou 30% em 17 estados brasileiros no quarto trimestre de 2025.
- Maio de 2026: A Credicorp divulgou os resultados do primeiro trimestre de 2026, mostrando que o Yape atingiu 16,4 milhões de usuários ativos mensais, tinha 5,7 milhões de tomadores de crédito ativos e gerou receita de crédito 3,6 vezes superior ao período do ano anterior.
- Abril de 2026: A Credicorp estabeleceu uma unidade de negócios de neobank unificada em 1º de abril de 2026, reunindo Yape Peru, Yape Bolívia, iO e Tenpo Chile sob uma única estrutura de liderança.
- Abril de 2026: O DaviPlata foi relançado com contas remuneradas, cartões de débito, cartões de crédito e produtos de poupança para mais de 20 milhões de clientes na Colômbia.


Escopo do Relatório do Mercado de Neobanking da América do Sul
O mercado de neobanking da América do Sul refere-se ao ecossistema de provedores de serviços bancários e financeiros com foco digital que oferecem produtos bancários, de pagamentos, crédito, poupança, investimentos e outros serviços financeiros principalmente por meio de aplicativos móveis e plataformas digitais, com dependência limitada ou nenhuma de agências físicas tradicionais. O mercado é impulsionado pela alta penetração de smartphones e internet, pela demanda por serviços financeiros convenientes e de baixo custo, pela expansão dos pagamentos digitais e pela necessidade de atender populações sub-bancadas e desassistidas.
O Mercado de Neobanking da América do Sul é Segmentado por Serviço (Contas Transacionais, Cartões, Crédito e Empréstimos e Mais), Usuário Final (Varejo, Microempresas, PMEs e Mais), Fluxo de Receita (Receita de Juros, Intercâmbio de Cartões e Tarifas, Câmbio e Mais), Tipo de Licença (Banco Completo, Carteira de Pagamento e Mais) e Geografia (Brasil, Argentina, Colômbia, Chile, Peru, Outros). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Conta Empresarial |
| Conta Poupança |
| Banco Móvel |
| Pagamentos e Transferência de Dinheiro |
| Conta Poupança |
| Empréstimos |
| Outros |
| Empresarial |
| Pessoal |
| Outros |
| Por Conta | Conta Empresarial |
| Conta Poupança | |
| Por Serviço | Banco Móvel |
| Pagamentos e Transferência de Dinheiro | |
| Conta Poupança | |
| Empréstimos | |
| Outros | |
| Por Aplicação | Empresarial |
| Pessoal | |
| Outros |


Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento prevista para o neobanking da América do Sul até 2031?
O setor tem previsão de crescer a um CAGR de 8,5% de 2026 a 2031 e atingir USD 44,8 bilhões até 2031. A previsão reflete o uso mais amplo de contas digitais, pagamentos, crédito e serviços relacionados.
Qual serviço gera mais receita para os bancos digitais sul-americanos?
Crédito e Empréstimos lideraram a receita de serviços com uma participação de 58,52% em 2025. A atividade de pagamentos e as informações dos clientes apoiam os produtos de crédito para clientes com histórico de crédito tradicional limitado.
Por que as pequenas empresas são importantes para os provedores financeiros digitais na América do Sul?
As PMEs têm previsão de crescer a um CAGR de 12,43% até 2031, pois muitas precisam de acesso mais simples a pagamentos e produtos de capital de giro. Os fluxos de pagamento de comerciantes podem apoiar avaliações de crédito que reflitam a atividade empresarial atual.
Qual país lidera a atividade de neobanking regional?
O Brasil liderou com 76,54% de participação em 2025, apoiado pelo Pix, pelo uso de mobile banking e pela participação no Open Finance. Sua escala apoia a atividade regional de clientes e o desenvolvimento de produtos financeiros.
Qual é a fonte de receita de crescimento mais rápido para esses provedores?
As Comissões de Distribuição e Outras Receitas têm previsão de crescer a um CAGR de 14,53% até 2031. Seguros, poupança, investimentos e finanças incorporadas podem apoiar a receita além do crédito direto.
Quais riscos podem afetar a adoção de serviços bancários digitais na América do Sul?
Fraude, ameaças de cibersegurança, complexidade de licenciamento, custos de aquisição de clientes e risco de crédito podem desacelerar a adoção e elevar os custos operacionais. Controles mais robustos são importantes para proteger a confiança nos serviços financeiros digitais.
Página atualizada pela última vez em:



