
Tamaño y Participación del Mercado de Neobanking en América del Sur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 24.90 Mil millones de dólares |
| Tamaño del Mercado (2026) | 29.80 Mil millones de dólares |
| Tamaño del Mercado (2031) | 44.80 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.50 % |
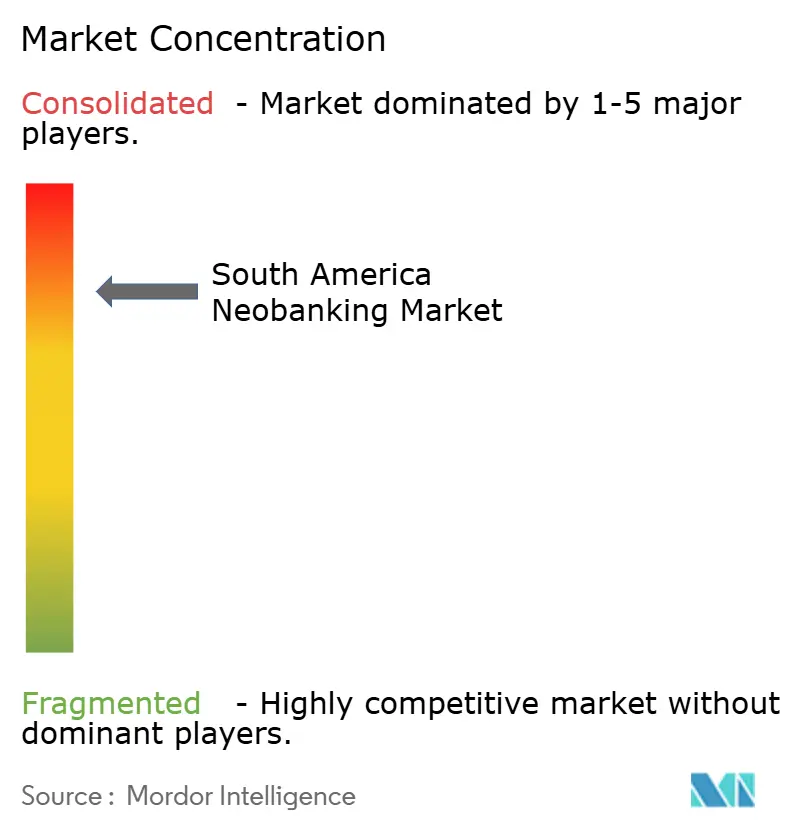
| Concentración del Mercado | Alto |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Neobanking en América del Sur por Mordor Intelligence
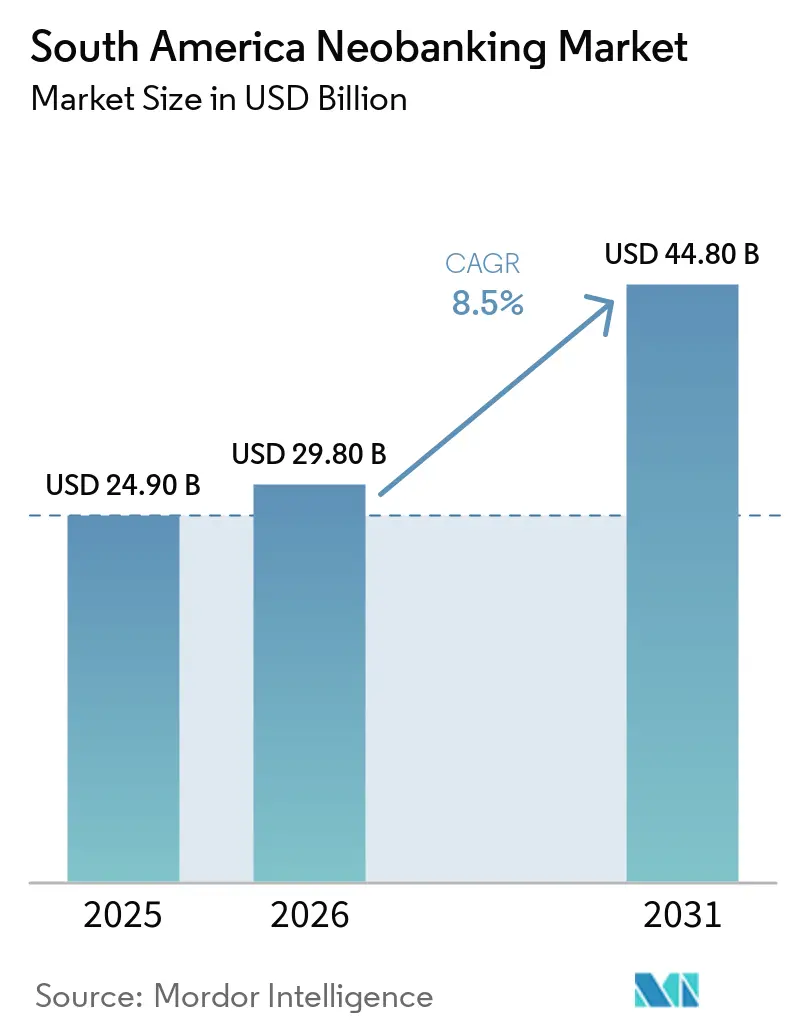
Se espera que el tamaño del Mercado de Neobanking en América del Sur crezca de 24,90 mil millones de USD en 2025 a 29,80 mil millones de USD en 2026, y se prevé que alcance los 44,80 mil millones de USD en 2031 a una CAGR del 8,5% durante el período 2026-2031.
El mercado de neobanking en América del Sur está evolucionando más allá de las cuentas digitales básicas, ya que los proveedores utilizan las relaciones de pago para ofrecer crédito, ahorro y seguros. Brasil sigue siendo el centro de la actividad regional, dado que su infraestructura de pagos y la adopción de la banca digital favorecen el uso frecuente de cuentas. Los pagos instantáneos reducen la fricción en las transacciones y permiten a los proveedores competir sin depender de redes de sucursales. El mercado de neobanking en América del Sur también ofrece espacio para proveedores que puedan atender a consumidores y pequeñas empresas con escaso acceso bancario mediante productos financieros relevantes. La disciplina crediticia, la inversión en tecnología y la prevención del fraude determinarán la eficacia con la que las principales plataformas conviertan su escala de clientes en rendimientos sostenibles.
Conclusiones Clave del Informe
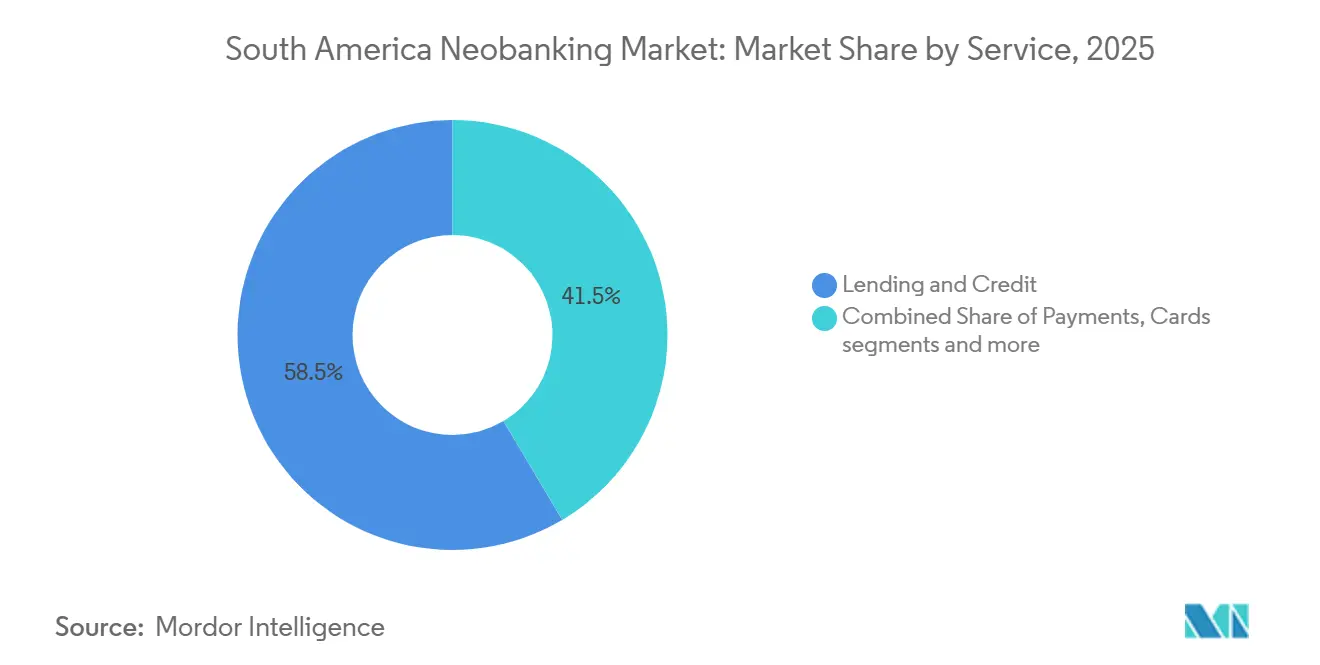
- Por servicio, los préstamos y el crédito representaron el 58,52% de la participación del mercado de neobanking en América del Sur en 2025, mientras que se prevé que la distribución de seguros crezca a una CAGR del 13,21% hasta 2031.
- Por usuario final, los individuos minoristas representaron el 78,12% de la participación del mercado de neobanking en América del Sur en 2025, mientras que se prevé que las pymes crezcan a una CAGR del 12,43% hasta 2031.
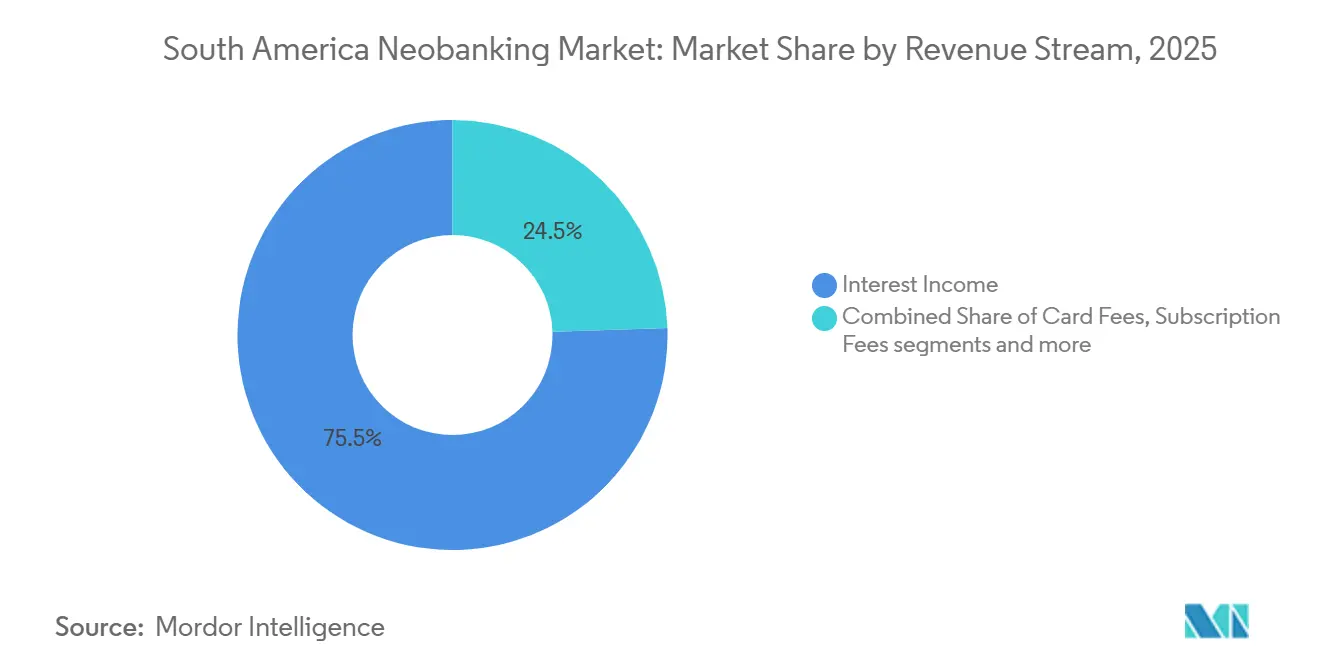
- Por fuente de ingresos, los ingresos por intereses representaron el 75,52% de la participación del mercado de neobanking en América del Sur en 2025, mientras que se prevé que las comisiones de distribución y otras fuentes de ingresos crezcan a una CAGR del 14,53% hasta 2031.
- Por tipo de licencia, los Grupos con Licencias Múltiples representaron el 63,41% de la participación del mercado de neobanking en América del Sur en 2025, mientras que se prevé que las licencias especializadas de crédito y sociedades financieras crezcan a una CAGR del 13,52% hasta 2031.
- Por geografía, Brasil representó el 76,54% de la participación del mercado de neobanking en América del Sur en 2025, mientras que se prevé que Colombia crezca a una CAGR del 13,82% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Neobanking en América del Sur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción de la Banca Móvil e Impulsada por Internet | +2.0% | Global, más pronunciado en Brasil y Colombia | Corto plazo (≤ 2 años) |
| Demanda de Inclusión Financiera entre Consumidores con Escaso Acceso Bancario | +1.7% | Brasil, Argentina, Resto de América del Sur | Mediano plazo (2-4 años) |
| Pagos Instantáneos y Ecosistemas de Pago Digital | +1.8% | Brasil, Colombia, efecto regional | Corto plazo (≤ 2 años) |
| Demanda de Servicios Financieros Digitales de Bajo Costo | +1.2% | Brasil, Colombia, Chile | Mediano plazo (2-4 años) |
| Datos Alternativos y Transacciones Digitales para el Acceso al Crédito | +0.8% | Brasil, Colombia, Perú | Largo plazo (≥ 4 años) |
| Asociaciones de Banca Digital y Ecosistemas de Finanzas Integradas | +1.1% | Brasil, Colombia, Argentina | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Adopción de la Banca Móvil e Impulsada por Internet
Los volúmenes de banca móvil en Brasil aumentaron un 169% en los 5 años transcurridos hasta 2025, alcanzando 187.500 millones de operaciones, lo que demuestra que la actividad financiera diaria se centra cada vez más en interfaces digitales. Los clientes que reciben pagos a través de una cuenta móvil pueden utilizar la misma interfaz para ahorros, crédito o seguros, lo que reduce la ventaja práctica que antes ofrecía una red de sucursales físicas. Nubank informó que había incorporado al sistema bancario a 31,5 millones de brasileños previamente no bancarizados en julio de 2026 y tenía una presencia más sólida en regiones donde muchos municipios carecen de una sucursal bancaria física[1]Nu Holdings Ltd., "Nu Holdings Ltd. Reports Fourth Quarter and Full Year 2025 Financial Results," Nubank International. . Se espera que la inversión en tecnología bancaria en Brasil alcance los 50.100 millones de BRL (9.840 millones de USD) en 2026, frente a los 46.800 millones de BRL (9.190 millones de USD) en 2025, lo que respalda servicios móviles seguros y de alto volumen. El mercado de neobanking en América del Sur se beneficia a medida que las instituciones establecidas y los especialistas digitales continúan ampliando la base tecnológica subyacente. La incorporación accesible puede atender a clientes remotos sin replicar la infraestructura de sucursales y respaldar un uso más amplio de productos una vez establecida la cuenta principal.
Demanda de Inclusión Financiera entre Consumidores con Escaso Acceso Bancario
La inclusión financiera sigue siendo una fuente importante de demanda en el mercado de neobanking en América del Sur, ya que los productos digitales pueden llegar a clientes con acceso limitado a la banca convencional. Nubank informó que sus operaciones de crédito en el Nordeste de Brasil equivalieron al 6,8% del PIB regional en 2025, lo que demuestra que el crédito digital tiene relevancia más allá de un producto de consumo convencional. Los datos de pago pueden ayudar a las plataformas a evaluar a clientes con historiales de crédito tradicionales limitados e incorporar a prestatarios por primera vez al sistema financiero formal. Yape ha incorporado al sistema bancario a 6,6 millones de personas desde 2020 y superó los 19 millones de usuarios en Perú, lo que demuestra cómo una plataforma digital puede llegar a clientes con acceso tradicional limitado. Un historial de pagos puede respaldar productos posteriores de ahorro, crédito y protección, lo que hace que la actividad del cliente sea tan importante como la apertura de la cuenta. La industria de neobanking en América del Sur puede ampliar la participación formal cuando el diseño del producto refleja a clientes con historial crediticio escaso, mientras los proveedores gestionan la asequibilidad y el riesgo de reembolso.
Expansión de los Pagos Instantáneos y los Ecosistemas de Pago Digital
El sistema Pix de Brasil alcanzó más de 178 millones de usuarios únicos durante sus primeros 5 años, convirtiendo las transferencias en tiempo real en una parte estándar de la actividad financiera digital diaria[2]Banco Central do Brasil, "Open Finance in Brazil Dashboard," Banco Central do Brasil. . Las transferencias gratuitas e inmediatas reducen una ventaja de pago que antes tenían los bancos establecidos y hacen que las cuentas digitales sean más útiles para las transacciones cotidianas. El mercado de neobanking en América del Sur se beneficia de este uso frecuente de cuentas porque puede fortalecer las relaciones con los clientes antes de que los proveedores ofrezcan crédito, ahorro y otros servicios. La iniciación de pagos de Open Finance a través de Pix aumentó de 7,4 millones de transacciones en 2024 a 64,5 millones en 2025, mientras que el volumen asociado aumentó de 3.170 millones de BRL (620 millones de USD) a 15.300 millones de BRL (3.000 millones de USD). Brasil también contaba con 138,46 millones de consentimientos únicos de Open Finance y 239,79 millones de autorizaciones activas en agosto de 2026. Estos avances pueden reducir las barreras de cambio al tiempo que aumentan la presión sobre los proveedores que dependen de relaciones cerradas con los clientes.
Creciente Demanda de Servicios Financieros Digitales de Bajo Costo entre Pymes y Consumidores
Las pequeñas empresas a menudo enfrentan procesos de crédito que requieren garantías, historiales operativos prolongados y documentación formal, lo que puede excluir a los comerciantes con ingresos irregulares o activos fijos limitados. Nubank introdujo la expansión del crédito para pymes y su herramienta de gestión de flujo de caja Asistente de Cobro durante 2025, vinculando las necesidades de capital de trabajo y la recaudación de pagos dentro de una misma relación con el cliente. La aceptación de pagos puede proporcionar a los proveedores información actualizada sobre la actividad empresarial, lo que permite al mercado de neobanking en América del Sur ofrecer productos más relevantes para las pequeñas empresas. DaviPlata informó que su cartera de nanocréditos creció un 624% interanual en el primer trimestre de 2026, hasta los 45,2 millones de USD. Más de 1 millón de pequeños comerciantes utilizaron la plataforma para la aceptación de pagos, lo que indica una fuerte demanda de financiación accesible para comerciantes. La industria de neobanking en América del Sur puede beneficiarse, ya que las herramientas de pago proporcionan una base para el crédito y los servicios financieros más amplios sin un proceso de adquisición independiente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fragmentación Regulatoria y Complejidad de Licencias | -0.5% | Colombia, Argentina, Resto de América del Sur | Mediano plazo (2-4 años) |
| Riesgos de Ciberseguridad, Fraude Digital y Confianza del Cliente | -0.5% | Brasil, Colombia, Argentina | Corto plazo (≤ 2 años) |
| Altos Costos de Adquisición de Clientes y Competencia | -0.3% | Brasil, Colombia, Chile | Corto plazo (≤ 2 años) |
| Volatilidad Macroeconómica y Riesgo Crediticio | -0.4% | Argentina, Brasil, Resto de América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Fragmentación Regulatoria y Complejidad de Licencias en los Mercados de América del Sur
Los países de América del Sur utilizan estructuras de supervisión separadas para los proveedores financieros digitales, con diferentes requisitos de capital, permisos de productos, tratamiento de depósitos y obligaciones de datos. La presentación anual de Nubank de 2025 describe sus operaciones reguladas y la importancia de las aprobaciones en los mercados en los que opera[3]Nu Holdings Ltd., "Form 20-F Annual Report 2025," U.S. Securities and Exchange Commission.. Los proveedores pueden necesitar licencias distintas a medida que se expanden desde los pagos hacia los préstamos, los depósitos o la distribución de inversiones, lo que aumenta los costos y la preparación para la entrada. Una licencia de pago puede respaldar la adquisición de cuentas, mientras que los productos de préstamo y depósito requieren permisos más amplios y mayor capital. Las estructuras de licencias múltiples pueden reducir las brechas de productos, aunque los proveedores más pequeños pueden tener menos recursos para las solicitudes y el cumplimiento continuo. El mercado de neobanking en América del Sur está conectado regionalmente a través de las necesidades de los clientes, pero la expansión transfronteriza debe tener en cuenta las normas locales.
Riesgos de Ciberseguridad, Fraude Digital y Confianza del Cliente
BioCatch informó que los intentos de estafa mediante ingeniería social en las instituciones financieras sudamericanas cubiertas aumentaron un 155% en 2025, mientras que los ataques de malware aumentaron un 225% y el fraude con dispositivos robados aumentó un 344%[4]BioCatch, "Latin American Banks See 155% Increase in Scam Attempts," BioCatch.. Estas amenazas pueden aumentar los costos para los proveedores que dependen de la incorporación digital y las transacciones en tiempo real, al tiempo que debilitan la confianza de los clientes. El mercado de neobanking en América del Sur requiere una inversión continua en controles de identidad, monitoreo y educación del cliente, lo que convierte la prevención del fraude en parte de la propuesta de valor al cliente. Los sistemas de pago en tiempo real mejoran la comodidad, pero reducen el tiempo disponible para identificar y detener transferencias sospechosas. Las instituciones más pequeñas pueden encontrar más difícil mantener la inversión en seguridad al nivel de las plataformas más grandes. Controles de riesgo más sólidos pueden respaldar la retención de clientes y la expansión responsable, mientras que los eventos de fraude pueden reducir la confianza en las transacciones digitales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Servicio: El Liderazgo en Crédito Respalda una Distribución de Productos más Amplia
Los préstamos y el crédito representaron el 58,52% del tamaño del mercado de neobanking en América del Sur en 2025. Su posición refleja la capacidad de las plataformas para utilizar el comportamiento de pago en tiempo real al evaluar a clientes con historiales de crédito formales limitados. Nubank reportó una cartera de crédito total de 32.700 millones de USD a finales de 2025, un 40% por encima del año anterior. La cartera alcanzó los 37.200 millones de USD en el primer trimestre de 2026, también un 40% superior al período del año anterior. Los préstamos sin garantía representaron el 25% de esa cartera a finales de 2025.
Se prevé que la Distribución de Seguros crezca a una CAGR del 13,21% hasta 2031. Los proveedores pueden ofrecer seguros dentro de las aplicaciones que los clientes ya utilizan para pagos y gestión de cuentas. Este mecanismo puede ampliar el acceso y reducir la dependencia de un canal de distribución independiente. Las cuentas transaccionales, los depósitos, el ahorro, los pagos, las transferencias y las tarjetas siguen siendo productos importantes de entrada y fidelización. Las inversiones, la distribución de valores y otros servicios tienen contribuciones menores, pero pueden ampliar las relaciones con los clientes. La participación del mercado de neobanking en América del Sur está evolucionando hacia una combinación de servicios más diversificada, creando oportunidades para expandir los préstamos y los productos financieros adyacentes, manteniendo al mismo tiempo una adecuación responsable de los productos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Usuario Final: Las Cuentas Minoristas Crean una Base para los Servicios a Pymes
Los Individuos Minoristas representaron el 78,12% de la participación del mercado de neobanking en América del Sur en 2025. Las cuentas gratuitas, las tarjetas sin comisión anual y las transferencias sin comisión se adaptan a los consumidores con necesidades financieras básicas frecuentes. La actividad minorista también proporciona datos de pago y establece confianza en la interfaz del proveedor. Nubank reportó una incidencia como institución principal superior al 30% de la población adulta en 17 estados brasileños durante el cuarto trimestre de 2025. La empresa reportó una mayor penetración en los estados de menores ingresos con menor densidad de sucursales.
Se prevé que las Pymes crezcan a una CAGR del 12,43% hasta 2031. Muchas pequeñas empresas tienen acceso limitado al crédito bancario basado en garantías y necesitan servicios alineados con sus patrones operativos. Las herramientas de aceptación de pagos pueden dar a los proveedores visibilidad sobre las cuentas por cobrar y la actividad empresarial. Los resultados del primer trimestre de 2026 de DaviPlata ilustran la demanda de financiación para comerciantes de pequeño importe. Las microempresas y los trabajadores autónomos pueden utilizar herramientas de pago que generen registros para decisiones de crédito posteriores, mientras que las grandes empresas siguen dependiendo más de los bancos corporativos establecidos. El crecimiento del tamaño del mercado de neobanking en América del Sur está respaldado por proveedores que combinan servicios de pagos, cobros y capital de trabajo, manteniendo al mismo tiempo una evaluación cuidadosa de la asequibilidad.
Por Fuente de Ingresos: Los Ingresos por Intereses Siguen Siendo Centrales mientras las Comisiones se Expanden
Los Ingresos por Intereses representaron el 75,52% del tamaño del mercado de neobanking en América del Sur en 2025. El resultado refleja la importancia de los productos de crédito y el entorno de tipos de interés prevaleciente en toda la región. Nubank reportó 2.800 millones de USD en ingresos netos por intereses durante el cuarto trimestre de 2025. La empresa reportó un margen de interés neto del 21,1% en el primer trimestre de 2026. Una base de ingresos orientada al crédito sigue siendo sensible a los costos de financiación, los rendimientos de los préstamos y el desempeño de los reembolsos.
Se prevé que las Comisiones de Distribución y Otros ingresos crezcan a una CAGR del 14,53% hasta 2031. Los seguros, el ahorro, la distribución de inversiones y las finanzas integradas pueden generar ingresos sin el uso del balance asociado a los préstamos directos. MercadoLibre identificó la venta cruzada de seguros, ahorro e inversiones como prioridades estratégicas para Mercado Pago durante 2025. Las comisiones de tarjetas, las comisiones de transacción, los servicios de divisas y las suscripciones siguen siendo fuentes de ingresos complementarias relevantes. Las condiciones competitivas y regulatorias pueden limitar los ingresos relacionados con las tarjetas, mientras que los corredores de remesas pueden respaldar la actividad de divisas. La participación del mercado de neobanking en América del Sur puede fortalecerse mediante la diversificación de ingresos cuando los precios siguen siendo transparentes y los productos satisfacen necesidades identificables de los clientes.
Por Tipo de Licencia: Los Proveedores con Licencias Múltiples Cubren más Necesidades de los Clientes
Los Grupos con Licencias Múltiples representaron el 63,41% de la participación del mercado de neobanking en América del Sur por tipo de licencia en 2025. Estos grupos pueden combinar capacidades reguladas de pago, crédito, depósito y otras en una propuesta de valor más amplia para el cliente. Las licencias de pago pueden respaldar la adquisición de cuentas y las transacciones, mientras que las licencias de crédito permiten los préstamos una vez que se desarrollan las capacidades de gestión de clientes y riesgos. Los permisos bancarios más amplios pueden respaldar los depósitos asegurados y una distribución de productos más extensa. La presentación de Nubank de 2025 describe la importancia de las entidades reguladas y las aprobaciones en sus mercados.
Se prevé que las Licencias Especializadas de Crédito y Sociedades Financieras crezcan a una CAGR del 13,52% hasta 2031. Estas licencias pueden permitir a las plataformas expandir la actividad de crédito directo sin operar inmediatamente como bancos completos. Las licencias de cuenta de pago y billetera siguen siendo importantes para los proveedores en etapa inicial y las transacciones digitales básicas. Las Licencias de Banco Completo representan un grupo más pequeño de entidades, pero pueden respaldar una actividad de depósito y préstamo más amplia. La progresión de licencias es una decisión comercial además de un proceso regulatorio, que requiere recursos de capital, gobernanza y cumplimiento. El tamaño del mercado de neobanking en América del Sur está respaldado por proveedores en diferentes puntos de la progresión de licencias, con su expansión de productos dependiente de las aprobaciones regulatorias, los recursos de capital y la solidez de las relaciones con los clientes.
Análisis Geográfico
Brasil representó el 76,54% de la participación del mercado de neobanking en América del Sur en 2025. Pix, el amplio uso de la banca móvil y una gran base de clientes digitalmente comprometidos respaldan la posición de liderazgo del país. Brasil contaba con 138,46 millones de consentimientos únicos de Open Finance y 239,79 millones de autorizaciones activas en agosto de 2026. Este nivel de participación respalda el intercambio de datos y la iniciación de pagos en todo el ecosistema. Se espera que la inversión en tecnología bancaria alcance los 9.840 millones de USD en 2026. Nubank tenía 114,7 millones de clientes en Brasil en el primer trimestre de 2026. La escala de Brasil lo convierte en la principal fuente de actividad de clientes regional y de desarrollo de productos.
Se prevé que Colombia registre el crecimiento más rápido con una CAGR del 13,82% hasta 2031. El país cuenta con una gran base de usuarios de billeteras digitales y está desarrollando su ecosistema financiero digital. DaviPlata atendió a más de 20 millones de clientes y extendió nanocréditos para pymes a más de 1 millón de pequeñas empresas en 2025. Su cartera de nanocréditos alcanzó los 45,2 millones de USD durante el primer trimestre de 2026. Argentina avanzó en la inclusión financiera durante 2025 a través de su Sistema de Finanzas Abiertas. Estos mercados demuestran que el crecimiento depende de la infraestructura local, las necesidades de acceso financiero y la ejecución de los proveedores.
Yape de Perú tenía 16,4 millones de usuarios activos mensuales en el primer trimestre de 2026. La plataforma reportó un crecimiento de los ingresos por préstamos de 3,6 veces interanual y 5,7 millones de prestatarios activos. Chile sigue siendo un mercado relevante de servicios financieros digitales a través de plataformas de enfoque local y billeteras respaldadas por bancos. Yape Bolivia superó los 2 millones de clientes durante el primer trimestre de 2026. Uruguay, Paraguay, Bolivia, Venezuela, Ecuador, Guyana y Surinam siguen siendo corredores más pequeños con necesidades distintas de pago y remesas. Es probable que el tamaño del mercado de neobanking en América del Sur evolucione a diferentes ritmos según los países, reflejando variaciones en la adopción por parte de los clientes y los marcos regulatorios locales.
Panorama Competitivo
El mercado de neobanking en América del Sur está concentrado entre las plataformas más grandes y fragmentado entre los operadores más pequeños. Nubank y Mercado Pago son las 2 plataformas regionales más grandes por escala de clientes y actividad de transacciones. La cartera de crédito total de Nubank alcanzó los 37.200 millones de USD en el primer trimestre de 2026, un 40% por encima del trimestre del año anterior. Mercado Pago tenía casi 78 millones de usuarios activos mensuales en el cuarto trimestre de 2025. Nubank reportó 131 millones de clientes globales en diciembre de 2025, incluidos 113 millones en Brasil. Mercado Pago reportó una cartera de crédito de 12.500 millones de USD en el cuarto trimestre de 2025. Estas plataformas utilizan diferentes puntos de partida, pero ambas buscan profundizar las relaciones financieras con los clientes.
Nubank amplió las ofertas de crédito para pymes e introdujo la herramienta Asistente de Cobro durante 2025. Este movimiento vinculó los préstamos empresariales con la gestión del flujo de caja para los pequeños clientes. MercadoLibre continuó priorizando la venta cruzada de seguros, ahorro e inversiones a través de Mercado Pago durante 2025. Mercado Pago también reportó una tasa de préstamos morosos de 15 a 90 días en tarjetas de crédito del 4,4% en el cuarto trimestre de 2025. Su cartera de crédito creció un 90% interanual en ese período. La combinación de datos de clientes, suscripción y controles de fraude es cada vez más importante para los proveedores con ambiciones crediticias. El mercado de neobanking en América del Sur recompensará a las empresas que puedan expandir los servicios mientras protegen la calidad de los activos y la confianza de los clientes.
El crecimiento de la cartera de DaviPlata en el primer trimestre de 2026 indica que los proveedores emergentes pueden construir posiciones significativas en grupos de clientes específicos. La base de usuarios activos y prestatarios de Yape muestra la importancia de las relaciones de pago de alta frecuencia en Perú. Los operadores más pequeños pueden abordar requisitos específicos de cada país o nichos de clientes que las plataformas más grandes pueden no priorizar. La banca para pymes, la distribución de seguros y los pagos transfronterizos siguen siendo áreas relevantes para el desarrollo de productos. Los proveedores con mayor compromiso en pagos pueden tener más información para la suscripción y las ofertas personalizadas. Sin embargo, la expansión hacia servicios adicionales también aumenta las exigencias regulatorias y operativas. La industria de neobanking en América del Sur sigue siendo competitiva porque la escala de clientes por sí sola no elimina la necesidad de una entrega cuidadosa de productos.
Líderes de la Industria de Neobanking en América del Sur
-
Nubank
-
Mercado Pago
-
PicPay
-
Banco Inter
-
PagBank
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Nubank informó que había incorporado al sistema bancario a 31,5 millones de brasileños previamente no bancarizados, mientras que su incidencia como institución principal superó el 30% en 17 estados brasileños en el cuarto trimestre de 2025.
- Mayo de 2026: Credicorp divulgó los resultados del primer trimestre de 2026, mostrando que Yape alcanzó 16,4 millones de usuarios activos mensuales, tenía 5,7 millones de prestatarios activos y generó ingresos por préstamos 3,6 veces superiores al período del año anterior.
- Abril de 2026: Credicorp estableció una unidad de negocio de neobank unificada el 1 de abril de 2026, reuniendo a Yape Perú, Yape Bolivia, iO y Tenpo Chile bajo una única estructura de liderazgo.
- Abril de 2026: DaviPlata se relanzó con cuentas remuneradas, tarjetas de débito, tarjetas de crédito y productos de ahorro para más de 20 millones de clientes en Colombia.


Alcance del Informe del Mercado de Neobanking en América del Sur
El mercado de neobanking en América del Sur se refiere al ecosistema de proveedores de servicios bancarios y financieros de primera generación digital que ofrecen productos bancarios, de pago, préstamo, ahorro, inversión y otros servicios financieros principalmente a través de aplicaciones móviles y plataformas digitales, con una dependencia limitada o nula de las sucursales físicas tradicionales. El mercado está impulsado por la alta penetración de teléfonos inteligentes e internet, la demanda de servicios financieros convenientes y de bajo costo, la expansión de los pagos digitales y la necesidad de atender a poblaciones con escaso acceso bancario y desatendidas.
El Mercado de Neobanking en América del Sur está segmentado por Servicio (Cuentas Transaccionales, Tarjetas, Préstamos y Crédito y más), Usuario Final (Minoristas, Microempresas, Pymes y más), Fuente de Ingresos (Ingresos por Intereses, Intercambio de Tarjetas y Comisiones, Divisas y más), Tipo de Licencia (Banco Completo, Billetera de Pago y más) y Geografía (Brasil, Argentina, Colombia, Chile, Perú, Otros). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
| Cuenta Empresarial |
| Cuenta de Ahorros |
| Banca Móvil |
| Pagos y Transferencias de Dinero |
| Cuenta de Ahorros |
| Préstamos |
| Otros |
| Empresarial |
| Personal |
| Otros |
| Por Cuenta | Cuenta Empresarial |
| Cuenta de Ahorros | |
| Por Servicio | Banca Móvil |
| Pagos y Transferencias de Dinero | |
| Cuenta de Ahorros | |
| Préstamos | |
| Otros | |
| Por Aplicación | Empresarial |
| Personal | |
| Otros |


Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para el neobanking en América del Sur hasta 2031?
Se prevé que el sector crezca a una CAGR del 8,5% de 2026 a 2031 y alcance los 44.800 millones de USD en 2031. La previsión refleja un uso más amplio de cuentas digitales, pagos, crédito y servicios relacionados.
¿Qué servicio genera más ingresos para los bancos digitales de América del Sur?
Los Préstamos y el Crédito lideraron los ingresos por servicio con una participación del 58,52% en 2025. La actividad de pago y la información de los clientes respaldan los productos de crédito para clientes con historiales de crédito tradicionales limitados.
¿Por qué son importantes las pequeñas empresas para los proveedores de servicios financieros digitales en América del Sur?
Se prevé que las Pymes crezcan a una CAGR del 12,43% hasta 2031 porque muchas necesitan un acceso más sencillo a los pagos y a los productos de capital de trabajo. Los flujos de pago de los comerciantes pueden respaldar evaluaciones crediticias que reflejen la actividad empresarial actual.
¿Qué país lidera la actividad de neobanking regional?
Brasil lideró con una participación del 76,54% en 2025, respaldado por Pix, el uso de la banca móvil y la participación en Open Finance. Su escala respalda la actividad de clientes regional y el desarrollo de productos financieros.
¿Cuál es la fuente de ingresos de más rápido crecimiento para estos proveedores?
Se prevé que las Comisiones de Distribución y Otros ingresos crezcan a una CAGR del 14,53% hasta 2031. Los seguros, el ahorro, las inversiones y las finanzas integradas pueden respaldar los ingresos más allá de los préstamos directos.
¿Qué riesgos pueden afectar la adopción de la banca digital en América del Sur?
El fraude, las amenazas de ciberseguridad, la complejidad de las licencias, los costos de adquisición de clientes y el riesgo crediticio pueden ralentizar la adopción y aumentar los costos operativos. Controles más sólidos son importantes para proteger la confianza en los servicios financieros digitales.
Última actualización de la página el:



