
Taille et part du marché du Neobanking en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
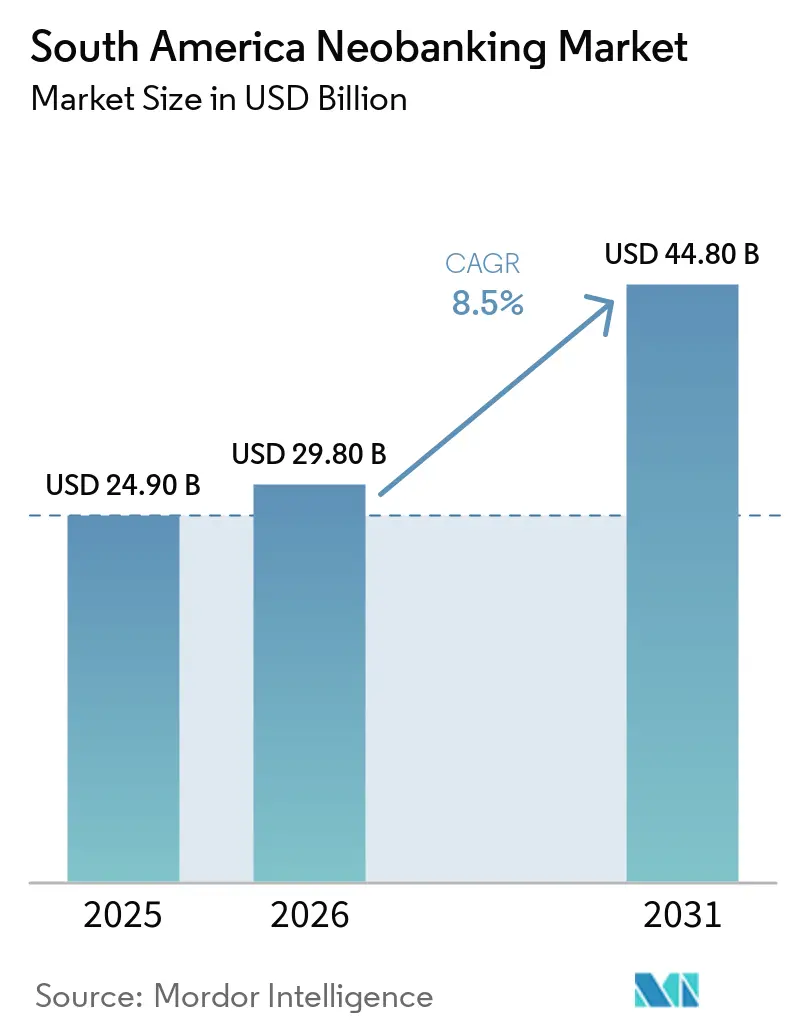
| Taille du marché de l'année de base (2025) | 24.90 Milliards de dollars |
| Taille du Marché (2026) | 29.80 Milliards de dollars |
| Taille du Marché (2031) | 44.80 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.50 % |
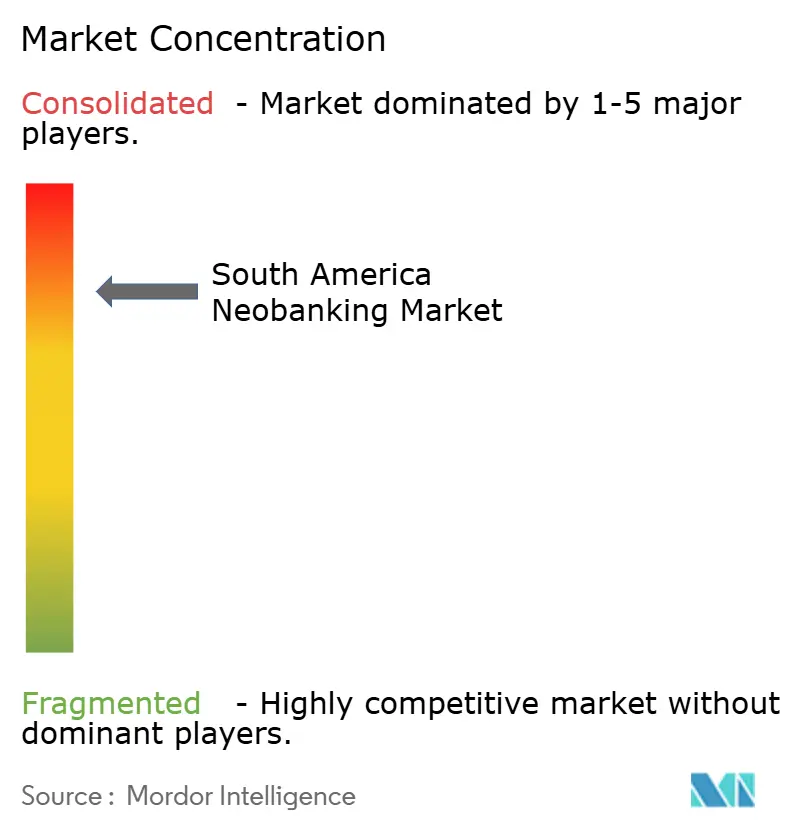
| Concentration du Marché | Élevé |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché du Neobanking en Amérique du Sud par Mordor Intelligence
La taille du marché du neobanking en Amérique du Sud devrait passer de 24,90 milliards USD en 2025 à 29,80 milliards USD en 2026 et atteindre 44,80 milliards USD d'ici 2031, à un CAGR de 8,5 % sur la période 2026-2031.
Le marché du neobanking en Amérique du Sud va au-delà des comptes numériques de base, les prestataires utilisant les relations de paiement pour proposer du crédit, de l'épargne et de l'assurance. Le Brésil reste au cœur de l'activité régionale, car son infrastructure de paiement et l'adoption des services bancaires numériques favorisent une utilisation fréquente des comptes. Les paiements instantanés réduisent les frictions transactionnelles et permettent aux prestataires de se concurrencer sans s'appuyer sur des réseaux d'agences. Le marché du neobanking en Amérique du Sud offre également des opportunités aux prestataires capables de servir les consommateurs sous-bancarisés et les petites entreprises avec des produits financiers adaptés. La discipline en matière de crédit, l'investissement technologique et la prévention de la fraude détermineront dans quelle mesure les principales plateformes transformeront leur base de clientèle en rendements durables.
Principaux enseignements du rapport
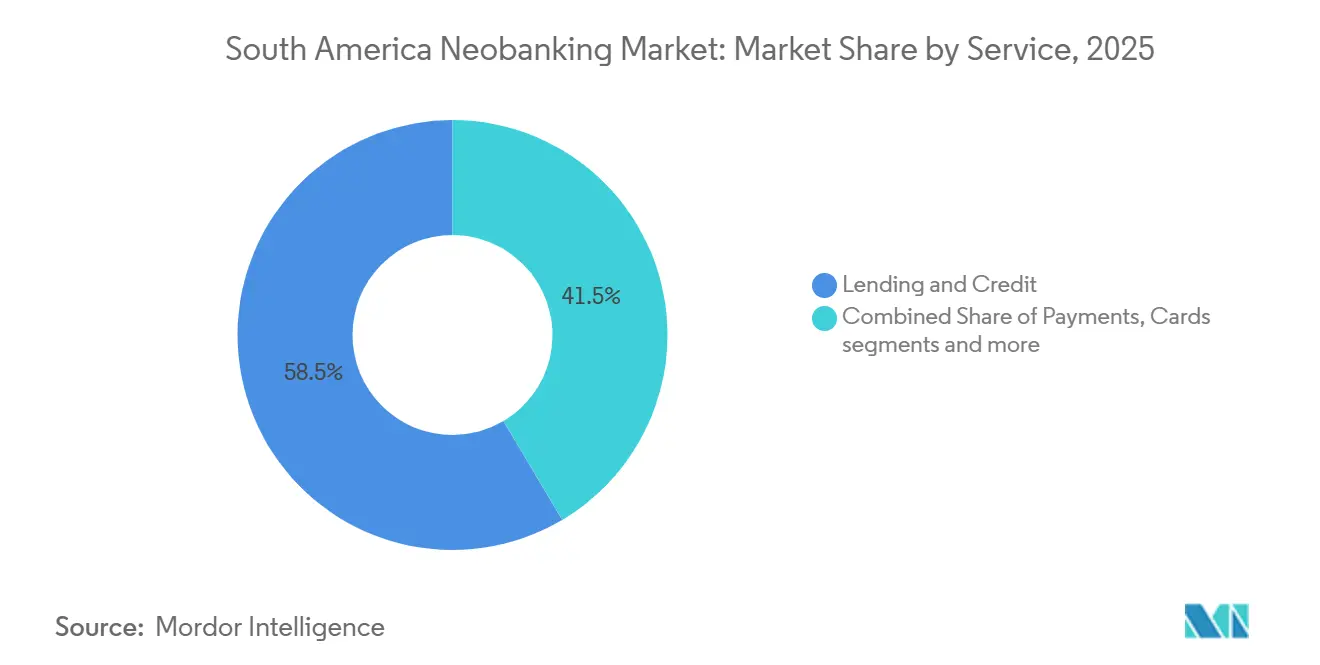
- Par service, les prêts et le crédit représentaient 58,52 % de la part du marché du neobanking en Amérique du Sud en 2025, tandis que la distribution d'assurances devrait croître à un CAGR de 13,21 % jusqu'en 2031.
- Par utilisateur final, les particuliers détenaient 78,12 % de la part du marché du neobanking en Amérique du Sud en 2025, tandis que les PME devraient croître à un CAGR de 12,43 % jusqu'en 2031.
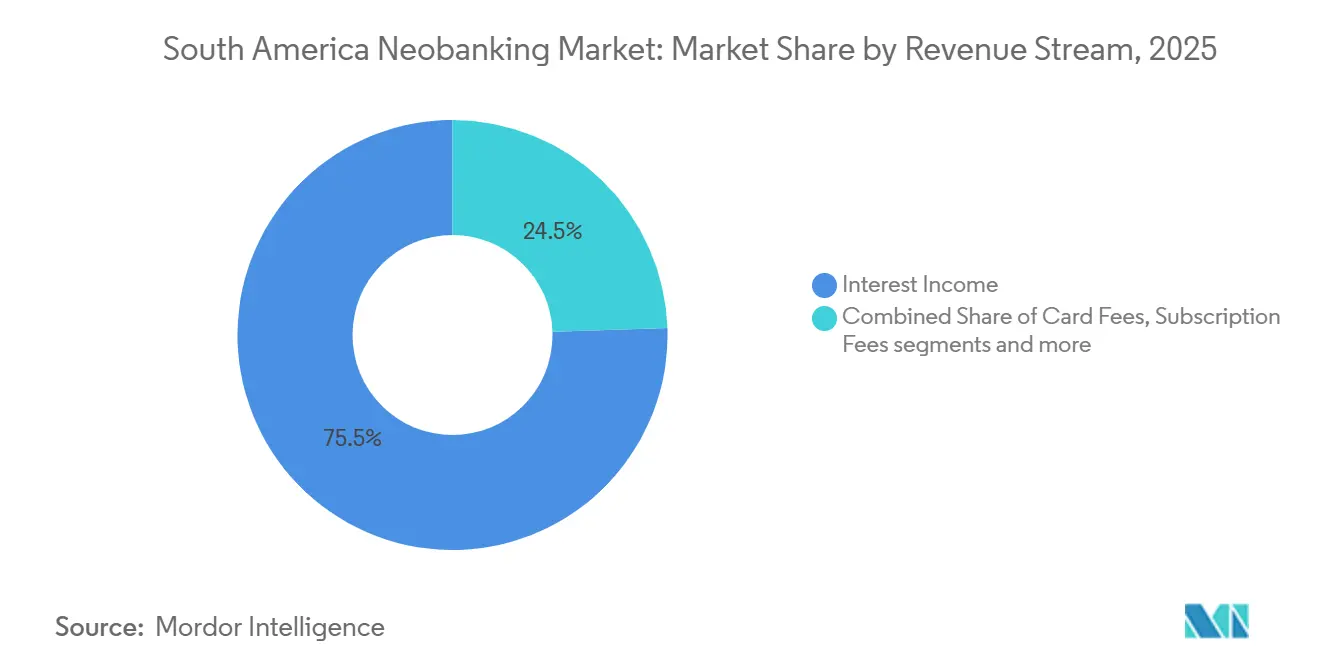
- Par flux de revenus, les revenus d'intérêts représentaient 75,52 % de la part du marché du neobanking en Amérique du Sud en 2025, tandis que les commissions de distribution et autres flux de revenus devraient croître à un CAGR de 14,53 % jusqu'en 2031.
- Par type de licence, les groupes multi-licences détenaient 63,41 % de la part du marché du neobanking en Amérique du Sud en 2025, tandis que les licences spécialisées de crédit et de société financière devraient croître à un CAGR de 13,52 % jusqu'en 2031.
- Par géographie, le Brésil détenait 76,54 % de la part du marché du neobanking en Amérique du Sud en 2025, tandis que la Colombie devrait croître à un CAGR de 13,82 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché du Neobanking en Amérique du Sud
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Adoption des services bancaires sur smartphone et via Internet | +2.0% | Mondial, plus prononcé au Brésil et en Colombie | Court terme (≤ 2 ans) |
| Demande d'inclusion financière parmi les consommateurs sous-bancarisés | +1.7% | Brésil, Argentine, reste de l'Amérique du Sud | Moyen terme (2-4 ans) |
| Paiements instantanés et écosystèmes de paiement numérique | +1.8% | Brésil, Colombie, diffusion régionale | Court terme (≤ 2 ans) |
| Demande de services financiers numériques à faible coût | +1.2% | Brésil, Colombie, Chili | Moyen terme (2-4 ans) |
| Données alternatives et transactions numériques pour l'accès au crédit | +0.8% | Brésil, Colombie, Pérou | Long terme (≥ 4 ans) |
| Partenariats bancaires numériques et écosystèmes de finance intégrée | +1.1% | Brésil, Colombie, Argentine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante des services bancaires sur smartphone et via Internet
Les volumes de services bancaires mobiles au Brésil ont augmenté de 169 % sur les 5 années jusqu'en 2025, atteignant 187,5 milliards d'opérations, ce qui montre que l'activité financière quotidienne est de plus en plus centrée sur les interfaces numériques. Les clients qui reçoivent des paiements via un compte mobile peuvent utiliser la même interface pour l'épargne, le crédit ou l'assurance, ce qui réduit l'avantage pratique autrefois offert par un réseau d'agences physiques. Nubank a déclaré avoir bancarisé 31,5 millions de Brésiliens auparavant non bancarisés en juillet 2026 et avoir une présence plus forte dans les régions où de nombreuses municipalités ne disposent pas d'agence bancaire physique[1]Nu Holdings Ltd., « Nu Holdings Ltd. publie ses résultats financiers du quatrième trimestre et de l'exercice complet 2025 », Nubank International. . L'investissement dans les technologies bancaires au Brésil devrait atteindre 50,1 milliards BRL (9,84 milliards USD) en 2026, contre 46,8 milliards BRL (9,19 milliards USD) en 2025, soutenant des services mobiles sécurisés et à fort volume. Le marché du neobanking en Amérique du Sud bénéficie de la poursuite de l'expansion de la base technologique sous-jacente par les établissements traditionnels et les spécialistes du numérique. Un processus d'intégration accessible peut servir les clients éloignés sans reproduire l'infrastructure des agences et favoriser une utilisation plus large des produits après l'ouverture d'un compte principal.
Demande d'inclusion financière parmi les consommateurs sous-bancarisés
L'inclusion financière reste une source majeure de demande sur le marché du neobanking en Amérique du Sud, car les produits numériques peuvent atteindre des clients disposant d'un accès limité aux services bancaires conventionnels. Nubank a déclaré que ses opérations de crédit dans le Nord-Est du Brésil équivalaient à 6,8 % du PIB régional en 2025, montrant que le crédit numérique a une pertinence au-delà d'un produit de consommation conventionnel. Les données de paiement peuvent aider les plateformes à évaluer les clients disposant d'un historique de crédit traditionnel limité et à intégrer les primo-emprunteurs dans le système financier formel. Yape a bancarisé 6,6 millions de personnes depuis 2020 et a dépassé 19 millions d'utilisateurs au Pérou, démontrant comment une plateforme numérique peut atteindre des clients disposant d'un accès traditionnel limité. Un historique de paiements peut soutenir ultérieurement des produits d'épargne, de crédit et de protection, rendant l'activité des clients aussi importante que l'ouverture de compte. Le secteur du neobanking en Amérique du Sud peut étendre la participation formelle lorsque la conception des produits tient compte des clients à historique de crédit limité, tandis que les prestataires gèrent l'accessibilité financière et le risque de remboursement.
Expansion des paiements instantanés et des écosystèmes de paiement numérique
Le système Pix du Brésil a atteint plus de 178 millions d'utilisateurs uniques au cours de ses 5 premières années, faisant des virements en temps réel une composante standard de l'activité financière numérique quotidienne[2]Banco Central do Brasil, « Tableau de bord de l'Open Finance au Brésil », Banco Central do Brasil. . Les virements gratuits et immédiats réduisent un avantage de paiement détenu précédemment par les banques établies et rendent les comptes numériques plus utiles pour les transactions quotidiennes. Le marché du neobanking en Amérique du Sud bénéficie de cette utilisation fréquente des comptes, car elle peut renforcer les relations avec les clients avant que les prestataires n'offrent du crédit, de l'épargne et d'autres services. L'initiation de paiements via l'Open Finance par Pix est passée de 7,4 millions de transactions en 2024 à 64,5 millions en 2025, tandis que le volume associé est passé de 3,17 milliards BRL (0,62 milliard USD) à 15,3 milliards BRL (3 milliards USD). Le Brésil comptait également 138,46 millions de consentements uniques à l'Open Finance et 239,79 millions d'autorisations actives en août 2026. Ces développements peuvent abaisser les barrières au changement de prestataire tout en augmentant la pression sur les prestataires qui s'appuient sur des relations clients fermées.
Demande croissante de services financiers numériques à faible coût parmi les PME et les consommateurs
Les petites entreprises font souvent face à des processus de crédit exigeant des garanties, de longs historiques d'exploitation et une documentation formelle, ce qui peut exclure les commerçants aux revenus irréguliers ou aux actifs fixes limités. Nubank a introduit l'expansion du crédit aux PME et son outil de gestion de trésorerie Charging Assistant en 2025, reliant les besoins en fonds de roulement et le recouvrement des paiements au sein d'une même relation client. L'acceptation des paiements peut fournir aux prestataires des informations actualisées sur l'activité commerciale, permettant au marché du neobanking en Amérique du Sud d'offrir des produits plus pertinents pour les petites entreprises. DaviPlata a déclaré que son portefeuille de nanocrédit a augmenté de 624 % en glissement annuel au premier trimestre 2026 pour atteindre 45,2 millions USD. Plus d'un million de petits commerçants ont utilisé la plateforme pour l'acceptation des paiements, indiquant une forte demande de financement accessible pour les commerçants. Le secteur du neobanking en Amérique du Sud peut en bénéficier, car les outils de paiement constituent une base pour le crédit et des services financiers plus larges sans processus d'acquisition distinct.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Fragmentation réglementaire et complexité des licences | -0.5% | Colombie, Argentine, reste de l'Amérique du Sud | Moyen terme (2-4 ans) |
| Cybersécurité, fraude numérique et risques liés à la confiance des clients | -0.5% | Brésil, Colombie, Argentine | Court terme (≤ 2 ans) |
| Coûts élevés d'acquisition de clients et concurrence | -0.3% | Brésil, Colombie, Chili | Court terme (≤ 2 ans) |
| Volatilité macroéconomique et risque de crédit | -0.4% | Argentine, Brésil, reste de l'Amérique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Fragmentation réglementaire et complexité des licences sur les marchés sud-américains
Les pays d'Amérique du Sud utilisent des structures de supervision distinctes pour les prestataires financiers numériques, avec des exigences différentes en matière de capital, de permissions produits, de traitement des dépôts et d'obligations en matière de données. Le dépôt annuel 2025 de Nubank décrit ses opérations réglementées et l'importance des approbations sur ses marchés d'exploitation[3]Nu Holdings Ltd., « Rapport annuel Form 20-F 2025 », Commission américaine des valeurs mobilières et des changes.. Les prestataires peuvent avoir besoin de licences distinctes lorsqu'ils s'étendent des paiements aux prêts, aux dépôts ou à la distribution d'investissements, ce qui augmente les coûts et la préparation à l'entrée. Une licence de paiement peut soutenir l'acquisition de comptes, tandis que les produits de prêt et de dépôt nécessitent des autorisations plus larges et davantage de capital. Les structures multi-licences peuvent réduire les lacunes en matière de produits, bien que les prestataires plus petits puissent disposer de moins de ressources pour les demandes et la conformité continue. Le marché du neobanking en Amérique du Sud est régionalement connecté par les besoins des clients, mais l'expansion transfrontalière doit tenir compte des règles locales.
Cybersécurité, fraude numérique et risques liés à la confiance des clients
BioCatch a signalé que les tentatives d'escroquerie par ingénierie sociale dans les institutions financières sud-américaines couvertes ont augmenté de 155 % en 2025, tandis que les attaques de logiciels malveillants ont augmenté de 225 % et les fraudes impliquant des appareils volés ont augmenté de 344 %[4]BioCatch, « Les banques d'Amérique latine enregistrent une augmentation de 155 % des tentatives d'escroquerie », BioCatch.. Ces menaces peuvent augmenter les coûts pour les prestataires qui dépendent de l'intégration numérique et des transactions en temps réel, tout en affaiblissant la confiance des clients. Le marché du neobanking en Amérique du Sud nécessite des investissements continus dans les contrôles d'identité, la surveillance et la formation des clients, faisant de la prévention de la fraude une composante de la proposition client. Les systèmes de paiement en temps réel améliorent la commodité mais réduisent le temps disponible pour identifier et arrêter les virements suspects. Les établissements plus petits peuvent avoir plus de difficultés à maintenir un niveau d'investissement en sécurité comparable à celui des grandes plateformes. Des contrôles des risques plus solides peuvent soutenir la fidélisation des clients et une expansion responsable, tandis que les incidents de fraude peuvent réduire la confiance dans les transactions numériques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par service : le leadership en matière de crédit soutient une distribution de produits plus large
Les prêts et le crédit représentaient 58,52 % de la taille du marché du neobanking en Amérique du Sud en 2025. Cette position reflète la capacité des plateformes à utiliser le comportement de paiement en temps réel lors de l'évaluation des clients disposant d'un historique de crédit formel limité. Nubank a déclaré un portefeuille de crédit total de 32,7 milliards USD à fin 2025, soit 40 % de plus que l'année précédente. Le portefeuille a atteint 37,2 milliards USD au premier trimestre 2026, également 40 % au-dessus de la période de l'année précédente. Les prêts non garantis représentaient 25 % de ce portefeuille à fin 2025.
La distribution d'assurances devrait croître à un CAGR de 13,21 % jusqu'en 2031. Les prestataires peuvent proposer des assurances au sein des applications que les clients utilisent déjà pour les paiements et la gestion de compte. Cette disposition peut élargir l'accès et réduire la dépendance à un canal de distribution distinct. Les comptes transactionnels, les dépôts, l'épargne, les paiements, les virements et les cartes restent des produits d'entrée et d'engagement importants. Les investissements, la distribution de valeurs mobilières et d'autres services ont des contributions plus modestes mais peuvent élargir les relations avec les clients. La part du marché du neobanking en Amérique du Sud évolue vers un mix de services plus diversifié, créant des opportunités d'expansion des prêts et des produits financiers adjacents tout en maintenant une adéquation responsable des produits.


Par utilisateur final : les comptes de particuliers constituent une base pour les services aux PME
Les particuliers détenaient 78,12 % de la part du marché du neobanking en Amérique du Sud en 2025. Les comptes gratuits, les cartes sans frais annuels et les virements sans commission conviennent aux consommateurs ayant des besoins financiers de base fréquents. L'activité des particuliers fournit également des données de paiement et établit la confiance dans l'interface du prestataire. Nubank a déclaré un taux de pénétration en tant qu'établissement principal supérieur à 30 % de la population adulte dans 17 États brésiliens au quatrième trimestre 2025. La société a déclaré une pénétration plus forte dans les États à revenus plus faibles et à densité d'agences plus faible.
Les PME devraient croître à un CAGR de 12,43 % jusqu'en 2031. De nombreuses petites entreprises ont un accès limité au crédit bancaire basé sur des garanties et ont besoin de services alignés sur leurs modes de fonctionnement. Les outils d'acceptation des paiements peuvent donner aux prestataires une visibilité sur les créances et l'activité commerciale. Les résultats du premier trimestre 2026 de DaviPlata illustrent la demande de financement pour les petits commerçants. Les micro-entreprises et les travailleurs indépendants peuvent utiliser des outils de paiement qui constituent des antécédents pour des décisions de crédit ultérieures, tandis que les grandes entreprises restent plus dépendantes des banques d'entreprise établies. La croissance de la taille du marché du neobanking en Amérique du Sud est soutenue par les prestataires combinant paiements, recouvrement et services de fonds de roulement tout en maintenant une évaluation rigoureuse de l'accessibilité financière.
Par flux de revenus : les revenus d'intérêts restent centraux tandis que les frais se développent
Les revenus d'intérêts représentaient 75,52 % de la taille du marché du neobanking en Amérique du Sud en 2025. Ce résultat reflète l'importance des produits de crédit et l'environnement de taux d'intérêt prévalant dans la région. Nubank a déclaré 2,8 milliards USD de revenus nets d'intérêts au quatrième trimestre 2025. La société a déclaré une marge nette d'intérêts de 21,1 % au premier trimestre 2026. Une base de revenus axée sur le crédit reste sensible aux coûts de financement, aux rendements des prêts et aux performances de remboursement.
Les commissions de distribution et autres revenus devraient croître à un CAGR de 14,53 % jusqu'en 2031. L'assurance, l'épargne, la distribution d'investissements et la finance intégrée peuvent générer des revenus sans l'utilisation du bilan associée aux prêts directs. MercadoLibre a identifié la vente croisée d'assurances, d'épargne et d'investissements comme des priorités stratégiques pour Mercado Pago en 2025. Les frais de carte, les frais de transaction, les services de change et les abonnements restent des sources de revenus complémentaires pertinentes. Les conditions concurrentielles et réglementaires peuvent contraindre les revenus liés aux cartes, tandis que les corridors de transferts de fonds peuvent soutenir l'activité de change. La part du marché du neobanking en Amérique du Sud peut être renforcée par la diversification des revenus lorsque la tarification reste transparente et que les produits répondent à des besoins clients identifiables.
Par type de licence : les prestataires multi-licences couvrent davantage de besoins clients
Les groupes multi-licences détenaient 63,41 % de la part du marché du neobanking en Amérique du Sud par type de licence en 2025. Ces groupes peuvent combiner des capacités réglementées en matière de paiement, de crédit, de dépôt et d'autres domaines dans une proposition client plus large. Les licences de paiement peuvent soutenir l'acquisition de comptes et les transactions, tandis que les licences de crédit permettent les prêts une fois que les capacités en matière de clientèle et de gestion des risques se sont développées. Des autorisations bancaires plus larges peuvent soutenir les dépôts assurés et une distribution de produits plus étendue. Le dépôt 2025 de Nubank décrit l'importance des entités réglementées et des approbations sur ses marchés.
Les licences spécialisées de crédit et de société financière devraient croître à un CAGR de 13,52 % jusqu'en 2031. Ces licences peuvent permettre aux plateformes d'étendre l'activité de crédit direct sans opérer immédiatement comme des banques à part entière. Les licences de compte de paiement et de portefeuille restent importantes pour les prestataires en phase d'entrée et les transactions numériques de base. Les licences de banque à part entière représentent un groupe plus restreint d'entités mais peuvent soutenir une activité de dépôt et de prêt plus large. La progression des licences est un choix commercial autant qu'un processus réglementaire, nécessitant des ressources en capital, en gouvernance et en conformit. La taille du marché du neobanking en Amérique du Sud est soutenue par des prestataires à différents stades de la progression des licences, leur expansion de produits dépendant des approbations réglementaires, des ressources en capital et de la solidité des relations clients.
Analyse géographique
Le Brésil détenait 76,54 % de la part du marché du neobanking en Amérique du Sud en 2025. Pix, l'utilisation généralisée des services bancaires mobiles et une large base de clients engagés numériquement soutiennent la position de leader du pays. Le Brésil comptait 138,46 millions de consentements uniques à l'Open Finance et 239,79 millions d'autorisations actives en août 2026. Ce niveau de participation soutient le partage de données et l'initiation de paiements dans l'ensemble de l'écosystème. L'investissement dans les technologies bancaires devrait atteindre 9,84 milliards USD en 2026. Nubank comptait 114,7 millions de clients au Brésil au premier trimestre 2026. L'échelle du Brésil en fait la principale source d'activité clients régionale et de développement de produits.
La Colombie devrait enregistrer la croissance la plus rapide avec un CAGR de 13,82 % jusqu'en 2031. Le pays dispose d'une large base d'utilisateurs de portefeuilles numériques et développe son écosystème financier numérique. DaviPlata a servi plus de 20 millions de clients et étendu le nanocrédit aux PME à plus d'un million de petites entreprises en 2025. Son portefeuille de nanocrédit a atteint 45,2 millions USD au premier trimestre 2026. L'Argentine a progressé en matière d'inclusion financière en 2025 grâce à son Sistema de Finanzas Abiertas. Ces marchés démontrent que la croissance dépend de l'infrastructure locale, des besoins d'accès financier et de l'exécution des prestataires.
Yape au Pérou comptait 16,4 millions d'utilisateurs actifs mensuels au premier trimestre 2026. La plateforme a déclaré une croissance des revenus de prêts de 3,6 fois en glissement annuel et 5,7 millions d'emprunteurs actifs. Le Chili reste un marché de services financiers numériques pertinent grâce à des plateformes à vocation locale et des portefeuilles adossés à des banques. Yape Bolivie a dépassé 2 millions de clients au premier trimestre 2026. L'Uruguay, le Paraguay, la Bolivie, le Venezuela, l'Équateur, le Guyana et le Suriname restent des corridors plus modestes avec des besoins distincts en matière de paiement et de transferts de fonds. La taille du marché du neobanking en Amérique du Sud devrait évoluer à des rythmes différents selon les pays, reflétant des variations dans l'adoption par les clients et les cadres réglementaires locaux.
Paysage concurrentiel
Le marché du neobanking en Amérique du Sud est concentré parmi les plus grandes plateformes et fragmenté parmi les opérateurs plus petits. Nubank et Mercado Pago sont les 2 plus grandes plateformes régionales en termes de base de clients et d'activité transactionnelle. Le portefeuille de crédit total de Nubank a atteint 37,2 milliards USD au premier trimestre 2026, soit 40 % au-dessus du trimestre de l'année précédente. Mercado Pago comptait près de 78 millions d'utilisateurs actifs mensuels au quatrième trimestre 2025. Nubank a déclaré 131 millions de clients mondiaux en décembre 2025, dont 113 millions au Brésil. Mercado Pago a déclaré un portefeuille de crédit de 12,5 milliards USD au quatrième trimestre 2025. Ces plateformes utilisent des points de départ différents, mais cherchent toutes deux à approfondir les relations financières avec leurs clients.
Nubank a élargi ses offres de crédit aux PME et introduit l'outil Charging Assistant en 2025. Cette initiative a lié le financement des entreprises à la gestion des flux de trésorerie pour les petits clients. MercadoLibre a continué de prioriser la vente croisée d'assurances, d'épargne et d'investissements via Mercado Pago en 2025. Mercado Pago a également déclaré un taux de créances douteuses à 15-90 jours sur les cartes de crédit de 4,4 % au quatrième trimestre 2025. Son portefeuille de crédit a augmenté de 90 % en glissement annuel au cours de cette période. La combinaison des données clients, de la souscription et des contrôles anti-fraude devient de plus en plus importante pour les prestataires ayant des ambitions en matière de crédit. Le marché du neobanking en Amérique du Sud récompensera les entreprises capables d'étendre leurs services tout en protégeant la qualité des actifs et la confiance des clients.
La croissance du portefeuille de DaviPlata au premier trimestre 2026 indique que les prestataires émergents peuvent construire des positions significatives dans des groupes de clients ciblés. La base d'utilisateurs actifs et d'emprunteurs de Yape montre l'importance des relations de paiement à haute fréquence au Pérou. Les opérateurs plus petits peuvent répondre à des exigences spécifiques à un pays ou à des niches de clientèle que les grandes plateformes ne priorisent pas nécessairement. Les services bancaires aux PME, la distribution d'assurances et les paiements transfrontaliers restent des domaines pertinents pour le développement de produits. Les prestataires avec un engagement de paiement plus fort peuvent disposer de davantage d'informations pour la souscription et les offres personnalisées. Cependant, l'expansion vers des services supplémentaires augmente également les exigences réglementaires et opérationnelles. Le secteur du neobanking en Amérique du Sud reste concurrentiel car l'échelle de la clientèle seule n'élimine pas la nécessité d'une prestation de produits rigoureuse.
Leaders du secteur du Neobanking en Amérique du Sud
-
Nubank
-
Mercado Pago
-
PicPay
-
Banco Inter
-
PagBank
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : Nubank a déclaré avoir bancarisé 31,5 millions de Brésiliens auparavant non bancarisés, tandis que son taux de pénétration en tant qu'établissement principal dépassait 30 % dans 17 États brésiliens au quatrième trimestre 2025.
- Mai 2026 : Credicorp a publié les résultats du premier trimestre 2026 montrant que Yape avait atteint 16,4 millions d'utilisateurs actifs mensuels, comptait 5,7 millions d'emprunteurs actifs et avait généré des revenus de prêts 3,6 fois supérieurs à la période de l'année précédente.
- Avril 2026 : Credicorp a créé une unité commerciale de neobanking unifiée le 1er avril 2026, regroupant Yape Pérou, Yape Bolivie, iO et Tenpo Chili sous une structure de direction unique.
- Avril 2026 : DaviPlata a été relancé avec des comptes rémunérés, des cartes de débit, des cartes de crédit et des produits d'épargne pour plus de 20 millions de clients en Colombie.


Périmètre du rapport sur le marché du Neobanking en Amérique du Sud
Le marché du neobanking en Amérique du Sud désigne l'écosystème des prestataires de services bancaires et financiers axés sur le numérique qui proposent des produits bancaires, de paiement, de prêt, d'épargne, d'investissement et d'autres produits financiers principalement via des applications mobiles et des plateformes numériques, avec une dépendance limitée ou nulle aux agences physiques traditionnelles. Le marché est porté par une forte pénétration des smartphones et d'Internet, la demande de services financiers pratiques et à faible coût, l'expansion des paiements numériques et la nécessité de servir les populations sous-bancarisées et mal desservies.
Le marché du neobanking en Amérique du Sud est segmenté par service (comptes transactionnels, cartes, prêts et crédit, et plus), utilisateur final (particuliers, micro-entreprises, PME, et plus), flux de revenus (revenus d'intérêts, interchange de cartes et frais, change, et plus), type de licence (banque à part entière, portefeuille de paiement, et plus), et géographie (Brésil, Argentine, Colombie, Chili, Pérou, autres). Les prévisions du marché sont fournies en termes de valeur (USD).
| Compte professionnel |
| Compte d'épargne |
| Banque mobile |
| Paiements et transferts d'argent |
| Compte d'épargne |
| Prêts |
| Autres |
| Entreprise |
| Personnel |
| Autres |
| Par compte | Compte professionnel |
| Compte d'épargne | |
| Par service | Banque mobile |
| Paiements et transferts d'argent | |
| Compte d'épargne | |
| Prêts | |
| Autres | |
| Par application | Entreprise |
| Personnel | |
| Autres |


Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour le neobanking en Amérique du Sud jusqu'en 2031 ?
Le secteur devrait croître à un CAGR de 8,5 % de 2026 à 2031 et atteindre 44,8 milliards USD d'ici 2031. Les prévisions reflètent une utilisation plus large des comptes numériques, des paiements, du crédit et des services connexes.
Quel service génère le plus de revenus pour les banques numériques sud-américaines ?
Les prêts et le crédit ont dominé les revenus de services avec une part de 58,52 % en 2025. L'activité de paiement et les informations clients soutiennent les produits de crédit pour les clients disposant d'un historique de crédit traditionnel limité.
Pourquoi les petites entreprises sont-elles importantes pour les prestataires de services financiers numériques en Amérique du Sud ?
Les PME devraient croître à un CAGR de 12,43 % jusqu'en 2031, car beaucoup ont besoin d'un accès simplifié aux paiements et aux produits de fonds de roulement. Les flux de paiements des commerçants peuvent soutenir des évaluations de crédit reflétant l'activité commerciale actuelle.
Quel pays est en tête de l'activité de neobanking régionale ?
Le Brésil était en tête avec une part de 76,54 % en 2025, soutenu par Pix, l'utilisation des services bancaires mobiles et la participation à l'Open Finance. Son échelle soutient l'activité clients régionale et le développement de produits financiers.
Quelle est la source de revenus à la croissance la plus rapide pour ces prestataires ?
Les commissions de distribution et autres revenus devraient croître à un CAGR de 14,53 % jusqu'en 2031. L'assurance, l'épargne, les investissements et la finance intégrée peuvent soutenir des revenus au-delà des prêts directs.
Quels risques peuvent affecter l'adoption des services bancaires numériques en Amérique du Sud ?
La fraude, les menaces de cybersécurité, la complexité des licences, les coûts d'acquisition de clients et le risque de crédit peuvent ralentir l'adoption et augmenter les coûts opérationnels. Des contrôles plus solides sont importants pour protéger la confiance dans les services financiers numériques.
Dernière mise à jour de la page le:



