
南米ネオバンキング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
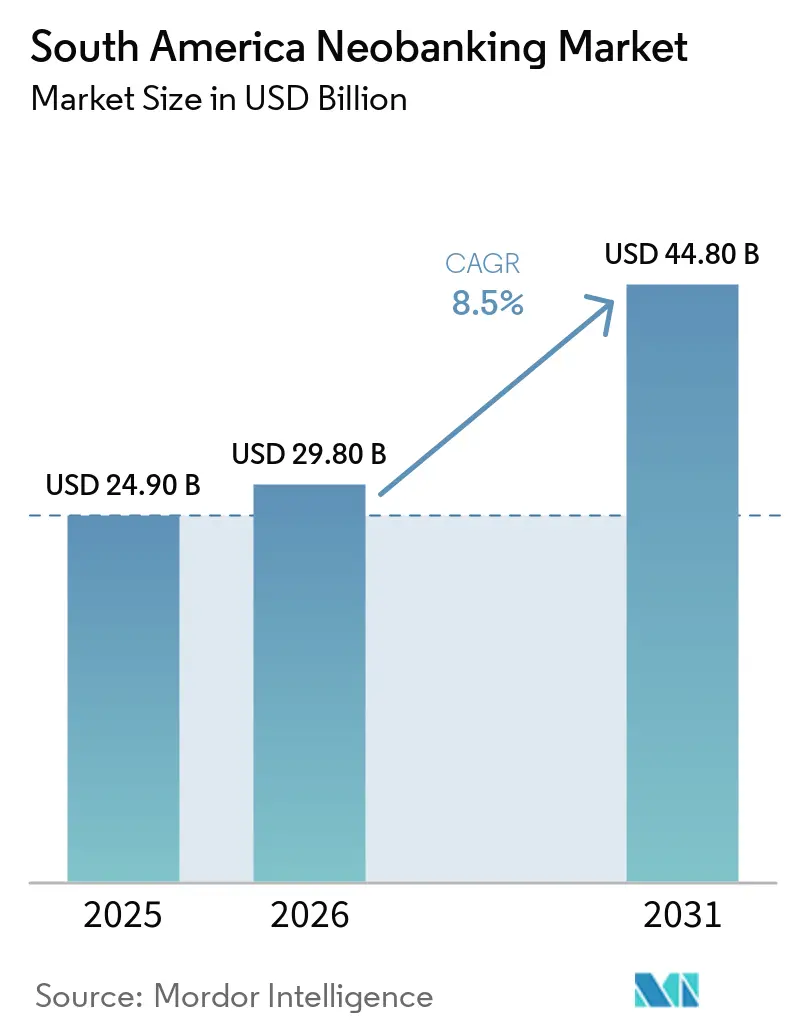
| 基準年の市場規模 (2025) | 24.90 十億米ドル |
| 市場規模 (2026) | 29.80 十億米ドル |
| 市場規模 (2031) | 44.80 十億米ドル |
| 成長率 (2026 - 2031) | 8.50 % |
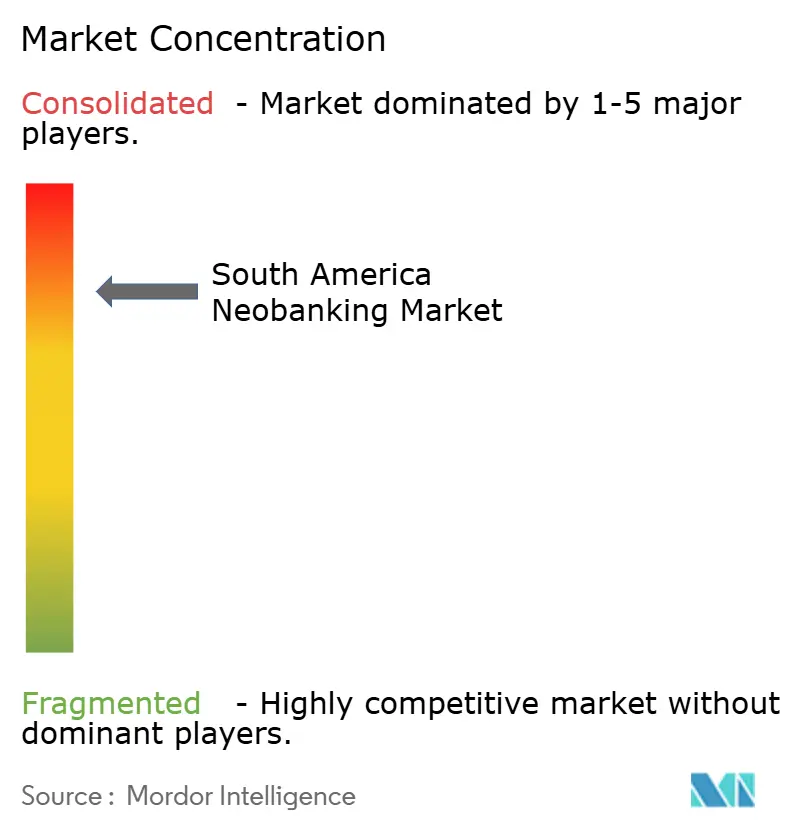
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米ネオバンキング市場分析
南米ネオバンキング市場規模は、2025年の24.90 ビリオン 米ドルから2026年には29.80 ビリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 8.5%で2031年までに44.80 ビリオン 米ドルに達すると予測されています。
南米ネオバンキング市場は、プロバイダーが決済関係を活用してクレジット、貯蓄、保険を提供するようになり、基本的なデジタル口座を超えた段階へと移行しています。ブラジルは、その決済インフラとデジタルバンキングの普及が頻繁な口座利用を支えているため、地域活動の中心であり続けています。即時決済は取引の摩擦を低減し、プロバイダーが支店ネットワークに依存せずに競争できる環境を整えています。南米ネオバンキング市場はまた、銀行サービスへのアクセスが限られた消費者や中小企業に適切な金融商品を提供できるプロバイダーにとっての成長余地も有しています。信用規律、テクノロジー投資、および不正防止が、主要プラットフォームが顧客規模を持続可能なリターンへと転換する効率性を左右するでしょう
主要レポートのポイント
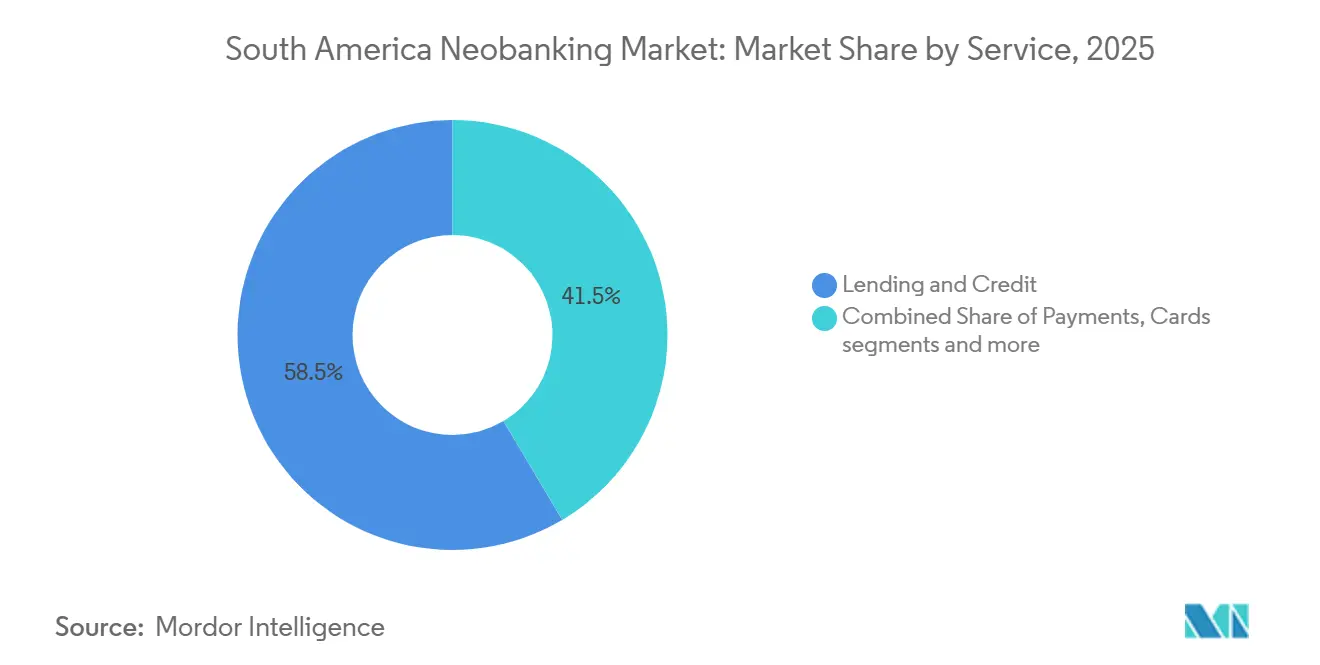
- サービス別では、レンディングおよびクレジットが2025年の南米ネオバンキング市場シェアの58.52%を占め、保険販売は2031年にかけてCAGR 13.21%で成長すると予測されています。
- エンドユーザー別では、個人顧客が2025年の南米ネオバンキング市場シェアの78.12%を占め、中小企業は2031年にかけてCAGR 12.43%で成長すると予測されています。
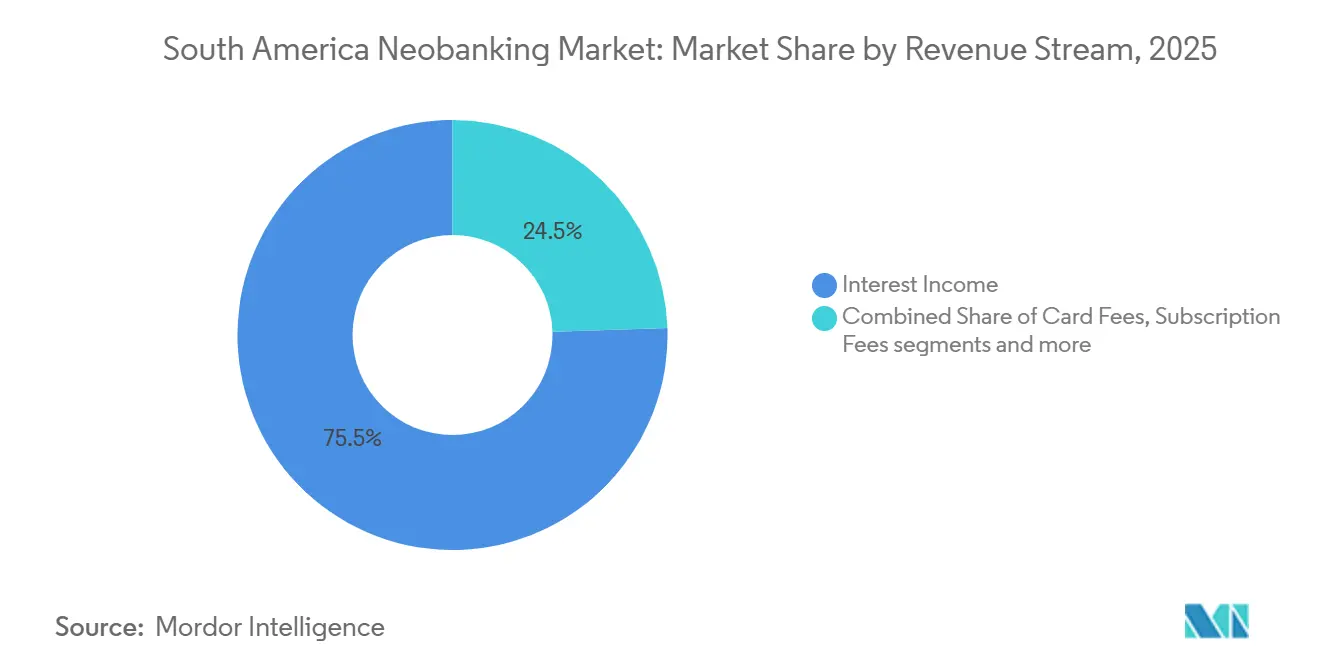
- 収益源別では、利息収入が2025年の南米ネオバンキング市場シェアの75.52%を占め、販売手数料およびその他の収益源は2031年にかけてCAGR 14.53%で成長すると予測されています。
- ライセンス種別では、マルチライセンスグループが2025年の南米ネオバンキング市場シェアの63.41%を占め、特化型クレジット・ファイナンス会社ライセンスは2031年にかけてCAGR 13.52%で成長すると予測されています。
- 地域別では、ブラジルが2025年の南米ネオバンキング市場シェアの76.54%を占め、コロンビアは2031年にかけてCAGR 13.82%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
南米ネオバンキング市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スマートフォンおよびインターネットを活用したバンキング普及 | +2.0% | グローバル、特にブラジルおよびコロンビアで顕著 | 短期(2年以内) |
| 銀行サービスへのアクセスが限られた消費者における金融包摂需要 | +1.7% | ブラジル、アルゼンチン、南米その他地域 | 中期(2〜4年) |
| 即時決済およびデジタル決済エコシステム | +1.8% | ブラジル、コロンビア、地域への波及 | 短期(2年以内) |
| 低コストデジタル金融サービスへの需要 | +1.2% | ブラジル、コロンビア、チリ | 中期(2〜4年) |
| クレジットアクセスのための代替データおよびデジタル取引 | +0.8% | ブラジル、コロンビア、ペルー | 長期(4年以上) |
| デジタルバンキングパートナーシップおよびエンベデッドファイナンスエコシステムの拡大 | +1.1% | ブラジル、コロンビア、アルゼンチン | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
スマートフォンおよびインターネットを活用したバンキング普及の拡大
ブラジルにおけるモバイルバンキングの取引量は、2025年までの5年間で169%増加し、1,875億件の取引に達しており、日常的な金融活動がデジタルインターフェースを中心に展開されていることを示しています。モバイル口座を通じて入金を受け取る顧客は、同じインターフェースで貯蓄、クレジット、保険を利用できるため、物理的な支店ネットワークがかつて提供していた実質的な優位性が低下しています。Nubankは2026年7月時点で、これまで銀行口座を持っていなかったブラジル人3,150万人に金融サービスを提供し、物理的な銀行支店が存在しない自治体が多い地域でより強い存在感を示していると報告しています[1]。ブラジルの銀行テクノロジー投資は、2025年のBRL 468億(94.19 ビリオン 米ドル)と比較して、2026年にはBRL 501億(98.4 ビリオン 米ドル)に達すると見まれており、安全かつ大容量のモバイルサービスを支えています。既存金融機関とデジタル専業者が基盤となるテクノロジー基盤の拡充を続けるにつれ、南米ネオバンキング市場はその恩恵を受けています。アクセスしやすいオンボーディングにより、支店インフラを複製することなく遠隔地の顧客にサービスを提供し、基本口座開設後のより幅広い商品利用を促進することができます。
銀行サービスへのアクセスが限られた消費者における金融包摂需要
金融包摂は南米ネオバンキング市場における主要な需要源であり続けています。デジタル商品は従来の銀行へのアクセスが限られた顧客にリーチできるためです。Nubankは、ブラジル北東部におけるクレジット事業が2025年に地域GDPの6.8%に相当すると報告しており、デジタルクレジットが従来の消費者向け商品の枠を超えた重要性を持つことを示しています。決済データは、従来の信用履歴が限られた顧客を評価し、初めての借り手を正式な金融システムに取り込む上でプラットフォームを支援します。Yapeは2020年以降660万人に銀行サービスを提供し、ペルーで1,900万人を超えるユーザーを達成しており、デジタルプラットフォームが従来のアクセスが限られた顧客にリーチできることを示しています。決済履歴は後の貯蓄、クレジット、保護商品を支援し得るため、顧客活動は口座開設と同様に重要です。南米ネオバンキング産業は、商品設計が信用履歴の薄い顧客を反映し、プロバイダーが支払い能力と返済リスクを管理する場合に、正式な金融参加を拡大することができます。
即時決済およびデジタル決済エコシステムの拡大
ブラジルのPixシステムは最初の5年間で1億7,800万人を超えるユニークユーザーに達し、リアルタイム送金が日常的なデジタル金融活動の標準的な一部となっています[2]。手数料無料の即時送金は、既存銀行がかつて持っていた決済上の優位性を低下させ、デジタル口座を日常取引においてより有用なものにしています。南米ネオバンキング市場は、この頻繁な口座利用から恩恵を受けています。なぜなら、プロバイダーがクレジット、貯蓄、その他のサービスを提供する前に顧客関係を強化できるからです。Pixを通じたオープンファイナンスの決済開始件数は、2024年の740万件から2025年には6,450万件へと増加し、関連取引量はBRL 31.7億(6.2 ビリオン 米ドル)からBRL 153億(30 ビリオン 米ドル)へと増加しました。ブラジルはまた、2026年8月時点で1億3,846万件のユニークなオープンファイナンス同意と2億3,979万件の有効な認可を有していました。これらの進展は、閉鎖的な顧客関係に依存するプロバイダーへの圧力を高めながら、乗り換えの障壁を低下させる可能性があります。
中小企業および消費者における低コストデジタル金融サービスへの需要拡大
中小企業は多くの場合、担保、長期の事業実績、および正式な書類を必要とする信用審査プロセスに直面しており、不規則な収入や限られた固定資産を持つ事業者を排除する可能性があります。Nubankは2025年に中小企業向けクレジットの拡充と資金繰り管理ツールチャージングアシスタント」を導入し、運転資本ニーズと集金を一つの顧客関係の中で結びつけました。決済受け入れにより、プロバイダーは事業活動に関する最新情報を得ることができ、南米ネオバンキング市場がより適切な中小企業向け商品を提供することを可能にします。DaviPlataは、2026年第1四半期のナノクレジットポートフォリオが前年同期比624%増の4,520万 米ドルに達したと報告しています。100万人を超える中小規模の加盟店がプラットフォームを決済受け入れに利用しており、アクセスしやすい加盟店向け金融への強い需要を示しています。南米ネオバンキング産業は、決済ツールが別途の獲得プロセスなしにクレジットおよびより幅広い金融サービスの基盤を提供することで恩恵を受けることができます。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 規制の断片化とライセンス取得の複雑性 | -0.5% | コロンビア、アルゼンチン、南米その他地域 | 中期(2〜4年) |
| サイバーセキュリティ、デジタル不正、および顧客信頼リスク | -0.5% | ブラジル、コロンビア、アルゼンチン | 短期(2年以内) |
| 高い顧客獲得コストと競争激化 | -0.3% | ブラジル、コロンビア、チリ | 短期(2年以内) |
| マクロ経済の不安定性と信用リスク | -0.4% | アルゼンチン、ブラジル、南米その他地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
南米市場における規制の断片化とライセンス取得の複雑性
南米各国は、デジタル金融プロバイダーに対して、資本、商品許可、預金の取り扱い、データ義務に関する異なる要件を持つ独自の監督体制を採用しています。Nubankの2025年の年次報告書は、規制対象事業と各事業展開市場における承認の重要性を説明しています[3]。プロバイダーは、決済からレンディング、預金、または投資販売へと事業を拡大するにつれて、異なるライセンスが必要となる場合があり、コストと参入準備が増大します。決済ライセンスは口座獲得を支援できますが、レンディングおよび預金商品にはより広範な許可とより多くの資本が必要です。マルチライセンス体制は商品のギャップを縮小できますが、規模の小さいプロバイダーは申請および継続的なコンプライアンスのためのリソースが少ない場合があります。南米ネオバンキング市場は顧客ニーズを通じて地域的につながっていますが、国境を越えた事業拡大には現地規制への対応が必要です。
サイバーセキュリティ、デジタル不正、および顧客信頼リスク
BioCatchは、対象となる南米金融機関におけるソーシャルエンジニアリング詐欺の試みが2025年に155%増加し、マルウェア攻撃が225%増加、盗難デバイスを利用した不正が344%増加したと報告しています[4]。これらの脅威は、デジタルオンボーディングとリアルタイム取引に依存するプロバイダーのコストを引き上げるとともに、顧客の信頼を損なう可能性があります。南米ネオバンキング市場は、本人確認管理、モニタリング、および顧客教育への継続的な投資を必要としており、不正防止が顧客への提供価値の一部となっています。リアルタイム決済システムは利便性を向上させますが、不審な送金特定・阻止するための時間を短縮します。規模の小さい機関は、大規模プラットフォームと同水準のセキュリティ投資を維持することが困難な場合があります。より強固なリスク管理は顧客維持と責任ある事業拡大を支援できますが、不正事案はデジタル取引への信頼を低下させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:クレジットのリーダーシップがより幅広い商品販売を支援
レンディングおよびクレジットは2025年の南米ネオバンキング市場規模の58.52%を占めました。この地位は、正式な信用履歴が限られた顧客を評価する際にリアルタイムの決済行動を活用するプラットフォームの能力を反映しています。Nubankは2025年末時点の総クレジットポートフォリオが327億 米ドルに達し、前年比40%増加したと報告しています。ポートフォリオは2026年第1四半期に372億 米ドルに達し、前年同期比でも40%増加しました。無担保レンディングは2025年末時点でそのポートフォリオの25%を占めていました。
保険販売は2031年にかけてCAGR 13.21%で成長すると予測されています。プロバイダーは、顧客がすでに決済や口座管理に利用しているアプリケーション内で保険を提供することができます。この仕組みはアクセスを拡大し、独立した販売チャネルへの依存を低減することができます。取引口座、預金、貯蓄、決済、送金、カードは引き続き重要な参入・エンゲージメント商品です。投資、有価証券販売、その他のサービスは貢献度は小さいものの、顧客関係を広げることができます。南米ネオバンキング市場シェアは、より多様化したサービスミックスへとシフトしており、責任ある商品適合性を維持しながらレンディングおよび隣接する金融商品を拡大する機会を生み出しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー別:個人顧客が中小企業サービスの基盤を形成
個人顧客は2025年の南米ネオバンキング市場シェアの78.12%を占めました。無料口座、年会費無料カード、手数料ゼロの送金は、基本的な金融ニーズが頻繁にある消費者に適しています。個人顧客の活動はまた、決済データを提供し、プロバイダーのインターフェースへの信頼を確立します。Nubankは2025年第4四半期に、ブラジルの17州で成人人口の30%を超えるメインバンク利用率を報告しました。同社は支店密度が低い低所得州でより強い浸透率を報告しています。
中小企業は2031年にかけてCAGR 12.43%で成長すると予測されています。多くの中小企業は担保ベースの銀行融資へのアクセスが限られており、事業運営パターンに合ったサービスを必要としています。決済受け入れツールにより、プロバイダーは売掛金や事業活動を把握することができます。DaviPlataの2026年第1四半期の実績は、小口加盟店向け金融への需要を示しています。マイクロビジネスや個人事業主は、後のクレジット判断のための実績を積み上げる決済ツールを利用できますが、大企業は引き続き既存の法人銀行への依存度が高い状況す。南米ネオバンキング市場規模の成長は、慎重な支払い能力評価を維持しながら決済、集金、運転資本サービスを組み合わせるプロバイダーによって支えられています。
収益源別:利息収入が中心的役割を維持しながら手数料が拡大
利息収入は2025年の南米ネオバンキング市場規模の75.52%を占めました。この結果は、クレジット商品の重要性と地域全体の金利環境を反映しています。Nubankは2025年第4四半期の純利息収入が28億 米ドルに達したと報告しています。同社は2026年第1四半期の純利息マージンが21.1%であったと報告しています。クレジット主導の収益基盤は、資金調達コスト、レンディング利回り、および返済実績に対して引き続き敏感です。
販売手数料およびその他の収益は2031年にかけてCAGR 14.53%で成長すると予測されています。保険、貯蓄、投資販売、エンベデッドファイナンスは、直接レンディングに関連するバランスシートの使用なしに収益を生み出すことができます。MercadoLibreは2025年にMercado Pagoを通じた保険、貯蓄、投資のクロスセルを戦略的優先事項として位置づけました。カード手数料、取引手数料、外国為替サービス、サブスクリプションは引き続き関連する補完的な収入源です。競争上および規制上の条件がカード関連収益を制約する可能性がある一方、送金回廊は外国為替活動を支援することができます。南米ネオバンキング市場シェアは、価格設定が透明で商品が識別可能な顧客ニーズを満たす場合に、収益の多様化によって強化されることができます。
ライセンス種別:マルチライセンスプロバイダーがより多くの顧客ニーズに対応
マルチライセンスグループは2025年のライセンス種別における南米ネオバンキング市場シェアの63.41%を占めました。これらのグループは、決済、クレジット、預金、その他の規制対象機能をより幅広い顧客提供価値として組み合わせることができます。決済ライセンスは口座獲得と取引を支援できますが、クレジットライセンスは顧客管理とリスク管理能力が発展した後にレンディングを可能にします。より広範な銀行許可は、預金保護と幅広い商品販売を支援することができます。Nubankの2025年の報告書は、各市場における規制対象事業と承認の重要性を説明しています。
特化型クレジット・ファイナンス会社ライセンスは2031年にかけてCAGR 13.52%で成長すると予測されています。これらのライセンスにより、プラットフォームはフルバンクとして直ちに運営することなく直接クレジット活動を拡大することができます。決済口座およびウォレットライセンスは、参入段階のプロバイダーと基本的なデジタル取引にとって引き続き重要です。フルバンクライセンスはより小規模な事業体グループを代表しますが、より幅広い預金およびレンディング活動を支援することができます。ライセンスの進展は、資本、ガバナンス、コンプライアンスリソースを必要とする規制プロセスであると同時に、商業的な選択でもあります。南米ネオバンキング市場規模は、ライセンス取得の進展において異なる段階にあるプロバイダーによって支えられており、その商品拡大は規制当局の承認、資本リソース、および顧客関係の強さに依存しています。
地域分析
ブラジルは2025年の南米ネオバンキング市場シェアの76.54%を占めました。Pix、広範なモバイルバンキングの利用、およびデジタルに精通した大規模な顧客基盤が同国のリーディングポジションを支えています。ブラジルは2026年8月時点で1億3,846万件のユニークなオープンファイナンス同意と2億3,979万件の有効な認可を有していました。この参加水準は、エコシステム全体でのデータ共有と決済開始を支援します。銀行テクノロジー投資は2026年に98.4 ビリオン 米ドルに達すると見込まれています。Nubankは2026年第1四半期にブラジルで1億1,470万人の顧客を有していました。ブラジルの規模は、地域の顧客活動と商品開発の主要な源泉となっています。
コロンビアは2031年にかけてCAGR 13.82%で最も速い成長を記録すると予測されています。同国はデジタルウォレットの大規模なユーザー基盤を有し、デジタル金融エコシステムを発展させています。DaviPlataは2025年に2,000万人を超える顧客にサービスを提供し、100万社を超える中小企業にSMEナノクレジットを提供しました。そのナノクレジットポートフォリオは2026年第1四半期に4,520万 米ドルに達しました。アルゼンチンは2025年にシステム・デ・フィナンサス・アビエルタスを通じて金融包摂において進展を遂げました。これらの市場は、成長が現地インフラ、金融アクセスニーズ、およびプロバイダーの実行力に依存することを示しています。
ペルーのYapeは2026年第1四半期に1,640万人の月間アクティブユーザーを有していました。同プラットフォームはレンディング収益が前年同期比3.6倍の成長を報告し、570万人のアクティブ借り手を有していました。チリは、地域に特化したプラットフォームと銀行系ウォレットを通じて、引き続き関連するデジタル金融サービス市場であり続けています。Yapeボリビアは2026年第1四半期に200万人の顧客を突破しました。ウルグアイ、パラグアイ、ボリビア、ベネズエラ、エクアドル、ガイアナ、スリナムは、独自の決済および送金ニーズを持つより小規模な回廊として残っています。南米ネオバンキング市場規模は、顧客の普及率と現地の規制枠組みの違いを反映して、国ごとに異なるペースで発展する可能性があります。
競合環境
南米ネオバンキング市場は、最大手プラットフォームに集中しており、より小規模な事業者間では分散しています。NubankとMercado Pagoは、顧客規模と取引活動において地域最大の2つのプラットフォームです。Nubankの総クレジットポートフォリオは2026年第1四半期に372億 米ドルに達し、前年同期比40%増加しました。Mercado Pagoは2025年第4四半期に約7,800万人の月間アクティブユーザーを有していました。Nubankは2025年12月時点でブラジルの1億1,300万人を含む1億3,100万人のグローバル顧客を報告しました。Mercado Pagoは2025年第4四半期に125億 米ドルのクレジットポートフォリオを報告しました。これらのプラットフォームは異なる出発点を持ちますが、いずれも顧客との金融関係の深化を目指しています。
Nubankは2025年に中小企業向けクレジット提供を拡充し、チャージングアシスタントツールを導入しました。この動きにより、小規模顧客向けの事業融資と資金繰り管理が結びつけられました。MercadoLibreは2025年にMercado Pagoを通じた保険、貯蓄、投資のクロスセルを引き続き優先しまた。Mercado Pagoはまた、2025年第4四半期のクレジットカードの15〜90日延滞ローン比率が4.4%であったと報告しました。そのクレジットポートフォリオは同期間に前年同期比90%増加しました。顧客データ、引受、および不正管理の組み合わせは、クレジット事業に意欲的なプロバイダーにとってますます重要になっています。南米ネオバンキング市場は、資産の質と顧客の信頼を守りながらサービスを拡大できる企業を評価するでしょう。
DaviPlataの2026年第1四半期のポートフォリオ成長は、新興プロバイダーが特定の顧客グループにおいて意味のあるポジションを構築できることを示しています。Yapeのアクティブユーザーおよび借り手基盤は、ペルーにおける高頻度の決済関係の重要性を示しています。より小規模な事業者は、大規模プラットフォームが優先しない可能性のある国固有の要件や顧客ニッチに対応することができます。中小企業向けバンキング、保険販売、クロスボーダー決済は、商品開発において引き続き関連する分野です。決済エンゲージメントが強いプロバイダーは、引受とパーソナライズされたオファーのためのより多くの情報を持つ可能性があります。しかし、追加サービスへの拡大は規制上および運営上の要求も増大させます。南米ネオバンキング産業は、顧客規模だけでは慎重な商品提供の必要性を排除できないため、引き続き競争が激しい状況です。
南米ネオバンキング業界リーダー
-
Nubank
-
Mercado Pago
-
PicPay
-
Banco Inter
-
PagBank
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年7月:Nubankは、これまで銀行口座を持っていなかったブラジル人3,150万人に金融サービスを提供したと報告し、2025年第4四半期にブラジルの17州で成人人口の30%を超えるメインバンク利用率を達成しました。
- 2026年5月:Credicorpは2026年第1四半期の業績を開示し、Yapeが1,640万人の月間アクティブユーザーに達し、570万人のアクティブ借り手を有し、レンディング収益が前年同期比3.6倍に成長したことを示しました。
- 2026年4月:Credicorpは2026年4月1日付でネオバンク事業の統合部門を設立し、Yapeペルー、Yapeボリビア、iO、Tenpoチリを単一のリーダーシップ体制のもとに統合しました。
- 2026年4月:DaviPlataは、コロンビアの2,000万人を超える顧客向けに、利息付き口座、デビットカード、クレジットカード、貯蓄商品を備えてリニューアルしました。
南米ネオバンキング市場レポートの調査範囲
南米ネオバンキング市場とは、モバイルアプリケーションおよびデジタルプラットフォームを通じて主にバンキング、決済、レンディング、貯蓄、投資、その他の金融商品を提供し、従来の物理的な支店への依存が限定的またはゼロであるデジタルファーストのバンキングおよび金融サービスプロバイダーのエコシステムを指します。市場は、スマートフォンとインターネットの高い普及率、利便性の高い低コスト金融サービスへの需要、デジタル決済の拡大、および銀行サービスへのアクセスが限られた人々や十分なサービスを受けていない人々へのサービス提供の必要性によって牽引されています。
南米ネオバンキング市場は、サービス別(取引口座、カード、レンディングおよびクレジット、その他)、エンドユーザー別(個人、マイクロビジネス、中小企業、その他)、収益源別(利息収入、カードインターチェンジおよび手数料、外国為替、その他)、ライセンス種別(フルバンクライセンス、決済ウォレットライセンス、その他)、地域別(ブラジル、アルゼンチン、コロンビア、チリ、ペルー、その他)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
| ビジネス口座 |
| 普通預金口座 |
| モバイルバンキング |
| 決済・送金 |
| 普通預金口座 |
| ローン |
| その他 |
| エンタープライズ |
| 個人 |
| その他 |
| 口座別 | ビジネス口座 |
| 普通預金口座 | |
| サービス別 | モバイルバンキング |
| 決済・送金 | |
| 普通預金口座 | |
| ローン | |
| その他 | |
| アプリケーション別 | エンタープライズ |
| 個人 | |
| その他 |
レポートで回答される主要な質問
南米ネオバンキングの2031年までの予測成長率は?
同セクターは2026年から2031年にかけてCAGR 8.5%で成長し、2031年までに448億 米ドルに達すると予測されています。この予測は、デジタル口座、決済、クレジット、および関連サービスのより広範な利用を反映しています。
南米のデジタルバンクにとって最も収益を生み出すサービスは何ですか?
レンディングおよびクレジットは2025年にサービス収益の58.52%のシェアでリードしました。決済活動と顧客情報は、従来の信用履歴が限られた顧客向けのクレジット商品を支援します。
中小企業が南米のデジタル金融プロバイダーにとって重要な理由は何ですか?
中小企業は、決済や運転資本商品へのよりシンプルなアクセスを必要とする企業が多いため、2031年にかけてCAGR 12.43%で成長すると予測されています。加盟店の決済フローは、現在の事業活動を反映した信用評価を支援することができます。
地域のネオバンキング活動をリードしている国はどこですか?
ブラジルはPix、モバイルバンキングの利用、オープンファイナンスへの参加に支えられ、2025年に76.54%のシェアでリードしました。その規模は地域の顧客活動と金融商品開発を支援しています。
これらのプロバイダーにとって最も成長の速い収益源は何ですか?
販売手数料およびその他の収益は2031年にかけてCAGR 14.53%で成長すると予測されています。保険、貯蓄、投資、エンベデッドファイナンスは、直接レンディングを超えた収入を支援することができます。
南米におけるデジタルバンキングの普及に影響を与えるリスクは何ですか?
不正、サイバーセキュリティの脅威、ライセンス取得の複雑性、顧客獲得コスト、信用リスクが普及を遅らせ、運営コストを引き上げる可能性があります。デジタル金融サービスへの信頼を守るためには、より強固な管理が重要です。