
Tamanho e Participação do Mercado de Casas Móveis na América do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
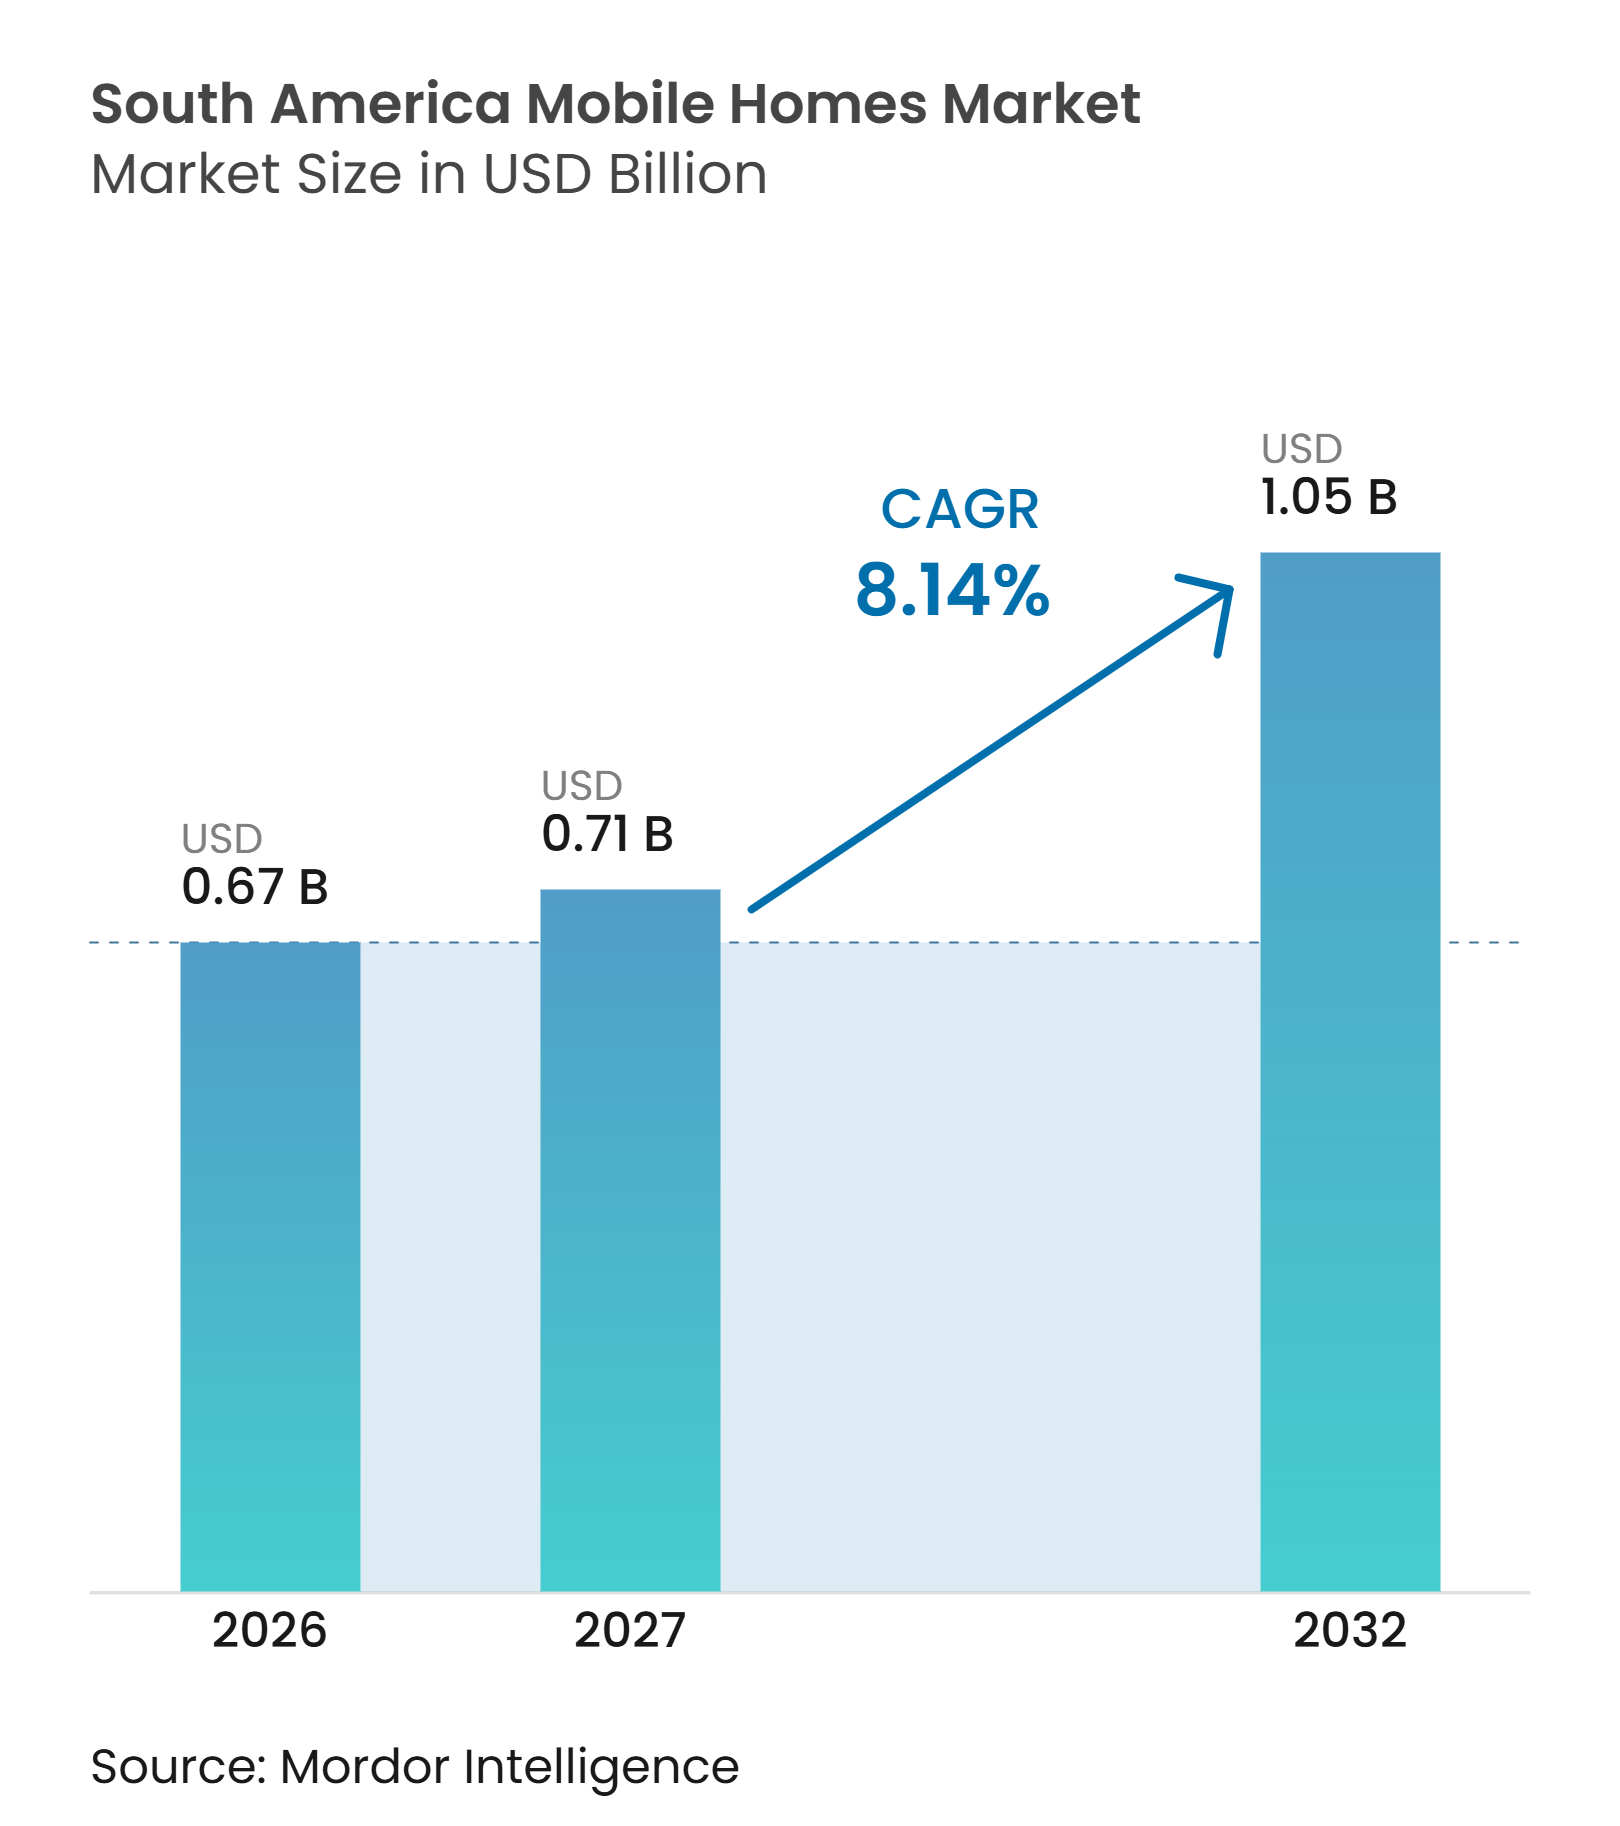
| Tamanho do mercado no ano base (2026) | 0.67 Bilhões de dólares |
| Tamanho do Mercado (2027) | 0.71 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.05 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.14 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Casas Móveis na América do Sul por Mordor Intelligence
O mercado de casas móveis na América do Sul foi avaliado em 0,67 bilhões de USD em 2026 e está projetado para atingir 0,71 bilhões de USD em 2027 e 1,05 bilhões de USD até 2032, registrando um CAGR de 8,14% durante o período de previsão de 2027–2032.
A persistente escassez habitacional no Brasil, na Colômbia e na Argentina mantém a demanda concentrada em residências que podem ser produzidas em condições controladas e instaladas rapidamente. O Brasil fornece a maior base de volume porque seus programas habitacionais e a cadeia de suprimentos local de madeira apoiam a construção industrializada. O Chile oferece uma base de fabricação mais madura para projetos residenciais, acampamentos de trabalhadores remotos e usos de hospitalidade. A Colômbia apresenta o crescimento previsto mais forte, embora os limites nos novos subsídios habitacionais possam pesar sobre a demanda de entrada. Em todo o mercado de casas móveis da América do Sul, os fabricantes estão se concentrando em cronogramas de entrega confiáveis, projetos em conformidade e controle de custos, à medida que os compradores atribuem maior peso à certeza do projeto.
Principais Conclusões do Relatório
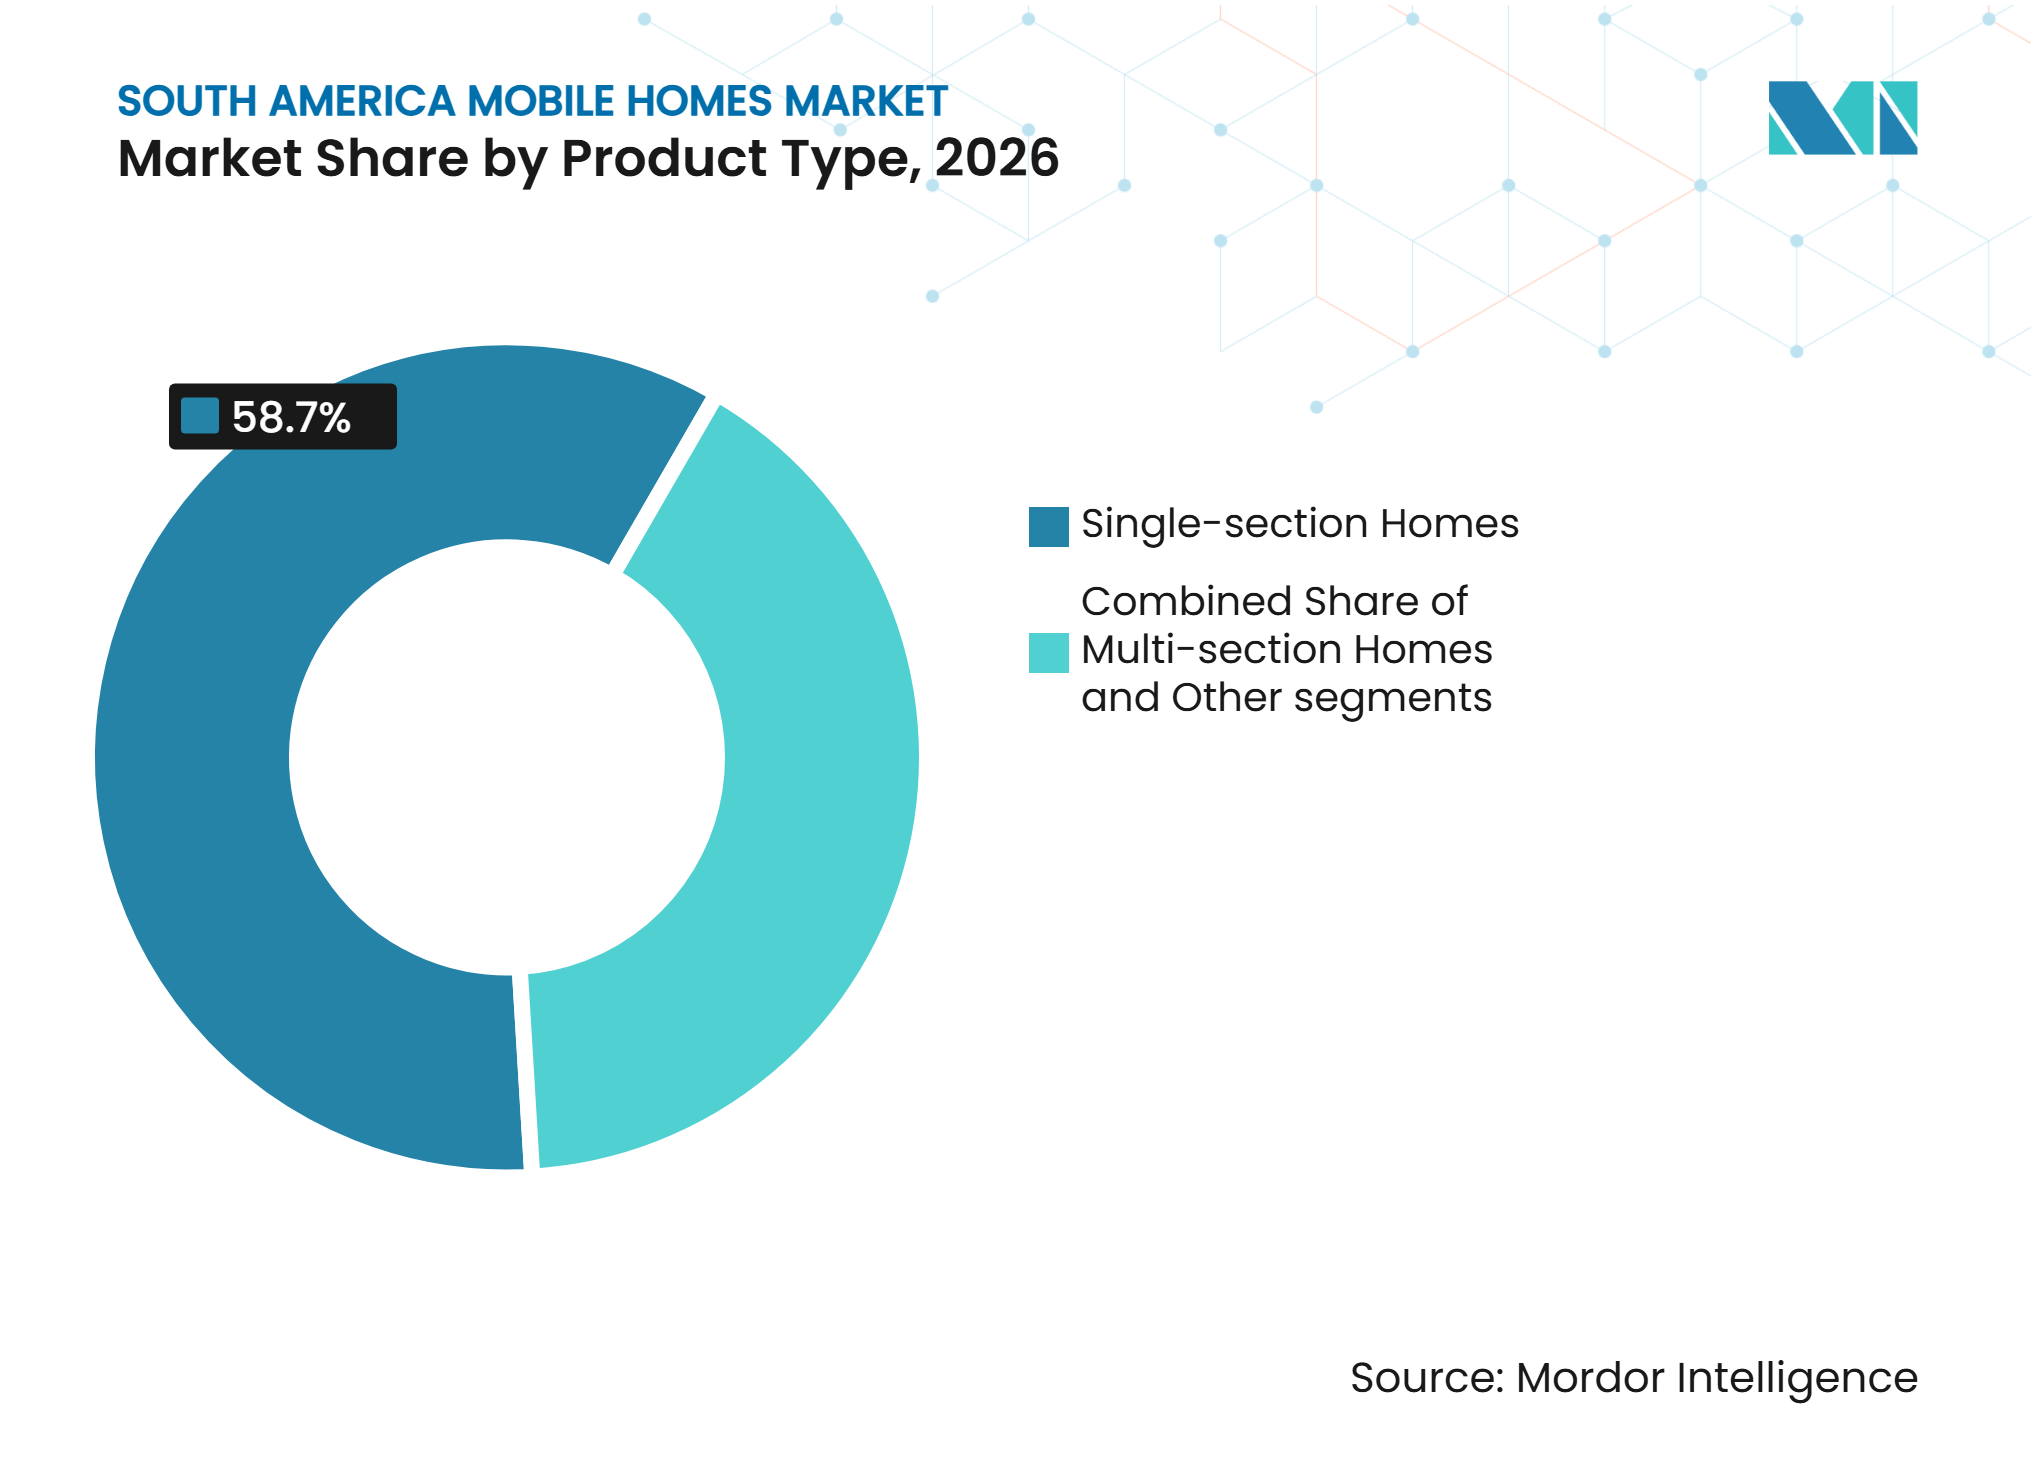
- Por tipo de produto, as casas de seção única detinham 58,70% da participação do mercado de casas móveis na América do Sul em 2026, enquanto as demais categorias estão projetadas para crescer a um CAGR de 10,08% até 2032.
- Por material, a construção à base de madeira representou 48,90% do tamanho do mercado de casas móveis na América do Sul em 2026, enquanto os materiais compostos e outros materiais devem se expandir a um CAGR de 9,72% até 2032.
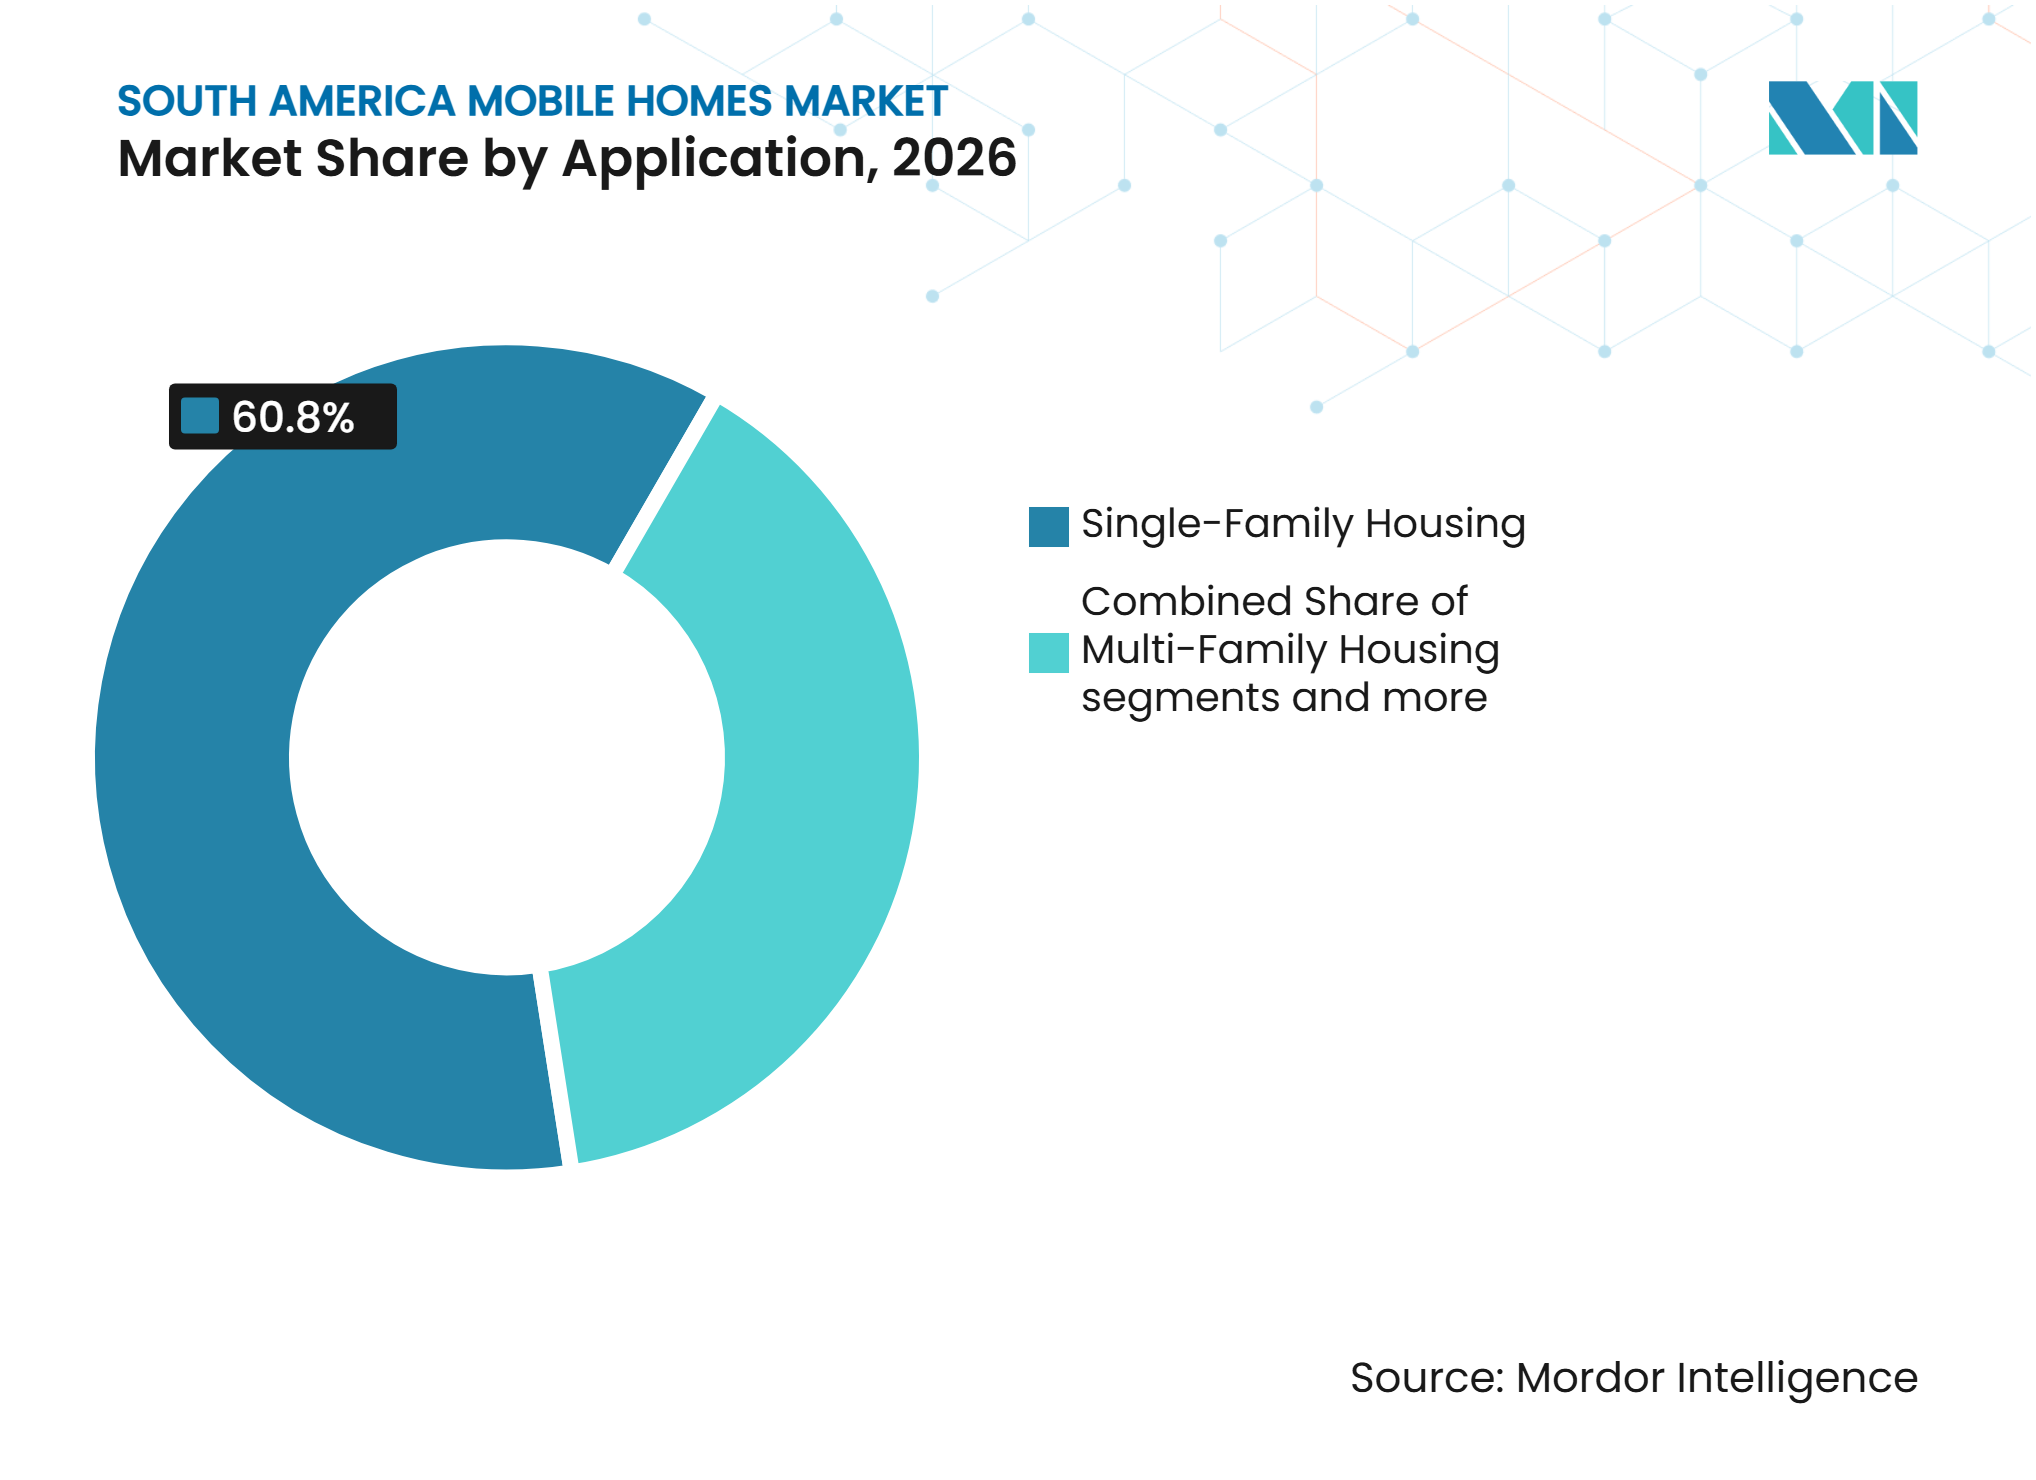
- Por aplicação, a habitação unifamiliar capturou 60,80% da participação do mercado de casas móveis na América do Sul em 2026, enquanto as demais categorias estão projetadas para crescer a um CAGR de 10,24% até 2032.
- Por geografia, o Brasil detinha 46,50% do tamanho do mercado de casas móveis na América do Sul em 2026, enquanto a Colômbia deve crescer a um CAGR de 9,81% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A Demanda por Habitação Acessível Impulsiona a Adoção de Casas Móveis | +2.3% | Brasil, Colômbia, Argentina, Chile | Curto prazo (≤ 2 anos) |
| A Persistente Escassez Habitacional Aumenta a Demanda por Residências Construídas em Fábrica | +1.7% | Brasil, Colômbia, Argentina | Médio prazo (2-4 anos) |
| A Maior Velocidade de Construção e a Previsibilidade de Custos Apoiam o Crescimento do Mercado | +1.4% | Brasil, Chile, Colômbia | Curto prazo (≤ 2 anos) |
| Programas de Habitação Pública e Social Impulsionam a Implantação de Casas Móveis | +1.2% | Brasil, Chile | Médio prazo (2-4 anos) |
| A Padronização Transfronteiriça de Sistemas Modulares Melhora a Expansão do Mercado | +0.7% | Brasil, Chile, Colômbia | Longo prazo (≥ 4 anos) |
| Turismo, Mineração e Acomodação em Locais Remotos Aumentam a Demanda | +0.6% | Argentina, Chile, Brasil | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Demanda por Habitação Acessível Impulsiona a Adoção de Casas Móveis
A acessibilidade habitacional continua sendo o principal impulsionador da demanda no mercado de casas móveis da América do Sul. A CAF relatou em 2024 que o déficit habitacional quantitativo regional afetou mais de 23 milhões de pessoas, enquanto o déficit qualitativo afetou outros 46 milhões de pessoas[1]. Essas deficiências deixam muitas famílias com acesso limitado à nova construção convencional. As residências construídas em fábrica podem fornecer uma rota de entrega mais previsível quando projetos padronizados e produção controlada estão disponíveis. A oportunidade é mais forte na habitação urbana e periurbana de menor custo, onde a demanda está ligada a lacunas básicas de oferta, e não a compras discricionárias. Isso torna a acessibilidade um importante impulsionador da demanda estável no mercado de casas móveis da América do Sul.
A Persistente Escassez Habitacional Aumenta a Demanda por Residências Construídas em Fábrica
O Brasil encerrou 2024 com um déficit habitacional de 5,77 milhões de unidades, mesmo após uma segunda queda anual consecutiva no déficit[2]. A mesma avaliação do IPEA constatou que mais de 16,3 milhões de famílias brasileiras apresentavam pelo menos uma inadequação habitacional e estimou o custo de remediação em 53,6 bilhões de USD. Tais condições apoiam o uso de sistemas construídos em fábrica que podem adicionar unidades sem depender inteiramente de longos ciclos de construção no local. Os formatos modulares leves também podem ser práticos em lotes periurbanos irregulares onde as ligações de infraestrutura estão incompletas. O Ministério das Cidades do Brasil incluiu a construção industrializada em wood frame no âmbito do programa Minha Casa, Minha Vida em 2025, o que reconheceu o papel dos métodos industrializados na redução do déficit habitacional. O mercado de casas móveis da América do Sul, portanto, se beneficia de uma necessidade de habitação adicional que os métodos de entrega convencionais, por si só, têm tido dificuldade em atender.
A Maior Velocidade de Construção e a Previsibilidade de Custos Apoiam o Crescimento do Mercado
A velocidade de entrega é uma vantagem prática para incorporadores, agências públicas e empregadores que precisam de habitação em prazos definidos. Em fevereiro de 2025, um complexo residencial industrializado de 60 apartamentos em Lo Espejo, Chile, foi montado em 42 dias[3]. A produção controlada ajuda a reduzir a exposição a atrasos climáticos e condições irregulares do terreno. Também permite que os compradores estabeleçam os requisitos de materiais antes do início da instalação. Isso pode reduzir o risco de planejamento quando o financiamento do projeto ou os compromissos de entrega pública têm cronogramas fixos. Esses fatores reforçam a posição do mercado de casas móveis da América do Sul, onde a velocidade e as datas de entrega confiáveis importam tanto quanto o custo unitário.
Programas de Habitação Pública e Social Impulsionam a Implantação de Casas Móveis
Os programas de habitação pública fornecem uma rota importante para a escala dos fornecedores modulares. As mudanças de política do Brasil em 2025 permitiram que os sistemas industrializados em wood frame participassem do Minha Casa, Minha Vida, um programa federal de habitação acessível. A Câmara dos Deputados do Brasil também aprovou uma proposta que apoia o financiamento do programa para residências feitas com madeira certificada de florestas plantadas. No Chile, a certificação de habitação industrializada apoia a contratação pública de projetos qualificados. Esses programas oferecem aos fabricantes uma base mais clara para planejar a capacidade e desenvolver linhas de produtos em conformidade, ao mesmo tempo em que incentivam os fornecedores a fortalecer a documentação, a certificação e os processos de controle de qualidade antes de concorrer a obras públicas.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Incerteza de Zoneamento, Licenciamento e Uso do Solo Atrasa o Desenvolvimento | -1.1% | Brasil, Argentina, Colômbia | Curto prazo (≤ 2 anos) |
| A Aceitação do Consumidor e os Desafios de Financiamento Limitam o Crescimento | -0.8% | Argentina, Brasil, Colômbia | Médio prazo (2-4 anos) |
| Restrições de Transporte, Acesso de Guindastes e Serviços Públicos Aumentam os Custos | -0.6% | Argentina, Restante da América do Sul | Médio prazo (2-4 anos) |
| A Volatilidade Cambial e os Componentes Importados Elevam os Custos | -0.5% | Argentina, Colômbia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Incerteza de Zoneamento, Licenciamento e Uso do Solo Atrasa o Desenvolvimento de Projetos
As regulamentações municipais podem atrasar projetos no mercado de casas móveis da América do Sul, mesmo quando a capacidade de fabricação está disponível. O tratamento regulatório das habitações móveis pode variar porque as regras municipais nem sempre abordam a ocupação permanente da mesma forma. No Brasil, o arcabouço regulatório para coordenação modular e segurança contra incêndio em madeira continuou a se desenvolver. Os requisitos de segurança contra incêndio para estruturas de madeira e híbridas exigem planejamento de conformidade específico para cada projeto. Os requisitos ainda diferem entre as cidades e podem prolongar os prazos de aprovação. Isso limita a vantagem de entrega que a habitação construída em fábrica pretende oferecer.
A Aceitação do Consumidor e os Desafios de Financiamento Limitam o Crescimento do Mercado
Muitos compradores ainda veem as casas móveis como habitação temporária, e não de longo prazo. Essa visão pode limitar a adoção entre famílias que associam a propriedade de imóveis a estruturas de alvenaria. O financiamento também é mais difícil quando uma unidade é tratada como bem pessoal em vez de imóvel. Os compradores podem então depender de prazos de pagamento mais curtos e crédito de maior custo. Melhores padrões de produto e opções de financiamento são necessários para expandir a demanda além dos compradores mais sensíveis ao preço e mostrar às famílias que as residências construídas em fábrica podem oferecer qualidade duradoura, manutenção previsível e condições de vida adequadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Unidades de Seção Única Apoiam a Demanda Habitacional CentralAs casas de seção única detinham 58,70% da receita em 2026, a maior participação de produto no mercado de casas móveis da América do Sul. Seu design compacto é adequado para programas de habitação acessível e residências menores em áreas rurais e periurbanas. Uma única unidade geralmente pode ser transportada em um único carregamento, o que reduz a complexidade do transporte. O formato também ajuda os fabricantes a usar layouts repetíveis e gerenciar custos. Essas características tornam as casas de seção única o melhor ajuste para a entrega residencial de alto volume, porque os incorporadores podem usar plantas conhecidas em vários locais e reduzir a variação de projeto que pode retardar a produção ou complicar a aquisição.
As casas de múltiplas seções atendem a compradores que buscam áreas maiores e layouts mais personalizados. Elas exigem coordenação de transporte adicional e montagem no local, o que pode restringir a demanda onde o acesso é difícil. A outra categoria, incluindo residências volumétricas, painelizadas e baseadas em contêineres, deve crescer a um CAGR de 10,08% até 2032. Os operadores de hospitalidade usam esses formatos para cabanas e eco-lodges, enquanto as empresas de mineração e energia os usam para habitação de trabalhadores. Seus casos de uso especializados apoiam o crescimento acima do mercado mais amplo de casas móveis da América do Sul, pois os patrocinadores de projetos frequentemente valorizam a capacidade de mobilizar acomodações rapidamente e adaptar as unidades a um ambiente operacional específico.



Por Material:
A Construção à Base de Madeira Detém a Maior ParticipaçãoA construção à base de madeira representou 48,90% da receita em 2026, a maior participação de material no mercado de casas móveis da América do Sul. A cadeia de suprimentos de florestas plantadas e a base de fabricação de madeira engenheirada do Brasil apoiam essa posição. Os sistemas industrializados em wood frame podem ser projetados para aplicações residenciais repetíveis. O arcabouço de habitação acessível do Brasil agora oferece uma rota mais clara para unidades em wood frame elegíveis. A madeira continua sendo adequada onde o fornecimento local, os projetos padrão e a acessibilidade residencial são prioridades, enquanto os fabricantes também podem usar a produção controlada para melhorar o uso de materiais, a consistência da construção e o planejamento da instalação.
O aço e o concreto mantêm funções definidas em projetos industriais, de mineração e multifamiliares. Os materiais compostos e outros materiais devem crescer a um CAGR de 9,72% até 2032. Painéis estruturais isolados, madeira laminada cruzada e sistemas híbridos podem melhorar o desempenho térmico e reduzir as necessidades de manutenção. Esses materiais são úteis em áreas mais frias do sul e em locais de hospitalidade com uso intensivo de energia. A conformidade técnica e o planejamento de segurança contra incêndio continuam sendo importantes para um uso mais amplo no setor público, porque os compradores públicos precisam ter confiança de que os novos materiais e sistemas híbridos atendem às expectativas de desempenho ao longo de todo o processo de projeto e instalação.
Por Aplicação:
A Habitação Unifamiliar Permanece o Maior Caso de UsoA habitação unifamiliar representou uma participação de 60,80% da receita do mercado em 2026, a maior participação de aplicação no mercado de casas móveis da América do Sul. O programa de habitação acessível do Brasil e a demanda por habitação de menor custo da Colômbia apoiam essa posição. As residências padronizadas no nível do solo são mais fáceis de produzir em volume do que os formatos de construção complexos. Elas também ajudam os incorporadores a trabalhar dentro de orçamentos de unidade definidos e requisitos de aprovação. Isso torna a habitação unifamiliar a aplicação central para os fornecedores regionais, especialmente quando os programas públicos e os incorporadores privados exigem residências repetíveis com especificações claras, áreas de piso conhecidas e requisitos de instalação gerenciáveis.
Projetos multifamiliares, comerciais, de hospitalidade e institucionais ampliam a base de clientes. A categoria outros deve se expandir a um CAGR de 10,24% até 2032. Ela inclui habitação para trabalhadores, unidades de alívio de desastres, habitação estudantil, acomodação para idosos e unidades baseadas em contêineres. A Tecno Fast abriu uma instalação automatizada em Puerto Varas após investir 15 milhões de USD, com capacidade para 400 módulos por ano. O investimento mostra como a demanda por acomodação industrial pode apoiar projetos modulares maiores, porque os empregadores frequentemente precisam de um fornecedor que possa fabricar unidades em escala, planejar a entrega em locais remotos e fornecer suporte pós-instalação confiável.

Análise Geográfica
Brasil
O Brasil detinha 46,50% da receita regional em 2026, a maior participação do mercado de casas móveis da América do Sul. O país combina uma grande necessidade habitacional, apoio à habitação pública e uma base desenvolvida de fornecedores de madeira e modulares. O arcabouço de habitação industrializada do Brasil fornece um importante canal de demanda para os fabricantes em conformidade. A Tecverde transferiu sua instalação de produção para Ipeúna, São Paulo, em 2025, para melhorar o acesso a fornecedores e produzir sistemas em wood frame e steel frame. A escala do Brasil o torna o mercado mais importante para a entrega residencial padronizada. Ao mesmo tempo, sua base de fornecedores oferece às empresas uma plataforma mais sólida para testar linhas de produtos, desenvolver parcerias locais e competir por oportunidades de habitação pública.
Colômbia
A Colômbia deve crescer a um CAGR de 9,81% até 2032, a taxa mais rápida entre os países da região. A demanda por habitação urbana apoia a expansão em Bogotá, Medellín, Cali e Bucaramanga. A disponibilidade de financiamento e a confiança do comprador influenciarão a rapidez com que a habitação modular de menor custo se expande. Os fornecedores têm a oportunidade de apoiar a demanda por meio de padrões de qualidade claros e projetos adequados a locais urbanos. A suspensão de novas alocações do Mi Casa Ya cria pressão nas faixas de preço mais baixas. Ainda assim, a atividade habitacional privada continua a apoiar a demanda onde os fornecedores podem oferecer preços claros, opções de financiamento adequadas e projetos que atendam às condições dos locais urbanos.
Argentina, Chile e Restante da América do Sul
A Argentina tem grande necessidade habitacional, mas enfrenta pressão de custos relacionada à moeda e às importações. A acomodação de trabalhadores próxima a Vaca Muerta e às áreas de mineração andinas apoia a demanda além do segmento de consumidores. O Chile tem uma base de fabricação industrial mais estabelecida e demanda proveniente de mineração, turismo e projetos de habitação pública. Em maio de 2026, a Cintac abriu uma instalação modular expandida em Colina, Chile, com quase 80.000 metros quadrados de área de produção. Em todo o restante da região, o planejamento de transporte, o fornecimento local e os projetos certificados moldarão a viabilidade dos projetos, pois cada projeto deve levar em conta o clima local, as condições das estradas, a disponibilidade de mão de obra, os processos de aprovação e as necessidades do usuário final.
Cenário Competitivo
Concentração do Mercado
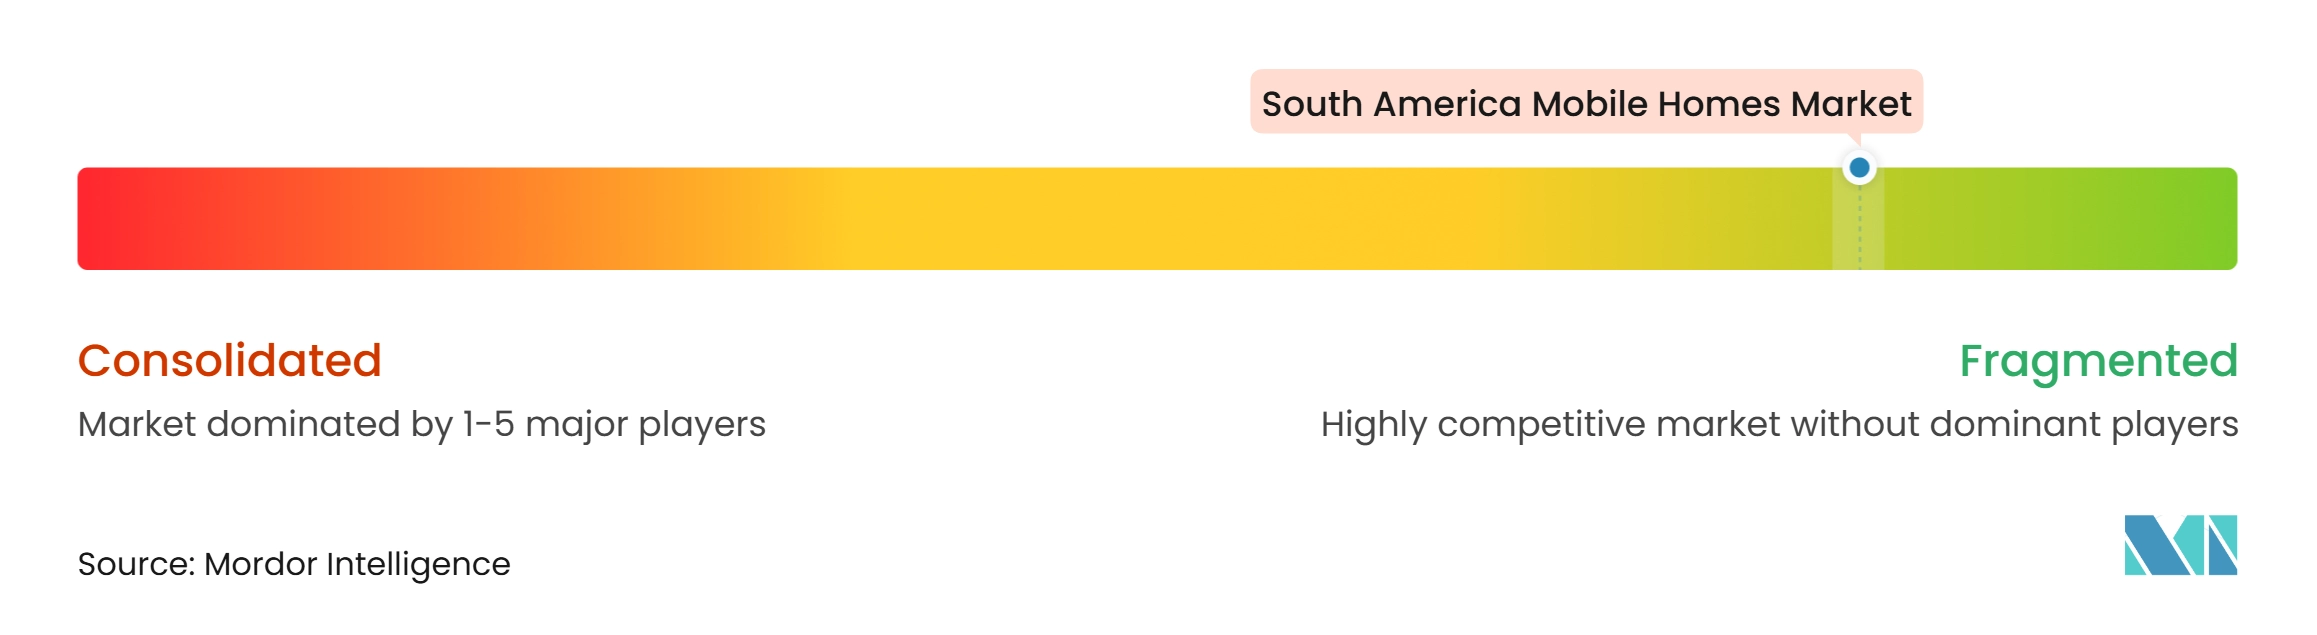
O mercado de casas móveis da América do Sul é fragmentado, com o Brasil e o Chile abrigando os maiores grupos de fabricantes locais. O Brasil inclui construtores estabelecidos em wood frame, empreiteiros de habitação social e empresas de construção modular. O Chile tem um grupo menor de produtores estabelecidos com experiência em habitação, acampamentos de mineração e instalações industriais. A concorrência depende do custo entregue, da conformidade regulatória, da confiabilidade de fabricação e da capacidade de instalação. As empresas que podem atender tanto à habitação pública quanto a projetos industriais têm uma base de demanda mais ampla e podem ser mais capazes de usar suas fábricas de forma consistente quando a aquisição residencial e a demanda industrial baseada em projetos não seguem o mesmo cronograma.
Os fornecedores estão investindo em capacidade e tecnologia de produção para melhorar sua posição competitiva. A Tecno Fast planeja investir 350 milhões de USD até 2029 em sua frota de aluguel e tecnologia de produção. Sua instalação em Puerto Varas adiciona produção automatizada para o sul do Chile e clientes industriais. A mudança da Tecverde para São Paulo melhora o acesso a fornecedores e apoia as linhas de produtos em madeira e aço. Essas ações mostram que localização, capacidade e flexibilidade de materiais são partes centrais da concorrência, porque influenciam a rapidez com que um fornecedor pode responder a grandes pedidos, gerenciar a distância de transporte e se adaptar aos requisitos do cliente.
Projetos maiores favorecem empresas que podem gerenciar projeto, fabricação, transporte, instalação e suporte contínuo. Os contratos públicos também favorecem empresas com projetos aprovados e um histórico de entrega confiável. As oportunidades permanecem em habitação modular de médio porte, acampamentos de trabalhadores e unidades equipadas com energia para locais remotos. No entanto, esses projetos exigem certificação técnica, capital de giro e experiência operacional. A concorrência permanece mais forte entre as empresas que podem converter a capacidade fabril em projetos entregues de forma confiável, em vez daquelas que apenas oferecem um conceito de produto.
Líderes do Setor de Casas Móveis na América do Sul
-
Brasmerc Group Companies
-
Casas Brazil
-
Habitar Modular
-
Tecverde Engenharia S.A.
-
Brasil ao Cubo
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Casas Móveis na América do Sul Empresas cobertas neste relatório
- Brasmerc Group Companies
- Casas Brazil
- Habitar Modular
- Tecverde Engenharia S.A.
- Brasil ao Cubo
- Modularis
- Opus Construtech
- Mova Modular
- Modulun Engenharia
- Minha Casa Box
- ModularFlex
- Tecno Fast S.A.
- Constructora Premodular
- Constructora Modular
- Casas América
- NÓMADE Modular
- Bautec Modular
- Smart House Brasil
- Hormipresa Chile
- Tecno House Argentina
Desenvolvimentos industriais recentes em Mercado de Casas Móveis na América do Sul
- Julho de 2026: O Ministério da Habitação e Urbanismo do Chile lançou o projeto Lomas del Valle I em La Serena. O projeto entregará 514 residências industrializadas e utilizará o programa padrão de habitação industrializada do país.
- Maio de 2026: A Cintac inaugurou sua ampliada Planta Modular Chacabuco em Colina, Chile. O local tem quase 80.000 metros quadrados de espaço de produção e atende a clientes de mineração, energia e habitação social.
- Março de 2026: A PREPAT apresentou sua tecnologia de habitação modular utilizando concreto celular em Comodoro Rivadavia. O sistema enfatiza o isolamento térmico, a resistência à umidade e a construção mais rápida. A empresa indicou que unidades habitacionais de dois quartos poderiam ser concluídas em aproximadamente 45 dias, visando a escassez habitacional local e os requisitos de reconstrução.
Escopo do Relatório do Mercado de Casas Móveis na América do Sul
O Relatório do Mercado de Casas Móveis na América do Sul é Segmentado por Tipo de Produto (Casas de Seção Única, Casas de Múltiplas Seções e Outros), por Material (Construção à Base de Madeira, Construção à Base de Aço e Mais), por Aplicação (Habitação Unifamiliar, Habitação Multifamiliar e Mais) e por País (Brasil, Argentina, Colômbia, Chile e Restante da América do Sul). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Casas de Seção Única |
| Casas de Múltiplas Seções |
| Outros (Residências Modulares Volumétricas, Casas Móveis Painelizadas e Casas Móveis Baseadas em Contêineres) |
| Construção à Base de Madeira |
| Construção à Base de Aço |
| Construção à Base de Concreto |
| Materiais Compostos e Outros Materiais |
| Habitação Unifamiliar |
| Habitação Multifamiliar |
| Edifícios Comerciais, de Hospitalidade e Institucionais |
| Outros (Alívio de Desastres e Habitação Temporária, Habitação Estudantil e para Idosos, Habitação para Trabalhadores e Casas Móveis Baseadas em Contêineres) |
| Brasil |
| Argentina |
| Colômbia |
| Chile |
| Restante da América do Sul |
| Por Tipo de Produto | Casas de Seção Única |
| Casas de Múltiplas Seções | |
| Outros (Residências Modulares Volumétricas, Casas Móveis Painelizadas e Casas Móveis Baseadas em Contêineres) | |
| Por Material | Construção à Base de Madeira |
| Construção à Base de Aço | |
| Construção à Base de Concreto | |
| Materiais Compostos e Outros Materiais | |
| Por Aplicação | Habitação Unifamiliar |
| Habitação Multifamiliar | |
| Edifícios Comerciais, de Hospitalidade e Institucionais | |
| Outros (Alívio de Desastres e Habitação Temporária, Habitação Estudantil e para Idosos, Habitação para Trabalhadores e Casas Móveis Baseadas em Contêineres) | |
| Por País | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Restante da América do Sul |
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por casas móveis na América do Sul?
A escassez habitacional, as necessidades de acessibilidade, os programas de habitação pública e a demanda por acomodação industrial estão apoiando o crescimento. As residências construídas em fábrica são relevantes onde os compradores exigem projetos padronizados, cronogramas de construção mais previsíveis e uma opção prática para locais onde a construção convencional demora mais.
Qual é o tamanho do mercado de casas móveis na América do Sul?
Está avaliado em 0,67 bilhões de USD em 2026 e deve atingir 1,05 bilhões de USD até 2032 a um CAGR de 8,14%. A perspectiva é apoiada pela demanda por habitação residencial, pela aquisição pública e pelas necessidades de acomodação baseadas em projetos em mineração, energia e locais remotos.
Qual tipo de produto detém a maior participação?
As casas de seção única lideram com 58,70% de participação na receita em 2026 porque atendem aos requisitos de habitação padronizada e de menor custo. Seu formato menor, as necessidades de transporte mais simples e os layouts repetíveis as tornam adequadas para projetos de alto volume onde o custo e o planejamento de instalação são importantes.
Qual país está crescendo mais rapidamente?
A Colômbia deve registrar o crescimento mais rápido, com um CAGR de 9,81% até 2032. A demanda por habitação urbana apoia essa perspectiva, embora a disponibilidade de financiamento, a confiança do comprador e o ritmo da aquisição privada influenciem a taxa real de adoção.
Quais são as principais restrições à adoção?
O licenciamento, o financiamento, as percepções dos consumidores, os limites de transporte e os custos de componentes importados podem atrasar ou elevar os custos dos projetos. Os incorporadores precisam avaliar o acesso ao local, as conexões de serviços públicos, as aprovações de uso do solo e o custo total instalado antes de escolher uma solução construída em fábrica.
Qual aplicação está crescendo mais rapidamente?
Outros segmentos, como habitação para trabalhadores, alívio de desastres, acomodação estudantil e para idosos e unidades baseadas em contêineres, fazem parte da categoria de aplicação de crescimento mais rápido, com um CAGR de 10,24%.