
Größe und Marktanteil des Marktes für mobile Häuser in Südamerika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
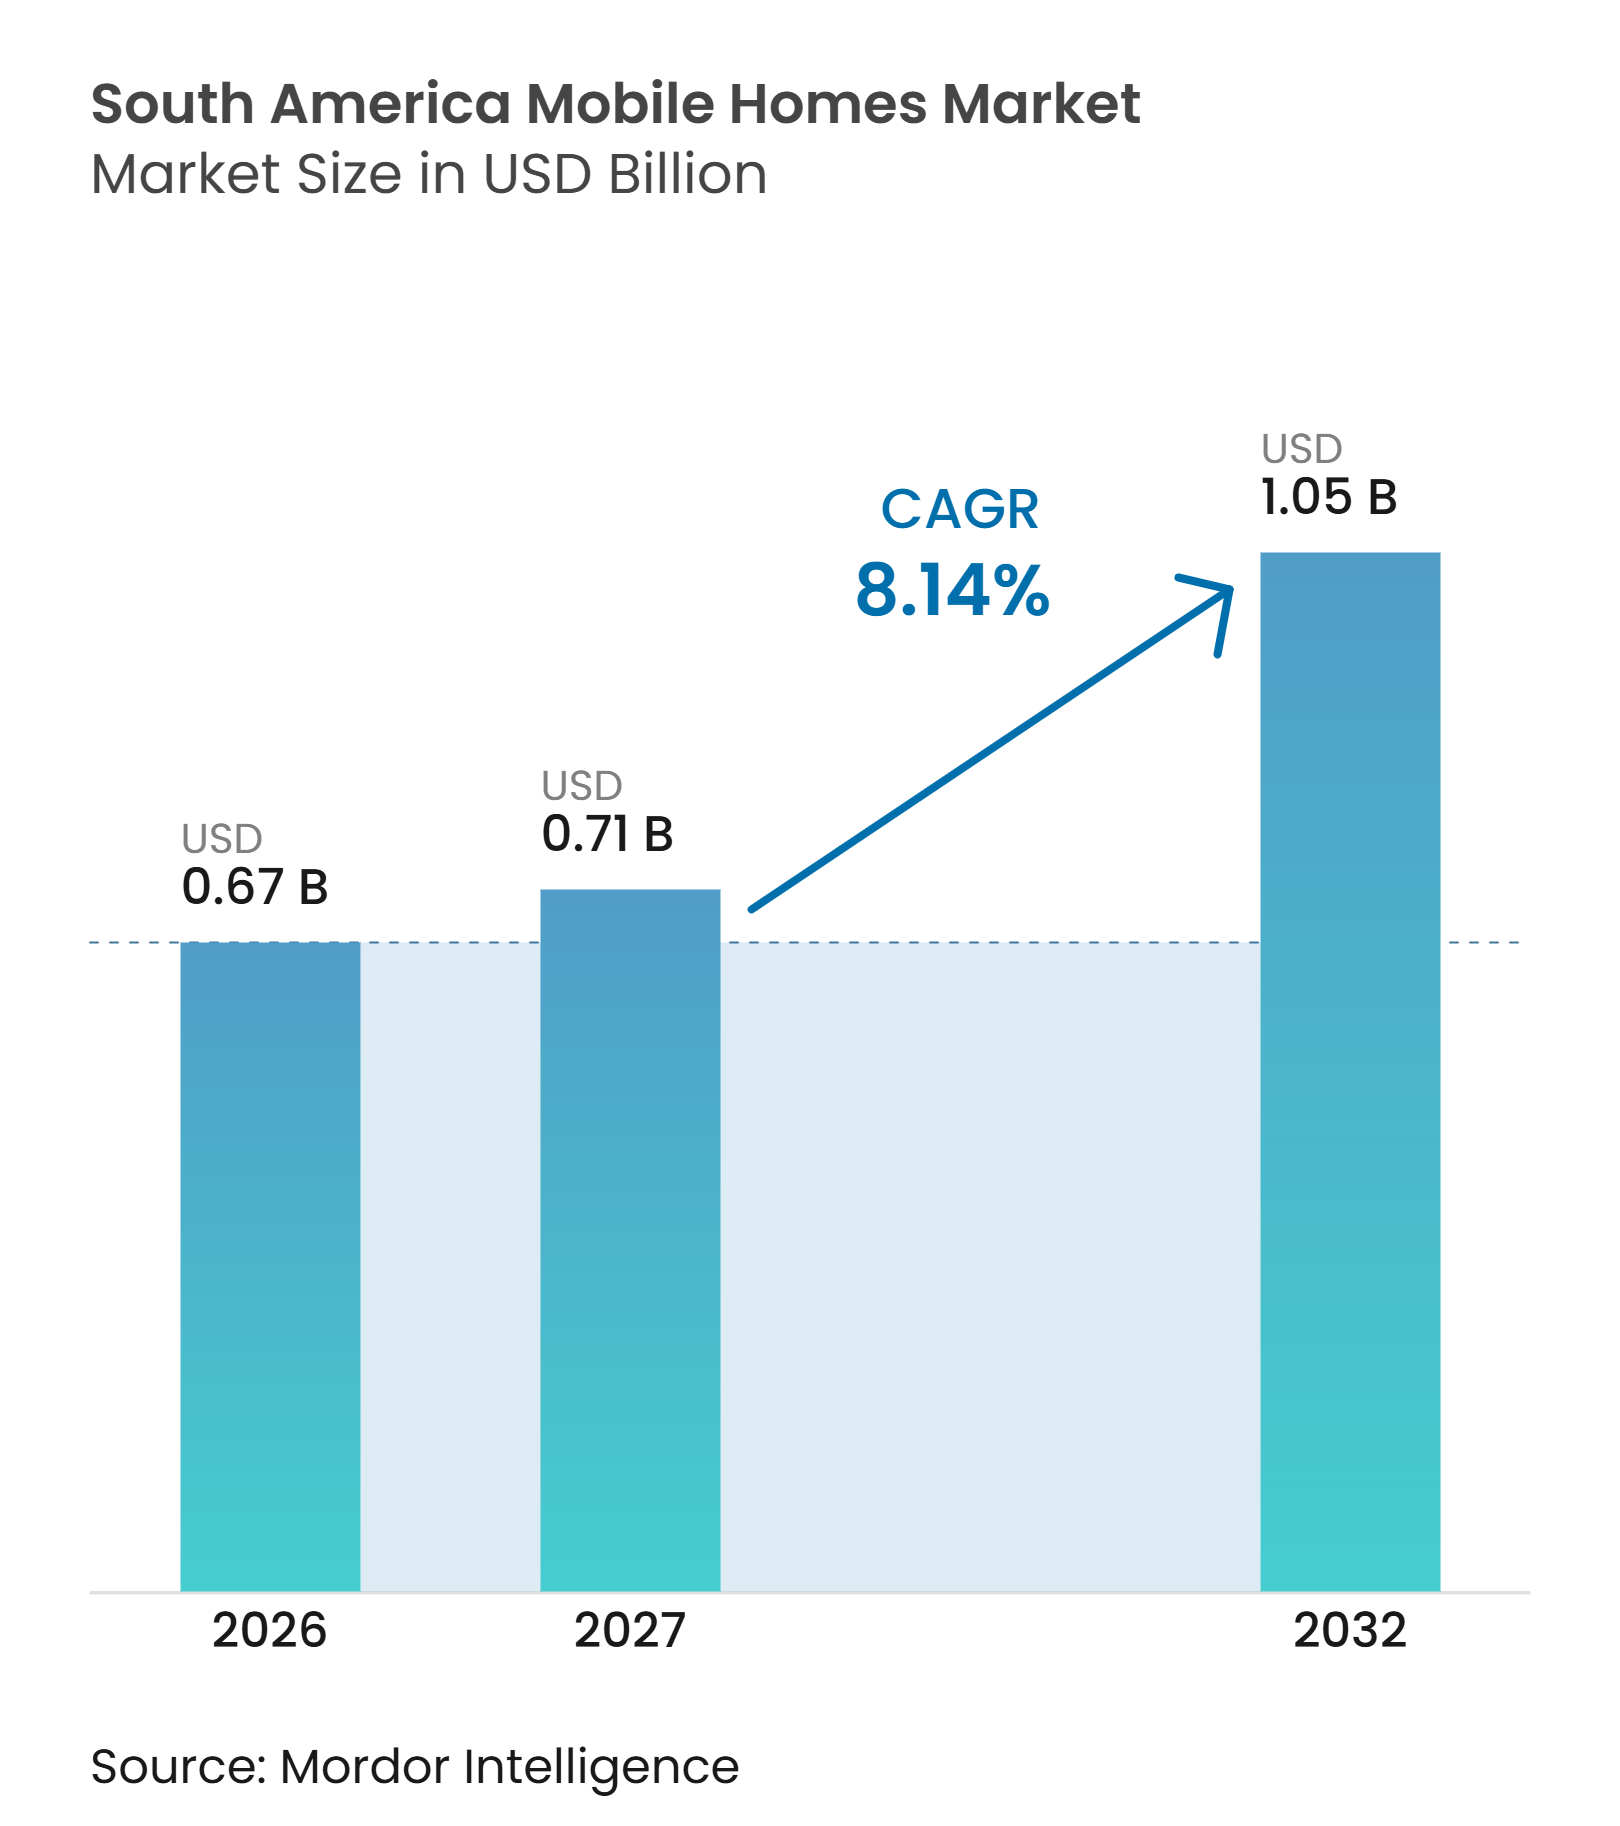
| Marktgröße im Basisjahr (2026) | 0.67 Milliarden US-Dollar |
| Marktgröße (2027) | 0.71 Milliarden US-Dollar |
| Marktgröße (2032) | 1.05 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.14 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für mobile Häuser in Südamerika von Mordor Intelligence
Der Markt für mobile Häuser in Südamerika wurde im Jahr 2026 auf 0,67 Milliarden USD geschätzt und wird voraussichtlich im Jahr 2027 einen Wert von 0,71 Milliarden USD und bis 2032 einen Wert von 1,05 Milliarden USD erreichen, was einem CAGR von 8,14 % während des Prognosezeitraums 2027–2032 entspricht.
Anhaltende Wohnungsengpässe in Brasilien, Kolumbien und Argentinien konzentrieren die Nachfrage auf Häuser, die unter kontrollierten Bedingungen produziert und schnell installiert werden können. Brasilien bildet die größte Volumenbasis, da seine Wohnbauprogramme und die lokale Holzlieferkette die industrialisierte Bauweise unterstützen. Chile verfügt über eine ausgereiftere Fertigungsbasis für Wohnprojekte, abgelegene Arbeitslager und Gastgewerbenutzungen. Kolumbien verzeichnet das stärkste Prognosewachstum, obwohl Einschränkungen bei neuen Wohnungsbausubventionen die Nachfrage im Einstiegssegment belasten könnten. Im gesamten Markt für mobile Häuser in Südamerika konzentrieren sich die Hersteller auf zuverlässige Lieferpläne, konforme Designs und Kostenkontrolle, da Käufer der Projektsicherheit zunehmend mehr Gewicht beimessen.
Wichtigste Erkenntnisse des Berichts
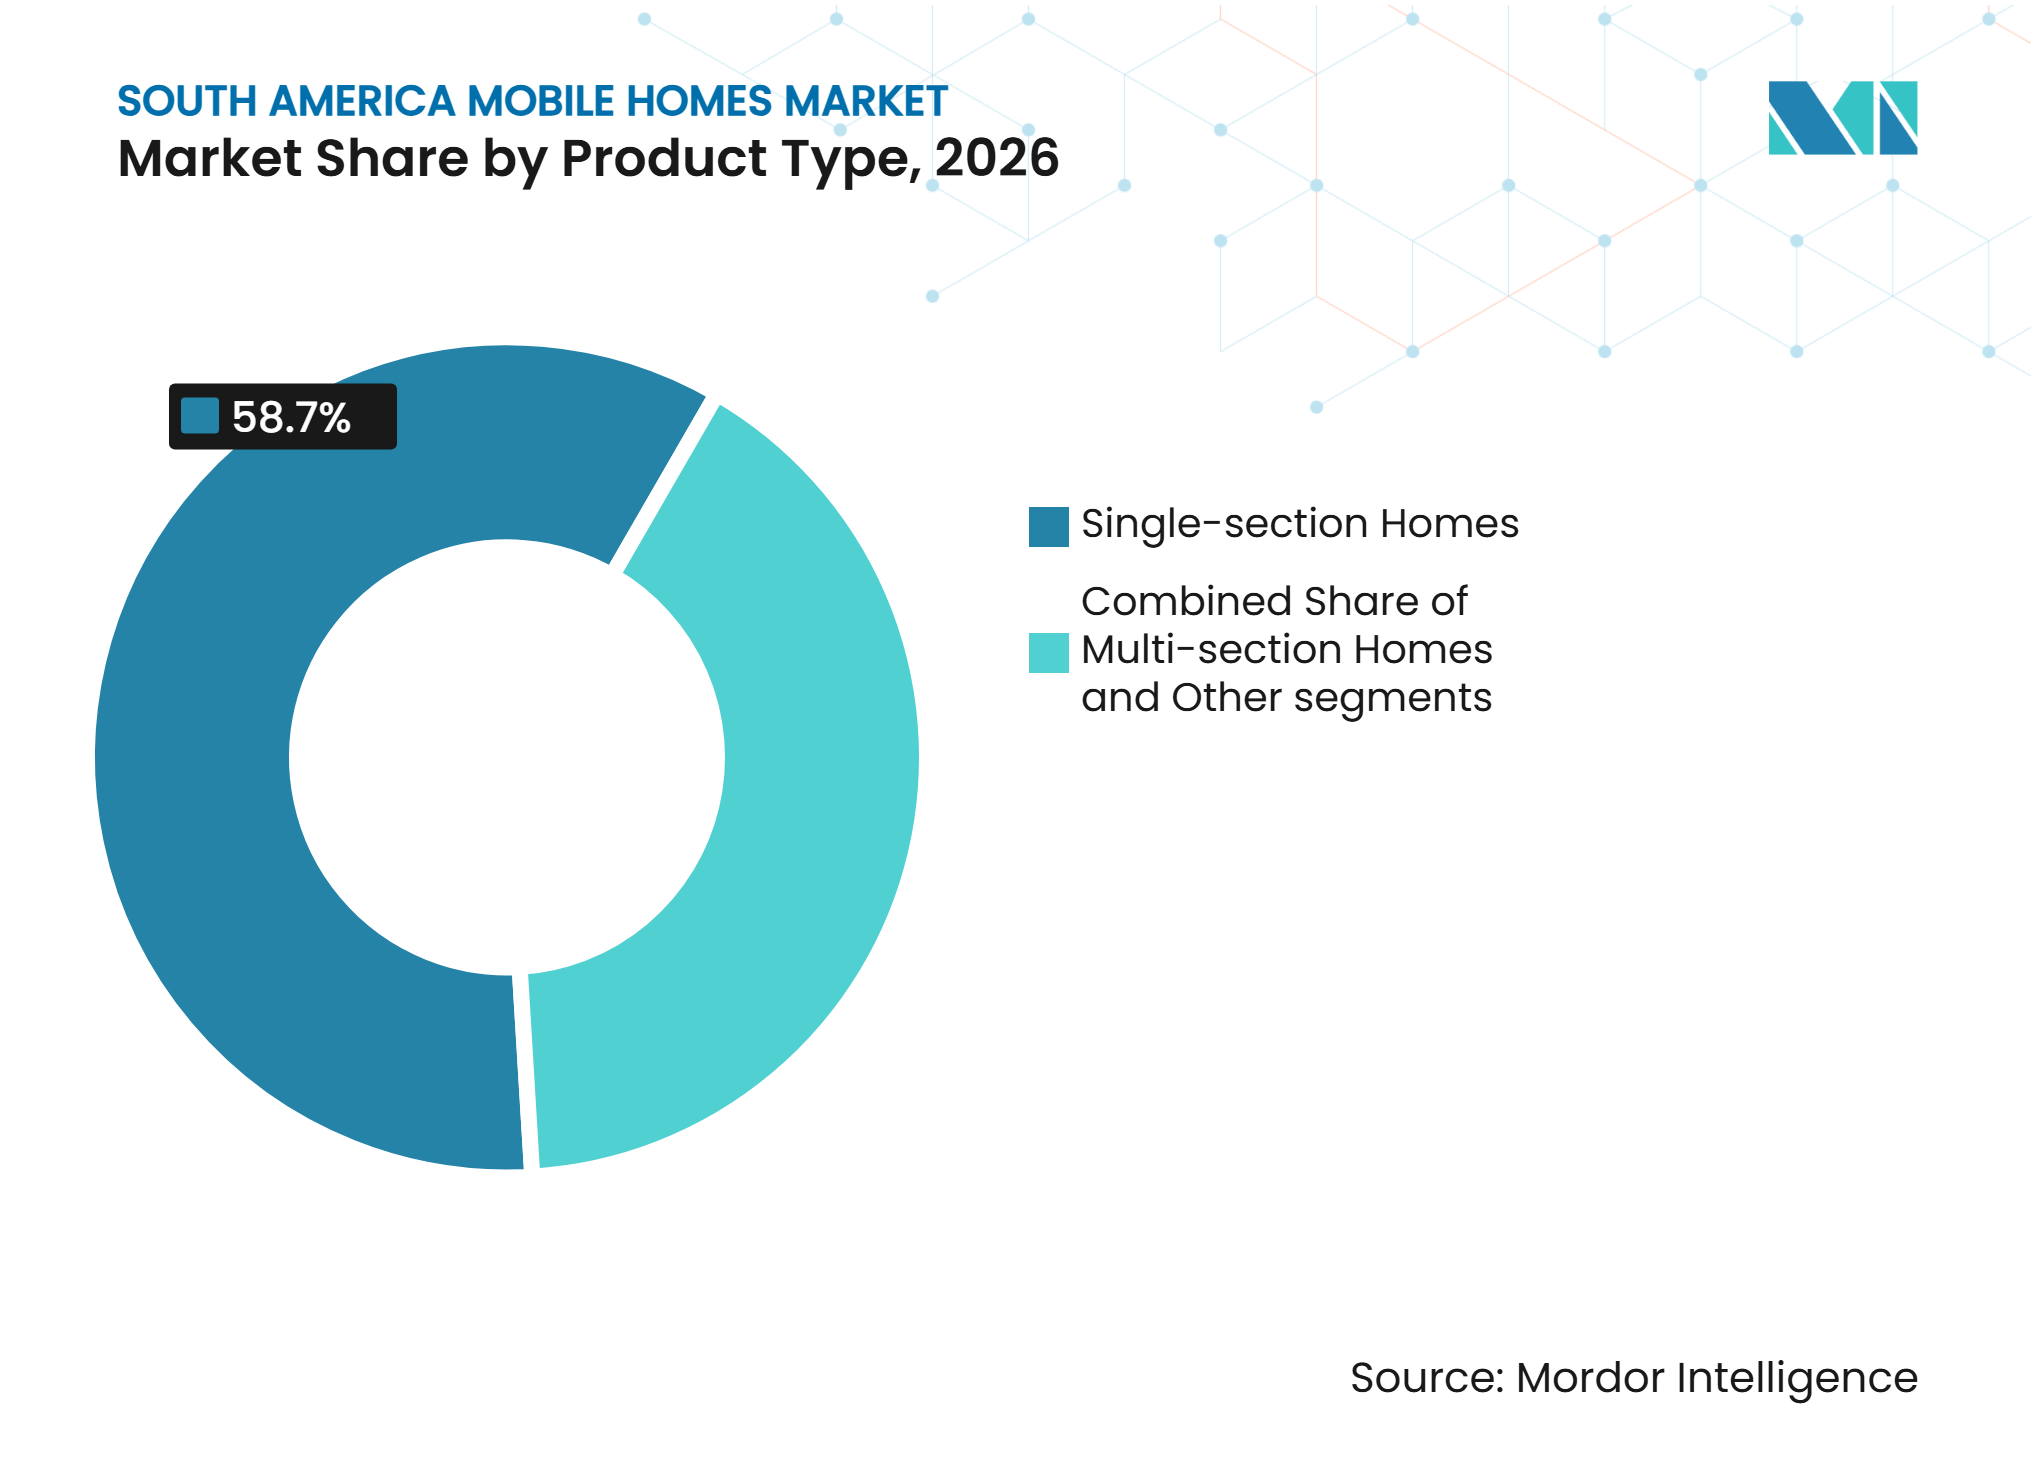
- Nach Produkttyp hielten Einsektionshäuser im Jahr 2026 einen Anteil von 58,70 % am Markt für mobile Häuser in Südamerika, während die anderen Kategorien bis 2032 voraussichtlich mit einem CAGR von 10,08 % wachsen werden.
- Nach Material entfiel im Jahr 2026 ein Anteil von 48,90 % der Marktgröße für mobile Häuser in Südamerika auf holzbasierte Konstruktion, während Verbundwerkstoffe und andere Materialien bis 2032 voraussichtlich mit einem CAGR von 9,72 % wachsen werden.
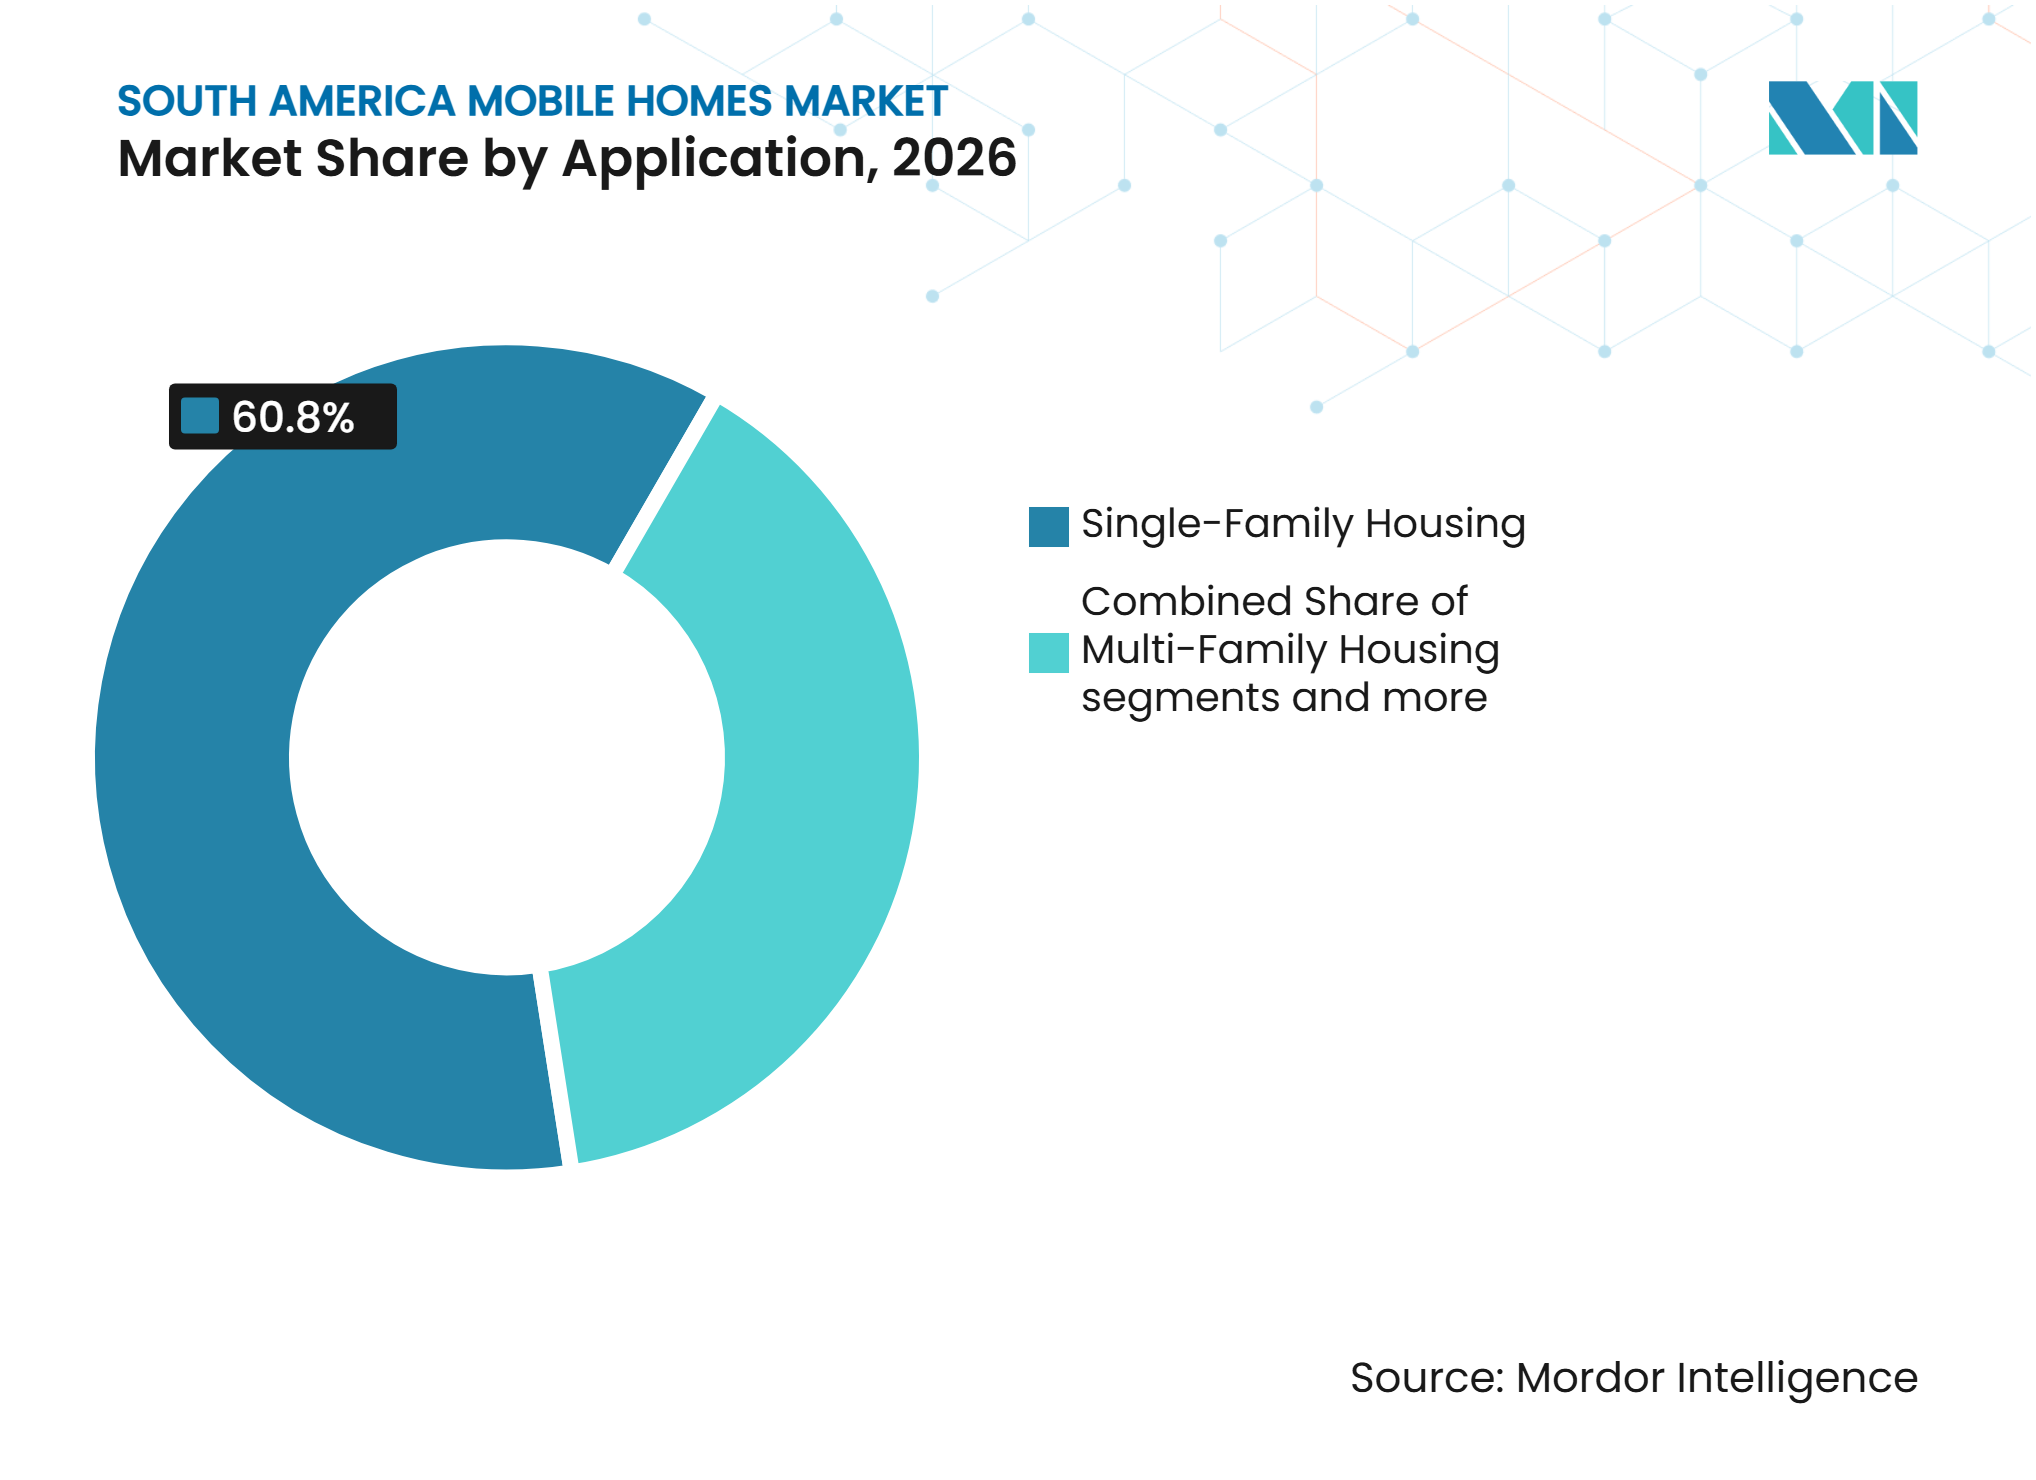
- Nach Anwendung entfiel im Jahr 2026 ein Anteil von 60,80 % am Markt für mobile Häuser in Südamerika auf Einfamilienhäuser, während die anderen Kategorien bis 2032 voraussichtlich mit einem CAGR von 10,24 % wachsen werden.
- Nach Geografie hielt Brasilien im Jahr 2026 einen Anteil von 46,50 % an der Marktgröße für mobile Häuser in Südamerika, während Kolumbien bis 2032 voraussichtlich mit einem CAGR von 9,81 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach bezahlbarem Wohnraum treibt die Akzeptanz mobiler Häuser voran | +2.3% | Brasilien, Kolumbien, Argentinien, Chile | Kurzfristig (≤ 2 Jahre) |
| Anhaltende Wohnungsengpässe erhöhen die Nachfrage nach werkseitig gefertigten Häusern | +1.7% | Brasilien, Kolumbien, Argentinien | Mittelfristig (2–4 Jahre) |
| Schnellere Bauausführung und Kostenprediktabilität unterstützen das Marktwachstum | +1.4% | Brasilien, Chile, Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Öffentliche und soziale Wohnbauprogramme fördern den Einsatz mobiler Häuser | +1.2% | Brasilien, Chile | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitende Standardisierung von Modulsystemen verbessert die Marktexpansion | +0.7% | Brasilien, Chile, Kolumbien | Langfristig (≥ 4 Jahre) |
| Tourismus, Bergbau und Unterkünfte an abgelegenen Standorten erhöhen die Nachfrage | +0.6% | Argentinien, Chile, Brasilien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach bezahlbarem Wohnraum treibt die Akzeptanz mobiler Häuser voran
Die Erschwinglichkeit von Wohnraum bleibt der primäre Nachfragetreiber für den Markt für mobile Häuser in Südamerika. Die CAF berichtete im Jahr 2024, dass das regionale quantitative Wohnungsdefizit mehr als 23 Millionen Menschen betraf, während das qualitative Defizit weitere 46 Millionen Menschen betraf[1]. Diese Defizite lassen vielen Haushalten nur begrenzten Zugang zu konventionellem Neubau. Werkseitig gefertigte Häuser können einen besser planbaren Lieferweg bieten, wenn standardisierte Designs und kontrollierte Produktion verfügbar sind. Die Chance ist am stärksten im kostengünstigen städtischen und stadtnahen Wohnungsbau, wo die Nachfrage mit grundlegenden Angebotsengpässen und nicht mit Ermessenskäufen zusammenhängt. Dies macht die Erschwinglichkeit zu einem wichtigen Treiber stabiler Nachfrage im Markt für mobile Häuser in Südamerika.
Anhaltende Wohnungsengpässe erhöhen die Nachfrage nach werkseitig gefertigten Häusern
Brasilien beendete das Jahr 2024 mit einem Wohnungsdefizit von 5,77 Millionen Einheiten, selbst nach einem zweiten aufeinanderfolgenden jährlichen Rückgang des Defizits[2]. Dieselbe IPEA-Bewertung ergab, dass mehr als 16,3 Millionen brasilianische Familien mindestens eine Wohnungsunzulänglichkeit erlebten, und schätzte die Sanierungskosten auf 53,6 Milliarden USD. Solche Bedingungen unterstützen den Einsatz werkseitig gefertigter Systeme, die Einheiten hinzufügen können, ohne vollständig von langen Bauzyklen vor Ort abhängig zu sein. Leichte Modulformate können auch auf unregelmäßigen stadtnahen Grundstücken praktisch sein, wo Infrastrukturanbindungen unvollständig sind. Brasiliens Ministerium für Städte nahm im Jahr 2025 industrialisierte Holzrahmenkonstruktion in den Rahmen des Programms Minha Casa, Minha Vida auf, was die Rolle industrialisierter Methoden bei der Verringerung des Wohnungsdefizits anerkannte. Der Markt für mobile Häuser in Südamerika profitiert daher von einem Bedarf an zusätzlichem Wohnraum, den konventionelle Liefermethoden allein bisher nicht decken konnten.
Schnellere Bauausführung und Kostenprediktabilität unterstützen das Marktwachstum
Die Liefergeschwindigkeit ist ein praktischer Vorteil für Projektentwickler, öffentliche Stellen und Arbeitgeber, die Wohnraum innerhalb definierter Zeitrahmen benötigen. Im Februar 2025 wurde ein industrialisierter Wohnkomplex mit 60 Wohnungen in Lo Espejo, Chile, in 42 Tagen montiert[3]. Kontrollierte Produktion hilft, die Anfälligkeit für wetterbedingte Verzögerungen und ungleichmäßige Standortbedingungen zu reduzieren. Sie ermöglicht es Käufern auch, den Materialbedarf vor Beginn der Installation festzulegen. Dies kann das Planungsrisiko senken, wenn Projektfinanzierungen oder öffentliche Lieferverpflichtungen feste Zeitpläne haben. Diese Faktoren stärken die Position des Marktes für mobile Häuser in Südamerika, wo Geschwindigkeit und zuverlässige Übergabetermine genauso wichtig sind wie die Stückkosten.
Öffentliche und soziale Wohnbauprogramme fördern den Einsatz mobiler Häuser
Öffentliche Wohnbauprogramme bieten Modullieferanten einen wichtigen Weg zur Skalierung. Brasiliens Politikänderungen im Jahr 2025 ermöglichten es industrialisierten Holzrahmensystemen, am Programm Minha Casa, Minha Vida teilzunehmen, einem bundesweiten Programm für bezahlbaren Wohnraum. Brasiliens Abgeordnetenkammer billigte auch einen Vorschlag zur Unterstützung der Programmfinanzierung für Häuser aus zertifiziertem Holz aus Aufforstungswäldern. In Chile unterstützt die Zertifizierung industrialisierter Häuser die öffentliche Beschaffung qualifizierter Designs. Diese Programme geben Herstellern eine klarere Grundlage für die Kapazitätsplanung und die Entwicklung konformer Produktlinien, während sie Lieferanten auch dazu ermutigen, Dokumentation, Zertifizierung und Qualitätskontrollprozesse vor der Bewerbung um öffentliche Aufträge zu stärken.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Unsicherheiten bei Flächennutzung, Genehmigungen und Bebauungsplänen verzögern die Entwicklung | -1.1% | Brasilien, Argentinien, Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Akzeptanzprobleme bei Verbrauchern und Finanzierungsherausforderungen begrenzen das Wachstum | -0.8% | Argentinien, Brasilien, Kolumbien | Mittelfristig (2–4 Jahre) |
| Transport-, Kranausleger- und Versorgungseinschränkungen erhöhen die Kosten | -0.6% | Argentinien, Rest von Südamerika | Mittelfristig (2–4 Jahre) |
| Währungsvolatilität und importierte Komponenten erhöhen die Kosten | -0.5% | Argentinien, Kolumbien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Unsicherheiten bei Flächennutzung, Genehmigungen und Bebauungsplänen verzögern die Projektentwicklung
Kommunale Vorschriften können Projekte im Markt für mobile Häuser in Südamerika verzögern, selbst wenn Fertigungskapazitäten vorhanden sind. Die regulatorische Behandlung mobiler Wohngebäude kann variieren, da kommunale Regelungen die dauerhafte Belegung nicht immer auf dieselbe Weise behandeln. In Brasilien hat sich der Regulierungsrahmen für modulare Koordination und Brandschutz bei Holzkonstruktionen weiterentwickelt. Brandschutzanforderungen für Holz- und Hybridkonstruktionen erfordern projektspezifische Compliance-Planung. Die Anforderungen unterscheiden sich nach wie vor zwischen den Städten und können die Genehmigungszeiten verlängern. Dies schränkt den Liefervorteil ein, den werkseitig gefertigter Wohnungsbau bieten soll.
Akzeptanzprobleme bei Verbrauchern und Finanzierungsherausforderungen begrenzen das Marktwachstum
Viele Käufer betrachten mobile Häuser nach wie vor als vorübergehend und nicht als langfristigen Wohnraum. Diese Sichtweise kann die Akzeptanz bei Haushalten einschränken, die Wohneigentum mit Mauerwerksstrukturen verbinden. Die Finanzierung ist auch schwieriger, wenn eine Einheit als persönliches Eigentum statt als Immobilie behandelt wird. Käufer sind dann möglicherweise auf kürzere Rückzahlungszeiträume und teurere Kredite angewiesen. Bessere Produktstandards und Finanzierungsoptionen sind erforderlich, um die Nachfrage über die preissensitivsten Käufer hinaus auszuweiten und Haushalten zu zeigen, dass werkseitig gefertigte Häuser dauerhafte Qualität, planbare Instandhaltung und geeignete Wohnbedingungen bieten können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Einsektionseinheiten unterstützen die KernwohnungsnachfrageEinsektionshäuser hielten im Jahr 2026 einen Umsatzanteil von 58,70 %, den größten Produktanteil im Markt für mobile Häuser in Südamerika. Ihr kompaktes Design eignet sich für Wohnungsbauförderprogramme und kleinere Häuser in ländlichen und stadtnahen Gebieten. Eine einzelne Einheit kann in der Regel in einer Lieferung transportiert werden, was die Transportkomplexität reduziert. Das Format hilft Herstellern auch, wiederholbare Grundrisse zu verwenden und Kosten zu steuern. Diese Merkmale machen Einsektionshäuser zur klarsten Option für die Lieferung großer Wohnmengen, da Projektentwickler vertraute Pläne über mehrere Standorte hinweg verwenden und die Designvarianz reduzieren können, die die Produktion verlangsamen oder die Beschaffung erschweren kann.
Mehrsektionshäuser bedienen Käufer, die größere Wohnflächen und individuellere Grundrisse suchen. Sie erfordern zusätzliche Transportkoordination und Montage vor Ort, was die Nachfrage dort einschränken kann, wo der Zugang schwierig ist. Die sonstige Kategorie, einschließlich volumetrischer, paneelbasierter und containerbasierter Häuser, wird bis 2032 voraussichtlich mit einem CAGR von 10,08 % wachsen. Gastgewerbebetreiber nutzen diese Formate für Hütten und Öko-Lodges, während Bergbau- und Energieunternehmen sie für Arbeitnehmerunterkünfte nutzen. Ihre spezialisierten Anwendungsfälle unterstützen ein Wachstum über den breiteren Markt für mobile Häuser in Südamerika hinaus, da Projektträger häufig die Möglichkeit schätzen, Unterkünfte schnell zu mobilisieren und Einheiten an einen bestimmten Betriebskontext anzupassen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Material:
Holzbasierte Konstruktion hält den größten AnteilHolzbasierte Konstruktion entfiel im Jahr 2026 auf einen Umsatzanteil von 48,90 %, den größten Materialanteil im Markt für mobile Häuser in Südamerika. Brasiliens Lieferkette für Aufforstungswälder und die Fertigungsbasis für Ingenieurholz unterstützen diese Position. Industrialisierte Holzrahmensysteme können für wiederholbare Wohnanwendungen konzipiert werden. Brasiliens Rahmen für bezahlbaren Wohnungsbau bietet nun einen klareren Weg für förderfähige Holzrahmeneinheiten. Holz bleibt dort geeignet, wo lokales Angebot, Standarddesigns und Wohnerschwinglichkeit Priorität haben, während Hersteller auch kontrollierte Produktion nutzen können, um den Materialeinsatz, die Baukonsistenz und die Installationsplanung zu verbessern.
Stahl und Beton behalten definierte Rollen in Industrie-, Bergbau- und Mehrfamilienprojekten. Verbundwerkstoffe und andere Materialien werden bis 2032 voraussichtlich mit einem CAGR von 9,72 % wachsen. Strukturell isolierte Paneele, Brettsperrholz und Hybridsysteme können die Wärmeleistung verbessern und den Wartungsbedarf reduzieren. Diese Materialien sind in kälteren südlichen Gebieten und energieintensiven Gastgewerbestandorten nützlich. Technische Compliance und Brandschutzplanung bleiben für eine breitere Nutzung im öffentlichen Sektor wichtig, da öffentliche Auftraggeber die Gewissheit benötigen, dass neue Materialien und Hybridsysteme die Leistungserwartungen während des gesamten Design- und Installationsprozesses erfüllen.
Nach Anwendung:
Einfamilienhäuser bleiben der größte AnwendungsfallEinfamilienhäuser entfielen im Jahr 2026 auf einen Umsatzanteil von 60,80 %, den größten Anwendungsanteil im Markt für mobile Häuser in Südamerika. Brasiliens Programm für bezahlbaren Wohnungsbau und Kolumbiens Nachfrage nach kostengünstigem Wohnraum unterstützen diese Position. Standardisierte ebenerdige Häuser sind einfacher in großen Mengen zu produzieren als komplexe Gebäudeformate. Sie helfen Projektentwicklern auch, innerhalb definierter Einheitsbudgets und Genehmigungsanforderungen zu arbeiten. Dies macht Einfamilienhäuser zur zentralen Anwendung für regionale Lieferanten, insbesondere wenn öffentliche Programme und private Projektentwickler wiederholbare Häuser mit klaren Spezifikationen, bekannten Wohnflächen und handhabbaren Installationsanforderungen benötigen.
Mehrfamilien-, Gewerbe-, Gastgewerbe- und institutionelle Projekte erweitern die Kundenbasis. Die sonstige Kategorie wird bis 2032 voraussichtlich mit einem CAGR von 10,24 % wachsen. Sie umfasst Arbeitnehmerunterkünfte, Katastrophenschutzeinheiten, Studentenwohnheime, Seniorenunterkünfte und containerbasierte Einheiten. Tecno Fast eröffnete eine automatisierte Anlage in Puerto Varas nach einer Investition von 15 Millionen USD mit einer Kapazität von 400 Modulen pro Jahr. Die Investition zeigt, wie die Nachfrage nach Industrieunterkünften größere Modulprojekte unterstützen kann, da Arbeitgeber häufig einen Lieferanten benötigen, der Einheiten in großem Maßstab fertigen, die Lieferung an abgelegene Standorte planen und zuverlässigen Support nach der Installation bieten kann.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Brasilien
Brasilien hielt im Jahr 2026 einen Anteil von 46,50 % am regionalen Umsatz, den größten Marktanteil im Markt für mobile Häuser in Südamerika. Das Land vereint einen erheblichen Wohnungsbedarf, öffentliche Wohnungsbauunterstützung und eine entwickelte Basis von Holz- und Modullieferanten. Brasiliens industrialisierter Wohnungsbaurahmen bietet einen wichtigen Nachfragekanal für konforme Hersteller. Tecverde verlegte seine Produktionsstätte 2025 nach Ipeúna, São Paulo, um den Lieferantenzugang zu verbessern und sowohl Holzrahmen- als auch Stahlrahmensysteme zu produzieren. Brasiliens Größe macht es zum wichtigsten Markt für standardisierte Wohnlieferungen. Gleichzeitig gibt seine Lieferantenbasis Unternehmen eine stärkere Plattform, um Produktlinien zu testen, lokale Partnerschaften zu entwickeln und sich um öffentliche Wohnungsbaumöglichkeiten zu bewerben.
Kolumbien
Kolumbien wird bis 2032 voraussichtlich mit einem CAGR von 9,81 % wachsen, der schnellsten Länderrate in der Region. Die städtische Wohnungsnachfrage unterstützt die Expansion in Bogotá, Medellín, Cali und Bucaramanga. Die Verfügbarkeit von Finanzierungen und das Vertrauen der Käufer werden beeinflussen, wie schnell sich kostengünstiger modularer Wohnungsbau ausweitet. Lieferanten haben die Möglichkeit, die Nachfrage durch klare Qualitätsstandards und für städtische Standorte geeignete Designs zu unterstützen. Die Aussetzung neuer Mi Casa Ya-Zuteilungen erzeugt Druck in niedrigeren Preissegmenten. Dennoch unterstützt die private Wohnungsbautätigkeit weiterhin die Nachfrage, wo Lieferanten klare Preisgestaltung, geeignete Finanzierungsoptionen und Designs anbieten können, die städtischen Standortbedingungen entsprechen.
Argentinien, Chile und Rest von Südamerika
Argentinien hat einen erheblichen Wohnungsbedarf, steht aber vor währungs- und importbedingtem Kostendruck. Arbeitnehmerunterkünfte in der Nähe von Vaca Muerta und andinen Bergbaugebieten unterstützen die Nachfrage über das Verbrauchersegment hinaus. Chile verfügt über eine etabliertere industrielle Fertigungsbasis und Nachfrage aus Bergbau, Tourismus und öffentlichen Wohnungsprojekten. Im Mai 2026 eröffnete Cintac eine erweiterte Modulanlage in Colina, Chile, mit fast 80.000 Quadratmetern Produktionsfläche. Im Rest der Region werden Transportplanung, lokale Beschaffung und zertifizierte Designs die Projektrealisierbarkeit bestimmen, da jedes Projekt lokale Klimabedingungen, Straßenverhältnisse, Arbeitsverfügbarkeit, Genehmigungsverfahren und die Bedürfnisse des Endnutzers berücksichtigen muss.
Wettbewerbslandschaft
Marktkonzentration
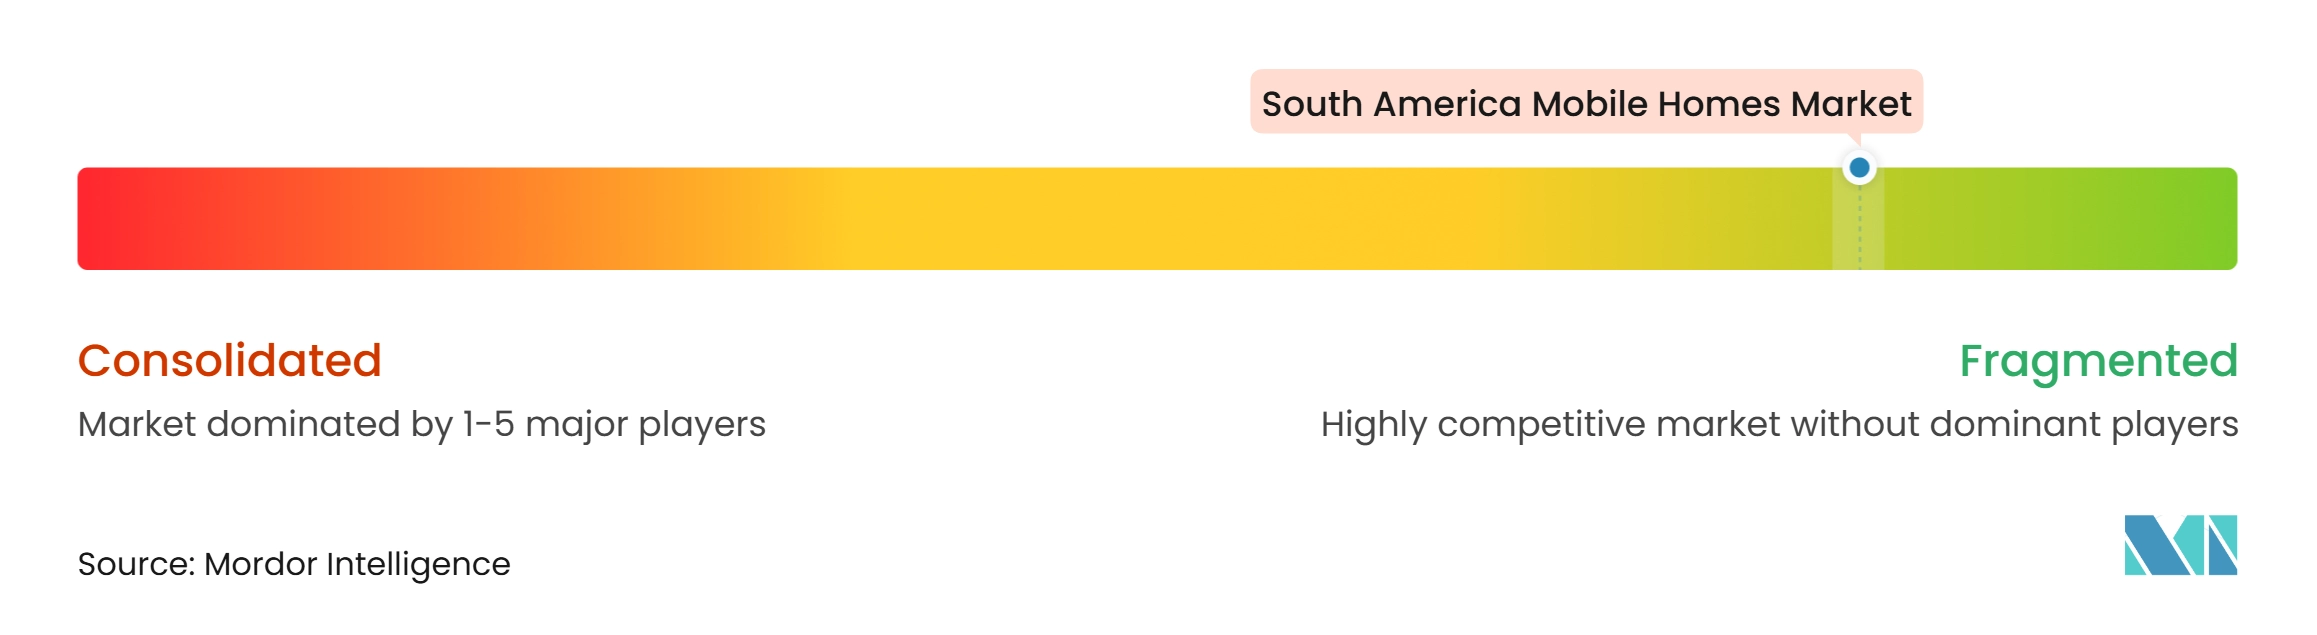
Der Markt für mobile Häuser in Südamerika ist fragmentiert, wobei Brasilien und Chile die größten Gruppen lokaler Hersteller beherbergen. Brasilien umfasst etablierte Holzrahmenbauer, Sozialwohnungsunternehmen und Modulbauunternehmen. Chile hat eine kleinere Gruppe etablierter Produzenten mit Erfahrung in Wohnungsbau, Bergbaulagern und Industrieanlagen. Der Wettbewerb hängt von den Lieferkosten, der regulatorischen Compliance, der Fertigungszuverlässigkeit und der Installationskompetenz ab. Unternehmen, die sowohl öffentliche Wohnungsprojekte als auch Industrieprojekte bedienen können, haben eine breitere Nachfragebasis und sind möglicherweise besser in der Lage, ihre Fabriken konsistent auszulasten, wenn die Beschaffung im Wohnungsbau und die projektbasierte Industrienachfrage nicht demselben Zeitplan folgen.
Lieferanten investieren in Kapazitäten und Produktionstechnologie, um ihre Wettbewerbsposition zu verbessern. Tecno Fast plant, bis 2029 350 Millionen USD in seinen Mietbestand und seine Produktionstechnologie zu investieren. Die Anlage in Puerto Varas ergänzt die automatisierte Produktion für das südliche Chile und Industriekunden. Tecverdes Umzug nach São Paulo verbessert den Zugang zu Lieferanten und unterstützt sowohl Holz- als auch Stahlproduktlinien. Diese Maßnahmen zeigen, dass Standort, Kapazität und Materialflexibilität zentrale Wettbewerbselemente sind, da sie beeinflussen, wie schnell ein Lieferant auf Großaufträge reagieren, Transportentfernungen bewältigen und sich an Kundenanforderungen anpassen kann.
Größere Projekte bevorzugen Unternehmen, die Design, Fertigung, Transport, Installation und laufenden Support verwalten können. Öffentliche Aufträge bevorzugen auch Unternehmen mit genehmigten Designs und einer nachgewiesenen zuverlässigen Lieferung. Chancen bestehen im mehrgeschossigen Modulwohnungsbau, in Arbeitnehmerlagern und in energieausgestatteten Einheiten für abgelegene Standorte. Diese Projekte erfordern jedoch technische Zertifizierung, Betriebskapital und operative Erfahrung. Der Wettbewerb bleibt am stärksten unter Unternehmen, die Fabrikkapazitäten in zuverlässig gelieferte Projekte umwandeln können, und nicht unter denen, die nur ein Produktkonzept anbieten.
Marktführer in der Branche für mobile Häuser in Südamerika
-
Brasmerc Group Companies
-
Casas Brazil
-
Habitar Modular
-
Tecverde Engenharia S.A.
-
Brasil ao Cubo
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für mobile Häuser in Südamerika Unternehmen in diesem Bericht
- Brasmerc Group Companies
- Casas Brazil
- Habitar Modular
- Tecverde Engenharia S.A.
- Brasil ao Cubo
- Modularis
- Opus Construtech
- Mova Modular
- Modulun Engenharia
- Minha Casa Box
- ModularFlex
- Tecno Fast S.A.
- Constructora Premodular
- Constructora Modular
- Casas América
- NÓMADE Modular
- Bautec Modular
- Smart House Brasil
- Hormipresa Chile
- Tecno House Argentina
Neueste Industrielle Entwicklungen in Markt für mobile Häuser in Südamerika
- Juli 2026: Chiles Ministerium für Wohnungsbau und Stadtplanung startete das Projekt Lomas del Valle I in La Serena. Das Projekt wird 514 industrialisierte Häuser liefern und das standardisierte industrialisierte Wohnungsprogramm des Landes nutzen.
- Mai 2026: Cintac eröffnete seine erweiterte Modulanlage Chacabuco in Colina, Chile. Der Standort verfügt über fast 80.000 Quadratmeter Produktionsfläche und bedient Kunden aus den Bereichen Bergbau, Energie und sozialer Wohnungsbau.
- März 2026: PREPAT präsentierte seine Modulbautechnologie mit Zellularbeton in Comodoro Rivadavia. Das System betont Wärmedämmung, Feuchtigkeitsbeständigkeit und schnellere Bauausführung. Das Unternehmen gab an, dass Zweizimmer-Wohneinheiten in etwa 45 Tagen fertiggestellt werden könnten, mit dem Ziel, lokale Wohnungsengpässe und Wiederaufbauanforderungen zu adressieren.
Berichtsumfang des Marktes für mobile Häuser in Südamerika
Der Bericht über den Markt für mobile Häuser in Südamerika ist segmentiert nach Produkttyp (Einsektionshäuser, Mehrsektionshäuser und Sonstiges), nach Material (Holzbasierte Konstruktion, Stahlbasierte Konstruktion und weitere), nach Anwendung (Einfamilienhäuser, Mehrfamilienhäuser und weitere) sowie nach Land (Brasilien, Argentinien, Kolumbien, Chile und Rest von Südamerika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Einsektionshäuser |
| Mehrsektionshäuser |
| Sonstiges (Volumetrische Modulhäuser, Paneelbasierte Mobile Häuser und Containerbasierte Mobile Häuser) |
| Holzbasierte Konstruktion |
| Stahlbasierte Konstruktion |
| Betonbasierte Konstruktion |
| Verbundwerkstoffe und andere Materialien |
| Einfamilienhäuser |
| Mehrfamilienhäuser |
| Gewerbe-, Gastgewerbe- und institutionelle Gebäude |
| Sonstiges (Katastrophenschutz und vorübergehende Unterkünfte, Studenten- und Seniorenwohnheime, Arbeitnehmerunterkünfte und Containerbasierte Mobile Häuser) |
| Brasilien |
| Argentinien |
| Kolumbien |
| Chile |
| Rest von Südamerika |
| Nach Produkttyp | Einsektionshäuser |
| Mehrsektionshäuser | |
| Sonstiges (Volumetrische Modulhäuser, Paneelbasierte Mobile Häuser und Containerbasierte Mobile Häuser) | |
| Nach Material | Holzbasierte Konstruktion |
| Stahlbasierte Konstruktion | |
| Betonbasierte Konstruktion | |
| Verbundwerkstoffe und andere Materialien | |
| Nach Anwendung | Einfamilienhäuser |
| Mehrfamilienhäuser | |
| Gewerbe-, Gastgewerbe- und institutionelle Gebäude | |
| Sonstiges (Katastrophenschutz und vorübergehende Unterkünfte, Studenten- und Seniorenwohnheime, Arbeitnehmerunterkünfte und Containerbasierte Mobile Häuser) | |
| Nach Land | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Rest von Südamerika |
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach mobilen Häusern in Südamerika an?
Wohnungsengpässe, Erschwinglichkeitsbedarf, öffentliche Wohnbauprogramme und die Nachfrage nach Industrieunterkünften unterstützen das Wachstum. Werkseitig gefertigte Häuser sind dort relevant, wo Käufer standardisierte Designs, besser planbare Bauzeitpläne und eine praktische Option für Standorte benötigen, an denen konventionelles Bauen länger dauert.
Wie groß ist der Markt für mobile Häuser in Südamerika?
Er wird im Jahr 2026 auf 0,67 Milliarden USD geschätzt und wird bis 2032 voraussichtlich einen Wert von 1,05 Milliarden USD bei einem CAGR von 8,14 % erreichen. Der Ausblick wird durch die Nachfrage nach Wohnimmobilien, öffentliche Beschaffung und projektbasierte Unterkunftsbedürfnisse in Bergbau, Energie und abgelegenen Standorten unterstützt.
Welcher Produkttyp hält den größten Anteil?
Einsektionshäuser führen mit einem Umsatzanteil von 58,70 % im Jahr 2026, da sie standardisierten und kostengünstigen Wohnungsanforderungen entsprechen. Ihr kleineres Format, einfachere Transportanforderungen und wiederholbare Grundrisse machen sie für Großprojekte geeignet, bei denen Kosten und Installationsplanung wichtig sind.
Welches Land wächst am schnellsten?
Kolumbien wird voraussichtlich das schnellste Wachstum verzeichnen, mit einem CAGR von 9,81 % bis 2032. Die städtische Wohnungsnachfrage unterstützt diesen Ausblick, obwohl die Verfügbarkeit von Finanzierungen, das Vertrauen der Käufer und das Tempo der privaten Beschaffung die tatsächliche Akzeptanzrate beeinflussen werden.
Was sind die wichtigsten Hemmnisse für die Akzeptanz?
Genehmigungsverfahren, Finanzierung, Verbraucherwahrnehmungen, Transportbeschränkungen und Kosten importierter Komponenten können Projekte verzögern oder die Projektkosten erhöhen. Projektentwickler müssen Standortzugang, Versorgungsanschlüsse, Flächennutzungsgenehmigungen und die vollständigen installierten Kosten bewerten, bevor sie sich für eine werkseitig gefertigte Lösung entscheiden.
Welche Anwendung wächst am schnellsten?
Sonstige Segmente wie Arbeitnehmerunterkünfte, Katastrophenschutz, Studenten- und Seniorenunterkünfte sowie containerbasierte Einheiten gehören zur am schnellsten wachsenden Anwendungskategorie mit einem CAGR von 10,24 %.