
Taille et part du marché des maisons mobiles en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
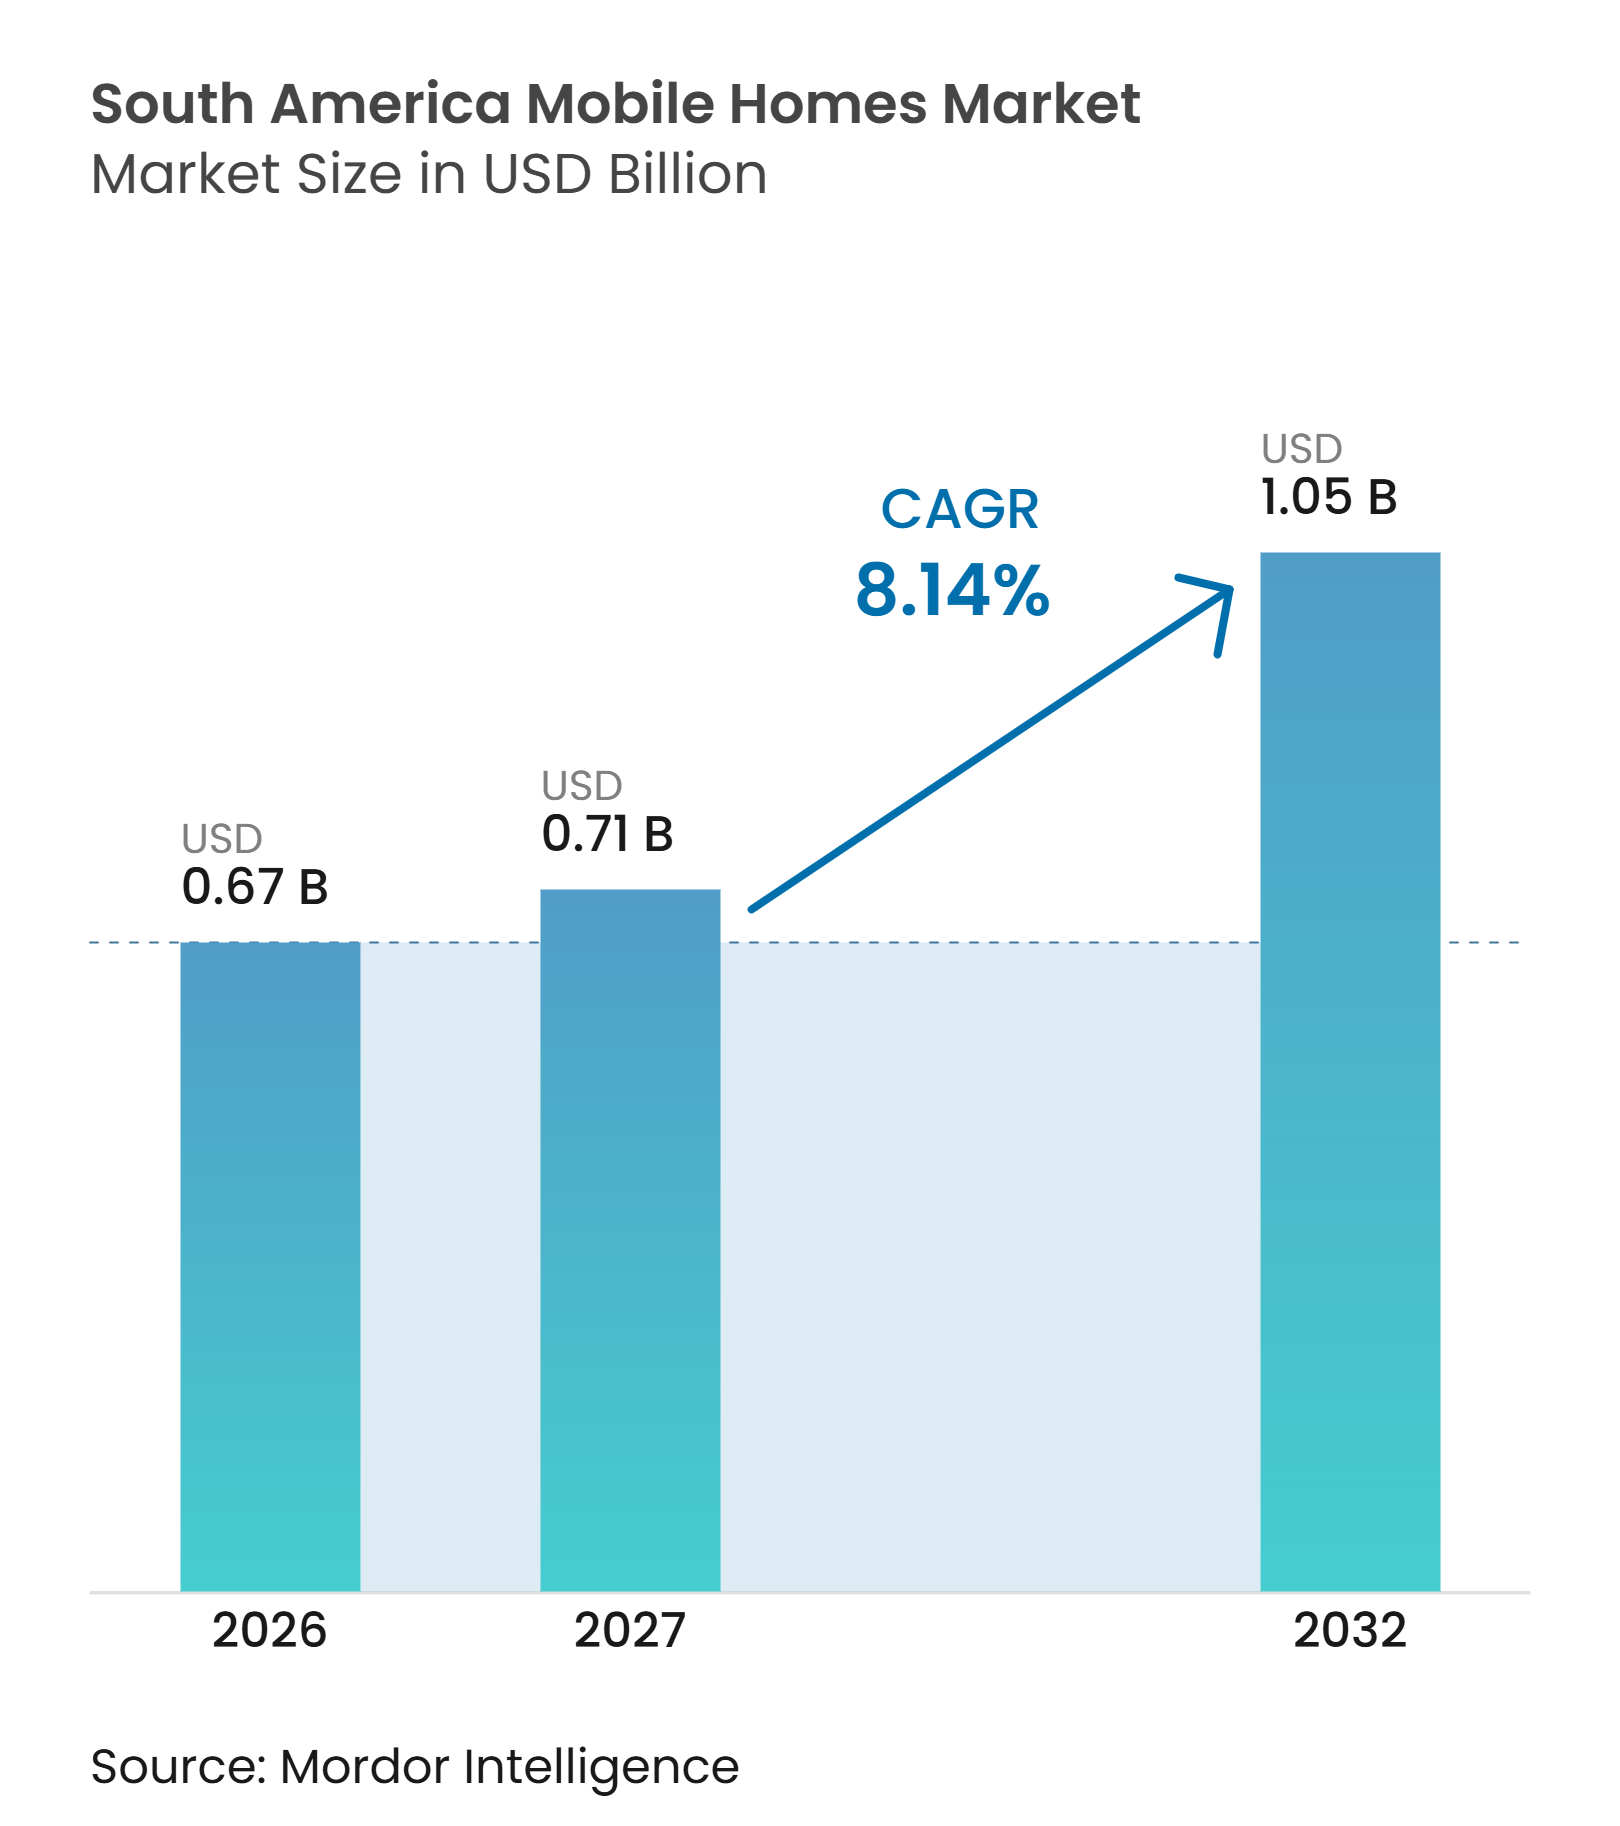
| Taille du marché de l'année de base (2026) | 0.67 Milliards de dollars |
| Taille du Marché (2027) | 0.71 Milliards de dollars |
| Taille du Marché (2032) | 1.05 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.14 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des maisons mobiles en Amérique du Sud par Mordor Intelligence
Le marché des maisons mobiles en Amérique du Sud était évalué à 0,67 milliard USD en 2026 et devrait atteindre 0,71 milliard USD en 2027 et 1,05 milliard USD d'ici 2032, enregistrant un CAGR de 8,14 % durant la période de prévision 2027–2032.
Les pénuries persistantes de logements au Brésil, en Colombie et en Argentine maintiennent la demande axée sur des habitations pouvant être produites dans des conditions contrôlées et installées rapidement. Le Brésil constitue la plus grande base de volume, car ses programmes de logement et sa chaîne d'approvisionnement locale en bois soutiennent la construction industrialisée. Le Chili offre une base de fabrication plus mature pour les projets résidentiels, les camps de main-d'œuvre à distance et les usages hôteliers. La Colombie affiche la croissance prévisionnelle la plus forte, bien que les limites imposées aux nouvelles subventions au logement puissent peser sur la demande d'entrée de gamme. Sur l'ensemble du marché des maisons mobiles en Amérique du Sud, les fabricants se concentrent sur des calendriers de livraison fiables, des conceptions conformes et la maîtrise des coûts, les acheteurs accordant une importance croissante à la certitude des projets.
Principaux enseignements du rapport
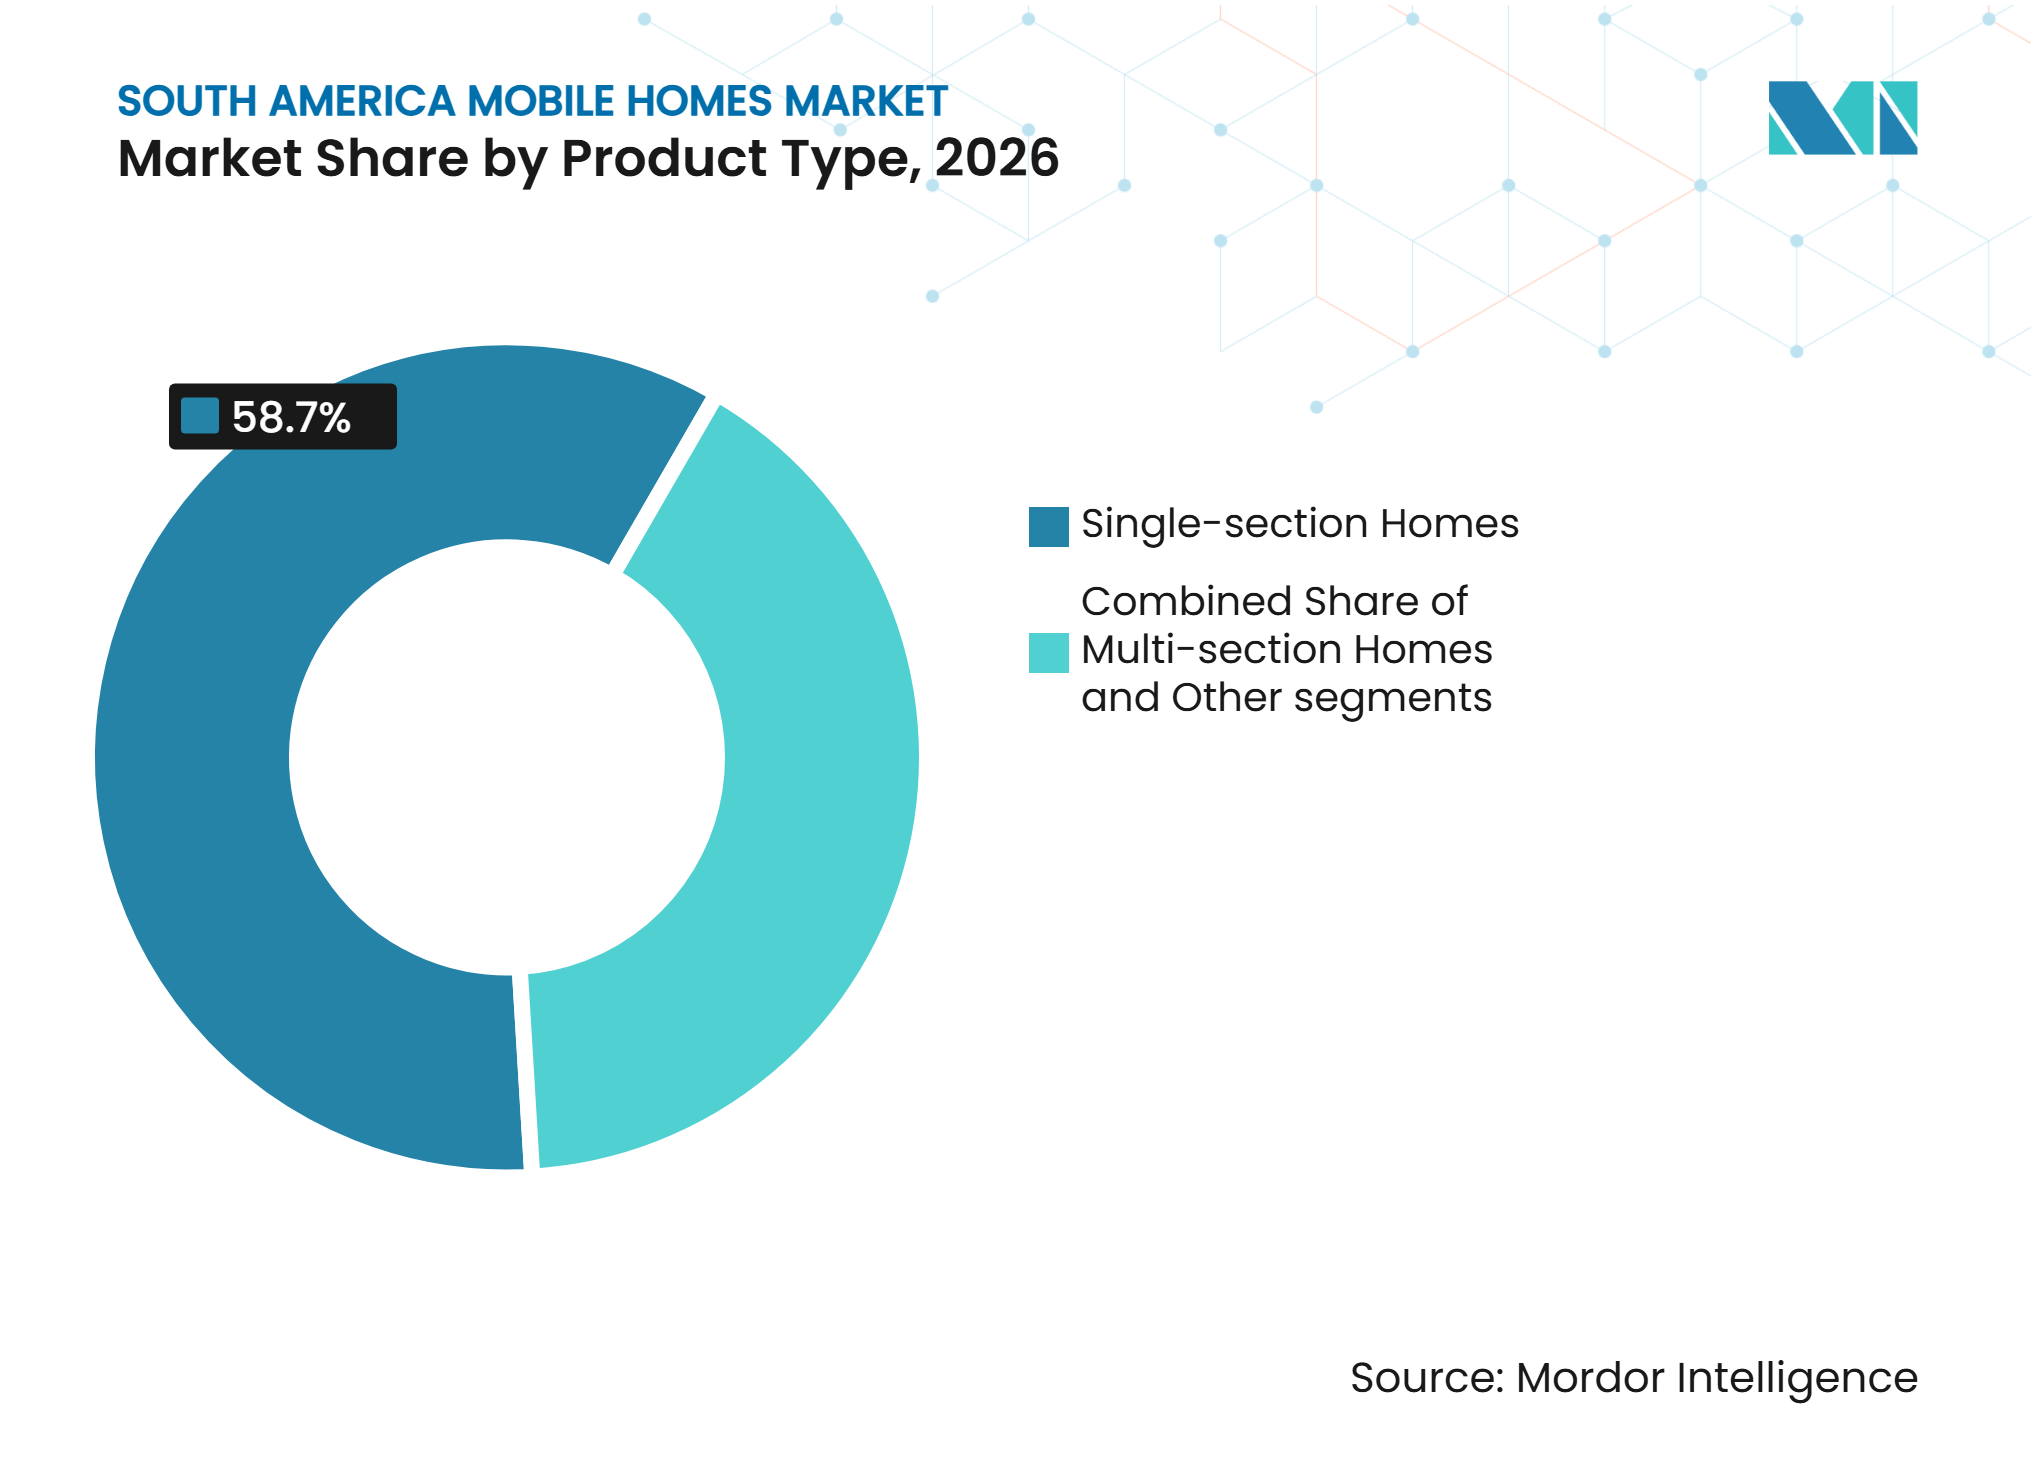
- Par type de produit, les maisons à section unique détenaient 58,70 % de la part du marché des maisons mobiles en Amérique du Sud en 2026, tandis que les autres catégories devraient croître à un CAGR de 10,08 % jusqu'en 2032.
- Par matériau, la construction à base de bois représentait 48,90 % de la taille du marché des maisons mobiles en Amérique du Sud en 2026, tandis que les matériaux composites et autres devraient se développer à un CAGR de 9,72 % jusqu'en 2032.
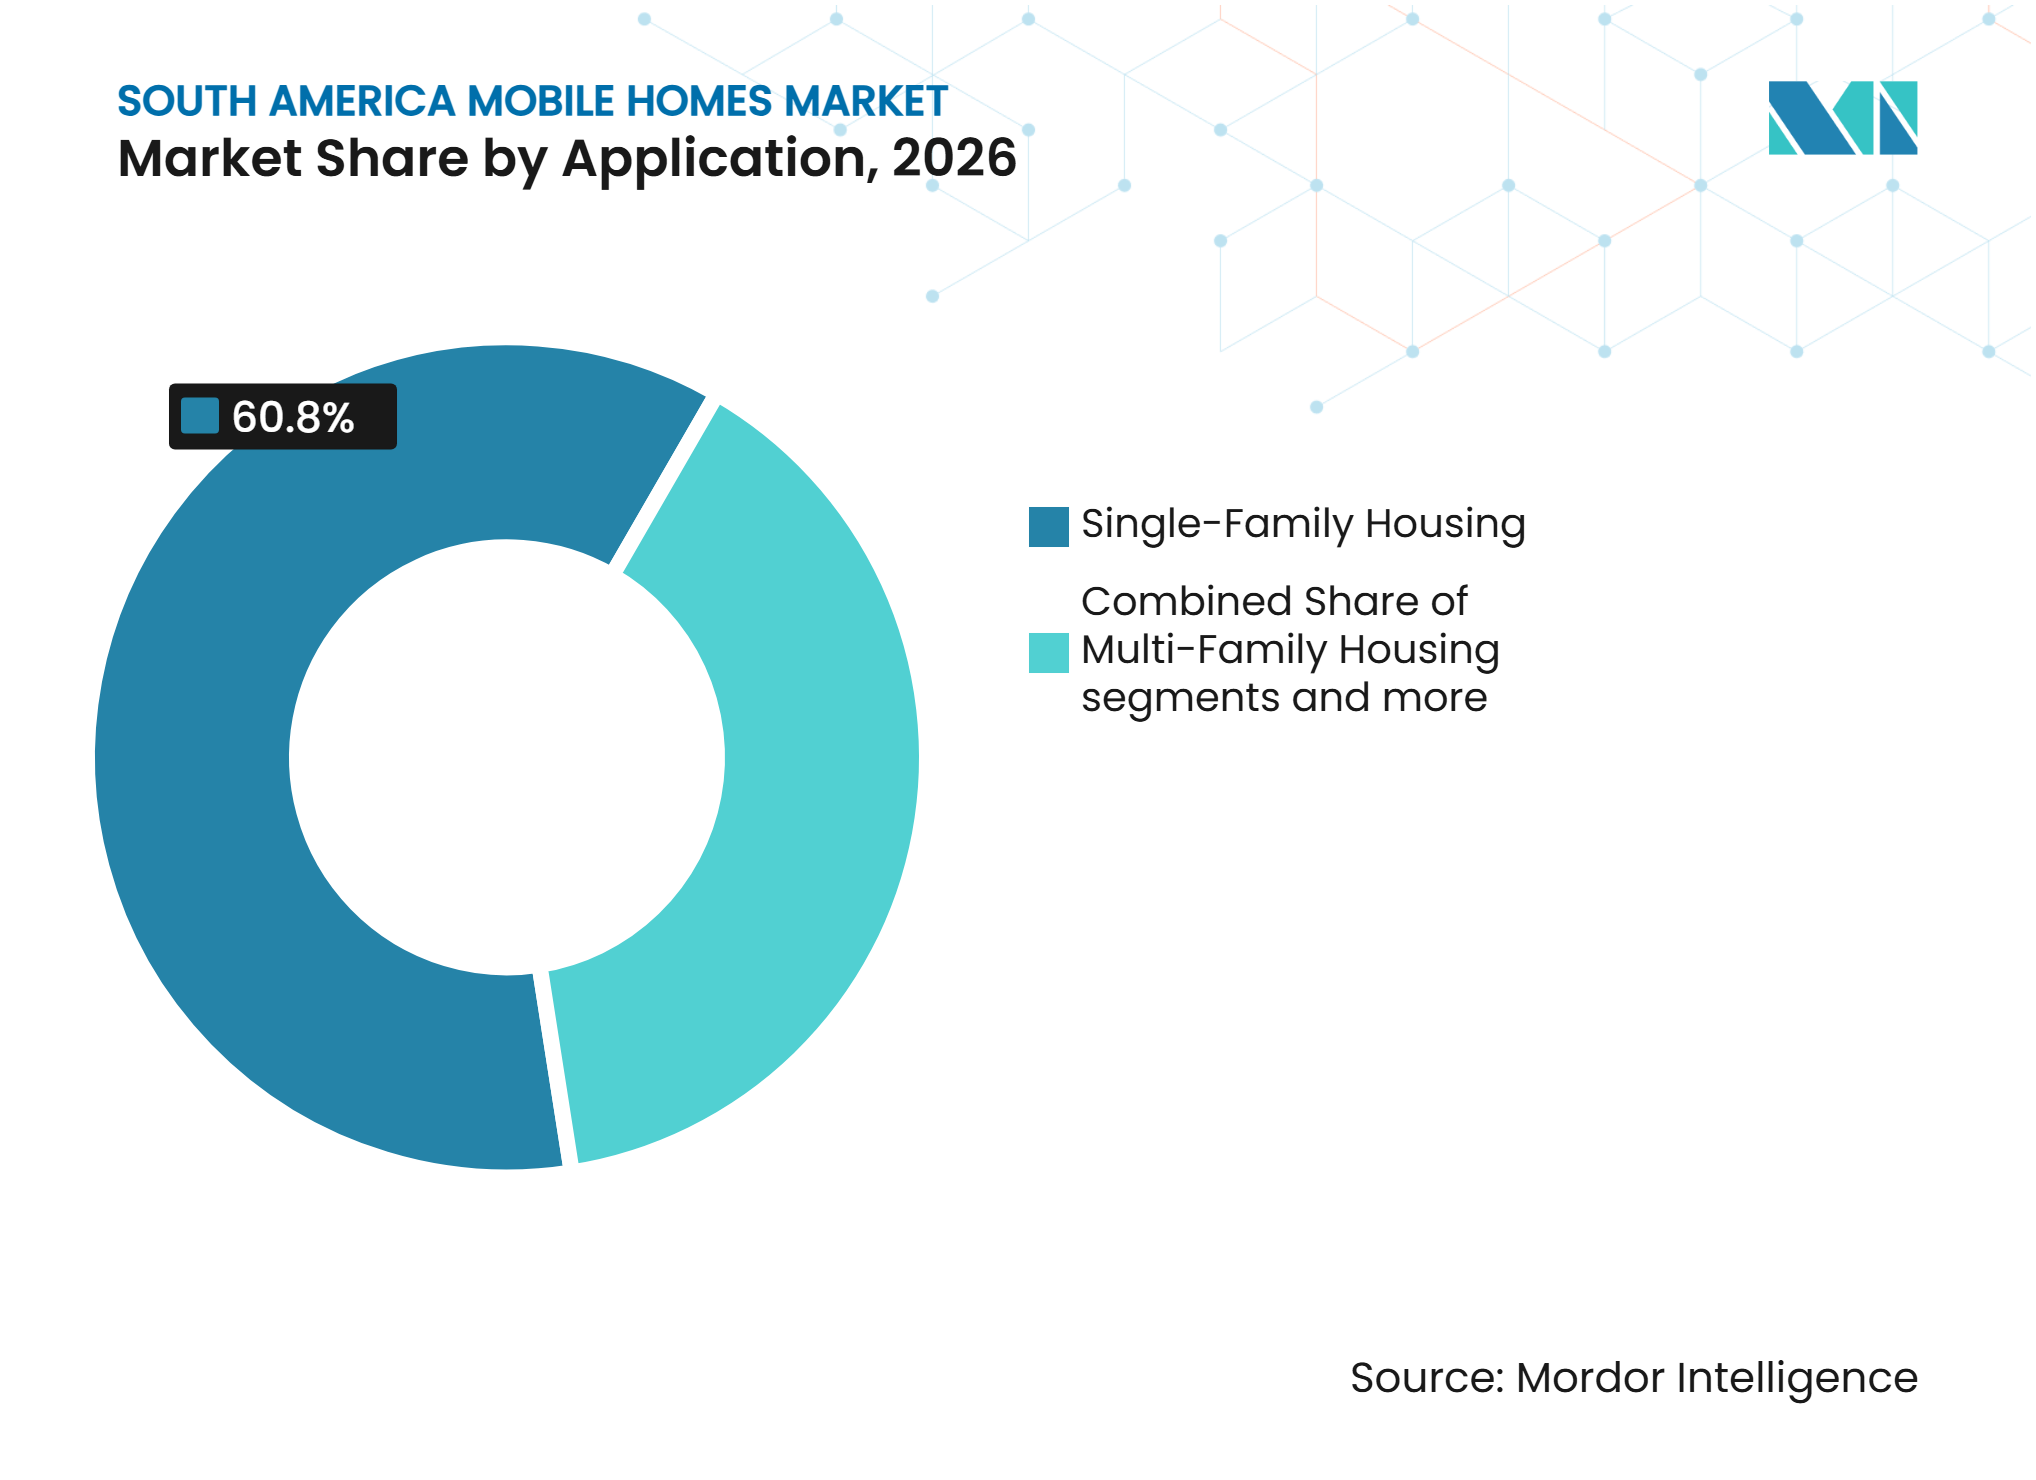
- Par application, le logement unifamilial captait 60,80 % de la part du marché des maisons mobiles en Amérique du Sud en 2026, tandis que les autres catégories devraient croître à un CAGR de 10,24 % jusqu'en 2032.
- Par zone géographique, le Brésil détenait 46,50 % de la taille du marché des maisons mobiles en Amérique du Sud en 2026, tandis que la Colombie devrait croître à un CAGR de 9,81 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La demande de logements abordables stimule l'adoption des maisons mobiles | +2.3% | Brésil, Colombie, Argentine, Chili | Court terme (≤ 2 ans) |
| Les pénuries persistantes de logements accroissent la demande de maisons préfabriquées en usine | +1.7% | Brésil, Colombie, Argentine | Moyen terme (2-4 ans) |
| La rapidité de construction et la prévisibilité des coûts soutiennent la croissance du marché | +1.4% | Brésil, Chili, Colombie | Court terme (≤ 2 ans) |
| Les programmes de logement public et social stimulent le déploiement des maisons mobiles | +1.2% | Brésil, Chili | Moyen terme (2-4 ans) |
| La standardisation transfrontalière des systèmes modulaires améliore l'expansion du marché | +0.7% | Brésil, Chili, Colombie | Long terme (≥ 4 ans) |
| Le tourisme, l'exploitation minière et l'hébergement sur sites éloignés accroissent la demande | +0.6% | Argentine, Chili, Brésil | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La demande de logements abordables stimule l'adoption des maisons mobiles
L'accessibilité financière au logement demeure le principal moteur de la demande sur le marché des maisons mobiles en Amérique du Sud. La CAF a indiqué en 2024 que le déficit quantitatif de logements dans la région touchait plus de 23 millions de personnes, tandis que le déficit qualitatif en affectait 46 millions supplémentaires[1]. Ces insuffisances laissent de nombreux ménages avec un accès limité aux nouvelles constructions conventionnelles. Les maisons préfabriquées en usine peuvent offrir un itinéraire de livraison plus prévisible lorsque des conceptions standardisées et une production contrôlée sont disponibles. L'opportunité est la plus forte dans les logements urbains et périurbains à faible coût, où la demande est liée à des lacunes fondamentales de l'offre plutôt qu'à des achats discrétionnaires. L'accessibilité financière constitue ainsi un moteur important de la demande stable sur le marché des maisons mobiles en Amérique du Sud.
Les pénuries persistantes de logements accroissent la demande de maisons préfabriquées en usine
Le Brésil a terminé l'année 2024 avec un déficit de logements de 5,77 millions d'unités, même après une deuxième baisse annuelle consécutive du déficit[2]. La même évaluation de l'IPEA a révélé que plus de 16,3 millions de familles brésiliennes présentaient au moins une inadéquation de logement, et a estimé le coût de remédiation à 53,6 milliards USD. Ces conditions soutiennent le recours à des systèmes préfabriqués en usine capables d'ajouter des unités sans dépendre entièrement de longs cycles de construction sur site. Les formats modulaires légers peuvent également être pratiques sur des parcelles périurbaines irrégulières où les liaisons d'infrastructure sont incomplètes. Le ministère des Villes du Brésil a intégré la construction industrialisée à ossature bois dans le cadre du programme Minha Casa, Minha Vida en 2025, reconnaissant ainsi le rôle des méthodes industrialisées dans la réduction du déficit de logements. Le marché des maisons mobiles en Amérique du Sud bénéficie donc d'un besoin de logements supplémentaires que les méthodes de livraison conventionnelles seules ont eu du mal à satisfaire.
La rapidité de construction et la prévisibilité des coûts soutiennent la croissance du marché
La rapidité de livraison constitue un avantage pratique pour les promoteurs, les organismes publics et les employeurs qui ont besoin de logements dans des délais définis. En février 2025, un complexe résidentiel industrialisé de 60 appartements à Lo Espejo, au Chili, a été assemblé en 42 jours[3]. La production contrôlée contribue à réduire l'exposition aux retards liés aux intempéries et aux conditions de chantier inégales. Elle permet également aux acheteurs d'établir les besoins en matériaux avant le début de l'installation. Cela peut réduire le risque de planification lorsque le financement du projet ou les engagements de livraison publics ont des calendriers fixes. Ces facteurs renforcent la position du marché des maisons mobiles en Amérique du Sud, où la rapidité et des dates de remise fiables comptent autant que le coût unitaire.
Les programmes de logement public et social stimulent le déploiement des maisons mobiles
Les programmes de logement public constituent une voie importante vers l'échelle pour les fournisseurs modulaires. Les changements de politique du Brésil en 2025 ont permis aux systèmes industrialisés à ossature bois de participer au programme Minha Casa, Minha Vida, un programme fédéral de logement abordable. La Chambre des députés du Brésil a également approuvé une proposition soutenant le financement du programme pour les maisons fabriquées avec du bois certifié issu de forêts plantées. Au Chili, la certification des logements industrialisés soutient la passation de marchés publics pour des conceptions qualifiées. Ces programmes offrent aux fabricants une base plus claire pour planifier leur capacité et développer des gammes de produits conformes, tout en encourageant les fournisseurs à renforcer leurs processus de documentation, de certification et de contrôle qualité avant de soumissionner pour des marchés publics.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| L'incertitude en matière de zonage, de permis et d'utilisation des terres retarde le développement | -1.1% | Brésil, Argentine, Colombie | Court terme (≤ 2 ans) |
| L'acceptation des consommateurs et les difficultés de financement limitent la croissance | -0.8% | Argentine, Brésil, Colombie | Moyen terme (2-4 ans) |
| Les contraintes de transport, d'accès aux grues et aux services publics augmentent les coûts | -0.6% | Argentine, reste de l'Amérique du Sud | Moyen terme (2-4 ans) |
| La volatilité des devises et les composants importés font augmenter les coûts | -0.5% | Argentine, Colombie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'incertitude en matière de zonage, de permis et d'utilisation des terres retarde le développement des projets
Les réglementations municipales peuvent retarder les projets sur le marché des maisons mobiles en Amérique du Sud, même lorsque la capacité de fabrication est disponible. Le traitement réglementaire des habitations mobiles peut varier, car les règles municipales ne traitent pas toujours de l'occupation permanente de la même manière. Au Brésil, le cadre réglementaire relatif à la coordination modulaire et à la sécurité incendie des structures en bois a continué d'évoluer. Les exigences en matière de sécurité incendie pour les structures en bois et hybrides nécessitent une planification de conformité spécifique au projet. Les exigences diffèrent encore d'une ville à l'autre et peuvent prolonger les délais d'approbation. Cela limite l'avantage en termes de délai de livraison que le logement préfabriqué en usine est censé offrir.
L'acceptation des consommateurs et les difficultés de financement limitent la croissance du marché
De nombreux acheteurs considèrent encore les maisons mobiles comme des logements temporaires plutôt que permanents. Cette perception peut limiter l'adoption parmi les ménages qui associent la propriété immobilière aux structures en maçonnerie. Le financement est également plus difficile lorsqu'une unité est traitée comme un bien personnel plutôt que comme un bien immobilier. Les acheteurs peuvent alors dépendre de périodes de remboursement plus courtes et d'un crédit plus coûteux. De meilleures normes de produits et des options de financement sont nécessaires pour élargir la demande au-delà des acheteurs les plus sensibles aux prix et montrer aux ménages que les maisons préfabriquées en usine peuvent offrir une qualité durable, un entretien prévisible et des conditions de vie appropriées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les unités à section unique soutiennent la demande centrale en matière de logementLes maisons à section unique détenaient 58,70 % du chiffre d'affaires en 2026, la plus grande part de produit sur le marché des maisons mobiles en Amérique du Sud. Leur conception compacte convient aux programmes de logement abordable et aux petites maisons dans les zones rurales et périurbaines. Une unité unique peut généralement être transportée en un seul envoi, ce qui réduit la complexité du transport. Ce format aide également les fabricants à utiliser des agencements reproductibles et à maîtriser les coûts. Ces caractéristiques font des maisons à section unique la solution la mieux adaptée à la livraison résidentielle à grand volume, car les promoteurs peuvent utiliser des plans familiers sur plusieurs sites et réduire la variation de conception qui peut ralentir la production ou compliquer les achats.
Les maisons à sections multiples servent les acheteurs recherchant de plus grandes surfaces habitables et des agencements plus personnalisés. Elles nécessitent une coordination de transport supplémentaire et un assemblage sur site, ce qui peut restreindre la demande là où l'accès est difficile. L'autre catégorie, comprenant les maisons volumétriques, à panneaux et à base de conteneurs, devrait croître à un CAGR de 10,08 % jusqu'en 2032. Les opérateurs hôteliers utilisent ces formats pour les cabines et les éco-lodges, tandis que les entreprises minières et énergétiques les utilisent pour le logement de la main-d'œuvre. Leurs cas d'utilisation spécialisés soutiennent une croissance supérieure à celle du marché des maisons mobiles en Amérique du Sud dans son ensemble, car les commanditaires de projets apprécient souvent la capacité à mobiliser rapidement des hébergements et à adapter les unités à un contexte opérationnel spécifique.



Par matériau :
la construction à base de bois détient la plus grande partLa construction à base de bois reprsentait 48,90 % du chiffre d'affaires en 2026, la plus grande part de matériau sur le marché des maisons mobiles en Amérique du Sud. La chaîne d'approvisionnement en forêts plantées du Brésil et sa base de fabrication de bois d'ingénierie soutiennent cette position. Les systèmes industrialisés à ossature bois peuvent être conçus pour des applications résidentielles reproductibles. Le cadre de logement abordable du Brésil offre désormais une voie plus claire pour les unités à ossature bois éligibles. Le bois reste adapté là où l'approvisionnement local, les conceptions standard et l'accessibilité financière résidentielle sont des priorités, tandis que les fabricants peuvent également utiliser la production contrôlée pour améliorer l'utilisation des matériaux, la cohérence de la construction et la planification de l'installation.
L'acier et le béton conservent des rôles définis dans les projets industriels, miniers et multifamiliaux. Les matériaux composites et autres devraient croître à un CAGR de 9,72 % jusqu'en 2032. Les panneaux structurels isolants, le bois lamellé-croisé et les systèmes hybrides peuvent améliorer les performances thermiques et réduire les besoins de maintenance. Ces matériaux sont utiles dans les zones méridionales plus froides et dans les établissements hôteliers à forte consommation d'énergie. La conformité technique et la planification de la sécurité incendie restent importantes pour une utilisation plus large dans le secteur public, car les acheteurs publics ont besoin de l'assurance que les nouveaux matériaux et les systèmes hybrides répondent aux attentes de performance tout au long du processus de conception et d'installation.
Par application :
le logement unifamilial reste le cas d'utilisation le plus importantLe logement unifamilial représentait une part de 60,80 % du chiffre d'affaires du marché en 2026, la plus grande part d'application sur le marché des maisons mobiles en Amérique du Sud. Le programme de logement abordable du Brésil et la demande de logements à faible coût en Colombie soutiennent cette position. Les maisons standardisées au niveau du sol sont plus faciles à produire en volume que les formats de construction complexes. Elles aident également les promoteurs à travailler dans des budgets unitaires définis et des exigences d'approbation. Cela fait du logement unifamilial l'application centrale pour les fournisseurs régionaux, en particulier lorsque les programmes publics et les promoteurs privés exigent des maisons reproductibles avec des spécifications claires, des surfaces habitables connues et des exigences d'installation gérables.
Les projets multifamiliaux, commerciaux, hôteliers et institutionnels élargissent la base de clientèle. La catégorie autres devrait se développer à un CAGR de 10,24 % jusqu'en 2032. Elle comprend le logement de la main-d'œuvre, les unités de secours en cas de catastrophe, le logement étudiant, l'hébergement pour personnes âgées et les unités à base de conteneurs. Tecno Fast a ouvert une installation automatisée à Puerto Varas après avoir investi 15 millions USD, avec une capacité de 400 modules par an. Cet investissement montre comment la demande d'hébergement industriel peut soutenir des projets modulaires plus importants, car les employeurs ont souvent besoin d'un fournisseur capable de fabriquer des unités à grande échelle, de planifier la livraison sur des sites éloignés et de fournir un support fiable après l'installation.

Analyse géographique
Brésil
Le Brésil détenait 46,50 % du chiffre d'affaires régional en 2026, la plus grande part du marché des maisons mobiles en Amérique du Sud. Le pays combine un besoin majeur en logements, un soutien au logement public et une base développée de fournisseurs de bois et de modules. Le cadre de logement industrialisé du Brésil constitue un canal de demande important pour les fabricants conformes. Tecverde a déplacé son installation de production à Ipeúna, São Paulo, en 2025 pour améliorer l'accès aux fournisseurs et produire des systèmes à ossature bois et à ossature acier. L'échelle du Brésil en fait le marché le plus important pour la livraison résidentielle standardisée. Dans le même temps, sa base de fournisseurs offre aux entreprises une plateforme plus solide pour tester des gammes de produits, développer des partenariats locaux et concourir pour des opportunités de logement public.
Colombie
La Colombie devrait croître à un CAGR de 9,81 % jusqu'en 2032, le taux de croissance le plus rapide de la région. La demande de logements urbains soutient l'expansion à Bogotá, Medellín, Cali et Bucaramanga. La disponibilité du financement et la confiance des acheteurs influenceront la rapidité avec laquelle le logement modulaire à faible coût se développera. Les fournisseurs ont l'opportunité de soutenir la demande grâce à des normes de qualité claires et à des conceptions adaptées aux sites urbains. La suspension des nouvelles allocations Mi Casa Ya crée une pression dans les gammes de prix inférieures. Néanmoins, l'activité de logement privé continue de soutenir la demande là où les fournisseurs peuvent proposer des prix clairs, des options de financement appropriées et des conceptions répondant aux conditions des sites urbains.
Argentine, Chili et reste de l'Amérique du Sud
L'Argentine a un fort besoin en logements mais fait face à des pressions sur les coûts liées aux devises et aux importations. L'hébergement de la main-d'œuvre près de Vaca Muerta et dans les zones minières andines soutient la demande au-delà du segment des consommateurs. Le Chili dispose d'une base de fabrication industrielle plus établie et d'une demande provenant des projets miniers, touristiques et de logement public. En mai 2026, Cintac a ouvert une installation modulaire agrandie à Colina, au Chili, avec près de 80 000 mètres carrés de surface de production. Dans le reste de la région, la planification du transport, l'approvisionnement local et les conceptions certifiées détermineront la viabilité des projets, car chaque projet doit tenir compte du climat local, des conditions routières, de la disponibilité de la main-d'œuvre, des processus d'approbation et des besoins de l'utilisateur final.
Paysage concurrentiel
Concentration du Marché
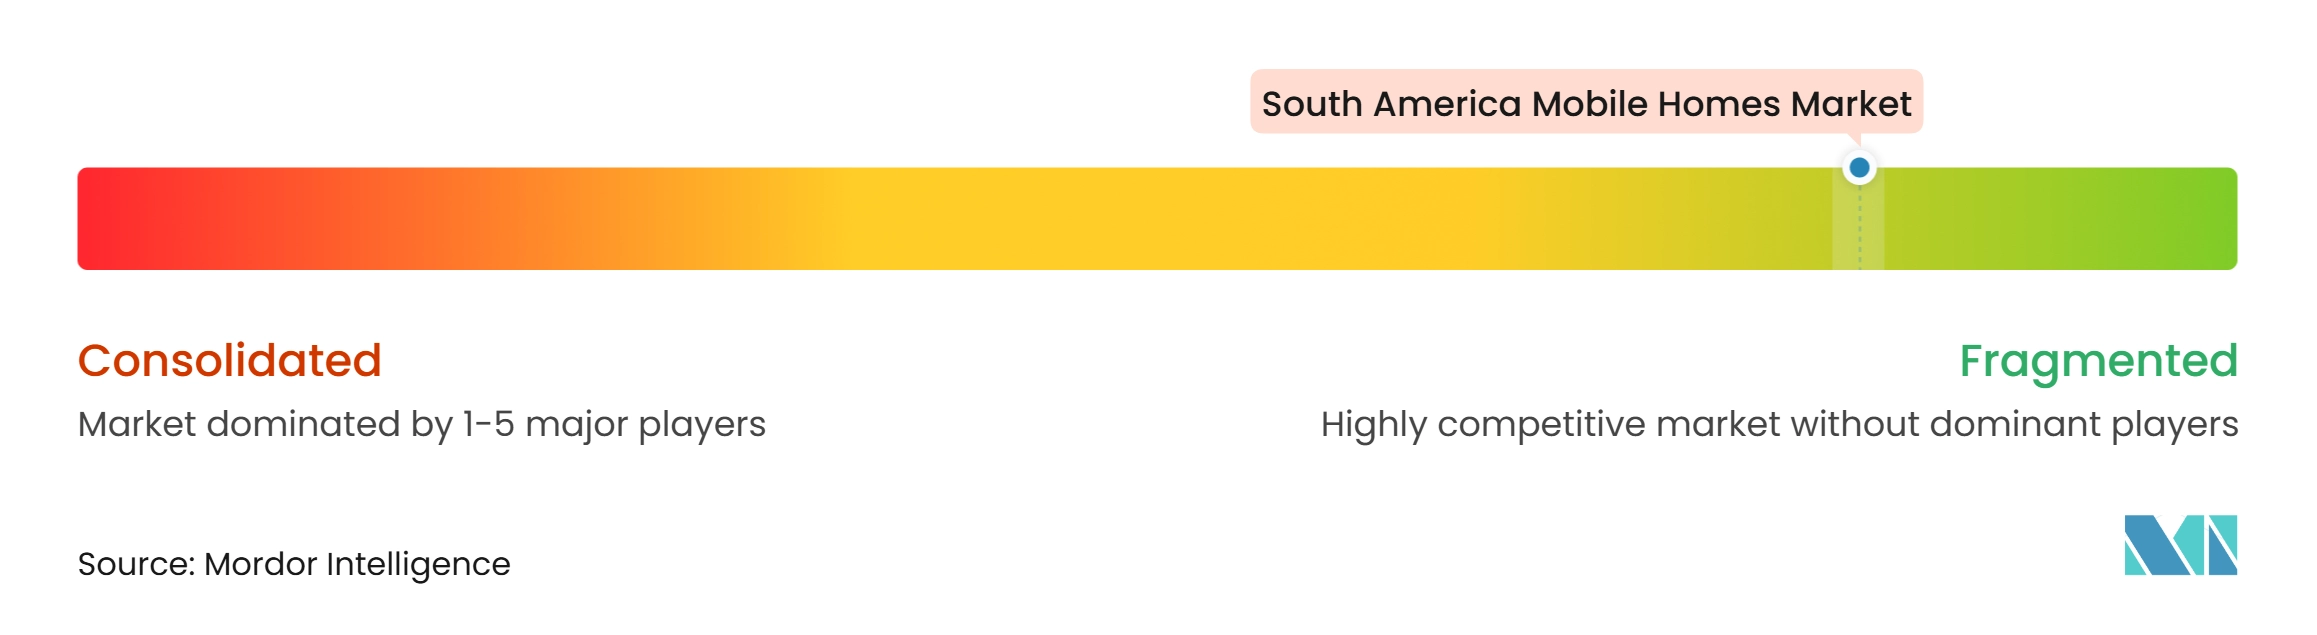
Le marché des maisons mobiles en Amérique du Sud est fragmenté, le Brésil et le Chili accueillant les plus grands groupes de fabricants locaux. Le Brésil comprend des constructeurs à ossature bois établis, des entrepreneurs en logement social et des entreprises de construction modulaire. Le Chili dispose d'un groupe plus restreint de producteurs établis ayant de l'expérience dans le logement, les camps miniers et les installations industrielles. La concurrence dépend du coût livré, de la conformité réglementaire, de la fiabilité de la fabrication et de la capacité d'installation. Les entreprises capables de servir à la fois le logement public et les projets industriels disposent d'une base de demande plus large et peuvent être mieux à même d'utiliser leurs usines de manière cohérente lorsque les marchés publics résidentiels et la demande industrielle basée sur des projets ne suivent pas le même calendrier.
Les fournisseurs investissent dans la capacité et la technologie de production pour améliorer leur position concurrentielle. Tecno Fast prévoit d'investir 350 millions USD d'ici 2029 dans sa flotte de location et sa technologie de production. Son installation de Puerto Varas ajoute une production automatisée pour le sud du Chili et les clients industriels. Le déménagement de Tecverde à São Paulo améliore l'accès aux fournisseurs et soutient les gammes de produits en bois et en acier. Ces actions montrent que l'emplacement, la capacité et la flexibilité des matériaux sont des éléments centraux de la concurrence, car ils influencent la rapidité avec laquelle un fournisseur peut répondre à de grandes commandes, gérer la distance de transport et s'adapter aux exigences des clients.
Les projets de grande envergure favorisent les entreprises capables de gérer la conception, la fabrication, le transport, l'installation et le support continu. Les contrats publics favorisent également les entreprises disposant de conceptions approuvées et d'un historique de livraisons fiables. Des opportunités subsistent dans le logement modulaire de moyenne hauteur, les camps de main-d'œuvre et les unités équipées en énergie pour les sites éloignés. Cependant, ces projets nécessitent une certification technique, un fonds de roulement et une expérience opérationnelle. La concurrence reste la plus forte parmi les entreprises capables de convertir la capacité d'usine en projets livrés de manière fiable, plutôt que parmi celles qui n'offrent qu'un concept de produit.
Leaders du secteur des maisons mobiles en Amérique du Sud
-
Brasmerc Group Companies
-
Casas Brazil
-
Habitar Modular
-
Tecverde Engenharia S.A.
-
Brasil ao Cubo
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des maisons mobiles en Amérique du Sud Entreprises couvertes dans ce rapport
- Brasmerc Group Companies
- Casas Brazil
- Habitar Modular
- Tecverde Engenharia S.A.
- Brasil ao Cubo
- Modularis
- Opus Construtech
- Mova Modular
- Modulun Engenharia
- Minha Casa Box
- ModularFlex
- Tecno Fast S.A.
- Constructora Premodular
- Constructora Modular
- Casas América
- NÓMADE Modular
- Bautec Modular
- Smart House Brasil
- Hormipresa Chile
- Tecno House Argentina
Développements industriels récents dans Marché des maisons mobiles en Amérique du Sud
- Juillet 2026 : le ministère du Logement et de l'Urbanisme du Chili a lancé le projet Lomas del Valle I à La Serena. Le projet livrera 514 maisons industrialisées et utilisera le programme standard de logement industrialisé du pays.
- Mai 2026 : Cintac a ouvert son usine modulaire Chacabuco agrandie à Colina, au Chili. Le site dispose de près de 80 000 mètres carrés d'espace de production et sert les clients des secteurs minier, énergétique et du logement social.
- Mars 2026 : PREPAT a présenté sa technologie de logement modulaire utilisant du béton cellulaire à Comodoro Rivadavia. Le système met l'accent sur l'isolation thermique, la résistance à l'humidité et une construction plus rapide. L'entreprise a indiqué que des unités de logement de deux chambres pourraient être achevées en environ 45 jours, ciblant les pénuries de logements locales et les besoins de reconstruction.
Périmètre du rapport sur le marché des maisons mobiles en Amérique du Sud
Le rapport sur le marché des maisons mobiles en Amérique du Sud est segmenté par type de produit (maisons à section unique, maisons à sections multiples et autres), par matériau (construction à base de bois, construction à base d'acier et plus), par application (logement unifamilial, logement multifamilial et plus), et par pays (Brésil, Argentine, Colombie, Chili et reste de l'Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Maisons à section unique |
| Maisons à sections multiples |
| Autres (maisons modulaires volumétriques, maisons mobiles à panneaux et maisons mobiles à base de conteneurs) |
| Construction à base de bois |
| Construction à base d'acier |
| Construction à base de béton |
| Matériaux composites et autres |
| Logement unifamilial |
| Logement multifamilial |
| Bâtiments commerciaux, hôteliers et institutionnels |
| Autres (secours en cas de catastrophe et logement temporaire, logement étudiant et pour personnes âgées, logement de la main-d'œuvre et maisons mobiles à base de conteneurs) |
| Brésil |
| Argentine |
| Colombie |
| Chili |
| Reste de l'Amérique du Sud |
| Par type de produit | Maisons à section unique |
| Maisons à sections multiples | |
| Autres (maisons modulaires volumétriques, maisons mobiles à panneaux et maisons mobiles à base de conteneurs) | |
| Par matériau | Construction à base de bois |
| Construction à base d'acier | |
| Construction à base de béton | |
| Matériaux composites et autres | |
| Par application | Logement unifamilial |
| Logement multifamilial | |
| Bâtiments commerciaux, hôteliers et institutionnels | |
| Autres (secours en cas de catastrophe et logement temporaire, logement étudiant et pour personnes âgées, logement de la main-d'œuvre et maisons mobiles à base de conteneurs) | |
| Par pays | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Reste de l'Amérique du Sud |
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande de maisons mobiles en Amérique du Sud ?
Les pénuries de logements, les besoins en matière d'accessibilité financière, les programmes de logement public et la demande d'hébergement industriel soutiennent la croissance. Les maisons préfabriquées en usine sont pertinentes là où les acheteurs exigent des conceptions standardisées, des calendriers de construction plus prévisibles et une option pratique pour les sites où la construction conventionnelle prend plus de temps.
Quelle est la taille du marché des maisons mobiles en Amérique du Sud ?
Il est évalué à 0,67 milliard USD en 2026 et devrait atteindre 1,05 milliard USD d'ici 2032 à un CAGR de 8,14 %. Les perspectives sont soutenues par la demande de logements résidentiels, les marchés publics et les besoins d'hébergement liés à des projets dans les secteurs minier, énergétique et dans les sites éloignés.
Quel type de produit détient la plus grande part ?
Les maisons à section unique sont en tête avec une part de chiffre d'affaires de 58,70 % en 2026, car elles répondent aux exigences de logement standardisé et à faible coût. Leur format plus petit, leurs besoins de transport plus simples et leurs agencements reproductibles les rendent adaptées aux projets à grand volume où le coût et la planification de l'installation sont importants.
Quel pays connaît la croissance la plus rapide ?
La Colombie devrait enregistrer la croissance la plus rapide, avec un CAGR de 9,81 % jusqu'en 2032. La demande de logements urbains soutient ces perspectives, bien que la disponibilité du financement, la confiance des acheteurs et le rythme des marchés privés influenceront le taux d'adoption réel.
Quels sont les principaux freins à l'adoption ?
Les permis, le financement, les perceptions des consommateurs, les limites de transport et les coûts des composants importés peuvent retarder ou augmenter les coûts des projets. Les promoteurs doivent évaluer l'accès au site, les raccordements aux services publics, les autorisations d'utilisation des terres et le coût total installé avant de choisir une solution préfabriquée en usine.
Quelle application connaît la croissance la plus rapide ?
D'autres segments tels que le logement de la main-d'œuvre, les secours en cas de catastrophe, l'hébergement étudiant et pour personnes âgées, et les unités à base de conteneurs font partie de la catégorie d'application à la croissance la plus rapide, avec un CAGR de 10,24 %.