
Tamanho e Participação do Mercado de Automação no Manuseio de Resíduos Perigosos na América do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
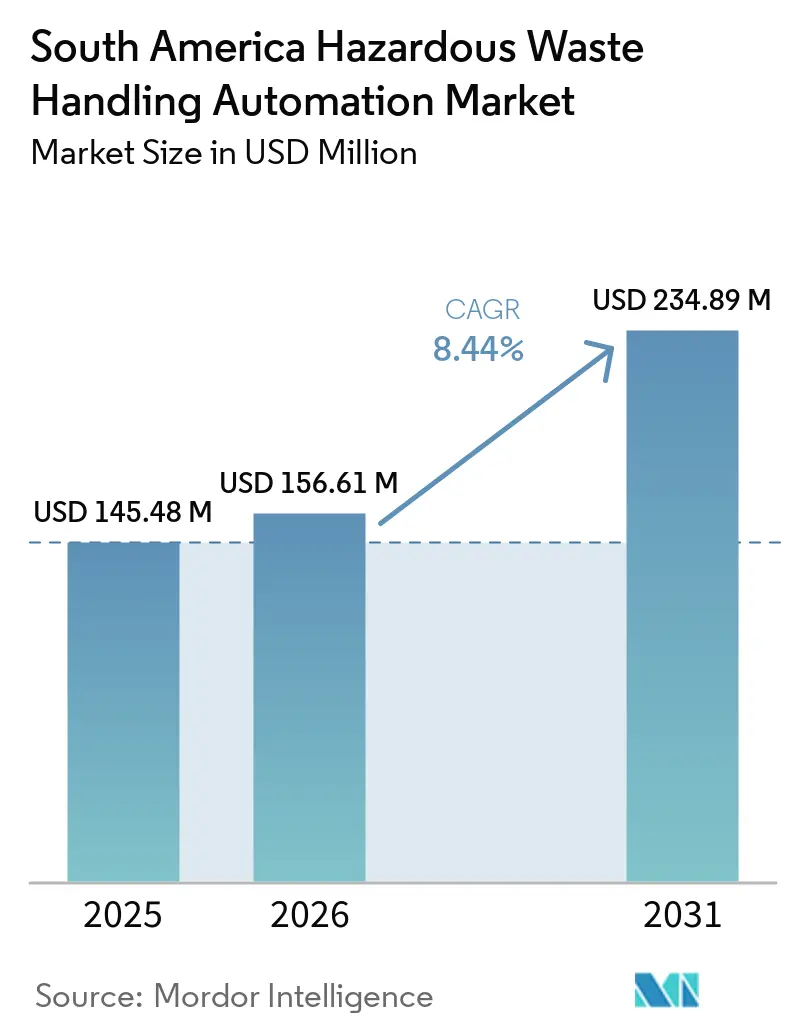
| Tamanho do mercado no ano base (2025) | 145.48 Milhões de dólares |
| Tamanho do Mercado (2026) | 156.61 Milhões de dólares |
| Tamanho do Mercado (2031) | 234.89 Milhões de dólares |
| Growth Rate (2026 - 2031) | 8.44 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Automação no Manuseio de Resíduos Perigosos na América do Sul por Mordor Intelligence
O tamanho do mercado de automação no manuseio de resíduos perigosos na América do Sul foi avaliado em 145,48 milhões de USD em 2025 e estima-se que se expanda de 156,61 milhões de USD em 2026 para atingir 234,89 milhões de USD até 2031, a um CAGR de 8,44% durante o período de previsão 2026-2031. O mercado de automação no manuseio de resíduos perigosos na América do Sul está migrando do manuseio manual para sistemas que registram, contêm, classificam e transferem materiais perigosos com menor contato direto dos trabalhadores. A atividade industrial em produtos químicos, petroquímicos, mineração, petróleo e gás, energia, saúde e manufatura continua a gerar fluxos de resíduos que requerem tratamento controlado. O Brasil permanece como a base central de demanda porque seu parque industrial, capacidade de fiscalização e poder de compra de equipamentos de capital são mais desenvolvidos do que em outros países da região. A Colômbia está criando um ciclo de demanda separado, pois suas obrigações atualizadas em matéria de resíduos perigosos conferem maior importância à movimentação rastreável e à responsabilidade documentada ao longo da cadeia de resíduos. O mercado de automação no manuseio de resíduos perigosos na América do Sul também enfrenta implementação desigual, altos custos de equipamentos importados e cobertura de serviços limitada fora dos principais centros industriais.
Principais Conclusões do Relatório
- Por tipo de resíduo, os Resíduos Característicos detinham 38,47% da participação do mercado de automação no manuseio de resíduos perigosos na América do Sul em 2025, enquanto os Resíduos Mistos devem se expandir a um CAGR de 9,24% até 2031.
- Por tipo de produto, os Braços Manipuladores responderam por 36,19% da receita em 2025, enquanto os Sistemas de Redução de Tamanho devem avançar a um CAGR de 9,41% até 2031.
- Por arquitetura de automação, os Sistemas Semiautomatizados detinham 44,72% da receita em 2025, enquanto os Sistemas Autônomos Habilitados por IA devem se expandir a um CAGR de 9,04% até 2031 no mercado de automação no manuseio de resíduos perigosos na América do Sul.
- Por indústria do usuário final, o setor Químico e Petroquímico respondeu por 31,58% da receita em 2025, enquanto as Instituições Farmacêuticas e de Pesquisa devem crescer a um CAGR de 9,82% até 2031.
- Por geografia, o Brasil respondeu por 43,84% da receita em 2025, enquanto a Colômbia deve se expandir a um CAGR de 9,21% até 2031 no mercado de automação no manuseio de resíduos perigosos na América do Sul.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Automação no Manuseio de Resíduos Perigosos na América do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão da Base Industrial de Resíduos Perigosos do Brasil | +2.1% | Núcleo no Brasil, com transbordamento para Argentina e Peru | Curto prazo (≤ 2 anos) |
| Rastreabilidade Digital Obrigatória e Documentação de Conformidade | +1.8% | Núcleo no Brasil e na Colômbia, estendendo-se à Argentina | Curto prazo (≤ 2 anos) |
| Redução da Exposição dos Trabalhadores em Operações Industriais de Alto Risco | +1.5% | Em toda a região, concentrado nos corredores químicos e de mineração do Brasil | Médio prazo (2-4 anos) |
| Crescimento dos Fluxos de Resíduos de Mineração, Produtos Químicos, Energia e Saúde | +1.3% | Brasil, Peru e Colômbia | Médio prazo (2-4 anos) |
| Demanda Crescente por Tratamento de Resíduos Médicos no Local | +0.9% | Brasil, Colômbia e Argentina | Médio prazo (2-4 anos) |
| Demanda por Retrofit de Infraestrutura de Manuseio Manual Envelhecida | +0.7% | Brasil e Argentina | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Base Industrial de Resíduos Perigosos do Brasil
A concentração de produção química, refino de petróleo e processamento de metais básicos no Brasil confere ao país a mais ampla base de resíduos industriais perigosos da região. O corredor São Paulo-Campinas e a província mineral de Carajás, no Pará, são locais importantes porque suas operações industriais geram materiais que necessitam de contenção, transporte, classificação e tratamento. Essa base de resíduos sustenta uma demanda recorrente por equipamentos de manuseio, em vez de apenas uma demanda pontual de projetos. Os operadores precisam de sistemas capazes de lidar com materiais tóxicos, reativos, inflamáveis e contaminados em condições controladas. O mercado de automação no manuseio de resíduos perigosos na América do Sul se beneficia quando grandes plantas antecipam seus gastos de capital para aprimorar seus processos de manuseio de resíduos. Geradores regionais menores também podem se tornar compradores de equipamentos quando registros digitais e planos de resíduos auditáveis passam a fazer parte da prática ordinária de conformidade.
Rastreabilidade Digital Obrigatória e Documentação de Conformidade
O Decreto 766 da Colômbia, emitido em 15 de julho de 2026, redefiniu as responsabilidades dos geradores, transportadores e gestores de resíduos perigosos. A medida exige fluxos de informação interoperáveis entre o registro nacional de resíduos e o registro nacional de transporte. Ela confere maior valor a registros confiáveis em cada ponto de movimentação na cadeia de resíduos perigosos. Equipamentos automatizados podem apoiar essa necessidade ao conectar eventos de transferência, sensores, unidades de contenção e registros operacionais. Uma revisão acadêmica de 2024 sobre o marco RESPEL da Colômbia identificou cobertura limitada por gestores licenciados e incentivos insuficientes para investimento em tecnologia como restrições a uma melhor gestão de resíduos.[1]Universidad Nacional de Colombia, "Gestión Integral de Residuos Peligrosos, RESPEL en Colombia," Universidad Nacional de Colombia, doi.org O mercado de automação no manuseio de resíduos perigosos na América do Sul tem, portanto, uma abertura para sistemas que combinam manuseio físico com funções de rastreabilidade.
Redução da Exposição dos Trabalhadores em Operações Industriais de Alto Risco
Plantas químicas, refinarias, operações de mineração e laboratórios têm fortes razões para reduzir o contato físico entre trabalhadores e materiais perigosos. Braços manipuladores, equipamentos de transferência fechados, controles remotos e sistemas vinculados a sensores podem afastar os trabalhadores dos pontos de manuseio mais expostos. As regras brasileiras de resíduos industriais exigem o manuseio seguro e segregado de resíduos tóxicos, reforçando a importância de práticas mais seguras nos locais de trabalho. O trabalho robótico remoto também demonstrou como os operadores podem manter controle e precisão sem permanecer próximos a detritos perigosos. Em março de 2026, a RAICo e a Nuclear Restoration Services demonstraram teleoperação háptica com visualização 3D e feedback de força para a triagem de detritos radioativos em Oldbury, no Reino Unido.[2]RAICo, "Adapting Robots to Sort Radioactive Debris on Decommissioning Sites," RAICo, raico.org O mercado de automação no manuseio de resíduos perigosos na América do Sul pode se basear nesses modelos operacionais onde aplicações químicas, de mineração e relacionadas à defesa exigem tanto proteção dos trabalhadores quanto controle confiável.
Crescimento dos Fluxos de Resíduos de Mineração, Produtos Químicos, Energia e Saúde
A extração de recursos e as indústrias de processo estão produzindo perfis de resíduos mais variados em toda a América do Sul. A mineração produz rejeitos, produtos químicos de processo, equipamentos contaminados e outros resíduos que requerem movimentação controlada. As operações químicas e de energia geram solventes, ácidos, catalisadores gastos, óleo de transformador, baterias e cinzas. As instalações de saúde também precisam de manuseio no local ou gerenciado de perto de resíduos patológicos, químicos e farmacêuticos. Essas fontes de demanda ampliam a base de clientes para além dos grandes complexos químicos. A indústria de automação no manuseio de resíduos perigosos na América do Sul é beneficiada quando os fornecedores de equipamentos conseguem adaptar uma plataforma de manuseio a diferentes materiais, layouts de instalações e requisitos de segurança.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Altos Custos de Equipamentos Importados e Peças de Reposição | -1.5% | Todas as geografias, mais agudo na Argentina e no Peru | Curto prazo (≤ 2 anos) |
| Fiscalização e Licenciamento Desiguais nos Países da América do Sul | -0.9% | Restante da América do Sul, Peru e partes da Argentina | Médio prazo (2-4 anos) |
| Capacidade Limitada de Serviço e Manutenção de Automação Local | -0.7% | Todas as geografias fora da região metropolitana de São Paulo | Longo prazo (≥ 4 anos) |
| Volumes de Resíduos Fragmentados e Longos Períodos de Retorno de Equipamentos | -0.6% | Cidades industriais menores em todos os países | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Equipamentos Importados e Peças de Reposição
Braços manipuladores avançados, equipamentos de triagem habilitados por IA e instalações industriais de trituração são comumente fornecidos de fora da América do Sul. Os compradores frequentemente pagam por esses equipamentos e suas peças de reposição em USD, o que expõe os projetos às variações das moedas locais. A depreciação do peso na Argentina e a volatilidade do real brasileiro podem alterar a economia de um projeto durante um ciclo orçamentário. Os operadores podem adiar compras, reduzir o escopo do projeto ou adquirir equipamentos menos integrados quando as condições cambiais pioram. Controles de importação, requisitos de licenciamento e tarifas podem adicionar custos e trabalho administrativo adicionais para sistemas vinculados ao tratamento transfronteiriço de resíduos. Essas condições limitam a adoção de forma mais acentuada entre operadores de médio porte que não conseguem gerenciar a exposição cambial ao longo de longos ciclos de equipamentos de capital.
Fiscalização e Licenciamento Desiguais nos Países da América do Sul
As regras de resíduos perigosos e as práticas de licenciamento diferem entre países e, às vezes, entre estados ou províncias. Um sistema aceito sob supervisão em São Paulo pode precisar de documentação ou aprovações diferentes em outro estado brasileiro. Zonas de mineração remotas e cidades secundárias podem enfrentar processos de licenciamento mais longos do que os grandes centros urbanos. Os atrasos criam incerteza sobre quando uma instalação pode usar novos equipamentos e quando pode recuperar seu investimento. As mudanças regulatórias de 2025 no Peru que afetam resíduos de equipamentos elétricos e eletrônicos também mostraram como mudanças no meio do ciclo podem alterar as regras que sustentaram uma decisão de investimento. O mercado de automação no manuseio de resíduos perigosos na América do Sul está se desenvolvendo mais lentamente, e os fornecedores precisam redesenhar os recursos de conformidade para cada instalação e estender seu processo de vendas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Resíduo: Resíduos Característicos Lideram, Fluxos Mistos Diversificam a Demanda
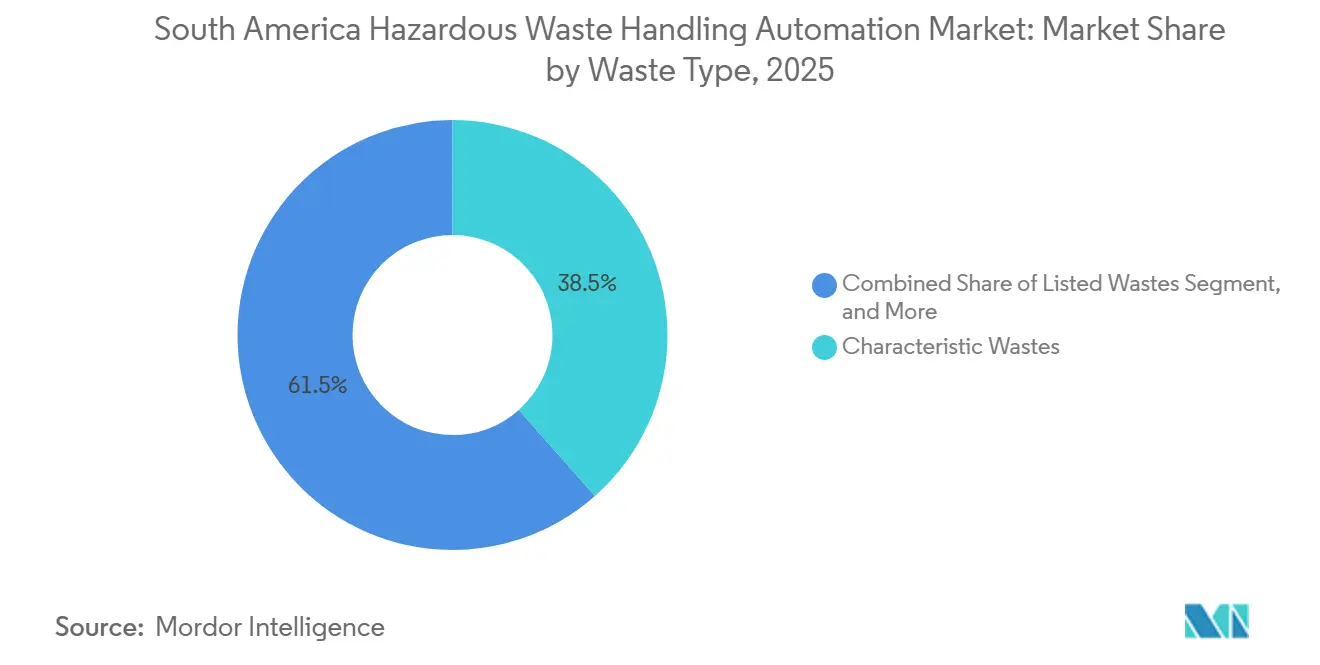
Os Resíduos Característicos detinham 38,47% da participação do mercado de automação no manuseio de resíduos perigosos na América do Sul em 2025. Essa posição reflete os grandes volumes de resíduos tóxicos, reativos, corrosivos e inflamáveis criados pela produção química, refino de petróleo e processamento de metais básicos. Esses materiais requerem contenção controlada porque o manuseio manual pode aumentar os riscos de segurança e ambientais. A categoria inclui fluxos de resíduos que frequentemente precisam de classificação documentada antes do transporte, tratamento ou descarte. Sistemas automatizados de transferência, armazenamento selado e triagem podem ajudar as instalações a padronizar o manuseio desses fluxos. Os Resíduos Listados e os Resíduos Universais fornecem demanda adicional proveniente de baterias gastas, lâmpadas fluorescentes, embalagens de pesticidas e materiais similares. Os programas de responsabilidade estendida do produtor no Brasil e na Colômbia aumentam a necessidade de coleta e tratamento organizados desses tipos de resíduos. As instalações de tratamento precisam de equipamentos que possam isolar materiais sem criar exposição adicional durante o carregamento ou descarregamento. O mercado de automação no manuseio de resíduos perigosos na América do Sul permanece vinculado à consistência com que os operadores industriais aplicam os requisitos de classificação e manuseio. Este segmento continua a fornecer uma base estável para fornecedores com fortes capacidades de contenção e serviço.
Os Resíduos Mistos devem se expandir a um CAGR de 9,24% até 2031. Efluentes farmacêuticos, resíduos de recuperação energética de resíduos e fluxos químicos misturados de instalações de eletrônicos e materiais especiais frequentemente contêm múltiplos tipos de materiais que um único processo simples não consegue gerenciar. Isso aumenta o valor de sistemas que identificam, separam e direcionam o material para o caminho de tratamento correto. Os operadores podem usar sensores, ferramentas de visão, transportadores fechados e estações de triagem controladas quando a composição do material recebido varia. Um estudo de 2024 em um aterro sanitário em Quilmaná, Peru, avaliou um sistema baseado em IA, IoT e blockchain para gestão de aterros e relatou uma redução de 35% nos resíduos residuais enviados ao aterro e uma queda de 40% nas emissões de CH₄ ao longo de 12 meses. O estudo não estabelece desempenho em todas as aplicações de resíduos perigosos, mas fornece um exemplo regional de classificação e monitoramento digital em um ambiente de gestão de resíduos. Os fornecedores podem usar evidências comparáveis para explicar como a automação poderia apoiar a segregação de materiais complexos. Os operadores de fluxos mistos também precisam gerenciar variações em embalagens, umidade e contaminação entre cargas. Os fluxos mistos também incentivam as instalações a considerar sistemas integrados em vez de equipamentos de contenção independentes. Esse requisito pode aumentar a demanda por configurações flexíveis no mercado de automação no manuseio de resíduos perigosos na América do Sul.


Por Tipo de Produto: Braços Manipuladores Ancoram o Mercado, Sistemas de Redução de Tamanho Aceleram
Os Braços Manipuladores responderam por 36,19% da receita de produtos em 2025. Eles são usados em tarefas de alta destreza, como movimentação de tambores, triagem de contêineres, trabalho em caixas de luvas e transferência de materiais que os trabalhadores não devem tocar diretamente. Sua posição consolidada decorre da necessidade de combinar alcance, movimento controlado e separação entre o operador e o material perigoso. Os braços podem ser usados em plantas químicas, laboratórios, instalações de tratamento e aplicações selecionadas de mineração. Eles também podem ser integrados com câmeras, controles remotos, feedback de força ou células fechadas. A demonstração de março de 2026 da RAICo e da Nuclear Restoration Services mostrou um arranjo de teleoperação háptica que combinou visualização 3D com controle de feedback de força para triagem de detritos. Esses sistemas demonstram um princípio operacional útil para aplicações onde a visibilidade direta e o acesso físico direto são limitados. Os clientes também valorizam braços que possam operar em espaços restritos sem exigir uma grande reformulação do local. Mastros telescópicos, guindastes e treliças permanecem relevantes em parques de tanques, grandes poços de resíduos e locais de utilidades, onde a capacidade de elevação e o alcance importam mais do que a manipulação fina. Essas escolhas de equipamentos permitem que o mercado de automação no manuseio de resíduos perigosos na América do Sul atenda tanto tarefas de precisão quanto tarefas em escala de infraestrutura.
Os Sistemas de Redução de Tamanho devem avançar a um CAGR de 9,41% até 2031. Os operadores usam equipamentos de trituração, granulação e pré-tratamento antes da incineração ou aterro seguro quando o tamanho, a forma ou a embalagem do material impede o processamento eficiente a jusante. Esses sistemas são especialmente relevantes para sólidos químicos, resíduos farmacêuticos, contêineres e outros materiais perigosos que requerem preparação consistente. O equipamento também pode tornar o manuseio mais previsível ao reduzir materiais volumosos ou irregulares a uma forma gerenciável. Ele deve ser projetado com contenção, limpeza, manutenção e segurança dos trabalhadores em mente. A demanda é impulsionada pela necessidade de preparar os resíduos antes do tratamento final, em vez de enviar material não processado diretamente para descarte. Os fornecedores de equipamentos podem diferenciar seus sistemas por meio de durabilidade, desempenho de contenção e suporte de serviço. Os clientes também avaliam se um sistema pode gerenciar matéria-prima variável sem paralisações frequentes ou procedimentos de limpeza difíceis. A categoria de produto também se beneficia quando as instalações buscam reduzir os encargos de armazenamento e simplificar seu fluxo de trabalho de tratamento. Seu desempenho é importante para o mercado mais amplo de automação no manuseio de resíduos perigosos na América do Sul porque a redução pode moldar cada etapa de tratamento posterior.
Por Arquitetura de Automação: Sistemas Semiautomatizados Dominam, Plataformas Habilitadas por IA Emergem
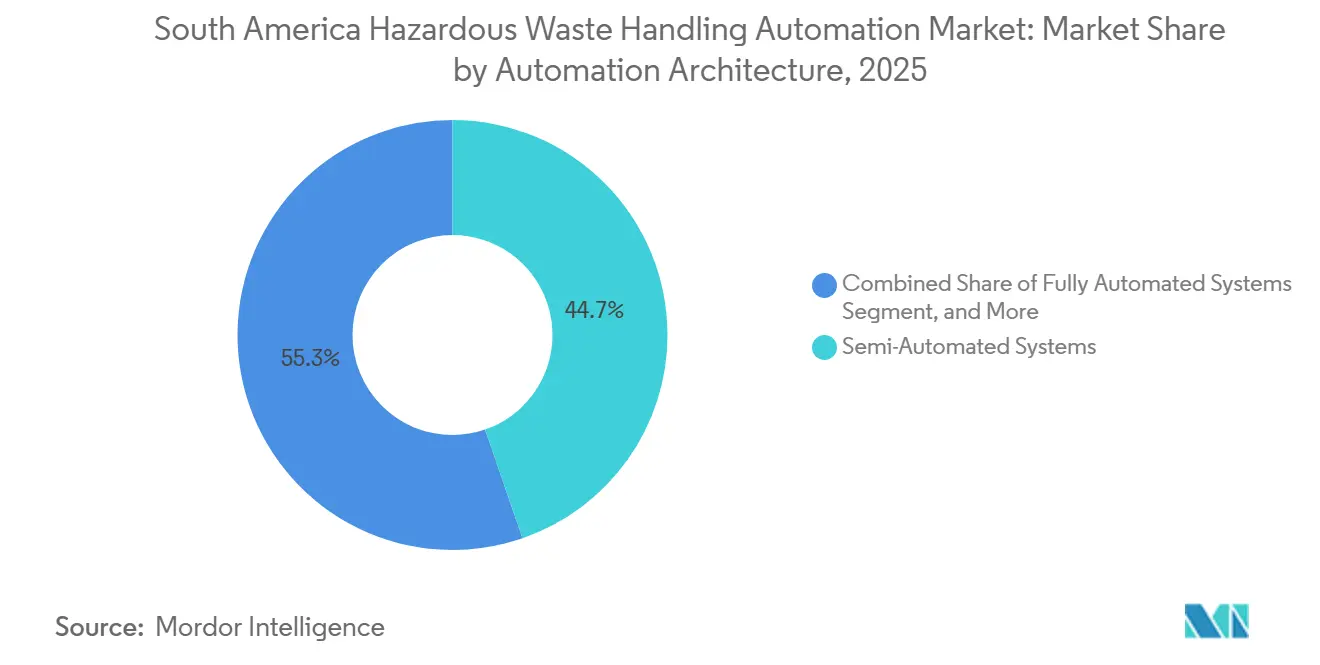
Os Sistemas Semiautomatizados comandaram 44,72% da receita em 2025. Sua liderança reflete uma abordagem de retrofit em primeiro lugar nas instalações industriais que ainda utilizam projetos de processo mais antigos e fluxos de trabalho manuais de resíduos. Os locais químicos e petroquímicos podem adicionar portões acionados por sensores, intertravamentos de transportadores, controles remotos e dispositivos de monitoramento sem substituir todo o layout da planta. Isso reduz a interrupção e pode limitar as licenças ou paralisações necessárias para uma instalação totalmente nova. A semiautomação pode, portanto, fornecer uma etapa prática entre o trabalho manual e uma operação totalmente autônoma. Ela também permite que as instalações preservem a supervisão humana onde as condições do material variam ou os procedimentos de segurança exigem aprovação do operador. Os operadores podem sequenciar seus investimentos e abordar os pontos de transferência de maior risco antes de fazer mudanças mais amplas. O tamanho do mercado de automação no manuseio de resíduos perigosos na América do Sul para essa arquitetura é impulsionado pelo grande número de locais que requerem atualizações incrementais em vez de substituições completas. Essa abordagem provavelmente permanecerá relevante mesmo quando sistemas mais avançados se tornarem disponíveis. Ela fornece aos fornecedores uma rota para atender instalações sensíveis a custos, ao mesmo tempo em que demonstra benefícios mensuráveis de segurança e fluxo de trabalho.
Os Sistemas Autônomos Habilitados por IA devem se expandir a um CAGR de 9,04% até 2031. Seu papel está aumentando à medida que as instalações buscam sistemas que possam reconhecer as condições do material, ajustar as ações de manuseio e registrar eventos com menos entrada manual contínua. Sistemas de visão e sensores podem apoiar classificação, detecção de anomalias, roteamento e supervisão remota. Esses recursos são mais úteis onde resíduos mistos, alto rendimento ou áreas de trabalho inacessíveis tornam a automação comum baseada em regras menos eficaz. A tecnologia ainda precisa de dados confiáveis, treinamento específico do local e suporte de manutenção para funcionar de forma consistente em condições industriais. É provável que seja usada primeiro em aplicações químicas e de mineração de maior volume, onde o custo de um erro ou exposição do trabalhador é alto. A implementação dependerá de os operadores conseguirem integrar software, procedimentos de segurança e equipamentos existentes em um processo confiável. Os Sistemas Totalmente Automatizados ocupam uma posição intermediária, especialmente em instalações farmacêuticas e de produtos químicos especiais novas, com processos uniformes e requisitos rigorosos de controle de contaminação. Com o tempo, sistemas com maior capacidade autônoma podem ganhar participação tanto de configurações semiautomatizadas quanto totalmente automatizadas quando seu caso de retorno melhorar. Essa mudança oferece ao mercado de automação no manuseio de resíduos perigosos na América do Sul um caminho em direção a modelos operacionais mais orientados por dados.
Por Indústria do Usuário Final: Setor Químico Lidera, Farmacêutico e Pesquisa Impulsionam o Crescimento
O setor Químico e Petroquímico detinha 31,58% da receita em 2025. A infraestrutura petroquímica do Brasil, incluindo operações em torno de Camaçari e do corredor industrial de São Paulo, sustenta o papel de liderança do segmento. Esses locais lidam com ácidos, cáusticos, solventes, catalisadores gastos e outros materiais que precisam de movimentação segura e gestão documentada. Seus requisitos de manuseio podem permanecer importantes mesmo quando as condições mais amplas das commodities mudam. Os equipamentos automatizados ajudam os operadores a reduzir a exposição nos pontos de transferência e a estabelecer procedimentos de contenção mais consistentes. Os operadores de energia e utilidades adicionam demanda por sistemas usados com óleo de transformador, baterias de ácido gastas e cinzas volantes. As instalações de manufatura também criam lodo de metais pesados, revestimentos gastos e efluentes de galvanoplastia que requerem manuseio especializado. Muitas dessas instalações gerenciam resíduos continuamente, o que favorece equipamentos confiáveis e manutenção planejada em vez de intervenções manuais ocasionais. A indústria de automação no manuseio de resíduos perigosos na América do Sul tem uma base de demanda confiável nesses setores de processo porque eles gerenciam fluxos de resíduos variados e recorrentes. Essa base instalada pode apoiar atualizações à medida que os requisitos de segurança e as necessidades de manutenção de registros digitais se tornam mais exigentes.
As Instituições Farmacêuticas e de Pesquisa devem avançar a um CAGR de 9,82% até 2031. A produção doméstica de ingredientes farmacêuticos ativos e formulações genéricas está se expandindo no Brasil, na Colômbia e na Argentina, à medida que os produtores buscam reduzir a dependência de importações. As instalações farmacêuticas frequentemente requerem separação rigorosa de resíduos químicos, ingredientes ativos, embalagens contaminadas e resíduos laboratoriais. O segmento, portanto, favorece sistemas que combinam tratamento controlado, rastreabilidade e identificação confiável de materiais. As instituições de pesquisa adicionam demanda onde os experimentos produzem volumes pequenos, mas sensíveis, de produtos químicos ou material biológico. O tratamento no local é útil onde uma instalação precisa reduzir o tempo de armazenamento e limitar a movimentação de material perigoso por áreas públicas. O design do sistema também deve apoiar limpeza, segregação e registros operacionais repetíveis para locais regulamentados. Compradores governamentais e de defesa podem exigir sistemas especializados para resíduos de defesa química e outros materiais controlados. Os operadores licenciados de gestão de resíduos também fornecem demanda porque processam material para múltiplos geradores e precisam de rendimento confiável em diferentes perfis de resíduos. Esses clientes ampliam o conjunto de oportunidades para o mercado de automação no manuseio de resíduos perigosos na América do Sul além da base química tradicional.
Análise Geográfica
O Brasil respondeu por 43,84% da participação do mercado de automação no manuseio de resíduos perigosos na América do Sul em 2025. Sua liderança reflete a maior concentração da região em geração de resíduos perigosos, supervisão ambiental estabelecida e maior capacidade de financiar equipamentos de capital. A produção química, o refino de petróleo, a mineração e o processamento de metais criam demanda recorrente por atualizações de contenção, trituração, manipulação e vinculadas à rastreabilidade. As localidades metropolitanas e industriais também oferecem condições mais favoráveis para instalação, treinamento e suporte pós-venda.
A Colômbia deve se expandir a um CAGR de 9,21% até 2031. O Decreto 766, emitido em julho de 2026, reestruturou as responsabilidades ao longo da cadeia de resíduos perigosos e enfatizou registros digitais interoperáveis. A medida aumenta o valor de sistemas que registram eventos de transferência e mantêm uma cadeia de custódia confiável. Ela cria oportunidades entre operadores químicos, de saúde e de manufatura que anteriormente usavam procedimentos baseados em papel. Cidades industriais secundárias como Barranquilla, Cartagena e Bucaramanga podem favorecer sistemas mais simples, enquanto a disponibilidade de serviços e o licenciamento influenciarão a adoção.
O Peru e o Restante da América do Sul permanecem menos penetrados, embora seus locais industriais estejam adotando práticas mais digitais e automatizadas. A atividade de mineração do Peru fornece uma base para operação remota e monitoramento de segurança em ambientes de trabalho exigentes. O estudo de Quilmaná relatou uma redução de 35% nos resíduos residuais de aterro e uma redução de 40% nas emissões de CH₄ ao longo de 12 meses usando um sistema de gestão baseado em IA, IoT e blockchain.[3]Flores et al., "Design and Implementation of an AI, IoT, and Blockchain-Based System for Circular Economy Transition in Landfill Management," International Journal of Informatics and Communication Technology, ijict.iaescore.com A Argentina tem uma base industrial significativa, mas as condições cambiais e a exposição às importações podem prolongar os períodos de retorno dos equipamentos. Bolívia, Paraguai, Equador, Uruguai e Chile dependem de regras estáveis, capacidade de manutenção local e financiamento adequado a volumes menores.
Cenário Competitivo
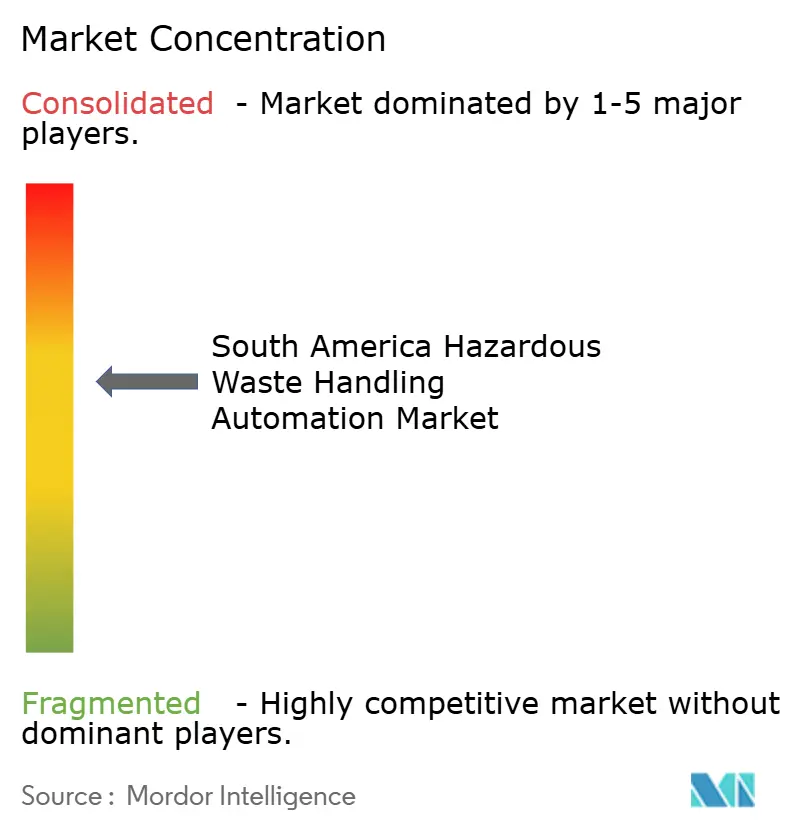
O mercado de automação no manuseio de resíduos perigosos na América do Sul é moderadamente consolidado porque os especialistas em equipamentos estabelecidos oferecem portfólios técnicos que os integradores locais não conseguem replicar facilmente. As empresas competem em confiabilidade, design de segurança, capacidade de reconhecimento de materiais e suporte pós-venda. Os fornecedores europeus têm vantagem em sistemas especificados para contenção, triagem, trituração, manuseio remoto e monitoramento de processos. Os integradores locais permanecem importantes onde os clientes precisam de adaptação de projetos, suporte de instalação e familiaridade com as condições operacionais nacionais. A lacuna competitiva é mais visível na classificação apoiada por IA e na manipulação controlada de materiais perigosos.
A integração de IA está se tornando uma base mais clara para a diferenciação de produtos. ZenRobotics Oy e Recycleye Ltd. são fornecedores de visão computacional e classificação de resíduos baseada em aprendizado profundo. STADLER Anlagenbau GmbH está associada a equipamentos de processo conectados e funções de manutenção preditiva. Monitoramento remoto, documentação de conformidade e assinaturas de manutenção podem criar relacionamentos recorrentes com fornecedores após uma venda de equipamento. Esses serviços são importantes onde o pessoal técnico é limitado fora dos principais centros industriais.
A principal abertura está em sistemas de médio porte para geradores que são grandes demais para o trabalho manual, mas não conseguem justificar plataformas robóticas altamente personalizadas. Waste Robotics Inc., Danu Robotics Ltd., SSI Shredding Systems, Inc. e Granutech-Saturn Systems Corporation atendem às necessidades de manuseio robótico, redução de tamanho ou serviços relacionados. Os fornecedores também podem buscar operadores de tratamento e organizações de responsabilidade do produtor no Brasil e na Colômbia. Essa base diversificada de compradores e fornecedores sustenta uma estrutura competitiva moderada.
Líderes da Indústria de Automação no Manuseio de Resíduos Perigosos na América do Sul
PaR Systems, Inc.
KOKS Group B.V.
SSI Shredding Systems, Inc.
ECODAS S.A.S.
Ecosteryl S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Agosto de 2026: O Grupo SANY enviou seu primeiro lote de caminhões de mineração autônomos elétricos puros SKT110Ei para a América do Sul em 12 de agosto de 2026, na primeira implantação de solução de mineração autônoma da empresa na região. O projeto integra despacho baseado em nuvem com serviços de operações e manutenção localizados, sinalizando maior disposição dos operadores de mineração sul-americanos em usar sistemas autônomos em cadeias primárias de manuseio de materiais, com implicações diretas para a gestão de fluxos de resíduos perigosos em locais de mineração.
- Julho de 2026: O Ministério do Meio Ambiente e Desenvolvimento Sustentável da Colômbia emitiu o Decreto 766 de 2026 em 15 de julho de 2026, reestruturando as obrigações de resíduos perigosos para geradores, transportadores e gestores sob o Decreto 1076 de 2015. O decreto exige fluxos de dados RUA-RNDC interoperáveis e cria um evento de conformidade que apoia sistemas de manuseio com capacidade de rastreabilidade nos setores químico, de saúde e de manufatura da Colômbia.
- Abril de 2026: O CONAMA do Brasil concluiu uma consulta pública propondo Manifestos de Transporte de Resíduos obrigatórios para resíduos não perigosos Classe 2 e critérios uniformes para grandes geradores para substituir os padrões fragmentados em nível estadual. A implementação esperada para 2026-2027 expande a população de geradores que precisam de infraestrutura de manifestação digital.
- Março de 2026: A RAICo e a NRS concluíram uma demonstração no local de um sistema de braço robótico de triagem de resíduos com teleoperação háptica na NRS Oldbury, Reino Unido, combinando visualização 3D com controle de feedback de força. O sistema obteve feedback positivo dos operadores e testes ativos para triagem de detritos de elementos de combustível nuclear estão planejados para meados de 2027. A especificação tecnológica está sendo avaliada por operadores de resíduos químicos e de defesa sul-americanos.


Escopo do Relatório do Mercado de Automação no Manuseio de Resíduos Perigosos na América do Sul
O Mercado de Automação no Manuseio de Resíduos Perigosos na América do Sul refere-se ao mercado de sistemas automatizados, semiautomatizados e habilitados por IA, equipamentos e tecnologias associadas usadas para identificar, coletar, mover, manipular, processar, classificar, reduzir, transferir e gerenciar resíduos perigosos com segurança em ambientes industriais, comerciais, de pesquisa, governamentais, de defesa e de gestão especializada de resíduos na América do Sul.
O Relatório do Mercado de Automação no Manuseio de Resíduos Perigosos na América do Sul é Segmentado por Tipo de Resíduo (Resíduos Listados, Resíduos Característicos, Resíduos Universais e Resíduos Mistos), Tipo de Produto (Braços Manipuladores, Mastros Telescópicos, Guindastes, Treliças e Sistemas de Redução de Tamanho), Arquitetura de Automação (Sistemas Semiautomatizados, Sistemas Totalmente Automatizados e Sistemas Autônomos Habilitados por IA), Indústria do Usuário Final (Manufatura, Químico e Petroquímico, Energia e Utilidades, Mineração e Metais, Instituições Farmacêuticas e de Pesquisa, Governo e Defesa e Operadores de Gestão de Resíduos) e Geografia (Brasil, Argentina, Colômbia, Peru e Restante da América do Sul). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Resíduos Listados |
| Resíduos Característicos |
| Resíduos Universais |
| Resíduos Mistos |
| Braços Manipuladores |
| Mastros Telescópicos |
| Guindastes |
| Treliças |
| Sistemas de Redução de Tamanho |
| Sistemas Semiautomatizados |
| Sistemas Totalmente Automatizados |
| Sistemas Autônomos Habilitados por IA |
| Manufatura |
| Químico e Petroquímico |
| Energia e Utilidades |
| Mineração e Metais |
| Instituições Farmacêuticas e de Pesquisa |
| Governo e Defesa |
| Operadores de Gestão de Resíduos |
| Brasil |
| Argentina |
| Colômbia |
| Restante da América do Sul |
| Por Tipo de Resíduo | Resíduos Listados |
| Resíduos Característicos | |
| Resíduos Universais | |
| Resíduos Mistos | |
| Por Tipo de Produto | Braços Manipuladores |
| Mastros Telescópicos | |
| Guindastes | |
| Treliças | |
| Sistemas de Redução de Tamanho | |
| Por Arquitetura de Automação | Sistemas Semiautomatizados |
| Sistemas Totalmente Automatizados | |
| Sistemas Autônomos Habilitados por IA | |
| Por Indústria do Usuário Final | Manufatura |
| Químico e Petroquímico | |
| Energia e Utilidades | |
| Mineração e Metais | |
| Instituições Farmacêuticas e de Pesquisa | |
| Governo e Defesa | |
| Operadores de Gestão de Resíduos | |
| Por Geografia | Brasil |
| Argentina | |
| Colômbia | |
| Restante da América do Sul |


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de automação no manuseio de resíduos perigosos na América do Sul?
O setor foi avaliado em 145,48 milhões de USD em 2025, estimado em 156,61 milhões de USD em 2026 e projetado para atingir 234,89 milhões de USD até 2031 a um CAGR de 8,44%. A perspectiva reflete o uso mais amplo de manuseio controlado, registros digitais e equipamentos que reduzem o contato direto dos trabalhadores com materiais perigosos. Também reflete as necessidades contínuas de gestão de resíduos em locais industriais, de saúde, de mineração e de manufatura.
Qual país lidera a automação no manuseio de resíduos perigosos na América do Sul?
O Brasil liderou com 43,84% da receita em 2025 devido à sua grande base química, de mineração, de metais e de refino. Suas áreas industriais também oferecem melhores condições para treinamento de fornecedores, instalação de equipamentos e manutenção de rotina do que muitos locais regionais menores. O país é, portanto, a principal base regional tanto para vendas iniciais quanto para atualizações de equipamentos.
Qual categoria de resíduos está se expandindo mais rapidamente?
Os Resíduos Mistos devem se expandir a um CAGR de 9,24% até 2031, apoiados por fluxos de materiais complexos provenientes de produtos farmacêuticos, operações de recuperação energética de resíduos e instalações de eletrônicos. Esses fluxos de resíduos precisam de processos flexíveis de triagem, contenção e tratamento porque sua composição de material pode variar entre cargas. As instalações podem usar equipamentos integrados onde etapas manuais separadas não conseguem manter uma segregação consistente.
Qual equipamento é mais amplamente utilizado para o manuseio de materiais perigosos?
Os Braços Manipuladores detinham 36,19% da receita de produtos em 2025 porque apoiam a movimentação controlada em tarefas de manuseio de alto risco. Eles são adequados para trabalhos envolvendo tambores, contêineres, caixas de luvas e outros ambientes onde um trabalhador precisa de distância dos materiais perigosos sem perder o controle. Sua versatilidade apoia o uso em plantas químicas, laboratórios, centros de tratamento e aplicações selecionadas de mineração.
Por que as instalações farmacêuticas estão adotando mais automação?
As Instituições Farmacêuticas e de Pesquisa devem avançar a um CAGR de 9,82% até 2031, pois as instalações precisam de tratamento controlado, rastreabilidade e separação de fluxos de resíduos sensíveis. Os sistemas no local também podem reduzir o tempo de armazenamento e limitar a movimentação de resíduos químicos e laboratoriais por áreas compartilhadas das instalações. Isso torna a automação relevante tanto para locais de produção maiores quanto para locais de pesquisa especializados.
O que limita a adoção em toda a América do Sul?
Custos de equipamentos importados, volatilidade cambial, licenciamento desigual, volumes de resíduos fragmentados e serviços de manutenção local limitados podem atrasar projetos. Essas restrições são mais fortes para operadores de médio porte que precisam combinar um investimento em segurança com financiamento previsível, suporte técnico e períodos de retorno viáveis. Elas também podem fazer com que os compradores favoreçam retrofits em etapas, escopos de projeto mais estreitos ou compras adiadas durante condições cambiais instáveis. Fornecedores que oferecem arranjos de serviço local, treinamento e planos de manutenção claros podem reduzir algumas dessas barreiras práticas. Instalações menores também podem não ter rendimento de resíduos suficiente para justificar equipamentos altamente integrados e de alto custo. Esses fatores explicam por que a adoção difere acentuadamente entre grandes corredores industriais e locais remotos ou secundários. O resultado é uma transição gradual e desigual do manuseio manual para processos de local mais automatizados.
Página atualizada pela última vez em:



