
Taille et part du marché de l'automatisation de la gestion des déchets dangereux en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
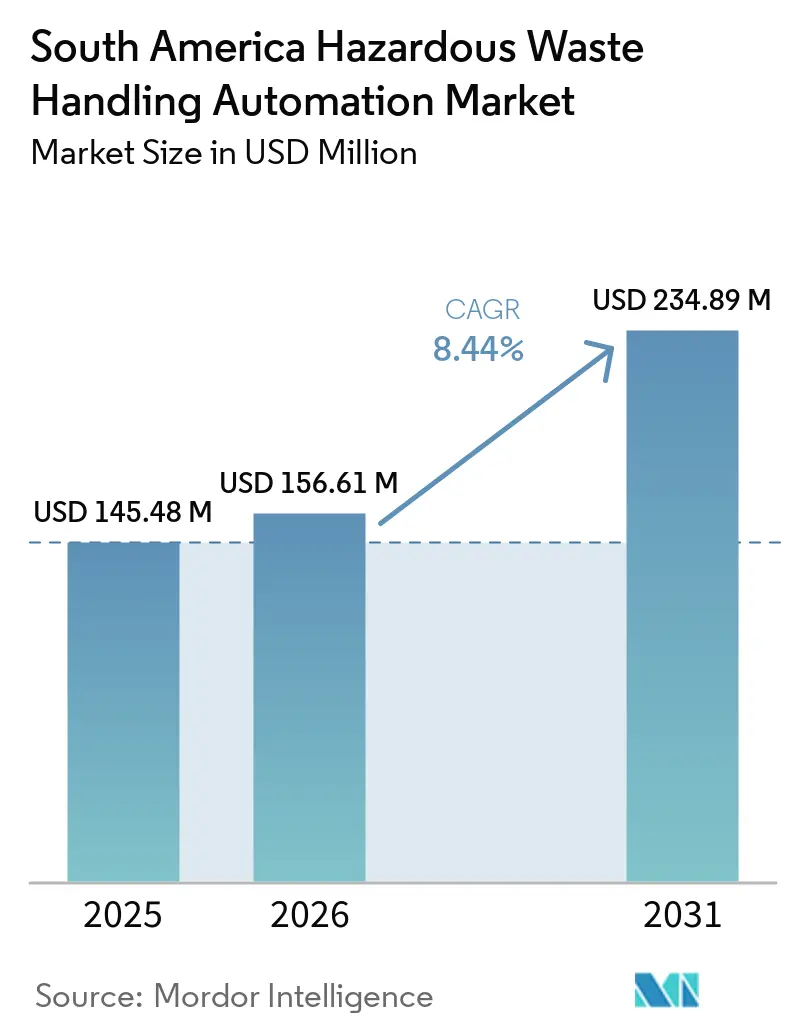
| Taille du marché de l'année de base (2025) | 145.48 Millions de dollars américains |
| Taille du Marché (2026) | 156.61 Millions de dollars américains |
| Taille du Marché (2031) | 234.89 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 8.44 % |
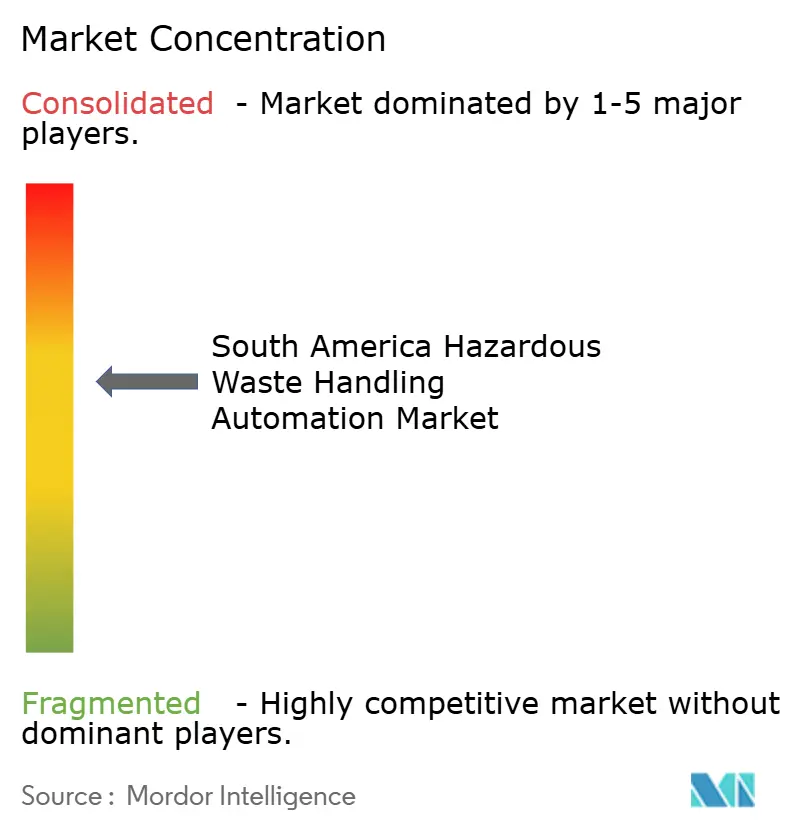
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'automatisation de la gestion des déchets dangereux en Amérique du Sud par Mordor Intelligence
La taille du marché de l'automatisation de la gestion des déchets dangereux en Amérique du Sud était évaluée à 145,48 millions USD en 2025 et devrait progresser de 156,61 millions USD en 2026 pour atteindre 234,89 millions USD d'ici 2031, à un CAGR de 8,44 % durant la période de prévision 2026-2031. Le marché de l'automatisation de la gestion des déchets dangereux en Amérique du Sud évolue de la manutention manuelle vers des systèmes qui enregistrent, confinent, trient et transfèrent les matières dangereuses avec moins de contact direct avec les travailleurs. L'activité industrielle dans les secteurs de la chimie, de la pétrochimie, des mines, du pétrole et du gaz, de l'énergie, de la santé et de la fabrication continue de générer des flux de déchets nécessitant un traitement contrôlé. Le Brésil reste la principale base de demande, car son empreinte industrielle, sa capacité d'application réglementaire et sa capacité d'achat d'équipements en capital sont plus développées qu'ailleurs dans la région. La Colombie crée un cycle de demande distinct, ses obligations actualisées en matière de déchets dangereux accordant une plus grande importance aux mouvements traçables et aux responsabilités documentées tout au long de la chaîne de gestion des déchets. Le marché de l'automatisation de la gestion des déchets dangereux en Amérique du Sud est également confronté à une mise en œuvre inégale, à des coûts élevés d'équipements importés et à une couverture de services limitée en dehors des principaux centres industriels.
Principaux enseignements du rapport
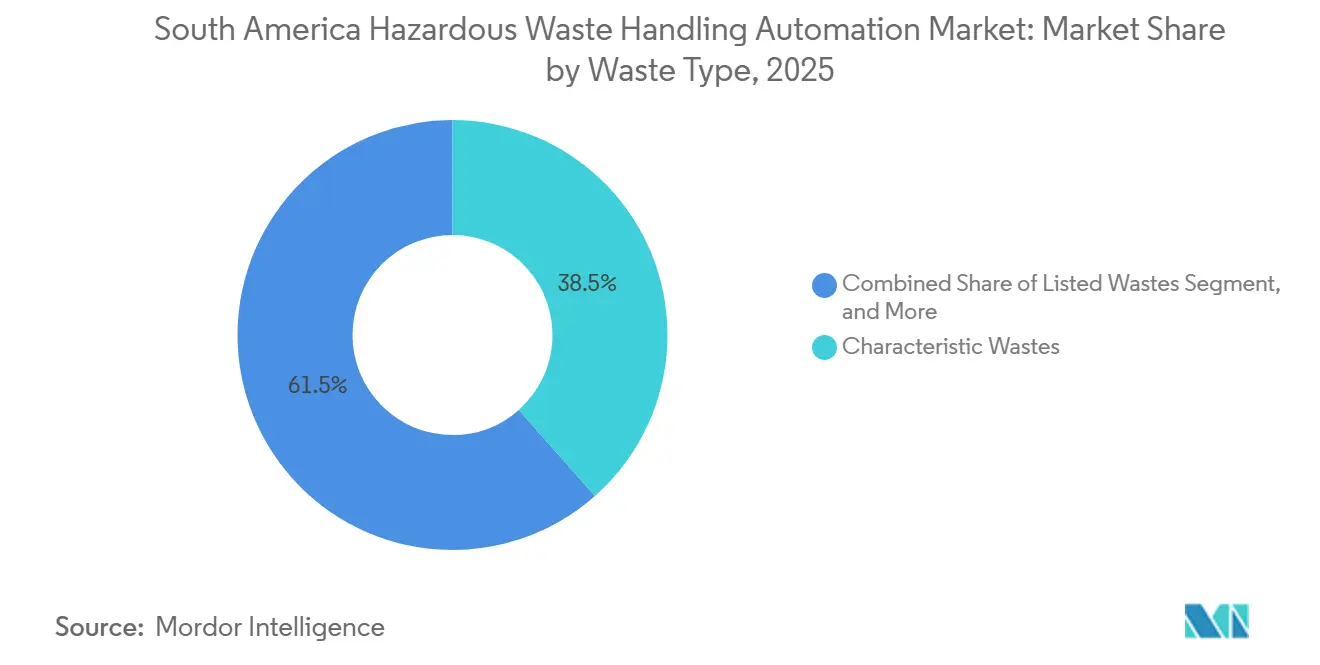
- Par type de déchet, les déchets caractéristiques détenaient 38,47 % de la part du marché de l'automatisation de la gestion des déchets dangereux en Amérique du Sud en 2025, tandis que les déchets mixtes devraient progresser à un CAGR de 9,24 % jusqu'en 2031.
- Par type de produit, les bras manipulateurs représentaient 36,19 % du chiffre d'affaires en 2025, tandis que les systèmes de réduction de taille devraient progresser à un CAGR de 9,41 % jusqu'en 2031.
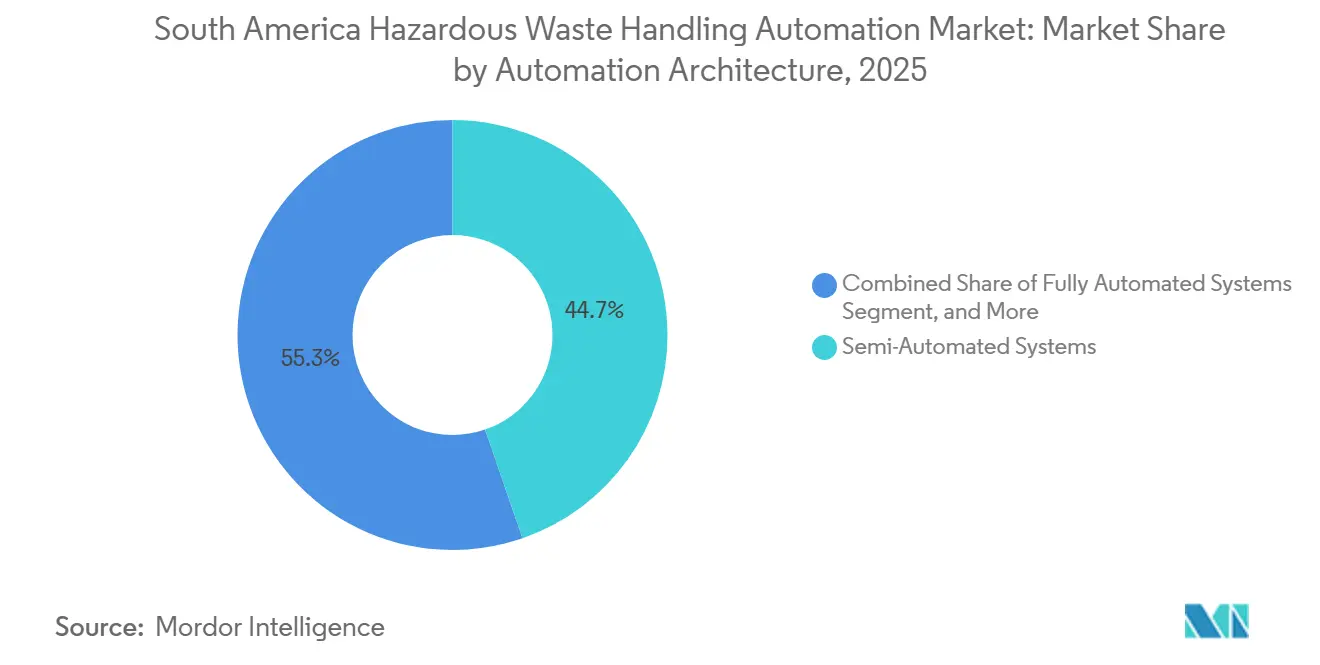
- Par architecture d'automatisation, les systèmes semi-automatisés détenaient 44,72 % du chiffre d'affaires en 2025, tandis que les systèmes autonomes à intelligence artificielle devraient progresser à un CAGR de 9,04 % jusqu'en 2031 sur le marché de l'automatisation de la gestion des déchets dangereux en Amérique du Sud.
- Par secteur d'utilisation final, la chimie et la pétrochimie représentaient 31,58 % du chiffre d'affaires en 2025, tandis que les établissements pharmaceutiques et de recherche devraient croître à un CAGR de 9,82 % jusqu'en 2031.
- Par géographie, le Brésil représentait 43,84 % du chiffre d'affaires en 2025, tandis que la Colombie devrait progresser à un CAGR de 9,21 % jusqu'en 2031 sur le marché de l'automatisation de la gestion des déchets dangereux en Amérique du Sud.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de l'automatisation de la gestion des déchets dangereux en Amérique du Sud
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la base industrielle de déchets dangereux au Brésil | +2.1% | Brésil en cœur de cible, avec des retombées vers l'Argentine et le Pérou | Court terme (≤ 2 ans) |
| Traçabilité numérique obligatoire et documentation de conformité | +1.8% | Brésil et Colombie en cœur de cible, avec extension vers l'Argentine | Court terme (≤ 2 ans) |
| Réduction de l'exposition des travailleurs dans les opérations industrielles à haut risque | +1.5% | À l'échelle régionale, concentrée dans les corridors chimiques et miniers du Brésil | Moyen terme (2-4 ans) |
| Croissance des flux de déchets miniers, chimiques, énergétiques et de santé | +1.3% | Brésil, Pérou et Colombie | Moyen terme (2-4 ans) |
| Demande croissante de traitement des déchets médicaux sur site | +0.9% | Brésil, Colombie et Argentine | Moyen terme (2-4 ans) |
| Demande de modernisation des infrastructures de manutention manuelle vieillissantes | +0.7% | Brésil et Argentine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la base industrielle de déchets dangereux au Brésil
La concentration au Brésil de la production chimique, du raffinage pétrolier et de la transformation des métaux de base lui confère la base la plus large de déchets industriels dangereux de la région. Le corridor São Paulo-Campinas et la province minérale de Carajás dans le Pará sont des sites importants, car leurs opérations industrielles génèrent des matières nécessitant un confinement, un transport, une classification et un traitement. Cette base de déchets soutient une demande récurrente d'équipements de manutention plutôt qu'une demande de projets occasionnels. Les opérateurs ont besoin de systèmes capables de gérer des matières toxiques, réactives, inflammables et contaminées dans des conditions contrôlées. Le marché de l'automatisation de la gestion des déchets dangereux en Amérique du Sud bénéficie lorsque les grandes usines avancent leurs dépenses en capital pour améliorer leurs processus de gestion des déchets. Les petits générateurs régionaux peuvent également devenir acheteurs d'équipements lorsque les enregistrements numériques et les plans de déchets auditables font partie des pratiques ordinaires de conformité.
Traçabilité numérique obligatoire et documentation de conformité
Le Decreto 766 de Colombie, publié le 15 juillet 2026, a redéfini les responsabilités des générateurs, transporteurs et gestionnaires de déchets dangereux. La mesure exige des flux d'informations interopérables entre le registre national des déchets et le registre national des transports. Elle accorde plus de valeur aux enregistrements fiables à chaque point de mouvement dans la chaîne des déchets dangereux. Les équipements automatisés peuvent répondre à ce besoin en reliant les événements de transfert, les capteurs, les unités de confinement et les enregistrements d'exploitation. Une revue académique de 2024 du cadre RESPEL de Colombie a identifié une couverture limitée par les gestionnaires agréés et des incitations insuffisantes à l'investissement technologique comme contraintes à une meilleure gestion des déchets.[1]Universidad Nacional de Colombia, "Gestión Integral de Residuos Peligrosos, RESPEL en Colombia," Universidad Nacional de Colombia, doi.org Le marché de l'automatisation de la gestion des déchets dangereux en Amérique du Sud dispose donc d'une ouverture pour les systèmes combinant manutention physique et fonctions de traçabilité.
Réduction de l'exposition des travailleurs dans les opérations industrielles à haut risque
Les usines chimiques, les raffineries, les opérations minières et les laboratoires ont de solides raisons de réduire le contact physique entre les travailleurs et les matières dangereuses. Les bras manipulateurs, les équipements de transfert confinés, les télécommandes et les systèmes reliés à des capteurs peuvent éloigner les travailleurs des points de manutention les plus exposés. Les règles brésiliennes sur les déchets industriels exigent une manutention sûre et séparée des résidus toxiques, renforçant l'importance de pratiques de site plus sûres. Le travail robotique à distance a également montré comment les opérateurs peuvent maintenir le contrôle et la précision sans rester à proximité de débris dangereux. En mars 2026, RAICo et Nuclear Restoration Services ont démontré une téléopération haptique avec visualisation 3D et retour de force pour le tri de débris radioactifs à Oldbury au Royaume-Uni.[2]RAICo, "Adapting Robots to Sort Radioactive Debris on Decommissioning Sites," RAICo, raico.org Le marché de l'automatisation de la gestion des déchets dangereux en Amérique du Sud peut s'appuyer sur ces modèles opérationnels là où les applications chimiques, minières et liées à la défense exigent à la fois la protection des travailleurs et un contrôle fiable.
Croissance des flux de déchets miniers, chimiques, énergétiques et de santé
L'extraction de ressources et les industries de transformation produisent des profils de déchets de plus en plus variés à travers l'Amérique du Sud. L'exploitation minière produit des résidus, des produits chimiques de traitement, des équipements contaminés et d'autres résidus nécessitant un mouvement contrôlé. Les opérations chimiques et énergétiques génèrent des solvants, des acides, des catalyseurs usés, de l'huile de transformateur, des batteries et des cendres. Les établissements de santé ont également besoin d'une gestion sur site ou étroitement contrôlée des déchets pathologiques, chimiques et pharmaceutiques. Ces sources de demande élargissent la base de clientèle au-delà des grands complexes chimiques. Le secteur de l'automatisation de la gestion des déchets dangereux en Amérique du Sud est soutenu lorsque les fournisseurs d'équipements peuvent adapter une plateforme de manutention à différents matériaux, configurations de site et exigences de sécurité.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés des équipements importés et des pièces de rechange | -1.5% | Toutes les zones géographiques, plus aigus en Argentine et au Pérou | Court terme (≤ 2 ans) |
| Application réglementaire et délivrance de permis inégales dans les pays d'Amérique du Sud | -0.9% | Reste de l'Amérique du Sud, Pérou et parties de l'Argentine | Moyen terme (2-4 ans) |
| Capacité locale limitée en matière de services d'automatisation et de maintenance | -0.7% | Toutes les zones géographiques en dehors de la région métropolitaine de São Paulo | Long terme (≥ 4 ans) |
| Volumes de déchets fragmentés et longues périodes de retour sur investissement des équipements | -0.6% | Villes industrielles de taille moyenne dans tous les pays | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés des équipements importés et des pièces de rechange
Les bras manipulateurs avancés, les équipements de tri à intelligence artificielle et les installations industrielles de déchiquetage sont généralement fournis depuis l'extérieur de l'Amérique du Sud. Les acheteurs paient souvent ces équipements et leurs pièces de rechange en USD, ce qui expose les projets aux fluctuations des monnaies locales. La dépréciation du peso en Argentine et la volatilité du real brésilien peuvent modifier l'économie d'un projet au cours d'un cycle budgétaire. Les opérateurs peuvent différer leurs achats, réduire la portée du projet ou acheter des équipements moins intégrés lorsque les conditions de change se détériorent. Les contrôles à l'importation, les exigences de licences et les droits de douane peuvent ajouter des coûts supplémentaires et des démarches administratives pour les systèmes liés au traitement transfrontalier des déchets. Ces conditions limitent le plus fortement l'adoption parmi les opérateurs de taille moyenne qui ne peuvent pas gérer l'exposition aux devises étrangères sur de longs cycles d'équipements en capital.
Application réglementaire et délivrance de permis inégales dans les pays d'Amérique du Sud
Les règles relatives aux déchets dangereux et les pratiques de délivrance de permis diffèrent selon les pays et parfois selon les États ou provinces. Un système accepté sous surveillance à São Paulo peut nécessiter une documentation ou des approbations différentes dans un autre État brésilien. Les zones minières éloignées et les villes secondaires peuvent faire face à des processus de délivrance de permis plus longs que les grands centres urbains. Les retards créent une incertitude quant au moment où un établissement peut utiliser de nouveaux équipements et récupérer son investissement. Les modifications réglementaires de 2025 au Pérou affectant les déchets d'équipements électriques et électroniques ont également montré comment des changements en cours de cycle peuvent modifier les règles qui ont soutenu une décision d'investissement. Le marché de l'automatisation de la gestion des déchets dangereux en Amérique du Sud se développe plus lentement, et les fournisseurs doivent repenser les fonctionnalités de conformité pour chaque installation et prolonger leur processus de vente.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de déchet : les déchets caractéristiques dominent, les flux mixtes diversifient la demande
Les déchets caractéristiques détenaient 38,47 % de la part du marché de l'automatisation de la gestion des déchets dangereux en Amérique du Sud en 2025. Cette position reflète les grands volumes de résidus toxiques, réactifs, corrosifs et inflammables créés par la production chimique, le raffinage pétrolier et la transformation des métaux de base. Ces matières nécessitent un confinement contrôlé car la manutention manuelle peut accroître les risques pour la sécurité et l'environnement. La catégorie comprend des flux de déchets qui nécessitent souvent une classification documentée avant le transport, le traitement ou l'élimination. Les systèmes de transfert automatisé, de stockage hermétique et de tri peuvent aider les établissements à standardiser la gestion de ces flux. Les déchets répertoriés et les déchets universels fournissent une demande supplémentaire provenant des batteries usagées, des lampes fluorescentes, des contenants de pesticides et de matériaux similaires. Les programmes de responsabilité élargie des producteurs au Brésil et en Colombie s'ajoutent au besoin d'une collecte et d'un traitement organisés de ces types de déchets. Les installations de traitement ont besoin d'équipements capables d'isoler les matières sans créer d'exposition supplémentaire lors du chargement ou du déchargement. Le marché de l'automatisation de la gestion des déchets dangereux en Amérique du Sud reste lié à la régularité avec laquelle les opérateurs industriels appliquent les exigences de classification et de manutention. Ce segment continue de fournir une base stable pour les fournisseurs dotés de solides capacités de confinement et de service.
Les déchets mixtes devraient progresser à un CAGR de 9,24 % jusqu'en 2031. Les effluents pharmaceutiques, les résidus de valorisation énergétique des déchets et les flux chimiques mélangés provenant d'installations d'électronique et de matériaux spéciaux contiennent souvent plusieurs types de matériaux qu'un seul processus simple ne peut pas gérer. Cela accroît la valeur des systèmes qui identifient, séparent et dirigent les matières vers la bonne voie de traitement. Les opérateurs peuvent utiliser des capteurs, des outils de vision, des convoyeurs confinés et des postes de tri contrôlés lorsque la composition des matières entrantes varie. Une étude de 2024 réalisée dans une décharge à Quilmaná, au Pérou, a évalué un système basé sur l'intelligence artificielle, l'IoT et la blockchain pour la gestion des décharges et a rapporté une réduction de 35 % des déchets résiduels envoyés à la décharge et une baisse de 40 % des émissions de CH₄ sur 12 mois. L'étude n'établit pas de performance pour toutes les applications de déchets dangereux, mais elle fournit un exemple régional de classification numérique et de surveillance dans un contexte de gestion des déchets. Les fournisseurs peuvent utiliser des preuves comparables pour expliquer comment l'automatisation pourrait soutenir la ségrégation de matières complexes. Les opérateurs de flux mixtes doivent également gérer les variations d'emballage, d'humidité et de contamination entre les chargements. Les flux mixtes encouragent également les établissements à envisager des systèmes intégrés plutôt que des équipements de confinement autonomes. Cette exigence peut accroître la demande de configurations flexibles au sein du marché de l'automatisation de la gestion des déchets dangereux en Amérique du Sud.


Par type de produit : les bras manipulateurs ancrent le marché, les systèmes de réduction de taille s'accélèrent
Les bras manipulateurs représentaient 36,19 % du chiffre d'affaires des produits en 2025. Ils sont utilisés dans des tâches à haute dextérité telles que le déplacement de fûts, le tri de conteneurs, le travail en boîte à gants et le transfert de matières que les travailleurs ne doivent pas toucher directement. Leur position établie découle de la nécessité de combiner portée, mouvement contrôlé et séparation entre l'opérateur et les matières dangereuses. Les bras peuvent être utilisés dans des usines chimiques, des laboratoires, des installations de traitement et certaines applications minières. Ils peuvent également être intégrés à des caméras, des télécommandes, des retours de force ou des cellules confinées. La démonstration de mars 2026 de RAICo et Nuclear Restoration Services a montré un dispositif de téléopération haptique combinant une visualisation 3D avec un contrôle par retour de force pour le tri de débris. De tels systèmes démontrent un principe de fonctionnement utile pour les applications où la visibilité directe et l'accès physique direct sont limités. Les clients apprécient également les bras capables d'opérer dans des espaces restreints sans nécessiter une refonte majeure du site. Les mâts télescopiques, les grues et les treillis restent pertinents dans les parcs de réservoirs, les grandes fosses à déchets et les sites de services publics où la capacité de levage et la portée importent plus que la manipulation fine. Ces choix d'équipements permettent au marché de l'automatisation de la gestion des déchets dangereux en Amérique du Sud de servir à la fois les tâches de précision et les tâches à l'échelle des infrastructures.
Les systèmes de réduction de taille devraient progresser à un CAGR de 9,41 % jusqu'en 2031. Les opérateurs utilisent des équipements de déchiquetage, de granulation et de prétraitement avant l'incinération ou la mise en décharge sécurisée lorsque la taille, la forme ou l'emballage des matières empêche un traitement en aval efficace. Ces systèmes sont particulièrement pertinents pour les solides chimiques, les déchets pharmaceutiques, les contenants et autres matières dangereuses nécessitant une préparation cohérente. L'équipement peut également rendre la manutention plus prévisible en réduisant les matières volumineuses ou irrégulières à une forme gérable. Il doit être conçu en tenant compte du confinement, du nettoyage, de la maintenance et de la sécurité des travailleurs. La demande est portée par la nécessité de préparer les déchets avant le traitement final, plutôt que d'envoyer des matières non traitées directement à l'élimination. Les fournisseurs d'équipements peuvent différencier leurs systèmes par leur durabilité, leurs performances de confinement et leur support de service. Les clients évaluent également si un système peut gérer des matières premières variables sans arrêts fréquents ni procédures de nettoyage difficiles. La catégorie de produits bénéficie également lorsque les établissements cherchent à réduire les charges de stockage et à simplifier leur flux de traitement. Ses performances sont importantes pour le marché plus large de l'automatisation de la gestion des déchets dangereux en Amérique du Sud, car la réduction peut façonner chaque étape de traitement ultérieure.
Par architecture d'automatisation : les systèmes semi-automatisés dominent, les plateformes à intelligence artificielle émergent
Les systèmes semi-automatisés représentaient 44,72 % du chiffre d'affaires en 2025. Leur avance reflète une approche axée sur la modernisation dans les installations industrielles qui utilisent encore des conceptions de processus plus anciennes et des flux de travail manuels pour les déchets. Les sites chimiques et pétrochimiques peuvent ajouter des vannes déclenchées par capteurs, des verrouillages de convoyeurs, des télécommandes et des dispositifs de surveillance sans remplacer l'ensemble de leur configuration d'usine. Cela réduit les perturbations et peut limiter les permis ou les arrêts requis pour une installation entièrement nouvelle. La semi-automatisation peut donc constituer une étape pratique entre le travail manuel et une opération entièrement autonome. Elle permet également aux établissements de préserver la supervision humaine là où les conditions des matières varient ou où les procédures de sécurité nécessitent l'approbation de l'opérateur. Les opérateurs peuvent séquencer leurs investissements et traiter les points de transfert les plus risqués avant d'apporter des changements plus larges. La taille du marché de l'automatisation de la gestion des déchets dangereux en Amérique du Sud pour cette architecture est portée par le grand nombre de sites nécessitant des mises à niveau progressives plutôt que des remplacements complets. Cette approche restera probablement pertinente même à mesure que des systèmes plus avancés deviendront disponibles. Elle offre aux fournisseurs un moyen de servir les établissements sensibles aux coûts tout en démontrant des avantages mesurables en matière de sécurité et de flux de travail.
Les systèmes autonomes à intelligence artificielle devraient progresser à un CAGR de 9,04 % jusqu'en 2031. Leur rôle s'accroît à mesure que les établissements recherchent des systèmes capables de reconnaître les conditions des matières, d'ajuster les actions de manutention et d'enregistrer les événements avec moins d'intervention manuelle continue. Les systèmes de vision et les capteurs peuvent soutenir la classification, la détection d'anomalies, le routage et la supervision à distance. Ces fonctionnalités sont les plus utiles là où les déchets mixtes, les débits élevés ou les zones de travail inaccessibles rendent l'automatisation ordinaire basée sur des règles moins efficace. La technologie nécessite encore des données fiables, une formation spécifique au site et un support de maintenance pour fonctionner de manière cohérente dans des conditions industrielles. Elle sera probablement utilisée en premier dans les applications chimiques et minières à plus grand volume, où le coût d'une erreur ou d'une exposition des travailleurs est élevé. La mise en œuvre dépendra de la capacité des opérateurs à intégrer les logiciels, les procédures de sécurité et les équipements existants dans un processus fiable. Les systèmes entièrement automatisés occupent une position intermédiaire, notamment dans les installations pharmaceutiques et de chimie de spécialité nouvellement construites avec des processus uniformes et des exigences strictes de contrôle de la contamination. Au fil du temps, les systèmes dotés de capacités plus autonomes pourraient prendre des parts aux configurations semi-automatisées et entièrement automatisées lorsque leur argument de retour sur investissement s'améliorera. Ce changement offre au marché de l'automatisation de la gestion des déchets dangereux en Amérique du Sud une voie vers des modèles opérationnels plus axés sur les données.
Par secteur d'utilisation final : le secteur chimique domine, la pharmacie et la recherche tirent la croissance
La chimie et la pétrochimie représentaient 31,58 % du chiffre d'affaires en 2025. L'infrastructure pétrochimique du Brésil, notamment les opérations autour de Camaçari et du corridor industriel de São Paulo, soutient le rôle dominant du segment. Ces sites manipulent des acides, des caustiques, des solvants, des catalyseurs usés et d'autres matières nécessitant un mouvement sécurisé et une gestion documentée. Leurs exigences de manutention peuvent rester importantes même lorsque les conditions générales des matières premières changent. Les équipements automatisés aident les opérateurs à réduire l'exposition aux points de transfert et à établir des procédures de confinement plus cohérentes. Les opérateurs d'énergie et de services publics ajoutent une demande pour les systèmes utilisés avec l'huile de transformateur, les batteries acides usées et les cendres volantes. Les installations de fabrication génèrent également des boues de métaux lourds, des revêtements usés et des effluents de galvanoplastie nécessitant une manutention spécialisée. Beaucoup de ces établissements gèrent les déchets en continu, ce qui favorise des équipements fiables et une maintenance planifiée plutôt que des interventions manuelles occasionnelles. Le secteur de l'automatisation de la gestion des déchets dangereux en Amérique du Sud dispose d'une base de demande fiable dans ces secteurs de processus car ils gèrent des flux de déchets variés et récurrents. Cette base installée peut soutenir les mises à niveau à mesure que les exigences de sécurité et les besoins de tenue de registres numériques deviennent plus exigeants.
Les établissements pharmaceutiques et de recherche devraient progresser à un CAGR de 9,82 % jusqu'en 2031. La production nationale de principes actifs pharmaceutiques et de formulations génériques se développe au Brésil, en Colombie et en Argentine, les producteurs cherchant à réduire leur dépendance aux importations. Les installations pharmaceutiques nécessitent souvent une séparation stricte des résidus chimiques, des principes actifs, des emballages contaminés et des déchets de laboratoire. Le segment favorise donc les systèmes combinant traitement contrôlé, traçabilité et identification fiable des matières. Les institutions de recherche ajoutent une demande là où les expériences produisent de petits volumes mais sensibles de produits chimiques ou de matières biologiques. Le traitement sur site est utile lorsqu'un établissement doit réduire le temps de stockage et limiter le mouvement des matières dangereuses dans les zones communes. La conception du système doit également soutenir le nettoyage, la ségrégation et des enregistrements d'exploitation reproductibles pour les sites réglementés. Les acheteurs gouvernementaux et de défense peuvent exiger des systèmes spécialisés pour les déchets de défense chimique et autres matières contrôlées. Les opérateurs agréés de gestion des déchets fournissent également une demande car ils traitent des matières pour plusieurs générateurs et ont besoin d'un débit fiable pour différents profils de déchets. Ces clients élargissent l'ensemble des opportunités pour le marché de l'automatisation de la gestion des déchets dangereux en Amérique du Sud au-delà de la base chimique traditionnelle.
Analyse géographique
Le Brésil représentait 43,84 % de la part du marché de l'automatisation de la gestion des déchets dangereux en Amérique du Sud en 2025. Son avance reflète la plus grande concentration de génération de déchets dangereux de la région, une surveillance environnementale établie et une plus grande capacité à financer des équipements en capital. La production chimique, le raffinage pétrolier, l'exploitation minière et la transformation des métaux créent une demande récurrente de confinement, de déchiquetage, de manipulation et de mises à niveau liées à la traçabilité. Les sites métropolitains et industriels offrent également de meilleures conditions pour l'installation, la formation et le support après-vente.
La Colombie devrait progresser à un CAGR de 9,21 % jusqu'en 2031. Le Decreto 766, publié en juillet 2026, a restructuré les responsabilités tout au long de la chaîne des déchets dangereux et a mis l'accent sur les enregistrements numériques interopérables. La mesure accroît la valeur des systèmes qui enregistrent les événements de transfert et maintiennent une chaîne de traçabilité fiable. Elle crée des opportunités parmi les opérateurs chimiques, de santé et de fabrication qui utilisaient auparavant des procédures sur papier. Les villes industrielles secondaires telles que Barranquilla, Cartagena et Bucaramanga peuvent favoriser des systèmes plus simples, tandis que la disponibilité des services et les permis influenceront l'adoption.
Le Pérou et le reste de l'Amérique du Sud restent moins pénétrés, bien que leurs sites industriels adoptent des pratiques plus numériques et automatisées. L'activité minière du Pérou fournit une base pour l'exploitation à distance et la surveillance de la sécurité dans des environnements de travail exigeants. L'étude de Quilmaná a rapporté une réduction de 35 % des déchets résiduels en décharge et une réduction de 40 % des émissions de CH₄ sur 12 mois en utilisant un système de gestion basé sur l'intelligence artificielle, l'IoT et la blockchain.[3]Flores et al., "Design and Implementation of an AI, IoT, and Blockchain-Based System for Circular Economy Transition in Landfill Management," International Journal of Informatics and Communication Technology, ijict.iaescore.com L'Argentine dispose d'une base industrielle significative, mais les conditions monétaires et l'exposition aux importations peuvent allonger les périodes de retour sur investissement des équipements. La Bolivie, le Paraguay, l'Équateur, l'Uruguay et le Chili dépendent de règles stables, d'une capacité de maintenance locale et d'un financement adapté à des volumes plus faibles.
Paysage concurrentiel
Le marché de l'automatisation de la gestion des déchets dangereux en Amérique du Sud est modérément consolidé, car les spécialistes d'équipements établis offrent des portefeuilles techniques que les intégrateurs locaux ne peuvent pas facilement reproduire. Les entreprises se font concurrence sur la fiabilité, la conception de la sécurité, la capacité de reconnaissance des matières et le support après-vente. Les fournisseurs européens ont un avantage dans les systèmes spécifiés pour le confinement, le tri, le déchiquetage, la manutention à distance et la surveillance des processus. Les intégrateurs locaux restent importants là où les clients ont besoin d'adaptation de projet, de support à l'installation et d'une connaissance des conditions d'exploitation nationales. L'écart concurrentiel est le plus visible dans la classification assistée par intelligence artificielle et la manipulation contrôlée des matières dangereuses.
L'intégration de l'intelligence artificielle devient une base plus claire de différenciation des produits. ZenRobotics Oy et Recycleye Ltd. sont des fournisseurs de vision artificielle et de classification des déchets basée sur l'apprentissage profond. STADLER Anlagenbau GmbH est associé à des équipements de processus connectés et à des fonctions de maintenance prédictive. La surveillance à distance, la documentation de conformité et les abonnements de maintenance peuvent créer des relations récurrentes avec les fournisseurs après une vente d'équipement. Ces services sont importants là où le personnel technique est limité en dehors des grands centres industriels.
La principale opportunité réside dans les systèmes de niveau intermédiaire pour les générateurs trop grands pour le travail manuel mais ne pouvant pas justifier des plateformes robotiques hautement personnalisées. Waste Robotics Inc., Danu Robotics Ltd., SSI Shredding Systems, Inc. et Granutech-Saturn Systems Corporation répondent aux besoins de manutention robotique, de réduction de taille ou de services connexes. Les fournisseurs peuvent également cibler les opérateurs de traitement et les organisations de responsabilité des producteurs au Brésil et en Colombie. Cette base diversifiée d'acheteurs et de fournisseurs soutient une structure concurrentielle modérée.
Leaders du secteur de l'automatisation de la gestion des déchets dangereux en Amérique du Sud
PaR Systems, Inc.
KOKS Group B.V.
SSI Shredding Systems, Inc.
ECODAS S.A.S.
Ecosteryl S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : SANY Group a expédié son premier lot de camions miniers autonomes électriques purs SKT110Ei vers l'Amérique du Sud le 12 août 2026, dans le cadre du premier déploiement de solution minière autonome de l'entreprise dans la région. Le projet intègre une répartition basée sur le cloud avec des services d'exploitation et de maintenance localisés, signalant une plus grande volonté des opérateurs miniers sud-américains d'utiliser des systèmes autonomes dans les chaînes de manutention de matières primaires, avec des implications directes pour la gestion des flux de déchets dangereux sur les sites miniers.
- Juillet 2026 : Le Ministerio de Ambiente y Desarrollo Sostenible de Colombie a publié le Decreto 766 de 2026 le 15 juillet 2026, restructurant les obligations en matière de déchets dangereux pour les générateurs, transporteurs et gestionnaires dans le cadre du Decreto 1076 de 2015. Le décret impose des flux de données RUA-RNDC interopérables et crée un événement de conformité qui soutient les systèmes de manutention capables de traçabilité dans les secteurs chimique, de santé et de fabrication en Colombie.
- Avril 2026 : Le CONAMA brésilien a conclu une consultation publique proposant des bordereaux de transport de déchets obligatoires pour les déchets non dangereux de classe 2 et des critères uniformes pour les grands générateurs afin de remplacer les normes fragmentées au niveau des États. La mise en œuvre prévue pour 2026-2027 élargit la population de générateurs ayant besoin d'une infrastructure de bordereau numérique.
- Mars 2026 : RAICo et NRS ont réalisé une démonstration sur site d'un système de bras robotique de tri des déchets téléopéré de manière haptique à NRS Oldbury, au Royaume-Uni, combinant une visualisation 3D avec un contrôle par retour de force. Le système a obtenu des retours positifs des opérateurs et des essais actifs pour le tri des débris d'éléments de combustible nucléaire sont prévus pour mi-2027. La spécification technologique est en cours d'évaluation par les opérateurs de déchets chimiques et de défense sud-américains.


Périmètre du rapport sur le marché de l'automatisation de la gestion des déchets dangereux en Amérique du Sud
Le marché de l'automatisation de la gestion des déchets dangereux en Amérique du Sud désigne le marché des systèmes automatisés, semi-automatisés et à intelligence artificielle, des équipements et des technologies associées utilisés pour identifier, collecter, déplacer, manipuler, traiter, trier, réduire, transférer et gérer en toute sécurité les déchets dangereux dans les environnements industriels, commerciaux, de recherche, gouvernementaux, de défense et de gestion spécialisée des déchets en Amérique du Sud.
Le rapport sur le marché de l'automatisation de la gestion des déchets dangereux en Amérique du Sud est segmenté par type de déchet (déchets répertoriés, déchets caractéristiques, déchets universels et déchets mixtes), type de produit (bras manipulateurs, mâts télescopiques, grues, treillis et systèmes de réduction de taille), architecture d'automatisation (systèmes semi-automatisés, systèmes entièrement automatisés et systèmes autonomes à intelligence artificielle), secteur d'utilisation final (fabrication, chimie et pétrochimie, énergie et services publics, mines et métaux, établissements pharmaceutiques et de recherche, gouvernement et défense, et opérateurs de gestion des déchets) et géographie (Brésil, Argentine, Colombie, Pérou et reste de l'Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur (USD).
| Déchets répertoriés |
| Déchets caractéristiques |
| Déchets universels |
| Déchets mixtes |
| Bras manipulateurs |
| Mâts télescopiques |
| Grues |
| Treillis |
| Systèmes de réduction de taille |
| Systèmes semi-automatisés |
| Systèmes entièrement automatisés |
| Systèmes autonomes à intelligence artificielle |
| Fabrication |
| Chimie et pétrochimie |
| Énergie et services publics |
| Mines et métaux |
| Établissements pharmaceutiques et de recherche |
| Gouvernement et défense |
| Opérateurs de gestion des déchets |
| Brésil |
| Argentine |
| Colombie |
| Reste de l'Amérique du Sud |
| Par type de déchet | Déchets répertoriés |
| Déchets caractéristiques | |
| Déchets universels | |
| Déchets mixtes | |
| Par type de produit | Bras manipulateurs |
| Mâts télescopiques | |
| Grues | |
| Treillis | |
| Systèmes de réduction de taille | |
| Par architecture d'automatisation | Systèmes semi-automatisés |
| Systèmes entièrement automatisés | |
| Systèmes autonomes à intelligence artificielle | |
| Par secteur d'utilisation final | Fabrication |
| Chimie et pétrochimie | |
| Énergie et services publics | |
| Mines et métaux | |
| Établissements pharmaceutiques et de recherche | |
| Gouvernement et défense | |
| Opérateurs de gestion des déchets | |
| Par géographie | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud |


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'automatisation de la gestion des déchets dangereux en Amérique du Sud ?
Le secteur était évalué à 145,48 millions USD en 2025, estimé à 156,61 millions USD en 2026, et devrait atteindre 234,89 millions USD d'ici 2031 à un CAGR de 8,44 %. Les perspectives reflètent une utilisation plus large de la manutention contrôlée, des enregistrements numériques et des équipements réduisant le contact direct des travailleurs avec les matières dangereuses. Elles reflètent également les besoins continus de gestion des déchets dans les sites industriels, de santé, miniers et de fabrication.
Quel pays est en tête de l'automatisation de la gestion des déchets dangereux en Amérique du Sud ?
Le Brésil était en tête avec 43,84 % du chiffre d'affaires en 2025 en raison de sa grande base chimique, minière, métallurgique et de raffinage. Ses zones industrielles offrent également de meilleures conditions pour la formation des fournisseurs, l'installation des équipements et la maintenance de routine que de nombreux sites régionaux plus petits. Le pays est donc la principale base régionale pour les ventes initiales et les mises à niveau d'équipements.
Quelle catégorie de déchets se développe le plus rapidement ?
Les déchets mixtes devraient progresser à un CAGR de 9,24 % jusqu'en 2031, soutenus par des flux de matières complexes provenant des industries pharmaceutiques, de valorisation énergétique des déchets et d'électronique. Ces flux de déchets nécessitent des processus de tri, de confinement et de traitement flexibles car leur composition en matières peut varier entre les chargements. Les établissements peuvent utiliser des équipements intégrés là où des étapes manuelles séparées ne peuvent pas maintenir une ségrégation cohérente.
Quel équipement est le plus largement utilisé pour la manutention des matières dangereuses ?
Les bras manipulateurs détenaient 36,19 % du chiffre d'affaires des produits en 2025 car ils soutiennent le mouvement contrôlé dans les tâches de manutention à haut risque. Ils sont adaptés aux travaux impliquant des fûts, des conteneurs, des boîtes à gants et d'autres environnements où un travailleur a besoin de distance par rapport aux matières dangereuses sans perdre le contrôle. Leur polyvalence soutient leur utilisation dans les usines chimiques, les laboratoires, les centres de traitement et certaines applications minières.
Pourquoi les installations pharmaceutiques adoptent-elles davantage l'automatisation ?
Les établissements pharmaceutiques et de recherche devraient progresser à un CAGR de 9,82 % jusqu'en 2031, car les installations ont besoin d'un traitement contrôlé, d'une traçabilité et d'une séparation des flux de déchets sensibles. Les systèmes sur site peuvent également réduire le temps de stockage et limiter le mouvement des déchets chimiques et de laboratoire dans les zones communes des installations. Cela rend l'automatisation pertinente à la fois pour les grands sites de production et les sites de recherche spécialisés.
Qu'est-ce qui limite l'adoption en Amérique du Sud ?
Les coûts des équipements importés, la volatilité des devises, les permis inégaux, les volumes de déchets fragmentés et les services de maintenance locale limités peuvent retarder les projets. Ces contraintes sont les plus fortes pour les opérateurs de taille moyenne qui doivent associer un investissement de sécurité à un financement prévisible, un support technique et des périodes de retour sur investissement viables. Elles peuvent également amener les acheteurs à privilégier des modernisations progressives, des portées de projet plus étroites ou des achats différés lors de conditions monétaires instables. Les fournisseurs qui proposent des arrangements de service local, de formation et des plans de maintenance clairs peuvent réduire certains de ces obstacles pratiques. Les petits établissements peuvent également manquer d'un débit de déchets suffisant pour justifier des équipements entièrement intégrés à coût élevé. Ces facteurs expliquent pourquoi l'adoption diffère fortement entre les grands corridors industriels et les sites éloignés ou secondaires. Il en résulte une transition progressive et inégale de la manutention manuelle vers des processus de site plus automatisés.
Dernière mise à jour de la page le:



