
Tamaño y Participación del Mercado de Automatización del Manejo de Residuos Peligrosos en América del Sur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
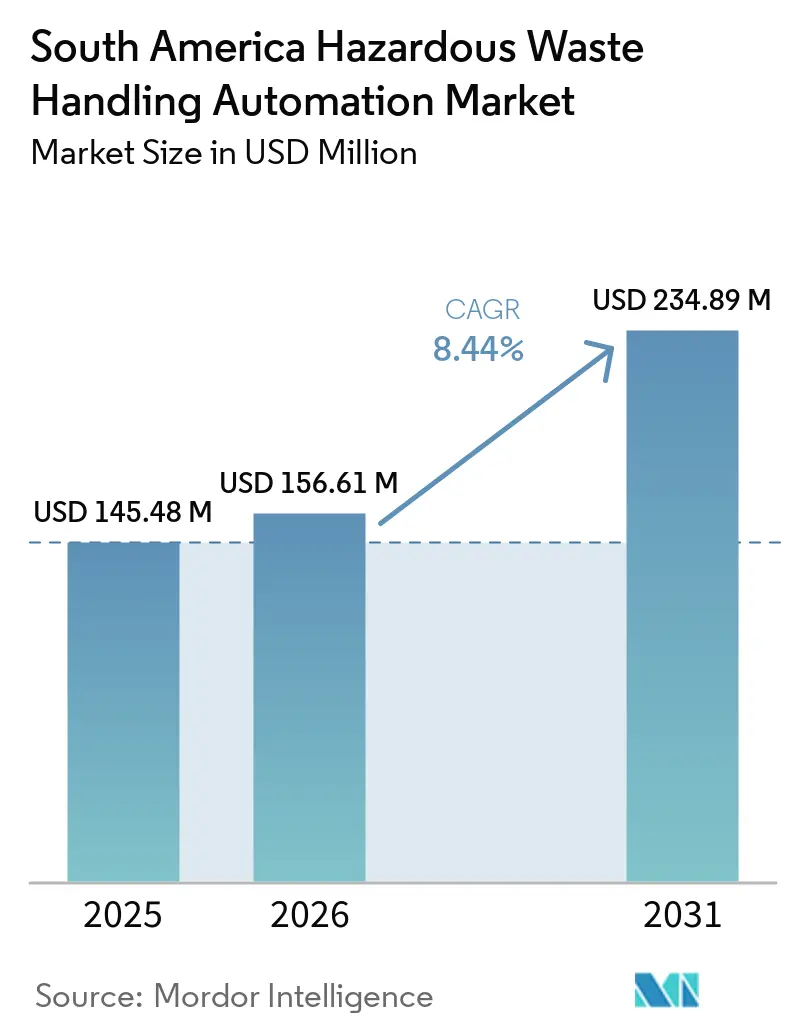
| Tamaño del mercado en el año base (2025) | 145.48 Millones de dólares |
| Tamaño del Mercado (2026) | 156.61 Millones de dólares |
| Tamaño del Mercado (2031) | 234.89 Millones de dólares |
| Growth Rate (2026 - 2031) | 8.44 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Automatización del Manejo de Residuos Peligrosos en América del Sur por Mordor Intelligence
El tamaño del mercado de automatización del manejo de residuos peligrosos en América del Sur fue valorado en 145,48 millones de USD en 2025 y se estima que se expandirá desde 156,61 millones de USD en 2026 hasta alcanzar 234,89 millones de USD en 2031, a una CAGR del 8,44% durante el período de pronóstico 2026-2031. El mercado de automatización del manejo de residuos peligrosos en América del Sur está transitando del manejo manual hacia sistemas que registran, contienen, clasifican y transfieren materiales peligrosos con menor contacto directo de los trabajadores. La actividad industrial en los sectores de química, petroquímica, minería, petróleo y gas, energía, salud y manufactura continúa generando flujos de residuos que requieren tratamiento controlado. Brasil sigue siendo la base central de demanda porque su huella industrial, capacidad de aplicación normativa y poder adquisitivo de equipos de capital están más desarrollados que en el resto de la región. Colombia está creando un ciclo de demanda independiente a medida que sus obligaciones actualizadas en materia de residuos peligrosos otorgan mayor importancia al movimiento trazable y a la responsabilidad documentada a lo largo de la cadena de residuos. El mercado de automatización del manejo de residuos peligrosos en América del Sur también enfrenta una implementación desigual, altos costos de equipos importados y cobertura de servicios limitada fuera de los principales centros industriales.
Conclusiones Clave del Informe
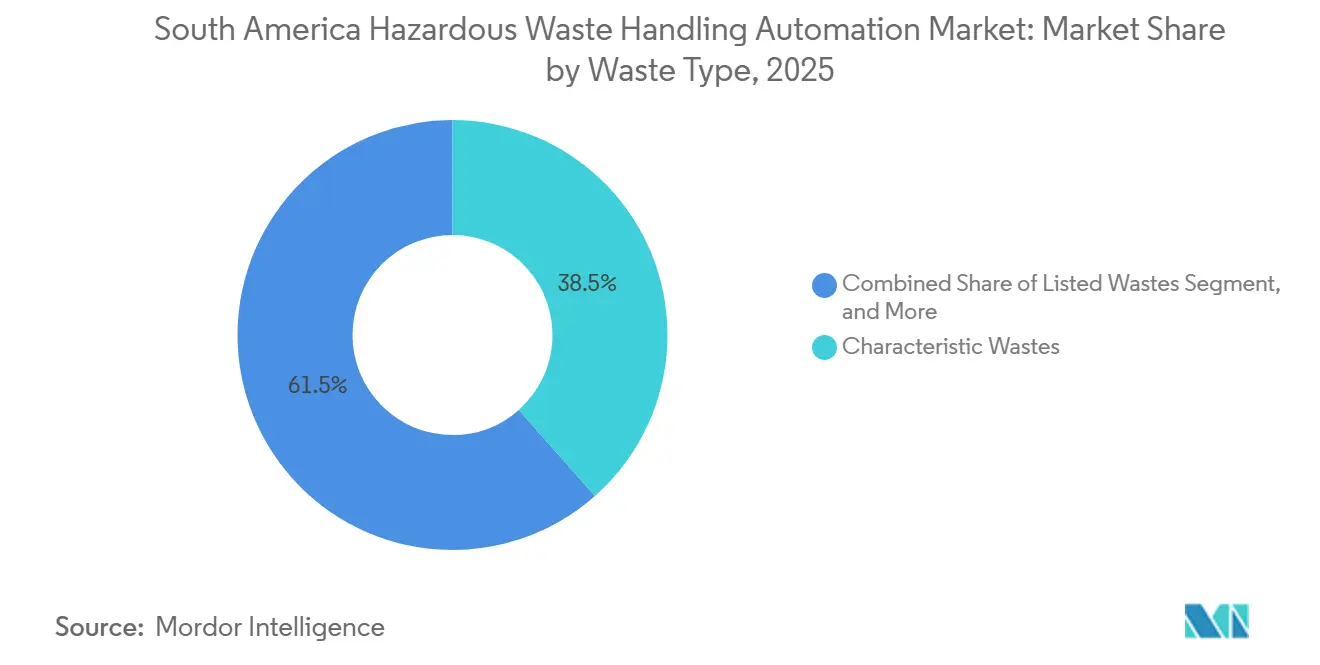
- Por tipo de residuo, los Residuos Característicos representaron el 38,47% de la participación del mercado de automatización del manejo de residuos peligrosos en América del Sur en 2025, mientras que los Residuos Mixtos se proyecta que se expandirán a una CAGR del 9,24% hasta 2031.
- Por tipo de producto, los Brazos Manipuladores representaron el 36,19% de los ingresos en 2025, mientras que los Sistemas de Reducción de Tamaño se espera que avancen a una CAGR del 9,41% hasta 2031.
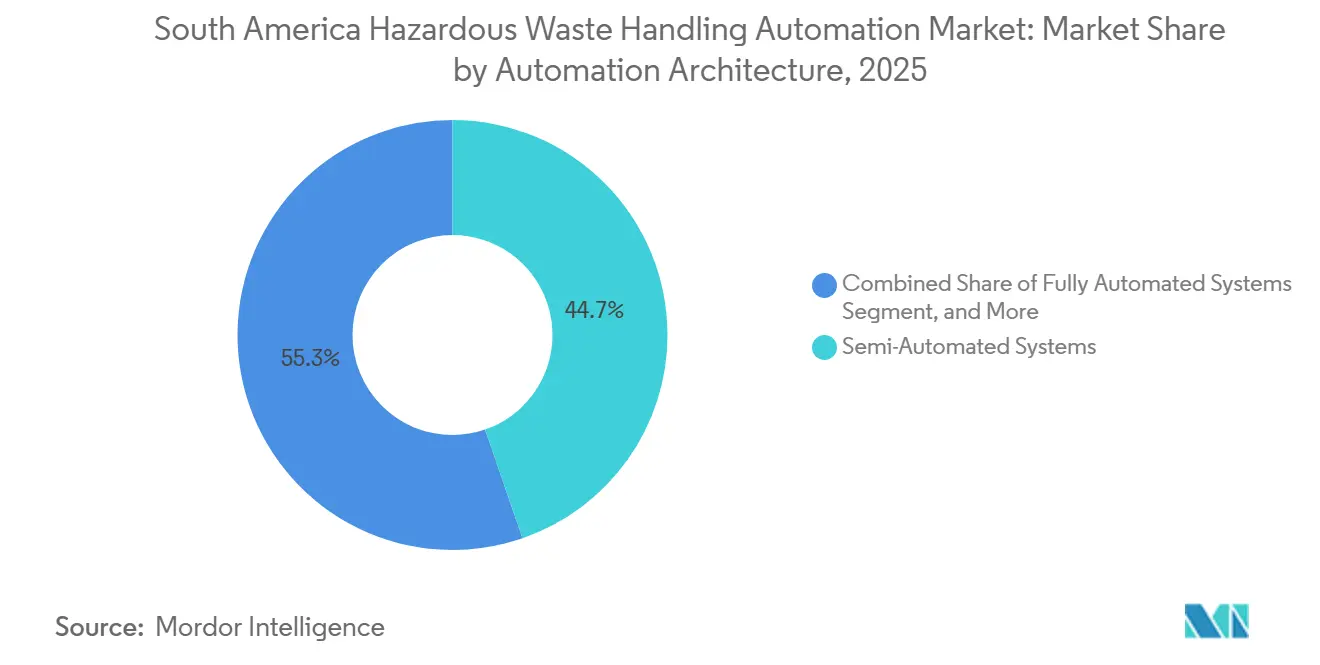
- Por arquitectura de automatización, los Sistemas Semiautomatizados representaron el 44,72% de los ingresos en 2025, mientras que los Sistemas Autónomos Habilitados con IA se proyecta que se expandirán a una CAGR del 9,04% hasta 2031 en el mercado de automatización del manejo de residuos peligrosos en América del Sur.
- Por industria del usuario final, el sector Químico y Petroquímico representó el 31,58% de los ingresos en 2025, mientras que las Instituciones Farmacéuticas y de Investigación se proyecta que crecerán a una CAGR del 9,82% hasta 2031.
- Por geografía, Brasil representó el 43,84% de los ingresos en 2025, mientras que Colombia se espera que se expanda a una CAGR del 9,21% hasta 2031 en el mercado de automatización del manejo de residuos peligrosos en América del Sur.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Automatización del Manejo de Residuos Peligrosos en América del Sur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Base Industrial de Residuos Peligrosos de Brasil | +2.1% | Brasil como núcleo, con efecto secundario en Argentina y Perú | Corto plazo (≤ 2 años) |
| Trazabilidad Digital Obligatoria y Documentación de Cumplimiento | +1.8% | Brasil y Colombia como núcleo, extendiéndose a Argentina | Corto plazo (≤ 2 años) |
| Reducción de la Exposición de los Trabajadores en Operaciones Industriales de Alto Riesgo | +1.5% | A nivel regional, concentrado en los corredores químicos y mineros de Brasil | Mediano plazo (2-4 años) |
| Crecimiento de los Flujos de Residuos de Minería, Química, Energía y Salud | +1.3% | Brasil, Perú y Colombia | Mediano plazo (2-4 años) |
| Demanda Creciente de Tratamiento de Residuos Médicos en el Sitio | +0.9% | Brasil, Colombia y Argentina | Mediano plazo (2-4 años) |
| Demanda de Modernización de Infraestructura de Manejo Manual Envejecida | +0.7% | Brasil y Argentina | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Base Industrial de Residuos Peligrosos de Brasil
La concentración de producción química, refinación de petróleo y procesamiento de metales base en Brasil le otorga la base más amplia de residuos industriales peligrosos de la región. El corredor São Paulo-Campinas y la provincia mineral de Carajás en Pará son ubicaciones importantes porque sus operaciones industriales generan material que requiere contención, transporte, clasificación y tratamiento. Esta base de residuos sustenta una demanda recurrente de equipos de manejo, en lugar de una demanda ocasional por proyectos. Los operadores necesitan sistemas capaces de manejar material tóxico, reactivo, inflamable y contaminado bajo condiciones controladas. El mercado de automatización del manejo de residuos peligrosos en América del Sur se beneficia cuando las grandes plantas adelantan el gasto de capital para mejorar sus procesos de manejo de residuos. Los generadores regionales más pequeños también pueden convertirse en compradores de equipos cuando los registros digitales y los planes de residuos auditables se integran a la práctica ordinaria de cumplimiento normativo.
Trazabilidad Digital Obligatoria y Documentación de Cumplimiento
El Decreto 766 de Colombia, emitido el 15 de julio de 2026, redefinió las responsabilidades de los generadores, transportadores y gestores de residuos peligrosos. La medida exige flujos de información interoperables entre el registro nacional de residuos y el registro nacional de transporte. Otorga mayor valor a los registros confiables en cada punto de movimiento dentro de la cadena de residuos peligrosos. Los equipos automatizados pueden apoyar esta necesidad al conectar eventos de transferencia, sensores, unidades de contención y registros operativos. Una revisión académica de 2024 del marco RESPEL de Colombia identificó la cobertura limitada por parte de gestores autorizados y los incentivos insuficientes para la inversión tecnológica como restricciones para una mejor gestión de residuos.[1]Universidad Nacional de Colombia, "Gestión Integral de Residuos Peligrosos, RESPEL en Colombia," Universidad Nacional de Colombia, doi.org El mercado de automatización del manejo de residuos peligrosos en América del Sur tiene, por tanto, una apertura para sistemas que combinen el manejo físico con funciones de trazabilidad.
Reducción de la Exposición de los Trabajadores en Operaciones Industriales de Alto Riesgo
Las plantas químicas, refinerías, operaciones mineras y laboratorios tienen razones sólidas para reducir el contacto físico entre los trabajadores y los materiales peligrosos. Los brazos manipuladores, los equipos de transferencia cerrados, los controles remotos y los sistemas vinculados a sensores pueden alejar a los trabajadores de los puntos de manejo más expuestos. Las normas de residuos industriales de Brasil exigen el manejo seguro y segregado de residuos tóxicos, lo que refuerza la importancia de prácticas más seguras en los sitios. El trabajo robótico remoto también ha demostrado cómo los operadores pueden mantener el control y la precisión sin permanecer cerca de los residuos peligrosos. En marzo de 2026, RAICo y Nuclear Restoration Services demostraron la teleoperación háptica con visualización 3D y retroalimentación de fuerza para la clasificación de residuos radiactivos en Oldbury, Reino Unido.[2]RAICo, "Adapting Robots to Sort Radioactive Debris on Decommissioning Sites," RAICo, raico.org El mercado de automatización del manejo de residuos peligrosos en América del Sur puede aprovechar estos modelos operativos donde las aplicaciones químicas, mineras y relacionadas con la defensa requieren tanto protección de los trabajadores como control confiable.
Crecimiento de los Flujos de Residuos de Minería, Química, Energía y Salud
La extracción de recursos y las industrias de procesos están generando perfiles de residuos más variados en toda América del Sur. La minería produce relaves, productos químicos de proceso, equipos contaminados y otros residuos que requieren movimiento controlado. Las operaciones químicas y energéticas generan solventes, ácidos, catalizadores agotados, aceite de transformadores, baterías y cenizas. Las instalaciones de salud también necesitan un manejo en el sitio o gestionado de cerca de residuos patológicos, químicos y farmacéuticos. Estas fuentes de demanda amplían la base de clientes más allá de los grandes complejos químicos. La industria de automatización del manejo de residuos peligrosos en América del Sur se ve respaldada cuando los proveedores de equipos pueden adaptar una plataforma de manejo a diferentes materiales, configuraciones de sitio y requisitos de seguridad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Equipos Importados y Repuestos | -1.5% | Todas las geografías, más agudo en Argentina y Perú | Corto plazo (≤ 2 años) |
| Aplicación Normativa y Permisos Desiguales en los Países de América del Sur | -0.9% | Resto de América del Sur, Perú y partes de Argentina | Mediano plazo (2-4 años) |
| Capacidad Limitada de Servicio y Mantenimiento de Automatización Local | -0.7% | Todas las geografías fuera del área metropolitana de São Paulo | Largo plazo (≥ 4 años) |
| Volúmenes de Residuos Fragmentados y Largos Períodos de Recuperación de la Inversión en Equipos | -0.6% | Ciudades industriales más pequeñas en todos los países | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Equipos Importados y Repuestos
Los brazos manipuladores avanzados, los equipos de clasificación habilitados con IA y las instalaciones industriales de trituración se suministran comúnmente desde fuera de América del Sur. Los compradores frecuentemente pagan por estos equipos y sus repuestos en USD, lo que expone los proyectos a las fluctuaciones de las monedas locales. La depreciación del peso en Argentina y la volatilidad del real brasileño pueden cambiar la economía de un proyecto durante un ciclo presupuestario. Los operadores pueden diferir las compras, reducir el alcance del proyecto o adquirir equipos menos integrados cuando las condiciones cambiarias empeoran. Los controles de importación, los requisitos de licencias y los aranceles pueden añadir costos adicionales y trabajo administrativo para los sistemas vinculados al tratamiento transfronterizo de residuos. Estas condiciones limitan la adopción de manera más pronunciada entre los operadores medianos que no pueden gestionar la exposición cambiaria durante largos ciclos de equipos de capital.
Aplicación Normativa y Permisos Desiguales en los Países de América del Sur
Las normas sobre residuos peligrosos y las prácticas de permisos difieren entre países y, en ocasiones, entre estados o provincias. Un sistema aceptado bajo supervisión en São Paulo puede requerir documentación o aprobaciones diferentes en otro estado brasileño. Las zonas mineras remotas y las ciudades secundarias pueden enfrentar procesos de permisos más largos que los grandes centros urbanos. Los retrasos generan incertidumbre sobre cuándo una instalación puede utilizar nuevos equipos y cuándo puede recuperar su inversión. Los cambios regulatorios de Perú en 2025 que afectan a los residuos de aparatos eléctricos y electrónicos también mostraron cómo los cambios a mitad de ciclo pueden alterar las reglas que respaldaron una decisión de inversión. El mercado de automatización del manejo de residuos peligrosos en América del Sur se está desarrollando más lentamente, y los proveedores deben rediseñar las características de cumplimiento para cada instalación y ampliar su proceso de ventas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Residuo: Los Residuos Característicos Lideran, los Flujos Mixtos Diversifican la Demanda
Los Residuos Característicos representaron el 38,47% de la participación del mercado de automatización del manejo de residuos peligrosos en América del Sur en 2025. Esta posición refleja los grandes volúmenes de residuos tóxicos, reactivos, corrosivos e inflamables generados por la producción química, la refinación de petróleo y el procesamiento de metales base. Estos materiales requieren contención controlada porque el manejo manual puede aumentar los riesgos de seguridad y ambientales. La categoría incluye flujos de residuos que frecuentemente necesitan clasificación documentada antes del transporte, tratamiento o disposición. Los sistemas de transferencia automatizada, almacenamiento sellado y clasificación pueden ayudar a las instalaciones a estandarizar el manejo de estos flujos. Los Residuos Listados y los Residuos Universales proporcionan demanda adicional proveniente de baterías agotadas, lámparas fluorescentes, envases de pesticidas y materiales similares. Los programas de responsabilidad extendida del productor en Brasil y Colombia añaden a la necesidad de recolección y tratamiento organizado de estos tipos de residuos. Las instalaciones de tratamiento necesitan equipos que puedan aislar materiales sin crear exposición adicional durante la carga o descarga. El mercado de automatización del manejo de residuos peligrosos en América del Sur sigue vinculado a la consistencia con que los operadores industriales aplican los requisitos de clasificación y manejo. Este segmento continúa proporcionando una base estable para los proveedores con sólidas capacidades de contención y servicio.
Se proyecta que los Residuos Mixtos se expandirán a una CAGR del 9,24% hasta 2031. Los efluentes farmacéuticos, los residuos de valorización energética de residuos y las corrientes químicas mezcladas de instalaciones de electrónica y materiales especiales frecuentemente contienen múltiples tipos de materiales que un proceso único y simple no puede gestionar. Esto aumenta el valor de los sistemas que identifican, separan y dirigen el material hacia la vía de tratamiento correcta. Los operadores pueden utilizar sensores, herramientas de visión, transportadores cerrados y estaciones de clasificación controladas cuando la composición del material entrante varía. Un estudio de 2024 en un vertedero en Quilmaná, Perú, evaluó un sistema basado en IA, IoT y blockchain para la gestión de vertederos e informó una reducción del 35% en los residuos enviados al vertedero y una disminución del 40% en las emisiones de CH₄ durante 12 meses. El estudio no establece el rendimiento en todas las aplicaciones de residuos peligrosos, pero proporciona un ejemplo regional de clasificación digital y monitoreo en un entorno de gestión de residuos. Los proveedores pueden utilizar evidencia comparable para explicar cómo la automatización podría apoyar la segregación de materiales complejos. Los operadores de flujos mixtos también deben gestionar la variación en el embalaje, la humedad y la contaminación entre cargas. Los flujos mixtos también alientan a las instalaciones a considerar sistemas integrados en lugar de equipos de contención independientes. Este requisito puede aumentar la demanda de configuraciones flexibles dentro del mercado de automatización del manejo de residuos peligrosos en América del Sur.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Producto: Los Brazos Manipuladores Anclan el Mercado, los Sistemas de Reducción de Tamaño se Aceleran
Los Brazos Manipuladores representaron el 36,19% de los ingresos por producto en 2025. Se utilizan en tareas de alta destreza como el movimiento de tambores, la clasificación de contenedores, el trabajo en cajas de guantes y la transferencia de materiales que los trabajadores no deben tocar directamente. Su posición consolidada proviene de la necesidad de combinar alcance, movimiento controlado y separación entre el operador y el material peligroso. Los brazos pueden utilizarse en plantas químicas, laboratorios, instalaciones de tratamiento y aplicaciones mineras seleccionadas. También pueden integrarse con cámaras, controles remotos, retroalimentación de fuerza o celdas cerradas. La demostración de RAICo y Nuclear Restoration Services de marzo de 2026 mostró un sistema de teleoperación háptica que combinó visualización 3D con control de retroalimentación de fuerza para la clasificación de residuos. Dichos sistemas demuestran un principio operativo útil para aplicaciones donde la visibilidad directa y el acceso físico directo son limitados. Los clientes también valoran los brazos que pueden operar en espacios reducidos sin requerir un rediseño importante del sitio. Los mástiles telescópicos, las grúas y las armaduras siguen siendo relevantes en parques de tanques, grandes fosas de residuos y sitios de servicios públicos donde la capacidad de elevación y el alcance importan más que la manipulación fina. Estas opciones de equipos permiten al mercado de automatización del manejo de residuos peligrosos en América del Sur atender tanto tareas de precisión como tareas a escala de infraestructura.
Se espera que los Sistemas de Reducción de Tamaño avancen a una CAGR del 9,41% hasta 2031. Los operadores utilizan equipos de trituración, granulación y pretratamiento antes de la incineración o el vertedero seguro cuando el tamaño, la forma o el embalaje del material impide un procesamiento eficiente aguas abajo. Estos sistemas son especialmente relevantes para sólidos químicos, residuos farmacéuticos, contenedores y otros materiales peligrosos que requieren una preparación consistente. El equipo también puede hacer el manejo más predecible al reducir materiales voluminosos o irregulares a una forma manejable. Debe diseñarse teniendo en cuenta la contención, la limpieza, el mantenimiento y la seguridad de los trabajadores. La demanda está impulsada por la necesidad de preparar los residuos antes del tratamiento final, en lugar de enviar material sin procesar directamente para su disposición. Los proveedores de equipos pueden diferenciar sus sistemas a través de la durabilidad, el rendimiento de contención y el soporte de servicio. Los clientes también evalúan si un sistema puede gestionar materias primas variables sin paradas frecuentes o procedimientos de limpieza difíciles. La categoría de productos también se beneficia cuando las instalaciones buscan reducir las cargas de almacenamiento y simplificar su flujo de trabajo de tratamiento. Su rendimiento es importante para el mercado más amplio de automatización del manejo de residuos peligrosos en América del Sur porque la reducción puede dar forma a cada etapa de tratamiento posterior.
Por Arquitectura de Automatización: Los Sistemas Semiautomatizados Dominan, las Plataformas Habilitadas con IA Emergen
Los Sistemas Semiautomatizados comandaron el 44,72% de los ingresos en 2025. Su liderazgo refleja un enfoque de modernización prioritaria en las instalaciones industriales que aún utilizan diseños de procesos más antiguos y flujos de trabajo manuales de residuos. Los sitios químicos y petroquímicos pueden añadir compuertas activadas por sensores, enclavamientos de transportadores, controles remotos y dispositivos de monitoreo sin reemplazar todo el diseño de su planta. Esto reduce la interrupción y puede limitar los permisos o paradas requeridas para una instalación completamente nueva. La semiautomatización puede, por tanto, proporcionar un paso práctico entre el trabajo manual y una operación totalmente autónoma. También permite a las instalaciones preservar la supervisión humana donde las condiciones del material varían o los procedimientos de seguridad requieren la aprobación del operador. Los operadores pueden secuenciar sus inversiones y abordar los puntos de transferencia de mayor riesgo antes de realizar cambios más amplios. El tamaño del mercado de automatización del manejo de residuos peligrosos en América del Sur para esta arquitectura está impulsado por el gran número de sitios que requieren actualizaciones incrementales en lugar de reemplazos completos. Este enfoque probablemente seguirá siendo relevante incluso a medida que estén disponibles sistemas más avanzados. Proporciona a los proveedores una vía para atender instalaciones sensibles al costo mientras demuestran beneficios medibles de seguridad y flujo de trabajo.
Se proyecta que los Sistemas Autónomos Habilitados con IA se expandirán a una CAGR del 9,04% hasta 2031. Su papel está aumentando a medida que las instalaciones buscan sistemas que puedan reconocer las condiciones del material, ajustar las acciones de manejo y registrar eventos con menos intervención manual continua. Los sistemas de visión y los sensores pueden apoyar la clasificación, la detección de anomalías, el enrutamiento y la supervisión remota. Estas características son más útiles donde los residuos mixtos, el alto rendimiento o las áreas de trabajo inaccesibles hacen que la automatización ordinaria basada en reglas sea menos efectiva. La tecnología aún necesita datos confiables, capacitación específica del sitio y soporte de mantenimiento para funcionar de manera consistente en condiciones industriales. Es probable que se utilice primero en aplicaciones químicas y mineras de mayor volumen, donde el costo de un error o la exposición de los trabajadores es alto. La implementación dependerá de si los operadores pueden integrar software, procedimientos de seguridad y equipos existentes en un proceso confiable. Los Sistemas Totalmente Automatizados ocupan una posición intermedia, especialmente en instalaciones farmacéuticas y de química especializada de nueva construcción con procesos uniformes y estrictos requisitos de control de contaminación. Con el tiempo, los sistemas con mayor capacidad autónoma pueden ganar participación tanto a las configuraciones semiautomatizadas como a las totalmente automatizadas cuando mejore su caso de recuperación de inversión. Este cambio le da al mercado de automatización del manejo de residuos peligrosos en América del Sur un camino hacia modelos operativos más orientados a los datos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria del Usuario Final: El Sector Químico Lidera, Farmacia e Investigación Impulsan el Crecimiento
El sector Químico y Petroquímico representó el 31,58% de los ingresos en 2025. La infraestructura petroquímica de Brasil, incluidas las operaciones en torno a Camaçari y el corredor industrial de São Paulo, respalda el papel líder del segmento. Estos sitios manejan ácidos, cáusticos, solventes, catalizadores agotados y otros materiales que necesitan movimiento seguro y gestión documentada. Sus requisitos de manejo pueden seguir siendo importantes incluso cuando las condiciones generales de los productos básicos cambian. Los equipos automatizados ayudan a los operadores a reducir la exposición en los puntos de transferencia y a establecer procedimientos de contención más consistentes. Los operadores de energía y servicios públicos añaden demanda de sistemas utilizados con aceite de transformadores, baterías de ácido agotadas y cenizas volantes. Las instalaciones de manufactura también generan lodos de metales pesados, recubrimientos agotados y efluentes de galvanoplastia que requieren manejo especializado. Muchas de estas instalaciones gestionan residuos de forma continua, lo que favorece equipos confiables y mantenimiento planificado sobre intervenciones manuales ocasionales. La industria de automatización del manejo de residuos peligrosos en América del Sur tiene una base de demanda confiable en estos sectores de procesos porque gestionan flujos de residuos variados y recurrentes. Esta base instalada puede respaldar actualizaciones a medida que los requisitos de seguridad y las necesidades de registro digital se vuelvan más exigentes.
Se proyecta que las Instituciones Farmacéuticas y de Investigación avancen a una CAGR del 9,82% hasta 2031. La producción nacional de ingredientes farmacéuticos activos y formulaciones genéricas se está expandiendo en Brasil, Colombia y Argentina a medida que los productores buscan reducir la dependencia de las importaciones. Las instalaciones farmacéuticas frecuentemente requieren una separación estricta de residuos químicos, ingredientes activos, embalajes contaminados y residuos de laboratorio. El segmento favorece, por tanto, sistemas que combinen tratamiento controlado, trazabilidad e identificación confiable de materiales. Las instituciones de investigación añaden demanda donde los experimentos producen volúmenes pequeños pero sensibles de productos químicos o material biológico. El tratamiento en el sitio es útil donde una instalación necesita reducir el tiempo de almacenamiento y limitar el movimiento de material peligroso a través de áreas públicas. El diseño del sistema tambin debe apoyar la limpieza, la segregación y los registros operativos repetibles para sitios regulados. Los compradores gubernamentales y de defensa pueden requerir sistemas especializados para residuos de defensa química y otros materiales controlados. Los operadores de gestión de residuos con licencia también proporcionan demanda porque procesan material para múltiples generadores y necesitan un rendimiento confiable en diferentes perfiles de residuos. Estos clientes amplían el conjunto de oportunidades para el mercado de automatización del manejo de residuos peligrosos en América del Sur más allá de la base química tradicional.
Análisis Geográfico
Brasil representó el 43,84% de la participación del mercado de automatización del manejo de residuos peligrosos en América del Sur en 2025. Su liderazgo refleja la mayor concentración de generación de residuos peligrosos de la región, la supervisión ambiental establecida y una mayor capacidad para financiar equipos de capital. La producción química, la refinación de petróleo, la minería y el procesamiento de metales crean una demanda recurrente de actualizaciones de contención, trituración, manipulación y trazabilidad. Las ubicaciones metropolitanas e industriales también ofrecen mejores condiciones para la instalación, la capacitación y el soporte posventa.
Se proyecta que Colombia se expanda a una CAGR del 9,21% hasta 2031. El Decreto 766, emitido en julio de 2026, reestructuró las responsabilidades a lo largo de la cadena de residuos peligrosos y enfatizó los registros digitales interoperables. La medida aumenta el valor de los sistemas que registran eventos de transferencia y mantienen una cadena de custodia confiable. Crea oportunidades entre los operadores químicos, de salud y de manufactura que anteriormente utilizaban procedimientos basados en papel. Las ciudades industriales secundarias como Barranquilla, Cartagena y Bucaramanga pueden favorecer sistemas más simples, mientras que la disponibilidad de servicios y los permisos influirán en la adopción.
Perú y el Resto de América del Sur siguen siendo menos penetrados, aunque sus sitios industriales están adoptando prácticas más digitales y automatizadas. La actividad minera de Perú proporciona una base para la operación remota y el monitoreo de seguridad en entornos de trabajo exigentes. El estudio de Quilmaná informó una reducción del 35% en los residuos residuales de vertedero y una reducción del 40% en las emisiones de CH₄ durante 12 meses utilizando un sistema de gestión basado en IA, IoT y blockchain.[3]Flores et al., "Design and Implementation of an AI, IoT, and Blockchain-Based System for Circular Economy Transition in Landfill Management," International Journal of Informatics and Communication Technology, ijict.iaescore.com Argentina tiene una base industrial significativa, pero las condiciones cambiarias y la exposición a las importaciones pueden alargar los períodos de recuperación de la inversión en equipos. Bolivia, Paraguay, Ecuador, Uruguay y Chile dependen de normas estables, capacidad de mantenimiento local y financiamiento adecuado para volúmenes más pequeños.
Panorama Competitivo
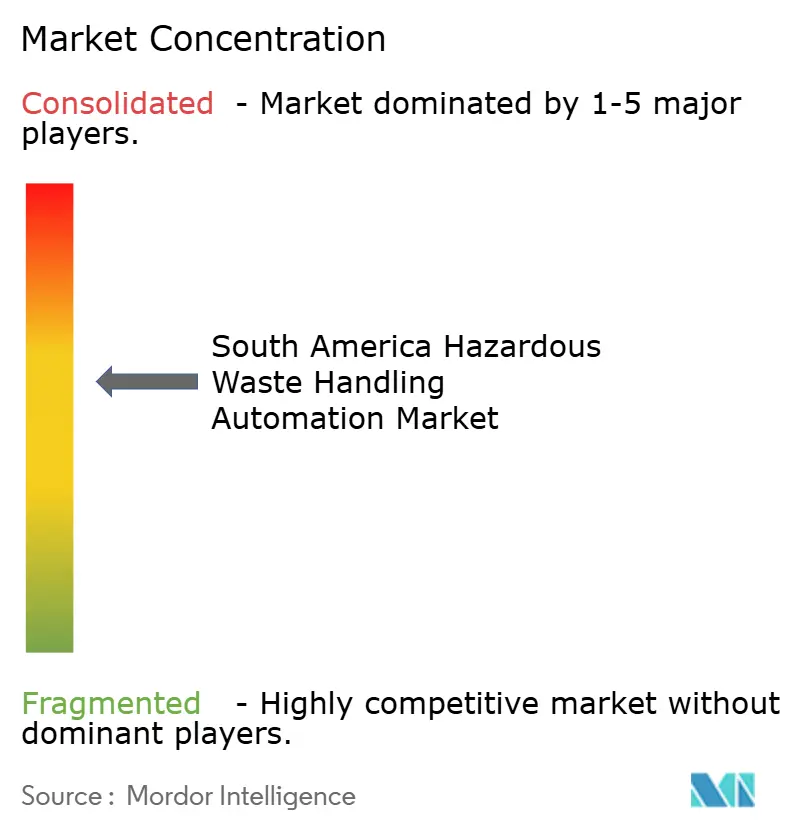
El mercado de automatización del manejo de residuos peligrosos en América del Sur está moderadamente consolidado porque los especialistas en equipos establecidos ofrecen carteras técnicas que los integradores locales no pueden replicar fácilmente. Las empresas compiten en confiabilidad, diseño de seguridad, capacidad de reconocimiento de materiales y soporte posventa. Los proveedores europeos tienen ventaja en sistemas especificados para contención, clasificación, trituración, manejo remoto y monitoreo de procesos. Los integradores locales siguen siendo importantes donde los clientes necesitan adaptación de proyectos, soporte de instalación y familiaridad con las condiciones operativas nacionales. La brecha competitiva es más visible en la clasificación asistida por IA y la manipulación controlada de materiales peligrosos.
La integración de IA se está convirtiendo en una base más clara para la diferenciación de productos. ZenRobotics Oy y Recycleye Ltd. son proveedores de visión artificial y clasificación de residuos basada en aprendizaje profundo. STADLER Anlagenbau GmbH está asociada con equipos de proceso conectados y funciones de mantenimiento predictivo. El monitoreo remoto, la documentación de cumplimiento y las suscripciones de mantenimiento pueden crear relaciones recurrentes con los proveedores después de una venta de equipos. Estos servicios importan donde el personal técnico es limitado fuera de los principales centros industriales.
La principal oportunidad reside en los sistemas de nivel medio para generadores que son demasiado grandes para el trabajo manual pero no pueden justificar plataformas robóticas altamente personalizadas. Waste Robotics Inc., Danu Robotics Ltd., SSI Shredding Systems, Inc. y Granutech-Saturn Systems Corporation abordan el manejo robótico, la reducción de tamaño o las necesidades de servicio relacionadas. Los proveedores también pueden dirigirse a operadores de tratamiento y organizaciones de responsabilidad del productor en Brasil y Colombia. Esta base diversa de compradores y proveedores respalda una estructura competitiva moderada.
Líderes de la Industria de Automatización del Manejo de Residuos Peligrosos en América del Sur
PaR Systems, Inc.
KOKS Group B.V.
SSI Shredding Systems, Inc.
ECODAS S.A.S.
Ecosteryl S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: SANY Group envió su primer lote de camiones mineros autónomos eléctricos puros SKT110Ei a América del Sur el 12 de agosto de 2026, en el primer despliegue de soluciones mineras autónomas de la empresa en la región. El proyecto integra despacho basado en la nube con servicios de operaciones y mantenimiento localizados, lo que señala una mayor disposición de los operadores mineros sudamericanos a utilizar sistemas autónomos en las cadenas primarias de manejo de materiales, con implicaciones directas para la gestión de flujos de residuos peligrosos en los sitios mineros.
- Julio de 2026: El Ministerio de Ambiente y Desarrollo Sostenible de Colombia emitió el Decreto 766 de 2026 el 15 de julio de 2026, reestructurando las obligaciones de residuos peligrosos para generadores, transportadores y gestores bajo el Decreto 1076 de 2015. El decreto exige flujos de datos RUA-RNDC interoperables y crea un evento de cumplimiento que respalda los sistemas de manejo con capacidad de trazabilidad en los sectores químico, de salud y de manufactura de Colombia.
- Abril de 2026: El CONAMA de Brasil concluyó una consulta pública que propone Manifiestos de Transporte de Residuos obligatorios para residuos no peligrosos Clase 2 y criterios uniformes para grandes generadores que reemplacen los estándares fragmentados a nivel estatal. La implementación prevista para 2026-2027 amplía la población de generadores que necesitan infraestructura de manifestación digital.
- Marzo de 2026: RAICo y NRS completaron una demostración en el sitio de un sistema de brazo robótico de clasificación de residuos con teleoperación háptica en NRS Oldbury, Reino Unido, combinando visualización 3D con control de retroalimentación de fuerza. El sistema obtuvo retroalimentación positiva de los operadores y se planean ensayos activos para la clasificación de residuos de elementos de combustible nuclear para mediados de 2027. La especificación tecnológica está siendo evaluada por operadores sudamericanos de residuos químicos y de defensa.


Alcance del Informe del Mercado de Automatización del Manejo de Residuos Peligrosos en América del Sur
El Mercado de Automatización del Manejo de Residuos Peligrosos en América del Sur se refiere al mercado de sistemas, equipos y tecnologías asociadas automatizados, semiautomatizados y habilitados con IA utilizados para identificar, recolectar, mover, manipular, procesar, clasificar, reducir, transferir y gestionar de manera segura los residuos peligrosos en entornos industriales, comerciales, de investigación, gubernamentales, de defensa y de gestión especializada de residuos en América del Sur.
El Informe del Mercado de Automatización del Manejo de Residuos Peligrosos en América del Sur está segmentado por Tipo de Residuo (Residuos Listados, Residuos Característicos, Residuos Universales y Residuos Mixtos), Tipo de Producto (Brazos Manipuladores, Mástiles Telescópicos, Grúas, Armaduras y Sistemas de Reducción de Tamaño), Arquitectura de Automatización (Sistemas Semiautomatizados, Sistemas Totalmente Automatizados y Sistemas Autónomos Habilitados con IA), Industria del Usuario Final (Manufactura, Química y Petroquímica, Energía y Servicios Públicos, Minería y Metales, Instituciones Farmacéuticas y de Investigación, Gobierno y Defensa, y Operadores de Gestión de Residuos) y Geografía (Brasil, Argentina, Colombia, Perú y Resto de América del Sur). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Residuos Listados |
| Residuos Característicos |
| Residuos Universales |
| Residuos Mixtos |
| Brazos Manipuladores |
| Mástiles Telescópicos |
| Grúas |
| Armaduras |
| Sistemas de Reducción de Tamaño |
| Sistemas Semiautomatizados |
| Sistemas Totalmente Automatizados |
| Sistemas Autónomos Habilitados con IA |
| Manufactura |
| Química y Petroquímica |
| Energía y Servicios Públicos |
| Minería y Metales |
| Instituciones Farmacéuticas y de Investigación |
| Gobierno y Defensa |
| Operadores de Gestión de Residuos |
| Brasil |
| Argentina |
| Colombia |
| Resto de América del Sur |
| Por Tipo de Residuo | Residuos Listados |
| Residuos Característicos | |
| Residuos Universales | |
| Residuos Mixtos | |
| Por Tipo de Producto | Brazos Manipuladores |
| Mástiles Telescópicos | |
| Grúas | |
| Armaduras | |
| Sistemas de Reducción de Tamaño | |
| Por Arquitectura de Automatización | Sistemas Semiautomatizados |
| Sistemas Totalmente Automatizados | |
| Sistemas Autónomos Habilitados con IA | |
| Por Industria del Usuario Final | Manufactura |
| Química y Petroquímica | |
| Energía y Servicios Públicos | |
| Minería y Metales | |
| Instituciones Farmacéuticas y de Investigación | |
| Gobierno y Defensa | |
| Operadores de Gestión de Residuos | |
| Por Geografía | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de automatización del manejo de residuos peligrosos en América del Sur?
El sector fue valorado en 145,48 millones de USD en 2025, se estima en 156,61 millones de USD en 2026 y se proyecta que alcanzará 234,89 millones de USD en 2031 a una CAGR del 8,44%. Las perspectivas reflejan un uso más amplio del manejo controlado, los registros digitales y los equipos que reducen el contacto directo de los trabajadores con materiales peligrosos. También reflejan las necesidades continuas de gestión de residuos en sitios industriales, de salud, mineros y de manufactura.
¿Qué país lidera la automatización del manejo de residuos peligrosos en América del Sur?
Brasil lideró con el 43,84% de los ingresos en 2025 debido a su gran base química, minera, metalúrgica y de refinación. Sus áreas industriales también ofrecen mejores condiciones para la capacitación de proveedores, la instalación de equipos y el mantenimiento rutinario que muchas ubicaciones regionales más pequeñas. El país es, por tanto, la principal base regional tanto para las ventas iniciales como para las actualizaciones de equipos.
¿Qué categoría de residuos se está expandiendo más rápidamente?
Se proyecta que los Residuos Mixtos se expandirán a una CAGR del 9,24% hasta 2031, respaldados por flujos de materiales complejos provenientes de instalaciones farmacéuticas, de valorización energética de residuos y de electrónica. Estos flujos de residuos necesitan procesos flexibles de clasificación, contención y tratamiento porque su composición material puede variar entre cargas. Las instalaciones pueden utilizar equipos integrados donde los pasos manuales separados no pueden mantener una segregación consistente.
¿Qué equipo se utiliza más ampliamente para el manejo de materiales peligrosos?
Los Brazos Manipuladores representaron el 36,19% de los ingresos por producto en 2025 porque apoyan el movimiento controlado en tareas de manejo de alto riesgo. Son adecuados para trabajos que involucran tambores, contenedores, cajas de guantes y otros entornos donde un trabajador necesita distancia de los materiales peligrosos sin perder el control. Su versatilidad respalda el uso en plantas químicas, laboratorios, centros de tratamiento y aplicaciones mineras seleccionadas.
¿Por qué las instalaciones farmacéuticas están adoptando más automatización?
Se proyecta que las Instituciones Farmacéuticas y de Investigación avancen a una CAGR del 9,82% hasta 2031 a medida que las instalaciones necesitan tratamiento controlado, trazabilidad y separación de flujos de residuos sensibles. Los sistemas en el sitio también pueden reducir el tiempo de almacenamiento y limitar el movimiento de residuos químicos y de laboratorio a través de áreas compartidas de las instalaciones. Esto hace que la automatización sea relevante tanto para los sitios de producción más grandes como para las ubicaciones de investigación especializadas.
¿Qué limita la adopción en América del Sur?
Los costos de equipos importados, la volatilidad cambiaria, los permisos desiguales, los volúmenes de residuos fragmentados y los servicios de mantenimiento local limitados pueden retrasar los proyectos. Estas restricciones son más fuertes para los operadores medianos que necesitan combinar una inversión en seguridad con financiamiento predecible, soporte técnico y períodos de recuperación de inversión viables. También pueden llevar a los compradores a favorecer modernizaciones por etapas, alcances de proyectos más reducidos o compras diferidas durante condiciones cambiarias inestables. Los proveedores que ofrecen acuerdos de servicio local, capacitación y planes de mantenimiento claros pueden reducir algunas de estas barreras prácticas. Las instalaciones más pequeñas también pueden carecer de suficiente rendimiento de residuos para justificar equipos altamente integrados y de alto costo. Estos factores explican por qué la adopción difiere marcadamente entre los grandes corredores industriales y las ubicaciones remotas o secundarias. El resultado es una transición gradual y desigual del manejo manual hacia procesos de sitio más automatizados.
Última actualización de la página el:



