
Marktgröße und Marktanteile der Automatisierung der Gefahrstoffentsorgung in Südamerika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
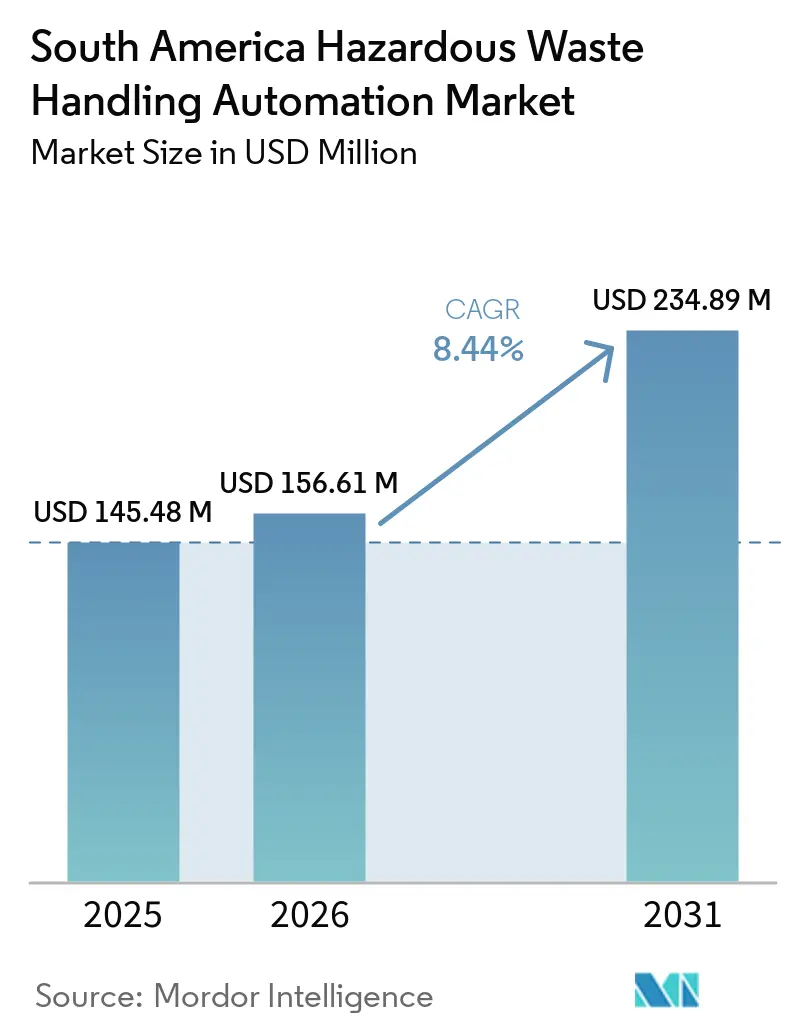
| Marktgröße im Basisjahr (2025) | 145.48 Millionen US-Dollar |
| Marktgröße (2026) | 156.61 Millionen US-Dollar |
| Marktgröße (2031) | 234.89 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 8.44 % |
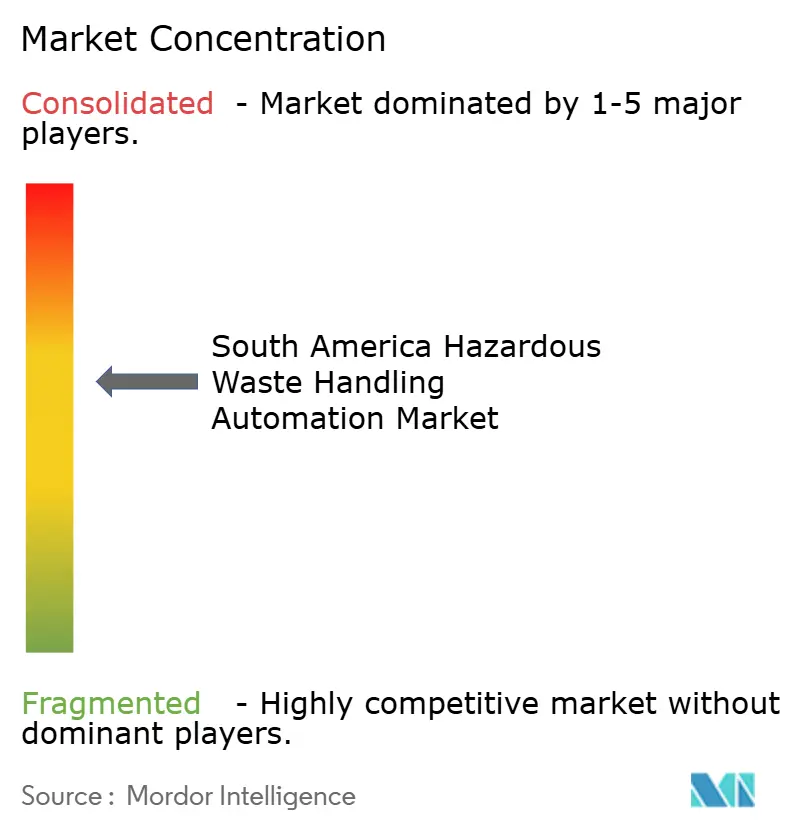
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Automatisierung der Gefahrstoffentsorgung in Südamerika von Mordor Intelligence
Die Marktgröße für Automatisierung der Gefahrstoffentsorgung in Südamerika wurde im Jahr 2025 auf 145,48 Millionen USD geschätzt und wird voraussichtlich von 156,61 Millionen USD im Jahr 2026 auf 234,89 Millionen USD bis 2031 anwachsen, bei einem CAGR von 8,44 % während des Prognosezeitraums 2026–2031. Der Markt für Automatisierung der Gefahrstoffentsorgung in Südamerika entwickelt sich von der manuellen Handhabung hin zu Systemen, die Gefahrstoffe mit weniger direktem Arbeiterkontakt erfassen, eindämmen, sortieren und transportieren. Industrielle Aktivitäten in den Bereichen Chemie, Petrochemie, Bergbau, Öl und Gas, Energie, Gesundheitswesen und Fertigung erzeugen weiterhin Abfallströme, die eine kontrollierte Behandlung erfordern. Brasilien bleibt die zentrale Nachfragebasis, da sein industrieller Fußabdruck, seine Durchsetzungskapazität und seine Fähigkeit zum Kauf von Investitionsgütern in der Region weiter entwickelt sind als anderswo. Kolumbien schafft einen eigenen Nachfragezyklus, da seine aktualisierten Gefahrstoffverpflichtungen der rückverfolgbaren Bewegung und der dokumentierten Verantwortung entlang der Abfallkette größere Bedeutung beimessen. Der Markt für Automatisierung der Gefahrstoffentsorgung in Südamerika sieht sich auch mit ungleichmäßiger Umsetzung, hohen Kosten für importierte Ausrüstung und begrenzter Serviceabdeckung außerhalb der wichtigsten Industriezentren konfrontiert.
Wichtigste Erkenntnisse des Berichts
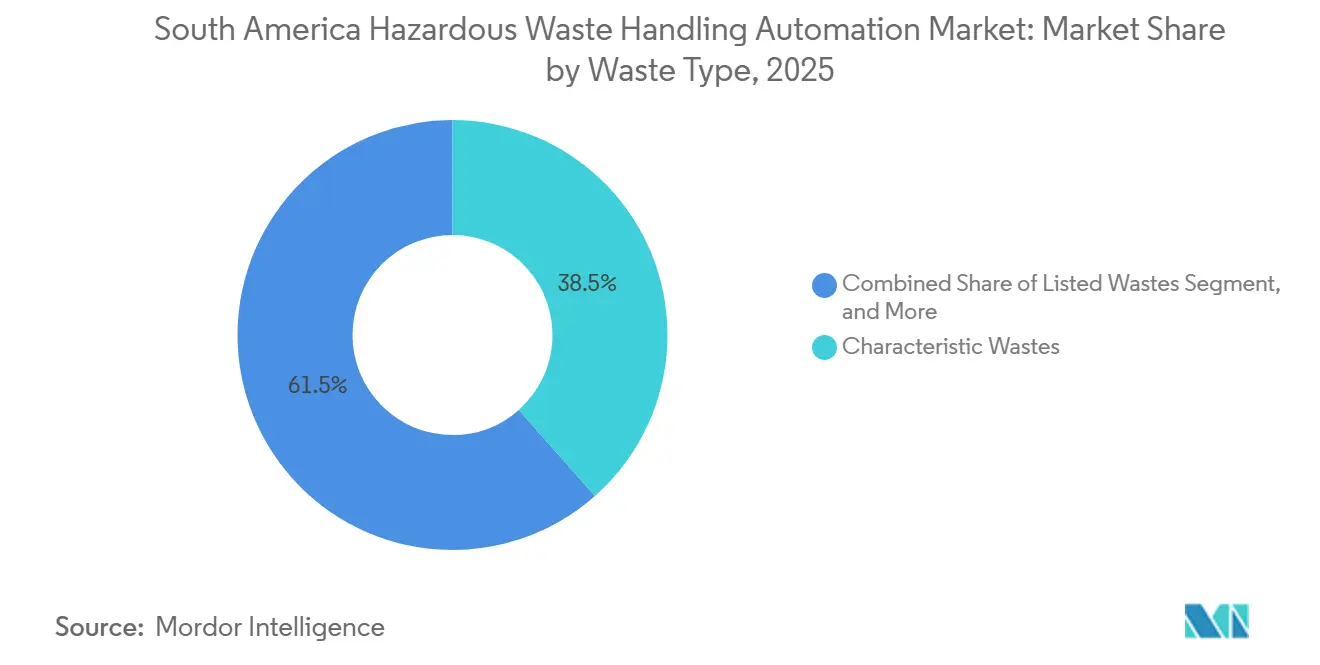
- Nach Abfallart hielten charakteristische Abfälle im Jahr 2025 einen Marktanteil von 38,47 % am Markt für Automatisierung der Gefahrstoffentsorgung in Südamerika, während gemischte Abfälle bis 2031 voraussichtlich mit einem CAGR von 9,24 % wachsen werden.
- Nach Produkttyp entfielen im Jahr 2025 36,19 % des Umsatzes auf Manipulatorarme, während Größenreduzierungssysteme bis 2031 voraussichtlich mit einem CAGR von 9,41 % wachsen werden.
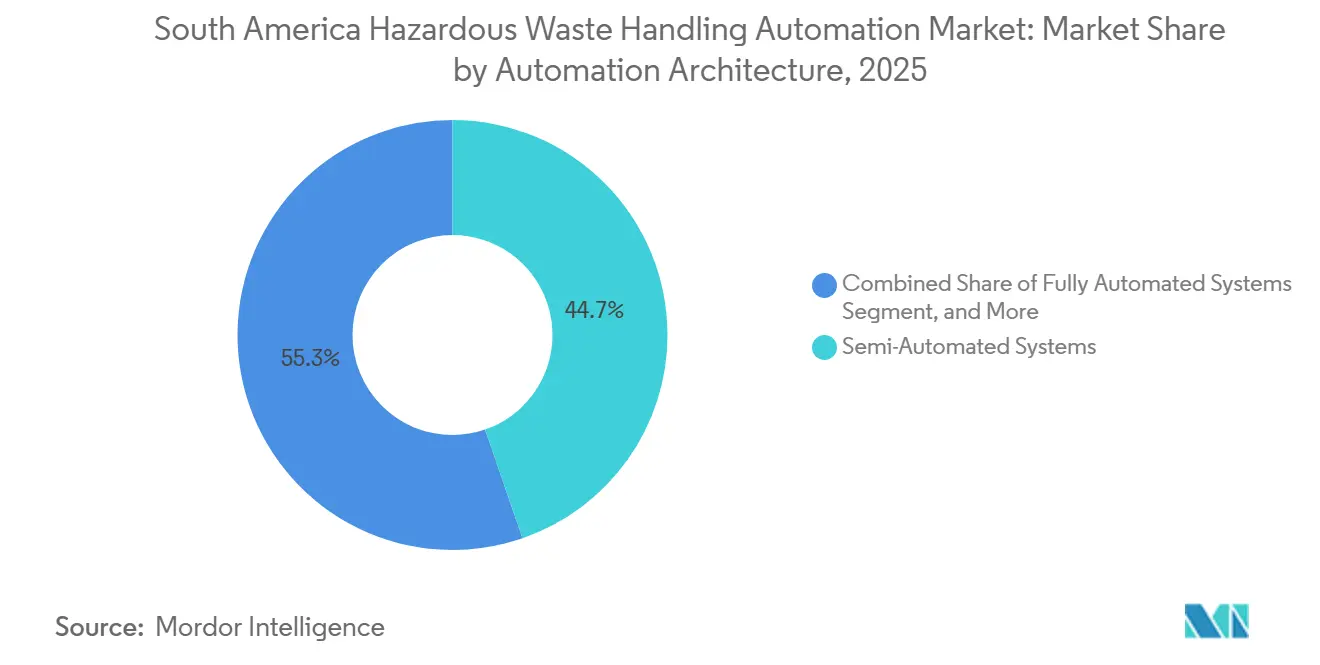
- Nach Automatisierungsarchitektur hielten halbautomatisierte Systeme im Jahr 2025 einen Umsatzanteil von 44,72 %, während KI-gestützte autonome Systeme im Markt für Automatisierung der Gefahrstoffentsorgung in Südamerika bis 2031 voraussichtlich mit einem CAGR von 9,04 % wachsen werden.
- Nach Endverbraucherbranche entfielen im Jahr 2025 31,58 % des Umsatzes auf die Chemie- und Petrochemiebranche, während Pharmazeutische Unternehmen und Forschungseinrichtungen bis 2031 voraussichtlich mit einem CAGR von 9,82 % wachsen werden.
- Nach Geografie entfielen im Jahr 2025 43,84 % des Umsatzes auf Brasilien, während Kolumbien im Markt für Automatisierung der Gefahrstoffentsorgung in Südamerika bis 2031 voraussichtlich mit einem CAGR von 9,21 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse zur Automatisierung der Gefahrstoffentsorgung in Südamerika
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der industriellen Gefahrstoffbasis Brasiliens | +2.1% | Brasilien als Kern, mit Ausstrahlungseffekten auf Argentinien und Peru | Kurzfristig (≤ 2 Jahre) |
| Obligatorische digitale Rückverfolgbarkeit und Compliance-Dokumentation | +1.8% | Brasilien und Kolumbien als Kern, mit Ausweitung auf Argentinien | Kurzfristig (≤ 2 Jahre) |
| Reduzierung der Arbeitnehmerexposition in risikoreichen Industriebetrieben | +1.5% | Regionsweit, konzentriert in Brasiliens Chemie- und Bergbaukorridoren | Mittelfristig (2–4 Jahre) |
| Wachstum der Abfallströme aus Bergbau, Chemie, Energie und Gesundheitswesen | +1.3% | Brasilien, Peru und Kolumbien | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach der Behandlung von medizinischen Abfällen vor Ort | +0.9% | Brasilien, Kolumbien und Argentinien | Mittelfristig (2–4 Jahre) |
| Nachrüstungsbedarf aufgrund veralteter manueller Handhabungsinfrastruktur | +0.7% | Brasilien und Argentinien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der industriellen Gefahrstoffbasis Brasiliens
Brasiliens Konzentration von Chemieproduktion, Ölraffination und Basismetallverarbeitung verleiht ihm die breiteste Basis an gefährlichen Industrieabfällen in der Region. Der Korridor São Paulo–Campinas und die Carajás-Mineralprovinz im Bundesstaat Pará sind wichtige Standorte, da ihre Industriebetriebe Material erzeugen, das Eindämmung, Transport, Klassifizierung und Behandlung erfordert. Diese Abfallbasis unterstützt eine wiederkehrende Nachfrage nach Handhabungsausrüstung und nicht nur eine gelegentliche Projektnachfrage. Betreiber benötigen Systeme, die toxisches, reaktives, brennbares und kontaminiertes Material unter kontrollierten Bedingungen handhaben können. Der Markt für Automatisierung der Gefahrstoffentsorgung in Südamerika profitiert, wenn große Anlagen Kapitalausgaben vorziehen, um ihre Abfallhandhabungsprozesse zu verbessern. Kleinere regionale Erzeuger können ebenfalls zu Gerätekäufern werden, wenn digitale Aufzeichnungen und prüfbare Abfallpläne Teil der normalen Compliance-Praxis werden.
Obligatorische digitale Rückverfolgbarkeit und Compliance-Dokumentation
Kolumbiens Decreto 766, erlassen am 15. Juli 2026, hat die Verantwortlichkeiten für Gefahrstofferzeuger, -transporteure und -verwalter neu definiert. Die Maßnahme erfordert interoperable Informationsflüsse zwischen dem nationalen Abfallregister und dem nationalen Transportregister. Sie legt größeren Wert auf zuverlässige Aufzeichnungen an jedem Bewegungspunkt in der Gefahrstoffkette. Automatisierte Ausrüstung kann diesen Bedarf unterstützen, indem sie Transferereignisse, Sensoren, Eindämmungseinheiten und Betriebsaufzeichnungen verknüpft. Eine akademische Überprüfung des kolumbianischen RESPEL-Rahmens aus dem Jahr 2024 identifizierte eine begrenzte Abdeckung durch lizenzierte Verwalter und unzureichende Anreize für Technologieinvestitionen als Einschränkungen für ein besseres Abfallmanagement.[1]Universidad Nacional de Colombia, "Gestión Integral de Residuos Peligrosos, RESPEL en Colombia," Universidad Nacional de Colombia, doi.org Der Markt für Automatisierung der Gefahrstoffentsorgung in Südamerika bietet daher eine Öffnung für Systeme, die physische Handhabung mit Rückverfolgbarkeitsfunktionen kombinieren.
Reduzierung der Arbeitnehmerexposition in risikoreichen Industriebetrieben
Chemieanlagen, Raffinerien, Bergbaubetriebe und Laboratorien haben starke Gründe, den physischen Kontakt zwischen Arbeitnehmern und Gefahrstoffen zu reduzieren. Manipulatorarme, geschlossene Transferausrüstung, Fernbedienungen und sensorverknüpfte Systeme können Arbeitnehmer von den am stärksten exponierten Handhabungspunkten fernhalten. Brasiliens Industrieabfallvorschriften verlangen eine sichere und getrennte Handhabung toxischer Rückstände und unterstreichen die Bedeutung sichererer Standortpraktiken. Ferngesteuerte Roboterarbeit hat auch gezeigt, wie Bediener Kontrolle und Präzision aufrechterhalten können, ohne in der Nähe von Gefahrstoffen zu bleiben. Im März 2026 demonstrierten RAICo und Nuclear Restoration Services haptische Teleoperation mit 3D-Visualisierung und Kraftrückkopplung für die Sortierung radioaktiver Trümmer in Oldbury im Vereinigten Königreich.[2]RAICo, "Adapting Robots to Sort Radioactive Debris on Decommissioning Sites," RAICo, raico.org Der Markt für Automatisierung der Gefahrstoffentsorgung in Südamerika kann auf diese Betriebsmodelle zurückgreifen, wo chemische, bergbauliche und verteidigungsbezogene Anwendungen sowohl Arbeitnehmerschutz als auch zuverlässige Kontrolle erfordern.
Wachstum der Abfallströme aus Bergbau, Chemie, Energie und Gesundheitswesen
Rohstoffgewinnung und Prozessindustrien erzeugen in ganz Südamerika vielfältigere Abfallprofile. Der Bergbau produziert Tailings, Prozesschemikalien, kontaminierte Ausrüstung und andere Rückstände, die eine kontrollierte Bewegung erfordern. Chemie- und Energiebetriebe erzeugen Lösungsmittel, Säuren, verbrauchte Katalysatoren, Transformatorenöl, Batterien und Asche. Gesundheitseinrichtungen benötigen ebenfalls eine vor Ort oder eng verwaltete Handhabung von pathologischen, chemischen und pharmazeutischen Abfällen. Diese Nachfragequellen erweitern die Kundenbasis über große Chemiekomplexe hinaus. Die Branche der Automatisierung der Gefahrstoffentsorgung in Südamerika wird unterstützt, wenn Geräteanbieter eine Handhabungsplattform an verschiedene Materialien, Standortlayouts und Sicherheitsanforderungen anpassen können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für importierte Ausrüstung und Ersatzteile | -1.5% | Alle Regionen, am stärksten in Argentinien und Peru | Kurzfristig (≤ 2 Jahre) |
| Uneinheitliche Durchsetzung und Genehmigungsverfahren in südamerikanischen Ländern | -0.9% | Übriges Südamerika, Peru und Teile Argentiniens | Mittelfristig (2–4 Jahre) |
| Begrenzte lokale Automatisierungs-Service- und Wartungskapazität | -0.7% | Alle Regionen außerhalb des Großraums São Paulo | Langfristig (≥ 4 Jahre) |
| Fragmentierte Abfallmengen und lange Amortisationszeiten für Ausrüstung | -0.6% | Kleinere Industriestädte in allen Ländern | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für importierte Ausrüstung und Ersatzteile
Fortschrittliche Manipulatorarme, KI-gestützte Sortierausrüstung und industrielle Schredderanlagen werden häufig von außerhalb Südamerikas geliefert. Käufer zahlen für diese Ausrüstung und ihre Ersatzteile oft in USD, was Projekte Wechselkursschwankungen der Landeswährung aussetzt. Die Peso-Abwertung in Argentinien und die Volatilität des brasilianischen Real können die Wirtschaftlichkeit eines Projekts während eines Budgetzyklus verändern. Betreiber können Käufe aufschieben, den Projektumfang reduzieren oder weniger integrierte Ausrüstung kaufen, wenn sich die Wechselkursbedingungen verschlechtern. Importkontrollen, Lizenzanforderungen und Zölle können für Systeme, die mit grenzüberschreitender Abfallbehandlung verbunden sind, zusätzliche Kosten und Verwaltungsaufwand verursachen. Diese Bedingungen schränken die Einführung am stärksten bei mittelgroßen Betreibern ein, die das Fremdwährungsrisiko über lange Investitionsgüterzyklen nicht bewältigen können.
Uneinheitliche Durchsetzung und Genehmigungsverfahren in südamerikanischen Ländern
Gefahrstoffvorschriften und Genehmigungsverfahren unterscheiden sich zwischen Ländern und manchmal zwischen Bundesstaaten oder Provinzen. Ein System, das unter Aufsicht in São Paulo akzeptiert wird, benötigt möglicherweise andere Dokumentation oder Genehmigungen in einem anderen brasilianischen Bundesstaat. Abgelegene Bergbauzonen und Sekundärstädte können längere Genehmigungsverfahren haben als große städtische Zentren. Verzögerungen schaffen Unsicherheit darüber, wann eine Anlage neue Ausrüstung nutzen und wann sie ihre Investition amortisieren kann. Perus regulatorische Änderungen von 2025, die Elektro- und Elektronikaltgeräte betreffen, zeigten auch, wie Änderungen in der Mitte eines Zyklus die Regeln verändern können, die eine Investitionsentscheidung unterstützt haben. Der Markt für Automatisierung der Gefahrstoffentsorgung in Südamerika entwickelt sich langsamer, und Lieferanten müssen Compliance-Funktionen für jede Installation neu gestalten und ihren Verkaufsprozess verlängern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Abfallart: Charakteristische Abfälle führen, gemischte Ströme diversifizieren die Nachfrage
Charakteristische Abfälle hielten im Jahr 2025 einen Marktanteil von 38,47 % am Markt für Automatisierung der Gefahrstoffentsorgung in Südamerika. Diese Position spiegelt die großen Mengen an toxischen, reaktiven, ätzenden und brennbaren Rückständen wider, die durch Chemieproduktion, Ölraffination und Basismetallverarbeitung entstehen. Diese Materialien erfordern eine kontrollierte Eindämmung, da manuelle Handhabung Sicherheits- und Umweltrisiken erhöhen kann. Die Kategorie umfasst Abfallströme, die vor Transport, Behandlung oder Entsorgung häufig einer dokumentierten Klassifizierung bedürfen. Automatisierter Transfer, versiegelte Lagerung und Sortiersysteme können Anlagen dabei helfen, die Handhabung dieser Ströme zu standardisieren. Gelistete Abfälle und universelle Abfälle liefern zusätzliche Nachfrage aus verbrauchten Batterien, Leuchtstofflampen, Pestizidcontainern und ähnlichen Materialien. Programme zur erweiterten Herstellerverantwortung in Brasilien und Kolumbien erhöhen den Bedarf an organisierter Sammlung und Behandlung dieser Abfallarten. Behandlungsanlagen benötigen Ausrüstung, die Materialien isolieren kann, ohne beim Be- oder Entladen zusätzliche Exposition zu erzeugen. Der Markt für Automatisierung der Gefahrstoffentsorgung in Südamerika bleibt davon abhängig, wie konsequent Industriebetreiber Klassifizierungs- und Handhabungsanforderungen anwenden. Dieses Segment bietet weiterhin eine stabile Basis für Lieferanten mit starken Eindämmungs- und Servicefähigkeiten.
Gemischte Abfälle werden bis 2031 voraussichtlich mit einem CAGR von 9,24 % wachsen. Pharmazeutische Abwässer, Rückstände aus der Energiegewinnung aus Abfällen und gemischte Chemieströme aus Elektronik- und Spezialstoffanlagen enthalten oft mehrere Materialarten, die ein einziger, einfacher Prozess nicht bewältigen kann. Dies erhöht den Wert von Systemen, die Material identifizieren, trennen und in den richtigen Behandlungspfad leiten. Betreiber können Sensoren, Bildgebungswerkzeuge, geschlossene Förderbänder und kontrollierte Sortierstationen einsetzen, wenn die Zusammensetzung des eingehenden Materials variiert. Eine Studie aus dem Jahr 2024 auf einer Deponie in Quilmaná, Peru, bewertete ein auf KI, IoT und Blockchain basierendes System für das Deponiemanagement und berichtete über eine Reduzierung der auf der Deponie entsorgten Restabfälle um 35 % und einen Rückgang der CH₄-Emissionen um 40 % über 12 Monate. Die Studie belegt keine Leistung über alle Gefahrstoffanwendungen hinaus, liefert aber ein regionales Beispiel für digitale Klassifizierung und Überwachung in einem Abfallmanagement-Umfeld. Anbieter können vergleichbare Belege nutzen, um zu erklären, wie Automatisierung eine komplexe Materialtrennung unterstützen könnte. Betreiber gemischter Ströme müssen auch Variationen in Verpackung, Feuchtigkeit und Kontamination zwischen Ladungen bewältigen. Gemischte Ströme veranlassen Anlagen auch dazu, integrierte Systeme anstelle von eigenständiger Eindämmungsausrüstung in Betracht zu ziehen. Diese Anforderung kann die Nachfrage nach flexiblen Konfigurationen im Markt für Automatisierung der Gefahrstoffentsorgung in Südamerika erhöhen.


Nach Produkttyp: Manipulatorarme verankern den Markt, Größenreduzierungssysteme beschleunigen
Manipulatorarme machten im Jahr 2025 36,19 % des Produktumsatzes aus. Sie werden bei hochpräzisen Aufgaben wie dem Bewegen von Fässern, dem Sortieren von Behältern, der Handschuhkastenarbeit und dem Transfer von Materialien eingesetzt, die Arbeitnehmer nicht direkt berühren sollten. Ihre etablierte Position ergibt sich aus der Notwendigkeit, Reichweite, kontrollierte Bewegung und Trennung zwischen dem Bediener und dem Gefahrstoff zu kombinieren. Arme können in Chemieanlagen, Laboratorien, Behandlungsanlagen und ausgewählten Bergbauanwendungen eingesetzt werden. Sie können auch mit Kameras, Fernbedienungen, Kraftrückkopplung oder geschlossenen Zellen integriert werden. Die Demonstration von RAICo und Nuclear Restoration Services im März 2026 zeigte eine haptische Teleoperationsanordnung, die 3D-Visualisierung mit Kraftrückkopplungssteuerung für die Trümmersortierung kombinierte. Solche Systeme demonstrieren ein nützliches Betriebsprinzip für Anwendungen, bei denen direkte Sichtbarkeit und direkter physischer Zugang begrenzt sind. Kunden schätzen auch Arme, die in beengten Räumen arbeiten können, ohne eine umfangreiche Standortumgestaltung zu erfordern. Teleskopmasten, Kräne und Fachwerke bleiben relevant bei Tanklagern, großen Abfallgruben und Versorgungsstandorten, wo Hebekapazität und Reichweite wichtiger sind als Feinmanipulation. Diese Gerätewahl ermöglicht es dem Markt für Automatisierung der Gefahrstoffentsorgung in Südamerika, sowohl Präzisions- als auch infrastrukturelle Aufgaben zu bedienen.
Größenreduzierungssysteme werden bis 2031 voraussichtlich mit einem CAGR von 9,41 % wachsen. Betreiber verwenden Schredder-, Granulierungs- und Vorbehandlungsausrüstung vor der Verbrennung oder sicheren Deponierung, wenn Materialgröße, -form oder -verpackung eine effiziente nachgelagerte Verarbeitung verhindert. Diese Systeme sind besonders relevant für chemische Feststoffe, pharmazeutische Abfälle, Behälter und andere Gefahrstoffe, die eine konsistente Aufbereitung erfordern. Die Ausrüstung kann die Handhabung auch vorhersehbarer machen, indem sperrige oder unregelmäßige Materialien in eine handhabbare Form gebracht werden. Sie muss unter Berücksichtigung von Eindämmung, Reinigung, Wartung und Arbeitssicherheit konzipiert sein. Die Nachfrage wird durch die Notwendigkeit angetrieben, Abfälle vor der endgültigen Behandlung aufzubereiten, anstatt unverarbeitetes Material direkt zur Entsorgung zu schicken. Geräteanbieter können ihre Systeme durch Langlebigkeit, Eindämmungsleistung und Serviceunterstützung differenzieren. Kunden beurteilen auch, ob ein System variables Aufgabengut ohne häufige Stopps oder schwierige Reinigungsverfahren bewältigen kann. Die Produktkategorie profitiert auch, wenn Anlagen Lagerbelastungen reduzieren und ihren Behandlungsablauf vereinfachen möchten. Ihre Leistung ist für den breiteren Markt für Automatisierung der Gefahrstoffentsorgung in Südamerika wichtig, da die Größenreduzierung jede spätere Behandlungsstufe beeinflussen kann.
Nach Automatisierungsarchitektur: Halbautomatisierte Systeme dominieren, KI-gestützte Plattformen entstehen
Halbautomatisierte Systeme machten im Jahr 2025 44,72 % des Umsatzes aus. Ihre Führungsposition spiegelt einen Nachrüstungs-zuerst-Ansatz in Industrieanlagen wider, die noch ältere Prozessdesigns und manuelle Abfallabläufe verwenden. Chemie- und Petrochemiestandorte können sensorgesteuerte Tore, Förderband-Verriegelungen, Fernbedienungen und Überwachungsgeräte hinzufügen, ohne ihr gesamtes Anlagenlayout zu ersetzen. Dies reduziert Störungen und kann die für eine vollständige Neuinstallation erforderlichen Genehmigungen oder Abschaltungen begrenzen. Halbautomatisierung kann daher einen praktischen Schritt zwischen manueller Arbeit und einem vollständig autonomen Betrieb bieten. Sie ermöglicht es Anlagen auch, die menschliche Aufsicht dort zu erhalten, wo Materialbedingungen variieren oder Sicherheitsverfahren eine Bedienerfreigabe erfordern. Betreiber können ihre Investitionen sequenzieren und die risikoreichsten Transferpunkte angehen, bevor sie umfassendere Änderungen vornehmen. Die Marktgröße für diese Architektur im Markt für Automatisierung der Gefahrstoffentsorgung in Südamerika wird durch die große Anzahl von Standorten angetrieben, die schrittweise Upgrades statt vollständiger Ersetzungen benötigen. Dieser Ansatz wird wahrscheinlich auch dann relevant bleiben, wenn fortschrittlichere Systeme verfügbar werden. Er bietet Lieferanten einen Weg, kostensensible Anlagen zu bedienen und gleichzeitig messbare Sicherheits- und Arbeitsablaufvorteile zu demonstrieren.
KI-gestützte autonome Systeme werden bis 2031 voraussichtlich mit einem CAGR von 9,04 % wachsen. Ihre Rolle nimmt zu, da Anlagen nach Systemen suchen, die Materialbedingungen erkennen, Handhabungsaktionen anpassen und Ereignisse mit weniger kontinuellem manuellem Eingriff aufzeichnen können. Bildgebungssysteme und Sensoren können Klassifizierung, Anomalieerkennung, Routing und Fernüberwachung unterstützen. Diese Funktionen sind am nützlichsten, wo gemischte Abfälle, hoher Durchsatz oder unzugängliche Arbeitsbereiche die gewöhnliche regelbasierte Automatisierung weniger effektiv machen. Die Technologie benötigt noch zuverlässige Daten, standortspezifisches Training und Wartungsunterstützung, um unter industriellen Bedingungen konsistent zu funktionieren. Sie wird wahrscheinlich zuerst in Chemie- und Bergbauanwendungen mit höherem Volumen eingesetzt, wo die Kosten eines Fehlers oder einer Arbeitnehmerexposition hoch sind. Die Implementierung wird davon abhängen, ob Betreiber Software, Sicherheitsverfahren und vorhandene Ausrüstung in einen zuverlässigen Prozess integrieren können. Vollautomatisierte Systeme nehmen eine mittlere Position ein, insbesondere in Greenfield-Pharma- und Spezialchemieanlagen mit einheitlichen Prozessen und strengen Anforderungen an die Kontaminationskontrolle. Im Laufe der Zeit können Systeme mit mehr autonomer Fähigkeit Anteile von sowohl halbautomatisierten als auch vollautomatisierten Konfigurationen übernehmen, wenn sich ihr Amortisationsfall verbessert. Diese Veränderung gibt dem Markt für Automatisierung der Gefahrstoffentsorgung in Südamerika einen Weg zu datengesteuerteren Betriebsmodellen.
Nach Endverbraucherbranche: Chemiesektor führt, Pharma und Forschung treiben das Wachstum
Chemie und Petrochemie hielten im Jahr 2025 31,58 % des Umsatzes. Brasiliens petrochemische Infrastruktur, einschließlich der Betriebe rund um Camaçari und den Industriekorridor São Paulo, unterstützt die führende Rolle des Segments. Diese Standorte handhaben Säuren, Laugen, Lösungsmittel, verbrauchte Katalysatoren und andere Materialien, die eine sichere Bewegung und dokumentiertes Management erfordern. Ihre Handhabungsanforderungen können auch dann wichtig bleiben, wenn sich die allgemeinen Rohstoffbedingungen ändern. Automatisierte Ausrüstung hilft Betreibern, die Exposition an Transferpunkten zu reduzieren und konsistentere Eindämmungsverfahren zu etablieren. Energie- und Versorgungsunternehmen erhöhen die Nachfrage nach Systemen, die mit Transformatorenöl, verbrauchten Säurebatterien und Flugasche verwendet werden. Fertigungsanlagen erzeugen auch Schwermetallschlamm, verbrauchte Beschichtungen und Galvanikabwässer, die eine spezialisierte Handhabung erfordern. Viele dieser Anlagen verwalten Abfälle kontinuierlich, was zuverlässige Ausrüstung und geplante Wartung gegenüber gelegentlichen manuellen Eingriffen bevorzugt. Die Branche der Automatisierung der Gefahrstoffentsorgung in Südamerika hat in diesen Prozesssektoren eine verlässliche Nachfragebasis, da sie vielfältige und wiederkehrende Abfallströme verwalten. Diese installierte Basis kann Upgrades unterstützen, wenn Sicherheitsanforderungen und digitale Aufzeichnungsbedarfe anspruchsvoller werden.
Pharmazeutische Unternehmen und Forschungseinrichtungen werden bis 2031 voraussichtlich mit einem CAGR von 9,82 % wachsen. Die inländische Produktion von pharmazeutischen Wirkstoffen und Generika-Formulierungen expandiert in Brasilien, Kolumbien und Argentinien, da Produzenten die Importabhängigkeit reduzieren möchten. Pharmazeutische Anlagen erfordern oft eine strikte Trennung von chemischen Rückständen, Wirkstoffen, kontaminierten Verpackungen und Laborabfällen. Das Segment bevorzugt daher Systeme, die kontrollierte Behandlung, Rückverfolgbarkeit und zuverlässige Materialidentifikation kombinieren. Forschungseinrichtungen erhöhen die Nachfrage, wo Experimente kleine, aber empfindliche Mengen an Chemikalien oder biologischem Material erzeugen. Die Behandlung vor Ort ist nützlich, wenn eine Anlage die Lagerzeit reduzieren und die Bewegung von Gefahrstoffen durch öffentliche Bereiche begrenzen muss. Das Systemdesign muss auch Reinigung, Trennung und wiederholbare Betriebsaufzeichnungen für regulierte Standorte unterstützen. Regierungs- und Verteidigungskäufer können spezialisierte Systeme für chemische Verteidigungsabfälle und andere kontrollierte Materialien benötigen. Lizenzierte Abfallentsorgungsunternehmen liefern ebenfalls Nachfrage, da sie Material für mehrere Erzeuger verarbeiten und einen zuverlässigen Durchsatz über verschiedene Abfallprofile hinweg benötigen. Diese Kunden erweitern das Chancenspektrum für den Markt für Automatisierung der Gefahrstoffentsorgung in Südamerika über die traditionelle Chemiebasis hinaus.
Geografische Analyse
Brasilien machte im Jahr 2025 43,84 % des Marktanteils der Automatisierung der Gefahrstoffentsorgung in Südamerika aus. Seine Führungsposition spiegelt die größte Konzentration der Gefahrstofferzeugung in der Region, eine etablierte Umweltaufsicht und eine größere Kapazität zur Finanzierung von Investitionsgütern wider. Chemieproduktion, Ölraffination, Bergbau und Metallverarbeitung schaffen wiederkehrende Nachfrage nach Eindämmungs-, Schredder-, Manipulations- und rückverfolgbarkeitsverknüpften Upgrades. Metropol- und Industriestandorte bieten auch bessere Bedingungen für Installation, Schulung und Kundendienst.
Kolumbien wird bis 2031 voraussichtlich mit einem CAGR von 9,21 % wachsen. Decreto 766, erlassen im Juli 2026, hat die Verantwortlichkeiten entlang der Gefahrstoffkette neu strukturiert und interoperable digitale Aufzeichnungen betont. Die Maßnahme erhöht den Wert von Systemen, die Transferereignisse aufzeichnen und eine zuverlässige Lieferkette aufrechterhalten. Sie schafft Chancen bei Chemie-, Gesundheits- und Fertigungsbetreibern, die zuvor papierbasierte Verfahren verwendeten. Sekundäre Industriestädte wie Barranquilla, Cartagena und Bucaramanga bevorzugen möglicherweise einfachere Systeme, während Serviceverfügbarkeit und Genehmigungsverfahren die Einführung beeinflussen werden.
Peru und das übrige Südamerika sind weniger erschlossen, obwohl ihre Industriestandorte zunehmend digitale und automatisierte Praktiken übernehmen. Perus Bergbauaktivitäten bieten eine Basis für Fernbetrieb und Sicherheitsüberwachung in anspruchsvollen Arbeitsumgebungen. Die Quilmaná-Studie berichtete über eine Reduzierung der Restdeponieabfälle um 35 % und eine Reduzierung der CH₄-Emissionen um 40 % über 12 Monate unter Verwendung eines auf KI, IoT und Blockchain basierenden Managementsystems.[3]Flores et al., "Design and Implementation of an AI, IoT, and Blockchain-Based System for Circular Economy Transition in Landfill Management," International Journal of Informatics and Communication Technology, ijict.iaescore.com Argentinien hat eine bedeutende Industriebasis, aber Währungsbedingungen und Importexposition können die Amortisationszeiten für Ausrüstung verlängern. Bolivien, Paraguay, Ecuador, Uruguay und Chile sind auf stabile Vorschriften, lokale Wartungskapazität und für kleinere Volumina geeignete Finanzierung angewiesen.
Wettbewerbslandschaft
Der Markt für Automatisierung der Gefahrstoffentsorgung in Südamerika ist mäßig konsolidiert, da etablierte Gerätespezialisten technische Portfolios anbieten, die lokale Integratoren nicht leicht replizieren können. Unternehmen konkurrieren auf der Grundlage von Zuverlässigkeit, Sicherheitsdesign, Materialerkennungsfähigkeit und Kundendienst. Europäische Lieferanten haben einen Vorteil bei Systemen, die für Eindämmung, Sortierung, Schreddern, Fernhandhabung und Prozessüberwachung spezifiziert sind. Lokale Integratoren bleiben wichtig, wo Kunden Projektanpassung, Installationsunterstützung und Vertrautheit mit nationalen Betriebsbedingungen benötigen. Die Wettbewerbslücke ist am deutlichsten bei KI-gestützter Klassifizierung und kontrollierter Manipulation von Gefahrstoffen.
KI-Integration wird zu einer klareren Grundlage für Produktdifferenzierung. ZenRobotics Oy und Recycleye Ltd. sind Anbieter von maschinellem Sehen und Deep-Learning-basierter Abfallklassifizierung. STADLER Anlagenbau GmbH ist mit vernetzten Prozessanlagen und Predictive-Maintenance-Funktionen verbunden. Fernüberwachung, Compliance-Dokumentation und Wartungsabonnements können nach einem Geräteverkauf wiederkehrende Lieferantenbeziehungen schaffen. Diese Dienstleistungen sind wichtig, wo technisches Personal außerhalb großer Industriezentren begrenzt ist.
Die Hauptchance liegt in mittelklassigen Systemen für Erzeuger, die zu groß für manuelle Arbeit sind, aber keine hochgradig angepassten Roboterplattformen rechtfertigen können. Waste Robotics Inc., Danu Robotics Ltd., SSI Shredding Systems, Inc. und Granutech-Saturn Systems Corporation befassen sich mit Roboterhandhabung, Größenreduzierung oder verwandten Servicebedürfnissen. Lieferanten können auch Behandlungsbetreiber und Organisationen der Herstellerverantwortung in Brasilien und Kolumbien ansprechen. Diese vielfältige Basis von Käufern und Lieferanten unterstützt eine moderate Wettbewerbsstruktur.
Marktführer der Automatisierung der Gefahrstoffentsorgung in Südamerika
PaR Systems, Inc.
KOKS Group B.V.
SSI Shredding Systems, Inc.
ECODAS S.A.S.
Ecosteryl S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Die SANY Group verschiffte am 12. August 2026 ihre erste Charge SKT110Ei rein elektrischer autonomer Bergbau-LKW nach Südamerika, im Rahmen des ersten Einsatzes einer autonomen Bergbaulösung des Unternehmens in der Region. Das Projekt integriert cloudbasierte Disposition mit lokalisierten Betriebs- und Wartungsdienstleistungen und signalisiert eine größere Bereitschaft südamerikanischer Bergbaubetreiber, autonome Systeme in primären Materialhandhabungsketten einzusetzen, mit direkten Auswirkungen auf das Management von Gefahrstoffströmen an Bergbaustandorten.
- Juli 2026: Kolumbiens Ministerio de Ambiente y Desarrollo Sostenible erließ am 15. Juli 2026 Decreto 766 de 2026, das die Gefahrstoffverpflichtungen für Erzeuger, Transporteure und Verwalter im Rahmen von Decreto 1076 de 2015 neu strukturiert. Das Dekret schreibt interoperable RUA-RNDC-Datenflüsse vor und schafft ein Compliance-Ereignis, das rückverfolgbarkeitsfähige Handhabungssysteme in Kolumbiens Chemie-, Gesundheits- und Fertigungssektoren unterstützt.
- April 2026: Brasiliens CONAMA schloss eine öffentliche Konsultation ab, die obligatorische Abfalltransportmanifeste für Klasse-2-Nicht-Gefahrstoffe und einheitliche Großerzeuger-Kriterien vorschlägt, um fragmentierte staatliche Standards zu ersetzen. Die erwartete Umsetzung 2026–2027 erweitert die Population der Erzeuger, die eine digitale Manifest-Infrastruktur benötigen.
- März 2026: RAICo und NRS schlossen eine Vor-Ort-Demo eines haptisch telegesteuerten Abfallsortier-Roboterarm-Systems bei NRS Oldbury, Vereinigtes Königreich, ab, das 3D-Visualisierung mit Kraftrückkopplungssteuerung kombiniert. Das System erzielte positives Bediener-Feedback, und aktive Tests für die Sortierung von Kernbrennstoffelement-Trümmern sind für Mitte 2027 geplant. Die Technologiespezifikation wird von südamerikanischen Chemie- und Verteidigungsabfallbetreibern evaluiert.


Berichtsumfang des Marktes für Automatisierung der Gefahrstoffentsorgung in Südamerika
Der Markt für Automatisierung der Gefahrstoffentsorgung in Südamerika bezieht sich auf den Markt für automatisierte, halbautomatisierte und KI-gestützte Systeme, Ausrüstungen und zugehörige Technologien, die zur sicheren Identifizierung, Sammlung, Bewegung, Manipulation, Verarbeitung, Sortierung, Größenreduzierung, Übertragung und Verwaltung von Gefahrstoffen in industriellen, kommerziellen, Forschungs-, Regierungs-, Verteidigungs- und spezialisierten Abfallentsorgungsumgebungen in Südamerika eingesetzt werden.
Der Bericht über den Markt für Automatisierung der Gefahrstoffentsorgung in Südamerika ist segmentiert nach Abfallart (gelistete Abfälle, charakteristische Abfälle, universelle Abfälle und gemischte Abfälle), Produkttyp (Manipulatorarme, Teleskopmasten, Kräne, Fachwerke und Größenreduzierungssysteme), Automatisierungsarchitektur (halbautomatisierte Systeme, vollautomatisierte Systeme und KI-gestützte autonome Systeme), Endverbraucherbranche (Fertigung, Chemie und Petrochemie, Energie und Versorgung, Bergbau und Metalle, pharmazeutische Unternehmen und Forschungseinrichtungen, Regierung und Verteidigung sowie Abfallentsorgungsunternehmen) und Geografie (Brasilien, Argentinien, Kolumbien, Peru und übriges Südamerika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Gelistete Abfälle |
| Charakteristische Abfälle |
| Universelle Abfälle |
| Gemischte Abfälle |
| Manipulatorarme |
| Teleskopmasten |
| Kräne |
| Fachwerke |
| Größenreduzierungssysteme |
| Halbautomatisierte Systeme |
| Vollautomatisierte Systeme |
| KI-gestützte autonome Systeme |
| Fertigung |
| Chemie und Petrochemie |
| Energie und Versorgung |
| Bergbau und Metalle |
| Pharmazeutische Unternehmen und Forschungseinrichtungen |
| Regierung und Verteidigung |
| Abfallentsorgungsunternehmen |
| Brasilien |
| Argentinien |
| Kolumbien |
| Übriges Südamerika |
| Nach Abfallart | Gelistete Abfälle |
| Charakteristische Abfälle | |
| Universelle Abfälle | |
| Gemischte Abfälle | |
| Nach Produkttyp | Manipulatorarme |
| Teleskopmasten | |
| Kräne | |
| Fachwerke | |
| Größenreduzierungssysteme | |
| Nach Automatisierungsarchitektur | Halbautomatisierte Systeme |
| Vollautomatisierte Systeme | |
| KI-gestützte autonome Systeme | |
| Nach Endverbraucherbranche | Fertigung |
| Chemie und Petrochemie | |
| Energie und Versorgung | |
| Bergbau und Metalle | |
| Pharmazeutische Unternehmen und Forschungseinrichtungen | |
| Regierung und Verteidigung | |
| Abfallentsorgungsunternehmen | |
| Nach Geografie | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Automatisierung der Gefahrstoffentsorgung in Südamerika?
Der Sektor wurde im Jahr 2025 auf 145,48 Millionen USD geschätzt, wird im Jahr 2026 auf 156,61 Millionen USD geschätzt und soll bis 2031 bei einem CAGR von 8,44 % 234,89 Millionen USD erreichen. Der Ausblick spiegelt eine breitere Nutzung von kontrollierter Handhabung, digitalen Aufzeichnungen und Ausrüstung wider, die den direkten Arbeiterkontakt mit Gefahrstoffen reduziert. Er spiegelt auch den anhaltenden Bedarf an Abfallmanagement in industriellen, Gesundheits-, Bergbau- und Fertigungsstandorten wider.
Welches Land führt bei der Automatisierung der Gefahrstoffentsorgung in Südamerika?
Brasilien führte im Jahr 2025 mit 43,84 % des Umsatzes aufgrund seiner großen Chemie-, Bergbau-, Metall- und Raffineriebase. Seine Industriegebiete bieten auch bessere Bedingungen für Lieferantenschulungen, Geräteinstallation und routinemäßige Wartung als viele kleinere regionale Standorte. Das Land ist daher die wichtigste regionale Basis für sowohl Erstverkäufe als auch Geräte-Upgrades.
Welche Abfallkategorie wächst am schnellsten?
Gemischte Abfälle werden bis 2031 voraussichtlich mit einem CAGR von 9,24 % wachsen, unterstützt durch komplexe Materialströme aus Pharmazeutika, Energiegewinnung aus Abfällen und Elektronikanlagen. Diese Abfallströme benötigen flexible Sortierungs-, Eindämmungs- und Behandlungsprozesse, da ihre Materialzusammensetzung zwischen Ladungen variieren kann. Anlagen können integrierte Ausrüstung einsetzen, wo separate manuelle Schritte keine konsistente Trennung aufrechterhalten können.
Welche Ausrüstung wird am häufigsten für die Handhabung von Gefahrstoffen verwendet?
Manipulatorarme hielten im Jahr 2025 36,19 % des Produktumsatzes, da sie eine kontrollierte Bewegung bei risikoreichen Handhabungsaufgaben unterstützen. Sie eignen sich für Arbeiten mit Fässern, Behältern, Handschuhkästen und anderen Umgebungen, in denen ein Arbeitnehmer Abstand zu Gefahrstoffen benötigt, ohne die Kontrolle zu verlieren. Ihre Vielseitigkeit unterstützt den Einsatz in Chemieanlagen, Laboratorien, Behandlungszentren und ausgewählten Bergbauanwendungen.
Warum setzen pharmazeutische Anlagen mehr Automatisierung ein?
Pharmazeutische Unternehmen und Forschungseinrichtungen werden bis 2031 voraussichtlich mit einem CAGR von 9,82 % wachsen, da Anlagen kontrollierte Behandlung, Rückverfolgbarkeit und Trennung empfindlicher Abfallströme benötigen. Systeme vor Ort können auch die Lagerzeit reduzieren und die Bewegung von chemischen und Laborabfällen durch gemeinsam genutzte Anlagenbereiche begrenzen. Dies macht Automatisierung sowohl für größere Produktionsstandorte als auch für spezialisierte Forschungsstandorte relevant.
Was schränkt die Einführung in Südamerika ein?
Kosten für importierte Ausrüstung, Währungsvolatilität, uneinheitliche Genehmigungsverfahren, fragmentierte Abfallmengen und begrenzte lokale Wartungsdienstleistungen können Projekte verzögern. Diese Einschränkungen sind am stärksten für mittelgroße Betreiber, die eine Sicherheitsinvestition mit vorhersehbarer Finanzierung, technischer Unterstützung und realisierbaren Amortisationszeiten verbinden müssen. Sie können auch dazu führen, dass Käufer bei instabilen Währungsbedingungen schrittweise Nachrüstungen, engere Projektumfänge oder aufgeschobene Käufe bevorzugen. Anbieter, die lokale Servicevereinbarungen, Schulungen und klare Wartungspläne bereitstellen, können einige dieser praktischen Hindernisse reduzieren. Kleinere Anlagen verfügen möglicherweise auch nicht über ausreichenden Abfalldurchsatz, um hochwertige, vollständig integrierte Ausrüstung zu rechtfertigen. Diese Faktoren erklären, warum die Einführung zwischen großen Industriekorridoren und abgelegenen oder sekundären Standorten stark variiert. Das Ergebnis ist ein schrittweiser, ungleichmäßiger Übergang von der manuellen Handhabung zu stärker automatisierten Standortprozessen.
Seite zuletzt aktualisiert am:



