
南米危険廃棄物取扱自動化市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
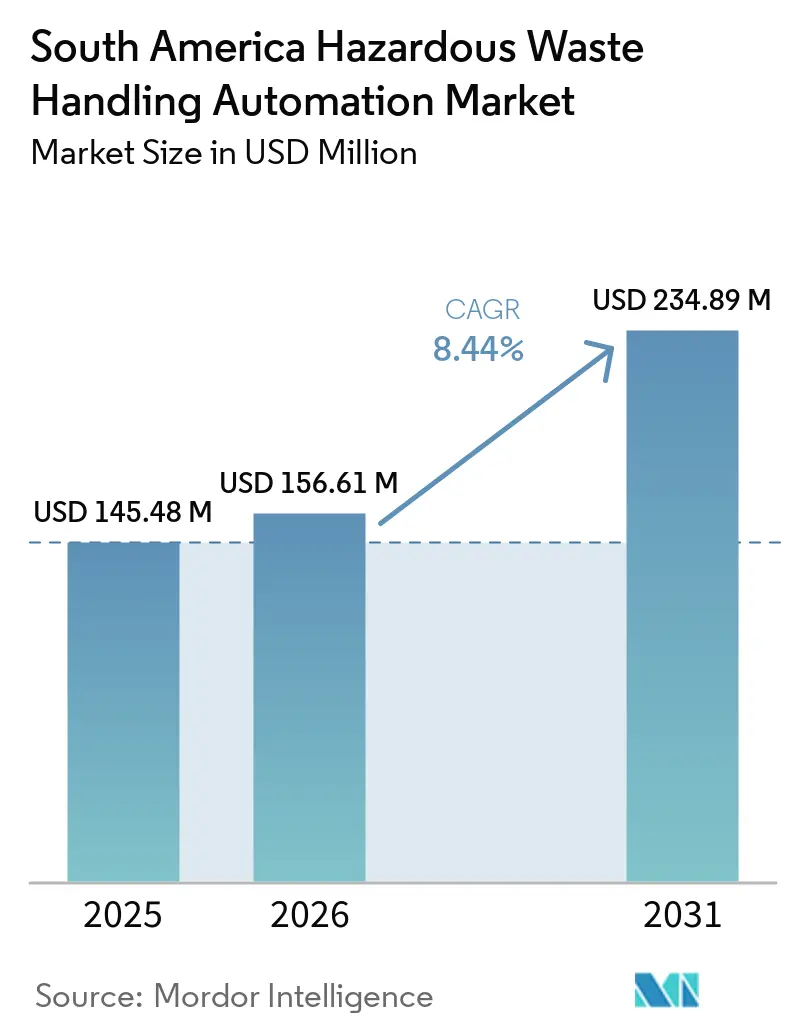
| 基準年の市場規模 (2025) | 145.48 百万米ドル |
| 市場規模 (2026) | 156.61 百万米ドル |
| 市場規模 (2031) | 234.89 百万米ドル |
| Growth Rate (2026 - 2031) | 8.44 % |
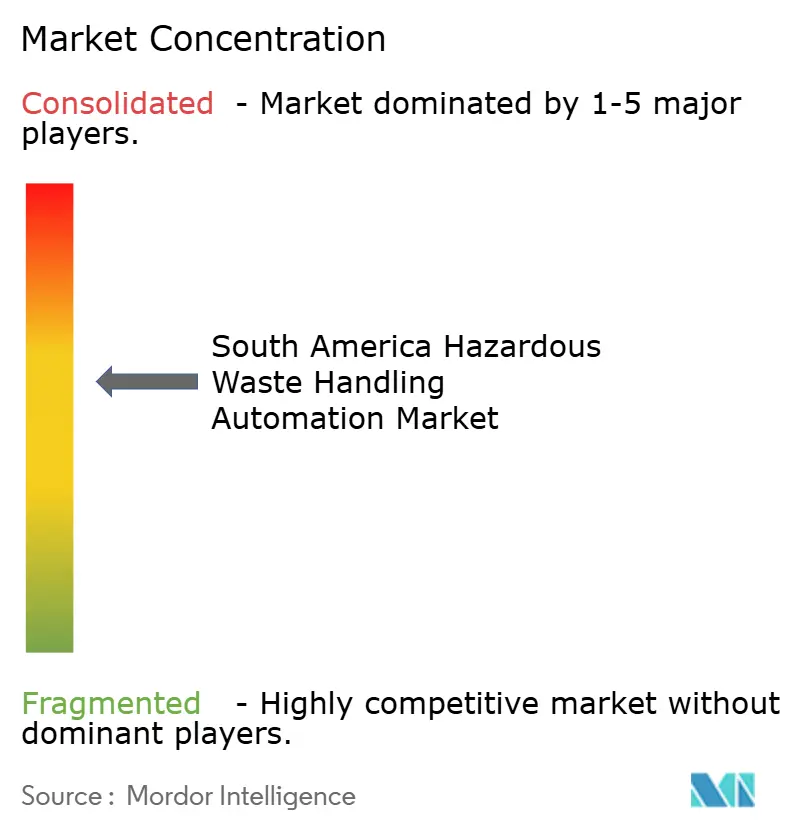
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米危険廃棄物取扱自動化市場分析
南米危険廃棄物取扱自動化市場規模は2025年に145.48 ミリオン 米ドルと評価され、2026年の156.61 ミリオン 米ドルから2031年には234.89 ミリオン 米ドルに達すると推定されており、予測期間2026年~2031年のCAGRは8.44%です。南米危険廃棄物取扱自動化市場は、手作業による取扱いから、危険物質の記録・封じ込め・分類・移送を作業者との直接接触を減らして行うシステムへと移行しています。化学、石油化学、鉱業、石油・ガス、エネルギー、医療、製造業における産業活動は、管理された処理を必要とする廃棄物流を引き続き生み出しています。ブラジルは、その産業規模、執行能力、および資本設備の購買力が地域内の他国より発達しているため、中心的な需要基盤であり続けています。コロンビアは、更新された危険廃棄物義務が廃棄物チェーン全体にわたる追跡可能な移動と文書化された責任をより重視するようになったことで、独自の需要サイクルを生み出しています。南米危険廃棄物取扱自動化市場はまた、実施の不均一さ、高い輸入設備コスト、および主要産業センター以外でのサービスカバレッジの限界という課題にも直面しています。
主要レポートのポイント
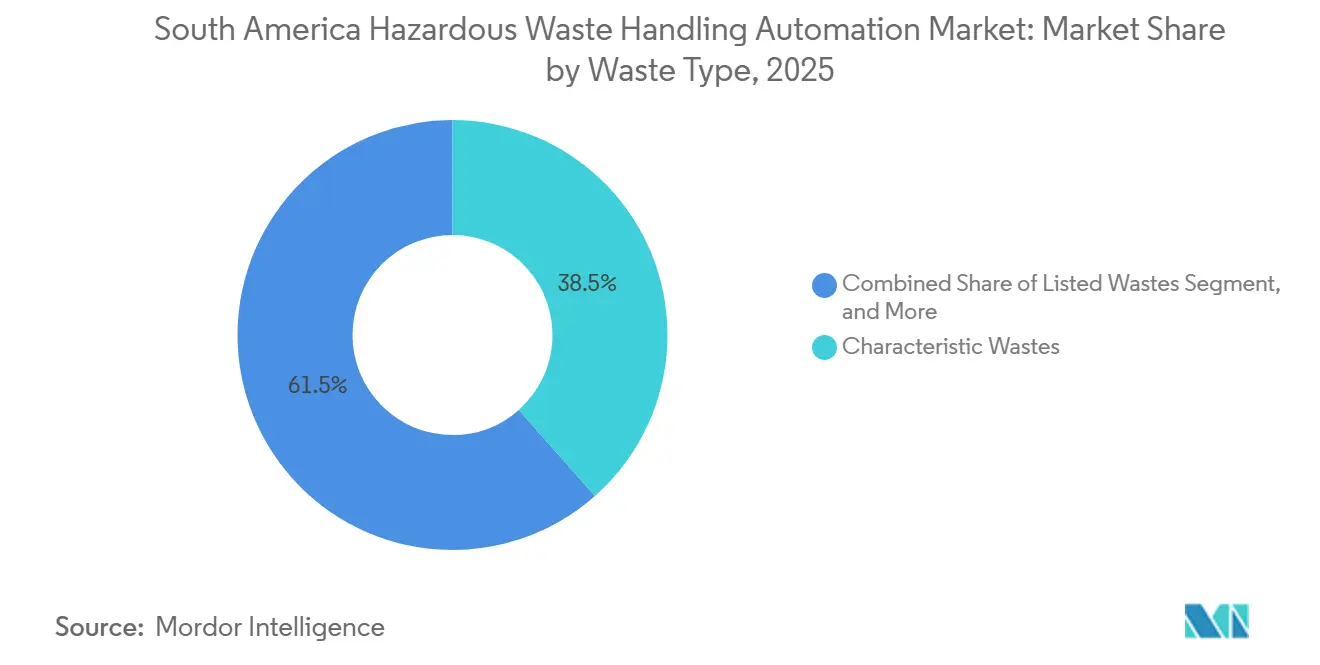
- 廃棄物タイプ別では、特性廃棄物が2025年の南米危険廃棄物取扱自動化市場シェアの38.47%を占め、混合廃棄物は2031年までに9.24%のCAGRで拡大する見込みです。
- 製品タイプ別では、マニピュレーターアームが2025年の収益の36.19%を占め、サイズ削減システムは2031年までに9.41%のCAGRで進展する見込みです。
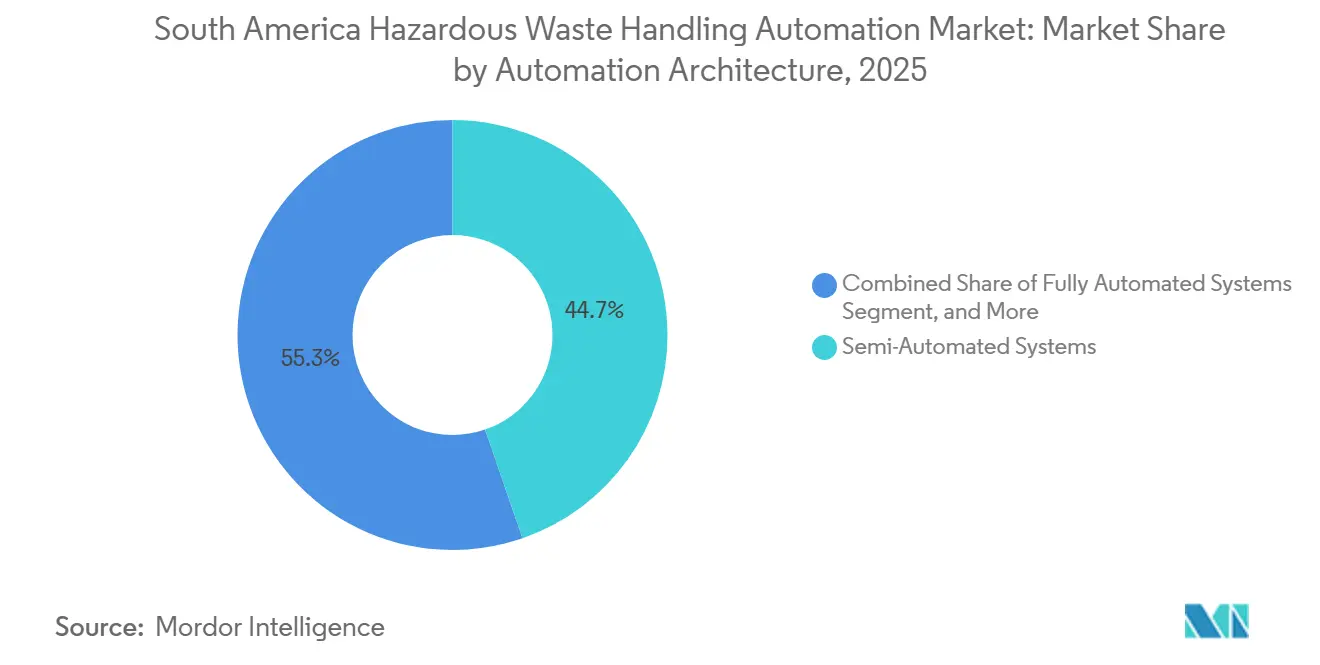
- 自動化アーキテクチャ別では、半自動化システムが2025年の収益の44.72%を占め、AI対応自律システムは南米危険廃棄物取扱自動化市場において2031年までに9.04%のCAGRで拡大する見込みです。
- エンドユーザー産業別では、化学・石油化学が2025年の収益の31.58%を占め、製薬・研究機関は2031年までに9.82%のCAGRで成長する見込みです。
- 地域別では、ブラジルが2025年の収益の43.84%を占め、コロンビアは南米危険廃棄物取扱自動化市場において2031年までに9.21%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
南米危険廃棄物取扱自動化市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ブラジルの産業系危険廃棄物基盤の拡大 | +2.1% | ブラジルが中心で、アルゼンチンおよびペルーへの波及効果あり | 短期(2年以内) |
| デジタルトレーサビリティおよびコンプライアンス文書化の義務化 | +1.8% | ブラジルおよびコロンビアが中心で、アルゼンチンへ拡大 | 短期(2年以内) |
| 高リスク産業作業における作業者の被ばく低減 | +1.5% | 地域全体、ブラジルの化学・鉱業回廊に集中 | 中期(2年~4年) |
| 鉱業、化学、エネルギー、医療廃棄物流の成長 | +1.3% | ブラジル、ペルー、コロンビア | 中期(2年~4年) |
| オンサイト医療廃棄物処理への需要増加 | +0.9% | ブラジル、コロンビア、アルゼンチン | 中期(2年~4年) |
| 老朽化した手動取扱インフラからの改修需要 | +0.7% | ブラジルおよびアルゼンチン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ブラジルの産業系危険廃棄物基盤の拡大
ブラジルの化学生産、石油精製、および卑金属加工の集積は、地域内で最も広範な産業系危険廃棄物の基盤を形成しています。サンパウロ・カンピーナス回廊とパラー州カラジャス鉱物地帯は、その産業活動が封じ込め、輸送、分類、処理を必要とする物質を生み出すため、重要な拠点となっています。この廃棄物基盤は、単発的なプロジェクト需要ではなく、取扱設備への継続的な需要を支えています。事業者は、有毒、反応性、可燃性、および汚染物質を含む材料を管理された条件下で取り扱えるシステムを必要としています。大規模プラントが廃棄物取扱プロセスを改善するために資本支出を前倒しにすると、南米危険廃棄物取扱自動化市場は恩恵を受けます。デジタル記録と監査可能な廃棄物計画が通常のコンプライアンス実務の一部となれば、地域の中小規模排出者も設備購入者となり得ます。
デジタルトレーサビリティおよびコンプライアンス文書化の義務化
2026年7月15日に発布されたコロンビアのDecretoデクレト766は、危険廃棄物の排出者、輸送者、および管理者の責任を再定義しました。この措置は国家廃棄物登録簿と国家輸送登録簿の間の相互運用可能な情報フローを義務付けています。危険廃棄物チェーンの各移動ポイントにおける信頼性の高い記録の重要性を高めています。自動化設備は、移送イベント、センサー、封じ込めユニット、および運用記録を接続することで、このニーズを支援できます。コロンビアのRESPELフレームワークに関する2024年の学術レビューでは、認可された管理者によるカバレッジの限界と、より良い廃棄物管理に向けた技術投資へのインセンティブ不足が制約として特定されました。[1]コロンビア国立大学、「コロンビアにおける危険廃棄物の総合管理、RESPEL」、コロンビア国立大学、doi.org したがって、南米危険廃棄物取扱自動化市場には、物理的な取扱いとトレーサビリティ機能を組み合わせたシステムの参入機会があります。
高リスク産業作業における作業者の被ばく低減
化学プラント、製油所、鉱業事業、および研究室は、作業者と危険物質との物理的接触を減らす強い理由を持っています。マニピュレーターアーム、密閉型移送設備、遠隔制御、およびセンサー連動システムは、最も被ばくリスクの高い取扱ポイントから作業者を遠ざけることができます。ブラジルの産業廃棄物規則は、有毒残留物の安全かつ分離された取扱いを義務付けており、より安全な現場慣行の重要性を強化しています。遠隔ロボット作業はまた、オペレーターが危険な残骸の近くにいることなく制御と精度を維持できることを示しています。2026年3月、RAICoとNuclear Restoration Servicesは、英国オールドベリーにおいて、3Dビジュアライゼーションと力覚フィードバックを組み合わせた触覚テレオペレーションによる放射性残骸の分類を実演しました。[2]RAICo、「廃炉現場における放射性残骸の分類へのロボット適用」、RAICo、raico.org 南米危険廃棄物取扱自動化市場は、化学、鉱業、および防衛関連の用途において作業者保護と信頼性の高い制御の両方が求められる場合に、これらの運用モデルを活用できます。
鉱業、化学、エネルギー、医療廃棄物流の成長
資源採掘および加工産業は、南米全域でより多様な廃棄物プロファイルを生み出しています。鉱業は、管理された移動を必要とする尾鉱、プロセス化学物質、汚染された設備、およびその他の残留物を生み出します。化学・エネルギー事業は、溶剤、酸、使用済み触媒、変圧器油、電池、および灰を生み出します。医療施設もまた、病理学的、化学的、および医薬品廃棄物のオンサイトまたは密接に管理された取扱いを必要としています。これらの需要源は、大規模化学コンプレックスを超えて顧客基盤を広げています。設備ベンダーが一つの取扱プラットフォームを異なる材料、現場レイアウト、および安全要件に適応できる場合、南米危険廃棄物取扱自動化産業は支援を受けます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い輸入設備および交換部品コスト | -1.5% | 全地域、アルゼンチンおよびペルで最も深刻 | 短期(2年以内) |
| 南米諸国間での不均一な執行および許認可 | -0.9% | 南米その他地域、ペルー、アルゼンチンの一部 | 中期(2年~4年) |
| サンパウロ都市圏外での地域自動化サービスおよびメンテナンス能力の限界 | -0.7% | サンパウロ都市圏外の全地域 | 長期(4年以上) |
| 廃棄物量の断片化と長い設備回収期間 | -0.6% | 全国の中小規模産業都市 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い輸入設備および交換部品コスト
高度なマニピュレーターアーム、AI対応分類設備、および産業用シュレッダー設備は、一般的に南米域外から供給されます。購入者はこれらの設備とその交換部品を米ドルで支払うことが多く、プロジェクトを現地通貨の変動にさらします。アルゼンチンのペソ安とブラジルレアルの変動は、予算サイクル中にプロジェクトの経済性を変える可能性があります。為替条件が悪化すると、事業者は購入を延期したり、プロジェクト範囲を縮小したり、統合度の低い設備を購入したりする場合があります。輸入規制、ライセンス要件、および関税は、国境を越えた廃棄物処理に関連するシステムにさらなるコストと管理業務を加える可能性があります。これらの条件は、長期の資本設備サイクルにわたって外国為替リスクを管理できない中規模事業者の間で採用を最も鋭く制限します。
南米諸国間での不均一な執行および許認可
危険廃棄物の規則と許認可の慣行は、国によって、また州や省によって異なる場合があります。サンパウロで監督下に受け入れられたシステムが、別のブラジルの州では異なる文書や承認を必要とする場合があります。遠隔地の鉱業地帯や地方都市は、主要都市中心部よりも長い許認可プロセスに直面する可能性があります。遅延は、施設が新しい設備をいつ使用できるか、またいつ投資を回収できるかについての不確実性を生み出します。廃電気電子機器に影響を与えるペルーの2025年の規制変更もまた、投資決定を支えた規則が中途で変更される可能性を示しました。南米危険廃棄物取扱自動化市場の発展はより緩やかであり、サプライヤーは各設置に対してコンプライアンス機能を再設計し、販売プロセスを延長しなければなりません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
廃棄物タイプ別:特性廃棄物が主導し、混合廃棄物流が需要を多様化
特性廃棄物は2025年の南米危険廃棄物取扱自動化市場シェアの38.47%を占めました。この地位は、化学生産、石油精製、および卑金属加工によって生み出される有毒、反応性、腐食性、および可燃性残留物の大量の廃棄物を反映しています。これらの材料は、手作業による取扱いが安全および環境リスクを高める可能性があるため、管理された封じ込めを必要とします。このカテゴリには、輸送、処理、または廃棄前に文書化された分類を必要とすることが多い廃棄物流が含まれます。自動移送、密閉保管、および分類システムは、施設がこれらの廃棄物流の取扱いを標準化するのに役立ちます。指定廃棄物とユニバーサル廃棄物は、使用済み電池、蛍光灯、農薬容器、および類似の材料からの追加需要を提供します。ブラジルとコロンビアの拡大生産者責任プログラムは、これらの廃棄物タイプの組織的な収集と処理の必要性を高めています。処理施設は、積み下ろし中に追加の被ばくを生じさせることなく材料を隔離できる設備を必要としています。南米危険廃棄物取扱自動化市場は、産業事業者が分類および取扱要件をどれだけ一貫して適用するかに依存し続けています。このセグメントは、強力な封じ込めとサービス能力を持つサプライヤーに安定した基盤を提供し続けています。
混合廃棄物は2031年までに9.24%のCAGRで拡大する見込みです。医薬品排水、廃棄物からエネルギーへの残留物、および電子機器や特殊材料施設からの混合化学物質流は、単一の単純なプロセスでは管理できない複数の材料タイプを含むことが多いです。これにより、材料を識別、分離し、適切な処理経路に誘導するシステムの価値が高まります。事業者は、入荷材料の組成が変化する場合に、センサー、ビジョンツール、密閉コンベヤー、および管理された分類ステーションを使用する場合があります。ペルーのキルマナにある埋立地での2024年の研究では、埋立地管理のためのAI、IoT、およびブロックチェーンベースのシステムが評価され、12ヶ月間で埋立地に送られる残留廃棄物が35%削減され、CH₄排出量が40%減少したと報告されました。この研究はすべての危険廃棄物用途にわたるパフォーマンスを確立するものではありませんが、廃棄物管理環境におけるデジタル分類と監視の地域的な事例を提供しています。ベンダーは同等の証拠を使用して、自動化が複雑な材料の分離をどのように支援できるかを説明できます。混合廃棄物の事業者はまた、積荷間の包装、水分、および汚染の変動を管理しなければなりません。混合廃棄物流はまた、施設が単独の封じ込め設備ではなく統合システムを検討するよう促します。この要件は、南米危険廃棄物取扱自動化市場内での柔軟な構成への需要を高める可能性があります。
注記: 個々のセグメントのシェアはレポート購入後に入手可能


製品タイプ別:マニピュレーターアームが市場を支え、サイズ削減システムが加速
マニピュレーターアームは2025年の製品収益の36.19%を占めました。これらは、ドラムの移動、容器の分類、グローブボックス作業、および作業者が直接触れるべきでない材料の移送など、高い器用さを必要とする作業に使用されます。その確立した地位は、リーチ、制御された動作、およびオペレーターと危険物質の間の分離を組み合わせる必要性から生まれています。アームは、化学プラント、研究室、処理施設、および選択された鉱業用途で使用できます。また、カメラ、遠隔制御、力覚フィードバック、または密閉セルと統合することもできます。2026年3月のRAICoとNuclear Restoration Servicesの実演では、残骸の分類のために3Dビジュアライゼーションと力覚フィードバック制御を組み合わせた触覚テレオペレーション装置が示されました。このようなシステムは、直接的な視認性と直接的な物理的アクセスが制限されている用途に対して有用な運用原理を示しています。顧客はまた、大規模な現場再設計を必要とせずに制約されたスペースで動作できるアームを評価します。テレスコーピングマスト、クレーン、およびトラスは、精密な操作よりも揚重能力とリーチが重要なタンクファーム、大型廃棄物ピット、およびユーティリティサイトで引き続き関連性があります。これらの設備の選択により、南米危険廃棄物取扱自動化市場は精密作業とインフラスケールの作業の両方に対応できます。
サイズ削減システムは2031年までに9.41%のCAGRで進展する見込みです。事業者は、材料のサイズ、形状、または包装が効率的な下流処理を妨げる場合に、焼却または安全な埋立前にシュレッダー、造粒、および前処理設備を使用します。これらのシステムは、一貫した準備を必要とする化学固体、医薬品廃棄物、容器、およびその他の危険物質に特に関連しています。設備はまた、かさばる材料や不規則な材料を管理可能な形態に削減することで、取扱いをより予測可能にすることができます。封じ込め、清掃、メンテナンス、および作業者の安全を念頭に置いて設計されなければなりません。需要は、未処理の材料を直接廃棄に送るのではなく、最終処理前に廃棄物を準備する必要性によって促進されます。設備ベンダーは、耐久性、封じ込め性能、およびサービスサポートを通じてシステムを差別化できます。顧客はまた、頻繁な停止や困難な清掃手順なしに可変フィードストックを管理できるかどうかを評価します。この製品カテゴリはまた、施設が保管負担を軽減し、処理ワークフローを簡素化しようとする場合にも恩恵を受けます。削減はその後のすべての処理段階を形成できるため、そのパフォーマンスは南米危険廃棄物取扱自動化市場全体にとって重要です。
自動化アーキテクチャ別:半自動化システムが主導し、AI対応プラットフォームが台頭
半自動化システムは2025年の収益の44.72%を占めました。その優位性は、古いプロセス設計と手動廃棄物ワークフローを依然として使用している産業施設全体での改修優先アプローチを反映しています。化学・石油化学サイトは、プラント全体のレイアウトを置き換えることなく、センサートリガーゲート、コンベヤーインターロック、遠隔制御、および監視装置を追加できます。これにより、完全なグリーンフィールド設置に必要な許可やシャットダウンを制限しながら、混乱を軽減できます。したがって、半自動化は手作業と完全自律運用の間の実用的なステップを提供できます。また、材料条件が変化する場合や安全手順がオペレーターの承認を必要とする場合に、施設が人間の監視を維持できるようにします。事業者は投資を順序立てて行い、より広範な変更を行う前に最も高リスクの移送ポイントに対処できます。このアーキテクチャの南米危険廃棄物取扱自動化市場規模は、完全な交換ではなく段階的なアップグレードを必要とする多数のサイトによって促進されます。このアプローチは、より高度なシステムが利用可能になっても引き続き関連性を持つ可能性があります。これにより、サプライヤーはコスト重視の施設にサービスを提供しながら、測定可能な安全性とワークフローの利点を実証するルートが得られます。
AI対応自律システムは2031年までに9.04%のCAGRで拡大する見込みです。施設が材料条件を認識し、取扱動作を調整し、継続的な手動入力を減らしてイベントを記録できるシステムを求めるにつれて、その役割は増大しています。ビジョンシステムとセンサーは、分類、異常検出、ルーティング、および遠隔監視をサポートできます。これらの機能は、混合廃棄物、高スループット、またはアクセスが困難な作業エリアにより、通常のルールベースの自動化が効果的でない場合に最も有用です。この技術は、産業条件で一貫して機能するために、信頼性の高いデータ、サイト固有のトレーニング、およびメンテナンスサポートを必要とします。エラーや作業者の被ばくのコストが高い、より大量の化学・鉱業用途で最初に使用される可能性があります。実装は、事業者がソフトウェア、安全手順、および既存の設備を信頼性の高いプロセスに統合できるかどうかに依存します。完全自動化システムは、均一なプロセスと厳格な汚染管理要件を持つグリーンフィールドの製薬・特殊化学施設において特に中間的な位置を占めています。時間の経過とともに、より自律的な能力を持つシステムは、そのペイバックケースが改善されると、半自動化および完全自動化構成の両方からシェアを奪う可能性があります。この変化は、南米危険廃棄物取扱自動化市場にデータ主導の運用モデルへの道筋を与えます。
注記: 個々のセグメントのシェアはレポート購入後に入手可能
エンドユーザー産業別:化学セクターが主導し、製薬・研究が上昇を牽引
化学・石油化学は2025年の収益の31.58%を占めました。カマサリ周辺の事業やサンパウロ産業回廊を含むブラジルの石油化学インフラは、このセグメントの主導的な役割を支えています。これらのサイトは、安全な移動と文書化された管理を必要とする酸、苛性物質、溶剤、使用済み触媒、およびその他の材料を取り扱います。これらの取扱要件は、より広範な商品条件が変化しても重要であり続ける可能性があります。自動化設備は、事業者が移送ポイントでの被ばくを低減し、より一貫した封じ込め手順を確立するのに役立ちます。エネルギー・ユーティリティ事業者は、変圧器油、使用済み酸性電池、および飛灰に使用されるシステムへの需要を追加します。製造施設もまた、専門的な取扱いを必要とする重金属スラッジ、使用済みコーティング、および電気めっき排水を生み出します。これらの施設の多くは廃棄物を継続的に管理しており、これは散発的な手動介入よりも信頼性の高い設備と計画的なメンテナンスを好みます。南米危険廃棄物取扱自動化産業は、これらのプロセスセクターに信頼性の高い需要基盤を持っています。なぜなら、これらは多様で繰り返し発生する廃棄物流を管理しているからです。この設置基盤は、安全要件とデジタル記録のニーズがより要求が高くなるにつれて、アップグレードをサポートできます。
製薬・研究機関は2031年までに9.82%のCAGRで進展する見込みです。輸入依存を減らそうとする生産者として、ブラジル、コロンビア、アルゼンチンでは医薬品有効成分とジェネリック製剤の国内生産が拡大しています。製薬施設は多くの場合、化学残留物、有効成分、汚染された包装、および研究室廃棄物の厳格な分離を必要とします。したがって、このセグメントは、管理された処理、トレーサビリティ、および信頼性の高い材料識別を組み合わせたシステムを好みます。研究機関は、実験が少量ながら敏感な化学物質または生物学的材料を生み出す場合に需要を追加します。オンサイト処理は、施設が保管時間を短縮し、公共エリアを通じた危険物質の移動を制限する必要がある場合に有用です。システム設計はまた、規制対象サイトの清掃、分離、および繰り返し可能な運用記録をサポートしなければなりません。政府および防衛の購入者は、化学防衛廃棄物およびその他の管理された材料のための専門システムを必要とする場合があります。認可された廃棄物管理事業者もまた、複数の排出者のために材料を処理し、異なる廃棄物プロファイルにわたって信頼性の高いスループットを必要とするため、需要を提供します。これらの顧客は、南米危険廃棄物取扱自動化市場の機会セットを従来の化学基盤を超えて広げます。
地域分析
ブラジルは2025年の南米危険廃棄物取扱自動化市場シェアの43.84%を占めました。その優位性は、地域内で最大の危険廃棄物発生の集積、確立された環境監視、および資本設備への資金調達能力の高さを反映しています。化学生産、石油精製、鉱業、および金属加工は、封じ込め、シュレッダー、操作、およびトレーサビリティ連動アップグレードへの継続的な需要を生み出します。都市部および産業立地はまた、設置、トレーニング、およびアフターセールスサポートのためのより良い条件を提供します。
コロンビアは2031年までに9.21%のCAGRで拡大する見込みです。2026年7月に発布されたDecretoデクレト766は、Decretoデクレト1076 de 2015の下で危険廃棄物チェーン全体の責任を再構築し、相互運用可能なデジタル記録を強調しました。この措置は、移送イベントを記録し、信頼性の高い保管連鎖を維持するシステムの価値を高めます。以前に紙ベースの手順を使用していた化学、医療、および製造事業者の間に機会を生み出します。バランキージャ、カルタヘナ、ブカラマンガなどの地方産業都市は、よりシンプルなシステムを好む場合があり、サービスの可用性と許認可が採用に影響を与えます。
ペルーおよび南米その他地域は普及率が低いままですが、その産業サイトはよりデジタルで自動化された慣行を採用しています。ペルーの鉱業活動は、過酷な作業環境での遠隔操作と安全監視の基盤を提供します。キルマナの研究では、AI、IoT、およびブロックチェーンベースの管理システムを使用して12ヶ月間で埋立地の残留廃棄物が35%削減され、CH₄排出量が40%削減されたと報告されました。[3]Flores et al.、「埋立地管理における循環経済移行のためのAI、IoT、ブロックチェーンベースシステムの設計と実装」、国際情報通信技術ジャーナル、ijict.iaescore.com アルゼンチンは意味のある産業基盤を持っていますが、通貨条件と輸入リスクが設備の回収期間を延長する可能性があります。ボリビア、パラグアイ、エクアドル、ウルグアイ、およびチリは、安定した規則、地域のメンテナンス能力、および少量に適した資金調達に依存しています。
競合状況
南米危険廃棄物取扱自動化市場は、確立された設備専門業者が地域のインテグレーターが容易に複製できない技術ポートフォリオを提供しているため、適度に集中しています。企業は信頼性、安全設計、材料認識能力、およびアフターセールスサポートで競争しています。欧州のサプライヤーは、封じ込め、分類、シュレッダー、遠隔取扱い、およびプロセス監視のために指定されたシステムで優位性を持っています。地域のインテグレーターは、顧客がプロジェクトの適応、設置サポート、および国内の運用条件への精通を必要とする場合に引き続き重要です。競合格差は、AI支援分類と危険物質の制御された操作において最も顕著です。
AI統合は製品差別化のより明確な基盤となっています。ZenRobotics OyとRecycleye Ltd.は、マシンビジョンとディープラーニングベースの廃棄物分類のサプライヤーです。STADLER Anlagenbau GmbHは、接続されたプロセス設備と予知保全機能に関連しています。遠隔監視、コンプライアンス文書化、およびメンテナンスサブスクリプションは、設備販売後に継続的なベンダー関係を生み出すことができます。これらのサービスは、主要産業センター以外では技術人員が限られている場合に重要です。
主な機会は、手作業には大きすぎるが高度にカスタマイズされたロボットプラットフォームを正当化できない排出者向けの中間層システムにあります。Waste Robotics Inc.、Danu Robotics Ltd.、SSI Shredding Systems, Inc.、およびGranutech-Saturn Systems Corporationは、ロボット取扱い、サイズ削減、または関連するサービスニーズに対応しています。サプライヤーはまた、ブラジルとコロンビアの処理事業者と生産者責任組織を追求することもできます。この多様な購入者とサプライヤーの基盤は、適度な競合構造を支えています。
南米危険廃棄物取扱自動化産業リーダー
PaR Systems, Inc.
KOKS Group B.V.
SSI Shredding Systems, Inc.
ECODAS S.A.S.
Ecosteryl S.A.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年8月:SANY Groupは2026年8月12日、同社の地域初の自律採掘ソリューション展開として、SKT110Ei純電気自律採掘トラックの第一陣を南米に出荷しました。このプロジェクトはクラウドベースのディスパッチングと現地化された運用・保守サービスを統合しており、南米の採掘事業者が一次材料取扱チェーンで自律システムを使用する意欲が高まっていることを示しており、鉱山サイトでの危険廃棄物流管理に直接的な影響を与えます。
- 2026年7月:コロンビアの環境持続可能開発省は2026年7月15日にDecretoデクレト766 de 2026を発布し、Decretoデクレト1076 de 2015の下で排出者、輸送者、および管理者の危険廃棄物義務を再構築しました。このデクレトはRUA-RNDCデータフローの相互運用性を義務付け、コロンビアの化学、医療、および製造セクターにおけるトレーサビリティ対応取扱システムを支援するコンプライアンスイベントを生み出します。
- 2026年4月:ブラジルのCONAMAは、クラス2非危険廃棄物への廃棄物輸送マニフェストの義務化と、断片化された州レベルの基準を置き換えるための統一された大規模排出者基準を提案するパブリックコンサルテーションを終了しました。2026年~2027年の実施が見込まれており、デジタルマニフェストインフラを必要とする排出者の対象が拡大します。
- 2026年3月:RAICoとNRSは、英国NRSオールドベリーにおいて、3Dビジュアライゼーションと力覚フィードバック制御を組み合わせた触覚テレオペレーション廃棄物分類ロボットアームシステムの現地実演を完了しました。このシステムはオペレーターから肯定的なフィードバックを得ており、核燃料要素残骸の分類に向けた実際の試験が2027年半ばに計画されています。この技術仕様は、南米の化学・防衛廃棄物事業者によって評価中です。


南米危険廃棄物取扱自動化市場レポートの範囲
南米危険廃棄物取扱自動化市場とは、南米における産業、商業、研究、政府、防衛、および専門廃棄物管理環境全体で危険廃棄物を安全に識別、収集、移動、操作、処理、分類、削減、移送、および管理するために使用される自動化、半自動化、およびAI対応システム、設備、および関連技術の市場を指します。
南米危険廃棄物取扱自動化市場レポートは、廃棄物タイプ(指定廃棄物、特性廃棄物、ユニバーサル廃棄物、混合廃棄物)、製品タイプ(マニピュレーターアーム、テレスコーピングマスト、クレーン、トラス、サイズ削減システム)、自動化アーキテクチャ(半自動化システム、完全自動化システム、AI対応自律システム)、エンドユーザー産業(製造業、化学・石油化学、エネルギー・ユーティリティ、鉱業・金属、製薬・研究機関、政府・防衛、廃棄物管理事業者)、および地域(ブラジル、アルゼンチン、コロンビア、ペルー、南米その他地域)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| 指定廃棄物 |
| 特性廃棄物 |
| ユニバーサル廃棄物 |
| 混合廃棄物 |
| マニピュレーターアーム |
| テレスコーピングマスト |
| クレーン |
| トラス |
| サイズ削減システム |
| 半自動化システム |
| 完全自動化システム |
| AI対応自律システム |
| 製造業 |
| 化学・石油化学 |
| エネルギー・ユーティリティ |
| 鉱業・金属 |
| 製薬・研究機関 |
| 政府・防衛 |
| 廃棄物管理事業者 |
| ブラジル |
| アルゼンチン |
| コロンビア |
| 南米その他地域 |
| 廃棄物タイプ別 | 指定廃棄物 |
| 特性廃棄物 | |
| ユニバーサル廃棄物 | |
| 混合廃棄物 | |
| 製品タイプ別 | マニピュレーターアーム |
| テレスコーピングマスト | |
| クレーン | |
| トラス | |
| サイズ削減システム | |
| 自動化アーキテクチャ別 | 半自動化システム |
| 完全自動化システム | |
| AI対応自律システム | |
| エンドユーザー産業別 | 製造業 |
| 化学・石油化学 | |
| エネルギー・ユーティリティ | |
| 鉱業・金属 | |
| 製薬・研究機関 | |
| 政府・防衛 | |
| 廃棄物管理事業者 | |
| 地域別 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| 南米その他地域 |


レポートで回答される主要な質問
南米危険廃棄物取扱自動化市場の規模はどのくらいですか?
このセクターは2025年に145.48 ミリオン 米ドルと評価され、2026年には156.61 ミリオン 米ドルと推定され、8.44%のCAGRで2031年までに234.89 ミリオン 米ドルに達する見込みです。この見通しは、管理された取扱い、デジタル記録、および危険物質との作業者の直接接触を減らす設備のより広範な使用を反映しています。また、産業、医療、鉱業、および製造サイト全体での継続的な廃棄物管理ニーズも反映しています。
南米で危険廃棄物取扱自動化をリードしている国はどこですか?
ブラジルは、大規模な化学、鉱業、金属、および精製基盤により、2025年の収益の43.84%を占めてリードしました。その産業エリアはまた、多くの小規模な地域拠点よりも、ベンダートレーニング、設備設置、および定期メンテナンスのためのより良い条件を提供します。したがって、この国は初期販売と設備アップグレードの両方における主要な地域基盤です。
最も急速に拡大している廃棄物カテゴリはどれですか?
混合廃棄物は、医薬品、廃棄物からエネルギーへの事業、および電子機器施設からの複雑な材料流に支えられ、2031年までに9.24%のCAGRで拡大する見込みです。これらの廃棄物流は、材料組成が積荷間で変化する可能性があるため、柔軟な分類、封じ込め、および処理プロセスを必要とします。施設は、別々の手動ステップが一貫した分離を維持できない場合に統合設備を使用する場合があります。
危険物質取扱に最も広く使用されている設備は何ですか?
マニピュレーターアームは、高リスクの取扱作業における制御された移動をサポートするため、2025年の製品収益の36.19%を占めました。これらは、ドラム、容器、グローブボックス、および作業者が制御を失うことなく危険物質から距離を置く必要があるその他の設定を含む作業に適しています。その汎用性は、化学プラント、研究室、処理センター、および選択された鉱業用途での使用をサポートします。
なぜ製薬施設はより多くの自動化を採用しているのですか?
製薬・研究機関は、施設が敏感な廃棄物流の管理された処理、トレーサビリティ、および分離を必要とするため、2031年までに9.82%のCAGRで進展する見込みです。オンサイトシステムはまた、保管時間を短縮し、共有施設エリアを通じた化学・研究室廃棄物の移動を制限することができます。これにより、自動化は大規模な生産サイトと専門的な研究拠点の両方に関連します。
南米全体での採用を制限しているものは何ですか?
輸入設備コスト、通貨変動、不均一な許認可、断片化した廃棄物量、および限られた地域メンテナンスサービスがプロジェクトを遅延させる可能性があります。これらの制約は、安全投資を予測可能な資金調達、技術サポート、および実行可能な回収期間と一致させる必要がある中規模事業者にとって最も強く作用します。また、不安定な通貨条件の中で段階的な改修、より狭いプロジェクト範囲、または購入延期を好む購入者を生む可能性もあります。地域サービス手配、トレーニング、および明確なメンテナンス計画を提供するベンダーは、これらの実際的な障壁の一部を軽減できます。小規模施設はまた、高コストの完全統合設備を正当化するのに十分な廃棄物スループットを欠く場合があります。これらの要因は、大規模産業回廊と遠隔地または地方拠点の間で採用が大きく異なる理由を説明しています。その結果、手作業からより自動化されたサイトプロセスへの移行は段階的で不均一なものとなっています。
最終更新日:



