
Tamanho e Participação do Mercado de Motores para Locais Perigosos na América do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
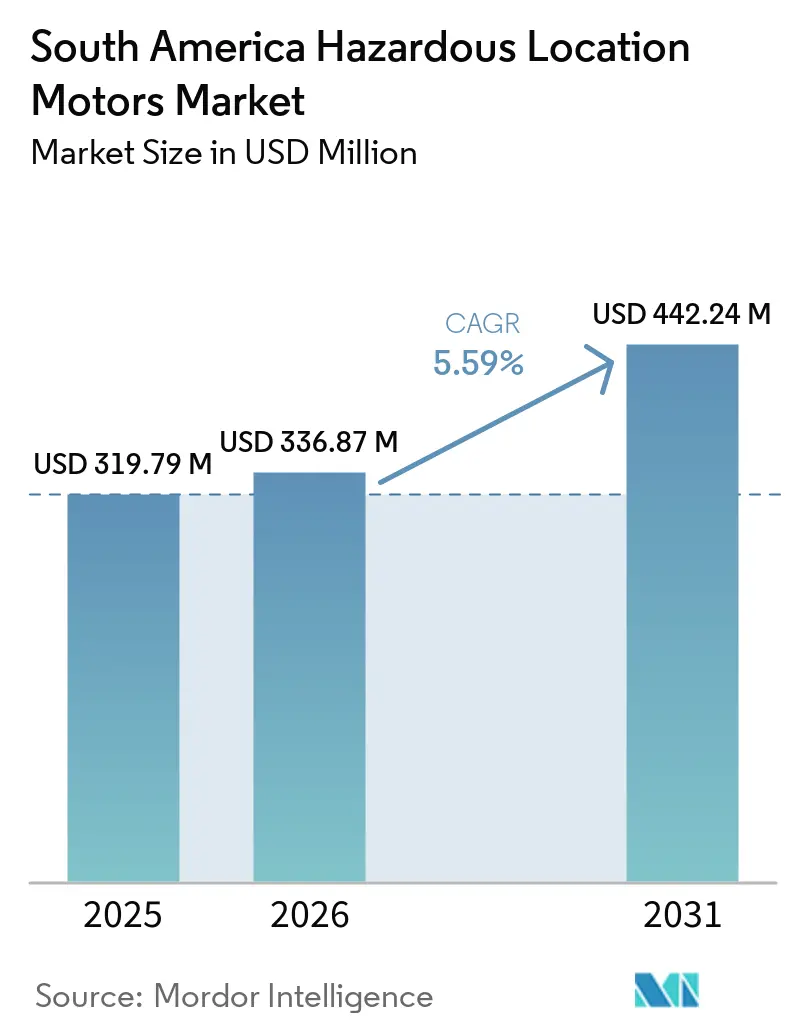
| Tamanho do mercado no ano base (2025) | 319.79 Milhões de dólares |
| Tamanho do Mercado (2026) | 336.87 Milhões de dólares |
| Tamanho do Mercado (2031) | 442.24 Milhões de dólares |
| Growth Rate (2026 - 2031) | 5.59 % |
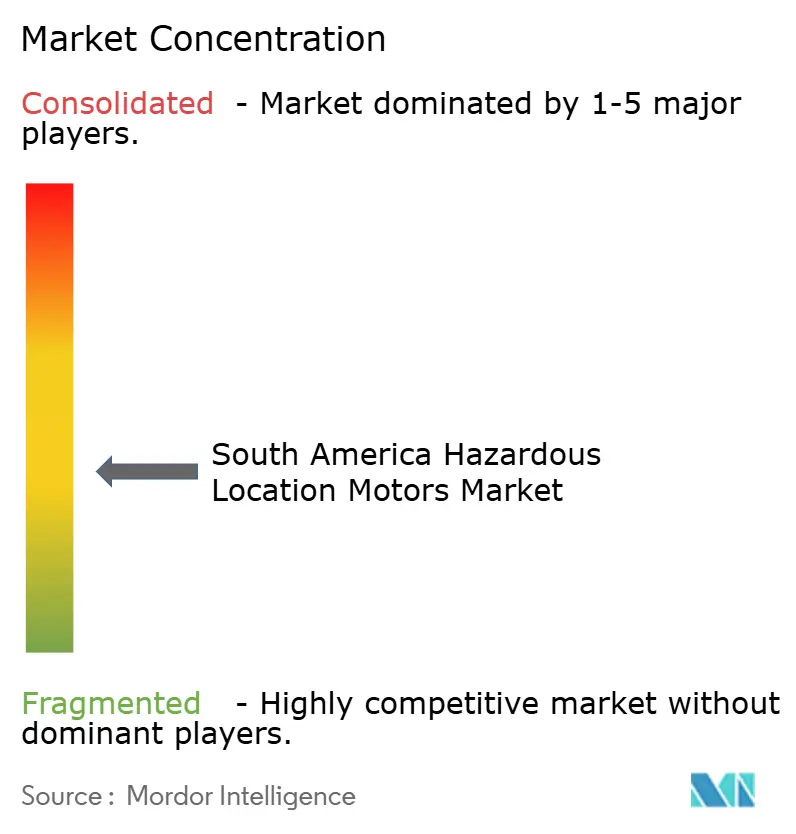
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Motores para Locais Perigosos na América do Sul por Mordor Intelligence
O tamanho do mercado de motores para locais perigosos na América do Sul foi avaliado em 319,8 milhões de USD em 2025 e estima-se que cresça de 336,9 milhões de USD em 2026 para atingir 442,2 milhões de USD até 2031, a um CAGR de 5,6% durante o período de previsão (2026-2031). O mercado de motores para locais perigosos na América do Sul é sustentado por investimentos planejados em produção offshore, refino, desenvolvimento de xisto e ativos de processamento químico. O plano 2026-2030 da Petrobras destina 69,2 bilhões de USD à exploração e produção e inclui 8 novos sistemas FPSO até 2030, o que cria um longo horizonte de aquisição para motores certificados utilizados em compressão, transferência de petróleo bruto, injeção de água e sistemas utilitários. As normas de segurança e os requisitos de eficiência energética também estão antecipando a atividade de substituição em ativos mais antigos. Fornecedores com produtos pré-certificados, capacidade de serviço local e relacionamentos estabelecidos com grandes operadores estão mais bem posicionados para converter esses projetos em pedidos. Isso deixa oportunidades em áreas de processo periféricas, aplicações de risco de poeira e substituições de partidas inteligentes, embora a capacidade de certificação e as condições cambiais possam atrasar as decisões de compra.
Principais Conclusões do Relatório
- Por construção do motor, os motores à prova de explosão/antichama lideraram com 54,6% de participação na receita em 2025 e estão projetados para registrar o maior CAGR de 7,0% até 2031.
- Por classificação de potência, os motores de 10-100 kW lideraram com 46,8% de participação na receita em 2025, enquanto os motores de 100-500 kW estão projetados para registrar o maior CAGR de 6,8% até 2031.
- Por zona, as aplicações relacionadas à Zona 0 lideraram com 43,7% de participação na receita em 2025, enquanto as aplicações relacionadas à Zona 20 estão projetadas para registrar o maior CAGR de 6,8% até 2031.
- Por indústria do usuário final, petróleo e gás representou o maior segmento em 2025 com 29,71% de participação, enquanto mineração e metais está projetado para registrar o maior crescimento de 6,45% até 2031, sustentado pela expansão dos investimentos em extração e processamento mineral em toda a América do Sul.
- Por país, o Brasil liderou com 57,9% de participação na receita em 2025 e está projetado para registrar o maior CAGR de 7,1% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Motores para Locais Perigosos na América do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Produção de Hidrocarbonetos Offshore e de Xisto | +1.8% | Brasil (offshore pré-sal), Argentina (Vaca Muerta, Neuquén) | Médio prazo (2–4 anos) |
| Conformidade com Segurança Industrial e Gastos com Prevenção de Acidentes | +1.4% | Brasil, Colômbia; extensão ao Chile | Curto prazo (≤ 2 anos) |
| Substituição de Motores com Eficiência Energética e Economia no Custo Total de Propriedade | +0.9% | Brasil (mandato IR3 do INMETRO), Argentina, Chile | Médio prazo (2–4 anos) |
| Automação de Operações de Processos Perigosos | +0.7% | Brasil, Argentina, Colômbia | Médio prazo (2–4 anos) |
| Fabricação Regional e Localização de Serviços Lideradas pelo Brasil | +0.5% | Brasil (núcleo), extensão à Argentina, Chile, Colômbia | Longo prazo (≥ 4 anos) |
| Demanda de Retrofit por Lacunas de Certificação em Ativos Legados | +0.3% | Brasil, Argentina, Chile | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Produção de Hidrocarbonetos Offshore e de Xisto
A Petrobras comprometeu-se com 8 novos sistemas de produção FPSO até 2030, com 7 já contratados, criando uma base de demanda material para motores certificados em sistemas offshore. Isso requer uma compatibilidade clara entre o motor, a partida e o local classificado. A empresa assinou contratos para as unidades FPSO SEAP-I e SEAP-II em maio de 2026, com um investimento combinado superior a BRL 60 bilhões e produção programada para 2030 e 2031.[1]Petrobras, "Petrobras Assina Contratos de FPSO para o Projeto de Águas Profundas de Sergipe SEAP," Comissão de Valores Mobiliários dos Estados Unidos, sec.gov. A escolha do equipamento foi moldada por requisitos de certificação, acesso à manutenção e o ambiente operacional. Esses projetos requerem equipamentos para compressão de gás, transferência de petróleo bruto, injeção de água e utilidades em áreas classificadas, com as equipes de projeto considerando tanto a continuidade operacional quanto o registro formal de conformidade. Na Argentina, a expansão de Vaca Muerta direciona a atividade para infraestrutura de cabeça de poço, compressão e processamento de gás, onde ciclos de vibração e temperatura e fluidos abrasivos aumentam as exigências dos equipamentos, o que vincula as decisões de aquisição à confiabilidade da planta, às obrigações de segurança e às janelas de manutenção planejadas. Essas condições podem encurtar a vida útil dos motores instalados e aumentar as necessidades recorrentes de substituição, aumentando assim o valor de configurações certificadas prontamente disponíveis para trabalhos de substituição. O mercado de motores para locais perigosos na América do Sul, portanto, se beneficia tanto de novas construções quanto do ciclo de substituição mais frequente associado às operações de xisto, enquanto os compradores equilibram a compatibilidade com a base instalada, o prazo de entrega e o nível de proteção exigido.
Conformidade com Segurança Industrial e Gastos com Prevenção de Acidentes
As normas NR-10 e NR-20 do Brasil exigem que os operadores mantenham equipamentos certificados em áreas classificadas em instalações de petróleo e gás, químicas e de manuseio de grãos.[2]Associação Brasileira de Ensaios Não Destrutivos e Inspeção, "Instalações e Equipamentos Elétricos e Mecânicos em Atmosferas Explosivas," ABENDI, abendi.org.br. A especificação final reflete tanto as condições do processo quanto o regime operacional planejado. A atividade de conformidade chama a atenção para motores mais antigos que não são certificados ou que não são mais adequados à classificação de zona perigosa aplicável, tornando a disponibilidade do produto e a conformidade documentada importantes durante a execução do projeto. Isso cria demanda de substituição no mercado de motores para locais perigosos na América do Sul, mesmo quando a planta não está expandindo a capacidade, tornando o suporte de serviço importante após a instalação à medida que as necessidades operacionais evoluem. Os ativos de refinaria e petroquímica frequentemente requerem trabalhos corretivos em locais de Zona 0 e Zona 1 após revisões de segurança, enquanto o regime operacional determina o invólucro, os controles e a capacidade de serviço necessários. O investimento em tratamento de águas residuais pode criar uma necessidade semelhante quando estações de bombeamento ricas em metano são classificadas como locais de Zona 1, com operadores de instalações buscando produtos que possam ser integrados a planos de manutenção estabelecidos. O mercado de motores para locais perigosos na América do Sul ganha um canal de substituição mais estável à medida que as auditorias de segurança transformam compras de equipamentos adiadas em trabalhos de remediação obrigatórios, mantendo o planejamento de substituição estreitamente vinculado aos cronogramas de parada e ao risco operacional.
Substituição de Motores com Eficiência Energética e Economia no Custo Total de Propriedade
O Brasil exige eficiência IR3, equivalente à IEC IE3, para motores de indução trifásicos de gaiola de esquilo de 0,75 kW a 375 kW sob a Portaria INMETRO 290/2021.[3]Instituto Nacional de Metrologia, Qualidade e Tecnologia, "Motores Elétricos Trifásicos, Requisitos de Eficiência," INMETRO, gov.br. Isso requer uma compatibilidade clara entre o motor, a partida e o local classificado. O requisito se estende a motores de segurança aumentada para locais perigosos e move os ativos legados IE1 e IE2 em direção à substituição, enquanto os fornecedores precisam combinar configurações de produtos certificados com suporte técnico local. Uma melhoria de eficiência de 1,5 ponto percentual em um motor de 75 kW operando 6.000 horas anuais foi associada a economias anuais de eletricidade de 2.000–3.000 USD e um período de retorno inferior a 30 meses nas evidências fornecidas, com as equipes de projeto considerando a continuidade operacional, bem como o registro formal de conformidade. As revisões de segurança consideram cada vez mais a eficiência juntamente com o status de certificação, fortalecendo o argumento para motores atualizados e tornando as necessidades do ciclo de vida relevantes juntamente com o preço inicial de compra do equipamento. A WEG anunciou um investimento de BRL 160 milhões em fabricação de fios em Linhares, com produção programada para 2027, apoiando o fornecimento local de motores e a integração vertical. Isso aumenta o valor de configurações certificadas prontamente disponíveis para trabalhos de substituição. O mercado de motores para locais perigosos na América do Sul é, portanto, moldado por decisões de custo do ciclo de vida, bem como pela conformidade obrigatória de eficiência, com a escolha do equipamento moldada por requisitos de certificação, acesso à manutenção e o ambiente operacional.
Automação de Operações de Processos Perigosos
A integração de sistemas de controle distribuído e sistemas instrumentados de segurança está eliminando as operações manuais de partida/parada de motores em zonas perigosas, deslocando as aquisições para partidas inteligentes de motores com comunicação fieldbus e relés de proteção integrados. O envolvimento da Schneider Electric no projeto de automação do Trem 2 da refinaria RNEST Abreu e Lima ilustra como as parcerias de automação em nível de OEM geram ciclos de atualização de partidas de motores codependentes, pois a substituição do DCS rotineiramente requer a co-certificação das partidas associadas para manter a integridade do SIL em nível de sistema. Em Vaca Muerta, as metas de redução de pessoal no local estão impulsionando a expansão das instalações de partidas inteligentes de motores em ambientes de Zona 2 de poços que anteriormente eram atendidos por produtos de tensão plena mais simples.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Aquisição e Longos Prazos de Certificação | -1.5% | Brasil, Argentina, Chile | Médio prazo (2–4 anos) |
| Instabilidade Macroeconômica e Depreciação Cambial Restringindo o Investimento de Capital | -1.0% | Argentina, Colômbia, Restante da América do Sul | Curto prazo (≤2 anos) |
| Dependência de Motores e Componentes Especializados Importados | -0.7% | Argentina, Chile, Colômbia, Peru | Médio prazo (2–4 anos) |
| Escassez de Pessoal Qualificado em Ex para Instalação e Manutenção | -0.5% | Chile, Colômbia, Peru, Restante da América do Sul | Longo prazo (>4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Aquisição e Longos Prazos de Certificação
A Portaria INMETRO 115/2022 exige um certificado INMETRO independente para cada motor à prova de explosão vendido no Brasil, mesmo para produtos que já possuem certificação IECEx ou ATEX, com conjuntos de motores complexos enfrentando prazos de avaliação de 14 a 18 meses para novas entradas de produtos. Os custos cumulativos de certificação, incluindo testes de terceiros, auditoria de qualidade e registro de importador local, podem exceder 50.000–80.000 USD por série de modelos, uma barreira de entrada que limita a escolha do comprador e sustenta prêmios de preço para os titulares. A Argentina exige certificação IRAM, enquanto o marco de conformidade RETIE da Colômbia exige verificação suplementar para instalações de mineração e campo petrolífero, criando um ônus de múltiplos padrões que poucos fabricantes de médio porte mantêm em toda a região. Os prazos das filas de certificação forçam os compradores em plantas químicas de médio porte a adquirir motores pré-certificados superdimensionados em vez de alternativas de tamanho ideal, inflando os orçamentos de equipamentos por projeto.
Instabilidade Macroeconômica e Depreciação Cambial Restringindo o Investimento de Capital
A persistente depreciação do peso argentino e os ciclos de controle de capital criam imprevisibilidade estrutural de aquisição para os compradores de equipamentos de Vaca Muerta, pois os preços de motores importados podem se traduzir em custos em peso 30–40% mais altos dentro de um único ciclo orçamentário anual. O peso colombiano enfraqueceu materialmente ao longo de 2024–2025, levando as equipes de aquisição a estender a vida útil dos motores por meio de rebobinamento e recondicionamento em vez de substituições certificadas, uma prática que acarreta riscos de segurança crescentes à medida que os motores envelhecem e saem de conformidade com os padrões de classificação. A consequência a jusante é um acúmulo de substituições adiadas que se materializa rapidamente quando as condições se estabilizam, produzindo padrões de surto de aquisição que complicam o planejamento de estoque para OEMs que mantêm estoque regional. A relativa estabilidade do Brasil fornece algum amortecimento, mas a exposição cambial no mercado secundário significa que o crescimento do volume em toda a região fica consistentemente aquém do que uma trajetória de demanda isolada do Brasil implicaria de outra forma.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Construção do Motor - Designs Antichama Ancoram a Demanda de Motores para Áreas Perigosas
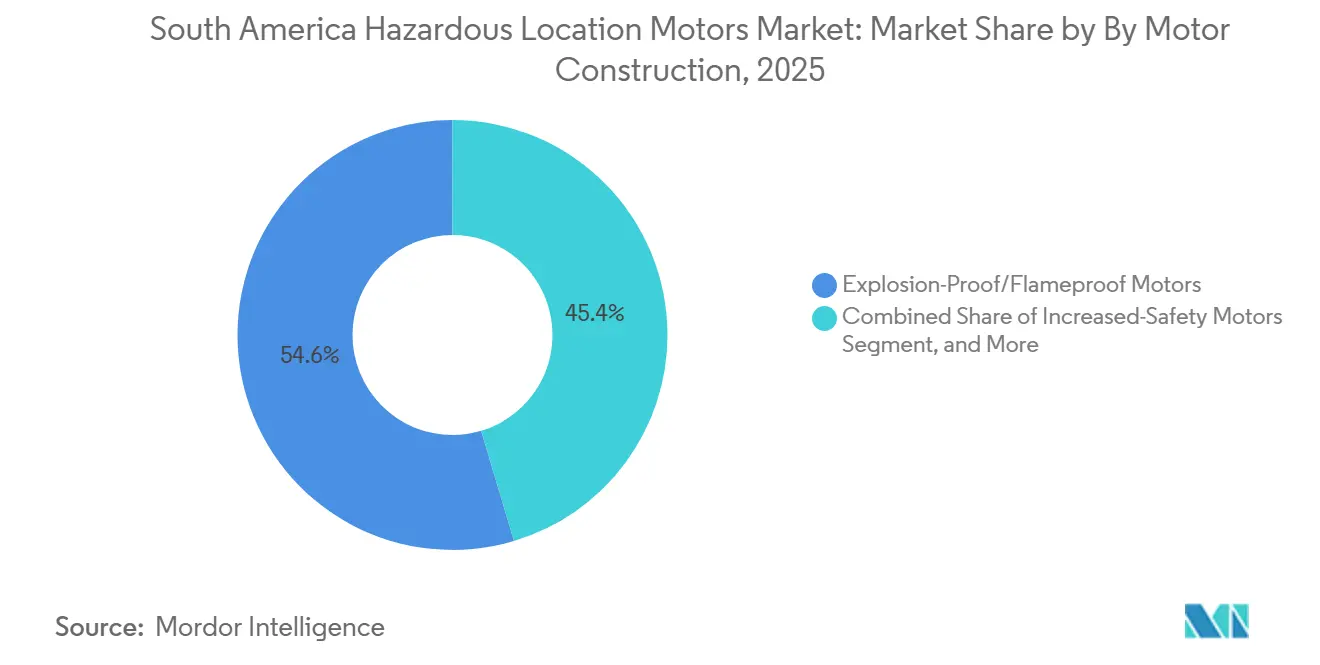
Os motores à prova de explosão/antichama responderam por 54,62% da receita do mercado em 2025, sustentados pela ampla implantação em petróleo e gás, refino, petroquímicos, produtos químicos e outras indústrias onde gases e vapores inflamáveis criam riscos de ignição. Esses motores são amplamente integrados com bombas, compressores, ventiladores, transportadores, misturadores e outros equipamentos rotativos que operam em ambientes classificados. Sua capacidade de conter uma explosão interna e evitar a ignição da atmosfera circundante os torna particularmente importantes em processos industriais de alto risco. A grande infraestrutura de hidrocarbonetos e indústria de processos do Brasil, combinada com capacidades estabelecidas de fabricação e certificação de motores para áreas perigosas, reforça a substancial base instalada do segmento e a demanda recorrente de substituição.
Os motores à prova de explosão/antichama também estão projetados para registrar o maior CAGR de 6,98% durante 2026–2031, impulsionados pela expansão e modernização da infraestrutura industrial perigosa. Projetos de energia offshore, capacidade petroquímica, operações de mineração e atualizações de instalações brownfield estão criando requisitos incrementais para sistemas de motores certificados. A demanda de substituição está cada vez mais se deslocando para designs de eficiência premium que oferecem melhor desempenho térmico, compatibilidade com acionamentos de frequência variável, confiabilidade aprimorada e capacidades de monitoramento de condição. Os fabricantes com produtos compatíveis com IEC/INMETRO disponíveis localmente estão posicionados para se beneficiar à medida que os operadores industriais padronizam as especificações de equipamentos e fortalecem a conformidade de segurança. Esses fatores devem permitir que os motores antichama mantenham sua liderança estrutural enquanto simultaneamente alcançam o crescimento mais forte dentro do segmento de construção de motores.


Por Classificação de Potência - Dominância de Potência Média Desloca-se para Aplicações de Maior Capacidade
Os motores com classificação de 10-100 kW responderam por 46,83% da receita do mercado em 2025, refletindo sua ampla aplicabilidade em uma variedade de equipamentos industriais perigosos de médio porte. Essa faixa de potência suporta bombas, ventiladores, sopradores, transportadores, misturadores, agitadores e sistemas de manuseio de materiais usados em instalações de petróleo e gás, produtos químicos, mineração, processamento de alimentos e tratamento de águas residuais. Em comparação com motores de potência muito alta, esses produtos se beneficiam de volumes de instalação substancialmente maiores e de uma base de substituição mais ampla. Sua versatilidade em aplicações de processo contínuo reforça a demanda tanto de novas instalações quanto de plantas existentes, enquanto a substituição de motores antigos por alternativas de eficiência premium oferece oportunidades adicionais de pós-venda sem exigir grandes redesenhos de sistemas industriais acionados por motores estabelecidos.
O segmento de 100-500 kW está projetado para registrar o CAGR mais rápido de 6,78% durante 2026–2031, à medida que o investimento se desloca para bombas maiores, compressores, sistemas de ventilação, transportadores e maquinário de processo pesado. Os desenvolvimentos de petróleo e gás offshore, as expansões de mineração e processamento mineral e a modernização de instalações petroquímicas estão aumentando a demanda por motores de serviço pesado para locais perigosos de maior potência, capazes de operação contínua e confiável. A adoção também deve se beneficiar do uso crescente de acionamentos de velocidade variável, arquiteturas de motores de eficiência premium, proteção térmica avançada, monitoramento remoto de condição e manutenção preditiva. Essas tecnologias podem reduzir o consumo de eletricidade e o tempo de inatividade não planejado, fortalecendo o argumento econômico para a substituição de motores de alta potência mais antigos nas indústrias de processo intensivas em capital da América do Sul.
Por Zona - Riscos Graves de Gás Lideram Enquanto Aplicações de Poeira Combustível Aceleram
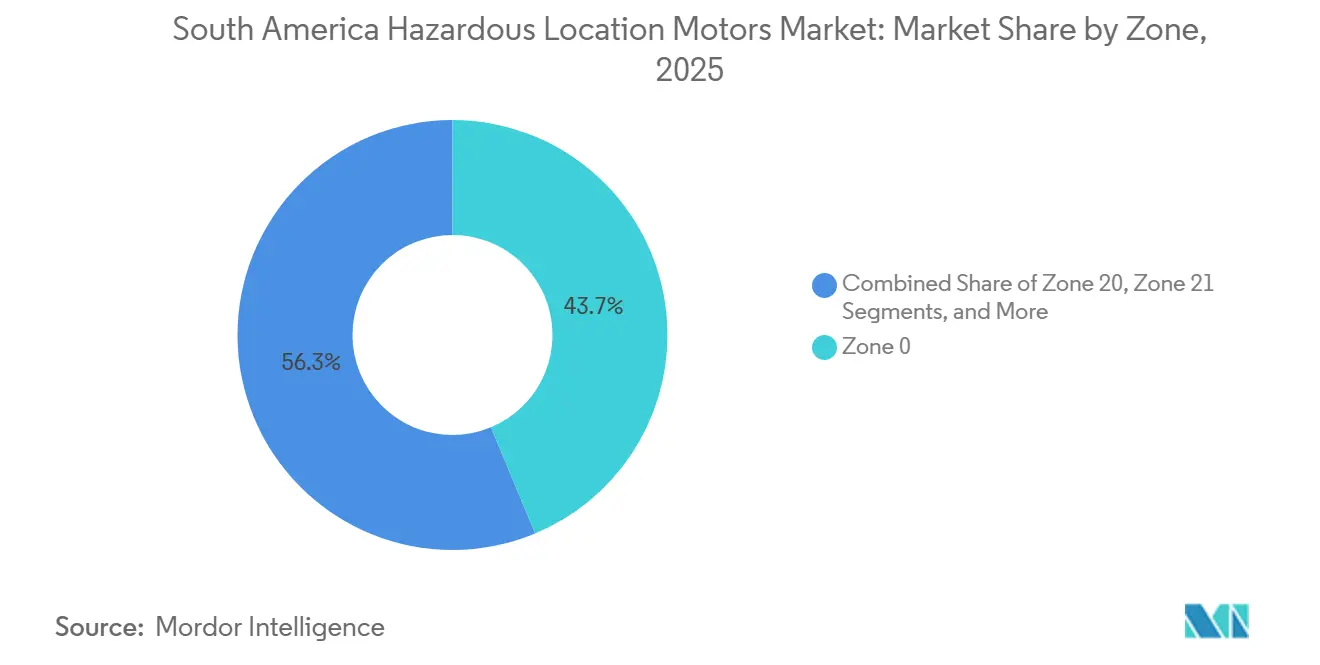
As aplicações relacionadas à Zona 0 responderam por 43,72% da receita em 2025 no modelo de mercado fornecido, refletindo demanda significativa de equipamentos para processos industriais com atmosferas de gás explosivo continuamente ou frequentemente presentes. A produção de petróleo e gás, armazenamento de petróleo, refino, processamento químico e operações relacionadas de manuseio de hidrocarbonetos criam ambientes que exigem gerenciamento rigoroso do risco de ignição. A demanda está particularmente concentrada em torno de equipamentos que suportam tanques, vasos, sistemas de processamento e outras operações altamente classificadas. No entanto, os motores convencionais são geralmente posicionados fora do ambiente real de Zona 0, o que significa que o segmento deve representar principalmente a demanda de motores associada a instalações e processos que contêm áreas de Zona 0, em vez de motores fisicamente operando dentro de atmosferas continuamente explosivas.
As aplicações relacionadas à Zona 20 estão projetadas para registrar o maior CAGR de 6,83% até 2031, refletindo o crescente gerenciamento de riscos de poeira combustível em instalações de processamento de grãos, produção de alimentos, produtos químicos, biomassa, mineração e manuseio de materiais. As substanciais indústrias de processamento agrícola do Brasil e da Argentina fornecem uma base de demanda particularmente importante, enquanto a mineração e o processamento de materiais em pó expandem as oportunidades em outros lugares na América do Sul. A modernização de instalações mais antigas, maior atenção à prevenção de explosões de poeira e a automação de operações de manuseio de materiais devem aumentar os requisitos para sistemas de motores adequadamente protegidos. Assim como na Zona 0, o crescimento representa principalmente motores que suportam instalações contendo riscos graves de poeira da Zona 20, com equipamentos tipicamente instalados em áreas classificadas adjacentes apropriadas à sua certificação de proteção.
Por Indústria do Usuário Final - Liderança de Petróleo e Gás Encontra Investimento Acelerado em Mineração
Petróleo e gás representa a maior indústria do usuário final para motores para locais perigosos na América do Sul com 29,71% de participação, sustentado pela extensa produção offshore, refinarias, dutos, terminais, infraestrutura de armazenamento e instalações de processamento de hidrocarbonetos. O Brasil fornece a maior concentração de demanda por meio de suas atividades offshore e de pré-sal, complementadas pelo desenvolvimento de hidrocarbonetos da Argentina e pela produção na Colômbia e em outros mercados regionais. Os motores para áreas perigosas são amplamente utilizados em bombas, compressores, ventiladores, equipamentos de resfriamento, sistemas de ventilação e outros maquinários rotativos que operam na presença de hidrocarbonetos combustíveis. A grande base de equipamentos instalados da indústria também gera demanda recorrente substancial de pós-venda à medida que os operadores substituem motores antigos, melhoram a eficiência energética, aprimoram a confiabilidade operacional e modernizam as instalações para atender aos requisitos contemporâneos de equipamentos para áreas perigosas.
Espera-se que mineração e metais seja a indústria do usuário final de crescimento mais rápido com CAGR de 6,45% até 2031, sustentado por investimentos em cobre, lítio, minério de ferro e outros recursos minerais no Chile, Peru, Brasil e Argentina. Novas minas e a expansão de instalações de processamento mineral criam demanda por motores que suportam bombas, transportadores, britadores, equipamentos de ventilação, sistemas de manuseio de materiais e maquinário de processamento que operam em condições exigentes. A eletrificação e a automação de minas devem aumentar ainda mais os requisitos para sistemas de acionamento elétrico eficientes e confiáveis. Enquanto isso, os operadores estão adotando cada vez mais motores de eficiência premium, operação em velocidade variável, monitoramento de condição e tecnologias de manutenção preditiva para reduzir o consumo de energia e o tempo de inatividade, apoiando tanto as instalações greenfield quanto a substituição acelerada de frotas de motores antigos.
Análise Geográfica
Por País - Brasil Lidera a Demanda Regional Enquanto Economias de Mineração Ampliam as Oportunidades de Crescimento
O Brasil respondeu por aproximadamente 57,92% do mercado de motores para locais perigosos na América do Sul em 2025, sustentado por sua extensa base de petróleo e gás, refino, petroquímica, mineração, química, celulose e papel e processamento industrial. Grandes populações de bombas, compressores, ventiladores, transportadores e equipamentos de processamento criam demanda sustentada por motores de serviço pesado para locais perigosos. A presença de fabricação doméstica estabelecida de motores, expertise em engenharia, infraestrutura de certificação e capacidades de serviço de pós-venda reforça ainda mais a liderança do Brasil ao melhorar a disponibilidade de produtos e reduzir a dependência de sistemas de motores para áreas perigosas totalmente importados.
O Brasil também está projetado para registrar o CAGR mais rápido de aproximadamente 7,05% durante 2026-2031, sustentado pelo desenvolvimento de petróleo e gás offshore, modernização industrial, investimento em mineração e substituição de equipamentos acionados por motores antigos. O crescimento é cada vez mais sustentado pela adoção de motores de eficiência premium, acionamentos de frequência variável, monitoramento de condição e tecnologias de manutenção preditiva. A fabricação doméstica oferece uma vantagem adicional por meio de cadeias de suprimentos mais curtas, engenharia específica para aplicações, suporte à certificação e serviços de manutenção mais rápidos, permitindo que o Brasil capture a demanda tanto de novos projetos industriais quanto de programas de modernização brownfield.
Chile, Argentina, Colômbia, Peru e outros mercados sul-americanos fornecem uma base de demanda secundária cada vez mais diversificada. Chile e Peru se beneficiam particularmente das atividades de cobre e processamento mineral, enquanto a Argentina oferece oportunidades de crescimento com mineração e expansão do desenvolvimento de petróleo e gás. Os setores de hidrocarbonetos, produtos químicos, mineração e processamento da Colômbia geram requisitos adicionais para motores certificados. Embora esses mercados permaneçam consideravelmente menores do que o Brasil individualmente, o investimento em mineração, infraestrutura de energia, automação industrial e modernização de instalações deve ampliar gradualmente a demanda regional e criar oportunidades para fornecedores globais e fabricantes especializados de motores para locais perigosos.
Cenário Competitivo
O mercado de motores para locais perigosos na América do Sul é moderadamente concentrado, com a WEG S.A. detendo a posição dominante por meio da escala de fabricação em Jaraguá do Sul, o portfólio de produtos certificados pelo INMETRO mais amplo e a profunda integração de canal com a Petrobras. A aquisição pela WEG em abril de 2024 do negócio de Motores e Geradores Industriais da Regal Rexnord por 400 milhões de USD expandiu a cobertura de quadros certificados em aplicações de serviço pesado para locais perigosos de média tensão, absorvendo uma importante base instalada e reduzindo a diversidade de fornecedores para compradores de grande escala.
A ABB se diferencia por meio da profundidade de produtos certificados IECEx em múltiplos tipos de proteção, Ex ec, Ex db, Ex de, e densidade de serviço técnico nos corredores de mineração andinos; a Siemens compete com motores com engrenagem protegidos contra explosão SIMOGEAR certificados para gás Zona 2 e poeira Zona 22. A Emerson e a Rockwell Automation posicionam a aquisição de partidas de motores como secundária às decisões mais amplas de plataforma de automação, gerando receita de hardware baseada em dependência. Oportunidades de espaço em branco permanecem em aplicações de poeira combustível da Zona 20 nos setores de processamento de grãos e açúcar do interior do Brasil, bem como em motores de média tensão para serviço de compressão de gás em Vaca Muerta.
A dinâmica competitiva está mudando à medida que a digitalização cria caminhos além da certificação de invólucros. O programa de CapEx de BRL 3,6 bilhões da WEG para 2026 inclui atualizações de automação e robótica que permitem conjuntos de partidas de motores configuráveis com conectividade IIoT integrada. Um padrão de registros de patentes e órgãos de normas reflete o crescente interesse em sistemas auxiliares de motores intrinsecamente seguros (Ex i) que permitem a integração de sensores em ambientes de Zona 0 sem a re-certificação completa do motor, um desenvolvimento que reduz o custo de retrofit de monitoramento inteligente em ativos certificados legados. A Brook Crompton e a Nidec (marca LEROY-SOMER) estão construindo posição no mercado de substituição de médio porte nos setores químico e de processamento de alimentos do Brasil, competindo na disponibilidade de estoque certificado pelo INMETRO e em prazos de entrega mais curtos em relação aos OEMs titulares.
Líderes do Setor de Motores para Locais Perigosos na América do Sul
Rockwell Automation, Inc.
WEG S.A.
ABB Ltd.
Siemens AG
Emerson Electric Co.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Tenaris iniciou as operações de seu terceiro conjunto de fraturamento hidráulico em Vaca Muerta, Argentina, após um investimento de 110 milhões de USD, em Los Toldos II Este (operado pela Tecpetrol). A expansão aumenta a demanda por equipamentos de acionamento certificados para Zona 1 em circuitos de compressão de superfície e manuseio de fluidos em Neuquén.
- Julho de 2026: A Fértil Pampa S.A.U. (subsidiária da Pampa Energía) tomou a decisão final de investimento em um complexo de ureia granular de 2,7 bilhões de USD no Complexo Industrial de Bahía Blanca, Argentina, com 2,1 milhões de toneladas por ano, a maior planta de ureia da América do Sul. A aquisição de motores certificados para Zona 1 e Zona 21 para síntese de amônia, granulação e circuitos de utilidades abrangerá os próximos 24 meses.
- Julho de 2026: A expansão de NGL da Mega no complexo petroquímico de Bahía Blanca recebeu aprovação RIGI, adicionando aproximadamente 1.500 toneladas por dia de produção de NGL (aumento de capacidade de 27%), exigindo instalações adicionais de motores de Divisão 1 em sistemas de separação de gás e transferência de líquidos na Argentina.
- Maio de 2026: A Petrobras assinou contratos com a SBM Offshore para duas unidades de produção do tipo FPSO para o projeto de Águas Profundas de Sergipe (SEAP) sob um modelo de Construção, Operação e Transferência, com investimento combinado da Petrobras superior a BRL 60 bilhões. A produção de petróleo do SEAP-II (P-87) está programada para 2030 e do SEAP-I (P-81) para 2031, exigindo extensas instalações de motores certificados Classe I, Zona 0.


Escopo do Relatório do Mercado de Motores para Locais Perigosos na América do Sul
O Mercado de Motores para Locais Perigosos na América do Sul é segmentado por Construção do Motor (Motores à Prova de Explosão/Antichama, Motores de Segurança Aumentada, Motores Não Faiscantes, Motores com Proteção contra Ignição de Poeira e Outros Tipos de Motores), Classificação de Potência (Até 1 kW, 1–10 kW, 10–100 kW, 100–500 kW e Acima de 500 kW), Zona (Zona 0, Zona 1, Zona 2, Zona 20, Zona 21 e Zona 22), Indústria do Usuário Final (Petróleo e Gás, Produtos Químicos e Petroquímicos, Mineração e Metais, Alimentos e Bebidas/Processamento de Grãos, Água e Tratamento de Águas Residuais, Celulose e Papel, Farmacêuticos, Tintas e Revestimentos, Energia e Utilidades e Outras Indústrias do Usuário Final) e Geografia (Brasil, Argentina, Chile, Colômbia, Peru e Restante da América do Sul). As previsões de mercado são fornecidas em termos de Valor (USD).
| Motores à Prova de Explosão/Antichama |
| Motores de Segurança Aumentada |
| Motores Não Faiscantes |
| Motores com Proteção contra Ignição de Poeira |
| Outros Motores para Locais Perigosos |
| Até 1 kW |
| 1–10 kW |
| 10–100 kW |
| 100–500 kW |
| Acima de 500 kW |
| Zona 0 |
| Zona 20 |
| Zona 1 |
| Zona 21 |
| Zona 2 |
| Zona 22 |
| Petróleo e Gás |
| Produtos Químicos e Petroquímicos |
| Mineração e Metais |
| Energia e Utilidades |
| Farmacêuticos |
| Processamento de Alimentos e Bebidas |
| Tratamento de Águas Residuais |
| Produção de Hidrogênio e Células de Combustível |
| Outras Indústrias do Usuário Final |
| Brasil |
| Argentina |
| Chile |
| Colômbia |
| Restante da América do Sul |
| Por Construção do Motor | Motores à Prova de Explosão/Antichama |
| Motores de Segurança Aumentada | |
| Motores Não Faiscantes | |
| Motores com Proteção contra Ignição de Poeira | |
| Outros Motores para Locais Perigosos | |
| Por Classificação de Potência | Até 1 kW |
| 1–10 kW | |
| 10–100 kW | |
| 100–500 kW | |
| Acima de 500 kW | |
| Por Zona | Zona 0 |
| Zona 20 | |
| Zona 1 | |
| Zona 21 | |
| Zona 2 | |
| Zona 22 | |
| Por Indústria do Usuário Final | Petróleo e Gás |
| Produtos Químicos e Petroquímicos | |
| Mineração e Metais | |
| Energia e Utilidades | |
| Farmacêuticos | |
| Processamento de Alimentos e Bebidas | |
| Tratamento de Águas Residuais | |
| Produção de Hidrogênio e Células de Combustível | |
| Outras Indústrias do Usuário Final | |
| Por País | Brasil |
| Argentina | |
| Chile | |
| Colômbia | |
| Restante da América do Sul |


Principais Perguntas Respondidas no Relatório
Qual é a previsão para o mercado de motores para locais perigosos na América do Sul?
O mercado está projetado para crescer de 336,9 milhões de USD em 2026 para 442,2 milhões de USD até 2031, registrando um CAGR de 5,6% durante o período de previsão.
Qual segmento de construção de motor detém a maior participação de mercado?
Os motores à prova de explosão/antichama detiveram a maior posição com 54,6% da receita em 2025 e também estão projetados para registrar o CAGR mais rápido de aproximadamente 7,0% até 2031.
Qual classificação de potência domina o mercado de motores para locais perigosos na América do Sul?
Os motores de 10–100 kW responderam por 46,8% da receita em 2025, sustentados pelo uso generalizado em bombas, ventiladores, compressores, transportadores, misturadores e outros equipamentos industriais de médio porte.
Quais indústrias do usuário final estão impulsionando a demanda por motores para locais perigosos?
Petróleo e gás representou a maior indústria do usuário final em 2025, sustentado pela produção offshore, refino, armazenamento e infraestrutura de processamento, enquanto mineração e metais deve registrar o crescimento mais rápido até 2031.
Por que o Brasil domina o mercado de motores para locais perigosos na América do Sul?
O Brasil respondeu por aproximadamente 57,9% da receita em 2025, sustentado por suas grandes indústrias de petróleo e gás, refino, petroquímica, mineração e processamento, juntamente com a fabricação doméstica de motores e capacidades de certificação para áreas perigosas.
Página atualizada pela última vez em:



