
Tamaño y Participación del Mercado de Motores para Ubicaciones Peligrosas en América del Sur
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
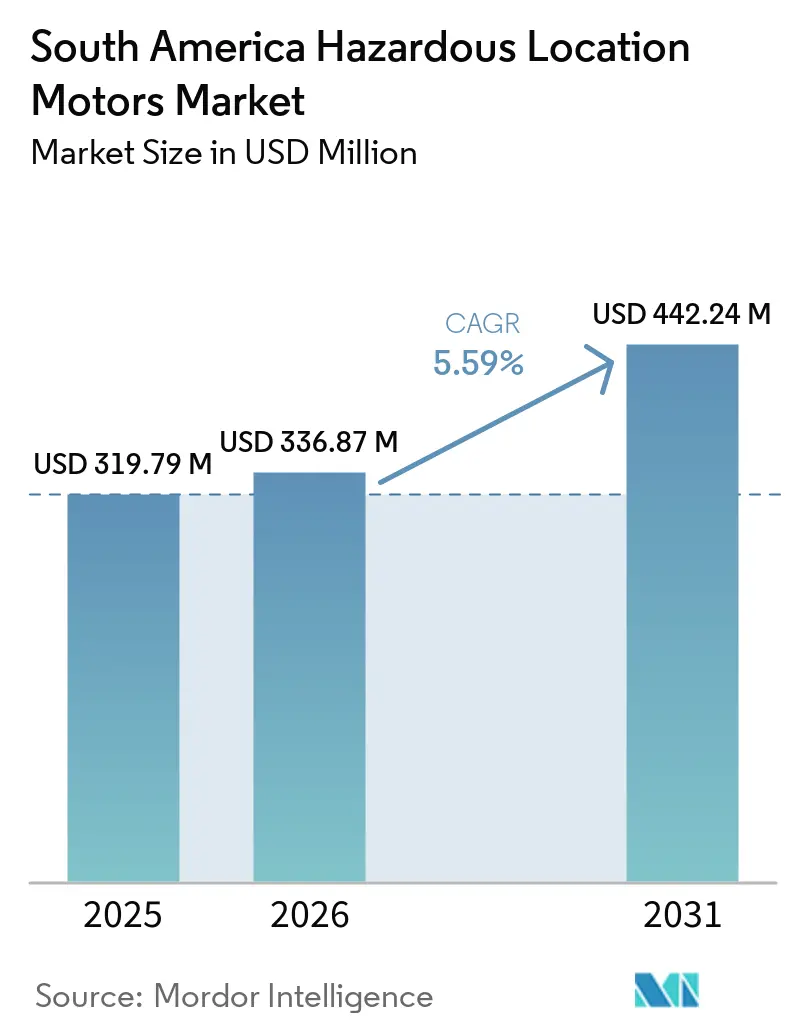
| Tamaño del mercado en el año base (2025) | 319.79 Millones de dólares |
| Tamaño del Mercado (2026) | 336.87 Millones de dólares |
| Tamaño del Mercado (2031) | 442.24 Millones de dólares |
| Growth Rate (2026 - 2031) | 5.59 % |
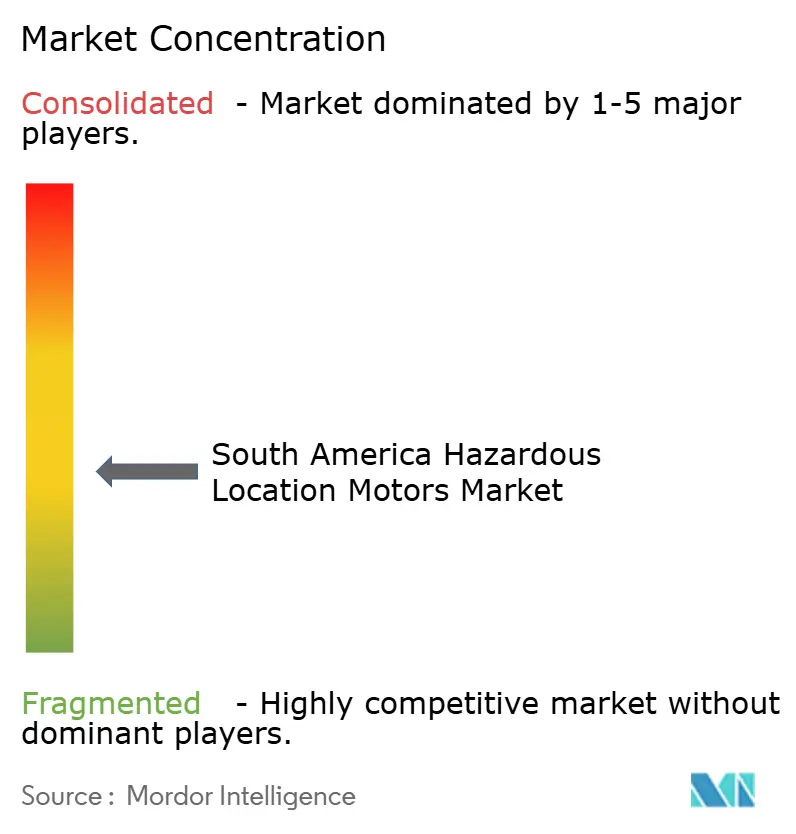
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Motores para Ubicaciones Peligrosas en América del Sur por Mordor Intelligence
El tamaño del mercado de motores para ubicaciones peligrosas en América del Sur fue valorado en 319,8 millones de USD en 2025 y se estima que crecerá desde 336,9 millones de USD en 2026 hasta alcanzar 442,2 millones de USD en 2031, a una CAGR del 5,6% durante el período de pronóstico (2026-2031). El mercado de motores para ubicaciones peligrosas en América del Sur está respaldado por la inversión planificada en producción costa afuera, refinación, desarrollo de esquisto y activos de procesamiento químico. El plan 2026-2030 de Petrobras destina 69,2 mil millones de USD a exploración y producción e incluye 8 nuevos sistemas FPSO para 2030, lo que crea un horizonte de adquisición prolongado para motores certificados utilizados en compresión, transferencia de crudo, inyección de agua y sistemas de servicios auxiliares. Las normas de seguridad y los requisitos de eficiencia energética también están adelantando la actividad de reemplazo en activos más antiguos. Los proveedores con productos precertificados, capacidad de servicio local y relaciones establecidas con grandes operadores están mejor posicionados para convertir estos proyectos en pedidos. Esto deja oportunidades en áreas de proceso periféricas, aplicaciones de riesgo por polvo y reemplazos de arrancadores inteligentes, aunque la capacidad de certificación y las condiciones cambiarias pueden retrasar las decisiones de compra.
Conclusiones Clave del Informe
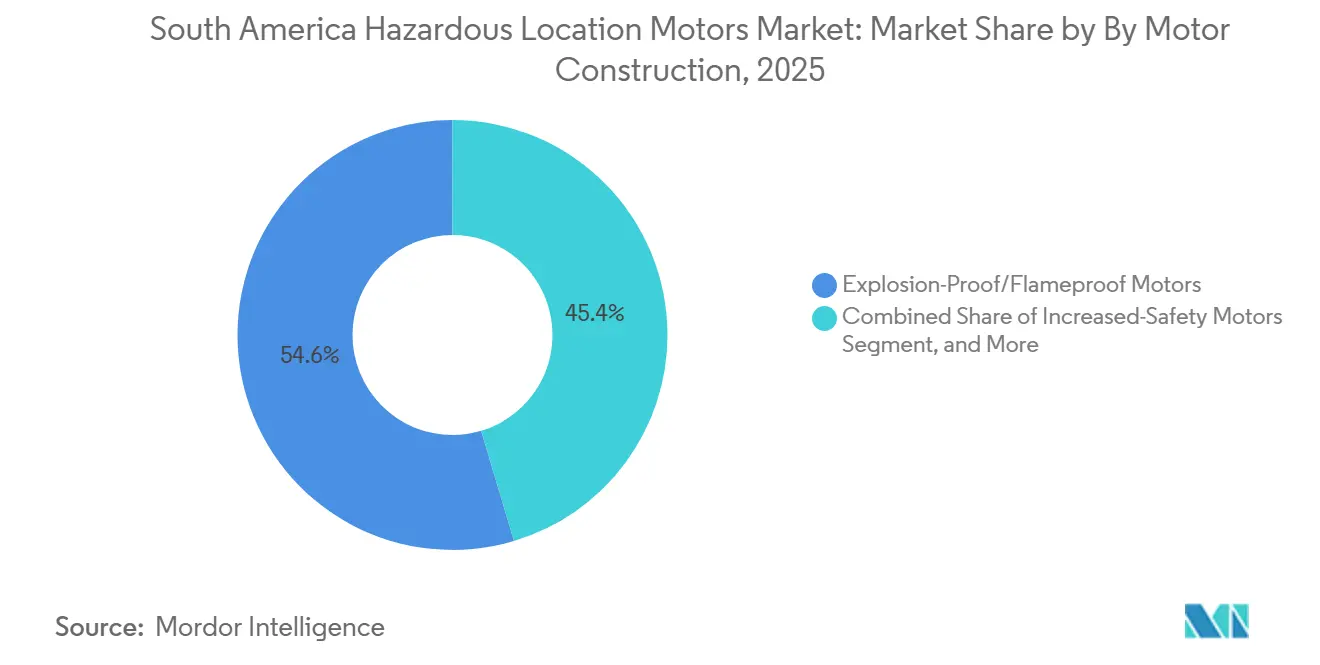
- Por construcción del motor, los motores a prueba de explosión/antideflagrantes lideraron con una participación de ingresos del 54,6% en 2025 y se proyecta que registren la CAGR más alta del 7,0% hasta 2031.
- Por clasificación de potencia, los motores de 10-100 kW lideraron con una participación de ingresos del 46,8% en 2025, mientras que se proyecta que los motores de 100-500 kW registren la CAGR más alta del 6,8% hasta 2031.
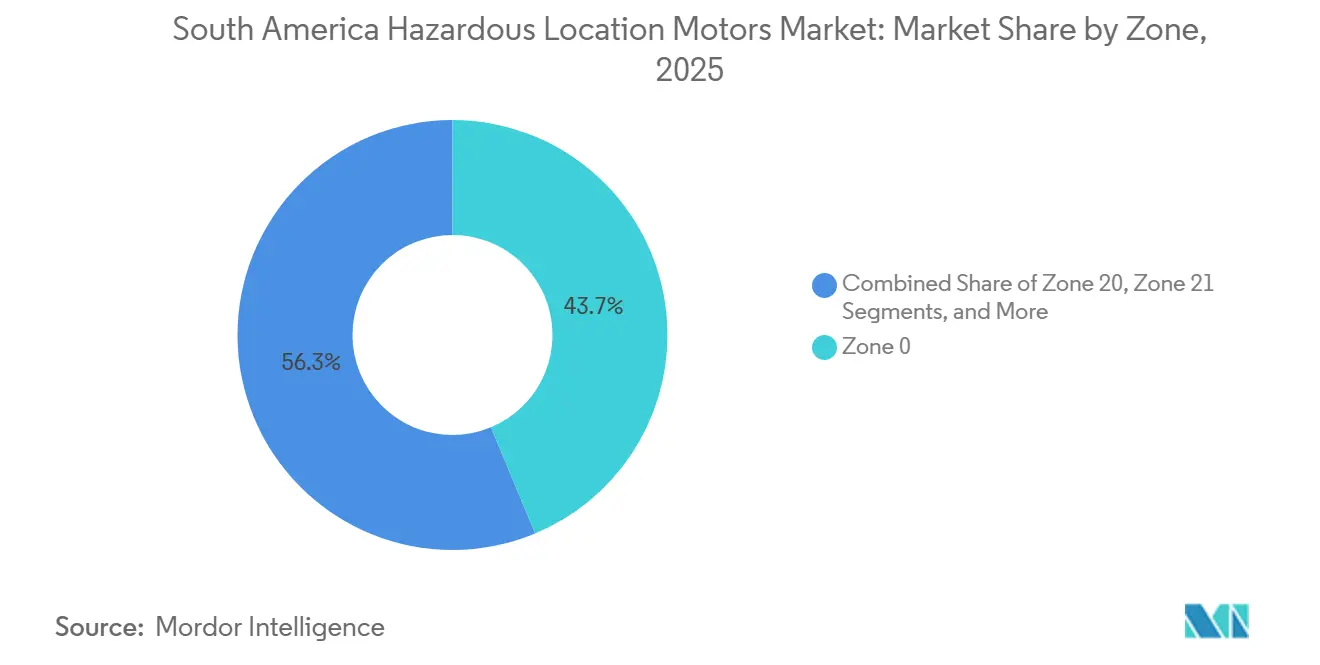
- Por zona, las aplicaciones relacionadas con la Zona 0 lideraron con una participación de ingresos del 43,7% en 2025, mientras que se proyecta que las aplicaciones relacionadas con la Zona 20 registren la CAGR más alta del 6,8% hasta 2031.
- Por industria de usuario final, el petróleo y gas representó el segmento más grande en 2025 con una participación del 29,71%, mientras que se proyecta que la minería y los metales registren el mayor crecimiento del 6,45% hasta 2031, respaldado por la expansión de las inversiones en extracción y procesamiento de minerales en toda América del Sur.
- Por país, Brasil lideró con una participación de ingresos del 57,9% en 2025 y se proyecta que registre la CAGR más alta del 7,1% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Motores para Ubicaciones Peligrosas en América del Sur
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Producción de Hidrocarburos Costa Afuera y de Esquisto | +1.8% | Brasil (costa afuera en aguas pre-sal), Argentina (Vaca Muerta, Neuquén) | Mediano plazo (2–4 años) |
| Cumplimiento de Normas de Seguridad Industrial y Gasto en Prevención de Accidentes | +1.4% | Brasil, Colombia; efecto secundario en Chile | Corto plazo (≤ 2 años) |
| Reemplazo de Motores de Alta Eficiencia Energética y Ahorro en el Costo Total de Propiedad | +0.9% | Brasil (mandato IR3 de INMETRO), Argentina, Chile | Mediano plazo (2–4 años) |
| Automatización de Operaciones de Procesos Peligrosos | +0.7% | Brasil, Argentina, Colombia | Mediano plazo (2–4 años) |
| Fabricación Regional y Localización de Servicios Liderada por Brasil | +0.5% | Brasil (núcleo), efecto secundario en Argentina, Chile, Colombia | Largo plazo (≥ 4 años) |
| Demanda de Modernización por Brechas de Certificación en Activos Heredados | +0.3% | Brasil, Argentina, Chile | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Producción de Hidrocarburos Costa Afuera y de Esquisto
Petrobras se ha comprometido con 8 nuevos sistemas de producción FPSO para 2030, con 7 ya contratados, creando una base de demanda material para motores certificados en sistemas costa afuera. Esto requiere una compatibilidad clara entre el motor, el arrancador y la ubicación clasificada. La empresa firmó contratos para las unidades FPSO SEAP-I y SEAP-II en mayo de 2026, con una inversión combinada que supera los 60 mil millones de BRL y producción programada para 2030 y 2031.[1]Petrobras, "Petrobras firma contratos FPSO para el Proyecto de Aguas Profundas Sergipe SEAP," Comisión de Bolsa y Valores de EE. UU., sec.gov. La elección del equipo estuvo determinada por los requisitos de certificación, el acceso al mantenimiento y el entorno operativo. Estos proyectos requieren equipos para compresión de gas, transferencia de crudo, inyección de agua y servicios auxiliares en áreas clasificadas, con equipos de proyecto que consideran tanto la continuidad operativa como el registro formal de cumplimiento. En Argentina, la expansión de Vaca Muerta dirige la actividad hacia la infraestructura de cabezal de pozo, compresión y procesamiento de gas, donde las vibraciones, los ciclos de temperatura y los fluidos abrasivos aumentan las exigencias sobre los equipos, lo que vincula las decisiones de adquisición a la confiabilidad de la planta, las obligaciones de seguridad y las ventanas de mantenimiento planificadas. Estas condiciones pueden acortar la vida útil operativa de los motores instalados y aumentar las necesidades de reemplazo recurrentes, incrementando así el valor de las configuraciones certificadas disponibles de inmediato para trabajos de reemplazo. El mercado de motores para ubicaciones peligrosas en América del Sur se beneficia, por tanto, tanto de la nueva construcción como del ciclo de reemplazo más frecuente asociado a las operaciones de esquisto, mientras los compradores equilibran la compatibilidad con la base instalada, los plazos de entrega y el nivel de protección requerido.
Cumplimiento de Normas de Seguridad Industrial y Gasto en Prevención de Accidentes
Las normas NR-10 y NR-20 de Brasil exigen que los operadores mantengan equipos certificados en áreas clasificadas en instalaciones de petróleo y gas, productos químicos y manejo de granos.[2]Associação Brasileira de Ensaios Não Destrutivos e Inspeção, "Instalações e Equipamentos Elétricos e Mecânicos em Atmosferas Explosivas," ABENDI, abendi.org.br. La especificación final refleja tanto las condiciones del proceso como el servicio operativo planificado. La actividad de cumplimiento llama la atención sobre motores más antiguos que no están certificados o que ya no son adecuados para la clasificación de zona peligrosa aplicable, lo que hace que la disponibilidad del producto y el cumplimiento documentado sean importantes durante la ejecución del proyecto. Esto crea demanda de reemplazo en el mercado de motores para ubicaciones peligrosas en América del Sur, incluso cuando la planta no está ampliando su capacidad, lo que hace que el soporte de servicio sea importante después de la instalación a medida que evolucionan las necesidades operativas. Los activos de refinería y petroquímica a menudo requieren trabajos correctivos en ubicaciones de Zona 0 y Zona 1 después de revisiones de seguridad, mientras que el servicio operativo determina la carcasa, los controles y la capacidad de servicio requeridos. La inversión en aguas residuales puede crear una necesidad similar cuando las estaciones de bombeo ricas en metano se clasifican como ubicaciones de Zona 1, con operadores de instalaciones que buscan productos que puedan integrarse en planes de mantenimiento establecidos. El mercado de motores para ubicaciones peligrosas en América del Sur obtiene un canal de reemplazo más estable a medida que las auditorías de seguridad convierten las compras de equipos diferidas en trabajos de remediación requeridos, manteniendo la planificación de reemplazos estrechamente vinculada a los calendarios de parada y al riesgo operativo.
Reemplazo de Motores de Alta Eficiencia Energética y Ahorro en el Costo Total de Propiedad
Brasil exige eficiencia IR3, equivalente a IEC IE3, para motores de inducción trifásicos de jaula de ardilla de 0,75 kW a 375 kW bajo la Portaria 290/2021 de INMETRO.[3]Instituto Nacional de Metrologia, Qualidade e Tecnologia, "Motores Elétricos Trifásicos, Requisitos de Eficiencia," INMETRO, gov.br. Esto requiere una compatibilidad clara entre el motor, el arrancador y la ubicación clasificada. El requisito se extiende a los motores de seguridad aumentada para ubicaciones peligrosas y lleva los activos heredados IE1 e IE2 hacia el reemplazo, mientras que los proveedores deben hacer coincidir las configuraciones de productos certificados con el soporte técnico local. Una mejora de eficiencia de 1,5 puntos porcentuales en un motor de 75 kW que opera 6.000 horas anuales se asoció con ahorros anuales de electricidad de 2.000–3.000 USD y un período de recuperación inferior a 30 meses en la evidencia proporcionada, con equipos de proyecto que consideran la continuidad operativa así como el registro formal de cumplimiento. Las revisiones de seguridad consideran cada vez más la eficiencia junto con el estado de certificación, fortaleciendo el argumento a favor de motores mejorados y haciendo que las necesidades del ciclo de vida sean relevantes junto con el precio de compra inicial del equipo. WEG anunció una inversión de 160 millones de BRL en fabricación de cables en Linhares, con producción programada para 2027, apoyando el suministro local de motores y la integración vertical. Esto aumenta el valor de las configuraciones certificadas disponibles de inmediato para trabajos de reemplazo. El mercado de motores para ubicaciones peligrosas en América del Sur está, por tanto, determinado tanto por las decisiones de costo del ciclo de vida como por el cumplimiento obligatorio de eficiencia, con la elección del equipo determinada por los requisitos de certificación, el acceso al mantenimiento y el entorno operativo.
Automatización de Operaciones de Procesos Peligrosos
La integración de sistemas de control distribuido y sistemas instrumentados de seguridad está eliminando las operaciones manuales de arranque/parada de motores en zonas peligrosas, desplazando las adquisiciones hacia arrancadores de motor inteligentes con comunicación por bus de campo y relés de protección integrados. La participación de Schneider Electric en el proyecto de automatización del Tren 2 de la refinería RNEST Abreu e Lima ilustra cómo las asociaciones de automatización a nivel de fabricante de equipos originales generan ciclos de actualización de arrancadores de motor codependientes, ya que el reemplazo del sistema de control distribuido requiere habitualmente la co-certificación de los arrancadores asociados para mantener la integridad del nivel de integridad de seguridad a nivel de sistema. En Vaca Muerta, los objetivos de reducción de personal en sitio están impulsando la expansión de instalaciones de arrancadores de motor inteligentes en entornos de Zona 2 en sitios de pozos que anteriormente eran atendidos por productos de tensión plena más simples.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Adquisición y Largos Plazos de Certificación | -1.5% | Brasil, Argentina, Chile | Mediano plazo (2–4 años) |
| Inestabilidad Macroeconómica y Depreciación Cambiaria que Limita la Inversión de Capital | -1.0% | Argentina, Colombia, Resto de América del Sur | Corto plazo (≤2 años) |
| Dependencia de Motores y Componentes Especializados Importados | -0.7% | Argentina, Chile, Colombia, Perú | Mediano plazo (2–4 años) |
| Escasez de Personal de Instalación y Mantenimiento Calificado en Entornos Ex | -0.5% | Chile, Colombia, Perú, Resto de América del Sur | Largo plazo (>4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Adquisición y Largos Plazos de Certificación
La Portaria 115/2022 de INMETRO exige un certificado INMETRO independiente para cada motor a prueba de explosión vendido en Brasil, incluso para productos que ya cuentan con certificación IECEx o ATEX, con ensamblajes de motores complejos que enfrentan plazos de evaluación de 14 a 18 meses para nuevas entradas de productos. Los costos acumulados de certificación, incluidas las pruebas de terceros, las auditorías de calidad y el registro local del importador, pueden superar los 50.000–80.000 USD por serie de modelos, una barrera de entrada que limita la elección del comprador y sostiene las primas de precio para los actores establecidos. Argentina exige la certificación IRAM, mientras que el marco de cumplimiento RETIE de Colombia exige verificación complementaria para instalaciones mineras y de campos petroleros, creando una carga de múltiples estándares que pocos fabricantes de nivel medio mantienen en toda la región. Los plazos de las colas de certificación obligan a los compradores en plantas químicas de tamaño mediano a adquirir motores precertificados con especificaciones superiores a las necesarias en lugar de alternativas de tamaño óptimo, lo que infla los presupuestos de equipos por proyecto.
Inestabilidad Macroeconómica y Depreciación Cambiaria que Limita la Inversión de Capital
La persistente depreciación del peso argentino y los ciclos de control de capital crean una imprevisibilidad estructural en las adquisiciones para los compradores de equipos de Vaca Muerta, ya que los precios de los motores importados pueden traducirse en costos en pesos un 30–40% más altos dentro de un solo ciclo presupuestario anual. El peso colombiano se debilitó materialmente durante 2024–2025, lo que llevó a los equipos de adquisiciones a extender la vida útil de los motores mediante rebobinado y reacondicionamiento en lugar de reemplazos certificados, una práctica que conlleva riesgos de seguridad crecientes a medida que los motores envejecen y dejan de cumplir con los estándares de clasificación. La consecuencia posterior es un retraso acumulado de reemplazos diferidos que se materializa rápidamente cuando las condiciones se estabilizan, produciendo patrones de aumento repentino en las adquisiciones que complican la planificación de inventarios para los fabricantes de equipos originales que mantienen existencias regionales. La relativa estabilidad de Brasil proporciona cierto amortiguador, pero la exposición cambiaria en mercados secundarios significa que el crecimiento del volumen en toda la región consistentemente queda por debajo de lo que implicaría una trayectoria de demanda aislada de Brasil.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Construcción del Motor - Los Diseños Antideflagrantes Anclan la Demanda de Motores para Áreas Peligrosas
Los motores a prueba de explosión/antideflagrantes representaron el 54,62% de los ingresos del mercado en 2025, respaldados por su amplio despliegue en petróleo y gas, refinación, petroquímica, productos químicos y otras industrias donde los gases y vapores inflamables crean riesgos de ignición. Estos motores están ampliamente integrados con bombas, compresores, ventiladores, transportadores, mezcladores y otros equipos rotativos que operan en entornos clasificados. Su capacidad para contener una explosión interna y evitar la ignición de la atmósfera circundante los hace particularmente importantes en procesos industriales de alto riesgo. La gran infraestructura de hidrocarburos e industria de procesos de Brasil, combinada con las capacidades establecidas de fabricación y certificación de motores para áreas peligrosas, refuerza la sustancial base instalada del segmento y la demanda recurrente de reemplazo.
También se proyecta que los motores a prueba de explosión/antideflagrantes registren la CAGR más alta del 6,98% durante 2026–2031, impulsados por la expansión y modernización de la infraestructura industrial peligrosa. Los proyectos de energía costa afuera, la capacidad petroquímica, las operaciones mineras y las actualizaciones de instalaciones existentes están creando requisitos incrementales para sistemas de motores certificados. La demanda de reemplazo está cambiando cada vez más hacia diseños de eficiencia premium que ofrecen mejor rendimiento térmico, compatibilidad con variadores de frecuencia, mayor confiabilidad y capacidades de monitoreo de condición. Los fabricantes con productos conformes con IEC/INMETRO disponibles localmente están posicionados para beneficiarse a medida que los operadores industriales estandarizan las especificaciones de equipos y refuerzan el cumplimiento de seguridad. Estos factores deberían permitir que los motores antideflagrantes mantengan su liderazgo estructural mientras logran simultáneamente el crecimiento más sólido dentro del segmento de construcción de motores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Clasificación de Potencia - El Dominio de Potencia Media se Desplaza Hacia Aplicaciones de Mayor Capacidad
Los motores clasificados de 10-100 kW representaron el 46,83% de los ingresos del mercado en 2025, lo que refleja su amplia aplicabilidad en una variedad de equipos industriales peligrosos de servicio medio. Este rango de potencia soporta bombas, ventiladores, sopladores, transportadores, mezcladores, agitadores y sistemas de manejo de materiales utilizados en instalaciones de petróleo y gas, productos químicos, minería, procesamiento de alimentos y aguas residuales. En comparación con los motores de muy alta potencia, estos productos se benefician de volúmenes de instalación sustancialmente mayores y una base de reemplazo más amplia. Su versatilidad en aplicaciones de proceso continuo refuerza la demanda tanto de nuevas instalaciones como de plantas existentes, mientras que el reemplazo de motores envejecidos por alternativas de eficiencia premium proporciona oportunidades adicionales en el mercado de posventa sin requerir rediseños importantes de los sistemas industriales accionados por motores establecidos.
Se proyecta que el segmento de 100-500 kW registre la CAGR más rápida del 6,78% durante 2026–2031, a medida que la inversión se desplaza hacia bombas más grandes, compresores, sistemas de ventilación, transportadores y maquinaria de proceso pesado. Los desarrollos de petróleo y gas costa afuera, las expansiones de minería y procesamiento de minerales, y la modernización de instalaciones petroquímicas están aumentando la demanda de motores de servicio peligroso de mayor potencia capaces de operación continua y confiable. La adopción también debería beneficiarse del creciente uso de variadores de velocidad, arquitecturas de motores de eficiencia premium, protección térmica avanzada, monitoreo remoto de condición y mantenimiento predictivo. Estas tecnologías pueden reducir el consumo de electricidad y el tiempo de inactividad no planificado, fortaleciendo el argumento económico para reemplazar motores de alta potencia más antiguos en las industrias de proceso intensivas en capital de América del Sur.
Por Zona - Los Riesgos Graves de Gas Lideran Mientras las Aplicaciones de Polvo Combustible se Aceleran
Las aplicaciones relacionadas con la Zona 0 representaron el 43,72% de los ingresos en 2025 en el modelo de mercado proporcionado, lo que refleja una demanda significativa de equipos para procesos industriales con atmósferas de gas explosivo presentes de forma continua o frecuente. La producción de petróleo y gas, el almacenamiento de petróleo, la refinación, el procesamiento químico y las operaciones relacionadas con el manejo de hidrocarburos crean entornos que requieren una gestión estricta del riesgo de ignición. La demanda está particularmente concentrada en torno a equipos que soportan tanques, recipientes, sistemas de procesamiento y otras operaciones altamente clasificadas. Sin embargo, los motores convencionales generalmente se posicionan fuera del entorno real de Zona 0, lo que significa que el segmento debe representar principalmente la demanda de motores asociada con instalaciones y procesos que contienen áreas de Zona 0 en lugar de motores que operan físicamente dentro de atmósferas continuamente explosivas.
Se proyecta que las aplicaciones relacionadas con la Zona 20 registren la CAGR más alta del 6,83% hasta 2031, lo que refleja la creciente gestión de los riesgos de polvo combustible en instalaciones de procesamiento de granos, producción de alimentos, productos químicos, biomasa, minería y manejo de materiales. Las sustanciales industrias de procesamiento agrícola de Brasil y Argentina proporcionan una base de demanda particularmente importante, mientras que la minería y el procesamiento de materiales en polvo amplían las oportunidades en otros lugares de América del Sur. La modernización de instalaciones más antiguas, una mayor atención a la prevención de explosiones de polvo y la automatización de las operaciones de manejo de materiales deberían aumentar los requisitos de sistemas de motores con protección adecuada. Al igual que con la Zona 0, el crecimiento representa principalmente motores que soportan instalaciones que contienen riesgos graves de polvo de Zona 20, con equipos típicamente instalados en áreas clasificadas adyacentes apropiadas para su certificación de protección.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Industria de Usuario Final - El Liderazgo del Petróleo y Gas se Encuentra con la Aceleración de la Inversión Minera
El petróleo y gas representa la mayor industria de usuario final para motores de ubicaciones peligrosas en América del Sur con una participación del 29,71%, respaldado por la extensa producción costa afuera, refinerías, oleoductos, terminales, infraestructura de almacenamiento e instalaciones de procesamiento de hidrocarburos. Brasil proporciona la mayor concentración de demanda a través de sus actividades costa afuera y en aguas pre-sal, complementadas por el desarrollo de hidrocarburos de Argentina y la producción en Colombia y otros mercados regionales. Los motores para áreas peligrosas se utilizan ampliamente en bombas, compresores, ventiladores, equipos de enfriamiento, sistemas de ventilación y otras maquinarias rotativas que operan en presencia de hidrocarburos combustibles. La gran base de equipos instalados de la industria también genera una demanda sustancial recurrente en el mercado de posventa a medida que los operadores reemplazan motores envejecidos, mejoran la eficiencia energética, aumentan la confiabilidad operativa y modernizan las instalaciones para cumplir con los requisitos contemporáneos de equipos para áreas peligrosas.
Se espera que la minería y los metales sea la industria de usuario final de más rápido crecimiento con una CAGR del 6,45% hasta 2031, respaldada por la inversión en cobre, litio, mineral de hierro y otros recursos minerales en Chile, Perú, Brasil y Argentina. Las nuevas minas y la expansión de las instalaciones de procesamiento de minerales crean demanda de motores que soportan bombas, transportadores, trituradoras, equipos de ventilación, sistemas de manejo de materiales y maquinaria de procesamiento que opera bajo condiciones exigentes. La electrificación y automatización de minas debería aumentar aún más los requisitos de sistemas de accionamiento eléctrico eficientes y confiables. Mientras tanto, los operadores están adoptando cada vez más motores de eficiencia premium, operación a velocidad variable, monitoreo de condición y tecnologías de mantenimiento predictivo para reducir el consumo de energía y el tiempo de inactividad, apoyando tanto las instalaciones en campo verde como el reemplazo acelerado de flotas de motores envejecidos.
Análisis Geográfico
Por País - Brasil Lidera la Demanda Regional Mientras las Economías Mineras Amplían las Oportunidades de Crecimiento
Brasil representó aproximadamente el 57,92% del mercado de motores para ubicaciones peligrosas en América del Sur en 2025, respaldado por su extensa base de petróleo y gas, refinación, petroquímica, minería, productos químicos, pulpa y papel y procesamiento industrial. Las grandes poblaciones de bombas, compresores, ventiladores, transportadores y equipos de procesamiento crean una demanda sostenida de motores de servicio peligroso. La presencia de fabricación doméstica establecida de motores, experiencia en ingeniería, infraestructura de certificación y capacidades de servicio posventa refuerza aún más el liderazgo de Brasil al mejorar la disponibilidad de productos y reducir la dependencia de sistemas de motores para áreas peligrosas totalmente importados.
También se proyecta que Brasil registre la CAGR más rápida de aproximadamente el 7,05% durante 2026-2031, respaldado por el desarrollo de petróleo y gas costa afuera, la modernización industrial, la inversión minera y el reemplazo de equipos accionados por motores envejecidos. El crecimiento está siendo apoyado cada vez más por la adopción de motores de eficiencia premium, variadores de frecuencia, monitoreo de condición y tecnologías de mantenimiento predictivo. La fabricación doméstica proporciona una ventaja adicional a través de cadenas de suministro más cortas, ingeniería específica para aplicaciones, soporte de certificación y servicios de mantenimiento más rápidos, lo que permite a Brasil capturar la demanda tanto de nuevos proyectos industriales como de programas de modernización de instalaciones existentes.
Chile, Argentina, Colombia, Perú y otros mercados sudamericanos proporcionan una base de demanda secundaria cada vez más diversificada. Chile y Perú se benefician particularmente de las actividades de cobre y procesamiento de minerales, mientras que Argentina ofrece oportunidades de crecimiento a partir de la minería y el creciente desarrollo de petróleo y gas. Los hidrocarburos, productos químicos, minería e industrias de procesamiento de Colombia generan requisitos adicionales para motores certificados. Aunque estos mercados siguen siendo considerablemente más pequeños que Brasil individualmente, la inversión en minería, infraestructura energética, automatización industrial y modernización de instalaciones debería ampliar gradualmente la demanda regional y crear oportunidades para proveedores globales y fabricantes especializados de motores para ubicaciones peligrosas.
Panorama Competitivo
El mercado de motores para ubicaciones peligrosas en América del Sur está moderadamente concentrado, con WEG S.A. ocupando la posición dominante gracias a su escala de fabricación en Jaraguá do Sul, la cartera de productos certificados por INMETRO más amplia y una profunda integración de canales con Petrobras. La adquisición por parte de WEG en abril de 2024 del negocio de Motores y Generadores Industriales de Regal Rexnord por 400 millones de USD amplió la cobertura de marcos certificados en aplicaciones de servicio peligroso de media tensión, absorbiendo una importante base instalada y reduciendo la diversidad de proveedores para compradores a gran escala.
ABB se diferencia a través de la profundidad de productos certificados IECEx en múltiples tipos de protección, Ex ec, Ex db, Ex de, y la densidad de servicio técnico en los corredores mineros andinos; Siemens compite con motores con engranajes con protección contra explosiones SIMOGEAR certificados para gas de Zona 2 y polvo de Zona 22. Emerson y Rockwell Automation posicionan la adquisición de arrancadores de motor como secundaria a las decisiones más amplias de plataforma de automatización, generando ingresos de hardware basados en dependencia. Las oportunidades de espacio en blanco permanecen en las aplicaciones de polvo combustible de Zona 20 en los sectores de procesamiento de granos y azúcar del interior de Brasil, así como en motores de media tensión para el servicio de compresión de gas de Vaca Muerta.
La dinámica competitiva está cambiando a medida que la digitalización crea vías más allá de la certificación de carcasas. El programa de inversión de capital de 3,6 mil millones de BRL de WEG para 2026 incluye actualizaciones de automatización y robótica que permiten ensamblajes de arrancadores de motor configurables con conectividad IIoT integrada. Un patrón de presentación de patentes y organismos de normalización refleja el creciente interés en sistemas auxiliares de motores intrínsecamente seguros (Ex i) que permiten la integración de sensores en entornos de Zona 0 sin recertificación completa del motor, un desarrollo que reduce el costo de modernizar el monitoreo inteligente en activos certificados heredados. Brook Crompton y Nidec (marca LEROY-SOMER) están construyendo una posición en el mercado de reemplazo de nivel medio en los sectores de procesamiento químico y alimentario de Brasil compitiendo en disponibilidad de inventario certificado por INMETRO y plazos de entrega más cortos frente a los fabricantes de equipos originales establecidos.
Líderes de la Industria de Motores para Ubicaciones Peligrosas en América del Sur
Rockwell Automation, Inc.
WEG S.A.
ABB Ltd.
Siemens AG
Emerson Electric Co.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Tenaris inició operaciones de su tercer conjunto de fracturación hidráulica en Vaca Muerta, Argentina, tras una inversión de 110 millones de USD, en Los Toldos II Este (operado por Tecpetrol). La expansión aumenta la demanda de equipos de accionamiento certificados para Zona 1 en circuitos de compresión superficial y manejo de fluidos en Neuquén.
- Julio de 2026: Fértil Pampa S.A.U. (subsidiaria de Pampa Energía) alcanzó la decisión final de inversión en un complejo de urea granular de 2.700 millones de USD en el Complejo Industrial de Bahía Blanca, Argentina, con 2,1 millones de toneladas por año, la planta de urea más grande de América del Sur. La adquisición de motores certificados para Zona 1 y Zona 21 para circuitos de síntesis de amoníaco, granulación y servicios auxiliares abarcará los siguientes 24 meses.
- Julio de 2026: La expansión de LGN de Mega en el complejo petroquímico de Bahía Blanca recibió la aprobación RIGI, añadiendo aproximadamente 1.500 toneladas por día de producción de LGN (aumento de capacidad del 27%), requiriendo instalaciones adicionales de motores de División 1 en sistemas de separación de gas y transferencia de líquidos en Argentina.
- Mayo de 2026: Petrobras firmó contratos con SBM Offshore para dos unidades de producción tipo FPSO para el proyecto de Aguas Profundas de Sergipe (SEAP) bajo un modelo de Construcción, Operación y Transferencia, con una inversión combinada de Petrobras que supera los 60 mil millones de BRL. La producción de petróleo de SEAP-II (P-87) está programada para 2030 y SEAP-I (P-81) para 2031, requiriendo extensas instalaciones de motores certificados Clase I, Zona 0.


Alcance del Informe del Mercado de Motores para Ubicaciones Peligrosas en América del Sur
El Mercado de Motores para Ubicaciones Peligrosas en América del Sur está segmentado por Construcción del Motor (Motores a Prueba de Explosión/Antideflagrantes, Motores de Seguridad Aumentada, Motores sin Chispa, Motores con Protección contra la Ignición por Polvo y Otros Tipos de Motores), Clasificación de Potencia (Hasta 1 kW, 1–10 kW, 10–100 kW, 100–500 kW y Más de 500 kW), Zona (Zona 0, Zona 1, Zona 2, Zona 20, Zona 21 y Zona 22), Industria de Usuario Final (Petróleo y Gas, Productos Químicos y Petroquímicos, Minería y Metales, Alimentos y Bebidas/Procesamiento de Granos, Agua y Aguas Residuales, Pulpa y Papel, Productos Farmacéuticos, Pinturas y Recubrimientos, Energía y Servicios Públicos y Otras Industrias de Usuario Final) y Geografía (Brasil, Argentina, Chile, Colombia, Perú y Resto de América del Sur). Los pronósticos del mercado se proporcionan en términos de Valor (USD).
| Motores a Prueba de Explosión/Antideflagrantes |
| Motores de Seguridad Aumentada |
| Motores sin Chispa |
| Motores con Protección contra la Ignición por Polvo |
| Otros Motores para Ubicaciones Peligrosas |
| Hasta 1 kW |
| 1–10 kW |
| 10–100 kW |
| 100–500 kW |
| Más de 500 kW |
| Zona 0 |
| Zona 20 |
| Zona 1 |
| Zona 21 |
| Zona 2 |
| Zona 22 |
| Petróleo y Gas |
| Productos Químicos y Petroquímicos |
| Minería y Metales |
| Energía y Electricidad |
| Productos Farmacéuticos |
| Procesamiento de Alimentos y Bebidas |
| Tratamiento de Aguas Residuales |
| Producción de Hidrógeno y Celdas de Combustible |
| Otras Industrias de Usuario Final |
| Brasil |
| Argentina |
| Chile |
| Colombia |
| Resto de América del Sur |
| Por Construcción del Motor | Motores a Prueba de Explosión/Antideflagrantes |
| Motores de Seguridad Aumentada | |
| Motores sin Chispa | |
| Motores con Protección contra la Ignición por Polvo | |
| Otros Motores para Ubicaciones Peligrosas | |
| Por Clasificación de Potencia | Hasta 1 kW |
| 1–10 kW | |
| 10–100 kW | |
| 100–500 kW | |
| Más de 500 kW | |
| Por Zona | Zona 0 |
| Zona 20 | |
| Zona 1 | |
| Zona 21 | |
| Zona 2 | |
| Zona 22 | |
| Por Industria de Usuario Final | Petróleo y Gas |
| Productos Químicos y Petroquímicos | |
| Minería y Metales | |
| Energía y Electricidad | |
| Productos Farmacéuticos | |
| Procesamiento de Alimentos y Bebidas | |
| Tratamiento de Aguas Residuales | |
| Producción de Hidrógeno y Celdas de Combustible | |
| Otras Industrias de Usuario Final | |
| Por País | Brasil |
| Argentina | |
| Chile | |
| Colombia | |
| Resto de América del Sur |


Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para el mercado de motores para ubicaciones peligrosas en América del Sur?
Se proyecta que el mercado crezca desde 336,9 millones de USD en 2026 hasta 442,2 millones de USD en 2031, registrando una CAGR del 5,6% durante el período de pronóstico.
¿Qué segmento de construcción de motor tiene la mayor participación de mercado?
Los motores a prueba de explosión/antideflagrantes ocuparon la posición más grande con el 54,6% de los ingresos en 2025 y también se proyecta que registren la CAGR más rápida de aproximadamente el 7,0% hasta 2031.
¿Qué clasificación de potencia domina el mercado de motores para ubicaciones peligrosas en América del Sur?
Los motores de 10–100 kW representaron el 46,8% de los ingresos en 2025, respaldados por su uso generalizado en bombas, ventiladores, compresores, transportadores, mezcladores y otros equipos industriales de servicio medio.
¿Qué industrias de usuario final están impulsando la demanda de motores para ubicaciones peligrosas?
El petróleo y gas representó la mayor industria de usuario final en 2025, respaldado por la producción costa afuera, la refinación, el almacenamiento y la infraestructura de procesamiento, mientras que se espera que la minería y los metales registren el crecimiento más rápido hasta 2031.
¿Por qué Brasil domina el mercado de motores para ubicaciones peligrosas en América del Sur?
Brasil representó aproximadamente el 57,9% de los ingresos en 2025, respaldado por sus grandes industrias de petróleo y gas, refinación, petroquímica, minería y procesamiento, junto con la fabricación doméstica de motores y las capacidades de certificación para áreas peligrosas.
Última actualización de la página el:



