
Taille et part du marché des moteurs pour emplacements dangereux en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
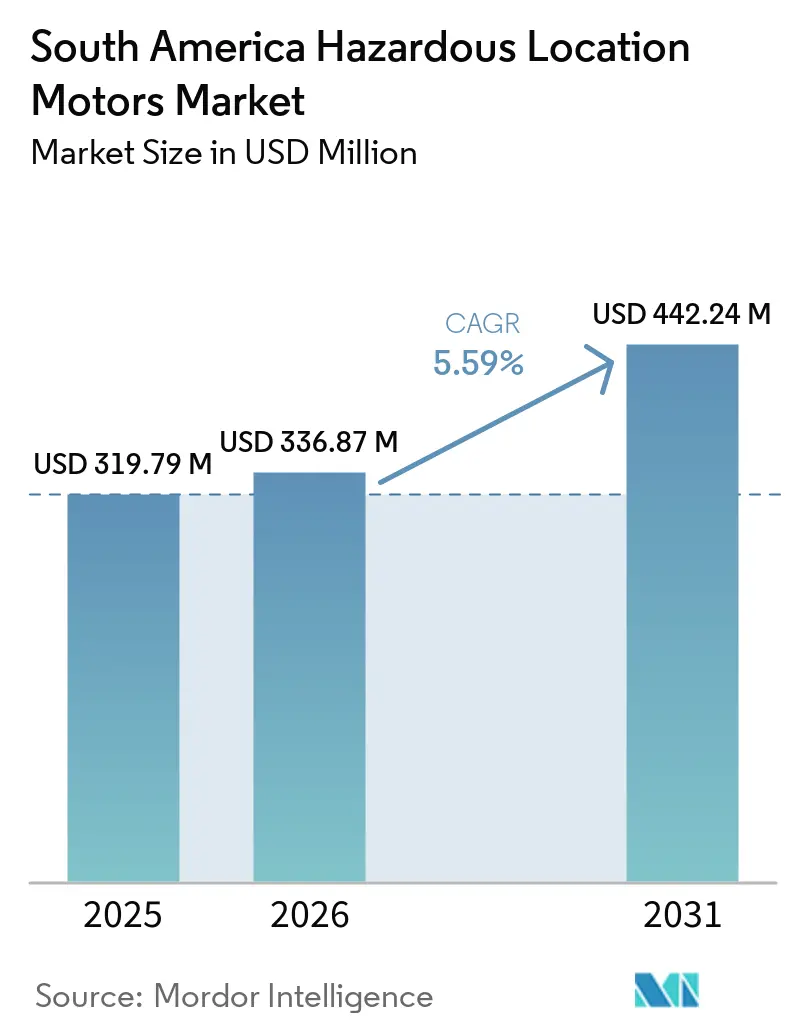
| Taille du marché de l'année de base (2025) | 319.79 Millions de dollars américains |
| Taille du Marché (2026) | 336.87 Millions de dollars américains |
| Taille du Marché (2031) | 442.24 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 5.59 % |
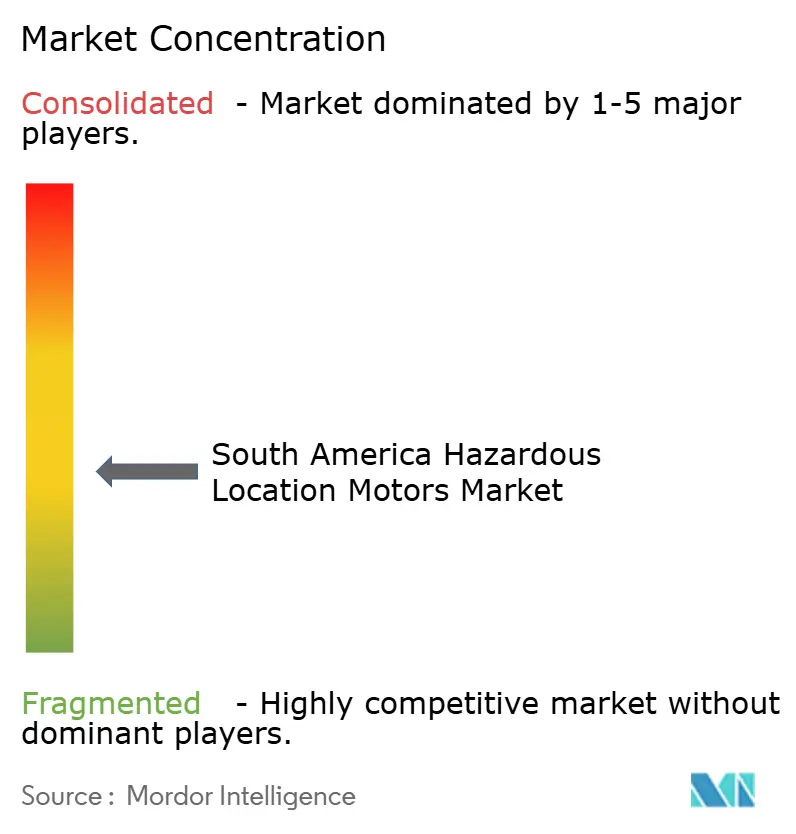
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des moteurs pour emplacements dangereux en Amérique du Sud par Mordor Intelligence
La taille du marché des moteurs pour emplacements dangereux en Amérique du Sud était évaluée à 319,8 millions USD en 2025 et devrait croître de 336,9 millions USD en 2026 pour atteindre 442,2 millions USD d'ici 2031, à un CAGR de 5,6 % durant la période de prévision (2026-2031). Le marché des moteurs pour emplacements dangereux en Amérique du Sud est soutenu par les investissements planifiés dans la production offshore, le raffinage, le développement des schistes et les actifs de traitement chimique. Le plan 2026-2030 de Petrobras alloue 69,2 milliards USD à l'exploration et à la production et inclut 8 nouveaux systèmes FPSO d'ici 2030, ce qui crée un horizon d'approvisionnement à long terme pour les moteurs certifiés utilisés dans la compression, le transfert de brut, l'injection d'eau et les systèmes utilitaires. Les règles de sécurité et les exigences d'efficacité énergétique font également avancer les activités de remplacement sur les actifs plus anciens. Les fournisseurs disposant de produits pré-certifiés, d'une capacité de service locale et de relations établies avec les grands opérateurs sont mieux placés pour convertir ces projets en commandes. Cela laisse des opportunités dans les zones de processus périphériques, les applications à risque de poussière et les remplacements de démarreurs intelligents, bien que la capacité de certification et les conditions monétaires puissent retarder les décisions d'achat.
Points clés du rapport
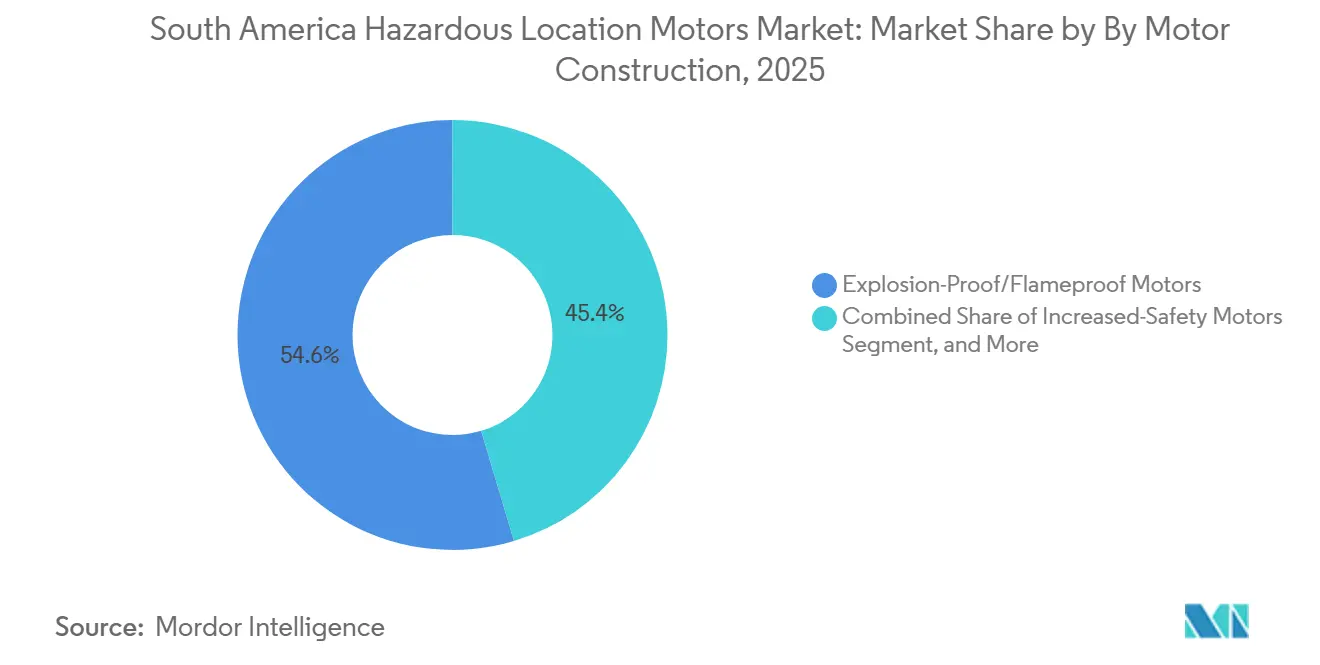
- Par construction de moteur, les moteurs antidéflagrants/ignifuges ont dominé avec une part de revenus de 54,6 % en 2025 et devraient enregistrer le CAGR le plus élevé de 7,0 % jusqu'en 2031.
- Par puissance nominale, les moteurs de 10-100 kW ont dominé avec une part de revenus de 46,8 % en 2025, tandis que les moteurs de 100-500 kW devraient enregistrer le CAGR le plus élevé de 6,8 % jusqu'en 2031.
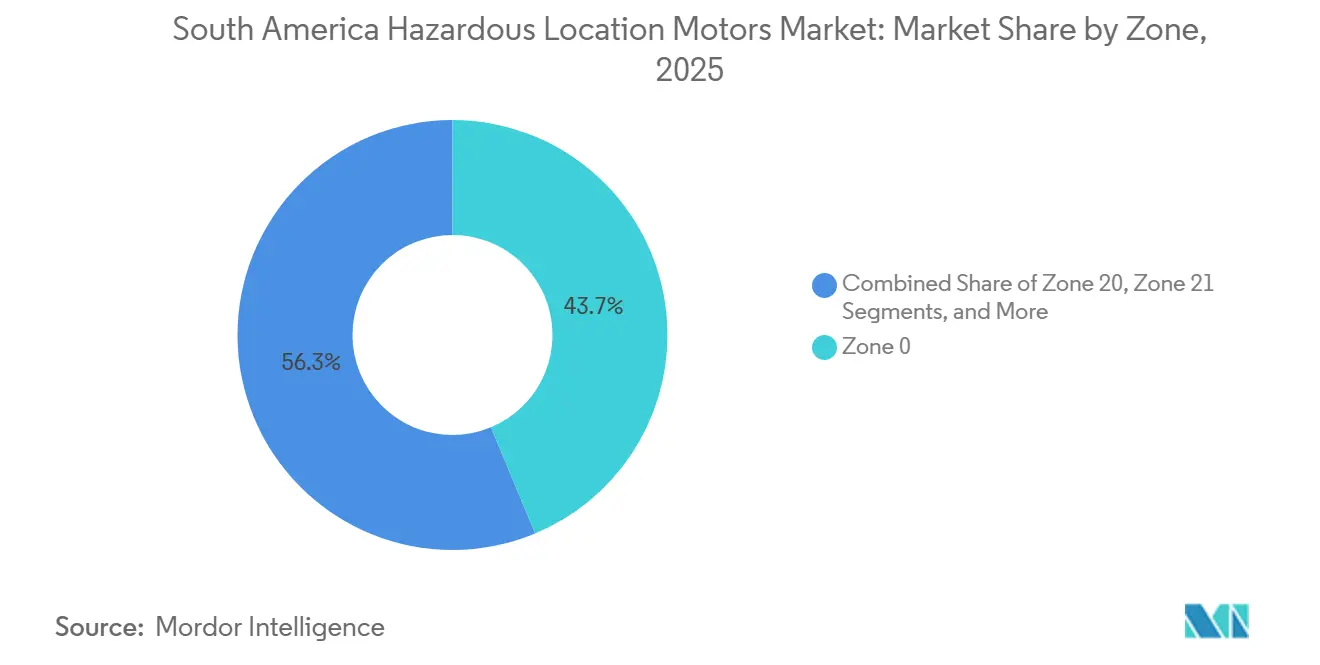
- Par zone, les applications liées à la Zone 0 ont dominé avec une part de revenus de 43,7 % en 2025, tandis que les applications liées à la Zone 20 devraient enregistrer le CAGR le plus élevé de 6,8 % jusqu'en 2031.
- Par industrie utilisatrice finale, le pétrole et le gaz représentaient le plus grand segment en 2025 avec une part de 29,71 %, tandis que les mines et métaux devraient enregistrer la croissance la plus élevée de 6,45 % jusqu'en 2031, soutenue par l'expansion des investissements dans l'extraction et le traitement des minéraux en Amérique du Sud.
- Par pays, le Brésil a dominé avec une part de revenus de 57,9 % en 2025 et devrait enregistrer le CAGR le plus élevé de 7,1 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des moteurs pour emplacements dangereux en Amérique du Sud
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Expansion de la production d'hydrocarbures offshore et de schistes | +1.8% | Brésil (offshore pré-sel), Argentine (Vaca Muerta, Neuquén) | Moyen terme (2 à 4 ans) |
| Conformité à la sécurité industrielle et dépenses de prévention des accidents | +1.4% | Brésil, Colombie ; répercussions sur le Chili | Court terme (≤ 2 ans) |
| Remplacement de moteurs à haute efficacité énergétique et économies sur le coût total de possession | +0.9% | Brésil (mandat INMETRO IR3), Argentine, Chili | Moyen terme (2 à 4 ans) |
| Automatisation des opérations de processus dangereux | +0.7% | Brésil, Argentine, Colombie | Moyen terme (2 à 4 ans) |
| Fabrication régionale et localisation des services menées par le Brésil | +0.5% | Brésil (noyau), répercussions sur l'Argentine, le Chili, la Colombie | Long terme (≥ 4 ans) |
| Demande de modernisation due aux lacunes de certification dans les actifs existants | +0.3% | Brésil, Argentine, Chili | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion de la production d'hydrocarbures offshore et de schistes
Petrobras s'est engagée à mettre en service 8 nouveaux systèmes de production FPSO d'ici 2030, dont 7 déjà sous contrat, créant une base de demande matérielle pour les moteurs certifiés dans les systèmes offshore. Cela nécessite une adéquation claire entre le moteur, le démarreur et l'emplacement classifié. La société a signé des contrats pour les unités FPSO SEAP-I et SEAP-II en mai 2026, avec un investissement combiné dépassant 60 milliards BRL et une production prévue pour 2030 et 2031.[1]Petrobras, "Petrobras signe des contrats FPSO pour le projet Sergipe Deepwater SEAP," Commission américaine des valeurs mobilières et des changes, sec.gov. Le choix des équipements a été guidé par les exigences de certification, l'accessibilité pour la maintenance et l'environnement d'exploitation. Ces projets nécessitent des équipements pour la compression de gaz, le transfert de brut, l'injection d'eau et les services utilitaires dans des zones classifiées, les équipes de projet tenant compte à la fois de la continuité opérationnelle et du dossier de conformité formel. En Argentine, l'expansion de Vaca Muerta oriente l'activité vers les infrastructures de tête de puits, de compression et de traitement du gaz, où les vibrations, les cycles de température et les fluides abrasifs augmentent les exigences en matière d'équipements, ce qui lie les décisions d'approvisionnement à la fiabilité des installations, aux obligations de sécurité et aux fenêtres de maintenance planifiées. Ces conditions peuvent raccourcir la durée de vie opérationnelle des moteurs installés et augmenter les besoins de remplacement récurrents, augmentant ainsi la valeur des configurations certifiées facilement disponibles pour les travaux de remplacement. Le marché des moteurs pour emplacements dangereux en Amérique du Sud bénéficie donc à la fois des nouvelles constructions et du cycle de remplacement plus fréquent associé aux opérations sur schistes, tandis que les acheteurs équilibrent la compatibilité avec la base installée, les délais de livraison et le niveau de protection requis.
Conformité à la sécurité industrielle et dépenses de prévention des accidents
Les règles NR-10 et NR-20 du Brésil obligent les opérateurs à maintenir des équipements certifiés dans les zones classifiées des installations pétrolières et gazières, chimiques et de manutention des céréales.[2]Associação Brasileira de Ensaios Não Destrutivos e Inspeção, "Instalações e Equipamentos Elétricos e Mecânicos em Atmosferas Explosivas," ABENDI, abendi.org.br. La spécification finale reflète à la fois les conditions de processus et le régime d'exploitation prévu. L'activité de conformité attire l'attention sur les moteurs plus anciens qui ne sont pas certifiés ou qui ne sont plus adaptés à la classification de zone dangereuse applicable, rendant la disponibilité des produits et la conformité documentée importantes lors de l'exécution des projets. Cela crée une demande de remplacement sur le marché des moteurs pour emplacements dangereux en Amérique du Sud, même lorsque l'installation n'augmente pas sa capacité, rendant le support de service important après l'installation à mesure que les besoins opérationnels évoluent. Les actifs de raffinage et pétrochimiques nécessitent souvent des travaux correctifs dans les emplacements de Zone 0 et Zone 1 après des revues de sécurité, tandis que le régime d'exploitation détermine l'enveloppe, les commandes et la capacité de service requis. Les investissements dans le traitement des eaux usées peuvent créer un besoin similaire lorsque les stations de pompage riches en méthane sont classifiées comme emplacements de Zone 1, les exploitants d'installations recherchant des produits pouvant être intégrés dans des plans de maintenance établis. Le marché des moteurs pour emplacements dangereux en Amérique du Sud bénéficie d'un canal de remplacement plus stable à mesure que les audits de sécurité transforment les achats d'équipements différés en travaux de remédiation requis, maintenant la planification des remplacements étroitement liée aux calendriers d'arrêt et aux risques opérationnels.
Remplacement de moteurs à haute efficacité énergétique et économies sur le coût total de possession
Le Brésil exige une efficacité IR3, équivalente à IEC IE3, pour les moteurs à induction triphasés à cage d'écureuil de 0,75 kW à 375 kW en vertu de la Portaria INMETRO 290/2021.[3]Instituto Nacional de Metrologia, Qualidade e Tecnologia, "Motores Elétricos Trifásicos, Exigences d'efficacité," INMETRO, gov.br. Cela nécessite une adéquation claire entre le moteur, le démarreur et l'emplacement classifié. L'exigence s'étend aux moteurs pour emplacements dangereux à sécurité augmentée et oriente les actifs IE1 et IE2 existants vers le remplacement, tandis que les fournisseurs doivent faire correspondre les configurations de produits certifiés avec un support technique local. Une amélioration de l'efficacité de 1,5 point de pourcentage sur un moteur de 75 kW fonctionnant 6 000 heures par an a été associée à des économies annuelles d'électricité de 2 000 à 3 000 USD et à une période de retour sur investissement inférieure à 30 mois dans les éléments de preuve fournis, les équipes de projet tenant compte de la continuité opérationnelle ainsi que du dossier de conformité formel. Les revues de sécurité prennent de plus en plus en compte l'efficacité aux côtés du statut de certification, renforçant l'argument en faveur de moteurs améliorés et rendant les besoins du cycle de vie pertinents aux côtés du prix d'achat initial de l'équipement. WEG a annoncé un investissement de 160 millions BRL dans la fabrication de fils à Linhares, avec une production prévue pour 2027, soutenant l'approvisionnement local en moteurs et l'intégration verticale. Cela augmente la valeur des configurations certifiées facilement disponibles pour les travaux de remplacement. Le marché des moteurs pour emplacements dangereux en Amérique du Sud est donc façonné par les décisions de coût du cycle de vie ainsi que par la conformité obligatoire en matière d'efficacité, le choix des équipements étant guidé par les exigences de certification, l'accessibilité pour la maintenance et l'environnement d'exploitation.
Automatisation des opérations de processus dangereux
L'intégration des systèmes de contrôle distribués et des systèmes instrumentés de sécurité élimine les opérations manuelles de démarrage/arrêt des moteurs dans les zones dangereuses, orientant les achats vers des démarreurs de moteurs intelligents avec communication par bus de terrain et relais de protection intégrés. L'engagement de Schneider Electric sur le projet d'automatisation du Train 2 de la raffinerie RNEST Abreu e Lima illustre comment les partenariats d'automatisation au niveau des équipementiers génèrent des cycles de mise à niveau des démarreurs de moteurs co-dépendants, car le remplacement des systèmes de contrôle distribués nécessite généralement une co-certification des démarreurs associés pour maintenir l'intégrité SIL au niveau du système. À Vaca Muerta, les objectifs de réduction du personnel sur site stimulent l'expansion des installations de démarreurs de moteurs intelligents dans les environnements de sites de puits de Zone 2 qui étaient auparavant desservis par des produits à pleine tension plus simples.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Coûts d'approvisionnement élevés et longs délais de certification | -1.5% | Brésil, Argentine, Chili | Moyen terme (2 à 4 ans) |
| Instabilité macroéconomique et dépréciation monétaire contraignant l'investissement en capital | -1.0% | Argentine, Colombie, reste de l'Amérique du Sud | Court terme (≤ 2 ans) |
| Dépendance aux moteurs et composants spécialisés importés | -0.7% | Argentine, Chili, Colombie, Pérou | Moyen terme (2 à 4 ans) |
| Pénurie de personnel qualifié Ex pour l'installation et la maintenance | -0.5% | Chili, Colombie, Pérou, reste de l'Amérique du Sud | Long terme (> 4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'approvisionnement élevés et longs délais de certification
La Portaria INMETRO 115/2022 exige un certificat INMETRO autonome pour chaque moteur antidéflagrant vendu au Brésil, même pour les produits déjà titulaires d'une certification IECEx ou ATEX, les assemblages de moteurs complexes faisant face à des délais d'évaluation de 14 à 18 mois pour les nouvelles entrées de produits. Les coûts de certification cumulés, incluant les tests par des tiers, l'audit qualité et l'enregistrement de l'importateur local, peuvent dépasser 50 000 à 80 000 USD par série de modèles, une barrière à l'entrée qui limite le choix des acheteurs et maintient des primes de prix pour les acteurs établis. L'Argentine exige la certification IRAM, tandis que le cadre de conformité RETIE de la Colombie exige une vérification supplémentaire pour les installations minières et pétrolières, créant une charge multi-normes que peu de fabricants de niveau intermédiaire maintiennent à l'échelle régionale. Les délais des files d'attente de certification obligent les acheteurs des usines chimiques de taille moyenne à se procurer des moteurs pré-certifiés sur-spécifiés plutôt que des alternatives de taille optimale, gonflant les budgets d'équipement par projet.
Instabilité macroéconomique et dépréciation monétaire contraignant l'investissement en capital
La dépréciation persistante du peso argentin et les cycles de contrôle des capitaux créent une imprévisibilité structurelle des achats pour les acheteurs d'équipements de Vaca Muerta, car les prix des moteurs importés peuvent se traduire par des coûts en pesos 30 à 40 % plus élevés au cours d'un seul cycle budgétaire annuel. Le peso colombien s'est sensiblement affaibli au cours de 2024-2025, incitant les équipes d'approvisionnement à prolonger la durée de vie des moteurs par rebobinage et remise en état plutôt que par des remplacements certifiés, une pratique qui comporte des risques de sécurité croissants à mesure que les moteurs vieillissent hors de conformité avec les normes de classification. La conséquence en aval est un arriéré de remplacements différés qui se matérialise rapidement lorsque les conditions se stabilisent, produisant des schémas de pointe d'approvisionnement qui compliquent la planification des stocks pour les équipementiers détenant des stocks régionaux. La stabilité relative du Brésil offre un certain tampon, mais l'exposition aux devises sur les marchés secondaires signifie que la croissance du volume à l'échelle régionale est systématiquement inférieure à ce qu'une trajectoire de demande isolée au Brésil impliquerait autrement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par construction de moteur - Les conceptions ignifuges ancrent la demande de moteurs pour zones dangereuses
Les moteurs antidéflagrants/ignifuges représentaient 54,62 % des revenus du marché en 2025, soutenus par un déploiement étendu dans les secteurs du pétrole et du gaz, du raffinage, de la pétrochimie, de la chimie et d'autres industries où les gaz et vapeurs inflammables créent des risques d'ignition. Ces moteurs sont largement intégrés avec des pompes, des compresseurs, des ventilateurs, des convoyeurs, des mélangeurs et d'autres équipements rotatifs fonctionnant dans des environnements classifiés. Leur capacité à contenir une explosion interne et à empêcher l'ignition de l'atmosphère environnante les rend particulièrement importants dans les processus industriels à haut risque. La grande infrastructure hydrocarburée et de l'industrie de processus du Brésil, combinée aux capacités établies de fabrication et de certification de moteurs pour zones dangereuses, renforce la base installée substantielle du segment et la demande de remplacement récurrente.
Les moteurs antidéflagrants/ignifuges devraient également enregistrer le CAGR le plus élevé de 6,98 % durant 2026-2031, portés par l'expansion et la modernisation des infrastructures industrielles dangereuses. Les projets énergétiques offshore, la capacité pétrochimique, les opérations minières et les modernisations d'installations existantes créent des besoins supplémentaires pour les systèmes de moteurs certifiés. La demande de remplacement se déplace de plus en plus vers des conceptions à efficacité premium offrant de meilleures performances thermiques, une compatibilité avec les variateurs de fréquence, une fiabilité améliorée et des capacités de surveillance de l'état. Les fabricants disposant de produits conformes IEC/INMETRO disponibles localement sont bien positionnés pour en bénéficier à mesure que les opérateurs industriels standardisent les spécifications des équipements et renforcent la conformité en matière de sécurité. Ces facteurs devraient permettre aux moteurs ignifuges de conserver leur leadership structurel tout en réalisant simultanément la croissance la plus forte au sein du segment de construction de moteurs.


Par puissance nominale - La dominance des puissances moyennes se déplace vers des applications à plus haute capacité
Les moteurs de 10-100 kW représentaient 46,83 % des revenus du marché en 2025, reflétant leur large applicabilité à une gamme d'équipements industriels dangereux de puissance moyenne. Cette plage de puissance supporte les pompes, ventilateurs, soufflantes, convoyeurs, mélangeurs, agitateurs et systèmes de manutention des matériaux utilisés dans les installations pétrolières et gazières, chimiques, minières, de transformation alimentaire et de traitement des eaux usées. Par rapport aux moteurs de très haute puissance, ces produits bénéficient de volumes d'installation nettement plus élevés et d'une base de remplacement plus large. Leur polyvalence dans les applications de processus continus renforce la demande des nouvelles installations et des usines existantes, tandis que le remplacement des moteurs vieillissants par des alternatives à efficacité premium offre des opportunités supplémentaires sur le marché secondaire sans nécessiter de reconceptions majeures des systèmes industriels entraînés par moteur établis.
Le segment 100-500 kW devrait enregistrer le CAGR le plus rapide de 6,78 % durant 2026-2031, à mesure que les investissements se déplacent vers des pompes, compresseurs, systèmes de ventilation, convoyeurs et machines de processus lourdes plus grandes. Les développements pétroliers et gaziers offshore, les expansions minières et de traitement des minéraux, et la modernisation des installations pétrochimiques augmentent la demande de moteurs pour service dangereux à plus haute puissance capables d'un fonctionnement continu et fiable. L'adoption devrait également bénéficier de l'utilisation croissante des variateurs de vitesse, des architectures de moteurs à efficacité premium, de la protection thermique avancée, de la surveillance à distance de l'état et de la maintenance prédictive. Ces technologies peuvent réduire la consommation d'électricité et les temps d'arrêt non planifiés, renforçant l'argument économique pour remplacer les anciens moteurs de haute puissance dans les industries de processus à forte intensité de capital d'Amérique du Sud.
Par zone - Les risques gazeux sévères dominent tandis que les applications à poussières combustibles s'accélèrent
Les applications liées à la Zone 0 représentaient 43,72 % des revenus en 2025 dans le modèle de marché fourni, reflétant une demande significative d'équipements pour les processus industriels avec des atmosphères gazeuses explosives présentes en continu ou fréquemment. La production de pétrole et de gaz, le stockage de pétrole, le raffinage, le traitement chimique et les opérations connexes de manutention des hydrocarbures créent des environnements nécessitant une gestion stricte des risques d'ignition. La demande est particulièrement concentrée autour des équipements supportant les réservoirs, les cuves, les systèmes de traitement et d'autres opérations hautement classifiées. Cependant, les moteurs conventionnels sont généralement positionnés en dehors de l'environnement réel de Zone 0, ce qui signifie que le segment devrait principalement représenter la demande de moteurs associée aux installations et processus contenant des zones de Zone 0 plutôt que des moteurs fonctionnant physiquement dans des atmosphères continuellement explosives.
Les applications liées à la Zone 20 devraient enregistrer le CAGR le plus élevé de 6,83 % jusqu'en 2031, reflétant la gestion croissante des risques de poussières combustibles dans les installations de transformation des céréales, de production alimentaire, de chimie, de biomasse, d'exploitation minière et de manutention des matériaux. Les importantes industries de transformation agricole du Brésil et de l'Argentine constituent une base de demande particulièrement importante, tandis que l'exploitation minière et le traitement des matériaux en poudre élargissent les opportunités ailleurs en Amérique du Sud. La modernisation des installations plus anciennes, une plus grande attention à la prévention des explosions de poussières et l'automatisation des opérations de manutention des matériaux devraient accroître les besoins en systèmes de moteurs correctement protégés. Comme pour la Zone 0, la croissance représente principalement des moteurs supportant des installations contenant des risques sévères de poussières de Zone 20, avec des équipements généralement installés dans des zones classifiées adjacentes appropriées à leur certification de protection.
Par industrie utilisatrice finale - Le leadership du pétrole et du gaz face à l'accélération des investissements miniers
Le pétrole et le gaz représentent la plus grande industrie utilisatrice finale pour les moteurs pour emplacements dangereux en Amérique du Sud avec une part de 29,71 %, soutenu par une vaste production offshore, des raffineries, des pipelines, des terminaux, des infrastructures de stockage et des installations de traitement des hydrocarbures. Le Brésil fournit la plus grande concentration de demande grâce à ses activités offshore et pré-sel, complétées par le développement des hydrocarbures en Argentine et la production en Colombie et sur d'autres marchés régionaux. Les moteurs pour zones dangereuses sont largement utilisés pour les pompes, les compresseurs, les ventilateurs, les équipements de refroidissement, les systèmes de ventilation et d'autres machines rotatives fonctionnant en présence d'hydrocarbures combustibles. La grande base d'équipements installés de l'industrie génère également une demande récurrente substantielle sur le marché secondaire à mesure que les opérateurs remplacent les moteurs vieillissants, améliorent l'efficacité énergétique, renforcent la fiabilité opérationnelle et modernisent les installations pour répondre aux exigences contemporaines en matière d'équipements pour zones dangereuses.
Les mines et métaux devraient être l'industrie utilisatrice finale à la croissance la plus rapide avec un CAGR de 6,45 % jusqu'en 2031, soutenu par les investissements dans le cuivre, le lithium, le minerai de fer et d'autres ressources minérales au Chili, au Pérou, au Brésil et en Argentine. Les nouvelles mines et l'expansion des installations de traitement des minéraux créent une demande de moteurs supportant les pompes, les convoyeurs, les concasseurs, les équipements de ventilation, les systèmes de manutention des matériaux et les machines de traitement fonctionnant dans des conditions exigeantes. L'électrification et l'automatisation des mines devraient encore accroître les besoins en systèmes d'entraînement électrique efficaces et fiables. Parallèlement, les opérateurs adoptent de plus en plus des moteurs à efficacité premium, le fonctionnement à vitesse variable, la surveillance de l'état et les technologies de maintenance prédictive pour réduire la consommation d'énergie et les temps d'arrêt, soutenant à la fois les nouvelles installations et le remplacement accéléré des parcs de moteurs vieillissants.
Analyse géographique
Par pays - Le Brésil mène la demande régionale tandis que les économies minières élargissent les opportunités de croissance
Le Brésil représentait environ 57,92 % du marché des moteurs pour emplacements dangereux en Amérique du Sud en 2025, soutenu par sa vaste base pétrolière et gazière, de raffinage, pétrochimique, minière, chimique, de pâte et papier et de traitement industriel. De grandes populations de pompes, compresseurs, ventilateurs, convoyeurs et équipements de traitement créent une demande soutenue pour les moteurs pour service dangereux. La présence d'une fabrication nationale établie de moteurs, d'une expertise en ingénierie, d'infrastructures de certification et de capacités de service après-vente renforce encore le leadership du Brésil en améliorant la disponibilité des produits et en réduisant la dépendance aux systèmes de moteurs pour zones dangereuses entièrement importés.
Le Brésil devrait également enregistrer le CAGR le plus rapide d'environ 7,05 % durant 2026-2031, soutenu par le développement pétrolier et gazier offshore, la modernisation industrielle, les investissements miniers et le remplacement des équipements entraînés par moteur vieillissants. La croissance est de plus en plus soutenue par l'adoption de moteurs à efficacité premium, de variateurs de fréquence, de surveillance de l'état et de technologies de maintenance prédictive. La fabrication nationale offre un avantage supplémentaire grâce à des chaînes d'approvisionnement plus courtes, une ingénierie spécifique aux applications, un support à la certification et des services de maintenance plus rapides, permettant au Brésil de capter la demande des nouveaux projets industriels et des programmes de modernisation des installations existantes.
Le Chili, l'Argentine, la Colombie, le Pérou et d'autres marchés sud-américains constituent une base de demande secondaire de plus en plus diversifiée. Le Chili et le Pérou bénéficient particulièrement des activités de traitement du cuivre et des minéraux, tandis que l'Argentine offre des opportunités de croissance grâce à l'exploitation minière et au développement croissant du pétrole et du gaz. Les industries des hydrocarbures, de la chimie, des mines et du traitement de la Colombie génèrent des besoins supplémentaires pour les moteurs certifiés. Bien que ces marchés restent considérablement plus petits que le Brésil individuellement, les investissements dans les mines, les infrastructures énergétiques, l'automatisation industrielle et la modernisation des installations devraient progressivement élargir la demande régionale et créer des opportunités pour les fournisseurs mondiaux et les fabricants spécialisés de moteurs pour emplacements dangereux.
Paysage concurrentiel
Le marché des moteurs pour emplacements dangereux en Amérique du Sud est modérément concentré, WEG S.A. occupant la position dominante grâce à son échelle de fabrication à Jaraguá do Sul, au portefeuille de produits certifiés INMETRO le plus large et à une intégration profonde des canaux avec Petrobras. L'acquisition par WEG en avril 2024 de l'activité Moteurs et Générateurs Industriels de Regal Rexnord pour 400 millions USD a élargi la couverture des cadres certifiés dans les applications pour service dangereux à moyenne tension, absorbant une base installée importante et réduisant la diversité des fournisseurs pour les acheteurs à grande échelle.
ABB se différencie par la profondeur de ses produits certifiés IECEx sur plusieurs types de protection, Ex ec, Ex db, Ex de, et la densité de services techniques dans les corridors miniers andins ; Siemens concurrence avec des moteurs à engrenages à protection antidéflagrante SIMOGEAR certifiés pour le gaz de Zone 2 et la poussière de Zone 22. Emerson et Rockwell Automation positionnent l'approvisionnement en démarreurs de moteurs comme secondaire aux décisions de plateforme d'automatisation plus larges, générant des revenus matériels basés sur la dépendance. Des opportunités d'espace blanc subsistent dans les applications à poussières combustibles de Zone 20 dans les secteurs de transformation des céréales et du sucre de l'intérieur du Brésil, ainsi que dans les moteurs à moyenne tension pour le service de compression de gaz de Vaca Muerta.
La dynamique concurrentielle évolue à mesure que la numérisation crée des voies au-delà de la certification des enveloppes. Le programme d'investissement de 3,6 milliards BRL de WEG pour 2026 comprend des mises à niveau de l'automatisation et de la robotique permettant des assemblages de démarreurs de moteurs configurables avec connectivité IIoT intégrée. Un schéma de dépôts de brevets et de normes reflète un intérêt croissant pour les systèmes auxiliaires de moteurs à sécurité intrinsèque (Ex i) qui permettent l'intégration de capteurs dans les environnements de Zone 0 sans re-certification complète du moteur, un développement réduisant le coût de la modernisation de la surveillance intelligente sur les actifs certifiés existants. Brook Crompton et Nidec (marque LEROY-SOMER) construisent une position sur le marché de remplacement de niveau intermédiaire dans les secteurs chimiques et de transformation alimentaire du Brésil en concurrençant sur la disponibilité des stocks certifiés INMETRO et des délais de livraison plus courts face aux équipementiers établis.
Leaders du secteur des moteurs pour emplacements dangereux en Amérique du Sud
Rockwell Automation, Inc.
WEG S.A.
ABB Ltd.
Siemens AG
Emerson Electric Co.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Tenaris a démarré les opérations de son troisième ensemble de fracturation hydraulique à Vaca Muerta, en Argentine, à la suite d'un investissement de 110 millions USD, à Los Toldos II Este (exploité par Tecpetrol). L'expansion accroît la demande d'équipements d'entraînement certifiés Zone 1 dans les circuits de compression de surface et de manutention des fluides à Neuquén.
- Juillet 2026 : Fértil Pampa S.A.U. (filiale de Pampa Energía) a pris la décision finale d'investissement pour un complexe d'urée granulaire de 2,7 milliards USD au complexe industriel de Bahía Blanca, en Argentine, d'une capacité de 2,1 millions de tonnes par an, la plus grande usine d'urée d'Amérique du Sud. L'approvisionnement en moteurs certifiés Zone 1 et Zone 21 pour la synthèse de l'ammoniac, la granulation et les circuits utilitaires s'étendra sur les 24 mois suivants.
- Juillet 2026 : L'expansion NGL de Mega au complexe pétrochimique de Bahía Blanca a reçu l'approbation RIGI, ajoutant environ 1 500 tonnes par jour de production de NGL (augmentation de capacité de 27 %), nécessitant des installations supplémentaires de moteurs Division 1 dans les systèmes de séparation de gaz et de transfert de liquides en Argentine.
- Mai 2026 : Petrobras a signé des contrats avec SBM Offshore pour deux unités de production de type FPSO pour le projet Sergipe Deepwater (SEAP) selon un modèle de Construction, Exploitation et Transfert, avec un investissement combiné de Petrobras dépassant 60 milliards BRL. La production pétrolière de SEAP-II (P-87) est prévue pour 2030 et SEAP-I (P-81) pour 2031, nécessitant d'importantes installations de moteurs certifiés Classe I, Zone 0.


Périmètre du rapport sur le marché des moteurs pour emplacements dangereux en Amérique du Sud
Le marché des moteurs pour emplacements dangereux en Amérique du Sud est segmenté par construction de moteur (moteurs antidéflagrants/ignifuges, moteurs à sécurité augmentée, moteurs non-étincelants, moteurs protégés contre l'ignition par la poussière et autres types de moteurs), puissance nominale (jusqu'à 1 kW, 1-10 kW, 10-100 kW, 100-500 kW et au-dessus de 500 kW), zone (Zone 0, Zone 1, Zone 2, Zone 20, Zone 21 et Zone 22), industrie utilisatrice finale (pétrole et gaz, produits chimiques et pétrochimiques, mines et métaux, alimentation et boissons/transformation des céréales, eau et eaux usées, pâte et papier, produits pharmaceutiques, peintures et revêtements, énergie et services publics, et autres industries utilisatrices finales), et géographie (Brésil, Argentine, Chili, Colombie, Pérou et reste de l'Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur (USD).
| Moteurs antidéflagrants/ignifuges |
| Moteurs à sécurité augmentée |
| Moteurs non-étincelants |
| Moteurs protégés contre l'ignition par la poussière |
| Autres moteurs pour emplacements dangereux |
| Jusqu'à 1 kW |
| 1-10 kW |
| 10-100 kW |
| 100-500 kW |
| Au-dessus de 500 kW |
| Zone 0 |
| Zone 20 |
| Zone 1 |
| Zone 21 |
| Zone 2 |
| Zone 22 |
| Pétrole et gaz |
| Produits chimiques et pétrochimiques |
| Mines et métaux |
| Énergie et services publics |
| Produits pharmaceutiques |
| Transformation alimentaire et des boissons |
| Traitement des eaux usées |
| Production d'hydrogène et piles à combustible |
| Autres industries utilisatrices finales |
| Brésil |
| Argentine |
| Chili |
| Colombie |
| Reste de l'Amérique du Sud |
| Par construction de moteur | Moteurs antidéflagrants/ignifuges |
| Moteurs à sécurité augmentée | |
| Moteurs non-étincelants | |
| Moteurs protégés contre l'ignition par la poussière | |
| Autres moteurs pour emplacements dangereux | |
| Par puissance nominale | Jusqu'à 1 kW |
| 1-10 kW | |
| 10-100 kW | |
| 100-500 kW | |
| Au-dessus de 500 kW | |
| Par zone | Zone 0 |
| Zone 20 | |
| Zone 1 | |
| Zone 21 | |
| Zone 2 | |
| Zone 22 | |
| Par industrie utilisatrice finale | Pétrole et gaz |
| Produits chimiques et pétrochimiques | |
| Mines et métaux | |
| Énergie et services publics | |
| Produits pharmaceutiques | |
| Transformation alimentaire et des boissons | |
| Traitement des eaux usées | |
| Production d'hydrogène et piles à combustible | |
| Autres industries utilisatrices finales | |
| Par pays | Brésil |
| Argentine | |
| Chili | |
| Colombie | |
| Reste de l'Amérique du Sud |


Questions clés auxquelles le rapport répond
Quelle est la prévision pour le marché des moteurs pour emplacements dangereux en Amérique du Sud ?
Le marché devrait croître de 336,9 millions USD en 2026 à 442,2 millions USD d'ici 2031, enregistrant un CAGR de 5,6 % durant la période de prévision.
Quel segment de construction de moteur détient la plus grande part de marché ?
Les moteurs antidéflagrants/ignifuges détenaient la plus grande position avec 54,6 % des revenus en 2025 et devraient également enregistrer le CAGR le plus rapide d'environ 7,0 % jusqu'en 2031.
Quelle puissance nominale domine le marché des moteurs pour emplacements dangereux en Amérique du Sud ?
Les moteurs de 10-100 kW représentaient 46,8 % des revenus en 2025, soutenus par une utilisation répandue dans les pompes, ventilateurs, compresseurs, convoyeurs, mélangeurs et autres équipements industriels de puissance moyenne.
Quelles industries utilisatrices finales stimulent la demande de moteurs pour emplacements dangereux ?
Le pétrole et le gaz représentaient la plus grande industrie utilisatrice finale en 2025, soutenu par la production offshore, le raffinage, le stockage et les infrastructures de traitement, tandis que les mines et métaux devraient enregistrer la croissance la plus rapide jusqu'en 2031.
Pourquoi le Brésil domine-t-il le marché des moteurs pour emplacements dangereux en Amérique du Sud ?
Le Brésil représentait environ 57,9 % des revenus en 2025, soutenu par ses grandes industries pétrolières et gazières, de raffinage, pétrochimiques, minières et de traitement, ainsi que par la fabrication nationale de moteurs et les capacités de certification pour zones dangereuses.
Dernière mise à jour de la page le:



