
南米危険場所用モーター市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
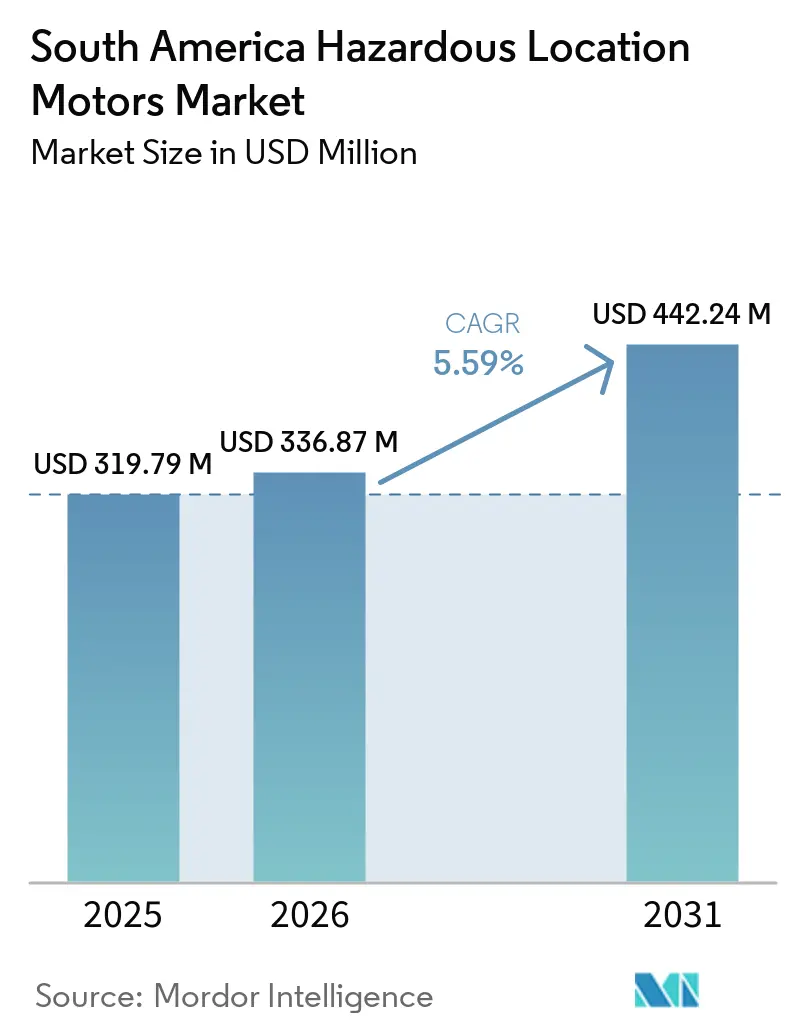
| 基準年の市場規模 (2025) | 319.79 百万米ドル |
| 市場規模 (2026) | 336.87 百万米ドル |
| 市場規模 (2031) | 442.24 百万米ドル |
| Growth Rate (2026 - 2031) | 5.59 % |
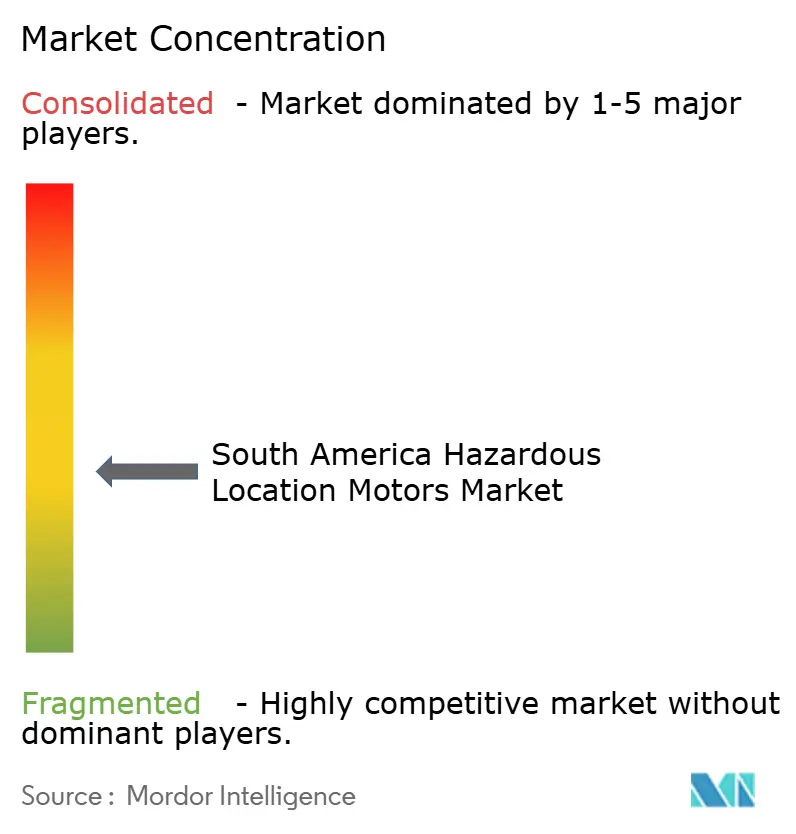
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米危険場所用モーター市場分析
南米危険場所用モーター市場規模は2025年に319.8 ミリオン 米ドルと評価され、2026年の336.9 ミリオン 米ドルから2031年には442.2 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは5.6%です。南米危険場所用モーター市場は、オフショア生産、精製、シェール開発、および化学処理資産への計画投資によって支えられています。Petrobrasの2026年~2030年計画は、探鉱・生産に69.2 ビリオン 米ドルを投じ、2030年までに8基の新規FPSOシステムを含んでおり、圧縮、原油移送、水注入、およびユーティリティシステムに使用される認定モーターに対して長期的な調達見通しを生み出しています。安全規制およびエネルギー効率要件も、老朽化した資産における更新活動を前倒しにしています。事前認定済み製品、現地サービス能力、および大手オペレーターとの確立された関係を持つサプライヤーは、これらのプロジェクトを受注に結びつける上でより有利な立場あります。これにより、周辺プロセス領域、粉塵危険用途、およびインテリジェントスターター更新において機会が残されていますが、認定能力および通貨状況が購買決定を遅らせる可能性があります。
レポートの主要ポイント
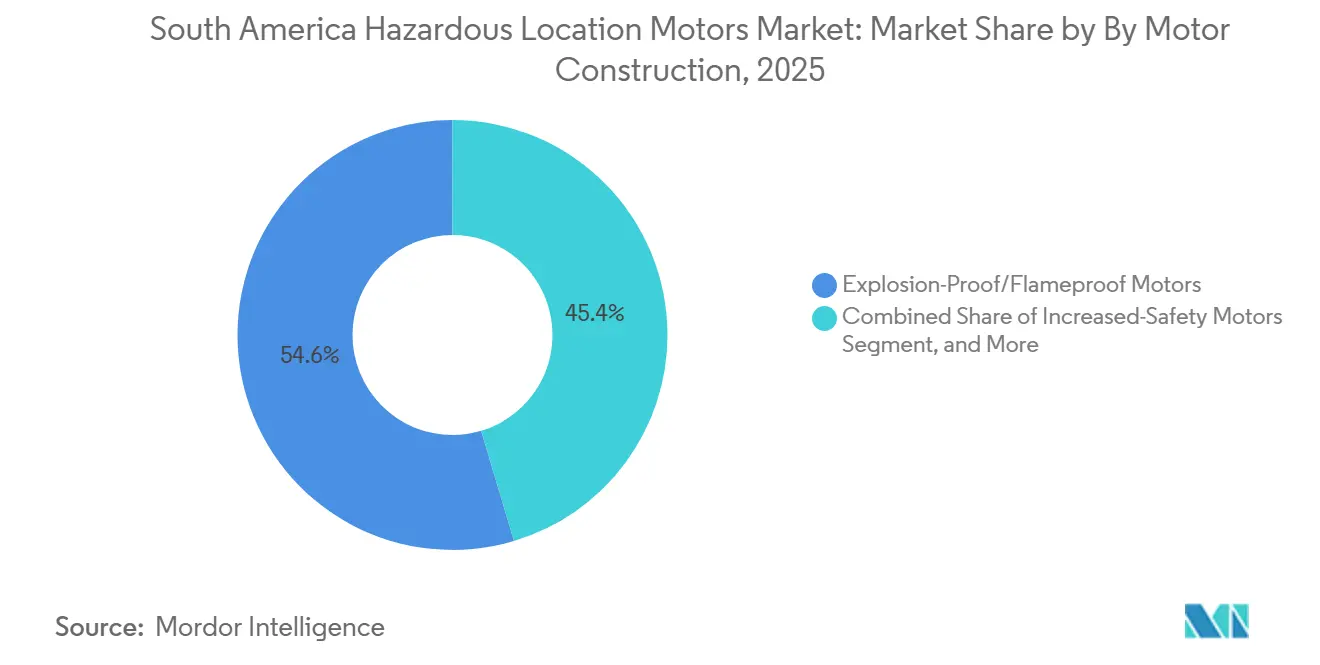
- モーター構造別では、耐爆発性・防爆型モーターが2025年に54.6%の収益シェアで首位を占め、2031年にかけて最高CAGR 7.0%を記録すると予測されています。
- 定格出力別では、10~100 kWモーターが2025年に46.8%の収益シェアで首位を占め、100~500 kWモーターが2031年にかけて最高CAGR 6.8%を記録すると予測されています。
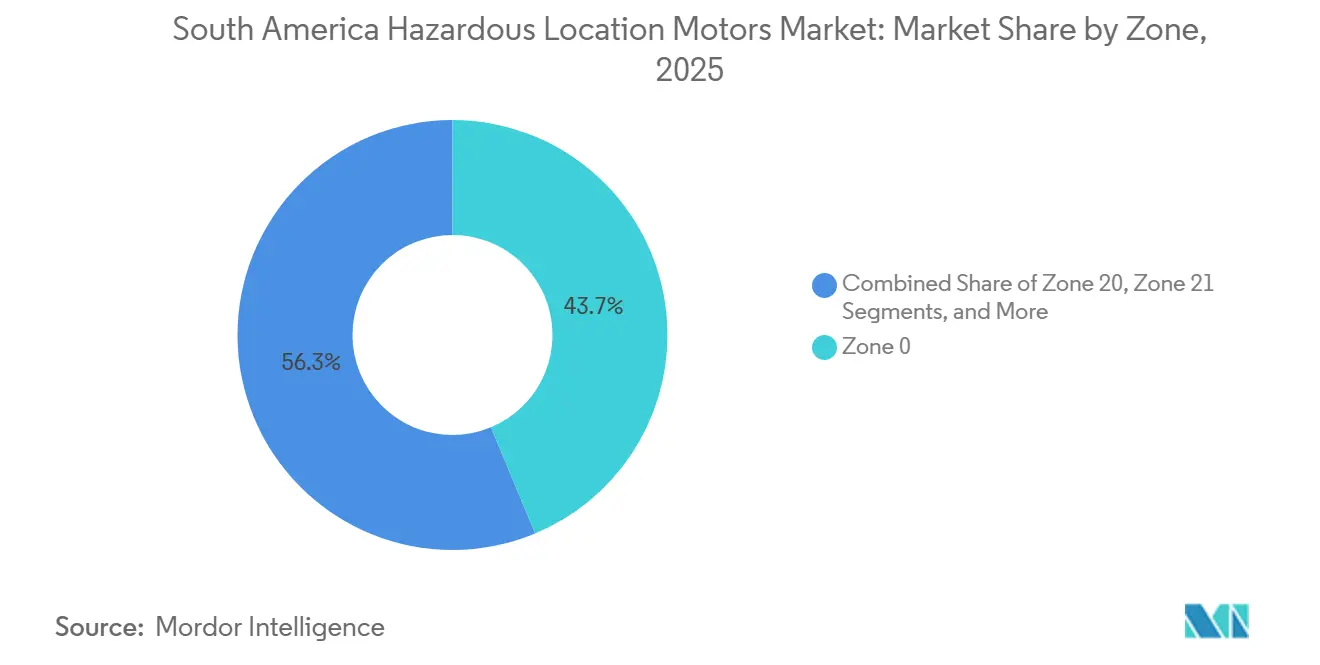
- ゾーン別では、ゾーン0関連用途が2025年に43.7%の収益シェアで首位を占め、ゾーン20関連用途が2031年にかけて最高CAGR 6.8%を記録すると予測されています。
- エンドユーザー産業別では、石油・ガスが2025年に29.71%のシェアで最大セグメントを占め、鉱業・金属が南米全域での鉱物採掘・処理投資の拡大に支えられ、2031年にかけて最高成長率6.45%を記録すると予測されています。
- 国別では、ブラジルが2025年に57.9%の収益シェアで首位をめ、2031年にかけて最高CAGR 7.1%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
南米危険場所用モーター市場のトレンドとインサイト
促進要因影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| オフショアおよびシェール炭化水素生産の拡大 | +1.8% | ブラジル(プレソルトオフショア)、アルゼンチン(バカ・ムエルタ、ネウケン) | 中期(2~4年) |
| 産業安全コンプライアンスおよび事故防止支出 | +1.4% | ブラジル、コロンビア;チリへの波及 | 短期(2年以内) |
| エネルギー効率の高いモーター更新および総所有コスト削減 | +0.9% | ブラジル(INMETRO IR3義務化)、アルゼンチン、チリ | 中期(2~4年) |
| 危険プロセス操業の自動化 | +0.7% | ブラジル、アルゼンチン、コロンビア | 中期(2~4年) |
| ブラジル主導の地域製造およびサービスローカライゼーション | +0.5% | ブラジル(中核)、アルゼンチン、チリ、コロンビアへの波及 | 長期(4年以上) |
| レガシー資産の認定ギャップによる改修需要 | +0.3% | ブラジル、アルゼンチン、チリ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
オフショアおよびシェール炭化水素生産の拡大
Petrobrasは2030年までに8基の新規FPSO生産システムを導入することを約束しており、そのうち7基はすでに契約済みで、オフショアシステム全体にわたる認定モーターに対する実質的な需要基盤を生み出しています。これにはモーター、スターター、および分類場所の間の明確な適合性が求められます。同社は2026年5月にSEAP-IおよびSEAP-II FPSOユニットの契約を締結し、合計投資額はBRL 600 ビリオンを超え、生産は2030年および2031年に予定されています。[1]Petrobras、「Petrobras Signs FPSO Contracts for Sergipe Deepwater SEAP Project」、米国証券取引委員会、sec.gov. 機器の選択は、認定要件、メンテナンスアクセス、および操業環境によって形成されました。これらのプロジェクトでは、分類エリアにおけるガス圧縮、原油移送、水注入、およびユーティリティ向けの機器が必要であり、プロジェクトチームは操業継続性と正式なコンプライアンス記録の両方を考慮しています。アルゼンチンでは、バカ・ムエルタの拡張が坑口、圧縮、およびガス処理インフラに向けた活動を促進しており、振動、温度サイクル、および研磨性流体が機器への要求を高め、調達決定をプラントの信頼性、安全義務、および計画メンテナンス期間に結びつけています。これらの条件は設置済みモーターの稼働寿命を短縮し、定期的な更新需要を増加させる可能性があり、更新作業向けに容易に入手可能な認定構成の価値を高めています。したがって、南米危険場所用モーター市場は新規建設とシェール操業に関連するより頻繁な更新サイクルの両方から恩恵を受けており、買い手は設置済みベースの互換性、納期、および必要な保護レベルのバランスを取っています。
産業安全コンプライアンスおよび事故防止支出
ブラジルのNR-10およびNR-20規則は、石油・ガス、化学、および穀物取扱施設の分類エリアにわたって、オペレーターが認定機器を維持することを義務付けています。[2]Associação Brasileira de Ensaios Não Destrutivos e Inspeção、「Instalações e Equipamentos Elétricos e Mecânicos em Atmosferas Explosivas」、ABENDI、abendi.org.br. 最終仕様はプロセス条件と計画された操業デューティの両方を反映しています。コンプライアンス活動は、未認定または適用される危険ゾーン分類に適合しなくなった老朽モーターに注意を向けさせ、プロジェクト実行中に製品の入手可能性と文書化されたコンプライアンスを重要にしています。これにより、プラントが生産能力を拡大していない場合でも、南米危険場所用モーター市場における更新需要が生まれ、操業ニーズが進化するにつれてインストール後のサービスサポートが重要になります。製油所および石油化学資産は、安全審査後にゾーン0およびゾーン1の場所で是正作業を必要とすることが多く、操業デューティが必要なエンクロージャー、制御装置、およびサービス能力を決定します。廃水投資は、メタンリッチなンプステーションがゾーン1の場所として分類される場合に同様のニーズを生み出す可能性があり、施設オペレーターは確立されたメンテナンス計画に統合できる製品を求めています。安全監査が延期された機器購入を必要な是正作業に変えるにつれて、南米危険場所用モーター市場はより安定した更新チャネルを獲得し、更新計画をシャットダウンスケジュールと操業リスクに密接に結びつけています。
エネルギー効率の高いモーター更新および総所有コスト削減
ブラジルは、INMETRO Portaria 290/2021に基づき、0.75 kWから375 kWの三相かご形誘導モーターに対してIEC IE3相当のIR3効率を義務付けています。[3]Instituto Nacional de Metrologia, Qualidade e Tecnologia、「Motores Elétricos Trifásicos, Efficiency Requirements」、INMETRO、gov.br. これにはモーター、スターター、および分類場所の間の明確な適合性が求められます。この要件は安増防爆型危険場所用モーターにも拡張され、レガシーのIE1およびIE2資産を更新に向かわせており、サプライヤーは認定済み製品構成を現地技術サポートと一致させる必要があります。提供された証拠によると、6,000時間/年稼働する75 kWモーターの効率が1.5パーセントポイント向上することで、年間2,000~3,000 米ドルの電力コスト削減と30ヶ月未満の回収期間が関連付けられており、プロジェクトチームは操業継続性と正式なコンプライアンス記録の両方を考慮しています。安全審査では認定状況とともに効率性がますます考慮されるようになっており、アップグレードされたモーターの導入事例を強化し、初期機器購入価格とともにライフサイクルニーズを関連させています。WEGはリニャレスで1.6 ビリオン BRLの電線製造投資を発表し、生産は2027年に予定されており、現地モーター供給と垂直統合を支援しています。これにより、更新作業向けに容易に入手可能な認定構成の価値が高まります。したがって、南米危険場所用モーター市場は義務的な効率コンプライアンスだけでなくライフサイクルコスト決定によっても形成されており、機器の選択は認定要件、メンテナンスアクセス、および操業環境によって形成されています。
危険プロセス操業の自動化
分散制御システムおよび安全計装システムの統合により、危険ゾーンにおける手動モーター始動・停止操作が排除されており、調達はフィールドバス通信と統合保護リレーを備えたインテリジェントモータースターターへとシフトしています。Schneider ElectricのRNEST Abreu e Lima製油所トレイン2自動化プロジェクトへの関与は、OEMレベルの自動化パートナーシップが相互依存的なモータースターターアップグレードサイクルを生み出す方法を示しており、DCS更新はシステムレベルのSIL整合性を維持するために関連スターターの共同認定を定期的に必要とします。バカ・ムエルタでは、現場人員削減目標が、以前はよりシンプルな全電圧製品で対応されていたゾーン2坑口環境におけるインテリジェントモータースターター設置の拡大を推進しています。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い調達コストおよび長い認定リードタイム | -1.5% | ブラジル、アルゼンチン、チリ | 中期(2~4年) |
| 資本投資を制約するマクロ経済不安定性および通貨下落 | -1.0% | アルゼンチン、コロンビア、南米その他 | 短期(2年以内) |
| 輸入特殊モーターおよびコンポーネントへの依存 | -0.7% | アルゼンチン、チリ、コロンビア、ペルー | 中期(2~4年) |
| Ex資格を持つ設置・保守人員の不足 | -0.5% | チリ、コロンビア、ペルー、南米その他 | 長期(4年超) |
| 情報源: Mordor Intelligence | |||
高い調達コストおよび長い認定リードタイム
INMETRO Portaria 115/2022は、IECExまたはATEX認定をすでに取得している製品であっても、ブラジルで販売されるすべての耐爆発性モーターに対して独立したINMETRO証明書を要求しており、複雑なモーターアセンブリは新規製品登録に14~18ヶ月の評価リードタイムに直面しています。第三者試験、品質監査、および現地輸入業者登録を含む累積認定コストは、モデルシリーズごとに50,000~80,000 米ドルを超える可能性があり、これは買い手の選択肢を制限し、既存企業の価格プレミアムを維持する参入障壁となっています。アルゼンチンはIRAM定を要求し、コロンビアのRETIEコンプライアンスフレームワークは鉱業および油田設置に対して補足的な検証を要求しており、地域全体でこれを維持している中堅メーカーはほとんどいない多基準の負担を生み出しています。認定キューのタイムラインにより、中規模化学プラントの買い手は最適なサイズの代替品ではなく、過剰仕様の事前認定済みモーターを調達せざるを得なくなり、プロジェクトごとの機器予算が膨らんでいます。
資本投資を制約するマクロ経済不安定性および通貨下落
アルゼンチンの持続的なペソ下落と資本規制サイクルは、バカ・ムエルタ機器買い手にとって構造的な調達予測不可能性を生み出しており、輸入モーター価格は単一の年間予算サイクル内でペソコストが30~40%高くなる可能性があります。コロンビアのペソは2024年~2025年にかけて大幅に下落し、調達チームは認定済み更新品ではなく巻き直しおよび修理によってモーターの耐用年数を延長するよう促されましたが、この慣行はモーターが分類基準のコンプライアンスから外れるにつれて安全リスクが増大します。下流の結果として、条件が安定した際に急速に顕在化する延期更新バックログが生じ、地域在庫を保有するOEMの在庫計画を複雑にする調達急増パターンを生み出しています。ブラジルの相対的な安定性はある程度の緩衝を提供しますが、二次市場の通貨エクスポージャーにより、地域全体の数量成長はブラジル単独の需要軌跡が示す水準を一貫して下回っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
モーター構造別 - 防爆設計が危険エリアモーター需要を支える
耐爆発性・防爆型モーターは2025年の市場収益の54.62%を占め、可燃性ガスおよび蒸気が点火リスクを生み出す石油・ガス、精製、石油化学、化学、およびその他の産業全体への広範な展開によって支えられています。これらのモーターは、分類環境で稼働するポンプ、コンプレッサー、ファン、コンベヤー、ミキサー、およびその他の回転機器と広く統合されています。内部爆発を封じ込め、周囲雰囲気への点火を防ぐ能力により、高リスクの産業プロセスにおいて特に重要です。ブラジルの大規模な炭化水素・プロセス産業インフラは、確立された危険リアモーター製造および認定能力と相まって、このセグメントの実質的な設置済みベースと定期的な更新需要を強化しています。
耐爆発性・防爆型モーターはまた、危険産業インフラの拡張と近代化によって推進され、2026年~2031年にかけて最高CAGR 6.98%を記録すると予測されています。オフショアエネルギープロジェクト、石油化学能力、鉱業操業、およびブラウンフィールド施設アップグレードが、認定モーターシステムに対する追加的な要件を生み出しています。更新需要は、改善された熱性能、可変周波数ドライブ互換性、強化された信頼性、および状態監視能力を提供するプレミアム効率設計へとますますシフトしています。IEC/INMETRO準拠製品を現地で入手可能なメーカーは、産業オペレーターが機器仕様を標準化し安全コンプライアンスを強化するにつれて恩恵を受ける立場にあります。これらの要因により、防爆型モーターはモーター構造セグメント内で最強の成長を達成しながら、その構造的なリーダーシップを維持できるはずです。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


定格出力別 - 中出力の優位性が高容量用途へシフト
10~100 kW定格モーターは2025年の市場収益の46.83%を占め、中デューティ危険産業機器の幅広い用途への広範な適用性を反映しています。この出力範囲は、石油・ガス、化学、鉱業、食品加工、および廃水処理施設全体で使用されるポンプ、ファン、ブロワー、コンベヤー、ミキサー、アジテーター、およびマテリアルハンドリングシステムをサポートします。超高出力モーターと比較して、これらの製品は実質的に高い設置量とより広い更新ベースから恩恵を受けています。連続プロセス用途全体での汎用性が規施設と既存プラントの両方からの需要を強化し、プレミアム効率の代替品で老朽モーターを更新することで、確立されたモーター駆動産業システムの大幅な再設計を必要とせずに追加のアフターマーケット機会を提供します。
100~500 kWセグメントは、投資がより大型のポンプ、コンプレッサー、換気システム、コンベヤー、および重プロセス機械にシフトするにつれて、2026年~2031年にかけて最速CAGR 6.78%を記録すると予測されています。オフショア石油・ガス開発、鉱業・鉱物処理の拡張、および石油化学施設の近代化が、信頼性の高い連続操業が可能な高出力危険デューティモーターへの需要を高めています。採用はまた、可変速ドライブ、プレミアム効率モーターアーキテクチャ、高度な熱保護、遠隔状態監視、および予知保全の利用拡大から恩恵を受けるはずです。これらの技術は電力消費と計画外ダウンタイムを削減し、南米の資本集約的なプロセス産業全体で老朽高出力モーターを更新する経済的根拠を強化します。
ゾーン別 - 深刻なガス危険が主導し可燃性粉塵用途が加速
ゾー0関連用途は、提供された市場モデルにおいて2025年の収益の43.72%を占め、爆発性ガス雰囲気が継続的または頻繁に存在する産業プロセスに対する重要な機器需要を反映しています。石油・ガス生産、石油貯蔵、精製、化学処理、および関連する炭化水素取扱操業は、厳格な点火リスク管理を必要とする環境を生み出しています。需要は特にタンク、容器、処理システム、およびその他の高度に分類された操業をサポートする機器に集中しています。ただし、従来のモーターは一般的に実際のゾーン0環境の外側に配置されており、このセグメントは主に継続的に爆発性の雰囲気の中で物理的に稼働するモーターではなく、ゾーン0エリアを含む施設およびプロセスに関連するモーター需要を表すべきです。
ゾーン20関連用途は、ブラジルおよびアルゼンチンの穀物処理、食品生産、化学、バイオマス、鉱業、およびマテリアルハンドリング施設全体での可燃性粉塵危険の管理拡大を反映し、2031年にかけて最高CAGR 6.83%を記録すると予測されています。ブラジルとアルゼンチンの実質的な農業処理産業は特に重要な需要基盤を提供し、鉱業および粉末材料処理が南米の他の地域での機会を拡大しています。老朽施設の近代化、粉塵爆発防止への注目の高まり、およびマテリアルハンドリング操業の自動化が、適切に保護されたモーターシステムへの要件を増加させるはずです。ゾーン0と同様に、成長は主に深刻なゾーン20粉塵危険を含む施設をサポートするモーターを表しており、機器は通常その保護認定に適した隣接する分類エリアに設置されます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別 - 石油・ガスのリーダーシップと加速する鉱業投資
石油・ガスは南米における危険場所用ーターの最大エンドユーザー産業であり29.71%のシェアを占め、広範なオフショア生産、製油所、パイプライン、ターミナル、貯蔵インフラ、および炭化水素処理施設によって支えられています。ブラジルはオフショアおよびプレソルト活動を通じて最大の需要集中を提供し、アルゼンチンの炭化水素開発およびコロンビアとその他の地域市場での生産によって補完されています。危険エリアモーターは、可燃性炭化水素の存在下で稼働するポンプ、コンプレッサー、ファン、冷却機器、換気システム、およびその他の回転機械に広く使用されています。この産業の大規模な設置済み機器ベースはまた、オペレーターが老朽モーターを更新し、エネルギー効率を改善し、操業信頼性を高め、現代の危険エリア機器要件を満たすために施設を近代化するにつれて、実質的な定期的アフターマーケット需要を生み出しています。
鉱業・金属は、チリ、ペルー、ブラジル、およびアルゼンチン全体での銅、リチウム、鉄鉱石、およびその他の鉱物資源への投資に支えられ、2031年にかけてCAGR 6.45%で最速成長のエンドユーザー産業となることが期待されています。新規鉱山および鉱物処理施設の拡張は、過酷な条件下で稼働するポンプ、コンベヤー、クラッシャー、換気機器、マテリアルハンドリングシステム、および処理機械をサポートするモーターへの需要を生み出しています。鉱山の電化と自動化は、効率的で信頼性の高い電気駆動システムへの要件をさらに増加させるはずです。一方、オペレーターはエネルギー消費とダウンタイムを削減するためにプレミアム効率モーター、可変速操業、状態監視、および予知保全技術をますます採用しており、グリーンフィールド設置と老朽モーターフリートの加速した更新の両方を支援しています。
地理分析
国別 - ブラジルが地域需要を主導し鉱業経済が成長機会を拡大
ブラジルは2025年の南米危険場所用モーター市場の約57.92%を占め、広範な石油・ガス、精製、石油化学、鉱業、化学、パルプ・紙、および産業処理基盤によって支えられています。ポンプ、コンプレッサー、ファン、コンベヤー、および処理機器の大規模な設置群が危険デューティモーターへの持続な需要を生み出しています。確立された国内モーター製造、エンジニアリング専門知識、認定インフラ、およびアフターマーケットサービス能力の存在が、製品の入手可能性を改善し完全輸入危険エリアモーターシステムへの依存を低減することでブラジルのリーダーシップをさらに強化しています。
ブラジルはまた、オフショア石油・ガス開発、産業近代化、鉱業投資、および老朽モーター駆動機器の更新に支えられ、2026年~2031年にかけて約7.05%の最速CAGRを記録すると予測されています。成長はプレミアム効率モーター、可変周波数ドライブ、状態監視、および予知保全技術の採用によってますます支えられています。国内製造は、より短いサプライチェーン、用途特化型エンジニアリング、認定サポート、およびより迅速なメンテナンスサービスを通じて追加の優位性を提供し、ブラジルが新規産業プロジェクトとブラウンフィールド近代化プログラムの両方からの需要を取り込めるようにしています。
チリ、アルゼンチン、コロンビア、ペルー、およびその他の南米市場は、ますます多様化た二次需要基盤を提供しています。チリとペルーは特に銅および鉱物処理活動から恩恵を受け、アルゼンチンは鉱業と拡大する石油・ガス開発からの成長機会を提供しています。コロンビアの炭化水素、化学、鉱業、および処理産業が認定モーターへの追加的な要件を生み出しています。これらの市場は個別にはブラジルよりもかなり小規模ですが、鉱業、エネルギーインフラ、産業自動化、および施設近代化への投資が地域需要を徐々に拡大し、グローバルサプライヤーおよび特化した危険場所用モーターメーカーに機会を生み出すはずです。
競合環境
南米危険場所用モーター市場は中程度に集中しており、WEG S.A.がジャラグアドスルでの製造規模、最も広範なINMETRO認定製品ポートフォリオ、およびPetrobrasとの深いチャネル統合を通じて支配的な地位を占めています。WEGの2024年4月のRegal RexnordのIndustrial Motors and Generators事業の4 ビリオン 米ドルでの買収は、中電圧危険デューティ用途における認定フレームサイズカバレッジを拡大し、重要な設置済みベースを吸収し、大規模買い手のサプライヤー多性を狭めました。
ABBは複数の保護タイプ(Ex ec、Ex db、Ex de)にわたるIECEx認定製品の深さとアンデス鉱業回廊における技術サービス密度で差別化しており、Siemensはゾーン2ガスおよびゾーン22粉塵に認定されたSIMOGEAR防爆ギヤードモーターで競合しています。EmersonとRockwell Automationは、モータースターター調達をより広範な自動化プラットフォーム決定の二次的なものとして位置付け、依存性ベースのハードウェア収益を生み出しています。ホワイトスペースの機会は、ブラジルの内陸穀物・砂糖処理セクター全体のゾーン20可燃性粉塵用途、およびバカ・ムエルタガス圧縮デューティ向けの中電圧モーターに残っています。
デジタル化がエンクロージャー認定を超えた経路を生み出すにつれて、競合ダイナミクスが変化しています。WEGの2026年向け36 ビリオン BRL設備投資プログラムには、組み込みIIoT接続を備えた設定可能なモータースターターアセンブリを可能にする自動化およびロボティクスアップグレードが含まれています。特許および標準化機関への申請パターンは、完全なモーター再認定しにゾーン0環境でのセンサー統合を可能にする本質安全(Ex i)モーター補助システムへの関心の高まりを反映しており、これはレガシー認定資産へのインテリジェント監視の後付けコストを削減する開発です。Brook CromptonとNidec(LEROY-SOMERブランド)は、既存OEMに対してINMETRO認定在庫の入手可能性と短い納期で競合することにより、ブラジルの化学・食品処理セクター全体で中堅更新市場のポジションを構築しています。
南米危険場所用モーター産業リーダー
Rockwell Automation, Inc.
WEG S.A.
ABB Ltd.
Siemens AG
Emerson Electric Co.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年8月:Tenarisはアルゼンチンのバカ・ムエルタにおいて、1.1 ビリオン 米ドルの投資に続き、Los Toldos II Este(Tecpetrol運営)で3基目の水圧破砕セットの操業を開始しました。この拡張により、ネウケンの地表圧縮および流体処理回路におけるゾーン1認定駆動機器への需要が高まります。
- 2026年7月:Fértil Pampa S.A.U.(Pampa Energíaの子会社)は、アルゼンチンのバイアブランカ工業団地において、年産210万トン、南米最大の尿素プラントとなる27 ビリオン 米ドルの粒状尿素複合施設への最終投資決定に達しました。アンモニア合成造粒、およびユーティリティ回路向けのゾーン1およびゾーン21認定モーターの調達は今後24ヶ月にわたります。
- 2026年7月:バイアブランカ石油化学コンプレックスにおけるMegaのNGL拡張がRIGI承認を受け、NGL生産量が約1,500トン/日(能力27%増)追加され、アルゼンチンのガス分離および液体移送システム全体でDivision 1モーターの追加設置が必要となります。
- 2026年5月:PetrobrasはSBM Offshoreとセルジッペ深海(SEAP)プロジェクト向けに建設・操業・移転モデルによる2基のFPSO型生産ユニットの契約を締結し、Petrobrasの合計投資額はBRL 600 ビリオンを超えます。SEAP-II(P-87)の石油生産は2030年、SEAP-I(P-81)は2031年に予定されており、広範なクラスI、ゾーン0認定モーターの設置が必要です。


南米危険場所用モーター市場レポートスコープ
南米危険場所用モーター市場は、モーター構造(耐爆発性・防爆型モーター、安全増防爆型モーター、非スパーキングモーター、粉塵点火防止型モーター、およびその他のモータータイプ)、定格出力(1 kW以下、1~10 kW、10~100 kW、100~500 kW、および500 kW超)、ゾーン(ゾーン0、ゾーン1、ゾーン2、ゾーン20、ゾーン21、およびゾーン22)、エンドユーザー産業(石油・ガス、化学・石油化学、鉱業・金属、食品・飲料/穀物処理、水・廃水処理、パルプ・紙、医薬品、塗料・コーティング、電力・ユーティリティ、およびその他のエンドユーザー産業)、および地域(ブラジル、アルゼンチン、チリ、コロンビア、ペルー、および南米その他)によってセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| 耐爆発性・防爆型モーター |
| 安全増防爆型モーター |
| 非スパーキングモーター |
| 粉塵点火防止型モーター |
| その他の危険場所用モーター |
| 1 kW以下 |
| 1~10 kW |
| 10~100 kW |
| 100~500 kW |
| 500 kW超 |
| ゾーン0 |
| ゾーン20 |
| ゾーン1 |
| ゾーン21 |
| ゾーン2 |
| ゾーン22 |
| 石油・ガス |
| 化学・石油化学 |
| 鉱業・金属 |
| エネルギー・電力 |
| 医薬品 |
| 食品・飲料処理 |
| 廃水処理 |
| 水素製造および燃料電池 |
| その他のエンドユーザー産業 |
| ブラジル |
| アルゼンチン |
| チリ |
| コロンビア |
| 南米その他 |
| モーター構造別 | 耐爆発性・防爆型モーター |
| 安全増防爆型モーター | |
| 非スパーキングモーター | |
| 粉塵点火防止型モーター | |
| その他の危険場所用モーター | |
| 定格出力別 | 1 kW以下 |
| 1~10 kW | |
| 10~100 kW | |
| 100~500 kW | |
| 500 kW超 | |
| ゾーン別 | ゾーン0 |
| ゾーン20 | |
| ゾーン1 | |
| ゾーン21 | |
| ゾーン2 | |
| ゾーン22 | |
| エンドーザー産業別 | 石油・ガス |
| 化学・石油化学 | |
| 鉱業・金属 | |
| エネルギー・電力 | |
| 医薬品 | |
| 食品・飲料処理 | |
| 廃水処理 | |
| 水素製造および燃料電池 | |
| その他のエンドユーザー産業 | |
| 国別 | ブラジル |
| アルゼンチン | |
| チリ | |
| コロンビア | |
| 南米その他 |


レポートで回答される主要な質問
南米危険場所用モーター市場の予測は?
市場は2026年の336.9 ミリオン 米ドルから2031年には442.2 ミリオン 米ドルに成長し、予測期間中にCAGR 5.6%を記録すると予測されています。
最大の市場シェアを持つモーター構造セグメントはどれですか?
耐爆発性・防爆型モーターが2025年の収益の54.6%で最大のポジションを占め、2031年にかけて約7.0%の最速CAGRを記録すると予測されています。
南米危険場所用モーター市場で支配的な定格出力はどれですか?
10~100 kWモーターが2025年の収益の46.8%を占め、ポンプ、ファン、コンプレッサー、コンベヤー、ミキサー、およびその他の中デューティ産業機器での広範な使用によって支えられています。
危険場所用モーター需要を牽引しているエンドユーザー産業はどれですか?
石油・ガスが2025年の最大エンドユーザー産業であり、オフショア生産、精製、貯蔵、および処理インフラによって支えられており、鉱業・金属が2031年にかけて最速成長を記録すると予測されています。
なぜブラジルが南米危険場所用モーター市場を支配しているのですか?
ブラジルは2025年の収益の約57.9%を占め、大規模な石油・ガス、精製、石油化学、鉱業、および処理産業、ならびに国内モーター製造および危険エリア認定能によって支えられています。
最終更新日:



