
Marktgröße und Marktanteile für explosionsgeschützte Motoren in Südamerika
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 319.79 Millionen US-Dollar |
| Marktgröße (2026) | 336.87 Millionen US-Dollar |
| Marktgröße (2031) | 442.24 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 5.59 % |
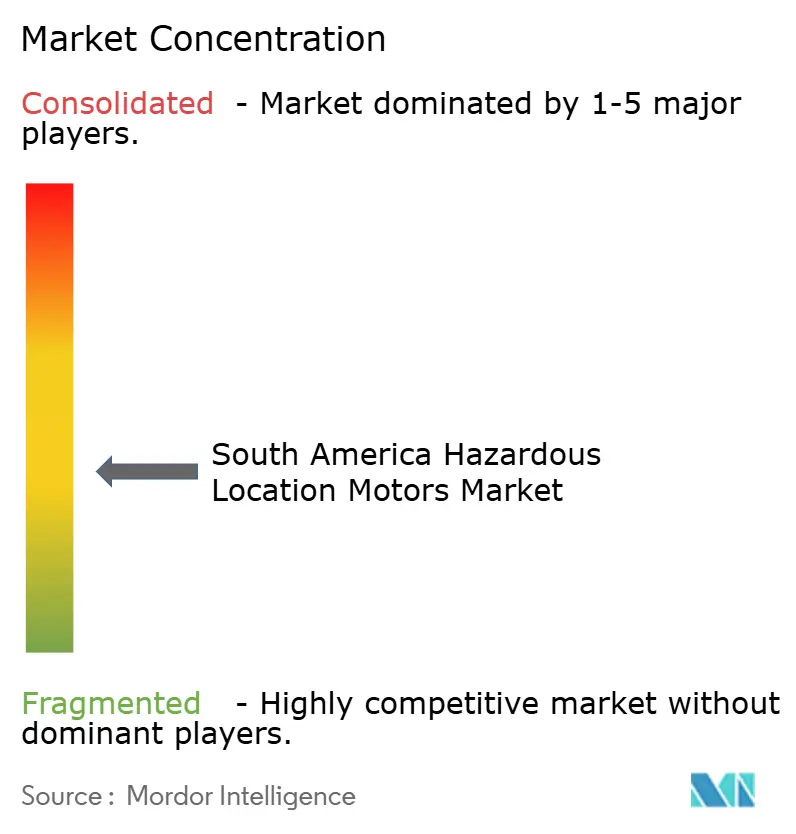
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für explosionsgeschützte Motoren in Südamerika von Mordor Intelligence
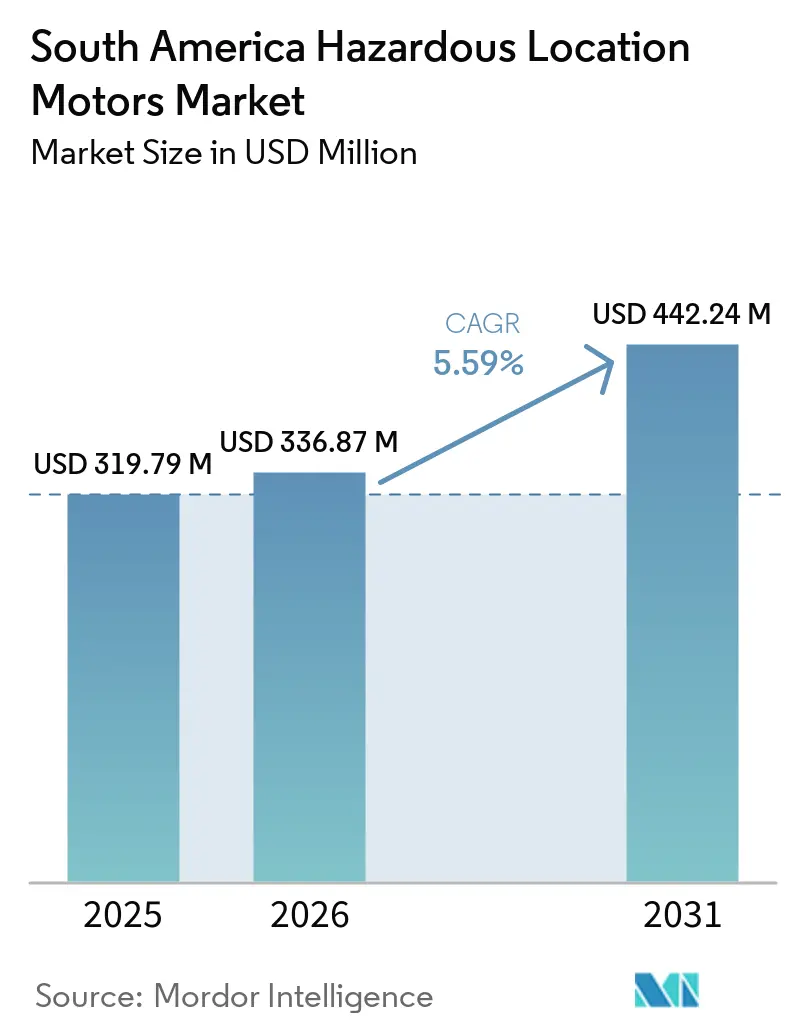
Die Marktgröße für explosionsgeschützte Motoren in Südamerika wurde im Jahr 2025 auf 319,8 Millionen USD geschätzt und soll von 336,9 Millionen USD im Jahr 2026 auf 442,2 Millionen USD bis 2031 wachsen, bei einer CAGR von 5,6 % während des Prognosezeitraums (2026–2031). Der Markt für explosionsgeschützte Motoren in Südamerika wird durch geplante Investitionen in die Offshore-Produktion, Raffination, Schieferentwicklung und chemische Verarbeitungsanlagen gestützt. Der Plan von Petrobras für 2026–2030 leitet 69,2 Milliarden USD in Exploration und Produktion und umfasst 8 neue FPSO-Systeme bis 2030, was einen langen Beschaffungshorizont für zertifizierte Motoren schafft, die in Kompression, Rohöltransfer, Wasserinjektion und Versorgungssystemen eingesetzt werden. Sicherheitsvorschriften und Anforderungen an die Energieeffizienz treiben auch die Ersatzaktivitäten bei älteren Anlagen voran. Lieferanten mit vorab zertifizierten Produkten, lokaler Servicekapazität und etablierten Beziehungen zu großen Betreibern sind besser positioniert, um diese Projekte in Aufträge umzuwandeln. Dies lässt Chancen in peripheren Prozessbereichen, Staubgefährdungsanwendungen und intelligenten Anlasserersetzungen offen, obwohl Zertifizierungskapazitäten und Währungsbedingungen Kaufentscheidungen verzögern können.
Wichtigste Erkenntnisse des Berichts
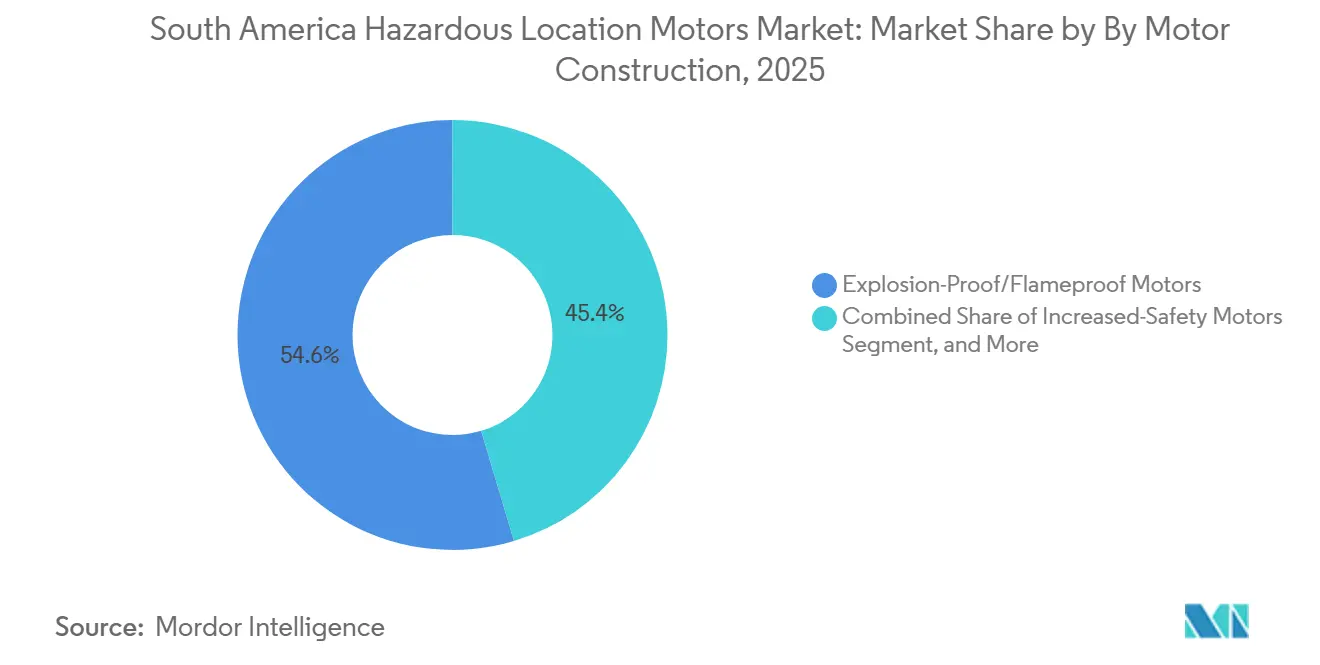
- Nach Motorbauart führten explosionsgeschützte/druckfeste Motoren mit einem Umsatzanteil von 54,6 % im Jahr 2025 und werden voraussichtlich die höchste CAGR von 7,0 % bis 2031 verzeichnen.
- Nach Leistungsklasse führten 10–100-kW-Motoren mit einem Umsatzanteil von 46,8 % im Jahr 2025, während 100–500-kW-Motoren voraussichtlich die höchste CAGR von 6,8 % bis 2031 verzeichnen werden.
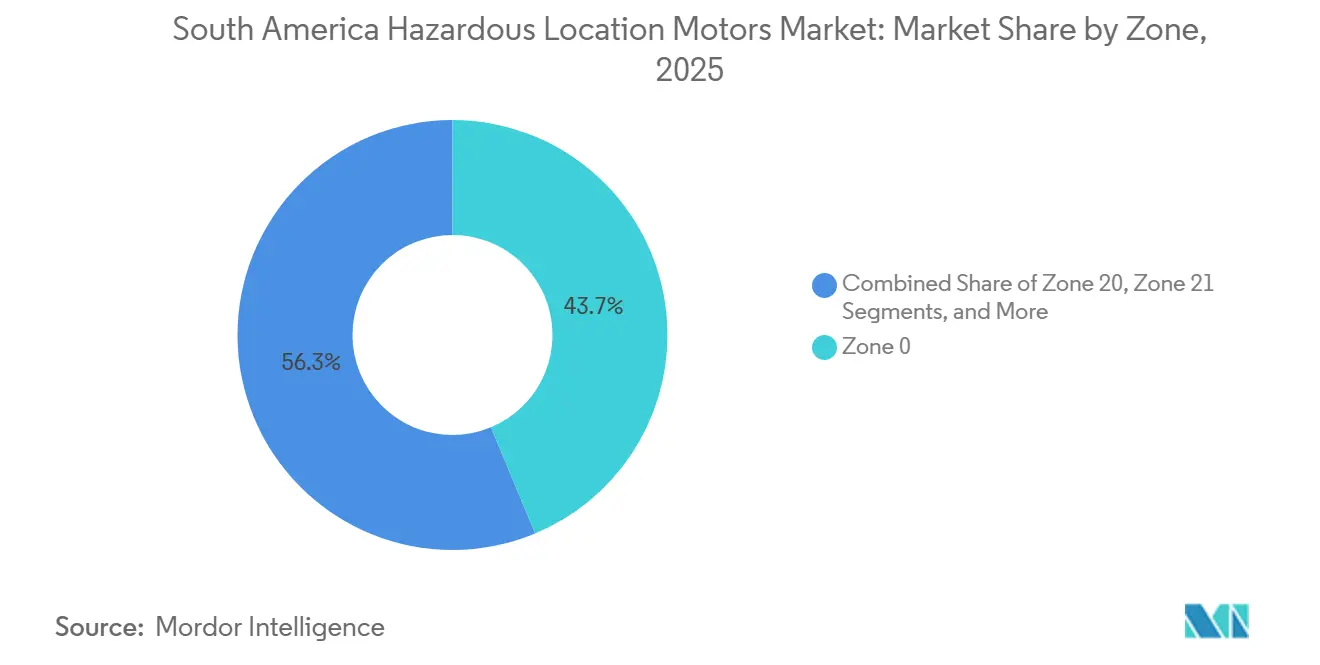
- Nach Zone führten Zone-0-bezogene Anwendungen mit einem Umsatzanteil von 43,7 % im Jahr 2025, während Zone-20-bezogene Anwendungen voraussichtlich die höchste CAGR von 6,8 % bis 2031 verzeichnen werden.
- Nach Endverbraucherbranche stellte Öl und Gas im Jahr 2025 mit einem Anteil von 29,71 % das größte Segment dar, während Bergbau und Metalle voraussichtlich das höchste Wachstum von 6,45 % bis 2031 verzeichnen wird, unterstützt durch expandierende Investitionen in die Mineralgewinnung und -verarbeitung in ganz Südamerika.
- Nach Land führte Brasilien mit einem Umsatzanteil von 57,9 % im Jahr 2025 und wird voraussichtlich die höchste CAGR von 7,1 % bis 2031 verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Markt für explosionsgeschützte Motoren in Südamerika
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der Offshore- und Schieferkohlenwasserstoffproduktion | +1.8% | Brasilien (Offshore-Presalz), Argentinien (Vaca Muerta, Neuquén) | Mittelfristig (2–4 Jahre) |
| Einhaltung industrieller Sicherheitsvorschriften und Ausgaben zur Unfallverhütung | +1.4% | Brasilien, Kolumbien; Ausstrahlungseffekte auf Chile | Kurzfristig (≤ 2 Jahre) |
| Ersatz energieeffizienter Motoren und Einsparungen bei den Gesamtbetriebskosten | +0.9% | Brasilien (INMETRO-IR3-Mandat), Argentinien, Chile | Mittelfristig (2–4 Jahre) |
| Automatisierung gefährlicher Prozessabläufe | +0.7% | Brasilien, Argentinien, Kolumbien | Mittelfristig (2–4 Jahre) |
| Von Brasilien geführte regionale Fertigung und Dienstleistungslokalisierung | +0.5% | Brasilien (Kern), Ausstrahlungseffekte auf Argentinien, Chile, Kolumbien | Langfristig (≥ 4 Jahre) |
| Nachrüstungsbedarf aufgrund von Zertifizierungslücken in Altanlagen | +0.3% | Brasilien, Argentinien, Chile | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der Offshore- und Schieferkohlenwasserstoffproduktion
Petrobras hat sich zu 8 neuen FPSO-Produktionssystemen bis 2030 verpflichtet, von denen 7 bereits unter Vertrag stehen, was eine wesentliche Nachfragebasis für zertifizierte Motoren in Offshore-Systemen schafft. Dies erfordert eine klare Übereinstimmung zwischen dem Motor, dem Anlasser und dem klassifizierten Standort. Das Unternehmen unterzeichnete im Mai 2026 Verträge für die FPSO-Einheiten SEAP-I und SEAP-II mit einer kombinierten Investition von über 60 Milliarden BRL und einer für 2030 und 2031 geplanten Produktion.[1]Petrobras, "Petrobras unterzeichnet FPSO-Verträge für das Sergipe-Tiefsee-SEAP-Projekt," U.S. Securities and Exchange Commission, sec.gov. Die Gerätewahl wurde durch Zertifizierungsanforderungen, Wartungszugang und die Betriebsumgebung geprägt. Diese Projekte erfordern Ausrüstung für Gaskompression, Rohöltransfer, Wasserinjektion und Versorgungseinrichtungen in klassifizierten Bereichen, wobei Projektteams sowohl die Betriebskontinuität als auch den formalen Compliance-Nachweis berücksichtigen. In Argentinien lenkt die Expansion von Vaca Muerta die Aktivitäten auf Bohrlochkopf-, Kompressor- und Gasverarbeitungsinfrastruktur, wo Vibrationen, Temperaturzyklen und abrasive Flüssigkeiten die Geräteanforderungen erhöhen, was Beschaffungsentscheidungen mit der Anlagenzuverlässigkeit, Sicherheitsverpflichtungen und geplanten Wartungsfenstern verknüpft. Diese Bedingungen können die Betriebslebensdauer installierter Motoren verkürzen und den wiederkehrenden Ersatzbedarf erhöhen, wodurch der Wert sofort verfügbarer zertifizierter Konfigurationen für Ersatzarbeiten steigt. Der Markt für explosionsgeschützte Motoren in Südamerika profitiert daher sowohl von Neubauten als auch von dem häufigeren Ersatzzyklus, der mit dem Schieferbetrieb verbunden ist, während Käufer die Kompatibilität mit der installierten Basis, den Lieferzeitpunkt und das erforderliche Schutzniveau abwägen.
Einhaltung industrieller Sicherheitsvorschriften und Ausgaben zur Unfallverhütung
Brasiliens NR-10- und NR-20-Vorschriften verpflichten Betreiber, zertifizierte Ausrüstung in klassifizierten Bereichen in Öl- und Gas-, Chemie- und Getreideverarbeitungsanlagen zu unterhalten.[2]Associação Brasileira de Ensaios Não Destrutivos e Inspeção, "Instalações e Equipamentos Elétricos e Mecânicos em Atmosferas Explosivas," ABENDI, abendi.org.br. Die endgültige Spezifikation spiegelt sowohl die Prozessbedingungen als auch die geplante Betriebsaufgabe wider. Compliance-Aktivitäten lenken die Aufmerksamkeit auf ältere Motoren, die nicht zertifiziert sind oder nicht mehr für die geltende Gefahrenzonenklassifizierung geeignet sind, wodurch Produktverfügbarkeit und dokumentierte Compliance bei der Projektdurchführung wichtig werden. Dies schafft Ersatznachfrage im Markt für explosionsgeschützte Motoren in Südamerika, selbst wenn die Anlage keine Kapazität erweitert, was den Service-Support nach der Installation wichtig macht, wenn sich die Betriebsanforderungen weiterentwickeln. Raffinerie- und petrochemische Anlagen erfordern nach Sicherheitsüberprüfungen häufig Korrekturarbeiten an Zone-0- und Zone-1-Standorten, während die Betriebsaufgabe das erforderliche Gehäuse, die Steuerungen und die Servicekapazität bestimmt. Abwasserinvestitionen können einen ähnlichen Bedarf schaffen, wenn methanreiche Pumpstationen als Zone-1-Standorte klassifiziert werden, wobei Anlagenbetreiber Produkte suchen, die in etablierte Wartungspläne integriert werden können. Der Markt für explosionsgeschützte Motoren in Südamerika gewinnt einen stabileren Ersatzkanal, da Sicherheitsaudits aufgeschobene Gerätekäufe in erforderliche Sanierungsarbeiten umwandeln und die Ersatzplanung eng mit Abschaltplänen und Betriebsrisiken verknüpft bleibt.
Ersatz energieeffizienter Motoren und Einsparungen bei den Gesamtbetriebskosten
Brasilien schreibt die IR3-Effizienz, gleichwertig mit IEC IE3, für dreiphasige Käfigläufer-Induktionsmotoren von 0,75 kW bis 375 kW gemäß INMETRO Portaria 290/2021 vor.[3]Instituto Nacional de Metrologia, Qualidade e Tecnologia, "Motores Elétricos Trifásicos, Effizienzanforderungen," INMETRO, gov.br. Dies erfordert eine klare Übereinstimmung zwischen dem Motor, dem Anlasser und dem klassifizierten Standort. Die Anforderung erstreckt sich auf erhöht sichere explosionsgeschützte Motoren und treibt ältere IE1- und IE2-Anlagen in Richtung Ersatz, während Lieferanten zertifizierte Produktkonfigurationen mit lokalem technischen Support abstimmen müssen. Eine Effizienzverbesserung von 1,5 Prozentpunkten bei einem 75-kW-Motor, der jährlich 6.000 Stunden betrieben wird, war mit jährlichen Stromeinsparungen von 2.000–3.000 USD und einer Amortisationszeit von unter 30 Monaten in den bereitgestellten Nachweisen verbunden, wobei Projektteams sowohl die Betriebskontinuität als auch den formalen Compliance-Nachweis berücksichtigen. Sicherheitsüberprüfungen berücksichtigen zunehmend die Effizienz neben dem Zertifizierungsstatus, was den Fall für aufgerüstete Motoren stärkt und Lebenszyklusanforderungen neben dem anfänglichen Gerätekaufpreis relevant macht. WEG kündigte eine Investition von 160 Millionen BRL in die Drahtfertigung in Linhares an, mit einer für 2027 geplanten Produktion, die die lokale Motorenversorgung und vertikale Integration unterstützt. Dies erhöht den Wert sofort verfügbarer zertifizierter Konfigurationen für Ersatzarbeiten. Der Markt für explosionsgeschützte Motoren in Südamerika wird daher sowohl durch Lebenszykluskosten-Entscheidungen als auch durch obligatorische Effizienz-Compliance geprägt, wobei die Gerätewahl durch Zertifizierungsanforderungen, Wartungszugang und die Betriebsumgebung bestimmt wird.
Automatisierung gefährlicher Prozessabläufe
Die Integration von verteilten Steuerungssystemen und sicherheitsinstrumentierten Systemen eliminiert manuelle Motor-Ein-/Ausschaltoperationen in Gefahrenzonen und verlagert die Beschaffung hin zu intelligenten Motoranlassern mit Feldbus-Kommunikation und integrierten Schutzrelais. Das Engagement von Schneider Electric beim Automatisierungsprojekt für Zug 2 der RNEST-Abreu-e-Lima-Raffinerie veranschaulicht, wie Automatisierungspartnerschaften auf OEM-Ebene voneinander abhängige Motor-Anlasser-Upgrade-Zyklen erzeugen, da der DCS-Austausch routinemäßig eine Mitzertifizierung der zugehörigen Anlasser erfordert, um die SIL-Integrität auf Systemebene aufrechtzuerhalten. In Vaca Muerta treiben reduzierte Ziele für das Personal vor Ort die Expansion intelligenter Motoranlasser-Installationen in Zone-2-Bohrlochstandortumgebungen voran, die zuvor durch einfachere Vollspannungsprodukte bedient wurden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Beschaffungskosten und lange Zertifizierungsvorlaufzeiten | -1.5% | Brasilien, Argentinien, Chile | Mittelfristig (2–4 Jahre) |
| Makroökonomische Instabilität und Währungsabwertung, die Kapitalinvestitionen einschränken | -1.0% | Argentinien, Kolumbien, übriges Südamerika | Kurzfristig (≤ 2 Jahre) |
| Abhängigkeit von importierten Spezialmotoren und -komponenten | -0.7% | Argentinien, Chile, Kolumbien, Peru | Mittelfristig (2–4 Jahre) |
| Mangel an Ex-qualifiziertem Installations- und Wartungspersonal | -0.5% | Chile, Kolumbien, Peru, übriges Südamerika | Langfristig (> 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Beschaffungskosten und lange Zertifizierungsvorlaufzeiten
INMETRO Portaria 115/2022 schreibt ein eigenständiges INMETRO-Zertifikat für jeden in Brasilien verkauften explosionsgeschützten Motor vor, selbst für Produkte, die bereits eine IECEx- oder ATEX-Zertifizierung besitzen, wobei komplexe Motorbaugruppen bei neuen Produkteinträgen Bewertungsvorlaufzeiten von 14 bis 18 Monaten gegenüberstehen. Kumulative Zertifizierungskosten, einschließlich Drittprüfung, Qualitätsaudit und lokaler Importeurregistrierung, können 50.000–80.000 USD pro Modellreihe übersteigen, eine Eintrittsbarriere, die die Käuferwahl einschränkt und Preisaufschläge für etablierte Anbieter aufrechterhält. Argentinien verlangt eine IRAM-Zertifizierung, während Kolumbiens RETIE-Compliance-Rahmen eine ergänzende Überprüfung für Bergbau- und Ölfeld-Installationen erfordert, was eine Mehrfachstandard-Belastung schafft, die nur wenige mittelständische Hersteller regionsweit aufrechterhalten. Zertifizierungswarteschlangen-Zeitpläne zwingen Käufer in mittelgroßen Chemieanlagen, überspezifizierte vorab zertifizierte Motoren anstelle von optimal dimensionierten Alternativen zu beschaffen, was die Gerätebudgets pro Projekt aufbläht.
Makroökonomische Instabilität und Währungsabwertung, die Kapitalinvestitionen einschränken
Argentiniens anhaltende Peso-Abwertung und Kapitalverkehrskontrollzyklen schaffen strukturelle Beschaffungsunvorhersehbarkeit für Vaca-Muerta-Gerätekäufer, da importierte Motorpreise innerhalb eines einzigen jährlichen Budgetzyklus zu 30–40 % höheren Peso-Kosten führen können. Der kolumbianische Peso schwächte sich in den Jahren 2024–2025 erheblich ab, was Beschaffungsteams dazu veranlasste, die Motorlebensdauer durch Neuwicklung und Aufarbeitung statt durch zertifizierte Ersatzteile zu verlängern, eine Praxis, die zunehmende Sicherheitsrisiken mit sich bringt, da Motoren die Compliance mit Klassifizierungsstandards überschreiten. Die nachgelagerte Konsequenz ist ein aufgeschobener Ersatzrückstand, der sich schnell materialisiert, wenn sich die Bedingungen stabilisieren, und Beschaffungssurge-Muster erzeugt, die die Bestandsplanung für OEMs mit regionalem Lager erschweren. Brasiliens relative Stabilität bietet einen gewissen Puffer, aber das Währungsrisiko auf dem Sekundärmarkt bedeutet, dass das regionsweite Volumenwachstum konsistent hinter dem zurückbleibt, was eine auf Brasilien isolierte Nachfrageentwicklung andernfalls implizieren würde.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Motorbauart – Druckfeste Designs verankern die Nachfrage nach Motoren für Gefahrenbereiche
Explosionsgeschützte/druckfeste Motoren machten 2025 54,62 % des Marktumsatzes aus, unterstützt durch den umfangreichen Einsatz in Öl und Gas, Raffination, Petrochemie, Chemie und anderen Branchen, in denen brennbare Gase und Dämpfe Zündrisiken schaffen. Diese Motoren sind weit verbreitet in Pumpen, Kompressoren, Lüftern, Förderanlagen, Mischern und anderen rotierenden Geräten integriert, die in klassifizierten Umgebungen betrieben werden. Ihre Fähigkeit, eine interne Explosion einzudämmen und die Zündung der umgebenden Atmosphäre zu verhindern, macht sie besonders wichtig in risikoreichen industriellen Prozessen. Brasiliens große Kohlenwasserstoff- und Prozessindustrieinfrastruktur, kombiniert mit etablierten Fertigungs- und Zertifizierungskapazitäten für Motoren in Gefahrenbereichen, stärkt die erhebliche installierte Basis des Segments und die wiederkehrende Ersatznachfrage.
Explosionsgeschützte/druckfeste Motoren werden auch voraussichtlich die höchste CAGR von 6,98 % während 2026–2031 verzeichnen, angetrieben durch die Expansion und Modernisierung gefährlicher Industrieinfrastruktur. Offshore-Energieprojekte, petrochemische Kapazitäten, Bergbauoperationen und Brownfield-Anlagenaufrüstungen schaffen inkrementelle Anforderungen für zertifizierte Motorsysteme. Die Ersatznachfrage verlagert sich zunehmend hin zu Premium-Effizienz-Designs, die verbesserte thermische Leistung, Kompatibilität mit Frequenzumrichtern, erhöhte Zuverlässigkeit und Zustandsüberwachungsfähigkeiten bieten. Hersteller mit lokal verfügbaren IEC/INMETRO-konformen Produkten sind positioniert, um zu profitieren, da Industriebetreiber Gerätespezifikationen standardisieren und die Sicherheits-Compliance stärken. Diese Faktoren sollten es druckfesten Motoren ermöglichen, ihre strukturelle Führungsposition zu behalten und gleichzeitig das stärkste Wachstum innerhalb des Motorbauart-Segments zu erzielen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Leistungsklasse – Dominanz mittlerer Leistung verlagert sich hin zu Anwendungen mit höherer Kapazität
Motoren mit einer Leistung von 10–100 kW machten 2025 46,83 % des Marktumsatzes aus, was ihre breite Anwendbarkeit in einer Reihe von mittelbelasteten gefährlichen Industrieanlagen widerspiegelt. Dieser Leistungsbereich unterstützt Pumpen, Lüfter, Gebläse, Förderanlagen, Mischer, Rührwerke und Materialhandhabungssysteme, die in Öl und Gas, Chemie, Bergbau, Lebensmittelverarbeitung und Abwasseranlagen eingesetzt werden. Im Vergleich zu Hochleistungsmotoren profitieren diese Produkte von wesentlich höheren Installationsvolumina und einer breiteren Ersatzbasis. Ihre Vielseitigkeit in Dauerprozessanwendungen stärkt die Nachfrage sowohl aus neuen Anlagen als auch aus bestehenden Werken, während der Ersatz alternder Motoren durch Premium-Effizienz-Alternativen zusätzliche Aftermarket-Möglichkeiten bietet, ohne größere Neugestaltungen etablierter motorgetriebener Industriesysteme zu erfordern.
Das 100–500-kW-Segment wird voraussichtlich die schnellste CAGR von 6,78 % während 2026–2031 verzeichnen, da sich Investitionen auf größere Pumpen, Kompressoren, Lüftungssysteme, Förderanlagen und schwere Prozessmaschinen verlagern. Offshore-Öl- und Gasentwicklungen, Bergbau- und Mineralverarbeitungserweiterungen sowie die Modernisierung petrochemischer Anlagen erhöhen die Nachfrage nach leistungsstärkeren Motoren für Gefahrenbereiche, die zu zuverlässigem Dauerbetrieb fähig sind. Die Einführung sollte auch von der wachsenden Nutzung von Drehzahlreglern, Premium-Effizienz-Motorarchitekturen, fortschrittlichem Wärmeschutz, Fernzustandsüberwachung und vorausschauender Wartung profitieren. Diese Technologien können den Stromverbrauch und ungeplante Ausfallzeiten reduzieren und den wirtschaftlichen Fall für den Ersatz älterer Hochleistungsmotoren in Südamerikas kapitalintensiven Prozessindustrien stärken.
Nach Zone – Schwere Gasgefährdungen führen, während Anwendungen mit brennbarem Staub beschleunigen
Zone-0-bezogene Anwendungen machten 2025 im bereitgestellten Marktmodell 43,72 % des Umsatzes aus, was eine erhebliche Geräteanforderung für industrielle Prozesse mit kontinuierlich oder häufig vorhandenen explosiven Gasatmosphären widerspiegelt. Öl- und Gasproduktion, Erdölspeicherung, Raffination, chemische Verarbeitung und verwandte Kohlenwasserstoffhandhabungsoperationen schaffen Umgebungen, die ein strenges Zündrisikomanagement erfordern. Die Nachfrage konzentriert sich besonders auf Ausrüstungen, die Tanks, Behälter, Verarbeitungssysteme und andere hochklassifizierte Operationen unterstützen. Herkömmliche Motoren sind jedoch im Allgemeinen außerhalb der eigentlichen Zone-0-Umgebung positioniert, was bedeutet, dass das Segment in erster Linie die Motornachfrage im Zusammenhang mit Anlagen und Prozessen darstellen sollte, die Zone-0-Bereiche enthalten, und nicht Motoren, die physisch in kontinuierlich explosiven Atmosphären betrieben werden.
Zone-20-bezogene Anwendungen werden voraussichtlich die höchste CAGR von 6,83 % bis 2031 verzeichnen, was das wachsende Management von Gefahren durch brennbaren Staub in Getreideverarbeitung, Lebensmittelproduktion, Chemie, Biomasse, Bergbau und Materialhandhabungsanlagen widerspiegelt. Brasiliens und Argentiniens erhebliche landwirtschaftliche Verarbeitungsindustrien bieten eine besonders wichtige Nachfragebasis, während Bergbau und Pulvermaterialverarbeitung anderswo in Südamerika Möglichkeiten erweitern. Die Modernisierung älterer Anlagen, eine stärkere Aufmerksamkeit für die Prävention von Staubexplosionen und die Automatisierung von Materialhandhabungsoperationen sollten die Anforderungen an angemessen geschützte Motorsysteme erhöhen. Wie bei Zone 0 stellt das Wachstum in erster Linie Motoren dar, die Anlagen mit schweren Zone-20-Staubgefahren unterstützen, wobei Ausrüstungen typischerweise in angrenzenden klassifizierten Bereichen installiert werden, die für ihre Schutzzertifizierung geeignet sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche – Führungsposition von Öl und Gas trifft auf beschleunigende Bergbauinvestitionen
Öl und Gas stellt mit einem Anteil von 29,71 % die größte Endverbraucherbranche für explosionsgeschützte Motoren in Südamerika dar, unterstützt durch umfangreiche Offshore-Produktion, Raffinerien, Pipelines, Terminals, Lagerinfrastruktur und Kohlenwasserstoffverarbeitungsanlagen. Brasilien bietet die größte Nachfragekonzentration durch seine Offshore- und Presalz-Aktivitäten, ergänzt durch Argentiniens Kohlenwasserstoffentwicklung und Produktion in Kolumbien und anderen regionalen Märkten. Motoren für Gefahrenbereiche werden weit verbreitet für Pumpen, Kompressoren, Lüfter, Kühlgeräte, Lüftungssysteme und andere rotierende Maschinen eingesetzt, die in Gegenwart von brennbaren Kohlenwasserstoffen betrieben werden. Die große installierte Gerätebasis der Branche erzeugt auch erhebliche wiederkehrende Aftermarket-Nachfrage, da Betreiber alternde Motoren ersetzen, die Energieeffizienz verbessern, die Betriebszuverlässigkeit erhöhen und Anlagen modernisieren, um zeitgemäßen Anforderungen an Geräte für Gefahrenbereiche zu entsprechen.
Bergbau und Metalle wird voraussichtlich die am schnellsten wachsende Endverbraucherbranche mit einer CAGR von 6,45 % bis 2031 sein, unterstützt durch Investitionen in Kupfer, Lithium, Eisenerz und andere Mineralressourcen in Chile, Peru, Brasilien und Argentinien. Neue Minen und die Erweiterung von Mineralverarbeitungsanlagen schaffen Nachfrage nach Motoren, die Pumpen, Förderanlagen, Brecher, Lüftungsgeräte, Materialhandhabungssysteme und Verarbeitungsmaschinen unter anspruchsvollen Bedingungen unterstützen. Die Elektrifizierung und Automatisierung von Minen sollte die Anforderungen an effiziente und zuverlässige elektrische Antriebssysteme weiter erhöhen. Gleichzeitig setzen Betreiber zunehmend Premium-Effizienz-Motoren, Drehzahlregelung, Zustandsüberwachung und Technologien zur vorausschauenden Wartung ein, um den Energieverbrauch und Ausfallzeiten zu reduzieren, was sowohl Greenfield-Installationen als auch den beschleunigten Ersatz alternder Motorflotten unterstützt.
Geografische Analyse
Nach Land – Brasilien führt die regionale Nachfrage, während Bergbauvolkswirtschaften die Wachstumschancen verbreitern
Brasilien machte 2025 etwa 57,92 % des Marktes für explosionsgeschützte Motoren in Südamerika aus, unterstützt durch seine umfangreiche Öl- und Gas-, Raffinerie-, Petrochemie-, Bergbau-, Chemie-, Zellstoff- und Papier- sowie Industrieverarbeitungsbasis. Große Bestände an Pumpen, Kompressoren, Lüftern, Förderanlagen und Verarbeitungsgeräten schaffen eine anhaltende Nachfrage nach Motoren für Gefahrenbereiche. Das Vorhandensein einer etablierten inländischen Motorenfertigung, technischen Expertise, Zertifizierungsinfrastruktur und Aftermarket-Servicekapazitäten stärkt Brasiliens Führungsposition weiter, indem die Produktverfügbarkeit verbessert und die Abhängigkeit von vollständig importierten Motorsystemen für Gefahrenbereiche reduziert wird.
Brasilien wird auch voraussichtlich die schnellste CAGR von etwa 7,05 % während 2026–2031 verzeichnen, unterstützt durch Offshore-Öl- und Gasentwicklung, industrielle Modernisierung, Bergbauinvestitionen und den Ersatz alternder motorgetriebener Geräte. Das Wachstum wird zunehmend durch die Einführung von Premium-Effizienz-Motoren, Frequenzumrichtern, Zustandsüberwachung und Technologien zur vorausschauenden Wartung unterstützt. Die inländische Fertigung bietet einen zusätzlichen Vorteil durch kürzere Lieferketten, anwendungsspezifisches Engineering, Zertifizierungsunterstützung und schnellere Wartungsdienstleistungen, was Brasilien in die Lage versetzt, Nachfrage sowohl aus neuen Industrieprojekten als auch aus Brownfield-Modernisierungsprogrammen zu erfassen.
Chile, Argentinien, Kolumbien, Peru und andere südamerikanische Märkte bieten eine zunehmend diversifizierte sekundäre Nachfragebasis. Chile und Peru profitieren besonders von Kupfer- und Mineralverarbeitungsaktivitäten, während Argentinien Wachstumschancen aus dem Bergbau und der expandierenden Öl- und Gasentwicklung bietet. Kolumbiens Kohlenwasserstoff-, Chemie-, Bergbau- und Verarbeitungsindustrien erzeugen zusätzliche Anforderungen für zertifizierte Motoren. Obwohl diese Märkte individuell erheblich kleiner als Brasilien bleiben, sollten Investitionen in Bergbau, Energieinfrastruktur, industrielle Automatisierung und Anlagenmodernisierung die regionale Nachfrage schrittweise verbreitern und Chancen für globale Lieferanten und spezialisierte Hersteller von Motoren für Gefahrenbereiche schaffen.
Wettbewerbslandschaft
Der Markt für explosionsgeschützte Motoren in Südamerika ist mäßig konzentriert, wobei WEG S.A. durch Fertigungskapazitäten in Jaraguá do Sul, das breiteste INMETRO-zertifizierte Produktportfolio und eine tiefe Kanalintegration mit Petrobras die dominante Position innehat. WEGs Übernahme des Geschäftsbereichs Industriemotoren und Generatoren von Regal Rexnord im April 2024 für 400 Millionen USD erweiterte die zertifizierte Rahmengröße in Mittelspannungsanwendungen für Gefahrenbereiche, absorbierte eine wichtige installierte Basis und verengte die Lieferantenvielfalt für Großabnehmer.
ABB differenziert sich durch IECEx-zertifizierte Produkttiefe über mehrere Schutzarten hinweg, Ex ec, Ex db, Ex de, und technische Servicedichte in Bergbaukorridoren der Andenregion; Siemens konkurriert mit SIMOGEAR explosionsgeschützten Getriebemotoren, die für Zone-2-Gas und Zone-22-Staub zertifiziert sind. Emerson und Rockwell Automation positionieren die Beschaffung von Motoranlassern als sekundär gegenüber breiteren Automatisierungsplattformentscheidungen und generieren abhängigkeitsbasierte Hardware-Einnahmen. Freie Marktbereiche verbleiben in Zone-20-Anwendungen mit brennbarem Staub in Brasiliens Getreide- und Zuckerverarbeitungssektoren im Landesinneren sowie in Mittelspannungsmotoren für Vaca-Muerta-Gaskompressionsaufgaben.
Die Wettbewerbsdynamik verändert sich, da die Digitalisierung Wege jenseits der Gehäusezertifizierung schafft. WEGs CapEx-Programm von 3,6 Milliarden BRL für 2026 umfasst Automatisierungs- und Robotik-Upgrades, die konfigurierbare Motoranlasserbaugruppen mit eingebetteter IIoT-Konnektivität ermöglichen. Ein Patent- und Normungsgremium-Einreichungsmuster spiegelt das wachsende Interesse an eigensicheren (Ex i) Motor-Hilfssystemen wider, die eine Sensorintegration in Zone-0-Umgebungen ohne vollständige Motor-Neuzertifizierung ermöglichen, eine Entwicklung, die die Kosten für die Nachrüstung intelligenter Überwachung auf zertifizierte Altanlagen reduziert. Brook Crompton und Nidec (Marke LEROY-SOMER) bauen eine Marktposition im mittleren Ersatzsegment in Brasiliens Chemie- und Lebensmittelverarbeitungssektoren auf, indem sie bei INMETRO-zertifizierter Bestandsverfügbarkeit und kürzeren Liefervorlaufzeiten gegenüber etablierten OEMs konkurrieren.
Marktführer in der Branche für explosionsgeschützte Motoren in Südamerika
Rockwell Automation, Inc.
WEG S.A.
ABB Ltd.
Siemens AG
Emerson Electric Co.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Tenaris nahm den Betrieb seines dritten hydraulischen Frakturierungssatzes in Vaca Muerta, Argentinien, nach einer Investition von 110 Millionen USD in Los Toldos II Este (betrieben von Tecpetrol) auf. Die Erweiterung erhöht die Nachfrage nach Zone-1-zertifizierten Antriebsgeräten in Oberflächenkomprimierungs- und Flüssigkeitshandhabungskreisläufen in Neuquén.
- Juli 2026: Fértil Pampa S.A.U. (Tochtergesellschaft von Pampa Energía) traf die endgültige Investitionsentscheidung für einen 2,7 Milliarden USD teuren granularen Harnstoffkomplex am Industriekomplex Bahía Blanca, Argentinien, mit 2,1 Millionen Tonnen pro Jahr, der größten Harnstoffanlage in Südamerika. Die Beschaffung von Zone-1- und Zone-21-zertifizierten Motoren für Ammoniaksynthese-, Granulierungs- und Versorgungskreisläufe wird die folgenden 24 Monate umfassen.
- Juli 2026: Megas NGL-Erweiterung am petrochemischen Komplex Bahía Blanca erhielt die RIGI-Genehmigung und fügt etwa 1.500 Tonnen pro Tag NGL-Produktion hinzu (27 % Kapazitätssteigerung), was zusätzliche Division-1-Motorinstallationen in Gas-Trennungs- und Flüssigkeitstransfersystemen in Argentinien erfordert.
- Mai 2026: Petrobras unterzeichnete Verträge mit SBM Offshore für zwei FPSO-Produktionseinheiten für das Sergipe-Tiefsee-Projekt (SEAP) im Rahmen eines Build-Operate-and-Transfer-Modells, mit einer kombinierten Petrobras-Investition von über 60 Milliarden BRL. Die SEAP-II (P-87) Ölproduktion ist für 2030 und SEAP-I (P-81) für 2031 geplant, was umfangreiche Klasse-I-, Zone-0-zertifizierte Motorinstallationen erfordert.


Berichtsumfang für den Markt für explosionsgeschützte Motoren in Südamerika
Der Markt für explosionsgeschützte Motoren in Südamerika ist segmentiert nach Motorbauart (explosionsgeschützte/druckfeste Motoren, erhöht sichere Motoren, funkensichere Motoren, staubzündungsgeschützte Motoren und andere Motortypen), Leistungsklasse (bis 1 kW, 1–10 kW, 10–100 kW, 100–500 kW und über 500 kW), Zone (Zone 0, Zone 1, Zone 2, Zone 20, Zone 21 und Zone 22), Endverbraucherbranche (Öl und Gas, Chemie und Petrochemie, Bergbau und Metalle, Lebensmittel und Getränke/Getreideverarbeitung, Wasser und Abwasser, Zellstoff und Papier, Pharmazeutika, Farben und Beschichtungen, Energie und Versorgungsunternehmen sowie andere Endverbraucherbranchen) und Geografie (Brasilien, Argentinien, Chile, Kolumbien, Peru und übriges Südamerika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Explosionsgeschützte/druckfeste Motoren |
| Erhöht sichere Motoren |
| Funkensichere Motoren |
| Staubzündungsgeschützte Motoren |
| Andere Motoren für Gefahrenbereiche |
| Bis 1 kW |
| 1–10 kW |
| 10–100 kW |
| 100–500 kW |
| Über 500 kW |
| Zone 0 |
| Zone 20 |
| Zone 1 |
| Zone 21 |
| Zone 2 |
| Zone 22 |
| Öl und Gas |
| Chemie und Petrochemie |
| Bergbau und Metalle |
| Energie und Versorgungsunternehmen |
| Pharmazeutika |
| Lebensmittel- und Getränkeverarbeitung |
| Abwasserbehandlung |
| Wasserstoffproduktion und Brennstoffzellen |
| Andere Endverbraucherbranchen |
| Brasilien |
| Argentinien |
| Chile |
| Kolumbien |
| Übriges Südamerika |
| Nach Motorbauart | Explosionsgeschützte/druckfeste Motoren |
| Erhöht sichere Motoren | |
| Funkensichere Motoren | |
| Staubzündungsgeschützte Motoren | |
| Andere Motoren für Gefahrenbereiche | |
| Nach Leistungsklasse | Bis 1 kW |
| 1–10 kW | |
| 10–100 kW | |
| 100–500 kW | |
| Über 500 kW | |
| Nach Zone | Zone 0 |
| Zone 20 | |
| Zone 1 | |
| Zone 21 | |
| Zone 2 | |
| Zone 22 | |
| Nach Endverbraucherbranche | Öl und Gas |
| Chemie und Petrochemie | |
| Bergbau und Metalle | |
| Energie und Versorgungsunternehmen | |
| Pharmazeutika | |
| Lebensmittel- und Getränkeverarbeitung | |
| Abwasserbehandlung | |
| Wasserstoffproduktion und Brennstoffzellen | |
| Andere Endverbraucherbranchen | |
| Nach Land | Brasilien |
| Argentinien | |
| Chile | |
| Kolumbien | |
| Übriges Südamerika |


Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für den Markt für explosionsgeschützte Motoren in Südamerika?
Der Markt wird voraussichtlich von 336,9 Millionen USD im Jahr 2026 auf 442,2 Millionen USD bis 2031 wachsen und dabei eine CAGR von 5,6 % während des Prognosezeitraums verzeichnen.
Welches Motorbauart-Segment hält den größten Marktanteil?
Explosionsgeschützte/druckfeste Motoren hielten 2025 mit 54,6 % des Umsatzes die größte Position und werden voraussichtlich auch die schnellste CAGR von etwa 7,0 % bis 2031 verzeichnen.
Welche Leistungsklasse dominiert den Markt für explosionsgeschützte Motoren in Südamerika?
10–100-kW-Motoren machten 2025 46,8 % des Umsatzes aus, unterstützt durch den weit verbreiteten Einsatz in Pumpen, Lüftern, Kompressoren, Förderanlagen, Mischern und anderen mittelbelasteten Industrieanlagen.
Welche Endverbraucherbranchen treiben die Nachfrage nach Motoren für Gefahrenbereiche an?
Öl und Gas stellte 2025 die größte Endverbraucherbranche dar, unterstützt durch Offshore-Produktion, Raffination, Lagerung und Verarbeitungsinfrastruktur, während Bergbau und Metalle voraussichtlich das schnellste Wachstum bis 2031 verzeichnen wird.
Warum dominiert Brasilien den Markt für explosionsgeschützte Motoren in Südamerika?
Brasilien machte 2025 etwa 57,9 % des Umsatzes aus, unterstützt durch seine großen Öl- und Gas-, Raffinerie-, Petrochemie-, Bergbau- und Verarbeitungsindustrien sowie durch inländische Motorenfertigung und Zertifizierungskapazitäten für Gefahrenbereiche.
Seite zuletzt aktualisiert am:



