
Tamanho e Participação do Mercado de Suplementos Alimentares da América do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
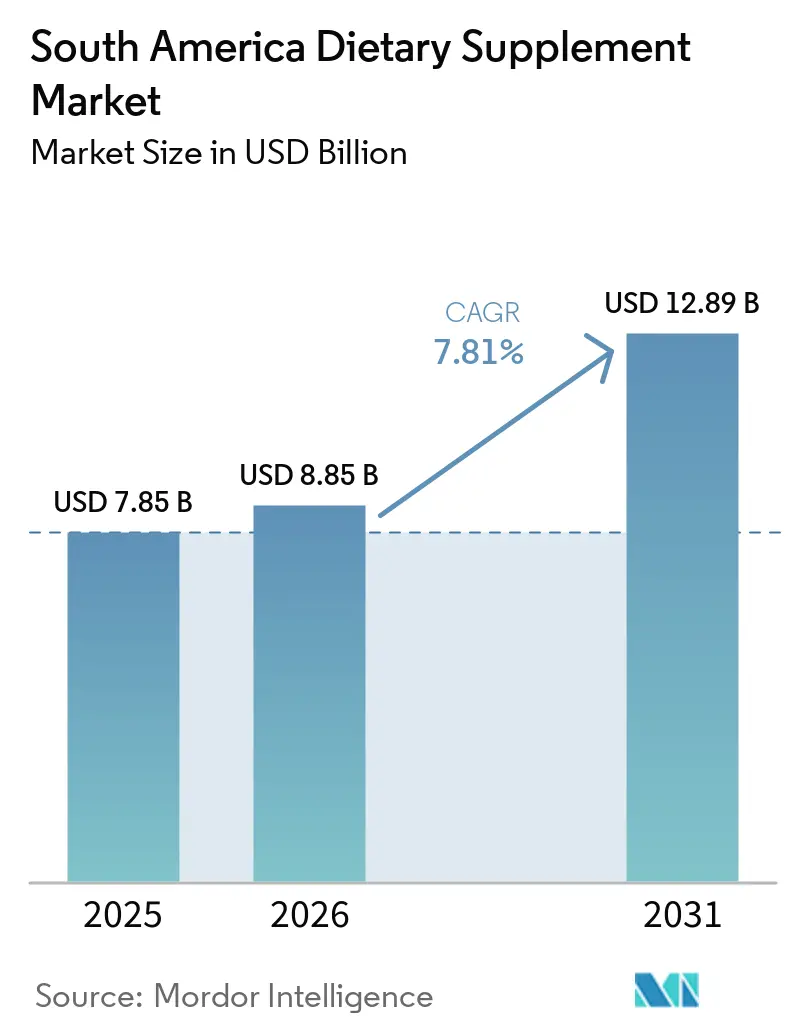
| Tamanho do mercado no ano base (2025) | 7.85 Bilhões de dólares |
| Tamanho do Mercado (2026) | 8.85 Bilhões de dólares |
| Tamanho do Mercado (2031) | 12.89 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.81 % |
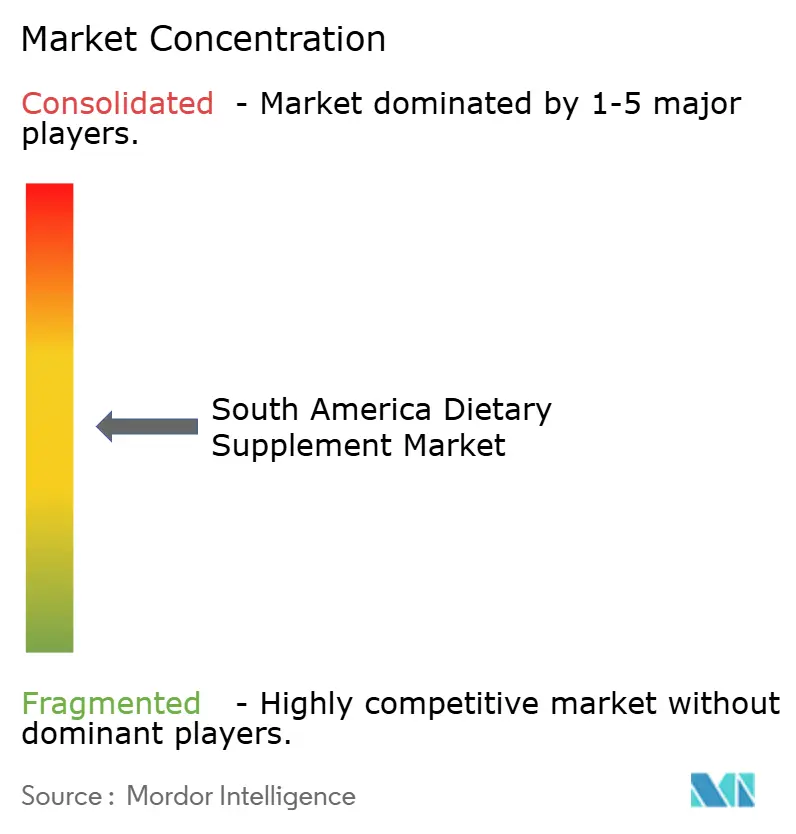
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Suplementos Alimentares da América do Sul por Mordor Intelligence
Espera-se que o tamanho do mercado de suplementos alimentares da América do Sul aumente de 8,85 bilhões de USD em 2026 para atingir 12,89 bilhões de USD até 2031, crescendo a um CAGR de 7,81% ao longo de 2026-2031. Consumidores no Brasil, Argentina, Colômbia, Chile e Peru estão migrando de um modelo reativo de tratamento de doenças para a otimização proativa de nutrientes, em parte porque as doenças não transmissíveis causam 77% das mortes regionais, enquanto as famílias ainda pagam 32,4% dos custos totais de saúde do próprio bolso. Declínios na expectativa de vida relacionados à pandemia, de 2,9 anos, intensificaram o interesse na resiliência imunológica. O rigor regulatório da ANVISA, INVIMA e ANMAT melhora a qualidade dos produtos, enquanto as plataformas de comércio eletrônico ampliam o alcance mesmo com a queda da renda real. Os compromissos multinacionais de pesquisa e desenvolvimento e a inovação com rótulos limpos sustentam a premiumização; no entanto, as guerras de preços locais comprimem as margens, criando um campo competitivo de duas velocidades dentro do mercado de suplementos alimentares da América do Sul.
Principais Conclusões do Relatório
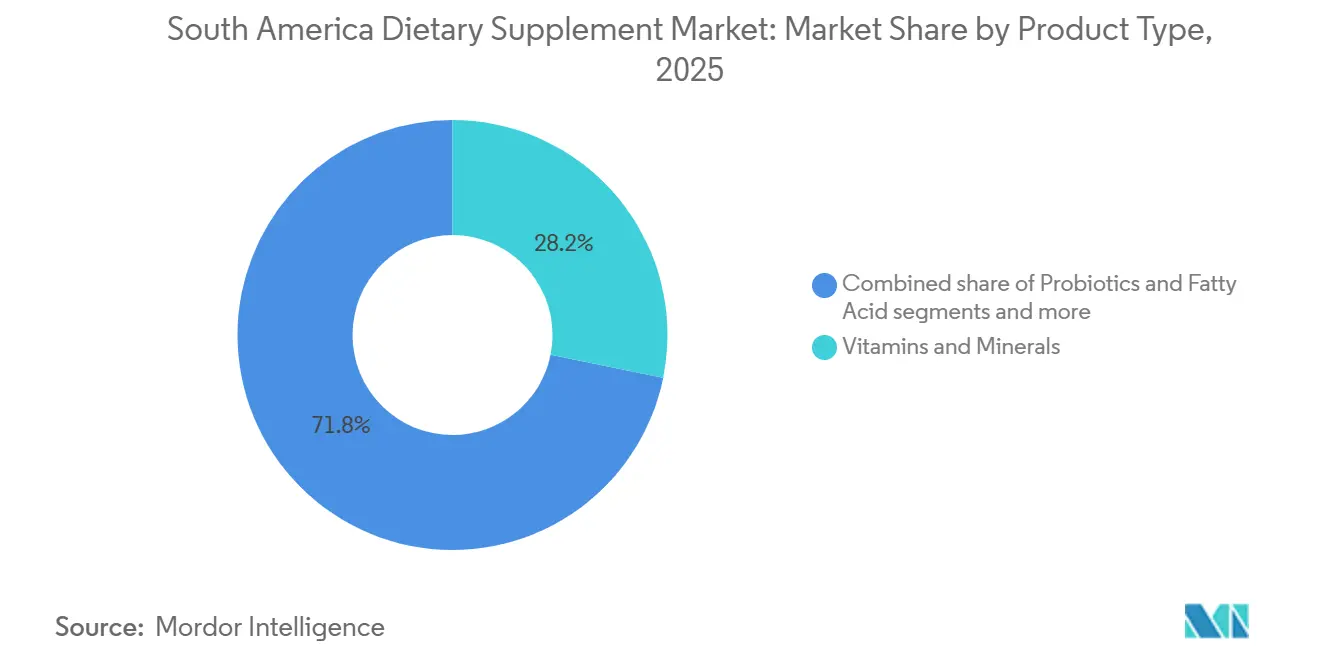
- Por tipo de produto, vitaminas e minerais lideraram com uma participação de receita de 28,18% no mercado de suplementos alimentares da América do Sul em 2025, enquanto os probióticos devem crescer a um CAGR de 8,62% até 2031.
- Por forma, cápsulas e softgels capturaram 39,28% da participação de mercado de suplementos alimentares da América do Sul em 2025, ao passo que as gomas são previstas para registrar o CAGR mais rápido de 9,02% até 2031.
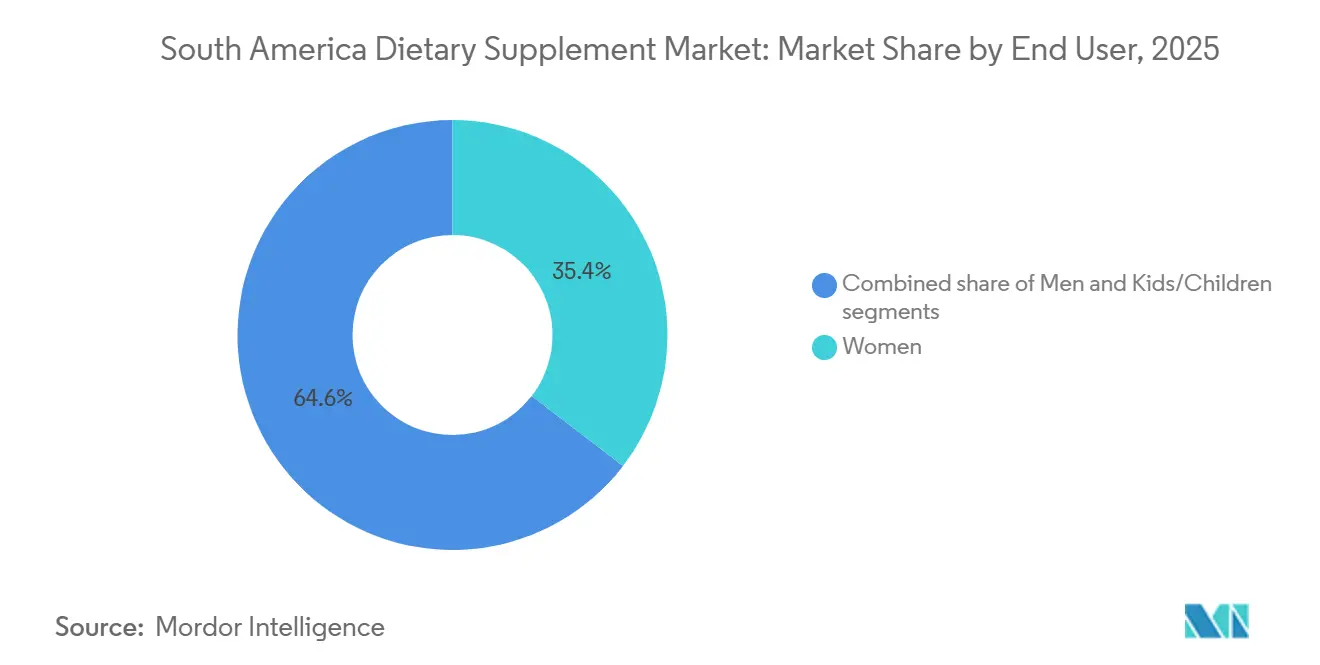
- Por usuário final, as mulheres responderam por 35,42% das vendas em 2025, mas o segmento de crianças e infantes está preparado para um CAGR de 9,81% entre 2026 e 2031.
- Por canal de distribuição, as lojas de saúde e bem-estar lideraram com uma participação de mercado de 28,62% em 2025, enquanto os canais de varejo online devem crescer a um CAGR de 9,96% até 2031.
- Por geografia, o Brasil comandou 60,28% da receita em 2025, enquanto a Colômbia deve registrar o maior CAGR de 9,55% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Maior Foco na Saúde Preventiva | +1.2% | Global, com maior intensidade no Brasil, Chile, Argentina | Médio prazo (2-4 anos) |
| Suplementos Direcionados a Consumidoras Impulsionando o Crescimento | +0.9% | Brasil, Colômbia, Argentina, centros urbanos em toda a região | Médio prazo (2-4 anos) |
| Preferência Crescente por Fórmulas com Rótulo Limpo, à Base de Plantas e Veganas | +0.8% | Brasil, Chile, Argentina, áreas metropolitanas | Longo prazo (≥ 4 anos) |
| Foco no Envelhecimento Saudável Acelerando a Adoção de Multivitamínicos entre os Consumidores | +1.0% | Brasil, Argentina, Chile, com expansão para Colômbia, Peru | Longo prazo (≥ 4 anos) |
| Crescimento do Comércio Eletrônico Melhora a Acessibilidade aos Suplementos e o Alcance do Mercado | +0.7% | Brasil, Argentina, Colômbia, Chile | Curto prazo (≤ 2 anos) |
| Investimentos em Pesquisa e Desenvolvimento Impulsionam o Desenvolvimento de Produtos Inovadores e Soluções Direcionadas | +0.6% | Global, liderado por centros de P&D de multinacionais que atendem à América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Maior Foco na Saúde Preventiva
Na América do Sul, os gastos de saúde do próprio bolso representaram 32,4% do total dos gastos com saúde, figurando entre os mais altos do mundo, de acordo com a Organização Mundial da Saúde[1]. Esse significativo ônus financeiro obriga as famílias a financiarem de forma independente as intervenções de bem-estar, frequentemente como medida preventiva para evitar os altos custos associados aos cuidados médicos avançados, conforme relatado pela Organização Mundial da Saúde. As doenças não transmissíveis, como diabetes, hipertensão e distúrbios cardiovasculares, contribuíram para 77% das mortes na região, destacando uma necessidade demográfica urgente de estratégias baseadas em nutrientes para mitigar os riscos à saúde. Além disso, a falta de serviços adequados de atenção primária à saúde em áreas rurais e periurbanas impulsionou ainda mais a demanda por soluções de autocuidado. Os consumidores dependem cada vez mais de suplementos de venda livre como substituto para consultas médicas, impulsionados por desafios de acessibilidade e considerações de custo. Essa mudança transformou o papel dos suplementos alimentares, posicionando-os como ferramentas essenciais para o gerenciamento proativo da saúde, em vez de produtos opcionais de bem-estar. Consequentemente, essa mudança influenciou significativamente tanto a frequência de compras quanto a composição das cestas dos consumidores.
Suplementos Direcionados a Consumidoras Impulsionando o Crescimento
Em 2025, as mulheres constituíram 35,42% da demanda de usuários finais, impulsionadas pela crescente disponibilidade de formulações específicas para cada fase da vida, adaptadas para abordar questões de saúde fundamentais, como nutrição pré-natal, manejo da menopausa e saúde óssea. A deficiência de ferro continua sendo um problema significativo entre mulheres em idade reprodutiva em toda a América do Sul, enquanto a suplementação de cálcio e vitamina D permanece crítica para a prevenção da osteoporose em mulheres pós-menopáusicas. A iniciativa de saúde materna Rede Cegonha do Brasil, apoiada pelo Ministério da Saúde do Brasil, desempenhou um papel fundamental na conscientização sobre a importância da suplementação de ácido fólico e DHA durante a gravidez[2]. Essa iniciativa estabeleceu uma sólida base clínica para o crescimento das marcas pré-natais comerciais. Em 2024 e 2025, empresas líderes como Nestlé, Bayer e Abbott expandiram seus portfólios de produtos pré-natais. Essas empresas aproveitaram o endosso de ginecologistas e implementaram campanhas educativas em farmácias para fortalecer sua presença no mercado. O segmento se beneficia de uma maior disposição para pagar entre as consumidoras, que priorizam produtos com listas de ingredientes transparentes e validação clínica. Essa preferência do consumidor permite que as marcas pratiquem preços premium em comparação com os multivitamínicos do mercado de massa.
Preferência Crescente por Fórmulas com Rótulo Limpo, à Base de Plantas e Veganas
Pesquisas recentes indicam uma crescente aceitação de alternativas à base de plantas entre os consumidores, com os grupos demográficos mais jovens liderando essa mudança devido ao seu foco na sustentabilidade e no bem-estar animal. Os Millennials e a Geração Z, em particular, são altamente atentos à transparência dos produtos, frequentemente examinando os rótulos dos suplementos em detalhes e usando aplicativos móveis para verificar os ingredientes. Esses grupos são especialmente atraídos por formulações com rótulo limpo que excluem corantes sintéticos, conservantes artificiais e ingredientes geneticamente modificados. Uma tendência significativa entre os consumidores veganos é a preferência por vitaminas em goma à base de pectina, que substituíram as opções tradicionais à base de gelatina. Além disso, extratos botânicos como cúrcuma, gengibre e equinácea estão ganhando popularidade como substitutos naturais para ingredientes ativos sintéticos. Apesar desse interesse crescente, a acessibilidade financeira continua sendo um desafio fundamental. Os suplementos à base de plantas são tipicamente precificados de 15% a 25% acima das alternativas convencionais, o que limita sua acessibilidade principalmente às famílias de renda média-alta e acima.
Foco no Envelhecimento Saudável Acelerando a Adoção de Multivitamínicos entre os Consumidores
Em 2024, 15,1% da população do Brasil era composta por indivíduos com 60 anos ou mais, com essa proporção esperada para quase dobrar, atingindo 29,4% até 2050. Da mesma forma, a população idosa da Colômbia representou 13,9% em 2024 e deve aumentar significativamente para 28,6% até 2050. Na Argentina, 16,2% da população se enquadrava nessa faixa etária em 2024, com previsões indicando um aumento para 24,5% até 2050. Essa transformação demográfica está impulsionando uma demanda crescente por formulações de saúde especializadas adaptadas às necessidades das populações em envelhecimento. Produtos para a saúde óssea que combinam cálcio, vitamina D e magnésio estão se tornando cada vez mais populares. Suplementos para suporte articular contendo glicosamina e condroitina também estão testemunhando uma demanda crescente, juntamente com produtos para a saúde cognitiva formulados com ácidos graxos ômega-3 e vitaminas do complexo B. Além disso, multivitamínicos especificamente desenvolvidos para idosos estão abordando os desafios relacionados à má absorção de nutrientes associada à idade, incorporando concentrações mais altas de vitamina B12, folato e antioxidantes. As recomendações médicas durante consultas geriátricas de rotina desempenham um papel fundamental na promoção desses produtos. Tais endossos não apenas incentivam os testes iniciais, mas também fomentam compras repetidas, mesmo entre adultos mais velhos que anteriormente relutavam em adotar o uso de suplementos.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto nas Previsões do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Presença de Produtos Falsificados Prejudicando o Crescimento | -0.4% | Brasil, Argentina, Peru, canais de varejo informais | Curto prazo (≤ 2 anos) |
| Ceticismo Crescente dos Consumidores em Relação a Aditivos Sintéticos e Preocupações com a Segurança de Megadoses | -0.3% | Brasil, Chile, Argentina, consumidores urbanos com maior nível de instrução | Médio prazo (2-4 anos) |
| Regulamentações Mais Rígidas sobre Suplementos Alimentares e Produtos Limítrofes | -0.5% | Brasil, Colômbia, Argentina, canais de varejo formais | Médio prazo (2-4 anos) |
| Guerras de Preços de Produtores Locais Reduzem as Margens de Lucro | -0.6% | Brasil, Argentina, Colômbia, segmentos de mercado de massa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Presença de Produtos Falsificados Prejudicando o Crescimento
Em janeiro de 2026, a ANVISA proibiu quatro marcas de suplementos por não atenderem aos padrões de segurança e qualidade[3]. Enquanto isso, em outubro de 2025, a INVIMA emitiu o Alerta 131-2025, alertando os consumidores sobre suplementos ilegais na Colômbia. Os produtos falsificados não apenas corroem a confiança dos consumidores nas marcas legítimas, mas também amplificam os danos quando a mídia negativa destaca eventos adversos ligados a essas formulações abaixo do padrão. No Brasil, Argentina e Peru, os canais de varejo informais permanecem suscetíveis a produtos não registrados que carecem de rotulagem adequada, rastreabilidade ou verificação de ingredientes ativos. Apesar do endurecimento das regulamentações, as lacunas de fiscalização persistem. Agências com recursos limitados enfrentam dificuldades para inspecionar remessas de comércio eletrônico transfronteiriço e monitorar distribuidores de pequena escala. Quando versões falsificadas de seus produtos causam danos, os fabricantes legítimos correm o risco de sofrer danos à reputação. Isso os levou a investir em tecnologias anticontrafação, incluindo rótulos holográficos, autenticação por código QR e rastreamento da cadeia de suprimentos baseado em blockchain.
Ceticismo Crescente dos Consumidores em Relação a Aditivos Sintéticos e Preocupações com a Segurança de Megadoses
Os Millennials e a Geração Z preferem cada vez mais produtos com rótulo limpo, demonstrando ceticismo em relação a corantes sintéticos, conservantes artificiais e formulações de alta potência percebidas como excedendo as necessidades fisiológicas. Refletindo cautela regulatória, a ANVISA restringiu a suplementação de melatonina a 0,21 miligramas por dia para adultos, contrastando com as tendências de megadoses prevalentes nos mercados norte-americanos. As autoridades de saúde pública estão promovendo dietas equilibradas em detrimento da suplementação por meio de campanhas de educação do consumidor, criando desafios para as marcas que comercializam produtos como substitutos de refeições em vez de complementos nutricionais. As preocupações com a segurança cresceram devido a eventos adversos ligados à ingestão excessiva de vitamina A, vitamina D e ferro, levando os consumidores a buscar orientação médica antes de iniciar a suplementação. Essa tendência beneficia as marcas que enfatizam a validação clínica, o fornecimento transparente de ingredientes e as formulações de dosagem alinhadas com as ingestões dietéticas de referência, enquanto prejudica os produtos do mercado de massa que dependem de alegações de alta potência para se diferenciar.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Probióticos Superam as Categorias TradicionaisEm 2025, vitaminas e minerais responderam por 28,18% do mercado, refletindo a forte confiança dos consumidores em multivitamínicos, vitamina C e suplementos de cálcio. Os probióticos, no entanto, devem crescer a um CAGR de 8,62% até 2031, à medida que a ciência da saúde intestinal migra da pesquisa para o bem-estar convencional. O lançamento pela Bayer, em setembro de 2025, dos probióticos Iberoflora na América Latina, com cepas como Lactobacillus rhamnosus GG e Bifidobacterium lactis BB-12, ressalta o foco em formulações específicas por cepa respaldadas por ensaios clínicos. No Brasil e na Argentina, onde a medicina tradicional continua sendo relevante, suplementos herbais com botânicos como camomila, gengibre e cúrcuma estão ganhando espaço como alternativas naturais aos produtos sintéticos. Os ácidos graxos ômega-3, derivados de óleo de peixe e algas, apoiam a saúde cardiovascular e cognitiva, mas o consumo na América do Sul permanece abaixo das recomendações da OMS devido à disponibilidade limitada de peixes de água fria e aos altos custos.
Enzimas digestivas como lactase, amilase e protease abordam sensibilidades gastrointestinais, enquanto peptídeos de colágeno, aminoácidos e formulações especializadas visam o desempenho atlético e as necessidades de beleza de dentro para fora. A clareza regulatória da Instrução Normativa 28/2018 da ANVISA, atualizada várias vezes em 2024, incentivou a inovação ao definir ingredientes permitidos, dosagens e alegações de saúde, garantindo ao mesmo tempo a segurança do consumidor. O rápido crescimento dos probióticos é impulsionado pela validação clínica, pelo endosso de médicos e pela crescente conscientização sobre a conexão intestino-cérebro, tornando-os um foco estratégico para os fabricantes que buscam se diferenciar além dos multivitamínicos padrão.

Por Forma:
Gomas Perturbam os Formatos de Entrega TradicionaisEm 2025, cápsulas e softgels responderam por 39,28% da participação de mercado, impulsionados pela fabricação consolidada, dosagem precisa e ampla aceitação dos consumidores. As gomas, no entanto, devem crescer a um CAGR de 9,02% até 2031, impulsionadas pela tecnologia de mascaramento de sabor e pelos formatos sem comprimidos que atraem consumidores millennials e pediátricos. A produção de gomas requer equipamentos e expertise especializados para manter a estabilidade dos ingredientes em climas úmidos como os do Brasil e da Colômbia, criando barreiras à entrada que beneficiam players estabelecidos como Church & Dwight, Bayer e Nature's Bounty. As gomas à base de pectina substituíram a gelatina entre os consumidores veganos, enquanto as opções sem açúcar abordam preocupações com o açúcar adicionado. No entanto, seu preço premium, de 15% a 25% mais alto do que os comprimidos, limita a adoção às famílias de renda média-alta. Os comprimidos continuam sendo a opção mais acessível, atraindo consumidores sensíveis ao preço e suportando formulações de alta potência para doses maiores.
Os pós atendem às necessidades de nutrição esportiva e substituição de refeições com flexibilidade de dosagem e personalização de sabor, enquanto os líquidos atendem às populações pediátricas e geriátricas com dificuldades de deglutição. Formatos de nicho como comprimidos efervescentes, tiras sublinguais e adesivos transdérmicos oferecem conveniência ou benefícios de biodisponibilidade, justificando preços mais elevados. Sob a RDC 843/2024, a ANVISA aplica requisitos uniformes de notificação em todos os formatos, garantindo que os fabricantes de gomas atendam aos mesmos padrões que os produtores de cápsulas. O rápido crescimento das gomas reflete uma mudança dos consumidores em direção a produtos de bem-estar que combinam eficácia com apelo sensorial. Essa tendência pressiona as marcas estabelecidas a reformular seus portfólios ou arriscar perder participação de mercado para marcas nativas digitais que priorizam a experiência do usuário em detrimento dos sistemas de entrega tradicionais.
Por Usuário Final:
Segmento de Crianças e Infantes AceleraEm 2025, as mulheres responderam por 35,42% da demanda de usuários finais, impulsionadas por formulações pré-natais, pós-natais, de menopausa e de saúde óssea. Enquanto isso, o segmento de crianças e infantes deve crescer a um CAGR de 9,81% até 2031, à medida que os pais se concentram cada vez mais na imunidade pediátrica, no desenvolvimento cognitivo e no suporte ao crescimento no pós-pandemia. Apesar dos esforços governamentais de fortificação, as deficiências de vitamina A, D, ferro e zinco persistem entre as crianças sul-americanas, com o nanismo permanecendo uma preocupação nas áreas de menor renda. A seletividade alimentar e a diversidade dietética limitada estão levando os pais a recorrer a gomas multivitamínicas e comprimidos mastigáveis, que melhoram a adesão ao mascarar o sabor dos nutrientes. Os desafios regulatórios, incluindo dosagem específica por faixa etária e padrões de segurança, são significativos, com a ANVISA e a INVIMA aplicando regras rígidas de rotulagem e marketing para evitar o consumo excessivo.
Os homens representam o outro segmento de usuários finais, com foco em nutrição esportiva, suporte à testosterona e saúde cardiovascular. No entanto, o crescimento neste segmento fica atrás do de mulheres e crianças devido às menores taxas de adoção de suplementos e às normas culturais que desestimulam comportamentos de saúde preventiva. O aumento da participação feminina no mercado de trabalho, associado a maior renda disponível e conscientização sobre saúde, sustenta este segmento, enquanto as transferências de riqueza intergeracionais impulsionam a demanda por suplementos pediátricos, com os avós frequentemente financiando as compras. As marcas que visam mulheres e crianças se diferenciam por meio de endossos clínicos, recomendações de pediatras e campanhas de educação em farmácias, possibilitando preços premium e margens mais elevadas em comparação com os multivitamínicos de mercado de massa.
Por Canal de Distribuição:
Varejo Online Ganha ImpulsoEm 2025, as lojas de saúde e bem-estar responderam por 28,62% da participação de mercado, beneficiando-se de produtos especializados, equipe treinada e confiança dos consumidores. No entanto, os canais de varejo online devem crescer a um CAGR de 9,96% até 2031, impulsionados pela conveniência, preços competitivos e atendimento direto ao consumidor. O comércio eletrônico de saúde e bem-estar do Brasil atingiu 5,2 bilhões de USD em 2025, crescendo 18% em relação ao ano anterior, liderado por Mercado Livre, Amazon, Drogasil e Raia. Supermercados e hipermercados oferecem acesso ao mercado de massa e incentivam compras por impulso. Ao mesmo tempo, outros canais incluem farmácias, redes de venda direta como o marketing multinível do Grupo Omnilife, e canais institucionais para hospitais e clínicas. Em 2024, os canais de varejo moderno superaram 50% do total de vendas, com o comércio eletrônico crescendo 44% no primeiro semestre do ano, apesar dos desafios macroeconômicos.
As plataformas online utilizam modelos de assinatura para aumentar o valor do ciclo de vida do cliente e melhorar a previsibilidade do estoque. Recursos como informações detalhadas sobre produtos, avaliações de clientes e transparência de ingredientes estão alinhados com as preferências dos millennials e da Geração Z. A conformidade regulatória continua sendo um desafio, pois o requisito de notificação da ANVISA sob a RDC 843/2024 se aplica tanto aos canais online quanto aos offline, exigindo sistemas robustos de garantia de qualidade e rastreabilidade. As lojas de saúde enfrentam crescimento mais lento devido à saturação do mercado urbano e à concorrência de redes de farmácias que expandem suas ofertas de suplementos para capturar categorias de maior margem. Enquanto isso, o rápido crescimento do varejo online destaca uma mudança estrutural em direção ao comércio digital, que deverá remodelar a economia de distribuição e a concorrência até 2031.
Análise Geográfica
Mercado de Suplementos Alimentares do Brasil
Em 2025, o Brasil respondeu por 60,28% da participação de mercado, reafirmando sua posição como a maior economia e a nação mais populosa da América do Sul. A população com 60 anos ou mais, de 15,1% em 2024, deve atingir 29,4% até 2050, impulsionando a demanda por produtos de saúde óssea, suporte articular e saúde cognitiva. A notificação obrigatória da ANVISA sob a RDC 843/2024, em vigor desde 1º de setembro de 2024, aumentou os custos de conformidade, mas melhorou a qualidade dos produtos e a confiança dos consumidores ao eliminar suplementos irregulares. Espera-se que o mercado de suplementos alimentares da Colômbia registre o maior CAGR de 9,55% até 2031, impulsionado pelo aumento da conscientização dos consumidores sobre cuidados de saúde preventivos, pela crescente demanda por vitaminas, minerais e probióticos, e pelo crescente interesse em imunidade, saúde digestiva e bem-estar geral. A expansão do acesso a suplementos alimentares por meio de farmácias, lojas de saúde e bem-estar, supermercados e plataformas de comércio eletrônico deve melhorar a disponibilidade de produtos e o alcance dos consumidores.
Mercado de Suplementos Alimentares das Américas
Plataformas de comércio eletrônico como Mercado Livre, Amazon, Drogasil e Raia impulsionaram as vendas de saúde e bem-estar para 5,2 bilhões de USD em 2025, um aumento de 18% em relação ao ano anterior, apoiado pela ampliação dos sortimentos de suplementos e entregas por assinatura. A fábrica de 17 milhões de USD da Vitamedic em Anápolis, inaugurada em dezembro de 2025, planeja triplicar a capacidade até 2027, refletindo o crescimento da fabricação doméstica para atender à demanda crescente. A Colômbia é a região de crescimento mais rápido, com um CAGR de 7,36% até 2031, impulsionado pelo regime de registro automático da INVIMA e por uma crescente classe média. A população com 60 anos ou mais, que representava 13,9% em 2024, deverá atingir 28,6% até 2050, aumentando a demanda por produtos voltados ao envelhecimento saudável. O Alerta 131-2025 da INVIMA, emitido em outubro de 2025, advertiu contra suplementos ilegais, reforçando a fiscalização para proteger os fabricantes legítimos. O lançamento, em setembro de 2025, dos probióticos Iberoflora da Bayer na Colômbia, após lançamentos no México, Guatemala, Costa Rica e Equador, evidencia a confiança no potencial do mercado. Argentina, Chile e Peru detêm participações menores, mas apresentam tendências únicas.
Mercado de Suplementos Alimentares do Sul da América do Sul
A população da Argentina com 60 anos ou mais, que representava 16,2% em 2024, deverá atingir 24,5% até 2050, impulsionando a demanda por suplementos voltados à saúde óssea e cardiovascular. A Disposição 11362/2024 da ANMAT isentou os suplementos alimentares dos rótulos de advertência na parte frontal da embalagem, flexibilizando os requisitos regulatórios em comparação com alimentos processados e bebidas. Mercados menores como Paraguai, Uruguai e Bolívia se beneficiam da distribuição transfronteiriça e de acordos de livre comércio, mas enfrentam desafios de crescimento devido ao poder de compra limitado e à dependência de canais de varejo informais.
Panorama regulatório
Os suplementos alimentares em toda a América do Sul operam sob regimes de vigilância sanitária e alimentar específicos de cada país, tornando a entrada no mercado e a padronização de portfólio dependentes de vias sanitárias locais. No Brasil, a ANVISA regulamenta os suplementos sob a RDC 243/2018, com a região também vendo uma fiscalização mais rígida por meio do regime de notificação obrigatória previsto na RDC 843/2024 (em vigor a partir de 1º de setembro de 2024), elevando o padrão de conformidade de ingredientes, rotulagem e alegações permitidas em todos os formatos.
A Colômbia exige registro sanitário para fabricação, importação e comercialização junto ao INVIMA, com base no Decreto 3249 de 2006, enquanto a Argentina enquadra os suplementos dietários (suplementos dietarios) no Código Alimentario Argentino (CAA), sob o Artigo 1381, com supervisão da ANMAT e do CONAL. O Equador conduz um processo de notificação sanitária para suplementos por meio da ARCSA, reforçando a necessidade de mapeamento regulatório multipaís, representação local e comprovação disciplinada de alegações para evitar classificações limítrofes entre alimento e medicamento e ações de fiscalização.
Cenário Competitivo
Na América do Sul, os fabricantes de suplementos alimentares estabelecem nichos por meio de marketing direcionado e ofertas especializadas, resultando em um mercado moderadamente consolidado. A aquisição da Vitamine-se pela EMS proporcionou à empresa acesso a uma extensa rede de distribuição, possibilitando publicidade em 86.000 pontos de venda. Essa estratégia posicionou vitaminas e suplementos minerais personalizados como produtos premium. Colaborações com influenciadores e celebridades, como o lançamento da marca Next10 pelo jogador de futebol Neymar Jr., aumentam a visibilidade da marca e atraem consumidores familiarizados com tecnologia. As empresas estão se concentrando em segmentos de nicho, incluindo saúde feminina e suplementos infantis, desenvolvendo formulações e embalagens personalizadas que destacam eficácia, qualidade e alinhamento com o estilo de vida.
Os principais players utilizam tecnologia para obter vantagem competitiva e aumentar o apelo dos produtos. A Funtrition, aproveitando suas tecnologias proprietárias de goma, GummyGels e Layer-G, está ampliando a produção tanto para os mercados doméstico quanto de exportação. Além disso, consolidações de comércio eletrônico, como a da Merama, permitem que múltiplas marcas operem em plataformas unificadas, melhorando o direcionamento ao consumidor por meio de análises digitais. Ferramentas como questionários baseados em inteligência artificial e formulações personalizadas não apenas aumentam o engajamento e a fidelidade, mas também diferenciam as marcas em um mercado competitivo.
No mercado de suplementos da América do Sul, as dinâmicas competitivas são moldadas por parcerias estratégicas, aquisições e conformidade regulatória. Desenvolvimentos-chave, como a aquisição da Vitamine-se pela EMS e a aquisição da Growth Supplements pela Merama, destacam uma tendência de consolidação, expansão da distribuição e racionalização do marketing. As colaborações com fabricantes locais ajudam os players internacionais a cumprir os padrões da ANVISA. Essas estratégias beneficiam as empresas estabelecidas com sólidos quadros de qualidade e regulatórios, criando barreiras para concorrentes menores e reforçando a concentração moderada do mercado, ao mesmo tempo em que fomentam um crescimento sustentado.
Líderes do Setor de Suplementos Alimentares da América do Sul
-
Abbott Laboratories
-
Bayer AG
-
Herbalife Nutrition Ltd.
-
Amway Corp.
-
Glanbia PLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Suplementos Alimentares da América do Sul Empresas cobertas neste relatório
- Tecnoquimicas S.A.
- Grupo Omnilife
- Eurofarma Laboratorios S.A.
- Sabinsa Corporation
- Bayer AG
- Abbott Laboratories
- Amway Corporation
- Herbalife Nutrition Ltd
- Nestle S.A.
- Pfizer Inc.
- Glanbia PLC
- Sanofi S.A.
- Procter & Gamble Co.
- GNC Holdings, LLC.
- NOW Foods
- Nature's Bounty, Inc.
- Blackmores Limited
- Kemin Industries, Inc.
- Shaklee Corporation
- Higher Ground Supplements
Oportunidades de mercado e perspectivas futuras
A expansão da capacidade de fabricação local no Brasil está abrindo espaço para prazos de entrega mais rápidos, produção de marca própria e formulações localizadas que atendem aos requisitos específicos de notificação e rotulagem de cada país. Sinais concretos de capacidade incluem o anúncio da Pronutrition de um investimento de R$ 11 milhões para construir uma nova planta industrial de 8.500 metros quadrados em Valinhos, Brasil, com meta de elevar a capacidade de produção para até 18,6 milhões de unidades por mês. A expansão fortalece a capacidade regional de fabricação B2B e de marca própria, melhorando a confiabilidade do fornecimento para marcas que vendem por meio de farmácias e plataformas on-line.
A oportunidade também está se formando em torno de produtos com posicionamento clínico e específicos por cepa ou ingrediente, que navegam por um escrutínio mais rígido de alegações enquanto se diferenciam além dos multivitamínicos de commodity. Probióticos e ativos direcionados ganham força de distribuição por meio de parcerias e lançamentos regulados, ilustrado pela assinatura de um acordo de fornecimento exclusivo entre a NVP Healthcare e a brasileira Marjan Farma para um ingrediente probiótico, e pela entrada da glutationa Setria, da Kyowa Hakko, no Chile por meio de um produto acabado lançado pela Nutrapharm após etapas de aprovação relacionadas à SEREMI. Com o e-commerce já sendo uma via de mercado importante no Brasil e a fiscalização focada em produtos irregulares, marcas que combinam dossiês em conformidade com ferramentas de rastreabilidade (por exemplo, autenticação por QR) e educação em farmácias podem competir de forma mais eficaz contra canais informais dominados por falsificações.
Desenvolvimentos industriais recentes em Mercado de Suplementos Alimentares da América do Sul
- Julho de 2026: a NVP Healthcare expandiu sua colaboração probiótica com a Marjan Farma, estendendo o escopo para mercados adicionais da América Latina, permitindo acesso mais amplo à linha NVP-1702 na região e fortalecendo a distribuição em paralelo à coordenação regulatória em curso.
- Junho de 2026: a Pronutrition anunciou um investimento de R$ 11 milhões para construir uma nova planta industrial de 8.500 metros quadrados em Valinhos, Brasil, com meta de elevar a capacidade de produção para até 18,6 milhões de unidades por mês. A expansão aprimora a capacidade regional de fabricação B2B e de marca própria e melhora a confiabilidade do fornecimento para os canais de farmácia e on-line.
- Julho de 2024: a NXT USA introduziu o Digexin sob sua marca Motility no Brasil, combinando extratos de vagem de quiabo e raiz de physalis para posicionamento digestivo e relacionado ao estresse. O lançamento acrescentou ao pipeline botânico e funcional digestivo e destacou a crescente demanda por ativos não tradicionais no varejo convencional de suplementos.
Mercado de Suplementos Alimentares da América do Sul Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange o valor de vendas de suplementos alimentares consumidos na América do Sul, contabilizados no ponto em que são vendidos por meio de canais de varejo e profissionais. Inclui produtos tomados para adicionar nutrientes ou apoiar objetivos de bem-estar, em formatos como comprimidos, cápsulas, pós, líquidos e gomas.
Exclusões do escopo: Este dimensionamento não inclui terapias medicamentosas prescritas, alimentos e bebidas embalados convencionais, nem itens de cuidados pessoais, mesmo que carreguem alegações de bem-estar.
Visão Geral da Segmentação
- Por Tipo
- Vitaminas e Minerais
- Suplementos Herbais
- Ácidos Graxos
- Probióticos
- Enzimas
- Outros Tipos de Produtos
- Por Forma
- Comprimidos
- Cápsulas e Softgels
- Pós
- Gomas
- Líquidos
- Outros
- Por Usuário Final
- Homens
- Mulheres
- Crianças/Infantes
- Por Canal de Distribuição
- Supermercados/Hipermercados
- Lojas de Saúde e Bem-Estar
- Canais de Varejo Online
- Outros Canais de Distribuição
- Por País
- Brasil
- Argentina
- Chile
- Colômbia
- Peru
- Restante da América do Sul
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental começa mapeando o conjunto de demanda e o panorama de oferta, para que as premissas não se desviem sem âncoras mensuráveis. Normalmente, revisamos indicadores públicos de saúde e nutrição, contexto de gastos dos consumidores e movimentação comercial de produtos do tipo suplemento antes de construir o modelo. Para a América do Sul, as fontes incluem órgãos nacionais de vigilância sanitária e estatística, portais de alfândega e comércio exterior, séries de inflação e câmbio de bancos centrais, e organismos regionais que publicam indicadores de nutrição e bem-estar.
Também revisamos registros de empresas, apresentações para investidores, divulgações de varejistas e imprensa de reputação para entender como os produtos são precificados e distribuídos pelos canais de varejo e farmácias, e para verificar cruzadamente quaisquer movimentos abruptos. Bancos de dados de patentes são usados para identificar atividades de ingredientes e formulações, e um banco de dados de remessas de importação/exportação em nível de embarque é aplicado seletivamente para verificar a razoabilidade dos fluxos transfronteiriços onde as divulgações locais são menos consistentes. As fontes documentais listadas aqui são meramente ilustrativas, e referências públicas adicionais foram utilizadas para coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Realizamos entrevistas com especialistas e pesquisas com fabricantes, importadores, distribuidores, varejistas, profissionais de nutrição e especialistas regulatórios na América do Sul. Suas contribuições ajudam a validar dados secundários, esclarecer vendas informais e online, testar premissas de preço e canal, e preencher lacunas onde os registros dos países são incompletos. As respostas são revisadas em relação ao modelo antes que as estimativas finais sejam aceitas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 15% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 35% |
| Empresas menores: 20% | Gerentes: 50% |
Dimensionamento e Previsão do Mercado
O dimensionamento foi construído utilizando uma abordagem de cima para baixo, em que a demanda por suplementos na América do Sul é reconstruída a partir de sinais de consumo por categoria, padrões de vendas por canal e indicadores macroeconômicos, e então filtrada por premissas de precificação e mix. Para manter os resultados fundamentados, corroboramos os totais usando pontos de verificação seletivos de baixo para cima, como o preço médio de venda amostrado por formato, valores de cesta de compras dos principais canais e verificações de razoabilidade de fornecedores e distribuidores sobre volumes anuais.
Os principais insumos utilizados no modelo incluem população por faixas etárias, prevalência de condições relacionadas ao estilo de vida que impulsionam a intenção de suplementação, gastos das famílias e direção da confiança do consumidor, movimentação de inflação e câmbio para normalização em USD, e mudanças no mix de canais em direção ao comércio eletrônico e ao varejo moderno. Como a precificação pode se mover mais rapidamente do que o volume nesta categoria, a progressão do preço médio de venda foi acompanhada usando etapas de preço ajustadas pela inflação e validadas por meio de feedback de entrevistas sobre promoções e mudanças no tamanho das embalagens. As previsões foram desenvolvidas usando análise de cenários apoiada por listas de fatores de demanda acordados por especialistas locais, seguida de uma verificação de série temporal no estilo ARIMA sobre a tendência histórica para evitar reações exageradas a anos atípicos. Onde os pontos de verificação de baixo para cima estavam incompletos para países menores, as lacunas foram tratadas com proxies de demanda per capita e, em seguida, revisadas em relação a sinais de comércio e varejo.
Ciclo de Validação e Atualização de Dados
Os resultados foram verificados em relação a sinais independentes, como tendências de importação, crescimento de categoria relatado em atualizações públicas e restrições macroeconômicas que tipicamente limitam os gastos discricionários. Outliers foram sinalizados e as premissas foram revisadas quando os gastos per capita implícitos ou os níveis de preço pareciam inconsistentes com as realidades conhecidas dos canais.
Uma revisão interna de múltiplas etapas foi seguida, em que a lógica do modelo, os movimentos ano a ano e os totais por país foram verificados antes da aprovação final. Se as entrevistas indicassem uma mudança importante, como uma alteração regulatória, um novo imposto ou uma interrupção repentina de canal, a equipe entrava novamente em contato com as fontes para confirmar a direção e o momento. O relatório é atualizado anualmente, e eventos relevantes acionam atualizações intermediárias, com uma verificação final antes da entrega para que os números estejam alinhados com os sinais mais recentes disponíveis.
Tamanho do Mercado de Suplementos Alimentares da América do Sul da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números de mercado publicados para suplementos alimentares na América do Sul podem variar amplamente, mesmo quando os títulos parecem semelhantes. As diferenças geralmente decorrem do que é contabilizado como suplemento, de como a cobertura de múltiplos países é tratada e de como a inflação de preços e a conversão cambial são aplicadas ao longo do tempo.
Alguns números publicados mesclam a América Central com a América do Sul, e alguns também tratam alimentos nutracêuticos amplos como parte dos suplementos, o que expande o conjunto de valor. Na Mordor Intelligence, a contagem é limitada aos produtos de suplementos alimentares vendidos na América do Sul, e a série em USD é mantida consistente controlando o momento do câmbio e verificando o mix de canais para que os picos liderados por preços não sejam confundidos com crescimento puro de demanda.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 8,85 bilhões de USD (2025) | |
| Consultoria Global A | 8,12 bilhões de USD (2024) | Utiliza um escopo de América Central e América do Sul e um ano-base diferente, o que pode elevar os totais ao adicionar países e ao aplicar uma estrutura de preços e canais separada para 2024. |
| Publicador do Setor B | 11,33 bilhões de USD (2021) | Utiliza um ano-base mais antigo e reporta em termos nominais para aquele período, e o nível reportado pode ser inflacionado se produtos de saúde adjacentes forem agrupados em suplementos ou se o momento da conversão cambial não estiver alinhado entre os países. |
No geral, a dispersão é explicada principalmente pela cobertura geográfica, pela escolha do ano-base e pela forma como o conjunto de suplementos é definido. Ao manter o escopo do produto restrito, alinhando o tratamento de câmbio e inflação e verificando novamente a lógica de precificação dos canais com insumos primários, nossa estimativa permanece rastreável a variáveis claras de demanda e preço que podem ser repetidas a cada atualização.
Principais Perguntas Respondidas no Relatório
Qual será o volume das vendas de suplementos na América do Sul até 2031?
As vendas devem atingir 12,89 bilhões de USD até 2031, expandindo-se a um CAGR de 7,81%.
Qual país deve crescer mais rapidamente até 2031?
Espera-se que a Colômbia registre o maior CAGR de 9,55%, impulsionado pela simplificação regulatória e por uma classe média em crescimento.
Por que os probióticos estão ganhando participação?
Cepas clinicamente validadas e a crescente conscientização sobre os benefícios da saúde intestinal impulsionam os probióticos a um CAGR de 8,62%, superando as vitaminas tradicionais.
Qual formato está se expandindo mais rapidamente?
As gomas lideram com um CAGR de 9,02% porque o mascaramento de sabor e as formulações veganas atraem millennials e crianças.