
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
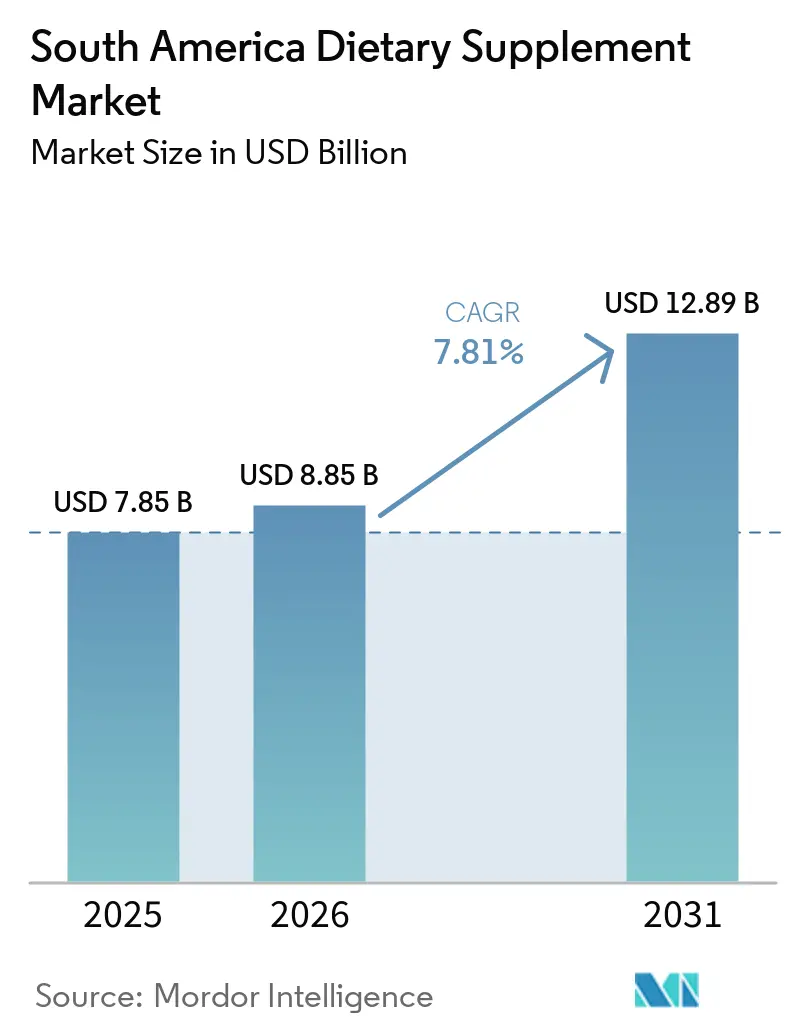
| 基準年の市場規模 (2025) | 7.85 十億米ドル |
| 市場規模 (2026) | 8.85 十億米ドル |
| 市場規模 (2031) | 12.89 十億米ドル |
| 成長率 (2026 - 2031) | 7.81 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米栄養補助食品市場分析
南米栄養補助食品市場規模は、2026年の8.85 ビリオン 米ドルから2031年には12.89 ビリオン 米ドルに拡大し、2026年から2031年にかけて7.81%のCAGRで成長する見込みです。ブラジル、アルゼンチン、コロンビア、チリ、ペルーの消費者は、事後的な疾病ケアから積極的な栄養最適化へとシフトしており、その背景には非感染性疾患が地域の死亡原因の77%を占める一方、家計が総医療費の32.4%を自己負担しているという現状があります。パンデミックによる平均寿命の2.9年短縮が免疫力強化への関心を高めました。ANVISA、INVIMA、ANMATによる規制強化が製品品質を向上させる一方、実質所得が低下する中でもeコマースプラットフォームが普及を後押ししています。多国籍企業の研究開発投資とクリーンラベルイノベーションがプレミアム化を支えていますが、現地での価格競争が利益率を圧迫し、南米栄養補助食品市場内に二極化した競争環境を生み出していす。
主要レポートのポイント
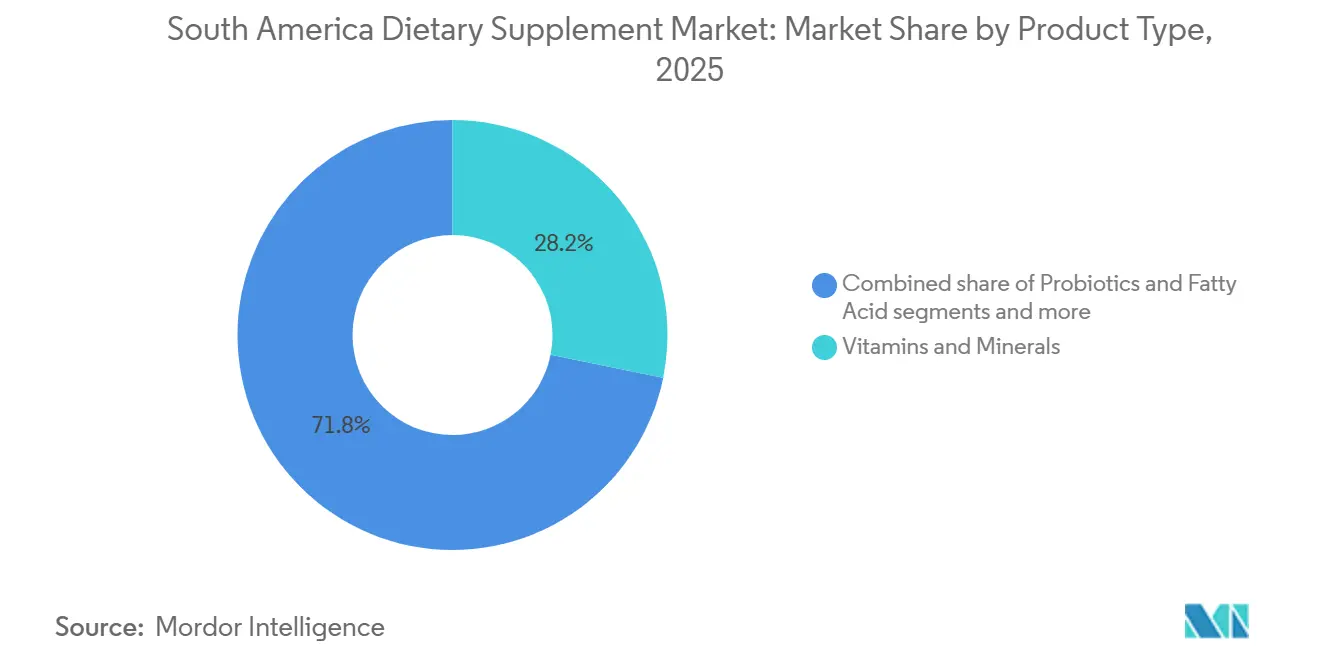
- 製品タイプ別では、ビタミン・ミネラルが2025年の南米栄養補助食品市場において28.18%の収益シェアを占めてトップとなり、プロバイオティクスは2031年にかけて8.62%のCAGRで成長する見込みです。
- 剤形別では、カプセルおよびソフトジェルが2025年の南米栄養補助食品市場シェアの39.28%を占め、グミは2031年にかけて最も高い9.02%のCAGRを記録すると予測されています。
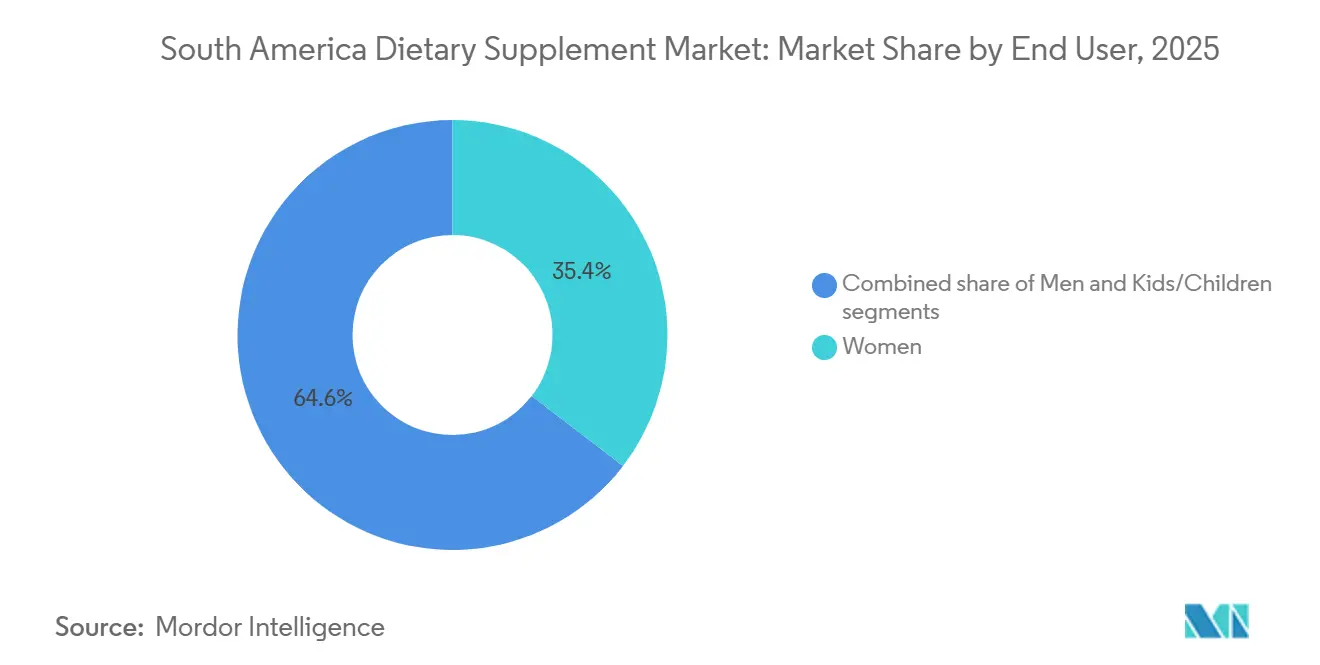
- エンドユーザー別では、女性が2025年の売上の35.42%を占めましたが、子ども・児童セグメントは2026年から2031年にかけて9.81%のCAGRが見込まれています。
- 流通チャネル別では、健康・ウェルネス専門店が2025年に28.62%の市場シェアを占めてトップとなり、オンライン小売チャネルは2031年にかけて9.96%のCAGRで成長する見込みです。
- 地域別では、ブラジルが2025年に60.28%の収益シェアを占め、コロンビアは2031年にかけて最も高い9.55%のCAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 予防医療への関心の高まり | +1.2% | 世界全体、特にブラジル、チリ、アルゼンチンで高い | 中期(2〜4年) |
| 女性消費者をターゲットとしたサプリメントが成長を牽引 | +0.9% | ブラジル、コロンビア、アルゼンチン、地域全体の都市部 | 中期(2〜4年) |
| クリーンラベル・植物由来・ビーガンフォーミュラへの嗜好の高まり | +0.8% | ブラジル、チリ、アルゼンチン、大都市圏 | 長期(4年以上) |
| 健康的な加齢への注目が消費者のマルチビタミン摂取を加速 | +1.0% | ブラジル、アルゼンチン、チリ、コロンビア・ペルーへの波及 | 長期(4年以上) |
| 電子商取引の成長がサプリメントのアクセシビリティと市場リーチを向上 | +0.7% | ブラジル、アルゼンチン、コロンビア、チリ | 短期(2年以内) |
| 研究開発投資が革新的な製品開発とターゲットソリューションを推進 | +0.6% | 世界全体、南米を対象とした多国籍企業の研究開発拠点が主導 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
予防医療への関心の高まり
世界保健機関によると、南米では自己負担医療費が総医療費の32.4%を占め、世界でも最も高い水準にあります[1]。この大きな経済的負担により、家計は独自にウェルネス介入の費用を負担せざるを得ず、多くの場合、高度な医療に伴う高額費用を回避するための予防措置として機能しています。世界保健機関の報告によれば、糖尿病、高血圧、心血管疾患などの非感染性疾患が地域の死亡原因の77%を占めており、健康リスクを軽減するための栄養ベースの戦略に対する緊急の人口統計的ニーズが浮き彫りになっています。さらに、農村部や都市周辺部における適切なプライマリケアサービスの不足が、セルフケアソリューションへの需要をさらに高めています。消費者はアクセスの困難さとコストの観点から、医師への相談の代替として市販のサプリメントにますます依存するようになっています。このシフトにより、栄養補助食品の役割は変容し、任意のウェルネス製品ではなく、積極的な健康管理のための必須ツールとして位置づけられるようになりました。その結果、この変化は購入頻度と消費者バスケットの構成の両方に大きな影響を与えています。
女性消費者をターゲットとしたサプリメントが成長を牽引
2025年、女性はエンドユーザー需要の35.42%を占め、出産前栄養、更年期管理、骨の健康などの主要な健康上の懸念に対応するライフステージ別フォーミュラの入手可能性の向上が背景にあります。南米全域で生殖年齢の女性における鉄欠乏症は依然として重大な問題であり、閉経後の女性における骨粗しょう症予防にはカルシウムとビタミンDの補給が引き続き重要です。ブラジル保健省が支援するブラジルの母子保健イニシアチブ「レデ・セゴーニャ」は、妊娠中の葉酸とDHA補給の重要性に関する啓発において重要な役割を果たしました[2]。このイニシアチブは、商業的な出産前ブランドの成長に向けた強固な臨床的基盤を築きました。2024年から2025年にかけて、Nestlé、Bayer、Abbottなどの主要企業が出産前製品ポートフォリオを拡充しました。これらの企業は婦人科医の推薦を活用し、薬局ベースの教育キャンペーンを実施して市場でのプレゼンスを強化しました。このセグメントは、透明な成分リストと臨床的検証を重視する女性消費者の高い支払い意欲から恩恵を受けています。このような消費者の嗜好により、ブランドは大衆向けマルチビタミンと比較してプレミアム価格を設定することが可能となっています。
クリーンラベル・植物由来・ビーガンフォーミュラへの嗜好の高まり
最近の調査では、消費者の間で植物由来の代替品への受容が高まっており、持続可能性と動物福祉への関心から若い世代がこのシフトを主導していることが示されています。特にミレニアル世代とZ世代は製品の透明性に非常に敏感で、サプリメントのラベルを詳細に確認し、モバイルアプリを使って成分をクロスチェックすることが多いです。これらのグループは、合成着色料、人工保存料、遺伝子組み換え成分を排除したクリーンラベルフォーミュラに特に魅力を感じています。ビーガン消費者の間で顕著なトレンドとして、従来のゼラチンベースのオプションに代わるペクチンベースのグミビタミンへの嗜好があります。さらに、ターメリック、生姜、エキナセアなどの植物エキスが、合成有効成分の天然代替品として人気を集めています。この関心の高まりにもかかわらず、手頃な価格は依然として重要な課題です。植物由来のサプリメントは通常、従来品より15%から25%高い価格設定となっており、そのアクセシビリティは主に中上位所得世帯以上に限られています。
健康的な加齢への注目が消費者のマルチビタミン摂取を加速
2024年、ブラジルの人口の15.1%が60歳以上で構成されており、この割合は2050年までにほぼ倍増し29.4%に達すると予想されています。同様に、コロンビアの高齢者人口は2024年に13.9%を占め、2050年までに28.6%へと大幅に上昇すると予測されています。アルゼンチンでは、2024年に人口の16.2%がこの年齢層に属しており、予測では2050年までに24.5%に増加するとされています。この人口動態の変化が、高齢化する人口のニーズに合わせた専門的な健康フォーミュラへの需要の高まりを牽引しています。カルシウム、ビタミンD、マグネシウムを組み合わせた骨の健康製品がますます人気を集めています。グルコサミンとコンドロイチンを含む関節サポートサプリメントも需要が高まっており、オメガ3脂肪酸とBビタミンを配合した認知健康製品も同様です。さらに、高齢者向けに特別設計されたマルチビタミンは、ビタミンB12、葉酸、抗酸化物質の高濃度配合により、加齢に伴う栄養吸収不良の課題に対応しています。定期的な老年科診察における医師の推薦は、これらの製品の普及において重要な役割を果たしています。このような推薦は、初回試用を促進するだけでなく、以前はサプリメント使用に消極的だった高齢者の間でもリピート購入を促進します。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 偽造品の存在が成長を阻害 | -0.4% | ブラジル、アルゼンチン、ペルー、非公式小売チャネル | 短期(2年以内) |
| 合成添加物とメガドースの安全性に対する消費者の懐疑心の高まり | -0.3% | ブラジル、チリ、アルゼンチン、都市部の高学歴消費者 | 中期(2〜4年) |
| 栄養補助食品と境界線製品に対する規制の強化 | -0.5% | ブラジル、コロンビア、アルゼンチン、公式小売チャネル | 中期(2〜4年) |
| 地元生産者による価格競争が利益率を低下 | -0.6% | ブラジル、アルゼンチン、コロンビア、大衆市場セグメント | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
偽造品の存在が成長を阻害
2026年1月、ANVISAは安全性と品質基準を満たさないとして4つのサプリメントブランドを禁止しました[3]。一方、2025年10月にはINVIMAがアラート131-2025を発行し、コロンビアにおける違法サプリメントについて消費者に警告しました。偽造品は正規ブランドへの消費者の信頼を損なうだけでなく、これらの粗悪なフォーミュラに関連する有害事象がメディアで取り上げられた際の被害を増幅させます。ブラジル、アルゼンチン、ペルーでは、非公式小売チャネルが適切なラベル表示、トレーサビリティ、有効成分の検証を欠く未登録製品に対して依然として脆弱です。規制強化にもかかわらず、執行上のギャップは続いています。リソースが限られた機関は、越境電子商取引の出荷を検査し、小規模流通業者を監視することに困難を抱えています。偽造品が被害をもたらした場合、正規メーカーは風評被害のリスクにさらされます。このため、ホログラムラベル、QRコード認証、ブロックチェーンベースのサプライチェーン追跡などの偽造防止技術への投資が進んでいます。
合成添加物とメガドースの安全性に対する消費者の懐疑心の高まり
ミレニアル世代とZ世代はクリーンラベル製品をますます好むようになっており、合成着色料、人工保存料、生理的ニーズを超えると認識される高効力フォーミュラに対して懐疑的な姿勢を示しています。規制上の慎重さを反映して、ANVISAは成人のメラトニン補給を1日0.21ミリグラムに制限しており、北米市場で普及しているメガドースのトレンドとは対照的です。公衆衛生当局は消費者教育キャンペーンを通じて補給よりもバランスの取れた食事を推進しており、製品を栄養補完ではなく食事代替品として販売するブランドに課題をもたらしています。ビタミンA、ビタミンD、鉄の過剰摂取に関連する有害事象により安全上の懸念が高まり、消費者は補給を開始する前に医師のアドバイスを求めるようになっています。このトレンドは、臨床的検証、透明な成分調達、推奨食事摂取量に沿った用量フォーミュラを重視するブランドに有利に働く一方、高効力の主張で差別化を図る大衆市場製品には不利に働きます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
プロバイオティクスが従来カテゴリーを上回る成長2025年、ビタミン・ミネラルは市場の28.18%を占め、マルチビタミン、ビタミンC、カルシウムサプリメントに対する消費者のい信頼を反映しています。一方、プロバイオティクスは腸内健康科学が研究段階から主流のウェルネスへと移行するにつれ、2031年にかけて8.62%のCAGRで成長すると予測されています。Bayerが2025年9月にラテンアメリカでIberoflora プロバイオティクスを発売し、Lactobacillus rhamnosus GGやBifidobacterium lactis BB-12などの菌株を採用したことは、臨床試験に裏付けられた菌株特異的製剤への注力を示しています。伝統医学が依然として重要な役割を果たすブラジルとアルゼンチンでは、カモミール、ショウガ、ウコンなどの植物成分を含むハーブサプリメントが合成製品の天然代替品として支持を集めています。魚油および藻類由来のオメガ3脂肪酸は心血管および認知機能の健康をサポートしますが、南米での消費量は冷水魚の入手困難と高コストにより、WHO推奨量を下回っています。
ラクターゼ、アミラーゼ、プロテアーゼなどの消化酵素は消化器系の過敏症に対応し、コラーゲンペプチド、アミノ酸、特殊製剤はスポーツパフォーマンスおよびビューティーフロムウィズインのニーズに応えています。ANVISAの規範的指示28/2018(2024年に複数回改訂)による規制の明確化は、許容成分、用量、健康強調表示を定義し消費者の安全を確保することで、イノベーションを促進しています。プロバイオティクスの急速な成長は、臨床的検証、医師の推薦、腸脳相関への認識の高まりによって牽引されており、標準的なマルチビタミンを超えた差別化を目指すメーカーにとって戦略的な注力分野となっています。


注記: 全セグメントの個別シェアはレポート購入後に入手可能
形態別:
グミが従来の剤形を刷新2025年、カプセルおよびソフトジェルは市場シェアの39.28%を占め、確立された製造技術、正確な用量管理、幅広い消費者受容に支えられています。一方、グミは味覚マスキング技術と非錠剤形態がミレニアル世代および小児消費者に訴求し、2031年にかけて9.02%のCAGRで成長すると予測されています。グミの製造には、ブラジルやコロンビアのような高湿度気候での成分安定性を維持するための専門設備と技術が必要であり、Church & Dwight、Bayer、Nature's Bountyなどの既存プレーヤーに有利な参入障壁を形成しています。ペクチンベースのグミはビーガン消費者の間でゼラチンに取って代わり、シュガーフリー製品は添加糖への懸念に対応しています。ただし、錠剤より15%から25%高いプレミアム価格設定が、採用を中上位所得世帯に限定しています。錠剤は最も手頃な選択肢として価格重視の消費者を引き付け、大容量の高効力製剤をサポートしています。
パウダーはスポーツ栄養および食事代替ニーズに対応し、用量の柔軟性とフレーバーカスタマイズを提供します。一方、液体は嚥下困難な小児および高齢者向けに対応しています。発泡錠、舌下ストリップ、経皮パッチなどのニッチな剤形は利便性または生物学的利用能の利点を提供し、高価格を正当化しています。RDC 843/2024のもと、ANVISAはすべての剤形に統一された届出要件を適用し、グミメーカーがカプセルメーカーと同等の基準を満たすことを確保しています。グミの急速な成長は、有効性と感覚的訴求を組み合わせたウェルネス製品への消費者シフトを反映しています。このトレンドは既存ブランドにポートフォリオの再構成を迫り、従来のデリバリーシステムよりもユーザーエクスペリエンスを優先するデジタルネイティブブランドへの市場シェア喪失リスクをもたらしています。
エンドユーザー別:
子供・児童セグメントが加速2025年、女性はエンドユーザー需要の35.42%を占め、出産前後、更年期、骨の健康に関する製剤が牽引しています。一方、子ども・児童セグメントはパンデミック後に親が小児の免疫力、認知発達、成長サポートへの関心を高めるにつれ、2031年にかけて9.81%のCAGRで成長すると予測されています。政府の栄養強化の取り組みにもかかわらず、ビタミンA、D、鉄、亜鉛の欠乏症は南米の子どもたちの間で依然として続いており、低所得地域では発育不全が懸念されています。偏食や食事の多様性の欠如が、栄養素の味をマスキングすることでコンプライアンスを向上させるマルチビタミングミや咀嚼錠への親の需要を押し上げています。年齢別用量や安全基準を含む規制上の課題は重大であり、ANVISAとINVIMAは過剰摂取を防ぐための厳格な表示・マーケティング規制を施行しています。
男性はもう一方のエンドユーザーセグメントを構成し、ポーツ栄養、テストステロンサポート、心血管の健康に注力しています。ただし、このセグメントの成長は、サプリメント採用率の低さと予防的健康行動を抑制する文化的規範により、女性および子どもに比べて遅れています。女性の労働参加率の上昇は可処分所得と健康意識の向上につながり、このセグメントを支えています。一方、世代間の資産移転が小児サプリメント需要を牽引しており、祖父母が購入資金を提供するケースも多く見られます。女性および子どもをターゲットとするブランドは、臨床的推薦、小児科医の推薦、薬局での教育キャンペーンを通じて差別化を図り、マスマーケットのマルチビタミンと比較してプレミアム価格設定と高い利益率を実現しています。

注記: 全セグメントの個別シェアはレポート購入後に入手可能
流通チャネル別:
オンライン小売が勢いを増す2025年、健康・ウェルネス専門店は市場シェアの28.62%を占め、専門製品、訓練されたスタッフ、消費者の信頼から恩恵を受けています。一方、オンライ小売チャネルは利便性、競争力のある価格設定、ダイレクトトゥコンシューマーフルフィルメントに牽引され、2031年にかけて9.96%のCAGRで成長すると予測されています。ブラジルの健康・ウェルネスeコマースは2025年に5.2 ビリオン 米ドルに達し、前年比18%成長し、Mercado Livre、Amazon、Drogasil、Raiaが牽引しています。スーパーマーケットおよびハイパーマーケットはマスマーケットへのアクセスを提供し、衝動買いを促進しています。同時に、その他のチャネルには薬局、Grupo Omnifileのマルチレベルマーケティングなどの直販ネットワーク、病院・クリニック向けの機関チャネルが含まれます。2024年までに、モダントレードチャネルが総売上の50%を超え、マクロ経済上の課題にもかかわらず上半期にeコマースが44%成長しました。
オンラインプラットフォームはサブスクリプションモデルを活用して顧客生涯価値を高め、在庫予測可能性を向上させています。詳細な製品情報、顧客レビュー、成分の透明性などの機能は、ミレニアル世代およびZ世代の嗜好に合致しています。規制コンプライアンスは依然として課題であり、RDC 843/2024に基づくANVISAの届出要件はオンラインおよびオフラインチャネルの両方に適用され、堅牢な品質保証とトレーサビリティシステムが必要です。健康専門店は都市市場の飽和と、より高い利益率のカテゴリーを取り込もうとするサプリメント提供を拡大する薬局チェーンとの競争により、成長が鈍化しています。一方、オンライン小売の急速な成長は、2031年までに流通経済と競争を再構築するデジタルコマースへの構造的シフトを示しています。
地域分析
ブラジル栄養補助食品市場
2025年、ブラジルは市場シェアの60.28%を占め、南米最大の経済国かつ最も人口の多い国としての地位を再確認しました。2024年時点で15.1%を占める60歳以上の人口は2050年までに29.4%に達すると予測されており、骨の健康、関節サポート、認知機能向上製品への需要を牽引しています。2024年9月1日に施行されたRDC 843/2024に基づくANVISAの義務的届出制度はコンプライアンスコストを増加させましたが、不正規サプリメントを排除することで製品品質と消費者信頼を向上させました。コロンビアの栄養補助食品市場は、予防医療への消費者意識の高まり、ビタミン・ミネラル・プロバイオティクスへの需要増加、免疫力・消化器の健康・総合的なウェルネスへの関心の高まりに牽引され、2031年にかけて最も高い9.55%のCAGRを記録すると予測されています。薬局、健康・ウェルネス専門店、スーパーマーケット、eコマースプラットフォームを通じた栄養補助食品へのアクセス拡大が、製品の入手可能性と消費者リーチを向上させると期待されています。
南北アメリカ栄養補助食品市場
Mercado Livre、Amazon、Drogasil、Raiaなどのeコマースプラットフォームは、2025年の健康・ウェルネス分野の売上を52億米ドルに押し上げ、前年比18%増を達成した。これは、栄養補助食品の品揃え拡充とサブスクリプション型配送の普及によって支えられている。2025年12月にアナポリスで開業したVitamedic社の1,700万米ドルの工場は、2027年までに生産能力を3倍にする計画であり、高まる需要に応えるための国内製造の成長を反映している。コロンビアは最も成長が速い地域であり、2031年までのCAGRは7.36%で、INVIMAの自動登録制度と拡大する中間層によって牽引されている。2024年時点で60歳以上の人口は13.9%を占めており、2050年までに28.6%に達すると予測されており、健康的な加齢に関する製品への需要を高めている。2025年10月に行されたINVIMAのアラート131-2025は、違法な栄養補助食品に対して警告を発し、正規メーカーを保護するための取り締まりを強化した。Bayer AGが2025年9月にコロンビアでIberoflora プロバイオティクスを発売したことは(メキシコ、グアテマラ、コスタリカ、エクアドルでの展開に続くもの)、市場の潜在性に対する信頼を示している。アルゼンチン、チリ、ペルーはより小さなシェアを保有しているが、独自のトレンドを示している。
南部南米栄養補助食品市場
アルゼンチンの60歳以上の人口は2024年時点で16.2%を占めており、2050年までに24.5%に達すると予測されており、骨の健康および心血管系の栄養補助食品への需要を牽引している。ANMATの処分11362/2024は、栄養補助食品を包装前面の警告ラベルの対象から除外し、加工食品・飲料と比較して規制要件を緩和した。パラグアイ、ウルグアイ、ボリビアなどの小規模市場は、越境流通と自由貿易協定の恩恵を受けているが、購買力の低さと非公式な小売チャネルへの依存により、成長上の課題に直面している。
規制環境
南米全域の栄養補助食品は、各国固有の食品・衛生監視制度の下で運営されており、市場参入とポートフォリオの標準化は現地の衛生手続きに依存しています。ブラジルでは、ANVISAがRDC 243/2018に基づいてサプリメントを規制しており、同地域ではRDC 843/2024(2024年9月1日発効)に基づく義務的通知制度による取締り強化も進んでおり、成分の適合性、表示、各形態における許容される訴求内容の基準が引き上げられています。
コロンビアでは、2006年法令3249号に基づき、INVIMAによる製造、輸入、販売のための衛生登録が義務付けられており、アルゼンチンでは、食品規則(CAA)第1381条の下でsuplementos dietarios(栄養補助食品)が定義され、ANMATおよびCONALによる監督が行われています。エクアドルでは、ARCSAを通じたサプリメントの衛生通知プロセスが運用されており、境界的な食品・医薬品分類や取締り措置を避けるためには、複数国にまたがる規制マッピング、現地代理人の設置、および訴求内容の裏付けの徹底が必要であることが改めて示されています。
競争環境
市場集中度
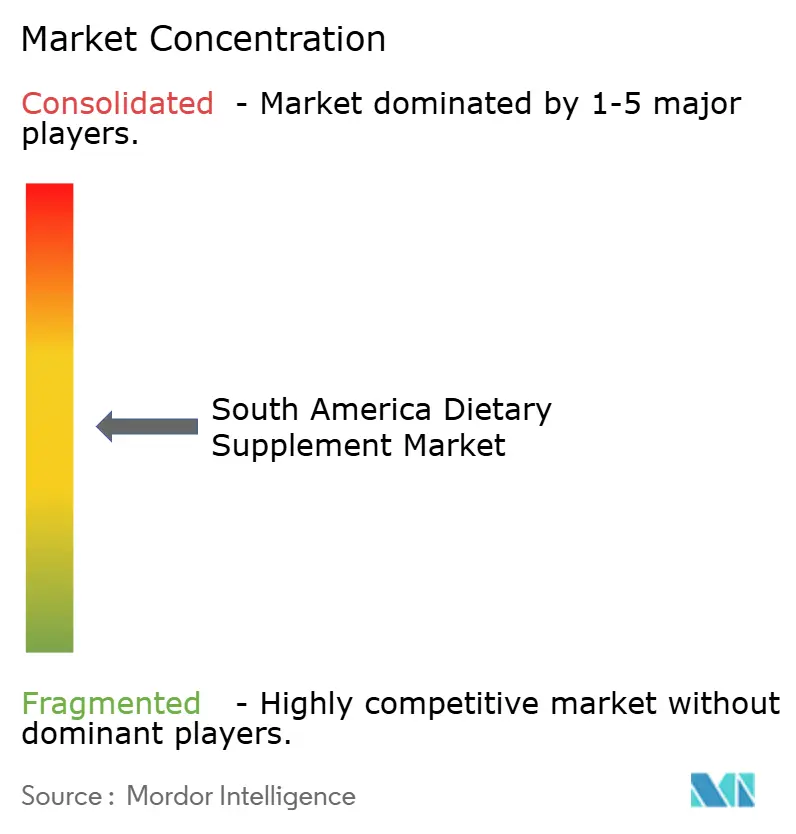
南米では、栄養補助食品メーカーがターゲットマーケティングと専門的な製品提供を通じてニッチを確立しており、適度に集約された市場を形成しています。EMSによるVitamine-seの買収により、同社は広範な流通ネットワークへのアクセスを獲得し、86,000の販売拠点での広告展開が可能となりました。この戦略により、パーソナライズされたビタミン・ミネラルサプリメントがプレミアム製品として位置づけられました。サッカー選手ネイマール・ジュニアによるNext10ブランドの立ち上げなど、インフルエンサーや著名人とのコラボレーションがブランドの認知度を高め、テクノロジーに精通した消費者へのアピールを強化しています。企業は女性の健康や子供向けサプリメントなどのニッチセグメントに注力し、有効性、品質、ライフスタイルとの整合性を強調したフォーミュラとパッケージングを開発しています。
主要プレーヤーはテクノロジーを活用して競争優位性を獲得し、製品の魅力を高めています。Funtritionは独自のグミ技術であるGummyGelsとLayer-Gを活用し、国内市場と輸出市場の両方に向けて生産を拡大しています。さらに、Meramaによる電子商取引の統合により、複数のブランドが統一プラットフォーム上で運営できるようになり、デジタル分析を通じた消費者ターゲティングが向上しています。AI駆動のアンケートやカスタマイズされたフォーミュラなどのツールは、エンゲージメントとロイヤルティを高めるだけでなく、競争の激しい市場においてブランドを差別化します。
南米のサプリメント市場では、競争ダイナミクスが戦略的パートナーシップ、買収、規制コンプライアンスによって形成されています。EMSによるVitamine-seの買収やMeramaによるGrowth Supplementsの買収などの主要な動向は、統合、流通拡大、マーケティングの合理化というトレンドを示しています。地元メーカーとのコラボレーションにより、国際的なプレーヤーはANVISA基準への準拠を支援されています。これらの戦略は、強固な品質・規制フレームワークを持つ確立された企業に有利に働き、小規模競合他社への参入障壁を生み出し、市場の適度な集中を強化しながら持続的な成長を促進しています。
南米栄養補助食品業界リーダー
-
Abbott Laboratories
-
Bayer AG
-
Herbalife Nutrition Ltd.
-
Amway Corp.
-
Glanbia PLC
- 注:主要企業の掲載順は順位を示すものではありません。
南米栄養補助食品市場 このレポートでカバーされる企業
- Tecnoquimicas S.A.
- Grupo Omnilife
- Eurofarma Laboratorios S.A.
- Sabinsa Corporation
- Bayer AG
- Abbott Laboratories
- Amway Corporation
- Herbalife Nutrition Ltd
- Nestle S.A.
- Pfizer Inc.
- Glanbia PLC
- Sanofi S.A.
- Procter & Gamble Co.
- GNC Holdings, LLC.
- NOW Foods
- Nature's Bounty, Inc.
- Blackmores Limited
- Kemin Industries, Inc.
- Shaklee Corporation
- Higher Ground Supplements
市場機会と将来展望
ブラジルにおける現地製造の規模拡大により、リードタイムの短縮、プライベートブランド生産、および各国固有の通知・表示要件に適合した現地化された製剤への余地が広がっています。具体的な生産能力拡大の兆候としては、Pronutritionがブラジルのヴァリーニョスに8,500平方メートルの新工場を建設するため1,100万ブラジルレアルの投資を発表し、月間生産能力を最大1,860万個まで引き上げることを目指していることが挙げられます。この拡張により地域のB2Bおよびホワイトラベル製造能力が強化され、薬局やオンラインプラットフォームを通じて販売するブランドの供給信頼性が向上しています。
また、訴求内容に対する規制の厳格化に対応しつつ、コモディティ化したマルチビタミンとの差別化を図る、臨床的に位置付けられた製品や、菌株・成分特化型製品を中心に機会が形成されつつあります。プロバイオティクスや標的成分は、提携や規制対応済みの製品発売を通じて流通面での優位性を獲得しており、その例として、NVP Healthcareがブラジルのマルジャン・ファルマとプロバイオティクス成分に関する独占供給契約を締結したことや、協和発酵のグルタチオン製品Setriaが、SEREMI関連の承認手続きを経てNutrapharmが発売した最終製品を通じてチリに参入したことが挙げられます。ブラジルではeコマースが既に主要な販路となっており、取締りの重点が違法製品に置かれる中、コンプライアンスに準拠した申請資料とQRコード認証などのトレーサビリティツール、そして薬局向け教育を組み合わせたブランドは、模倣品が多い非正規流通チャネルに対してより効果的に競争できます。
最近の産業開発事情 南米栄養補助食品市場
- 2026年7月:NVP Healthcareは、マルジャン・ファルマとのプロバイオティクス提携を拡大し、対象範囲を追加のラテンアメリカ市場に広げ、同地域におけるNVP-1702ラインへのアクセスを拡大するとともに、継続的な規制対応と並行して流通体制を強化しました。
- 2026年6月:Pronutritionは、ブラジルのヴァリーニョスに8,500平方メートルの新工場を建設するため1,100万ブラジルレアルの投資を発表し、月間生産能力を最大1,860万個まで引き上げることを目指しています。この拡張により地域のB2Bおよびホワイトラベル製造能力が強化され、薬局およびオンラインチャネル向けの供給信頼性が向上しています。
- 2024年7月:NXT USAは、ブラジルにおいてMotilityブランドの下でDigexinを発売し、オクラのさやとウィンターチェリーの根の抽出物を組み合わせ、消化およびストレス関連の位置付けを打ち出しました。この発売は、植物由来かつ機能性の消化関連製品ラインを拡充するとともに、主流のサプリメント小売業界における非伝統的な有効成分への需要の高まりを浮き彫りにしました。
南米栄養補助食品市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、小売および専門チャネルを通じて販売された時点で計上される、南米で消費される栄養補助食品の販売額を対象としています。錠剤、カプセル、パウダー、液体、グミなどの形態で、栄養素の補給またはウェルネス目標のサポートを目的として摂取される製品が含まれます。
対象外事項:本市場規模には、処方薬療法、一般的なパッケージ食品・飲料、またはウェルネス訴求を有する場合であっても個人ケア用品は含まれません。
セグメンテーョン概要
- タイプ別
- ビタミン・ミネラル
- ハーブサプリメント
- 脂肪酸
- プロバイオティクス
- 酵素
- その他の製品タイプ
- 形態別
- 錠剤
- カプセル・ソフトジェル
- 粉末
- グミ
- 液体
- その他
- エンドユーザー別
- 男性
- 女性
- 子供・児童
- 流通チャネル別
- スーパーマーケット・ハイパーマーケット
- 健康・ウェルネスストア
- オンライン小売チャネル
- その他の流通チャネル
- 国別
- ブラジル
- アルゼンチン
- チリ
- コロンビア
- ペルー
- その他の南米地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、測定可能な基準なしに仮定が乖離しないよう、需要プールとサプライランドスケープのマッピングから始まります。モデル構築前に、公衆衛生・栄養指標、消費者支出の背景、サプリメント関連製品の貿易動向を通常レビューします。南米については、国家保健監視・統計局、税関・貿易ポータル、中央銀行のインフレおよび外国為替シリーズ、栄養・ウェルネス指標を公表する地域機関などのソースを活用しています。
また、製の価格設定と小売・薬局チャネルへの流通方法を把握し、急激な変動をクロスチェックするために、企業の開示資料、投資家向け資料、小売業者の開示、信頼性の高いプレス情報もレビューしています。特許データベースは成分・製剤活動のフラグ付けに使用し、輸出入の船積みレベルデータベースは現地開示の一貫性が低い国境を越えた流通の妥当性確認に選択的に適用しています。ここに記載されているデスクソースは例示的なものであり、収集、検証、明確化のために追加の公開資料も使用しています。
一次インタビューおよびサーベイ
南米のメーカー、輸入業者、流通業者、小売業者、栄養専門家、規制専門家を対象に専門家インタビューおよびサーベイを実施しています。これらの意見は、二次データの検証、非公式販売およびオンライン販売の明確化、価格・チャネルの仮定の検証、国別記録が不完全な部分のギャップ補完に役立てられます。最終的な推計値を採用する前に、回答はモデルと照合してレビューされます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:30% | CXO:15% |
| 中位層:50% | 部門・ユニットリーダー:35% |
| 中小規模プレーヤー:20% | マネージャー:50% |
市場規模算定と予測
規模算定は、南米のサプリメント需要をカテゴリー消費シグナル、チャネルレベルの販売パター、マクロ指標から再構築し、価格・ミックスの仮定を通じてフィルタリングするトップダウンアプローチで構築されました。アウトプットを現実に即したものとするため、形態別のサンプル平均販売価格、主要チャネルのチェックアウトバスケット値、年間ボリュームに関するサプライヤーおよび流通業者のセンスチェックなど、選択的なボトムアップチェックポイントを用いて合計値を検証しました。
モデルで使用した主要インプットには、年齢層別人口、サプリメント摂取意向を促進するライフスタイル関連疾患の有病率、家計支出と消費者信頼感の方向性、米ドル換算のためのインフレおよび外国為替の動向、eコマースおよびモダントレードへのチャネルミックスのシフトが含まれます。このカテゴリーでは価格がボリュームよりも速く動く可能性があるため、インフレ調整済みの価格ステップを用いてASP(平均販売価格)の推移を追跡し、プロモーションおよびパックサイズ変更に関するインタビューフィードバックを通じて検証しました。予測は、現地専門家が合意した需要ドライバーの候リストに基づくシナリオ分析を用いて策定され、その後、単発的な年への過剰反応を避けるために過去トレンドに対するARIMAスタイルの時系列チェックを実施しました。小規模国でボトムアップチェックポイントが不完全な場合、一人当たり需要プロキシでギャップを補完し、貿易・小売シグナルと照合してレビューしました。
データ検証と更新サイクル
アウトプットは、輸入トレンド、公開アップデートにおける報告カテゴリー成長、裁量的支出を通常制限するマクロ制約などの独立したシグナルとクロスチェックされました。外れ値はフラグが立てられ、一人当たりの暗示的支出または価格水準が既知のチャネル実態と矛盾して見える場合は仮定が見直されました。
モデルロジック、前年比変動、国別集計をサインオフ前に確認する多段階の内部レビューを実施しました。インタビューが規制変更、新税、突然のチャネル混乱などの重大な変化を示した場合、チームはソースに再連絡して方向性とタイミングを確認しました。レポートは年次で更新され、重要なイベントが発生した場合は中間新が行われ、最新の利用可能なシグナルと数値が一致するよう最終納品前チェックが実施されます。
Mordor Intelligenceの南米栄養補助食品市場規模と他の公表推計値との比較
南米の栄養補助食品に関する公表市場数値は、タイトルが類似していても大きく異なる場合があります。そのギャップは通常、サプリメントとして計上されるものの定義、複数国カバレッジの処理方法、年度ごとの価格インフレと通貨換算の適用方法に起因しています。
一部の公表数値は中米と南米を混在させており、広義のニュートラシューティカル食品をサプリメントの一部として扱うものもあり、これにより価値プールが拡大します。Mordor Intelligenceでは、カウントを南米で販売される栄養補助食品に限定し、外国為替タイミングを管理してチャネルミックスを確認することで、価格主導のスパイクが純粋な需要成長と誤認されないよう、米ドルシリーズの一貫性を維持しています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 7.85 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシA | 8.12 ビリオン 米ドル(2024年) | 中米および南米を対象範囲とし、異なる基準年を使用しており、国を追加することおよび2024年の別個の価格・チャネル構造を適用することで合計値が増加する可能性があります。 |
| 業界出版社B | 11.33 ビリオン 米ドル(2021年) | 古い基準年を使用し、その期間の名目値で報告しており、隣接する健康製品がサプリメントにグループ化されている場合や、国をまたいだ通貨換算タイミングが一致していない場合、報告水準が過大評価される可能性があります。 |
全体として、乖離は主に地理的カバレッジ、基準年の選択、サプリメントバスケットの定義方法によって説明されます。製品範囲を厳密に維持し、外国為替とインフレの処理を整合させ、一次インプットでチャネル価格ロジックを再確認することで、当社の推計値は各更新で繰り返し可能な明確な需要・価格変数に対してトレーサブルな状態を維持しています。
レポートで回答される主要な質問
2031年までに南米のサプリメント売上はどの程度になるか?
売上は2031年までに12.89 ビリオン 米ドルに達し、7.81%のCAGRで拡大する見込みです。
2031年までに最も速く成長すると予測される国はどこか?
コロンビアは規制の合理化と中間層の拡大に牽引され、最も高い9.55%のCAGRを記録すると予測されています。
プロバイオティクスがシェアを拡大している理由は何か?
臨床的に検証された菌株と腸内健康効果への認識の高まりにより、プロバイオティクスは従来のビタミンを上回る8.62%のCAGRを達成する見込みです。
最も急速に拡大している形態は何か?
グミは味覚マスキングとビーガン製剤がミレニアル世代と子どもを引き付け、9.02%のCAGRでトップとなっています。