
Tamanho e Participação do Mercado de Gestão de Água em Data Centers na América do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
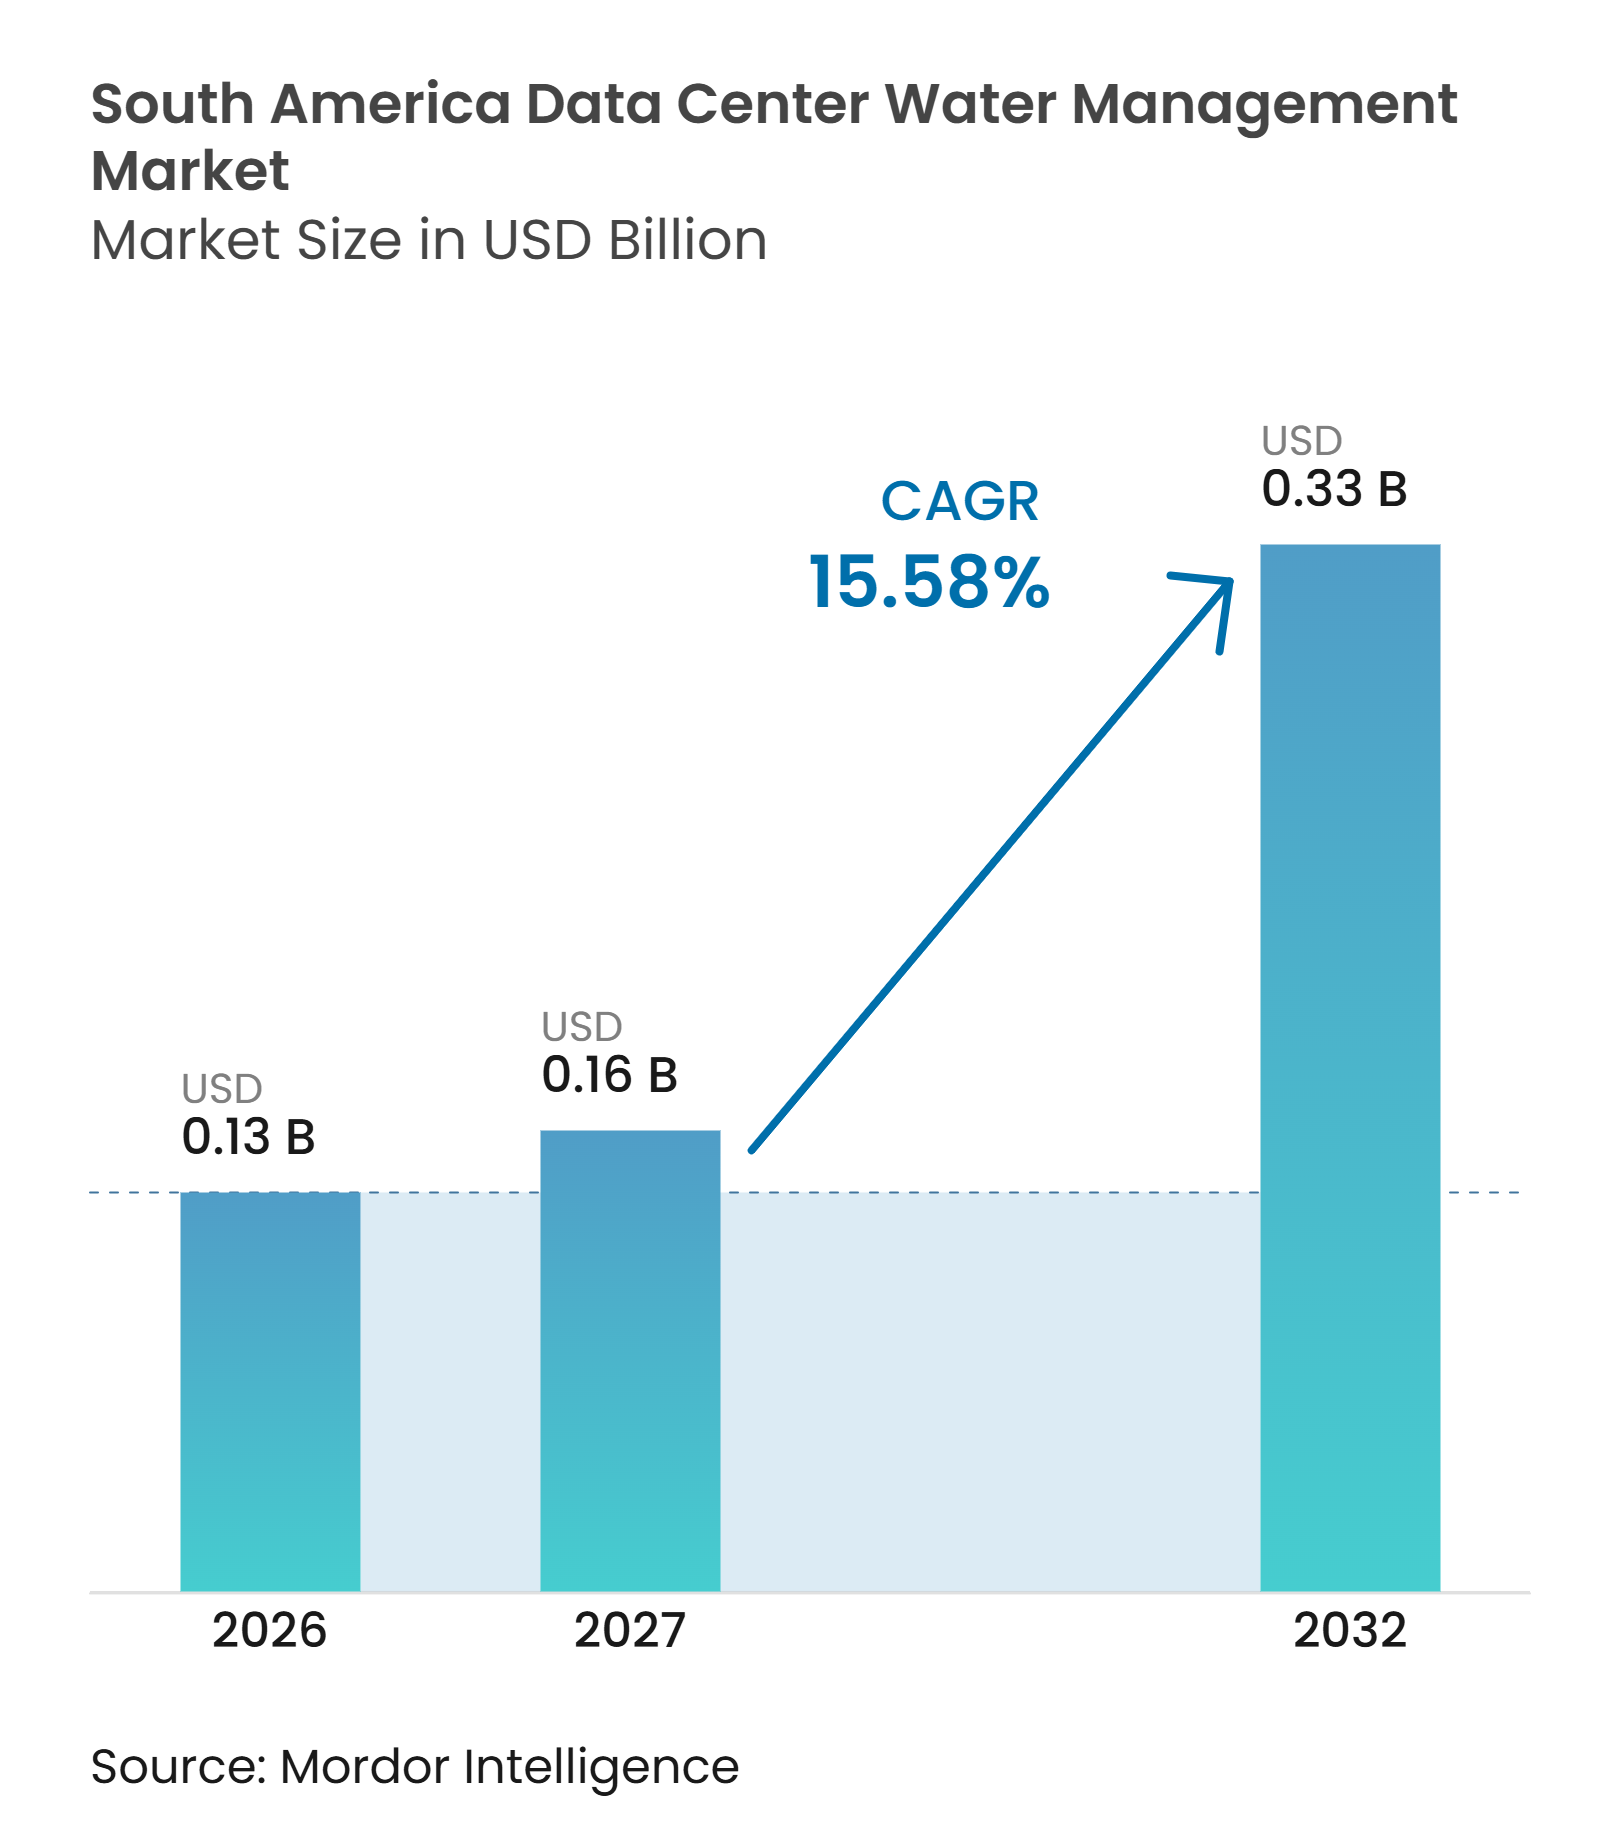
| Tamanho do mercado no ano base (2026) | 0.13 Bilhões de dólares |
| Tamanho do Mercado (2027) | 0.16 Bilhões de dólares |
| Tamanho do Mercado (2032) | 0.33 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 15.58 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Água em Data Centers na América do Sul por Mordor Intelligence
O tamanho do mercado de gestão de água em data centers na América do Sul foi avaliado em 0,13 bilhões de USD em 2026 e estima-se que se expanda para 0,33 bilhões de USD até 2032, a um CAGR de 15,58% durante o período de previsão (2027-2032). O mercado de gestão de água em data centers na América do Sul está sendo moldado por cargas de trabalho de IA maiores, que exigem sistemas de resfriamento, tratamento de água e monitoramento mais precisos. Os operadores estão incorporando resfriamento em circuito fechado e resfriamento líquido direto ao chip no projeto central das instalações, em vez de tratar os equipamentos de água como um utilitário secundário. A reutilização de água, a medição e a análise de qualidade estão se tornando mais importantes onde o risco de seca, os requisitos de licença e as preocupações locais afetam as aprovações de locais. O mercado de gestão de água em data centers na América do Sul também oferece aos provedores a oportunidade de combinar equipamentos, software e serviços contínuos em relacionamentos mais duradouros com os clientes. O Brasil permanece como o principal centro de demanda, enquanto o Chile e o Peru tornam a disponibilidade de água e o fornecimento não potável centrais ao planejamento de projetos.
Principais Conclusões do Relatório
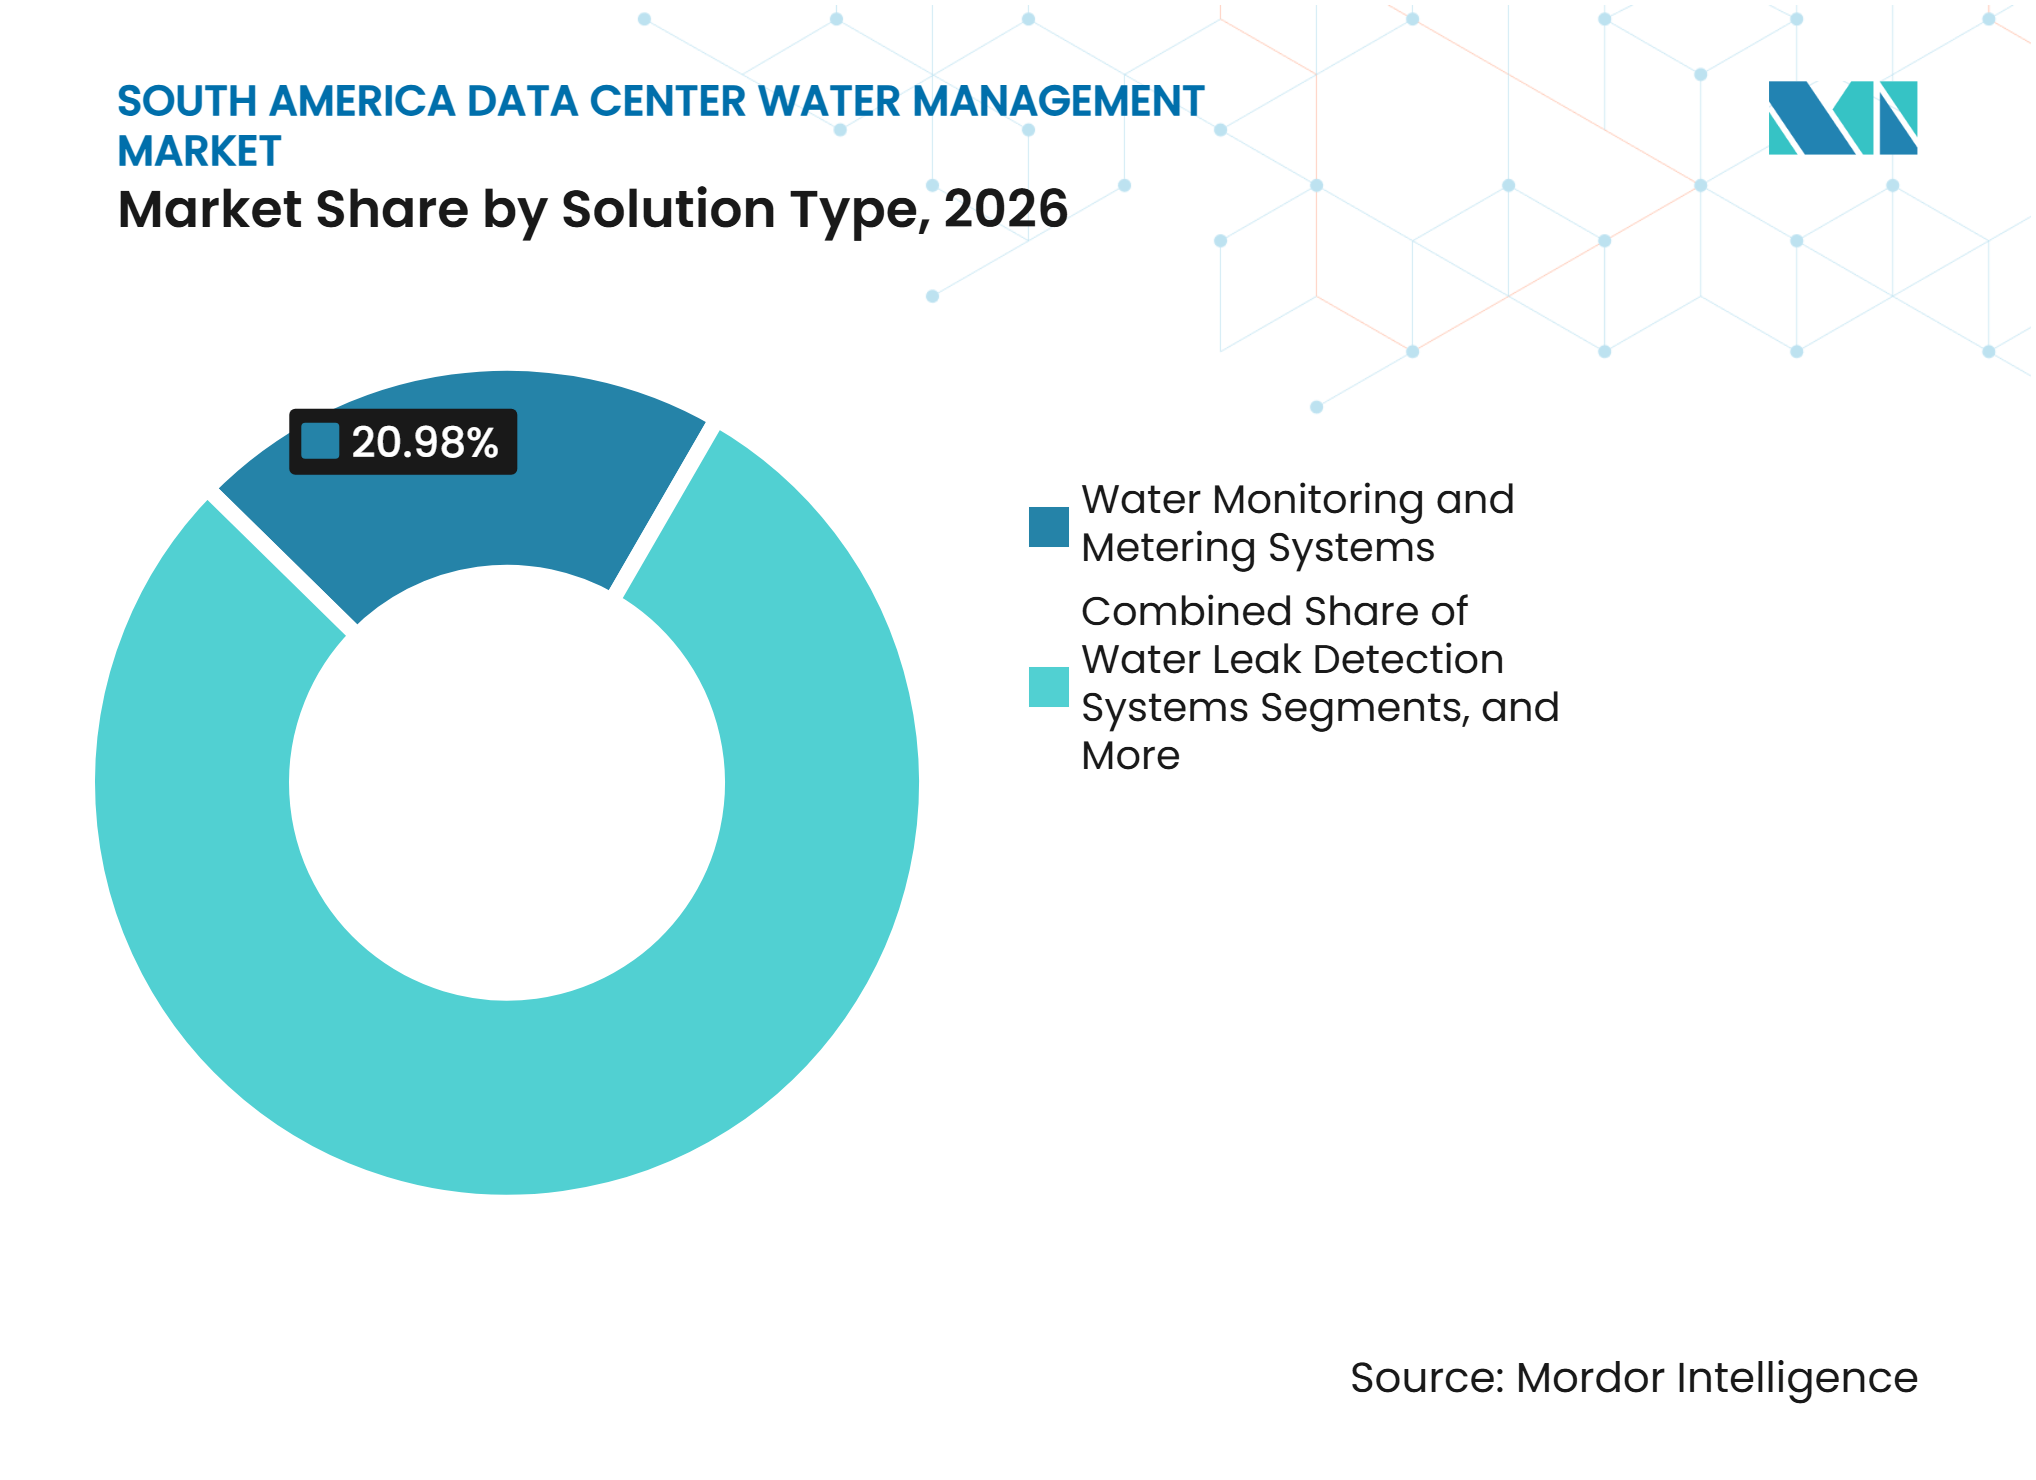
- Por tipo de solução, os Sistemas de Monitoramento e Medição de Água detinham 20,98% da participação do mercado de gestão de água em data centers na América do Sul em 2026, enquanto os Sistemas de Gestão de Reciclagem e Reutilização de Água têm projeção de expansão a um CAGR de 16,16% até 2032.
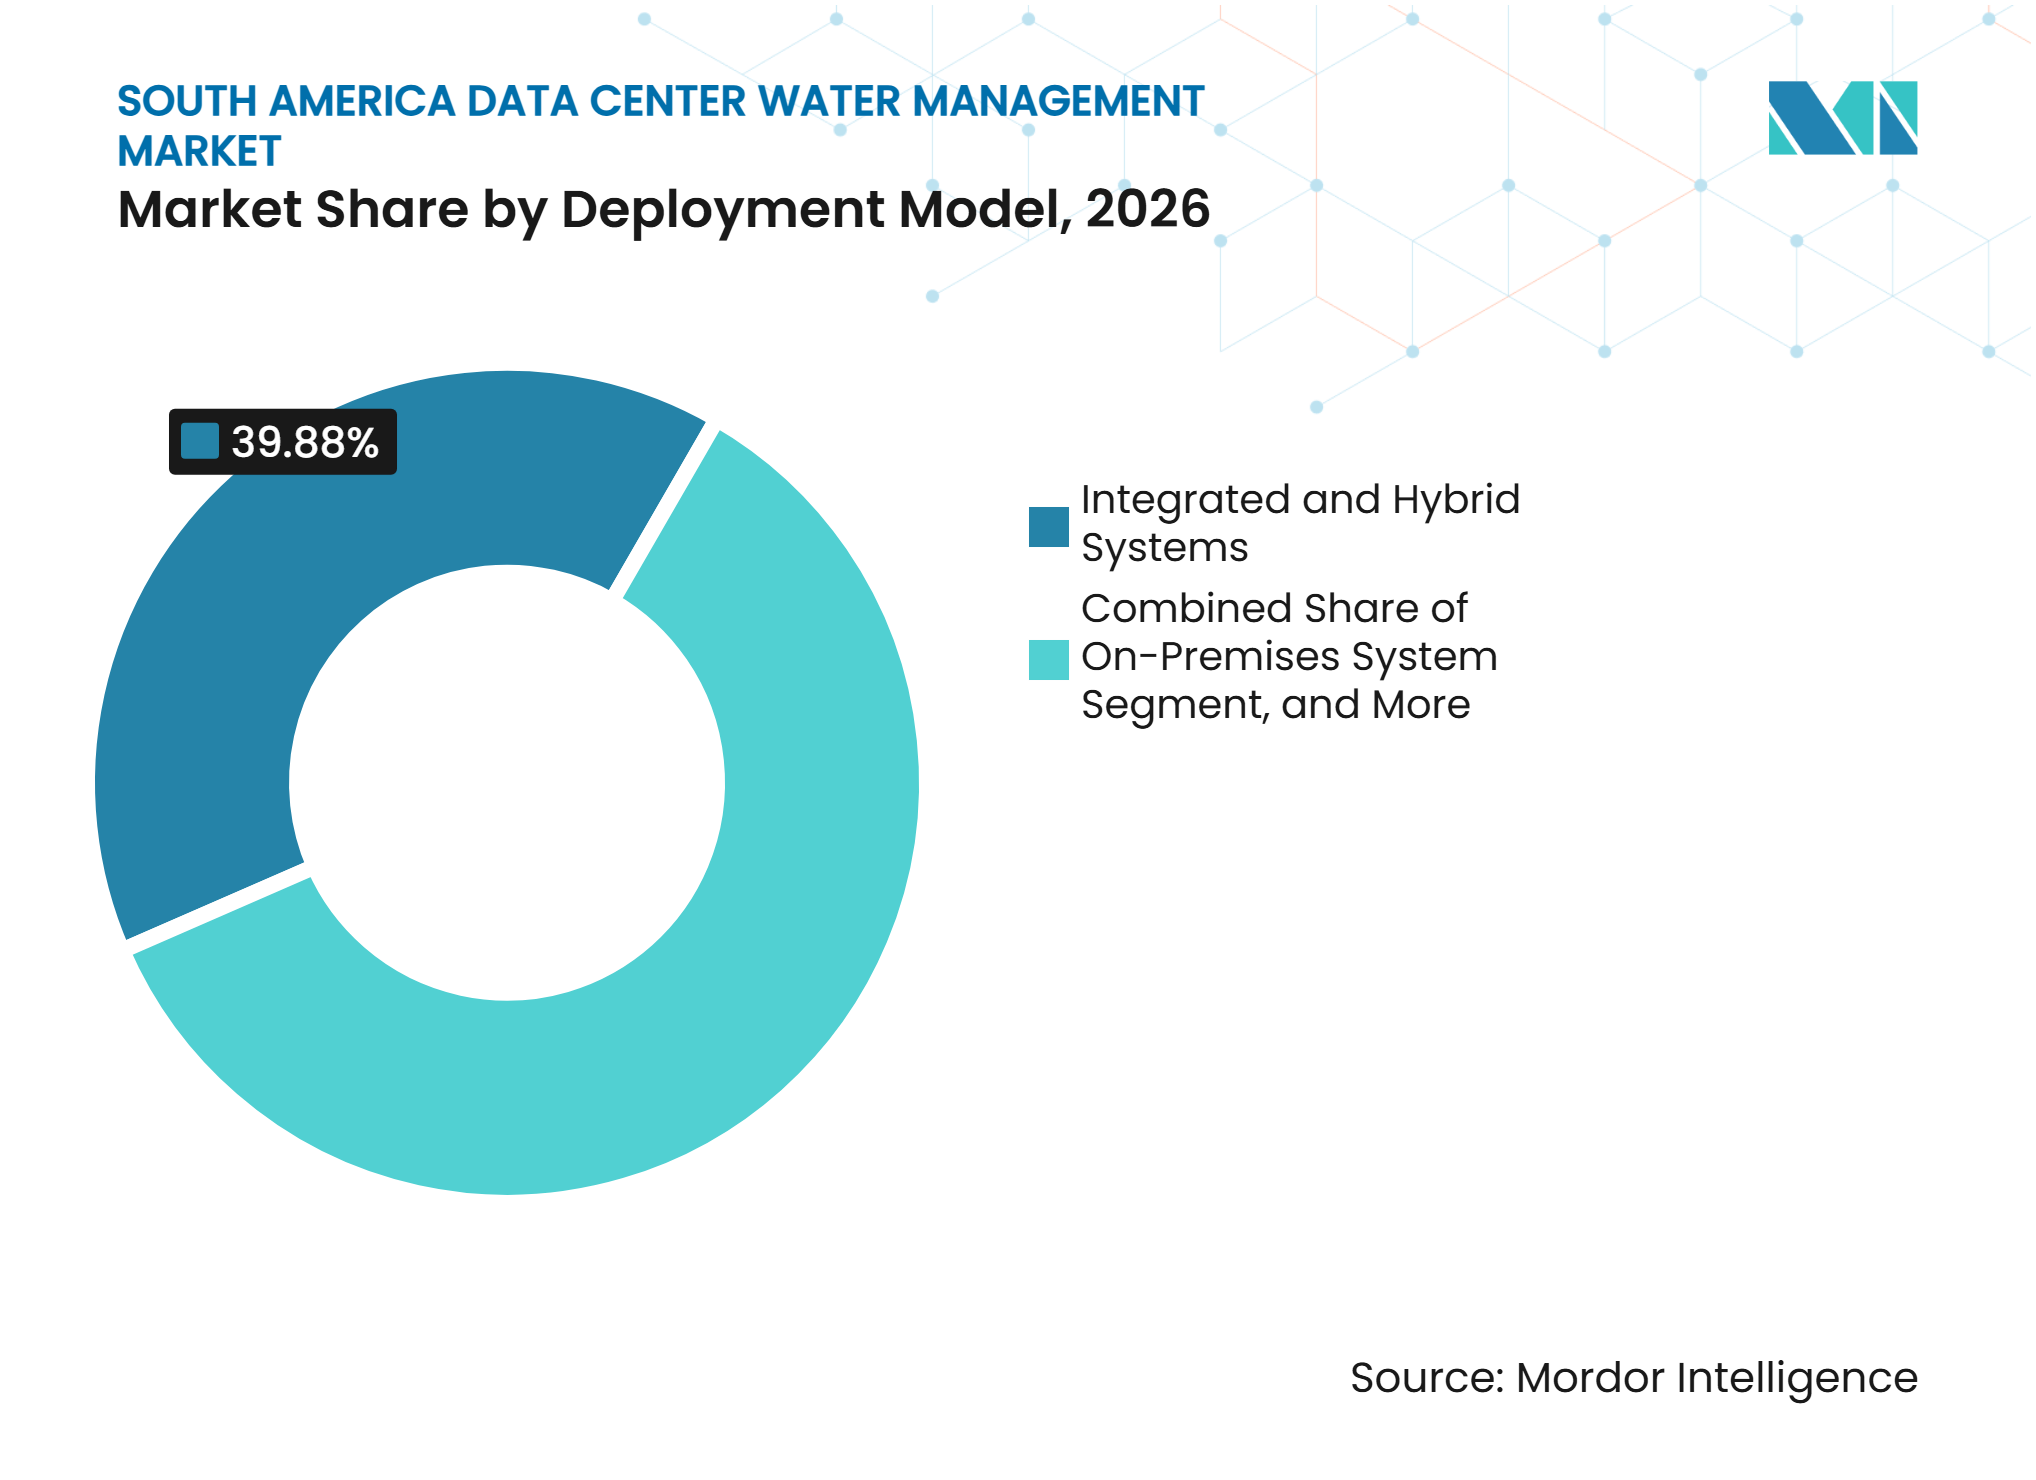
- Por aplicação de gestão de água, a Gestão de Água do Sistema de Resfriamento representou 29,97% do tamanho do mercado de gestão de água em data centers na América do Sul em 2026, enquanto o Relatório e Otimização do Consumo de Água tem expectativa de expansão a um CAGR de 15,88% até 2032. Por modelo de implantação, os Sistemas Integrados e Híbridos detinham 39,88% de participação em 2026 e têm projeção de expansão a um CAGR de 15,72% até 2032.
- Por tipo de serviço, a Instalação e Integração de Sistemas representou 29,11% de participação em 2026, enquanto os Serviços Gerenciados de Gestão de Água têm projeção de expansão a um CAGR de 15,97% até 2032.
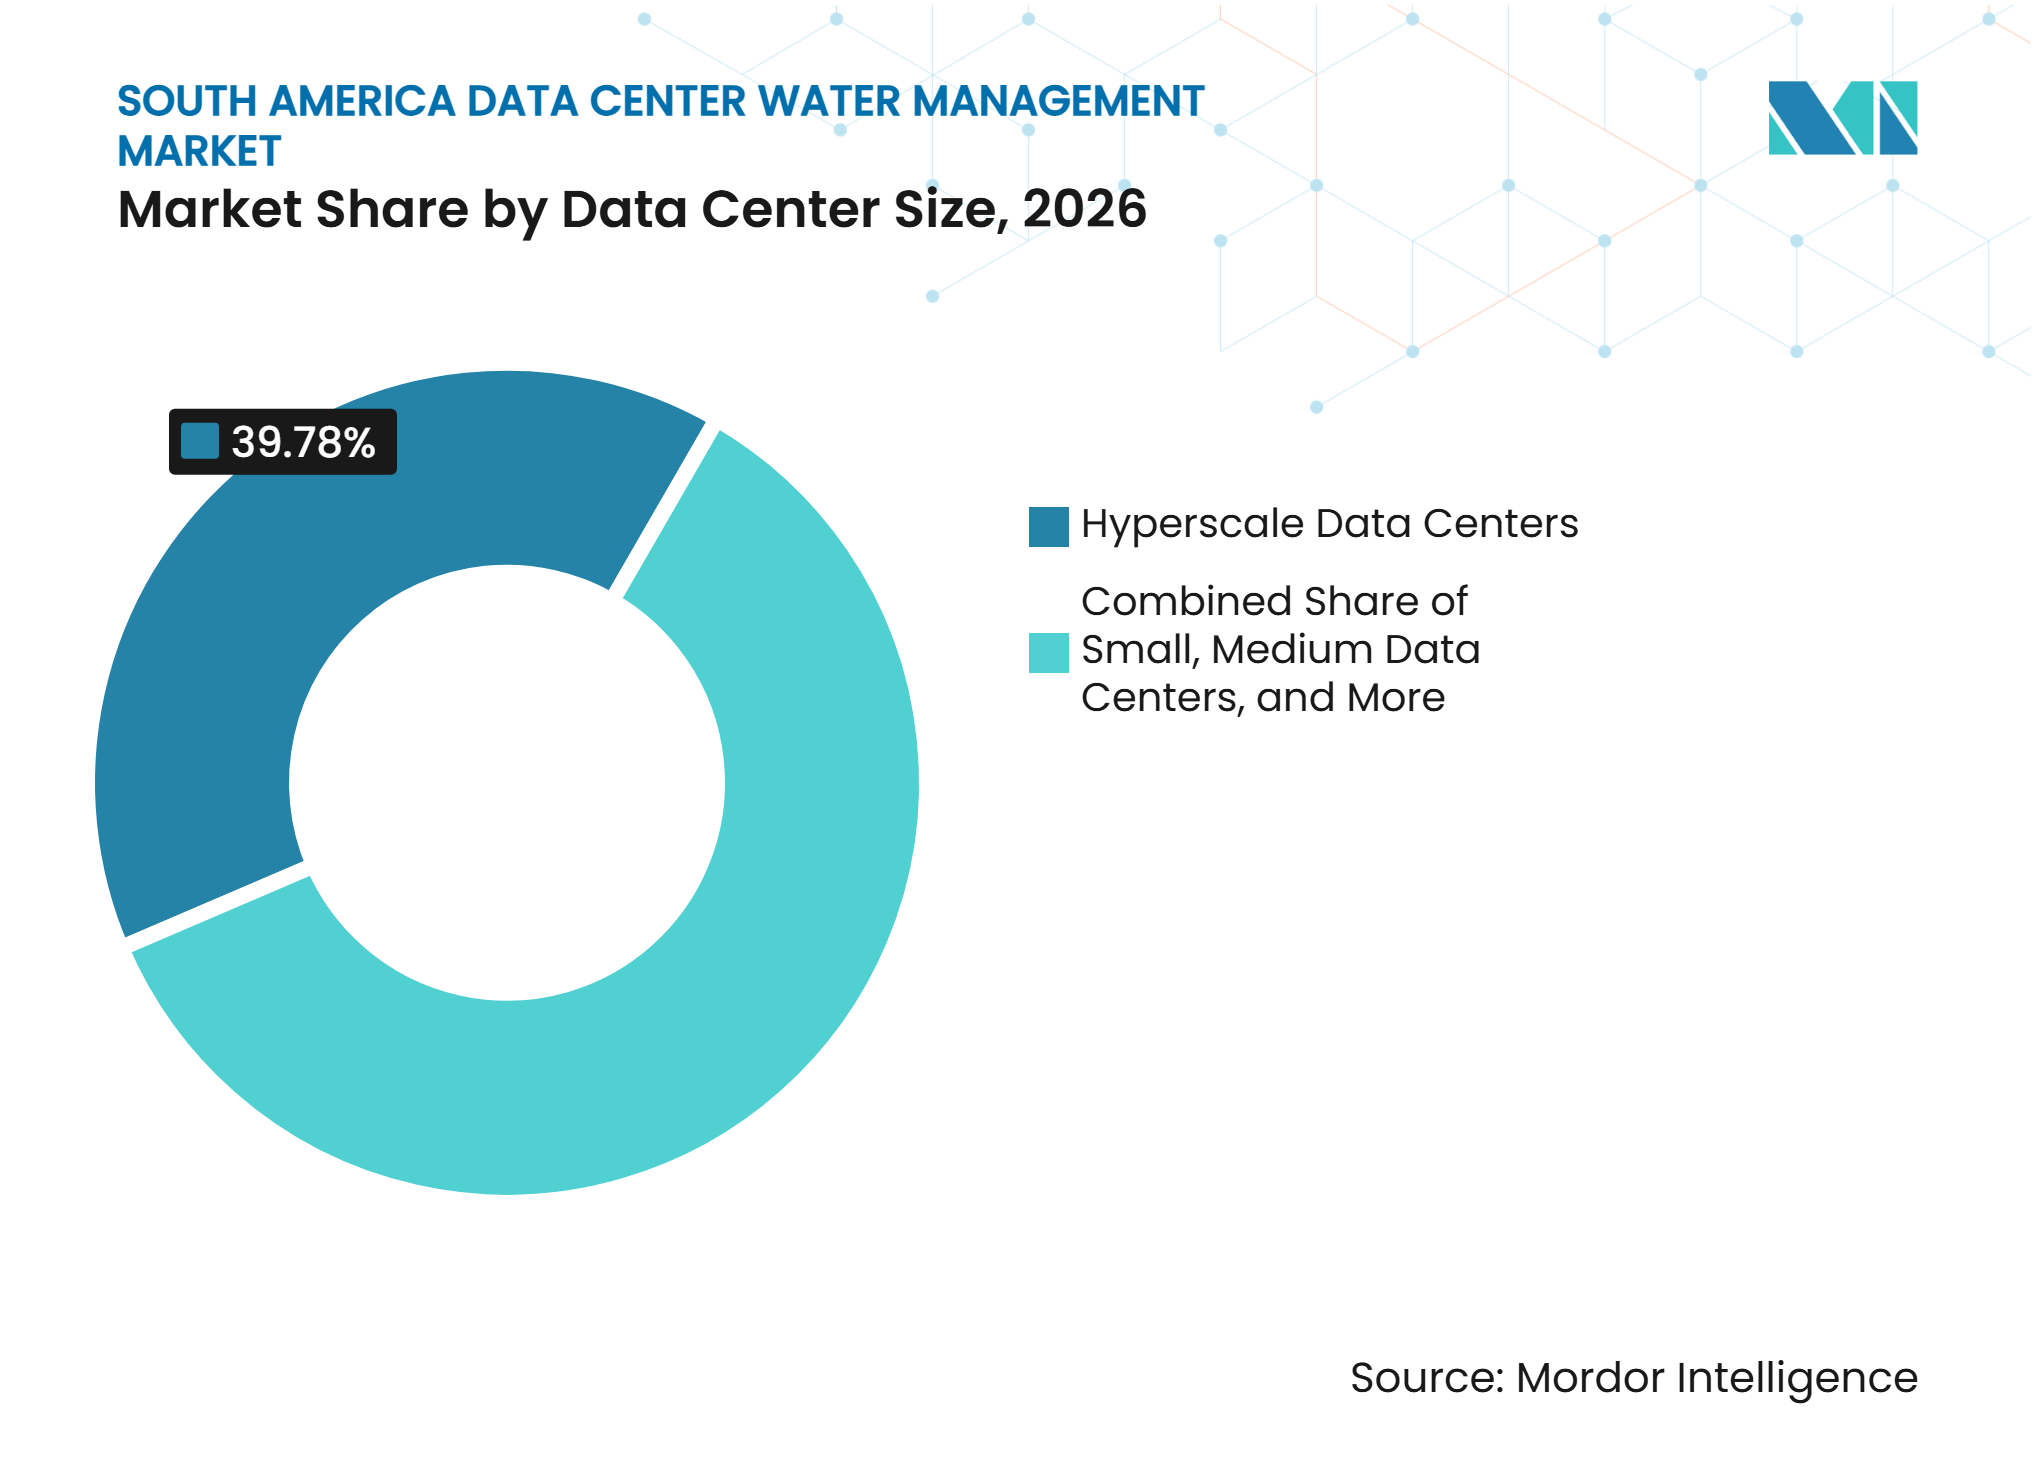
- Por tamanho de data center, os Data Centers Hyperscale detinham 39,78% de participação em 2026 e têm expectativa de expansão a um CAGR de 16,18% até 2032.
- Por tipo de data center, os Provedores de Serviços em Nuvem representaram 38,88% de participação em 2026, enquanto os Data Centers Corporativos e de Borda têm projeção de expansão a um CAGR de 15,22% até 2032.
- Por geografia, o Brasil detinha 59,21% de participação em 2026, enquanto o Peru tem expectativa de expansão a um CAGR de 15,31% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Infraestrutura de IA, Nuvem e 5G | +4.2% | Brasil, Chile, Colômbia, regional | Curto prazo (≤ 2 anos) |
| Racks de IA com Resfriamento Líquido e Computação de Alta Densidade | +3.5% | Brasil, Chile, principais hubs hyperscale | Curto prazo (≤ 2 anos) |
| Crescimento de Campi de Colocation no Brasil e no Chile | +2.6% | Brasil e Chile | Curto prazo (≤ 2 anos) |
| Expansão da Infraestrutura de Água Recuperada Municipal | +1.9% | Brasil, Chile e Colômbia | Médio prazo (2-4 anos) |
| Relatórios de Sustentabilidade e Requisitos de Eficiência Hídrica | +1.6% | Brasil, Chile, regional | Médio prazo (2-4 anos) |
| Data Centers Costeiros e Oportunidades de Resfriamento Baseado em Água do Mar | +0.7% | Chile, Peru e Brasil | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Infraestrutura de IA, Nuvem e 5G
A América do Sul está recebendo novos compromissos de infraestrutura de nuvem e IA que aumentam a necessidade de monitoramento, medição e controle de qualidade da água durante a construção e operação. A AWS confirmou um investimento de 4 bilhões de USD para sua primeira região de nuvem no Chile em maio de 2025, com 3 zonas de disponibilidade planejadas para o país.[1] A Alibaba também anunciou uma segunda região de nuvem no Brasil durante 2025, adicionando demanda de grandes instalações de computação. As cargas de trabalho de inferência de IA operam continuamente, o que reduz a variação de carga que anteriormente suportava reservas de resfriamento superdimensionadas. Esse padrão operacional exige um projeto de sistema de água mais preciso e aumenta o valor da medição contínua no mercado de gestão de água em data centers na América do Sul. As avaliações de pegada hídrica da ISO 14046 são cada vez mais incluídas nos processos de aquisição hyperscale, o que sustenta a demanda recorrente por software de monitoramento e relatórios.
Racks de IA com Resfriamento Líquido e Computação de Alta Densidade
O resfriamento líquido direto ao chip pode capturar até 95% do calor do processador e pode reduzir as perdas evaporativas em 90% em comparação com os sistemas de resfriador de circuito aberto legados. A Elea Data Centers fez parceria com a Vertiv para implantar resfriamento líquido em seus sites de IA em São Paulo como parte de um investimento de primeira fase de 300 milhões de USD.[2] A Equinix concluiu a expansão ST em Santiago, utilizando um circuito de resfriamento líquido em circuito fechado que recicla a água do processo. Os sistemas de circuito fechado necessitam de qualidade de água de alimentação muito elevada, com condutividade abaixo de 1 microsiemens por centímetro necessária para limitar a incrustação. Esse requisito sustenta funções recorrentes para fornecedores de monitoramento de qualidade em linha e controle de fluxo. Os sistemas de circuito fechado utilizados por operadores regionais também apoiam a conformidade com os requisitos de efetividade do uso de água REDATA do Brasil.
Crescimento de Campi de Colocation no Brasil e no Chile
Novos campi de colocation criam demanda contínua por plantas de tratamento, sensores, equipamentos de dosagem automatizada e serviços de manutenção no mercado de gestão de água em data centers na América do Sul. As instalações multilocatárias enfrentam um incentivo compartilhado para atender aos requisitos de água mais rigorosos de seus locatários. Isso pode elevar a especificação de gestão de água para um campus inteiro, em vez de um único loop de cliente. A ODATA declarou que utiliza sistemas de água em circuito fechado sem torres evaporativas em quase todas as suas instalações sul-americanas. A Elea reportou um índice de efetividade do uso de água de 0,07 L/kWh em seu Relatório de Sustentabilidade de 2024, demonstrando como o projeto de água gelada em circuito fechado pode reduzir o uso de água em locais tropicais. Esses resultados reportados criam um ponto de referência mais elevado para os concorrentes que atendem a locatários corporativos no mercado de gestão de água em data centers na América do Sul.
Expansão da Infraestrutura de Água Recuperada Municipal
Os operadores de data centers em locais com estresse hídrico estão considerando cada vez mais as estações de tratamento de águas residuais municipais como fonte de água de resfriamento. O Chile trata mais de 60% das águas residuais domésticas com segurança, mas reutiliza 20%, deixando uma base de fornecimento potencial que poderia ser utilizada à medida que os sistemas de tratamento e transporte melhoram. A AWS iniciou uma parceria de 10 anos com a Aganova no Brasil durante 2025 para utilizar detecção acústica de vazamentos na rede de água de São Paulo. O programa tem como meta 210 milhões de litros de economia anual de água e apoia o compromisso de positividade hídrica da AWS para 2030. A Veolia e a Amazon anunciaram sistemas modulares de resfriamento com água recuperada em abril de 2026, com uma primeira instalação com expectativa de reutilizar mais de 83 milhões de galões de água potável por ano.[3] O PL 5.003/2025 proposto pelo Brasil poderia incentivar ainda mais o uso de fontes de água não potável, incluindo águas residuais tratadas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Seca, Restrições de Alocação de Água e Licenças de Captação | -1.4% | Chile, Peru e Argentina | Curto prazo (≤ 2 anos) |
| Oposição Comunitária e Litígios Ambientais | -1.1% | Chile e Brasil | Curto prazo (≤ 2 anos) |
| Alto Custo de Capital de Sistemas de Água em Circuito Fechado e de Alta Pureza | -0.8% | Brasil, Chile e Colômbia | Médio prazo (2-4 anos) |
| Governança Hídrica Fragmentada e Divulgação Limitada de WUE | -0.6% | Regional, especialmente Peru, Argentina e o Restante da América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Seca, Restrições de Alocação de Água e Licenças de Captação
As condições de seca no Chile tornaram as licenças de captação de água uma parte contestada do planejamento de data centers. Os operadores de rede do Peru declararam em agosto de 2025 que os ciclos de seca intensificados estavam aumentando o escrutínio sobre o uso de água de resfriamento e estavam elevando a importância de sistemas de água do mar, resfriamento direto por ar e sistemas de água reciclada. O processo de avaliação ambiental do Chile exige modelagem de impacto hídrico ajustada ao clima para projetos de data centers. Os operadores que não conseguem demonstrar desempenho neutro em relação à água podem enfrentar processos de aprovação mais longos. Essas condições tornam o resfriamento em circuito fechado e o monitoramento em tempo real da efetividade do uso de água especificações necessárias em partes com estresse hídrico do mercado de gestão de água em data centers na América do Sul. Elas também favorecem soluções que documentam o uso de água de forma clara para reguladores e comunidades locais.
Oposição Comunitária e Litígios Ambientais
As preocupações da comunidade sobre o uso de água em data centers tornaram-se um risco de projeto executável no Chile. Uma ordem judicial ambiental de fevereiro de 2024 contestou o plano de resfriamento original do Google em Cerrillos, que propunha extrair 169 litros de água por segundo do aquífero de Santiago. O Google posteriormente abandonou sua licença de 2020 e redesenhou o projeto com tecnologias de economia de água. As comunidades próximas a locais propostos no interior de São Paulo também estão buscando divulgações sobre o uso de água antes das aprovações municipais. O Chile anunciou um marco voluntário de divulgação de uso de água em data centers em julho de 2025, enquanto organizações ambientais continuaram a buscar requisitos vinculantes. Essas condições incentivam os operadores a implantar sistemas de monitoramento e relatórios durante o planejamento do projeto, em vez de após a construção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Solução:
Medição Lidera, Reciclagem e Reutilização AceleramOs Sistemas de Monitoramento e Medição de Água detinham 20,98% da participação do mercado de gestão de água em data centers na América do Sul em 2026. A medição contínua fornece os dados operacionais necessários para a documentação da efetividade do uso de água e o controle diário. Também oferece aos operadores um registro mais claro do consumo de água em equipamentos de resfriamento, estágios de tratamento e redes de distribuição. Os Sistemas de Gestão de Reciclagem e Reutilização de Água têm projeção de expansão a um CAGR de 16,16% até 2032. Sua adoção é apoiada por programas de água recuperada em São Paulo e Santiago e por compromissos de pegada hídrica em relatórios de sustentabilidade corporativa. Esse segmento se beneficia quando os operadores buscam fontes não potáveis que reduzam a dependência de fornecimentos locais de água doce.
Os Sistemas de Detecção de Vazamentos de Água têm um papel além de prevenir a perda de água. Pequenos vazamentos em sistemas de circuito fechado de alta pureza podem causar riscos materiais de tempo de inatividade e podem interromper o controle térmico. A Watts Water Technologies introduziu sua plataforma Nexa em 2025, combinando monitoramento de fluxo, temperatura, pressão e vazamentos com previsão de falhas. A plataforma posiciona a confiabilidade do sistema, em vez do custo do equipamento, como base para a concorrência entre fornecedores. Os Sistemas de Tratamento de Água e Monitoramento de Qualidade permanecem necessários onde os operadores utilizam água reciclada ou protegem loops de resfriamento líquido sensíveis. O Software e Análise de Gestão de Água completam o conjunto de soluções por meio de plataformas baseadas em nuvem que podem comparar a efetividade do uso de água em múltiplas instalações.



Por Aplicação de Gestão de Água:
Resfriamento Detém o Maior Papel, Relatórios se ExpandemA Gestão de Água do Sistema de Resfriamento representou 29,97% do tamanho do mercado de gestão de água em data centers na América do Sul em 2026. O resfriamento permanece o foco principal porque determina diretamente o volume, a qualidade e o padrão de circulação da água dentro de uma instalação. O Relatório de Sustentabilidade de 2024 da Elea registrou um índice de efetividade do uso de água de 0,07 L/kWh, abaixo de sua meta de 2026 de 0,20 L/kWh. O resultado ilustra o papel da arquitetura de água gelada em circuito fechado na limitação do uso operacional de água. No mercado de gestão de água em data centers na América do Sul, as aplicações de resfriamento também impulsionam a demanda por equipamentos de tratamento, medição e detecção de vazamentos.
O Relatório e Otimização do Consumo de Água tem expectativa de expansão a um CAGR de 15,88% até 2032. Os operadores enfrentam mais pressão para reportar o desempenho hídrico sob práticas de relatórios de sustentabilidade e de partes interessadas que revisam a gestão responsável da água. A Gestão de Águas Residuais também é relevante porque os sistemas de umidificação podem criar fluxos de água cinza sujeitos a padrões estaduais de efluentes no Brasil. A Gestão de Fornecimento e Distribuição de Água é especialmente complexa no Chile, onde um campus pode captar tanto de concessionárias quanto de direitos de poços privados. A Prevenção e Detecção de Vazamentos é importante para campi de colocation onde loops de locatários separados se encontram com cabeçalhos de distribuião compartilhados. Essas aplicações tornam a qualidade dos dados e a visibilidade operacional centrais para a prestação de serviços no mercado de gestão de água em data centers na América do Sul.
Por Modelo de Implantação:
Sistemas Integrados e Híbridos Mantêm a LiderançaOs Sistemas Integrados e Híbridos detinham 39,88% de participação em 2026 e têm projeção de expansão a um CAGR de 15,72% até 2032. Essa combinação de participação líder e expansão mais rápida indica que os operadores ainda estão adicionando capacidade de controle híbrido às suas instalações. Muitos campi utilizam sistemas legados de controle supervisório e aquisição de dados locais ao lado de painéis de análise nativos da nuvem. Os sistemas híbridos fornecem o middleware necessário para conectar esses ambientes sem exigir a substituição completa da infraestrutura instalada. A ODATA descreveu a gestão de água em circuito fechado usando arquiteturas de controle híbrido em quase todos os seus sites regionais. Isso aponta para a integração híbrida como uma escolha de projeto de instalação estabelecida, em vez de uma transição de curto prazo.
Os Sistemas Baseados em Nuvem atraem novos entrantes e operadores menores de colocation que não possuem grandes equipes internas de engenharia de água. A entrega de software como serviço pode reduzir os gastos iniciais e diminuir a necessidade de conhecimento especializado em instrumentação no local. As plataformas em nuvem também suportam a comparação centralizada do desempenho hídrico em mais de 1 instalação. Os Sistemas Locais continuam a atender instalações governamentais e institucionais com preferências rigorosas por controle operacional local. Essas instalações podem ser mais lentas para aceitar o monitoramento conectado à nuvem devido a requisitos de continuidade e governança. O setor de gestão de água em data centers na América do Sul, portanto, necessita de opções de implantação que atendam tanto a novas instalações digitais quanto a sites institucionais estabelecidos.

Por Tipo de Serviço:
Instalação Lidera, Serviços Gerenciados AvançamA Instalação e Integração de Sistemas detinha 29,11% de participação em 2026. O segmento reflete o acúmulo de trabalhos de nova construção e retrofit que substituem circuitos de resfriamento evaporativo legados por configurações de circuito fechado. A instalação inclui engenharia de planta de resfriador, skids de filtração, equipamentos de tratamento de água, dosagem química e integração de controle. Esses requisitos criam um projeto inicial de alto valor para fornecedores com capacidade de engenharia. Eles também colocam os provedores de instalação em uma posição forte para oferecer monitoramento e manutenção após o comissionamento. Esse vínculo entre o trabalho de projeto e os serviços contínuos sustenta relacionamentos mais duradouros com os clientes no mercado de gestão de água em data centers na América do Sul.
Os Serviços Gerenciados de Gestão de Água têm projeção de expansão a um CAGR de 15,97% até 2032. Os gerentes de instalações frequentemente têm experiência em operações de aquecimento, ventilação, ar condicionado ou elétricas, mas podem ter treinamento limitado em química da água. O modelo Water Track IQ da Ecolab utiliza sensores e análises centralizadas para fornecer recomendações de otimização sem exigir especialização contínua no local. Esse formato de serviço gerenciado pode ajudar os operadores a traduzir dados de água em mudanças operacionais de rotina. A Auditoria de Água e Consultoria de Eficiência também é relevante quando as empresas preparam documentação de financiamento verde. O Monitoramento e Manutenção fornece a camada de receita contínua entre os principais projetos de engenharia.
Por Tamanho de Data Center:
Instalações Hyperscale Lideram e Continuam a se ExpandirOs Data Centers Hyperscale detinham 39,78% de participação em 2026 e têm projeção de expansão a um CAGR de 16,18% até 2032. Essas instalações concentram o investimento em infraestrutura de IA em sites que excedem 50 MW. Um estudo revisado por pares de 2026 estimou a pegada hídrica anual do cluster de data centers de IA de São Paulo em 16,1 milhões de metros cúbicos. O estudo atribuiu 46,3% dessa pegada ao consumo indireto vinculado à energia hidrelétrica. Nessa escala, a gestão de água é uma consideração operacional e de planejamento importante.
Os Data Centers de Grande Porte na faixa de 10-50 MW necessitam de skids de tratamento padronizados e pacotes de medição. Eles são grandes o suficiente para exigir gestão profissional de água, mas podem não justificar engenharia totalmente personalizada. Os Data Centers de Médio Porte estão migrando de resfriamento de circuito aberto para circuito fechado à medida que os clientes de colocation aumentam os requisitos de sustentabilidade. Isso cria oportunidades de retrofit ao longo de 2027-2030. Os Data Centers de Pequeno Porte e nós de borda utilizam cada vez mais sistemas de tratamento modulares integrados com unidades de resfriamento em contêineres. Essas unidades são relevantes em cidades brasileiras de segundo nível e capitais andinas, onde o investimento hyperscale é mais limitado.
Por Tipo de Data Center:
Provedores de Nuvem Definem a Referência, Sites Corporativos e de Borda se ExpandemOs Provedores de Serviços em Nuvem representaram 38,88% de participação em 2026. A AWS, o Google e a Microsoft têm um papel desproporcional na definição das especificações de gestão de água para o ecossistema mais amplo de data centers. Sua escala cria demanda por práticas rigorosas de tratamento, monitoramento, relatórios e reutilização em redes de fornecedores. A Microsoft reportou uma redução de 25% na intensidade do uso de água em data centers a partir de sua linha de base de 2022 em seu Relatório de Sustentabilidade Ambiental de 2025. A empresa tem como meta uma redução de 40% até 2030, o que pode influenciar as expectativas de aquisição em seus sites sul-americanos.
Os Data Centers Corporativos e de Borda têm projeção de expansão a um CAGR de 15,22% até 2032. As empresas estão trazendo mais atividade de inferência de IA para suas próprias operações, enquanto os locais de borda suportam logística, serviços financeiros e programas digitais do setor público. Os provedores de colocation competem em efetividade do uso de água e fornecimento de água recuperada, que são cada vez mais incluídos nas discussões de nível de serviço corporativo. As instalações administradas pelo governo frequentemente utilizam sistemas evaporativos mais antigos e podem ter uma lacuna de desempenho em relação às instalações de nuvem. Essa lacuna cria oportunidades de retrofit para fornecedores de resfriamento em circuito fechado, medição e serviços de tratamento. O segmento amplia a demanda além dos maiores operadores de nuvem.
Análise Geográfica
O Brasil detinha 59,21% da receita regional em 2026. São Paulo é o principal centro hyperscale da região e permanece como o principal local para novos gastos com gestão de água. O estudo Cambridge Prisms: Water estimou que o consumo indireto vinculado à energia hidrelétrica representou 46,3% da pegada hídrica anual do cluster de data centers de IA de São Paulo. Essa vinculação torna o resfriamento em circuito fechado e a contabilidade de água ajustada à energia hidrelétrica importantes para grandes sites. O Brasil promulgou a Lei 15.504 em setembro de 2026, que vincula os incentivos fiscais REDATA a um teto de efetividade do uso de água de 0,05 L/kWh. A regra sustenta a demanda por sistemas de monitoramento e relatórios auditáveis no mercado de gestão de água em data centers na América do Sul.
O Chile detinha a segunda maior posição regional em 2026. A AWS anunciou um investimento no Chile para sua região de nuvem, planejada com zonas de disponibilidade. A disponibilidade de água permanece uma preocupação central porque os projetos devem abordar a exposição à seca e os requisitos de avaliação de impacto ajustados ao clima. A Equinix expandiu seu site ST2 em Santiago durante abril de 2025 com um circuito de circuito fechado que recicla 90% da água do processo e utiliza eletricidade renovável. A EdgeConneX trabalhou com a Kilimo na reposição de água na bacia hidrográfica do Rio Maipo, demonstrando como os compromissos de positividade hídrica podem ser incorporados ao planejamento local de projetos.
O Peru tem projeção de expansão a um CAGR de 15,31% até 2032, o ritmo mais rápido entre os segmentos geográficos. Colômbia, Argentina, Peru e o Restante da América do Sul respondem pela receita regional restante em 2026. O clima de altitude da Colômbia pode suportar estratégias de resfriamento gratuito que reduzem a demanda de água. A ODATA declarou que seu site em Bogotá utiliza o clima local fresco para operar sem torres de resfriamento. A instalação ARSAT da Argentina e os operadores privados em Buenos Aires fornecem uma base menor e sensível a políticas de demanda. A Cirion lançou seu site LIM2 em Lima durante o segundo semestre de 2026, equipando a instalação para resfriamento líquido. O caminho de desenvolvimento costeiro do Peru torna as opções de água do mar e água recuperada mais relevantes à medida que as preocupações com a seca continuam.
Cenário Competitivo
Concentração do Mercado
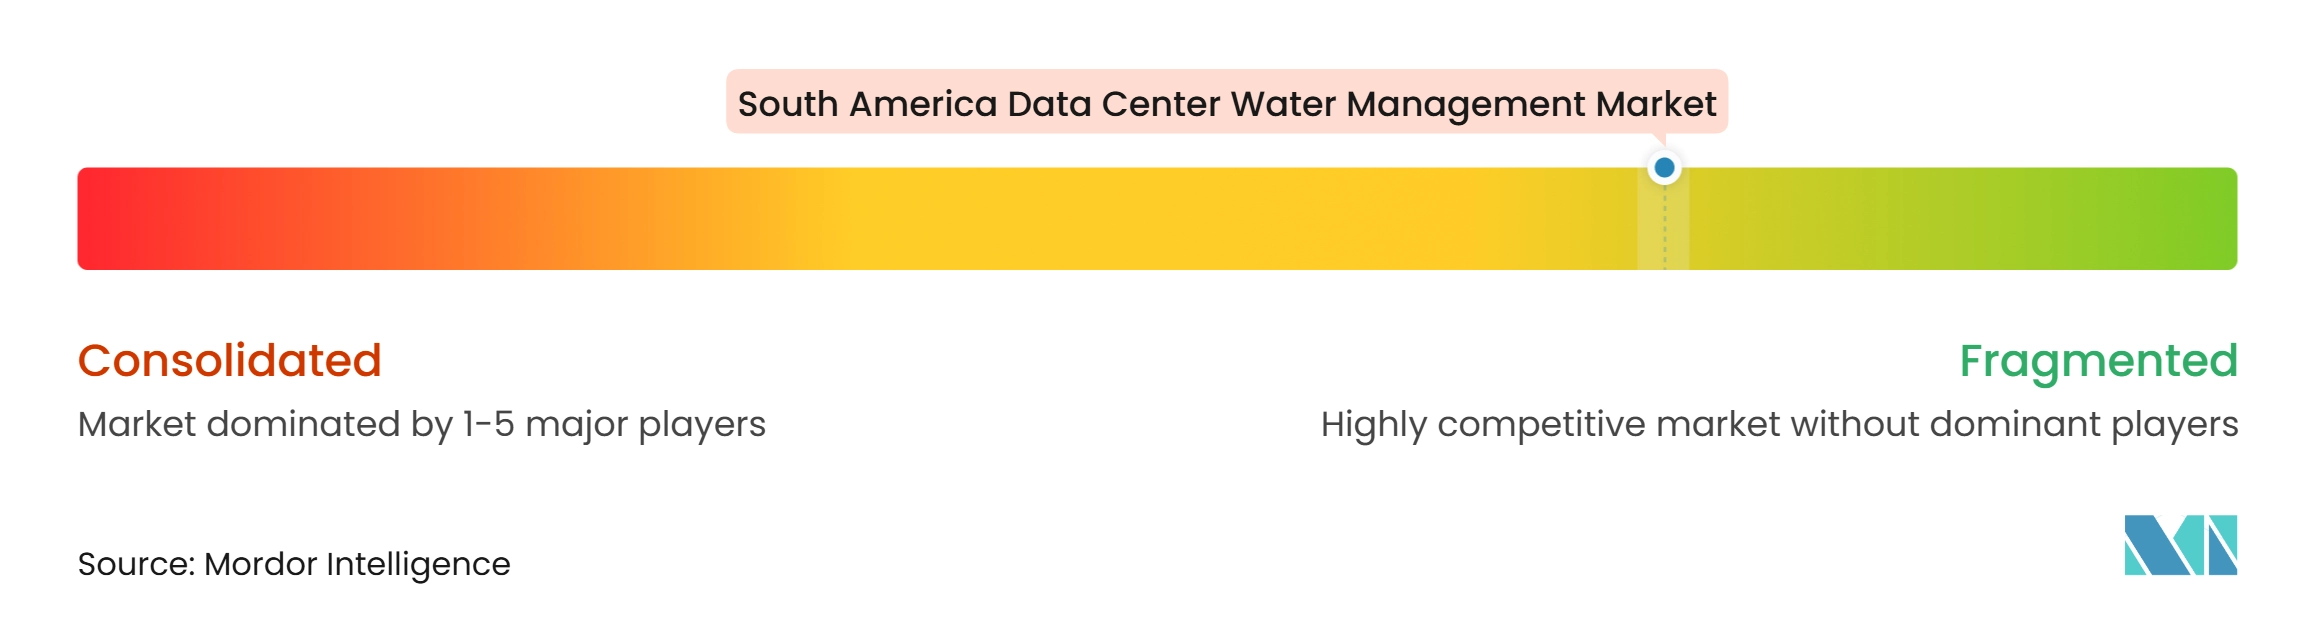
O mercado de gestão de água em data centers na América do Sul é fragmentado entre os provedores de soluções, mas mais concentrado entre os grandes operadores hyperscale. Essa estrutura cria 2 camadas competitivas, com as principais empresas de nuvem incorporando capacidades de gestão de água no projeto do site e fornecedores especializados atendendo instalações de colocation e corporativas. A ODATA concluiu 1,02 bilhões de USD em financiamento certificado por sustentabilidade em outubro de 2026, com os recursos apoiando seu programa de resfriamento líquido DeltaFlow. O financiamento vincula a eficiência hídrica ao acesso ao capital e suporta consumo operacional de água próximo a zero nos sites sul-americanos. A Veolia oferece tratamento de água modular por meio de seu programa Data Center Resource 360, enquanto a Xylem fornece equipamentos e serviços em resfriamento líquido, filtração, monitoramento e reutilização. Suas ofertas abrangentes tornam mais difícil para fornecedores menores igualar a gama completa de serviços.
A Johnson Controls introduziu o resfriador centrífugo de mancal magnético YORK YDAM em 2025. O sistema pode fornecer até 3,5 MW de resfriamento sem consumo de água de torre de resfriamento. Pode eliminar até 9 milhões de galões de uso anual de água de torre de resfriamento em implantações típicas. A plataforma 3D TRASAR da Ecolab utiliza mais de 100.000 dispositivos conectados globalmente e suporta monitoramento remoto de sistemas de água a partir de hubs no Brasil e no Chile. Essas abordagens deslocam a concorrência entre fornecedores em direção à redução de água, tempo de atividade e visibilidade operacional. Elas também suportam o benchmarking da efetividade do uso de água em instalações pares.
Oportunidades permanecem em serviços gerenciados de água para operadores de colocation de médio porte e integração de água recuperada para sites no Brasil e no Chile. O Grupo Opersan desenvolveu capacidades em reutilização de água cinza e coleta de água da chuva para locais de data centers na região de São Paulo. Os operadores que conseguem documentar a efetividade do uso de água abaixo de 0,05 L/kWh por meio de sistemas de circuito fechado, água recuperada ou análises estão melhor posicionados para competir por novos projetos e contratos recorrentes. O marco REDATA do Brasil torna o desempenho auditável especialmente importante para projetos que buscam incentivos fiscais. Os hyperscalers continuarão a definir as expectativas de desempenho, enquanto os provedores de serviços competem em sua capacidade de implementar esses padrões em múltiplos sites de clientes. O mercado de gestão de água em data centers na América do Sul, portanto, recompensa a ampla capacidade técnica e dados operacionais confiáveis.
Líderes do Setor de Gestão de Água em Data Centers na América do Sul
-
Veolia Environnement S.A.
-
Xylem Inc.
-
Ecolab Inc.
-
Johnson Controls International plc
-
Watts Water Technologies, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gestão de Água em Data Centers na América do Sul Empresas cobertas neste relatório
- Microsoft Corporation
- Google LLC
- Amazon Web Services, Inc.
- Equinix, Inc.
- Digital Realty Trust, Inc.
- Scala Data Centers S.A.
- HostDime Global Corp.
- Lumen Technologies, Inc.
- ODATA S.A.
- Verizon Communications Inc.
- DC Matrix Internet LTDA
- Cirion Technologies Holdings LLC
- EdgeConneX, Inc.
- CyrusOne LLC
- Elea Digital S.A.
- Meta Platforms, Inc.
- Oracle America, Inc.
- International Business Machines Corporation
- Huawei Technologies Co., Ltd.
- TIVIT Tecnologia da Informação S.A.
- Algar Tecnologia e Consultoria S.A.
- EdgeUno, Inc.
- Kyndryl, Inc.
- ARSAT S.A.
- Ascenty Data Centers e Telecomunicações S.A.
- Veolia Environnement S.A.
- Xylem Inc.
- Ecolab Inc.
- Watts Water Technologies, Inc.
- Johnson Controls International plc
- Hach Company
Desenvolvimentos industriais recentes em Mercado de Gestão de Água em Data Centers na América do Sul
- Setembro de 2026: O Brasil promulgou a Lei 15.504/2026, REDATA, estabelecendo um regime tributário especial que suspende PIS/Cofins, IPI e impostos de importação sobre equipamentos de TIC para data centers que atendam a um índice máximo de WUE de 0,05 L/kWh, medido anualmente e divulgado em relatórios públicos de sustentabilidade. A lei codifica o resfriamento em circuito fechado como o padrão operacional para a nova construção de data centers no Brasil.
- Setembro de 2026: O Mongabay reportou que um planejado data center de IA de 1 GW da Atlas em Paracatu, Minas Gerais, tem projeção de consumir até 1,2 milhão de litros de água por dia para atender ao benchmark de WUE do REDATA. O uso projetado é equivalente ao fornecimento de água de 1 mês para a população da cidade e gerou escrutínio sobre o escopo e os mecanismos de aplicação do REDATA.
- Abril de 2026: A Veolia anunciou uma parceria com a Amazon para desenvolver sistemas de resfriamento com água recuperada usando unidades de tratamento modulares em contêineres que convertem efluentes de águas residuais municipais em água de resfriamento de alta qualidade. A primeira instalação tem expectativa de reutilizar mais de 83 milhões de galões de água potável anualmente, com o projeto destinado à replicação global, incluindo sites da Amazon na América do Sul.
- Setembro de 2025: A ODATA fechou 1,02 bilhões de USD em financiamento certificado por sustentabilidade, o maior negócio de financiamento verde para um data center sul-americano, fornecido por um consórcio incluindo BNP Paribas, Deutsche Bank, MUFG e Natixis. Os recursos financiam a implantação de resfriamento líquido DeltaFlow com meta de consumo operacional de água próximo a zero nos sites sul-americanos, elevando o financiamento total da ODATA para 2,25 bilhões de USD.
Escopo do Relatório do Mercado de Gestão de Água em Data Centers na América do Sul
O Mercado de Gestão de Água em Data Centers na América do Sul compreende tecnologias e serviços que ajudam os operadores de data centers a monitorar, gerenciar, conservar e otimizar o uso de água nas operações das instalações. Ele se concentra em melhorar a eficiência hídrica, reduzir o desperdício, apoiar práticas de resfriamento sustentáveis, garantir a qualidade da água e atender aos requisitos de conformidade ambiental. O mercado permite que as organizações melhorem a resiliência operacional, reduzam o consumo de recursos e alcancem metas de sustentabilidade por meio de monitoramento avançado, automação, análises e estratégias de conservação de água, apoiando a crescente demanda por infraestrutura digital ambientalmente responsável e eficiente em recursos.
O Relatório do Mercado de Gestão de Água em Data Centers na América do Sul é Segmentado por Tipo de Solução (Sistemas de Monitoramento e Medição de Água, Sistemas de Detecção de Vazamentos de Água, Sistemas de Otimização e Controle do Uso de Água, Sistemas de Gestão de Reciclagem e Reutilização de Água, Sistemas de Tratamento de Água e Monitoramento de Qualidade e Software e Análise de Gestão de Água), Aplicação de Gestão de Água (Gestão de Água do Sistema de Resfriamento, Gestão de Fornecimento e Distribuição de Água, Gestão de Águas Residuais, Reciclagem e Reutilização de Água, Prevenção e Detecção de Vazamentos e Relatório e Otimização do Consumo de Água), Modelo de Implantação (Sistemas Locais, Sistemas Baseados em Nuvem e Sistemas Integrados e Híbridos), Tipo de Serviço (Instalação e Integração de Sistemas, Monitoramento e Manutenção, Auditoria de Água e Consultoria de Eficiência e Serviços Gerenciados de Gestão de Água), Tamanho do Data Center (Pequeno, Médio, Grande e Hyperscale), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem (CSPs), Corporativo e de Borda e Data Centers Governamentais e Institucionais) e Geografia (Brasil, Chile, Colômbia, Argentina, Peru e Restante da América do Sul). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Sistemas de Monitoramento e Medição de Água |
| Sistemas de Detecção de Vazamentos de Água |
| Sistemas de Otimização e Controle do Uso de Água |
| Sistemas de Gestão de Reciclagem e Reutilização de Água |
| Sistemas de Tratamento de Água e Monitoramento de Qualidade |
| Software e Análise de Gestão de Água |
| Gestão de Água do Sistema de Resfriamento |
| Gestão de Fornecimento e Distribuição de Água |
| Gestão de Águas Residuais |
| Reciclagem e Reutilização de Água |
| Prevenção e Detecção de Vazamentos |
| Relatório e Otimização do Consumo de Água |
| Sistemas Locais |
| Sistemas Baseados em Nuvem |
| Sistemas Integrados e Híbridos |
| Instalação e Integração de Sistemas |
| Monitoramento e Manutenção |
| Auditoria de Água e Consultoria de Eficiência |
| Serviços Gerenciados de Gestão de Água |
| Data Centers de Pequeno Porte |
| Data Centers de Médio Porte |
| Data Centers de Grande Porte |
| Data Centers Hyperscale |
| Colocation |
| Provedores de Serviços em Nuvem |
| Corporativo e de Borda |
| Data Centers Governamentais e Institucionais |
| Brasil |
| Chile |
| Colômbia |
| Argentina |
| Peru |
| Restante da América do Sul |
| Por Tipo de Solução | Sistemas de Monitoramento e Medição de Água |
| Sistemas de Detecção de Vazamentos de Água | |
| Sistemas de Otimização e Controle do Uso de Água | |
| Sistemas de Gestão de Reciclagem e Reutilização de Água | |
| Sistemas de Tratamento de Água e Monitoramento de Qualidade | |
| Software e Análise de Gestão de Água | |
| Por Aplicação de Gestão de Água | Gestão de Água do Sistema de Resfriamento |
| Gestão de Fornecimento e Distribuição de Água | |
| Gestão de Águas Residuais | |
| Reciclagem e Reutilização de Água | |
| Prevenção e Detecção de Vazamentos | |
| Relatório e Otimização do Consumo de Água | |
| Por Modelo de Implantação | Sistemas Locais |
| Sistemas Baseados em Nuvem | |
| Sistemas Integrados e Híbridos | |
| Por Tipo de Serviço | Instalação e Integração de Sistemas |
| Monitoramento e Manutenção | |
| Auditoria de Água e Consultoria de Eficiência | |
| Serviços Gerenciados de Gestão de Água | |
| Por Tamanho de Data Center | Data Centers de Pequeno Porte |
| Data Centers de Médio Porte | |
| Data Centers de Grande Porte | |
| Data Centers Hyperscale | |
| Por Tipo de Data Center | Colocation |
| Provedores de Serviços em Nuvem | |
| Corporativo e de Borda | |
| Data Centers Governamentais e Institucionais | |
| Por Geografia | Brasil |
| Chile | |
| Colômbia | |
| Argentina | |
| Peru | |
| Restante da América do Sul |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de gestão de água em data centers na América do Sul?
O mercado é avaliado em 0,13 bilhões de USD em 2026 e tem projeção de atingir 0,33 bilhões de USD até 2032, a um CAGR de 15,58% durante 2027-2032.
Qual categoria de solução tem expectativa de expansão mais rápida?
Os Sistemas de Gestão de Reciclagem e Reutilização de Água têm projeção de expansão a um CAGR de 16,16% até 2032, à medida que os operadores buscam fontes de água não potável.
Por que o resfriamento líquido é importante para os data centers sul-americanos?
O resfriamento líquido ajuda a gerenciar a computação de IA de alta densidade e pode reduzir as perdas evaporativas em comparação com os sistemas de resfriador de circuito aberto legados.
Qual país detém a maior participação regional?
O Brasil detinha 59,21% de participação em 2026, apoiado por sua grande concentração de infraestrutura de nuvem e hyperscale em São Paulo.
O que está impulsionando a demanda por monitoramento de água em data centers?
Os operadores precisam de monitoramento preciso para relatórios de efetividade do uso de água, conformidade regulatória, detecção de vazamentos e operação de sistemas de resfriamento em circuito fechado.
Qual tipo de data center está se expandindo mais rapidamente?
Os Data Centers Corporativos e de Borda têm projeção de expansão a um CAGR de 15,22% até 2032, apoiados por cargas de trabalho de IA e serviços digitais mais distribuídos.