
南米データセンター水管理市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
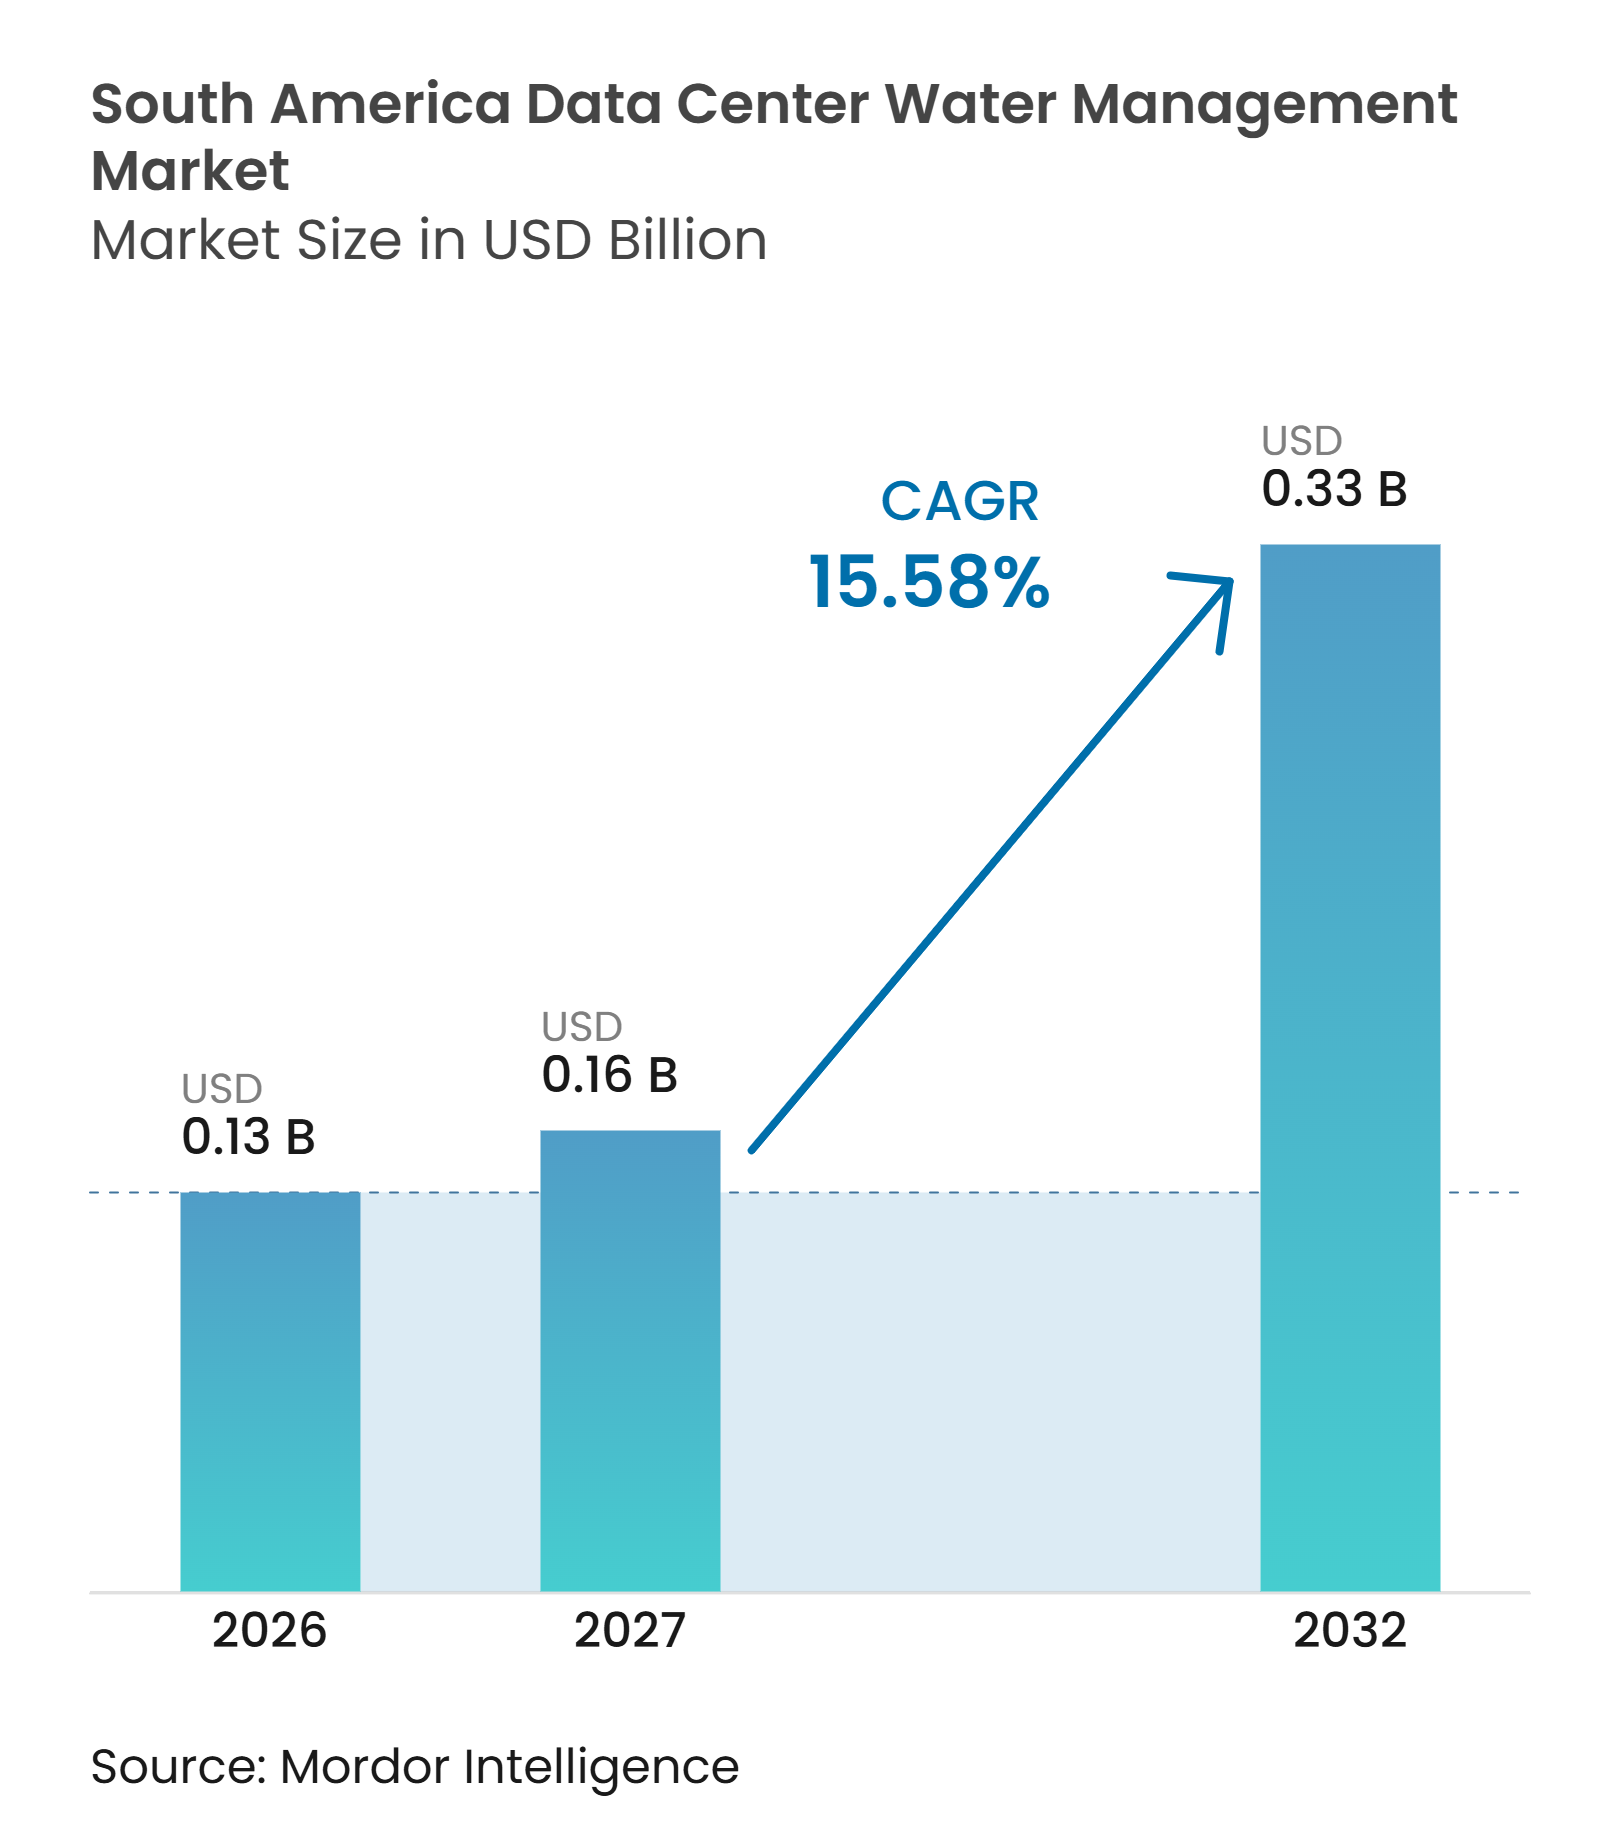
| 基準年の市場規模 (2026) | 0.13 十億米ドル |
| 市場規模 (2027) | 0.16 十億米ドル |
| 市場規模 (2032) | 0.33 十億米ドル |
| 成長率 (2027 - 2032) | 15.58 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米データセンター水管理市場分析
南米データセンター水管理市場規模は2026年に0.13 ビリオン 米ドルと評価され、予測期間(2027年~2032年)にCAGR 15.58%で拡大し、2032年までに0.33 ビリオン 米ドルに達すると推定されています。南米データセンター水管理市場は、より精密な冷却・水処理・監視システムを必要とする大規模AIワークロードによって形成されつつあります。オペレーターは、水設備を二次的なユーティリティとして扱うのではなく、閉ループ冷却および直接チップ液体冷却をコア施設設計に組み込んでいます。干ばつリスク、許可要件、および地域の懸念がサイト承認に影響を与える中、水の再利用・計量・品質分析の重要性が高まっています。南米データセンター水管理市場はまた、プロバイダーが機器・ソフトウェア・継続的サービスをより長期的な顧客関係に統合する機会を提供しています。ブラジルが主要な需要センターであり続ける一方、チリとペルーは水の利用可能性と非飲料水供給をプロジェクト計画の中心に据えています。
レポートの主要ポイント
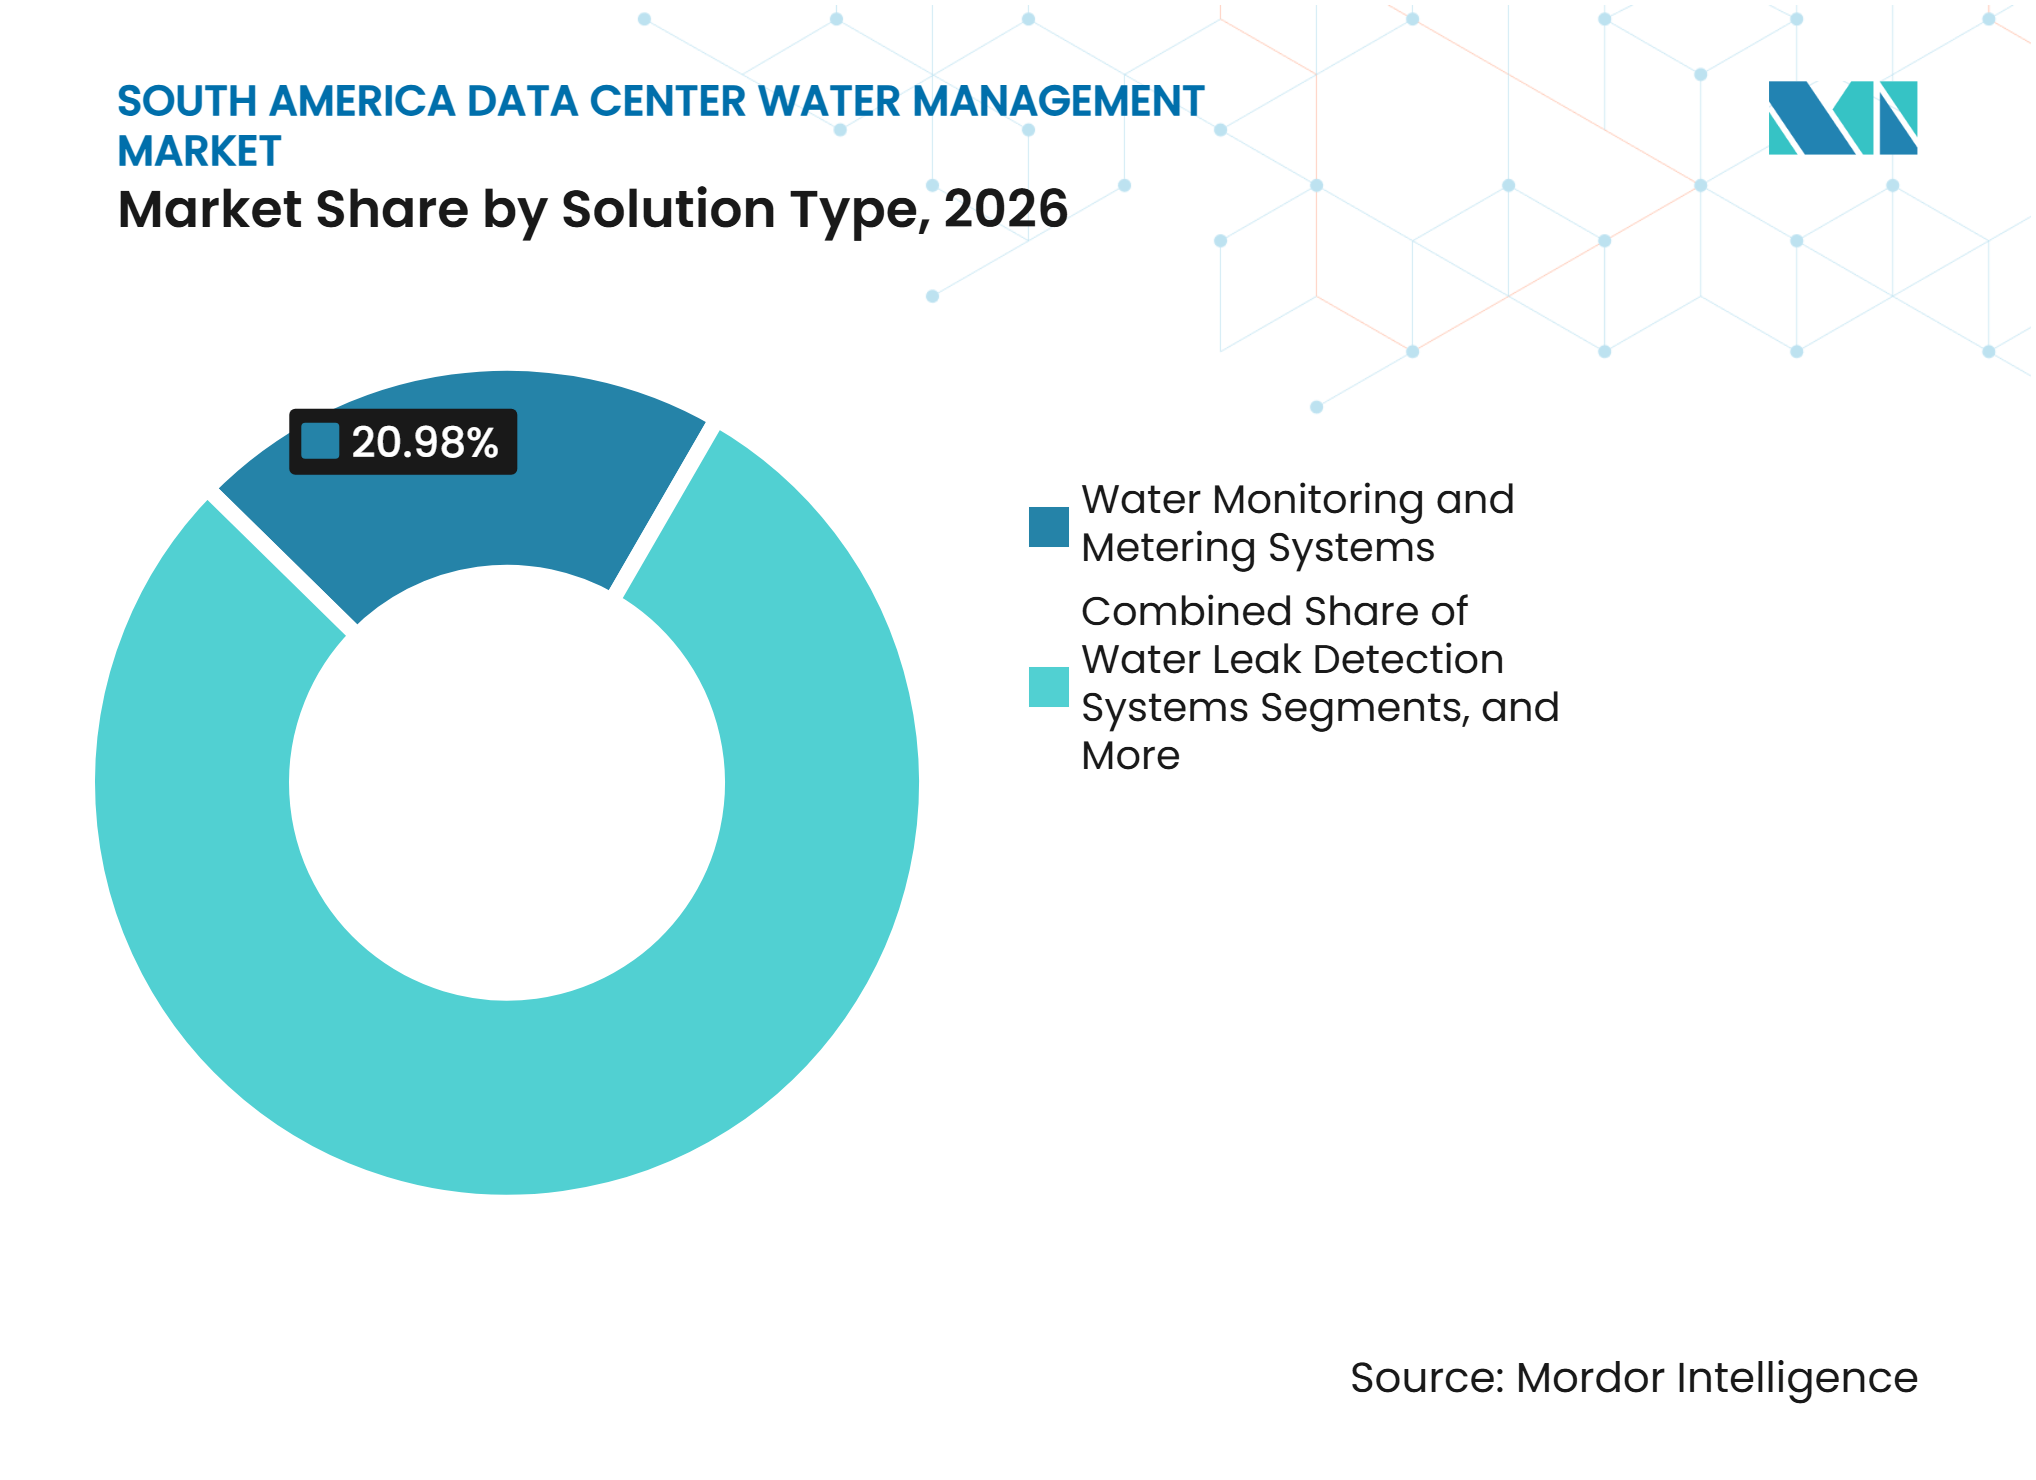
- ソリューションタイプ別では、水監視・計量システムが2026年の南米データセンター水管理市場シェアの20.98%を占め、水リサイクル・再利用管理システムは2032年までCAGR 16.16%で拡大すると予測されています。
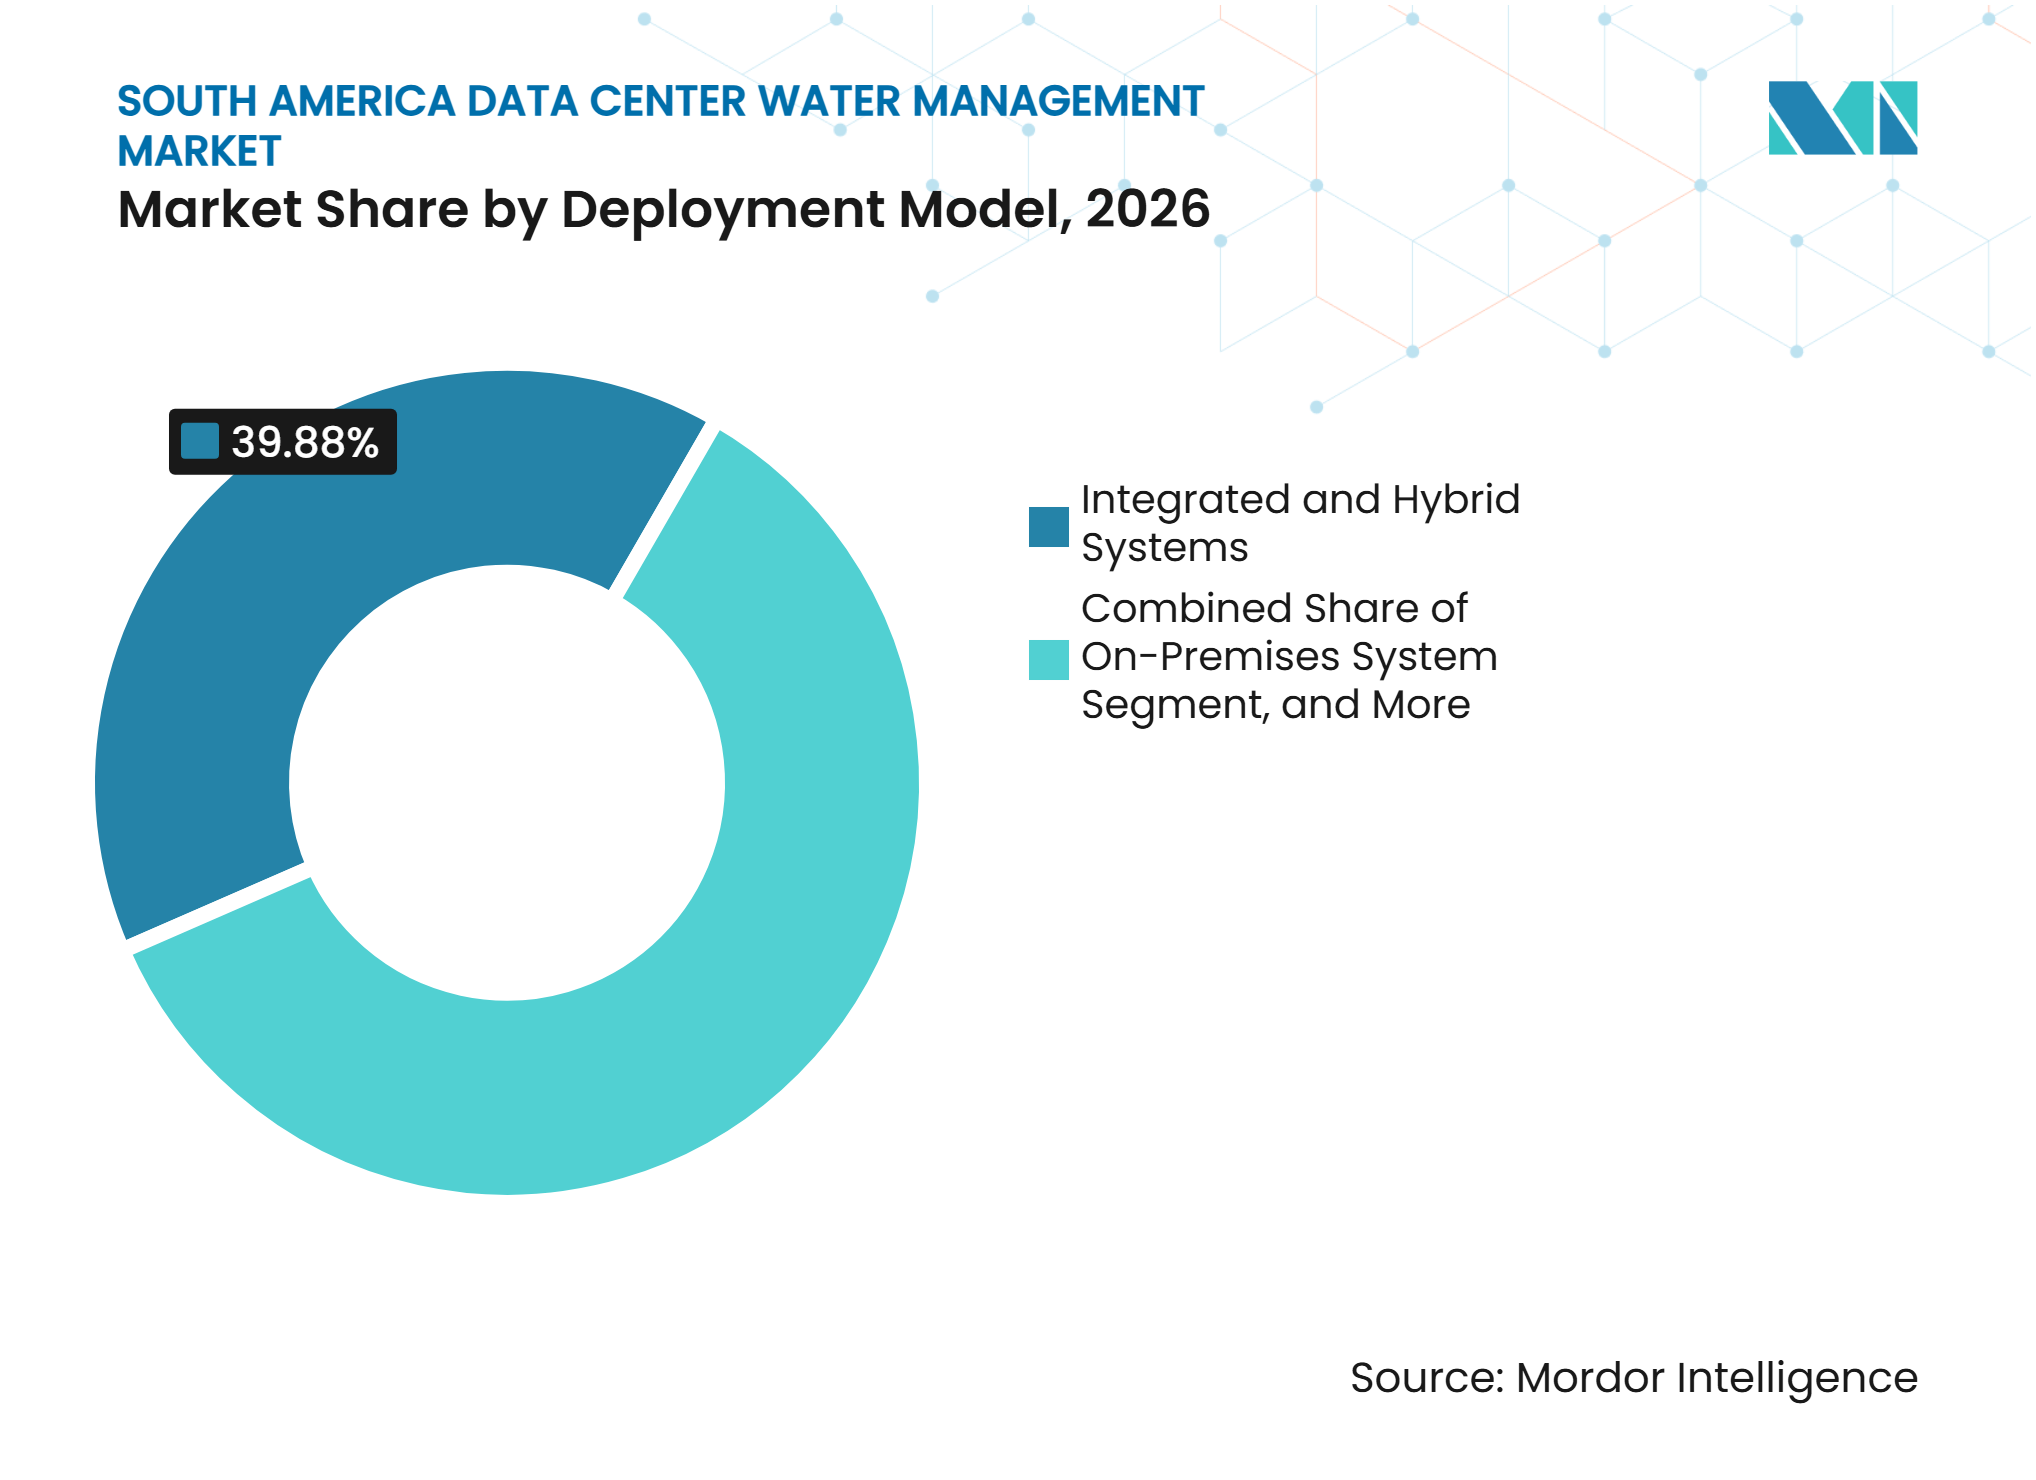
- 水管理アプリケーション別では、冷却システム水管理が2026年の南米データセンター水管理市場規模の29.97%を占め、水消費報告・最適化は2032年までCAGR 15.88%で拡大すると予測されています。導入モデル別では、統合・ハイブリッドシステムが2026年に39.88%のシェアを保有し、2032年までCAGR 15.72%で拡大すると予測されています。
- サービスタイプ別では、システム設置・統合が2026年に29.11%のシェアを占め、マネージド水管理サービスは2032年までCAGR 15.97%で拡大すると予測されています。
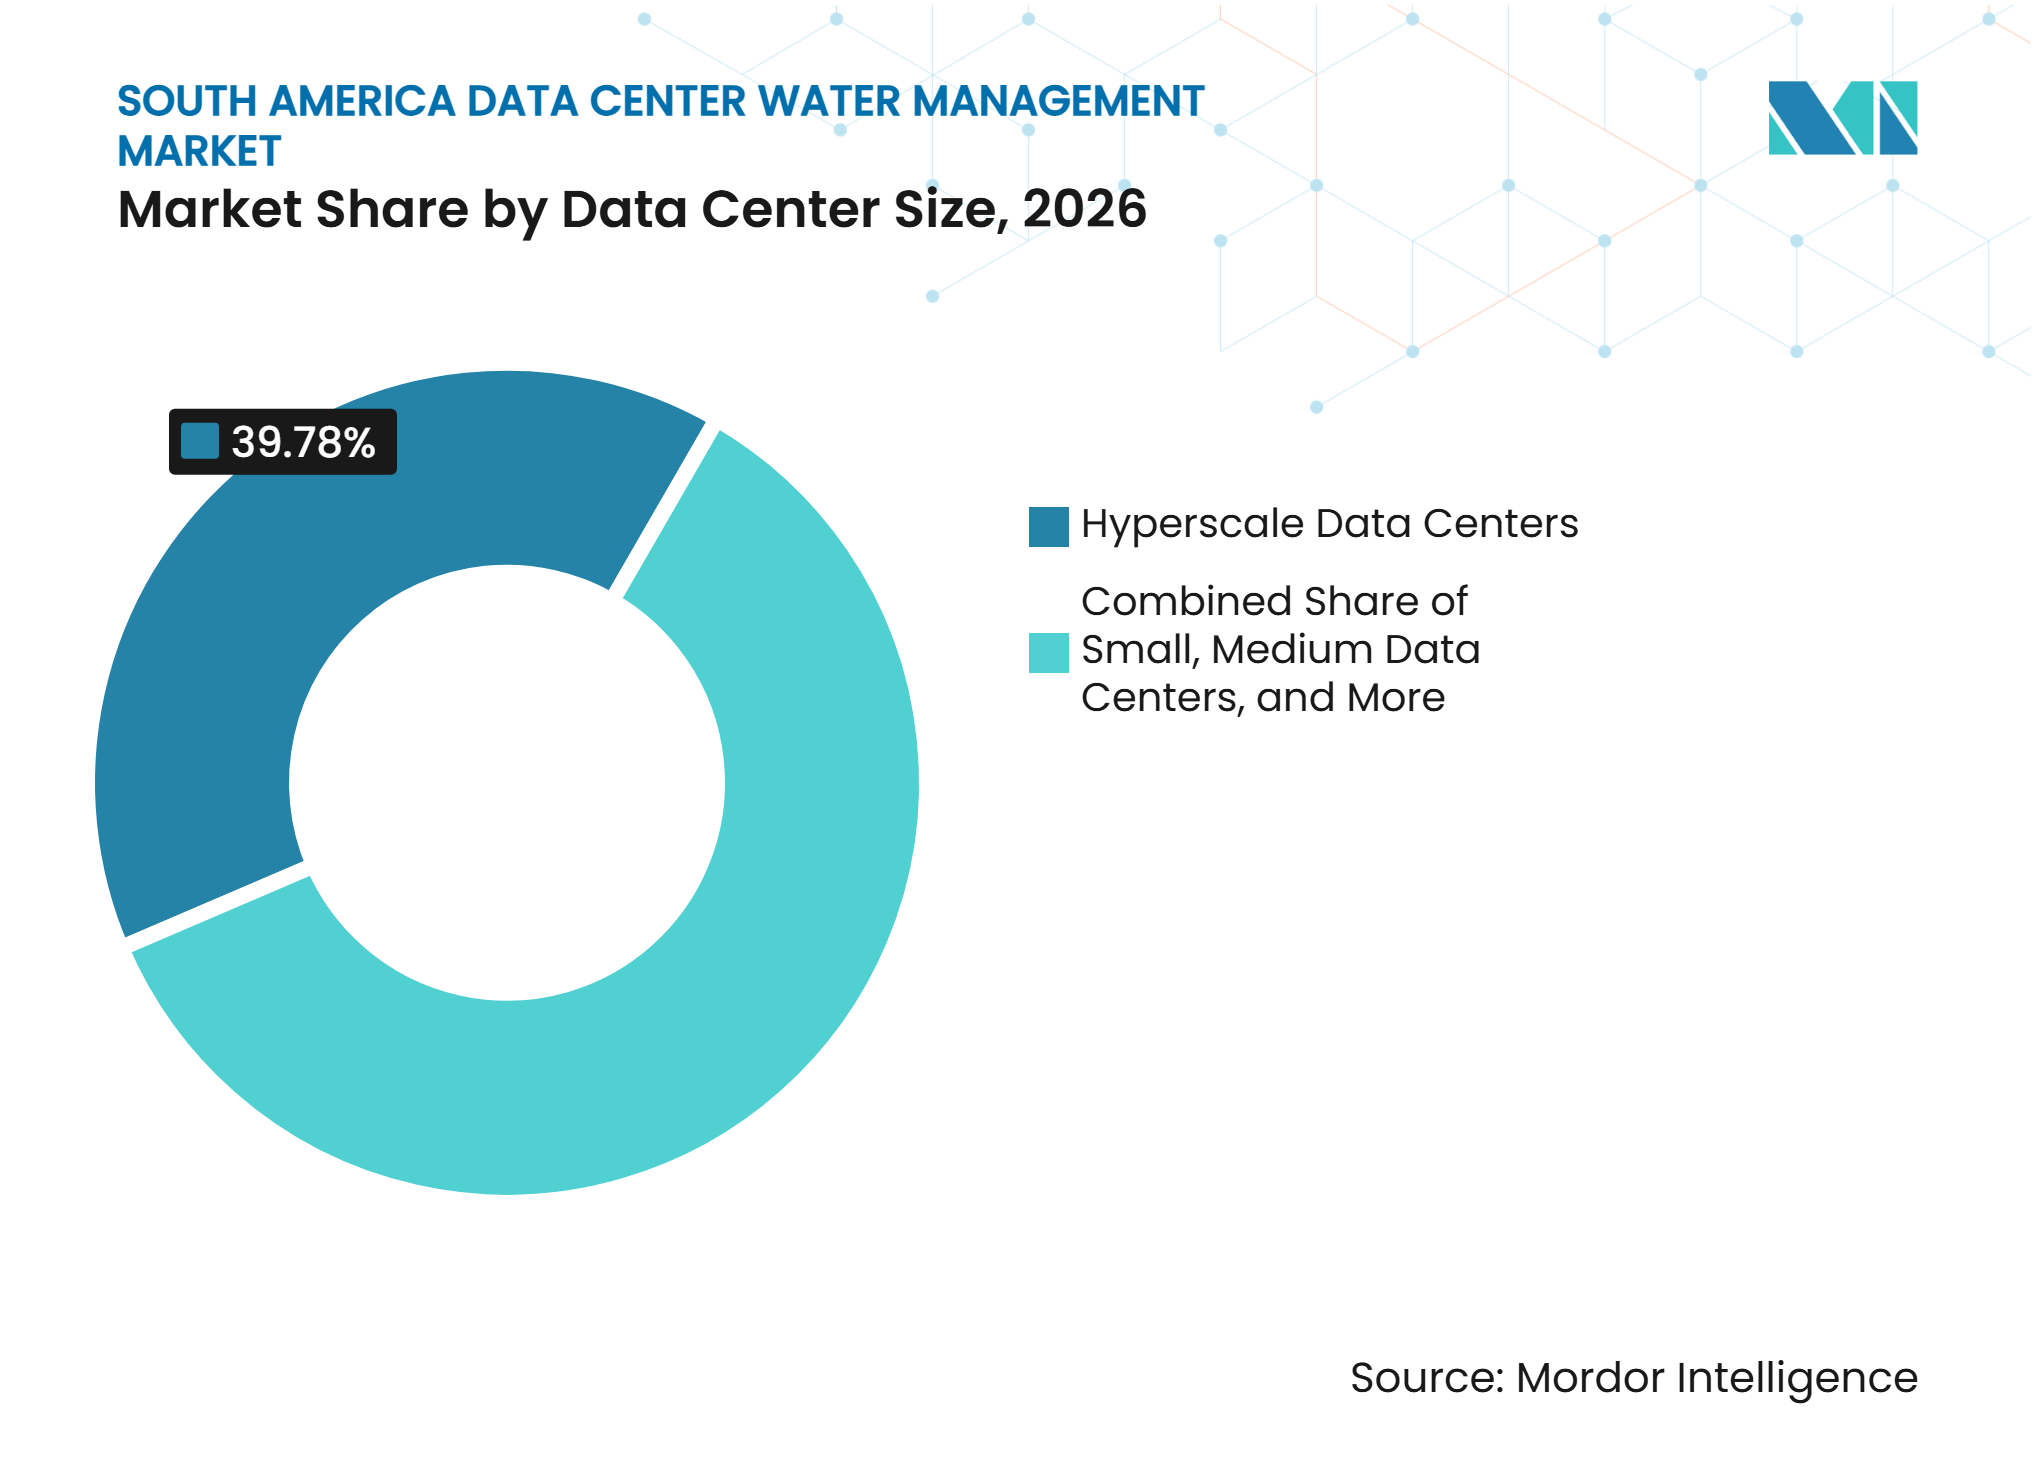
- データセンター規模別では、ハイパースケールデータセンターが2026年に39.78%のシェアを保有し、2032年までCAGR 16.18%で拡大すると予測されています。
- データセンタータイプ別では、クラウドサービスプロバイダーが2026年に38.88%のシェアを占め、エンタープライズ・エッジデータセンターは2032年までCAGR 15.22%で拡大すると予測されています。
- 地域別では、ブラジルが2026年に59.21%のシェアを保有し、ペルーは2032年までCAGR 15.31%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | CAGRへの影響(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| AI・クラウド・5Gインフラの拡大 | +4.2% | ブラジル、チリ、コロンビア、地域全体 | 短期(2年以内) |
| 液体冷却AIラックおよび高密度コンピューティング | +3.5% | ブラジル、チリ、主要ハイパースケールハブ | 短期(2年以内) |
| ブラジルおよびチリにおけるコロケーションキャンパスの成長 | +2.6% | ブラジルおよびチリ | 短期(2年以内) |
| 自治体の再生水インフラの拡充 | +1.9% | ブラジル、チリ、コロンビア | 中期(2~4年) |
| サステナビリティ報告および水効率要件 | +1.6% | ブラジル、チリ、地域全体 | 中期(2~4年) |
| 沿岸データセンターおよび海水ベース冷却の機会 | +0.7% | チリ、ペルー、ブラジル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AI・クラウド・5Gインフラの拡大
南米は新たなクラウドおよびAIインフラへのコミットメントを受け入れており、建設・運用中の水監視・計量・品質管理の必要性が高まっています。AWSは2025年5月にチリへの40億 米ドルの投資を確認し、同国に3つのアベイラビリティゾーンを計画しています。[1] アリババも2025年にブラジルで第2のクラウドリージョンを発表し、大規模コンピューティング施設からの需要に加わっています。AI推論ワークロードは継続的に稼働するため、以前は過大設計の冷却予備を支えていた負荷変動が減少します。この運用パターンは、より正確な水システム設計を必要とし、南米データセンター水管理市場における継続的な計測の価値を高めます。ISO 14046水フットプリント評価はハイパースケール調達プロセスにますます組み込まれており、監視・報告ソフトウェアへの継続的な需要を支えています。
液体冷却AIラックおよび高密度コンピューティング
直接チップ液体冷却はプロセッサ熱の最大95%を回収でき、従来のオープン回路チラーシステムと比較して蒸発損失を90%削減できます。Elea Data CentersはVertivと提携し、3億 米ドルの第一フェーズ投資の一環として、サンパウロのAIサイトに液体冷却を導入しました。[2] EquinixはサンティアゴのST拡張を完了し、プロセス水をリサイクルする閉ループ液体冷却回路を使用しています。閉ループシステムは非常に高い給水品質を必要とし、ファウリングを抑制するために導電率が1マイクロジーメンス毎センチメートル未満である必要があります。この要件は、インライン品質監視およびフロー制御サプライヤーの継続的な役割を支えています。地域オペレーターが使用する閉ループシステムは、ブラジルのREDATA水使用効率要件への準拠も支援します。
ブラジルおよびチリにおけるコロケーションキャンパスの成長
新しいコロケーションキャンパスは、南米データセンター水管理市場において、処理プラント・センサー・自動投薬設備・保守サービスへの継続的な需要を生み出しています。マルチテナント施設は、テナントの最も厳格な水要件を満たすという共通のインセンティブを持っています。これにより、単一の顧客ループではなく、キャンパス全体の水管理仕様が引き上げられる可能性があります。ODATAは、南米のほぼすべて施設で蒸発塔を使用しない閉ループ水システムを採用していると述べています。Eleaは2024年サステナビリティレポートで水使用効率指数0.07 L/kWhを報告しており、熱帯地域での水使用を削減するチルド水設計の役割を示しています。これらの報告された成果は、南米データセンター水管理市場においてエンタープライズテナントにサービスを提供する競合他社にとってより高い基準点を生み出しています。
自治体の再生水インフラの拡充
水ストレスの高い地域のデータセンターオペレーターは、冷却水の供給源として自治体の廃水処理プラントをますます検討しています。チリは家庭廃水の60%以上を安全に処理していますが、再利用率は20%にとどまっており、処理・輸送システムの改善に伴い活用可能な供給基盤が残されています。AWSは2025年にブラジルでAganovaとの10年間のパートナーシップを開始し、サンパウロの水道網に音響漏水検知を活用しています。このプログラムは年間2億1,000万リットルの節水を目標とし、2030年に向けたAWSの水ポジティブコミットメントを支援しています。VeoliaとAmazonは2026年4月にモジュール式再生水冷却システムを発表し、最初の施設は年間8,300万ガロン以上の飲料水を再利用することが期待されています。[3] ブラジルの提案中のPL 5.003/2025は、処理済み廃水を含む非飲料水源の使用をさらに促進する可能性があります。
制約影響分析*
| 制約 | CAGRへの影響(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 干ばつ・水配分制限・取水許可 | -1.4% | チリ、ペルー、アルゼンチン | 短期(2年以内) |
| 地域社会の反対および環境訴訟 | -1.1% | チリおよびブラジル | 短期(2年以内) |
| 閉ループおよび高純度水システムの高い資本コスト | -0.8% | ブラジル、チリ、コロンビア | 中期(2~4年) |
| 断片化した水ガバナンスおよびWUE開示の限界 | -0.6% | 地域全体、特にペルー、アルゼンチン、南米その他 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
干ばつ・水配分制限・取水許可
チリの干ばつ状況により、取水許可はデータセンター計画において争点となっています。ペルーの系統運用者は2025年8月、激化する干ばつサイクルが冷却水使用への精査を強め、海水・直接空気冷却・再生水システムの重要性を高めていると述べました。チリの環境アセスメントプロセスは、データセンタープロジェクトに対して気候調整済みの水影響モデリングを要求しています。水中立性能を実証できないオペレーターは、より長い承認プロセスに直面する可能性があります。これらの状況により、南米データセンター水管理市場の水ストレスの高い地域では、閉ループ冷却とリアルタイム水使用効率監視が必要な仕様となっています。また、規制当局や地域社会に対して水使用を明確に文書化するソリューションを優遇します。
地域社会の反対および環境訴訟
データセンターの水使用に関する地域社会の懸念は、チリにおいて実行可能なプロジェクトリスクとなっています。2024年2月の環境裁判所命令は、サンティアゴ帯水層から毎秒169リットルの水を取水することを提案したGoogleの当初のセリジョス冷却計画に異議を唱えました。Googleはその後2020年の許可を放棄し、節水技術でプロジェクトを再設計しました。サンパウロ内陸部の提案サイト近隣の地域社会も、自治体承認前に水使用の開示を求めています。チリは2025年7月にデータセンター水開示の自主的枠組みを発表しましたが、環境団体は拘束力のある要件を引き続き求めています。これらの状況により、オペレーターは建設後ではなくプロジェクト計画段階で監視・報告システムを導入することが促されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューションタイプ別:
計量がリードし、リサイクル・再利用が加速水監視・計量システムは2026年の南米データセンター水管理市場シェアの20.98%を占めました。継続的な計量は、水使用効率の文書化と日常的な管理に必要な運用データを提供します。また、冷却設備・処理段階・配水ネットワーク全体の水消費量をより明確に記録することができます。水リサイクル・再利用管理システムは2032年までCAGR 16.16%で拡大すると予測されています。その採用は、サンパウロとサンティアゴの再生水プログラム、および企業サステナビリティレポートにおける水フットプリントコミットメントによって支えられています。このセグメントは、オペレーターが地域の淡水供給への依存を減らす非飲料水源を求める際に恩恵を受けます。
水漏れ検知システムは水損失防止を超えた役割を持っています。高純度閉ループシステムの小さな漏れは、重大なダウンタイムリスクを引き起こし、熱制御を乱す可能性があります。Watts Water Technologiesは2025年にNexaプラットフォームを導入し、フロー・温度・圧力・漏れ監視と故障予測を組み合わせました。このプラットフォームは、機器コストではなくシステム信頼性をベンダー競争の基盤として位置づけています。水処理・品質監視システムは、オペレーターが再生水を使用したり、敏感な液体冷却ループを保護したりする場合に引き続き必要です。水管理ソフトウェアおよびアナリティクスは、複数施設にわたる水使用効率を比較できるクラウドベースのプラットフォームを通じてソリューションセットを完成させます。


注記: 全セグメントのシェアはレポート購入時に入手可能
水管理アプリケーション別:
冷却が最大の役割を維持し、報告が拡大冷却システム水管理は2026年の南米データセンター水管理市場規模の29.97%を占めました。冷却は施設内の水の量・品質・循環パターンを直接決定するため、引き続き主要な焦点となっています。Eleaの2024年サステナビリティレポートは水使用効率指数0.07 L/kWhを記録しており、2026年目標の0.20 L/kWhを下回っています。この結果は、熱帯地域での運用水使用を制限する閉ループチルド水アーキテクチャの役割を示しています。南米データセンター水管理市場において、冷却アプリケーションは処理・計測・漏れ検知設備への需要も牽引しています。
水消費報告・最適化は2032年までCAGR 15.88%で拡大すると予測されています。オペレーターは、ステナビリティ報告慣行および水スチュワードシップを審査するステークホルダーから、水パフォーマンスを報告するよう一層の圧力を受けています。廃水管理も関連性があり、加湿システムはブラジルの州排水基準の対象となるグレーウォーターストリームを生成する可能性があります。水供給・配水管理は、キャンパスが事業者と私有井戸権の両方から取水する可能性があるチリで特に複雑です。漏れ防止・検知は、個別のテナントループが共有配水ヘッダーと接続するコロケーションキャンパスにとって重要です。これらのアプリケーションにより、南米データセンター水管理市場におけるサービス提供においてデータ品質と運用可視性が中心的な役割を果たします。
導入モデル別:
統合・ハイブリッドシステムがリーダーシップを維持統合・ハイブリッドシステムは2026年に39.88%のシェアを保有し、2032年までCAGR 15.72%で拡大すると予測されています。このリードシェアと最速の拡大の組み合わせは、オペレーターが引き続き施設にハイブリッド制御機能を追加していることを示しています。多くのキャンパスは、クラウドネイティブのアナリティクスダッシュボードと並行して、レガシーのオンプレミス監視制御・データ収集システムを使用しています。ハイブリッドシステムは、設置済みインフラの完全な置き換えを必要とせずにこれらの環境を接続するためのミドルウェアを提供します。ODATAは、ほぼすべての地域サイトでハイブリッド制御アーキテクチャを使用した閉ループ水管理を説明しています。これは、ハイブリッド統合が短期的な移行ではなく、確立された施設設計の選択肢であることを示しています。
クラウドベースシステムは、大規模な社内水エンジニアリングチームを持たない新規参入者や小規模コロケーションオペレーターに魅力的です。サービスとしてのソフトウェアによる提供は、初期費用を削減し、現場での専門的な計装知識の必要性を減らすことができます。クラウドプラットフォームは、複数施設にわたる水パフォーマンスの一元的な比較も支援します。オンプレミスシステムは、ローカル運用制御に対する厳格な要件を持つ政府・機関施設に引き続き対応しています。これらの施設は、継続性とガバナンス要件のため、クラウド接続型監視の受け入れが遅い場合があります。したがって、南米データセンター水管理産業は、新しいデジタル施設と既存の機関サイトの両方に対応する導入オプションを必要としています。

注記: 全セグメントのシェアはレポート購入時に入手可能
サービスタイプ別:
設置がリードし、マネージドサービスが前進システム設置・統合は2026年に29.11%のシェアを保有しました。このセグメントは、レガシーの蒸発冷却回路を閉ループ構成に置き換える新規建設および改修工事のバックログを反映しています。設置にはチラープラントエンジニアリング、ろ過スキッド、水処理設備、薬品投入、および制御統合が含まます。これらの要件は、エンジニアリング能力を持つベンダーにとって高付加価値の初期プロジェクトを生み出します。また、設置プロバイダーを試運転後の監視・保守サービス提供において有利な立場に置きます。プロジェクト業務と継続的サービスのこのつながりは、南米データセンター水管理市場においてより長期的な顧客関係を支えています。
マネージド水管理サービスは2032年までCAGR 15.97%で拡大すると予測されています。施設管理者は暖房・換気・空調または電気運用の経験を持つことが多いですが、水化学のトレーニングが限られている場合があります。EcolabのWater Track IQモデルは、センサーと集中型アナリティクスを使用して、現場での継続的な専門家の専門知識を必要とせずに最適化の推奨事項を提供します。このマネージドサービス形式は、オペレーターが水データを日常的な運用変更に変換するのに役立ちます。水監査・効率コンサルティングは、企業がグリーンファイナンス文書を準備する際にも関連性があります。監視・保守は、主要なエンジニアリングプロジェクト間の継続的な収益レイヤーを提供します。
データセンター規模別:
ハイパースケール施設がリードし、拡大を継続ハイパースケールデータセンターは2026年に39.78%のシェアを保有し、2032年までCAGR 16.18%で拡大すると予測されています。これらの施設は50 MWを超えるサイトにAIインフラ投資を集中させています。2026年の査読済み研究は、サンパウロのAIデータセンタークラスターの年間水フットプリントを1,610万立方メートルと推定しました。この研究は、そのフットプリントの46.3%が間接的な水力発電連動消費によるものと帰属させました。この規模では、水管理は重要な運用・計画上の考慮事項です。
10~50 MWの大規模データセンターは標準化された処理スキッドと計量パッケージを必要としています。これらは専門的な水管理を必要とするほど大規模ですが、完全にカスタマイズされたエンジニアリングを正当化できない場合があります。中規模データセンターは、コロケーション顧客がサステナビリティ要件を高めるにつれて、オープン回路から閉ループ冷却への移行を進めています。これにより2027年~2030年にかけて改修の機会が生まれます。小規模データセンターとエッジノードは、コンテナ化された冷却ユニットと統合されたモジュール式処理システムをますます使用しています。これらのユニットは、ハイパースケール投資がより限られているブラジルの第2層都市やアンデスの首都で関連性があります。
注記: 全セグメントのシェアはレポート購入時に入手可能
データセンタータイプ別:
クラウドプロバイダーが基準を設定し、エンタープライズ・エッジサイトが拡大クラウドサービスプロバイダーは2026年に38.88%のシェアを占めました。AWS、Google、Microsoftは、より広いデータセンターエコシステムの水管理仕様を定義する上で突出した割を果たしています。その規模は、サプライヤーネットワーク全体にわたる厳格な処理・監視・報告・再利用慣行への需要を生み出しています。Microsoftは2025年環境サステナビリティレポートで、2022年ベースラインからデータセンター水使用強度を25%削減したと報告しました。同社は2030年までに40%削減を目標としており、南米サイトでの調達期待に影響を与える可能性があります。
エンタープライズ・エッジデータセンターは2032年までCAGR 15.22%で拡大すると予測されています。エンタープライズはより多くのAI推論活動を自社運用に取り込んでいる一方、エッジロケーションは物流・金融サービス・公共部門のデジタルプログラムを支援しています。コロケーションプロバイダーは水使用効率と再生水調達で競争しており、これらはエンタープライズのサービスレベル協議にますます含まれています。政府運営施設は古い蒸発システムを使用することが多く、クラウド施設と比較してパフォーマンスギャップが生じる可能性があります。そのギャップは、閉ループ冷却・計量・処理サービスのサプライヤーに改修の機会を生み出します。このセグメントは最大のクラウドオペレーターを超えて需要を広げます。
地域分析
ブラジルは2026年に地域収益の59.21%を保有しました。サンパウロはこの地域の主要なハイパースケールセンターであり、新たな水管理支出の主要な場所であり続けています。Cambridge Prisms: Water研究は、間接的な水力発電連動消費がサンパウロのAIデータセンタークラスターの年間水フットプリントの46.3%を占めると推定しました。このつながりにより、大規模サイトでは閉ループ冷却と水力発電調整済み水会計が重要となっています。ブラジルは2026年9月に法律15,504号を制定し、年間測定・公開サステナビリティレポートで開示される水使用効率上限0.05 L/kWhを満たすデータセンターのICT機器に対するPIS/Cofins・IPI・輸入関税を停止するREDATA特別税制を確立しました。この規則は、南米データセンター水管理市場において監査可能な監視・報告システムへの需要を支えています。
チリは2026年に地域で2番目に大きなポジションを保有しました。AWSはクラウドリージョンへの投資をチリで発表し、アベイラビリティゾーンを計画しています。プロジェクトは干ばつリスクと気候調整済み影響評価要件に対処する必要があるため、水の利用可能性は引き続き中核的な懸念事項です。Equinixは2025年4月にサンティアゴのST2サイトを拡張し、プロセス水の90%をリサイクルし再生可能電力を使用する閉ループ回路を採用しました。EdgeConneXはKilimoとリオ・マイポ流域での水補給に取り組み、水ポジティブコミットメントを地域プロジェクト計画に組み込む方法を示しました。
ペルーは地理的セグメントの中で最速のペースで2032年までCAGR 15.31%で拡大すると予測されています。コロンビア、アルゼンチン、ペルー、南米その他が2026年の残りの地域収益を占めています。コロンビアの高地気候は水需要を削減するフリークーリング戦略を支援できます。ODATAはボゴタサイトが地元の涼しい気候を利用して冷却塔なしで運用していると述べています。アルゼンチンのARSAT施設とブエノスアイレスの民間オペレーターは、より小規模で政策に敏感な需要基盤を提供しています。Cirionは2026年後半にリマでLIM2サイトを開設し、液体冷却に対応した設備を整えました。ペルーの沿岸開発経路は、干ばつへの懸念が続く中、海水と再生水のオプションをより関連性の高いものにしています。
競争環境
市場集中度
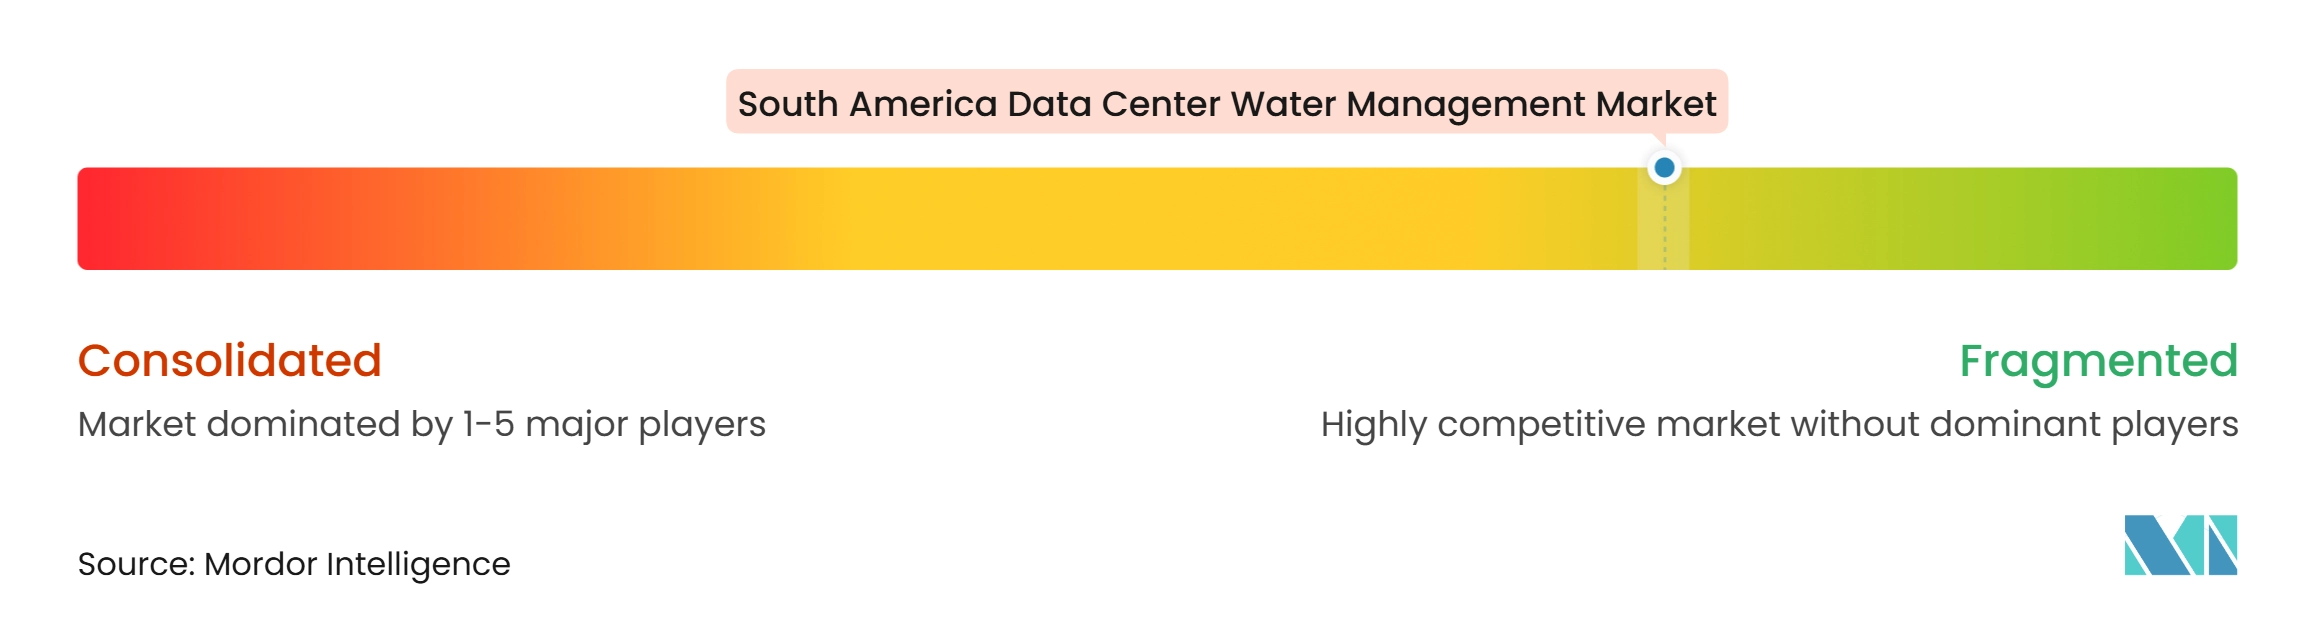
南米データセンター水管理市場は、ソリューションプロバイダー間では断片化していますが、大規模ハイパースケールオペレーター間ではより集中しています。この構造は2つの競争レイヤーを生み出しており、主要クラウド企業がサイト設計に水機能を組み込み、専門ベンダーがコロケーションおよびエンタープライズ施設にサービスを提供しています。ODATAは2026年10月に10.2億 米ドルのサステナビリティ認証融資を完了し、その収益はDeltaFlow液体冷却プログラムを支援し、南米サイトでの運用水消費をほぼゼロに近づけることを目指しています。この融資は水効率と資本へのアクセスを結びつけ、南米サイトでの運用水消費をほぼゼロに近づけることを支援しています。VeoliaはData Center Resource 360プログラムを通じてモジュール式水処理を提供し、Xylemは液体冷却・ろ過・監視・再利用にわたる設備とサービスを提供しています。彼らの幅広い提供は、小規模サプライヤーがフルサービス範囲に匹敵することを困難にしています。
Johnson ControlsはYORK YDAMマグネティックベアリング遠心チラーを2025年に導入しました。このシステムは冷却塔の水消費なしに最大3.5 MWの冷却を提供できます。典型的な導入において年間最大900万ガロンの冷却塔水使用を排除できます。EcolabのThree-D TRASARプラットフォームは世界中で10万台以上の接続デバイスを使用し、ブラジルとチリのハブからリモート水システム監視を支援しています。これらのアプローチは、ベンダー競争を水削減・稼働時間・運用可視性へとシフトさせています。また、同業施設間での水使用効率のベンチマーキングも支援しています。
中規模コロケーションオペレーター向けのマネージド水サービスと、ブラジルおよびチリのサイト向けの再生水統合において機会が残っています。Grupo Opersanはサンパウロ地域のデータセンターロケーション向けにグレーウォーター再利用と雨水収集の能力を開発しています。閉ループシステム・再生水・アナリティクスを通じて水使用効率0.05 L/kWh未満を文書化できるオペレーターは、新規プロジェクトと継続的な契約の競争においてより有利な立場にあります。ブラジルのREDATA枠組みは、税制優遇を求めるプロジェクトにとって監査可能なパフォーマンスを特に重要にしています。ハイパースケーラーはパフォーマンス期待値を設定し続け、サービスプロバイダーは複数の顧客サイトにわたってそれらの基準を実装する能力で競争します。したがって、南米データセンター水管理市場は幅広い技術能力と信頼性の高い運用データを評価します。
南米データセンター水管理産業リーダー
-
Veolia Environnement S.A.
-
Xylem Inc.
-
Ecolab Inc.
-
Johnson Controls International plc
-
Watts Water Technologies, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
南米データセンター水管理市場 このレポートでカバーされる企業
- Microsoft Corporation
- Google LLC
- Amazon Web Services, Inc.
- Equinix, Inc.
- Digital Realty Trust, Inc.
- Scala Data Centers S.A.
- HostDime Global Corp.
- Lumen Technologies, Inc.
- ODATA S.A.
- Verizon Communications Inc.
- DC Matrix Internet LTDA
- Cirion Technologies Holdings LLC
- EdgeConneX, Inc.
- CyrusOne LLC
- Elea Digital S.A.
- Meta Platforms, Inc.
- Oracle America, Inc.
- International Business Machines Corporation
- Huawei Technologies Co., Ltd.
- TIVIT Tecnologia da Informação S.A.
- Algar Tecnologia e Consultoria S.A.
- EdgeUno, Inc.
- Kyndryl, Inc.
- ARSAT S.A.
- Ascenty Data Centers e Telecomunicações S.A.
- Veolia Environnement S.A.
- Xylem Inc.
- Ecolab Inc.
- Watts Water Technologies, Inc.
- Johnson Controls International plc
- Hach Company
最近の産業開発事情 南米データセンター水管理市場
- 2026年9月:ブラジルは法律15,504/2026(REDATA)を制定し、年間測定・公開サステナビリティレポートで開示される最大WUE指数0.05 L/kWhを満たすデータセンターのICT機器に対するPIS/Cofins・IPI・輸入関税を停止する特別税制を確立しました。この法律は、新しいブラジルのデータセンター建設の運用基準として閉ループ冷却を法制化しました。
- 2026年9月:Mongabayは、ミナスジェライス州パラカトゥにAtlas計画する1 GW AIデータセンターが、REDATAのWUEベンチマークを満たすために1日最大120万リットルの水を消費すると予測されると報告しました。予測される使用量は市の人口の1ヶ月分の水供給量に相当し、REDATAの範囲と執行メカニズムへの精査を促しています。
- 2026年4月:Veoliaは、自治体廃水流出物を高品質の冷却水に変換するモジュール式コンテナ化処理ユニットを使用した再生水冷却システムを開発するためにAmazonとのパートナーシップを発表しました。最初の施設は年間8,300万ガロン以上の飲料水を再利用することが期待されており、南米のAmazonサイトを含むグローバルな複製を意図した設計となっています。
- 2025年9月:ODATAは10.2億 米ドルのサステナビリティ認証融資を完了しました。これは南米データセンターとして最大のグリーンファイナンス案件であり、BNPパリバ、ドイツ銀行、MUFG、ナティクシスを含むコンソーシアムが提供しました。収益は南米サイト全体での運用水消費ほぼゼロを目標とするDeltaFlow液体冷却導入に充当され、ODATAの総融資額は22.5億 米ドルとなりました。
南米データセンター水管理市場レポートスコープ
南米データセンター水管理市場は、データセンターオペレーターが施設運用全体にわたって水使用を監視・管理・節約・最適化するのを支援する技術とサービスで構成されています。水効率の改善、廃棄物の削減、持続可能な冷却慣行の支援、水質の確保、および環境コンプライアンス要件の充足に焦点を当てています。この市場は、高度な監視・自動化・アナリティクス・水保全戦略を通じて、組織が運用レジリエンスを強化し、資源消費を削減し、サステナビリティ目標を達成できるようにし、環境に責任ある資源効率の高いデジタルインフラへの高まる需要を支援しています。
南米データセンター水管理市場レポートは、ソリューションタイプ(水監視・計量システム、水漏れ検知システム、水使用最適化・制御システム、水リサイクル・再利用管理システム、水処理・品質監視システム、水管理ソフトウェアおよびアナリティクス)、水管理アプリケーション(冷却システム水管理、水供給・配水管理、廃水管理、水リサイクル・再利用、漏れ防止・検知、水消費報告・最適化)、導入モデル(オンプレミスシステム、クラウドベースシステム、統合・ハイブリッドシステム)、サービスタイプ(システム設置・統合、監視・保守、水監査・効率コンサルティング、マネージド水管理サービス)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、エンタープライズ・エッジ、政府・機関データセンター)、および地域(ブラジル、チリ、コロンビア、アルゼンチン、ペルー、南米その他)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 水監視・計量システム |
| 水漏れ検知システム |
| 水使用最適化・制御システム |
| 水リサイクル・再利用管理システム |
| 水処理・品質監視システム |
| 水管理ソフトウェアおよびアナリティクス |
| 冷却システム水管理 |
| 水供給・配水管理 |
| 廃水管理 |
| 水リサイクル・再利用 |
| 漏れ防止・検知 |
| 水消費報告・最適化 |
| オンプレミスシステム |
| クラウドベースシステム |
| 統合・ハイブリッドシステム |
| システム設置・統合 |
| 監視・保守 |
| 水監査・効率コンサルティング |
| マネージド水管理サービス |
| 小規模データセンター |
| 中規模データセンター |
| 大規模データセンター |
| ハイパースケールデータセンター |
| コロケーション |
| クラウドサービスプロバイダー |
| エンタープライズ・エッジ |
| 政府・機関データセンター |
| ブラジル |
| チリ |
| コロンビア |
| アルゼンチン |
| ペルー |
| 南米その他 |
| ソリューションタイプ別 | 水監視・計量システム |
| 水漏れ検知システム | |
| 水使用最適化・制御システム | |
| 水リサイクル・再利用管理システム | |
| 水処理・品質監視システム | |
| 水管理ソフトウェアおよびアナリティクス | |
| 水管理アプリケーション別 | 冷却システム水管理 |
| 水供給・配水管理 | |
| 廃水管理 | |
| 水リサイクル・再利用 | |
| 漏れ防止・検知 | |
| 水消費報告・最適化 | |
| 導入モデル別 | オンプレミスシステム |
| クラウドベースシステム | |
| 統合・ハイブリッドシステム | |
| サービスタイプ別 | システム設置・統合 |
| 監視・保守 | |
| 水監査・効率コンサルティング | |
| マネージド水管理サービス | |
| データセンター規模別 | 小規模データセンター |
| 中規模データセンター | |
| 大規模データセンター | |
| ハイパースケールデータセンター | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー | |
| エンタープライズ・エッジ | |
| 政府・機関データセンター | |
| 地域別 | ブラジル |
| チリ | |
| コロンビア | |
| アルゼンチン | |
| ペルー | |
| 南米その他 |
レポートで回答される主要な質問
南米データセンター水管理市場の予測規模は?
市場は2026年に0.13 ビリオン 米ドルと評価され、2027年~2032年のCAGR 15.58%で2032年までに0.33 ビリオン 米ドルに達すると予測されています。
最も速く拡大すると予測されるソリューションカテゴリーは?
水リサイクル・再利用管理システムは、オペレーターが非飲料水源を求める中、2032年までCAGR 16.16%で拡大すると予測されています。
液体冷却が南米データセンターにとって重要な理由は?
液体冷却は高密度AIコンピューティングの管理を支援し、従来のオープン回路チラーシステムと比較して蒸発損失を削減できます。
地域シェアが最も大きい国はどこですか?
ブラジルは2026年に59.21%のシェアを保有しており、サンパウロにおけるクラウドおよびハイパースケールインフラの大規模な集積によって支えられています。
データセンターにおける水監視需要を牽引しているものは何ですか?
オペレーターは水使用効率報告・規制コンプライアンス・漏れ検知・閉ループ冷却システムの運用のために正確な監視を必要としています。
最も急速に拡大しているデータセンタータイプはどれですか?
エンタープライズ・エッジデータセンターは、より分散したAIおよびデジタルサービスワークロードに支えられ、2032年までCAGR 15.22%で拡大すると予測されています。