
Taille et part du marché de la gestion de l'eau dans les centres de données en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
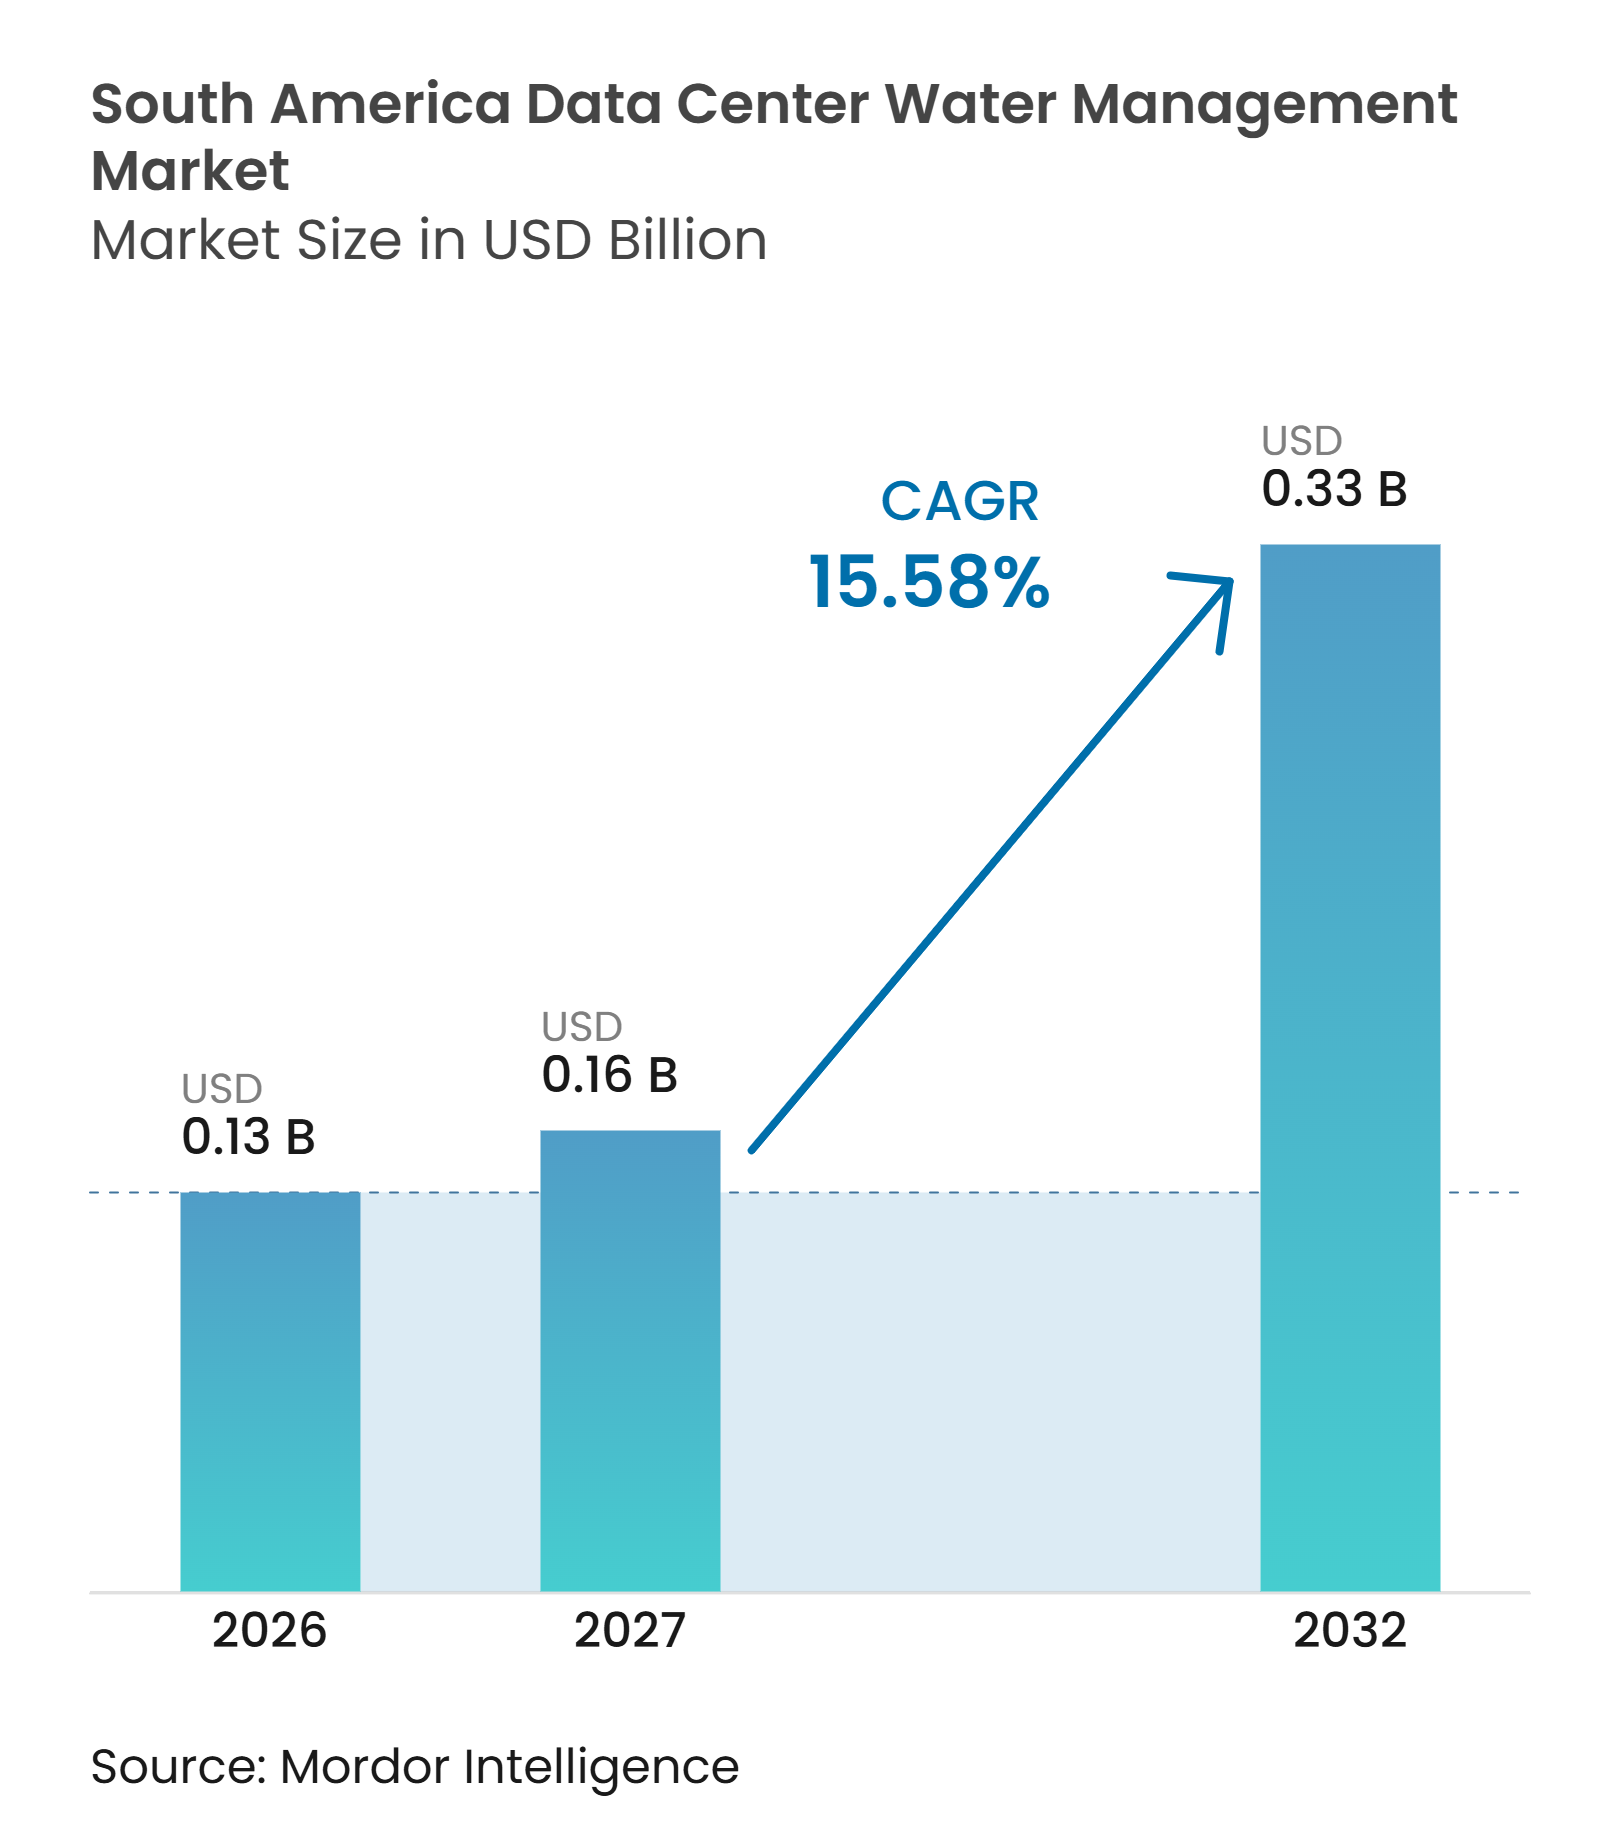
| Taille du marché de l'année de base (2026) | 0.13 Milliards de dollars |
| Taille du Marché (2027) | 0.16 Milliards de dollars |
| Taille du Marché (2032) | 0.33 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 15.58 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion de l'eau dans les centres de données en Amérique du Sud par Mordor Intelligence
La taille du marché de la gestion de l'eau dans les centres de données en Amérique du Sud était évaluée à 0,13 milliard USD en 2026 et devrait s'étendre à 0,33 milliard USD d'ici 2032, à un CAGR de 15,58 % pendant la période de prévision (2027-2032). Le marché de la gestion de l'eau dans les centres de données en Amérique du Sud est façonné par des charges de travail d'IA plus importantes, qui nécessitent des systèmes de refroidissement, de traitement de l'eau et de surveillance plus précis. Les opérateurs intègrent le refroidissement en circuit fermé et le refroidissement liquide direct sur puce dans la conception des installations principales plutôt que de traiter les équipements hydrauliques comme un service secondaire. La réutilisation de l'eau, le comptage et l'analyse de la qualité deviennent plus importants là où le risque de sécheresse, les exigences de permis et les préoccupations locales affectent les approbations de sites. Le marché de la gestion de l'eau dans les centres de données en Amérique du Sud offre également aux fournisseurs la possibilité de combiner équipements, logiciels et services continus dans des relations clients plus durables. Le Brésil reste le principal centre de demande, tandis que le Chili et le Pérou placent la disponibilité de l'eau et l'approvisionnement non potable au cœur de la planification des projets.
Points clés du rapport
- Par type de solution, les systèmes de surveillance et de comptage de l'eau détenaient 20,98 % de la part du marché de la gestion de l'eau dans les centres de données en Amérique du Sud en 2026, tandis que les systèmes de gestion du recyclage et de la réutilisation de l'eau devraient se développer à un CAGR de 16,16 % jusqu'en 2032.
- Par application de gestion de l'eau, la gestion de l'eau des systèmes de refroidissement représentait 29,97 % de la taille du marché de la gestion de l'eau dans les centres de données en Amérique du Sud en 2026, tandis que le reporting et l'optimisation de la consommation d'eau devraient se développer à un CAGR de 15,88 % jusqu'en 2032. Par modèle de déploiement, les systèmes intégrés et hybrides détenaient une part de 39,88 % en 2026 et devraient se développer à un CAGR de 15,72 % jusqu'en 2032.
- Par type de service, l'installation et l'intégration de systèmes représentaient une part de 29,11 % en 2026, tandis que les services gérés de gestion de l'eau devraient se développer à un CAGR de 15,97 % jusqu'en 2032.
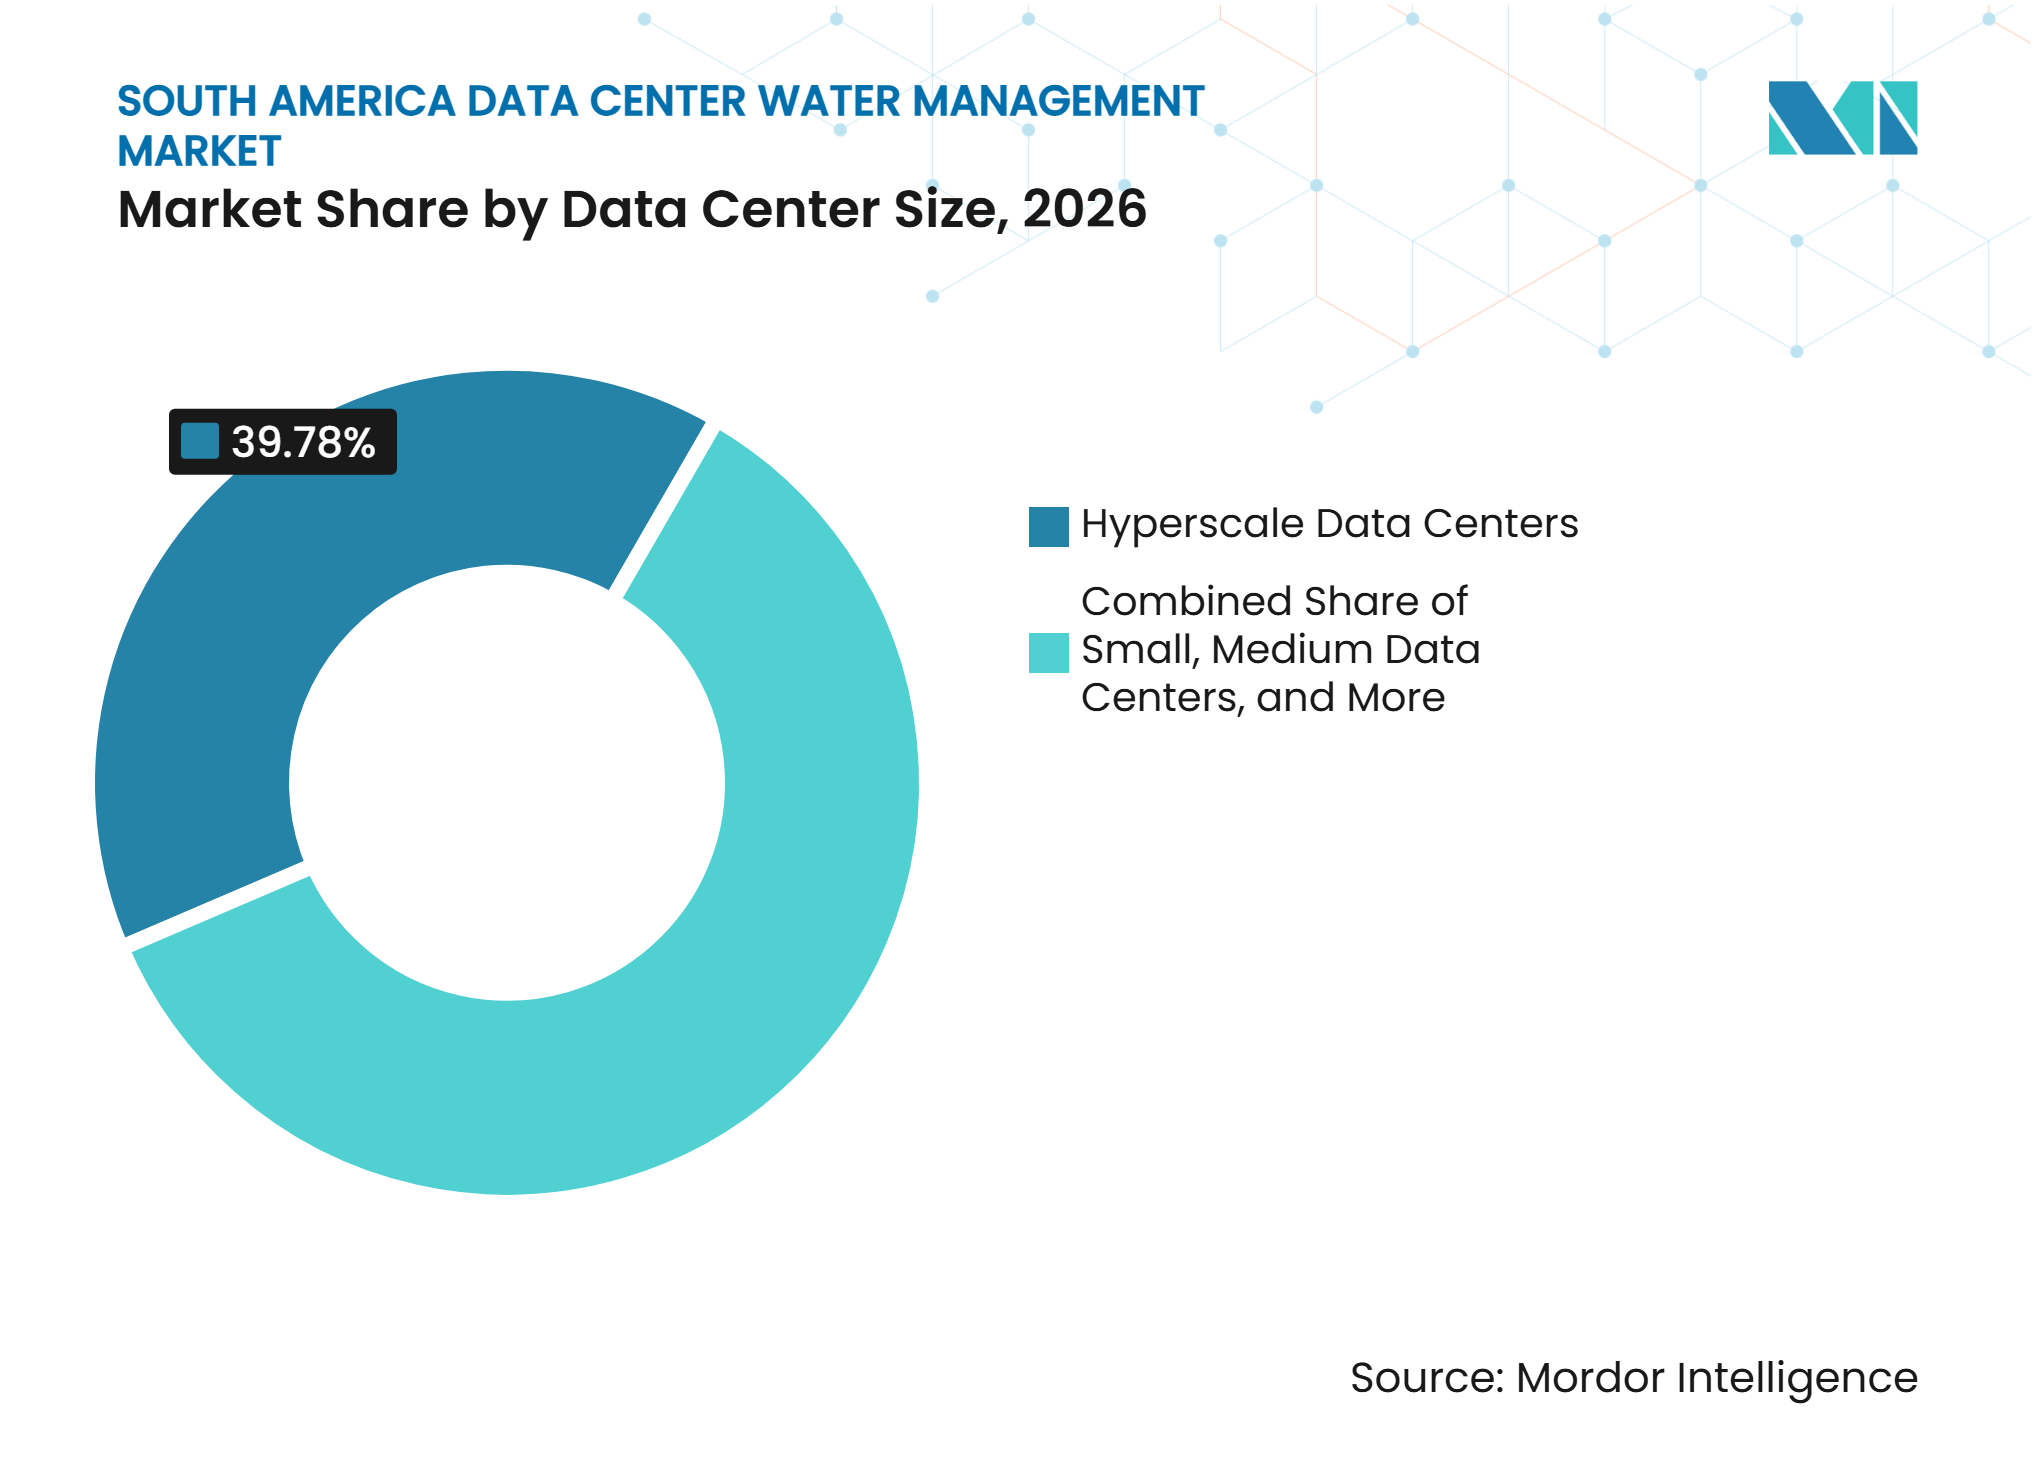
- Par taille de centre de données, les centres de données hyperscale détenaient une part de 39,78 % en 2026 et devraient se développer à un CAGR de 16,18 % jusqu'en 2032.
- Par type de centre de données, les fournisseurs de services cloud représentaient une part de 38,88 % en 2026, tandis que les centres de données d'entreprise et de périphérie devraient se développer à un CAGR de 15,22 % jusqu'en 2032.
- Par géographie, le Brésil détenait une part de 59,21 % en 2026, tandis que le Pérou devrait se développer à un CAGR de 15,31 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion des infrastructures d'IA, de cloud et de 5G | +4.2% | Brésil, Chili, Colombie, régional | Court terme (≤ 2 ans) |
| Racks d'IA à refroidissement liquide et informatique haute densité | +3.5% | Brésil, Chili, principaux hubs hyperscale | Court terme (≤ 2 ans) |
| Développement des campus de colocation au Brésil et au Chili | +2.6% | Brésil et Chili | Court terme (≤ 2 ans) |
| Expansion des infrastructures d'eau recyclée municipale | +1.9% | Brésil, Chili et Colombie | Moyen terme (2-4 ans) |
| Reporting de durabilité et exigences d'efficacité hydrique | +1.6% | Brésil, Chili, régional | Moyen terme (2-4 ans) |
| Centres de données côtiers et opportunités de refroidissement à base d'eau de mer | +0.7% | Chili, Pérou et Brésil | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des infrastructures d'IA, de cloud et de 5G
L'Amérique du Sud reçoit de nouveaux engagements en matière d'infrastructure cloud et d'IA qui accroissent le besoin de surveillance, de comptage et de contrôle de la qualité de l'eau pendant la construction et l'exploitation. AWS a confirmé un investissement de 4 milliards USD pour sa première région cloud au Chili en mai 2025, avec 3 zones de disponibilité prévues pour le pays.[1] Alibaba a également annoncé une deuxième région cloud au Brésil en 2025, ajoutant à la demande des grandes installations informatiques. Les charges de travail d'inférence d'IA fonctionnent en continu, ce qui réduit la variation de charge qui soutenait auparavant des réserves de refroidissement surdimensionnées. Ce mode de fonctionnement nécessite une conception plus précise des systèmes hydrauliques et augmente la valeur de la mesure continue sur le marché de la gestion de l'eau dans les centres de données en Amérique du Sud. Les évaluations de l'empreinte hydrique selon la norme ISO 14046 sont de plus en plus incluses dans les processus d'approvisionnement hyperscale, ce qui soutient la demande récurrente de logiciels de surveillance et de reporting.
Racks d'IA à refroidissement liquide et informatique haute densité
Le refroidissement liquide direct sur puce peut capturer jusqu'à 95 % de la chaleur du processeur et peut réduire les pertes par évaporation de 90 % par rapport aux systèmes de refroidisseur à circuit ouvert hérités. Elea Data Centers s'est associé à Vertiv pour déployer le refroidissement liquide pour ses sites d'IA à São Paulo dans le cadre d'un investissement de première phase de 300 millions USD.[2] Equinix a achevé l'expansion ST à Santiago, en utilisant un circuit de refroidissement liquide en circuit fermé qui recycle l'eau de traitement. Les systèmes en circuit fermé nécessitent une qualité d'eau d'alimentation très élevée, avec une conductivité inférieure à 1 microsiemens par centimètre nécessaire pour limiter l'encrassement. Cette exigence soutient les rôles récurrents des fournisseurs de surveillance de la qualité en ligne et de contrôle du débit. Les systèmes en circuit fermé utilisés par les opérateurs régionaux soutiennent également la conformité aux exigences d'efficacité d'utilisation de l'eau REDATA du Brésil.
Développement des campus de colocation au Brésil et au Chili
Les nouveaux campus de colocation créent une demande continue pour les installations de traitement, les capteurs, les équipements de dosage automatisé et les services de maintenance sur le marché de la gestion de l'eau dans les centres de données en Amérique du Sud. Les installations multi-locataires ont un intérêt commun à satisfaire aux exigences hydrauliques les plus strictes de leurs locataires. Cela peut élever les spécifications de gestion de l'eau pour l'ensemble d'un campus plutôt que pour une seule boucle client. ODATA a déclaré qu'il utilise des systèmes hydrauliques en circuit fermé sans tours évaporatives dans presque toutes ses installations sud-américaines. Elea a rapporté un indice d'efficacité d'utilisation de l'eau de 0,07 L/kWh dans son rapport de durabilité 2024, montrant comment la conception d'eau glacée en circuit fermé peut réduire la consommation d'eau dans les zones tropicales. Ces résultats rapportés créent un point de référence plus élevé pour les concurrents desservant les locataires d'entreprise sur le marché de la gestion de l'eau dans les centres de données en Amérique du Sud.
Expansion des infrastructures d'eau recyclée municipale
Les opérateurs de centres de données dans les zones soumises au stress hydrique envisagent de plus en plus les stations d'épuration des eaux usées municipales comme source d'eau de refroidissement. Le Chili traite plus de 60 % des eaux usées domestiques en toute sécurité mais n'en réutilise que 20 %, laissant une base d'approvisionnement potentielle qui pourrait être exploitée à mesure que les systèmes de traitement et de transport s'améliorent. AWS a lancé un partenariat de 10 ans avec Aganova au Brésil en 2025 pour utiliser la détection acoustique des fuites sur le réseau d'eau de São Paulo. Le programme vise 210 millions de litres d'économies d'eau annuelles et soutient l'engagement d'AWS en faveur d'un bilan hydrique positif pour 2030. Veolia et Amazon ont annoncé des systèmes de refroidissement à eau recyclée modulaires en avril 2026, avec une première installation devant réutiliser plus de 83 millions de gallons d'eau potable chaque année.[3] Le projet de loi brésilien PL 5.003/2025 pourrait encourager davantage l'utilisation de sources d'eau non potables, y compris les eaux usées traitées.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Sécheresse, restrictions d'allocation de l'eau et permis de prélèvement | -1.4% | Chili, Pérou et Argentine | Court terme (≤ 2 ans) |
| Opposition communautaire et contentieux environnemental | -1.1% | Chili et Brésil | Court terme (≤ 2 ans) |
| Coût en capital élevé des systèmes en circuit fermé et d'eau de haute pureté | -0.8% | Brésil, Chili et Colombie | Moyen terme (2-4 ans) |
| Gouvernance fragmentée de l'eau et divulgation limitée de l'efficacité d'utilisation de l'eau | -0.6% | Régional, notamment Pérou, Argentine et reste de l'Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Sécheresse, restrictions d'allocation de l'eau et permis de prélèvement
Les conditions de sécheresse au Chili ont fait des permis de prélèvement d'eau un élément contesté de la planification des centres de données. Les opérateurs du réseau électrique péruvien ont déclaré en août 2025 que l'intensification des cycles de sécheresse augmentait le contrôle de l'utilisation de l'eau de refroidissement et renforçait l'importance des systèmes à base d'eau de mer, de refroidissement à air direct et d'eau recyclée. Le processus d'évaluation environnementale du Chili exige une modélisation de l'impact hydrique ajustée au climat pour les projets de centres de données. Les opérateurs qui ne peuvent pas démontrer une performance neutre en eau peuvent faire face à des processus d'approbation plus longs. Ces conditions font du refroidissement en circuit fermé et de la surveillance en temps réel de l'efficacité d'utilisation de l'eau des spécifications nécessaires dans les zones soumises au stress hydrique du marché de la gestion de l'eau dans les centres de données en Amérique du Sud. Elles favorisent également les solutions qui documentent clairement l'utilisation de l'eau pour les régulateurs et les communautés locales.
Opposition communautaire et contentieux environnemental
Les préoccupations des communautés concernant l'utilisation de l'eau par les centres de données sont devenues un risque de projet exécutoire au Chili. Une ordonnance du tribunal environnemental de février 2024 a contesté le plan de refroidissement original de Google à Cerrillos, qui proposait d'extraire 169 litres d'eau par seconde de l'aquifère de Santiago. Google a ensuite abandonné son permis de 2020 et a repensé le projet avec des technologies d'économie d'eau. Les communautés proches des sites proposés dans l'intérieur de São Paulo cherchent également à obtenir des informations sur l'utilisation de l'eau avant les approbations municipales. Le Chili a annoncé un cadre volontaire de divulgation de l'utilisation de l'eau par les centres de données en juillet 2025, tandis que les organisations environnementales continuaient à rechercher des exigences contraignantes. Ces conditions encouragent les opérateurs à déployer des systèmes de surveillance et de reporting pendant la planification du projet plutôt qu'après la construction.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de solution :
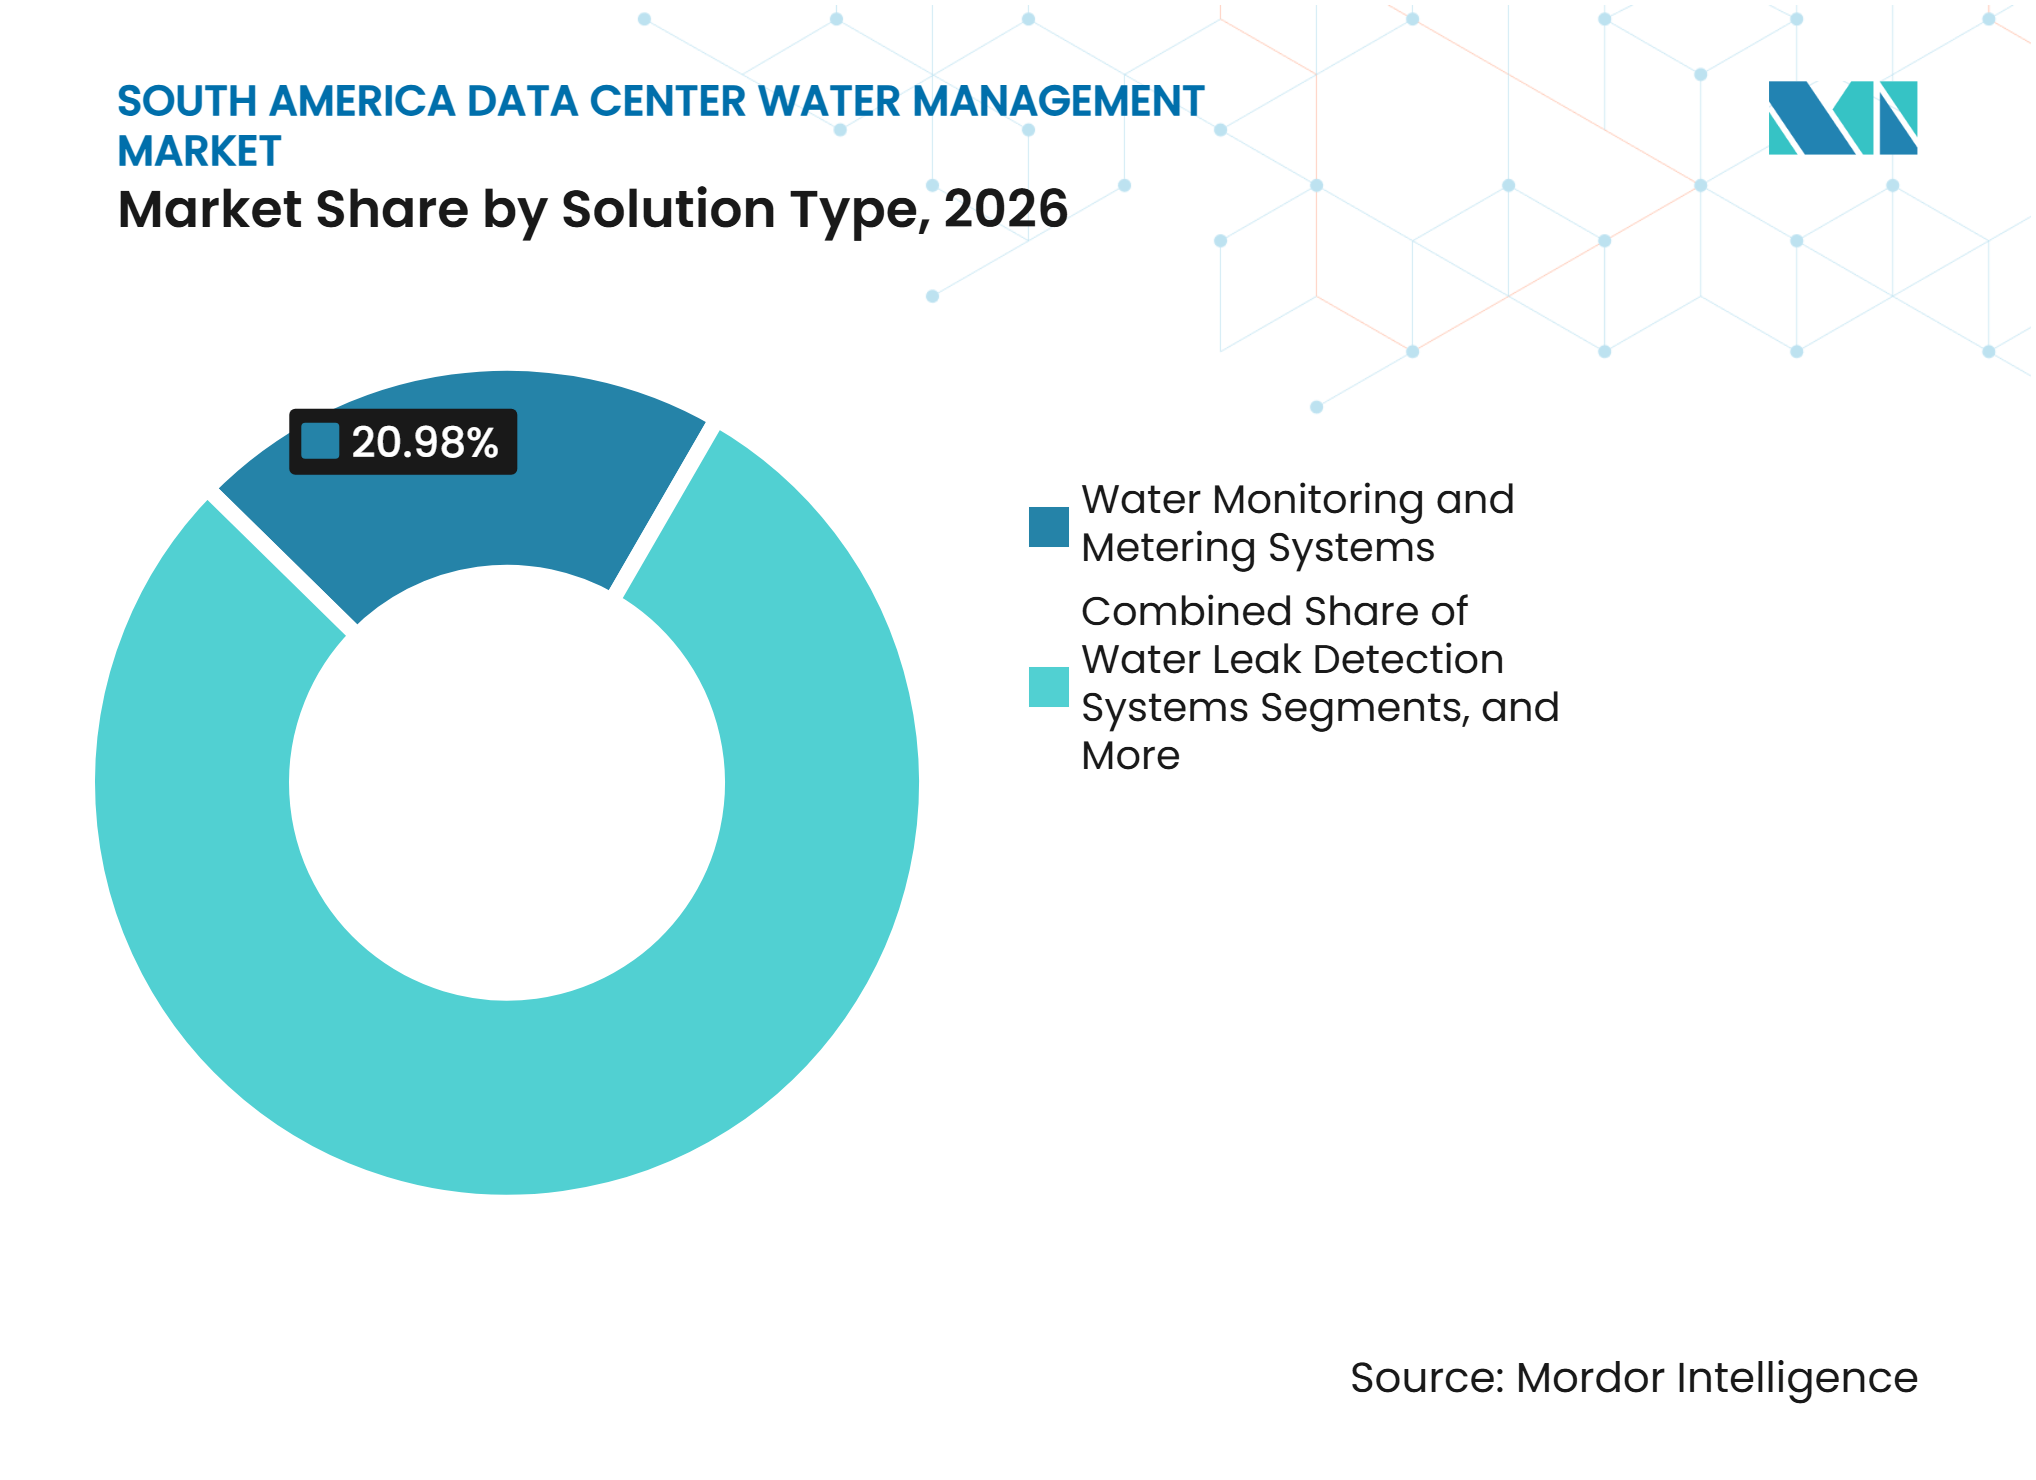
le comptage est en tête, le recyclage et la réutilisation s'accélèrentLes systèmes de surveillance et de comptage de l'eau détenaient 20,98 % de la part du marché de la gestion de l'eau dans les centres de données en Amérique du Sud en 2026. Le comptage continu fournit les données opérationnelles nécessaires à la documentation de l'efficacité d'utilisation de l'eau et au contrôle quotidien. Il donne également aux opérateurs un enregistrement plus clair de la consommation d'eau à travers les équipements de refroidissement, les étapes de traitement et les réseaux de distribution. Les systèmes de gestion du recyclage et de la réutilisation de l'eau devraient se développer à un CAGR de 16,16 % jusqu'en 2032. Leur adoption est soutenue par les programmes d'eau recyclée à São Paulo et à Santiago et par les engagements en matière d'empreinte hydrique dans les rapports de durabilité des entreprises. Ce segment bénéficie lorsque les opérateurs recherchent des sources non potables qui réduisent la dépendance aux approvisionnements en eau douce locaux.
Les systèmes de détection des fuites d'eau ont un rôle qui va au-delà de la prévention des pertes d'eau. Les petites fuites dans les systèmes en circuit fermé à haute pureté peuvent causer des risques importants d'arrêt et perturber le contrôle thermique. Watts Water Technologies a introduit sa plateforme Nexa en 2025, combinant la surveillance du débit, de la température, de la pression et des fuites avec la prédiction des défaillances. La plateforme positionne la fiabilité du système, plutôt que le coût des équipements, comme base de la concurrence entre fournisseurs. Les systèmes de traitement et de surveillance de la qualité de l'eau restent nécessaires là où les opérateurs utilisent de l'eau recyclée ou protègent des boucles de refroidissement liquide sensibles. Les logiciels et analyses de gestion de l'eau complètent l'ensemble de solutions grâce à des plateformes basées sur le cloud qui peuvent comparer l'efficacité d'utilisation de l'eau entre plusieurs installations.



Par application de gestion de l'eau :
le refroidissement occupe le rôle le plus important, le reporting se développeLa gestion de l'eau des systèmes de refroidissement représentait 29,97 % de la taille du marché de la gestion de l'eau dans les centres de données en Amérique du Sud en 2026. Le refroidissement reste le principal centre d'intérêt car il détermine directement le volume, la qualité et le schéma de circulation de l'eau au sein d'une installation. Le rapport de durabilité 2024 d'Elea a enregistré un indice d'efficacité d'utilisation de l'eau de 0,07 L/kWh, en dessous de son objectif 2026 de 0,20 L/kWh. Ce résultat illustre le rôle de l'architecture d'eau glacée en circuit fermé dans la limitation de la consommation opérationnelle d'eau. Sur le marché de la gestion de l'eau dans les centres de données en Amérique du Sud, les applications de refroidissement stimulent également la demande d'équipements de traitement, de mesure et de détection des fuites.
Le reporting et l'optimisation de la consommation d'eau devraient se développer à un CAGR de 15,88 % jusqu'en 2032. Les opérateurs font face à une pression accrue pour rendre compte des performances hydrauliques dans le cadre des pratiques de reporting de durabilité et de la part des parties prenantes examinant la gestion de l'eau. La gestion des eaux usées est également pertinente car les systèmes d'humidification peuvent créer des flux d'eaux grises soumis aux normes d'effluents des États au Brésil. La gestion de l'approvisionnement et de la distribution en eau est particulièrement complexe au Chili, où un campus peut s'approvisionner auprès de concessionnaires et de droits de puits privés. La prévention et la détection des fuites sont importantes pour les campus de colocation où des boucles de locataires séparées rejoignent des collecteurs de distribution partagés. Ces applications font de la qualité des données et de la visibilité opérationnelle des éléments centraux de la prestation de services sur le marché de la gestion de l'eau dans les centres de données en Amérique du Sud.
Par modèle de déploiement :
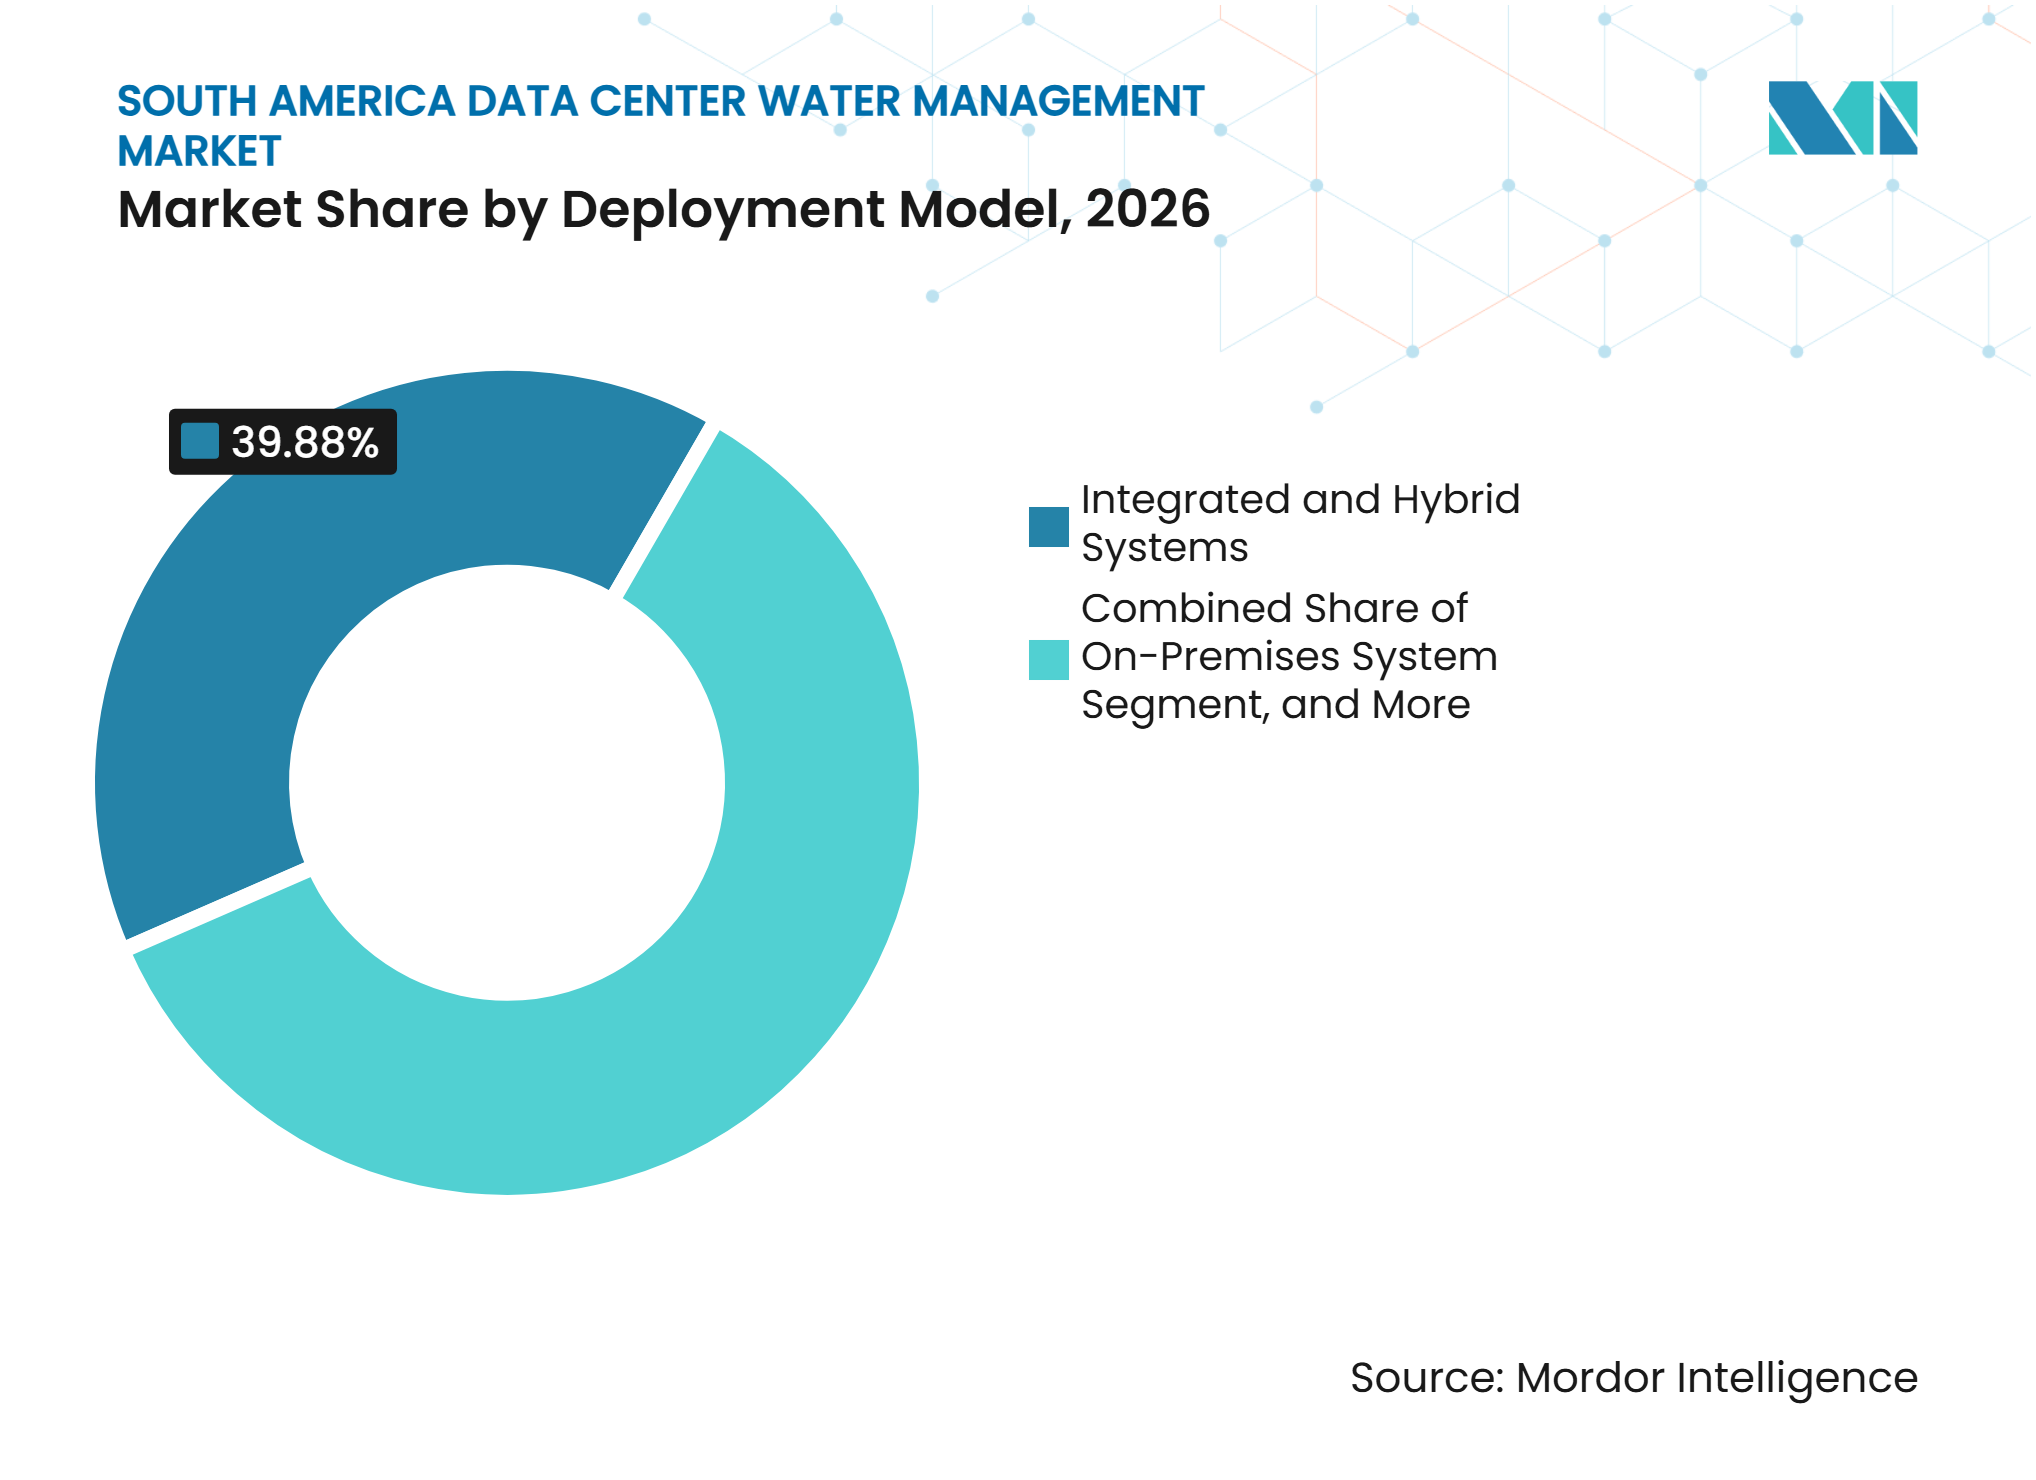
les systèmes intégrés et hybrides conservent leur leadershipLes systèmes intégrés et hybrides détenaient une part de 39,88 % en 2026 et devraient se développer à un CAGR de 15,72 % jusqu'en 2032. Cette combinaison de part de marché dominante et d'expansion la plus rapide indique que les opérateurs ajoutent encore des capacités de contrôle hybride à leurs installations. De nombreux campus utilisent des systèmes de contrôle et d'acquisition de données de supervision sur site hérités aux côtés de tableaux de bord d'analyse natifs du cloud. Les systèmes hybrides fournissent le middleware nécessaire pour connecter ces environnements sans nécessiter un remplacement complet de l'infrastructure installée. ODATA a décrit la gestion de l'eau en circuit fermé utilisant des architectures de contrôle hybrides dans presque tous ses sites régionaux. Cela indique que l'intégration hybride est un choix de conception d'installation établi plutôt qu'une transition courte.
Les systèmes basés sur le cloud séduisent les nouveaux entrants et les opérateurs de colocation plus petits qui ne disposent pas de grandes équipes internes d'ingénierie hydraulique. La livraison en mode logiciel en tant que service peut réduire les dépenses initiales et réduire le besoin de connaissances spécialisées en instrumentation sur site. Les plateformes cloud soutiennent également la comparaison centralisée des performances hydrauliques dans plus d'une installation. Les systèmes sur site continuent de servir les installations gouvernementales et institutionnelles avec des préférences strictes pour le contrôle opérationnel local. Ces installations peuvent être plus lentes à accepter la surveillance connectée au cloud en raison des exigences de continuité et de gouvernance. Le secteur de la gestion de l'eau dans les centres de données en Amérique du Sud nécessite donc des options de déploiement qui servent à la fois les nouvelles installations numériques et les sites institutionnels établis.

Par type de service :
l'installation est en tête, les services gérés progressentL'installation et l'intégration de systèmes détenaient une part de 29,11 % en 2026. Le segment reflète le carnet de commandes de nouvelles constructions et de travaux de rénovation qui remplacent les circuits de refroidissement évaporatif hérités par des configurations en circuit fermé. L'installation comprend l'ingénierie des installations de refroidissement, les skids de filtration, les équipements de traitement de l'eau, le dosage chimique et l'intégration des contrôles. Ces exigences créent un projet initial à haute valeur ajoutée pour les fournisseurs disposant de capacités d'ingénierie. Elles placent également les prestataires d'installation dans une position favorable pour offrir surveillance et maintenance après la mise en service. Ce lien entre les travaux de projet et les services continus soutient des relations clients plus durables sur le marché de la gestion de l'eau dans les centres de données en Amérique du Sud.
Les services gérés de gestion de l'eau devraient se développer à un CAGR de 15,97 % jusqu'en 2032. Les gestionnaires d'installations ont souvent de l'expérience dans les opérations de chauffage, ventilation, climatisation ou électriques, mais peuvent avoir une formation limitée en chimie de l'eau. Le modèle Water Track IQ d'Ecolab utilise des capteurs et des analyses centralisées pour fournir des recommandations d'optimisation sans nécessiter une expertise spécialisée continue sur site. Ce format de service géré peut aider les opérateurs à traduire les données hydrauliques en changements opérationnels de routine. L'audit de l'eau et le conseil en efficacité sont également pertinents lorsque les entreprises préparent des documents de financement vert. La surveillance et la maintenance fournissent la couche de revenus continus entre les grands projets d'ingénierie.
Par taille de centre de données :
les installations hyperscale sont en tête et continuent de se développerLes centres de données hyperscale détenaient une part de 39,78 % en 2026 et devraient se développer à un CAGR de 16,18 % jusqu'en 2032. Ces installations concentrent les investissements en infrastructure d'IA sur des sites dépassant 50 MW. Une étude évaluée par des pairs en 2026 a estimé l'empreinte hydrique annuelle du cluster de centres de données d'IA de São Paulo à 16,1 millions de mètres cubes. L'étude a attribué 46,3 % de cette empreinte à la consommation indirecte liée à l'hydroélectricité. À cette échelle, la gestion de l'eau est une considération opérationnelle et de planification importante.
Les grands centres de données dans la plage de 10 à 50 MW ont besoin de skids de traitement standardisés et de packages de comptage. Ils sont suffisamment grands pour nécessiter une gestion professionnelle de l'eau, mais peuvent ne pas justifier une ingénierie entièrement personnalisée. Les centres de données de taille moyenne passent du refroidissement à circuit ouvert au refroidissement en circuit fermé à mesure que les clients de colocation augmentent leurs exigences en matière de durabilité. Cela crée des opportunités de rénovation sur la période 2027-2030. Les petits centres de données et les nœuds de périphérie utilisent de plus en plus des systèmes de traitement modulaires intégrés aux unités de refroidissement conteneurisées. Ces unités sont pertinentes dans les villes brésiliennes de niveau 2 et les capitales andines, où les investissements hyperscale sont plus limités.
Par type de centre de données :
les fournisseurs cloud établissent la référence, les sites d'entreprise et de périphérie se développentLes fournisseurs de services cloud représentaient une part de 38,88 % en 2026. AWS, Google et Microsoft jouent un rôle prépondérant dans la définition des spécifications de gestion de l'eau pour l'ensemble de l'écosystème des centres de données. Leur échelle crée une demande de pratiques rigoureuses de traitement, de surveillance, de reporting et de réutilisation à travers les réseaux de fournisseurs. Microsoft a rapporté une réduction de 25 % de l'intensité d'utilisation de l'eau dans ses centres de données par rapport à sa base de référence de 2022 dans son rapport de durabilité environnementale 2025. L'entreprise vise une réduction de 40 % d'ici 2030, ce qui peut influencer les attentes en matière d'approvisionnement sur ses sites sud-américains.
Les centres de données d'entreprise et de périphérie devraient se développer à un CAGR de 15,22 % jusqu'en 2032. Les entreprises intègrent davantage d'activités d'inférence d'IA dans leurs propres opérations, tandis que les sites de périphérie soutiennent la logistique, les services financiers et les programmes numériques du secteur public. Les fournisseurs de colocation se font concurrence sur l'efficacité d'utilisation de l'eau et l'approvisionnement en eau recyclée, qui sont de plus en plus inclus dans les discussions sur les niveaux de service aux entreprises. Les installations gérées par le gouvernement utilisent souvent des systèmes évaporatifs plus anciens et peuvent présenter un écart de performance par rapport aux installations cloud. Cet écart crée des opportunités de rénovation pour les fournisseurs de refroidissement en circuit fermé, de comptage et de services de traitement. Le segment élargit la demande au-delà des plus grands opérateurs cloud.
Analyse géographique
Le Brésil détenait 59,21 % des revenus régionaux en 2026. São Paulo est le principal centre hyperscale de la région et reste le principal lieu de nouvelles dépenses en gestion de l'eau. L'étude Cambridge Prisms: Water a estimé que la consommation indirecte liée à l'hydroélectricité représentait 46,3 % de l'empreinte hydrique annuelle du cluster de centres de données d'IA de São Paulo. Ce lien rend le refroidissement en circuit fermé et la comptabilité hydraulique ajustée à l'hydroélectricité importants pour les grands sites. Le Brésil a promulgué la loi 15 504 en septembre 2026, qui lie les incitations fiscales REDATA à un plafond d'efficacité d'utilisation de l'eau de 0,05 L/kWh. La règle soutient la demande de systèmes de surveillance et de reporting auditables sur le marché de la gestion de l'eau dans les centres de données en Amérique du Sud.
Le Chili occupait la deuxième position régionale en 2026. AWS a annoncé un investissement au Chili pour sa région cloud, planifiée avec des zones de disponibilité. La disponibilité de l'eau reste une préoccupation centrale car les projets doivent faire face à l'exposition à la sécheresse et aux exigences d'évaluation d'impact ajustées au climat. Equinix a étendu son site ST2 à Santiago en avril 2025 avec un circuit en circuit fermé qui recycle 90 % de l'eau de traitement et utilise de l'électricité renouvelable. EdgeConneX a collaboré avec Kilimo sur la reconstitution des eaux dans le bassin versant du Río Maipo, montrant comment les engagements positifs en matière d'eau peuvent être intégrés dans la planification locale des projets.
Le Pérou devrait se développer à un CAGR de 15,31 % jusqu'en 2032, le rythme le plus rapide parmi les segments géographiques. La Colombie, l'Argentine, le Pérou et le reste de l'Amérique du Sud représentent les revenus régionaux restants en 2026. Le climat des hauts plateaux colombiens peut soutenir des stratégies de refroidissement gratuit qui réduisent la demande en eau. ODATA a déclaré que son site de Bogotá utilise le climat local frais pour fonctionner sans tours de refroidissement. L'installation ARSAT de l'Argentine et les opérateurs privés à Buenos Aires fournissent une base de demande plus petite et sensible aux politiques. Cirion a lancé son site LIM2 à Lima au cours du second semestre 2026, équipant l'installation pour le refroidissement liquide. La trajectoire de développement côtier du Pérou rend les options d'eau de mer et d'eau recyclée plus pertinentes à mesure que les préoccupations liées à la sécheresse persistent.
Paysage concurrentiel
Concentration du Marché
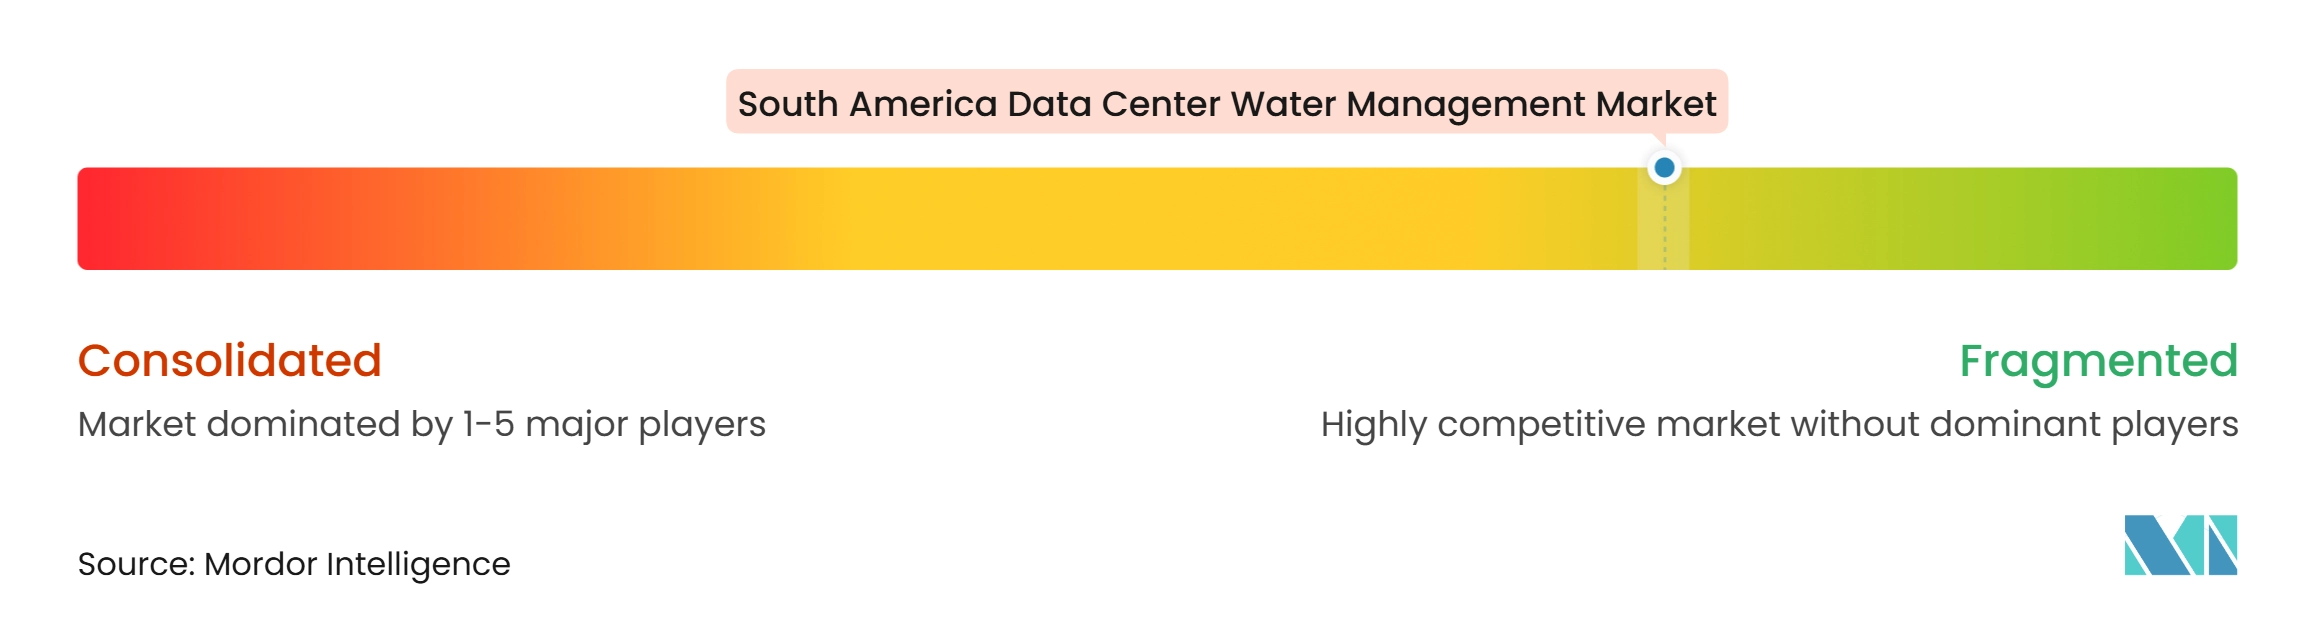
Le marché de la gestion de l'eau dans les centres de données en Amérique du Sud est fragmenté parmi les fournisseurs de solutions mais plus concentré parmi les grands opérateurs hyperscale. Cette structure crée 2 couches concurrentielles, les grandes entreprises cloud intégrant des capacités hydrauliques dans la conception des sites et les fournisseurs spécialisés servant les installations de colocation et d'entreprise. ODATA a finalisé 1,02 milliard USD de financement certifié durable en octobre 2026, les produits soutenant son programme de refroidissement liquide DeltaFlow. Le financement lie l'efficacité hydraulique à l'accès au capital et soutient une consommation opérationnelle d'eau quasi nulle sur les sites sud-américains. Veolia propose un traitement de l'eau modulaire via son programme Data Center Resource 360, tandis que Xylem fournit des équipements et des services dans les domaines du refroidissement liquide, de la filtration, de la surveillance et de la réutilisation. Leurs offres larges rendent plus difficile pour les fournisseurs plus petits de correspondre à la gamme complète de services.
Johnson Controls a introduit le refroidisseur centrifuge à paliers magnétiques YORK YDAM en 2025. Le système peut fournir jusqu'à 3,5 MW de refroidissement sans consommation d'eau de tour de refroidissement. Il peut éliminer jusqu'à 9 millions de gallons d'utilisation annuelle d'eau de tour de refroidissement dans les déploiements typiques. La plateforme 3D TRASAR d'Ecolab utilise plus de 100 000 appareils connectés dans le monde et prend en charge la surveillance à distance des systèmes hydrauliques depuis des hubs au Brésil et au Chili. Ces approches déplacent la concurrence entre fournisseurs vers la réduction de l'eau, la disponibilité et la visibilité opérationnelle. Elles soutiennent également l'évaluation comparative de l'efficacité d'utilisation de l'eau entre installations homologues.
Des opportunités subsistent dans les services gérés de l'eau pour les opérateurs de colocation de taille moyenne et l'intégration de l'eau recyclée pour les sites au Brésil et au Chili. Grupo Opersan a développé des capacités dans la réutilisation des eaux grises et la collecte des eaux de pluie pour les emplacements de centres de données dans la région de São Paulo. Les opérateurs capables de documenter une efficacité d'utilisation de l'eau inférieure à 0,05 L/kWh grâce à des systèmes en circuit fermé, à l'eau recyclée ou à l'analyse sont mieux placés pour concourir pour de nouveaux projets et des contrats récurrents. Le cadre REDATA du Brésil rend les performances auditables particulièrement importantes pour les projets cherchant des incitations fiscales. Les hyperscalers continueront à définir les attentes de performance, tandis que les prestataires de services se feront concurrence sur leur capacité à mettre en œuvre ces normes sur plusieurs sites clients. Le marché de la gestion de l'eau dans les centres de données en Amérique du Sud récompense donc une large capacité technique et des données opérationnelles crédibles.
Leaders du secteur de la gestion de l'eau dans les centres de données en Amérique du Sud
-
Veolia Environnement S.A.
-
Xylem Inc.
-
Ecolab Inc.
-
Johnson Controls International plc
-
Watts Water Technologies, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la gestion de l'eau dans les centres de données en Amérique du Sud Entreprises couvertes dans ce rapport
- Microsoft Corporation
- Google LLC
- Amazon Web Services, Inc.
- Equinix, Inc.
- Digital Realty Trust, Inc.
- Scala Data Centers S.A.
- HostDime Global Corp.
- Lumen Technologies, Inc.
- ODATA S.A.
- Verizon Communications Inc.
- DC Matrix Internet LTDA
- Cirion Technologies Holdings LLC
- EdgeConneX, Inc.
- CyrusOne LLC
- Elea Digital S.A.
- Meta Platforms, Inc.
- Oracle America, Inc.
- International Business Machines Corporation
- Huawei Technologies Co., Ltd.
- TIVIT Tecnologia da Informação S.A.
- Algar Tecnologia e Consultoria S.A.
- EdgeUno, Inc.
- Kyndryl, Inc.
- ARSAT S.A.
- Ascenty Data Centers e Telecomunicações S.A.
- Veolia Environnement S.A.
- Xylem Inc.
- Ecolab Inc.
- Watts Water Technologies, Inc.
- Johnson Controls International plc
- Hach Company
Développements industriels récents dans Marché de la gestion de l'eau dans les centres de données en Amérique du Sud
- Septembre 2026 : Le Brésil a promulgué la loi 15 504/2026, REDATA, établissant un régime fiscal spécial qui suspend les taxes PIS/Cofins, IPI et les droits d'importation sur les équipements TIC pour les centres de données respectant un indice WUE maximum de 0,05 L/kWh, mesuré annuellement et divulgué dans des rapports de durabilité publics. La loi codifie le refroidissement en circuit fermé comme norme opérationnelle pour les nouvelles constructions de centres de données brésiliens.
- Septembre 2026 : Mongabay a rapporté qu'un centre de données d'IA de 1 GW planifié par Atlas à Paracatu, Minas Gerais, devrait consommer jusqu'à 1,2 million de litres d'eau par jour pour atteindre le critère WUE de REDATA. L'utilisation projetée est équivalente à l'approvisionnement en eau d'un mois pour la population de la ville et a suscité un examen approfondi de la portée et des mécanismes d'application de REDATA.
- Avril 2026 : Veolia a annoncé un partenariat avec Amazon pour développer des systèmes de refroidissement à eau recyclée utilisant des unités de traitement modulaires conteneurisées qui convertissent les effluents d'eaux usées municipales en eau de refroidissement de haute qualité. La première installation devrait réutiliser plus de 83 millions de gallons d'eau potable annuellement, avec une conception destinée à une réplication mondiale, y compris les sites Amazon en Amérique du Sud.
- Septembre 2025 : ODATA a finalisé 1,02 milliard USD de financement certifié durable, la plus grande opération de financement vert pour un centre de données sud-américain, fournie par un consortium comprenant BNP Paribas, Deutsche Bank, MUFG et Natixis. Les produits financent le déploiement du refroidissement liquide DeltaFlow visant une consommation opérationnelle d'eau quasi nulle sur les sites sud-américains, portant le financement total d'ODATA à 2,25 milliards USD.
Périmètre du rapport sur le marché de la gestion de l'eau dans les centres de données en Amérique du Sud
Le marché de la gestion de l'eau dans les centres de données en Amérique du Sud comprend les technologies et les services qui aident les opérateurs de centres de données à surveiller, gérer, conserver et optimiser l'utilisation de l'eau dans les opérations des installations. Il se concentre sur l'amélioration de l'efficacité hydrique, la réduction des gaspillages, le soutien aux pratiques de refroidissement durables, la garantie de la qualité de l'eau et le respect des exigences de conformité environnementale. Le marché permet aux organisations d'améliorer la résilience opérationnelle, de réduire la consommation de ressources et d'atteindre des objectifs de durabilité grâce à une surveillance avancée, à l'automatisation, à l'analyse et à des stratégies de conservation de l'eau, soutenant la demande croissante d'infrastructures numériques respectueuses de l'environnement et économes en ressources.
Le rapport sur le marché de la gestion de l'eau dans les centres de données en Amérique du Sud est segmenté par type de solution (systèmes de surveillance et de comptage de l'eau, systèmes de détection des fuites d'eau, systèmes d'optimisation et de contrôle de l'utilisation de l'eau, systèmes de gestion du recyclage et de la réutilisation de l'eau, systèmes de traitement et de surveillance de la qualité de l'eau, et logiciels et analyses de gestion de l'eau), application de gestion de l'eau (gestion de l'eau des systèmes de refroidissement, gestion de l'approvisionnement et de la distribution en eau, gestion des eaux usées, recyclage et réutilisation de l'eau, prévention et détection des fuites, et reporting et optimisation de la consommation d'eau), modèle de déploiement (systèmes sur site, systèmes basés sur le cloud, et systèmes intégrés et hybrides), type de service (installation et intégration de systèmes, surveillance et maintenance, audit de l'eau et conseil en efficacité, et services gérés de gestion de l'eau), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud, entreprise et périphérie, et centres de données gouvernementaux et institutionnels), et géographie (Brésil, Chili, Colombie, Argentine, Pérou et reste de l'Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Systèmes de surveillance et de comptage de l'eau |
| Systèmes de détection des fuites d'eau |
| Systèmes d'optimisation et de contrôle de l'utilisation de l'eau |
| Systèmes de gestion du recyclage et de la réutilisation de l'eau |
| Systèmes de traitement et de surveillance de la qualité de l'eau |
| Logiciels et analyses de gestion de l'eau |
| Gestion de l'eau des systèmes de refroidissement |
| Gestion de l'approvisionnement et de la distribution en eau |
| Gestion des eaux usées |
| Recyclage et réutilisation de l'eau |
| Prévention et détection des fuites |
| Reporting et optimisation de la consommation d'eau |
| Systèmes sur site |
| Systèmes basés sur le cloud |
| Systèmes intégrés et hybrides |
| Installation et intégration de systèmes |
| Surveillance et maintenance |
| Audit de l'eau et conseil en efficacité |
| Services gérés de gestion de l'eau |
| Petits centres de données |
| Centres de données de taille moyenne |
| Grands centres de données |
| Centres de données hyperscale |
| Colocation |
| Fournisseurs de services cloud |
| Entreprise et périphérie |
| Centres de données gouvernementaux et institutionnels |
| Brésil |
| Chili |
| Colombie |
| Argentine |
| Pérou |
| Reste de l'Amérique du Sud |
| Par type de solution | Systèmes de surveillance et de comptage de l'eau |
| Systèmes de détection des fuites d'eau | |
| Systèmes d'optimisation et de contrôle de l'utilisation de l'eau | |
| Systèmes de gestion du recyclage et de la réutilisation de l'eau | |
| Systèmes de traitement et de surveillance de la qualité de l'eau | |
| Logiciels et analyses de gestion de l'eau | |
| Par application de gestion de l'eau | Gestion de l'eau des systèmes de refroidissement |
| Gestion de l'approvisionnement et de la distribution en eau | |
| Gestion des eaux usées | |
| Recyclage et réutilisation de l'eau | |
| Prévention et détection des fuites | |
| Reporting et optimisation de la consommation d'eau | |
| Par modèle de déploiement | Systèmes sur site |
| Systèmes basés sur le cloud | |
| Systèmes intégrés et hybrides | |
| Par type de service | Installation et intégration de systèmes |
| Surveillance et maintenance | |
| Audit de l'eau et conseil en efficacité | |
| Services gérés de gestion de l'eau | |
| Par taille de centre de données | Petits centres de données |
| Centres de données de taille moyenne | |
| Grands centres de données | |
| Centres de données hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud | |
| Entreprise et périphérie | |
| Centres de données gouvernementaux et institutionnels | |
| Par géographie | Brésil |
| Chili | |
| Colombie | |
| Argentine | |
| Pérou | |
| Reste de l'Amérique du Sud |
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché de la gestion de l'eau dans les centres de données en Amérique du Sud ?
Le marché est évalué à 0,13 milliard USD en 2026 et devrait atteindre 0,33 milliard USD d'ici 2032, à un CAGR de 15,58 % pendant la période 2027-2032.
Quelle catégorie de solution devrait se développer le plus rapidement ?
Les systèmes de gestion du recyclage et de la réutilisation de l'eau devraient se développer à un CAGR de 16,16 % jusqu'en 2032, les opérateurs recherchant des sources d'eau non potables.
Pourquoi le refroidissement liquide est-il important pour les centres de données sud-américains ?
Le refroidissement liquide aide à gérer l'informatique d'IA haute densité et peut réduire les pertes par évaporation par rapport aux systèmes de refroidisseur à circuit ouvert hérités.
Quel pays détient la plus grande part régionale ?
Le Brésil détenait une part de 59,21 % en 2026, soutenu par sa grande concentration d'infrastructures cloud et hyperscale à São Paulo.
Qu'est-ce qui stimule la demande de surveillance de l'eau dans les centres de données ?
Les opérateurs ont besoin d'une surveillance précise pour le reporting de l'efficacité d'utilisation de l'eau, la conformité réglementaire, la détection des fuites et l'exploitation des systèmes de refroidissement en circuit fermé.
Quel type de centre de données se développe le plus rapidement ?
Les centres de données d'entreprise et de périphérie devraient se développer à un CAGR de 15,22 % jusqu'en 2032, soutenus par des charges de travail d'IA et de services numériques plus distribuées.