
Marktgröße und Marktanteil des Marktes für Wassermanagement in Rechenzentren in Südamerika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 0.13 Milliarden US-Dollar |
| Marktgröße (2027) | 0.16 Milliarden US-Dollar |
| Marktgröße (2032) | 0.33 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 15.58 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Wassermanagement in Rechenzentren in Südamerika von Mordor Intelligence
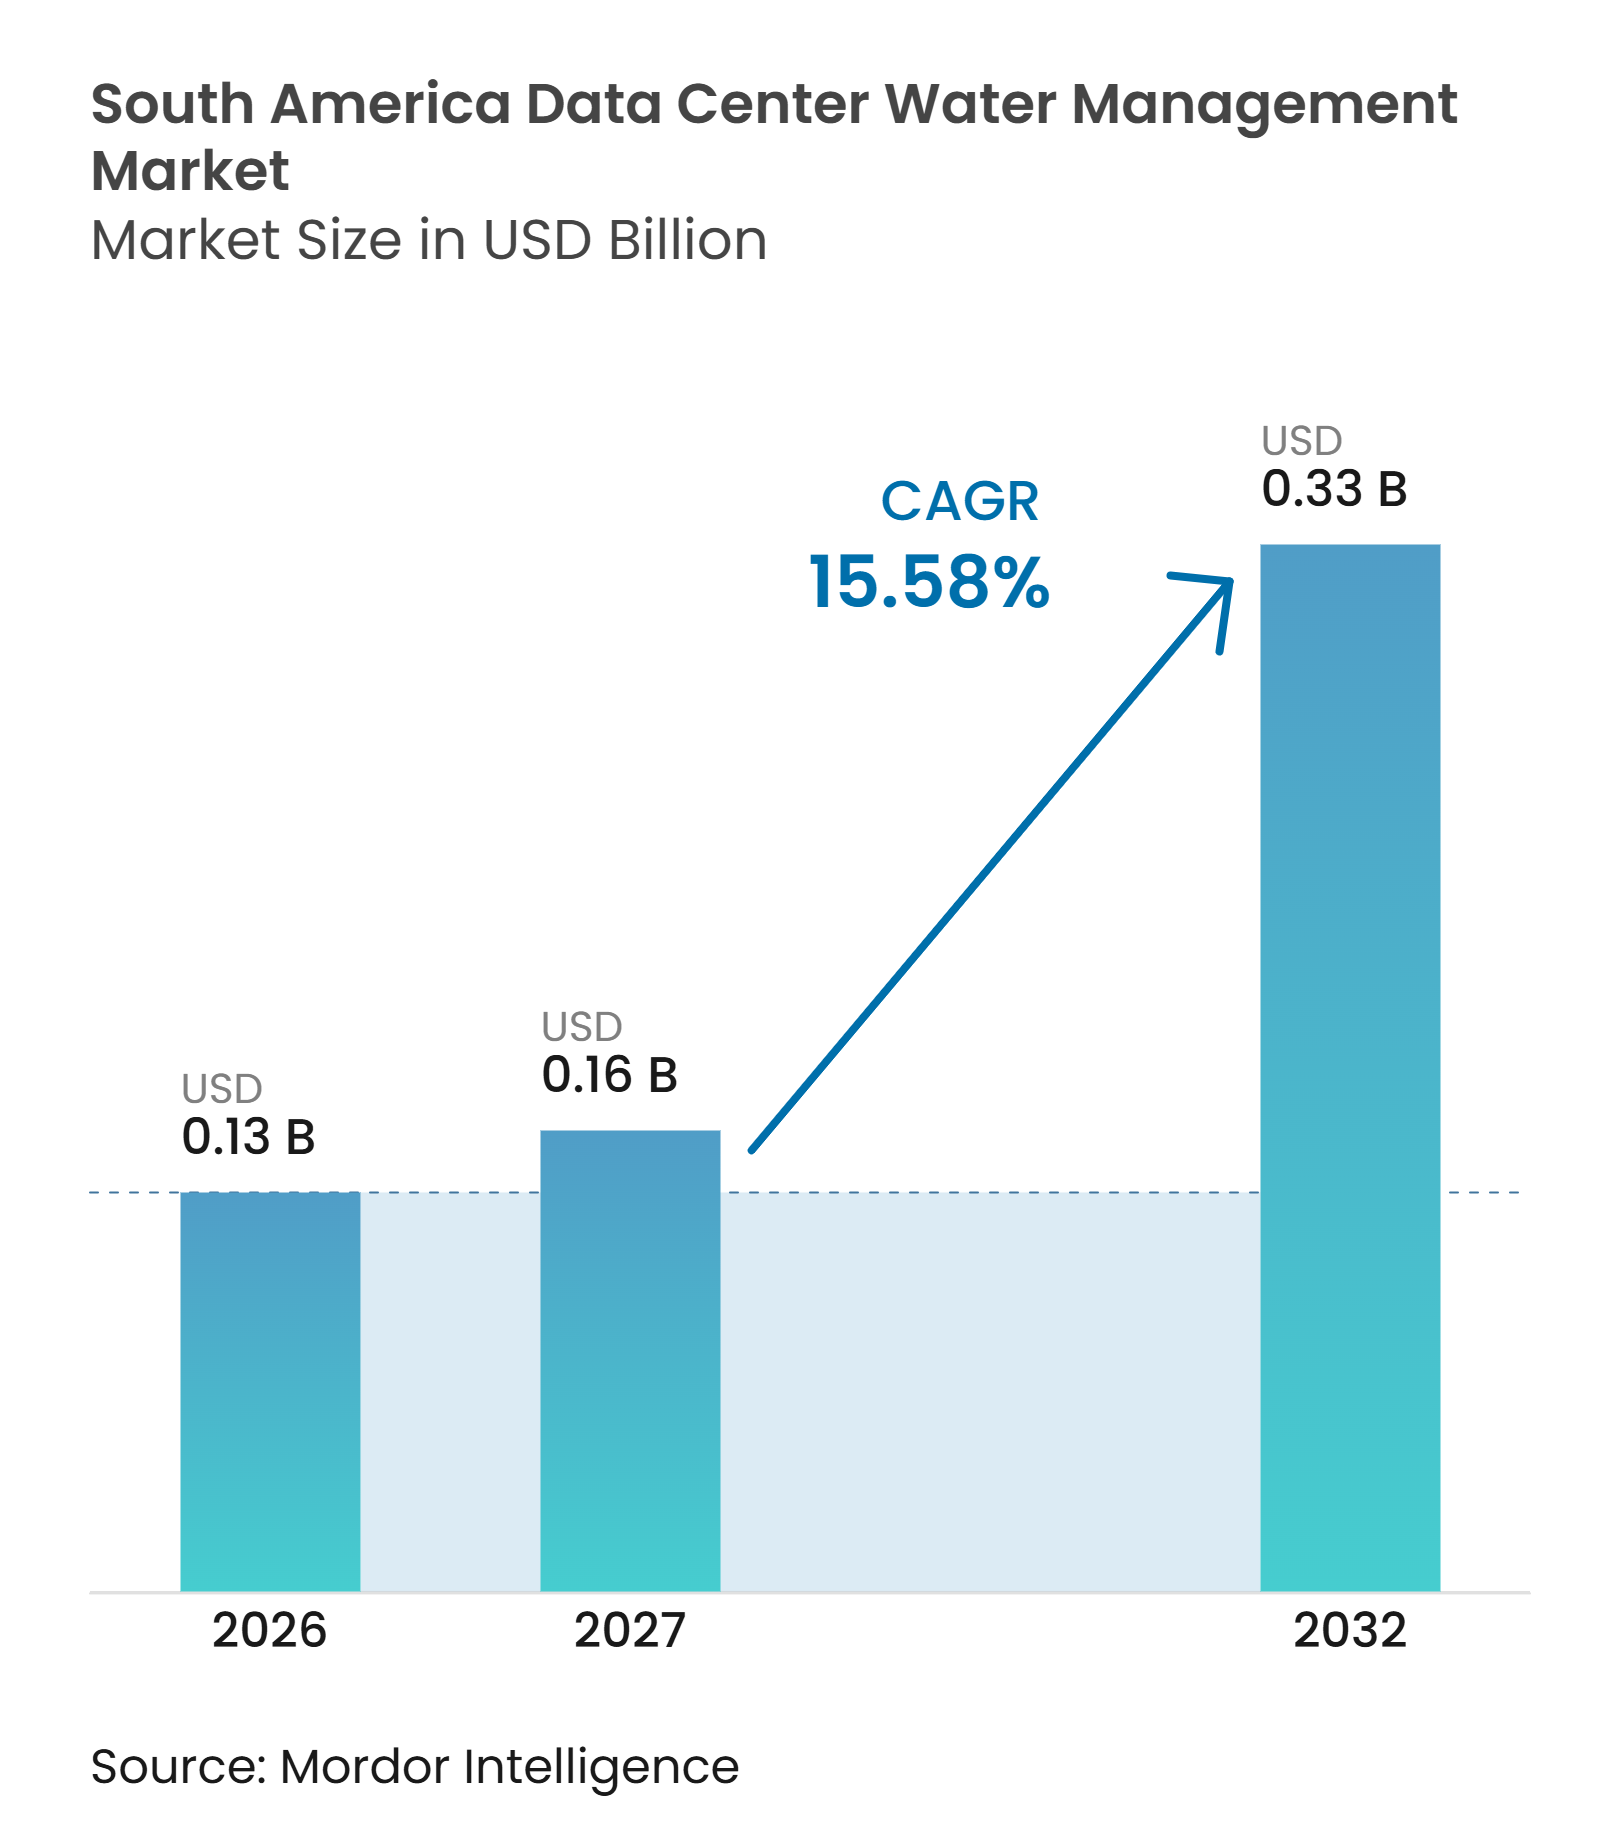
Die Marktgröße des Marktes für Wassermanagement in Rechenzentren in Südamerika wurde 2026 auf 0,13 Milliarden USD geschätzt und soll bis 2032 auf 0,33 Milliarden USD anwachsen, bei einer CAGR von 15,58 % während des Prognosezeitraums (2027–2032). Der Markt für Wassermanagement in Rechenzentren in Südamerika wird durch größere KI-Workloads geprägt, die präzisere Kühlungs-, Wasseraufbereitungs- und Überwachungssysteme erfordern. Betreiber integrieren geschlossene Kühlkreisläufe und direkte Flüssigkühlung auf Chip-Ebene in das Kerndesign der Anlage, anstatt Wasserausrüstung als sekundäres Versorgungsgut zu behandeln. Wasserwiederverwendung, Messung und Qualitätsanalyse gewinnen an Bedeutung, wo Dürrerisiken, Genehmigungsanforderungen und lokale Bedenken die Standortgenehmigungen beeinflussen. Der Markt für Wassermanagement in Rechenzentren in Südamerika bietet Anbietern zudem die Möglichkeit, Ausrüstung, Software und laufende Dienstleistungen zu längerfristigen Kundenbeziehungen zu bündeln. Brasilien bleibt das wichtigste Nachfragezentrum, während Chile und Peru die Wasserverfügbarkeit und die Versorgung mit nicht trinkbarem Wasser in den Mittelpunkt der Projektplanung stellen.
Wichtigste Erkenntnisse des Berichts
- Nach Lösungstyp hielten Wasserüberwachungs- und Messsysteme im Jahr 2026 einen Marktanteil von 20,98 % am Markt für Wassermanagement in Rechenzentren in Südamerika, während Wasserrecycling- und Wiederverwendungsmanagementsysteme bis 2032 voraussichtlich mit einer CAGR von 16,16 % wachsen werden.
- Nach Wassermanagementanwendung entfiel auf das Kühlsystem-Wassermanagement im Jahr 2026 ein Anteil von 29,97 % an der Marktgröße des Marktes für Wassermanagement in Rechenzentren in Südamerika, während die Berichterstattung und Optimierung des Wasserverbrauchs bis 2032 voraussichtlich mit einer CAGR von 15,88 % wachsen wird. Nach Bereitstellungsmodell hielten integrierte und hybride Systeme im Jahr 2026 einen Anteil von 39,88 % und sollen bis 2032 mit einer CAGR von 15,72 % wachsen.
- Nach Servicetyp entfiel auf Systeminstallation und -integration im Jahr 2026 ein Anteil von 29,11 %, während verwaltete Wassermanagementdienste bis 2032 voraussichtlich mit einer CAGR von 15,97 % wachsen werden.
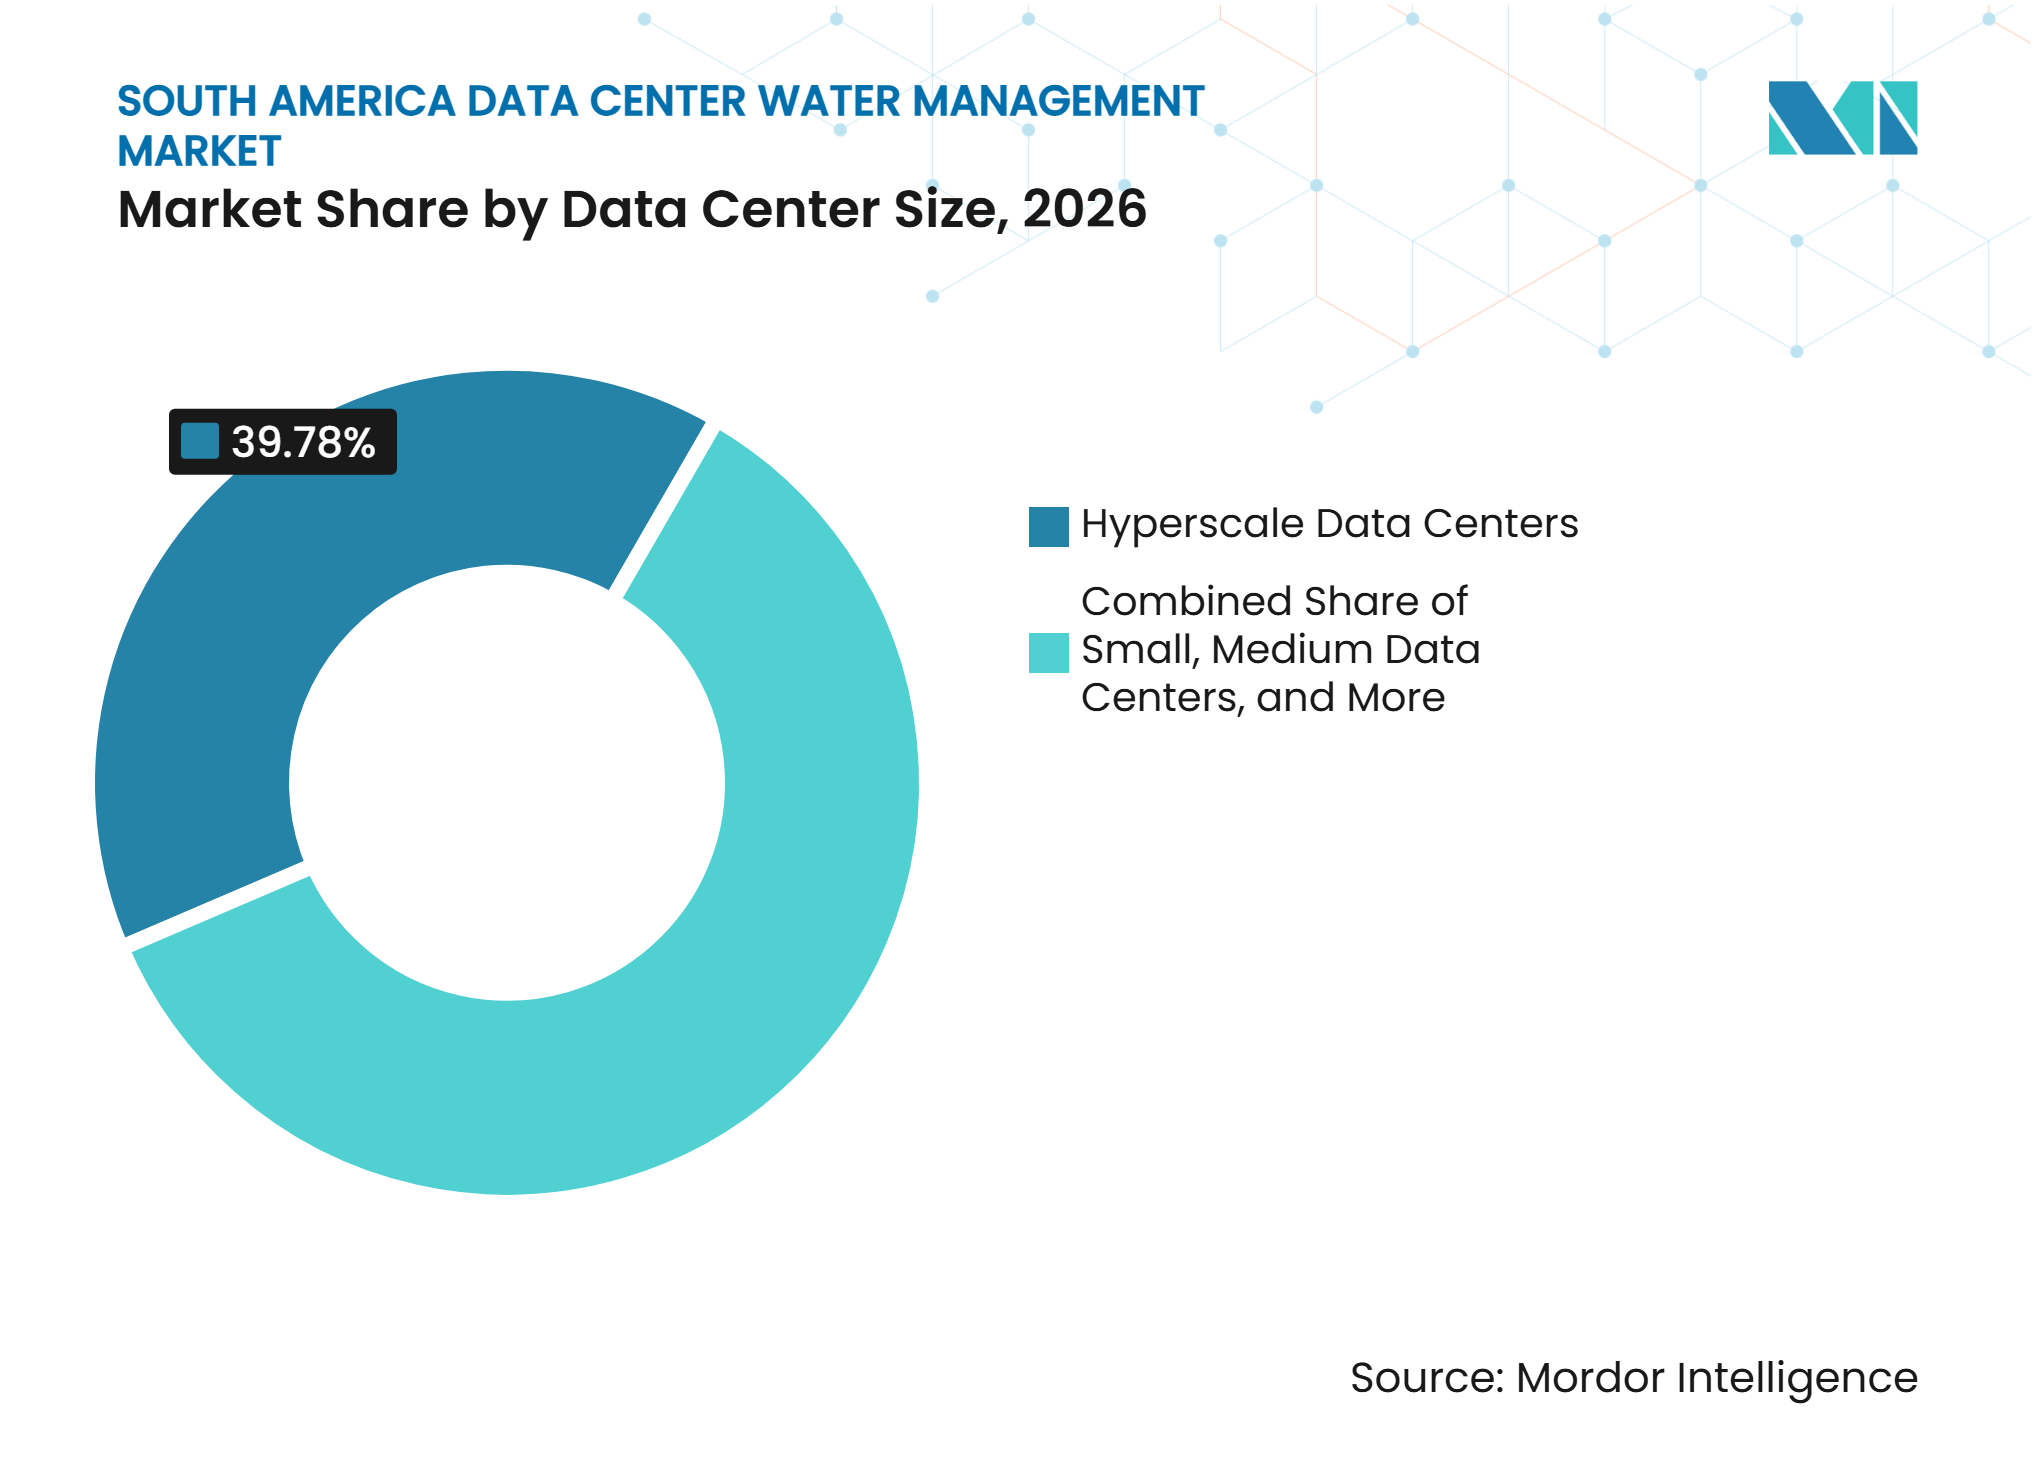
- Nach Rechenzentrumsgröße hielten Hyperscale-Rechenzentren im Jahr 2026 einen Anteil von 39,78 % und sollen bis 2032 mit einer CAGR von 16,18 % wachsen.
- Nach Rechenzentrumtyp entfiel auf Cloud-Dienstanbieter im Jahr 2026 ein Anteil von 38,88 %, während Unternehmens- und Edge-Rechenzentren bis 2032 voraussichtlich mit einer CAGR von 15,22 % wachsen werden.
- Nach Geografie hielt Brasilien im Jahr 2026 einen Anteil von 59,21 %, während Peru bis 2032 voraussichtlich mit einer CAGR von 15,31 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der KI-, Cloud- und 5G-Infrastruktur | +4.2% | Brasilien, Chile, Kolumbien, regional | Kurzfristig (≤ 2 Jahre) |
| Flüssiggekühlte KI-Racks und hochdichtes Computing | +3.5% | Brasilien, Chile, wichtige Hyperscale-Standorte | Kurzfristig (≤ 2 Jahre) |
| Wachstum von Colocation-Campussen in Brasilien und Chile | +2.6% | Brasilien und Chile | Kurzfristig (≤ 2 Jahre) |
| Ausbau der kommunalen Infrastruktur für aufbereitetes Wasser | +1.9% | Brasilien, Chile und Kolumbien | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsberichterstattung und Anforderungen an Wassereffizienz | +1.6% | Brasilien, Chile, regional | Mittelfristig (2–4 Jahre) |
| Küstenrechenzentren und Möglichkeiten zur meeresbassierten Kühlung | +0.7% | Chile, Peru und Brasilien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der KI-, Cloud- und 5G-Infrastruktur
Südamerika erhält neue Cloud- und KI-Infrastrukturzusagen, die den Bedarf an Wasserüberwachung, -messung und Qualitätskontrolle während Bau und Betrieb erhöhen. AWS bestätigte im Mai 2025 eine Investition von 4 Milliarden USD für seine erste Cloud-Region in Chile, mit 3 geplanten Verfügbarkeitszonen im Land.[1] Alibaba kündigte 2025 ebenfalls eine zweite Cloud-Region in Brasilien an, was die Nachfrage großer Rechenanlagen weiter steigert. KI-Inferenz-Workloads laufen kontinuierlich, was die Lastvariationen reduziert, die bisher überdimensionierte Kühlreserven unterstützten. Dieses Betriebsmuster erfordert ein präziseres Wasseranlagedesign und erhöht den Wert kontinuierlicher Messungen im Markt für Wassermanagement in Rechenzentren in Südamerika. ISO-14046-Wasserfußabdruckbewertungen werden zunehmend in Hyperscale-Beschaffungsprozesse einbezogen, was die wiederkehrende Nachfrage nach Überwachungs- und Berichtssoftware unterstützt.
Flüssiggekühlte KI-Racks und hochdichtes Computing
Direkte Flüssigkühlung auf Chip-Ebene kann bis zu 95 % der Prozessorwärme abführen und kann Verdunstungsverluste im Vergleich zu herkömmlichen offenen Kältemaschinen-Kreislaufsystemen um 90 % reduzieren. Elea Data Centers kooperierte mit Vertiv, um Flüssigkühlung für seine KI-Standorte in São Paulo im Rahmen einer Erstphaseninvestition von 300 Millionen USD einzusetzen.[2] Equinix schloss die ST-Erweiterung in Santiago ab und nutzte dabei einen geschlossenen Flüssigkühlkreislauf, der Prozesswasser recycelt. Geschlossene Kreislaufsysteme erfordern eine sehr hohe Speisewasserqualität, wobei eine Leitfähigkeit unter 1 Mikrosiemens pro Zentimeter erforderlich ist, um Ablagerungen zu begrenzen. Diese Anforderung unterstützt wiederkehrende Rollen für Inline-Qualitätsüberwachungs- und Durchflussregelungsanbieter. Geschlossene Kreislaufsysteme, die von regionalen Betreibern eingesetzt werden, unterstützen auch die Einhaltung der brasilianischen REDATA-Anforderungen an die Wassernutzungseffizienz.
Wachstum von Colocation-Campussen in Brasilien und Chile
Neue Colocation-Campus schaffen eine anhaltende Nachfrage nach Aufbereitungsanlagen, Sensoren, automatisierten Dosiergeräten und Wartungsdienstleistungen im Markt für Wassermanagement in Rechenzentren in Südamerika. Mehrmieter-Anlagen haben einen gemeinsamen Anreiz, die strengsten Wasseranforderungen ihrer Mieter zu erfüllen. Dies kann die Wassermanagementspezifikation für einen gesamten Campus anheben, anstatt nur für einen einzelnen Kundenkreislauf. ODATA gab an, dass es an nahezu allen seinen südamerikanischen Anlagen geschlossene Wasserkreislaufsysteme ohne Verdunstungstürme einsetzt. Elea meldete in seinem Nachhaltigkeitsbericht 2024 einen Wassernutzungseffizienzindex von 0,07 L/kWh und zeigt damit, wie ein Kaltwasserdesign den Wasserverbrauch in tropischen Standorten reduzieren kann. Diese berichteten Ergebnisse schaffen einen höheren Referenzpunkt für Wettbewerber, die Unternehmensmieter im Markt für Wassermanagement in Rechenzentren in Südamerika bedienen.
Ausbau der kommunalen Infrastruktur für aufbereitetes Wasser
Rechenzentrumsbetreiber in wasserknappen Gebieten ziehen zunehmend kommunale Abwasseraufbereitungsanlagen als Quelle für Kühlwasser in Betracht. Chile behandelt mehr als 60 % des Haushaltsabwassers sicher, verwertet jedoch nur 20 % wieder, was eine potenzielle Versorgungsbasis hinterlässt, die genutzt werden könnte, wenn Aufbereitungs- und Leitungssysteme verbessert werden. AWS begann 2025 eine 10-jährige Partnerschaft mit Aganova in Brasilien, um akustische Leckageerkennung im Wassernetz von São Paulo einzusetzen. Das Programm zielt auf jährliche Wassereinsparungen von 210 Millionen Litern ab und unterstützt das Engagement von AWS für eine positive Wasserbilanz bis 2030. Veolia und Amazon kündigten im April 2026 modulare Kühlsysteme mit aufbereitetem Wasser an, wobei eine erste Anlage voraussichtlich mehr als 83 Millionen Gallonen Trinkwasser pro Jahr wiederverwenden soll.[3] Brasiliens vorgeschlagenes Gesetz PL 5.003/2025 könnte die Nutzung nicht trinkbarer Wasserquellen, einschließlich behandeltem Abwasser, weiter fördern.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Dürre, Wasserentnahmebeschränkungen und Entnahmegenehmigungen | -1.4% | Chile, Peru und Argentinien | Kurzfristig (≤ 2 Jahre) |
| Widerstand der Gemeinschaft und Umweltrechtsstreitigkeiten | -1.1% | Chile und Brasilien | Kurzfristig (≤ 2 Jahre) |
| Hohe Investitionskosten für geschlossene und hochreine Wasserkreislaufsysteme | -0.8% | Brasilien, Chile und Kolumbien | Mittelfristig (2–4 Jahre) |
| Fragmentierte Wasserverwaltung und begrenzte Offenlegung der Wassernutzungseffizienz | -0.6% | Regional, insbesondere Peru, Argentinien und das übrige Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Dürre, Wasserentnahmebeschränkungen und Entnahmegenehmigungen
Die Dürrebedingungen in Chile haben Wasserentnahmegenehmigungen zu einem umstrittenen Teil der Rechenzentrumplanung gemacht. Perus Netzbetreiber erklärten im August 2025, dass sich verschärfende Dürrezyklen die Überprüfung des Kühlwasserverbrauchs verstärken und die Bedeutung von Meerwasser-, Direktluft-Kühlung und Recyclingwassersystemen erhöhen. Chiles Umweltbewertungsverfahren erfordert klimaangepasste Wasserfolgenmodellierung für Rechenzentrumsprojekte. Betreiber, die keine wasserneutrale Leistung nachweisen können, können mit längeren Genehmigungsverfahren konfrontiert werden. Diese Bedingungen machen geschlossene Kühlung und Echtzeit-Überwachung der Wassernutzungseffizienz zu notwendigen Spezifikationen in wasserknappen Teilen des Marktes für Wassermanagement in Rechenzentren in Südamerika. Sie begünstigen auch Lösungen, die den Wasserverbrauch klar für Regulierungsbehörden und lokale Gemeinschaften dokumentieren.
Widerstand der Gemeinschaft und Umweltrechtsstreitigkeiten
Bedenken der Gemeinschaft hinsichtlich des Wasserverbrauchs von Rechenzentren sind in Chile zu einem durchsetzbaren Projektrisiko geworden. Eine Umweltgerichtsentscheidung vom Februar 2024 stellte Googles ursprünglichen Cerrillos-Kühlplan in Frage, der die Entnahme von 169 Litern Wasser pro Sekunde aus dem Aquifer von Santiago vorsah. Google gab später seine Genehmigung von 2020 auf und überarbeitete das Projekt mit wassersparenden Technologien. Gemeinschaften in der Nähe geplanter Standorte im Inneren von São Paulo fordern ebenfalls Offenlegungen zum Wasserverbrauch vor kommunalen Genehmigungen. Chile kündigte im Juli 2025 einen freiwilligen Rahmen zur Offenlegung des Wasserverbrauchs von Rechenzentren an, während Umweltorganisationen weiterhin verbindliche Anforderungen anstreben. Diese Bedingungen ermutigen Betreiber, Überwachungs- und Berichtssysteme bereits in der Projektplanungsphase und nicht erst nach dem Bau einzusetzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungstyp:
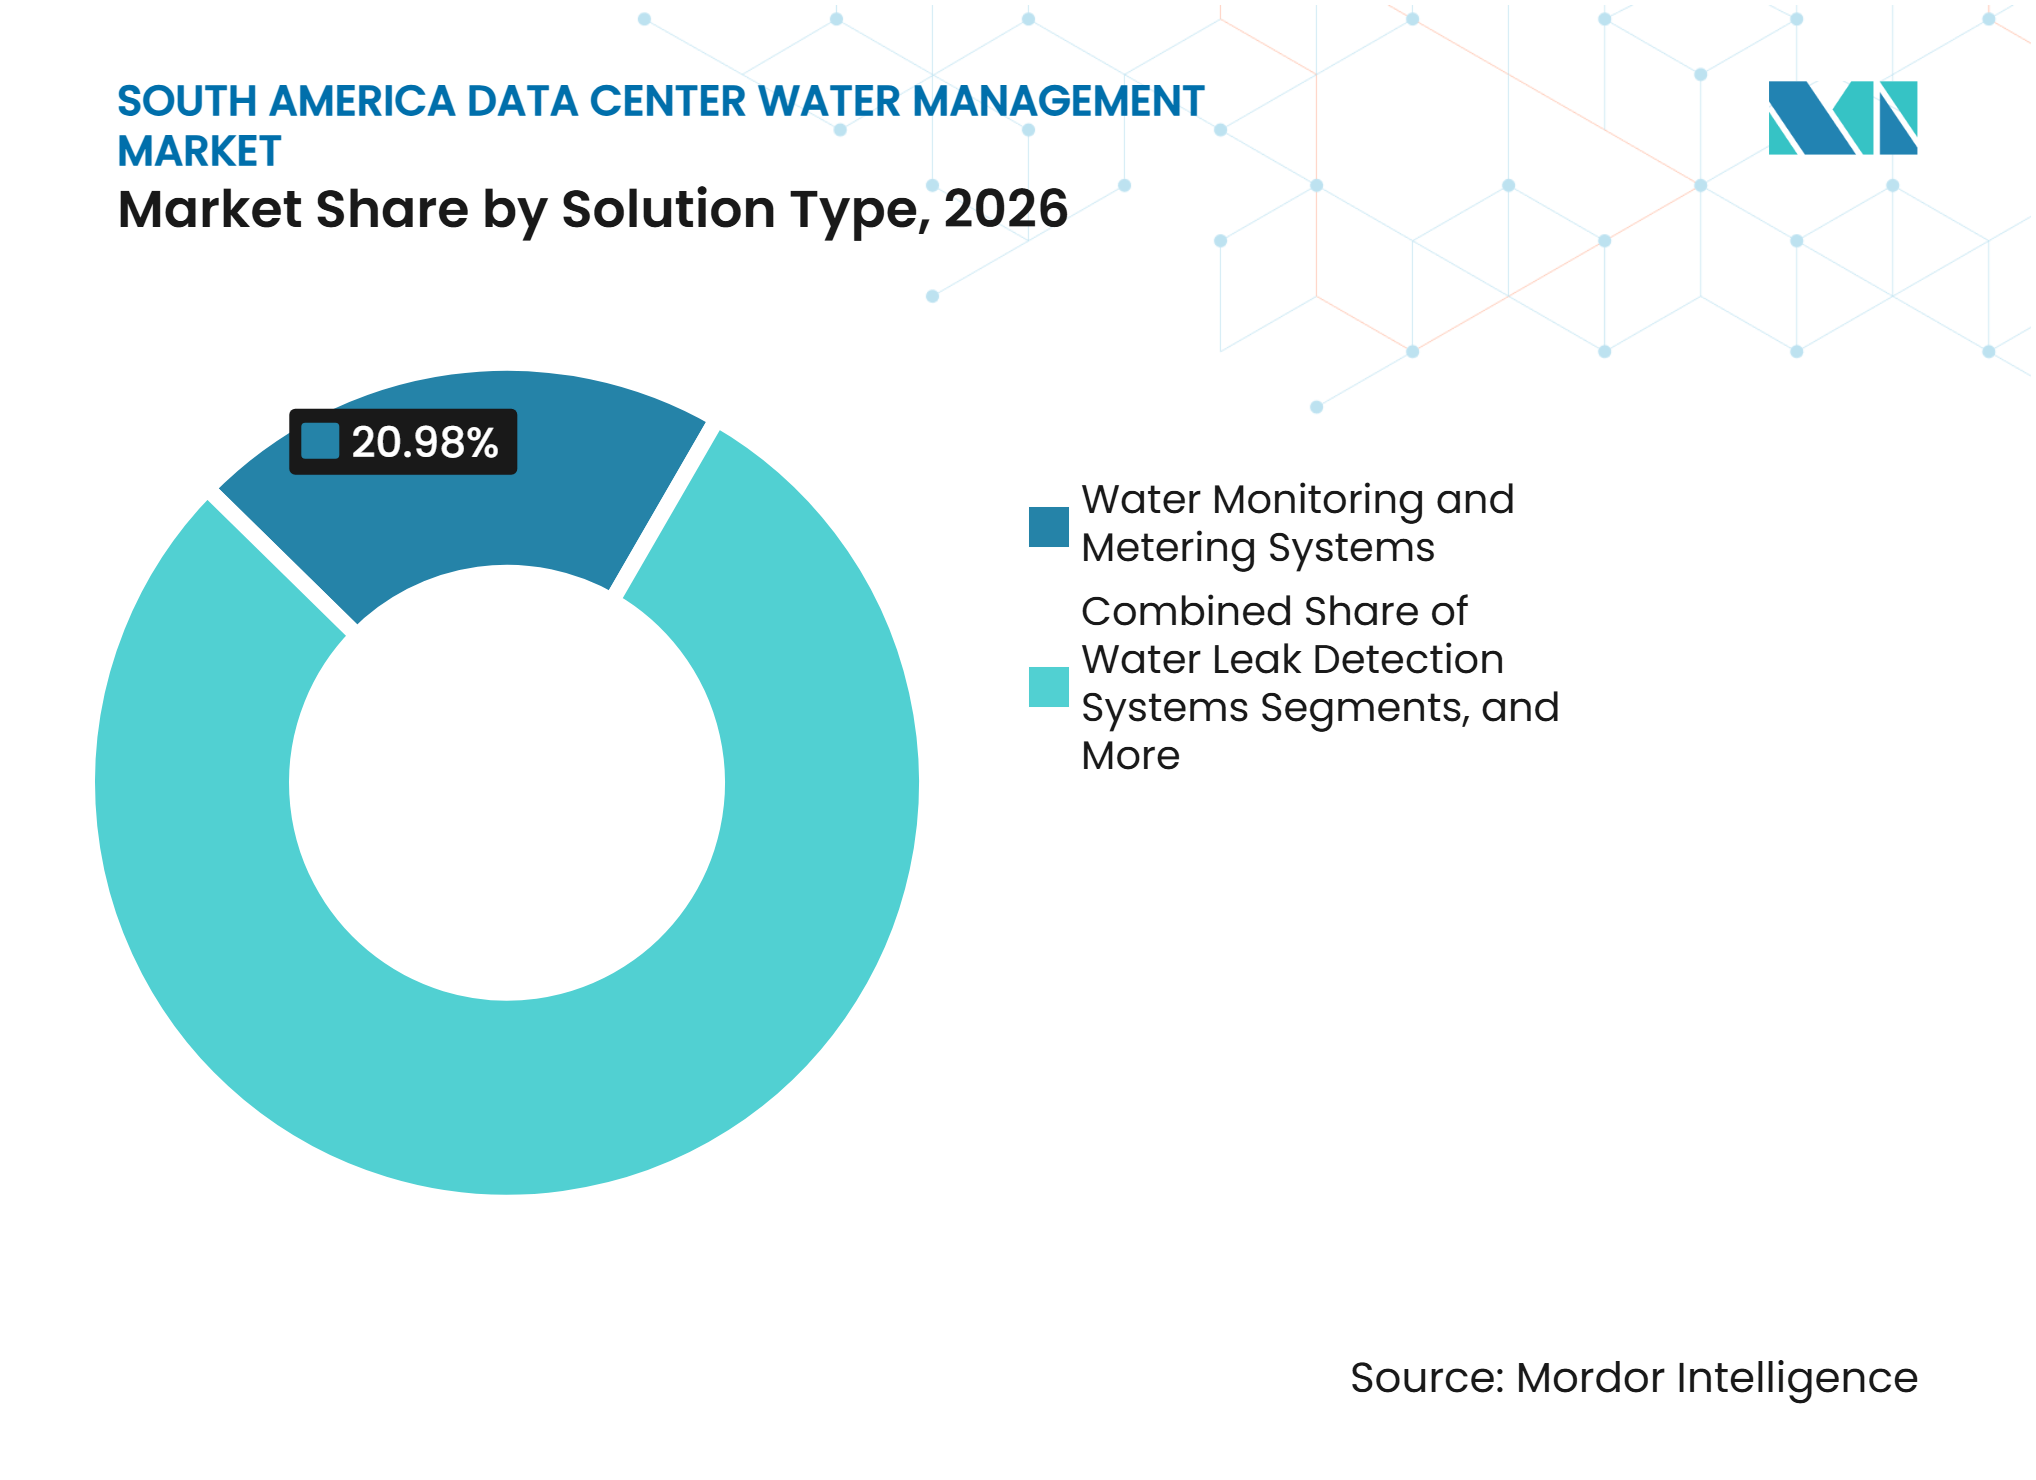
Messung führt, Recycling und Wiederverwendung beschleunigen sichWasserüberwachungs- und Messsysteme hielten im Jahr 2026 einen Marktanteil von 20,98 % am Markt für Wassermanagement in Rechenzentren in Südamerika. Kontinuierliche Messung liefert die Betriebsdaten, die für die Dokumentation der Wassernutzungseffizienz und die tägliche Steuerung benötigt werden. Sie gibt Betreibern auch einen klareren Überblick über den Wasserverbrauch über Kühlgeräte, Aufbereitungsstufen und Verteilungsnetze hinweg. Wasserrecycling- und Wiederverwendungsmanagementsysteme sollen bis 2032 mit einer CAGR von 16,16 % wachsen. Ihre Einführung wird durch Programme für aufbereitetes Wasser in São Paulo und Santiago sowie durch Wasserfußabdruckverpflichtungen in Nachhaltigkeitsberichten von Unternehmen unterstützt. Dieses Segment profitiert, wenn Betreiber nicht trinkbare Quellen suchen, die die Abhängigkeit von lokalen Süßwasservorräten verringern.
Wasserleckageerkennungssysteme spielen eine Rolle, die über die Verhinderung von Wasserverlusten hinausgeht. Kleine Lecks in hochreinen geschlossenen Kreislaufsystemen können erhebliche Ausfallrisiken verursachen und die thermische Steuerung stören. Watts Water Technologies stellte 2025 seine Nexa-Plattform vor, die Durchfluss-, Temperatur-, Druck- und Leckageüberwachung mit Fehlervorhersage kombiniert. Die Plattform positioniert Systemzuverlässigkeit statt Gerätekosten als Grundlage für den Wettbewerb zwischen Anbietern. Wasseraufbereitungs- und Qualitätsüberwachungssysteme bleiben notwendig, wo Betreiber Recyclingwasser verwenden oder empfindliche Flüssigkühlkreisläufe schützen. Wassermanagement-Software und -Analysen vervollständigen das Lösungsangebot durch cloudbasierte Plattformen, die die Wassernutzungseffizienz über mehrere Anlagen hinweg vergleichen können.



Nach Wassermanagementanwendung:
Kühlung hat die größte Bedeutung, Berichterstattung expandiertDas Kühlsystem-Wassermanagement entfiel im Jahr 2026 auf 29,97 % der Marktgröße des Marktes für Wassermanagement in Rechenzentren in Südamerika. Kühlung bleibt der Hauptfokus, da sie direkt das Volumen, die Qualität und das Zirkulationsmuster des Wassers innerhalb einer Anlage bestimmt. Eleas Nachhaltigkeitsbericht 2024 verzeichnete einen Wassernutzungseffizienzindex von 0,07 L/kWh, unter dem Zielwert von 0,20 L/kWh für 2026. Das Ergebnis veranschaulicht die Rolle der geschlossenen Kaltwasserarchitektur bei der Begrenzung des betrieblichen Wasserverbrauchs. Im Markt für Wassermanagement in Rechenzentren in Südamerika treiben Kühlanwendungen auch die Nachfrage nach Aufbereitungs-, Mess- und Leckageerkennungsgeräten an.
Die Berichterstattung und Optimierung des Wasserverbrauchs soll bis 2032 mit einer CAGR von 15,88 % wachsen. Betreiber stehen unter zunehmendem Druck, die Wasserleistung im Rahmen von Nachhaltigkeitsberichtspraktiken und von Stakeholdern, die die Wasserverwaltung überprüfen, zu berichten. Abwassermanagement ist ebenfalls relevant, da Befeuchtungssysteme Grauwasserströme erzeugen können, die den staatlichen Abwasserstandards in Brasilien unterliegen. Das Wasserzuleitungs- und Verteilungsmanagement ist besonders komplex in Chile, wo ein Campus sowohl aus Konzessionären als auch aus privaten Brunnenrechten schöpfen kann. Leckprävention und -erkennung ist wichtig für Colocation-Campus, wo separate Mieterkreisläufe auf gemeinsame Verteilungsverteiler treffen. Diese Anwendungen machen Datenqualität und Betriebstransparenz zu zentralen Elementen der Leistungserbringung im Markt für Wassermanagement in Rechenzentren in Südamerika.
Nach Bereitstellungsmodell:
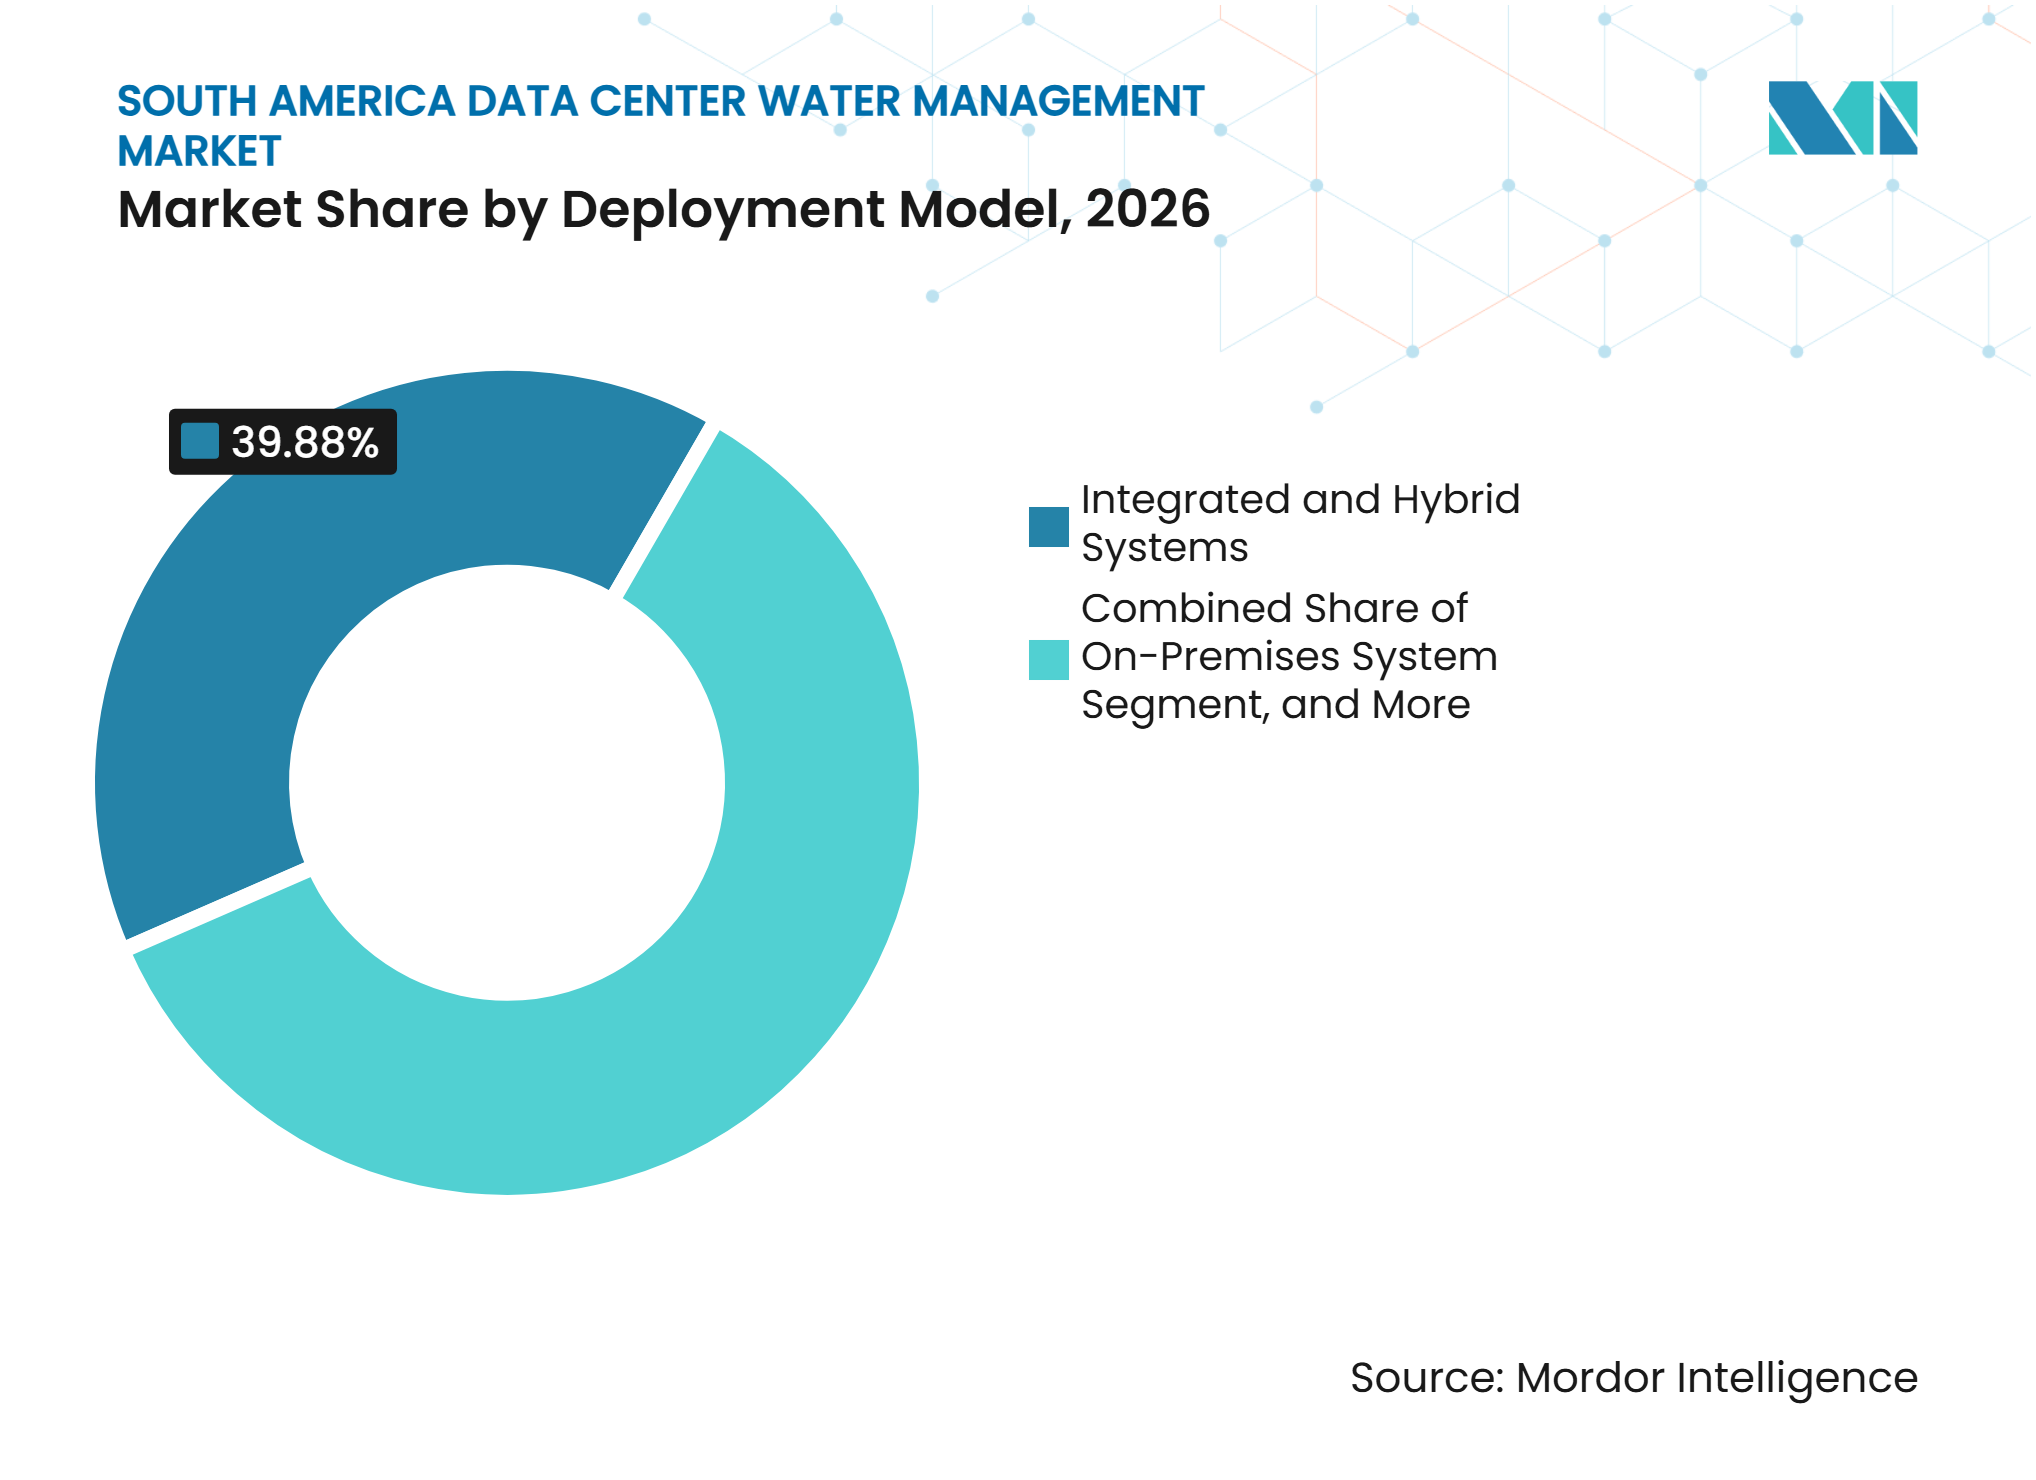
Integrierte und hybride Systeme behalten die FührungIntegrierte und hybride Systeme hielten im Jahr 2026 einen Anteil von 39,88 % und sollen bis 2032 mit einer CAGR von 15,72 % wachsen. Diese Kombination aus führendem Anteil und schnellstem Wachstum zeigt, dass Betreiber ihren Anlagen weiterhin hybride Steuerungsfähigkeiten hinzufügen. Viele Campus nutzen ältere On-Premises-SCADA-Systeme neben cloudnativen Analyse-Dashboards. Hybride Systeme stellen die Middleware bereit, die benötigt wird, um diese Umgebungen zu verbinden, ohne eine vollständige Ablösung der installierten Infrastruktur zu erfordern. ODATA beschrieb das geschlossene Wassermanagement mit hybriden Steuerungsarchitekturen an nahezu allen seinen regionalen Standorten. Dies deutet auf hybride Integration als etablierte Anlagendesignentscheidung hin, nicht als kurzfristigen Übergang.
Cloudbasierte Systeme sprechen neue Marktteilnehmer und kleinere Colocation-Betreiber an, die keine großen internen Wassertechnikteams haben. Die Bereitstellung als Software als Dienstleistung kann die Vorabausgaben reduzieren und den Bedarf an spezialisiertem Vor-Ort-Instrumentierungswissen verringern. Cloud-Plattformen unterstützen auch den zentralisierten Vergleich der Wasserleistung an mehr als einer Anlage. On-Premises-Systeme bedienen weiterhin Regierungs- und institutionelle Einrichtungen mit strengen Präferenzen für lokale Betriebskontrolle. Diese Einrichtungen können langsamer darin sein, cloudverbundene Überwachung zu akzeptieren, aufgrund von Kontinuitäts- und Governance-Anforderungen. Der Markt für Wassermanagement in Rechenzentren in Südamerika benötigt daher Bereitstellungsoptionen, die sowohl neue digitale Anlagen als auch etablierte institutionelle Standorte bedienen.

Nach Servicetyp:
Installation führt, verwaltete Dienste gewinnen an BedeutungSysteminstallation und -integration hielt im Jahr 2026 einen Anteil von 29,11 %. Das Segment spiegelt den Rückstand an Neubau- und Nachrüstungsarbeiten wider, bei denen ältere Verdunstungskühlkreisläufe durch geschlossene Konfigurationen ersetzt werden. Die Installation umfasst Kälteanlagentechnik, Filtrationsskids, Wasseraufbereitungsgeräte, chemische Dosierung und Steuerungsintegration. Diese Anforderungen schaffen ein hochwertiges Erstprojekt für Anbieter mit technischen Fähigkeiten. Sie versetzen Installationsanbieter auch in eine starke Position, um nach der Inbetriebnahme Überwachung und Wartung anzubieten. Diese Verbindung zwischen Projektarbeit und laufenden Dienstleistungen unterstützt längere Kundenbeziehungen im Markt für Wassermanagement in Rechenzentren in Südamerika.
Verwaltete Wassermanagementdienste sollen bis 2032 mit einer CAGR von 15,97 % wachsen. Anlagenmanager haben oft Erfahrung in Heizungs-, Lüftungs-, Klimatisierungs- oder Elektrobetrieb, verfügen aber möglicherweise über begrenzte Wasserchemiekenntnisse. Ecolabs Water Track IQ-Modell nutzt Sensoren und zentralisierte Analysen, um Optimierungsempfehlungen zu geben, ohne kontinuierliche Vor-Ort-Fachkenntnisse zu erfordern. Dieses Format für verwaltete Dienste kann Betreibern helfen, Wasserdaten in routinemäßige Betriebsänderungen umzusetzen. Wasserprüfung und Effizienzberatung ist auch relevant, wenn Unternehmen Dokumentation für grüne Finanzierungen vorbereiten. Überwachung und Wartung bietet die kontinuierliche Einnahmeschicht zwischen größeren Ingenieurprojekten.
Nach Rechenzentrumsgröße:
Hyperscale-Anlagen führen und expandieren weiterHyperscale-Rechenzentren hielten im Jahr 2026 einen Anteil von 39,78 % und sollen bis 2032 mit einer CAGR von 16,18 % wachsen. Diese Anlagen konzentrieren KI-Infrastrukturinvestitionen an Standorten mit mehr als 50 MW. Eine peer-reviewed Studie aus dem Jahr 2026 schätzte den jährlichen Wasserfußabdruck des KI-Rechenzentrumsclusters in São Paulo auf 16,1 Millionen Kubikmeter. Die Studie führte 46,3 % dieses Fußabdrucks auf indirekten, mit Wasserkraft verbundenen Verbrauch zurück. In diesem Maßstab ist Wassermanagement eine wichtige Betriebs- und Planungsüberlegung.
Große Rechenzentren im Bereich von 10–50 MW benötigen standardisierte Aufbereitungsskids und Messpakete. Sie sind groß genug, um professionelles Wassermanagement zu erfordern, rechtfertigen aber möglicherweise keine vollständig maßgeschneiderte Technik. Mittlere Rechenzentren wechseln von offenen zu geschlossenen Kühlkreisläufen, da Colocation-Kunden die Nachhaltigkeitsanforderungen erhöhen. Dies schafft Nachrüstungsmöglichkeiten über 2027–2030. Kleine Rechenzentren und Edge-Knoten nutzen zunehmend modulare Aufbereitungssysteme, die in containerisierte Kühleinheiten integriert sind. Diese Einheiten sind relevant in brasilianischen Städten der zweiten Reihe und in Hauptstädten der Anden, wo Hyperscale-Investitionen begrenzter sind.
Nach Rechenzentrumtyp:
Cloud-Anbieter setzen den Referenzrahmen, Unternehmens- und Edge-Standorte expandierenCloud-Dienstanbieter entfielen im Jahr 2026 auf einen Anteil von 38,88 %. AWS, Google und Microsoft spielen eine überproportionale Rolle bei der Definition von Wassermanagementspezifikationen für das breitere Rechenzentrums-Ökosystem. Ihr Maßstab schafft Nachfrage nach rigorosen Aufbereitungs-, Überwachungs-, Berichterstattungs- und Wiederverwendungspraktiken in Liefernetzwerken. Microsoft meldete in seinem Umwelt-Nachhaltigkeitsbericht 2025 eine Reduzierung der Wassernutzungsintensität in Rechenzentren um 25 % gegenüber dem Basiswert von 2022. Das Unternehmen strebt bis 2030 eine Reduzierung um 40 % an, was die Beschaffungserwartungen an seinen südamerikanischen Standorten beeinflussen kann.
Unternehmens- und Edge-Rechenzentren sollen bis 2032 mit einer CAGR von 15,22 % wachsen. Unternehmen bringen mehr KI-Inferenzaktivitäten in ihre eigenen Betriebe, während Edge-Standorte Logistik, Finanzdienstleistungen und digitale Programme des öffentlichen Sektors unterstützen. Colocation-Anbieter konkurrieren auf der Grundlage von Wassernutzungseffizienz und Beschaffung von aufbereitetem Wasser, die zunehmend in Unternehmensdienstleistungsgespräche einbezogen werden. Staatlich betriebene Anlagen nutzen oft ältere Verdunstungssysteme und können eine Leistungslücke gegenüber Cloud-Anlagen aufweisen. Diese Lücke schafft Nachrüstungsmöglichkeiten für Anbieter von geschlossenen Kühlungs-, Mess- und Aufbereitungsdienstleistungen. Das Segment verbreitert die Nachfrage über die größten Cloud-Betreiber hinaus.
Geografische Analyse
Brasilien hielt im Jahr 2026 59,21 % des regionalen Umsatzes. São Paulo ist das wichtigste Hyperscale-Zentrum der Region und bleibt der Hauptstandort für neue Ausgaben im Bereich Wassermanagement. Die Cambridge Prisms: Water-Studie schätzte, dass der indirekte, mit Wasserkraft verbundene Verbrauch 46,3 % des jährlichen Wasserfußabdrucks des KI-Rechenzentrumsclusters in São Paulo ausmachte. Diese Verknüpfung macht geschlossene Kühlung und wasserkraftangepasste Wasserabrechnung für große Standorte wichtig. Brasilien verabschiedete im September 2026 das Gesetz 15.504, das REDATA-Steueranreize an eine Obergrenze für die Wassernutzungseffizienz von 0,05 L/kWh knüpft, die jährlich gemessen und in öffentlichen Nachhaltigkeitsberichten offengelegt wird. Die Regelung unterstützt die Nachfrage nach prüfbaren Überwachungs- und Berichtssystemen im Markt für Wassermanagement in Rechenzentren in Südamerika.
Chile hielt im Jahr 2026 die zweitgrößte regionale Position. AWS kündigte eine Investition in Chile für seine Cloud-Region an, die mit Verfügbarkeitszonen geplant ist. Die Wasserverfügbarkeit bleibt ein zentrales Anliegen, da Projekte Dürreexposition und klimaangepasste Anforderungen an die Folgenabschätzung berücksichtigen müssen. Equinix erweiterte seinen ST2-Standort in Santiago im April 2025 mit einem geschlossenen Kreislauf, der 90 % des Prozesswassers recycelt und erneuerbare Energie nutzt. EdgeConneX arbeitete mit Kilimo an der Wasserauffüllung im Einzugsgebiet des Río Maipo zusammen und zeigte, wie wasserpositives Engagement in die lokale Projektplanung integriert werden kann.
Peru soll bis 2032 mit einer CAGR von 15,31 % wachsen, dem schnellsten Tempo unter den geografischen Segmenten. Kolumbien, Argentinien, Peru und das übrige Südamerika machen den verbleibenden regionalen Umsatz im Jahr 2026 aus. Das Hochlandklima Kolumbiens kann Freikühlung-Strategien unterstützen, die den Wasserbedarf reduzieren. ODATA gab an, dass sein Bogotá-Standort das lokale kühle Klima nutzt, um ohne Kühltürme zu betreiben. Die ARSAT-Anlage Argentiniens und private Betreiber in Buenos Aires bilden eine kleinere, politiksensible Nachfragebasis. Cirion eröffnete seinen LIM2-Standort in Lima in der zweiten Hälfte des Jahres 2026 und rüstete die Anlage für Flüssigkühlung aus. Perus küstennaher Entwicklungspfad macht Meerwasser- und Recyclingwasseroptionen relevanter, da Dürrebedenken anhalten.
Wettbewerbslandschaft
Marktkonzentration
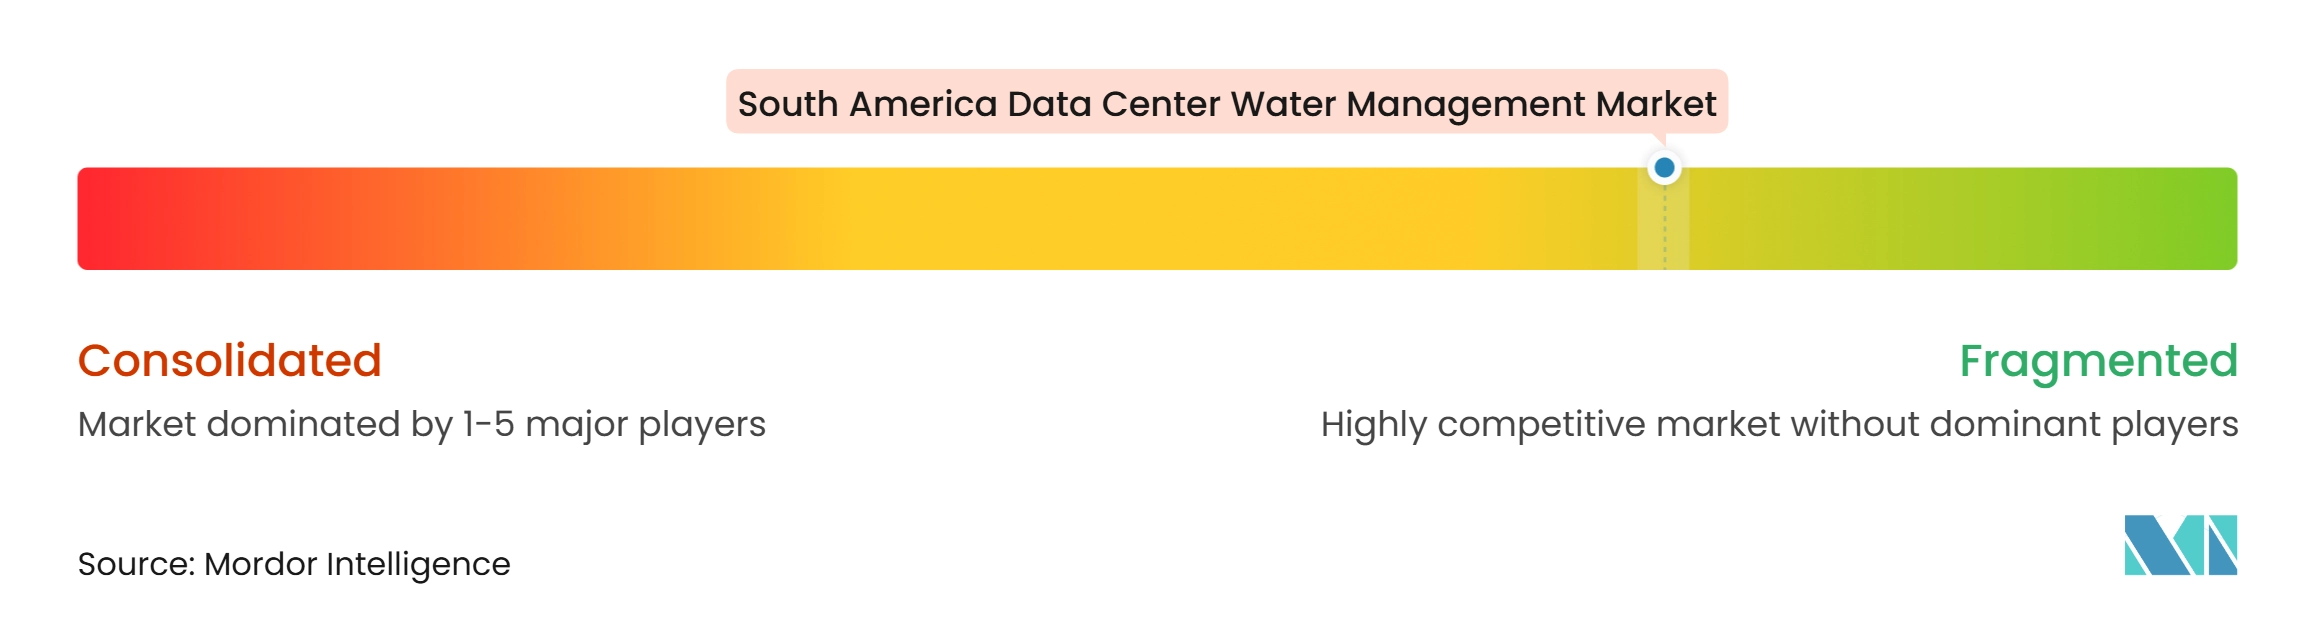
Der Markt für Wassermanagement in Rechenzentren in Südamerika ist unter Lösungsanbietern fragmentiert, aber unter großen Hyperscale-Betreibern stärker konzentriert. Diese Struktur schafft 2 Wettbewerbsebenen, wobei große Cloud-Unternehmen Wasserfähigkeiten in das Standortdesign einbetten und Spezialanbieter Colocation- und Unternehmensanlagen bedienen. ODATA schloss im Oktober 2026 nachhaltigkeitszertifizierte Finanzierungen in Höhe von 1,02 Milliarden USD ab, wobei die Erlöse sein DeltaFlow-Flüssigkühlungsprogramm unterstützen. Die Finanzierung verknüpft Wassereffizienz mit dem Zugang zu Kapital und unterstützt einen nahezu null operativen Wasserverbrauch an südamerikanischen Standorten. Veolia bietet modulare Wasseraufbereitung über sein Data Center Resource 360-Programm an, während Xylem Geräte und Dienstleistungen in den Bereichen Flüssigkühlung, Filtration, Überwachung und Wiederverwendung bereitstellt. Ihre breiten Angebote erschweren es kleineren Anbietern, das vollständige Dienstleistungsspektrum zu erreichen.
Johnson Controls stellte 2025 den YORK YDAM-Magnetlager-Zentrifugalkühler vor. Das System kann bis zu 3,5 MW Kühlung ohne Kühlturmwasserverbrauch bereitstellen. Es kann in typischen Einsätzen bis zu 9 Millionen Gallonen jährlichen Kühlturmwasserverbrauchs eliminieren. Ecolabs 3D TRASAR-Plattform nutzt weltweit mehr als 100.000 verbundene Geräte und unterstützt die Fernüberwachung von Wassersystemen von Hubs in Brasilien und Chile aus. Diese Ansätze verlagern den Anbieterwettbewerb hin zu Wasserreduktion, Betriebszeit und Betriebstransparenz. Sie unterstützen auch das Benchmarking der Wassernutzungseffizienz über vergleichbare Anlagen hinweg.
Chancen bestehen weiterhin bei verwalteten Wasserdiensten für mittelgroße Colocation-Betreiber und bei der Integration von aufbereitetem Wasser für Standorte in Brasilien und Chile. Grupo Opersan hat Fähigkeiten in der Grauwasserwiederverwendung und Regenwassergewinnung für Rechenzentrumstandorte in der Region São Paulo entwickelt. Betreiber, die eine Wassernutzungseffizienz unter 0,05 L/kWh durch geschlossene Kreislaufsysteme, aufbereitetes Wasser oder Analysen dokumentieren können, sind besser positioniert, um neue Projekte und wiederkehrende Verträge zu gewinnen. Brasiliens REDATA-Rahmen macht prüfbare Leistung besonders wichtig für Projekte, die Steueranreize anstreben. Hyperscaler werden weiterhin Leistungserwartungen setzen, während Dienstleister auf der Grundlage ihrer Fähigkeit konkurrieren, diese Standards über mehrere Kundenstandorte hinweg umzusetzen. Der Markt für Wassermanagement in Rechenzentren in Südamerika belohnt daher breite technische Kompetenz und glaubwürdige Betriebsdaten.
Marktführer im Bereich Wassermanagement in Rechenzentren in Südamerika
-
Veolia Environnement S.A.
-
Xylem Inc.
-
Ecolab Inc.
-
Johnson Controls International plc
-
Watts Water Technologies, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Wassermanagement in Rechenzentren in Südamerika Unternehmen in diesem Bericht
- Microsoft Corporation
- Google LLC
- Amazon Web Services, Inc.
- Equinix, Inc.
- Digital Realty Trust, Inc.
- Scala Data Centers S.A.
- HostDime Global Corp.
- Lumen Technologies, Inc.
- ODATA S.A.
- Verizon Communications Inc.
- DC Matrix Internet LTDA
- Cirion Technologies Holdings LLC
- EdgeConneX, Inc.
- CyrusOne LLC
- Elea Digital S.A.
- Meta Platforms, Inc.
- Oracle America, Inc.
- International Business Machines Corporation
- Huawei Technologies Co., Ltd.
- TIVIT Tecnologia da Informação S.A.
- Algar Tecnologia e Consultoria S.A.
- EdgeUno, Inc.
- Kyndryl, Inc.
- ARSAT S.A.
- Ascenty Data Centers e Telecomunicações S.A.
- Veolia Environnement S.A.
- Xylem Inc.
- Ecolab Inc.
- Watts Water Technologies, Inc.
- Johnson Controls International plc
- Hach Company
Neueste Industrielle Entwicklungen in Markt für Wassermanagement in Rechenzentren in Südamerika
- September 2026: Brasilien verabschiedete das Gesetz 15.504/2026, REDATA, das ein besonderes Steuerregime einführt, das PIS/Cofins, IPI und Einfuhrzölle auf IKT-Geräte für Rechenzentren aussetzt, die einen maximalen WUE-Index von 0,05 L/kWh einhalten, der jährlich gemessen und in öffentlichen Nachhaltigkeitsberichten offengelegt wird. Das Gesetz kodifiziert geschlossene Kühlung als Betriebsstandard für neue brasilianische Rechenzentrumskonstruktionen.
- September 2026: Mongabay berichtete, dass ein geplantes 1-GW-KI-Rechenzentrum von Atlas in Paracatu, Minas Gerais, voraussichtlich bis zu 1,2 Millionen Liter Wasser pro Tag verbrauchen wird, um den WUE-Richtwert von REDATA zu erfüllen. Der prognostizierte Verbrauch entspricht dem Wasservorrat der Stadtbevölkerung für einen Monat und hat die Überprüfung des Anwendungsbereichs und der Durchsetzungsmechanismen von REDATA ausgelöst.
- April 2026: Veolia kündigte eine Partnerschaft mit Amazon an, um Kühlsysteme mit aufbereitetem Wasser unter Verwendung modularer containerisierter Aufbereitungseinheiten zu entwickeln, die kommunales Abwasser in hochwertiges Kühlwasser umwandeln. Die erste Anlage soll voraussichtlich mehr als 83 Millionen Gallonen Trinkwasser jährlich wiederverwenden, wobei das Design für eine globale Replikation, einschließlich südamerikanischer Amazon-Standorte, vorgesehen ist.
- September 2025: ODATA schloss nachhaltigkeitszertifizierte Finanzierungen in Höhe von 1,02 Milliarden USD ab, das größte Green-Finance-Geschäft für ein südamerikanisches Rechenzentrum, bereitgestellt von einem Konsortium bestehend aus BNP Paribas, Deutsche Bank, MUFG und Natixis. Die Erlöse finanzieren den Einsatz von DeltaFlow-Flüssigkühlung mit dem Ziel eines nahezu null operativen Wasserverbrauchs an südamerikanischen Standorten und bringen die Gesamtfinanzierung von ODATA auf 2,25 Milliarden USD.
Berichtsumfang des Marktes für Wassermanagement in Rechenzentren in Südamerika
Der Markt für Wassermanagement in Rechenzentren in Südamerika umfasst Technologien und Dienstleistungen, die Rechenzentrumsbetreibern helfen, den Wasserverbrauch im gesamten Anlagenbetrieb zu überwachen, zu verwalten, einzusparen und zu optimieren. Er konzentriert sich auf die Verbesserung der Wassereffizienz, die Reduzierung von Verschwendung, die Unterstützung nachhaltiger Kühlpraktiken, die Sicherstellung der Wasserqualität und die Erfüllung von Umweltkonformitätsanforderungen. Der Markt ermöglicht es Organisationen, die betriebliche Resilienz zu verbessern, den Ressourcenverbrauch zu senken und Nachhaltigkeitsziele durch fortschrittliche Überwachung, Automatisierung, Analysen und Wasserschutzstrategien zu erreichen, und unterstützt die wachsende Nachfrage nach umweltverantwortlicher und ressourceneffizienter digitaler Infrastruktur.
Der Bericht über den Markt für Wassermanagement in Rechenzentren in Südamerika ist segmentiert nach Lösungstyp (Wasserüberwachungs- und Messsysteme, Wasserleckageerkennungssysteme, Systeme zur Optimierung und Steuerung des Wasserverbrauchs, Wasserrecycling- und Wiederverwendungsmanagementsysteme, Wasseraufbereitungs- und Qualitätsüberwachungssysteme sowie Wassermanagement-Software und -Analysen), Wassermanagementanwendung (Kühlsystem-Wassermanagement, Wasserzuleitungs- und Verteilungsmanagement, Abwassermanagement, Wasserrecycling und -wiederverwendung, Leckprävention und -erkennung sowie Berichterstattung und Optimierung des Wasserverbrauchs), Bereitstellungsmodell (On-Premises-Systeme, cloudbasierte Systeme sowie integrierte und hybride Systeme), Servicetyp (Systeminstallation und -integration, Überwachung und Wartung, Wasserprüfung und Effizienzberatung sowie verwaltete Wassermanagementdienste), Rechenzentrumsgröße (Klein, Mittel, Groß und Hyperscale), Rechenzentrumtyp (Colocation, Cloud-Dienstanbieter, Unternehmens- und Edge-Rechenzentren sowie staatliche und institutionelle Rechenzentren) und Geografie (Brasilien, Chile, Kolumbien, Argentinien, Peru und übriges Südamerika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Wasserüberwachungs- und Messsysteme |
| Wasserleckageerkennungssysteme |
| Systeme zur Optimierung und Steuerung des Wasserverbrauchs |
| Wasserrecycling- und Wiederverwendungsmanagementsysteme |
| Wasseraufbereitungs- und Qualitätsüberwachungssysteme |
| Wassermanagement-Software und -Analysen |
| Kühlsystem-Wassermanagement |
| Wasserzuleitungs- und Verteilungsmanagement |
| Abwassermanagement |
| Wasserrecycling und -wiederverwendung |
| Leckprävention und -erkennung |
| Berichterstattung und Optimierung des Wasserverbrauchs |
| On-Premises-Systeme |
| Cloudbasierte Systeme |
| Integrierte und hybride Systeme |
| Systeminstallation und -integration |
| Überwachung und Wartung |
| Wasserprüfung und Effizienzberatung |
| Verwaltete Wassermanagementdienste |
| Kleine Rechenzentren |
| Mittlere Rechenzentren |
| Große Rechenzentren |
| Hyperscale-Rechenzentren |
| Colocation |
| Cloud-Dienstanbieter |
| Unternehmens- und Edge-Rechenzentren |
| Staatliche und institutionelle Rechenzentren |
| Brasilien |
| Chile |
| Kolumbien |
| Argentinien |
| Peru |
| Übriges Südamerika |
| Nach Lösungstyp | Wasserüberwachungs- und Messsysteme |
| Wasserleckageerkennungssysteme | |
| Systeme zur Optimierung und Steuerung des Wasserverbrauchs | |
| Wasserrecycling- und Wiederverwendungsmanagementsysteme | |
| Wasseraufbereitungs- und Qualitätsüberwachungssysteme | |
| Wassermanagement-Software und -Analysen | |
| Nach Wassermanagementanwendung | Kühlsystem-Wassermanagement |
| Wasserzuleitungs- und Verteilungsmanagement | |
| Abwassermanagement | |
| Wasserrecycling und -wiederverwendung | |
| Leckprävention und -erkennung | |
| Berichterstattung und Optimierung des Wasserverbrauchs | |
| Nach Bereitstellungsmodell | On-Premises-Systeme |
| Cloudbasierte Systeme | |
| Integrierte und hybride Systeme | |
| Nach Servicetyp | Systeminstallation und -integration |
| Überwachung und Wartung | |
| Wasserprüfung und Effizienzberatung | |
| Verwaltete Wassermanagementdienste | |
| Nach Rechenzentrumsgröße | Kleine Rechenzentren |
| Mittlere Rechenzentren | |
| Große Rechenzentren | |
| Hyperscale-Rechenzentren | |
| Nach Rechenzentrumtyp | Colocation |
| Cloud-Dienstanbieter | |
| Unternehmens- und Edge-Rechenzentren | |
| Staatliche und institutionelle Rechenzentren | |
| Nach Geografie | Brasilien |
| Chile | |
| Kolumbien | |
| Argentinien | |
| Peru | |
| Übriges Südamerika |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der prognostizierte Markt für Wassermanagement in Rechenzentren in Südamerika?
Der Markt wird für 2026 auf 0,13 Milliarden USD geschätzt und soll bis 2032 bei einer CAGR von 15,58 % während 2027–2032 auf 0,33 Milliarden USD anwachsen.
Welche Lösungskategorie soll am schnellsten wachsen?
Wasserrecycling- und Wiederverwendungsmanagementsysteme sollen bis 2032 mit einer CAGR von 16,16 % wachsen, da Betreiber nicht trinkbare Wasserquellen suchen.
Warum ist Flüssigkühlung für südamerikanische Rechenzentren wichtig?
Flüssigkühlung hilft bei der Verwaltung hochdichter KI-Berechnungen und kann Verdunstungsverluste im Vergleich zu herkömmlichen offenen Kältemaschinen-Kreislaufsystemen reduzieren.
Welches Land hat den größten regionalen Anteil?
Brasilien hielt im Jahr 2026 einen Anteil von 59,21 %, unterstützt durch seine große Konzentration von Cloud- und Hyperscale-Infrastruktur in São Paulo.
Was treibt die Nachfrage nach Wasserüberwachung in Rechenzentren an?
Betreiber benötigen genaue Überwachung für die Berichterstattung zur Wassernutzungseffizienz, die Einhaltung regulatorischer Anforderungen, die Leckageerkennung und den Betrieb geschlossener Kühlkreislaufsysteme.
Welcher Rechenzentrumtyp expandiert am schnellsten?
Unternehmens- und Edge-Rechenzentren sollen bis 2032 mit einer CAGR von 15,22 % wachsen, unterstützt durch stärker verteilte KI- und digitale Dienstleistungs-Workloads.