
Tamanho e Participação do Mercado de Equipamentos de Distribuição Elétrica para Data Centers na América do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 113.71 Milhões de dólares |
| Tamanho do Mercado (2027) | 129.08 Milhões de dólares |
| Tamanho do Mercado (2032) | 226.03 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.86 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Equipamentos de Distribuição Elétrica para Data Centers na América do Sul por Mordor Intelligence
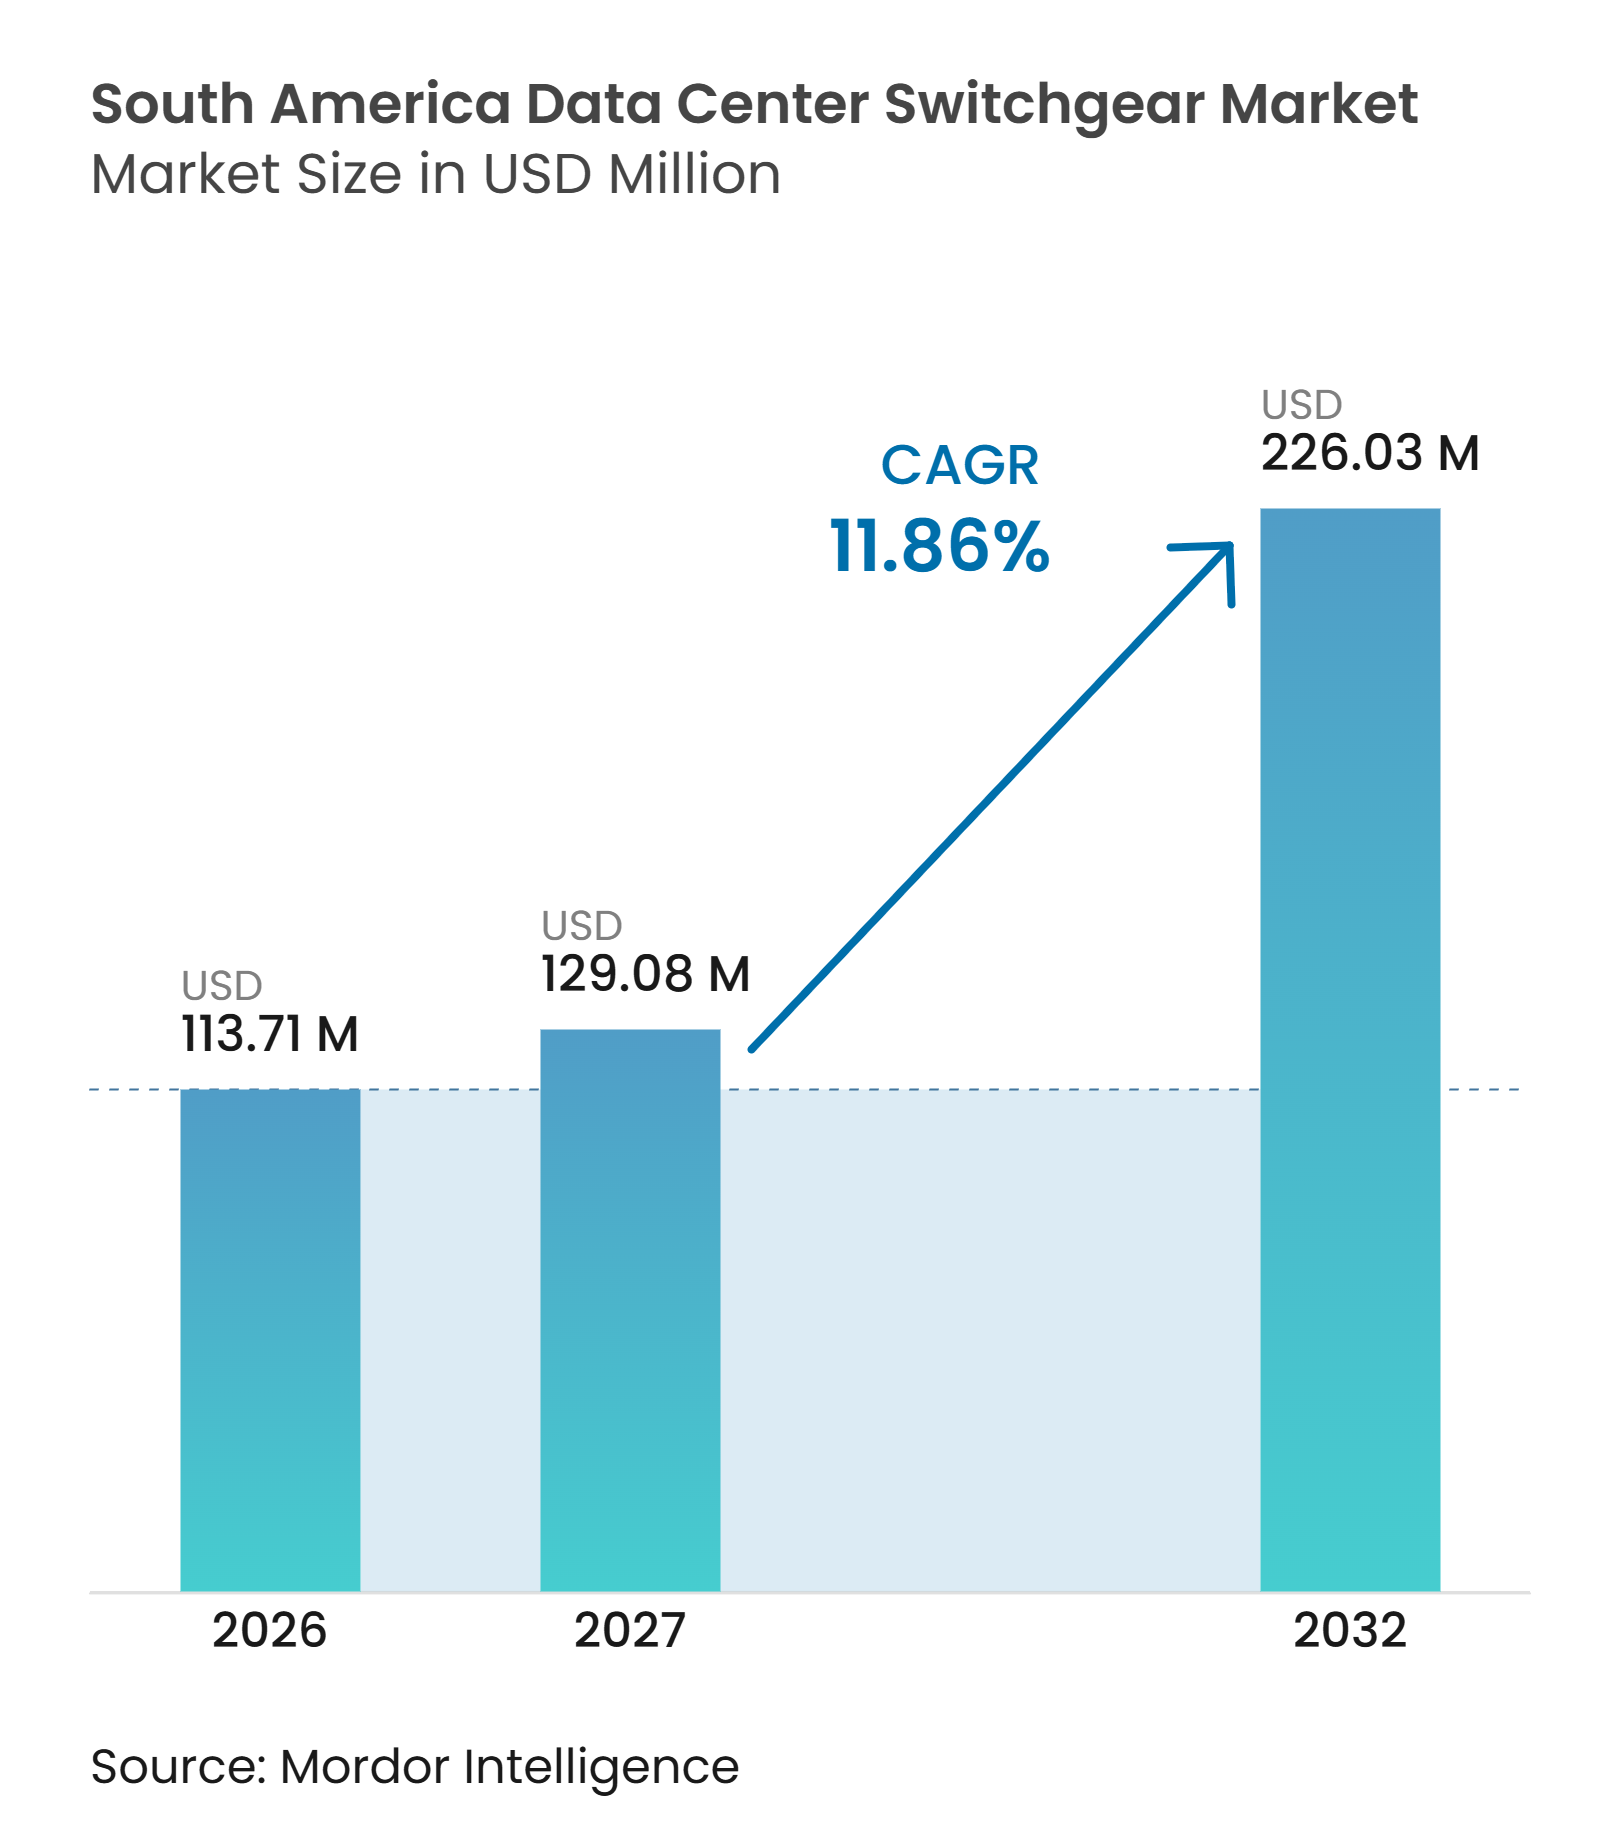
O tamanho do mercado de equipamentos de distribuição elétrica para data centers na América do Sul foi avaliado em 113,71 milhões de USD em 2026 e estima-se que cresça de 129,08 milhões de USD em 2027 para atingir 226,03 milhões de USD até 2032, a um CAGR de 11,86% durante o período de previsão (2027-2032). O mercado de equipamentos de distribuição elétrica para data centers na América do Sul está sendo moldado por projetos maiores de hiperescala e colocation, maiores necessidades de energia por rack decorrentes de cargas de trabalho de inteligência artificial e regulamentações que incentivam a infraestrutura digital regional. O Brasil permanece como o principal centro de demanda, enquanto o Chile atrai novos projetos apoiados por planejamento público e recursos de energia renovável. Densidades de rack mais elevadas estão aumentando a demanda por equipamentos de média tensão, o que reduz o uso de cobre e suporta projetos de grandes campi. Congestionamento da rede elétrica, disponibilidade de equipamentos e o custo de equipamentos especializados podem atrasar os cronogramas dos projetos, mas instalações existentes com conexões já estabelecidas oferecem uma rota prática para alguns desenvolvedores. Essas condições favorecem fornecedores que podem oferecer equipamentos testados, assistência técnica local e sistemas que podem ser instalados em etapas à medida que a capacidade do campus é ampliada.
Principais Conclusões do Relatório
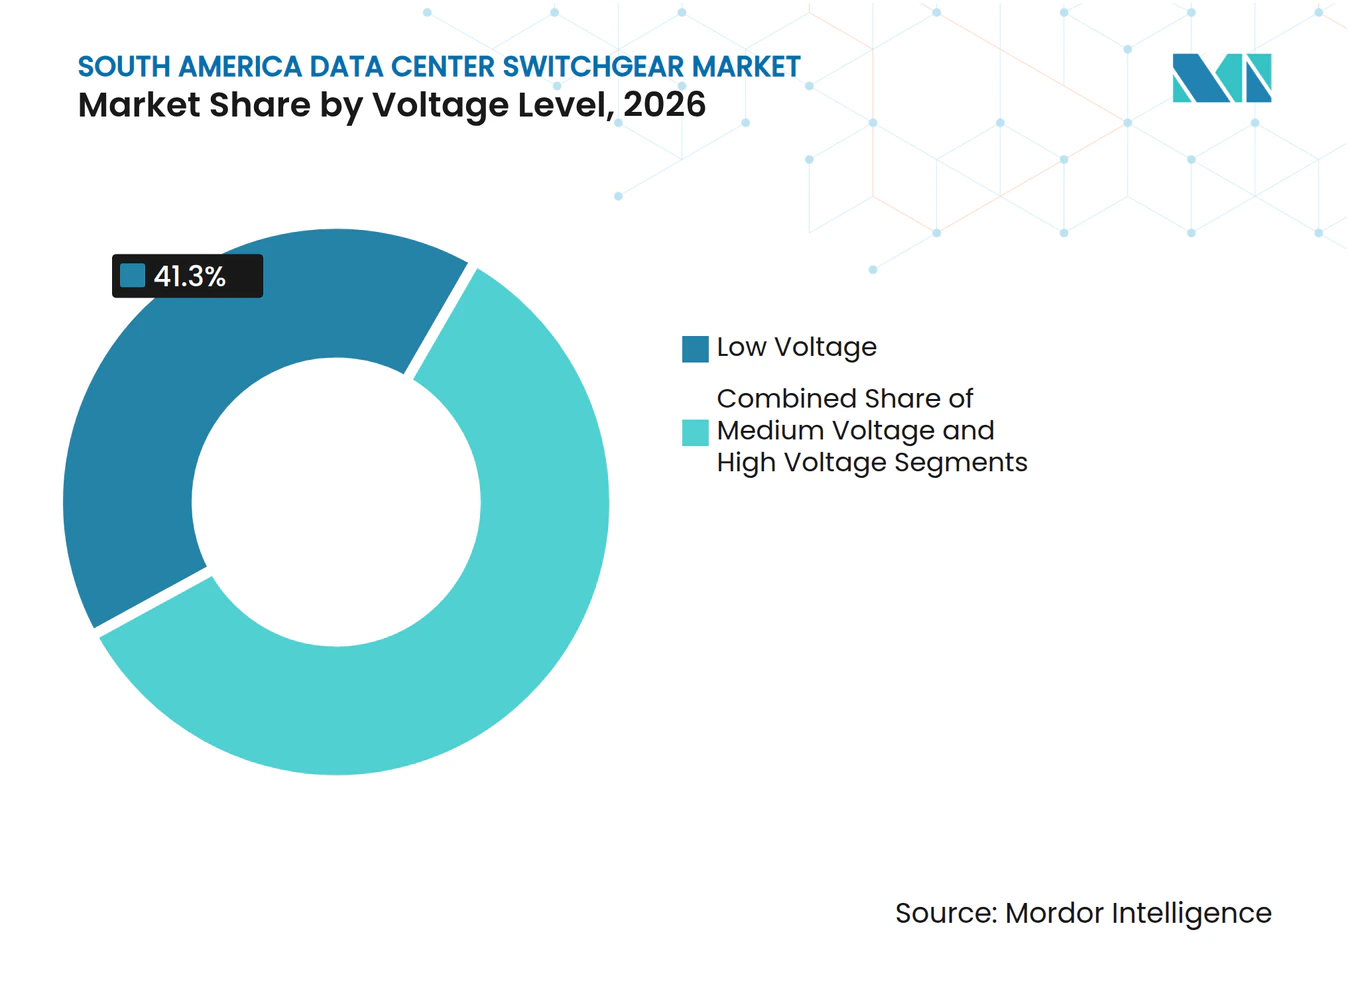
- Por nível de tensão, a baixa tensão deteve 41,30% da participação do mercado de equipamentos de distribuição elétrica para data centers na América do Sul em 2026, enquanto a média tensão deve expandir a um CAGR de 12,71% até 2032.
- Por tipo de isolamento, os equipamentos de distribuição elétrica com isolamento a ar responderam por 51,44% da participação do mercado de equipamentos de distribuição elétrica para data centers na América do Sul em 2026, enquanto os equipamentos de distribuição elétrica com isolamento a gás devem avançar a um CAGR de 13,67% até 2032.
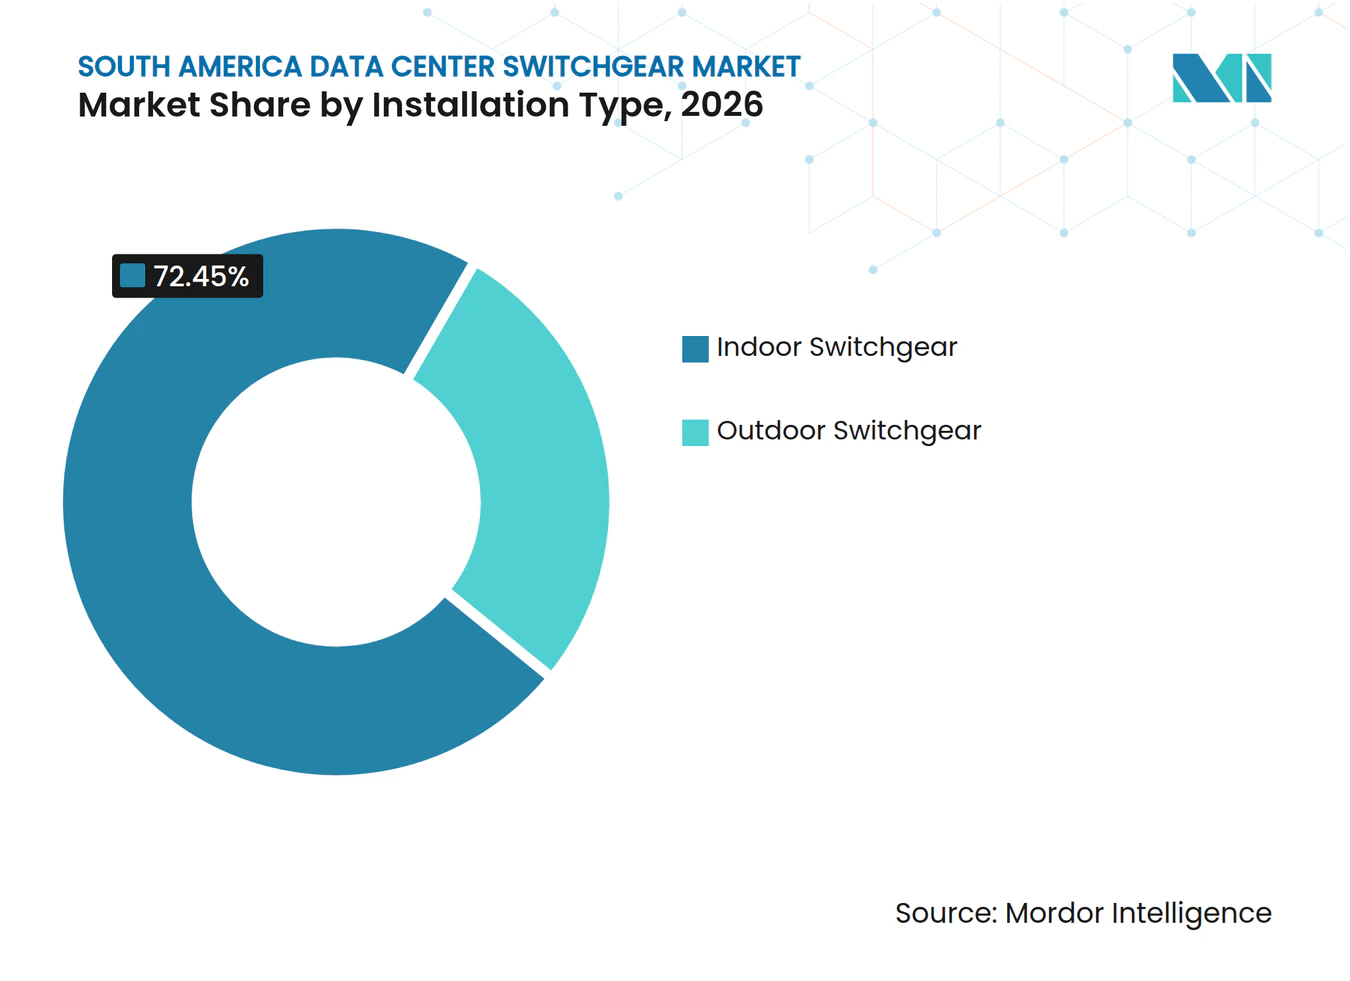
- Por tipo de instalação, os equipamentos de distribuição elétrica para ambientes internos representaram 72,45% da receita em 2026, enquanto os equipamentos para ambientes externos devem registrar um CAGR de 12,51% até 2032.
- Por configuração, os equipamentos de distribuição elétrica removíveis detiveram 46,51% da receita em 2026, enquanto os equipamentos modulares devem expandir a um CAGR de 13,49% até 2032.
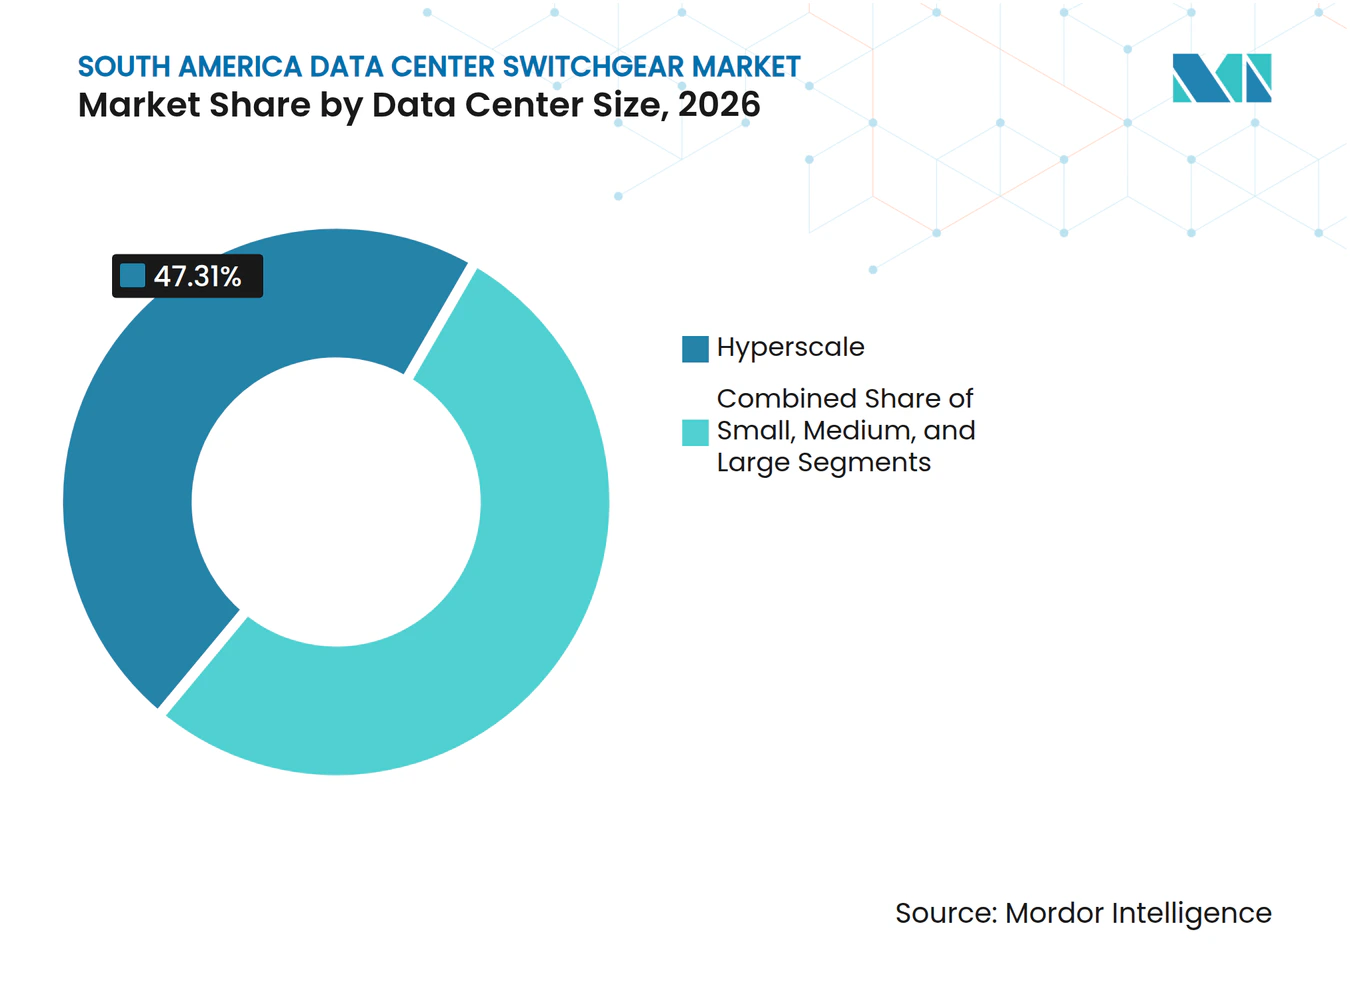
- Por tamanho de data center, as instalações de hiperescala responderam por 47,31% da participação do mercado de equipamentos de distribuição elétrica para data centers na América do Sul em 2026 e devem registrar um CAGR de 13,21% até 2032.
- Por tipo de data center, os provedores de colocation detiveram 49,91% da receita em 2026, enquanto os provedores de serviços em nuvem devem expandir a um CAGR de 12,93% até 2032.
- Por geografia, o Brasil respondeu por 56,18% da receita em 2026, enquanto o Chile deve registrar um CAGR de 13,17% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão de Data Centers de Hiperescala e Colocation | +3.5% | Brasil como núcleo, Chile em aceleração, Argentina e restante da América do Sul em fase emergente | Curto prazo (≤ 2 anos) |
| Cargas de Trabalho de Inteligência Artificial Aumentando a Densidade de Energia por Rack | +3.0% | Global, com maior necessidade nos campi de São Paulo e Santiago | Curto prazo (≤ 2 anos) |
| Aquisição de Energia Renovável para Campi de Data Centers | +1.5% | Brasil dominante, Chile forte, Argentina incipiente | Médio prazo (2-4 anos) |
| Políticas de Localização e Digitalização de Data Centers | +1.2% | Brasil sob o REDATA e Chile sob o Plano Nacional de Data Centers | Médio prazo (2-4 anos) |
| Desenvolvimento de Data Centers em Instalações Existentes Utilizando Conexões de Rede Elétrica Já Estabelecidas | +0.8% | Brasil e Chile, com expansão para a Argentina | Médio prazo (2-4 anos) |
| Monitoramento de Subestações Digitais para Manutenção Preditiva | +0.5% | Brasil e Chile como locais de adoção antecipada | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Data Centers de Hiperescala e Colocation
A expansão da capacidade de hiperescala e colocation está gerando pedidos de equipamentos maiores e mais previsíveis no mercado de equipamentos de distribuição elétrica para data centers na América do Sul. Os operadores adquirem cada vez mais sistemas elétricos com antecedência porque a conexão à rede elétrica, a subestação e o projeto do edifício precisam ser coordenados. Grandes campi requerem equipamentos dedicados de proteção, controle e interconexão, em vez apenas das salas elétricas utilizadas por instalações menores. O programa REDATA do Brasil melhora a viabilidade econômica dos investimentos qualificados em data centers e reduz certas obrigações para projetos nas regiões Norte, Nordeste e Centro-Oeste. Esse apoio político pode incentivar projetos em cidades fora de São Paulo, onde novas conexões de alta tensão exigirão equipamentos de distribuição elétrica adicionais. O mercado de equipamentos de distribuição elétrica para data centers na América do Sul se beneficia, portanto, quando o desenvolvimento passa de sites individuais para programas regionais coordenados de campi.
Cargas de Trabalho de Inteligência Artificial Aumentando a Densidade de Energia por Rack
A computação de inteligência artificial está elevando os requisitos de energia de racks individuais e alterando o projeto elétrico de novos campi. A Schneider Electric relatou que sistemas de inteligência artificial com resfriamento líquido exigem planejamento detalhado em torno de densidade de energia, limites da rede elétrica e projeto de resfriamento. Implantações de maior densidade tornam os layouts convencionais de baixa tensão menos adequados para grandes instalações. A ABB descreve arquiteturas de média tensão como uma forma de suportar data centers de inteligência artificial com menores perdas de distribuição e menos cobre em projetos de alta capacidade. Essa mudança eleva a especificação técnica para disjuntores, sistemas de proteção e gerenciamento de falhas. Também favorece fornecedores que podem combinar equipamentos de média tensão com monitoramento digital e capacidades de serviço.
Aquisição de Energia Renovável para Campi de Data Centers
A aquisição de energia renovável é um fator importante para novos campi de data centers no Brasil e no Chile. Estruturas dedicadas de geração, armazenamento e contratos de compra de energia para campi requerem equipamentos de proteção e chaveamento em vários pontos entre a fonte de energia e o barramento do data center. A primeira subestação digital móvel de alta tensão do Chile, implementada pela Hitachi Energy, demonstra como a capacidade de alta tensão pode ser implantada de forma mais flexível para necessidades de energia em constante mudança. A geração renovável frequentemente está distante dos principais centros de computação, de modo que os equipamentos do lado da transmissão permanecem importantes mesmo quando os campi adquirem energia limpa. Essa configuração adiciona necessidades de equipamentos além do sistema de distribuição interno. Também sustenta a demanda por sistemas capazes de gerenciar geração variável e integrar armazenamento.
Políticas de Localização e Digitalização de Data Centers
As políticas de localização digital estão tornando a capacidade nacional mais relevante para provedores de nuvem e usuários do setor público. O Brasil promulgou o REDATA em setembro de 2026, suspendendo impostos específicos sobre equipamentos qualificados de tecnologia da informação e comunicação até 2031. A política inclui requisitos relacionados à capacidade doméstica e compromissos de pesquisa e desenvolvimento. Tais requisitos podem transformar o planejamento de infraestrutura em uma questão de conformidade, em vez de uma decisão de expansão discricionária. A agenda de transformação digital pública do Chile também apoia serviços de nuvem governamentais e necessidades de infraestrutura relacionadas. Essas políticas criam uma base mais clara para a aquisição de equipamentos de média tensão em projetos que atendem a cargas de trabalho soberanas e regulamentadas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Altos Custos de Equipamentos de Distribuição Elétrica e Interconexão de Média Tensão | -1.2% | Brasil e Chile mais expostos, Argentina limitada pela escala | Curto prazo (≤ 2 anos) |
| Congestionamento da Rede Elétrica e Prazos Estendidos de Conexão | -0.8% | Brasil com São Paulo como ponto crítico, Chile com limites da rede elétrica de Santiago | Médio prazo (2-4 anos) |
| Prazos de Entrega na Cadeia de Suprimentos de Transformadores e Equipamentos de Distribuição Elétrica | -0.5% | Global, com maior pressão sobre equipamentos de distribuição elétrica com isolamento a gás e conjuntos de média tensão personalizados na América do Sul | Médio prazo (2-4 anos) |
| Disponibilidade Limitada de Técnicos Certificados para Instalação e Serviço | -0.3% | Mais aguda em cidades secundárias brasileiras e no restante da América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Equipamentos de Distribuição Elétrica e Interconexão de Média Tensão
Os equipamentos de média tensão para uso em data centers devem atender a elevados requisitos de confiabilidade, proteção contra arco elétrico e manutenção. Essas especificações elevam o custo do projeto em relação às instalações elétricas comerciais padrão. A IEC 62271 é a família de normas internacionais relevante para equipamentos de distribuição elétrica e controle de alta e média tensão.[1] Desenvolvedores globais também podem exigir práticas de proteção contra arco elétrico alinhadas com a NFPA 70E, o que restringe o conjunto de equipamentos e provedores de instalação aceitáveis. Operadores menores têm menor capacidade de diluir esses custos em vários grandes campi. O ônus dos custos pode adiar a modernização em instalações empresariais e de borda no mercado de equipamentos de distribuição elétrica para data centers na América do Sul.
Congestionamento da Rede Elétrica e Prazos Estendidos de Conexão
O acesso à rede elétrica pode atrasar um projeto mesmo quando o desenvolvedor do data center concluiu o planejamento do local e a aquisição de equipamentos. A agenda nacional de planejamento elétrico do Brasil identifica a necessidade de coordenar a demanda dos data centers com o desenvolvimento da transmissão e o acesso à energia. Essa questão é especialmente importante em centros de demanda consolidados onde a capacidade da rede está restrita. Os desenvolvedores podem buscar locais industriais com conexões elétricas existentes para reduzir o tempo até a energização. Essa escolha pode elevar os custos de aquisição e conversão, mas pode evitar um processo de conexão mais longo. O mercado de equipamentos de distribuição elétrica para data centers na América do Sul é afetado porque a entrega e a instalação de equipamentos frequentemente estão vinculadas ao cronograma final de acesso à rede elétrica.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Nível de Tensão:
Arquitetura de Média Tensão Ganha Espaço em Campi de Inteligência ArtificialA baixa tensão deteve 41,30% da participação do mercado de equipamentos de distribuição elétrica para data centers na América do Sul em 2026, sustentada por instalações empresariais e sites de colocation legados que utilizam distribuição convencional de 480 V. Os equipamentos de baixa tensão permanecem adequados para modernizações em instalações existentes e sites de borda onde as salas elétricas existentes limitam as opções de redesenho. A média tensão deve expandir a um CAGR de 12,71% até 2032, à medida que grandes campi adotam distribuição de 6-35 kV. A ABB identifica a distribuição de média tensão como uma arquitetura importante para data centers de inteligência artificial de alta capacidade, pois pode reduzir as perdas de distribuição e o uso de cobre.[2] A mudança é mais significativa em novas instalações onde os desenvolvedores podem projetar o sistema elétrico em torno de maior densidade de rack. Os sites existentes podem manter sistemas de baixa tensão quando os custos de substituição superam o benefício de eficiência.
Os equipamentos de alta tensão tornam-se mais relevantes quando um grande campus se conecta diretamente a uma rede de transmissão ou subtransmissão. Esses projetos requerem equipamentos que coordenem a conexão com a concessionária, o transformador e o sistema de distribuição de média tensão. Os requisitos da IEC 62271 se aplicam a equipamentos de alta e média tensão e ajudam a definir práticas aceitáveis de desempenho e ensaio. O requisito de conformidade favorece fornecedores com produtos testados, equipes de serviço local e suporte de engenharia. O tamanho do mercado de equipamentos de distribuição elétrica para data centers na América do Sul para sistemas de média tensão é, portanto, sustentado tanto por novos campi de inteligência artificial quanto pela necessidade de melhorar sites existentes de maior porte. Os fornecedores também enfrentam demanda por monitoramento digital que possa suportar manutenção preventiva e resposta mais rápida a falhas. Esses sistemas podem ajudar os operadores a identificar condições anormais antes que se tornem um problema de serviço mais amplo. A necessidade de configurações de proteção coordenadas também aumenta o valor da engenharia detalhada durante o projeto.


Nota: Participações de segmentos individuais disponíveis mediante aquisição do relatório
Por Tipo de Isolamento:
Equipamentos com Isolamento a Gás Conquistam Campi Premium à Medida que as Regulamentações sobre SF₆ se DesenvolvemOs equipamentos de distribuição elétrica com isolamento a ar responderam por 51,44% da participação do mercado de equipamentos de distribuição elétrica para data centers na América do Sul em 2026, devido à sua base instalada consolidada e ao menor custo inicial. Permanecem práticos para modernizações em instalações existentes e projetos onde a disponibilidade de terreno permite salas ou pátios elétricos maiores. Os equipamentos de distribuição elétrica com isolamento a gás devem registrar um CAGR de 13,67% até 2032, sustentados por sua pegada compacta em locais de campus densos. Equipamentos compactos podem ser particularmente úteis onde os custos do terreno ou as restrições de espaço limitam a área disponível para uma subestação. A expansão mais rápida dos equipamentos com isolamento a gás reflete a necessidade de encaixar maior capacidade elétrica em locais restritos. Também suporta projetos que posicionam sistemas elétricos críticos mais próximos de edifícios de alta carga.
Considerações ambientais estão mudando a discussão sobre produtos dentro do segmento de isolamento. Os fornecedores estão desenvolvendo alternativas ao hexafluoreto de enxofre, denominado SF6, para aplicações em que os clientes desejam reduzir a exposição regulatória futura. A plataforma AirSeT da Schneider Electric é projetada em torno de uma abordagem de interrupção e isolamento sem gás para equipamentos de média tensão. Essa direção oferece aos desenvolvedores mais opções ao selecionar equipamentos para projetos de longa duração. Equipamentos a vácuo e de dielétrico sólido continuam a atender subestações modulares e modernizações de borda onde equipamentos padronizados podem simplificar a instalação. O mercado de equipamentos de distribuição elétrica para data centers na América do Sul se beneficia dessa transição à medida que os operadores substituem ou especificam equipamentos com base tanto no desempenho quanto nos requisitos ambientais. A seleção de equipamentos também depende do acesso a serviços e do espaço prático disponível no local. Esses fatores podem levar os desenvolvedores a avaliar considerações de ciclo de vida juntamente com a decisão de compra inicial.
Por Tipo de Instalação:
Equipamentos de Distribuição Elétrica para Ambientes Internos Permanecem a Escolha Principal à Medida que os Sites Externos se ExpandemOs equipamentos de distribuição elétrica para ambientes internos representaram 72,45% da receita em 2026, pois as instalações de colocation e empresariais comumente localizam equipamentos elétricos em salas controladas. Essa configuração protege os equipamentos das intempéries e suporta manutenção planejada em um ambiente seguro. Os sistemas internos são bem adequados para instalações urbanas com layouts de edifícios compactos e salas elétricas estabelecidas. A IEC 62271-200 fornece requisitos para equipamentos de distribuição elétrica e controle de corrente alternada em invólucros metálicos, relevante para aplicações de média tensão em ambientes internos. Os projetos internos também se alinham às necessidades operacionais de instalações multilocatárias que requerem acesso confiável para equipes de manutenção. Essa base instalada sustenta a demanda por painéis de reposição, disjuntores e modernizações digitais.
Os equipamentos de distribuição elétrica para ambientes externos devem expandir a um CAGR de 12,51% até 2032, à medida que campi com múltiplos edifícios utilizam pátios dedicados e conexões diretas com concessionárias. Os sistemas externos podem ser econômicos onde os campi dispõem de terreno adequado e requerem um grande transformador ou equipamentos de interconexão de alta tensão. Também são relevantes quando os desenvolvedores convertem sites industriais que já incluem infraestrutura elétrica externa. Proteção contra intempéries, coordenação de surtos e práticas de isolamento adequadas acrescentam requisitos ao projeto. A WEG oferece um portfólio integrado que inclui subestações, equipamentos de distribuição elétrica, geradores, automação e outros equipamentos utilizados em sistemas de energia para data centers.[3] O suporte técnico local pode ser uma vantagem significativa para instalações externas localizadas além das principais áreas metropolitanas. O projeto final deve equilibrar o acesso para manutenção com a proteção contra as condições do local. Isso é particularmente relevante onde conexões de alta capacidade e edifícios de data centers são desenvolvidos em fases separadas.

Por Configuração:
Sistemas Modulares Suportam Adições de Capacidade em FasesOs equipamentos de distribuição elétrica removíveis detiveram 46,51% da receita em 2026, pois as configurações de disjuntores extraíveis suportam manutenção sem retirar toda a linha de serviço. Essa função é valiosa para instalações que visam práticas operacionais Tier III ou Tier IV. Os equipamentos de montagem fixa permanecem adequados para sites menores onde o custo inicial é a principal preocupação. Os equipamentos modulares devem registrar um CAGR de 13,49% até 2032, à medida que grandes campi adicionam capacidade em fases. Módulos padronizados ajudam os desenvolvedores a coordenar a construção elétrica com cronogramas de edificação escalonados. Também podem reduzir a quantidade de montagem no local necessária durante a expansão.
Os sistemas modulares pré-montados em fábrica estão bem alinhados com a construção de campi de inteligência artificial, pois os requisitos de energia podem mudar à medida que a capacidade de computação é adicionada. A Schneider Electric afirma que equipamentos de distribuição elétrica de média tensão definidos por software podem reduzir o tempo de implantação e a fiação de controle em aplicações selecionadas. Os projetos digitais também podem simplificar a integração de proteção, controle e monitoramento de ativos. Os sistemas removíveis ajudam os operadores a substituir disjuntores durante a manutenção planejada, o que suporta o tempo de atividade em instalações multilocatárias. O mercado de equipamentos de distribuição elétrica para data centers na América do Sul se beneficia quando os operadores priorizam sistemas que podem ser expandidos sem reconstruir uma subestação inteira. Essa preferência é mais forte onde a aprovação de acesso à rede elétrica e o cronograma de construção exigem energização em fases. Layouts padronizados podem facilitar a replicação do projeto elétrico em vários edifícios. Também permitem que o operador alinhe a aquisição com os compromissos reais de capacidade dos clientes.
Por Tamanho de Data Center:
Instalações de Hiperescala Combinam Escala e Expansão Mais RápidaAs instalações de hiperescala responderam por 47,31% do tamanho do mercado de equipamentos de distribuição elétrica para data centers na América do Sul em 2026 e devem expandir a um CAGR de 13,21% até 2032. Essas instalações requerem grandes sistemas elétricos que combinam interconexão com concessionárias, transformadores, distribuição de média tensão, energia de backup e monitoramento. Sua escala oferece aos fabricantes visibilidade sobre pedidos maiores e pode suportar acordos de fornecimento por estrutura. Os operadores de hiperescala também têm maior probabilidade de selecionar equipamentos capazes de lidar com a concentração de carga impulsionada por inteligência artificial e adições de capacidade em fases. A Hitachi Energy anunciou uma colaboração com a RT-One para sistemas elétricos de alta tensão e conexões de rede elétrica para campi de data centers de inteligência artificial em Uberlândia e Maringá. O exemplo mostra como grandes campi requerem que a infraestrutura de energia seja planejada junto com o data center, e não adicionada posteriormente.
Grandes instalações também se beneficiam de projetos de nuvem soberana e digitalização governamental, embora suas necessidades de equipamentos sejam menores do que as dos campi de hiperescala. Sites médios e pequenos permanecem importantes para serviços regionais, mas frequentemente enfrentam limites de capital mais rígidos e podem prolongar a vida útil dos sistemas elétricos existentes. A mudança contínua em direção ao colocation pode reduzir o número de pequenas instalações autogeridas, ao mesmo tempo que aumenta a demanda em campi compartilhados maiores. Isso altera o mix de pedidos em direção a sistemas de maior capacidade e melhor integração. O mercado de equipamentos de distribuição elétrica para data centers na América do Sul é, portanto, cada vez mais moldado por projetos que necessitam de subestações dedicadas e coordenação direta com concessionárias. Os fabricantes que podem oferecer engenharia, equipamentos, comissionamento e serviço têm uma posição mais forte neste segmento. Grandes projetos também requerem uma abordagem clara para redundância, coordenação de proteção e manutenção de longo prazo. Esses requisitos podem afetar a seleção de equipamentos antes que o campus atinja a capacidade operacional plena.
Nota: Participações de segmentos individuais disponíveis mediante aquisição do relatório
Por Tipo de Data Center:
Colocation Lidera a Receita Enquanto a Demanda de Provedores de Serviços em Nuvem Transforma a AquisiçãoOs provedores de colocation detiveram 49,91% da receita em 2026, tornando-os o maior tipo de data center no mercado de equipamentos de distribuição elétrica para data centers na América do Sul. Esses operadores atendem empresas que transferem cargas de trabalho de salas de servidores privadas e também podem hospedar provedores de nuvem durante a expansão regional inicial. Seus sites requerem distribuição elétrica confiável, pois a disponibilidade de energia é uma parte central do serviço oferecido aos locatários. Equipamentos de distribuição elétrica para ambientes internos, disjuntores removíveis, redundância e acesso a serviços são fatores importantes de aquisição para esse grupo. As instalações de colocation também geram demanda contínua de substituição e modernização à medida que os locatários aumentam a densidade de rack. Isso torna o segmento uma fonte estável de demanda mesmo quando um novo campus de hiperescala é adiado.
Os provedores de serviços em nuvem devem avançar a um CAGR de 12,93% até 2032, à medida que constroem e operam mais infraestrutura regional própria. As instalações próprias transformam a aquisição porque os equipamentos são cada vez mais adquiridos por meio de acordos de estrutura global e normas técnicas. A política REDATA do Brasil pode melhorar a viabilidade econômica de equipamentos qualificados para data centers e projetos de modernização. Instalações empresariais e de borda ainda apresentam uma oportunidade de substituição onde sistemas de baixa tensão mais antigos não conseguem suportar as necessidades modernas de energia em nuvem híbrida. O mix de segmentos favorece fornecedores que podem atender tanto às especificações globais padronizadas quanto aos requisitos de instalação local. Também eleva a importância da capacidade de serviço após a instalação dos equipamentos. Os operadores de colocation continuam a exigir equipamentos flexíveis porque os requisitos dos locatários podem mudar ao longo da vida útil de uma instalação. Isso mantém o acesso confiável a serviços e o planejamento de manutenção como elementos centrais das decisões de aquisição.
Análise Geográfica
Brasil
O Brasil respondeu por 56,18% da participação do mercado de equipamentos de distribuição elétrica para data centers na América do Sul em 2026. O país possui o pipeline de projetos mais robusto da região e a base mais ampla de operadores de data centers, provedores de nuvem e fornecedores de equipamentos elétricos. O REDATA foi promulgado em setembro de 2026 e suspende PIS/Pasep, COFINS, IPI e impostos de importação sobre equipamentos qualificados de tecnologia da informação e comunicação. O programa pode apoiar o desenvolvimento fora de São Paulo, enquanto a agenda energética do Brasil está cada vez mais focada em alinhar a demanda dos data centers com o acesso à transmissão. A conformidade com a IEC 62271 e as práticas de proteção contra arco elétrico alinhadas com a NFPA 70E influenciam as especificações de equipamentos para instalações críticas.
Chile
O Chile deve registrar um CAGR de 13,17% até 2032, a maior taxa entre os países no mercado de equipamentos de distribuição elétrica para data centers na América do Sul. O país combina política de infraestrutura digital, potencial de energia renovável e conectividade internacional. Sua estrutura pública de transformação digital apoia o uso de serviços digitais em todo o Estado e cria um ambiente mais claro para a infraestrutura de nuvem. A Hitachi Energy implementou a primeira subestação digital móvel de alta tensão do Chile em maio de 2026, utilizando um arranjo de equipamentos de distribuição elétrica com isolamento a gás de 69 kV em formato transportável.[4] O projeto demonstra um método para adicionar capacidade de chaveamento onde a construção do campus avança mais rapidamente do que o reforço permanente da rede elétrica.
Argentina e o Restante da América do Sul
A Argentina e o restante da América do Sul possuem uma base instalada menor, mas oferecem oportunidades seletivas para modernização e nova capacidade de borda. O tamanho do mercado de equipamentos de distribuição elétrica para data centers na América do Sul nesses países é sustentado pela demanda de nuvem, recursos renováveis e sites industriais que podem ser convertidos para infraestrutura digital. Conexões diretas de alta tensão serão importantes para grandes campi, pois requerem equipamentos dedicados de proteção e chaveamento. A disponibilidade de serviços locais pode restringir projetos em cidades secundárias, favorecendo fornecedores com equipes de engenharia regionais.
Cenário Competitivo
Concentração do Mercado
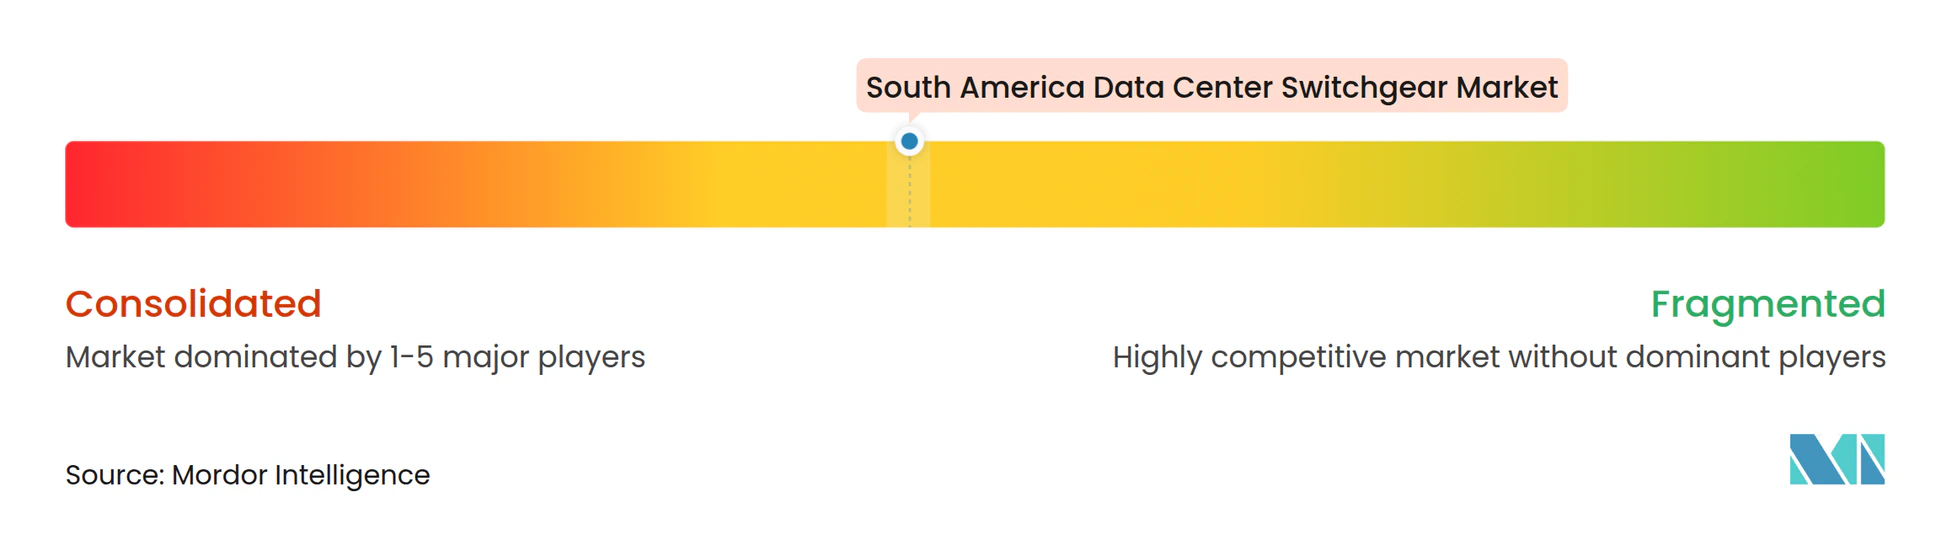
O mercado de equipamentos de distribuição elétrica para data centers na América do Sul é moderadamente consolidado em torno de fornecedores globais de equipamentos elétricos com fortes capacidades de engenharia, serviço e entrega de projetos. Schneider Electric, ABB, Siemens, Siemens Energy, Eaton, Hitachi Energy e WEG competem em sistemas de média tensão, distribuição de energia, subestações e controles digitais. Sua posição é sustentada pelos requisitos técnicos de projetos de hiperescala e pela necessidade de equipamentos testados e confiáveis. Os requisitos da IEC 62271 e as expectativas de proteção contra arco elétrico alinhadas com a NFPA 70E também favorecem fornecedores experientes. Os integradores regionais permanecem relevantes onde licenciamento, instalação e coordenação com concessionárias são centrais para o projeto.
A Eaton e a Siemens Energy anunciaram uma abordagem conjunta em junho de 2025 que combina tecnologia de geração de energia com os equipamentos de distribuição elétrica da Eaton para nova capacidade de data centers. O movimento demonstra como os fornecedores estão respondendo às restrições da rede elétrica por meio de sistemas de energia integrados, em vez de vendas isoladas de equipamentos de distribuição elétrica. A Schneider Electric está avançando com equipamentos de distribuição elétrica de média tensão definidos por software para simplificar a implantação e reduzir a fiação de controle em projetos selecionados. A ABB está posicionando a arquitetura de média tensão para data centers de inteligência artificial onde a densidade de energia, a eficiência de distribuição e a coordenação de proteção são críticas. Esses movimentos aumentam a importância de software, engenharia e serviço na seleção de fornecedores.
A subestação digital móvel de alta tensão da Hitachi Energy no Chile é um exemplo de abordagem alternativa à interconexão com a rede elétrica que pode encurtar a implantação para projetos adequados. A WEG oferece um portfólio integrado para aplicações de energia em data centers que inclui equipamentos de distribuição elétrica, subestações, geradores, automação e equipamentos relacionados. A competição dependerá cada vez mais de equipamentos compactos com isolamento a gás, sistemas modulares, alternativas sem SF6 e capacidades de manutenção digital. Especificações exigentes e requisitos de execução local limitam o número prático de fornecedores que podem competir por grandes projetos.
Líderes do Setor de Equipamentos de Distribuição Elétrica para Data Centers na América do Sul
-
Schneider Electric SE
-
Vertiv Holdings Co
-
Hitachi Energy Ltd.
-
WEG S.A.
-
Mitsubishi Electric Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Equipamentos de Distribuição Elétrica para Data Centers na América do Sul Empresas cobertas neste relatório
- Schneider Electric SE
- ABB Ltd.
- Siemens AG
- Eaton Corporation plc
- Vertiv Holdings Co
- Mitsubishi Electric Corporation
- Hitachi Energy Ltd.
- WEG S.A.
- Siemens Energy AG
- EFACEC Power Solutions SGPS, S.A.
- Powell Industries, Inc.
- Legrand SA
- Delta Electronics, Inc.
- Socomec Group S.A.
- Huawei Technologies Co., Ltd.
- GE Vernova
- Hyundai Electric and Energy Systems
- Fuji Electric Co., Ltd.
- Rittal GmbH & Co. KG
- Ascenty Data Centers
Desenvolvimentos industriais recentes em Mercado de Equipamentos de Distribuição Elétrica para Data Centers na América do Sul
- Outubro de 2026: A Schneider Electric lançou o MCSeT com EvoPacT, um sistema de equipamentos de distribuição elétrica de média tensão com isolamento a ar classificado para até 24 kV, na Argentina. O sistema combina um disjuntor a vácuo EvoPacT HVX com monitoramento digital para sites industriais, infraestrutura crítica e data centers.
- Setembro de 2026: O Presidente Lula do Brasil promulgou a lei REDATA em 15 de setembro de 2026, suspendendo PIS/Pasep, COFINS, IPI e impostos de importação sobre equipamentos de tecnologia da informação e comunicação para projetos qualificados de data centers até 2031, com obrigações reduzidas em 20% para projetos nas regiões Norte, Nordeste e Centro-Oeste. A lei expande diretamente o mercado de aquisição de equipamentos de distribuição elétrica em cidades secundárias brasileiras, melhorando a viabilidade econômica de projetos de campi fora do polo de São Paulo.
- Maio de 2026: A Hitachi Energy implementou a primeira subestação digital móvel de alta tensão do Chile (Grid-eXpand™) com equipamentos de distribuição elétrica com isolamento a gás de 69 kV em um reboque transportável, permitindo capacidade de chaveamento de alta tensão para data centers sem os prazos de construção de subestações fixas e demonstrando um modelo de implantação que comprime a energização em até 18 meses.
- Janeiro de 2026: A Hitachi Energy anunciou uma colaboração com a RT-One para fornecer sistemas elétricos de alta tensão e conexões de rede elétrica para campi em Uberlândia (100 MW, escalável para 400 MW) e Maringá (200 MW), com apoio de BRL 15 bilhões (3 bilhões de USD), posicionando o Brasil como um polo global para infraestrutura de inteligência artificial e nuvem soberana.
Escopo do Relatório do Mercado de Equipamentos de Distribuição Elétrica para Data Centers na América do Sul
O mercado de equipamentos de distribuição elétrica para data centers na América do Sul compreende o fornecimento regional, a implantação e a manutenção de equipamentos de distribuição elétrica projetados para proteger, isolar e controlar a infraestrutura de energia em instalações de data centers. Impulsionado pela crescente adoção de nuvem e pela localização de serviços digitais, este mercado concentra-se em garantir a segurança elétrica, a continuidade operacional e o gerenciamento de carga para data centers de colocation e empresariais nos principais centros regionais como Brasil, Argentina e Chile.
O Relatório do Mercado de Equipamentos de Distribuição Elétrica da América do Sul é Segmentado por Nível de Tensão (Baixa Tensão, Média Tensão e Alta Tensão), Tipo de Isolamento (Equipamentos de Distribuição Elétrica com Isolamento a Ar, Equipamentos de Distribuição Elétrica com Isolamento a Gás e Outras Tecnologias de Isolamento), Tipo de Instalação (Equipamentos de Distribuição Elétrica para Ambientes Internos e Externos), Configuração (Equipamentos de Distribuição Elétrica de Montagem Fixa, Equipamentos de Distribuição Elétrica Removíveis e Equipamentos de Distribuição Elétrica Modulares), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem [CSPs] e Empresarial/Borda) e País (Brasil, Argentina, Chile e Restante da América do Sul). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Baixa Tensão |
| Média Tensão |
| Alta Tensão |
| Equipamentos de Distribuição Elétrica com Isolamento a Ar |
| Equipamentos de Distribuição Elétrica com Isolamento a Gás |
| Outras Tecnologias de Isolamento |
| Equipamentos de Distribuição Elétrica para Ambientes Internos |
| Equipamentos de Distribuição Elétrica para Ambientes Externos |
| Equipamentos de Distribuição Elétrica de Montagem Fixa |
| Equipamentos de Distribuição Elétrica Removíveis |
| Equipamentos de Distribuição Elétrica Modulares |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial / Borda |
| Brasil |
| Argentina |
| Chile |
| Restante da América do Sul |
| Por Nível de Tensão | Baixa Tensão |
| Média Tensão | |
| Alta Tensão | |
| Por Tipo de Isolamento | Equipamentos de Distribuição Elétrica com Isolamento a Ar |
| Equipamentos de Distribuição Elétrica com Isolamento a Gás | |
| Outras Tecnologias de Isolamento | |
| Por Tipo de Instalação | Equipamentos de Distribuição Elétrica para Ambientes Internos |
| Equipamentos de Distribuição Elétrica para Ambientes Externos | |
| Por Configuração | Equipamentos de Distribuição Elétrica de Montagem Fixa |
| Equipamentos de Distribuição Elétrica Removíveis | |
| Equipamentos de Distribuição Elétrica Modulares | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperescala | |
| Por Tipo de Data Center | Colocation |
| Provedores de Serviços em Nuvem (CSPs) | |
| Empresarial / Borda | |
| Por País | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul |
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de equipamentos de distribuição elétrica para data centers na América do Sul?
O mercado de equipamentos de distribuição elétrica para data centers na América do Sul é estimado em 129,08 milhões de USD em 2027 e deve atingir 226,03 milhões de USD até 2032 a um CAGR de 11,86%. A estimativa abrange equipamentos utilizados para distribuição, proteção e controle de energia em instalações de data centers. A previsão reflete a construção de novos campi, modernizações elétricas e a necessidade de equipamentos que suportem operações confiáveis. Também reflete as necessidades de projeto em constante mudança de grandes instalações digitais na região. A aquisição inclui equipamentos para proteção, monitoramento, isolamento e a rede interna de distribuição de energia.
O que está impulsionando a demanda por equipamentos de distribuição elétrica para data centers na América do Sul?
Campi maiores de hiperescala e colocation, densidade de rack relacionada à inteligência artificial, integração de energia renovável e políticas de localização digital estão aumentando as necessidades de equipamentos. Esses fatores exigem que os desenvolvedores planejem a conexão com a concessionária e o sistema elétrico interno em conjunto. Também aumentam a necessidade de equipamentos capazes de suportar cargas mais elevadas, construção em fases e manutenção de rotina. O mix de impulsionadores varia por site, mas a disponibilidade de energia permanece central em cada projeto. Os desenvolvedores também devem considerar a disponibilidade de terreno, o cronograma de conexão e o suporte de serviços local.
Qual nível de tensão está se expandindo mais rapidamente na América do Sul?
A média tensão deve expandir a um CAGR de 12,71% até 2032, à medida que campi de alta capacidade adotam distribuição de 6-35 kV. É cada vez mais relevante quando os operadores precisam gerenciar grandes cargas de energia com menores perdas de distribuição. Essa configuração é mais útil em novas grandes instalações onde a arquitetura elétrica pode ser projetada em torno de requisitos de maior densidade de rack. Também pode suportar uma separação mais clara entre a interconexão com a concessionária e a distribuição interna. O projeto final depende da escala da instalação, das condições do local e do padrão de resiliência selecionado.
Qual país lidera a demanda regional?
O Brasil deteve 56,18% da receita em 2026, sustentado por sua maior base de data centers e pela política REDATA. A política apoia investimentos qualificados em equipamentos e pode melhorar a viabilidade econômica de projetos fora dos centros estabelecidos. Sua importância se estende ao planejamento de equipamentos porque os desenvolvedores devem coordenar benefícios fiscais, localização do site e o cronograma da instalação elétrica. O Brasil também fornece a base regional mais ampla para o planejamento de infraestrutura de energia em grande escala. Suas cidades secundárias podem gerar demanda adicional quando os projetos asseguram conexões adequadas à rede elétrica.
Por que os equipamentos de distribuição elétrica com isolamento a gás estão se tornando mais relevantes?
Os equipamentos com isolamento a gás devem registrar um CAGR de 13,67% até 2032, pois sua pegada compacta se adapta a projetos de campi densos de alta capacidade. Sua menor pegada física pode ajudar os desenvolvedores a encaixar capacidade elétrica em locais restritos. A seleção também reflete a importância de segurança, layout de equipamentos, preferências ambientais e acesso para manutenção futura. É mais relevante onde o espaço e a operação confiável dos equipamentos são requisitos centrais de projeto. Os operadores também avaliam a tecnologia em relação à sua abordagem de manutenção e conformidade de longo prazo.
Como as restrições da rede elétrica afetam novos projetos de data centers?
Conexões atrasadas podem adiar a instalação de equipamentos, levando alguns desenvolvedores a considerar sites com infraestrutura elétrica existente. Os desenvolvedores devem alinhar a aquisição de equipamentos de distribuição elétrica com o cronograma final de acesso à rede elétrica e energização. Isso torna a coordenação antecipada com concessionárias, fornecedores de equipamentos e engenheiros de site importante para gerenciar riscos de custo e entrega. Um plano de conexão confiável é necessário antes que um grande campus possa iniciar a operação normal. As opções em instalações existentes podem ser úteis quando uma conexão industrial existente é tecnicamente adequada. A decisão também exige que os desenvolvedores avaliem as condições, a capacidade, os sistemas de proteção e os requisitos de modernização da conexão existente antes de se comprometer com o site.