
Tamaño y Participación del Mercado de Equipos de Conmutación para Centros de Datos en América del Sur
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 113.71 Millones de dólares |
| Tamaño del Mercado (2027) | 129.08 Millones de dólares |
| Tamaño del Mercado (2032) | 226.03 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.86 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos de Conmutación para Centros de Datos en América del Sur por Mordor Intelligence
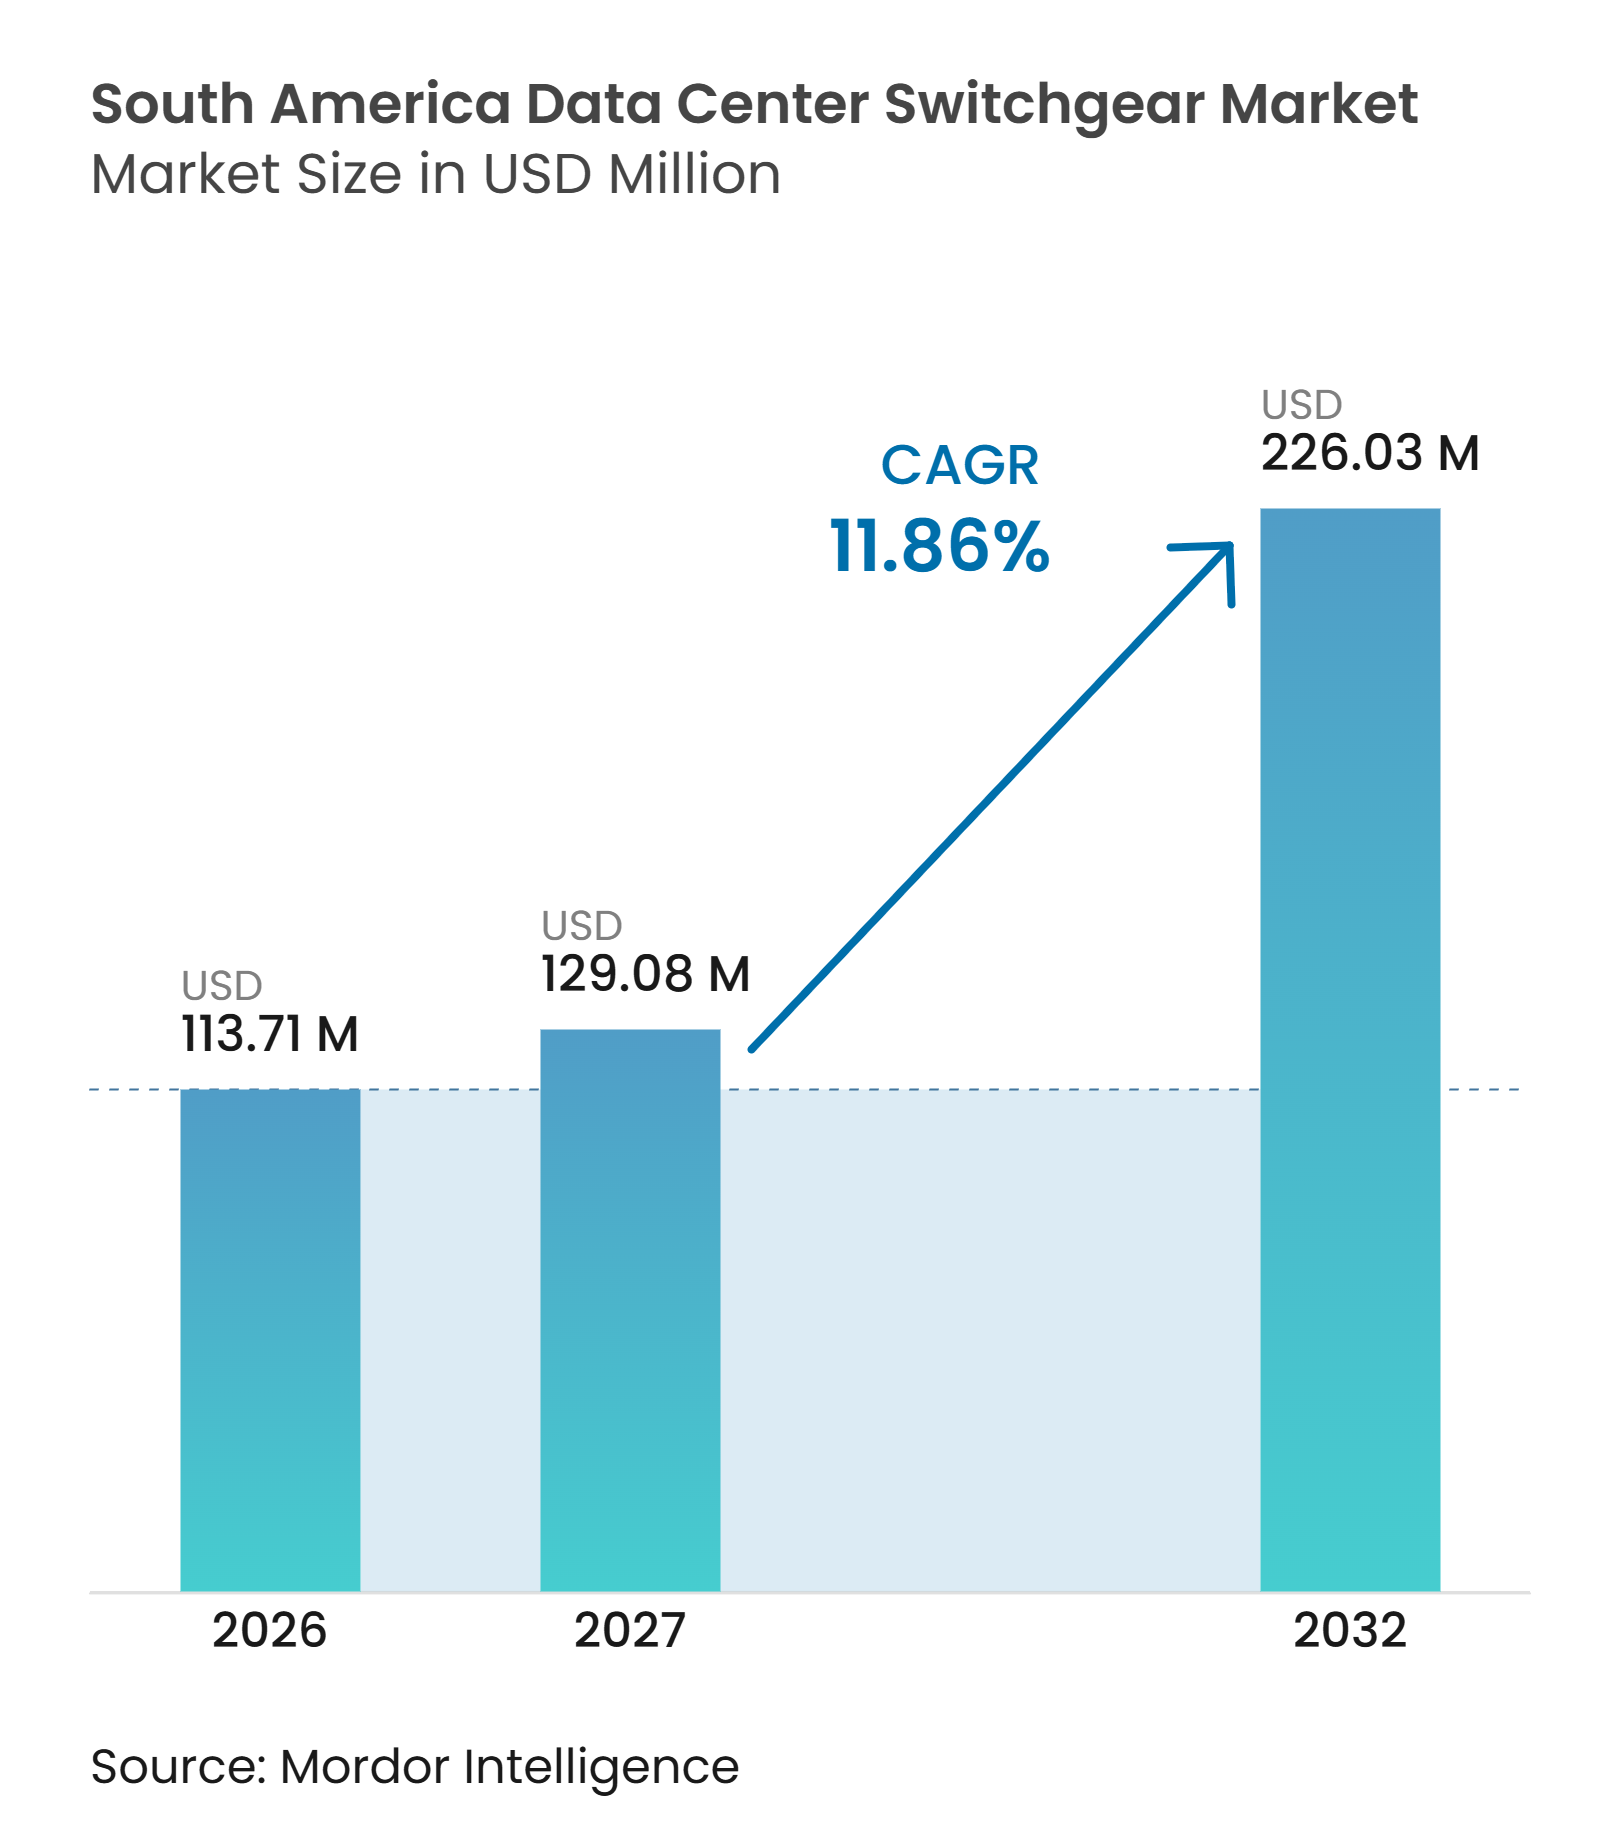
El tamaño del mercado de equipos de conmutación para centros de datos en América del Sur fue valorado en 113,71 millones de USD en 2026 y se estima que crecerá desde 129,08 millones de USD en 2027 hasta alcanzar 226,03 millones de USD en 2032, a una CAGR del 11,86% durante el período de pronóstico (2027-2032). El mercado de equipos de conmutación para centros de datos en América del Sur está siendo moldeado por proyectos de mayor escala de tipo hiperescala y colocación, mayores necesidades de potencia a nivel de bastidor derivadas de cargas de trabajo de inteligencia artificial, y normativas que fomentan la infraestructura digital dentro de la región. Brasil sigue siendo el principal centro de demanda, mientras que Chile está atrayendo nuevos proyectos respaldados por planificación pública y recursos de energía renovable. Las mayores densidades de bastidores están incrementando la demanda de equipos de media tensión, lo que reduce el uso de cobre y favorece los diseños de grandes campus. La congestión de la red eléctrica, la disponibilidad de equipos y el costo de los equipos especializados pueden retrasar los cronogramas de los proyectos, pero las instalaciones existentes con conexiones ya establecidas ofrecen una vía práctica para algunos desarrolladores. Estas condiciones favorecen a los proveedores que pueden suministrar equipos probados, asistencia técnica local y sistemas que pueden instalarse por etapas a medida que se amplía la capacidad del campus.
Conclusiones Clave del Informe
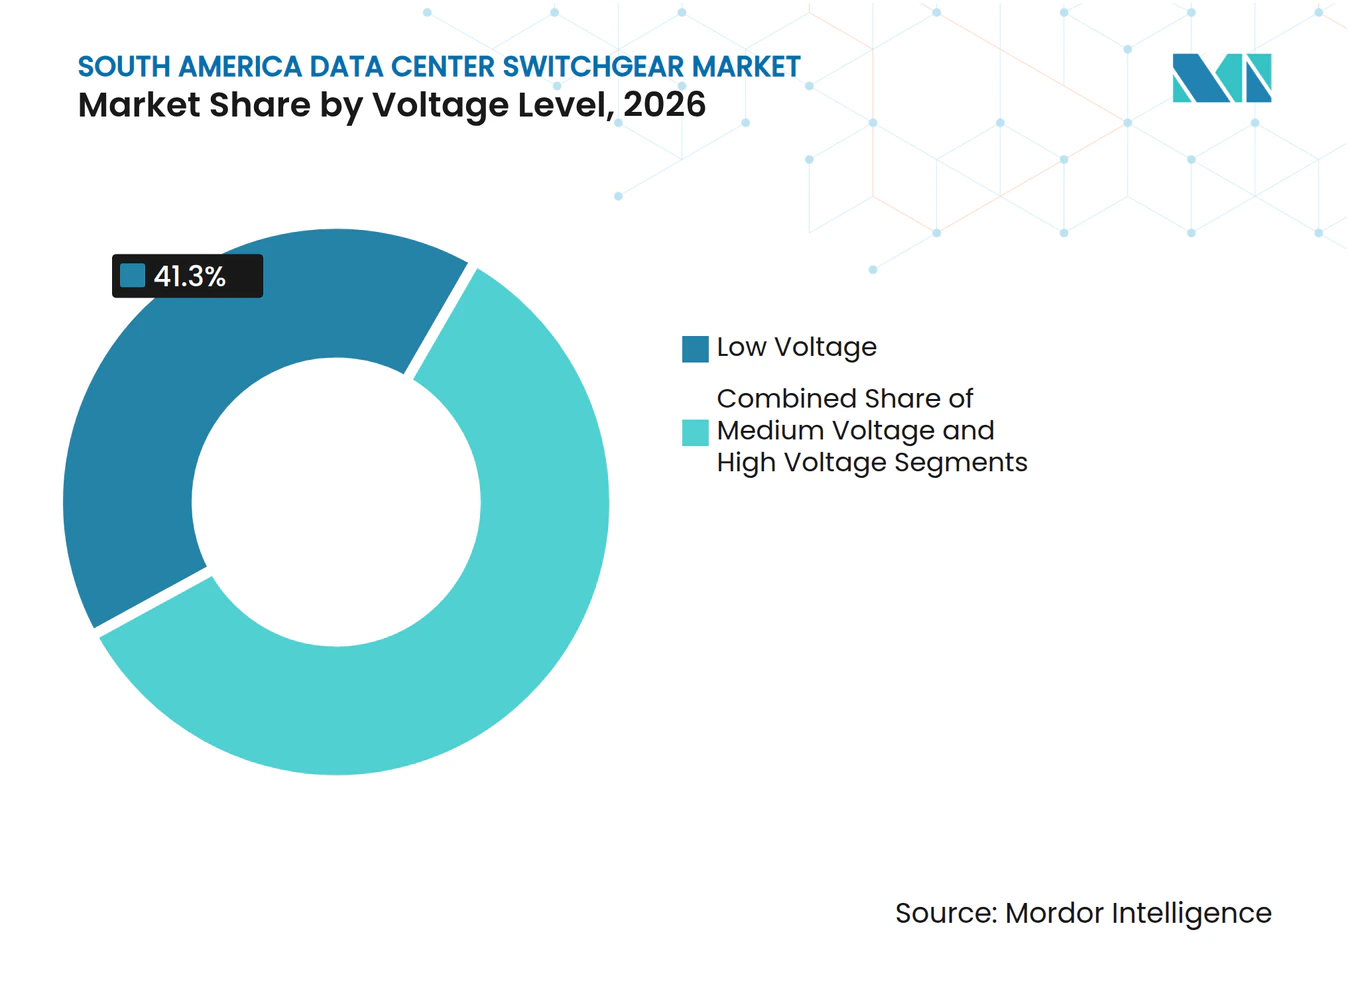
- Por nivel de voltaje, el bajo voltaje representó el 41,30% de la participación del mercado de equipos de conmutación para centros de datos en América del Sur en 2026, mientras que se proyecta que la media tensión se expanda a una CAGR del 12,71% hasta 2032.
- Por tipo de aislamiento, los equipos de conmutación aislados por aire representaron el 51,44% de la participación del mercado de equipos de conmutación para centros de datos en América del Sur en 2026, mientras que se espera que los equipos de conmutación aislados por gas avancen a una CAGR del 13,67% hasta 2032.
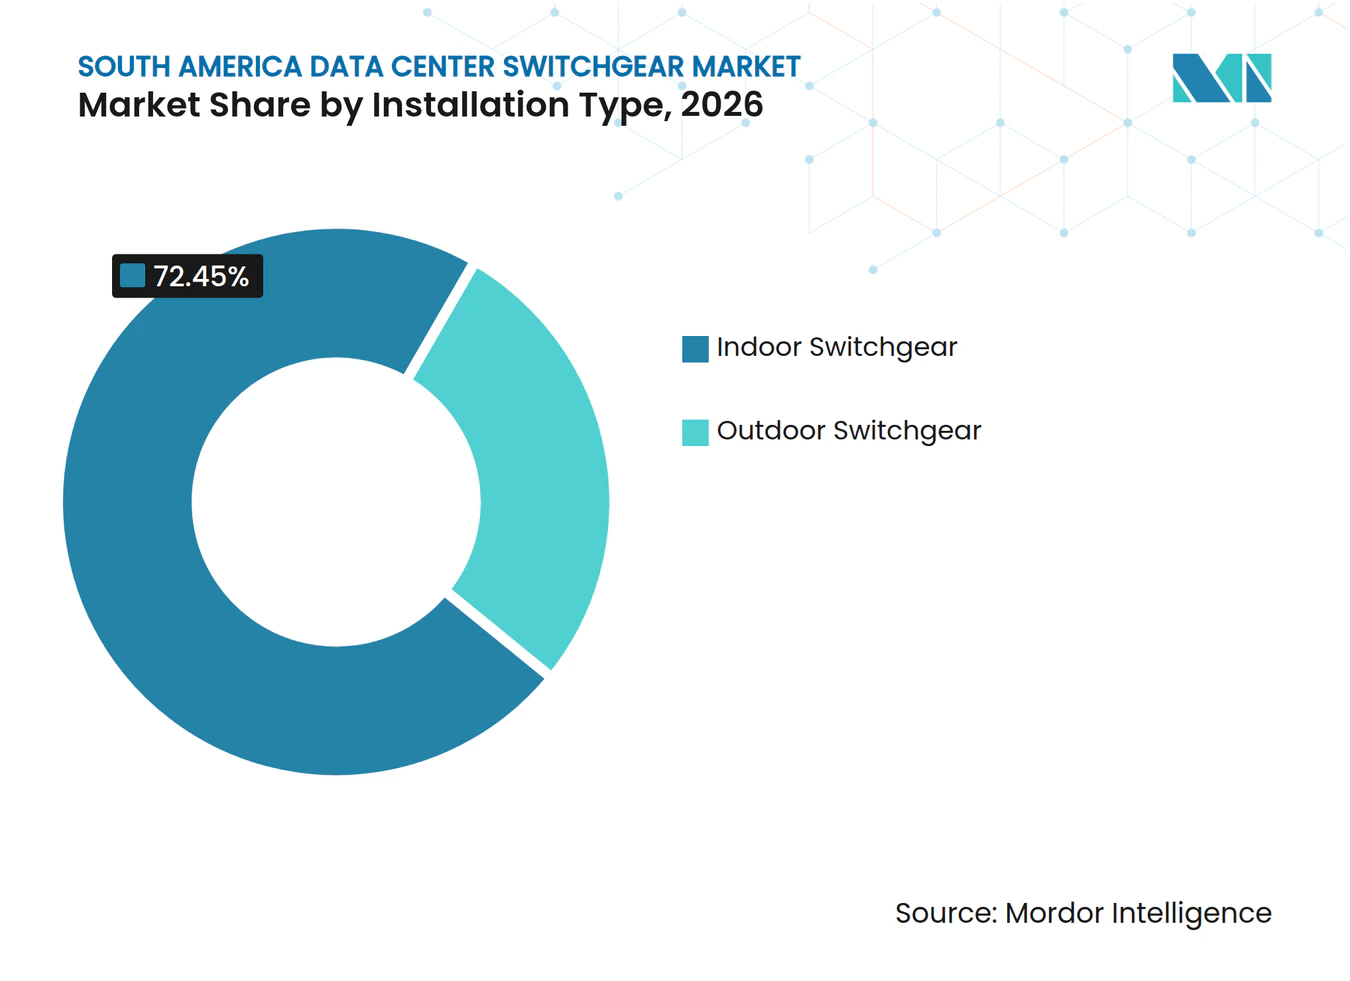
- Por tipo de instalación, los equipos de conmutación para interiores representaron el 72,45% de los ingresos en 2026, mientras que se proyecta que los equipos de conmutación para exteriores registren una CAGR del 12,51% hasta 2032.
- Por configuración, los equipos de conmutación extraíbles representaron el 46,51% de los ingresos en 2026, mientras que se espera que los equipos de conmutación modulares se expandan a una CAGR del 13,49% hasta 2032.
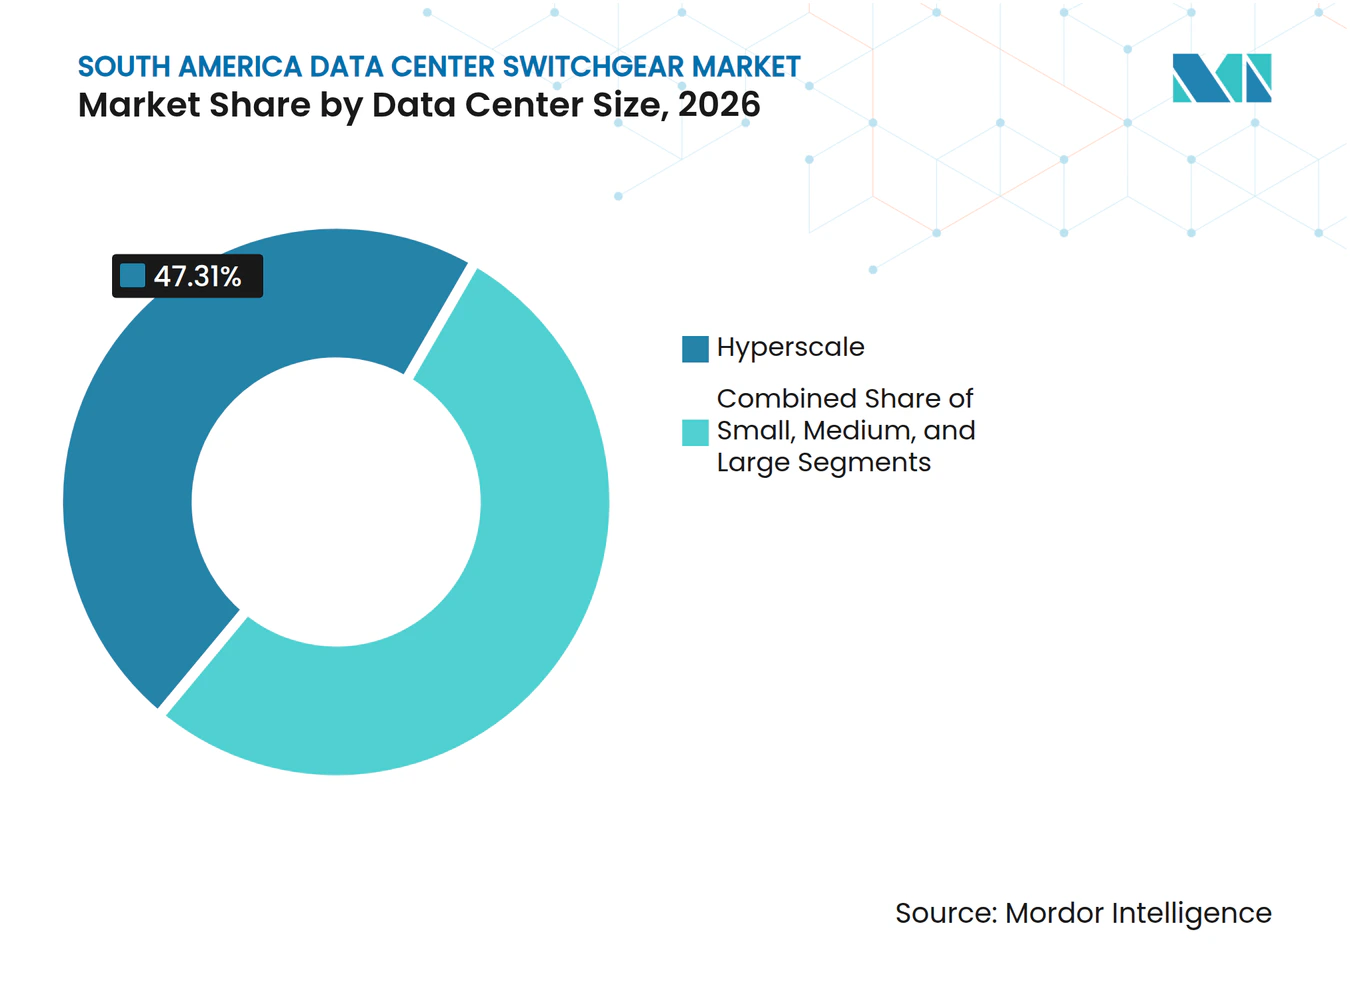
- Por tamaño del centro de datos, las instalaciones de hiperescala representaron el 47,31% de la participación del mercado de equipos de conmutación para centros de datos en América del Sur en 2026 y se proyecta que registren una CAGR del 13,21% hasta 2032.
- Por tipo de centro de datos, los proveedores de colocación representaron el 49,91% de los ingresos en 2026, mientras que se espera que los proveedores de servicios en la nube se expandan a una CAGR del 12,93% hasta 2032.
- Por geografía, Brasil representó el 56,18% de los ingresos en 2026, mientras que se proyecta que Chile registre una CAGR del 13,17% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Centros de Datos de Hiperescala y Colocación | +3.5% | Brasil como núcleo, Chile en aceleración, Argentina y el Resto de América del Sur en fase emergente | Corto plazo (≤ 2 años) |
| Cargas de Trabajo de Inteligencia Artificial que Aumentan la Densidad de Potencia a Nivel de Bastidor | +3.0% | Global, con mayor necesidad en los campus de São Paulo y Santiago | Corto plazo (≤ 2 años) |
| Adquisición de Energía Renovable para Campus de Centros de Datos | +1.5% | Brasil dominante, Chile fuerte, Argentina incipiente | Mediano plazo (2-4 años) |
| Políticas de Localización y Digitalización de Centros de Datos | +1.2% | Brasil bajo REDATA y Chile bajo el Plan Nacional de Centros de Datos | Mediano plazo (2-4 años) |
| Desarrollo de Centros de Datos en Instalaciones Existentes Utilizando Conexiones de Red Eléctrica ya Establecidas | +0.8% | Brasil y Chile, con extensión a Argentina | Mediano plazo (2-4 años) |
| Monitoreo de Subestaciones Digitales para Mantenimiento Predictivo | +0.5% | Brasil y Chile como ubicaciones de adopción temprana | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Centros de Datos de Hiperescala y Colocación
La expansión de la capacidad de hiperescala y colocación está generando pedidos de equipos más grandes y predecibles en el mercado de equipos de conmutación para centros de datos en América del Sur. Los operadores adquieren cada vez más los sistemas eléctricos con anticipación porque la conexión a la red eléctrica, la subestación y el diseño del edificio deben coordinarse. Los grandes campus requieren equipos dedicados de protección, control e interconexión, en lugar de únicamente las salas eléctricas utilizadas por instalaciones más pequeñas. El programa REDATA de Brasil mejora la viabilidad económica de las inversiones en centros de datos que califican y reduce ciertas obligaciones para proyectos en las regiones Norte, Nordeste y Centro-Oeste. Este respaldo de política puede fomentar proyectos en ciudades fuera de São Paulo, donde las nuevas conexiones de alta tensión requerirán equipos de conmutación adicionales. El mercado de equipos de conmutación para centros de datos en América del Sur se beneficia, por tanto, cuando el desarrollo pasa de sitios individuales a programas de campus regionales coordinados.
Cargas de Trabajo de Inteligencia Artificial que Aumentan la Densidad de Potencia a Nivel de Bastidor
La computación de inteligencia artificial está elevando los requisitos de potencia de los bastidores individuales y modificando el diseño eléctrico de los nuevos campus. Schneider Electric informó que los sistemas de inteligencia artificial con refrigeración líquida requieren una planificación detallada en torno a la densidad de potencia, los límites de la red eléctrica y el diseño de refrigeración. Los despliegues de mayor densidad hacen que los diseños convencionales de bajo voltaje sean menos adecuados para grandes instalaciones. ABB describe las arquitecturas de media tensión como una forma de dar soporte a los centros de datos de inteligencia artificial con menores pérdidas de distribución y menos cobre en diseños de alta capacidad. Este cambio eleva las especificaciones técnicas para interruptores, sistemas de protección y gestión de fallos. También favorece a los proveedores que pueden combinar equipos de media tensión con monitoreo digital y capacidades de servicio.
Adquisición de Energía Renovable para Campus de Centros de Datos
La adquisición de energía renovable es un factor importante para los nuevos campus de centros de datos en Brasil y Chile. Las estructuras dedicadas de generación, almacenamiento y compra de energía para el campus requieren equipos de protección y conmutación en varios puntos entre la fuente de energía y la barra colectora del centro de datos. La primera subestación digital móvil de alta tensión de Chile, implementada por Hitachi Energy, muestra cómo la capacidad de alta tensión puede desplegarse de forma más flexible para satisfacer necesidades de potencia cambiantes. La generación renovable suele estar alejada de los principales centros de cómputo, por lo que los equipos del lado de la transmisión siguen siendo importantes incluso cuando los campus adquieren energía limpia. Esta configuración añade necesidades de equipos más allá del sistema de distribución interno. También respalda la demanda de sistemas capaces de gestionar la generación variable e integrar el almacenamiento.
Políticas de Localización y Digitalización de Centros de Datos
Las políticas de localización digital están haciendo que la capacidad dentro del país sea más relevante para los proveedores de servicios en la nube y los usuarios del sector público. Brasil promulgó REDATA en septiembre de 2026, suspendiendo impuestos específicos sobre equipos de tecnología de la información y las comunicaciones que califiquen hasta 2031. La política incluye requisitos relacionados con la capacidad nacional y compromisos de investigación y desarrollo. Tales requisitos pueden convertir la planificación de infraestructura en una cuestión de cumplimiento normativo en lugar de una decisión de expansión discrecional. La agenda de transformación digital pública de Chile también respalda los servicios en la nube del gobierno y las necesidades de infraestructura relacionadas. Estas políticas crean una base más clara para la adquisición de equipos de media tensión en proyectos que atienden cargas de trabajo soberanas y reguladas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Equipos de Conmutación e Interconexión de Media Tensión | -1.2% | Brasil y Chile más expuestos, Argentina limitada por escala | Corto plazo (≤ 2 años) |
| Congestión de la Red Eléctrica y Plazos Extendidos de Conexión | -0.8% | Brasil con São Paulo como punto crítico, Chile con límites de la red eléctrica de Santiago | Mediano plazo (2-4 años) |
| Plazos de Entrega en la Cadena de Suministro de Transformadores y Equipos de Conmutación | -0.5% | Global, con mayor presión sobre los equipos de conmutación aislados por gas y los ensamblajes personalizados de media tensión en América del Sur | Mediano plazo (2-4 años) |
| Disponibilidad Limitada de Técnicos Certificados de Instalación y Servicio | -0.3% | Más aguda en ciudades secundarias de Brasil y el Resto de América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Equipos de Conmutación e Interconexión de Media Tensión
Los equipos de media tensión para uso en centros de datos deben cumplir con altos requisitos de confiabilidad, protección contra arcos eléctricos y servicio. Estas especificaciones elevan el costo del proyecto en comparación con las instalaciones eléctricas comerciales estándar. IEC 62271 es la familia de normas internacionales relevante para equipos de conmutación y control de alta tensión y media tensión.[1] Los desarrolladores globales también pueden requerir prácticas de arco eléctrico alineadas con NFPA 70E, lo que reduce el grupo de equipos y proveedores de instalación aceptables. Los operadores más pequeños tienen menor capacidad para distribuir estos costos entre varios campus de gran tamaño. La carga de costos puede aplazar la modernización en instalaciones empresariales y de borde dentro del mercado de equipos de conmutación para centros de datos en América del Sur.
Congestión de la Red Eléctrica y Plazos Extendidos de Conexión
El acceso a la red eléctrica puede retrasar un proyecto incluso cuando el desarrollador del centro de datos ha completado la planificación del sitio y la adquisición de equipos. La agenda de planificación eléctrica nacional de Brasil identifica la necesidad de coordinar la demanda de los centros de datos con el desarrollo de la transmisión y el acceso a la energía. Este problema es especialmente importante en los centros de demanda establecidos donde la capacidad de la red está restringida. Los desarrolladores pueden buscar sitios industriales con conexiones eléctricas existentes para acortar el tiempo hasta la energización. Esa elección puede aumentar los costos de adquisición y conversión, pero puede evitar un proceso de conexión más prolongado. El mercado de equipos de conmutación para centros de datos en América del Sur se ve afectado porque la entrega e instalación de equipos suele estar vinculada al cronograma final de acceso a la red eléctrica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Nivel de Voltaje:
La Arquitectura de Media Tensión Gana Terreno en los Campus de Inteligencia ArtificialEl bajo voltaje representó el 41,30% de la participación del mercado de equipos de conmutación para centros de datos en América del Sur en 2026, respaldado por instalaciones empresariales y sitios de colocación heredados que utilizan distribución convencional de 480 V. Los equipos de bajo voltaje siguen siendo adecuados para actualizaciones en instalaciones existentes y sitios de borde donde las salas eléctricas existentes limitan las opciones de rediseño. Se proyecta que la media tensión se expanda a una CAGR del 12,71% hasta 2032 a medida que los grandes campus adopten distribución de 6-35 kV. ABB identifica la distribución de media tensión como una arquitectura importante para los centros de datos de inteligencia artificial de alta capacidad porque puede reducir las pérdidas de distribución y el uso de cobre.[2] El cambio es mayor en las nuevas instalaciones donde los desarrolladores pueden diseñar el sistema eléctrico en torno a una mayor densidad de bastidores. Los sitios existentes pueden conservar los sistemas de bajo voltaje cuando los costos de reemplazo superan el beneficio de eficiencia.
Los equipos de alta tensión se vuelven más relevantes cuando un gran campus se conecta directamente a una red de transmisión o subtransmisión. Estos proyectos requieren equipos que coordinen la conexión con la empresa de servicios públicos, el transformador y el sistema de distribución de media tensión. Los requisitos de IEC 62271 se aplican a los equipos de alta tensión y media tensión y ayudan a definir las prácticas aceptables de rendimiento y pruebas. El requisito de cumplimiento favorece a los proveedores con productos probados, equipos de servicio local y soporte de ingeniería. El tamaño del mercado de equipos de conmutación para centros de datos en América del Sur para sistemas de media tensión está, por tanto, respaldado tanto por los nuevos campus de inteligencia artificial como por la necesidad de mejorar los sitios existentes de mayor tamaño. Los proveedores también enfrentan demanda de monitoreo digital que puede respaldar el mantenimiento preventivo y una respuesta más rápida ante fallos. Estos sistemas pueden ayudar a los operadores a identificar condiciones anormales antes de que se conviertan en un problema de servicio más amplio. La necesidad de ajustes de protección coordinados también aumenta el valor de la ingeniería detallada durante el diseño del proyecto.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Aislamiento:
Los Equipos de Conmutación Aislados por Gas Capturan los Campus Premium a Medida que se Desarrollan las Normativas sobre SF₆Los equipos de conmutación aislados por aire representaron el 51,44% de la participación del mercado de equipos de conmutación para centros de datos en América del Sur en 2026 debido a su base instalada consolidada y su menor costo inicial. Siguen siendo prácticos para modernizaciones en instalaciones existentes y proyectos donde la disponibilidad de terreno permite salas o patios eléctricos más grandes. Se proyecta que los equipos de conmutación aislados por gas registren una CAGR del 13,67% hasta 2032, respaldados por su reducida huella en ubicaciones de campus de alta densidad. Los equipos compactos pueden ser especialmente útiles donde los costos del terreno o las restricciones de espacio limitan el área disponible para una subestación. La expansión más rápida de los equipos de conmutación aislados por gas refleja la necesidad de incorporar mayor capacidad eléctrica en sitios con espacio limitado. También respalda diseños que ubican los sistemas eléctricos críticos más cerca de los edificios de alta carga.
Las consideraciones medioambientales están cambiando el debate sobre los productos dentro del segmento de aislamiento. Los proveedores están desarrollando alternativas al hexafluoruro de azufre, escrito como SF6, para aplicaciones donde los clientes desean reducir la exposición regulatoria futura. La plataforma AirSeT de Schneider Electric está diseñada en torno a un enfoque de interrupción y aislamiento sin gas para equipos de media tensión. Esta dirección ofrece a los desarrolladores más opciones al seleccionar equipos para proyectos de larga duración. Los equipos de vacío y dieléctrico sólido continúan sirviendo a subestaciones modulares y actualizaciones de borde donde los equipos estandarizados pueden simplificar la instalación. El mercado de equipos de conmutación para centros de datos en América del Sur se beneficia de esta transición a medida que los operadores reemplazan o especifican equipos basándose tanto en el rendimiento como en los requisitos medioambientales. La selección de equipos también depende del acceso al servicio y del espacio práctico disponible en el sitio. Estos factores pueden llevar a los desarrolladores a evaluar las consideraciones del ciclo de vida junto con la decisión de compra inicial.
Por Tipo de Instalación:
Los Equipos de Conmutación para Interiores Siguen Siendo la Opción Principal a Medida que se Expanden los Sitios para ExterioresLos equipos de conmutación para interiores representaron el 72,45% de los ingresos en 2026 porque las instalaciones de colocación y empresariales suelen ubicar los equipos eléctricos en salas controladas. Esta disposición protege los equipos de las condiciones climáticas y facilita el mantenimiento planificado en un entorno seguro. Los sistemas para interiores son adecuados para instalaciones urbanas con diseños de edificios compactos y salas eléctricas establecidas. IEC 62271-200 establece los requisitos para equipos de conmutación y control de corriente alterna en envolvente metálica, lo cual es relevante para las aplicaciones de media tensión en interiores. Los diseños para interiores también se alinean con las necesidades operativas de las instalaciones de múltiples inquilinos que requieren acceso confiable para los equipos de mantenimiento. Esta base instalada sostiene la demanda de paneles de reemplazo, interruptores y actualizaciones digitales.
Se proyecta que los equipos de conmutación para exteriores se expandan a una CAGR del 12,51% hasta 2032 a medida que los campus de múltiples edificios utilicen patios dedicados y conexiones directas con las empresas de servicios públicos. Los sistemas para exteriores pueden ser económicos donde los campus disponen de terreno suficiente y requieren un transformador de gran tamaño o equipos de interconexión de alta tensión. También son relevantes cuando los desarrolladores convierten sitios industriales que ya incluyen infraestructura eléctrica externa. La protección contra condiciones climáticas, la coordinación de sobretensiones y las prácticas de aislamiento adecuadas añaden requisitos al diseño. WEG ofrece una cartera integrada que incluye subestaciones, equipos de conmutación, generadores, automatización y otros equipos utilizados en los sistemas de energía de los centros de datos.[3] El soporte técnico local puede ser una ventaja significativa para las instalaciones en exteriores ubicadas más allá de las principales áreas metropolitanas. El diseño final debe equilibrar el acceso para el mantenimiento con la protección frente a las condiciones del sitio. Esto es especialmente relevante cuando las conexiones de alta capacidad y los edificios de centros de datos se desarrollan en fases separadas.

Por Configuración:
Los Sistemas Modulares Respaldan las Ampliaciones de Capacidad por FasesLos equipos de conmutación extraíbles representaron el 46,51% de los ingresos en 2026 porque las disposiciones de interruptores extraíbles permiten el mantenimiento sin sacar toda la línea de servicio. Esta función es valiosa para las instalaciones que apuntan a prácticas operativas de Nivel III o Nivel IV. Los equipos de montaje fijo siguen siendo apropiados para sitios más pequeños donde el costo inicial es la principal preocupación. Se proyecta que los equipos de conmutación modulares registren una CAGR del 13,49% hasta 2032 a medida que los grandes campus añadan capacidad por fases. Los módulos estandarizados ayudan a los desarrolladores a coordinar la construcción eléctrica con cronogramas de edificación escalonados. También pueden reducir la cantidad de ensamblaje en sitio requerido durante la expansión.
Los sistemas modulares ensamblados en fábrica están bien alineados con la construcción de campus de inteligencia artificial porque los requisitos de potencia pueden cambiar a medida que se añade capacidad de cómputo. Schneider Electric afirma que los equipos de conmutación de media tensión definidos por software pueden reducir el tiempo de despliegue y el cableado de control en aplicaciones seleccionadas. Los diseños digitales también pueden simplificar la integración de la protección, el control y el monitoreo de activos. Los sistemas extraíbles ayudan a los operadores a reemplazar interruptores durante el mantenimiento planificado, lo que respalda el tiempo de actividad en instalaciones de múltiples inquilinos. El mercado de equipos de conmutación para centros de datos en América del Sur se beneficia cuando los operadores priorizan sistemas que pueden ampliarse sin reconstruir toda una subestación. Esta preferencia es más fuerte donde la aprobación de acceso a la red eléctrica y los plazos de construcción requieren una energización por fases. Los diseños estándar pueden facilitar la replicación del diseño eléctrico en varios edificios. También permiten al operador alinear la adquisición con los compromisos reales de capacidad de los clientes.
Por Tamaño del Centro de Datos:
Las Instalaciones de Hiperescala Combinan Escala y Expansión más RápidaLas instalaciones de hiperescala representaron el 47,31% del tamaño del mercado de equipos de conmutación para centros de datos en América del Sur en 2026 y se proyecta que se expandan a una CAGR del 13,21% hasta 2032. Estas instalaciones requieren grandes sistemas eléctricos que combinan interconexión con la empresa de servicios públicos, transformadores, distribución de media tensión, energía de respaldo y monitoreo. Su escala ofrece a los fabricantes visibilidad sobre pedidos más grandes y puede respaldar acuerdos de suministro marco. Los operadores de hiperescala también son más propensos a seleccionar equipos que puedan manejar la concentración de carga impulsada por la inteligencia artificial y las ampliaciones de capacidad por fases. Hitachi Energy anunció una colaboración con RT-One para sistemas eléctricos de alta tensión y conexiones a la red eléctrica para campus de centros de datos de inteligencia artificial en Uberlândia y Maringá. El ejemplo muestra cómo los grandes campus requieren que la infraestructura de energía se planifique junto con el centro de datos en lugar de añadirse posteriormente.
Las grandes instalaciones también se benefician de proyectos de nube soberana y digitalización gubernamental, aunque sus necesidades de equipos son menores que las de los campus de hiperescala. Los sitios medianos y pequeños siguen siendo importantes para los servicios regionales, pero a menudo enfrentan límites de capital más estrictos y pueden prolongar la vida útil de los sistemas eléctricos existentes. El continuo desplazamiento hacia la colocación puede reducir el número de pequeñas instalaciones autogestionadas mientras aumenta la demanda en los campus compartidos más grandes. Esto cambia la combinación de pedidos hacia sistemas de mayor capacidad y mejor integrados. El mercado de equipos de conmutación para centros de datos en América del Sur está, por tanto, cada vez más moldeado por proyectos que necesitan subestaciones dedicadas y coordinación directa con las empresas de servicios públicos. Los fabricantes que pueden ofrecer ingeniería, equipos, puesta en marcha y servicio tienen una posición más sólida en este segmento. Los grandes proyectos también requieren un enfoque claro sobre redundancia, coordinación de protección y mantenimiento a largo plazo. Estos requisitos pueden afectar la selección de equipos antes de que el campus alcance su capacidad operativa plena.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Centro de Datos:
La Colocación Lidera los Ingresos Mientras que la Demanda de los Proveedores de Servicios en la Nube Transforma la AdquisiciónLos proveedores de colocación representaron el 49,91% de los ingresos en 2026, convirtiéndolos en el tipo de centro de datos más grande en el mercado de equipos de conmutación para centros de datos en América del Sur. Estos operadores atienden a empresas que trasladan cargas de trabajo fuera de sus salas de servidores privadas y también pueden alojar a proveedores de servicios en la nube durante la expansión regional inicial. Sus sitios requieren una distribución eléctrica confiable porque la disponibilidad de energía es una parte central del servicio ofrecido a los inquilinos. Los equipos de conmutación para interiores, los interruptores extraíbles, la redundancia y el acceso al servicio son factores de adquisición importantes para este grupo. Las instalaciones de colocación también generan demanda continua de reemplazo y actualización a medida que los inquilinos aumentan la densidad de los bastidores. Esto convierte al segmento en una fuente constante de demanda incluso cuando se retrasa un nuevo campus de hiperescala.
Se proyecta que los proveedores de servicios en la nube avancen a una CAGR del 12,93% hasta 2032 a medida que construyan y operen más infraestructura regional propia. Las instalaciones propias cambian la adquisición porque los equipos se compran cada vez más a través de acuerdos marco globales y normas técnicas. La política REDATA de Brasil puede mejorar la viabilidad económica de los equipos de centros de datos y los proyectos de modernización que califiquen. Las instalaciones empresariales y de borde aún presentan una oportunidad de reemplazo donde los sistemas de bajo voltaje más antiguos no pueden satisfacer las necesidades modernas de energía para la nube híbrida. La combinación de segmentos favorece a los proveedores que pueden abordar tanto las especificaciones globales estandarizadas como los requisitos de instalación local. También aumenta la importancia de la capacidad de servicio después de que se instala el equipo. Los operadores de colocación continúan requiriendo equipos flexibles porque los requisitos de los inquilinos pueden cambiar a lo largo de la vida útil de una instalación. Esto mantiene el acceso confiable al servicio y la planificación del mantenimiento como elementos centrales de las decisiones de adquisición.
Análisis Geográfico
Brasil
Brasil representó el 56,18% de la participación del mercado de equipos de conmutación para centros de datos en América del Sur en 2026. El país cuenta con el mayor volumen de proyectos en cartera de la región y la base más amplia de operadores de centros de datos, proveedores de servicios en la nube y proveedores de equipos eléctricos. REDATA fue promulgada en septiembre de 2026 y suspende los impuestos PIS/Pasep, COFINS, IPI y aranceles de importación sobre equipos de tecnología de la información y las comunicaciones que califiquen. El programa puede respaldar el desarrollo fuera de São Paulo, mientras que la agenda energética de Brasil se centra cada vez más en alinear la demanda de los centros de datos con el acceso a la transmisión. El cumplimiento de IEC 62271 y las prácticas de arco eléctrico alineadas con NFPA 70E influyen en las especificaciones de equipos para instalaciones críticas.
Chile
Se proyecta que Chile registre una CAGR del 13,17% hasta 2032, la tasa más alta por país en el mercado de equipos de conmutación para centros de datos en América del Sur. El país combina política de infraestructura digital, potencial de energía renovable y conectividad internacional. Su marco público de transformación digital respalda el uso de servicios digitales en todo el Estado y crea un entorno más claro para la infraestructura en la nube. Hitachi Energy implementó la primera subestación digital móvil de alta tensión de Chile en mayo de 2026, utilizando un equipo de conmutación aislado por gas de 69 kV en un formato transportable.[4] El proyecto muestra un método para añadir capacidad de conmutación donde la construcción del campus avanza más rápidamente que el refuerzo permanente de la red eléctrica.
Argentina y el Resto de América del Sur
Argentina y el Resto de América del Sur tienen una base instalada más pequeña, pero ofrecen oportunidades selectivas para la modernización y la nueva capacidad de borde. El tamaño del mercado de equipos de conmutación para centros de datos en América del Sur en estos países está respaldado por la demanda de servicios en la nube, los recursos renovables y los sitios industriales que pueden convertirse para infraestructura digital. Las conexiones directas de alta tensión serán importantes para los grandes campus porque requieren equipos dedicados de protección y conmutación. La disponibilidad de servicio local puede limitar los proyectos en ciudades secundarias, favoreciendo a los proveedores con equipos de ingeniería regionales.
Panorama Competitivo
Concentración del Mercado
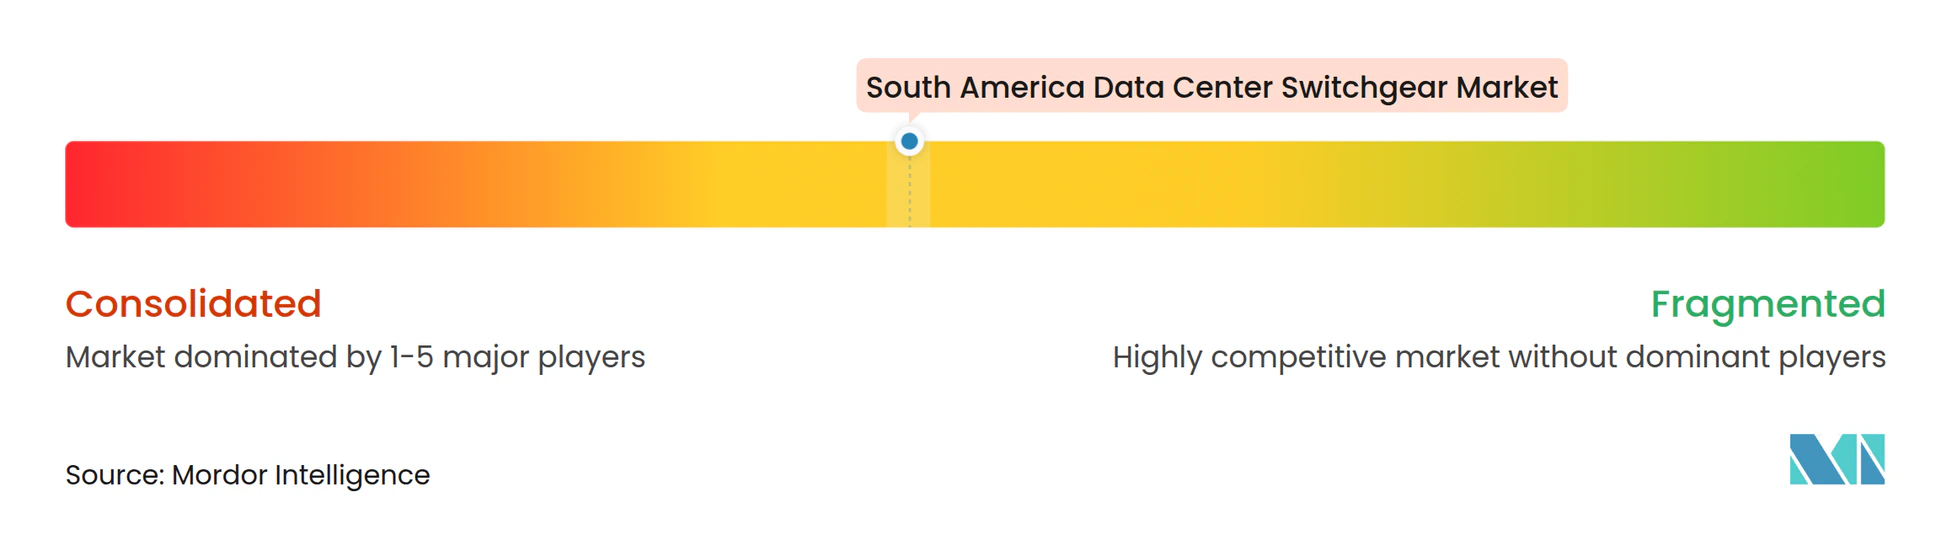
El mercado de equipos de conmutación para centros de datos en América del Sur está moderadamente consolidado en torno a proveedores globales de equipos eléctricos con sólidas capacidades de ingeniera, servicio y entrega de proyectos. Schneider Electric, ABB, Siemens, Siemens Energy, Eaton, Hitachi Energy y WEG compiten en sistemas de media tensión, distribución de energía, subestaciones y controles digitales. Su posición está respaldada por los requisitos técnicos de los proyectos de hiperescala y la necesidad de equipos probados y confiables. Los requisitos de IEC 62271 y las expectativas de arco eléctrico alineadas con NFPA 70E también favorecen a los proveedores con experiencia. Los integradores regionales siguen siendo relevantes donde los permisos, la instalación y la coordinación con las empresas de servicios públicos son centrales para el proyecto.
Eaton y Siemens Energy anunciaron un enfoque conjunto en junio de 2025 que combina tecnología de generación de energía con los equipos de distribución eléctrica de Eaton para nueva capacidad de centros de datos. El movimiento muestra cómo los proveedores están respondiendo a las restricciones de la red eléctrica a través de sistemas de energía integrados en lugar de ventas de equipos de conmutación independientes. Schneider Electric está avanzando en equipos de media tensión definidos por software para simplificar el despliegue y reducir el cableado de control en proyectos seleccionados. ABB está posicionando la arquitectura de media tensión para centros de datos de inteligencia artificial donde la densidad de potencia, la eficiencia de distribución y la coordinación de protección son críticas. Estos movimientos aumentan la importancia del software, la ingeniería y el servicio en la selección de proveedores.
La subestación digital móvil de alta tensión de Hitachi Energy en Chile es un ejemplo de un enfoque alternativo para la interconexión a la red eléctrica que puede acortar el despliegue para proyectos adecuados. WEG ofrece una cartera integrada para aplicaciones de energía en centros de datos que incluye equipos de conmutación, subestaciones, generadores, automatización y equipos relacionados. La competencia dependerá cada vez más de equipos de conmutación aislados por gas compactos, sistemas modulares, alternativas sin SF6 y capacidades de mantenimiento digital. Las especificaciones exigentes y los requisitos de ejecución local limitan el número práctico de proveedores que pueden competir por los proyectos principales.
Líderes de la Industria de Equipos de Conmutación para Centros de Datos en América del Sur
-
Schneider Electric SE
-
Vertiv Holdings Co
-
Hitachi Energy Ltd.
-
WEG S.A.
-
Mitsubishi Electric Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Equipos de Conmutación para Centros de Datos en América del Sur Empresas cubiertas en este informe
- Schneider Electric SE
- ABB Ltd.
- Siemens AG
- Eaton Corporation plc
- Vertiv Holdings Co
- Mitsubishi Electric Corporation
- Hitachi Energy Ltd.
- WEG S.A.
- Siemens Energy AG
- EFACEC Power Solutions SGPS, S.A.
- Powell Industries, Inc.
- Legrand SA
- Delta Electronics, Inc.
- Socomec Group S.A.
- Huawei Technologies Co., Ltd.
- GE Vernova
- Hyundai Electric and Energy Systems
- Fuji Electric Co., Ltd.
- Rittal GmbH & Co. KG
- Ascenty Data Centers
Desarrollos recientes de la industria en Mercado de Equipos de Conmutación para Centros de Datos en América del Sur
- Octubre de 2026: Schneider Electric lanzó MCSeT con EvoPacT, un sistema de equipos de conmutación de media tensión aislado por aire con una clasificación de hasta 24 kV, en Argentina. El sistema combina un interruptor automático de vacío EvoPacT HVX con monitoreo digital para sitios industriales, infraestructura crítica y centros de datos.
- Septiembre de 2026: El Presidente Lula de Brasil promulgó la ley REDATA el 15 de septiembre de 2026, suspendiendo los impuestos PIS/Pasep, COFINS, IPI y aranceles de importación sobre equipos de tecnología de la información y las comunicaciones para proyectos de centros de datos que califiquen hasta 2031, con obligaciones reducidas en un 20% para proyectos en las regiones Norte, Nordeste y Centro-Oeste. La ley amplía directamente el mercado de adquisición de equipos de conmutación en ciudades secundarias de Brasil al mejorar la viabilidad económica de los proyectos de campus fuera del centro de São Paulo.
- Mayo de 2026: Hitachi Energy implementó la primera subestación digital móvil de alta tensión de Chile (Grid-eXpand™) con equipos de conmutación aislados por gas de 69 kV en un remolque transportable, permitiendo la capacidad de conmutación de alta tensión para centros de datos sin los plazos de construcción de subestaciones fijas y demostrando un modelo de despliegue que comprime la energización hasta en 18 meses.
- Enero de 2026: Hitachi Energy anunció una colaboración con RT-One para proporcionar sistemas eléctricos de alta tensión y conexiones a la red eléctrica para campus en Uberlândia (100 MW, escalable a 400 MW) y Maringá (200 MW), respaldados por 15 mil millones de BRL (3 mil millones de USD), posicionando a Brasil como un centro global para la infraestructura de inteligencia artificial y nube soberana.
Alcance del Informe del Mercado de Equipos de Conmutación para Centros de Datos en América del Sur
El mercado de equipos de conmutación para centros de datos en América del Sur comprende el suministro, despliegue y mantenimiento regionales de equipos de conmutación diseñados para proteger, aislar y controlar la infraestructura de energía dentro de las instalaciones de datos. Impulsado por la creciente adopción de la nube y la localización de los servicios digitales, este mercado se centra en garantizar la seguridad eléctrica, la continuidad operativa y la gestión de carga para los centros de datos de colocación y empresariales en los principales centros regionales como Brasil, Argentina y Chile.
El Informe del Mercado de Equipos de Conmutación de América del Sur está segmentado por Nivel de Voltaje (Bajo Voltaje, Media Tensión y Alta Tensión), Tipo de Aislamiento (Equipos de Conmutación Aislados por Aire, Equipos de Conmutación Aislados por Gas y Otras Tecnologías de Aislamiento), Tipo de Instalación (Equipos de Conmutación para Interiores y Equipos de Conmutación para Exteriores), Configuración (Equipos de Conmutación de Montaje Fijo, Equipos de Conmutación Extraíbles y Equipos de Conmutación Modulares), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube [CSP] y Empresarial / Borde) y País (Brasil, Argentina, Chile y Resto de América del Sur). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Bajo Voltaje |
| Media Tensión |
| Alta Tensión |
| Equipos de Conmutación Aislados por Aire |
| Equipos de Conmutación Aislados por Gas |
| Otras Tecnologías de Aislamiento |
| Equipos de Conmutación para Interiores |
| Equipos de Conmutación para Exteriores |
| Equipos de Conmutación de Montaje Fijo |
| Equipos de Conmutación Extraíbles |
| Equipos de Conmutación Modulares |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube (CSP) |
| Empresarial / Borde |
| Brasil |
| Argentina |
| Chile |
| Resto de América del Sur |
| Por Nivel de Voltaje | Bajo Voltaje |
| Media Tensión | |
| Alta Tensión | |
| Por Tipo de Aislamiento | Equipos de Conmutación Aislados por Aire |
| Equipos de Conmutación Aislados por Gas | |
| Otras Tecnologías de Aislamiento | |
| Por Tipo de Instalación | Equipos de Conmutación para Interiores |
| Equipos de Conmutación para Exteriores | |
| Por Configuración | Equipos de Conmutación de Montaje Fijo |
| Equipos de Conmutación Extraíbles | |
| Equipos de Conmutación Modulares | |
| Por Tamaño del Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Colocación |
| Proveedores de Servicios en la Nube (CSP) | |
| Empresarial / Borde | |
| Por País | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de equipos de conmutación para centros de datos en América del Sur?
El mercado de equipos de conmutación para centros de datos en América del Sur se estima en 129,08 millones de USD en 2027 y se prevé que alcance los 226,03 millones de USD en 2032 a una CAGR del 11,86%. La estimación cubre los equipos utilizados para la distribución, protección y control de energía en las instalaciones de centros de datos. El pronóstico refleja la nueva construcción de campus, las actualizaciones eléctricas y la necesidad de equipos que respalden operaciones confiables. También refleja las cambiantes necesidades de diseño de las grandes instalaciones digitales en la región. La adquisición incluye equipos para protección, monitoreo, aislamiento y la red interna de distribución de energía.
¿Qué está impulsando la demanda de equipos de conmutación para centros de datos en América del Sur?
Los campus de mayor escala de tipo hiperescala y colocación, la densidad de bastidores relacionada con la inteligencia artificial, la integración de energía renovable y las políticas de localización digital están aumentando las necesidades de equipos. Estos factores requieren que los desarrolladores planifiquen conjuntamente la conexión con la empresa de servicios públicos y el sistema eléctrico interno. También aumentan la necesidad de equipos que puedan soportar cargas más altas, construcción por fases y mantenimiento rutinario. La combinación de factores varía según el sitio, pero la disponibilidad de energía sigue siendo central para cada proyecto. Los desarrolladores también deben tener en cuenta la disponibilidad de terreno, los plazos de conexión y el soporte de servicio local.
¿Qué nivel de voltaje se expande más rápidamente en América del Sur?
Se proyecta que la media tensión se expanda a una CAGR del 12,71% hasta 2032 a medida que los campus de alta capacidad adopten distribución de 6-35 kV. Es cada vez más relevante cuando los operadores necesitan gestionar grandes cargas de energía con menores pérdidas de distribución. Esta disposición es más útil en nuevas instalaciones grandes donde la arquitectura eléctrica puede diseñarse en torno a requisitos de mayor densidad de bastidores. También puede respaldar una separación más clara entre la interconexión con la empresa de servicios públicos y la distribución interna. El diseño final depende de la escala de la instalación, las condiciones del sitio y el estándar de resiliencia seleccionado.
¿Qué país lidera la demanda regional?
Brasil representó el 56,18% de los ingresos en 2026, respaldado por su mayor base de centros de datos y la política REDATA. La política respalda las inversiones en equipos que califiquen y puede mejorar la viabilidad económica de los proyectos fuera de los centros establecidos. Su importancia se extiende a la planificación de equipos porque los desarrolladores deben coordinar los beneficios fiscales, la ubicación del sitio y el calendario de la instalación eléctrica. Brasil también proporciona la base regional más amplia para la planificación de infraestructura de energía a gran escala. Sus ciudades secundarias pueden generar demanda adicional cuando los proyectos aseguran conexiones adecuadas a la red eléctrica.
¿Por qué los equipos de conmutación aislados por gas se están volviendo más relevantes?
Se proyecta que los equipos de conmutación aislados por gas registren una CAGR del 13,67% hasta 2032 porque su reducida huella se adapta a los diseños de campus de alta capacidad y alta densidad. Su menor huella física puede ayudar a los desarrolladores a incorporar capacidad eléctrica en ubicaciones con espacio limitado. La selección también refleja la importancia de la seguridad, la disposición de los equipos, las preferencias medioambientales y el acceso para el servicio futuro. Es más relevante donde el espacio y la operación confiable de los equipos son requisitos de diseño centrales. Los operadores también evalúan la tecnología frente a su enfoque de mantenimiento y cumplimiento a largo plazo.
¿Cómo afectan las restricciones de la red eléctrica a los nuevos proyectos de centros de datos?
Las conexiones retrasadas pueden posponer la instalación de equipos, lo que lleva a algunos desarrolladores a considerar sitios con infraestructura eléctrica existente. Los desarrolladores deben alinear la adquisición de equipos de conmutación con el cronograma final de acceso a la red eléctrica y la energización. Esto hace que la coordinación temprana con las empresas de servicios públicos, los proveedores de equipos y los ingenieros del sitio sea importante para gestionar el riesgo de costo y entrega. Un plan de conexión confiable es necesario antes de que un gran campus pueda comenzar su operación normal. Las opciones en instalaciones existentes pueden ser útiles cuando una conexión industrial existente es técnicamente adecuada. La decisión también requiere que los desarrolladores evalúen el estado, la capacidad, los sistemas de protección y los requisitos de actualización de la conexión existente antes de comprometerse con el sitio.