
Taille et Part du Marché des Appareillages de Commutation pour Centres de Données en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 113.71 Millions de dollars américains |
| Taille du Marché (2027) | 129.08 Millions de dollars américains |
| Taille du Marché (2032) | 226.03 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 11.86 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Appareillages de Commutation pour Centres de Données en Amérique du Sud par Mordor Intelligence
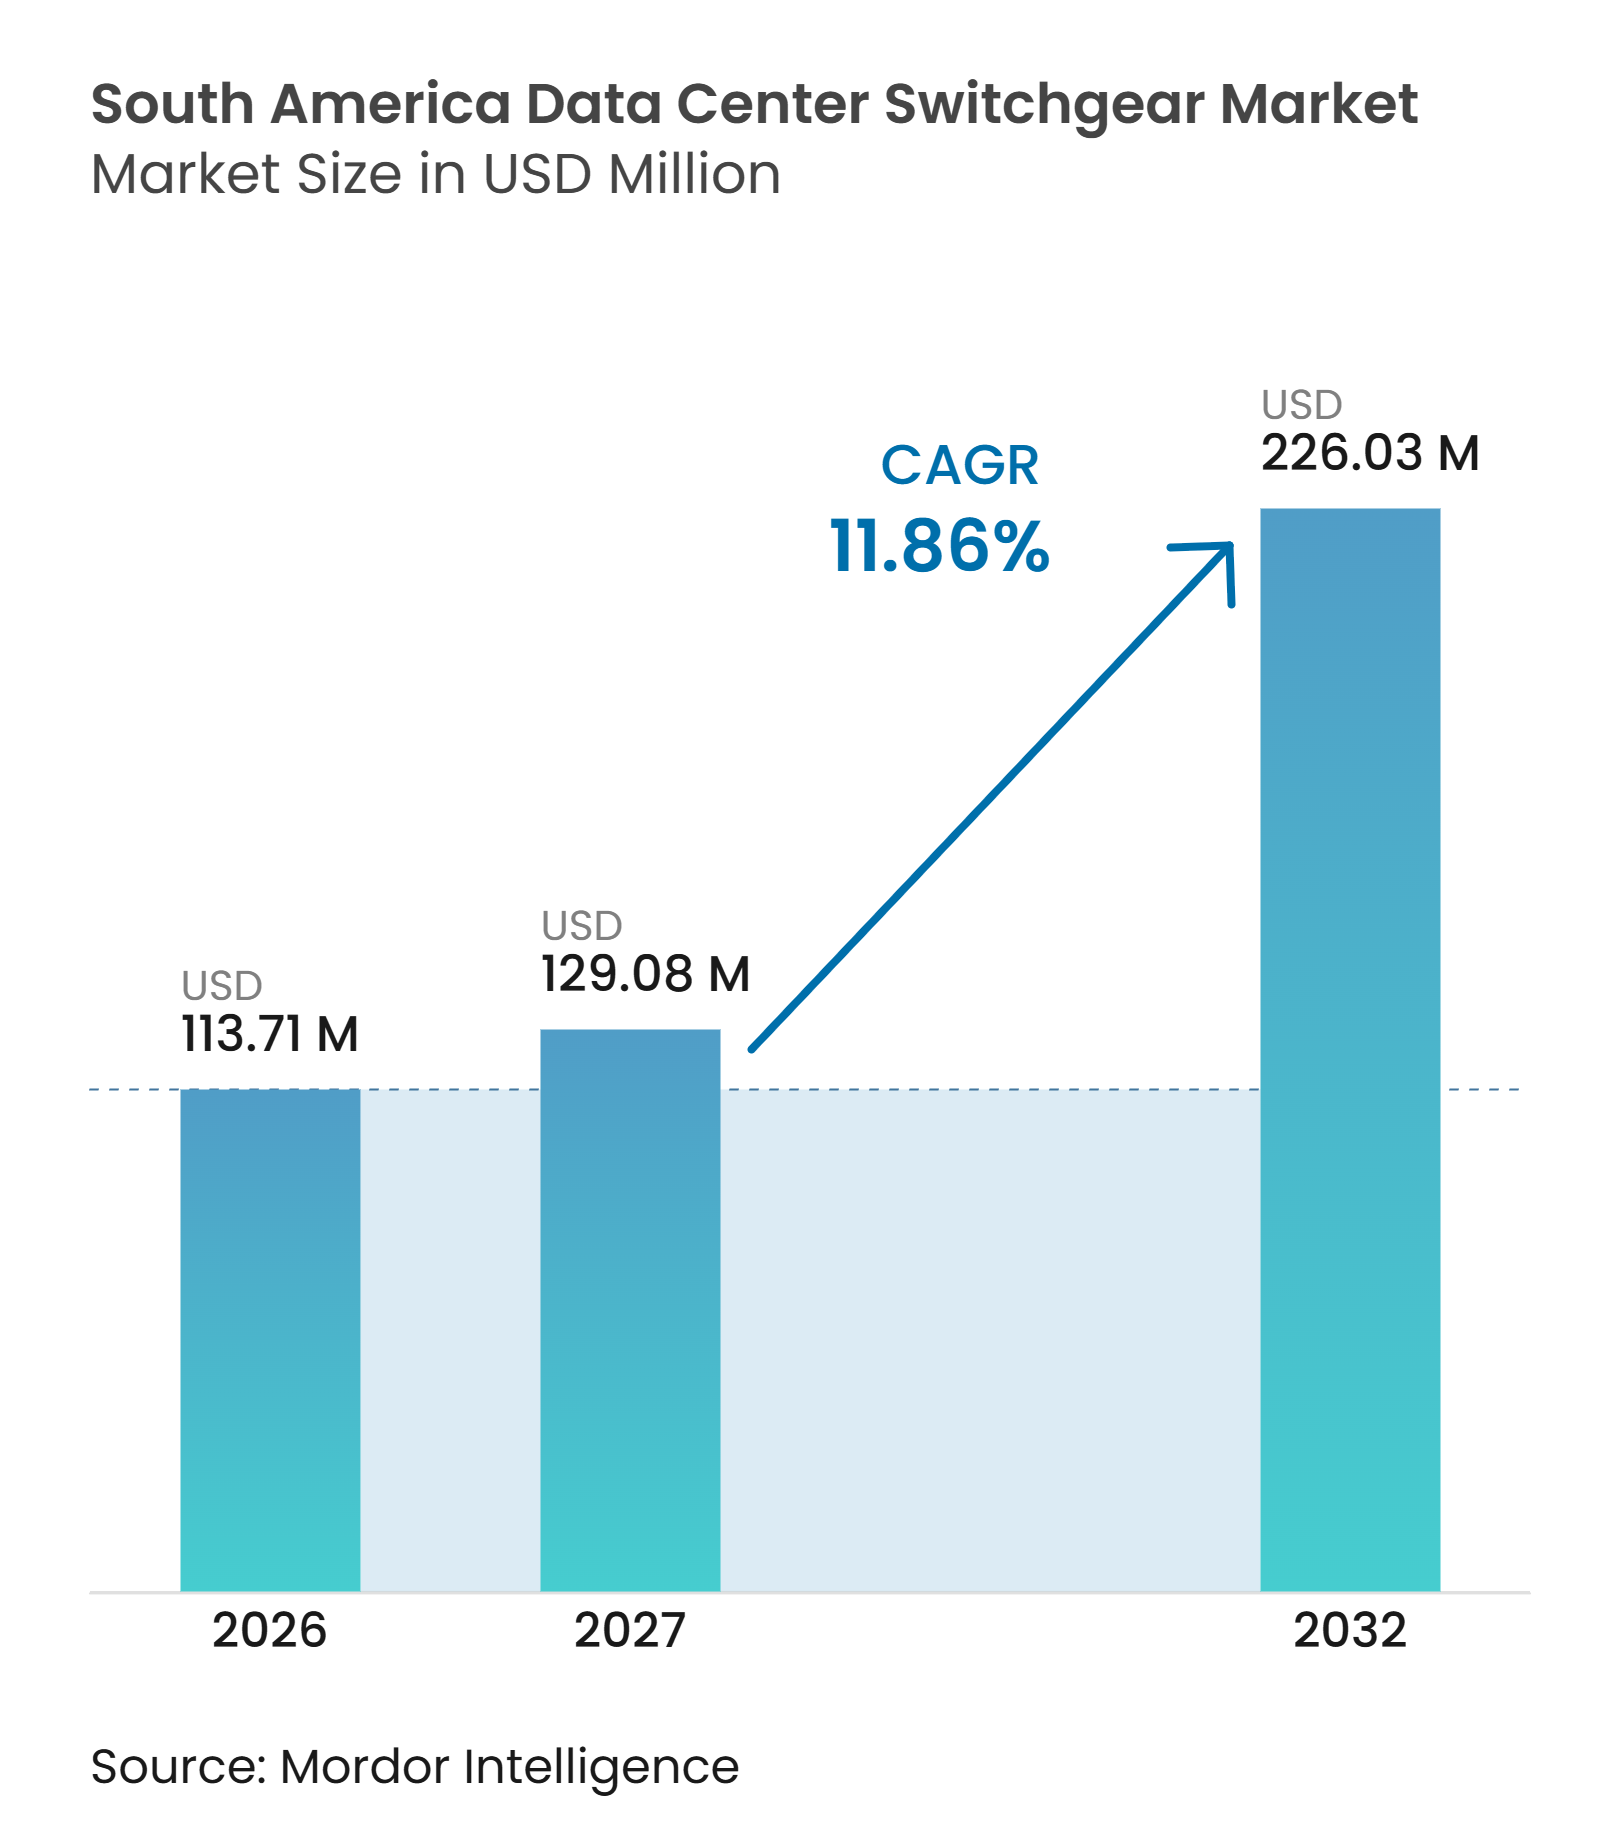
La taille du marché des appareillages de commutation pour centres de données en Amérique du Sud était évaluée à 113,71 millions USD en 2026 et devrait croître de 129,08 millions USD en 2027 pour atteindre 226,03 millions USD d'ici 2032, à un CAGR de 11,86 % durant la période de prévision (2027-2032). Le marché des appareillages de commutation pour centres de données en Amérique du Sud est façonné par des projets hyperscale et de colocation de plus grande envergure, des besoins en puissance au niveau des baies plus élevés liés aux charges de travail d'intelligence artificielle, et des réglementations qui encouragent l'infrastructure numérique régionale. Le Brésil reste le principal centre de demande, tandis que le Chili attire de nouveaux projets soutenus par une planification publique et des ressources en énergie renouvelable. Les densités de baies plus élevées accroissent la demande d'équipements moyenne tension, ce qui réduit l'utilisation du cuivre et soutient les grandes conceptions de campus. La congestion du réseau, la disponibilité des équipements et le coût des équipements spécialisés peuvent retarder les calendriers de projet, mais les sites existants disposant de connexions existantes offrent une voie pratique pour certains développeurs. Ces conditions favorisent les fournisseurs capables de proposer des équipements testés, une assistance technique locale et des systèmes pouvant être installés par étapes au fur et à mesure que la capacité du campus est ajoutée.
Principaux Enseignements du Rapport
- Par niveau de tension, la basse tension détenait 41,30 % de la part du marché des appareillages de commutation pour centres de données en Amérique du Sud en 2026, tandis que la moyenne tension devrait se développer à un CAGR de 12,71 % jusqu'en 2032.
- Par type d'isolation, l'appareillage isolé à l'air représentait 51,44 % de la part du marché des appareillages de commutation pour centres de données en Amérique du Sud en 2026, tandis que l'appareillage isolé au gaz devrait progresser à un CAGR de 13,67 % jusqu'en 2032.
- Par type d'installation, l'appareillage intérieur représentait 72,45 % du chiffre d'affaires en 2026, tandis que l'appareillage extérieur devrait enregistrer un CAGR de 12,51 % jusqu'en 2032.
- Par configuration, l'appareillage débrochable détenait 46,51 % du chiffre d'affaires en 2026, tandis que l'appareillage modulaire devrait se développer à un CAGR de 13,49 % jusqu'en 2032.
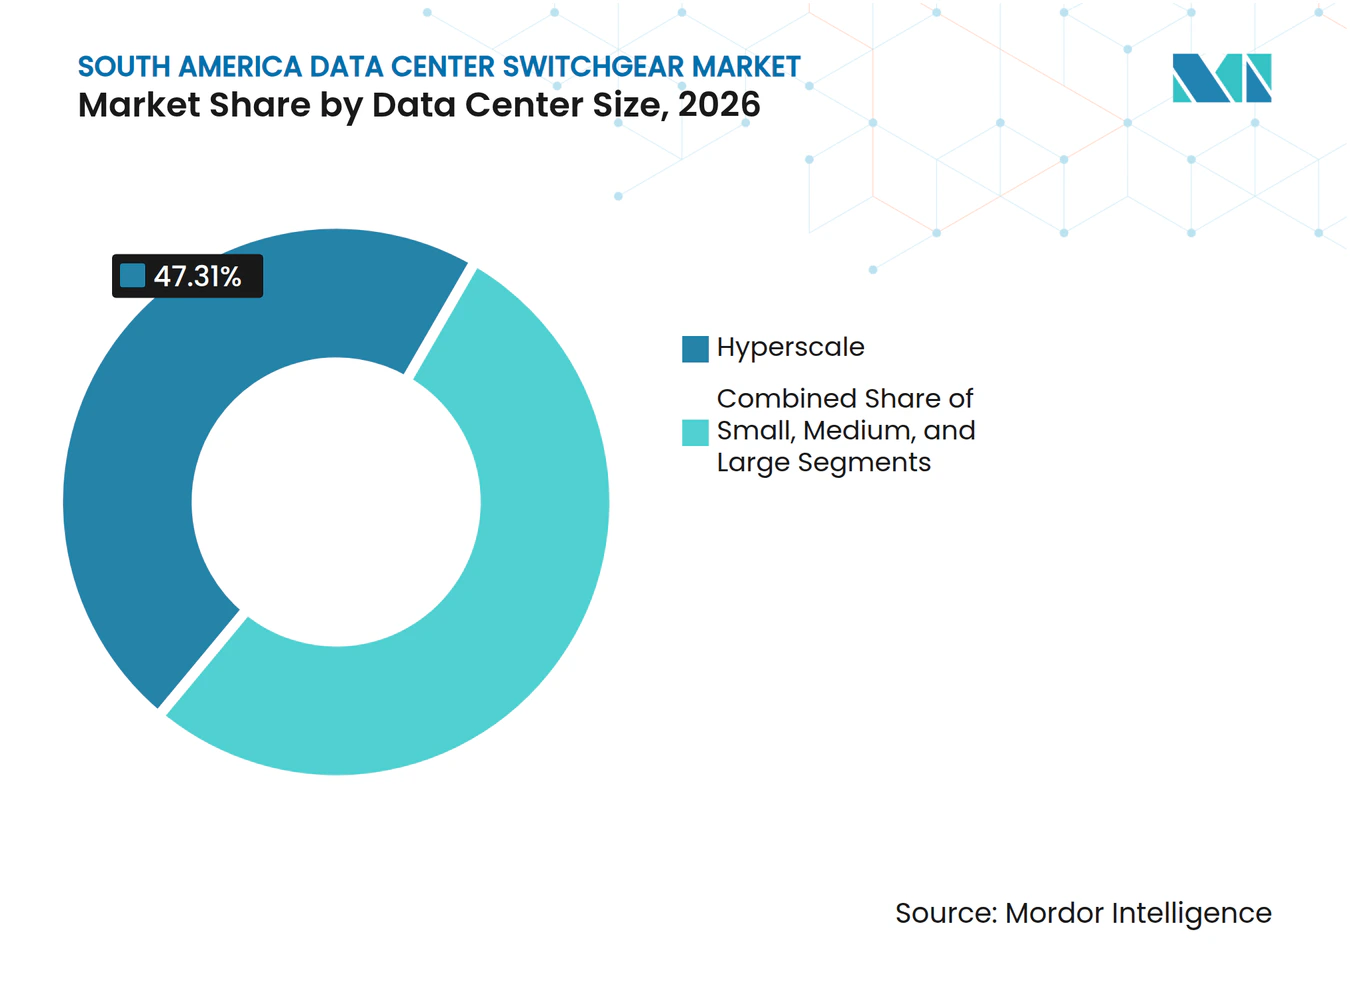
- Par taille de centre de données, les installations hyperscale représentaient 47,31 % de la part du marché des appareillages de commutation pour centres de données en Amérique du Sud en 2026 et devraient enregistrer un CAGR de 13,21 % jusqu'en 2032.
- Par type de centre de données, les fournisseurs de colocation détenaient 49,91 % du chiffre d'affaires en 2026, tandis que les fournisseurs de services cloud devraient se développer à un CAGR de 12,93 % jusqu'en 2032.
- Par zone géographique, le Brésil représentait 56,18 % du chiffre d'affaires en 2026, tandis que le Chili devrait enregistrer un CAGR de 13,17 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion des Centres de Données Hyperscale et de Colocation | +3.5% | Brésil en tête, Chili en accélération, Argentine et reste de l'Amérique du Sud en émergence | Court terme (≤ 2 ans) |
| Charges de Travail d'Intelligence Artificielle Augmentant la Densité de Puissance au Niveau des Baies | +3.0% | Mondial, avec le plus grand besoin dans les campus de São Paulo et Santiago | Court terme (≤ 2 ans) |
| Approvisionnement en Énergie Renouvelable pour les Campus de Centres de Données | +1.5% | Brésil dominant, Chili fort, Argentine naissante | Moyen terme (2-4 ans) |
| Politiques de Localisation et de Numérisation des Centres de Données | +1.2% | Brésil sous REDATA et Chili sous le Plan National des Centres de Données | Moyen terme (2-4 ans) |
| Développement de Centres de Données en Sites Existants Utilisant des Connexions au Réseau Électrique Existantes | +0.8% | Brésil et Chili, avec des retombées vers l'Argentine | Moyen terme (2-4 ans) |
| Surveillance des Sous-Stations Numériques pour la Maintenance Prédictive | +0.5% | Brésil et Chili comme sites d'adoption précoce | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des Centres de Données Hyperscale et de Colocation
L'expansion des capacités hyperscale et de colocation génère des commandes d'équipements plus importantes et plus prévisibles sur le marché des appareillages de commutation pour centres de données en Amérique du Sud. Les opérateurs approvisionnent de plus en plus tôt les systèmes électriques car la connexion au réseau, le poste de transformation et la conception du bâtiment doivent être coordonnés. Les grands campus nécessitent des équipements dédiés de protection, de contrôle et d'interconnexion plutôt que les seules salles électriques utilisées par les installations plus petites. Le programme REDATA du Brésil améliore la rentabilité des investissements dans les centres de données éligibles et réduit certaines obligations pour les projets dans les régions Nord, Nord-Est et Centre-Ouest. Ce soutien politique peut encourager des projets dans des villes en dehors de São Paulo, où de nouvelles connexions haute tension nécessiteront des appareillages de commutation supplémentaires. Le marché des appareillages de commutation pour centres de données en Amérique du Sud bénéficie donc du passage du développement de sites individuels à des programmes de campus régionaux coordonnés.
Charges de Travail d'Intelligence Artificielle Augmentant la Densité de Puissance au Niveau des Baies
L'informatique d'intelligence artificielle augmente les besoins en puissance des baies individuelles et modifie la conception électrique des nouveaux campus. Schneider Electric a indiqué que les systèmes d'intelligence artificielle refroidis par liquide nécessitent une planification détaillée autour de la densité de puissance, des limites du réseau et de la conception du refroidissement. Les déploiements à haute densité rendent les architectures basse tension conventionnelles moins adaptées aux grandes installations. ABB décrit les architectures moyenne tension comme un moyen de soutenir les centres de données d'intelligence artificielle avec des pertes de distribution plus faibles et moins de cuivre dans les conceptions à haute capacité. Ce changement élève les spécifications techniques pour les disjoncteurs, les systèmes de protection et la gestion des défauts. Il favorise également les fournisseurs capables de combiner des équipements moyenne tension avec une surveillance numérique et des capacités de service.
Approvisionnement en Énergie Renouvelable pour les Campus de Centres de Données
L'approvisionnement en énergie renouvelable est un facteur important pour les nouveaux campus de centres de données au Brésil et au Chili. Les structures dédiées de génération, de stockage et d'achat d'énergie pour les campus nécessitent des équipements de protection et de commutation en plusieurs points entre la source d'énergie et le jeu de barres du centre de données. Le premier poste de transformation numérique mobile haute tension du Chili, mis en œuvre par Hitachi Energy, montre comment la capacité haute tension peut être déployée sous une forme plus flexible pour des besoins en énergie changeants. La production d'énergie renouvelable est souvent éloignée des principaux centres informatiques, de sorte que les équipements côté transmission restent importants même lorsque les campus achètent de l'énergie propre. Cette configuration ajoute des besoins en équipements au-delà du système de distribution interne. Elle soutient également la demande de systèmes capables de gérer une production variable et d'intégrer le stockage.
Politiques de Localisation et de Numérisation des Centres de Données
Les politiques de localisation numérique rendent la capacité nationale plus pertinente pour les fournisseurs cloud et les utilisateurs du secteur public. Le Brésil a promulgué REDATA en septembre 2026, suspendant certaines taxes sur les équipements de technologies de l'information et de la communication éligibles jusqu'en 2031. La politique comprend des exigences liées à la capacité nationale et aux engagements en matière de recherche et développement. Ces exigences peuvent transformer la planification des infrastructures en une question de conformité plutôt qu'en une décision d'expansion discrétionnaire. L'agenda de transformation numérique publique du Chili soutient également les services cloud gouvernementaux et les besoins en infrastructure associés. Ces politiques créent une base plus claire pour les achats de moyenne tension dans les projets au service des charges de travail souveraines et réglementées.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts Élevés des Appareillages de Commutation et de l'Interconnexion Moyenne Tension | -1.2% | Brésil et Chili les plus exposés, Argentine limitée par l'échelle | Court terme (≤ 2 ans) |
| Congestion du Réseau et Délais de Connexion Prolongés | -0.8% | Brésil avec São Paulo critique, Chili avec les limites du réseau de Santiago | Moyen terme (2-4 ans) |
| Délais d'Approvisionnement en Transformateurs et Appareillages de Commutation | -0.5% | Mondial, avec une pression plus forte sur les appareillages isolés au gaz et les assemblages moyenne tension personnalisés en Amérique du Sud | Moyen terme (2-4 ans) |
| Disponibilité Limitée de Techniciens d'Installation et de Service Certifiés | -0.3% | Plus aigu dans les villes brésiliennes secondaires et le reste de l'Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts Élevés des Appareillages de Commutation et de l'Interconnexion Moyenne Tension
Les équipements moyenne tension destinés aux centres de données doivent répondre à des exigences élevées en matière de fiabilité, de protection contre les arcs électriques et de maintenance. Ces spécifications augmentent le coût du projet par rapport aux installations électriques commerciales standard. La norme IEC 62271 est la famille de normes internationales pertinente pour les appareillages de commutation et de contrôle haute tension et moyenne tension.[1] Les développeurs mondiaux peuvent également exiger des pratiques de protection contre les arcs électriques conformes à la norme NFPA 70E, ce qui réduit le nombre de fournisseurs d'équipements et d'installateurs acceptables. Les opérateurs plus petits ont moins de capacité à répartir ces coûts sur plusieurs grands campus. La charge financière peut différer la modernisation des installations d'entreprise et de périphérie au sein du marché des appareillages de commutation pour centres de données en Amérique du Sud.
Congestion du Réseau et Délais de Connexion Prolongés
L'accès au réseau peut retarder un projet même lorsque le développeur du centre de données a achevé la planification du site et l'approvisionnement en équipements. L'agenda national de planification électrique du Brésil identifie la nécessité de coordonner la demande des centres de données avec le développement du réseau de transport et l'accès à l'énergie. Ce problème est particulièrement important dans les centres de demande établis où la capacité du réseau est contrainte. Les développeurs peuvent rechercher des sites industriels disposant de connexions électriques existantes pour raccourcir le délai de mise sous tension. Ce choix peut augmenter les coûts d'acquisition et de conversion, mais peut éviter un processus de connexion plus long. Le marché des appareillages de commutation pour centres de données en Amérique du Sud est affecté car la livraison et l'installation des équipements sont souvent liées au calendrier final d'accès au réseau.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Niveau de Tension :
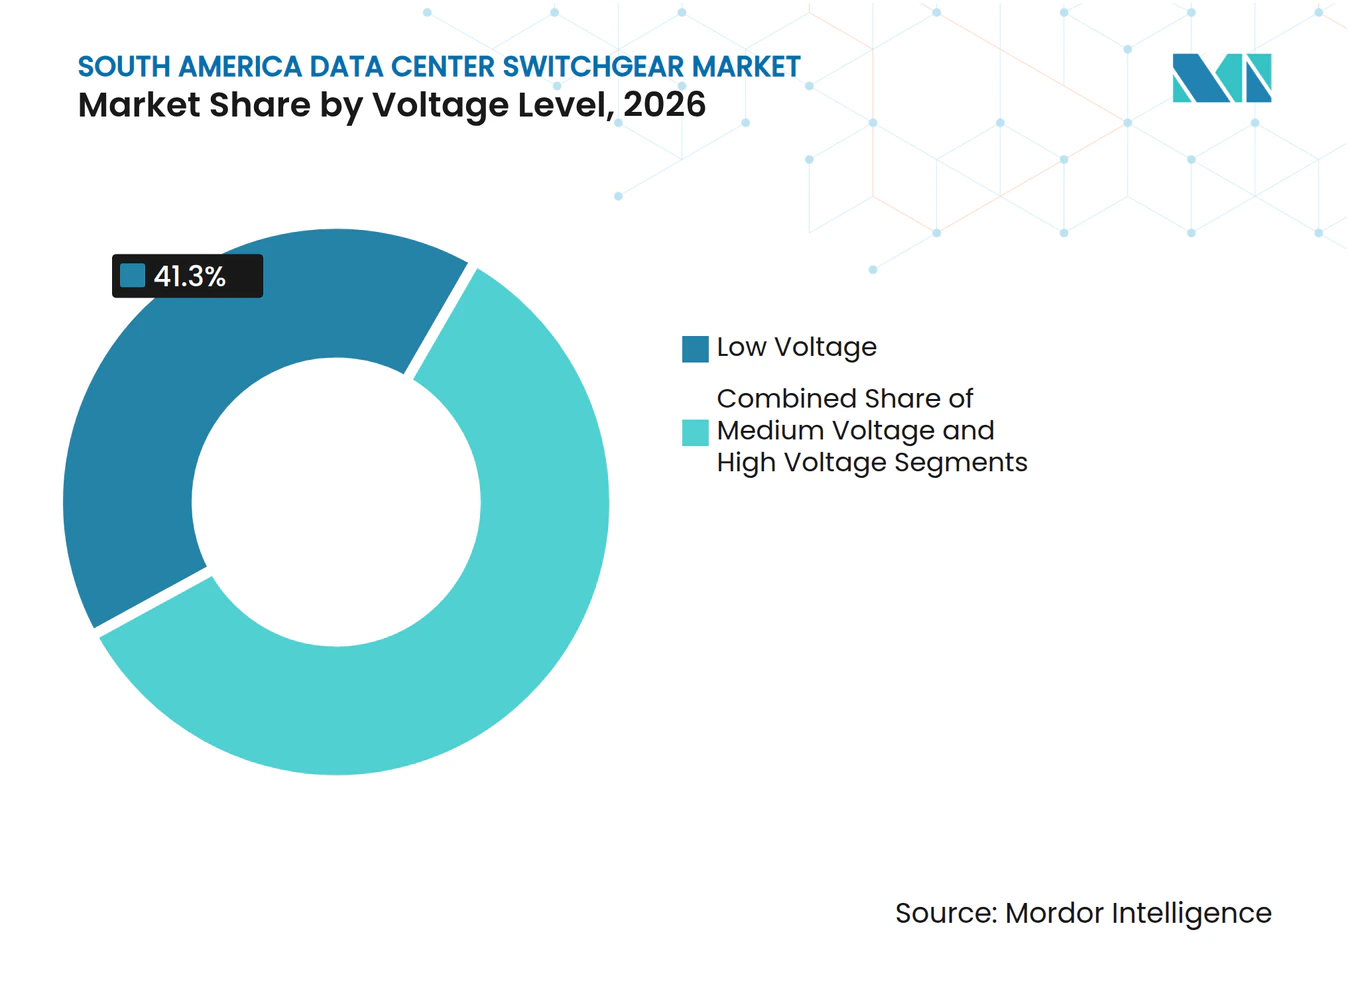
L'Architecture Moyenne Tension Gagne du Terrain dans les Campus d'Intelligence ArtificielleLa basse tension détenait 41,30 % de la part du marché des appareillages de commutation pour centres de données en Amérique du Sud en 2026, soutenue par les installations d'entreprise et les sites de colocation existants utilisant une distribution conventionnelle à 480 V. Les équipements basse tension restent adaptés aux mises à niveau de sites existants et aux sites périphériques où les salles électriques existantes contraignent les options de reconception. La moyenne tension devrait se développer à un CAGR de 12,71 % jusqu'en 2032, les grands campus adoptant une distribution 6-35 kV. ABB identifie la distribution moyenne tension comme une architecture importante pour les centres de données d'intelligence artificielle à haute capacité car elle peut réduire les pertes de distribution et l'utilisation du cuivre.[2] Le changement est le plus important dans les nouvelles installations où les développeurs peuvent concevoir le système électrique autour d'une densité de baies plus élevée. Les sites existants peuvent conserver des systèmes basse tension lorsque les coûts de remplacement l'emportent sur le bénéfice en termes d'efficacité.
Les équipements haute tension deviennent plus pertinents lorsqu'un grand campus se connecte directement à un réseau de transport ou de sous-transport. Ces projets nécessitent des équipements qui coordonnent la connexion au réseau de distribution publique, le transformateur et le système de distribution moyenne tension. Les exigences de la norme IEC 62271 s'appliquent aux équipements haute tension et moyenne tension et contribuent à définir les pratiques de performance et d'essai acceptables. L'exigence de conformité favorise les fournisseurs disposant de produits testés, d'équipes de service locales et d'un soutien technique. La taille du marché des appareillages de commutation pour centres de données en Amérique du Sud pour les systèmes moyenne tension est donc soutenue à la fois par les nouveaux campus d'intelligence artificielle et par la nécessité d'améliorer les sites existants plus importants. Les fournisseurs font également face à une demande de surveillance numérique pouvant soutenir la maintenance préventive et une réponse plus rapide aux défauts. Ces systèmes peuvent aider les opérateurs à identifier des conditions anormales avant qu'elles ne deviennent un problème de service plus large. La nécessité de paramètres de protection coordonnés augmente également la valeur d'une ingénierie détaillée lors de la conception du projet.



Par Type d'Isolation :
L'Appareillage Isolé au Gaz Capture les Campus Premium au Fur et à Mesure que les Réglementations sur le SF₆ se DéveloppentL'appareillage isolé à l'air représentait 51,44 % de la part du marché des appareillages de commutation pour centres de données en Amérique du Sud en 2026 en raison de sa base installée établie et de son coût initial plus faible. Il reste pratique pour les rénovations de sites existants et les projets où la disponibilité des terrains permet des salles électriques ou des cours plus grandes. L'appareillage isolé au gaz devrait enregistrer un CAGR de 13,67 % jusqu'en 2032, soutenu par son faible encombrement dans les emplacements de campus denses. Les équipements compacts peuvent être particulièrement utiles là où les coûts fonciers ou les contraintes d'espace limitent l'espace disponible pour un poste de transformation. L'expansion plus rapide de l'appareillage isolé au gaz reflète la nécessité d'intégrer une capacité électrique plus élevée dans des sites limités. Elle soutient également les conceptions qui placent les systèmes électriques critiques plus près des bâtiments à forte charge.
Les considérations environnementales modifient la discussion sur les produits au sein du segment d'isolation. Les fournisseurs développent des alternatives à l'hexafluorure de soufre, désigné SF6, pour les applications où les clients souhaitent réduire leur exposition réglementaire future. La plateforme AirSeT de Schneider Electric est conçue autour d'une approche d'interruption et d'isolation sans gaz pour les équipements moyenne tension. Cette orientation offre aux développeurs plus de choix lors de la sélection d'équipements pour des projets à long terme. Les équipements à vide et à diélectrique solide continuent de servir les postes de transformation modulaires et les mises à niveau périphériques où des équipements standardisés peuvent simplifier l'installation. Le marché des appareillages de commutation pour centres de données en Amérique du Sud bénéficie de cette transition à mesure que les opérateurs remplacent ou spécifient des équipements en fonction à la fois des performances et des exigences environnementales. La sélection des équipements dépend également de l'accès au service et de l'espace pratique disponible sur le site. Ces facteurs peuvent amener les développeurs à évaluer les considérations de cycle de vie parallèlement à la décision d'achat initiale.
Par Type d'Installation :
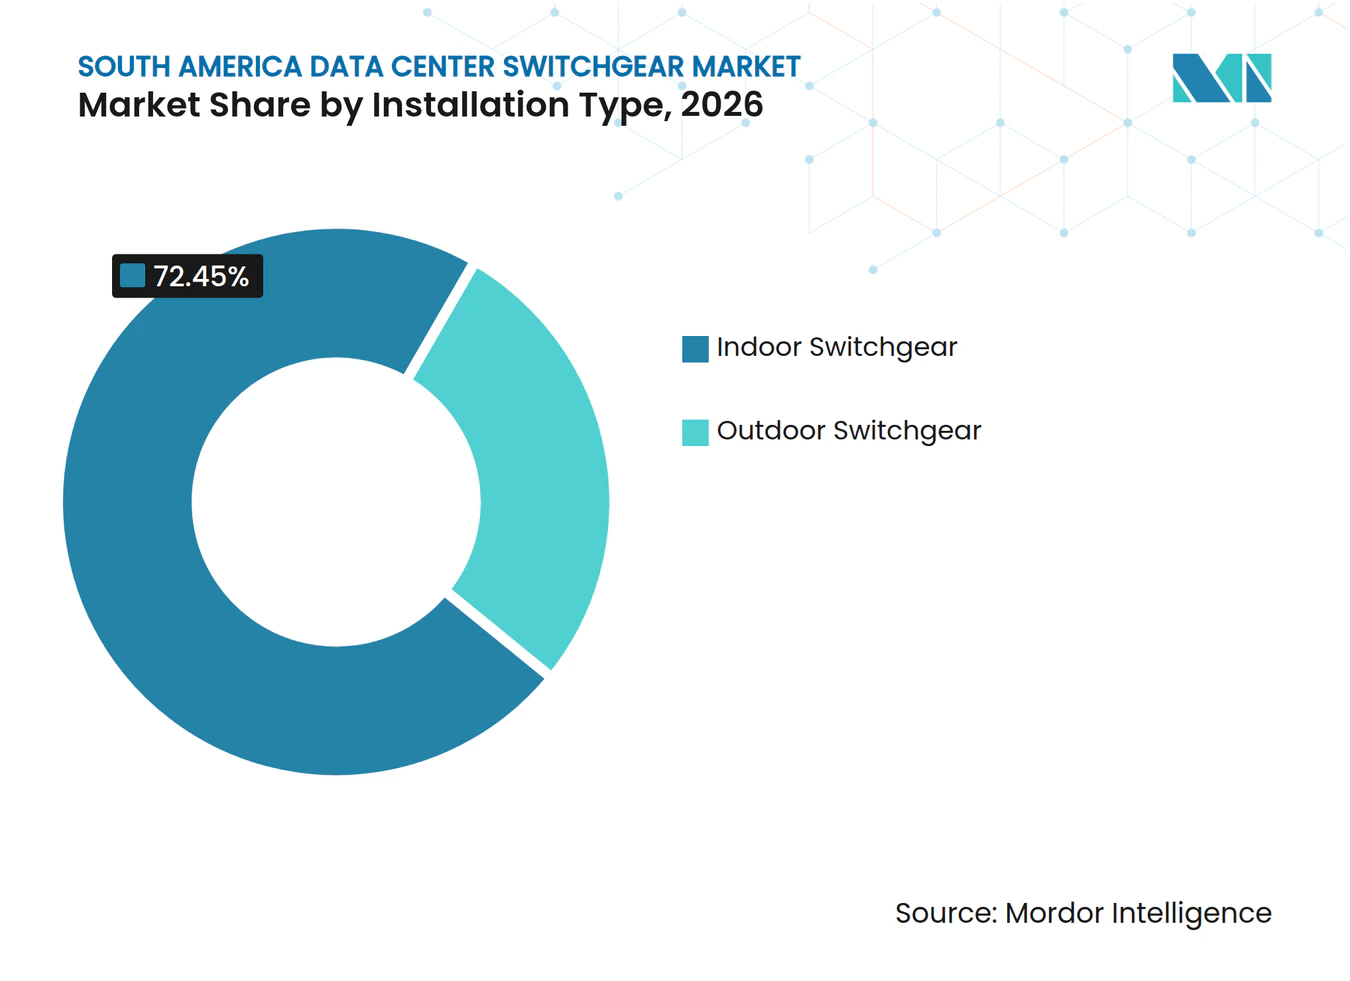
L'Appareillage Intérieur Reste le Choix Principal à Mesure que les Sites Extérieurs se DéveloppentL'appareillage intérieur représentait 72,45 % du chiffre d'affaires en 2026 car les installations de colocation et d'entreprise localisent généralement les équipements électriques dans des salles contrôlées. Cette disposition protège les équipements des intempéries et facilite la maintenance planifiée dans un environnement sécurisé. Les systèmes intérieurs sont bien adaptés aux installations urbaines avec des agencements de bâtiments compacts et des salles électriques établies. La norme IEC 62271-200 fournit des exigences pour les appareillages de commutation et de contrôle à courant alternatif sous enveloppe métallique, ce qui est pertinent pour les applications moyenne tension intérieures. Les conceptions intérieures s'alignent également sur les besoins opérationnels des installations multi-locataires qui nécessitent un accès fiable pour les équipes de maintenance. Cette base installée soutient la demande de panneaux de remplacement, de disjoncteurs et de mises à niveau numériques.
L'appareillage extérieur devrait se développer à un CAGR de 12,51 % jusqu'en 2032, les campus multi-bâtiments utilisant des cours dédiées et des connexions directes au réseau de distribution publique. Les systèmes extérieurs peuvent être économiques là où les campus disposent de terrains suffisants et nécessitent un grand transformateur ou des équipements d'interconnexion haute tension. Ils sont également pertinents lorsque les développeurs convertissent des sites industriels qui comprennent déjà une infrastructure électrique externe. La protection contre les intempéries, la coordination des surtensions et les pratiques d'isolation appropriées s'ajoutent aux exigences de conception. WEG propose un portefeuille intégré comprenant des postes de transformation, des appareillages de commutation, des générateurs, de l'automatisation et d'autres équipements utilisés dans les systèmes d'alimentation des centres de données.[3] Le support technique local peut constituer un avantage significatif pour les installations extérieures situées au-delà des grandes zones métropolitaines. La conception finale doit équilibrer l'accès pour la maintenance avec la protection contre les conditions du site. Cela est particulièrement pertinent lorsque les connexions à haute capacité et les bâtiments des centres de données sont développés en phases séparées.

Par Configuration :
Les Systèmes Modulaires Soutiennent les Ajouts de Capacité par PhasesL'appareillage débrochable détenait 46,51 % du chiffre d'affaires en 2026 car les configurations de disjoncteurs débrochables permettent la maintenance sans mettre toute la rangée hors service. Cette fonction est précieuse pour les installations qui visent des pratiques opérationnelles de Niveau III ou Niveau IV. Les équipements à montage fixe restent appropriés pour les sites plus petits où le coût initial est la principale préoccupation. L'appareillage modulaire devrait enregistrer un CAGR de 13,49 % jusqu'en 2032, les grands campus ajoutant de la capacité par phases. Les modules standardisés aident les développeurs à coordonner la construction électrique avec des calendriers de construction échelonnés. Ils peuvent également réduire la quantité d'assemblage sur site requis lors de l'expansion.
Les systèmes modulaires assemblés en usine sont bien adaptés à la construction de campus d'intelligence artificielle car les besoins en puissance peuvent évoluer à mesure que la capacité informatique est ajoutée. Schneider Electric indique que les appareillages de commutation moyenne tension définis par logiciel peuvent réduire le temps de déploiement et le câblage de contrôle dans certaines applications. Les conceptions numériques peuvent également simplifier l'intégration de la protection, du contrôle et de la surveillance des actifs. Les systèmes débrochables aident les opérateurs à remplacer les disjoncteurs lors de la maintenance planifiée, ce qui soutient la disponibilité dans les installations multi-locataires. Le marché des appareillages de commutation pour centres de données en Amérique du Sud bénéficie lorsque les opérateurs privilégient des systèmes pouvant être étendus sans reconstruire un poste de transformation entier. Cette préférence est la plus forte là où l'approbation d'accès au réseau et le calendrier de construction nécessitent une mise sous tension par phases. Les agencements standard peuvent faciliter la réplication de la conception électrique dans plusieurs bâtiments. Ils permettent également à l'opérateur d'aligner les achats sur les engagements de capacité réels des clients.
Par Taille de Centre de Données :
Les Installations Hyperscale Combinent Échelle et Expansion Plus RapideLes installations hyperscale représentaient 47,31 % de la taille du marché des appareillages de commutation pour centres de données en Amérique du Sud en 2026 et devraient se développer à un CAGR de 13,21 % jusqu'en 2032. Ces installations nécessitent de grands systèmes électriques combinant l'interconnexion au réseau de distribution publique, les transformateurs, la distribution moyenne tension, l'alimentation de secours et la surveillance. Leur échelle offre aux fabricants une visibilité sur des commandes plus importantes et peut soutenir des accords d'approvisionnement cadre. Les opérateurs hyperscale sont également plus susceptibles de sélectionner des équipements capables de gérer la concentration de charge liée à l'intelligence artificielle et les ajouts de capacité par phases. Hitachi Energy a annoncé une collaboration avec RT-One pour des systèmes électriques haute tension et des connexions au réseau pour les campus de centres de données d'intelligence artificielle à Uberlândia et Maringá. Cet exemple montre comment les grands campus nécessitent que l'infrastructure d'alimentation soit planifiée avec le centre de données plutôt qu'ajoutée ultérieurement.
Les grandes installations bénéficient également des projets de cloud souverain et de numérisation gouvernementale, bien que leurs besoins en équipements soient inférieurs à ceux des campus hyperscale. Les sites moyens et petits restent importants pour les services régionaux, mais ils font souvent face à des limites de capital plus strictes et peuvent prolonger la durée de vie des systèmes électriques existants. Le glissement continu vers la colocation peut réduire le nombre de petites installations auto-exploitées tout en augmentant la demande dans les grands campus partagés. Cela modifie la composition des commandes vers des systèmes à plus haute capacité et mieux intégrés. Le marché des appareillages de commutation pour centres de données en Amérique du Sud est donc de plus en plus façonné par des projets nécessitant des postes de transformation dédiés et une coordination directe avec les réseaux de distribution publique. Les fabricants capables d'offrir l'ingénierie, les équipements, la mise en service et le service ont une position plus forte dans ce segment. Les grands projets nécessitent également une approche claire en matière de redondance, de coordination de la protection et de maintenance à long terme. Ces exigences peuvent influencer la sélection des équipements avant que le campus n'atteigne sa pleine capacité opérationnelle.
Par Type de Centre de Données :
La Colocation Domine le Chiffre d'Affaires Tandis que la Demande des Fournisseurs de Services Cloud Modifie les AchatsLes fournisseurs de colocation détenaient 49,91 % du chiffre d'affaires en 2026, ce qui en fait le plus grand type de centre de données sur le marché des appareillages de commutation pour centres de données en Amérique du Sud. Ces opérateurs servent les entreprises qui transfèrent leurs charges de travail hors des salles de serveurs privées et peuvent également héberger des fournisseurs cloud lors de leur expansion régionale initiale. Leurs sites nécessitent une distribution électrique fiable car la disponibilité de l'alimentation est un élément central du service offert aux locataires. L'appareillage intérieur, les disjoncteurs débrochables, la redondance et l'accès au service sont des facteurs d'achat importants pour ce groupe. Les installations de colocation créent également une demande continue de remplacement et de mise à niveau à mesure que les locataires augmentent la densité des baies. Cela fait du segment une source stable de demande même lorsqu'un nouveau campus hyperscale est retardé.
Les fournisseurs de services cloud devraient progresser à un CAGR de 12,93 % jusqu'en 2032 à mesure qu'ils construisent et exploitent davantage d'infrastructures régionales propres. Les installations propres modifient les achats car les équipements sont de plus en plus achetés via des accords cadres mondiaux et des normes techniques. La politique REDATA du Brésil peut améliorer la rentabilité des équipements de centres de données éligibles et des projets de modernisation. Les installations d'entreprise et périphériques présentent encore une opportunité de remplacement là où les anciens systèmes basse tension ne peuvent pas répondre aux besoins modernes en alimentation pour le cloud hybride. La composition des segments favorise les fournisseurs capables de répondre à la fois aux spécifications mondiales standardisées et aux exigences d'installation locales. Elle souligne également l'importance de la capacité de service après l'installation des équipements. Les opérateurs de colocation continuent de nécessiter des équipements flexibles car les exigences des locataires peuvent évoluer au cours de la durée de vie d'une installation. Cela maintient l'accès au service fiable et la planification de la maintenance au cœur des décisions d'achat.
Analyse Géographique
Brésil
Le Brésil représentait 56,18 % de la part du marché des appareillages de commutation pour centres de données en Amérique du Sud en 2026. Le pays dispose du pipeline de projets le plus profond de la région et de la base la plus large d'opérateurs de centres de données, de fournisseurs cloud et de fournisseurs d'équipements électriques. REDATA a été promulgué en septembre 2026 et suspend les taxes PIS/Pasep, COFINS, IPI et les droits d'importation sur les équipements de technologies de l'information et de la communication éligibles. Le programme peut soutenir le développement en dehors de São Paulo, tandis que l'agenda énergétique du Brésil est de plus en plus axé sur l'alignement de la demande des centres de données avec l'accès au réseau de transport. La conformité à la norme IEC 62271 et les pratiques de protection contre les arcs électriques conformes à la norme NFPA 70E influencent les spécifications des équipements pour les installations critiques.
Chili
Le Chili devrait enregistrer un CAGR de 13,17 % jusqu'en 2032, le taux national le plus élevé sur le marché des appareillages de commutation pour centres de données en Amérique du Sud. Le pays combine une politique d'infrastructure numérique, un potentiel en énergie renouvelable et une connectivité internationale. Son cadre public de transformation numérique soutient l'utilisation des services numériques dans l'ensemble de l'État et crée un cadre plus clair pour l'infrastructure cloud. Hitachi Energy a mis en œuvre le premier poste de transformation numérique mobile haute tension du Chili en mai 2026, utilisant un appareillage isolé au gaz de 69 kV dans un format transportable.[4] Le projet illustre une méthode pour ajouter de la capacité de commutation là où la construction du campus progresse plus rapidement que le renforcement permanent du réseau.
Argentine et Reste de l'Amérique du Sud
L'Argentine et le reste de l'Amérique du Sud disposent d'une base installée plus petite, mais offrent des opportunités sélectives de modernisation et de nouvelle capacité périphérique. La taille du marché des appareillages de commutation pour centres de données en Amérique du Sud dans ces pays est soutenue par la demande cloud, les ressources renouvelables et les sites industriels pouvant être convertis pour l'infrastructure numérique. Les connexions directes haute tension seront importantes pour les grands campus car ils nécessitent des équipements de protection et de commutation dédiés. La disponibilité des services locaux peut contraindre les projets dans les villes secondaires, favorisant les fournisseurs disposant d'équipes d'ingénierie régionales.
Paysage Concurrentiel
Concentration du Marché
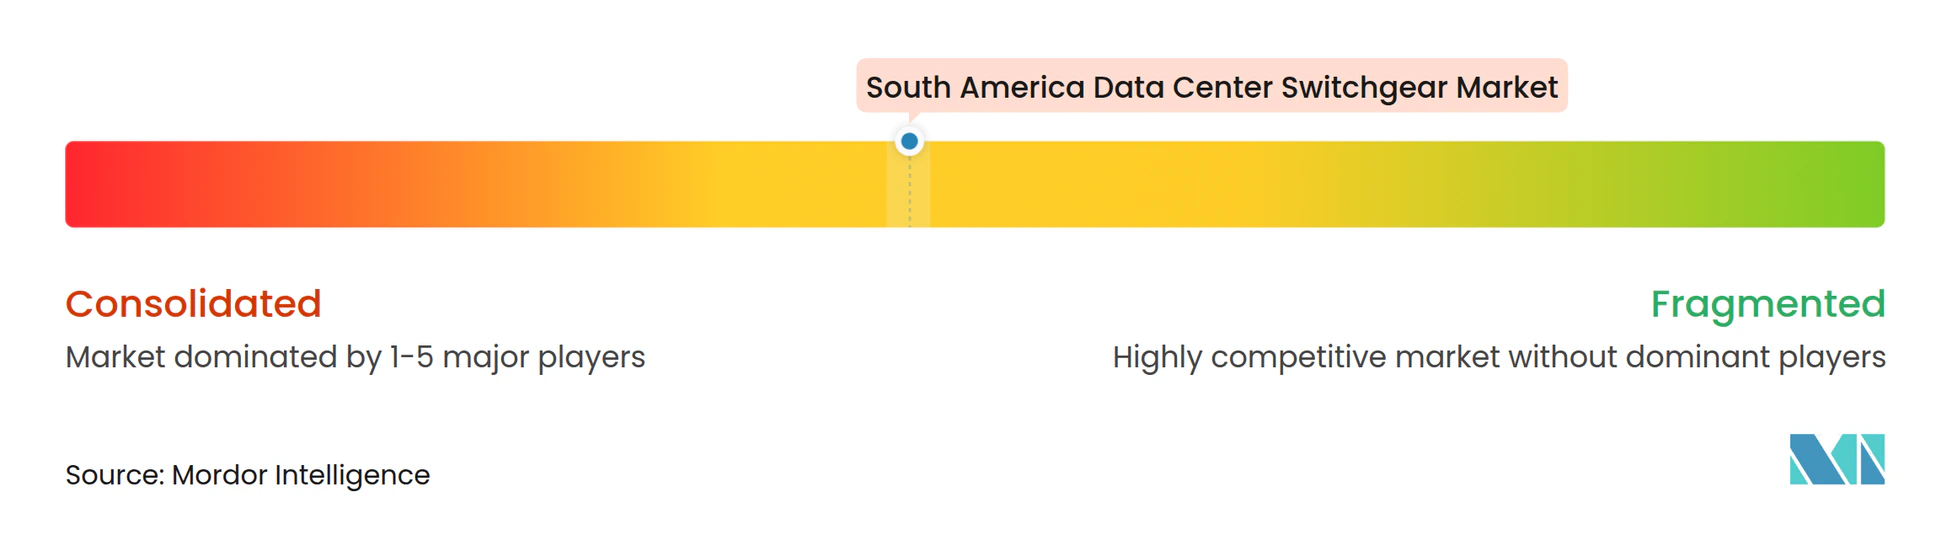
Le marché des appareillages de commutation pour centres de données en Amérique du Sud est modérément consolidé autour de fournisseurs mondiaux d'équipements électriques disposant de solides capacités d'ingénierie, de service et de livraison de projets. Schneider Electric, ABB, Siemens, Siemens Energy, Eaton, Hitachi Energy et WEG sont en concurrence sur les systèmes moyenne tension, la distribution d'énergie, les postes de transformation et les contrôles numériques. Leur position est soutenue par les exigences techniques des projets hyperscale et la nécessité de disposer d'équipements testés et fiables. Les exigences de la norme IEC 62271 et les attentes en matière de protection contre les arcs électriques conformes à la norme NFPA 70E favorisent également les fournisseurs expérimentés. Les intégrateurs régionaux restent pertinents là où les autorisations, l'installation et la coordination avec les réseaux de distribution publique sont au cœur du projet.
Eaton et Siemens Energy ont annoncé une approche conjointe en juin 2025 combinant la technologie de production d'énergie avec les équipements de distribution électrique d'Eaton pour les nouvelles capacités de centres de données. Cette initiative montre comment les fournisseurs répondent aux contraintes du réseau par des systèmes d'alimentation intégrés plutôt que par des ventes d'appareillages de commutation autonomes. Schneider Electric fait progresser les appareillages de commutation moyenne tension définis par logiciel pour simplifier le déploiement et réduire le câblage de contrôle dans certains projets. ABB positionne l'architecture moyenne tension pour les centres de données d'intelligence artificielle où la densité de puissance, l'efficacité de distribution et la coordination de la protection sont critiques. Ces évolutions accroissent l'importance des logiciels, de l'ingénierie et du service dans la sélection des fournisseurs.
Le poste de transformation numérique mobile haute tension de Hitachi Energy au Chili est un exemple d'approche alternative à l'interconnexion au réseau pouvant raccourcir le déploiement pour les projets adaptés. WEG propose un portefeuille intégré pour les applications d'alimentation des centres de données comprenant des appareillages de commutation, des postes de transformation, des générateurs, de l'automatisation et des équipements connexes. La concurrence dépendra de plus en plus des appareillages isolés au gaz compacts, des systèmes modulaires, des alternatives sans SF6 et des capacités de maintenance numérique. Les spécifications exigeantes et les exigences d'exécution locale limitent le nombre pratique de fournisseurs pouvant concourir pour les grands projets.
Leaders du Secteur des Centres de Données en Amérique du Sud
-
Schneider Electric SE
-
Vertiv Holdings Co
-
Hitachi Energy Ltd.
-
WEG S.A.
-
Mitsubishi Electric Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Appareillages de Commutation pour Centres de Données en Amérique du Sud Entreprises couvertes dans ce rapport
- Schneider Electric SE
- ABB Ltd.
- Siemens AG
- Eaton Corporation plc
- Vertiv Holdings Co
- Mitsubishi Electric Corporation
- Hitachi Energy Ltd.
- WEG S.A.
- Siemens Energy AG
- EFACEC Power Solutions SGPS, S.A.
- Powell Industries, Inc.
- Legrand SA
- Delta Electronics, Inc.
- Socomec Group S.A.
- Huawei Technologies Co., Ltd.
- GE Vernova
- Hyundai Electric and Energy Systems
- Fuji Electric Co., Ltd.
- Rittal GmbH & Co. KG
- Ascenty Data Centers
Développements industriels récents dans Marché des Appareillages de Commutation pour Centres de Données en Amérique du Sud
- Octobre 2026 : Schneider Electric a lancé MCSeT avec EvoPacT, un système d'appareillage de commutation moyenne tension isolé à l'air homologué jusqu'à 24 kV, en Argentine. Le système combine un disjoncteur à vide EvoPacT HVX avec une surveillance numérique pour les sites industriels, les infrastructures critiques et les centres de données.
- Septembre 2026 : Le Président brésilien Lula a promulgué la loi REDATA le 15 septembre 2026, suspendant les taxes PIS/Pasep, COFINS, IPI et les droits d'importation sur les équipements TIC pour les projets de centres de données éligibles jusqu'en 2031, avec des obligations réduites de 20 % pour les projets dans les régions Nord, Nordeste et Centro-Oeste. La loi élargit directement le marché d'approvisionnement en appareillages de commutation dans les villes brésiliennes secondaires en améliorant la rentabilité des projets pour les campus en dehors du pôle de São Paulo.
- Mai 2026 : Hitachi Energy a mis en œuvre le premier poste de transformation numérique mobile haute tension du Chili (Grid-eXpand™) avec des équipements d'appareillage isolé au gaz de 69 kV sur une remorque transportable, permettant une capacité de commutation haute tension pour les centres de données sans les délais de construction d'un poste de transformation fixe et démontrant un modèle de déploiement qui compresse la mise sous tension jusqu'à 18 mois.
- Janvier 2026 : Hitachi Energy a annoncé une collaboration avec RT-One pour fournir des systèmes électriques haute tension et des connexions au réseau pour les campus à Uberlândia (100 MW, extensible à 400 MW) et Maringá (200 MW), soutenus par 15 milliards BRL (3 milliards USD), positionnant le Brésil comme un pôle mondial pour l'intelligence artificielle et l'infrastructure cloud souveraine.
Périmètre du Rapport sur le Marché des Appareillages de Commutation pour Centres de Données en Amérique du Sud
Le marché des appareillages de commutation pour centres de données en Amérique du Sud comprend l'approvisionnement régional, le déploiement et la maintenance des appareillages de commutation conçus pour protéger, isoler et contrôler l'infrastructure d'alimentation au sein des installations de données. Porté par l'adoption croissante du cloud et la localisation des services numériques, ce marché se concentre sur la garantie de la sécurité électrique, de la continuité opérationnelle et de la gestion de la charge pour les centres de données de colocation et d'entreprise dans les principaux pôles régionaux tels que le Brésil, l'Argentine et le Chili.
Le rapport sur le marché des appareillages de commutation en Amérique du Sud est segmenté par niveau de tension (basse tension, moyenne tension et haute tension), type d'isolation (appareillage isolé à l'air, appareillage isolé au gaz et autres technologies d'isolation), type d'installation (appareillage intérieur et appareillage extérieur), configuration (appareillage à montage fixe, appareillage débrochable et appareillage modulaire), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud [CSP] et entreprise / périphérie), et pays (Brésil, Argentine, Chili et reste de l'Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Basse Tension |
| Moyenne Tension |
| Haute Tension |
| Appareillage Isolé à l'Air |
| Appareillage Isolé au Gaz |
| Autres Technologies d'Isolation |
| Appareillage Intérieur |
| Appareillage Extérieur |
| Appareillage à Montage Fixe |
| Appareillage Débrochable |
| Appareillage Modulaire |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de Services Cloud (CSP) |
| Entreprise / Périphérie |
| Brésil |
| Argentine |
| Chili |
| Reste de l'Amérique du Sud |
| Par Niveau de Tension | Basse Tension |
| Moyenne Tension | |
| Haute Tension | |
| Par Type d'Isolation | Appareillage Isolé à l'Air |
| Appareillage Isolé au Gaz | |
| Autres Technologies d'Isolation | |
| Par Type d'Installation | Appareillage Intérieur |
| Appareillage Extérieur | |
| Par Configuration | Appareillage à Montage Fixe |
| Appareillage Débrochable | |
| Appareillage Modulaire | |
| Par Taille de Centre de Données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par Type de Centre de Données | Colocation |
| Fournisseurs de Services Cloud (CSP) | |
| Entreprise / Périphérie | |
| Par Pays | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud |
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des appareillages de commutation pour centres de données en Amérique du Sud ?
Le marché des appareillages de commutation pour centres de données en Amérique du Sud est estimé à 129,08 millions USD en 2027 et devrait atteindre 226,03 millions USD d'ici 2032 à un CAGR de 11,86 %. L'estimation couvre les équipements utilisés pour la distribution, la protection et le contrôle de l'alimentation dans les installations de centres de données. Les prévisions reflètent la construction de nouveaux campus, les mises à niveau électriques et la nécessité de disposer d'équipements soutenant des opérations fiables. Elles reflètent également l'évolution des besoins de conception des grandes installations numériques dans la région. Les achats comprennent des équipements de protection, de surveillance, d'isolation et le réseau de distribution d'énergie interne.
Qu'est-ce qui stimule la demande d'appareillages de commutation pour centres de données en Amérique du Sud ?
Les campus hyperscale et de colocation plus importants, la densité des baies liée à l'intelligence artificielle, l'intégration de l'énergie renouvelable et les politiques de localisation numérique augmentent les besoins en équipements. Ces facteurs obligent les développeurs à planifier conjointement la connexion au réseau de distribution publique et le système électrique interne. Ils accroissent également la nécessité de disposer d'équipements capables de supporter des charges plus élevées, une construction par phases et une maintenance de routine. La combinaison des moteurs varie selon le site, mais la disponibilité de l'alimentation reste centrale pour chaque projet. Les développeurs doivent également tenir compte de la disponibilité des terrains, du calendrier de connexion et du support de service local.
Quel niveau de tension se développe le plus rapidement en Amérique du Sud ?
La moyenne tension devrait se développer à un CAGR de 12,71 % jusqu'en 2032, les campus à haute capacité adoptant une distribution 6-35 kV. Elle est de plus en plus pertinente lorsque les opérateurs doivent gérer de grandes charges d'alimentation avec des pertes de distribution plus faibles. Cette configuration est la plus utile dans les nouvelles grandes installations où l'architecture électrique peut être conçue autour d'exigences de densité de baies plus élevées. Elle peut également soutenir une séparation plus claire entre l'interconnexion au réseau de distribution publique et la distribution interne. La conception finale dépend de l'échelle de l'installation, des conditions du site et de la norme de résilience sélectionnée.
Quel pays domine la demande régionale ?
Le Brésil détenait 56,18 % du chiffre d'affaires en 2026, soutenu par sa base de centres de données plus importante et la politique REDATA. La politique soutient les investissements en équipements éligibles et peut améliorer la rentabilité des projets en dehors des pôles établis. Son importance s'étend à la planification des équipements car les développeurs doivent coordonner les avantages fiscaux, l'emplacement du site et le calendrier de l'installation électrique. Le Brésil fournit également la base régionale la plus large pour la planification d'infrastructures d'alimentation à grande échelle. Ses villes secondaires peuvent créer une demande supplémentaire lorsque les projets obtiennent des connexions au réseau appropriées.
Pourquoi l'appareillage isolé au gaz devient-il plus pertinent ?
L'appareillage isolé au gaz devrait enregistrer un CAGR de 13,67 % jusqu'en 2032 car son faible encombrement convient aux conceptions de campus denses à haute capacité. Son empreinte physique réduite peut aider les développeurs à intégrer la capacité électrique dans des emplacements contraints. La sélection reflète également l'importance de la sécurité, de l'agencement des équipements, des préférences environnementales et de l'accès pour la maintenance future. Elle est la plus pertinente là où l'espace et le fonctionnement fiable des équipements sont tous deux des exigences de conception centrales. Les opérateurs évaluent également la technologie par rapport à leur approche de maintenance et de conformité à long terme.
Comment les contraintes du réseau affectent-elles les nouveaux projets de centres de données ?
Les connexions retardées peuvent reporter l'installation des équipements, ce qui amène certains développeurs à envisager des sites disposant d'une infrastructure électrique existante. Les développeurs doivent aligner les achats d'appareillages de commutation sur le calendrier final d'accès au réseau et de mise sous tension. Cela rend la coordination précoce avec les réseaux de distribution publique, les fournisseurs d'équipements et les ingénieurs de site importante pour gérer les risques de coût et de livraison. Un plan de connexion fiable est nécessaire avant qu'un grand campus puisse commencer son fonctionnement normal. Les options de sites existants peuvent être utiles lorsqu'une connexion industrielle existante est techniquement adaptée. La décision oblige également les développeurs à évaluer l'état, la capacité, les systèmes de protection et les exigences de mise à niveau de la connexion existante avant de s'engager sur le site.