
Marktgröße und Marktanteile des Schaltanlagenmarkts für Rechenzentren in Südamerika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
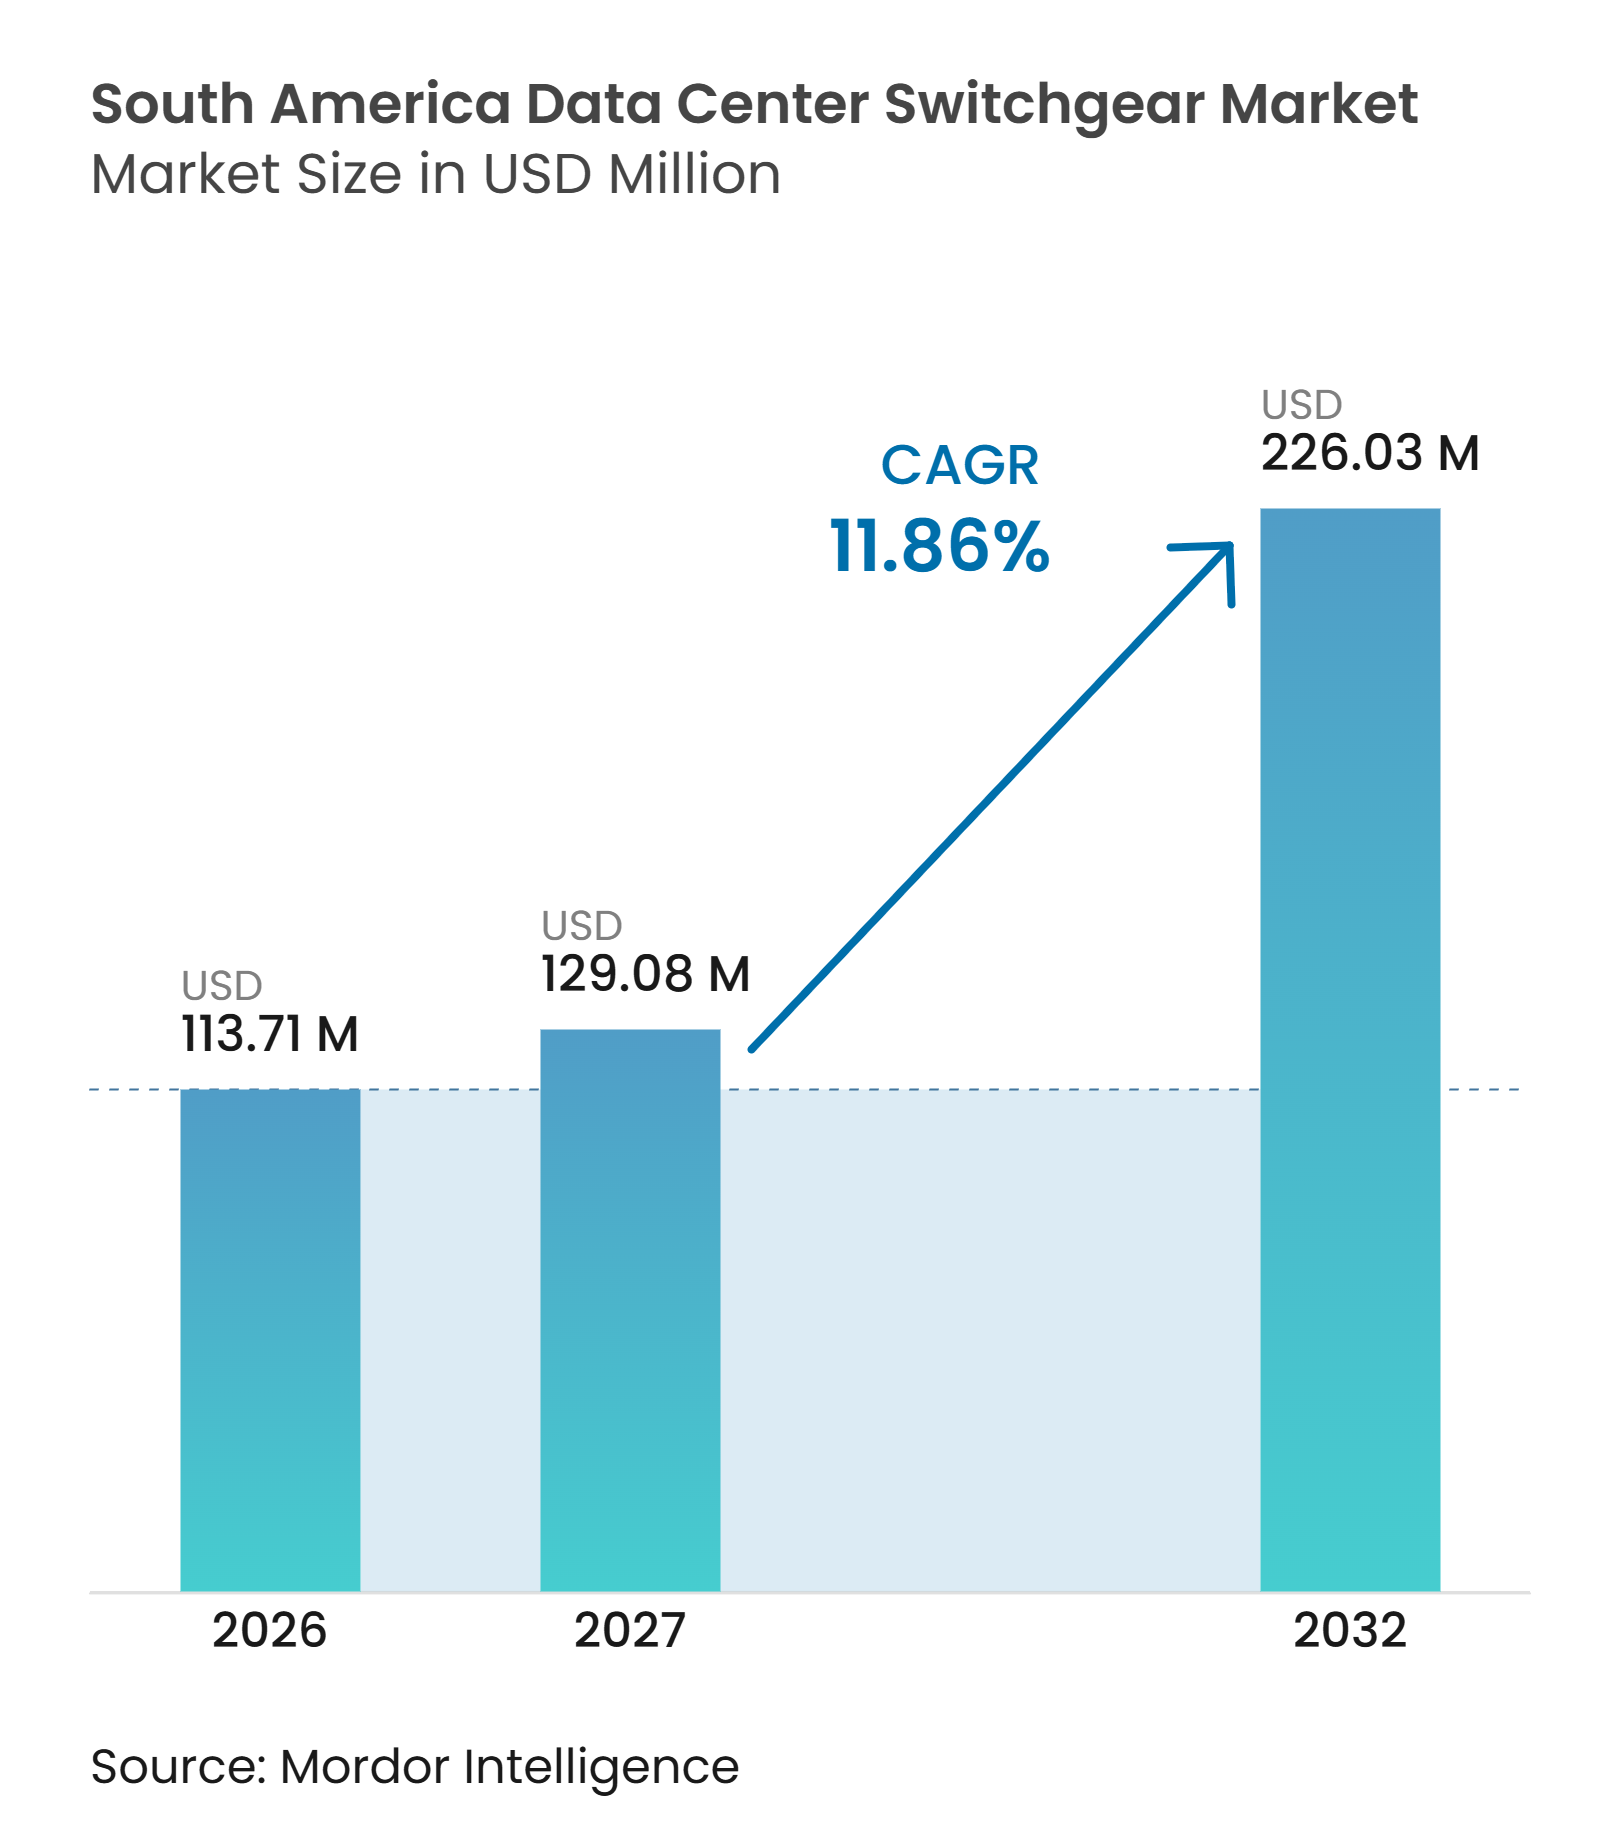
| Marktgröße im Basisjahr (2026) | 113.71 Millionen US-Dollar |
| Marktgröße (2027) | 129.08 Millionen US-Dollar |
| Marktgröße (2032) | 226.03 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.86 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Schaltanlagenmarkts für Rechenzentren in Südamerika von Mordor Intelligence
Die Marktgröße des Schaltanlagenmarkts für Rechenzentren in Südamerika wurde 2026 auf 113,71 Millionen USD geschätzt und soll von 129,08 Millionen USD im Jahr 2027 auf 226,03 Millionen USD bis 2032 wachsen, bei einer CAGR von 11,86 % während des Prognosezeitraums (2027–2032). Der Schaltanlagenmarkt für Rechenzentren in Südamerika wird durch größere Hyperscale- und Colocation-Projekte, einen höheren Rack-Leistungsbedarf durch KI-Workloads sowie Vorschriften geprägt, die digitale Infrastruktur in der Region fördern. Brasilien bleibt das primäre Nachfragezentrum, während Chile neue Projekte anzieht, die durch öffentliche Planung und erneuerbare Energieressourcen unterstützt werden. Höhere Rack-Dichten steigern die Nachfrage nach Mittelspannungsgeräten, die den Kupferverbrauch reduzieren und große Campusdesigns unterstützen. Netzüberlastung, Geräteverfügbarkeit und die Kosten für Spezialausrüstung können Projektzeitpläne verzögern, aber Brownfield-Standorte mit bestehenden Anschlüssen bieten für einige Entwickler einen praktischen Weg. Diese Bedingungen begünstigen Lieferanten, die geprüfte Geräte, lokale technische Unterstützung und Systeme anbieten können, die stufenweise installiert werden können, wenn die Campuskapazität erweitert wird.
Wichtigste Erkenntnisse des Berichts
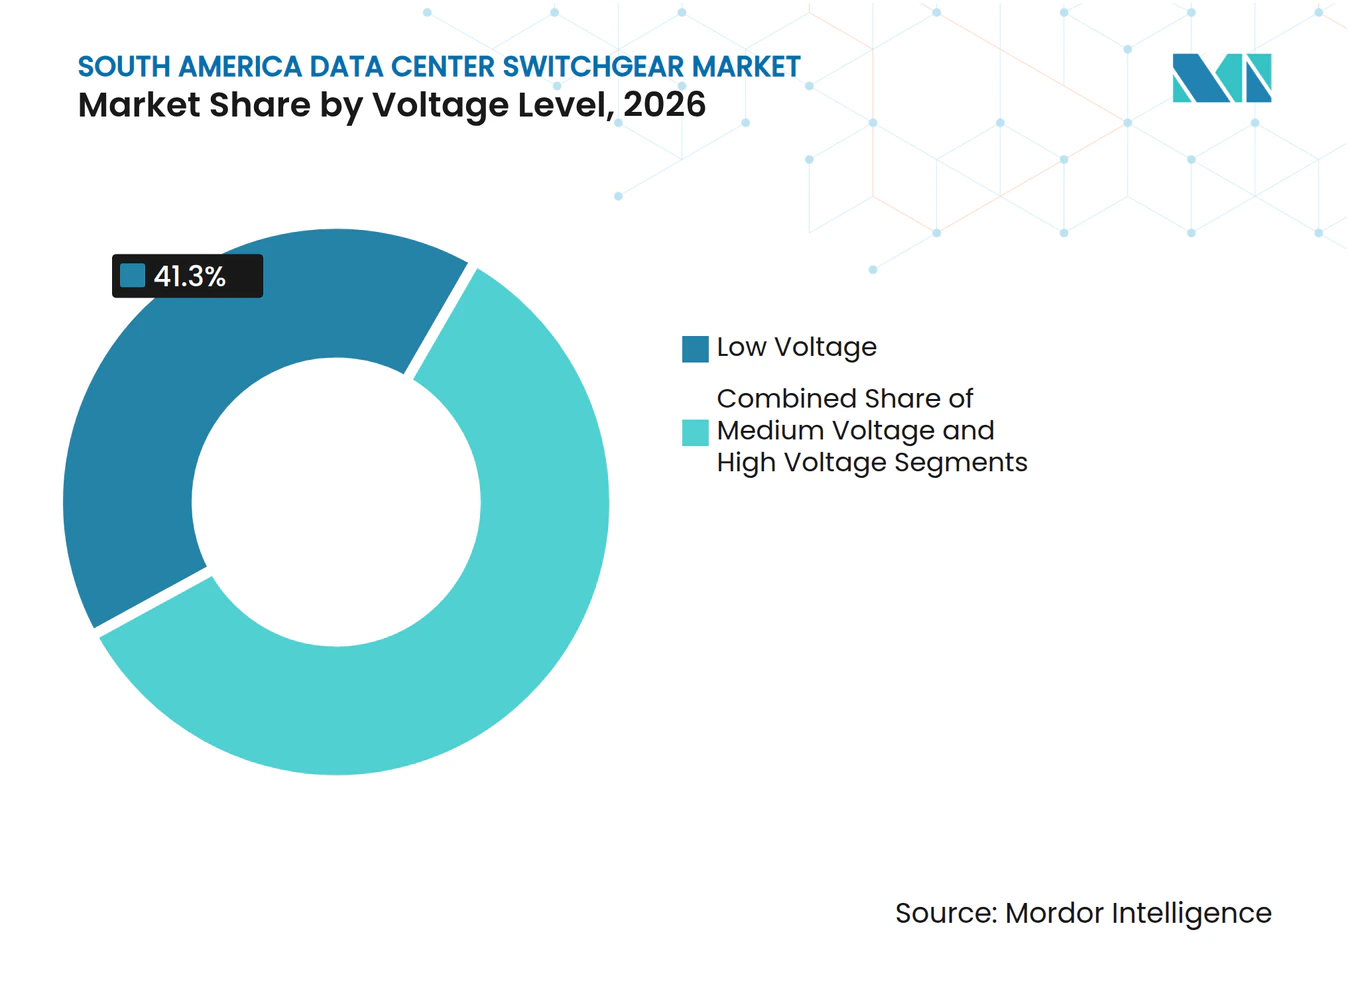
- Nach Spannungsebene hielt Niederspannung im Jahr 2026 einen Marktanteil von 41,30 % am Schaltanlagenmarkt für Rechenzentren in Südamerika, während Mittelspannung bis 2032 voraussichtlich mit einer CAGR von 12,71 % wachsen wird.
- Nach Isolierungstyp entfiel auf luftisolierte Schaltanlagen im Jahr 2026 ein Marktanteil von 51,44 % am Schaltanlagenmarkt für Rechenzentren in Südamerika, während gasisolierte Schaltanlagen bis 2032 voraussichtlich mit einer CAGR von 13,67 % wachsen werden.
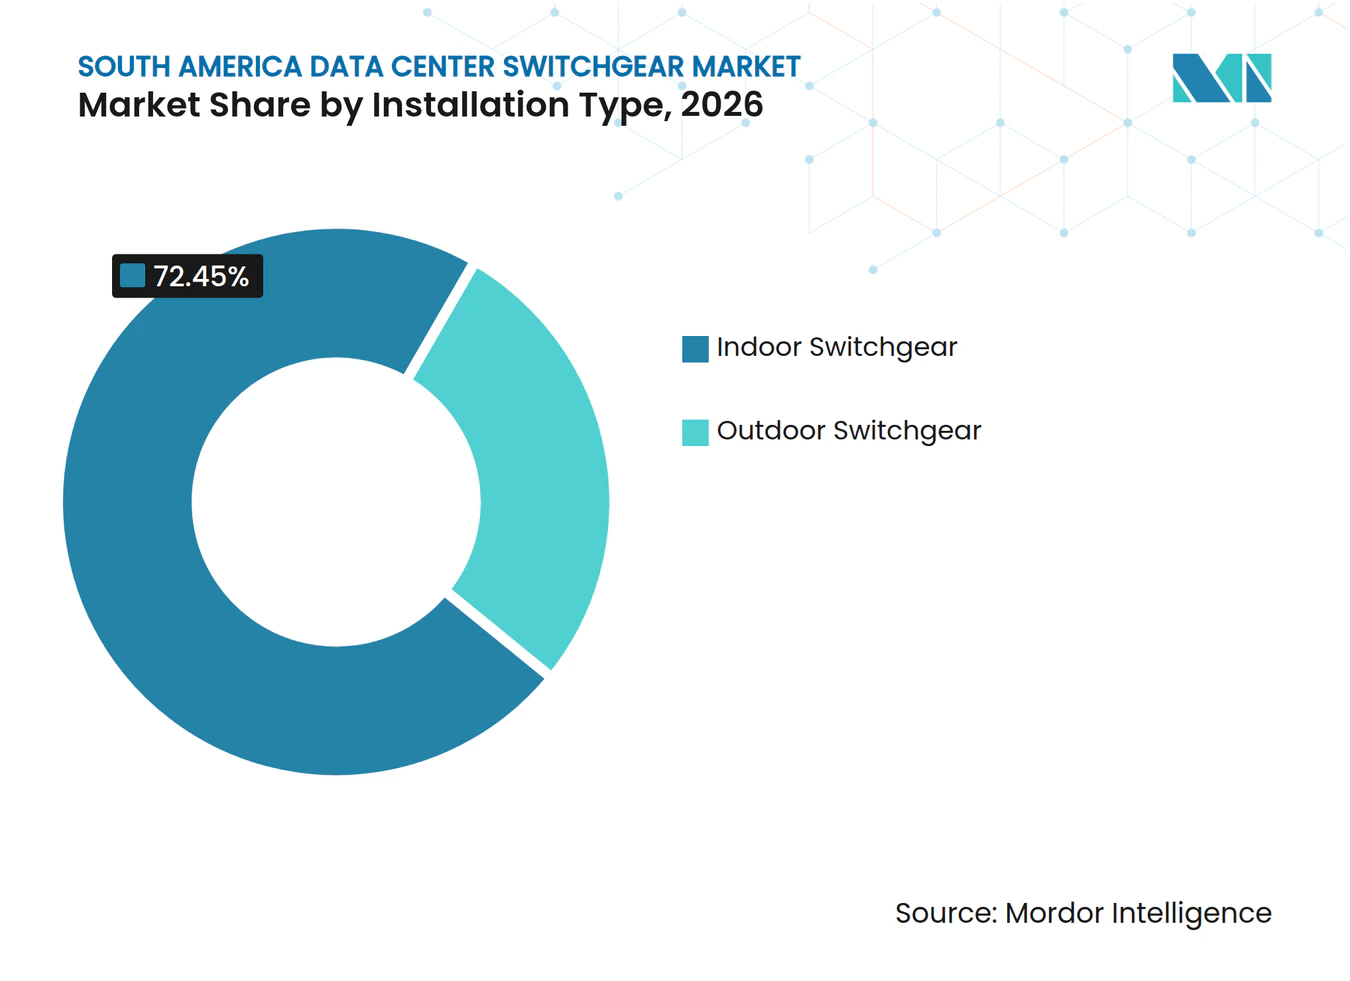
- Nach Installationstyp entfielen auf Innenschaltanlagen im Jahr 2026 72,45 % des Umsatzes, während Außenschaltanlagen bis 2032 voraussichtlich eine CAGR von 12,51 % verzeichnen werden.
- Nach Konfiguration hielten herausfahrbare Schaltanlagen im Jahr 2026 einen Umsatzanteil von 46,51 %, während modulare Schaltanlagen bis 2032 voraussichtlich mit einer CAGR von 13,49 % wachsen werden.
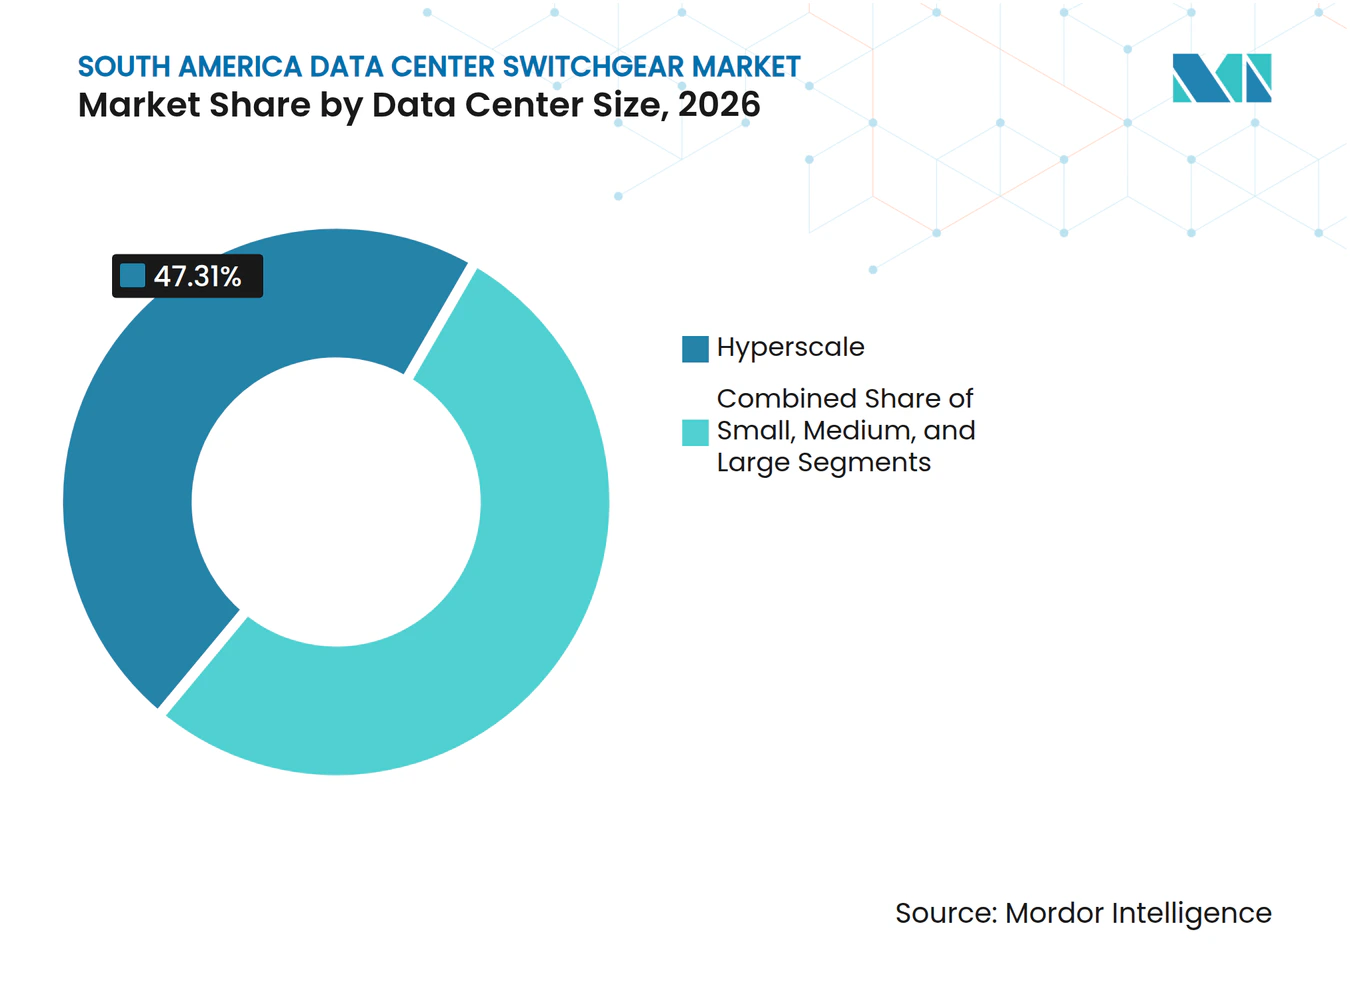
- Nach Rechenzentrumsgröße entfielen auf Hyperscale-Einrichtungen im Jahr 2026 47,31 % des Marktanteils am Schaltanlagenmarkt für Rechenzentren in Südamerika, und sie sollen bis 2032 eine CAGR von 13,21 % verzeichnen.
- Nach Rechenzentrumtyp hielten Colocation-Anbieter im Jahr 2026 49,91 % des Umsatzes, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einer CAGR von 12,93 % wachsen werden.
- Nach Geografie entfiel auf Brasilien im Jahr 2026 ein Umsatzanteil von 56,18 %, während Chile bis 2032 voraussichtlich eine CAGR von 13,17 % verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von Hyperscale- und Colocation-Rechenzentren | +3.5% | Brasilien als Kern, Chile im Aufschwung, Argentinien und übriges Südamerika im Entstehen | Kurzfristig (≤ 2 Jahre) |
| KI-Workloads erhöhen die Leistungsdichte auf Rack-Ebene | +3.0% | Global, mit dem größten Bedarf in den Campussen in São Paulo und Santiago | Kurzfristig (≤ 2 Jahre) |
| Beschaffung erneuerbarer Energie für Rechenzentrumscampusse | +1.5% | Brasilien dominant, Chile stark, Argentinien im Entstehen | Mittelfristig (2–4 Jahre) |
| Richtlinien zur Lokalisierung und Digitalisierung von Rechenzentren | +1.2% | Brasilien unter REDATA und Chile unter dem Nationalen Rechenzentrumplan | Mittelfristig (2–4 Jahre) |
| Brownfield-Rechenzentrumsentwicklung unter Nutzung bestehender Netzanschlüsse | +0.8% | Brasilien und Chile, mit Ausstrahlungseffekten auf Argentinien | Mittelfristig (2–4 Jahre) |
| Digitale Unterstationsüberwachung für vorausschauende Wartung | +0.5% | Brasilien und Chile als frühe Anwenderstandorte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von Hyperscale- und Colocation-Rechenzentren
Die Expansion von Hyperscale- und Colocation-Kapazitäten erzeugt größere und besser planbare Gerätebestellungen im Schaltanlagenmarkt für Rechenzentren in Südamerika. Betreiber beschaffen elektrische Systeme zunehmend frühzeitig, da Netzanschluss, Unterstation und Gebäudeplanung koordiniert werden müssen. Große Campusse erfordern dedizierte Schutz-, Steuerungs- und Verbindungsgeräte und nicht nur die Elektroräume, die kleinere Einrichtungen nutzen. Das REDATA-Programm Brasiliens verbessert die Wirtschaftlichkeit qualifizierender Rechenzentrumsinvestitionen und reduziert bestimmte Verpflichtungen für Projekte in den Regionen Nord, Nordost und Mittlerer Westen. Diese politische Unterstützung kann Projekte in Städten außerhalb von São Paulo fördern, wo neue Hochspannungsanschlüsse zusätzliche Schaltanlagen erfordern. Der Schaltanlagenmarkt für Rechenzentren in Südamerika profitiert daher, wenn sich die Entwicklung von einzelnen Standorten zu koordinierten regionalen Campusprogrammen verlagert.
KI-Workloads erhöhen die Leistungsdichte auf Rack-Ebene
KI-Computing erhöht den Leistungsbedarf einzelner Racks und verändert das elektrische Design neuer Campusse. Schneider Electric berichtete, dass flüssigkeitsgekühlte KI-Systeme eine detaillierte Planung hinsichtlich Leistungsdichte, Netzgrenzen und Kühlungsdesign erfordern. Hochdichte Installationen machen konventionelle Niederspannungslayouts für große Einrichtungen weniger geeignet. ABB beschreibt Mittelspannungsarchitekturen als einen Weg zur Unterstützung von KI-Rechenzentren mit geringeren Verteilungsverlusten und weniger Kupfer in Hochkapazitätsdesigns. Diese Verschiebung erhöht die technischen Anforderungen an Leistungsschalter, Schutzsysteme und Fehlermanagement. Sie begünstigt auch Lieferanten, die Mittelspannungsgeräte mit digitaler Überwachung und Servicefähigkeiten kombinieren können.
Beschaffung erneuerbarer Energie für Rechenzentrumscampusse
Die Beschaffung erneuerbarer Energie ist ein wichtiger Faktor für neue Rechenzentrumscampusse in Brasilien und Chile. Dedizierte Erzeugung, Speicherung und campusbezogene Stromabnahmestrukturen erfordern Schutz- und Schaltgeräte an mehreren Punkten zwischen der Energiequelle und der Sammelschiene des Rechenzentrums. Chiles erste mobile digitale Hochspannungsunterstation, implementiert von Hitachi Energy, zeigt, wie Hochspannungskapazität in einer flexibleren Form für wechselnde Leistungsanforderungen eingesetzt werden kann. Erneuerbare Erzeugung liegt oft weit von den wichtigsten Rechenzentren entfernt, sodass übertragungsseitige Geräte wichtig bleiben, auch wenn Campusse saubere Energie kaufen. Die Anordnung schafft Gerätebedarf über das interne Verteilungssystem hinaus. Sie unterstützt auch die Nachfrage nach Systemen, die variable Erzeugung managen und Speicher integrieren können.
Richtlinien zur Lokalisierung und Digitalisierung von Rechenzentren
Digitale Lokalisierungsrichtlinien machen inländische Kapazitäten für Cloud-Anbieter und Nutzer des öffentlichen Sektors relevanter. Brasilien verabschiedete REDATA im September 2026 und setzte bestimmte Steuern auf qualifizierende Informations- und Kommunikationstechnologiegeräte bis 2031 aus. Die Richtlinie enthält Anforderungen im Zusammenhang mit inländischer Kapazität sowie Forschungs- und Entwicklungsverpflichtungen. Solche Anforderungen können die Infrastrukturplanung zu einer Compliance-Frage machen und nicht zu einer freiwilligen Expansionsentscheidung. Die öffentliche Agenda zur digitalen Transformation Chiles unterstützt ebenfalls staatliche Cloud-Dienste und den damit verbundenen Infrastrukturbedarf. Diese Richtlinien schaffen eine klarere Grundlage für die Mittelspannungsbeschaffung bei Projekten, die souveräne und regulierte Workloads bedienen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für Schaltanlagen und Mittelspannungsverbindungen | -1.2% | Brasilien und Chile am stärksten exponiert, Argentinien durch Größe begrenzt | Kurzfristig (≤ 2 Jahre) |
| Netzüberlastung und verlängerte Anschlussfristen | -0.8% | Brasilien mit São Paulo als kritischem Punkt, Chile mit Netzgrenzen in Santiago | Mittelfristig (2–4 Jahre) |
| Lieferkettenvorlaufzeiten für Transformatoren und Schaltanlagen | -0.5% | Global, mit größerem Druck auf gasisolierte Schaltanlagen und kundenspezifische Mittelspannungsbaugruppen in Südamerika | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit zertifizierter Installations- und Servicetechniker | -0.3% | Am akutesten in brasilianischen Sekundärstädten und im übrigen Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Schaltanlagen und Mittelspannungsverbindungen
Mittelspannungsgeräte für den Rechenzentrumseinsatz müssen hohe Anforderungen an Zuverlässigkeit, Lichtbogenschutz und Wartung erfüllen. Diese Spezifikationen erhöhen die Projektkosten im Vergleich zu Standard-Gewerbeinstallationen. IEC 62271 ist die relevante internationale Normenfamilie für Hoch- und Mittelspannungsschaltanlagen und -steuergeräte.[1] Globale Entwickler können auch Lichtbogenschutzpraktiken gemäß NFPA 70E verlangen, was den Pool akzeptabler Geräte und Installationsanbieter einschränkt. Kleinere Betreiber haben weniger Kapazität, diese Kosten auf mehrere große Campusse zu verteilen. Die Kostenbelastung kann die Modernisierung von Unternehmens- und Edge-Einrichtungen im Schaltanlagenmarkt für Rechenzentren in Südamerika verzögern.
Netzüberlastung und verlängerte Anschlussfristen
Der Netzzugang kann ein Projekt verzögern, selbst wenn der Rechenzentrumsentwickler die Standortplanung und Gerätebeschaffung abgeschlossen hat. Die nationale Stromplanungsagenda Brasiliens identifiziert die Notwendigkeit, den Rechenzentrumsbedarf mit der Übertragungsentwicklung und dem Energiezugang zu koordinieren. Dieses Problem ist besonders wichtig in etablierten Nachfragezentren, wo die Netzkapazität begrenzt ist. Entwickler können Industriestandorte mit bestehenden elektrischen Anschlüssen suchen, um die Zeit bis zur Inbetriebnahme zu verkürzen. Diese Wahl kann Erwerbs- und Umbaukosten erhöhen, aber einen längeren Anschlussprozess vermeiden. Der Schaltanlagenmarkt für Rechenzentren in Südamerika ist betroffen, da Gerätelieferung und -installation oft an den endgültigen Netzzugangsplan gebunden sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Spannungsebene:
Mittelspannungsarchitektur gewinnt an Bedeutung in KI-CampussenNiederspannung hielt im Jahr 2026 41,30 % des Marktanteils am Schaltanlagenmarkt für Rechenzentren in Südamerika, unterstützt durch Unternehmenseinrichtungen und ältere Colocation-Standorte, die konventionelle 480-V-Verteilung nutzen. Niederspannungsgeräte bleiben für Brownfield-Upgrades und Edge-Standorte geeignet, wo bestehende Elektroräume die Umgestaltungsoptionen einschränken. Mittelspannung soll bis 2032 mit einer CAGR von 12,71 % wachsen, da große Campusse eine 6–35-kV-Verteilung einführen. ABB identifiziert die Mittelspannungsverteilung als wichtige Architektur für hochkapazitive KI-Rechenzentren, da sie Verteilungsverluste und Kupferverbrauch reduzieren kann.[2] Die Veränderung ist am größten in neuen Einrichtungen, wo Entwickler das elektrische System auf höhere Rack-Dichte auslegen können. Bestehende Standorte können Niederspannungssysteme beibehalten, wenn die Austauschkosten den Effizienzgewinn überwiegen.
Hochspannungsgeräte werden relevanter, wenn ein großer Campus direkt an ein Übertragungs- oder Teilübertragungsnetz angeschlossen wird. Diese Projekte erfordern Geräte, die den Versorgungsanschluss, den Transformator und das Mittelspannungsverteilungssystem koordinieren. IEC-62271-Anforderungen gelten für Hoch- und Mittelspannungsgeräte und helfen, akzeptable Leistungs- und Prüfpraktiken zu definieren. Die Compliance-Anforderung begünstigt Lieferanten mit geprüften Produkten, lokalen Serviceteams und Engineering-Unterstützung. Die Marktgröße des Schaltanlagenmarkts für Rechenzentren in Südamerika für Mittelspannungssysteme wird daher sowohl durch neue KI-Campusse als auch durch die Notwendigkeit unterstützt, größere bestehende Standorte zu verbessern. Lieferanten sehen sich auch einer Nachfrage nach digitaler Überwachung gegenüber, die vorausschauende Wartung und schnellere Fehlerreaktion unterstützen kann. Diese Systeme können Betreibern helfen, abnormale Zustände zu erkennen, bevor sie zu einem umfassenderen Serviceproblem werden. Der Bedarf an koordinierten Schutzeinstellungen erhöht auch den Wert detaillierter Planung während des Projektdesigns.



Nach Isolierungstyp:
Gasisolierte Schaltanlagen erschließen Premium-Campusse, während sich SF₆-Vorschriften entwickelnLuftisolierte Schaltanlagen entfielen im Jahr 2026 auf 51,44 % des Marktanteils am Schaltanlagenmarkt für Rechenzentren in Südamerika, da sie über eine etablierte installierte Basis und niedrigere Anfangskosten verfügen. Sie bleiben praktisch für Brownfield-Nachrüstungen und Projekte, bei denen die Flächenverfügbarkeit größere Elektroräume oder -höfe ermöglicht. Gasisolierte Schaltanlagen sollen bis 2032 eine CAGR von 13,67 % verzeichnen, unterstützt durch ihren kompakten Platzbedarf an dichten Campusstandorten. Kompakte Geräte können besonders nützlich sein, wo Grundstückskosten oder Raumeinschränkungen den für eine Unterstation verfügbaren Platz begrenzen. Die schnellere Expansion gasisolierter Schaltanlagen spiegelt die Notwendigkeit wider, höhere elektrische Kapazität in begrenzte Standorte zu integrieren. Sie unterstützt auch Designs, die kritische elektrische Systeme näher an Hochlastgebäuden platzieren.
Umweltaspekte verändern die Produktdiskussion innerhalb des Isolierungssegments. Lieferanten entwickeln Alternativen zu Schwefelhexafluorid, geschrieben als SF6, für Anwendungen, bei denen Kunden zukünftige regulatorische Risiken reduzieren möchten. Die AirSeT-Plattform von Schneider Electric ist auf einen gasfreien Unterbrechungs- und Isolierungsansatz für Mittelspannungsgeräte ausgelegt. Diese Richtung gibt Entwicklern mehr Auswahl bei der Auswahl von Geräten für langlebige Projekte. Vakuum- und Feststoffdielektrikumgeräte bedienen weiterhin modulare Unterstationen und Edge-Upgrades, wo standardisierte Geräte die Installation vereinfachen können. Der Schaltanlagenmarkt für Rechenzentren in Südamerika profitiert von diesem Übergang, da Betreiber Geräte sowohl nach Leistung als auch nach Umweltanforderungen ersetzen oder spezifizieren. Die Geräteauswahl hängt auch vom Servicezugang und dem praktisch verfügbaren Platz am Standort ab. Diese Faktoren können Entwickler dazu veranlassen, Lebenszyklusaspekte neben der anfänglichen Kaufentscheidung zu bewerten.
Nach Installationstyp:
Innenschaltanlagen bleiben die Kernwahl, während Außenstandorte expandierenInnenschaltanlagen entfielen im Jahr 2026 auf 72,45 % des Umsatzes, da Colocation- und Unternehmenseinrichtungen elektrische Geräte üblicherweise in kontrollierten Räumen unterbringen. Diese Anordnung schützt Geräte vor Witterungseinflüssen und unterstützt geplante Wartung in einer sicheren Umgebung. Innensysteme eignen sich gut für städtische Einrichtungen mit kompakten Gebäudelayouts und etablierten Elektroräumen. IEC 62271-200 enthält Anforderungen für metallgekapselte Wechselstromschaltanlagen und -steuergeräte, die für Innen-Mittelspannungsanwendungen relevant sind. Innendesigns entsprechen auch den Betriebsanforderungen von Mehrmietereinrichtungen, die einen zuverlässigen Zugang für Wartungsteams benötigen. Diese installierte Basis hält die Nachfrage nach Ersatzfeldern, Leistungsschaltern und digitalen Upgrades aufrecht.
Außenschaltanlagen sollen bis 2032 mit einer CAGR von 12,51 % wachsen, da Mehrgebäudecampusse dedizierte Höfe und direkte Versorgungsanschlüsse nutzen. Außensysteme können wirtschaftlich sein, wo Campusse über ausreichend Fläche verfügen und einen großen Transformator oder Hochspannungsverbindungsgeräte benötigen. Sie sind auch relevant, wenn Entwickler Industriestandorte umwandeln, die bereits externe elektrische Infrastruktur umfassen. Wetterschutz, Überspannungskoordination und geeignete Isolierungspraktiken erhöhen die Designanforderungen. WEG bietet ein integriertes Portfolio an, das Unterstationen, Schaltanlagen, Generatoren, Automatisierung und andere in Rechenzentrums-Stromsystemen verwendete Geräte umfasst.[3] Lokaler technischer Support kann ein bedeutender Vorteil für Außeninstallationen sein, die sich außerhalb großer Ballungsräume befinden. Das endgültige Design muss den Zugang für die Wartung gegen den Schutz vor Standortbedingungen abwägen. Dies ist besonders relevant, wenn Hochkapazitätsanschlüsse und Rechenzentrumgebäude in getrennten Phasen entwickelt werden.

Nach Konfiguration:
Modulare Systeme unterstützen stufenweise KapazitätserweiterungenHerausfahrbare Schaltanlagen hielten im Jahr 2026 46,51 % des Umsatzes, da Ausfahrleistungsschalteranordnungen die Wartung ermöglichen, ohne die gesamte Reihe außer Betrieb zu nehmen. Diese Funktion ist wertvoll für Einrichtungen, die auf Tier-III- oder Tier-IV-Betriebspraktiken abzielen. Feststehende Geräte bleiben für kleinere Standorte geeignet, wo die Anfangskosten das primäre Anliegen sind. Modulare Schaltanlagen sollen bis 2032 eine CAGR von 13,49 % verzeichnen, da große Campusse Kapazität in Phasen hinzufügen. Standardisierte Module helfen Entwicklern, den elektrischen Bau mit gestaffelten Bauplänen zu koordinieren. Sie können auch den Umfang der vor Ort erforderlichen Montage während der Erweiterung reduzieren.
Werkseitig montierte modulare Systeme sind gut auf den KI-Campusbau abgestimmt, da sich die Leistungsanforderungen ändern können, wenn Rechenkapazität hinzugefügt wird. Schneider Electric gibt an, dass softwaregesteuerte Mittelspannungsschaltanlagen die Bereitstellungszeit und Steuerverdrahtung in ausgewählten Anwendungen reduzieren können. Digitale Designs können auch die Integration von Schutz, Steuerung und Asset-Monitoring vereinfachen. Ausfahrsysteme helfen Betreibern, Leistungsschalter während geplanter Wartung auszutauschen, was die Betriebszeit in Mehrmietereinrichtungen unterstützt. Der Schaltanlagenmarkt für Rechenzentren in Südamerika profitiert, wenn Betreiber Systeme priorisieren, die erweitert werden können, ohne eine gesamte Unterstation neu zu bauen. Diese Präferenz ist am stärksten, wo Netzzugangsgenehmigung und Bauzeitplan eine stufenweise Inbetriebnahme erfordern. Standardlayouts können es einfacher machen, das elektrische Design auf mehrere Gebäude zu replizieren. Sie ermöglichen es dem Betreiber auch, die Beschaffung an tatsächliche Kapazitätsverpflichtungen gegenüber Kunden anzupassen.
Nach Rechenzentrumsgröße:
Hyperscale-Einrichtungen verbinden Größe mit schnellerer ExpansionHyperscale-Einrichtungen entfielen im Jahr 2026 auf 47,31 % der Marktgröße des Schaltanlagenmarkts für Rechenzentren in Südamerika und sollen bis 2032 mit einer CAGR von 13,21 % wachsen. Diese Einrichtungen erfordern große elektrische Systeme, die Versorgungsverbindung, Transformatoren, Mittelspannungsverteilung, Notstromversorgung und Überwachung kombinieren. Ihre Größe gibt Herstellern Einblick in größere Bestellungen und kann Rahmenliefervereinbarungen unterstützen. Hyperscale-Betreiber wählen auch eher Geräte aus, die KI-gesteuerte Lastkonzentration und stufenweise Kapazitätserweiterungen bewältigen können. Hitachi Energy kündigte eine Zusammenarbeit mit RT-One für Hochspannungs-Elektrosysteme und Netzanschlüsse für KI-Rechenzentrumscampusse in Uberlândia und Maringá an. Das Beispiel zeigt, wie große Campusse erfordern, dass Strominfrastruktur gemeinsam mit dem Rechenzentrum geplant wird und nicht nachträglich hinzugefügt wird.
Große Einrichtungen profitieren auch von souveränen Cloud- und staatlichen Digitalisierungsprojekten, obwohl ihr Gerätebedarf kleiner ist als der von Hyperscale-Campussen. Mittelgroße und kleine Standorte bleiben wichtig für regionale Dienste, aber sie sehen sich oft engeren Kapitalgrenzen gegenüber und können die Lebensdauer bestehender elektrischer Systeme verlängern. Die anhaltende Verlagerung hin zu Colocation kann die Anzahl selbst betriebener kleiner Einrichtungen reduzieren und gleichzeitig die Nachfrage an gröeren gemeinsamen Campussen erhöhen. Dies verändert den Auftragsmix hin zu hochkapazitiven, besser integrierten Systemen. Der Schaltanlagenmarkt für Rechenzentren in Südamerika wird daher zunehmend durch Projekte geprägt, die dedizierte Unterstationen und direkte Koordination mit Versorgungsunternehmen benötigen. Hersteller, die Engineering, Geräte, Inbetriebnahme und Service anbieten können, haben eine stärkere Position in diesem Segment. Große Projekte erfordern auch einen klaren Ansatz für Redundanz, Schutzkoordination und langfristige Wartung. Diese Anforderungen können die Geräteauswahl beeinflussen, bevor der Campus seine volle Betriebskapazität erreicht.
Nach Rechenzentrumtyp:
Colocation führt beim Umsatz, während die Nachfrage von Cloud-Dienstanbietern die Beschaffung verändertColocation-Anbieter hielten im Jahr 2026 49,91 % des Umsatzes und sind damit der größte Rechenzentrumtyp im Schaltanlagenmarkt für Rechenzentren in Südamerika. Diese Betreiber bedienen Unternehmen, die Workloads aus privaten Serverräumen auslagern, und können auch Cloud-Anbieter während der frühen regionalen Expansion beherbergen. Ihre Standorte erfordern eine zuverlässige elektrische Verteilung, da die Stromverfügbarkeit ein zentraler Bestandteil des Dienstleistungsangebots für Mieter ist. Innenschaltanlagen, herausfahrbare Leistungsschalter, Redundanz und Servicezugang sind wichtige Beschaffungsfaktoren für diese Gruppe. Colocation-Einrichtungen erzeugen auch laufende Ersatz- und Upgrade-Nachfrage, wenn Mieter die Rack-Dichte erhöhen. Dies macht das Segment zu einer stetigen Nachfragequelle, auch wenn ein neuer Hyperscale-Campus verzögert wird.
Cloud-Dienstanbieter sollen bis 2032 mit einer CAGR von 12,93 % wachsen, da sie mehr eigene regionale Infrastruktur aufbauen und betreiben. Eigene Einrichtungen verändern die Beschaffung, da Geräte zunehmend über globale Rahmenvereinbarungen und technische Standards eingekauft werden. Die REDATA-Richtlinie Brasiliens kann die Wirtschaftlichkeit qualifizierender Rechenzentrumgeräte und Modernisierungsprojekte verbessern. Unternehmens- und Edge-Einrichtungen bieten weiterhin eine Ersatzchance, wo ältere Niederspannungssysteme den modernen Hybrid-Cloud-Leistungsbedarf nicht unterstützen können. Der Segmentmix begünstigt Lieferanten, die sowohl standardisierte globale Spezifikationen als auch lokale Installationsanforderungen erfüllen können. Er erhöht auch die Bedeutung der Servicefähigkeit nach der Geräteinstallation. Colocation-Betreiber benötigen weiterhin flexible Geräte, da sich die Mieteranforderungen über die Lebensdauer einer Einrichtung ändern können. Dies hält zuverlässigen Servicezugang und Wartungsplanung als zentrale Beschaffungsentscheidungen aufrecht.
Geografische Analyse
Brasilien
Brasilien entfiel im Jahr 2026 auf 56,18 % des Marktanteils am Schaltanlagenmarkt für Rechenzentren in Südamerika. Das Land verfügt über die tiefste Projektpipeline der Region und die breiteste Basis an Rechenzentrumsbetreibern, Cloud-Anbietern und Elektrogerätelieferanten. REDATA wurde im September 2026 verabschiedet und setzt PIS/Pasep, COFINS, IPI und Importsteuern auf qualifizierende Informations- und Kommunikationstechnologiegeräte aus. Das Programm kann die Entwicklung außerhalb von São Paulo unterstützen, während Brasiliens Energieagenda zunehmend darauf ausgerichtet ist, den Rechenzentrumsbedarf mit dem Übertragungszugang zu koordinieren. IEC-62271-Compliance und NFPA-70E-konforme Lichtbogenschutzpraktiken beeinflussen die Gerätespezifikationen für kritische Einrichtungen.
Chile
Chile soll bis 2032 eine CAGR von 13,17 % verzeichnen, die höchste Länderrate im Schaltanlagenmarkt für Rechenzentren in Südamerika. Das Land kombiniert Richtlinien für digitale Infrastruktur, Potenzial für erneuerbare Energien und internationale Konnektivität. Sein öffentlicher Rahmen für die digitale Transformation unterstützt die Nutzung digitaler Dienste im gesamten Staat und schafft ein klareres Umfeld für Cloud-Infrastruktur. Hitachi Energy implementierte im Mai 2026 Chiles erste mobile digitale Hochspannungsunterstation unter Verwendung einer 69-kV-GIS-Anordnung in einem transportablen Format.[4] Das Projekt zeigt eine Methode zum Hinzufügen von Schaltkapazität, wo der Campusbau schneller voranschreitet als die dauerhafte Netzverstärkung.
Argentinien und das übrige Südamerika
Argentinien und das übrige Südamerika verfügen über eine kleinere installierte Basis, bieten aber selektive Möglichkeiten für Modernisierung und neue Edge-Kapazität. Die Marktgröße des Schaltanlagenmarkts für Rechenzentren in Südamerika in diesen Ländern wird durch Cloud-Nachfrage, erneuerbare Ressourcen und Industriestandorte unterstützt, die für digitale Infrastruktur umgewandelt werden können. Direkte Hochspannungsanschlüsse werden für große Campusse wichtig sein, da sie dedizierte Schutz- und Schaltgeräte erfordern. Die lokale Serviceverfügbarkeit kann Projekte in Sekundärstädten einschränken und begünstigt Lieferanten mit regionalen Engineering-Teams.
Wettbewerbslandschaft
Marktkonzentration
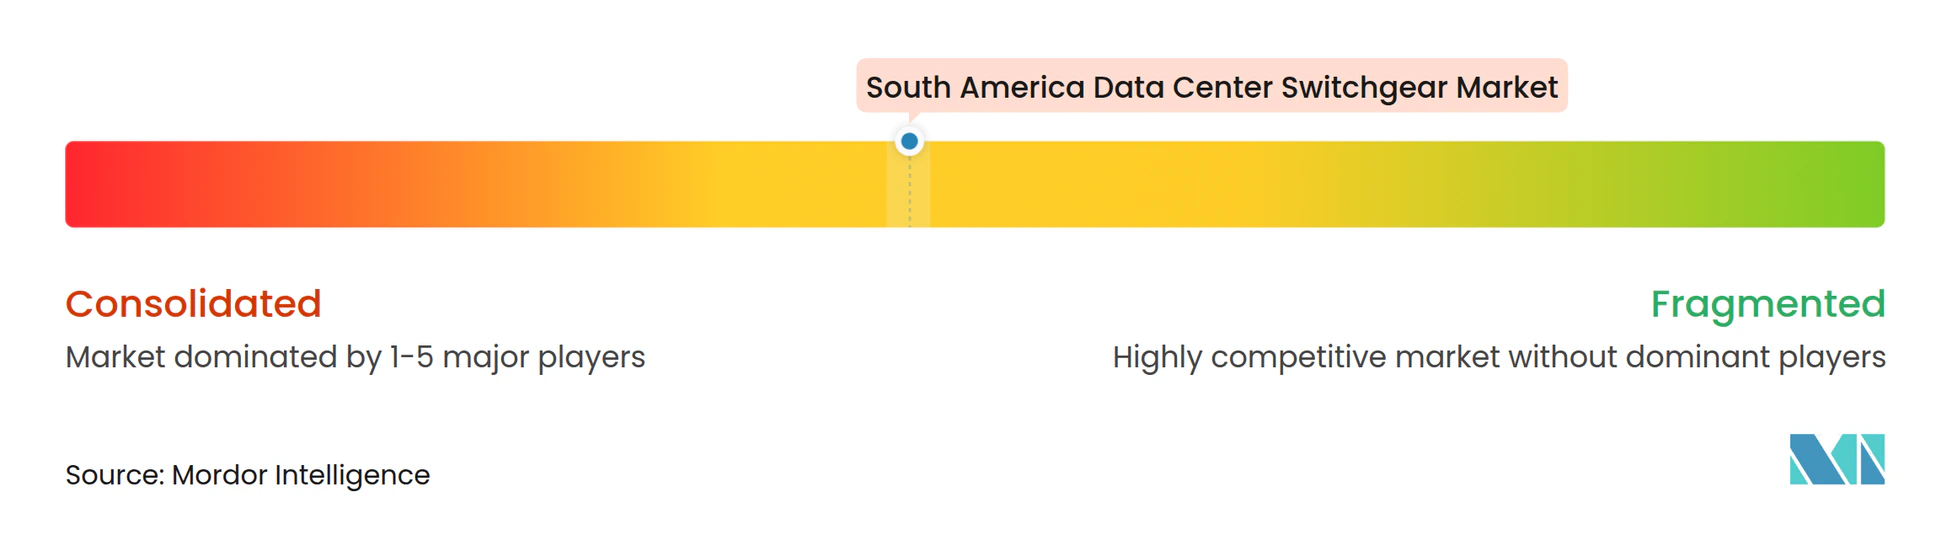
Der Schaltanlagenmarkt für Rechenzentren in Südamerika ist mäßig konsolidiert um globale Elektrogerätelieferanten mit starken Engineering-, Service- und Projektabwicklungsfähigkeiten. Schneider Electric, ABB, Siemens, Siemens Energy, Eaton, Hitachi Energy und WEG konkurrieren in den Bereichen Mittelspannungssysteme, Stromverteilung, Unterstationen und digitale Steuerungen. Ihre Position wird durch die technischen Anforderungen von Hyperscale-Projekten und den Bedarf an geprüften, zuverlässigen Geräten gestützt. IEC-62271-Anforderungen und Lichtbogenschutzerwartungen gemäß NFPA 70E begünstigen ebenfalls erfahrene Lieferanten. Regionale Integratoren bleiben relevant, wo Genehmigung, Installation und Versorgungskoordination zentral für das Projekt sind.
Eaton und Siemens Energy kündigten im Juni 2025 einen gemeinsamen Ansatz an, der Stromerzeugungstechnologie mit Eatons elektrischen Verteilungsgeräten für neue Rechenzentrumkapazität kombiniert. Der Schritt zeigt, wie Lieferanten auf Netzengpässe durch integrierte Stromsysteme reagieren und nicht durch eigenständige Schaltanlagenverkäufe. Schneider Electric entwickelt softwaregesteuerte Mittelspannungsgeräte, um die Bereitstellung zu vereinfachen und die Steuerverdrahtung in ausgewählten Projekten zu reduzieren. ABB positioniert Mittelspannungsarchitektur für KI-Rechenzentren, wo Leistungsdichte, Verteilungseffizienz und Schutzkoordination entscheidend sind. Diese Schritte erhöhen die Bedeutung von Software, Engineering und Service bei der Lieferantenauswahl.
Hitachi Energys mobile digitale Hochspannungsunterstation in Chile ist ein Beispiel für einen alternativen Ansatz zur Netzverbindung, der die Bereitstellung für geeignete Projekte verkürzen kann. WEG bietet ein integriertes Portfolio für Rechenzentrums-Stromanwendungen an, das Schaltanlagen, Unterstationen, Generatoren, Automatisierung und verwandte Geräte umfasst. Der Wettbewerb wird zunehmend von kompakten gasisolierten Schaltanlagen, modularen Systemen, SF6-freien Alternativen und digitalen Wartungsfähigkeiten abhängen. Anspruchsvolle Spezifikationen und lokale Ausführungsanforderungen begrenzen die praktische Anzahl von Lieferanten, die für große Projekte konkurrieren können.
Marktführer der Schaltanlagenbranche für Rechenzentren in Südamerika
-
Schneider Electric SE
-
Vertiv Holdings Co
-
Hitachi Energy Ltd.
-
WEG S.A.
-
Mitsubishi Electric Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Schaltanlagenmarkt für Rechenzentren in Südamerika Unternehmen in diesem Bericht
- Schneider Electric SE
- ABB Ltd.
- Siemens AG
- Eaton Corporation plc
- Vertiv Holdings Co
- Mitsubishi Electric Corporation
- Hitachi Energy Ltd.
- WEG S.A.
- Siemens Energy AG
- EFACEC Power Solutions SGPS, S.A.
- Powell Industries, Inc.
- Legrand SA
- Delta Electronics, Inc.
- Socomec Group S.A.
- Huawei Technologies Co., Ltd.
- GE Vernova
- Hyundai Electric and Energy Systems
- Fuji Electric Co., Ltd.
- Rittal GmbH & Co. KG
- Ascenty Data Centers
Neueste Industrielle Entwicklungen in Schaltanlagenmarkt für Rechenzentren in Südamerika
- Oktober 2026: Schneider Electric führte MCSeT mit EvoPacT in Argentinien ein, ein luftisoliertes Mittelspannungsschaltanlagensystem mit einer Nennspannung von bis zu 24 kV. Das System kombiniert einen EvoPacT-HVX-Vakuumleistungsschalter mit digitaler Überwachung für Industriestandorte, kritische Infrastruktur und Rechenzentren.
- September 2026: Brasiliens Präsident Lula verabschiedete am 15. September 2026 das REDATA-Gesetz, das PIS/Pasep, COFINS, IPI und Importsteuern auf IKT-Geräte für qualifizierende Rechenzentrumsprojekte bis 2031 aussetzt, wobei die Verpflichtungen für Projekte in den Regionen Nord, Nordeste und Centro-Oeste um 20 % reduziert werden. Das Gesetz erweitert direkt den adressierbaren Schaltanlagenbeschaffungsmarkt in brasilianischen Sekundärstädten, indem es die Projektökonomie für Campusse außerhalb des São-Paulo-Knotenpunkts verbessert.
- Mai 2026: Hitachi Energy implementierte Chiles erste mobile digitale Hochspannungsunterstation (Grid-eXpand™) mit 69-kV-GIS-Geräten auf einem transportablen Anhänger, was Hochspannungsschaltkapazität für Rechenzentren ohne feste Unterstation-Bauzeitpläne ermöglicht und ein Bereitstellungsmodell demonstriert, das die Inbetriebnahme um bis zu 18 Monate verkürzt.
- Januar 2026: Hitachi Energy kündigte eine Zusammenarbeit mit RT-One an, um Hochspannungs-Elektrosysteme und Netzanschlüsse für Campusse in Uberlândia (100 MW, skalierbar auf 400 MW) und Maringá (200 MW) bereitzustellen, unterstützt durch 15 Milliarden BRL (3 Milliarden USD), und positioniert Brasilien als globalen Knotenpunkt für KI- und souveräne Cloud-Infrastruktur.
Berichtsumfang des Schaltanlagenmarkts für Rechenzentren in Südamerika
Der Schaltanlagenmarkt für Rechenzentren in Südamerika umfasst die regionale Lieferung, Bereitstellung und Wartung von Schaltanlagen, die zum Schutz, zur Isolierung und zur Steuerung der Strominfrastruktur in Rechenzentrumseinrichtungen konzipiert sind. Angetrieben durch zunehmende Cloud-Einführung und Lokalisierung digitaler Dienste konzentriert sich dieser Markt auf die Gewährleistung elektrischer Sicherheit, betrieblicher Kontinuität und Lastmanagement für Colocation- und Unternehmensrechenzentren in wichtigen regionalen Knotenpunkten wie Brasilien, Argentinien und Chile.
Der Bericht über den Schaltanlagenmarkt für Rechenzentren in Südamerika ist segmentiert nach Spannungsebene (Niederspannung, Mittelspannung und Hochspannung), Isolierungstyp (luftisolierte Schaltanlagen, gasisolierte Schaltanlagen und andere Isolierungstechnologien), Installationstyp (Innenschaltanlagen und Außenschaltanlagen), Konfiguration (feststehende Schaltanlagen, herausfahrbare Schaltanlagen und modulare Schaltanlagen), Rechenzentrumsgröße (Klein, Mittel, Groß und Hyperscale), Rechenzentrumtyp (Colocation, Cloud-Dienstanbieter [CSPs] und Unternehmen / Edge) sowie Land (Brasilien, Argentinien, Chile und übriges Südamerika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Niederspannung |
| Mittelspannung |
| Hochspannung |
| Luftisolierte Schaltanlagen |
| Gasisolierte Schaltanlagen |
| Andere Isolierungstechnologien |
| Innenschaltanlagen |
| Außenschaltanlagen |
| Feststehende Schaltanlagen |
| Herausfahrbare Schaltanlagen |
| Modulare Schaltanlagen |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmen / Edge |
| Brasilien |
| Argentinien |
| Chile |
| Übriges Südamerika |
| Nach Spannungsebene | Niederspannung |
| Mittelspannung | |
| Hochspannung | |
| Nach Isolierungstyp | Luftisolierte Schaltanlagen |
| Gasisolierte Schaltanlagen | |
| Andere Isolierungstechnologien | |
| Nach Installationstyp | Innenschaltanlagen |
| Außenschaltanlagen | |
| Nach Konfiguration | Feststehende Schaltanlagen |
| Herausfahrbare Schaltanlagen | |
| Modulare Schaltanlagen | |
| Nach Rechenzentrumsgröße | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumtyp | Colocation |
| Cloud-Dienstanbieter (CSPs) | |
| Unternehmen / Edge | |
| Nach Land | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Schaltanlagenmarkt für Rechenzentren in Südamerika?
Der Schaltanlagenmarkt für Rechenzentren in Südamerika wird für 2027 auf 129,08 Millionen USD geschätzt und soll bis 2032 bei einer CAGR von 11,86 % 226,03 Millionen USD erreichen. Die Schätzung umfasst Geräte, die für die Verteilung, den Schutz und die Steuerung von Strom in Rechenzentrumseinrichtungen verwendet werden. Die Prognose spiegelt den Neubau von Campussen, elektrische Upgrades und den Bedarf an Geräten wider, die einen zuverlässigen Betrieb unterstützen. Sie spiegelt auch den sich ändernden Designbedarf großer digitaler Einrichtungen in der Region wider. Die Beschaffung umfasst Geräte für Schutz, Überwachung, Isolierung und das interne Stromverteilungsnetz.
Was treibt die Nachfrage nach Schaltanlagen für Rechenzentren in Südamerika an?
Größere Hyperscale- und Colocation-Campusse, KI-bedingte Rack-Dichte, Integration erneuerbarer Energie und Richtlinien zur digitalen Lokalisierung erhöhen den Gerätebedarf. Diese Faktoren erfordern, dass Entwickler den Versorgungsanschluss und das interne elektrische System gemeinsam planen. Sie erhöhen auch den Bedarf an Geräten, die höhere Lasten, stufenweisen Bau und routinemäßige Wartung unterstützen können. Der Mix der Treiber variiert je nach Standort, aber die Stromverfügbarkeit bleibt für jedes Projekt zentral. Entwickler müssen auch Flächenverfügbarkeit, Anschlusszeitplan und lokalen Servicesupport berücksichtigen.
Welche Spannungsebene expandiert in Südamerika am schnellsten?
Mittelspannung soll bis 2032 mit einer CAGR von 12,71 % wachsen, da hochkapazitive Campusse eine 6–35-kV-Verteilung einführen. Sie wird zunehmend relevant, wenn Betreiber große Stromlasten mit geringeren Verteilungsverlusten managen müssen. Diese Anordnung ist am nützlichsten in neuen großen Einrichtungen, wo die elektrische Architektur auf höhere Rack-Dichteanforderungen ausgelegt werden kann. Sie kann auch eine klarere Trennung zwischen Versorgungsverbindung und interner Verteilung unterstützen. Das endgültige Design hängt von der Einrichtungsgröße, den Standortbedingungen und dem gewählten Resilienzstandard ab.
Welches Land führt die regionale Nachfrage an?
Brasilien hielt im Jahr 2026 56,18 % des Umsatzes, unterstützt durch seine größere Rechenzentrumsbasis und die REDATA-Richtlinie. Die Richtlinie unterstützt qualifizierende Geräteinvestitionen und kann die Wirtschaftlichkeit von Projekten außerhalb etablierter Knotenpunkte verbessern. Ihre Bedeutung erstreckt sich auf die Geräteplanung, da Entwickler Steuervorteile, Standortlage und den Zeitplan der elektrischen Installation koordinieren müssen. Brasilien bietet auch die breiteste regionale Basis für die Planung großer Strominfrastruktur. Seine Sekundärstädte können zusätzliche Nachfrage erzeugen, wenn Projekte geeignete Netzanschlüsse sichern.
Warum werden gasisolierte Schaltanlagen relevanter?
Gasisolierte Schaltanlagen sollen bis 2032 eine CAGR von 13,67 % verzeichnen, da ihr kompakter Platzbedarf für dichte hochkapazitive Campusdesigns geeignet ist. Ihr kleinerer physischer Platzbedarf kann Entwicklern helfen, elektrische Kapazität in beengte Standorte zu integrieren. Die Auswahl spiegelt auch die Bedeutung von Sicherheit, Gerätelayout, Umweltpräferenzen und Zugang für zukünftige Wartung wider. Sie ist am relevantesten, wo Platz und zuverlässiger Gerätebetrieb beide zentrale Designanforderungen sind. Betreiber bewerten die Technologie auch im Hinblick auf ihren langfristigen Wartungs- und Compliance-Ansatz.
Wie wirken sich Netzengpässe auf neue Rechenzentrumsprojekte aus?
Verzögerte Anschlüsse können die Geräteinstallation verschieben, was einige Entwickler dazu veranlasst, Standorte mit bestehender elektrischer Infrastruktur in Betracht zu ziehen. Entwickler müssen die Schaltanlagenbeschaffung mit dem endgültigen Zeitplan für den Netzzugang und die Inbetriebnahme abstimmen. Dies macht eine frühzeitige Koordination mit Versorgungsunternehmen, Gerätelieferanten und Standortingenieuren wichtig für das Management von Kosten- und Lieferrisiken. Ein zuverlässiger Anschlussplan ist notwendig, bevor ein großer Campus den normalen Betrieb aufnehmen kann. Brownfield-Optionen können nützlich sein, wenn ein bestehender Industrieanschluss technisch geeignet ist. Die Entscheidung erfordert auch, dass Entwickler den Zustand, die Kapazität, die Schutzsysteme und die Upgrade-Anforderungen des bestehenden Anschlusses bewerten, bevor sie sich für den Standort entscheiden.