
南米データセンタースイッチギア市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
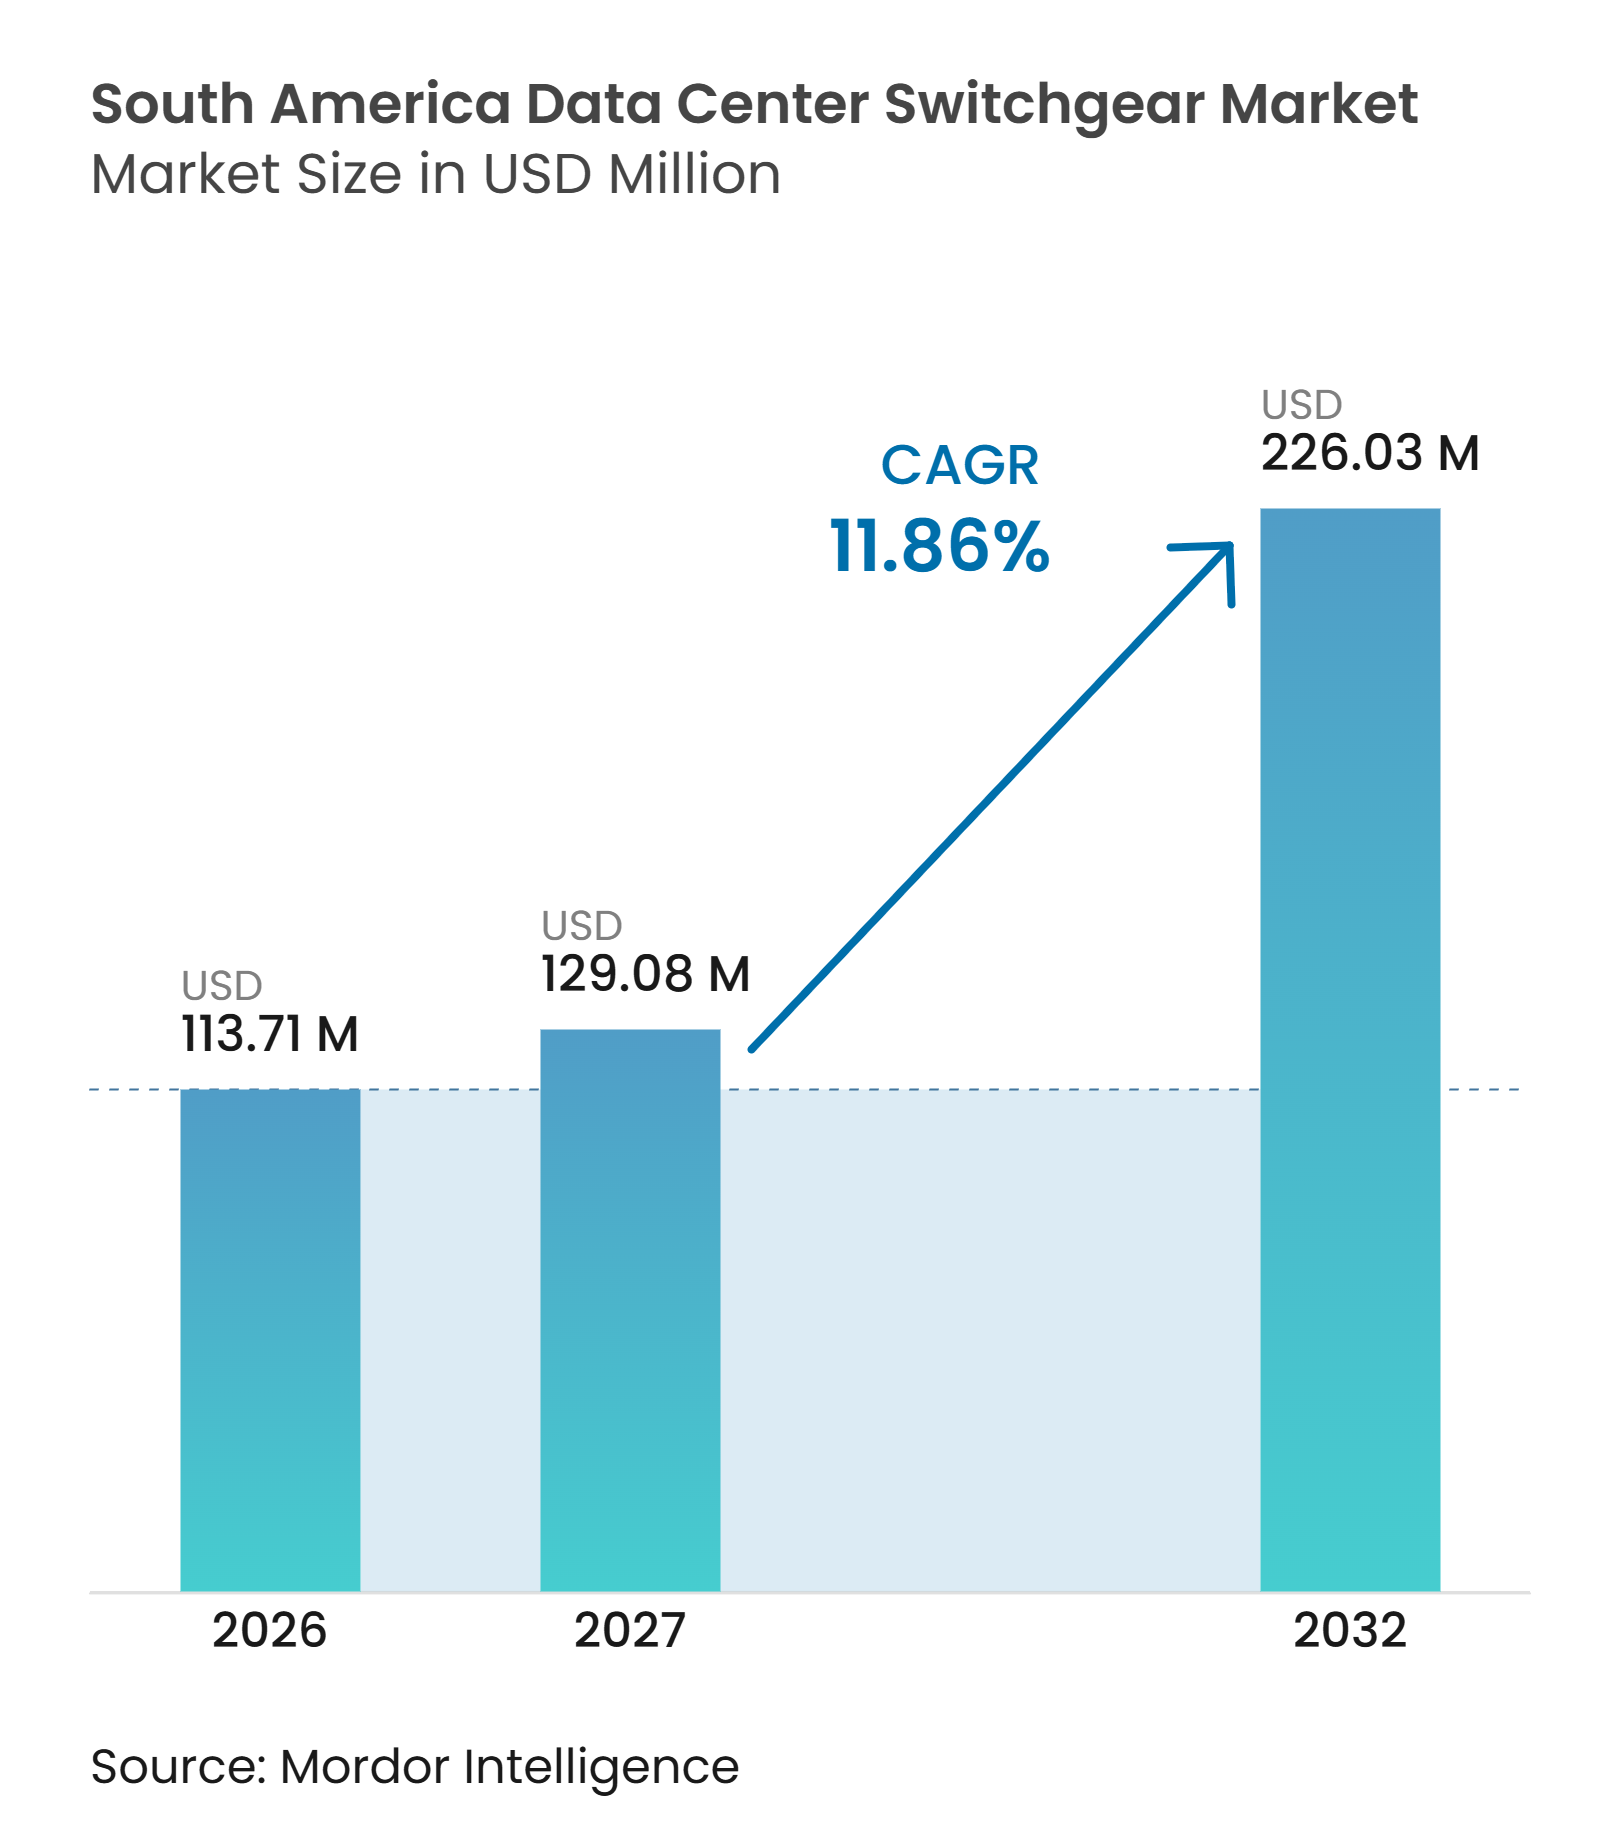
| 基準年の市場規模 (2026) | 113.71 百万米ドル |
| 市場規模 (2027) | 129.08 百万米ドル |
| 市場規模 (2032) | 226.03 百万米ドル |
| 成長率 (2027 - 2032) | 11.86 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米データセンタースイッチギア市場分析
南米データセンタースイッチギア市場規模は2026年に1億1,371万米ドルと評価され、2027年の1億2,908万米ドルから2032年には2億2,603万米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 11.86%で成長する見込みです。南米データセンタースイッチギア市場は、大規模なハイパースケールおよびコロケーションプロジェクトの拡大、AIワークロードによるラックレベルの電力需要の増大、そして域内デジタルインフラを促進する規制によって形成されています。ブラジルは引き続き主要な需要の中心地であり、チリは公共計画と再生可能エネルギー資源に支えられた新規プロジェクトを誘致しています。ラック密度の向により中電圧機器への需要が高まっており、銅の使用量を削減し大規模キャンパス設計を支援しています。系統混雑、機器の入手可能性、および専門機器のコストはプロジェクトスケジュールを遅延させる可能性がありますが、既存接続を持つブラウンフィールドの立地は一部の開発業者にとって現実的な選択肢を提供しています。こうした状況は、検証済みの機器、現地技術支援、およびキャンパス容量の追加に合わせて段階的に設置可能なシステムを提供できるサプライヤーに有利に働きます。
レポートの主要ポイント
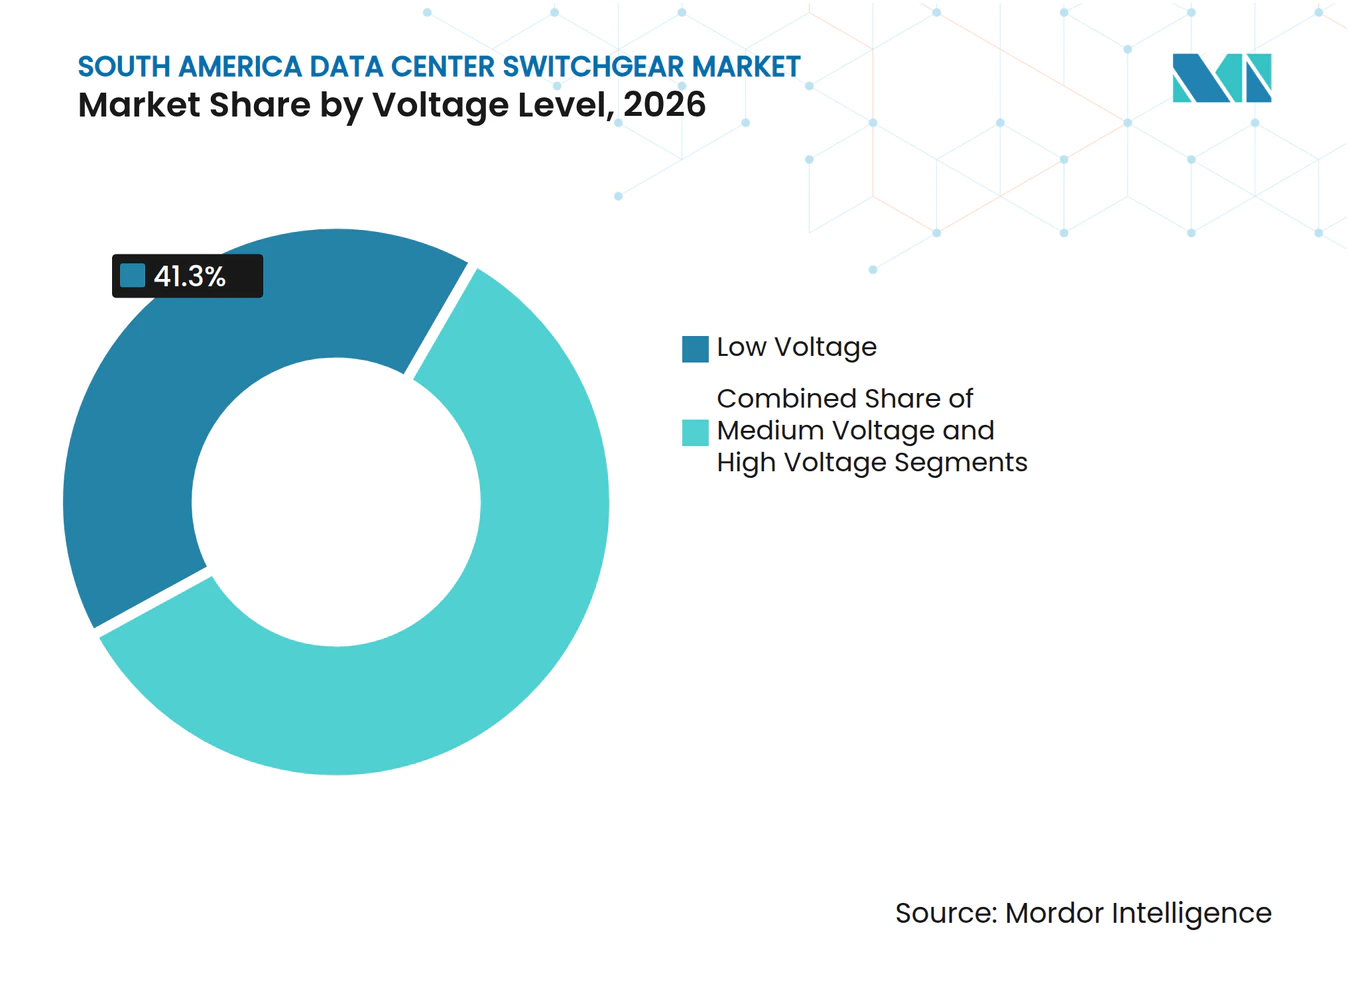
- 電圧レベル別では、低電圧が2026年の南米データセンタースイッチギア市場シェアの41.30%を占め、中電圧は2032年までCAGR 12.71%で拡大すると予測されています。
- 絶縁タイプ別では、気中絶縁スイッチギアが2026年の南米データセンタースイッチギア市場シェアの51.44%を占め、ガス絶縁スイッチギアは2032年までCAGR 13.67%で拡大すると予測されています。
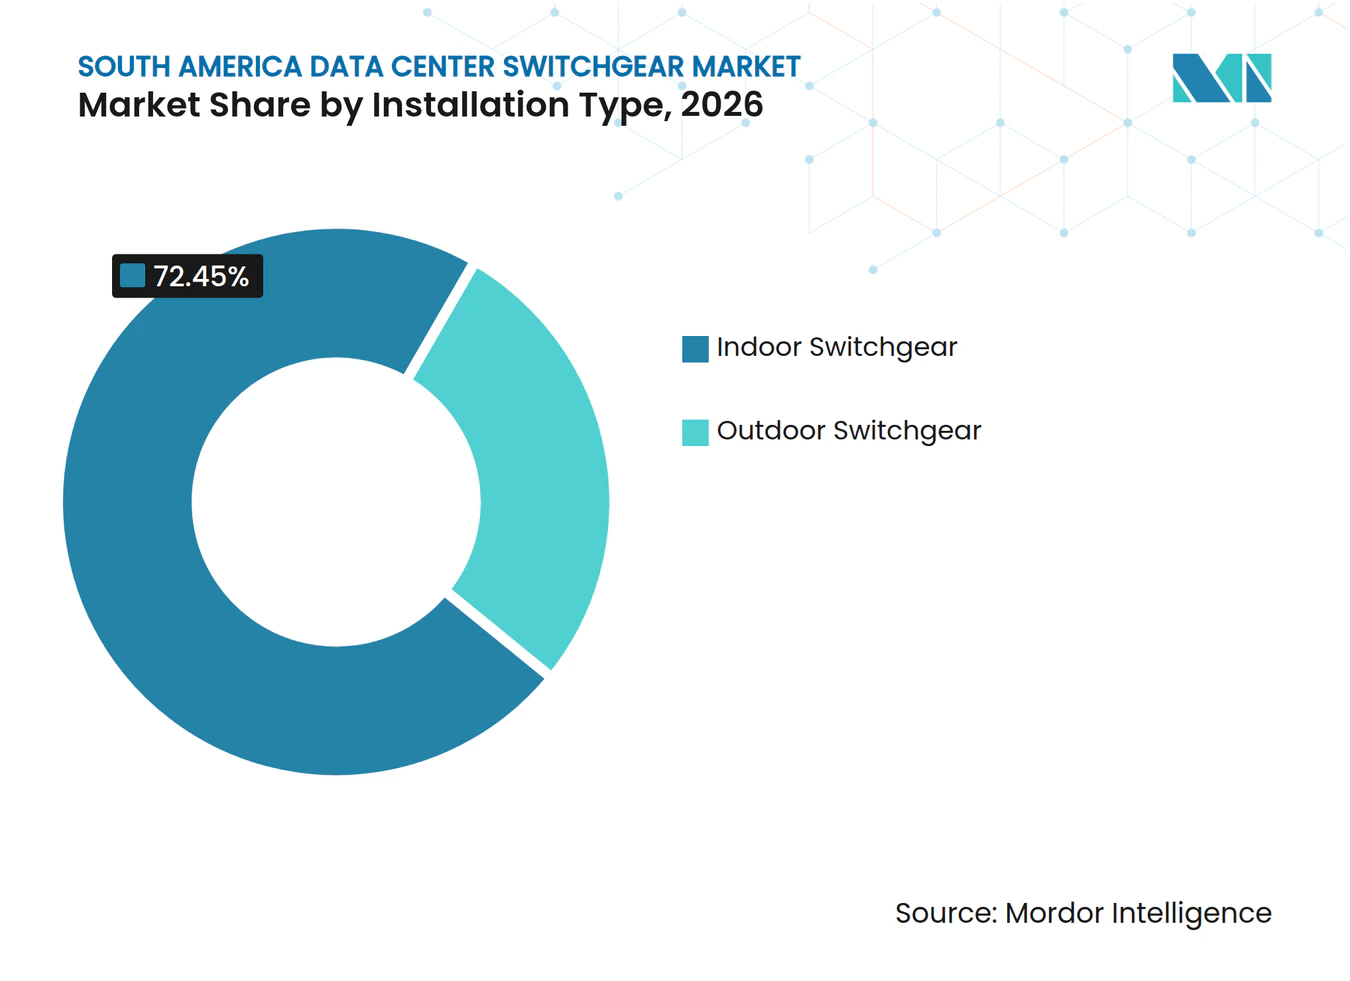
- 設置タイプ別では、屋内スイッチギアが2026年の収益の72.45%を占め、屋外スイッチギアは2032年まCAGR 12.51%を記録すると予測されています。
- 構成別では、引出形スイッチギアが2026年の収益の46.51%を占め、モジュール式スイッチギアは2032年までCAGR 13.49%で拡大すると予測されています。
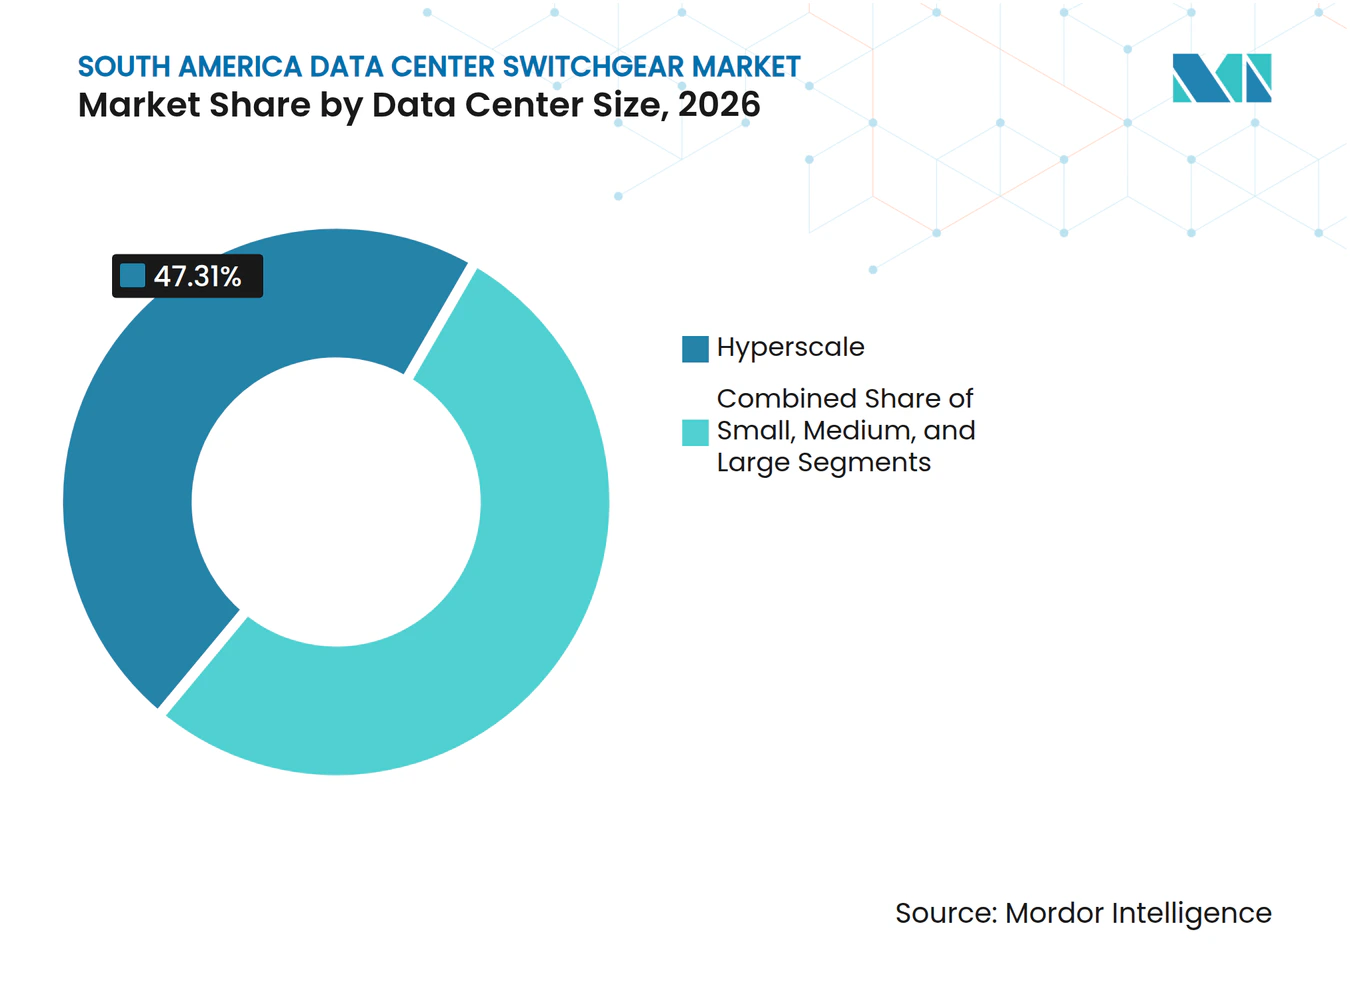
- データセンター規模別では、ハイパースケール施設が2026年の南米データセンタースイッチギア市場シェアの47.31%を占め、2032年までCAGR 13.21%を記録すると予測されています。
- データセンタータイプ別では、コロケーションプロバイダーが2026年の収益の49.91%を占め、クラウドサービスプロバイダーは2032年までCAGR 12.93%で拡大すると予測されています。
- 地域別では、ブラジルが2026年の収益の56.18%を占め、チリは2032年までCAGR 13.17%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケールおよびコロケーションデータセンターの拡大 | +3.5% | ブラジルが中核、チリが加速、アルゼンチンおよびその他の南米が新興 | 短期(2年以内) |
| AIークロードによるラックレベルの電力密度の増大 | +3.0% | 世界規模、特にサンパウロおよびサンティアゴのキャンパスで最大の需要 | 短期(2年以内) |
| データセンターキャンパスにおける再生可能エネルギー調達 | +1.5% | ブラジルが優勢、チリが強力、アルゼンチンが初期段階 | 中期(2年~4年) |
| データセンターのローカライゼーションおよびデジタル化政策 | +1.2% | ブラジルはREDATAの下、チリは国家データセンター計画の下 | 中期(2年~4年) |
| 既存の系統接続を活用したブラウンフィールドデータセンター開発 | +0.8% | ブラジルおよびチリ、アルゼンチンへの波及あり | 中期(2年~4年) |
| 予知保全のためのデジタル変電所モニタリング | +0.5% | ブラジルおよびチリが早期採用地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケールおよびコロケーションデータセンターの拡大
ハイパースケールおよびコロケーション容量の拡大は、南米データセンタースイッチギア市場においてより大規模かつ予測可能な機器発注を生み出しています。系統接続、変電所、および建物設計を調整する必要があるため、オペレーターは電気シスムを早期に調達するようになっています。大規模キャンパスには、小規模施設で使用される電気室だけでなく、専用の保護・制御・相互接続機器が必要です。ブラジルのREDATAプログラムは、適格なデータセンター投資の経済性を改善し、北部・北東部・中西部地域のプロジェクトに対する一定の義務を軽減します。この政策支援は、新たな高電圧接続が追加のスイッチギアを必要とするサンパウロ以外の都市でのプロジェクトを促進する可能性があります。したがって、南米データセンタースイッチギア市場は、開発が個別サイトから調整された地域キャンパスプログラムへと移行する際に恩恵を受けます。
AIワークロードによるラックレベルの電力密度の増大
AIコンピューティングは個々のラックの電力要件を高め、新規キャンパスの電気設計を変えています。Schneider Electricは、液冷AIシステムには電力密度、系統制限、および冷却設計に関する詳細な計画が必要であると報告しています。高密度展開により、従来の低電圧レイアウトは大規模施設には適さなくなっています。ABBは、中圧アーキテクチャを、高容量設計における配電損失の低減と銅使用量の削減によってAIデータセンターを支援する方法として説明しています。この変化により、ブレーカー、保護システム、および障害管理の技術仕様が高まります。また、デジタルモニタリングおよびサービス機能と中電圧機器を組み合わせることができるサプライヤーに有利に働きます。
データセンターキャンパスにおける再生可能エネルギー調達
再生可能エネルギーの調達は、ブラジルおよびチリにおける新規データセンターキャンパスにとって重要な要素です。専用の発電、蓄電、およびキャンパス電力購入の仕組みには、エネルギー源からデータセンターのバスバーまでの複数の地点に保護・開閉機器が必要です。Hitachi Energyが実施したチリ初のモバイルデジタル高電圧変電所は、変化する電力需要に対してより柔軟な形で高電圧容量を展開する方法を示しています。再生可能発電は主要なコンピューティングセンターから遠く離れていることが多いため、キャンパスがクリーンエネルギーを購入する場合でも送電側の機器はき続き重要です。この仕組みにより、内部配電システムを超えた機器ニーズが生じます。また、変動する発電を管理し蓄電を統合できるシステムへの需要も支援します。
データセンターのローカライゼーションおよびデジタル化政策
デジタルローカライゼーション政策により、クラウドプロバイダーおよび公共部門ユーザーにとって国内容量の重要性が高まっています。ブラジルは2026年9月にREDATAを制定し、2031年まで適格な情報通信技術機器に対する特定の税を停止しました。この政策には国内容量および研究開発に関するコミットメントの要件が含まれています。こうした要件により、インフラ計画は任意の拡張決定ではなくコンプライアンス上の問題となり得ます。チリの公共デジタル変革アジェンダも政府クラウドサービスおよび関連インフラニーズを支援しています。これらの政策は、主権および規制対象ワークロードを提供するプロジェクトにおける中電圧調達のより明確な根拠を生み出します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スイッチギアおよび中電圧相互接続の高コスト | -1.2% | ブラジルとチリが最も影響を受け、アルゼンチンは規模により限定的 | 短期(2年以内) |
| 系統混雑および接続タイムラインの長期化 | -0.8% | ブラジルはサンパウロが重要、チリはサンティアゴの系統制限 | 中期(2年~4年) |
| 変圧器およびスイッチギアのサプライチェーンのリードタイム | -0.5% | 世界規模、南米ではGISおよびカスタム中電圧アセンブリへの圧力が大きい | 中期(2年~4年) |
| 認定設置・サービス技術者の不足 | -0.3% | ブラジルの地方都市およびその他の南米地域で最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スイッチギアおよび中電圧相互接続の高コスト
データセンター用の中電圧機器は、高い信頼性、アーク保護、およびサービス要件を満たす必要があります。これらの仕様により、標準的な商業用電気設備と比較してプロジェクトコストが上昇します。IEC 62271は、高電圧および中電圧スイッチギアおよびコントロールギアに関連する国際規格ファミリーです。[1] グローバルな開発業者は、NFPA 70Eに準拠したアークフラッシュ慣行を要求する場合もあり、これにより許容される機器および設置プロバイダーのプールが狭まります。小規模なオペレーターは、これらのコストを複数の大規模キャンパスに分散させる能力が低くなります。コスト負担により、南米データセンタースイッチギア市場内のエンタープライズおよびエッジ施設における近代化が先送りされる可能性があります。
系統混雑および接続タイムラインの長期化
データセンター開発業者がサイト計画と機器調達を完了していても、系統アクセスがプロジェクトを遅延させる可能性があります。ブラジルの国家電力計画アジェンダは、データセンター需要を送電開発およびエネルギーアクセスと調整する必要性を認識しています。この問題は、ネットワーク容量が制約されている既存の需要センターで特に重要です。開発業者は、通電までの時間を短縮するために既存の電気接続をつ工業用地を求める場合があります。その選択により取得・転換コストが上昇する可能性がありますが、より長い接続プロセスを回避できます。機器の納入と設置は最終的な系統アクセスのスケジュールに連動していることが多いため、南米データセンタースイッチギア市場はこの影響を受けます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
電圧レベル別:
AIキャンパスで中電圧アーキテクチャが台頭低電圧は2026年の南米データセンタースイッチギア市場シェアの41.30%を占め、従来の480V配電を使用するエンタープライズ施設およびレガシーコロケーションサイトに支えられています。低電圧機器は、既存の電気室が再設計オプションを制約するブラウンフィールドのアップグレードやエッジサイトに引き続き適しています。中電圧は、大規模キャンパスが6~35kV配電を採用するにつれて2032年までCAGR 12.71%で拡大すると予測されています。ABBは、配電損失と銅使用量を削減できることから、中電圧配電を高容量AIデータセンターにとって重要なアーキテクチャとして位置付けています。[2] この変化は、開発業者がより高いラック密度に合わせて電気システムを設計できる新規施設で最も顕著です。既存サイトでは、交換コストが効率上のメリットを上回る場合、低電圧システムを維持する可能性があります。
大規模キャンパスが送電または準送電ネットワークに直接接続する場合、高電圧機器の重要性が高まります。これらのプロジェクトには、電力会社の接続、変圧器、および中電圧配電システムを調整する機器が必要です。IEC 62271の要件は高電圧および中電圧機器全体に適用され、許容可能な性能および試験慣行の定義に役立ちます。このコンプライアンス要件は、検証済み製品、現地サービスチーム、およびエンジニアリングサポートを持つサプライヤーに有利に働きます。中電圧システムの南米データセンタースイッチギア市場規模は、新規AIキャンパスと既存の大規模サイの改善ニーズの両方によって支えられています。サプライヤーはまた、予防保全とより迅速な障害対応を支援できるデジタルモニタリングへの需要にも直面しています。これらのシステムは、異常状態がより広範なサービス問題になる前にオペレーターが特定するのに役立ちます。調整された保護設定の必要性も、プロジェクト設計時の詳細なエンジニアリングの価値を高めます。


注記: 個別セグメントのシェアはレポート購入後に入手可能
絶縁タイプ別:
SF₆規制の進展に伴いGISがプレミアムキャンパスを獲得気中絶縁スイッチギアは、確立された設置基盤と低い初期コストにより、2026年の南米データセンタースイッチギア市場シェアの51.44%を占めました。土地の利用可能性により大型の電気室や屋外設備が確保できるブラウンフィールドの改修やプロジェクトにも引き続き実用的です。ガス絶縁スイッチギアは、密集したキャンパス立地でのコンパクトなフットプリントに支えられ、2032年までCAGR 13.67%を記録すると予測されています。コンパクトな機器は、土地コストや室内の制約により変電所に利用できるスペースが限られている場合に特に有用です。GISのより速い拡大は、限られたサイトにより高い電気容量を収める必要性を反映しています。また、重要な電気システムを高負荷建物の近くに配置する設計も支援します。
環境上の考慮事項が絶縁セグメント内の製品議論を変えています。サプライヤーは、将来の規制リスクを軽減したい顧客向けに、六フッ化硫黄(SF6)の代替品を開発しています。Schneider ElectricのAirSeTプラットフォームは、中電圧機器向けのガスフリー遮断・絶縁アプローチを中心に設計されています。この方向性により、長期プロジェクト向けの機器を選択する際に開発業者の選択肢が広がります。真空および固体誘電体機器は、標準化された機器が設置を簡素化できるモジュール式変電所やエッジのアップグレードに引き続き対応しています。オペレーターが性能と環境要件の両方に基づいて機器を交換または指定するにつれて、南米データセンタースイッチギア市場はこの移行から恩恵を受けます。機器の選択はサービスアクセスとサイトで利用可能な実際のスペースにも依存します。これらの要因により、開発業者は初期購入決定と並行してライフサイクルの考慮事項を評価するようになる可能性があります。
設置タイプ別:
屋外サイトの拡大に伴い屋内スイッチギアが引き続き中核的選択肢コロケーションおよびエンタープライズ施設が電気機器を管理された室内に設置することが一般的であるため、屋内スイッチギアは2026年の収益の72.45%を占めました。この配置により機器が気象から保護され、安全な環境での計画的なメンテナンスが可能になります。屋内システムは、コンパクトな建物レイアウトと確立された電気室を持つ都市施設に適しています。IEC 62271-200は、屋内中電圧用途に関連する金属閉鎖型交流スイッチギアおよびコントロールギアの要件を規定しています。屋内設計はまた、メンテナンスチームへの信頼性の高いアクセスを必要とするマルチテナント施設の運用ニーズにも合致しています。この設置基盤は、交換パネル、ブレーカー、およびデジタルアップグレードへの需要を持続させます。
屋外スイッチギアは、複数棟のキャンパスが専用の屋外設備と直接の電力会社接続を使用するにつれて、2032年までCAGR 12.51%で拡大すると予測されています。屋外システムは、キャンパスに十分な土地があり、大型変圧器または高電圧相互接続機器が必要な場合に経済的です。また、外部電気インフラをすでに含む工業用地を転換する開発業者にも関連します。気象保護、サージ調整、および適切な絶縁慣行が設計要件に加わります。WEGは、データセンター電力システムで使用される変電所、スイッチギア、発電機、自動化、およびその他の機器を含む統合ポートフォリオを提供しています。[3] 現地技術サポートは、主要な大都市圏を超えた場所にある屋外設置において重要な優位性となり得ます。最終設計は、メンテナンスのためのアクセスとサイト条件からの保護のバランスを取る必要があります。これは、高容量接続とデータセンター建物が別々のフェーズで開発される場合に特に関連します。

構成別:
モジュール式システムが段階的な容量追加を支援引出形スイッチギアは、引出形ブレーカーの配置がラインナップ全体をサービス停止にすることなくメンテナンスを可能にするため、2026年の収益の46.51%を占めました。この機能は、ティアIIIまたはティアIVの運用慣行を目標とする施設にとって価値があります。固定取付機器は、初期コストが主な懸念事項である小規模サイトに引き続き適しています。モジュール式スイッチギアは、大規模キャンパスが段階的に容量を追加するにつれて、2032年までCAGR 13.49%を記録すると予測されています。標準化されたモジュールにより、開発業者は段階的な建設スケジュールに合わせて電気工事を調整できます。また、拡張時に必要な現場組立量を削減することもできます。
工場組立式モジュールシステムは、ンピューティング容量の追加に伴い電力要件が変化する可能性があるため、AIキャンパス建設に適しています。Schneider Electricは、ソフトウェア定義の中電圧スイッチギアが特定のアプリケーションにおいて展開時間と制御配線を削減できると述べています。デジタル設計はまた、保護、制御、および資産モニタリングの統合を簡素化することもできます。引出形システムにより、オペレーターは計画的なメンテナンス中にブレーカーを交換でき、マルチテナント施設の稼働時間を支援します。南米データセンタースイッチギア市場は、オペレーターが変電所全体を再構築することなく拡張できるシステムを優先する場合に恩恵を受けます。この傾向は、系統アクセス承認と建設タイミングが段階的な通電を必要とする場合に最も強くなります。標準的なレイアウトにより、複数の建物にわたって電気設計を複製しやすくなります。また、オペレーターが顧客からの実際の容量コミットメントに合わせて調達を調整することも可能になります。
データセンター規模別:
ハイパースケール施設が規模と急速な拡大を兼ね備えるハイパースケール施設は2026年の南米データセンタースイッチギア市場規模の47.31%を占め、2032年までCAGR 13.21%で拡大すると予測されています。これらの施設には、電力会社の相互接続、変圧器、中電圧配電、バックアップ電源、およびモニタリングを組み合わせた大規模な電気システムが必要です。その規模により、メーカーはより大きな発注の見通しを得ることができ、フレームワーク供給の取り決めを支援できます。ハイパースケールオペレーターはまた、AI主導の負荷集中と段階的な容量追加に対応できる機器を選択する可能性が高くなります。Hitachi Energyは、ウベルランジアおよびマリンガのAIデータセンターキャンパスの高電圧電気システムおよび系統接続についてRT-Oneとの協力を発表しました。この例は、大規模キャンパスが後から追加するのではなく、データセンターと一緒に電力インフラを計画する必要があることを示しています。
大規模施設はまた、主権クラウドおよび政府のデジタル化プロジェクトからも恩恵を受けますが、その機器ニーズはハイパースケールキャンパスよりも小さくなります。中規模および小規模サイトは地域サービスにとって引き続き重要ですが、資本制限が厳しく、既存の電気システムの寿命を延ばす場合があります。コロケーションへの継続的なシフトにより、自社運営の小規模施設の数が減少する一方、より大規模な共有キャンパスでの需要が増加する可能性があります。これにより、発注の構成がより高容量で統合度の高いシステムへとシフトします。したがって、南米データセンタースイッチギア市場は、専用変電所と電力会社との直接調整を必要とするプロジェクトによってますます形成されています。エンジニアリング、機器、試運転、およびサービスを提供できるメーカーは、このセグメントでより強い立場を持ちます。大規模プロジェクトはまた、冗長性、保護調整、および長期メンテナンスに対する明確なアプローチを必要とします。これらの要件は、キャンパスが完全な運用容量に達する前に機器の選択に影響を与える可能性があります。
注記: 個別グメントのシェアはレポート購入後に入手可能
データセンタータイプ別:
コロケーションが収益をリードし、クラウドサービスプロバイダーの需要が調達を変えるコロケーションプロバイダーは2026年の収益の49.91%を占め、南米データセンタースイッチギア市場で最大のデータセンタータイプとなっています。これらのオペレーターは、プライベートサーバールームからワークロードを移行する企業にサービスを提供し、初期の地域展開時にクラウドプロバイダーをホストすることもできます。電力の可用性がテナントに提供するサービスの中心的な部分であるため、そのサイトには信頼性の高い電気配電が必要です。屋内イッチギア、引出形ブレーカー、冗長性、およびサービスアクセスは、このグループにとって重要な調達要素です。コロケーション施設はまた、テナントがラック密度を高めるにつれて継続的な交換・アップグレード需要を生み出します。これにより、新規ハイパースケールキャンパスが遅延した場合でも、このセグメントは安定した需要源となります。
クラウドサービスプロバイダーは、より多くの自社所有の地域インフラを構築・運営するにつれて、2032年までCAGR 12.93%で拡大すると予測されています。自社所有施設は、機器がグローバルフレームワーク契約と技術標準を通じてますます調達されるため、調達を変えます。ブラジルのREDATA政策は、適格なデータセンター機器および近代化プロジェクトの経済性を改善できます。エンタープライズおよびエッジ施設は、古い低電圧システムが現代のハイブリッドクラウドの電力ニーズを支援できない場合に交換の機会を引き続き提供します。セグメントの構成は、標準化されたグローバル仕様と現地設置要件の両方に対応できるサプライヤーを優遇しますまた、機器設置後のサービス能力の重要性も高まります。コロケーションオペレーターは、テナントの要件が施設の寿命にわたって変化する可能性があるため、引き続き柔軟な機器を必要とします。これにより、信頼性の高いサービスアクセスとメンテナンス計画が調達決定の中心であり続けます。
地域分析
ブラジル
ブラジルは2026年の南米データセンタースイッチギア市場シェアの56.18%を占めました。同国は地域で最も深いプロジェクトパイプラインと、データセンターオペレーター、クラウドプロバイダー、および電気機器サプライヤーの最も広い基盤を持っています。REDATAは2026年9月に制定され、2031年まで適格な情報通信技術機器に対するPIS/Pasep、COFINS、IPI、および輸入税を停止します。このプログラムはサンパウロ以外での開発を支援できる一方、ブラジルのエネルギーアジェンダはデータセンター需要と送電アクセスの調整にますます焦点を当てています。IEC 62271への準拠とNFPA 70Eに準拠したアークフラッシュ慣行は、重要施設の機器仕様に影響を与えます。
チリ
チリは2032年でCAGR 13.17%を記録すると予測されており、南米データセンタースイッチギア市場で最も高い国別成長率となっています。同国はデジタルインフラ政策、再生可能エネルギーポテンシャル、および国際接続性を兼ね備えています。公共デジタル変革フレームワークは、国全体でのデジタルサービスの利用を支援し、クラウドインフラのより明確な環境を生み出します。Hitachi Energyは2026年5月、輸送可能なフォーマットで69kV GIS配置を使用したチリ初のモバイルデジタル高電圧変電所を実施しました。[4] このプロジェクトは、キャンパス建設が恒久的なネットワーク強化よりも速く進む場合に開閉容量を追加する方法を示しています。
アルゼンチンおびその他の南米
アルゼンチンおよびその他の南米は設置基盤が小さいものの、近代化と新規エッジ容量に対する選択的な機会を提供しています。これらの国々における南米データセンタースイッチギア市場規模は、クラウド需要、再生可能エネルギー資源、およびデジタルインフラに転換できる工業用地によって支えられています。大規模キャンパスには専用の保護・開閉機器が必要なため、直接の高電圧接続が重要になります。現地サービスの可用性が地方都市のプロジェクトを制約する可能性があり、地域エンジニアリングチームを持つサプライヤーが有利になります。
競合環境
市場集中度
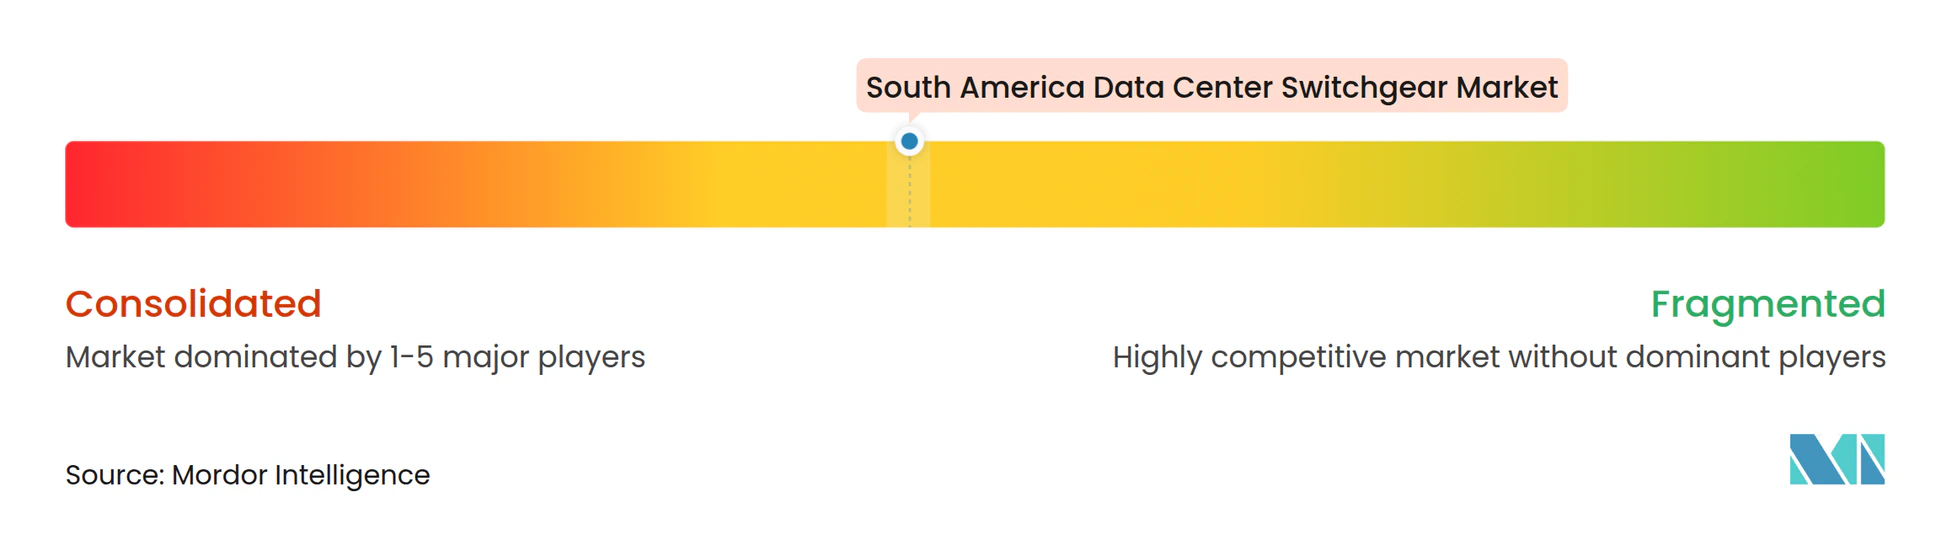
南米データセンタースイッチギア市場は、強力なエンジニアリング、サービス、およびプロジェクト遂行能力を持つグローバルな電気機器サプライヤーを中心に適度に集約されています。Schneider Electric、ABB、Siemens、Siemens Energy、Eaton、Hitachi Energy、およびWEGが中電圧システム、電力配電、変電所、およびデジタル制御にわたって競合しています。その立場は、ハイパースケールプロジェクトの技術要と検証済みの信頼性の高い機器の必要性によって支えられています。IEC 62271の要件とNFPA 70Eに準拠したアークフラッシュへの期待も経験豊富なサプライヤーに有利に働きます。許可取得、設置、および電力会社との調整がプロジェクトの中心となる場合、地域のインテグレーターも引き続き関連性を持ちます。
EatonとSiemens Energyは2025年6月、新規データセンター容量向けにEatonの電気配電機器と発電技術を組み合わせた共同アプローチを発表しました。この動きは、サプライヤーが単独のスイッチギア販売ではなく統合電力システムを通じて系統制約に対応していることを示しています。Schneider Electricは、特定のプロジェクトにおける展開時間と制御配線を簡素化するために、ソフトウェア定義の中電圧機器を推進しています。ABBは、電力密度、配電効率、および保護調整が重要なAIデータセンター向けに中電圧アーキテクチャを位置付けています。これらの動きにより、サプライヤー選定においてソフトウェア、エンジニアリング、およびサービスの重要性が高まっています。
チリにおけるHitachi Energyモバイルデジタル高電圧変電所は、適切なプロジェクトの展開を短縮できる系統相互接続への代替アプローチの例です。WEGは、スイッチギア、変電所、発電機、自動化、および関連機器を含むデータセンター電力アプリケーション向けの統合ポートフォリオを提供しています。競争は、コンパクトなGIS、モジュール式システム、SF6フリーの代替品、およびデジタルメンテナンス機能にますます依存するようになります。厳しい仕様と現地実行要件により、主要プロジェクトで競合できるサプライヤーの実質的な数は限られています。
南米データセンタースイッチギア産業リーダー
-
Schneider Electric SE
-
Vertiv Holdings Co
-
Hitachi Energy Ltd.
-
WEG S.A.
-
Mitsubishi Electric Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
南米データセンタースイッチギア市場 このレポートでカバーされる企業
- Schneider Electric SE
- ABB Ltd.
- Siemens AG
- Eaton Corporation plc
- Vertiv Holdings Co
- Mitsubishi Electric Corporation
- Hitachi Energy Ltd.
- WEG S.A.
- Siemens Energy AG
- EFACEC Power Solutions SGPS, S.A.
- Powell Industries, Inc.
- Legrand SA
- Delta Electronics, Inc.
- Socomec Group S.A.
- Huawei Technologies Co., Ltd.
- GE Vernova
- Hyundai Electric and Energy Systems
- Fuji Electric Co., Ltd.
- Rittal GmbH & Co. KG
- Ascenty Data Centers
最近の産業開発事情 南米データセンタースイッチギア市場
- 2026年10月:Schneider Electricは、アルゼンチンで最大24kV定格の気中絶縁中電圧スイッチギアシステムであるMCSeT with EvoPacTを発売しました。このシステムは、EvoPacT HVX真空遮断器とデジタルモニタリングを組み合わせ、工業用サイト、重要インフラ、およびデータセンターに対応しています。
- 2026年9月:ブラジルのルーラ大統領は2026年9月15日にREDATA法を制定し、2031年まで適格なデータセンタープロジェクト向けのICT機器に対するPIS/Pasep、COFINS、IPI、および輸入税を停止しました。北部、北東部、および中西部地域のプロジェクトについては義務が20%削減されます。この法律は、サンパウロハブ以外のキャンパスのプロジェクト経済性を改善することで、ブラジルの地方都市における対象スイッチギア調達市場を直接拡大します。
- 2026年5月:Hitachi Energyは、輸送可能なトレーラー上に69kV GIS機器を搭載したチリ初のモバイルデジタル高電圧変電所(Grid-eXpand™)を実施し、固定変電所の建設タイムラインなしにデータセンターの高電圧開閉容量を実現し、最大18ヶ月の通電短縮を実証する展開モデルを示しました。
- 2026年1月:Hitachi Energyは、RT-Oneとの協力を発表し、ウベルランジア(100MW、400MWまでスケーラブル)およびマリンガ(200MW)のキャンパスに高電圧電気システムと系統接続を提供することを発表しました。これはBRL 150億(30億米ドル)に支えられており、ブラジルをAIおよび主権クラウドインフラのグローバルハブとして位置付けています。
南米データセンタースイッチギア市場レポートの範囲
南米データセンタースイッチギア市場は、データ施設内の電力インフラを保護、分離、および制御するために設計されたスイッチギアの地域的な供給、展開、およびメンテナンスで構成されています。クラウド導入の増加とデジタルサービスのローカライゼーションに牽引され、この市場はブラジル、アルゼンチン、チリなどの主要な地域ハブにわたるコロケーションおよびエンタープライズデータセンターの電気的安全性、運用継続性、および負荷管理の確保に焦点を当てています。
南米スイッチギア市場レポートは、電圧レベル(低電圧、中電圧、および高電圧)、絶縁タイプ(気中絶縁スイッチギア、ガス絶縁スイッチギア、およびその他の絶縁技術)、設置タイプ(屋内スイッチギアおよび屋外スイッチギア)、構成(固定取付スイッチギア、引出形スイッチギア、およびモジュール式スイッチギア)、データセンター規模(小型、中型、大型、およびハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、およびエンタープライズ/エッジ)、および国(ブラジル、アルゼンチン、チリ、およびその他の南米)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 低電圧 |
| 中電圧 |
| 高電圧 |
| 気中絶縁スイッチギア |
| ガス絶縁スイッチギア |
| その他の絶縁技術 |
| 屋内スイッチギア |
| 屋外スイッチギア |
| 固定取付スイッチギア |
| 引出形スイッチギア |
| モジュール式スイッチギア |
| 小型 |
| 中型 |
| 大型 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズ/エッジ |
| ブラジル |
| アルゼンチン |
| チリ |
| その他の南米 |
| 電圧レベル別 | 低電圧 |
| 中電圧 | |
| 高電圧 | |
| 絶縁タイプ別 | 気中絶縁スイッチギア |
| ガス絶縁スイッチギア | |
| その他の絶縁技術 | |
| 設置タイプ別 | 屋内スイッチギア |
| 屋外スイッチギア | |
| 構成別 | 固定取付スイッチギア |
| 引出形スイッチギア | |
| モジュール式スイッチギア | |
| データセンター規模別 | 小型 |
| 中型 | |
| 大型 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズ/エッジ | |
| 国別 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 |
レポートで回答される主要な質問
南米データセンタースイッチギア市場の規模はどのくらいですか?
南米データセンタースイッチギア市場は2027年に1億2,908万米ドルと推定され、CAGR 11.86%で2032年までに2億2,603万米ドルに達すると予測されています。この推定は、データセンター施設内の電力の配電、保護、および制御に使用される機器を対象としています。予測は、新キャンパス建設、電気的アップグレード、および信頼性の高い運用を支援する機器の必要性を反映しています。また、地域の大規模デジタル施設の変化する設計ニーズも反映しています。調達には、保護、モニタリング、分離、および内部電力配電ネットワーク向けの機器が含まれます。
南米でのデータセンタースイッチギアの需要を牽引しているものは何ですか?
より大規模なハイパースケールおよびコロケーションキャンパス、AI関連のラック密度、再生可能エネルギーの統合、およびデジタルローカライゼーション政策が機器ニーズを増大させています。これらの要因により、開発業者は電力会社の接続と内部電気システムを一緒に計画する必要があります。また、より高い荷、段階的な建設、および定期的なメンテナンスを支援できる機器の必要性も高まります。促進要因の組み合わせはサイトによって異なりますが、電力の可用性は各プロジェクトの中心であり続けます。開発業者はまた、土地の可用性、接続タイミング、および現地サービスサポートも考慮する必要があります。
南米で最も急速に拡大している電圧レベルはどれですか?
中電圧は、高容量キャンパスが6~35kV配電を採用するにつれて、2032年までCAGR 12.71%で拡大すると予測されています。オペレーターが配電損失を低減しながら大きな電力負荷を管理する必要がある場合にますます関連性が高まっています。この配置は、より高いラック密度要件に合わせて電気アーキテクチャを設計できる新規大規模施設で最も有用です。また、電力会社の相互接続と内部配電のより明確な分離を支援することもできます。最終的な設計は、施設の規模、サイト条件、および選択された耐障害性基準によって異なります。
地域需要をリードしている国はどこですか?
ブラジルは2026年の収益の56.18%を占め、より大きデータセンター基盤とREDATA政策に支えられています。この政策は適格な機器投資を支援し、確立されたハブ以外のプロジェクトの経済性を改善できます。開発業者は税制上の優遇措置、サイトの立地、および電気設置のタイミングを調整する必要があるため、その重要性は機器計画にまで及びます。ブラジルはまた、大規模電力インフラ計画のための最も広い地域基盤を提供しています。地方都市は、プロジェクトが適切な系統接続を確保した場合に追加需要を生み出す可能性があります。
ガス絶縁スイッチギアがより関連性を持つようになっているのはなぜですか?
GISは、そのコンパクトなフットプリントが密集した高容量キャンパス設計に適しているため、2032年までCAGR 13.67%を記録すると予測されています。より小さな物理的フットプリントにより、開発業者は制約のある場所に電気容量を収めるのに役立ちます。この選択はまた、安全性、機器レイアウト、環境上の好み、および将来のサービスのためのアクセスの重要性も反映しています。スペースと信頼性の高い機器運用の両方が中心的な設計要となる場合に最も関連性があります。オペレーターはまた、長期的なメンテナンスおよびコンプライアンスアプローチに対してこの技術を評価します。
系統制約は新規データセンタープロジェクトにどのような影響を与えますか?
接続の遅延により機器設置が先送りされる可能性があり、一部の開発業者は既存の電気インフラを持つサイトを検討するようになります。開発業者は、系統アクセスと通電の最終スケジュールに合わせてスイッチギアの調達を調整する必要があります。これにより、コストと納期リスクを管理するために、電力会社、機器サプライヤー、およびサイトエンジニアとの早期調整が重要になります。大規模キャンパスが通常の運用を開始する前に、信頼性の高い接続計画が必要です。既存の工業用接続が技術的に適切な場合、ブラウンフィールドオプションが有用な場合があります。この決定はまた、開発業者がサイトにコミットする前に、既存の接続の状態、容量、保護システム、およびアップグレード要件を評価することも必要とします。