
Tamanho e Participação do Mercado de Resfriamento Sustentável de Data Centers na América do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
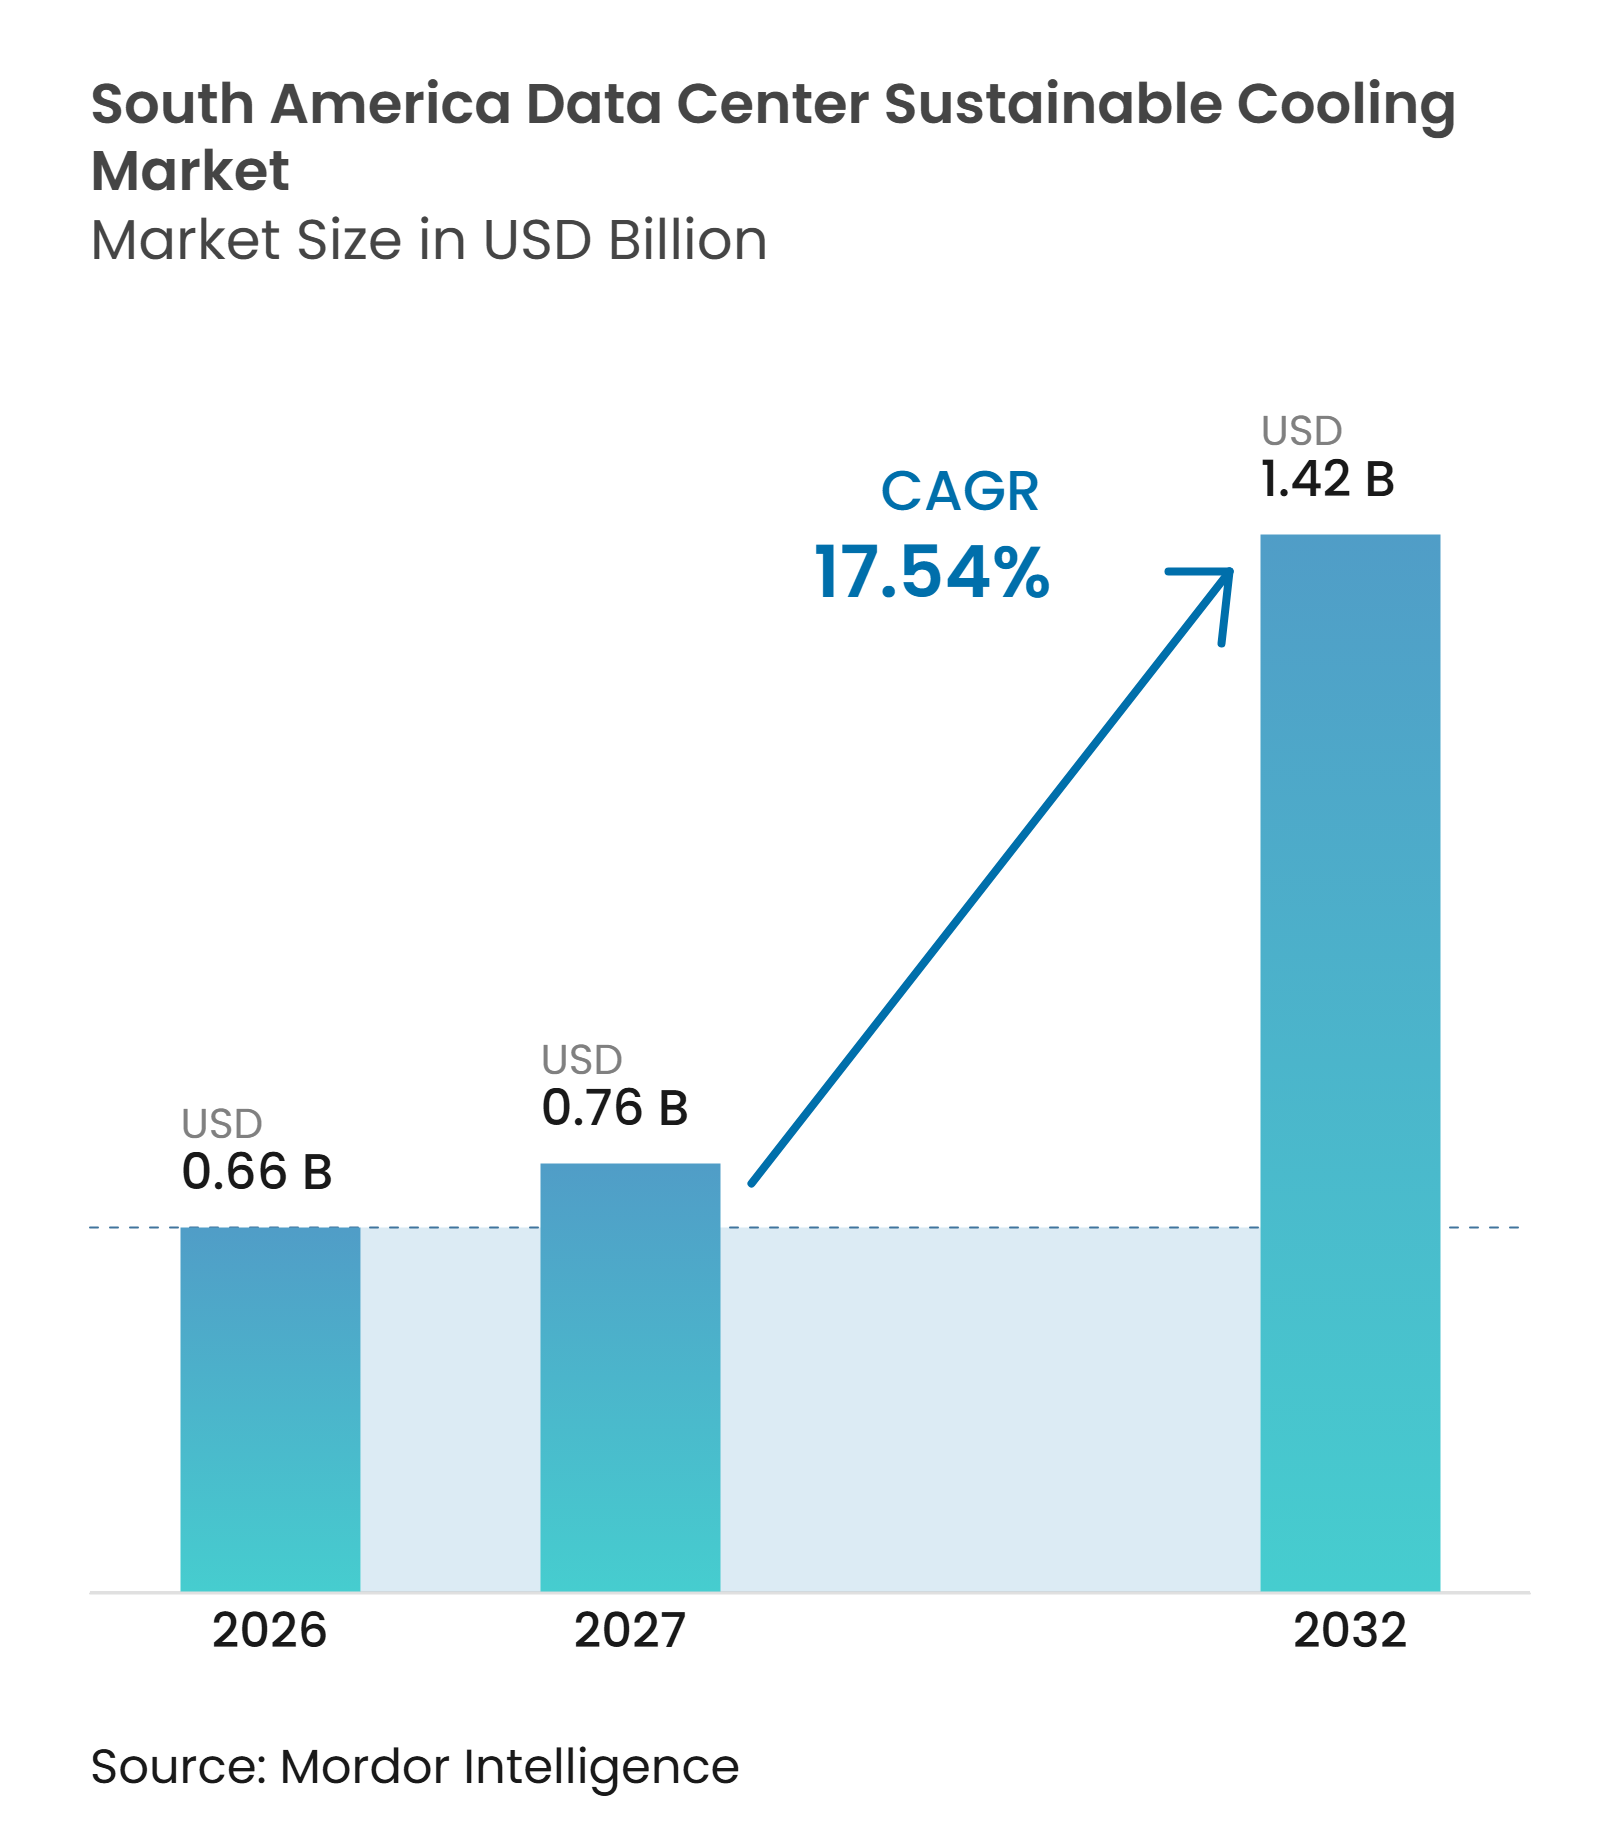
| Tamanho do mercado no ano base (2026) | 0.66 Bilhões de dólares |
| Tamanho do Mercado (2027) | 0.76 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.42 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 17.54 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Resfriamento Sustentável de Data Centers na América do Sul pela Mordor Intelligence
O tamanho do mercado de resfriamento sustentável de data centers na América do Sul é avaliado em 0,66 bilhões de USD em 2026 e tem projeção de atingir 1,42 bilhões de USD até 2032, expandindo-se a um CAGR de 13,29% durante 2027-2032. A demanda está se deslocando porque os servidores de inteligência artificial geram mais calor em cada rack do que os sistemas de ar convencionais conseguem gerenciar, tornando a abordagem exclusivamente a ar menos adequada para novos salões de computação. Isso torna os sistemas líquidos e híbridos mais relevantes em novas instalações e em atualizações selecionadas de campi existentes, onde os operadores precisam preservar os compromissos de serviço vigentes enquanto aumentam a capacidade térmica. A eletricidade renovável em vários mercados sul-americanos reforça o argumento para reduzir o consumo de energia de resfriamento, especialmente onde os operadores também enfrentam requisitos de sustentabilidade e desejam limitar a exposição operacional à medida que as cargas de TI aumentam. As normas sobre uso de água, eficiência energética e relatórios ambientais estão tornando o projeto de resfriamento parte da conformidade do projeto, e não uma escolha secundária de equipamentos, particularmente quando a elegibilidade fiscal, os requisitos de aquisição de clientes ou os padrões de gestão documentados estão envolvidos. Fornecedores com cobertura de serviço local, equipamentos de resfriamento escaláveis e desempenho ambiental documentado estão mais bem posicionados para competir em grandes projetos, pois o suporte à entrega, a capacidade de manutenção e a capacidade de cumprir metas de desempenho em toda a instalação influenciam as decisões dos compradores, especialmente quando os operadores precisam entregar capacidade no prazo enquanto protegem os compromissos contratuais de serviço e os requisitos de eficiência operacional de longo prazo.
Principais Conclusões do Relatório
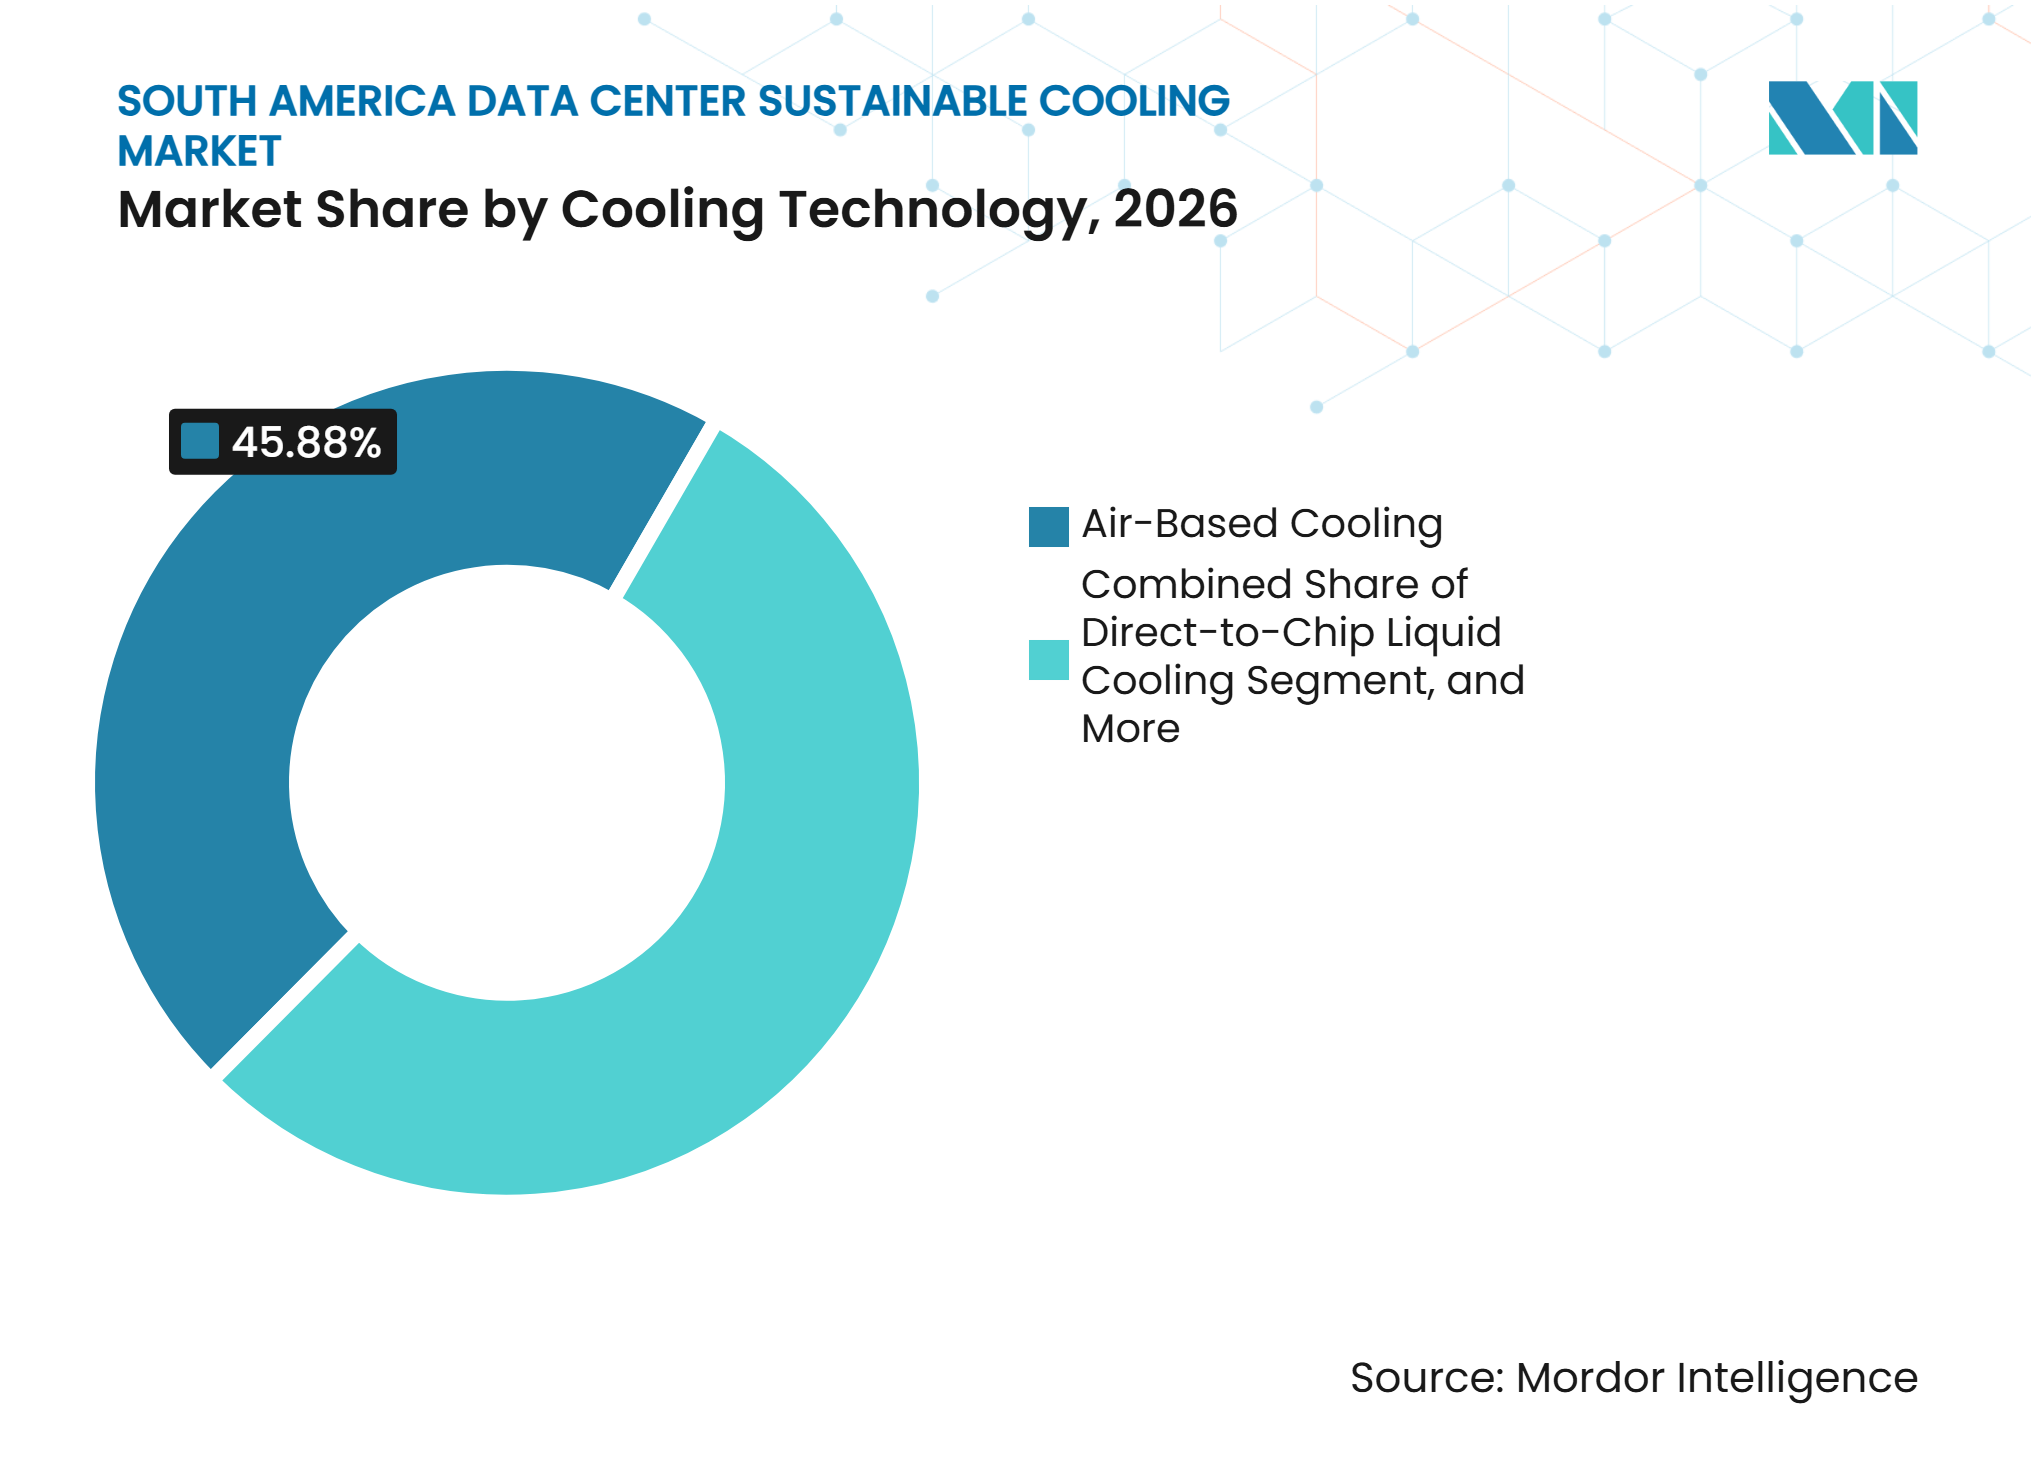
- Por tecnologia de resfriamento, o resfriamento a ar detinha 45,88% da participação do mercado de resfriamento sustentável de data centers na América do Sul em 2026, enquanto o resfriamento líquido direto ao chip é o segmento de tecnologia de expansão mais rápida.
- Por tecnologia de rejeição de calor, os sistemas resfriados a ar detinham 45,21% da participação do mercado regional em 2026, enquanto os sistemas híbridos de rejeição de calor têm projeção de expansão a um CAGR de 13,74% até 2032.
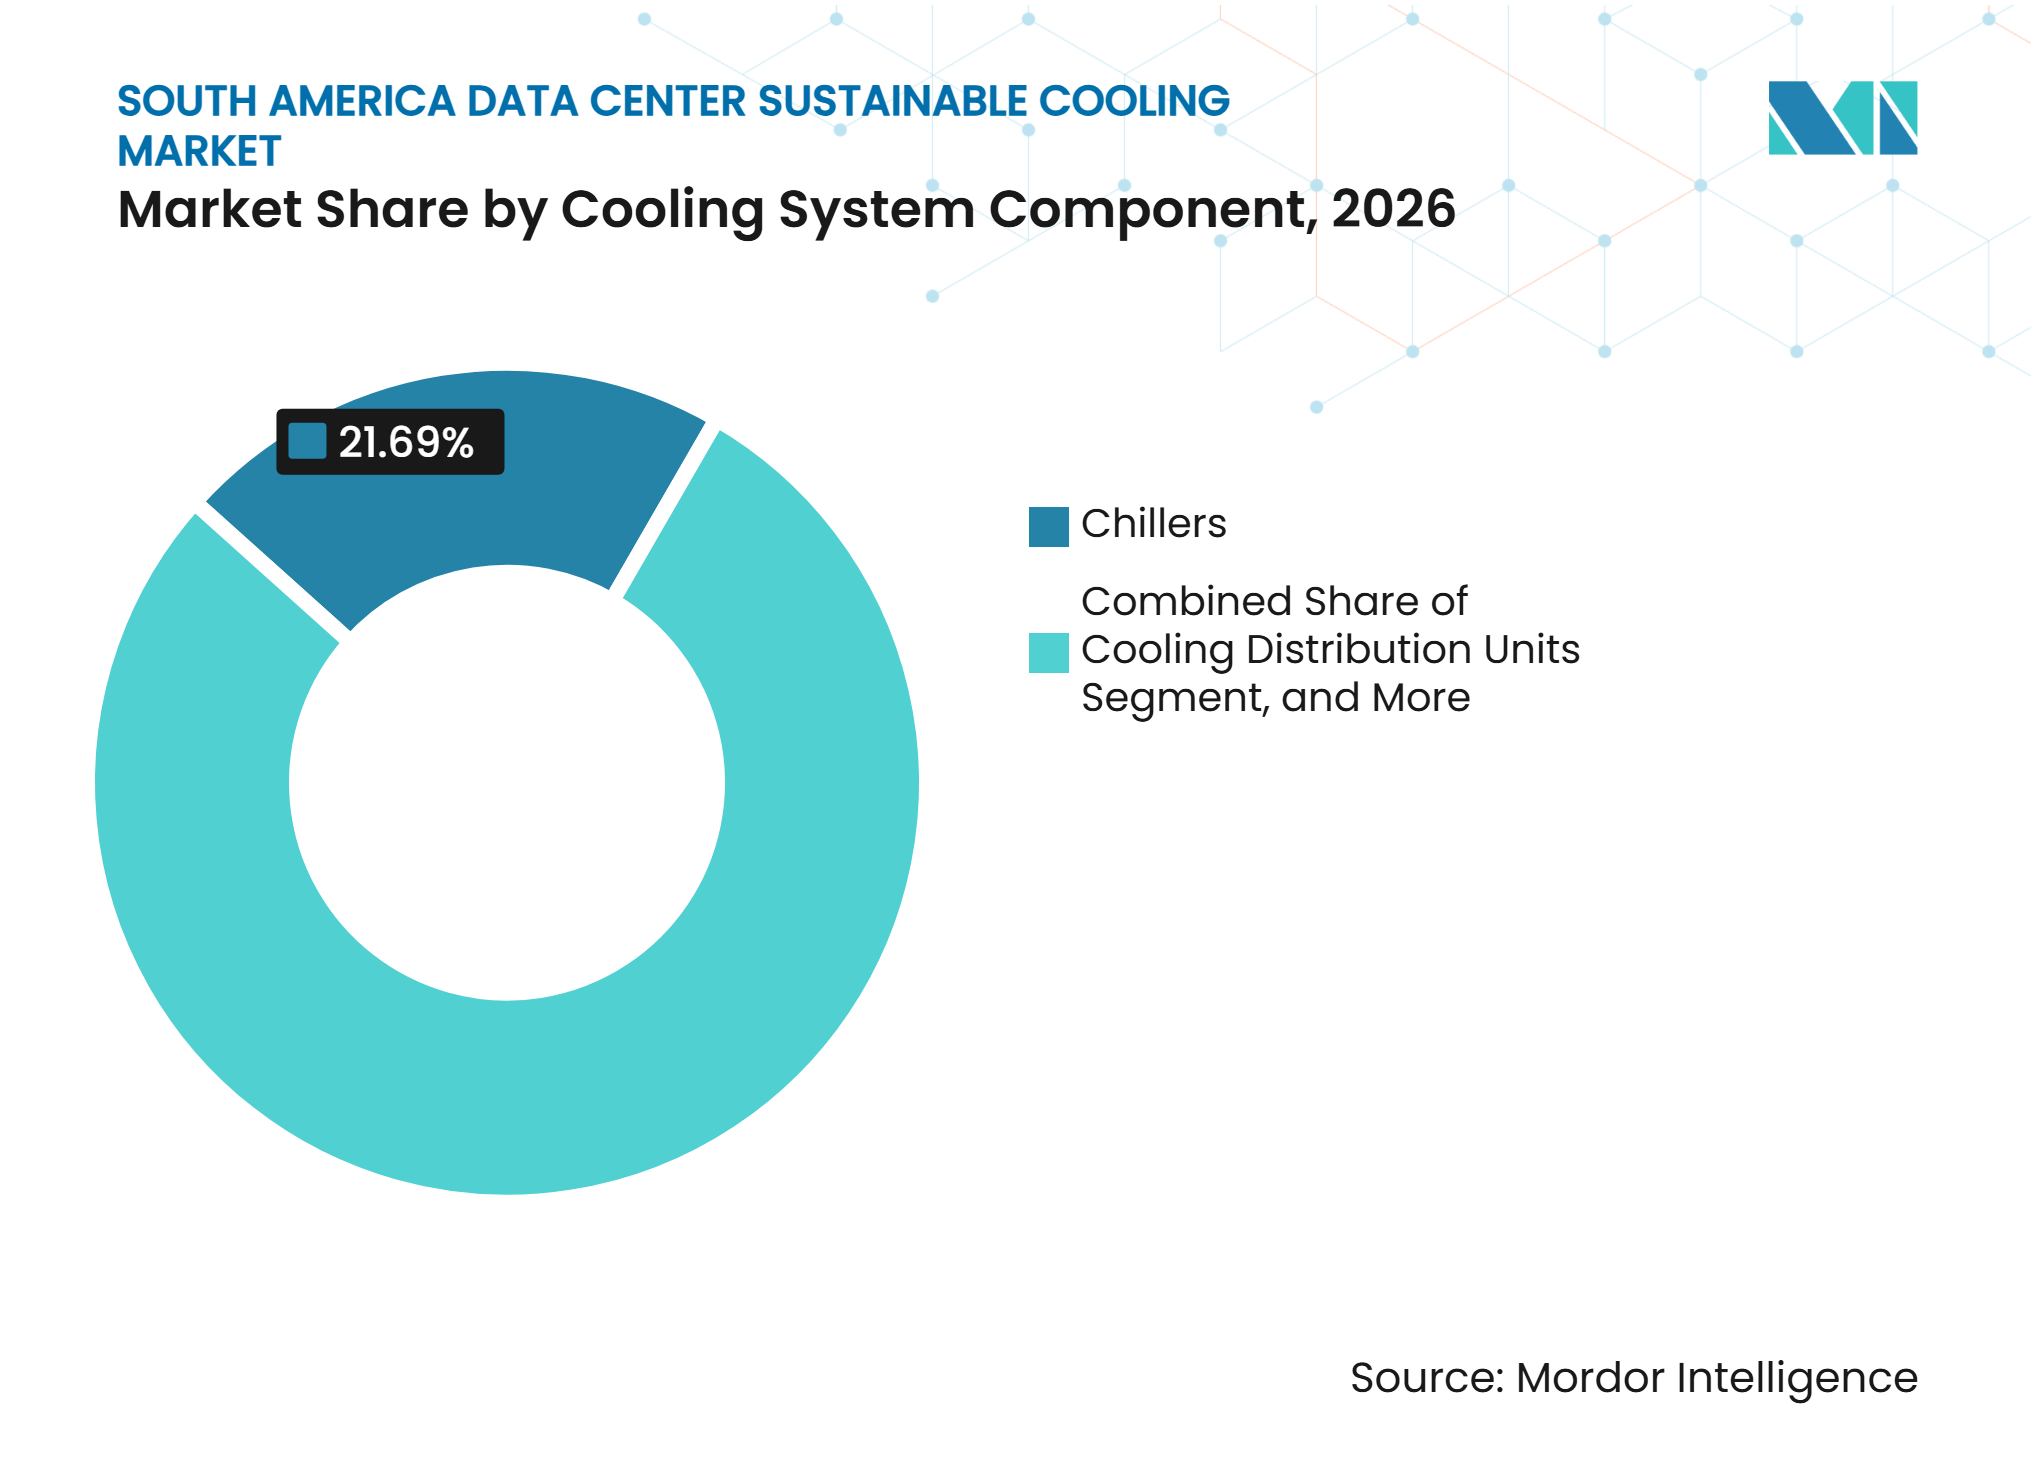
- Por componente do sistema de resfriamento, os chillers detinham 21,69% da participação do mercado de resfriamento sustentável de data centers na América do Sul em 2026, enquanto as unidades de distribuição de refrigerante têm projeção de expansão a um CAGR de 13,83% até 2032.
- Por abordagem de sustentabilidade, o resfriamento com eficiência energética detinha 37,87% da segmentação em 2026, enquanto o resfriamento com recuperação de calor tem projeção de expansão a um CAGR de 13,72% até 2032.
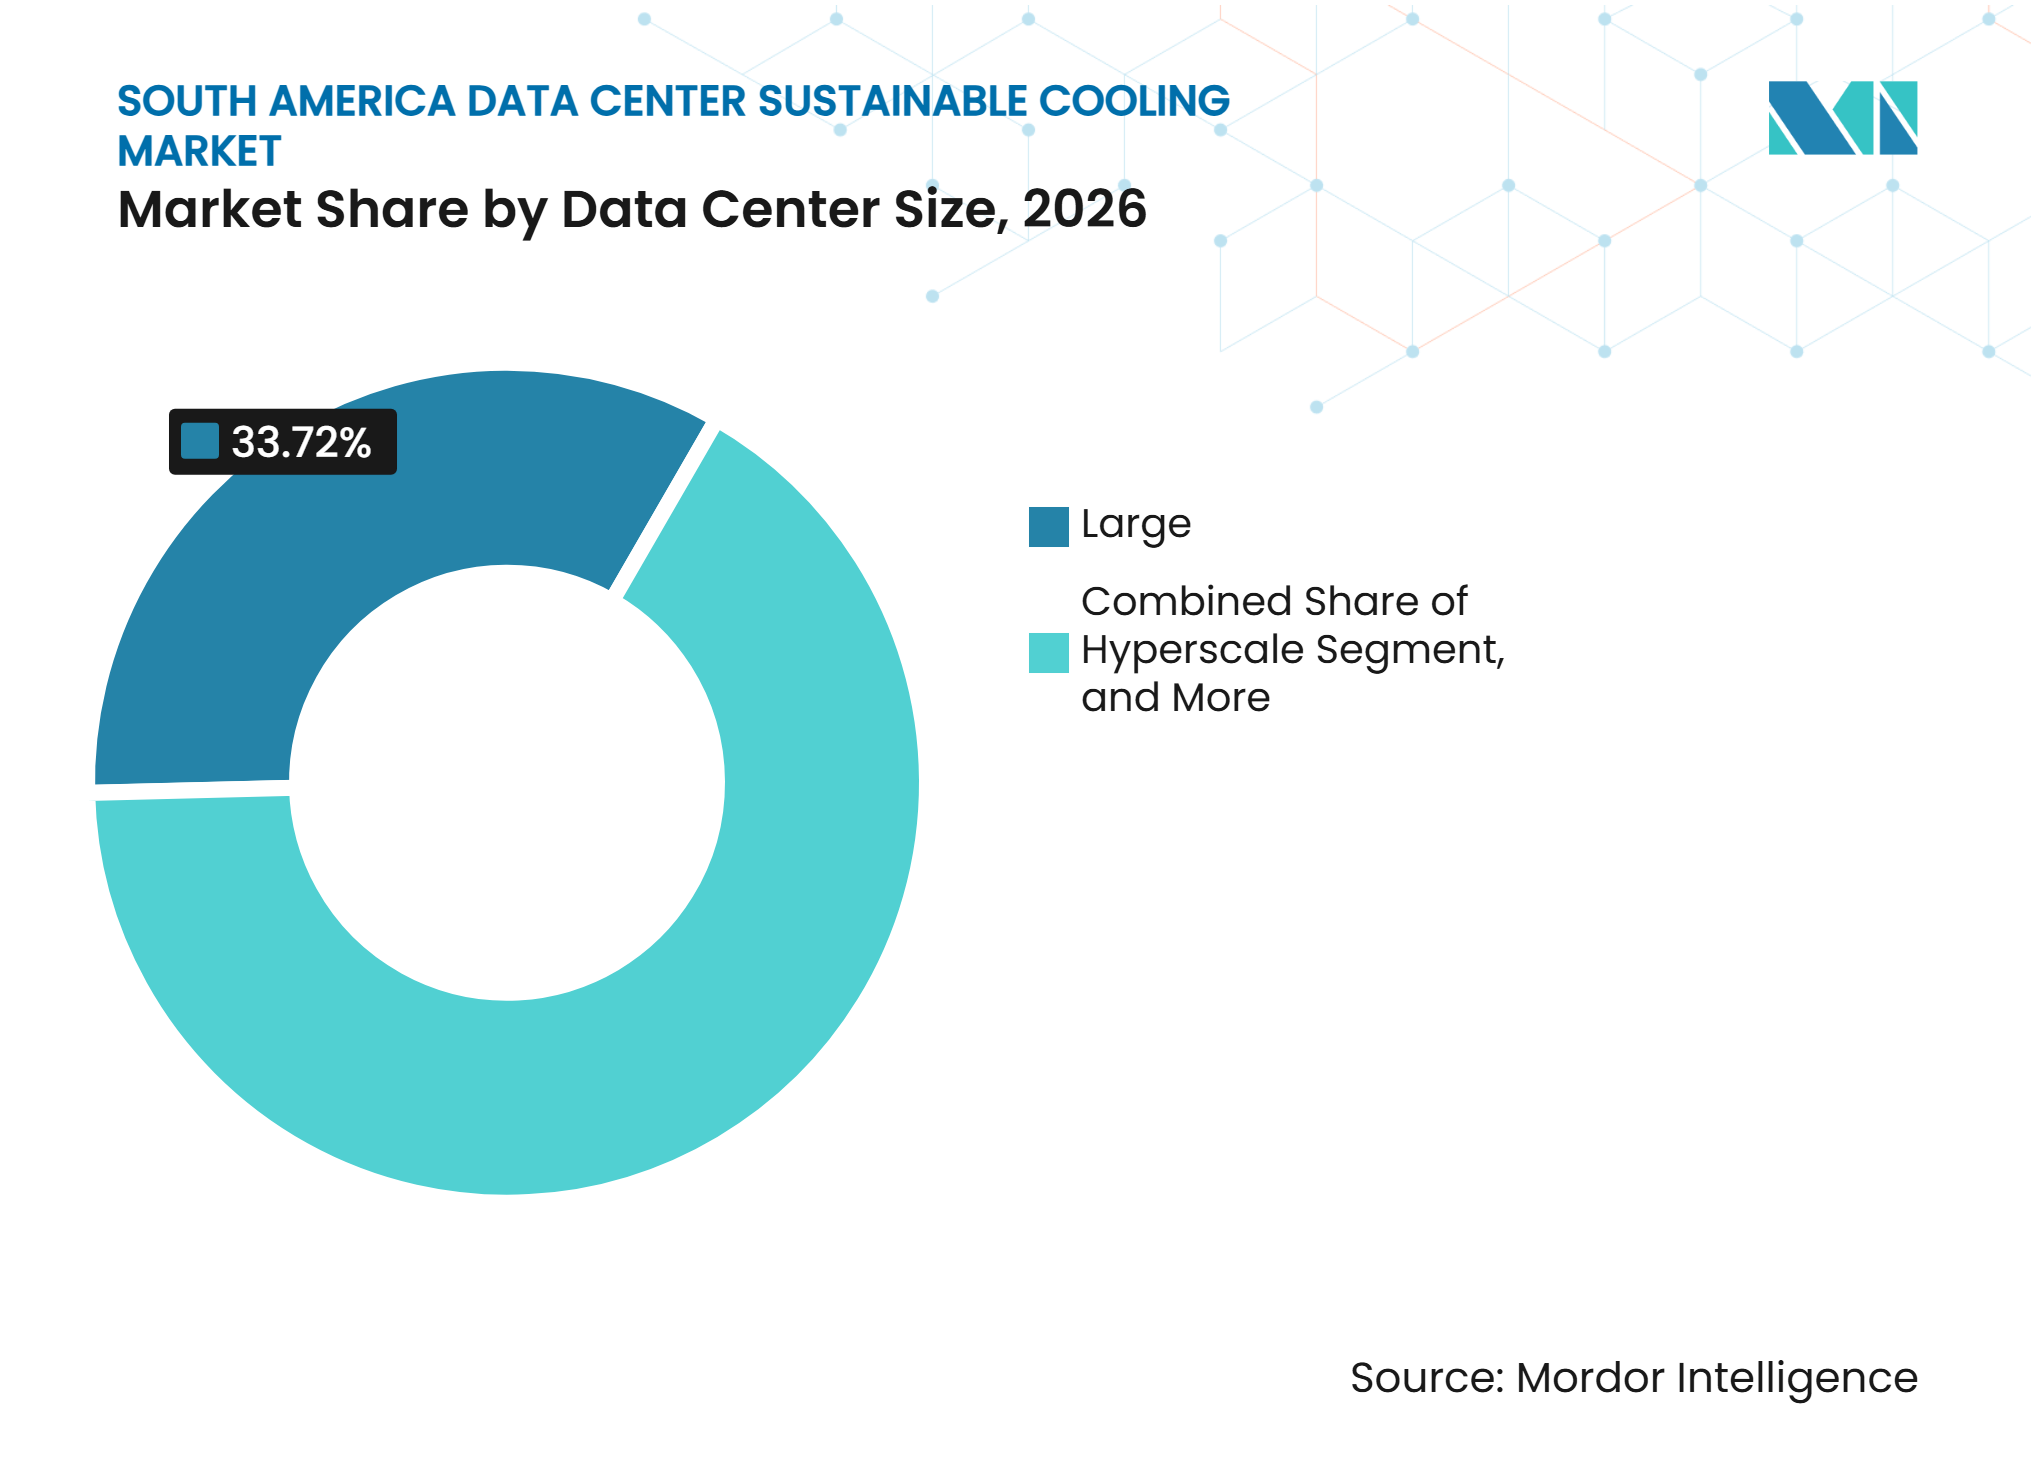
- Por tamanho de data center, os grandes data centers detinham 33,72% da segmentação em 2026, enquanto as instalações de hiperescala têm projeção de expansão a um CAGR de 13,69% até 2032.
- Por tipo de data center, os operadores de colocation detinham 45,77% da segmentação em 2026, enquanto os provedores de serviços em nuvem têm projeção de expansão a um CAGR de 13,91% até 2032.
- Por geografia, o Brasil detinha 55,82% da participação do mercado regional em 2026, enquanto o Chile tem projeção de expansão a um CAGR de 13,96% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Cargas de Trabalho de Hiperescala e de Inteligência Artificial | +4.1% | Brasil, Chile, Colômbia | Curto prazo (≤ 2 anos) |
| Investimento em Nuvem, Colocation e Infraestrutura Digital | +3.0% | Brasil, Chile, Argentina | Curto prazo (≤ 2 anos) |
| Mandatos de Eficiência Energética e Sustentabilidade | +2.2% | Brasil, Chile, Colômbia | Médio prazo (2-4 anos) |
| Digitalização, 5G e Implantação de Computação de Borda | +1.6% | Brasil, Colômbia, Peru | Médio prazo (2-4 anos) |
| Demanda de Retrofit de Resfriamento Líquido em Instalações Existentes | +1.1% | Brasil, Chile | Médio prazo (2-4 anos) |
| Expansão da Fabricação Local e da Capacidade de Serviço | +0.7% | Brasil, Cone Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Expansão de Cargas de Trabalho de Hiperescala e de Inteligência Artificial Redefine a Arquitetura Térmica Regional
As plataformas de inteligência artificial estão mudando a forma como os operadores regionais planejam a capacidade de resfriamento, pois as cargas de calor por rack estão aumentando além do alcance prático dos sistemas convencionais de ar ambiente. A Elea Data Centers firmou acordo com a Vertiv para implantar unidades de distribuição de refrigerante para cargas de trabalho de inteligência artificial em São Paulo como parte de seu programa de investimento de primeira fase. A implantação fornece um exemplo regional de resfriamento líquido sendo projetado para a instalação, em vez de adicionado após o surgimento de restrições de capacidade. A AWS também está construindo sua Região Chile na América do Sul em 3 zonas de disponibilidade com infraestrutura de suporte independente. Esses desenvolvimentos tornam a seleção de equipamentos mais estreitamente vinculada aos roteiros de servidores e às densidades futuras de rack do que à especificação original do edifício. Eles também exigem que os proprietários considerem unidades de distribuição, tubulações, trocadores de calor, controles e arranjos de serviço ao mesmo tempo que a seleção de servidores. Os operadores que padronizam o resfriamento líquido escalável podem reduzir a necessidade de operar projetos de resfriamento separados ao longo de sucessivas mudanças de hardware.
O Investimento em Nuvem, Colocation e Infraestrutura Digital Eleva o Patamar de Eficiência
Grandes programas de investimento estão elevando o limiar de desempenho dos sistemas de resfriamento em toda a América do Sul. A Equinix confirmou mais de 420 milhões de USD em investimentos regionais para 2025-2026, incluindo 270 milhões de USD no Brasil e 42 milhões de USD para a segunda fase do ST2 no Chile. A Ascenty alocou 1 bilhão de USD em 13 projetos durante 2026. Cada novo projeto de hiperescala ou grande colocation torna o menor consumo de energia e água mais visível nas aquisições comerciais. Também cria um exemplo operacional claro para clientes que comparam disponibilidade de capacidade, resiliência, uso de energia e desempenho hídrico entre instalações potenciais. Os operadores de colocation que atendem a clientes corporativos enfrentam maior pressão para alinhar suas escolhas de equipamentos aos padrões esperados pelos grandes inquilinos de nuvem. Isso cria demanda por sistemas de resfriamento que possam operar com eficiência enquanto ainda suportam expansão incremental.[1]
Os Mandatos de Eficiência Energética e Sustentabilidade Impulsionam a Aquisição Orientada à Conformidade
O Brasil promulgou o REDATA em setembro de 2026, vinculando a elegibilidade fiscal para serviços qualificados de data center a um limite de WUE de 0,05 L/kWh e ao fornecimento de 100% de eletricidade renovável ou limpa. Os requisitos aumentam o valor das opções de resfriamento em circuito fechado, líquido e de baixo consumo de água para operadores que planejam novas instalações. Eles também aumentam o custo de manter equipamentos evaporativos legados quando estes não conseguem atender ao desempenho hídrico exigido. As credenciais de gestão ambiental e de gestão de energia estão se tornando mais importantes na documentação de aquisição. Os métodos de avaliação de pegada hídrica da ISO 14046 e as práticas de gestão de energia da ISO 50001 oferecem aos operadores uma estrutura para documentar o desempenho hídrico e energético. Esses requisitos podem moldar as decisões iniciais sobre layout do local, seleção de tecnologia, sistemas de monitoramento, equipamentos de reuso de água e as evidências necessárias para relatórios contínuos. O mercado de resfriamento sustentável de data centers na América do Sul, portanto, recompensa cada vez mais os sistemas que suportam conformidade auditável, além do desempenho térmico.[2]
A Digitalização, o 5G e a Implantação de Computação de Borda Estendem a Demanda de Resfriamento a Mercados Secundários
A implantação do 5G e a adoção mais ampla da nuvem estão estendendo a demanda de computação para além dos clusters estabelecidos de data centers. As instalações em cidades secundárias precisam adequar os projetos de resfriamento às condições locais de água, disponibilidade de energia e suporte técnico disponível. O data center LIM2 da Cirion Technologies em Lima ilustra a expansão da capacidade em larga escala para um mercado com restrições de recursos localmente específicas. Instalações de borda menores podem enfrentar custos de redundância por quilowatt mais elevados do que os grandes campi. Ao mesmo tempo, as cargas de trabalho de inferência de inteligência artificial podem produzir níveis de calor que os sistemas de ar mais antigos não foram projetados para suportar. Os operadores, portanto, precisam de projetos adequadamente dimensionados para locais menores, sem comprometer as práticas de redundância, monitoramento e manutenção necessárias para cargas de trabalho críticas para os negócios. Sistemas modulares resfriados a ar, adiabáticos e híbridos podem ajudar os operadores a expandir a capacidade enquanto limitam o uso de água e a complexidade da construção.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial dos Sistemas Avançados de Resfriamento | -0.8% | Todos os mercados, mais agudo em cidades secundárias | Curto prazo (≤ 2 anos) |
| Consumo de Energia do Sistema de Resfriamento | -0.5% | Brasil, Chile | Médio prazo (2-4 anos) |
| Restrições de Infraestrutura Hídrica, de Rede Elétrica e Específicas do Local | -0.4% | Chile, Peru | Longo prazo (≥ 4 anos) |
| Disponibilidade Limitada de Pessoal Qualificado para Serviços de Resfriamento Líquido | -0.3% | Regional, mais agudo fora de São Paulo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Alta Intensidade de Capital dos Sistemas Avançados de Resfriamento Gera Fricção nas Aquisições
A transição do resfriamento a ar para o resfriamento líquido direto ao chip ou por imersão aumenta significativamente o custo inicial de uma instalação de 20 MW pronta para inteligência artificial. O requisito adicional é mais difícil para empresas de colocation de médio porte que atendem a clientes corporativos regionais. As estruturas fixas de serviço da dívida também podem tornar as decisões de investimento mais sensíveis às condições de financiamento. Muitos operadores estão respondendo com implantação híbrida em fases, mantendo sistemas de ar para áreas de computação padrão e adicionando resfriamento líquido para racks de inteligência artificial mais densos. Isso reduz a exposição inicial de capital, mas cria a necessidade operacional de manter 2 sistemas de resfriamento. A complexidade resultante pode limitar os benefícios totais de eficiência disponíveis em um projeto de planta única e integrada.
O Consumo de Energia Operacional da Infraestrutura de Resfriamento Cria uma Demanda Concorrente de Eficiência
O resfriamento pode representar de 30% a 40% do uso de energia em data centers regionais com projeto convencional. Isso cria um equilíbrio operacional difícil quando os racks de inteligência artificial exigem mais remoção de calor, mas os contratos com inquilinos também exigem forte desempenho de uso de energia. A Scala Data Centers mantém um teto de PUE de 1,45 em seu portfólio, enquanto a instalação Mega Lobster da Tecto Data Centers operou com um PUE de 1,5 no comissionamento. Os sistemas líquidos podem reduzir o uso de energia para transferência de calor, mas bombas, trocadores de calor e unidades de distribuição de refrigerante também adicionam demanda elétrica. Os operadores, portanto, precisam otimizar o sistema como um todo, em vez de avaliar componentes individuais de forma isolada. A necessidade de pessoal treinado aumenta onde os equipamentos combinam circuitos líquidos, software de controles e requisitos de gestão de água.[3]
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Resfriamento:
A Precisão Líquida Acelera Contra uma Base Instalada Dominada pelo ArO resfriamento a ar detinha 45,88% da segmentação de tecnologia de resfriamento em 2026. Sua posição reflete a ampla base instalada de sistemas de ar-condicionado para salas de computadores e equipamentos em linha em instalações corporativas e de colocation estabelecidas. O Brasil e o Chile possuem muitos campi que foram construídos em torno da distribuição pelo lado do ar antes que as implantações de inteligência artificial de alta densidade se tornassem comuns. Esses sistemas continuam a atender cargas de computação convencionais e calor residual de sala em ambientes de resfriamento misto. Os sistemas evaporativos e adiabáticos permanecem relevantes onde as condições ambientais suportam seu uso. Os projetos de resfriamento gratuito e economizador também oferecem opções onde as condições climáticas locais permitem uma carga de resfriamento mecânico menor. A participação do mercado de resfriamento sustentável de data centers na América do Sul detida pelos equipamentos a ar, portanto, reflete a infraestrutura instalada tanto quanto a preferência de aquisição atual.
O resfriamento líquido direto ao chip é a tecnologia de resfriamento de expansão mais rápida à medida que os operadores se preparam para hardware de inteligência artificial mais denso. A implantação da Elea em São Paulo com a Vertiv fornece um exemplo visível de unidades de distribuição de refrigerante sendo implantadas para essa carga de trabalho. O resfriamento por imersão e os trocadores de calor de porta traseira atendem a necessidades mais especializadas de computação de alto desempenho e retrofit. Os sistemas líquidos podem remover o calor próximo à fonte, o que reduz a pressão sobre os sistemas de ar no nível da sala. A escolha da tecnologia também afeta os requisitos de tubulação, tratamento de água, monitoramento, manutenção e treinamento de pessoal. Os operadores provavelmente usarão projetos híbridos enquanto fazem a transição entre a capacidade existente resfriada a ar e os racks mais novos resfriados a líquido. Os fornecedores que podem suportar esses ambientes mistos têm vantagem em campi que não podem substituir toda a planta de resfriamento de uma só vez.



Por Tecnologia de Rejeição de Calor:
Sistemas Híbridos Lideram o Crescimento Contra a Predominância dos Sistemas Resfriados a ArOs sistemas resfriados a ar detinham 45,21% da segmentação de tecnologia de rejeição de calor em 2026. Sua base instalada é particularmente ampla nas cidades do interior do Brasil e nos mercados secundários do Chile. Esses sistemas são familiares aos operadores locais e podem evitar a dependência do uso contínuo de água. Os sistemas resfriados a água permanecem importantes em campi maiores em São Paulo e Santiago, onde as plantas de água gelada suportam requisitos de maior capacidade. As restrições hídricas locais de Santiago estão direcionando as novas escolhas de projeto para alternativas de glicol em circuito fechado. O tamanho do mercado de resfriamento sustentável de data centers na América do Sul para rejeição de calor resfriada a ar permanece sustentado pelos layouts de instalações existentes e pela familiaridade com os serviços.
Os sistemas híbridos de rejeição de calor têm projeção de expansão a um CAGR de 13,74% até 2032. Eles combinam métodos como pré-resfriamento adiabático, resfriamento a seco, economização pelo lado livre e refrigeração mecânica. Isso oferece aos operadores mais flexibilidade para gerenciar o equilíbrio entre demanda de eletricidade e uso de água à medida que as condições mudam. Os campi BG02 e BG03 da ODATA em Tenjo incorporaram a tecnologia Delta Cube para suportar densidades de rack de 50 kW. O projeto mostra como a rejeição de calor híbrida pode ser incorporada a um local de hiperescala desde a fase de projeto. Os fornecedores também estão desenvolvendo produtos com refrigerantes de baixo potencial de aquecimento global para aplicações de alta densidade. O TurboChill DCS da Airedale by Modine usa R1234ze, que tem um potencial de aquecimento global de 1,37.
Por Componente do Sistema de Resfriamento:
As Unidades de Distribuição de Refrigerante Lideram as Novas Implantações enquanto os Chillers Ancoram a Base InstaladaOs chillers detinham 21,69% da segmentação de componentes do sistema de resfriamento em 2026. Eles permanecem centrais nas plantas de água gelada em campi estabelecidos de Nível 3 e Nível 4 em São Paulo, Santiago, Bogotá e Buenos Aires. As torres de resfriamento suportam muitas plantas hidráulicas resfriadas a água, enquanto bombas e equipamentos de distribuição de fluidos conectam a planta principal aos circuitos a jusante. Os trocadores de calor são necessários tanto em arquiteturas resfriadas pelo lado do ar quanto em arquiteturas resfriadas a líquido. Ventiladores e equipamentos de tratamento de ar ainda desempenham funções essenciais de distribuição em sistemas a ar. A seleção de componentes considera cada vez mais classificações de energia, ruído operacional, consumo de água, confiabilidade e necessidades de manutenção. Os chillers mantêm um papel central porque a base instalada regional depende deles para a remoção de calor em larga escala.
As unidades de distribuição de refrigerante têm projeção de expansão a um CAGR de 13,83% até 2032. Sua demanda acompanha a adoção do resfriamento líquido direto ao chip, pois cada implantação de rack resfriado a líquido requer distribuição gerenciada de refrigerante. As CDUs fornecem a interface entre os sistemas de água da instalação e os circuitos no nível do rack. Essa função as torna importantes para prevenir vazamentos, manter temperaturas e monitorar o desempenho do sistema. A Motivair by Schneider Electric lançou a MCDU-70 em janeiro de 2026 com capacidade base de 2,5 MW que pode escalar para 10 MW. Sua integração com o software EcoStruxure mostra a crescente importância do monitoramento e dos controles ao lado dos equipamentos físicos de resfriamento. O tamanho do mercado de resfriamento sustentável de data centers na América do Sul para componentes está se deslocando para sistemas que podem se expandir com o aumento da potência dos racks, em vez de exigir substituição completa.

Por Abordagem de Sustentabilidade:
O Resfriamento com Eficiência Energética Lidera enquanto a Recuperação de Calor Ganha Valor EstratégicoO resfriamento com eficiência energética detinha 37,87% da segmentação de abordagem de sustentabilidade em 2026. A categoria inclui economizadores de resfriamento gratuito, chillers de velocidade variável e atualizações de acionamento de frequência variável usados em toda a base de instalações existentes. Essas medidas abordam o custo direto de energia da operação de equipamentos de resfriamento. O resfriamento com eficiência hídrica está ganhando maior relevância onde as condições regulatórias e de recursos locais favorecem projetos de baixo consumo de água. A Elea Data Centers reportou um WUE médio de rede de 0,014 L/kWh por meio do uso de resfriamento líquido e sistemas de reuso de água. Esse nível está abaixo do limite de elegibilidade fiscal de 0,05 L/kWh do REDATA. Os refrigerantes de baixo potencial de aquecimento global também fazem parte do planejamento de sustentabilidade em novos sistemas de alta densidade.
O resfriamento com recuperação de calor tem projeção de expansão a um CAGR de 13,72% até 2032. As instalações em escala de inteligência artificial podem produzir dezenas de megawatts de calor residual que, de outra forma, seria rejeitado do local. Os sistemas de recuperação podem direcionar esse calor para aquecimento urbano ou processos industriais onde existe uma captação local prática. Isso muda o papel do resfriamento de descarte de calor para gestão de energia. A oportunidade depende da demanda próxima, da configuração do local e da infraestrutura municipal. A ISO 50001 fornece uma estrutura de gestão formal para documentar o desempenho energético em processos de aquisição e conformidade. A recuperação de calor, portanto, tem valor estratégico onde os operadores podem coordenar o projeto da instalação com os usuários locais de energia.
Por Tamanho de Data Center:
A Hiperescala Impulsiona o Crescimento enquanto as Grandes Instalações Ancoram a ParticipaçãoOs grandes data centers representaram 33,72% do segmento de tamanho de data center em 2026. A categoria inclui instalações estabelecidas de colocation de Nível 3 e Nível 4 em São Paulo, Santiago, Bogotá e Buenos Aires. Esses campi frequentemente usam portfólios de resfriamento diversificados porque se expandiram ao longo de várias fases de construção. Um local pode combinar chillers, resfriadores a seco, sistemas de ar em linha e sobreposições mais recentes de resfriamento líquido. As instalações médias continuam a atender clientes corporativos e do setor financeiro com perfis de densidade mais estáveis. Os pequenos data centers suportam computação de borda e requisitos de fintech em cidades secundárias. A participação do mercado de resfriamento sustentável de data centers na América do Sul detida por grandes locais mostra a importância contínua do parque regional de colocation existente.
Os data centers de hiperescala têm projeção de expansão a um CAGR de 13,69% até 2032. Novos projetos criam demanda por sistemas de resfriamento capazes de suportar grandes salões de computação, densidades de rack mais elevadas e metas de eficiência comprometidas. A instalação BG03 da ODATA na Colômbia tem expectativa de atingir 120 MW e se tornar o maior data center do país quando comissionada. A Scala Data Centers encerrou 2025 com mais de 56 MW em operação e um programa de despesas de capital anuais de 4,7 bilhões de BRL (840,5 milhões de USD). As instalações de hiperescala normalmente incorporam requisitos de PUE e WUE nos compromissos operacionais. Isso torna o desempenho de resfriamento uma obrigação operacional contínua, e não uma característica considerada apenas no lançamento do projeto. A escala desses projetos também cria oportunidades para os fornecedores padronizarem equipamentos e serviços em múltiplas fases.
Por Tipo de Data Center:
A Escala de Colocation Ancora a Demanda enquanto os Provedores de Nuvem Estabelecem Referências de EficiênciaOs operadores de colocation detinham 45,77% da segmentação de tipo de data center em 2026. Eles fornecem a ligação entre os principais inquilinos de nuvem e os clientes corporativos que precisam de capacidade regional. A Ascenty, a Scala Data Centers, a Equinix e a Cirion Technologies operam redes de múltiplos campi em uma ampla gama de requisitos de energia dos inquilinos. Essas instalações precisam de equipamentos de resfriamento que possam atender racks corporativos padrão e instalações de maior densidade. Seus portfólios incluem campi com capacidade de centenas de quilowatts a dezenas de megawatts por inquilino. As instalações corporativas e de borda representam outros importantes grupos de demanda. Os locais corporativos estão cada vez mais conectando a aquisição de resfriamento à contabilidade de emissões de Escopo 2 sob o Protocolo GHG.
Os provedores de serviços em nuvem têm projeção de expansão a um CAGR de 13,91% até 2032. A AWS reportou um PUE de 1,14 e um WUE de 0,09 L/kWh para sua Região Brasil em 2025. Esses benchmarks criam pressão sobre os operadores de colocation que buscam negócios de atacado em nuvem. Eles também influenciam o desenvolvimento de novos equipamentos de resfriamento por parte dos fornecedores para instalações densas e de grande escala. O investimento em nuvem está mais concentrado no Brasil e no Chile, onde grandes projetos de referência podem acelerar a adoção de novos projetos. Os clientes corporativos podem se mover mais gradualmente porque suas decisões de investimento seguem ciclos de capital separados. O resultado é um mercado regional onde as instalações líderes adotam resfriamento avançado mais cedo, enquanto os locais menores continuam a depender de atualizações graduais.
Análise Geográfica
Brasil: Âncora Regulatória e Maioria Regional
O Brasil detinha 55,82% da participação do mercado de resfriamento sustentável de data centers na América do Sul em 2026. Seu papel reflete mais de 750 MW de capacidade de colocation instalada e uma grande base de eletricidade renovável. O REDATA vincula a elegibilidade fiscal federal a um limite de WUE de 0,05 L/kWh e ao fornecimento de 100% de eletricidade renovável ou limpa. Isso torna o projeto de resfriamento central para o planejamento de instalações para operadores qualificados. A Administração de Comércio Internacional dos EUA declarou que a demanda de eletricidade para data centers no Brasil poderia aumentar de 707 MW em 2023 para 13,2 GW até 2035. Essa perspectiva aumenta a necessidade de escalar a capacidade de resfriamento sem enfraquecer o desempenho de energia ou água. O WUE médio de rede de 0,014 L/kWh da Elea mostra o papel que o reuso de água e o resfriamento líquido podem desempenhar nesse ambiente. São Paulo permanece o maior centro de nova capacidade, enquanto Fortaleza é atraente pela conectividade de cabos e pelos menores custos de energia e terreno.
Chile: Centro de Crescimento do Cone Sul e Campo de Prova para Resfriamento Líquido
O Chile tem projeção de expansão a um CAGR de 13,96% até 2032, a maior taxa da região. O país é um portal digital para o Cone Sul e possui um grande pipeline de projetos de hiperescala. A AWS está desenvolvendo 3 zonas de disponibilidade em Huechuraba, Padre Hurtado e Lampa para sua Região Chile na América do Sul. A infraestrutura de suporte independente nessas zonas tem expectativa de criar uma referência de alta eficiência para aquisições. As condições hídricas de Santiago tornam o resfriamento de baixo consumo de água e os sistemas de glicol em circuito fechado importantes nos novos projetos. A Equinix comprometeu 42 milhões de USD para a segunda fase de sua expansão ST2 em Pudahuel. Isso expande o papel da cidade como centro de interconexão digital enquanto aumenta a demanda por capacidade de resfriamento confiável. A gestão hídrica, o pré-resfriamento adiabático e os projetos híbridos provavelmente permanecerão centrais para o projeto de locais nessa geografia.
Colômbia, Argentina e Peru: Impulsionadores Diversos e Necessidades de Conformidade Convergentes
Colômbia, Argentina, Peru e outros mercados sul-americanos representam o próximo estágio de adoção de resfriamento sustentável. Bogotá é o principal cluster da Colômbia, apoiado pela zona franca de Tenjo e por grandes projetos como os campi BG02 e BG03 da ODATA. As instalações têm uma capacidade planejada combinada de 144 MW, com o BG03 projetado para 120 MW. Os fatores de conformidade favorecem cada vez mais o resfriamento em circuito fechado em grandes projetos, o que pode aumentar a demanda por equipamentos com eficiência hídrica. A zona franca de Buenos Aires, na Argentina, também está se desenvolvendo como um local para data centers. A parceria da Vertiv com o Grupo Datco expande o acesso ao resfriamento líquido direto ao chip, plantas de resfriamento gratuito de alta capacidade e trocadores de calor de porta traseira na Argentina e no Chile. O Peru enfrenta maior escrutínio do uso de água à medida que a capacidade de Lima se expande, o que torna a seleção de resfriamento específica para o local especialmente importante. Os operadores nesses mercados podem se beneficiar de projetos modulares que respondam às restrições locais de energia, água e serviços.
Cenário Competitivo
Concentração do Mercado
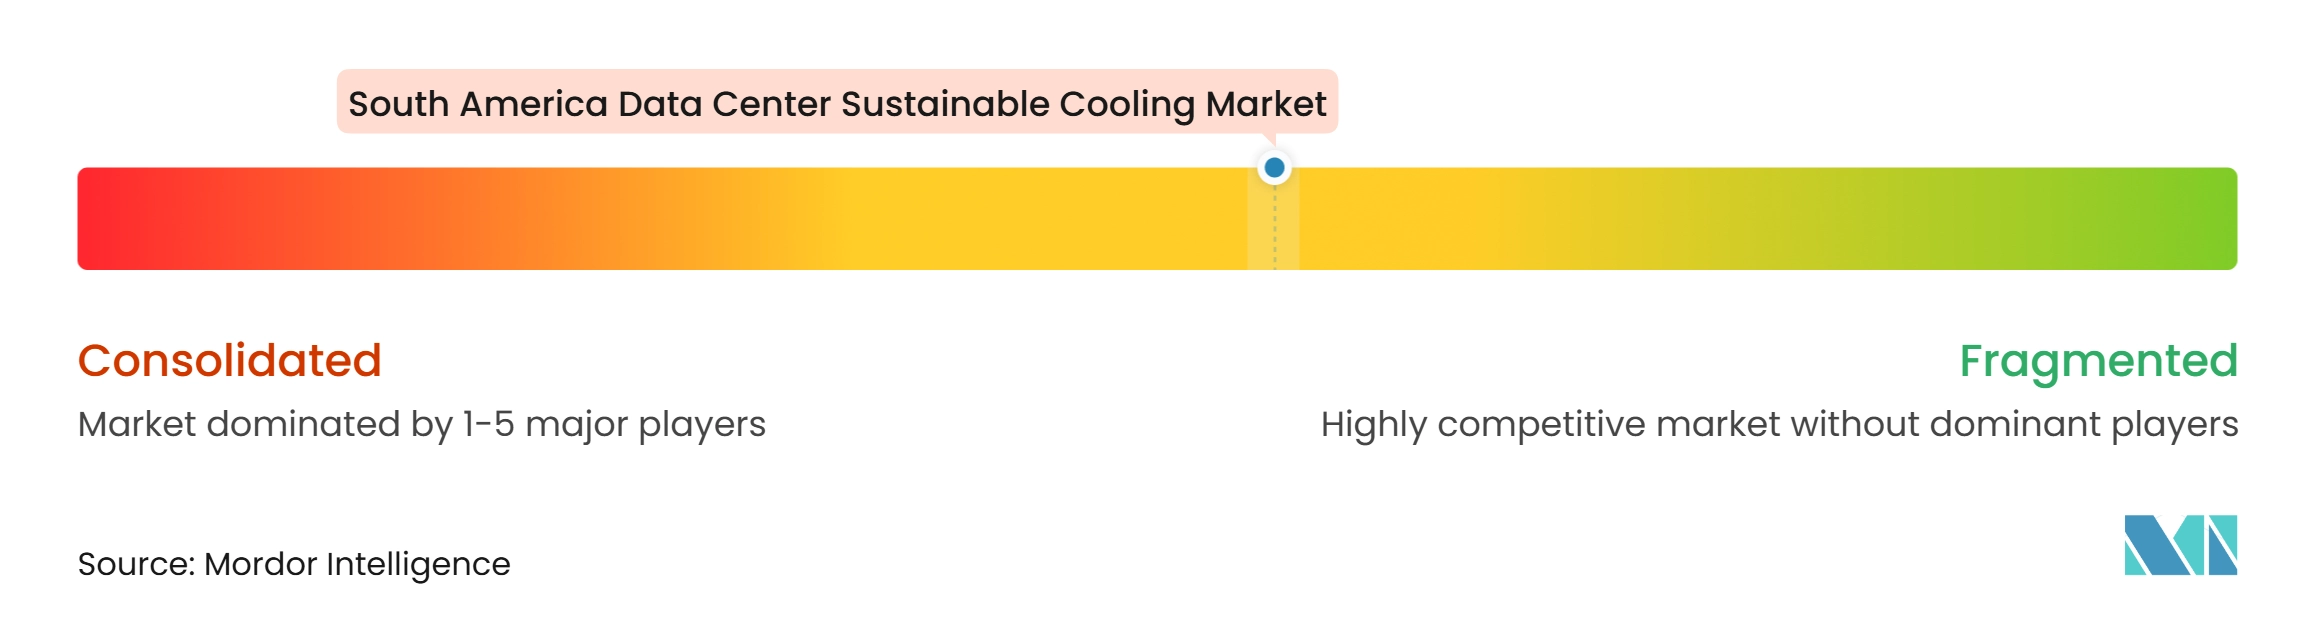
O mercado de resfriamento sustentável de data centers na América do Sul tem uma estrutura competitiva de dois níveis. Os fornecedores globais de infraestrutura estabeleceram redes de serviço em sistemas resfriados a ar, de água gelada e híbridos. A Vertiv, a Schneider Electric, a STULZ, a Johnson Controls, a Carrier Global e a Trane Technologies detêm posições estabelecidas nesses sistemas. Seus portfólios de produtos se estendem de unidades de distribuição de refrigerante no nível do rack a plantas de chillers em escala de campus. A capacidade de serviço local é importante porque o prazo de entrega, o suporte à instalação e a manutenção contínua podem afetar as decisões de aquisição. A Vertiv expandiu a cobertura de canal regional por meio de um acordo de distribuição de abril de 2026 com a MAXID para Brasil, Peru, Chile, Argentina, Paraguai, Uruguai e Bolívia. O acordo apoia o acesso a equipamentos modulares de resfriamento e energia para aplicações de inteligência artificial e computação de alto desempenho.
A Schneider Electric fortaleceu seu portfólio de resfriamento líquido ao adquirir uma participação controladora na Motivair em fevereiro de 2025. A aquisição adicionou unidades de distribuição de refrigerante, trocadores de calor de porta traseira e capacidades de resfriamento direto ao chip. Ela permite que a empresa concorra em requisitos de resfriamento a ar, híbrido e líquido. A MCDU-70 da Motivair, lançada em janeiro de 2026, oferece 2,5 MW de capacidade base e pode escalar para 10 MW. O produto conecta a infraestrutura física de resfriamento ao software de monitoramento EcoStruxure. Isso reflete uma mudança em direção a sistemas que podem ser expandidos à medida que os racks de inteligência artificial se tornam mais densos. As credenciais ISO 14001 e ISO 50001 também estão se tornando mais relevantes nas aquisições de hiperescala, favorecendo fornecedores que podem documentar capacidades de gestão ambiental e de energia.
Fornecedores especializados, incluindo CoolIT Systems, LiquidStack, Submer Technologies, Iceotope Technologies e Asperitas, competem em resfriamento direto ao chip e por imersão. Sua maior oportunidade está em implantações focadas em inteligência artificial e locais existentes que precisam de sobreposições de resfriamento líquido sem substituição completa da planta existente. A Submer criou unidades de negócios de projeto e construção de data centers e de inteligência artificial como serviço em fevereiro de 2025. O movimento estende seu papel do fornecimento de componentes para o suporte integrado de instalações. A Modine garantiu 180 milhões de USD em novos pedidos de resfriamento durante fevereiro de 2025, refletindo a demanda de clientes de inteligência artificial e computação de alto desempenho. Seu produto TurboChill DCS usa refrigerante R1234ze de baixo potencial de aquecimento global para aplicações de resfriamento líquido direto. O campo competitivo permanece diversificado porque tanto os grandes fornecedores quanto os especialistas atendem a diferentes requisitos de resfriamento.
Líderes do Setor de Resfriamento Sustentável de Data Centers na América do Sul
-
Scala Data Centers
-
ODATA
-
Ascenty
-
Elea Digital
-
Equinix, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Resfriamento Sustentável de Data Centers na América do Sul Empresas cobertas neste relatório
- Vertiv Holdings Co
- Schneider Electric SE
- STULZ GmbH
- Rittal GmbH & Co. KG
- Johnson Controls International plc
- Munters Group AB
- Daikin Industries, Ltd.
- Mitsubishi Electric Corporation
- Alfa Laval AB
- Carrier Global Corporation
- Trane Technologies plc
- Modine Manufacturing Company
- Motivair Corporation
- CoolIT Systems Inc.
- LiquidStack Inc.
- Submer Technologies S.L.
- Iceotope Technologies Limited
- Green Revolution Cooling, Inc.
- Asperitas B.V.
- Scala Data Centers
- ODATA
- Ascenty
- Elea Digital
- Equinix, Inc.
- Cirion Technologies
- Gtd
- EdgeUno
Desenvolvimentos industriais recentes em Mercado de Resfriamento Sustentável de Data Centers na América do Sul
- Setembro de 2026: O Brasil promulgou o REDATA (Regime Especial de Tributação para Serviços de Datacenter), exigindo que os operadores qualificados atinjam WUE ≤ 0,05 L/kWh e obtenham 100% da eletricidade de fontes renováveis ou limpas, convertendo o resfriamento sustentável de um diferencial para um requisito de conformidade legal para operadores que buscam benefícios fiscais federais.
- Maio de 2026: A Equinix confirmou mais de 420 milhões de USD em investimentos na América do Sul para 2025-2026, com o Brasil recebendo 270 milhões de USD e o Chile 42 milhões de USD para a expansão da segunda fase do ST2, descrevendo a América do Sul como sua região de crescimento mais rápido e mais dinâmica globalmente.
- Abril de 2026: A Vertiv estabeleceu um acordo de distribuição com a MAXID cobrindo o Brasil e 6 países sul-americanos para soluções modulares e escaláveis de resfriamento e energia, consolidando estoque no Brasil e no Uruguai para reduzir os tempos de trânsito e melhorar o acesso para aplicações de resfriamento de inteligência artificial e computação de alto desempenho.
- Janeiro de 2026: A Motivair by Schneider Electric lançou a unidade de distribuição de refrigerante MCDU-70 com capacidade base de 2,5 MW escalável para 10 MW, integrada ao software EcoStruxure, visando infraestrutura de CDU escalável para implantações crescentes de racks de inteligência artificial.
Escopo do Relatório do Mercado de Resfriamento Sustentável de Data Centers na América do Sul
O Mercado de Resfriamento Sustentável de Data Centers na América do Sul refere-se ao mercado regional de tecnologias, sistemas e serviços de resfriamento com eficiência energética, baixo carbono e conscientes do uso de água, projetados para gerenciar cargas térmicas em data centers em toda a América do Sul, minimizando o impacto ambiental, abrangendo resfriamento líquido (direto ao chip, por imersão, trocadores de calor de porta traseira), economização pelo lado do ar livre, resfriamento evaporativo e adiabático, chillers com refrigerantes de baixo potencial de aquecimento global, recuperação de calor residual, otimização térmica orientada por inteligência artificial e sistemas em circuito fechado com eficiência hídrica.
O Relatório do Mercado de Resfriamento Sustentável de Data Centers na América do Sul é Segmentado por Tecnologia de Resfriamento (Resfriamento a Ar, Resfriamento Líquido Direto ao Chip, Resfriamento por Imersão, Trocadores de Calor de Porta Traseira, Resfriamento Evaporativo e Adiabático, Sistemas de Resfriamento Gratuito e Economizador e Outras Tecnologias de Resfriamento Sustentável), Tecnologia de Rejeição de Calor (Sistemas Resfriados a Ar, Sistemas Resfriados a Água, Rejeição de Calor Evaporativa, Resfriadores a Seco e Sistemas Híbridos de Rejeição de Calor), Componente do Sistema de Resfriamento (Unidades de Distribuição de Refrigerante, Chillers, Torres de Resfriamento, Trocadores de Calor, Bombas e Sistemas de Distribuição de Fluidos, Ventiladores e Equipamentos de Tratamento de Ar e Sistemas de Controles e Monitoramento de Resfriamento), Abordagem de Sustentabilidade (Resfriamento com Eficiência Energética, Resfriamento com Eficiência Hídrica, Soluções de Refrigerantes de Baixo Potencial de Aquecimento Global, Resfriamento com Recuperação de Calor e Otimização e Controles Integrados de Resfriamento), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem e Corporativo e de Borda) e Geografia (Brasil, Argentina, Chile, Colômbia, Peru e Restante da América do Sul). As Previsões de Mercado São Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Resfriamento a Ar |
| Resfriamento Líquido Direto ao Chip |
| Resfriamento por Imersão |
| Trocadores de Calor de Porta Traseira |
| Resfriamento Evaporativo e Adiabático |
| Sistemas de Resfriamento Gratuito e Economizador |
| Outras Tecnologias de Resfriamento Sustentável |
| Sistemas Resfriados a Ar |
| Sistemas Resfriados a Água |
| Rejeição de Calor Evaporativa |
| Resfriadores a Seco |
| Sistemas Híbridos de Rejeição de Calor |
| Unidades de Distribuição de Refrigerante |
| Chillers |
| Torres de Resfriamento |
| Trocadores de Calor |
| Bombas e Sistemas de Distribuição de Fluidos |
| Ventiladores e Equipamentos de Tratamento de Ar |
| Sistemas de Controles e Monitoramento de Resfriamento |
| Resfriamento com Eficiência Energética |
| Resfriamento com Eficiência Hídrica |
| Soluções de Refrigerantes de Baixo Potencial de Aquecimento Global |
| Resfriamento com Recuperação de Calor |
| Otimização e Controles Integrados de Resfriamento |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocation |
| Provedores de Serviços em Nuvem |
| Corporativo e de Borda |
| Brasil |
| Argentina |
| Chile |
| Colômbia |
| Peru |
| Restante da América do Sul |
| Por Tecnologia de Resfriamento | Resfriamento a Ar |
| Resfriamento Líquido Direto ao Chip | |
| Resfriamento por Imersão | |
| Trocadores de Calor de Porta Traseira | |
| Resfriamento Evaporativo e Adiabático | |
| Sistemas de Resfriamento Gratuito e Economizador | |
| Outras Tecnologias de Resfriamento Sustentável | |
| Por Tecnologia de Rejeição de Calor | Sistemas Resfriados a Ar |
| Sistemas Resfriados a Água | |
| Rejeição de Calor Evaporativa | |
| Resfriadores a Seco | |
| Sistemas Híbridos de Rejeição de Calor | |
| Por Componente do Sistema de Resfriamento | Unidades de Distribuição de Refrigerante |
| Chillers | |
| Torres de Resfriamento | |
| Trocadores de Calor | |
| Bombas e Sistemas de Distribuição de Fluidos | |
| Ventiladores e Equipamentos de Tratamento de Ar | |
| Sistemas de Controles e Monitoramento de Resfriamento | |
| Por Abordagem de Sustentabilidade | Resfriamento com Eficiência Energética |
| Resfriamento com Eficiência Hídrica | |
| Soluções de Refrigerantes de Baixo Potencial de Aquecimento Global | |
| Resfriamento com Recuperação de Calor | |
| Otimização e Controles Integrados de Resfriamento | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperescala | |
| Por Tipo de Data Center | Colocation |
| Provedores de Serviços em Nuvem | |
| Corporativo e de Borda | |
| Por América do Sul | Brasil |
| Argentina | |
| Chile | |
| Colômbia | |
| Peru | |
| Restante da América do Sul |
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de resfriamento sustentável de data centers na América do Sul?
O tamanho do mercado de resfriamento sustentável de data centers na América do Sul é de 0,66 bilhões de USD em 2026 e tem projeção de atingir 1,42 bilhões de USD até 2032, a um CAGR de 13,29% durante 2027-2032. A perspectiva reflete o uso mais amplo de resfriamento líquido e híbrido à medida que as instalações se preparam para cargas de trabalho de computação de maior densidade.
O que está impulsionando a demanda por resfriamento sustentável de data centers na América do Sul?
As cargas de trabalho de inteligência artificial, a construção de hiperescala, as normas de eficiência hídrica, o fornecimento de eletricidade renovável e a expansão da capacidade de nuvem e colocation estão impulsionando a demanda. Esses fatores tornam a eficiência do resfriamento, o uso de água e a capacidade de suportar densidades futuras de rack considerações centrais para os proprietários de instalações.
Qual tecnologia de resfriamento tem a maior participação na América do Sul?
O resfriamento a ar lidera a segmentação de tecnologia de resfriamento com 45,88% de participação em 2026 devido à sua ampla base instalada nas instalações existentes. Ele permanece útil para cargas de trabalho convencionais e para gerenciar o calor no nível da sala em locais híbridos, mesmo à medida que o resfriamento líquido se torna mais importante para racks de inteligência artificial de alta densidade.
Qual componente está se expandindo mais rapidamente nos sistemas de resfriamento sustentável?
As unidades de distribuição de refrigerante têm projeção de expansão a um CAGR de 13,83% até 2032 à medida que as implantações de resfriamento líquido direto ao chip aumentam. Essas unidades gerenciam a conexão entre os sistemas de água da instalação e os circuitos no nível do rack, tornando-as importantes para o controle térmico, o monitoramento e a expansão escalável.
Qual país sul-americano lidera a demanda por resfriamento sustentável de data centers?
O Brasil detém 55,82% de participação em 2026, apoiado pela capacidade de colocation instalada, pela disponibilidade de energia renovável e pelos requisitos do REDATA. Sua escala e ambiente regulatório tornam o resfriamento eficiente e de baixo consumo de água uma prioridade para os operadores que desejam se qualificar para os benefícios fiscais federais.
Por que o resfriamento líquido está se tornando importante para os data centers?
O resfriamento líquido suporta racks de inteligência artificial de alta densidade e pode reduzir a dependência dos sistemas convencionais de ar ambiente, especialmente em novos projetos de hiperescala e retrofit. É comumente introduzido com unidades de distribuição de refrigerante, bombas, trocadores de calor e sistemas de controle que requerem projeto coordenado e manutenção especializada contínua.