
南米データセンター持続可能冷却市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
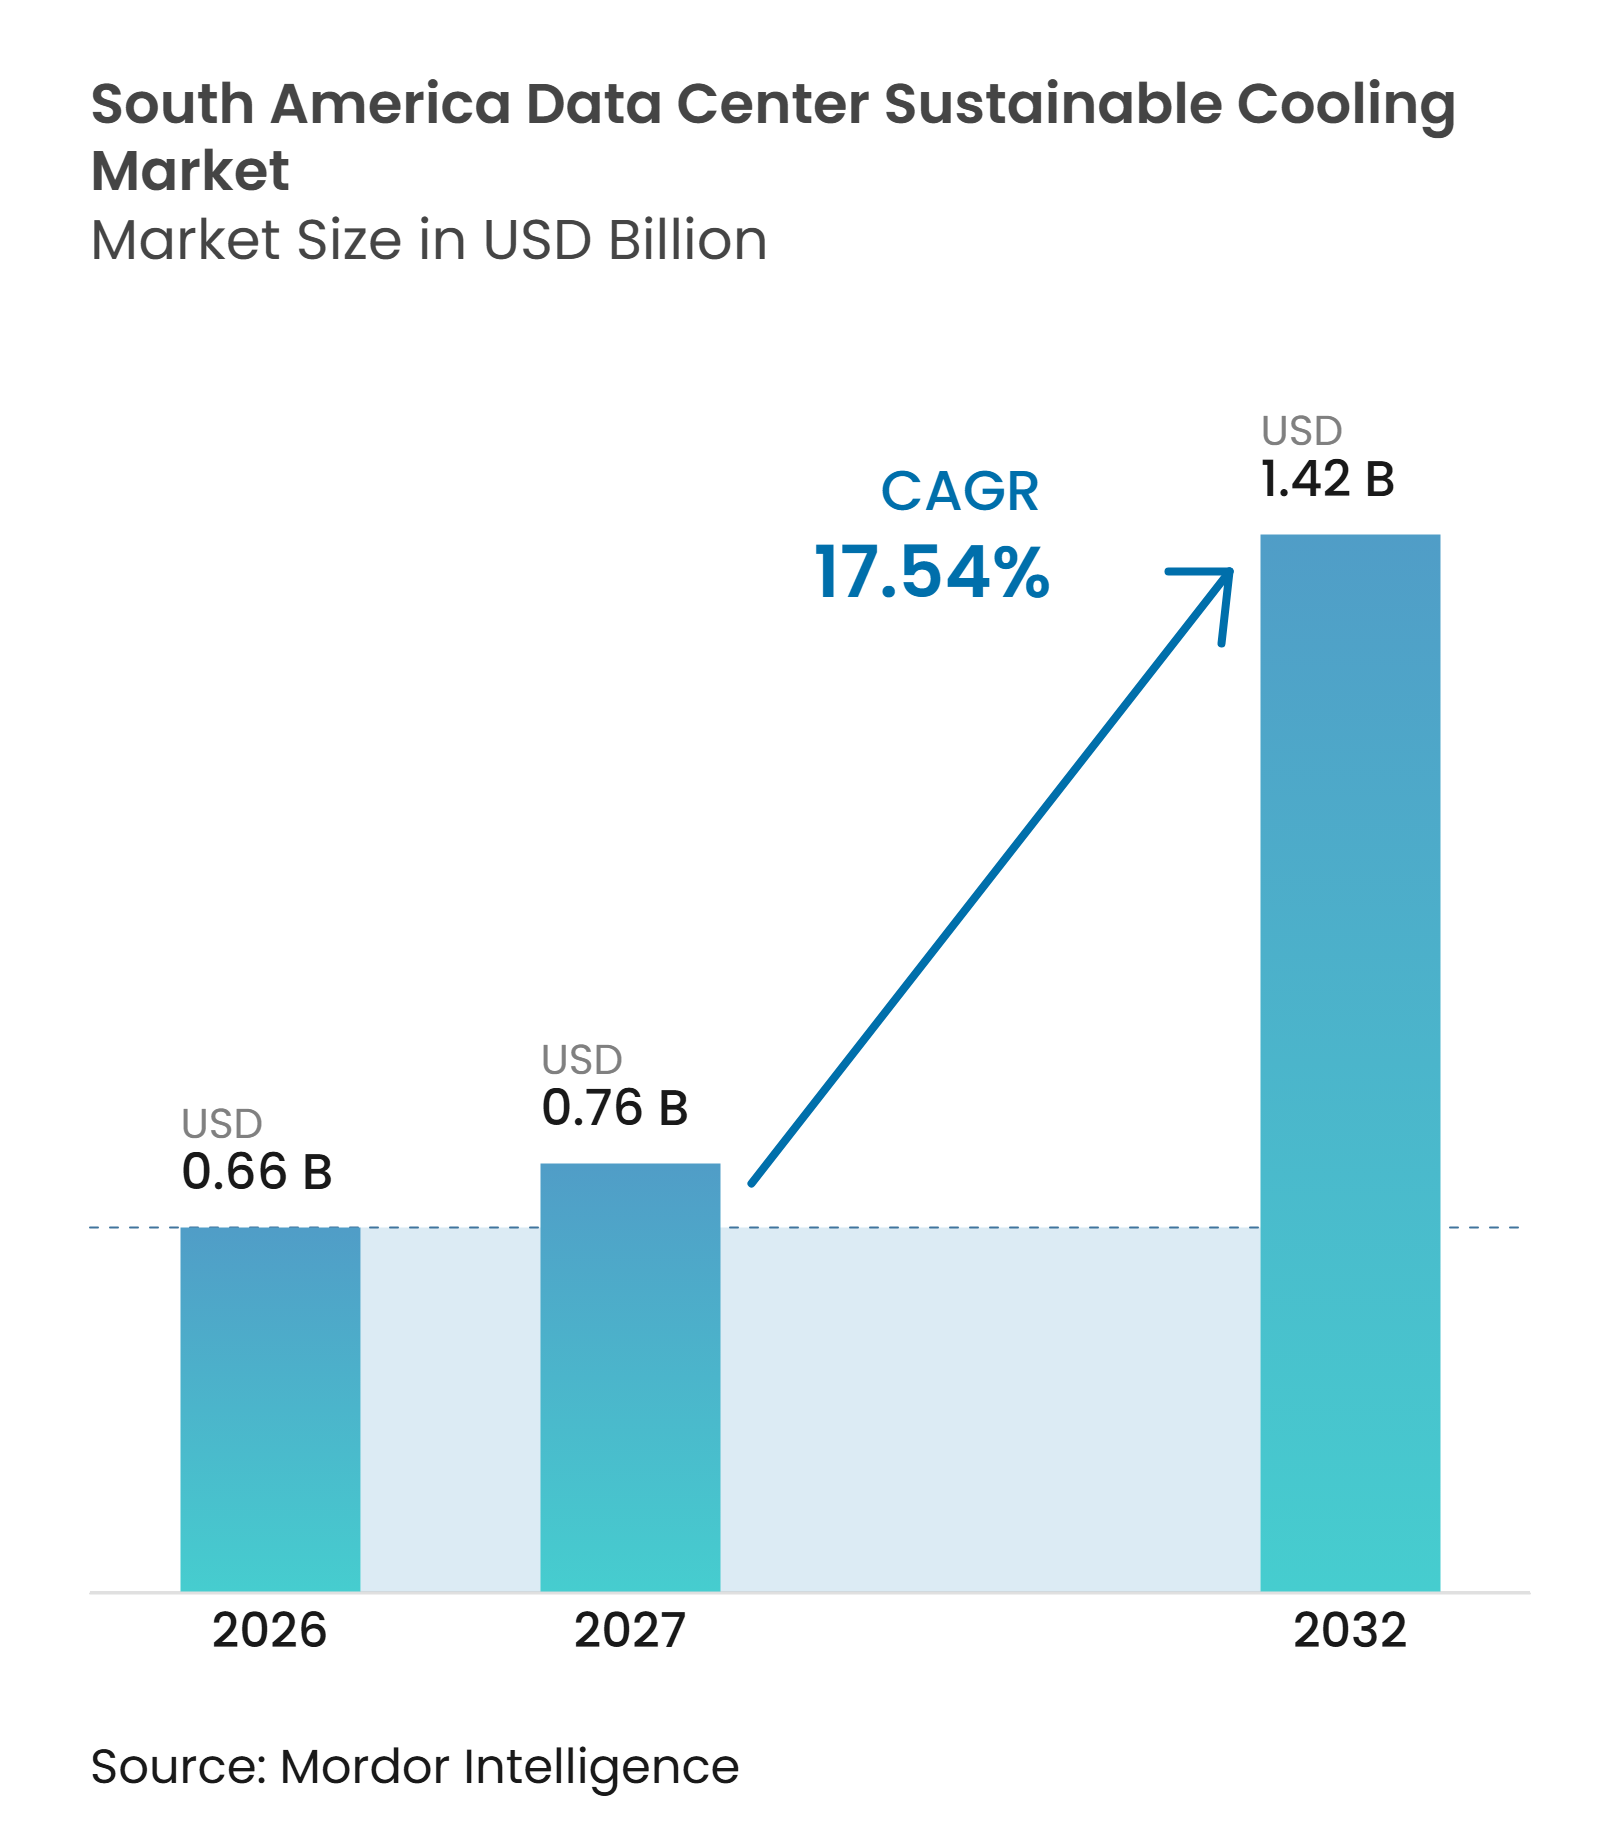
| 基準年の市場規模 (2026) | 0.66 十億米ドル |
| 市場規模 (2027) | 0.76 十億米ドル |
| 市場規模 (2032) | 1.42 十億米ドル |
| 成長率 (2027 - 2032) | 17.54 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米データセンター持続可能冷却市場分析
南米データセンター持続可能冷却市場規模は2026年に0.66 ビリオン 米ドルと評価されており、2027年から2032年にかけてCAGR 13.29%で拡大し、2032年までに1.42 ビリオン 米ドルに達すると予測されています。AIサーバーが従来の空気システムでは対応しきれないほどの熱を各ラックに発生させるため、元来の空気のみのアプローチは新しいコンピュートホールには適さなくなっており、需要がシフトしています。これにより、液体システムおよびハイブリッドシステムが新規施設や既存キャンパスの一部アップグレードにおいてより重要性を増しており、オペレーターは既存のサービスコミットメントを維持しながら熱容量を増加させる必要がります。南米の複数の市場における再生可能電力は、特にオペレーターが持続可能性要件に直面し、ITロードの増加に伴う運用コストを抑制したい場合に、冷却エネルギー使用量削減の根拠を支えています。水使用、エネルギー効率、および環境報告に関する規制は、特に税制適格性、顧客調達要件、または文書化された管理基準が関係する場合に、冷却設計をプロジェクトコンプライアンスの一部とし、二次的な設備選択ではなくなっています。ローカルサービスカバレッジ、スケーラブルな冷却設備、および文書化された環境パフォーマンスを持つサプライヤーは、大規模プロジェクトの競争において有利な立場にあります。これは、納品サポート、メンテナンス能力、および施設全体のパフォーマンス目標を達成する能力がすべて購買者の意思決定に影響するためであり、特にオペレーターが契約上のサービスコミットメントと長期的な運用効率要件を保護しながら期限内に容量を提供しなければならない場合に顕著です。
主要レポートのポイント
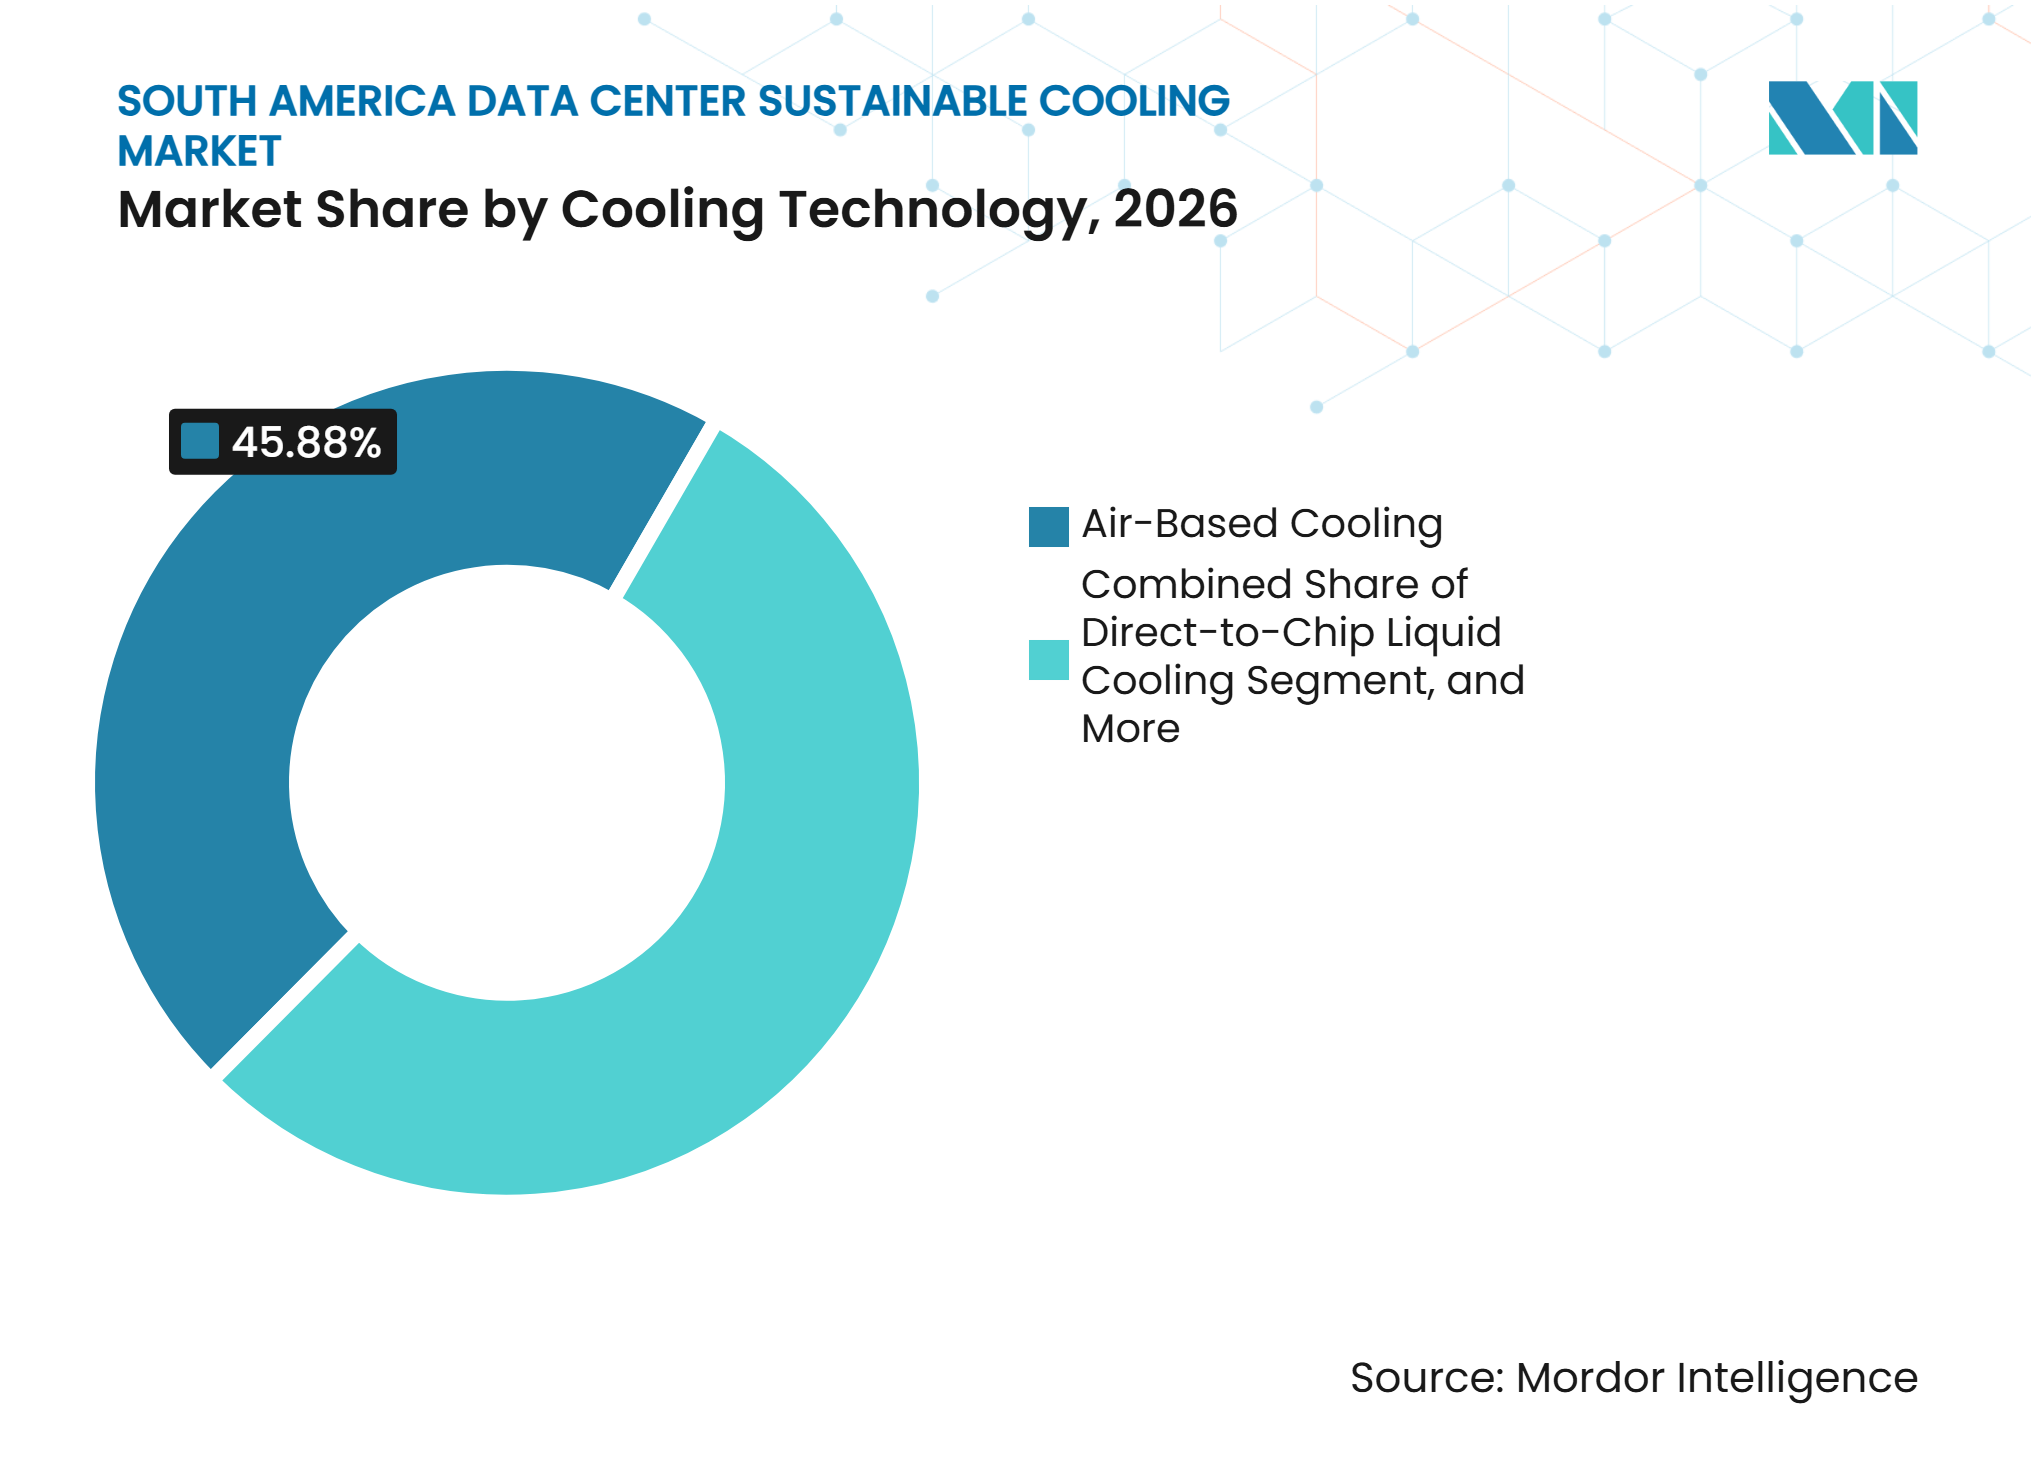
- 冷却技術別では、空気ベース冷却が2026年南米データセンター持続可能冷却市場シェアの45.88%を占め、ダイレクト・トゥ・チップ液体冷却が最も急速に拡大している技術セグメントです。
- 排熱技術別では、空冷式システムが2026年の地域市場シェアの45.21%を占め、ハイブリッド排熱システムは2032年までCAGR 13.74%で拡大すると予測されています。
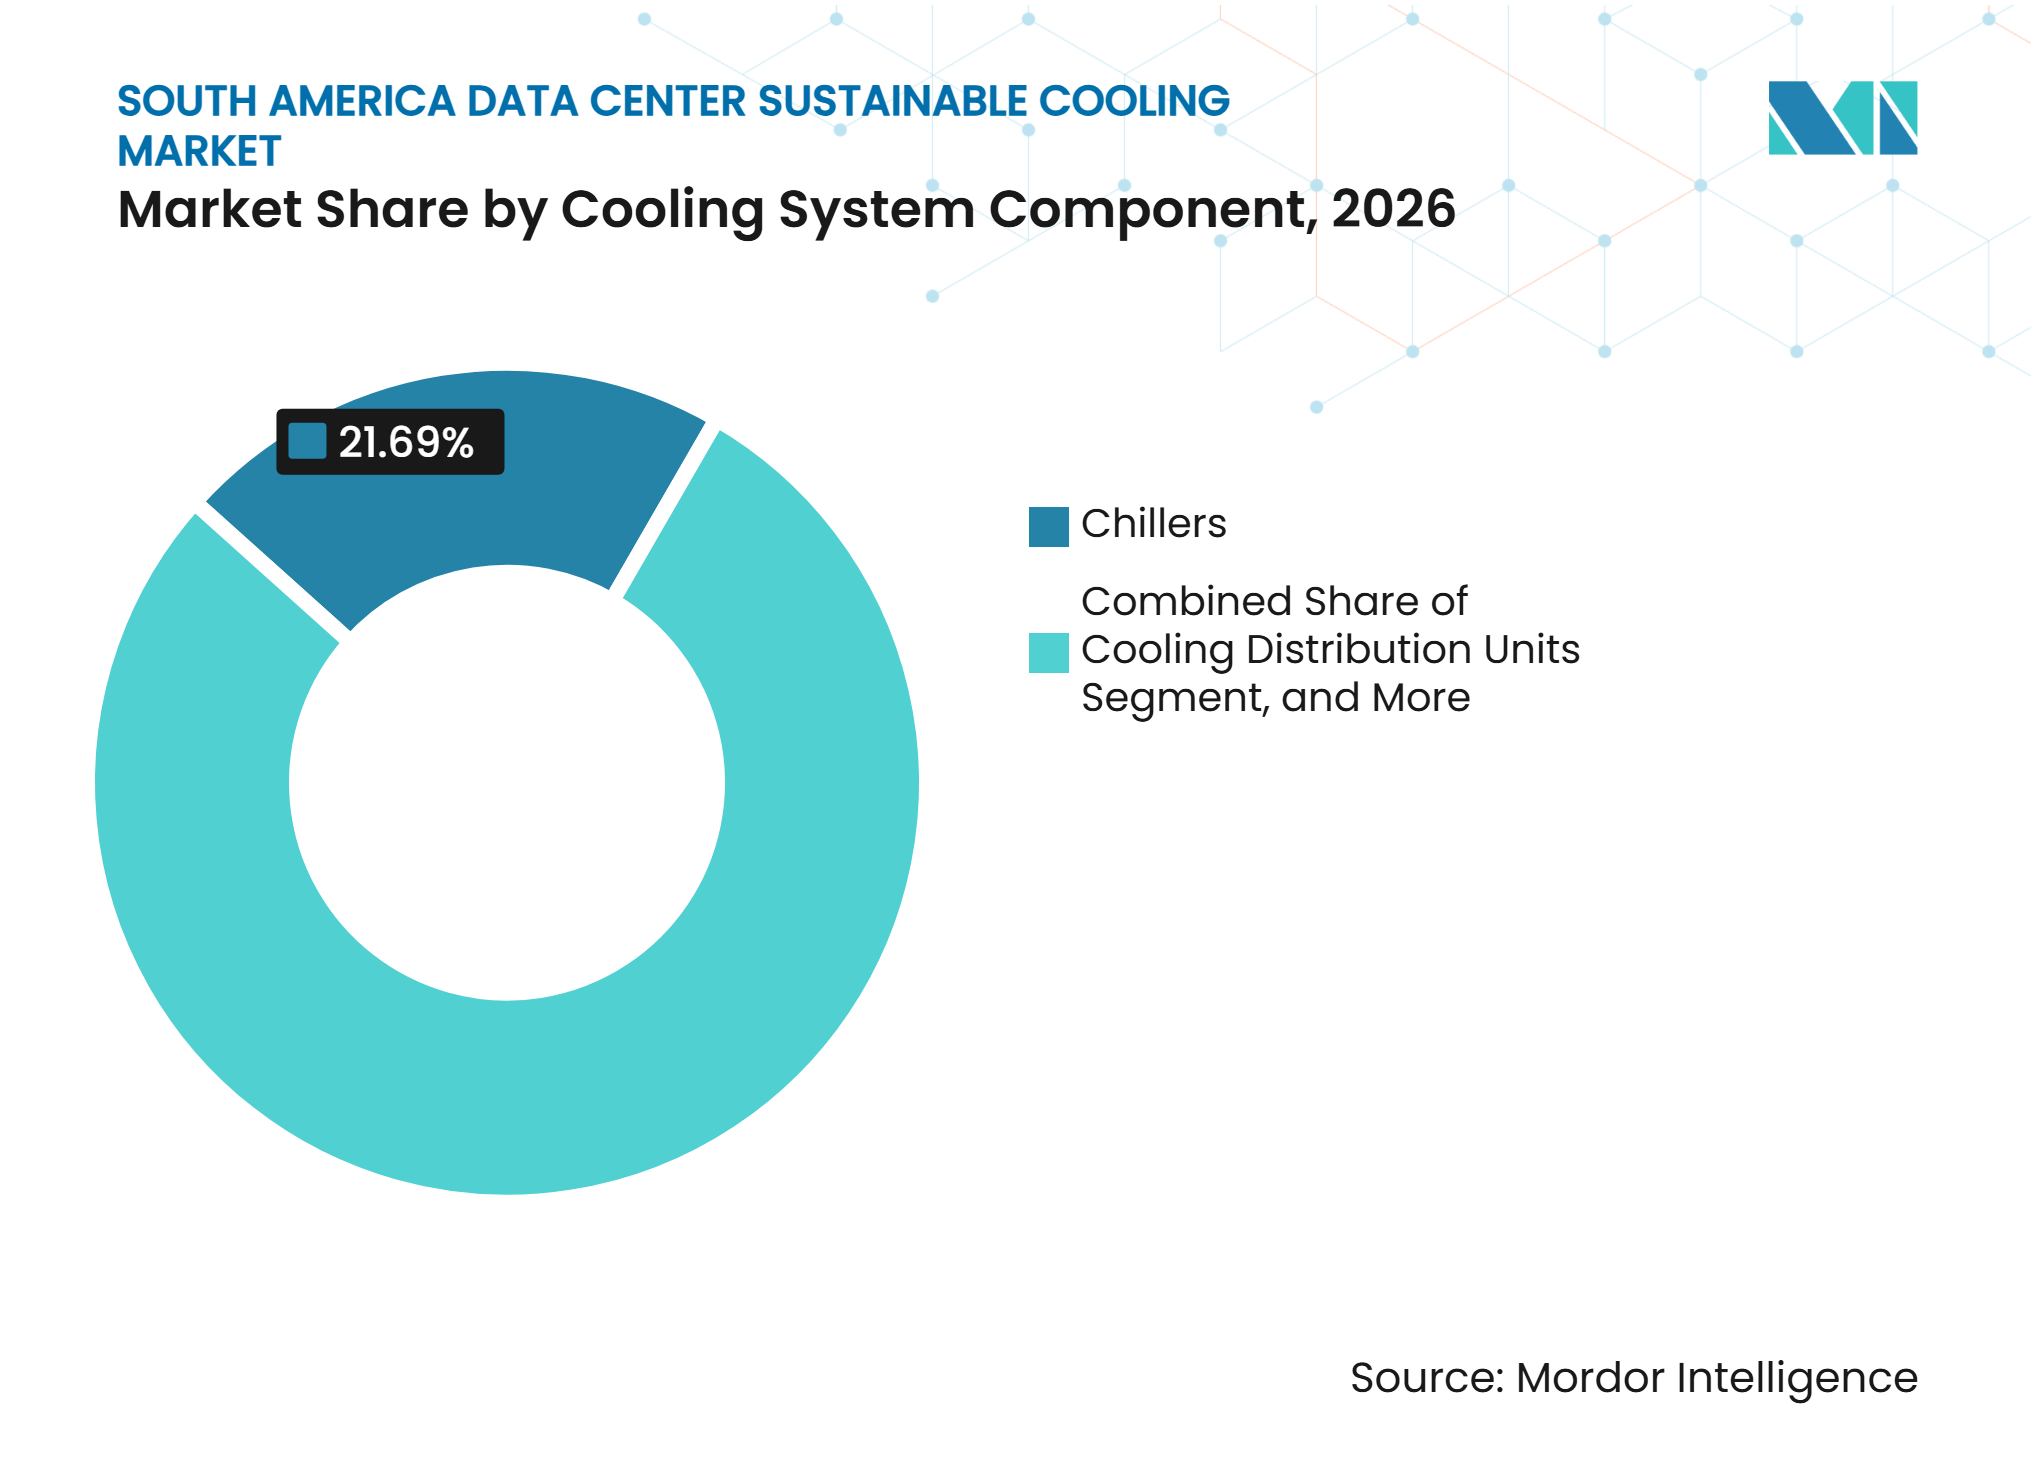
- 冷却システムコンポーネント別では、チラーが2026年の南米データセンター持続可能冷却市場シェアの21.69%を占め、冷却分配ユニットは2032年までCAGR 13.83%で拡大すると予測されています。
- 持続可能性アプローチ別では、エネルギー効率型冷却が2026年のセグメンテーションの37.87%を占め、熱回収対応冷却は2032年までCAGR 13.72%で拡大すると予測されています。
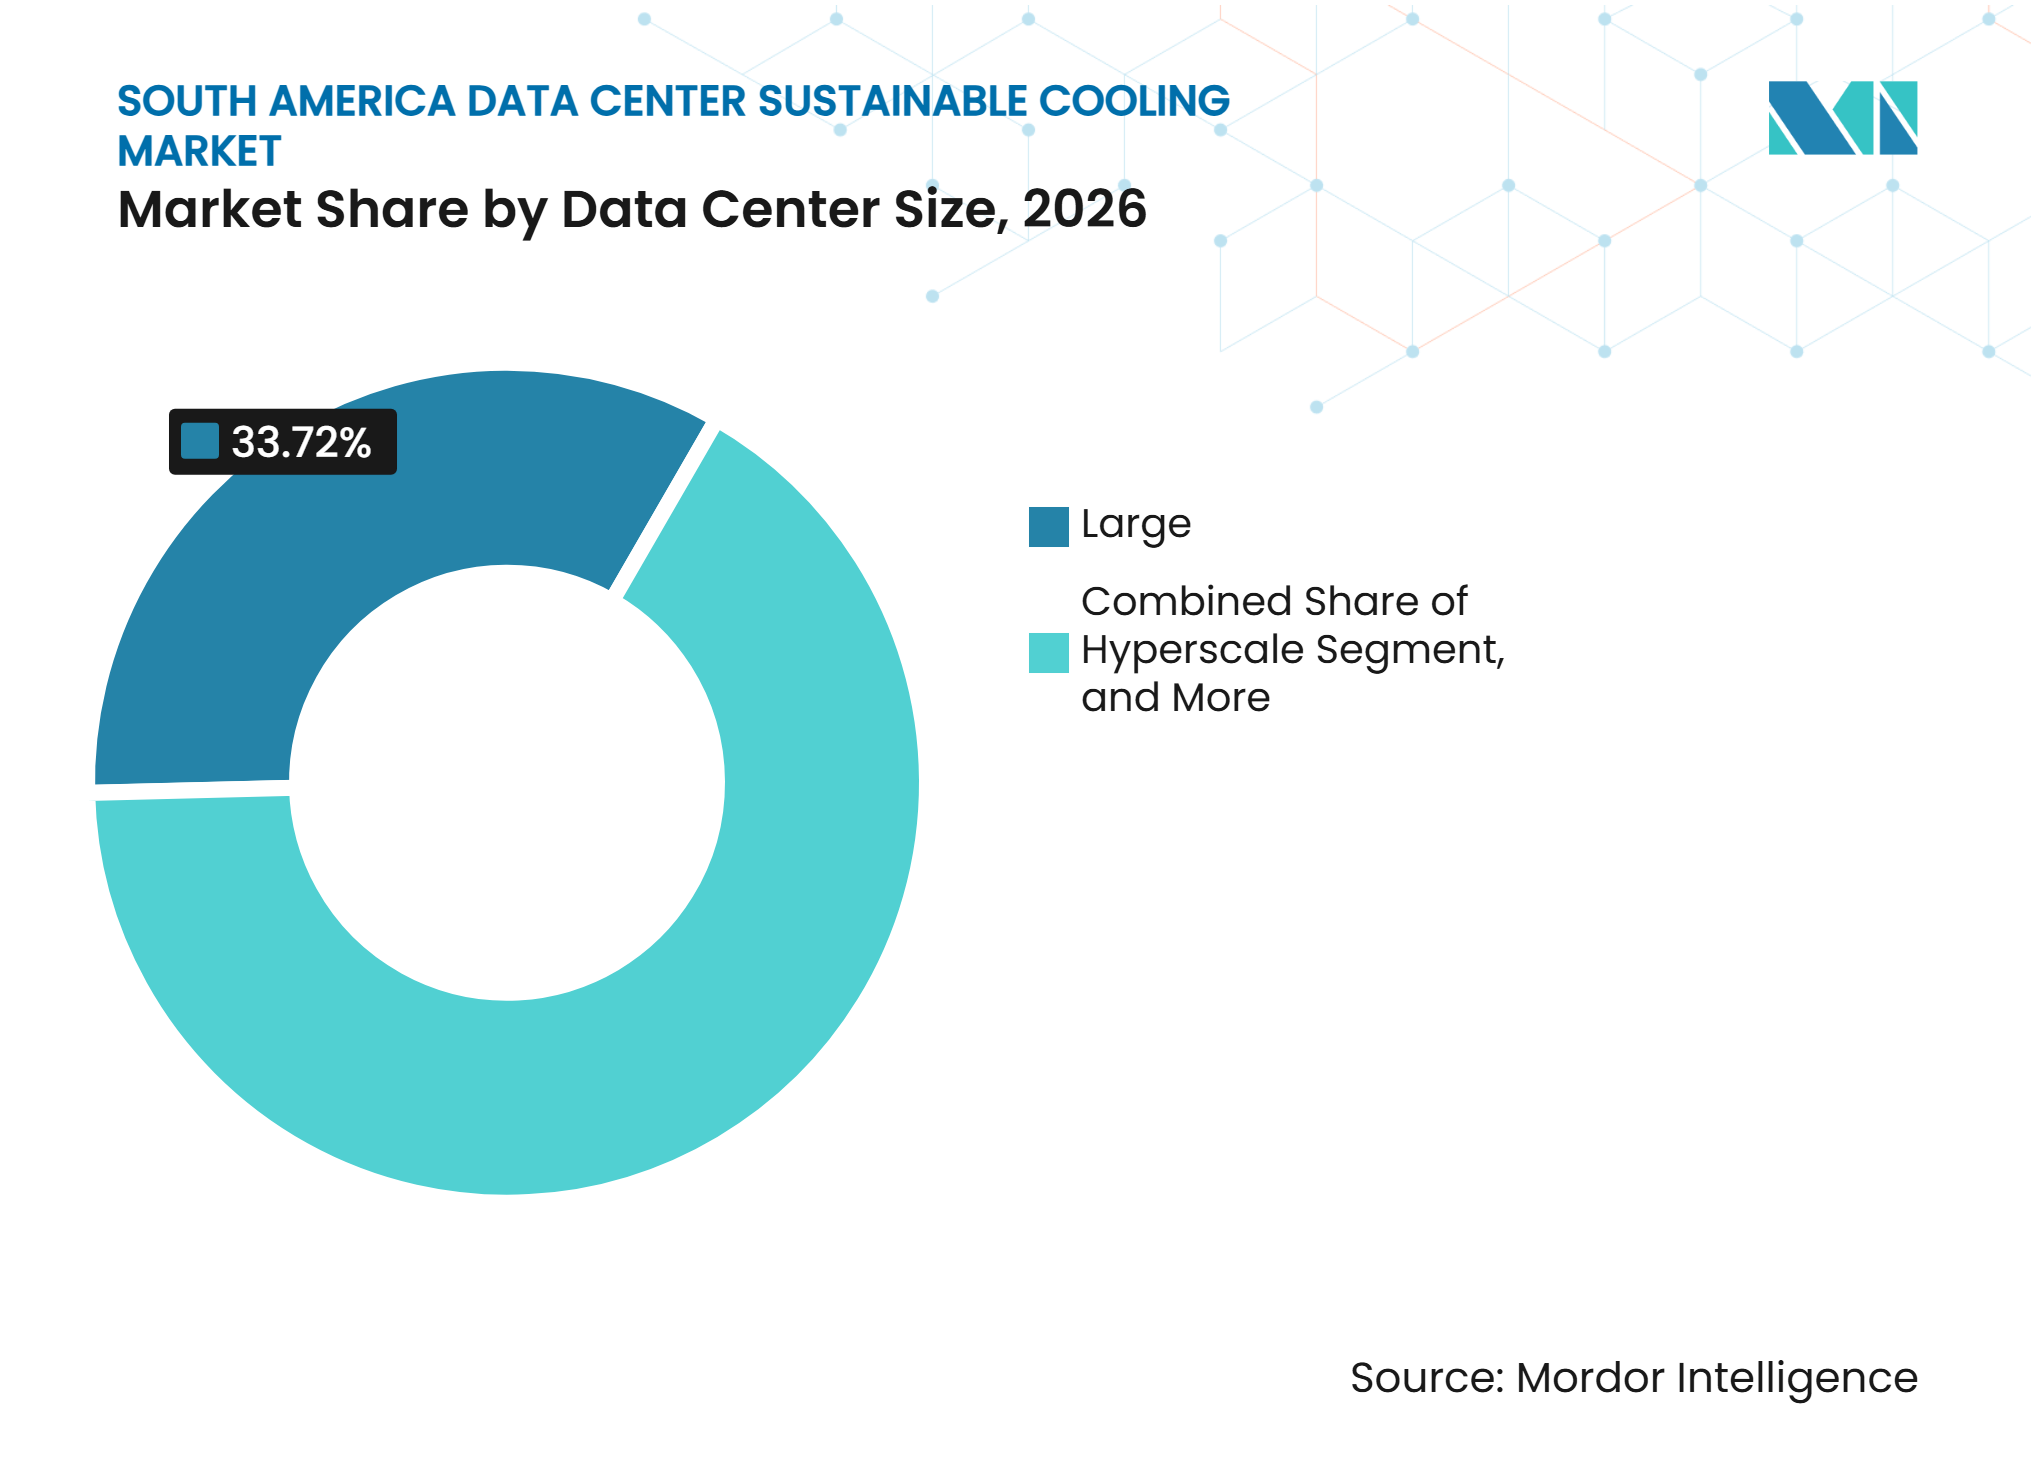
- データセンター規模別では、大規模データセンターが2026年のセグメンテーションの33.72%を占め、ハイパースケール施設は2032年までCAGR 13.69%で拡大すると予測されています。
- データセンタータイプ別では、コロケーションオペレーターが2026年のセグメンテーションの45.77%を占め、クラウドサービスプロバイダーは2032年でCAGR 13.91%で拡大すると予測されています。
- 地域別では、ブラジルが2026年の地域市場シェアの55.82%を占め、チリは2032年までCAGR 13.96%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ハイパースケールおよびAIワークロードの拡大 | +4.1% | ブラジル、チリ、コロンビア | 短期(2年以内) |
| クラウド、コロケーション、およびデジタルインフラへの投資 | +3.0% | ブラジル、チリ、アルゼンチン | 短期(2年以内) |
| エネルギー効率および持続可能性に関する義務 | +2.2% | ブラジル、チリ、コロンビア | 中期(2〜4年) |
| デジタル化、5G、およびエッジコンピューティングの展開 | +1.6% | ブラジル、コロンビア、ペルー | 中期(2〜4年) |
| ブラウンフィールドにおける液体冷却レトロフィット需要 | +1.1% | ブラジル、チリ | 中期(2〜4年) |
| ローカル製造およびサービス能力の拡大 | +0.7% | ブラジル、南部コーン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケールおよびAIークロードの拡大が地域の熱アーキテクチャを再定義
AIプラットフォームは、ラックの熱負荷が従来のルーム空気システムの実用的な範囲を超えて増加しているため、地域オペレーターが冷却容量を計画する方法を変えています。Elea Data CentersはVertivと合意し、第一フェーズの投資プログラムの一環としてサンパウロのAIワークロード向けに冷却分配ユニットを導入しました。この導入は、液体冷却が容量制約が生じた後に追加されるのではなく、施設に設計段階から組み込まれる地域的な事例を提供しています。AWSもまた、独立した支援インフラを備えた3つのアベイラビリティゾーンにわたって南米チリリージョンを構築しています。これらの動向により、設備選択は元の建物仕様よりもサーバーロードマップと将来のラック密度により密接に結びついています。また、オーナーはサーバー選択と同時に分配ユニット、配管、熱交換器、制御装置、およびサービス手配を検討する必要があります。スケーラブルな液体冷却を標準化するオペレーターは、連続するハードウェア変更を通じて個別の冷却設計を用する必要性を低減できます。
クラウド、コロケーション、およびデジタルインフラへの投資が効率の基準を引き上げる
大規模な投資プログラムが南米全域の冷却システムのパフォーマンス閾値を引き上げています。Equinixは2025〜2026年の地域投資として420 ミリオン 米ドル超を確認し、そのうちブラジルに270 ミリオン 米ドル、チリのST2第二フェーズに42 ミリオン 米ドルを充当しています。Ascenty は2026年に13プロジェクトに1 ビリオン 米ドルを配分しました。新しいハイパースケールまたは大規模コロケーションプロジェクトはいずれも、商業調達において電力および水使用量をより可視化します。また、潜在的な施設間で容量の可用性、レジリエンス、エネルギー使用量、および水パフォーマンスを比較する顧客に対して、明確な運用事例を提供します。エンタープライズ顧客にサービスを提供するコロケーションオペレーターは、大規模クラウドテナントが期待する基準に設備選択を合わせるよう、より大きな圧力に直面しています。これにより、段階的な拡張をサポートしながら効率的に稼働できる冷システムへの需要が生まれています。[1]
エネルギー効率および持続可能性に関する義務がコンプライアンス主導の調達を促進
ブラジルは2026年9月にREDATAを制定し、適格データセンターサービスの税制適格性を、WUE上限0.05 L/kWhおよび100%再生可能または清潔な電力調達に連動させました。この要件は、新規施設を計画するオペレーターにとって、閉ループ型、液体型、および低水使用冷却オプションの価値を高めます。また、必要な水パフォーマンスをサポートできない場合に、レガシー蒸発式設備を維持するコストを増加させます。環境管理およびエネルギー管理の認証は、調達文書においてより重要になっています。ISO 14046水フットプリント評価手法およびISO 50001エネルギー管理慣行は、オペレーターに水およびエネルギーパフォーマンスを文書化するための枠組みを提供します。これらの要件は、サイトレイアウト、技術選択、監視システム、水再利用設備、および継続的な報告に必要な証拠に関する初期決定を形成する可能性があります。したがって、南米データセンター持続可能冷却市場は、熱パフォーマンスだけでなく監査可能なコンプライアンスをサポートするシステムをますます評価するようになっています。[2]
デジタル化、5G、およびエッジコンピューティングの展開が冷却需要を二次市場へ拡大
5Gの展開とクラウド採用の拡大により、コンピューティング需要が確立されたデータセンタークラスターを超えて拡大しています。二次都市の施設は地域の水条件、電力の可用性、および利用可能な技術サポートに合わせた冷却設計が必要です。Cirion TechnologiesのリマにあるLIM2データセンターは、地域固有のリソース制約を持つ市場への大規模容量の普及を示しています。小規模なエッジ施設は、主要キャンパスよりもキロワット当たりの冗長コストが高くなる場合があります。同時に、AI推論ワークロードは、古い空気システムが対応するよう設計されていなかった熱レベルを生成する可能性があります。したがって、オペレーターは、ビジネスクリティカルなワークロードに必要な冗長性、監視、およびメンテナンス慣行を損なうことなく、小規模サイトに適切なサイズの設計が必要です。モジュール式空冷、断熱、およびハイブリッドシステムは、水使用量と建設の複雑さを制限しながら容量を拡大するのに役立ちます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高度冷却システムの高い初期コスト | -0.8% | 全市場、二次都市で最も顕著 | 短期(2年以内) |
| 冷却システムのエネルギー消費 | -0.5% | ブラジル、チリ | 中期(2〜4年) |
| 水、電力網、およびサイト固有のインフラ制約 | -0.4% | チリ、ペルー | 長期(4年以上) |
| 熟練した液体冷却サービス人材の限られた可用性 | -0.3% | 地域全体、サンパウロ以外で最も顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高度冷却の高い資本集約性が調達上の摩擦を生む
空気冷却からダイレクト・トゥ・チップまたは浸漬冷却への移行は、20 MW AI対応施設の初期コストを大幅に増加させます。この追加要件は、地域のエンタープライズ顧客にサービスを提供する中規模コロケーション企業にとってより困難です。固定債務返済構造は、投資決定を資金調達条件に対してより敏感にする可能性もあります。多くのオペレーターは、標準コンピュートエリアには空気システムを維持し、より高密度のAIラックには液体冷却を追加する段階的なハイブリッド展開で対応しています。これにより初期資本リスクは低減されますが、2つの冷却システムを維持するという運用上の必要性が生じます。その結果生じる複雑さは、単一の統合プラント設計から得られる完全な効率上の利点を制限する可能があります。
冷却インフラの運用エネルギー消費が競合する効率需要を生む
冷却は、従来設計の地域データセンターにおけるエネルギー使用量の30%〜40%を占める可能性があります。これにより、AIラックがより多くの熱除去を必要とする一方で、テナント契約も強力な電力使用パフォーマンスを要求する場合に、困難な運用バランスが生じます。Scala Data Centersはそのポートフォリオ全体でPUE上限1.45を維持し、Tecto Data CentersのMega Lobster施設はコミッショニング時にPUE 1.5で稼働しました。液体システムは熱伝達のエネルギー使用量を削減できますが、ポンプ、熱交換器、および冷却分配ユニットも電力需要を追加します。したがって、オペレーターは個々のコンポーネントを単独で評価するのではなく、システム全体を最適化する必要があります。設備が液体ループ、制御ソフトウェア、および水管理要件を組み合わせる場合、訓練された人材の必要性が高まります。[3]
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
冷却技術別:
液体精密冷却が空気主導の既存設備に対して加速空気ベース冷却は2026年の冷却技術セグメンテーションの45.88%を占めました。その地位は、確立されたエンタープライズおよびコロケーション施設におけるコンピュータールーム空調システムおよびインロー設備の広範な既存設備を反映しています。ブラジルとチリには、高密度AIの展開が一般的になる前に空気側分配を中心に構築されたキャンパスが多数あります。これらのシステムは、混合冷却環境において従来のコンピューティング負荷と残留ルーム熱に引き続き対応しています。蒸発式および断熱システムは、周囲条件がその使用をサポートする場所では引き続き関連性があります。フリークーリングおよびエコノマイザー設計も、地域の気候条件が機械的冷却負荷の低減を許容する場所でオプションを提供します。したがって、空気ベース設備が保有する南米データセンター持続可能冷却市シェアは、現在の調達優先度と同様に既存インフラを反映しています。
ダイレクト・トゥ・チップ液体冷却は、オペレーターがより高密度のAIハードウェアに備えるにつれて、最も急速に拡大している冷却技術です。EleaのVertivとのサンパウロ展開は、このワークロード向けに冷却分配ユニットが導入される可視的な事例を提供しています。浸漬冷却およびリアドア熱交換器は、より専門的な高性能コンピューティングおよびレトロフィットニーズに対応しています。液体システムは熱源の近くで熱を除去でき、ルームレベルの空気システムへの負荷を軽減します。技術の選択は、配管、水処理、監視、メンテナンス、およびスタッフトレーニングの要件にも影響します。オペレーターは、既存の空冷容量と新しい液冷ラックの間で移行する間、ハイブリッド設計を使用する可能性が高いです。これらの混合環境をサポートできるベンダーは、冷却プラント全体を一度に交換できないキャンパスで優位性を持ちます。


注記: 個別セグメンのセグメントシェアはレポート購入時に入手可能
排熱技術別:
ハイブリッドシステムが空冷式の既存設備に対して成長をリード空冷式システムは2026年の排熱技術セグメンテーションの45.21%を占めました。その既存設備は、ブラジルの内陸都市とチリの二次市場で特に広範です。これらのシステムは地域オペレーターに馴染みがあり、継続的な水使用への依存を回避できます。水冷式システムは、冷水プラントがより高い容量要件をサポートするサンパウロとサンティアゴの大規模キャンパスで引き続き重要です。サンティアゴの地域的な水制約は、新しい設計の選択を閉ループグリコール代替品に向けています。空冷式排の南米データセンター持続可能冷却市場規模は、既存の施設レイアウトとサービスの親しみやすさによって引き続き支えられています。
ハイブリッド排熱システムは2032年までCAGR 13.74%で拡大すると予測されています。これらは断熱予冷、ドライクーリング、フリーサイドエコノマイジング、および機械式冷凍などの方法を組み合わせています。これにより、オペレーターは条件の変化に応じて電力需要と水使用量のバランスをより柔軟に管理できます。OdataのテンホにあるBG02およびBG03キャンパスは、50 kWのラック密度をサポートするためにDelta Cube技術を採用しました。このプロジェクトは、ハイブリッド排熱が設計段階からハイパースケールサイトに組み込まれる方法を示しています。ベンダーはまた、高密度アプリケーション向けに低地球温暖化係数冷媒製品を開発しています。ModineのAiredaleのTurboChill DCSは、地球温暖化係数1.37のR1234zeを使用しています。
冷却システムコンポーネント別:
冷却分配ユニットが新規展開をリードし、チラーが既存設備を支えるチラーは2026年の冷却システムコンーネントセグメンテーションの21.69%を占めました。これらは、サンパウロ、サンティアゴ、ボゴタ、およびブエノスアイレスの確立されたTier 3およびTier 4キャンパスの冷水プラントの中心であり続けています。冷却塔は多くの水冷式ハイドロニックプラントをサポートし、ポンプおよび流体分配設備はメインプラントを下流回路に接続します。熱交換器は空気側および液冷アーキテクチャの両方で必要です。ファンおよび空気処理設備は、空気ベースシステムにおいて引き続き重要な分配機能を果たしています。コンポーネントの選択は、エネルギー評価、運用騒音、水消費量、信頼性、およびメンテナンスニーズをますます考慮しています。チラーは、地域の既存設備が大規模な熱除去のためにそれらに依存しているため、中心的な役割を維持しています。
冷却分配ユニットは2032年までCAGR 13.83%で拡大すると予測されています。その需要は、各液冷ラック展開が管理された冷媒分配を必要とするため、ダイレクト・トゥ・チップ液体冷却の採用を追跡しています。CDUは施設の水システムとラックレベルのループの間のインターフェースを提供します。この役割により、漏れの防止、温度の維持、およびシステムパフォーマンスの監視において重要です。Schneider ElectricのMotivaireは2026年1月に、10 MWにスケールアップ可能な2.5 MWの基本容量を持つMCDU-70を発売しました。EcoStruxureソフトウェアとの統合は、物理的な冷却設備と並んで監視と制御の重要性が増していることを示しています。コンポーネントの南米データセンター持続可能冷却市場規模は、完全な交換を必要とするのではなく、ラック電力の増加に合わせて拡張できるシステムへとシフトしています。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
持続可能性アプローチ別:
エネルギー効率型冷却がリードし、熱回収が戦略的価値を獲得エネルギー効率型冷却は2026年の持続可能性アプローチセグメンテーションの37.87%を占めました。このカテゴリーには、既存の施設基盤全体で使用されているフリークーリングエコノマイザー、可変速チラー、および可変周波数ドライブのアップグレードが含まれます。これらの措置は、冷却設備の運用の直接的な電力コストに対処します。水効率型冷却は、規制および地域のリソース条件が低水使用設計を支持する場所でより大きな関連性を獲得しています。Elea Data Centersは、液体冷却と水再利用システムの使用を通じて、ネットワーク平均WUE 0.014 L/kWhを報告しました。このレベルはREDATAの0.05 L/kWhの税制適格性閾値を下回っています。低地球温暖化係数冷媒も、新しい高密度システムにおける持続可能性計画の一部を形成しています。
熱回収対応冷却は2032年までCAGR 13.72%で拡大すると予測されています。AIスケールの施設は、そうでなければサイトから排出される数十メガワットの廃熱を生成する可能性があります。回収システムは、実用的な地域の引き取り先が存在する場合に、その熱を地域暖房または産業プロセスに向けることができます。これにより、冷却の役割が熱廃棄からエネルギー管理へと変わります。この機会は、近隣の需要、サイト構成、および市の インフラに依存します。ISO 50001は、調達およびコンプライアンスプロセスにおけるエネルギーパフォーマンスを文書化するための正式な管理フレームワークを提供します。したがって、熱回収は、オペレーターが施設設計を地域のエネルギーユーザーと調整できる場所で戦略的価値を持ちます。
データセンター規模別:
ハイパースケールが成長を牽引し、大規模施設がシェアを支える大規模データセンターは2026年のデータセンター規模セグメントの33.72%を占めました。このカテゴリーには、サンパウロ、サンティアゴ、ボゴタ、およびブエノスアイレスの確立されたTier 3およびTier 4コロケーション施設が含まれます。これらのキャンパスは、複数の建設フェーズを経て拡張されたため、多様な冷却ポートフォリオを使用することが多いです。サイトは、チラー、ドライクーラー、インロー空気システム、および新しい液冷オーバーレイを組み合わせる場合があります。中規模施設は、より安定した密度プロファイルを持つエンタープライズおよび金融セクターの顧客に引き続き対応しています。小規模データセンターは、二次都市におけるエッジコンピューティングおよびfintechの要件をサポートしています。大規模サイトが保有する南米データセンター持続可能冷却市場シェアは、既存の地域コロケーション資産の継続的な重要性を示しています。
ハイパースケールデータセンターは2032年までCAGR 13.69%で拡大すると予測されています。新しいプロジェクトは、大規模なコンピュートホール、より高いラック密度、およびコミットされた効率目標をサポートできる冷却システムへの需要を生み出します。OdataのコロンビアにあるBG03施設は120 MWに達し、コミッショニング時に同最大のデータセンターになると予想されています。Scala Data Centersは2025年末に56 MW超の稼働容量と47 ビリオン ブラジルレアル(840.5 ミリオン 米ドル)の年間設備投資プログラムを終了しました。ハイパースケール施設は通常、PUEおよびWUE要件を運用コミットメントに組み込んでいます。これにより、冷却パフォーマンスはプロジェクト開始時にのみ考慮される機能ではなく、継続的な運用義務となります。これらのプロジェクトの規模はまた、サプライヤーが複数のフェーズにわたって設備とサービスを標準化する機会を生み出します。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
データセンタータイプ別:
コロケーションの規模が需要を支え、クラウドプロバイダーが効率基準を設定コロケーションオペレーターは2026年のデータセンタータイプセグメンテーションの45.77%を占めました。これらは主要なクラウドテナントと地域容量を必要とするエンタープライズ顧客の間のリンクを提供します。Ascenty、Scala Data Centers、Equinix、およびCirion Technologiesは、幅広いテナント電力要件にわたるマルチキャンパスネットワークを運営しています。これらの施設は、標準的なエンタープライズラックとより高密度のインストールに対応できる冷却設備が必要です。そのポートフォリオには、テナントあたり数百キロワットから数十メガワットの容量を持つキャンパスが含まれます。エンタープライズおよびエッジ施設は他の重要な需要プールを代表しています。エンタープライズサイトは、GHGプロトコルに基づくScope 2排出量会計と冷却調達をますます結びつけています。
クラウドサービスプロバイダーは2032年までCAGR 13.91%で大すると予測されています。AWSは2025年にブラジルリージョンのPUE 1.14およびWUE 0.09 L/kWhを報告しました。これらのベンチマークは、クラウド卸売ビジネスを求めるコロケーションオペレーターに圧力をかけています。また、高密度の大規模施設向けの新しい冷却設備のサプライヤー開発にも影響を与えています。クラウド投資は、大規模な参照プロジェクトが新しい設計の採用を加速できるブラジルとチリに最も集中しています。エンタープライズ顧客は、投資決定が個別の資本サイクルに従うため、より緩やかに移行する可能性があります。その結果、先進的な施設が先進的な冷却をより早く採用し、小規模サイトが段階的なアップグレードに引き続き依存する地域市場が生まれます。
地域分析
ブラジル:規制の基盤と地域の過半数
ブラジルは2026年の南米データセンター持続可能冷却市場シェアの55.82%を占めました。その役割は、750 MW超の設置済みコロケーション容量と大規模な再生可能電力基盤を反映しています。REDATAは連邦税制適格性をWUE上限0.05 L/kWhおよび100%再生可能または清潔な電力調達に連動させています。これにより、適格オペレーターにとって冷却設計が施設計画の中心となります。米国国際貿易局は、ブラジルのデータセンターの電力需要が2023年の707 MWから2035年までに13.2 GWに増加する可能性があると述べました。この見通しは、電力または水パフォーマンスを低下させることなく冷却容量をスケールアップする必要性を高めます。Eleaの0.014 L/kWhのネットワーク平均WUEは、この環境において水再利用と液体冷却が果たせる役割を示しています。サンパウロは最大の新規容量センターであり続け、フォルタレザはケーブル接続性と低いエネルギーおよび土地コストで魅力的です。
チリ:南部コーンの成長センターおよび液体冷却の実証地
チリは2032年までCAGR 13.96%で拡大すると予測されており、地域で最も高い成長率です。同国は南部コーンのデジタルゲートウェイであり、主要なハイパースケールプロジェクトパイプラインを持っています。AWSは南米チリリージョンのためにウエチュラバ、パドレウルタド、およびランパに3つのアベイラビリティゾーンを開発しています。これらのーン全体にわたる独立した支援インフラは、調達のための高効率リファレンスを生み出すと期待されています。サンティアゴの水条件は、新しい設計において低水使用冷却と閉ループグリコールシステムを重要にしています。Equinixはプダウエルのその ST2拡張の第二フェーズに4,200万 米ドルをコミットしました。これにより、信頼性の高い冷却容量への需要を高めながら、デジタル相互接続センターとしての都市の役割が拡大します。水管理、断熱予冷、およびハイブリッド設計は、この地域のサイト設計において引き続き中心的であり続ける可能性が高いです。
コロンビア、アルゼンチン、およびペルー:多様な促進要因と収束するコンプライアンスニーズ
コロンビア、アルゼンチン、ペルー、およびその他の南米市場は、持続可能な冷却採用の次の段階を代表しています。ボゴタはコロンビアの主要クラスターであり、テンホ自由貿易地帯とOdataのBG02およびBG03キャンパスなどの大規模プロジェクトによって支えられています。これらの施設の合計計画容量は144 MWで、BG03は120 MWで設計されていますコンプライアンス要因は大規模プロジェクトにおける閉ループ冷却をますます支持しており、水効率設備への需要を高める可能性があります。アルゼンチンのブエノスアイレス自由貿易地帯もデータセンターの立地として発展しています。VertivのGrupo Datcoとのパートナーシップは、アルゼンチンとチリにおけるダイレクト・トゥ・チップ冷却、高容量フリークーリングプラント、およびリアドア熱交換器へのアクセスを拡大します。ペルーはリマの容量拡大に伴い水使用に対するより厳しい精査に直面しており、サイト固有の冷却選択が特に重要になっています。これらの市場全体のオペレーターは、地域の電力、水、およびサービス制約に対応するモジュール設計から恩恵を受けることができます。
競合環境
市場集中度
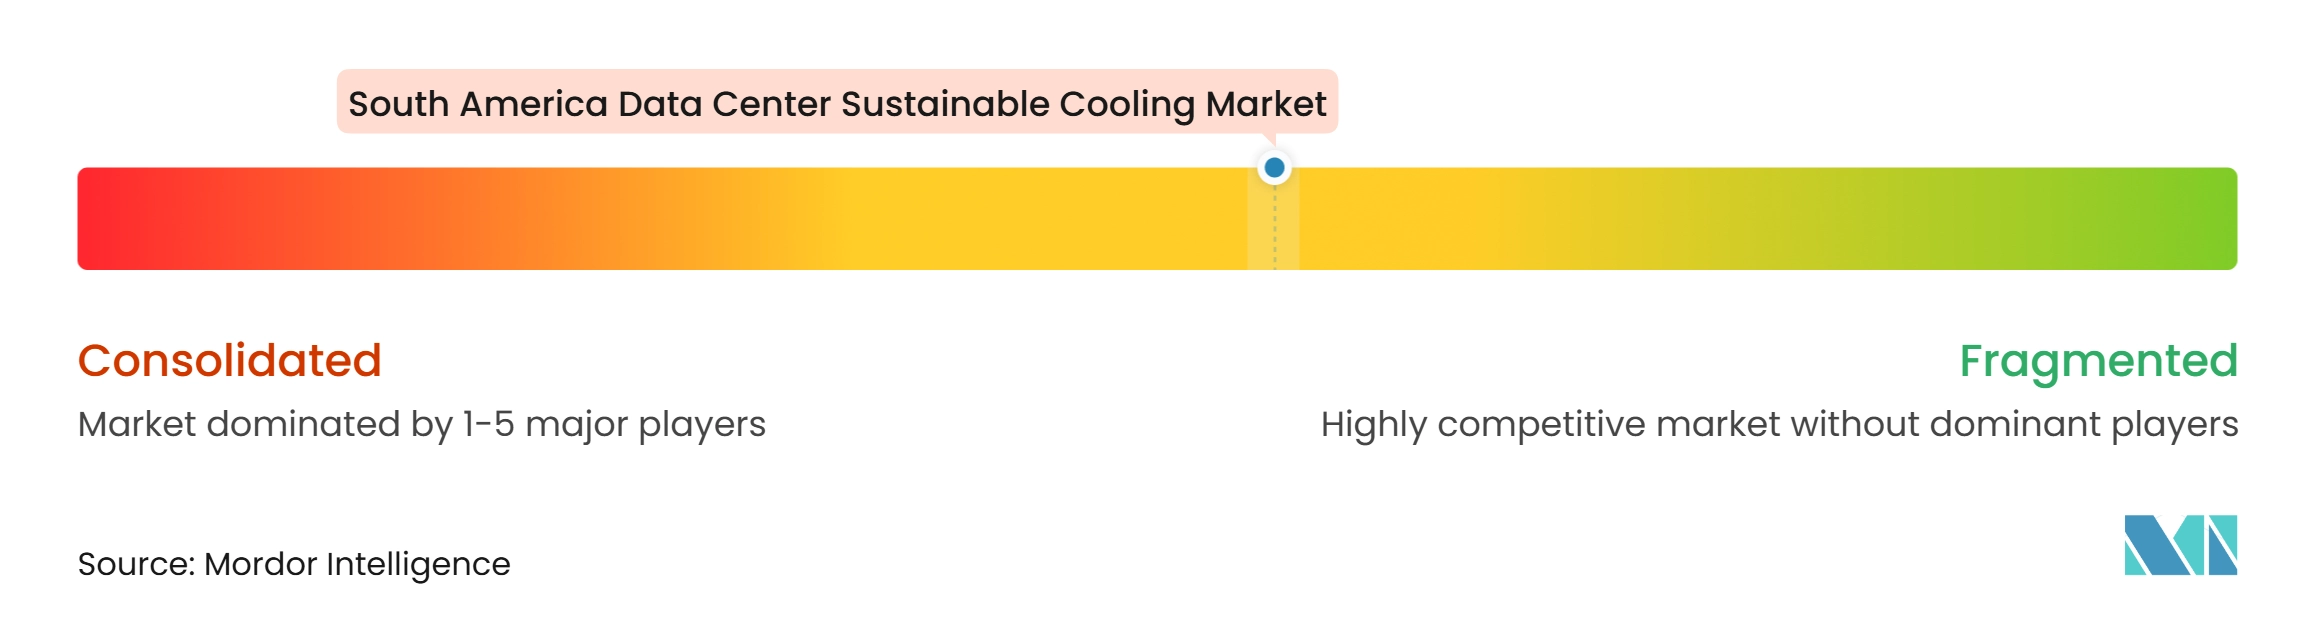
南米データセンター持続可能冷却市場は二層の競合構造を持っています。グローバルインフラベンダーは、空冷式、冷水式、およびハイブリッドシステム全体にわたるサービスネットワークを確立しています。Vertiv、Schneider Electric、STULZ、Johnson Controls、Carrier Global、およびTrane Technologiesはこれらのシステムで確立されたポジションを持っています。その製品ポートフォリオは、ラックレベルの冷却分配ユニットからキャンパス規模のチラープラントまで及びます。ローカルサービス能力は重要です。なぜなら、納品時間、設置サポート、および継続的なメンテナンスが調達決定に影響する可能性があるためです。Vertivは2026年4月にMAXIDとのブラジル、ペルー、チリ、アルゼンチン、パラグアイ、ウルグアイ、およびボリビアをカバーする流通契約を通じて地域チャネルカバレッジを拡大しました。この契約は、AIおよび高性能コンピューティングアプリケーション向けのモジュール式冷却および電力設備へのアクセスをサポートします。
Schneider Electricは2025年2月にMotivaireの支配的持分を取得することで液体冷却ポートフォリオを強化しました。この買収により、冷却分配ユニット、リアドア熱交換器、およびダイレクト・トゥ・チップ能力が追加されました。これにより、同社は空気、ハイブリッド、および液体冷却要件全体で競争できるようになります。Motivaireの2026年1月に発売されたMCDU-70は、2.5 MWの本容量を提供し、10 MWにスケールアップできます。この製品は物理的な冷却インフラをEcoStruxure監視ソフトウェアと接続します。これは、AIラックがより高密度になるにつれて拡張できるシステムへのシフトを反映しています。ISO 14001およびISO 50001の認証は、環境およびエネルギー管理能力を文書化できるベンダーを優遇するハイパースケール調達においてもより関連性が高まっています。
CoolIT Systems、LiquidStack、Submer Technologies、Iceotope Technologies、およびAsperitasを含む専門ベンダーは、ダイレクト・トゥ・チップおよび浸漬冷却で競争しています。彼らの最大の機会は、既存プラントの完全な交換なしに液冷オーバーレイを必要とするAI重視の展開とブラウンフィールドサイトにあります。Submerは2025年2月にデータセンター設計・建設およびAIサービス事業部門を設立しました。この動きは、コンポーネント供給から統合施設サポートへとその役割を拡大します。Modineは2025年2月にAIおよび高性能コンピューティング顧客からの需要を反映して、180 ミリオン 米ドルの新規冷却受注を確保しました。そのTurboChill DCS製品は、直接液体冷却アプリケーション向けに低地球温暖化係数R1234ze冷媒を使用しています。競合分野は、大規模ベンダーと専門業者の両方が異なる冷却要件に対応するため、多様なままです。
南米ータセンター持続可能冷却産業リーダー
-
Scala Data Centers
-
ODATA
-
Ascenty
-
Elea Digital
-
Equinix, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
南米データンター持続可能冷却市場 このレポートでカバーされる企業
- Vertiv Holdings Co
- Schneider Electric SE
- STULZ GmbH
- Rittal GmbH & Co. KG
- Johnson Controls International plc
- Munters Group AB
- Daikin Industries, Ltd.
- Mitsubishi Electric Corporation
- Alfa Laval AB
- Carrier Global Corporation
- Trane Technologies plc
- Modine Manufacturing Company
- Motivair Corporation
- CoolIT Systems Inc.
- LiquidStack Inc.
- Submer Technologies S.L.
- Iceotope Technologies Limited
- Green Revolution Cooling, Inc.
- Asperitas B.V.
- Scala Data Centers
- ODATA
- Ascenty
- Elea Digital
- Equinix, Inc.
- Cirion Technologies
- Gtd
- EdgeUno
最近の産業開発事情 南米データンター持続可能冷却市場
- 2026年9月:ブラジルはREDATA(データセンターサービスに対する特別課税制度)を制定し、適格オペレーターにWUE ≤ 0.05 L/kWhの達成と100%再生可能または清潔な電力源からの調達を義務付け、連邦税制優遇を求めるオペレーターにとって持続可能な冷却を差別化要因から法的コンプライアンス要件へと転換しました。
- 2026年5月:Equinixは2025〜2026年の南米投資として420 ミリオン 米ドル超を確認し、ブラジルに270 ミリオン 米ドル、チリのST2第二フェーズ拡張に42 ミリオン 米ドルを充当し、南米をグローバルで最も成長が速く最もダイナミックな地域と表現しました。
- 2026年4月:Vertivはブラジルおよび南米6カ国をカバーするMAXIDとの流通契約を締結し、モジュール式でスケーラブルな冷却および電力ソリューションを提供し、ブラジルとウルグアイに在庫を集約して輸送時間を短縮し、AIおよびHPC冷却アプリケーションへのアクセスを改善しました。
- 2026年1月:Schneider ElectricのMotivaireは、EcoStruxureソフトウェアと統合された2.5 MWの基本容量を10 MWにスケールアップ可能なMCDU-70冷媒分配ユニットを発売し、増大するAIラック展開向けのスケーラブルなCDUインフラを対象としました。
南米データセンター持続可能冷却市場レポートの範囲
南米データセンター持続可能冷却市場とは、環境への影響を最小化しながら南米全域のデータセンターにおける熱負荷を管理するために設計されたエネルギー効率型、低炭素、および水意識型の冷却技術、システム、およびサービスの地域市場を指し、液体冷却(ダイレクト・トゥ・チップ、浸漬、リアドア熱交換器)、フリー/空気側エコノマイゼーション、蒸発式および断熱冷却、低地球温暖化係数冷媒チラー、廃熱回収、AI駆動の熱最適化、および水効率型閉ループシステムをカバーしています。
南米データセンター持続可能冷却市場レポートは、冷却技術(空気ベース冷却、ダイレクト・トゥ・チップ液体冷却、浸漬冷却、リアドア熱交換器、蒸発式および断熱冷却、フリークーリングおよびエコノマイザーシステム、およびその他の持続可能な冷却技術)、排熱技術(空冷式システム、水冷式システム、蒸発式排熱、ドライクーラー、およびハイブリッド排熱システム)、冷却システムコンポーネント(冷却分配ユニット、チラー、冷却塔、熱交換器、ポンプおよび流体分配システム、ファンおよび空気処理設備、ならびに冷却制御および監視システム)、持続可能性アプローチ(エネルギー効率型冷却、水効率型冷却、低地球温暖化係数冷媒ソリューション、熱回収対応冷却、および統合冷却最適化と制御)、データセンター規模(小規模、中規模、大規模、およびハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー、ならびにエンタープライズおよびエッジ)、および地域(ブラジル、アルゼンチン、チリ、コロンビア、ペルー、および南米その他)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 空気ベース冷却 |
| ダイレクト・トゥ・チップ液体冷却 |
| 浸漬冷却 |
| リアドア熱交換器 |
| 蒸発式および断熱冷却 |
| フリークーリングおよびエコノマイザーシステム |
| その他の持続可能な冷却技術 |
| 空冷式システム |
| 水冷式システム |
| 蒸発式排熱 |
| ドライクーラー |
| ハイブリッド排熱システム |
| 冷却分配ユニット |
| チラー |
| 冷却塔 |
| 熱交換器 |
| ポンプおよび流体分配システム |
| ファンおよび空気処理設備 |
| 冷却制御および監視システム |
| エネルギー効率型冷却 |
| 水効率型冷却 |
| 低地球温暖化係数冷媒ソリューション |
| 熱回収対応冷却 |
| 統合冷却最適化と制御 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー |
| エンタープライズおびエッジ |
| ブラジル |
| アルゼンチン |
| チリ |
| コロンビア |
| ペルー |
| 南米その他 |
| 冷却技術別 | 空気ベース冷却 |
| ダイレクト・トゥ・チップ液体冷却 | |
| 浸漬冷却 | |
| リアドア熱交換器 | |
| 蒸発式および断熱冷却 | |
| フリークーリングおよびエコノマイザーシステム | |
| その他の持続可能な冷却技術 | |
| 排熱技術別 | 空冷式システム |
| 水冷式システム | |
| 蒸発式排熱 | |
| ドライクーラー | |
| ハイブリッド排熱システム | |
| 冷却システムコンポーネント別 | 冷却分配ユニット |
| チラー | |
| 冷却塔 | |
| 熱交換器 | |
| ポンプおよび流体分配システム | |
| ファンおよび空気処理設備 | |
| 冷却制御および監視システム | |
| 持続可能性アプローチ別 | エネルギー効率型冷却 |
| 水効率型冷却 | |
| 低地球温暖化係数冷媒ソリューション | |
| 熱回収対応冷却 | |
| 統合冷却最適化と制御 | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー | |
| エンタープライズおびエッジ | |
| 南米別 | ブラジル |
| アルゼンチン | |
| チリ | |
| コロンビア | |
| ペルー | |
| 南米その他 |
レポートで回答される主要な質問
南米データセンター持続可能冷却市場の規模はどのくらいですか?
南米データセンター持続可能冷却市場規模2026年に0.66 ビリオン 米ドルであり、2027年から2032年にかけてCAGR 13.29%で2032年までに1.42 ビリオン 米ドルに達すると予測されています。この見通しは、施設がより高密度のコンピューティングワークロードに備えるにつれて、液体およびハイブリッド冷却のより広い使用を反映しています。
南米における持続可能なデータセンター冷却の需要を牽引しているものは何ですか?
AIワークロード、ハイパースケール建設、水効率規制、再生可能電力調達、ならびにクラウドおよびコロケーション容量の拡大が需要を牽引しています。これらの要因により、冷却効率、水使用量、および将来のラック密度をサポートする能力が施設オーナーにとって中心的な考慮事項となっています。
南米で最大のシェアを持つ冷却技術はどれですか?
空気ベース冷却は、既存施設における広範な既存設備のため、2026年の冷却技術セグメンテーションで45.88%のシェアをリードしています。液体冷却が高密度AIラックにとってより重要になっている場合でも、従来のワークロードおよびハイブリッドサイトのルームレベルの熱管に引き続き有用です。
持続可能な冷却システムで最も急速に拡大しているコンポーネントはどれですか?
冷却分配ユニットは、ダイレクト・トゥ・チップ液体冷却の展開が増加するにつれて、2032年までCAGR 13.83%で拡大すると予測されています。これらのユニットは施設の水システムとラックレベルの回路の間の接続を管理し、熱制御、監視、およびスケーラブルな拡張において重要です。
持続可能なデータセンター冷却需要をリードしている南米の国はどこですか?
ブラジルは2026年に55.82%のシェアを保有しており、設置済みコロケーション容量、再生可能電力の可用性、およびREDATA要件によって支えられています。その規模と規制環境により、連邦税制優遇の適格性を得たいオペレーターにとって効率的な低水使用冷却が優先事項となっています。
液体冷却がデータセンターにとって重要になっている理由は何ですか?
液体冷却は高密度AIラックをサポートし、特に新しいハイパースケールおよびレトロフィットプロジェクトにおいて従来のルーム空気システムへの依存を低減できます。これは通常、協調した設計と継続的な専門メンテナンスを必要とする冷却分配ユニット、ポンプ、熱交換器、および制御システムとともに導入されます。