
Taille et part du marché du refroidissement durable des centres de données en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
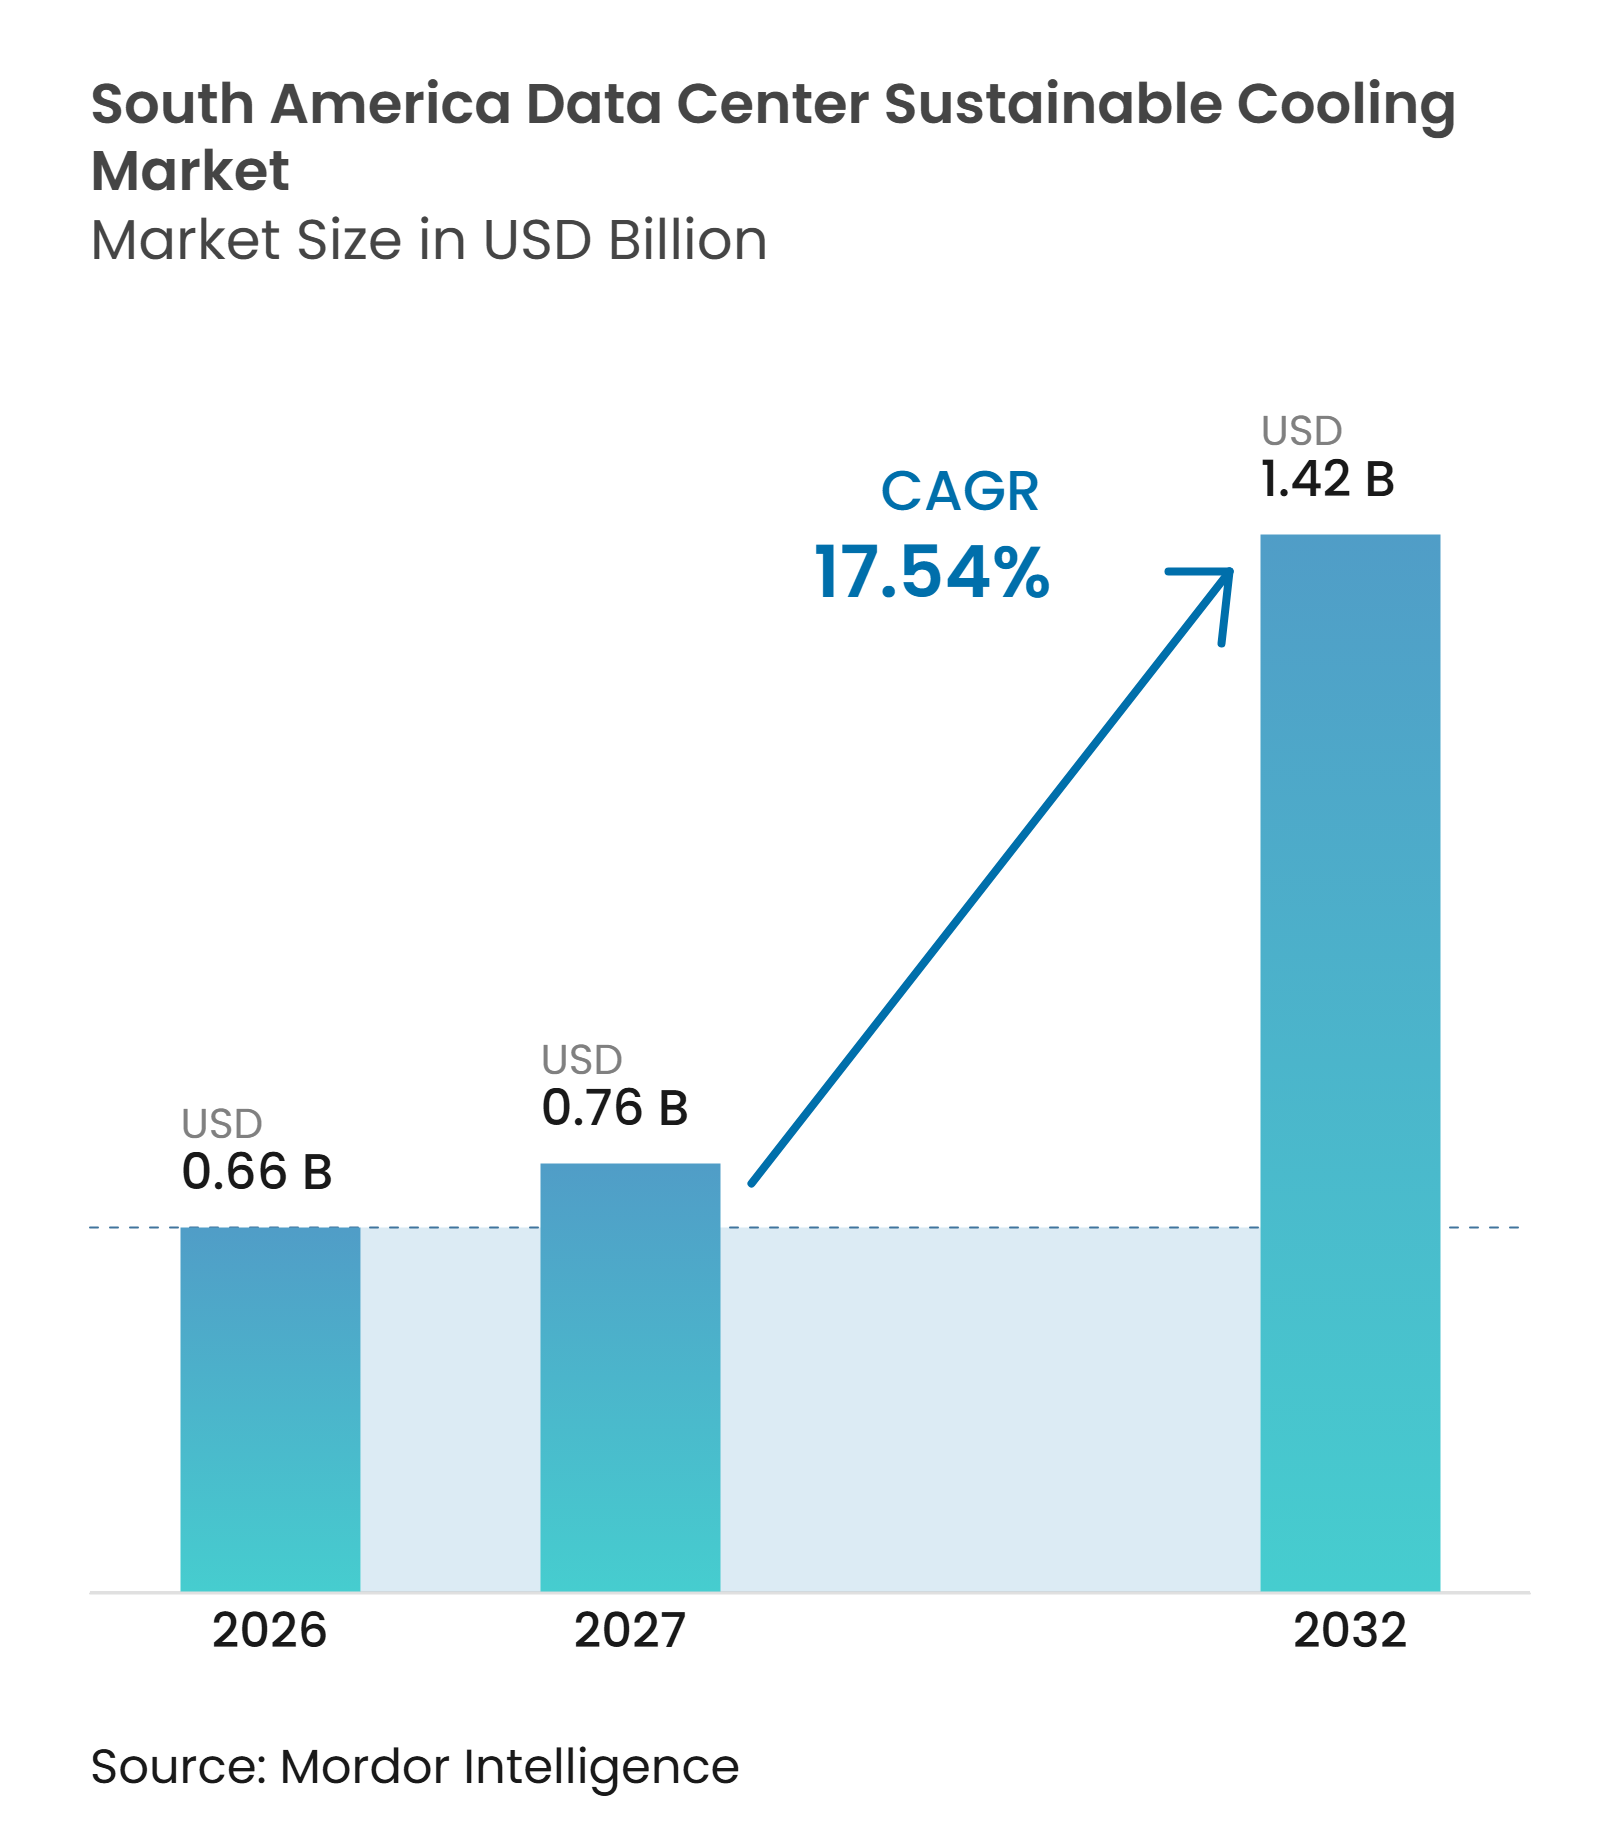
| Taille du marché de l'année de base (2026) | 0.66 Milliards de dollars |
| Taille du Marché (2027) | 0.76 Milliards de dollars |
| Taille du Marché (2032) | 1.42 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 17.54 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du refroidissement durable des centres de données en Amérique du Sud par Mordor Intelligence
La taille du marché du refroidissement durable des centres de données en Amérique du Sud est évaluée à 0,66 milliard USD en 2026 et devrait atteindre 1,42 milliard USD d'ici 2032, avec un CAGR de 13,29 % sur la période 2027-2032. La demande évolue car les serveurs d'intelligence artificielle génèrent plus de chaleur dans chaque baie que les systèmes à air conventionnels ne peuvent en gérer, rendant l'approche initiale basée uniquement sur l'air moins adaptée aux nouvelles salles de calcul. Cela rend les systèmes liquides et hybrides plus pertinents dans les nouvelles installations et dans certaines modernisations de campus existants, où les opérateurs doivent préserver leurs engagements de service actuels tout en augmentant la capacité thermique. L'électricité renouvelable dans plusieurs marchés sud-américains renforce l'argument en faveur de la réduction de la consommation d'énergie de refroidissement, notamment lorsque les opérateurs font également face à des exigences de durabilité et souhaitent limiter leur exposition opérationnelle à mesure que les charges informatiques augmentent. Les réglementations sur l'utilisation de l'eau, l'efficacité énergétique et le reporting environnemental font de la conception du refroidissement un élément de conformité du projet plutôt qu'un choix d'équipement secondaire, notamment lorsque l'éligibilité fiscale, les exigences d'approvisionnement des clients ou les normes de gestion documentées sont en jeu. Les fournisseurs disposant d'une couverture de service locale, d'équipements de refroidissement évolutifs et de performances environnementales documentées sont mieux positionnés pour remporter de grands projets, car le soutien à la livraison, la capacité de maintenance et la capacité à atteindre les objectifs de performance à l'échelle de l'installation influencent toutes les décisions d'achat, notamment lorsque les opérateurs doivent livrer de la capacité dans les délais tout en protégeant leurs engagements de service contractuels et leurs exigences d'efficacité opérationnelle à long terme.
Points clés du rapport
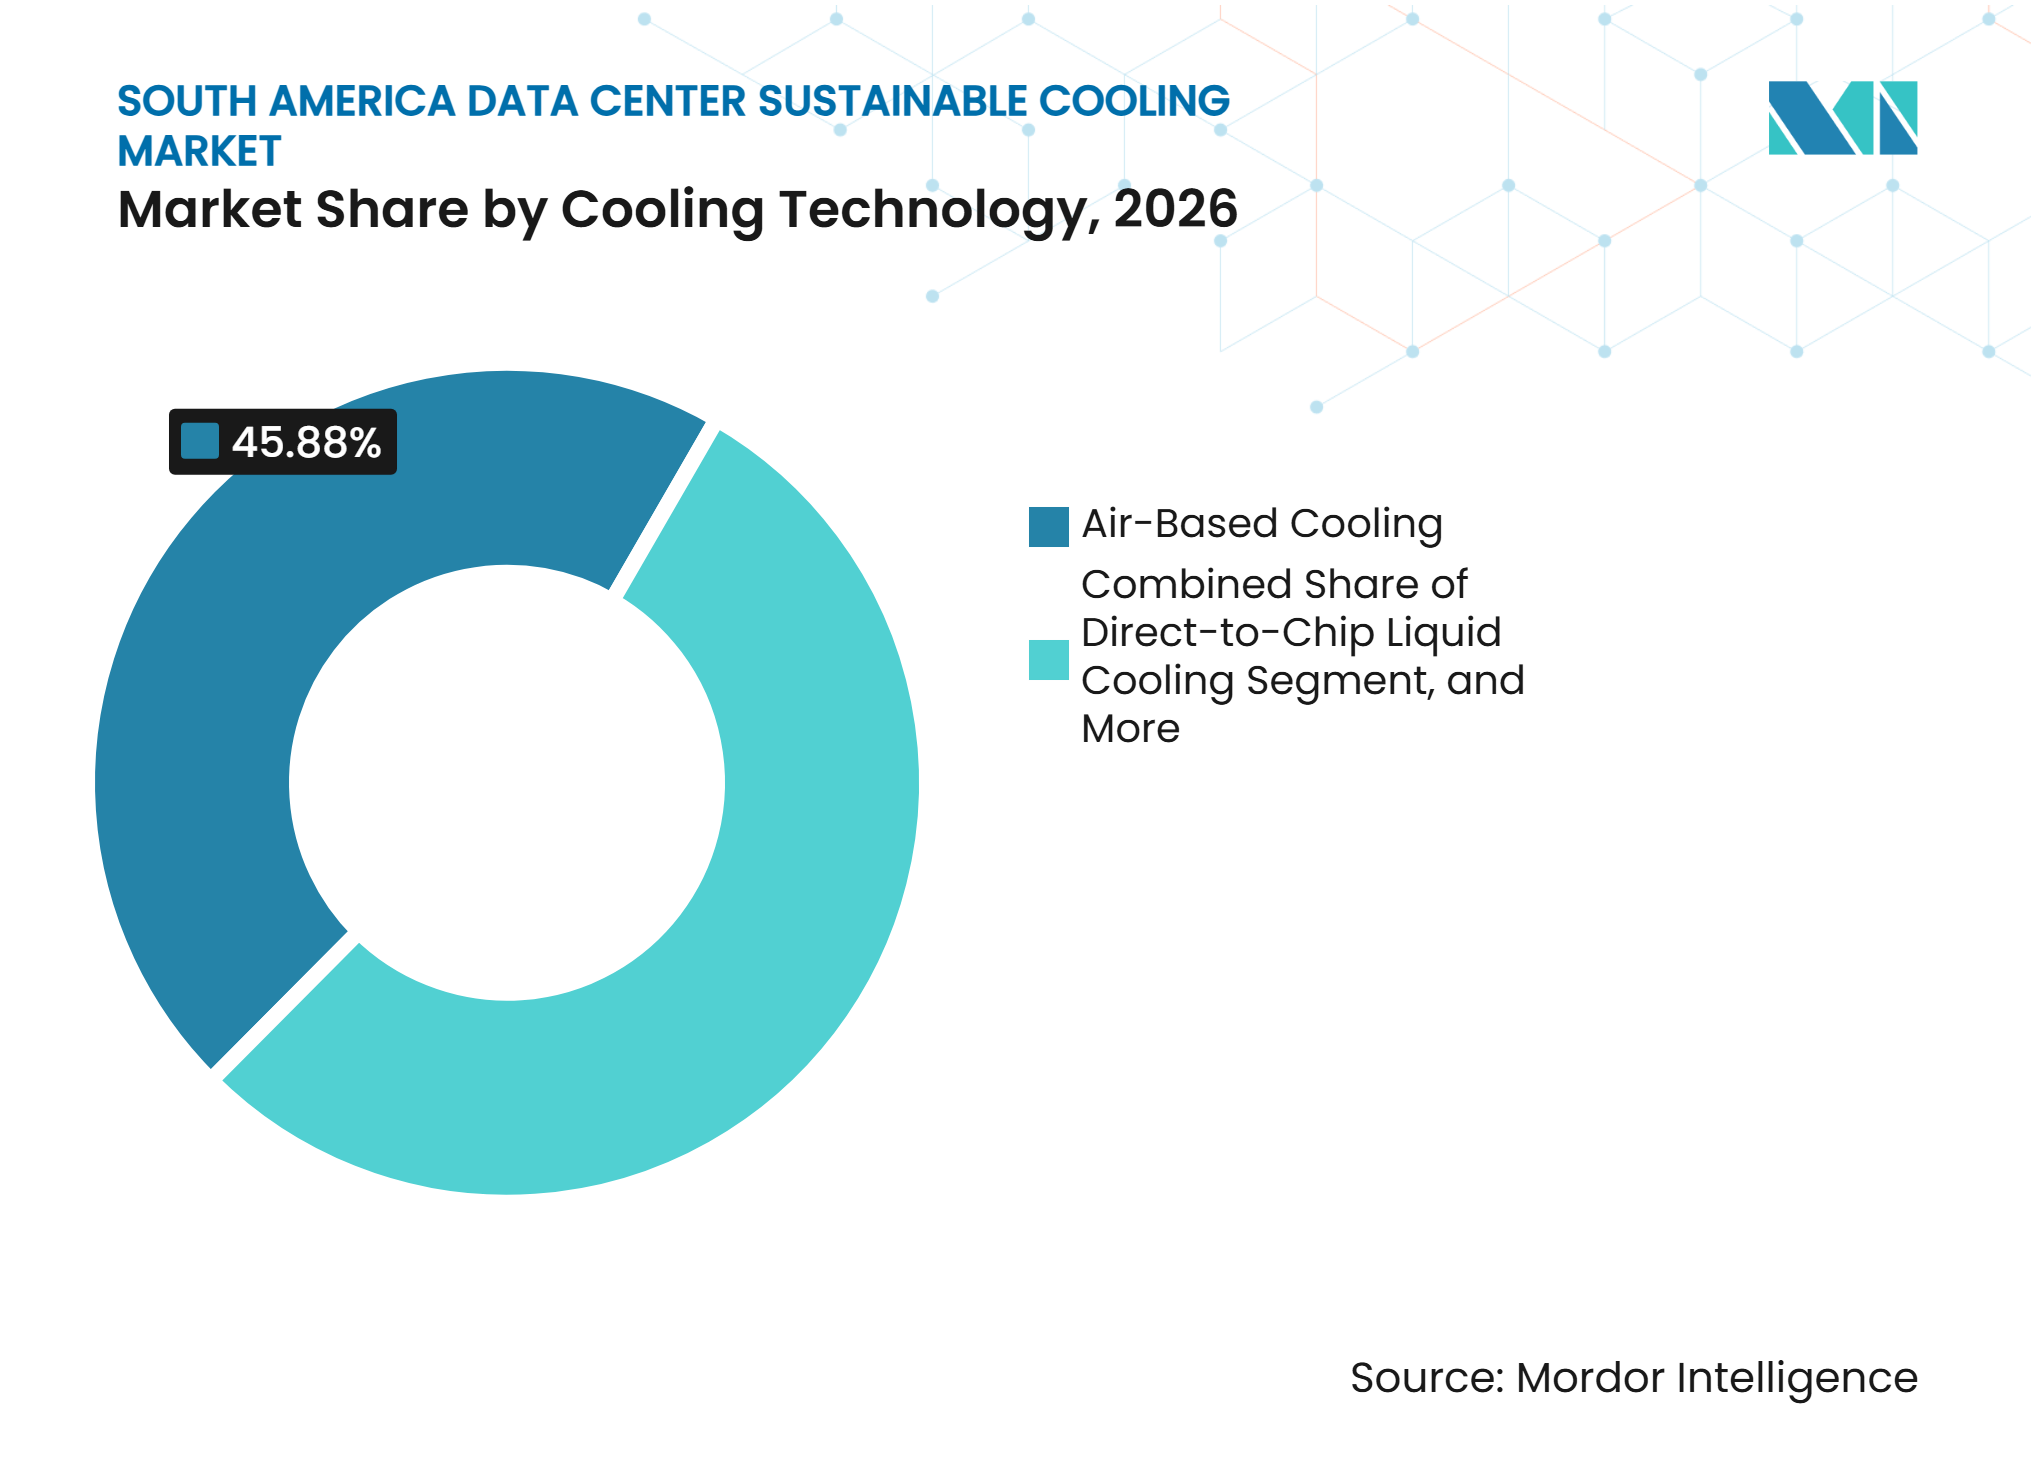
- Par technologie de refroidissement, le refroidissement par air détenait 45,88 % de la part du marché du refroidissement durable des centres de données en Amérique du Sud en 2026, tandis que le refroidissement liquide direct sur puce est le segment technologique en expansion la plus rapide.
- Par technologie de rejet de chaleur, les systèmes refroidis par air détenaient 45,21 % de la part du marché régional en 2026, tandis que les systèmes hybrides de rejet de chaleur devraient se développer à un CAGR de 13,74 % jusqu'en 2032.
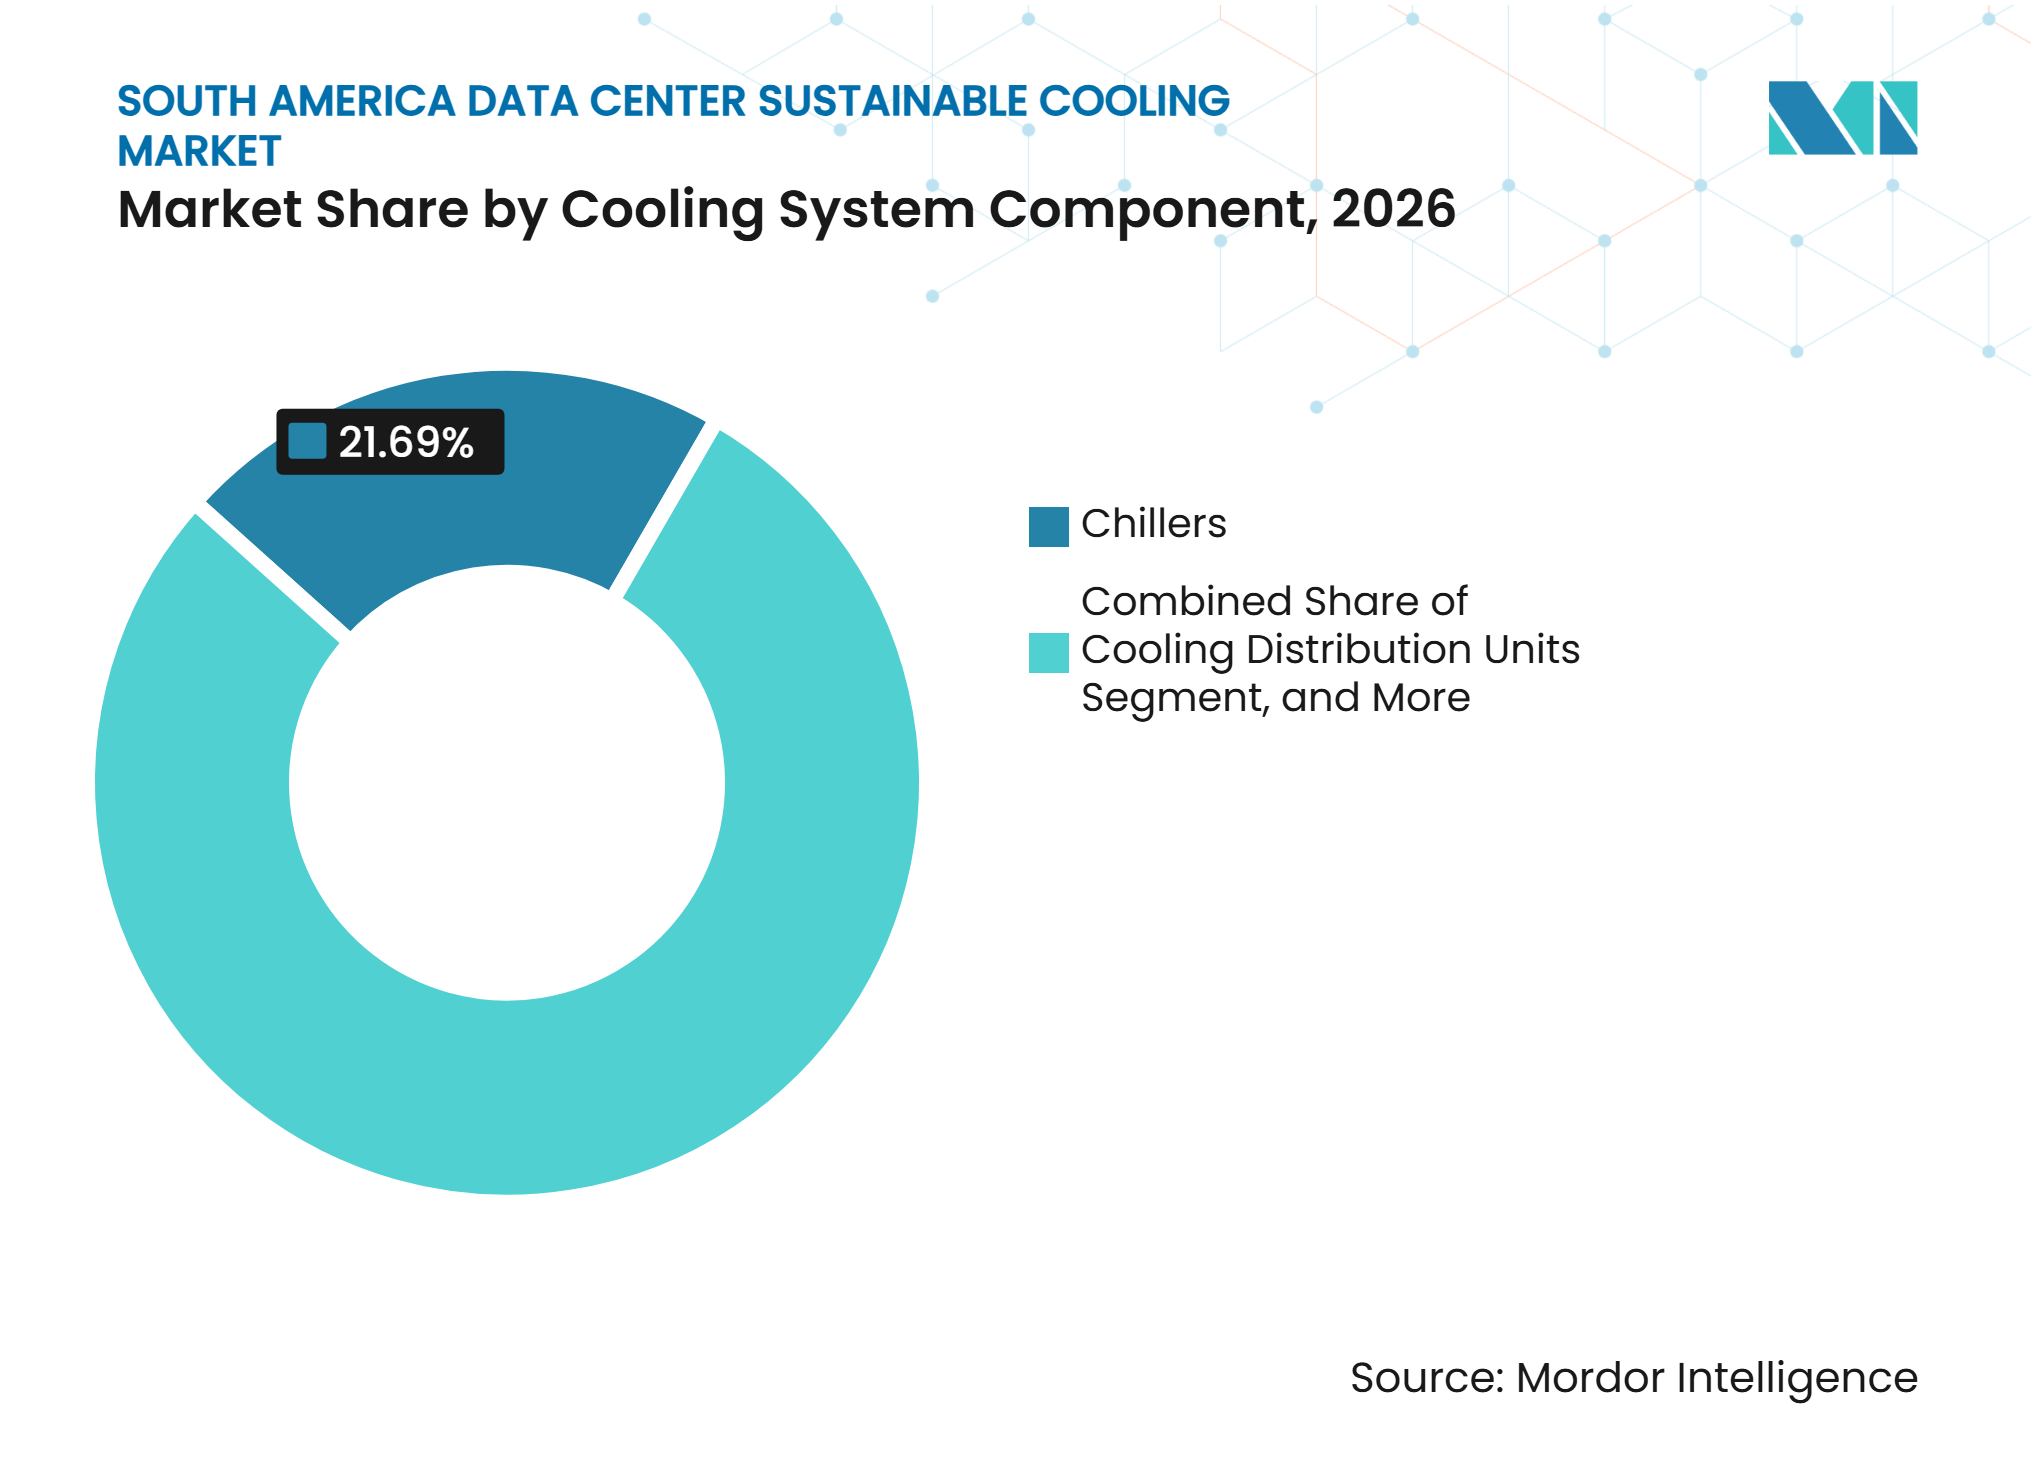
- Par composant du système de refroidissement, les refroidisseurs détenaient 21,69 % de la part du marché du refroidissement durable des centres de données en Amérique du Sud en 2026, tandis que les unités de distribution de fluide caloporteur devraient se développer à un CAGR de 13,83 % jusqu'en 2032.
- Par approche de durabilité, le refroidissement à haute efficacité énergétique détenait 37,87 % de la segmentation en 2026, tandis que le refroidissement avec récupération de chaleur devrait se développer à un CAGR de 13,72 % jusqu'en 2032.
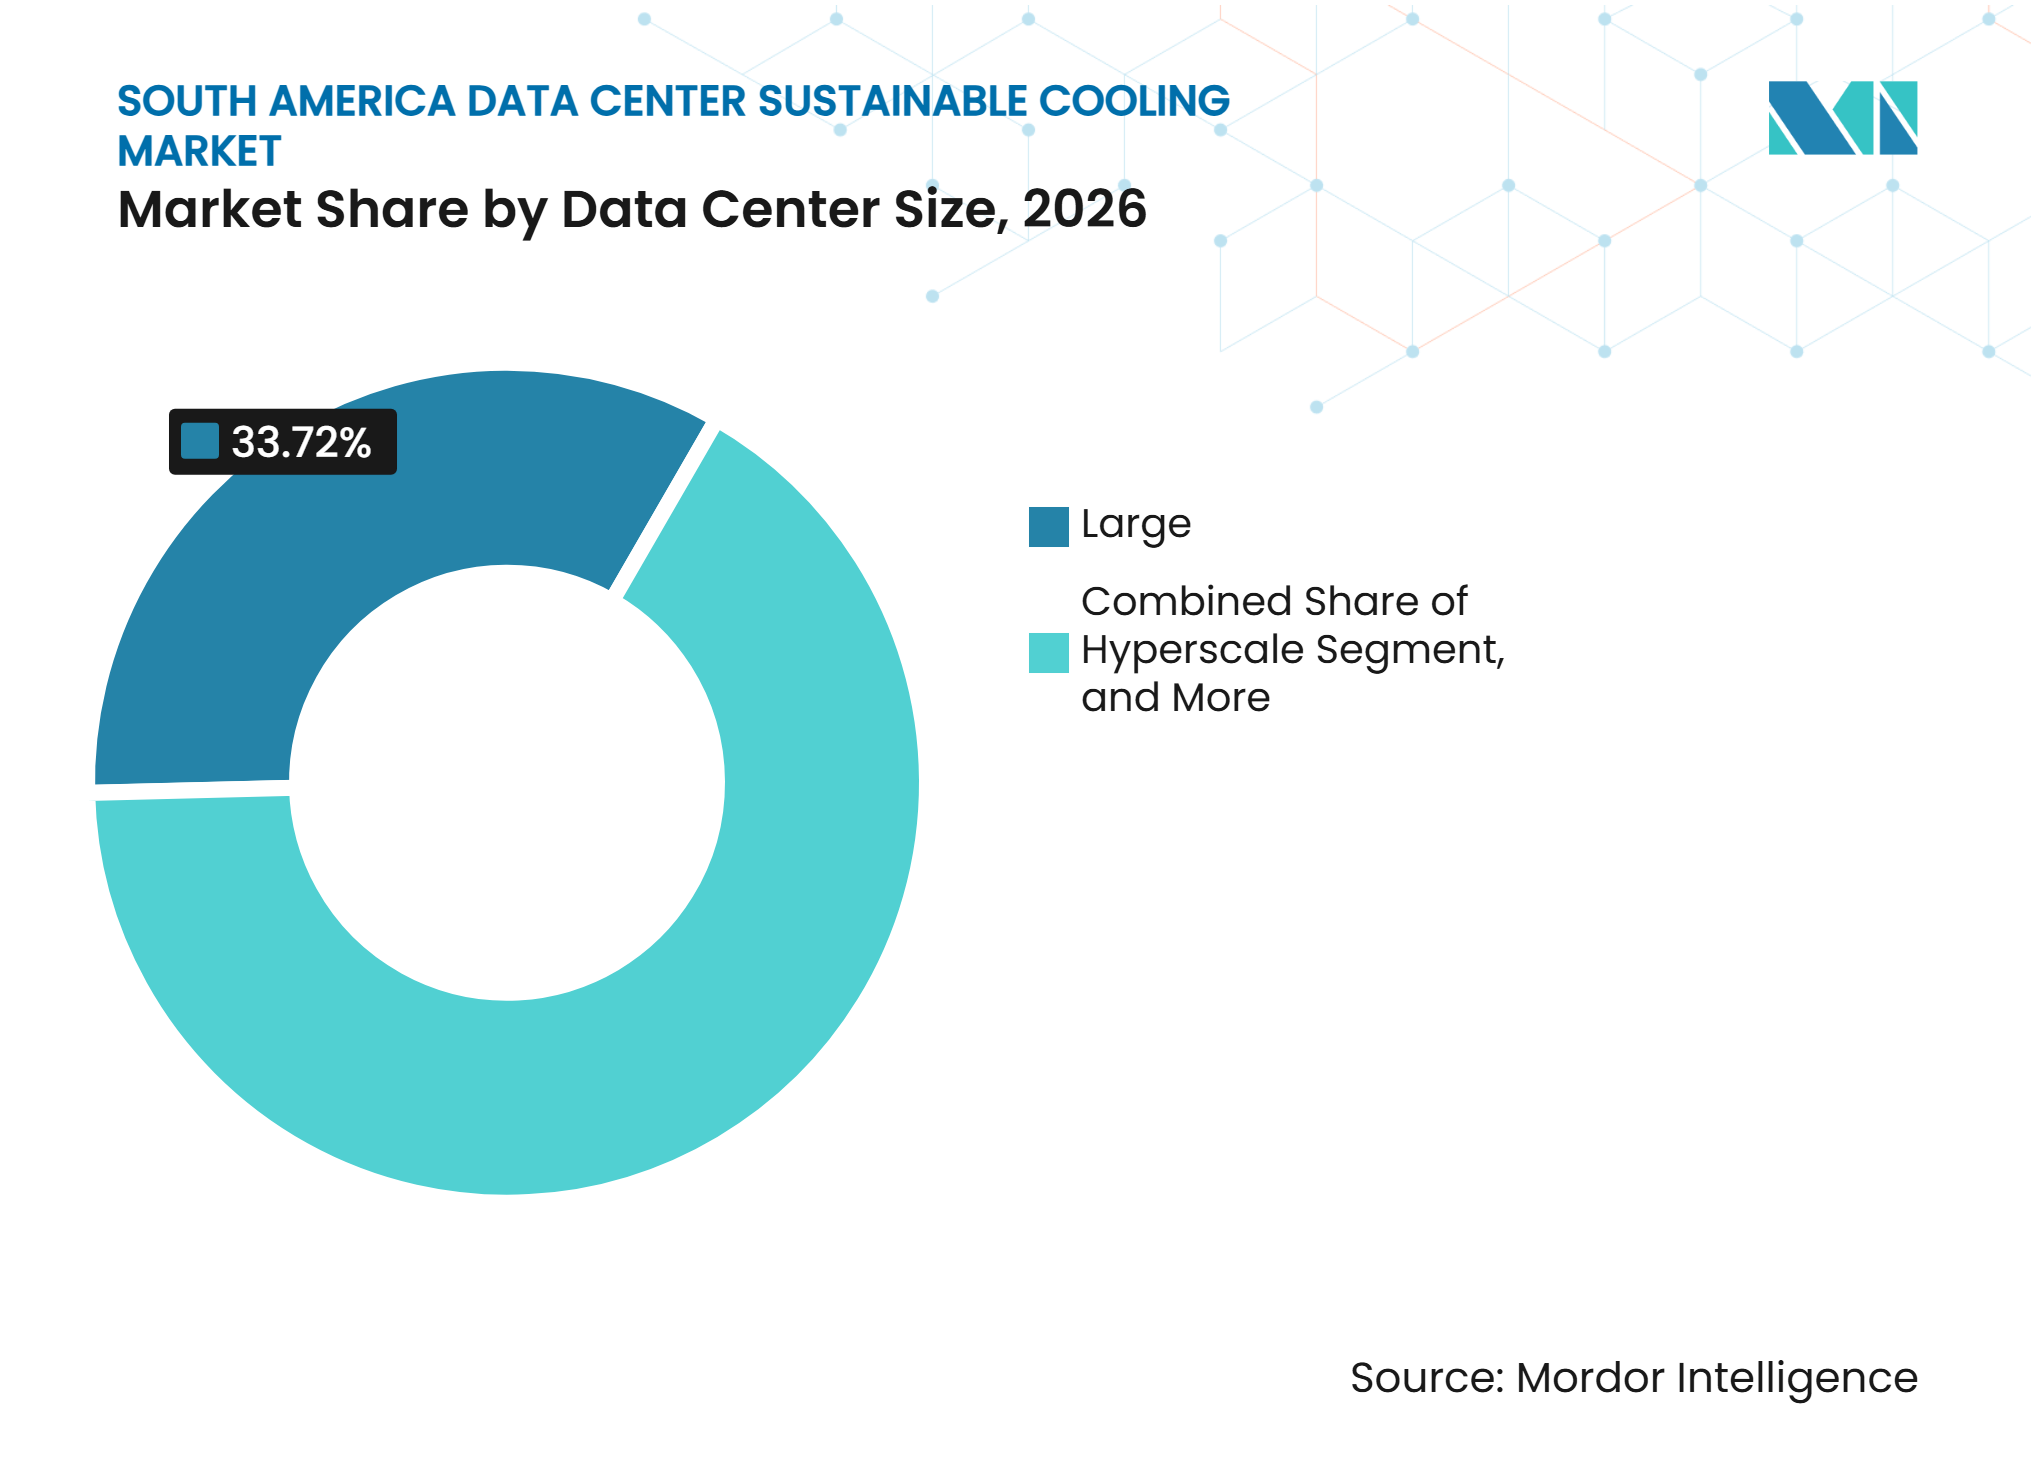
- Par taille de centre de données, les grands centres de données détenaient 33,72 % de la segmentation en 2026, tandis que les installations hyperscale devraient se développer à un CAGR de 13,69 % jusqu'en 2032.
- Par type de centre de données, les opérateurs de colocation détenaient 45,77 % de la segmentation en 2026, tandis que les fournisseurs de services cloud devraient se développer à un CAGR de 13,91 % jusqu'en 2032.
- Par géographie, le Brésil détenait 55,82 % de la part du marché régional en 2026, tandis que le Chili devrait se développer à un CAGR de 13,96 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des charges de travail hyperscale et d'intelligence artificielle | +4.1% | Brésil, Chili, Colombie | Court terme (≤ 2 ans) |
| Investissement dans les infrastructures cloud, de colocation et numériques | +3.0% | Brésil, Chili, Argentine | Court terme (≤ 2 ans) |
| Mandats d'efficacité énergétique et de durabilité | +2.2% | Brésil, Chili, Colombie | Moyen terme (2-4 ans) |
| Déploiement de la numérisation, de la 5G et de l'informatique en périphérie | +1.6% | Brésil, Colombie, Pérou | Moyen terme (2-4 ans) |
| Demande de modernisation par refroidissement liquide des installations existantes | +1.1% | Brésil, Chili | Moyen terme (2-4 ans) |
| Expansion de la fabrication locale et des capacités de service | +0.7% | Brésil, Cône Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'expansion des charges de travail hyperscale et d'intelligence artificielle redéfinit l'architecture thermique régionale
Les plateformes d'intelligence artificielle modifient la façon dont les opérateurs régionaux planifient la capacité de refroidissement, car les charges thermiques par baie dépassent la plage pratique des systèmes d'air ambiant conventionnels. Elea Data Centers a conclu un accord avec Vertiv pour déployer des unités de distribution de fluide caloporteur pour les charges de travail d'intelligence artificielle à São Paulo dans le cadre de son programme d'investissement de première phase. Ce déploiement constitue un exemple régional de refroidissement liquide intégré dès la conception de l'installation plutôt qu'ajouté après l'apparition de contraintes de capacité. AWS construit également sa région Amérique du Sud Chili sur 3 zones de disponibilité avec une infrastructure de support indépendante. Ces développements rendent la sélection des équipements plus étroitement liée aux feuilles de route des serveurs et aux densités futures des baies qu'aux spécifications initiales du bâtiment. Ils exigent également que les propriétaires considèrent simultanément les unités de distribution, la tuyauterie, les échangeurs de chaleur, les systèmes de contrôle et les dispositions de service lors de la sélection des serveurs. Les opérateurs qui standardisent le refroidissement liquide évolutif peuvent réduire la nécessité d'exploiter des conceptions de refroidissement distinctes à travers des changements matériels successifs.
L'investissement dans les infrastructures cloud, de colocation et numériques relève le seuil d'efficacité
De vastes programmes d'investissement relèvent le seuil de performance des systèmes de refroidissement à travers l'Amérique du Sud. Equinix a confirmé plus de 420 millions USD d'investissements régionaux pour 2025-2026, dont 270 millions USD au Brésil et 42 millions USD pour la deuxième phase ST2 au Chili. Ascenty a alloué 1 milliard USD à 13 projets au cours de 2026. Chaque nouveau projet hyperscale ou de grande colocation rend la réduction de la consommation d'énergie et d'eau plus visible dans les appels d'offres commerciaux. Cela crée également un exemple opérationnel clair pour les clients qui comparent la disponibilité de la capacité, la résilience, la consommation d'énergie et les performances en matière d'eau entre les installations potentielles. Les opérateurs de colocation qui servent des clients entreprises font face à une pression accrue pour aligner leurs choix d'équipements sur les normes attendues par les grands locataires cloud. Cela crée une demande pour des systèmes de refroidissement capables de fonctionner efficacement tout en prenant en charge une expansion progressive.[1]
Les mandats d'efficacité énergétique et de durabilité orientent les achats vers la conformité
Le Brésil a promulgué le REDATA en septembre 2026, liant l'éligibilité fiscale pour les services de centres de données qualifiés à une limite de WUE de 0,05 L/kWh et à un approvisionnement en électricité 100 % renouvelable ou propre. Ces exigences augmentent la valeur des options de refroidissement en circuit fermé, liquide et à faible consommation d'eau pour les opérateurs planifiant de nouvelles installations. Elles augmentent également le coût du maintien des équipements évaporatifs existants lorsqu'ils ne peuvent pas satisfaire aux performances en matière d'eau requises. Les certifications en gestion environnementale et en gestion de l'énergie deviennent de plus en plus importantes dans la documentation des appels d'offres. Les méthodes d'évaluation de l'empreinte hydrique selon la norme ISO 14046 et les pratiques de gestion de l'énergie selon la norme ISO 50001 offrent aux opérateurs un cadre pour documenter les performances en matière d'eau et d'énergie. Ces exigences peuvent orienter les décisions précoces concernant l'implantation du site, la sélection des technologies, les systèmes de surveillance, les équipements de réutilisation de l'eau et les preuves nécessaires pour le reporting continu. Le marché du refroidissement durable des centres de données en Amérique du Sud récompense donc de plus en plus les systèmes qui soutiennent une conformité vérifiable ainsi que les performances thermiques.[2]
La numérisation, le déploiement de la 5G et de l'informatique en périphérie étend la demande de refroidissement aux marchés secondaires
Le déploiement de la 5G et l'adoption plus large du cloud étendent la demande informatique au-delà des clusters de centres de données établis. Les installations dans les villes secondaires doivent adapter les conceptions de refroidissement aux conditions locales en matière d'eau, à la disponibilité de l'énergie et au soutien technique disponible. Le centre de données LIM2 de Cirion Technologies à Lima illustre l'expansion de la capacité à grande échelle vers un marché soumis à des contraintes de ressources locales spécifiques. Les installations en périphérie de plus petite taille peuvent faire face à des coûts de redondance par kilowatt plus élevés que les grands campus. Dans le même temps, les charges de travail d'inférence d'intelligence artificielle peuvent produire des niveaux de chaleur que les anciens systèmes à air n'étaient pas conçus pour gérer. Les opérateurs ont donc besoin de conceptions adaptées à des sites plus petits sans compromettre les pratiques de redondance, de surveillance et de maintenance nécessaires aux charges de travail critiques pour l'entreprise. Les systèmes modulaires refroidis par air, adiabatiques et hybrides peuvent aider les opérateurs à développer leur capacité tout en limitant la consommation d'eau et la complexité de construction.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé des systèmes de refroidissement avancés | -0.8% | Tous les marchés, plus aigu dans les villes secondaires | Court terme (≤ 2 ans) |
| Consommation d'énergie des systèmes de refroidissement | -0.5% | Brésil, Chili | Moyen terme (2-4 ans) |
| Contraintes d'infrastructure liées à l'eau, au réseau électrique et au site | -0.4% | Chili, Pérou | Long terme (≥ 4 ans) |
| Disponibilité limitée de personnel qualifié pour la maintenance du refroidissement liquide | -0.3% | Régional, plus aigu en dehors de São Paulo | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'intensité capitalistique élevée du refroidissement avancé crée des frictions dans les achats
Le passage du refroidissement par air au refroidissement liquide direct sur puce ou par immersion augmente considérablement le coût initial d'une installation prête pour l'intelligence artificielle de 20 MW. L'exigence supplémentaire est plus difficile à satisfaire pour les entreprises de colocation de taille moyenne qui servent des clients entreprises régionaux. Les structures de service de la dette fixes peuvent également rendre les décisions d'investissement plus sensibles aux conditions de financement. De nombreux opérateurs répondent par un déploiement hybride progressif, en maintenant les systèmes à air pour les zones de calcul standard et en ajoutant le refroidissement liquide pour les baies d'intelligence artificielle plus denses. Cela réduit l'exposition initiale en capital mais crée un besoin opérationnel de maintenir 2 systèmes de refroidissement. La complexité qui en résulte peut limiter les avantages d'efficacité totaux disponibles à partir d'une conception d'installation unique et intégrée.
La consommation d'énergie opérationnelle de l'infrastructure de refroidissement crée une demande d'efficacité concurrente
Le refroidissement peut représenter 30 % à 40 % de la consommation d'énergie dans les centres de données régionaux conçus de manière conventionnelle. Cela crée un équilibre opérationnel difficile lorsque les baies d'intelligence artificielle nécessitent plus d'évacuation de chaleur mais que les contrats des locataires exigent également de bonnes performances en matière d'utilisation de l'énergie. Scala Data Centers maintient un plafond de PUE de 1,45 dans l'ensemble de son portefeuille, tandis que l'installation Mega Lobster de Tecto Data Centers fonctionnait à un PUE de 1,5 lors de sa mise en service. Les systèmes liquides peuvent réduire la consommation d'énergie pour le transfert de chaleur, mais les pompes, les échangeurs de chaleur et les unités de distribution de fluide caloporteur ajoutent également une demande électrique. Les opérateurs doivent donc optimiser l'ensemble du système plutôt que d'évaluer les composants individuels de manière isolée. Le besoin de personnel qualifié augmente lorsque les équipements combinent des circuits liquides, des logiciels de contrôle et des exigences de gestion de l'eau.[3]
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie de refroidissement :
la précision liquide s'accélère face à une base installée dominée par l'airLe refroidissement par air détenait 45,88 % de la segmentation par technologie de refroidissement en 2026. Sa position reflète la large base installée de systèmes de climatisation de salles informatiques et d'équipements en rangée dans les installations d'entreprise et de colocation établies. Le Brésil et le Chili comptent de nombreux campus qui ont été construits autour de la distribution côté air avant que les déploiements d'intelligence artificielle à haute densité ne deviennent courants. Ces systèmes continuent de servir les charges de calcul conventionnelles et la chaleur résiduelle des salles dans les environnements de refroidissement mixtes. Les systèmes évaporatifs et adiabatiques restent pertinents là où les conditions ambiantes soutiennent leur utilisation. Les conceptions de refroidissement gratuit et d'économiseur offrent également des options là où les conditions climatiques locales permettent une charge de refroidissement mécanique réduite. La part du marché du refroidissement durable des centres de données en Amérique du Sud détenue par les équipements à base d'air reflète donc l'infrastructure installée autant que la préférence d'achat actuelle.
Le refroidissement liquide direct sur puce est la technologie de refroidissement en expansion la plus rapide à mesure que les opérateurs se préparent à du matériel d'intelligence artificielle plus dense. Le déploiement d'Elea à São Paulo avec Vertiv constitue un exemple visible d'unités de distribution de fluide caloporteur déployées pour cette charge de travail. Le refroidissement par immersion et les échangeurs de chaleur en porte arrière de baie répondent à des besoins plus spécialisés en calcul haute performance et en modernisation. Les systèmes liquides peuvent évacuer la chaleur près de la source, ce qui réduit la pression sur les systèmes d'air au niveau de la salle. Le choix technologique affecte également les exigences en matière de tuyauterie, de traitement de l'eau, de surveillance, de maintenance et de formation du personnel. Les opérateurs sont susceptibles d'utiliser des conceptions hybrides pendant leur transition entre la capacité de refroidissement par air existante et les nouvelles baies refroidies par liquide. Les fournisseurs capables de prendre en charge ces environnements mixtes ont un avantage dans les campus qui ne peuvent pas remplacer l'ensemble de leur installation de refroidissement en une seule fois.



Par technologie de rejet de chaleur :
les systèmes hybrides mènent la croissance face à la prédominance des systèmes refroidis par airLes systèmes refroidis par air détenaient 45,21 % de la segmentation par technologie de rejet de chaleur en 2026. Leur base installée est particulièrement large dans les villes de l'intérieur du Brésil et les marchés secondaires du Chili. Ces systèmes sont familiers aux opérateurs locaux et peuvent éviter la dépendance à une consommation continue d'eau. Les systèmes refroidis par eau restent importants dans les grands campus de São Paulo et Santiago, où les installations d'eau glacée soutiennent des exigences de capacité plus élevées. Les contraintes locales en matière d'eau à Santiago orientent les nouveaux choix de conception vers des alternatives à base de glycol en circuit fermé. La taille du marché du refroidissement durable des centres de données en Amérique du Sud pour le rejet de chaleur par air reste soutenue par les agencements des installations existantes et la familiarité avec les services.
Les systèmes hybrides de rejet de chaleur devraient se développer à un CAGR de 13,74 % jusqu'en 2032. Ils combinent des méthodes telles que le pré-refroidissement adiabatique, le refroidissement sec, l'économisation côté libre et la réfrigération mécanique. Cela offre aux opérateurs plus de flexibilité pour gérer l'équilibre entre la demande d'électricité et la consommation d'eau à mesure que les conditions changent. Les campus BG02 et BG03 d'ODATA à Tenjo ont intégré la technologie Delta Cube pour prendre en charge des densités de baies de 50 kW. Le projet montre comment le rejet de chaleur hybride peut être intégré dans un site hyperscale dès la phase de conception. Les fournisseurs développent également des produits à base de réfrigérants à faible potentiel de réchauffement climatique pour les applications à haute densité. Le TurboChill DCS d'Airedale by Modine utilise le R1234ze, qui a un potentiel de réchauffement climatique de 1,37.
Par composant du système de refroidissement :
les unités de distribution de fluide caloporteur mènent les nouveaux déploiements tandis que les refroidisseurs ancrent la base installéeLes refroidisseurs détenaient 21,69 % de la segmentation par composant du système de refroidissement en 2026. Ils restent au cœur des installations d'eau glacée dans les campus de niveau 3 et niveau 4 établis à São Paulo, Santiago, Bogotá et Buenos Aires. Les tours de refroidissement soutiennent de nombreuses installations hydroponiques refroidies par eau, tandis que les pompes et les équipements de distribution de fluide relient l'installation principale aux circuits en aval. Les échangeurs de chaleur sont requis dans les architectures côté air et refroidies par liquide. Les ventilateurs et les équipements de traitement d'air assurent encore des fonctions de distribution essentielles dans les systèmes à base d'air. La sélection des composants prend de plus en plus en compte les classifications énergétiques, le bruit opérationnel, la consommation d'eau, la fiabilité et les besoins de maintenance. Les refroidisseurs conservent un rôle central car la base installée régionale en dépend pour l'évacuation de chaleur à grande échelle.
Les unités de distribution de fluide caloporteur devraient se développer à un CAGR de 13,83 % jusqu'en 2032. Leur demande suit l'adoption du refroidissement liquide direct sur puce car chaque déploiement de baie refroidie par liquide nécessite une distribution gérée du fluide caloporteur. Les unités de distribution de fluide caloporteur constituent l'interface entre les systèmes d'eau des installations et les circuits au niveau des baies. Ce rôle les rend importantes pour prévenir les fuites, maintenir les températures et surveiller les performances du système. Motivair by Schneider Electric a lancé le MCDU-70 en janvier 2026 avec une capacité de base de 2,5 MW pouvant évoluer jusqu'à 10 MW. Son intégration avec le logiciel EcoStruxure illustre l'importance croissante de la surveillance et des contrôles aux côtés des équipements de refroidissement physiques. La taille du marché du refroidissement durable des centres de données en Amérique du Sud pour les composants évolue vers des systèmes capables de s'adapter à la puissance croissante des baies plutôt que de nécessiter un remplacement complet.

Par approche de durabilité :
le refroidissement à haute efficacité énergétique est en tête tandis que la récupération de chaleur gagne en valeur stratégiqueLe refroidissement à haute efficacité énergétique détenait 37,87 % de la segmentation par approche de durabilité en 2026. La catégorie comprend les économiseurs de refroidissement gratuit, les refroidisseurs à vitesse variable et les modernisations par variateurs de fréquence utilisés dans l'ensemble du parc d'installations existant. Ces mesures s'attaquent au coût direct en énergie de l'exploitation des équipements de refroidissement. Le refroidissement à haute efficacité hydrique gagne en pertinence là où les conditions réglementaires et les ressources locales favorisent les conceptions à faible consommation d'eau. Elea Data Centers a déclaré un WUE moyen de réseau de 0,014 L/kWh grâce à l'utilisation du refroidissement liquide et des systèmes de réutilisation de l'eau. Ce niveau est inférieur au seuil d'éligibilité fiscale REDATA de 0,05 L/kWh. Les réfrigérants à faible potentiel de réchauffement climatique font également partie de la planification de la durabilité dans les nouveaux systèmes à haute densité.
Le refroidissement avec récupération de chaleur devrait se développer à un CAGR de 13,72 % jusqu'en 2032. Les installations à l'échelle de l'intelligence artificielle peuvent produire des dizaines de mégawatts de chaleur résiduelle qui seraient autrement rejetés du site. Les systèmes de récupération peuvent diriger cette chaleur vers le chauffage urbain ou les processus industriels là où il existe un débouché local pratique. Cela change le rôle du refroidissement, qui passe de l'élimination de la chaleur à la gestion de l'énergie. L'opportunité dépend de la demande à proximité, de la configuration du site et de l'infrastructure municipale. La norme ISO 50001 fournit un cadre de gestion formel pour documenter les performances énergétiques dans les processus d'approvisionnement et de conformité. La récupération de chaleur a donc une valeur stratégique là où les opérateurs peuvent coordonner la conception des installations avec les utilisateurs locaux d'énergie.
Par taille de centre de données :
l'hyperscale stimule la croissance tandis que les grandes installations ancrent la part de marchéLes grands centres de données représentaient 33,72 % du segment par taille de centre de données en 2026. La catégorie comprend les installations de colocation de niveau 3 et niveau 4 établies à São Paulo, Santiago, Bogotá et Buenos Aires. Ces campus utilisent souvent des portefeuilles de refroidissement diversifiés car ils se sont développés à travers plusieurs phases de construction. Un site peut combiner des refroidisseurs, des refroidisseurs secs, des systèmes d'air en rangée et des superpositions de refroidissement liquide plus récentes. Les installations de taille moyenne continuent de servir les clients entreprises et du secteur financier avec des profils de densité plus stables. Les petits centres de données soutiennent l'informatique en périphérie et les exigences fintech dans les villes secondaires. La part du marché du refroidissement durable des centres de données en Amérique du Sud détenue par les grands sites illustre l'importance continue du parc de colocation régional existant.
Les centres de données hyperscale devraient se développer à un CAGR de 13,69 % jusqu'en 2032. Les nouveaux projets créent une demande pour des systèmes de refroidissement capables de prendre en charge de grandes salles de calcul, des densités de baies plus élevées et des objectifs d'efficacité engagés. L'installation BG03 d'ODATA en Colombie devrait atteindre 120 MW et devenir le plus grand centre de données du pays lors de sa mise en service. Scala Data Centers a terminé 2025 avec plus de 56 MW en exploitation et un programme annuel de dépenses d'investissement de 4,7 milliards BRL (840,5 millions USD). Les installations hyperscale intègrent généralement des exigences de PUE et de WUE dans leurs engagements opérationnels. Cela fait de la performance du refroidissement une obligation opérationnelle continue plutôt qu'une caractéristique considérée uniquement au lancement du projet. L'ampleur de ces projets crée également des opportunités pour les fournisseurs de standardiser les équipements et les services sur plusieurs phases.
Par type de centre de données :
la colocation à grande échelle ancre la demande tandis que les fournisseurs cloud fixent les références d'efficacitéLes opérateurs de colocation détenaient 45,77 % de la segmentation par type de centre de données en 2026. Ils constituent le lien entre les grands locataires cloud et les clients entreprises ayant besoin de capacité régionale. Ascenty, Scala Data Centers, Equinix et Cirion Technologies exploitent des réseaux multicampus couvrant une large gamme d'exigences en puissance des locataires. Ces installations ont besoin d'équipements de refroidissement capables de servir les baies d'entreprise standard et les installations à plus haute densité. Leurs portefeuilles comprennent des campus avec une capacité allant de centaines de kilowatts à des dizaines de mégawatts par locataire. Les installations d'entreprise et en périphérie représentent d'autres bassins de demande importants. Les sites d'entreprise connectent de plus en plus les achats de refroidissement à la comptabilisation des émissions de portée 2 dans le cadre du Protocole GES.
Les fournisseurs de services cloud devraient se développer à un CAGR de 13,91 % jusqu'en 2032. AWS a déclaré un PUE de 1,14 et un WUE de 0,09 L/kWh pour sa région Brésil en 2025. Ces références créent une pression sur les opérateurs de colocation cherchant à obtenir des contrats cloud en gros. Elles influencent également le développement par les fournisseurs de nouveaux équipements de refroidissement pour les installations denses à grande échelle. L'investissement cloud est le plus concentré au Brésil et au Chili, où de grands projets de référence peuvent accélérer l'adoption de nouvelles conceptions. Les clients entreprises peuvent évoluer plus progressivement car leurs décisions d'investissement suivent des cycles de capital distincts. Il en résulte un marché régional où les installations de pointe adoptent le refroidissement avancé plus tôt tandis que les sites plus petits continuent de s'appuyer sur des modernisations progressives.
Analyse géographique
Brésil : ancre réglementaire et majorité régionale
Le Brésil détenait 55,82 % de la part du marché du refroidissement durable des centres de données en Amérique du Sud en 2026. Son rôle reflète plus de 750 MW de capacité de colocation installée et une large base d'électricité renouvelable. Le REDATA lie l'éligibilité fiscale fédérale à une limite de WUE de 0,05 L/kWh et à un approvisionnement en électricité 100 % renouvelable ou propre. Cela place la conception du refroidissement au cœur de la planification des installations pour les opérateurs qualifiés. L'Administration américaine du commerce international a déclaré que la demande d'électricité pour les centres de données au Brésil pourrait passer de 707 MW en 2023 à 13,2 GW d'ici 2035. Cette perspective accroît la nécessité d'augmenter la capacité de refroidissement sans affaiblir les performances en matière d'énergie ou d'eau. Le WUE moyen de réseau de 0,014 L/kWh d'Elea illustre le rôle que la réutilisation de l'eau et le refroidissement liquide peuvent jouer dans cet environnement. São Paulo reste le principal centre de nouvelle capacité, tandis que Fortaleza est attractive pour la connectivité par câble et ses coûts d'énergie et de terrain plus bas.
Chili : centre de croissance du Cône Sud et terrain d'expérimentation du refroidissement liquide
Le Chili devrait se développer à un CAGR de 13,96 % jusqu'en 2032, le taux le plus élevé de la région. Le pays est une passerelle numérique pour le Cône Sud et dispose d'un important pipeline de projets hyperscale. AWS développe 3 zones de disponibilité à Huechuraba, Padre Hurtado et Lampa pour sa région Amérique du Sud Chili. L'infrastructure de support indépendante dans ces zones devrait créer une référence haute efficacité pour les appels d'offres. Les conditions hydriques de Santiago rendent le refroidissement à faible consommation d'eau et les systèmes à base de glycol en circuit fermé importants dans les nouvelles conceptions. Equinix s'est engagé à investir 42 millions USD dans la deuxième phase de son expansion ST2 à Pudahuel. Cela renforce le rôle de la ville en tant que centre d'interconnexion numérique tout en augmentant la demande de capacité de refroidissement fiable. La gestion de l'eau, le pré-refroidissement adiabatique et les conceptions hybrides devraient rester au cœur de la conception des sites dans cette géographie.
Colombie, Argentine et Pérou : moteurs diversifiés et besoins de conformité convergents
La Colombie, l'Argentine, le Pérou et d'autres marchés sud-américains représentent la prochaine étape de l'adoption du refroidissement durable. Bogotá est le principal cluster de Colombie, soutenu par la zone franche de Tenjo et de grands projets tels que les campus BG02 et BG03 d'ODATA. Les installations ont une capacité planifiée combinée de 144 MW, BG03 étant conçu à 120 MW. Les facteurs de conformité favorisent de plus en plus le refroidissement en circuit fermé dans les grands projets, ce qui peut accroître la demande d'équipements à haute efficacité hydrique. La zone franche de Buenos Aires en Argentine se développe également en tant que site de centres de données. Le partenariat de Vertiv avec Grupo Datco élargit l'accès au refroidissement liquide direct sur puce, aux installations de refroidissement gratuit à haute capacité et aux échangeurs de chaleur en porte arrière de baie en Argentine et au Chili. Le Pérou fait face à un examen plus approfondi de la consommation d'eau à mesure que la capacité de Lima se développe, ce qui rend la sélection du refroidissement spécifique au site particulièrement importante. Les opérateurs de ces marchés peuvent bénéficier de conceptions modulaires qui s'adaptent aux contraintes locales en matière d'énergie, d'eau et de services.
Paysage concurrentiel
Concentration du Marché
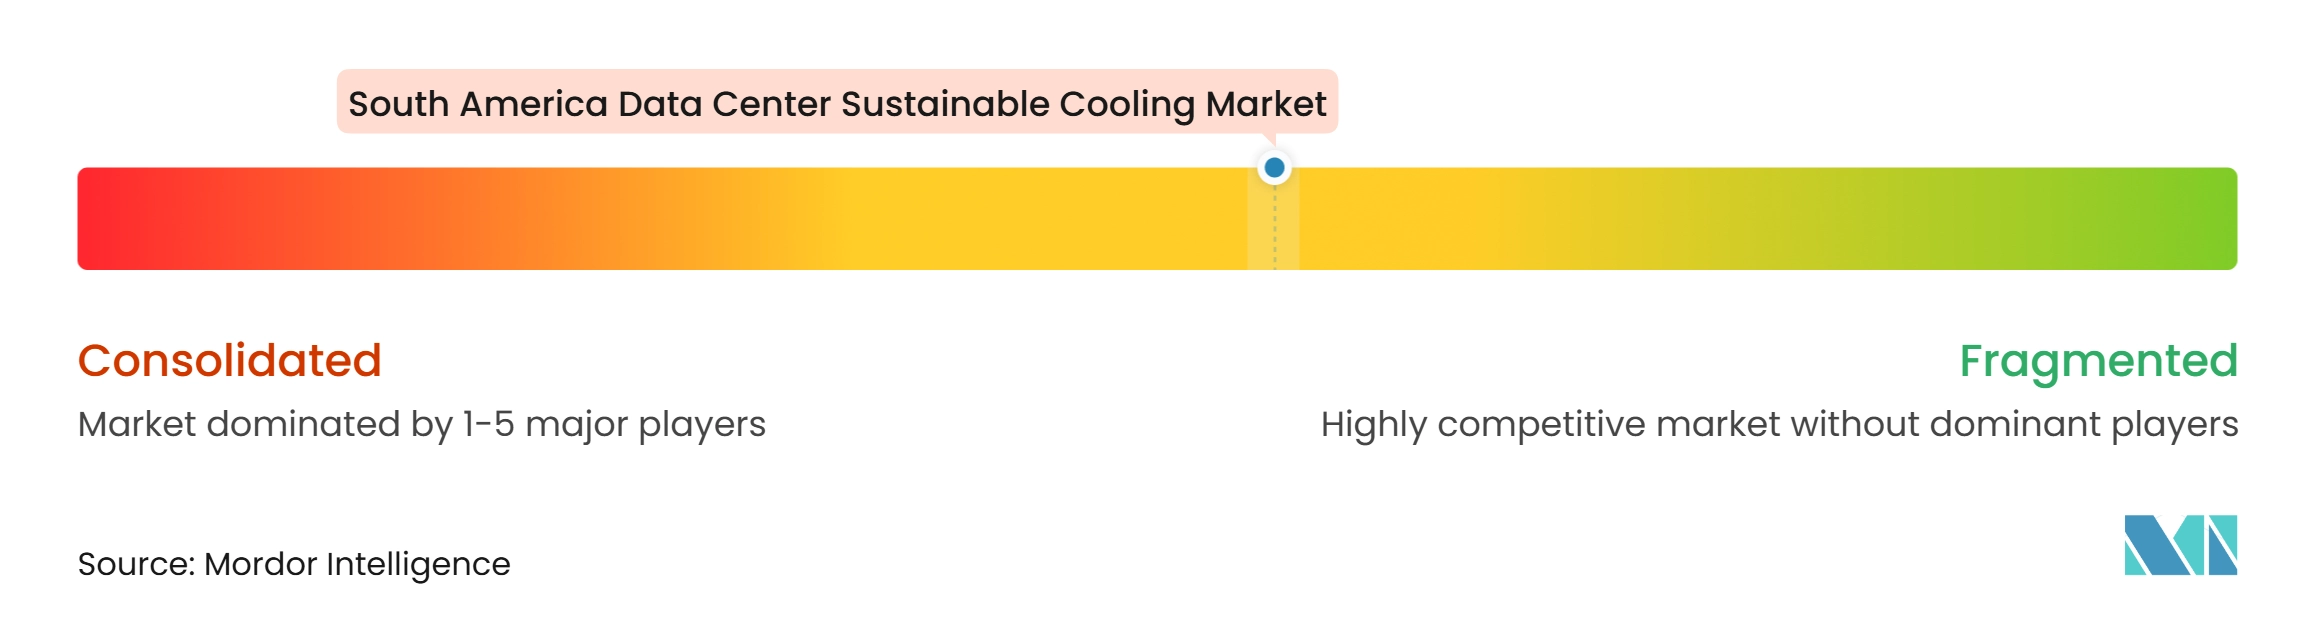
Le marché du refroidissement durable des centres de données en Amérique du Sud présente une structure concurrentielle à deux niveaux. Les fournisseurs d'infrastructure mondiaux ont établi des réseaux de service couvrant les systèmes refroidis par air, à eau glacée et hybrides. Vertiv, Schneider Electric, STULZ, Johnson Controls, Carrier Global et Trane Technologies occupent des positions établies dans ces systèmes. Leurs portefeuilles de produits s'étendent des unités de distribution de fluide caloporteur au niveau des baies aux installations de refroidisseurs à l'échelle du campus. La capacité de service locale est importante car les délais de livraison, le soutien à l'installation et la maintenance continue peuvent influencer les décisions d'achat. Vertiv a élargi sa couverture de canaux régionaux grâce à un accord de distribution d'avril 2026 avec MAXID pour le Brésil, le Pérou, le Chili, l'Argentine, le Paraguay, l'Uruguay et la Bolivie. L'accord soutient l'accès aux équipements de refroidissement et d'alimentation modulaires pour les applications d'intelligence artificielle et de calcul haute performance.
Schneider Electric a renforcé son portefeuille de refroidissement liquide en acquérant une participation majoritaire dans Motivair en février 2025. L'acquisition a ajouté des unités de distribution de fluide caloporteur, des échangeurs de chaleur en porte arrière de baie et des capacités de refroidissement direct sur puce. Elle permet à l'entreprise de concurrencer sur les exigences de refroidissement par air, hybride et liquide. Le MCDU-70 de Motivair, lancé en janvier 2026, offre 2,5 MW de capacité de base et peut évoluer jusqu'à 10 MW. Le produit connecte l'infrastructure de refroidissement physique au logiciel de surveillance EcoStruxure. Cela reflète une évolution vers des systèmes pouvant être étendus à mesure que les baies d'intelligence artificielle deviennent plus denses. Les certifications ISO 14001 et ISO 50001 deviennent également plus pertinentes dans les appels d'offres hyperscale, favorisant les fournisseurs capables de documenter leurs capacités de gestion environnementale et énergétique.
Les fournisseurs spécialisés, notamment CoolIT Systems, LiquidStack, Submer Technologies, Iceotope Technologies et Asperitas, sont en concurrence dans le domaine du refroidissement direct sur puce et par immersion. Leur meilleure opportunité réside dans les déploiements axés sur l'intelligence artificielle et les sites existants nécessitant des superpositions de refroidissement liquide sans remplacement complet de l'installation existante. Submer a créé des unités commerciales de conception et construction de centres de données et d'intelligence artificielle en tant que service en février 2025. Cette initiative étend son rôle de la fourniture de composants vers le soutien intégré aux installations. Modine a obtenu 180 millions USD de nouvelles commandes de refroidissement en février 2025, reflétant la demande des clients en intelligence artificielle et en calcul haute performance. Son produit TurboChill DCS utilise le réfrigérant R1234ze à faible potentiel de réchauffement climatique pour les applications de refroidissement liquide direct. Le champ concurrentiel reste diversifié car les grands fournisseurs et les spécialistes répondent à des exigences de refroidissement différentes.
Leaders du secteur du refroidissement durable des centres de données en Amérique du Sud
-
Scala Data Centers
-
ODATA
-
Ascenty
-
Elea Digital
-
Equinix, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du refroidissement durable des centres de données en Amérique du Sud Entreprises couvertes dans ce rapport
- Vertiv Holdings Co
- Schneider Electric SE
- STULZ GmbH
- Rittal GmbH & Co. KG
- Johnson Controls International plc
- Munters Group AB
- Daikin Industries, Ltd.
- Mitsubishi Electric Corporation
- Alfa Laval AB
- Carrier Global Corporation
- Trane Technologies plc
- Modine Manufacturing Company
- Motivair Corporation
- CoolIT Systems Inc.
- LiquidStack Inc.
- Submer Technologies S.L.
- Iceotope Technologies Limited
- Green Revolution Cooling, Inc.
- Asperitas B.V.
- Scala Data Centers
- ODATA
- Ascenty
- Elea Digital
- Equinix, Inc.
- Cirion Technologies
- Gtd
- EdgeUno
Développements industriels récents dans Marché du refroidissement durable des centres de données en Amérique du Sud
- Septembre 2026 : le Brésil a promulgué le REDATA (Régime fiscal spécial pour les services de centres de données), exigeant que les opérateurs qualifiés atteignent un WUE ≤ 0,05 L/kWh et s'approvisionnent en électricité à 100 % à partir de sources renouvelables ou propres, transformant le refroidissement durable d'un facteur de différenciation en une exigence de conformité légale pour les opérateurs cherchant à bénéficier d'avantages fiscaux fédéraux.
- Mai 2026 : Equinix a confirmé plus de 420 millions USD d'investissements en Amérique du Sud pour 2025-2026, le Brésil recevant 270 millions USD et le Chili 42 millions USD pour l'expansion de la deuxième phase ST2, décrivant l'Amérique du Sud comme sa région à la croissance la plus rapide et la plus dynamique au niveau mondial.
- Avril 2026 : Vertiv a établi un accord de distribution avec MAXID couvrant le Brésil et 6 pays d'Amérique du Sud pour des solutions de refroidissement et d'alimentation modulaires et évolutives, consolidant les stocks au Brésil et en Uruguay pour réduire les délais de transit et améliorer l'accès aux applications de refroidissement pour l'intelligence artificielle et le calcul haute performance.
- Janvier 2026 : Motivair by Schneider Electric a lancé l'unité de distribution de fluide caloporteur MCDU-70 avec une capacité de base de 2,5 MW évolutive jusqu'à 10 MW, intégrée au logiciel EcoStruxure, ciblant une infrastructure d'unités de distribution de fluide caloporteur évolutive pour les déploiements croissants de baies d'intelligence artificielle.
Périmètre du rapport sur le marché du refroidissement durable des centres de données en Amérique du Sud
Le marché du refroidissement durable des centres de données en Amérique du Sud désigne le marché régional des technologies, systèmes et services de refroidissement à haute efficacité énergétique, à faible émission de carbone et à faible consommation d'eau, conçus pour gérer les charges thermiques dans les centres de données à travers l'Amérique du Sud tout en minimisant l'impact environnemental, couvrant le refroidissement liquide (direct sur puce, par immersion, échangeurs de chaleur en porte arrière de baie), l'économisation côté air et côté libre, le refroidissement évaporatif et adiabatique, les refroidisseurs à réfrigérants à faible potentiel de réchauffement climatique, la récupération de chaleur résiduelle, l'optimisation thermique pilotée par l'intelligence artificielle et les systèmes en circuit fermé à haute efficacité hydrique.
Le rapport sur le marché du refroidissement durable des centres de données en Amérique du Sud est segmenté par technologie de refroidissement (refroidissement par air, refroidissement liquide direct sur puce, refroidissement par immersion, échangeurs de chaleur en porte arrière de baie, refroidissement évaporatif et adiabatique, systèmes de refroidissement gratuit et d'économiseur, et autres technologies de refroidissement durable), technologie de rejet de chaleur (systèmes refroidis par air, systèmes refroidis par eau, rejet de chaleur évaporatif, refroidisseurs secs et systèmes hybrides de rejet de chaleur), composant du système de refroidissement (unités de distribution de fluide caloporteur, refroidisseurs, tours de refroidissement, échangeurs de chaleur, pompes et systèmes de distribution de fluide, ventilateurs et équipements de traitement d'air, et systèmes de contrôle et de surveillance du refroidissement), approche de durabilité (refroidissement à haute efficacité énergétique, refroidissement à haute efficacité hydrique, solutions à base de réfrigérants à faible potentiel de réchauffement climatique, refroidissement avec récupération de chaleur, et optimisation et contrôles intégrés du refroidissement), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud, et entreprise et périphérie), et géographie (Brésil, Argentine, Chili, Colombie, Pérou et reste de l'Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Refroidissement par air |
| Refroidissement liquide direct sur puce |
| Refroidissement par immersion |
| Échangeurs de chaleur en porte arrière de baie |
| Refroidissement évaporatif et adiabatique |
| Systèmes de refroidissement gratuit et d'économiseur |
| Autres technologies de refroidissement durable |
| Systèmes refroidis par air |
| Systèmes refroidis par eau |
| Rejet de chaleur évaporatif |
| Refroidisseurs secs |
| Systèmes hybrides de rejet de chaleur |
| Unités de distribution de fluide caloporteur |
| Refroidisseurs |
| Tours de refroidissement |
| Échangeurs de chaleur |
| Pompes et systèmes de distribution de fluide |
| Ventilateurs et équipements de traitement d'air |
| Systèmes de contrôle et de surveillance du refroidissement |
| Refroidissement à haute efficacité énergétique |
| Refroidissement à haute efficacité hydrique |
| Solutions à base de réfrigérants à faible potentiel de réchauffement climatique |
| Refroidissement avec récupération de chaleur |
| Optimisation et contrôles intégrés du refroidissement |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud |
| Entreprise et périphérie |
| Brésil |
| Argentine |
| Chili |
| Colombie |
| Pérou |
| Reste de l'Amérique du Sud |
| Par technologie de refroidissement | Refroidissement par air |
| Refroidissement liquide direct sur puce | |
| Refroidissement par immersion | |
| Échangeurs de chaleur en porte arrière de baie | |
| Refroidissement évaporatif et adiabatique | |
| Systèmes de refroidissement gratuit et d'économiseur | |
| Autres technologies de refroidissement durable | |
| Par technologie de rejet de chaleur | Systèmes refroidis par air |
| Systèmes refroidis par eau | |
| Rejet de chaleur évaporatif | |
| Refroidisseurs secs | |
| Systèmes hybrides de rejet de chaleur | |
| Par composant du système de refroidissement | Unités de distribution de fluide caloporteur |
| Refroidisseurs | |
| Tours de refroidissement | |
| Échangeurs de chaleur | |
| Pompes et systèmes de distribution de fluide | |
| Ventilateurs et équipements de traitement d'air | |
| Systèmes de contrôle et de surveillance du refroidissement | |
| Par approche de durabilité | Refroidissement à haute efficacité énergétique |
| Refroidissement à haute efficacité hydrique | |
| Solutions à base de réfrigérants à faible potentiel de réchauffement climatique | |
| Refroidissement avec récupération de chaleur | |
| Optimisation et contrôles intégrés du refroidissement | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud | |
| Entreprise et périphérie | |
| Par Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Colombie | |
| Pérou | |
| Reste de l'Amérique du Sud |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du refroidissement durable des centres de données en Amérique du Sud ?
La taille du marché du refroidissement durable des centres de données en Amérique du Sud est de 0,66 milliard USD en 2026 et devrait atteindre 1,42 milliard USD d'ici 2032, avec un CAGR de 13,29 % sur la période 2027-2032. Les perspectives reflètent l'utilisation plus large du refroidissement liquide et hybride à mesure que les installations se préparent à des charges de travail informatiques à plus haute densité.
Qu'est-ce qui stimule la demande de refroidissement durable des centres de données en Amérique du Sud ?
Les charges de travail d'intelligence artificielle, la construction hyperscale, les réglementations sur l'efficacité hydrique, l'approvisionnement en électricité renouvelable et l'expansion des capacités cloud et de colocation stimulent la demande. Ces facteurs font de l'efficacité du refroidissement, de la consommation d'eau et de la capacité à prendre en charge les densités futures des baies des considérations centrales pour les propriétaires d'installations.
Quelle technologie de refroidissement détient la plus grande part en Amérique du Sud ?
Le refroidissement par air est en tête de la segmentation par technologie de refroidissement avec une part de 45,88 % en 2026 en raison de sa large base installée dans les installations existantes. Il reste utile pour les charges de travail conventionnelles et pour gérer la chaleur au niveau de la salle dans les sites hybrides, même si le refroidissement liquide devient plus important pour les baies d'intelligence artificielle denses.
Quel composant est en expansion la plus rapide dans les systèmes de refroidissement durable ?
Les unités de distribution de fluide caloporteur devraient se développer à un CAGR de 13,83 % jusqu'en 2032 à mesure que les déploiements de refroidissement liquide direct sur puce augmentent. Ces unités gèrent la connexion entre les systèmes d'eau des installations et les circuits au niveau des baies, les rendant importantes pour le contrôle thermique, la surveillance et l'expansion évolutive.
Quel pays d'Amérique du Sud est en tête de la demande de refroidissement durable des centres de données ?
Le Brésil détient une part de 55,82 % en 2026, soutenu par la capacité de colocation installée, la disponibilité de l'énergie renouvelable et les exigences du REDATA. Son échelle et son cadre réglementaire font du refroidissement efficace à faible consommation d'eau une priorité pour les opérateurs souhaitant bénéficier des avantages fiscaux fédéraux.
Pourquoi le refroidissement liquide devient-il important pour les centres de données ?
Le refroidissement liquide prend en charge les baies d'intelligence artificielle denses et peut réduire la dépendance aux systèmes d'air ambiant conventionnels, notamment dans les nouveaux projets hyperscale et de modernisation. Il est généralement introduit avec des unités de distribution de fluide caloporteur, des pompes, des échangeurs de chaleur et des systèmes de contrôle qui nécessitent une conception coordonnée et une maintenance spécialisée continue.