
Tamaño y Participación del Mercado de Enfriamiento Sostenible de Centros de Datos en América del Sur
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
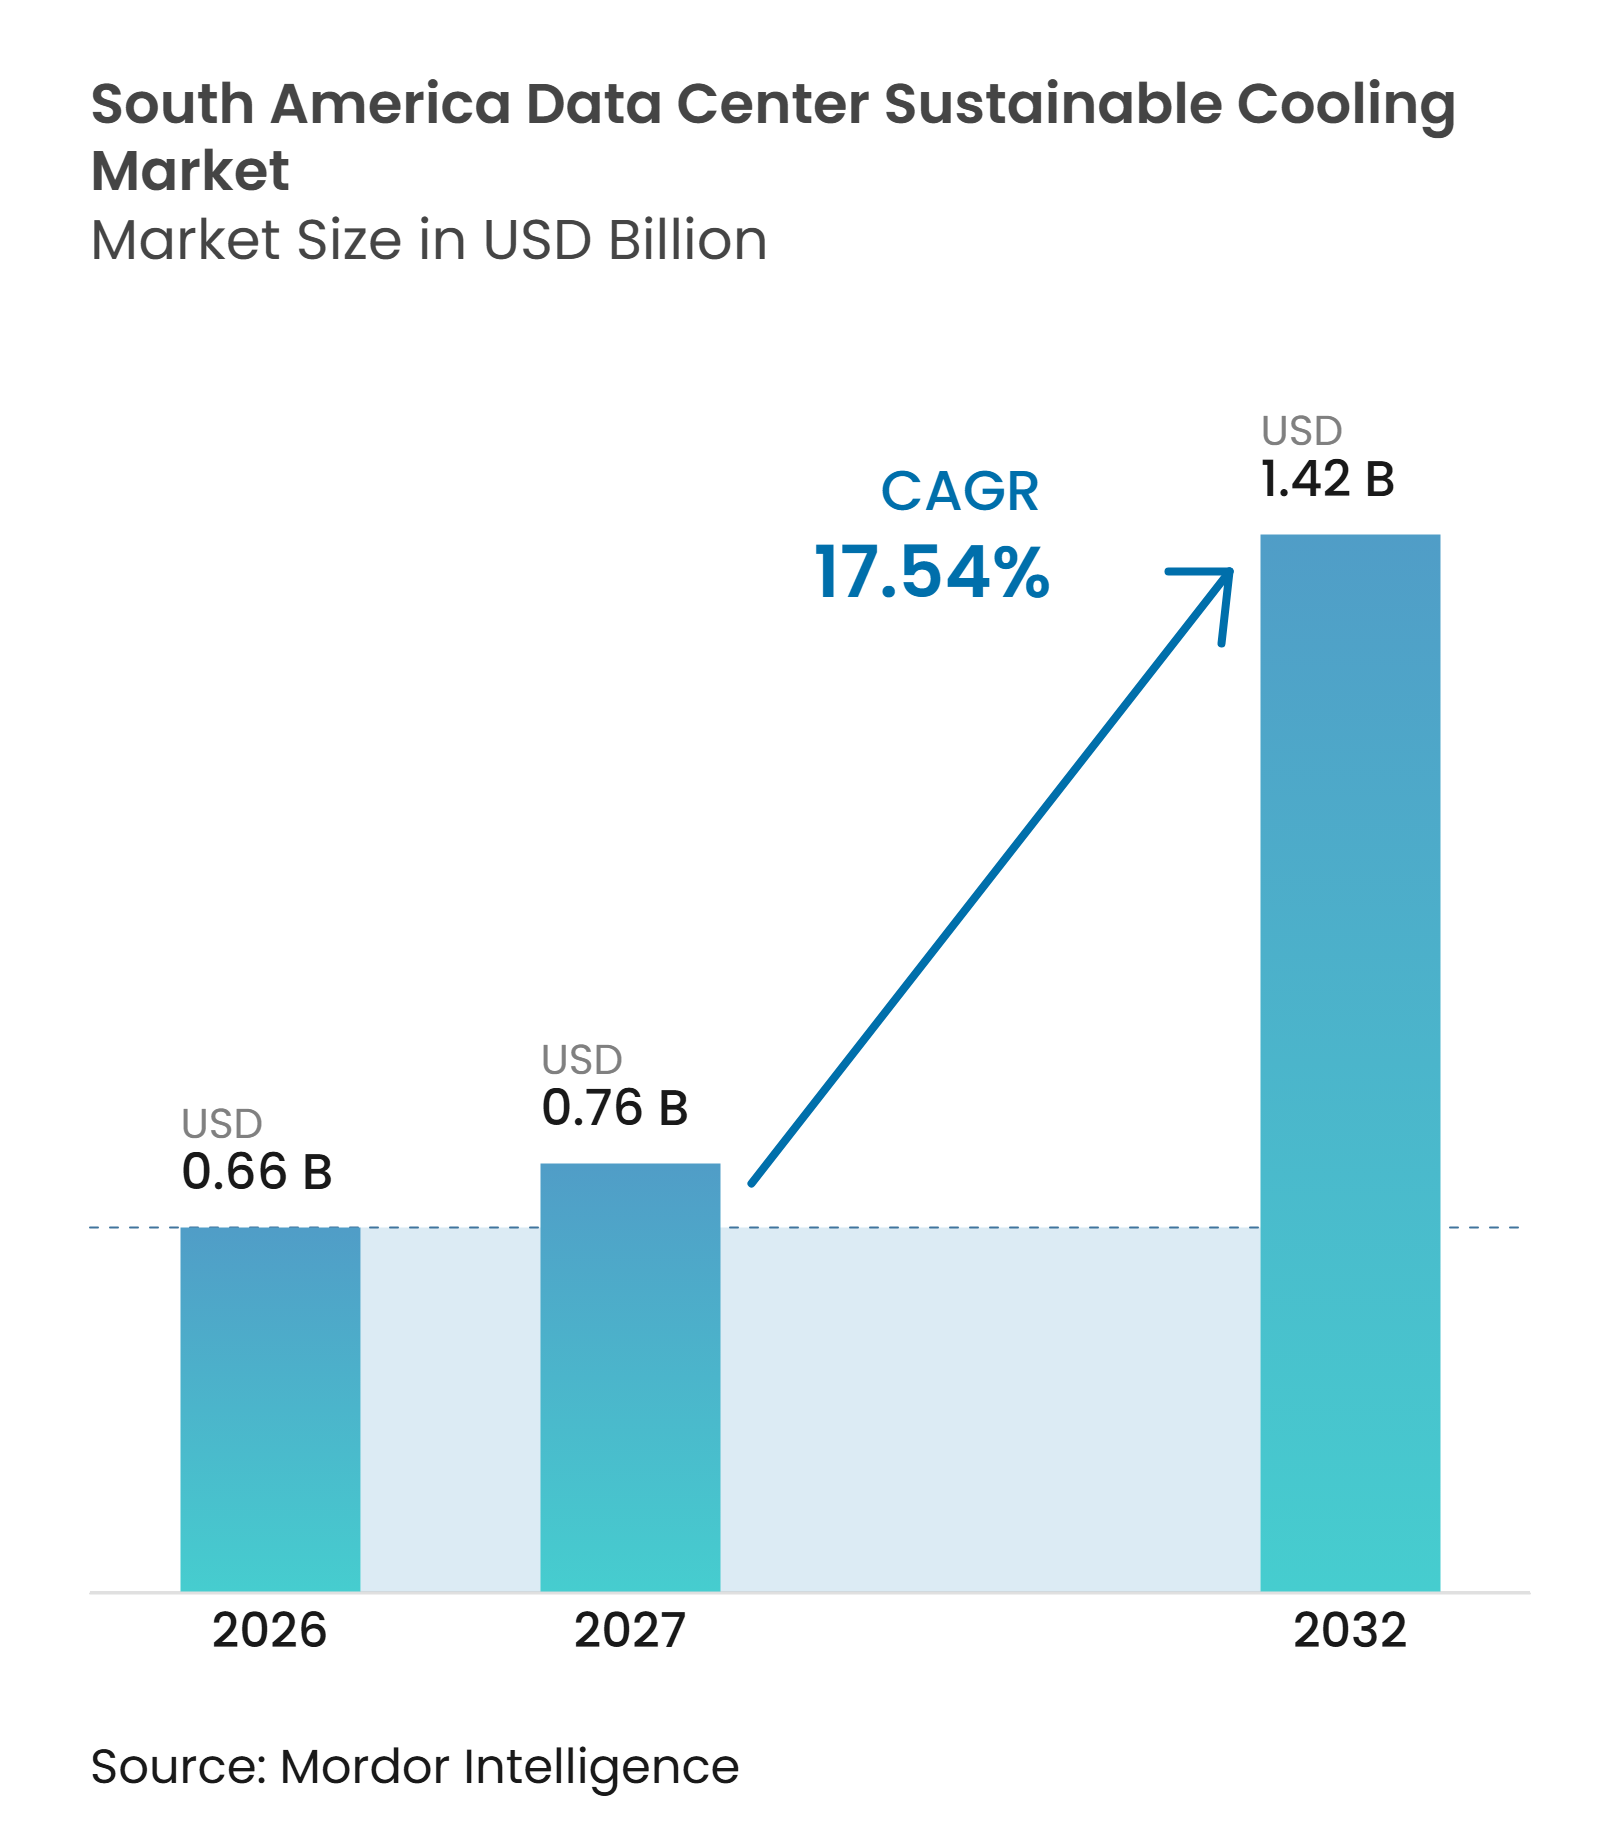
| Tamaño del mercado en el año base (2026) | 0.66 Mil millones de dólares |
| Tamaño del Mercado (2027) | 0.76 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.42 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 17.54 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Enfriamiento Sostenible de Centros de Datos en América del Sur por Mordor Intelligence
El tamaño del mercado de enfriamiento sostenible de centros de datos en América del Sur está valorado en 0,66 mil millones de USD en 2026 y se proyecta que alcance 1,42 mil millones de USD para 2032, expandiéndose a una CAGR del 13,29% durante 2027-2032. La demanda está cambiando porque los servidores de inteligencia artificial generan más calor dentro de cada bastidor del que los sistemas de aire convencionales pueden gestionar, lo que hace que el enfoque original de solo aire sea menos adecuado para las nuevas salas de cómputo. Esto hace que los sistemas líquidos e híbridos sean más relevantes en las nuevas instalaciones y en actualizaciones seleccionadas de campus existentes, donde los operadores deben preservar los compromisos de servicio existentes mientras aumentan la capacidad térmica. La electricidad renovable en varios mercados sudamericanos respalda el argumento para reducir el consumo de energía de enfriamiento, especialmente donde los operadores también enfrentan requisitos de sostenibilidad y desean limitar la exposición operativa a medida que aumentan las cargas de TI. Las normas sobre uso del agua, eficiencia energética e informes ambientales están convirtiendo el diseño de enfriamiento en parte del cumplimiento normativo del proyecto en lugar de una elección secundaria de equipos, particularmente cuando están involucrados la elegibilidad fiscal, los requisitos de adquisición de clientes o los estándares de gestión documentados. Los proveedores con cobertura de servicio local, equipos de enfriamiento escalables y desempeño ambiental documentado están mejor posicionados para competir en grandes proyectos porque el soporte de entrega, la capacidad de mantenimiento y la capacidad de cumplir los objetivos de rendimiento de toda la instalación influyen en las decisiones de compra, especialmente cuando los operadores deben entregar capacidad a tiempo mientras protegen los compromisos de servicio contractuales y los requisitos de eficiencia operativa a largo plazo.
Conclusiones Clave del Informe
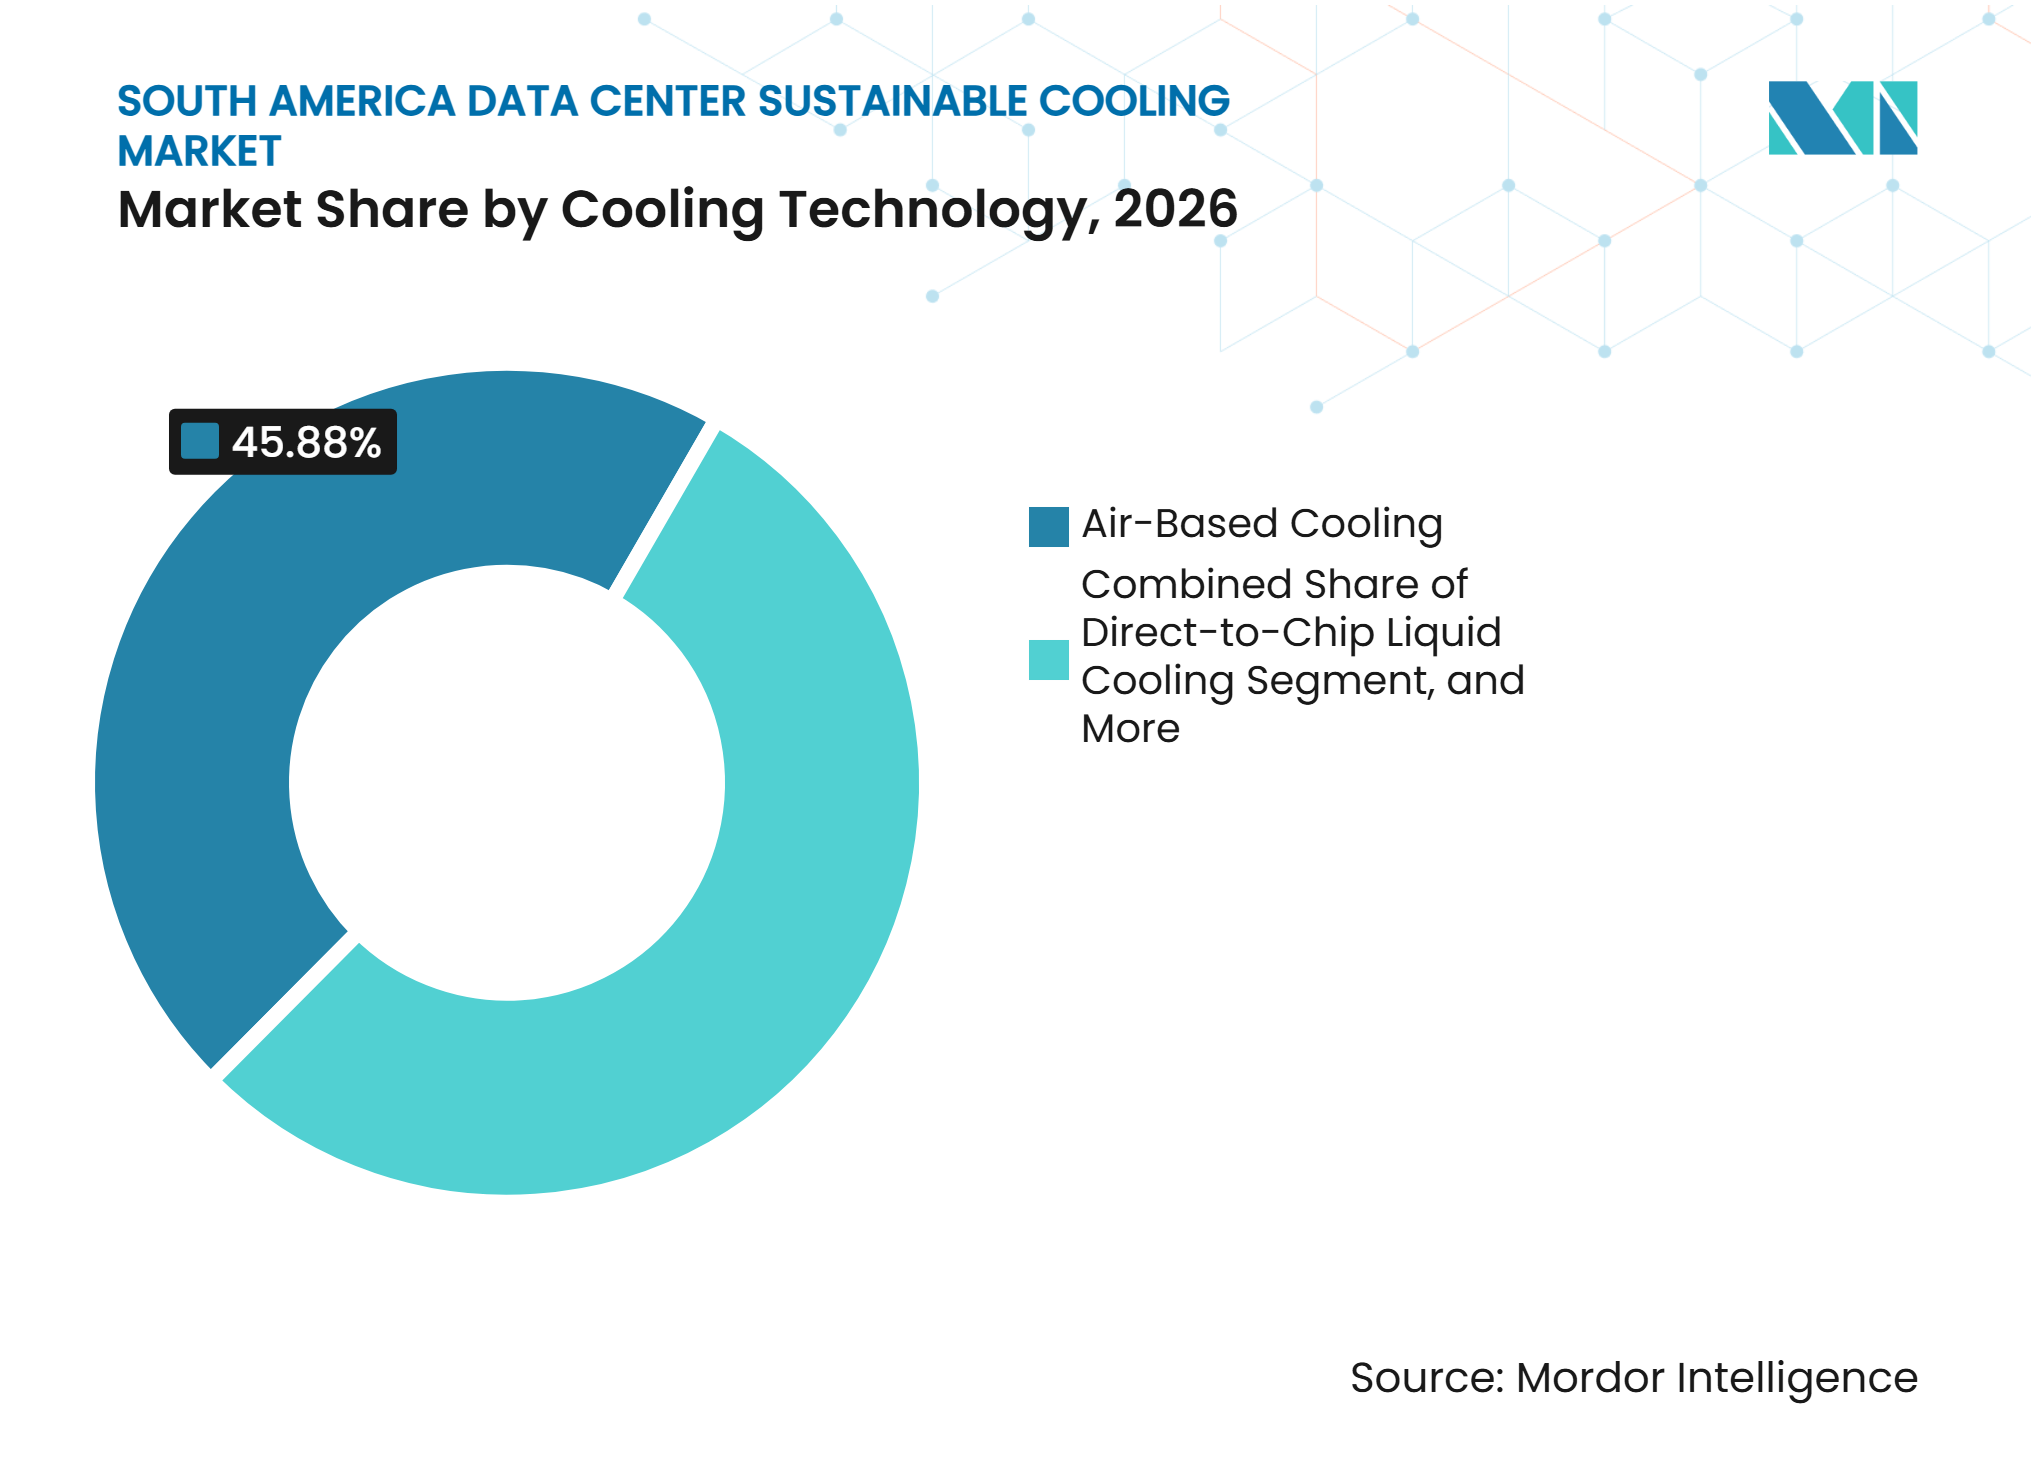
- Por tecnología de enfriamiento, el enfriamiento basado en aire representó el 45,88% de la participación del mercado de enfriamiento sostenible de centros de datos en América del Sur en 2026, mientras que el enfriamiento líquido directo al chip es el segmento tecnológico de más rápida expansión.
- Por tecnología de rechazo de calor, los sistemas enfriados por aire representaron el 45,21% de la participación del mercado regional en 2026, mientras que se proyecta que los sistemas híbridos de rechazo de calor se expandan a una CAGR del 13,74% hasta 2032.
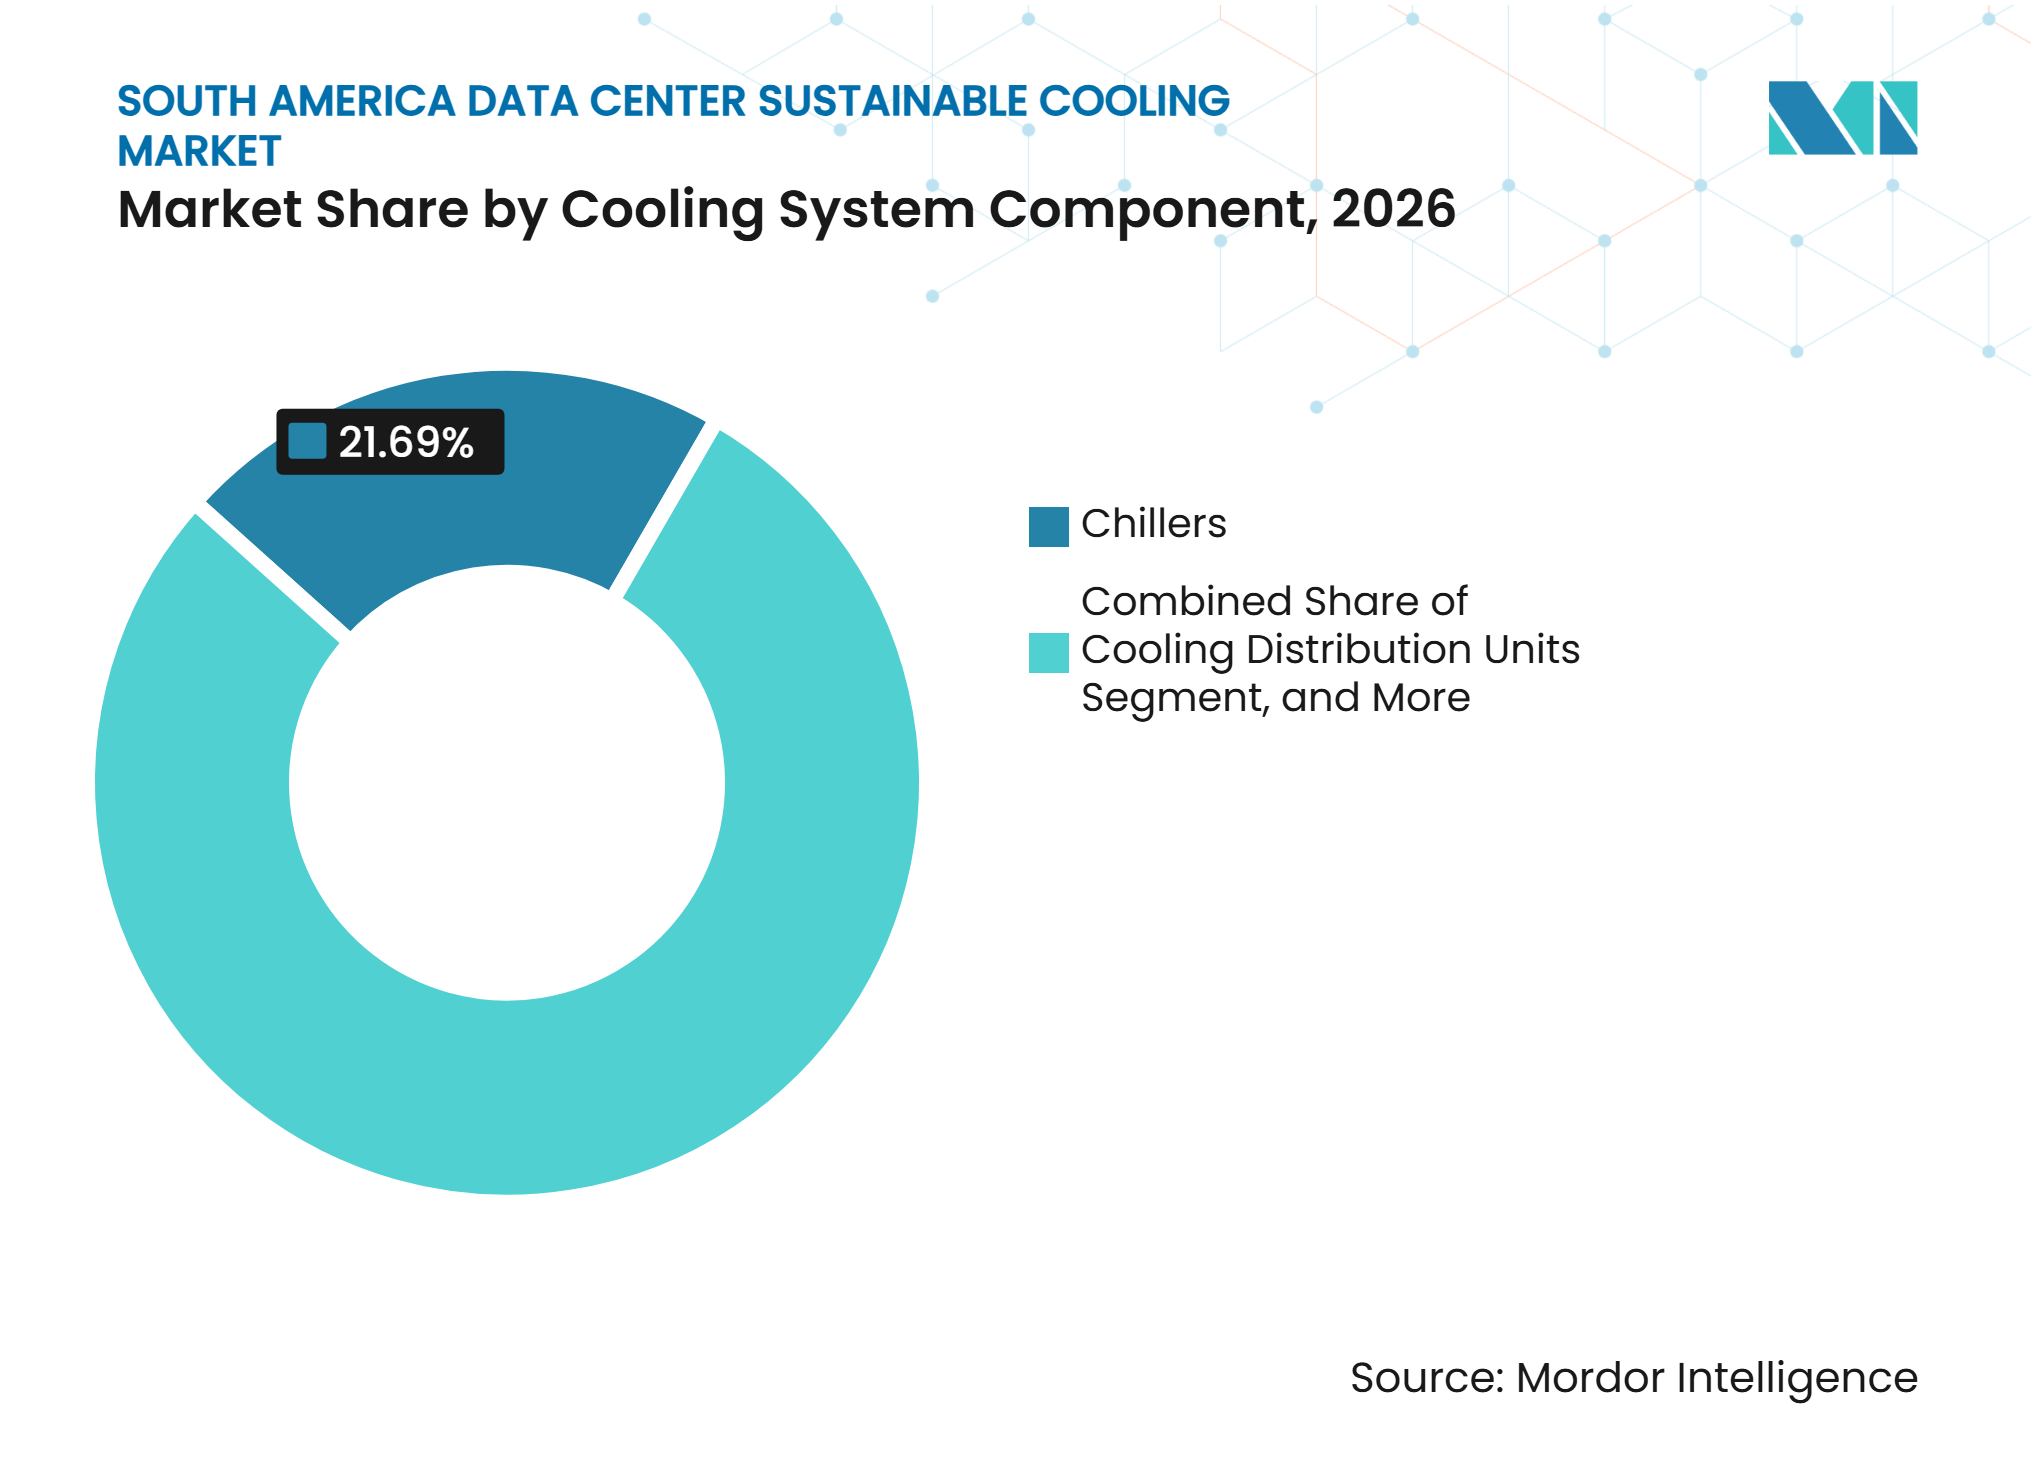
- Por componente del sistema de enfriamiento, los enfriadores representaron el 21,69% de la participación del mercado de enfriamiento sostenible de centros de datos en América del Sur en 2026, mientras que se proyecta que las unidades de distribución de refrigerante se expandan a una CAGR del 13,83% hasta 2032.
- Por enfoque de sostenibilidad, el enfriamiento energéticamente eficiente representó el 37,87% de la segmentación en 2026, mientras que se proyecta que el enfriamiento con recuperación de calor se expanda a una CAGR del 13,72% hasta 2032.
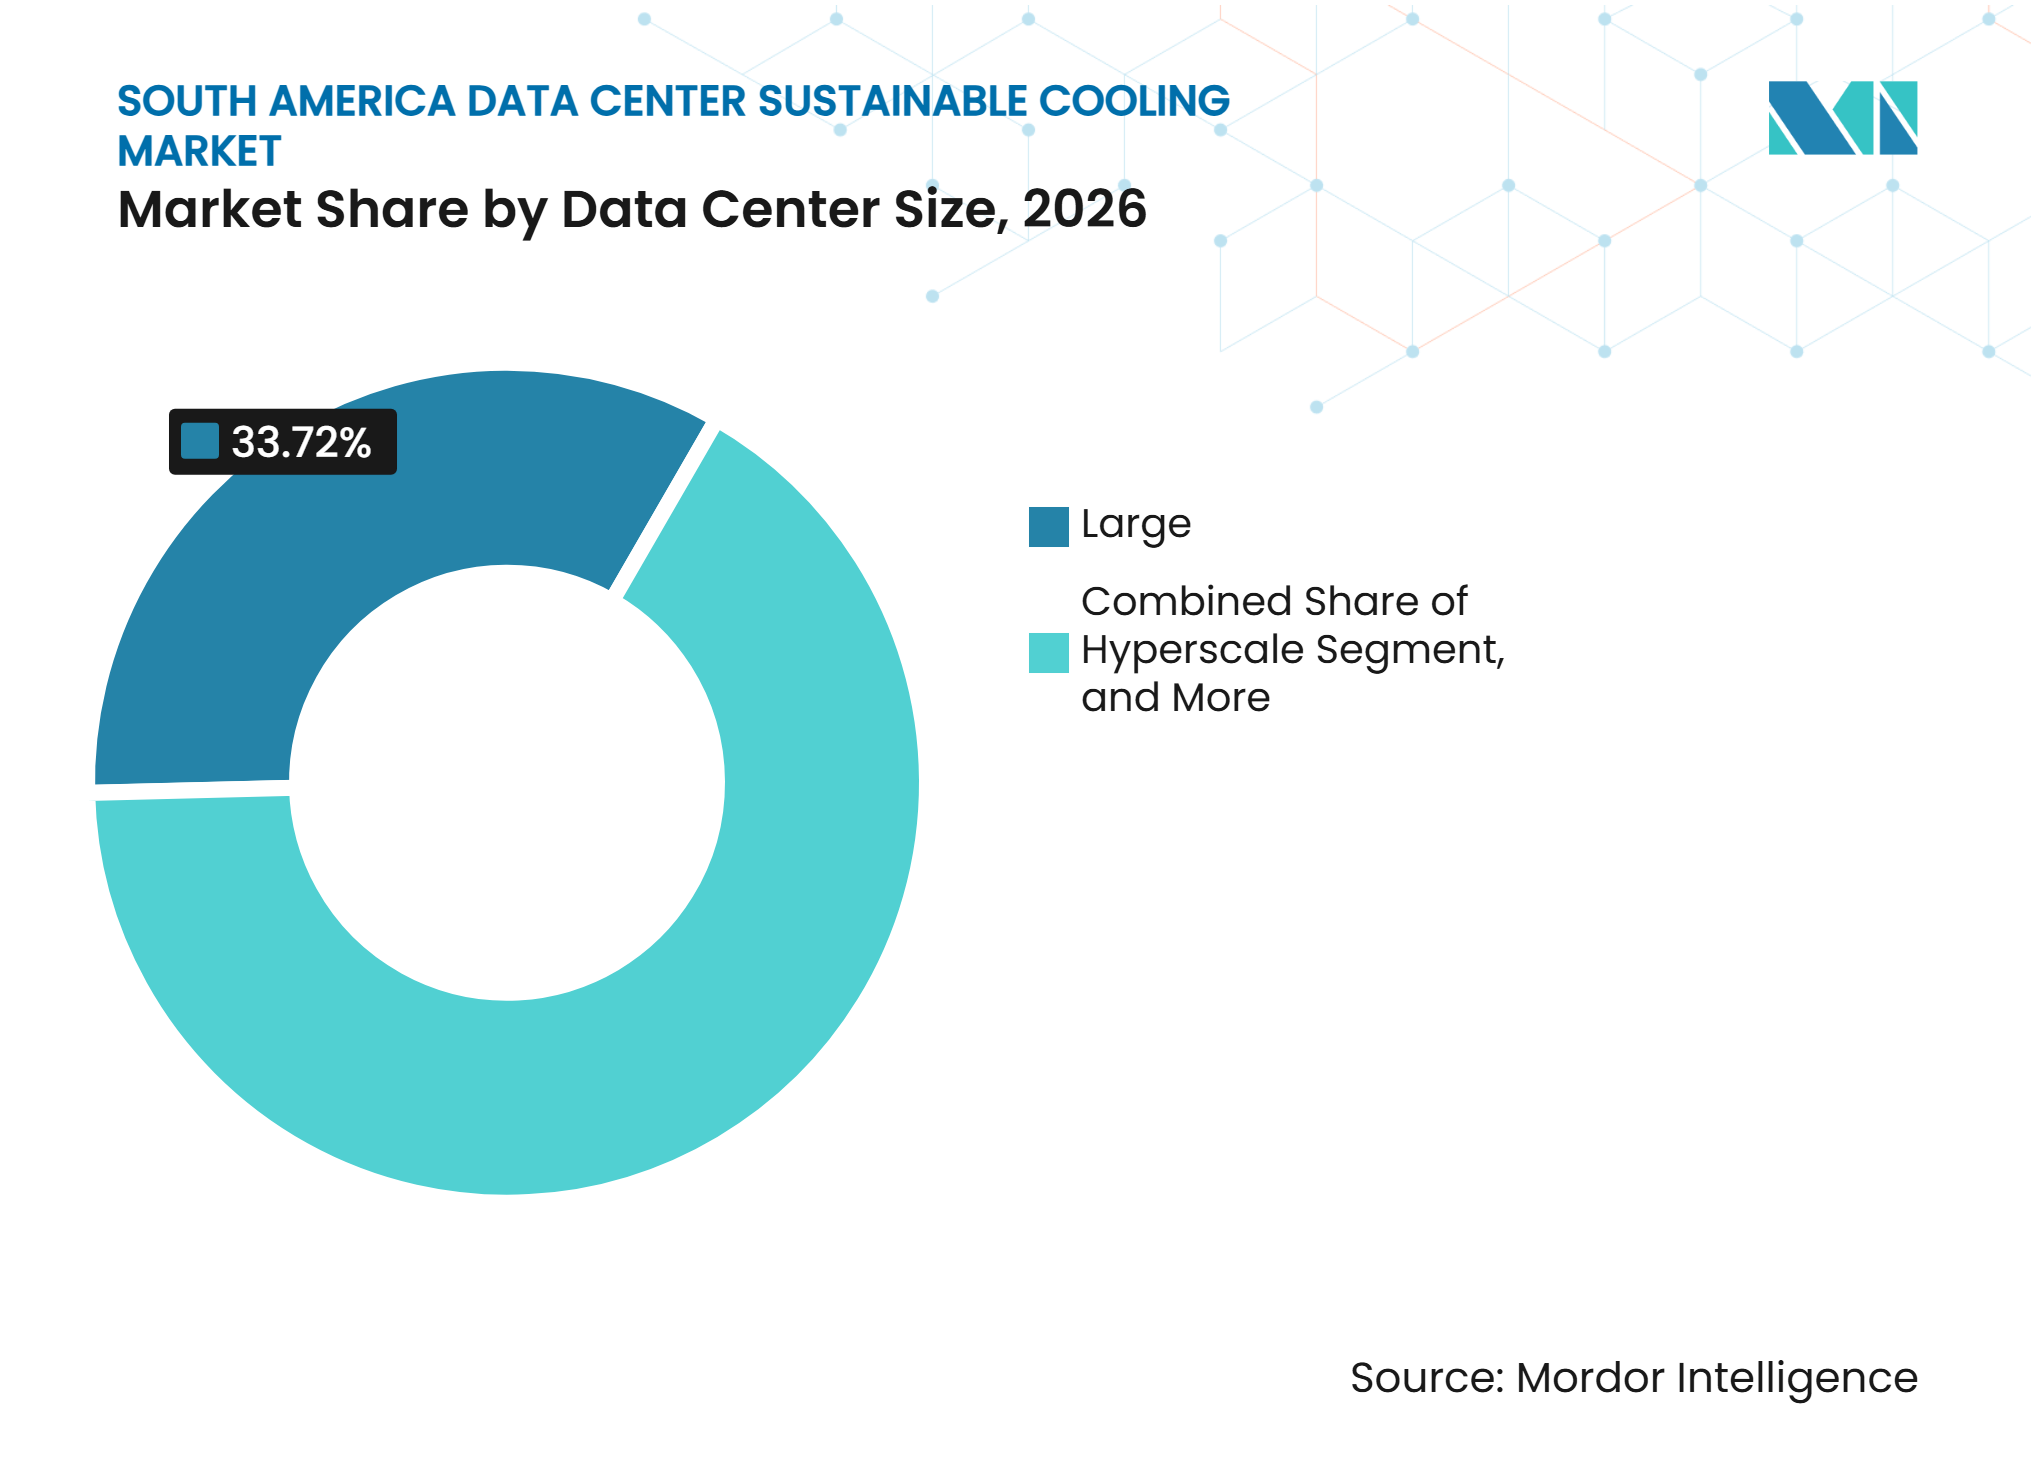
- Por tamaño de centro de datos, los centros de datos grandes representaron el 33,72% de la segmentación en 2026, mientras que se proyecta que las instalaciones de hiperescala se expandan a una CAGR del 13,69% hasta 2032.
- Por tipo de centro de datos, los operadores de colocación representaron el 45,77% de la segmentación en 2026, mientras que se proyecta que los proveedores de servicios en la nube se expandan a una CAGR del 13,91% hasta 2032.
- Por geografía, Brasil representó el 55,82% de la participación del mercado regional en 2026, mientras que se proyecta que Chile se expanda a una CAGR del 13,96% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Cargas de Trabajo de Hiperescala e Inteligencia Artificial | +4.1% | Brasil, Chile, Colombia | Corto plazo (≤ 2 años) |
| Inversión en Infraestructura Digital, de Colocación y en la Nube | +3.0% | Brasil, Chile, Argentina | Corto plazo (≤ 2 años) |
| Mandatos de Eficiencia Energética y Sostenibilidad | +2.2% | Brasil, Chile, Colombia | Mediano plazo (2-4 años) |
| Digitalización, Despliegue de 5G y Computación en el Borde | +1.6% | Brasil, Colombia, Perú | Mediano plazo (2-4 años) |
| Demanda de Modernización de Enfriamiento Líquido en Instalaciones Existentes | +1.1% | Brasil, Chile | Mediano plazo (2-4 años) |
| Expansión de la Fabricación Local y la Capacidad de Servicio | +0.7% | Brasil, Cono Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Expansión de Cargas de Trabajo de Hiperescala e Inteligencia Artificial Redefine la Arquitectura Térmica Regional
Las plataformas de inteligencia artificial están cambiando la forma en que los operadores regionales planifican la capacidad de enfriamiento porque las cargas de calor por bastidor están aumentando más allá del rango práctico de los sistemas de aire de sala convencionales. Elea Data Centers acordó con Vertiv desplegar unidades de distribución de refrigerante para cargas de trabajo de inteligencia artificial en São Paulo como parte de su programa de inversión de primera fase. El despliegue proporciona un ejemplo regional de enfriamiento líquido diseñado dentro de la instalación en lugar de añadirse después de que surjan restricciones de capacidad. AWS también está construyendo su Región Chile de América del Sur en 3 zonas de disponibilidad con infraestructura de soporte independiente. Estos desarrollos hacen que la selección de equipos esté más estrechamente vinculada a las hojas de ruta de los servidores y a la densidad futura de los bastidores que a la especificación original del edificio. También requieren que los propietarios consideren las unidades de distribución, la tubería, los intercambiadores de calor, los controles y los acuerdos de servicio al mismo tiempo que la selección de servidores. Los operadores que estandarizan el enfriamiento líquido escalable pueden reducir la necesidad de operar diseños de enfriamiento separados a través de sucesivos cambios de hardware.
La Inversión en Infraestructura Digital, de Colocación y en la Nube Eleva el Umbral de Eficiencia
Los grandes programas de inversión están elevando el umbral de rendimiento para los sistemas de enfriamiento en toda América del Sur. Equinix confirmó más de 420 millones de USD de inversión regional para 2025-2026, incluidos 270 millones de USD en Brasil y 42 millones de USD para la segunda fase ST2 en Chile. Ascenty asignó 1.000 millones de USD en 13 proyectos durante 2026. Cada nuevo proyecto de hiperescala o gran colocación hace que el menor consumo de energía y agua sea más visible en la adquisición comercial. También crea un ejemplo operativo claro para los clientes que comparan la disponibilidad de capacidad, la resiliencia, el uso de energía y el rendimiento hídrico entre las instalaciones potenciales. Los operadores de colocación que atienden a clientes empresariales enfrentan una mayor presión para alinear sus elecciones de equipos con los estándares esperados por los grandes inquilinos de la nube. Esto crea demanda de sistemas de enfriamiento que puedan funcionar de manera eficiente mientras siguen apoyando la expansión incremental.[1]
Los Mandatos de Eficiencia Energética y Sostenibilidad Impulsan la Adquisición Orientada al Cumplimiento Normativo
Brasil promulgó REDATA en septiembre de 2026, vinculando la elegibilidad fiscal para los servicios calificados de centros de datos a un límite de WUE de 0,05 L/kWh y al abastecimiento del 100% de electricidad renovable o limpia. Los requisitos aumentan el valor de las opciones de enfriamiento de circuito cerrado, líquido y de bajo consumo de agua para los operadores que planifican nuevas instalaciones. También aumentan el costo de retener equipos evaporativos heredados cuando no pueden cumplir con el rendimiento hídrico requerido. Las credenciales de gestión ambiental y gestión energética se están volviendo más importantes en la documentación de adquisición. Los métodos de evaluación de la huella hídrica de la norma ISO 14046 y las prácticas de gestión energética de la norma ISO 50001 ofrecen a los operadores una estructura para documentar el rendimiento hídrico y energético. Estos requisitos pueden dar forma a las decisiones tempranas sobre la distribución del sitio, la selección de tecnología, los sistemas de monitoreo, los equipos de reutilización del agua y la evidencia necesaria para los informes continuos. El mercado de enfriamiento sostenible de centros de datos en América del Sur recompensa cada vez más a los sistemas que respaldan el cumplimiento auditable además del rendimiento térmico.[2]
La Digitalización, el Despliegue de 5G y la Computación en el Borde Extienden la Demanda de Enfriamiento a Mercados Secundarios
El despliegue de 5G y la adopción más amplia de la nube están extendiendo la demanda de cómputo más allá de los clústeres establecidos de centros de datos. Las instalaciones en ciudades secundarias deben adaptar los diseños de enfriamiento a las condiciones locales de agua, la disponibilidad de energía y el soporte técnico disponible. El centro de datos LIM2 de Cirion Technologies en Lima ilustra la expansión de la capacidad a gran escala hacia un mercado con restricciones de recursos específicas del lugar. Las instalaciones de borde más pequeñas pueden enfrentar costos de redundancia más altos por kilovatio que los campus principales. Al mismo tiempo, las cargas de trabajo de inferencia de inteligencia artificial pueden producir niveles de calor que los sistemas de aire más antiguos no fueron diseñados para manejar. Por lo tanto, los operadores necesitan diseños que estén dimensionados adecuadamente para sitios más pequeños sin comprometer las prácticas de redundancia, monitoreo y mantenimiento necesarias para las cargas de trabajo críticas para el negocio. Los sistemas modulares enfriados por aire, adiabáticos e híbridos pueden ayudar a los operadores a expandir la capacidad mientras limitan el uso del agua y la complejidad de la construcción.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial de los Sistemas de Enfriamiento Avanzados | -0.8% | Todos los mercados, más agudo en ciudades secundarias | Corto plazo (≤ 2 años) |
| Consumo de Energía del Sistema de Enfriamiento | -0.5% | Brasil, Chile | Mediano plazo (2-4 años) |
| Restricciones de Infraestructura Específicas del Agua, la Red Eléctrica y el Sitio | -0.4% | Chile, Perú | Largo plazo (≥ 4 años) |
| Disponibilidad Limitada de Personal Especializado en Servicio de Enfriamiento Líquido | -0.3% | Regional, más agudo fuera de São Paulo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Alta Intensidad de Capital del Enfriamiento Avanzado Genera Fricción en la Adquisición
Pasar del enfriamiento por aire al enfriamiento líquido directo al chip o por inmersión aumenta significativamente el costo inicial de una instalación lista para inteligencia artificial de 20 MW. El requisito adicional es más difícil para las empresas de colocación de tamaño mediano que atienden a clientes empresariales regionales. Las estructuras fijas de servicio de deuda también pueden hacer que las decisiones de inversión sean más sensibles a las condiciones de financiamiento. Muchos operadores están respondiendo con un despliegue híbrido por fases, manteniendo sistemas de aire para las áreas de cómputo estándar y añadiendo enfriamiento líquido para los bastidores de inteligencia artificial de mayor densidad. Esto reduce la exposición inicial de capital, pero crea una necesidad operativa de mantener 2 sistemas de enfriamiento. La complejidad resultante puede limitar los beneficios de eficiencia completos disponibles de un diseño de planta único e integrado.
El Consumo de Energía Operacional de la Infraestructura de Enfriamiento Crea una Demanda de Eficiencia Competitiva
El enfriamiento puede representar entre el 30% y el 40% del uso de energía en los centros de datos regionales diseñados convencionalmente. Esto crea un difícil equilibrio operativo cuando los bastidores de inteligencia artificial requieren más extracción de calor, pero los contratos con los inquilinos también exigen un sólido rendimiento en el uso de energía. Scala Data Centers mantiene un techo de PUE de 1,45 en toda su cartera, mientras que la instalación Mega Lobster de Tecto Data Centers operó con un PUE de 1,5 en el momento de su puesta en marcha. Los sistemas líquidos pueden reducir el uso de energía para la transferencia de calor, pero las bombas, los intercambiadores de calor y las unidades de distribución de refrigerante también añaden demanda eléctrica. Por lo tanto, los operadores deben optimizar el sistema completo en lugar de evaluar los componentes individuales de forma aislada. La necesidad de personal capacitado aumenta donde los equipos combinan circuitos líquidos, software de controles y requisitos de gestión del agua.[3]
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Enfriamiento:
La Precisión Líquida se Acelera Frente a una Base Instalada Dominada por el AireEl enfriamiento basado en aire representó el 45,88% de la segmentación por tecnología de enfriamiento en 2026. Su posición refleja la amplia base instalada de sistemas de aire acondicionado para salas de cómputo y equipos en fila en instalaciones empresariales y de colocación establecidas. Brasil y Chile tienen muchos campus que se construyeron en torno a la distribución por el lado del aire antes de que los despliegues de inteligencia artificial de alta densidad se volvieran comunes. Estos sistemas continúan sirviendo a las cargas de cómputo convencionales y al calor residual de la sala en entornos de enfriamiento mixto. Los sistemas evaporativos y adiabáticos siguen siendo relevantes donde las condiciones ambientales respaldan su uso. Los diseños de enfriamiento gratuito y economizador también ofrecen opciones donde las condiciones climáticas locales permiten una menor carga de enfriamiento mecánico. La participación del mercado de enfriamiento sostenible de centros de datos en América del Sur en manos de los equipos basados en aire refleja, por tanto, la infraestructura instalada tanto como la preferencia de adquisición actual.
El enfriamiento líquido directo al chip es la tecnología de enfriamiento de más rápida expansión a medida que los operadores se preparan para hardware de inteligencia artificial de mayor densidad. El despliegue de Elea en São Paulo con Vertiv proporciona un ejemplo visible de unidades de distribución de refrigerante desplegadas para esta carga de trabajo. El enfriamiento por inmersión y los intercambiadores de calor de puerta trasera sirven para necesidades más especializadas de computación de alto rendimiento y modernización. Los sistemas líquidos pueden eliminar el calor cerca de la fuente, lo que reduce la presión sobre los sistemas de aire a nivel de sala. La elección de la tecnología también afecta los requisitos de tuberías, tratamiento del agua, monitoreo, mantenimiento y capacitación del personal. Es probable que los operadores utilicen diseños híbridos mientras realizan la transición entre la capacidad existente enfriada por aire y los bastidores más nuevos enfriados por líquido. Los proveedores que pueden dar soporte a estos entornos mixtos tienen una ventaja en los campus que no pueden reemplazar toda su planta de enfriamiento a la vez.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología de Rechazo de Calor:
Los Sistemas Híbridos Lideran el Crecimiento Frente a la Predominancia de los Sistemas Enfriados por AireLos sistemas enfriados por aire representaron el 45,21% de la segmentación por tecnología de rechazo de calor en 2026. Su base instalada es particularmente amplia en las ciudades del interior de Brasil y los mercados secundarios de Chile. Estos sistemas son familiares para los operadores locales y pueden evitar la dependencia del uso continuo de agua. Los sistemas enfriados por agua siguen siendo importantes en los campus más grandes de São Paulo y Santiago, donde las plantas de agua helada respaldan mayores requisitos de capacidad. Las restricciones locales de agua en Santiago están orientando las nuevas decisiones de diseño hacia alternativas de glicol de circuito cerrado. El tamaño del mercado de enfriamiento sostenible de centros de datos en América del Sur para el rechazo de calor enfriado por aire sigue respaldado por los diseños de instalaciones existentes y la familiaridad con el servicio.
Se proyecta que los sistemas híbridos de rechazo de calor se expandan a una CAGR del 13,74% hasta 2032. Combinan métodos como el preenfriamiento adiabático, el enfriamiento seco, la economización por el lado libre y la refrigeración mecánica. Esto da a los operadores más flexibilidad para gestionar el equilibrio entre la demanda de electricidad y el uso del agua a medida que cambian las condiciones. Los campus BG02 y BG03 de ODATA en Tenjo incorporaron tecnología Delta Cube para soportar densidades de bastidor de 50 kW. El proyecto muestra cómo el rechazo de calor híbrido puede integrarse en un sitio de hiperescala desde la etapa de diseño. Los proveedores también están desarrollando productos con refrigerantes de bajo potencial de calentamiento global para aplicaciones de alta densidad. El TurboChill DCS de Airedale by Modine utiliza R1234ze, que tiene un potencial de calentamiento global de 1,37.
Por Componente del Sistema de Enfriamiento:
Las Unidades de Distribución de Refrigerante Lideran los Nuevos Despliegues Mientras los Enfriadores Anclan la Base InstaladaLos enfriadores representaron el 21,69% de la segmentación por componente del sistema de enfriamiento en 2026. Siguen siendo centrales en las plantas de agua helada de los campus establecidos de Nivel 3 y Nivel 4 en São Paulo, Santiago, Bogotá y Buenos Aires. Las torres de enfriamiento dan soporte a muchas plantas hidrónicas enfriadas por agua, mientras que las bombas y los equipos de distribución de fluidos conectan la planta principal con los circuitos secundarios. Los intercambiadores de calor son necesarios tanto en arquitecturas de enfriamiento por el lado del aire como en las enfriadas por líquido. Los ventiladores y los equipos de manejo de aire siguen realizando funciones esenciales de distribución en los sistemas basados en aire. La selección de componentes considera cada vez más las clasificaciones de energía, el ruido operacional, el consumo de agua, la fiabilidad y las necesidades de mantenimiento. Los enfriadores mantienen un papel central porque la base instalada regional depende de ellos para la extracción de calor a gran escala.
Se proyecta que las unidades de distribución de refrigerante se expandan a una CAGR del 13,83% hasta 2032. Su demanda sigue la adopción del enfriamiento líquido directo al chip porque cada despliegue de bastidor enfriado por líquido requiere una distribución gestionada del refrigerante. Las unidades de distribución de refrigerante proporcionan la interfaz entre los sistemas de agua de la instalación y los circuitos a nivel de bastidor. Este papel las hace importantes para prevenir fugas, mantener las temperaturas y monitorear el rendimiento del sistema. Motivair by Schneider Electric presentó la MCDU-70 en enero de 2026 con una capacidad base de 2,5 MW que puede escalar hasta 10 MW. Su integración con el software EcoStruxure muestra la creciente importancia del monitoreo y los controles junto con los equipos físicos de enfriamiento. El tamaño del mercado de enfriamiento sostenible de centros de datos en América del Sur para componentes está evolucionando hacia sistemas que pueden expandirse con el aumento de la potencia de los bastidores en lugar de requerir un reemplazo completo.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Enfoque de Sostenibilidad:
El Enfriamiento Energéticamente Eficiente Lidera Mientras la Recuperación de Calor Gana Valor EstratégicoEl enfriamiento energéticamente eficiente representó el 37,87% de la segmentación por enfoque de sostenibilidad en 2026. La categoría incluye economizadores de enfriamiento gratuito, enfriadores de velocidad variable y actualizaciones de variadores de frecuencia utilizados en toda la base de instalaciones existente. Estas medidas abordan el costo directo de energía de operar los equipos de enfriamiento. El enfriamiento eficiente en el uso del agua está ganando mayor relevancia donde las condiciones regulatorias y los recursos locales favorecen los diseños de bajo consumo de agua. Elea Data Centers reportó un WUE promedio de red de 0,014 L/kWh gracias al uso de enfriamiento líquido y sistemas de reutilización del agua. Este nivel está por debajo del umbral de elegibilidad fiscal de 0,05 L/kWh de REDATA. Los refrigerantes de bajo potencial de calentamiento global también forman parte de la planificación de sostenibilidad en los nuevos sistemas de alta densidad.
Se proyecta que el enfriamiento con recuperación de calor se expanda a una CAGR del 13,72% hasta 2032. Las instalaciones a escala de inteligencia artificial pueden producir decenas de megavatios de calor residual que de otro modo se rechazaría del sitio. Los sistemas de recuperación pueden dirigir ese calor hacia la calefacción urbana o procesos industriales donde exista una captación local práctica. Esto cambia el papel del enfriamiento de la eliminación de calor a la gestión de energía. La oportunidad depende de la demanda cercana, la configuración del sitio y la infraestructura municipal. La norma ISO 50001 proporciona un marco de gestión formal para documentar el rendimiento energético en los procesos de adquisición y cumplimiento normativo. La recuperación de calor tiene, por tanto, un valor estratégico donde los operadores pueden coordinar el diseño de la instalación con los usuarios locales de energía.
Por Tamaño de Centro de Datos:
La Hiperescala Impulsa el Crecimiento Mientras las Grandes Instalaciones Anclan la ParticipaciónLos centros de datos grandes representaron el 33,72% del segmento por tamaño de centro de datos en 2026. La categoría incluye instalaciones de colocación de Nivel 3 y Nivel 4 establecidas en São Paulo, Santiago, Bogotá y Buenos Aires. Estos campus a menudo utilizan carteras de enfriamiento diversas porque se expandieron a través de varias fases de construcción. Un sitio puede combinar enfriadores, enfriadores secos, sistemas de aire en fila y superposiciones de enfriamiento líquido más nuevas. Las instalaciones medianas continúan atendiendo a clientes empresariales y del sector financiero con perfiles de densidad más estables. Los centros de datos pequeños apoyan los requisitos de computación en el borde y fintech en ciudades secundarias. La participación del mercado de enfriamiento sostenible de centros de datos en América del Sur en manos de los sitios grandes muestra la continua importancia del parque de colocación regional existente.
Se proyecta que los centros de datos de hiperescala se expandan a una CAGR del 13,69% hasta 2032. Los nuevos proyectos crean demanda de sistemas de enfriamiento capaces de soportar grandes salas de cómputo, mayores densidades de bastidores y objetivos de eficiencia comprometidos. Se espera que la instalación BG03 de ODATA en Colombia alcance los 120 MW y se convierta en el centro de datos más grande del país cuando entre en funcionamiento. Scala Data Centers cerró 2025 con más de 56 MW en operación y un programa de gasto de capital anual de 4.700 millones de BRL (840,5 millones de USD). Las instalaciones de hiperescala típicamente incorporan requisitos de PUE y WUE en los compromisos operativos. Esto convierte el rendimiento del enfriamiento en una obligación operativa continua en lugar de una característica considerada solo en el lanzamiento del proyecto. La escala de estos proyectos también crea oportunidades para que los proveedores estandaricen equipos y servicios en múltiples fases.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Centro de Datos:
La Escala de Colocación Ancla la Demanda Mientras los Proveedores de Servicios en la Nube Establecen Referentes de EficienciaLos operadores de colocación representaron el 45,77% de la segmentación por tipo de centro de datos en 2026. Proporcionan el vínculo entre los grandes inquilinos de la nube y los clientes empresariales que necesitan capacidad regional. Ascenty, Scala Data Centers, Equinix y Cirion Technologies operan redes de múltiples campus en una amplia gama de requisitos de potencia para los inquilinos. Estas instalaciones necesitan equipos de enfriamiento que puedan atender tanto a los bastidores empresariales estándar como a las instalaciones de mayor densidad. Sus carteras incluyen campus con capacidad desde cientos de kilovatios hasta decenas de megavatios por inquilino. Las instalaciones empresariales y de borde representan otros grupos de demanda importantes. Los sitios empresariales están conectando cada vez más la adquisición de enfriamiento con la contabilidad de emisiones de Alcance 2 bajo el Protocolo de Gases de Efecto Invernadero.
Se proyecta que los proveedores de servicios en la nube se expandan a una CAGR del 13,91% hasta 2032. AWS reportó un PUE de 1,14 y un WUE de 0,09 L/kWh para su Región Brasil en 2025. Estos referentes crean presión sobre los operadores de colocación que buscan negocios mayoristas en la nube. También influyen en el desarrollo de nuevos equipos de enfriamiento por parte de los proveedores para instalaciones densas y a gran escala. La inversión en la nube está más concentrada en Brasil y Chile, donde los grandes proyectos de referencia pueden acelerar la adopción de nuevos diseños. Los clientes empresariales pueden avanzar más gradualmente porque sus decisiones de inversión siguen ciclos de capital separados. El resultado es un mercado regional donde las instalaciones líderes adoptan el enfriamiento avanzado antes, mientras que los sitios más pequeños continúan dependiendo de actualizaciones por etapas.
Análisis Geográfico
Brasil: Ancla Regulatoria y Mayoría Regional
Brasil representó el 55,82% de la participación del mercado de enfriamiento sostenible de centros de datos en América del Sur en 2026. Su papel refleja más de 750 MW de capacidad de colocación instalada y una gran base de electricidad renovable. REDATA vincula la elegibilidad fiscal federal con un límite de WUE de 0,05 L/kWh y el abastecimiento del 100% de electricidad renovable o limpia. Esto hace que el diseño de enfriamiento sea central en la planificación de instalaciones para los operadores calificados. La Administración de Comercio Internacional de los Estados Unidos declaró que la demanda de electricidad para centros de datos en Brasil podría aumentar de 707 MW en 2023 a 13,2 GW para 2035. Esa perspectiva aumenta la necesidad de escalar la capacidad de enfriamiento sin debilitar el rendimiento energético o hídrico. El WUE promedio de red de 0,014 L/kWh de Elea muestra el papel que la reutilización del agua y el enfriamiento líquido pueden desempeñar en este entorno. São Paulo sigue siendo el mayor centro de nueva capacidad, mientras que Fortaleza es atractiva por su conectividad de cables y sus menores costos de energía y terreno.
Chile: Centro de Crecimiento del Cono Sur y Campo de Pruebas del Enfriamiento Líquido
Se proyecta que Chile se expanda a una CAGR del 13,96% hasta 2032, la tasa más alta de la región. El país es una puerta de entrada digital para el Cono Sur y cuenta con una importante cartera de proyectos de hiperescala. AWS está desarrollando 3 zonas de disponibilidad en Huechuraba, Padre Hurtado y Lampa para su Región Chile de América del Sur. Se espera que la infraestructura de soporte independiente en estas zonas cree una referencia de alta eficiencia para la adquisición. Las condiciones hídricas de Santiago hacen que el enfriamiento de bajo consumo de agua y los sistemas de glicol de circuito cerrado sean importantes en los nuevos diseños. Equinix comprometió 42 millones de USD para la segunda fase de su expansión ST2 en Pudahuel. Esto amplía el papel de la ciudad como centro de interconexión digital al tiempo que aumenta la demanda de capacidad de enfriamiento fiable. La gestión responsable del agua, el preenfriamiento adiabático y los diseños híbridos probablemente seguirán siendo centrales en el diseño de sitios en esta geografía.
Colombia, Argentina y Perú: Impulsores Diversos y Necesidades de Cumplimiento Convergentes
Colombia, Argentina, Perú y otros mercados sudamericanos representan la siguiente etapa de adopción del enfriamiento sostenible. Bogotá es el principal clúster de Colombia, respaldado por la zona franca de Tenjo y grandes proyectos como los campus BG02 y BG03 de ODATA. Las instalaciones tienen una capacidad planificada combinada de 144 MW, con BG03 diseñado a 120 MW. Los factores de cumplimiento normativo favorecen cada vez más el enfriamiento de circuito cerrado en los grandes proyectos, lo que puede aumentar la demanda de equipos eficientes en el uso del agua. La zona franca de Buenos Aires en Argentina también se está desarrollando como ubicación para centros de datos. La asociación de Vertiv con Grupo Datco amplía el acceso al enfriamiento líquido directo al chip, plantas de enfriamiento gratuito de alta capacidad e intercambiadores de calor de puerta trasera en Argentina y Chile. Perú enfrenta un mayor escrutinio del uso del agua a medida que se expande la capacidad en Lima, lo que hace que la selección de enfriamiento específica del sitio sea especialmente importante. Los operadores en estos mercados pueden beneficiarse de diseños modulares que respondan a las restricciones locales de energía, agua y servicio.
Panorama Competitivo
Concentración del Mercado
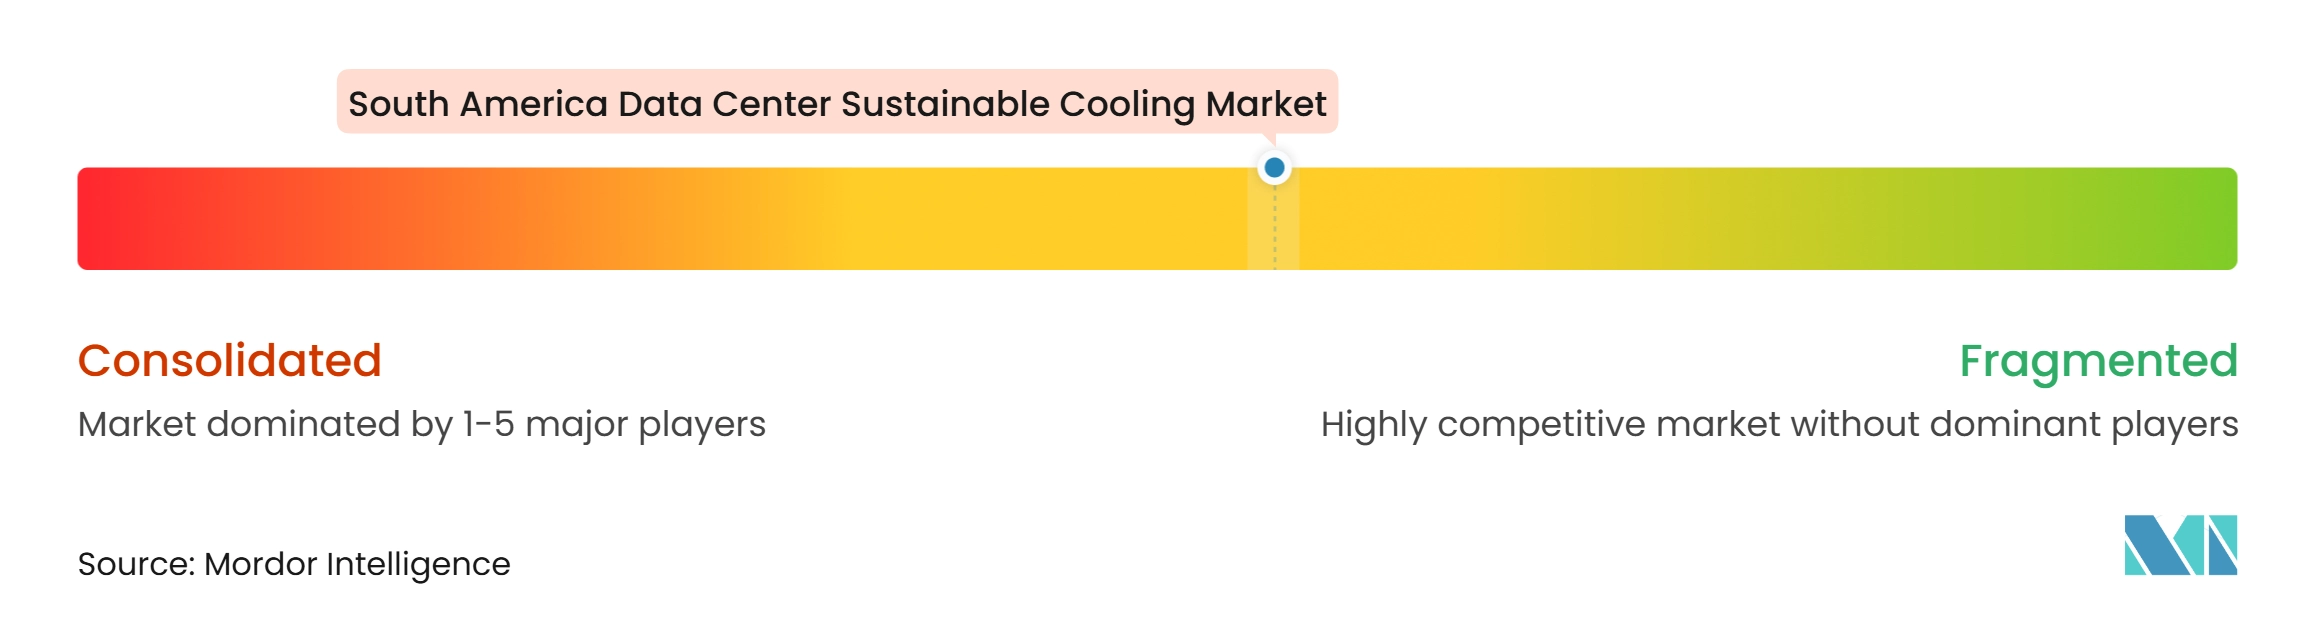
El mercado de enfriamiento sostenible de centros de datos en América del Sur tiene una estructura competitiva de dos niveles. Los proveedores de infraestructura globales han establecido redes de servicio en sistemas enfriados por aire, de agua helada e híbridos. Vertiv, Schneider Electric, STULZ, Johnson Controls, Carrier Global y Trane Technologies mantienen posiciones establecidas en estos sistemas. Sus carteras de productos se extienden desde las unidades de distribución de refrigerante a nivel de bastidor hasta las plantas de enfriadores a escala de campus. La capacidad de servicio local es importante porque el tiempo de entrega, el soporte de instalación y el mantenimiento continuo pueden afectar las decisiones de adquisición. Vertiv amplió la cobertura del canal regional a través de un acuerdo de distribución de abril de 2026 con MAXID para Brasil, Perú, Chile, Argentina, Paraguay, Uruguay y Bolivia. El acuerdo apoya el acceso a equipos modulares de enfriamiento y energía para aplicaciones de inteligencia artificial y computación de alto rendimiento.
Schneider Electric fortaleció su cartera de enfriamiento líquido al adquirir una participación de control en Motivair en febrero de 2025. La adquisición añadió unidades de distribución de refrigerante, intercambiadores de calor de puerta trasera y capacidades de enfriamiento directo al chip. Permite a la empresa competir en los requisitos de enfriamiento por aire, híbrido y líquido. La MCDU-70 de Motivair, lanzada en enero de 2026, ofrece 2,5 MW de capacidad base y puede escalar hasta 10 MW. El producto conecta la infraestructura física de enfriamiento con el software de monitoreo EcoStruxure. Esto refleja un cambio hacia sistemas que pueden expandirse a medida que los bastidores de inteligencia artificial se vuelven más densos. Las credenciales de las normas ISO 14001 e ISO 50001 también se están volviendo más relevantes en la adquisición de hiperescala, favoreciendo a los proveedores que pueden documentar las capacidades de gestión ambiental y energética.
Los proveedores especializados, incluidos CoolIT Systems, LiquidStack, Submer Technologies, Iceotope Technologies y Asperitas, compiten en el enfriamiento directo al chip y por inmersión. Su mayor oportunidad está en los despliegues centrados en inteligencia artificial y en los sitios existentes que necesitan superposiciones de enfriamiento líquido sin el reemplazo completo de la planta existente. Submer creó unidades de negocio de diseño y construcción de centros de datos e inteligencia artificial como servicio en febrero de 2025. El movimiento extiende su papel desde el suministro de componentes hacia el soporte integral de instalaciones. Modine aseguró 180 millones de USD en nuevos pedidos de enfriamiento durante febrero de 2025, lo que refleja la demanda de clientes de inteligencia artificial y computación de alto rendimiento. Su producto TurboChill DCS utiliza el refrigerante R1234ze de bajo potencial de calentamiento global para aplicaciones de enfriamiento líquido directo. El campo competitivo sigue siendo diverso porque tanto los grandes proveedores como los especialistas abordan diferentes requisitos de enfriamiento.
Líderes de la Industria de Enfriamiento Sostenible de Centros de Datos en América del Sur
-
Scala Data Centers
-
ODATA
-
Ascenty
-
Elea Digital
-
Equinix, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Enfriamiento Sostenible de Centros de Datos en América del Sur Empresas cubiertas en este informe
- Vertiv Holdings Co
- Schneider Electric SE
- STULZ GmbH
- Rittal GmbH & Co. KG
- Johnson Controls International plc
- Munters Group AB
- Daikin Industries, Ltd.
- Mitsubishi Electric Corporation
- Alfa Laval AB
- Carrier Global Corporation
- Trane Technologies plc
- Modine Manufacturing Company
- Motivair Corporation
- CoolIT Systems Inc.
- LiquidStack Inc.
- Submer Technologies S.L.
- Iceotope Technologies Limited
- Green Revolution Cooling, Inc.
- Asperitas B.V.
- Scala Data Centers
- ODATA
- Ascenty
- Elea Digital
- Equinix, Inc.
- Cirion Technologies
- Gtd
- EdgeUno
Desarrollos recientes de la industria en Mercado de Enfriamiento Sostenible de Centros de Datos en América del Sur
- Septiembre de 2026: Brasil promulgó REDATA (Régimen Especial de Tributación para Servicios de Centros de Datos), que exige a los operadores calificados alcanzar un WUE ≤ 0,05 L/kWh y obtener el 100% de la electricidad de fuentes renovables o limpias, convirtiendo el enfriamiento sostenible de un diferenciador a un requisito de cumplimiento legal para los operadores que buscan beneficios fiscales federales.
- Mayo de 2026: Equinix confirmó más de 420 millones de USD en inversiones en América del Sur para 2025-2026, con Brasil recibiendo 270 millones de USD y Chile 42 millones de USD para la expansión de segunda fase ST2, describiendo a América del Sur como su región de más rápido crecimiento y más dinámica a nivel mundial.
- Abril de 2026: Vertiv estableció un acuerdo de distribución con MAXID que cubre Brasil y 6 países de América del Sur para soluciones modulares y escalables de enfriamiento y energía, consolidando el inventario en Brasil y Uruguay para reducir los tiempos de tránsito y mejorar el acceso para aplicaciones de enfriamiento de inteligencia artificial y computación de alto rendimiento.
- Enero de 2026: Motivair by Schneider Electric lanzó la unidad de distribución de refrigerante MCDU-70 con una capacidad base de 2,5 MW escalable hasta 10 MW, integrada con el software EcoStruxure, orientada a la infraestructura de unidades de distribución de refrigerante escalables para los crecientes despliegues de bastidores de inteligencia artificial.
Alcance del Informe del Mercado de Enfriamiento Sostenible de Centros de Datos en América del Sur
El Mercado de Enfriamiento Sostenible de Centros de Datos en América del Sur se refiere al mercado regional de tecnologías, sistemas y servicios de enfriamiento energéticamente eficientes, bajos en carbono y conscientes del uso del agua, diseñados para gestionar las cargas térmicas en los centros de datos de América del Sur mientras se minimiza el impacto ambiental, abarcando el enfriamiento líquido (directo al chip, por inmersión, intercambiadores de calor de puerta trasera), la economización por el lado libre o del aire, el enfriamiento evaporativo y adiabático, los enfriadores con refrigerantes de bajo potencial de calentamiento global, la recuperación de calor residual, la optimización térmica impulsada por inteligencia artificial y los sistemas de circuito cerrado eficientes en el uso del agua.
El Informe del Mercado de Enfriamiento Sostenible de Centros de Datos en América del Sur está segmentado por Tecnología de Enfriamiento (Enfriamiento Basado en Aire, Enfriamiento Líquido Directo al Chip, Enfriamiento por Inmersión, Intercambiadores de Calor de Puerta Trasera, Enfriamiento Evaporativo y Adiabático, Sistemas de Enfriamiento Gratuito y Economizadores, y Otras Tecnologías de Enfriamiento Sostenible), Tecnología de Rechazo de Calor (Sistemas Enfriados por Aire, Sistemas Enfriados por Agua, Rechazo de Calor Evaporativo, Enfriadores Secos y Sistemas Híbridos de Rechazo de Calor), Componente del Sistema de Enfriamiento (Unidades de Distribución de Refrigerante, Enfriadores, Torres de Enfriamiento, Intercambiadores de Calor, Bombas y Sistemas de Distribución de Fluidos, Ventiladores y Equipos de Manejo de Aire, y Sistemas de Control y Monitoreo del Enfriamiento), Enfoque de Sostenibilidad (Enfriamiento Energéticamente Eficiente, Enfriamiento Eficiente en el Uso del Agua, Soluciones de Refrigerantes de Bajo Potencial de Calentamiento Global, Enfriamiento con Recuperación de Calor, y Optimización e Integración de Controles de Enfriamiento), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube, y Empresarial y de Borde) y Geografía (Brasil, Argentina, Chile, Colombia, Perú y Resto de América del Sur). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Enfriamiento Basado en Aire |
| Enfriamiento Líquido Directo al Chip |
| Enfriamiento por Inmersión |
| Intercambiadores de Calor de Puerta Trasera |
| Enfriamiento Evaporativo y Adiabático |
| Sistemas de Enfriamiento Gratuito y Economizadores |
| Otras Tecnologías de Enfriamiento Sostenible |
| Sistemas Enfriados por Aire |
| Sistemas Enfriados por Agua |
| Rechazo de Calor Evaporativo |
| Enfriadores Secos |
| Sistemas Híbridos de Rechazo de Calor |
| Unidades de Distribución de Refrigerante |
| Enfriadores |
| Torres de Enfriamiento |
| Intercambiadores de Calor |
| Bombas y Sistemas de Distribución de Fluidos |
| Ventiladores y Equipos de Manejo de Aire |
| Sistemas de Control y Monitoreo del Enfriamiento |
| Enfriamiento Energéticamente Eficiente |
| Enfriamiento Eficiente en el Uso del Agua |
| Soluciones de Refrigerantes de Bajo Potencial de Calentamiento Global |
| Enfriamiento con Recuperación de Calor |
| Optimización e Integración de Controles de Enfriamiento |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube |
| Empresarial y de Borde |
| Brasil |
| Argentina |
| Chile |
| Colombia |
| Perú |
| Resto de América del Sur |
| Por Tecnología de Enfriamiento | Enfriamiento Basado en Aire |
| Enfriamiento Líquido Directo al Chip | |
| Enfriamiento por Inmersión | |
| Intercambiadores de Calor de Puerta Trasera | |
| Enfriamiento Evaporativo y Adiabático | |
| Sistemas de Enfriamiento Gratuito y Economizadores | |
| Otras Tecnologías de Enfriamiento Sostenible | |
| Por Tecnología de Rechazo de Calor | Sistemas Enfriados por Aire |
| Sistemas Enfriados por Agua | |
| Rechazo de Calor Evaporativo | |
| Enfriadores Secos | |
| Sistemas Híbridos de Rechazo de Calor | |
| Por Componente del Sistema de Enfriamiento | Unidades de Distribución de Refrigerante |
| Enfriadores | |
| Torres de Enfriamiento | |
| Intercambiadores de Calor | |
| Bombas y Sistemas de Distribución de Fluidos | |
| Ventiladores y Equipos de Manejo de Aire | |
| Sistemas de Control y Monitoreo del Enfriamiento | |
| Por Enfoque de Sostenibilidad | Enfriamiento Energéticamente Eficiente |
| Enfriamiento Eficiente en el Uso del Agua | |
| Soluciones de Refrigerantes de Bajo Potencial de Calentamiento Global | |
| Enfriamiento con Recuperación de Calor | |
| Optimización e Integración de Controles de Enfriamiento | |
| Por Tamaño de Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Colocación |
| Proveedores de Servicios en la Nube | |
| Empresarial y de Borde | |
| Por América del Sur | Brasil |
| Argentina | |
| Chile | |
| Colombia | |
| Perú | |
| Resto de América del Sur |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de enfriamiento sostenible de centros de datos en América del Sur?
El tamaño del mercado de enfriamiento sostenible de centros de datos en América del Sur es de 0,66 mil millones de USD en 2026 y se proyecta que alcance 1,42 mil millones de USD para 2032, a una CAGR del 13,29% durante 2027-2032. Las perspectivas reflejan el uso más amplio del enfriamiento líquido e híbrido a medida que las instalaciones se preparan para cargas de trabajo de cómputo de mayor densidad.
¿Qué está impulsando la demanda de enfriamiento sostenible de centros de datos en América del Sur?
Las cargas de trabajo de inteligencia artificial, la construcción de hiperescala, las normas de eficiencia hídrica, el abastecimiento de electricidad renovable y la expansión de la capacidad de la nube y la colocación están impulsando la demanda. Estos factores hacen que la eficiencia del enfriamiento, el uso del agua y la capacidad de soportar futuras densidades de bastidores sean consideraciones centrales para los propietarios de instalaciones.
¿Qué tecnología de enfriamiento tiene la mayor participación en América del Sur?
El enfriamiento basado en aire lidera la segmentación por tecnología de enfriamiento con una participación del 45,88% en 2026 debido a su amplia base instalada en las instalaciones existentes. Sigue siendo útil para las cargas de trabajo convencionales y para gestionar el calor a nivel de sala en los sitios híbridos, incluso a medida que el enfriamiento líquido se vuelve más importante para los bastidores de inteligencia artificial de alta densidad.
¿Qué componente se está expandiendo más rápidamente en los sistemas de enfriamiento sostenible?
Se proyecta que las unidades de distribución de refrigerante se expandan a una CAGR del 13,83% hasta 2032 a medida que aumentan los despliegues de enfriamiento líquido directo al chip. Estas unidades gestionan la conexión entre los sistemas de agua de la instalación y los circuitos a nivel de bastidor, lo que las hace importantes para el control térmico, el monitoreo y la expansión escalable.
¿Qué país sudamericano lidera la demanda de enfriamiento sostenible de centros de datos?
Brasil tiene una participación del 55,82% en 2026, respaldada por la capacidad de colocación instalada, la disponibilidad de energía renovable y los requisitos de REDATA. Su escala y entorno regulatorio hacen del enfriamiento eficiente y de bajo consumo de agua una prioridad para los operadores que desean calificar para los beneficios fiscales federales.
¿Por qué el enfriamiento líquido se está volviendo importante para los centros de datos?
El enfriamiento líquido soporta los bastidores de inteligencia artificial de alta densidad y puede reducir la dependencia de los sistemas de aire de sala convencionales, especialmente en los nuevos proyectos de hiperescala y modernización. Se introduce comúnmente con unidades de distribución de refrigerante, bombas, intercambiadores de calor y sistemas de control que requieren un diseño coordinado y un mantenimiento especializado continuo.