
Marktgröße und Marktanteil für nachhaltige Kühlung in südamerikanischen Rechenzentren
Marktübersicht
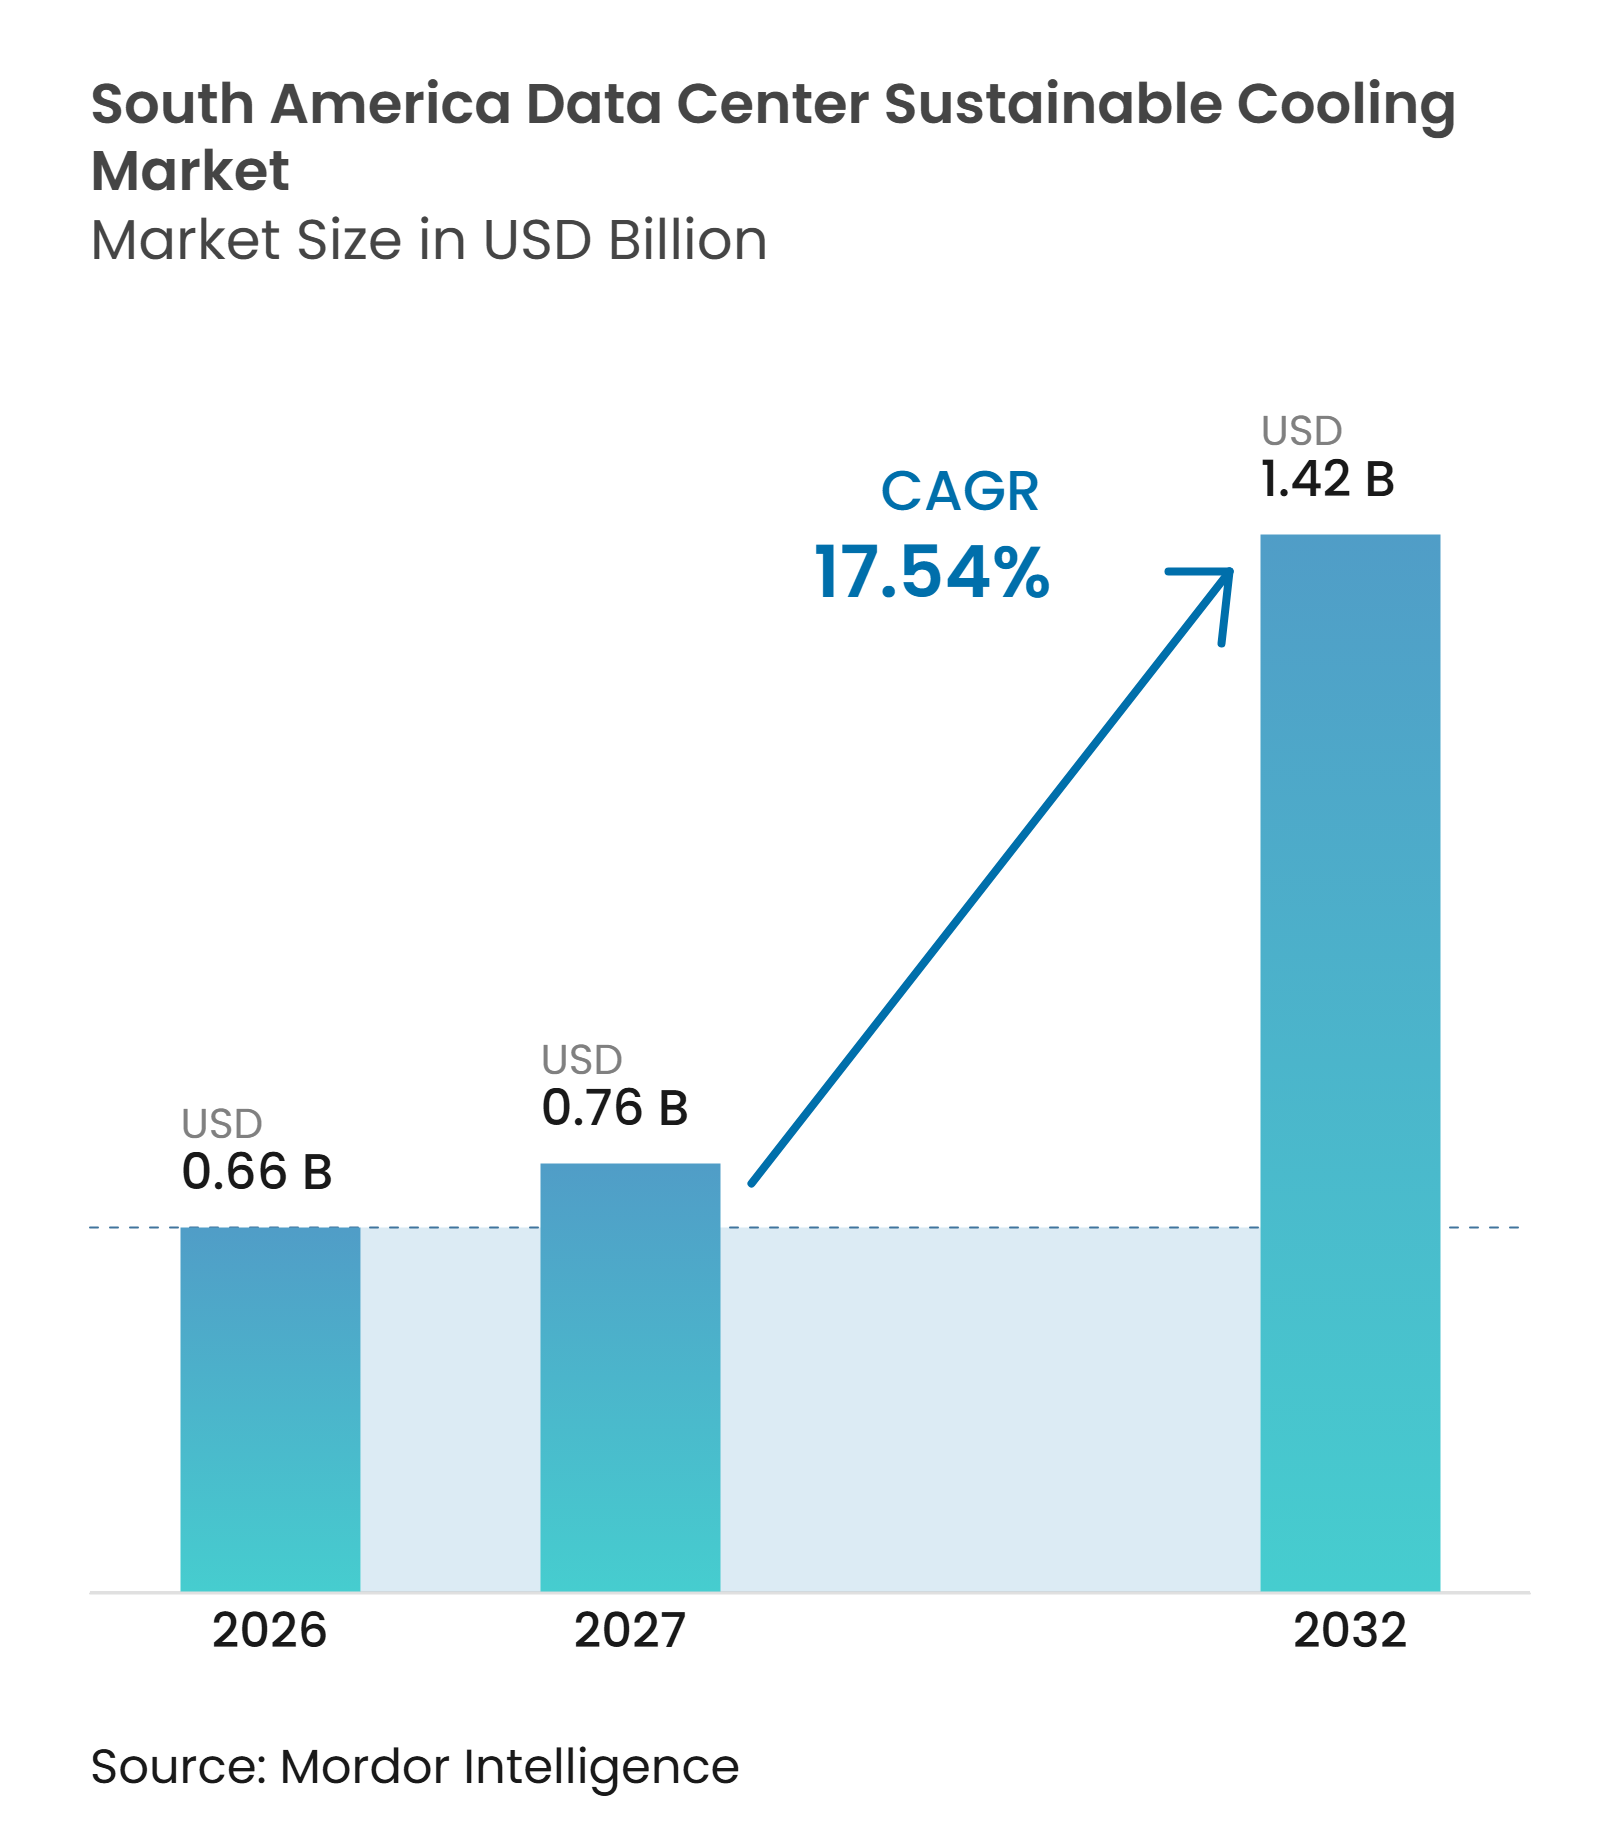
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 0.66 Milliarden US-Dollar |
| Marktgröße (2027) | 0.76 Milliarden US-Dollar |
| Marktgröße (2032) | 1.42 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 17.54 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für nachhaltige Kühlung in südamerikanischen Rechenzentren von Mordor Intelligence
Die Marktgröße für nachhaltige Kühlung in südamerikanischen Rechenzentren wird im Jahr 2026 auf 0,66 Milliarden USD geschätzt und soll bis 2032 einen Wert von 1,42 Milliarden USD erreichen, mit einer CAGR von 13,29 % im Zeitraum 2027–2032. Die Nachfrage verlagert sich, weil KI-Server mehr Wärme in jedem Rack erzeugen, als herkömmliche Luftsysteme bewältigen können, was den ursprünglichen rein luftbasierten Ansatz für neue Rechenhallen weniger geeignet macht. Dies macht Flüssigkeits- und Hybridsysteme in neuen Anlagen und bei ausgewählten Erweiterungen bestehender Standorte relevanter, wo Betreiber bestehende Serviceverpflichtungen aufrechterhalten und gleichzeitig die thermische Kapazität erhöhen müssen. Erneuerbare Energie in mehreren südamerikanischen Märkten unterstützt die Argumentation für eine Reduzierung des Kühlenergieverbrauchs, insbesondere dort, wo Betreiber auch Nachhaltigkeitsanforderungen gegenüberstehen und die Betriebsbelastung bei steigenden IT-Lasten begrenzen möchten. Vorschriften zu Wasserverbrauch, Energieeffizienz und Umweltberichterstattung machen das Kühlungsdesign zu einem Teil der Projektkonformität und nicht mehr zu einer nachrangigen Geräteentscheidung, insbesondere wenn Steuervorteile, Beschaffungsanforderungen von Kunden oder dokumentierte Managementstandards eine Rolle spielen. Anbieter mit lokaler Serviceabdeckung, skalierbaren Kühlgeräten und dokumentierter Umweltleistung sind besser positioniert, um bei Großprojekten zu konkurrieren, da Lieferunterstützung, Wartungskapazität und die Fähigkeit, anlagenweite Leistungsziele zu erfüllen, die Kaufentscheidungen beeinflussen, insbesondere wenn Betreiber Kapazitäten termingerecht bereitstellen und gleichzeitig vertragliche Serviceverpflichtungen sowie langfristige Anforderungen an die Betriebseffizienz erfüllen müssen.
Wichtigste Erkenntnisse des Berichts
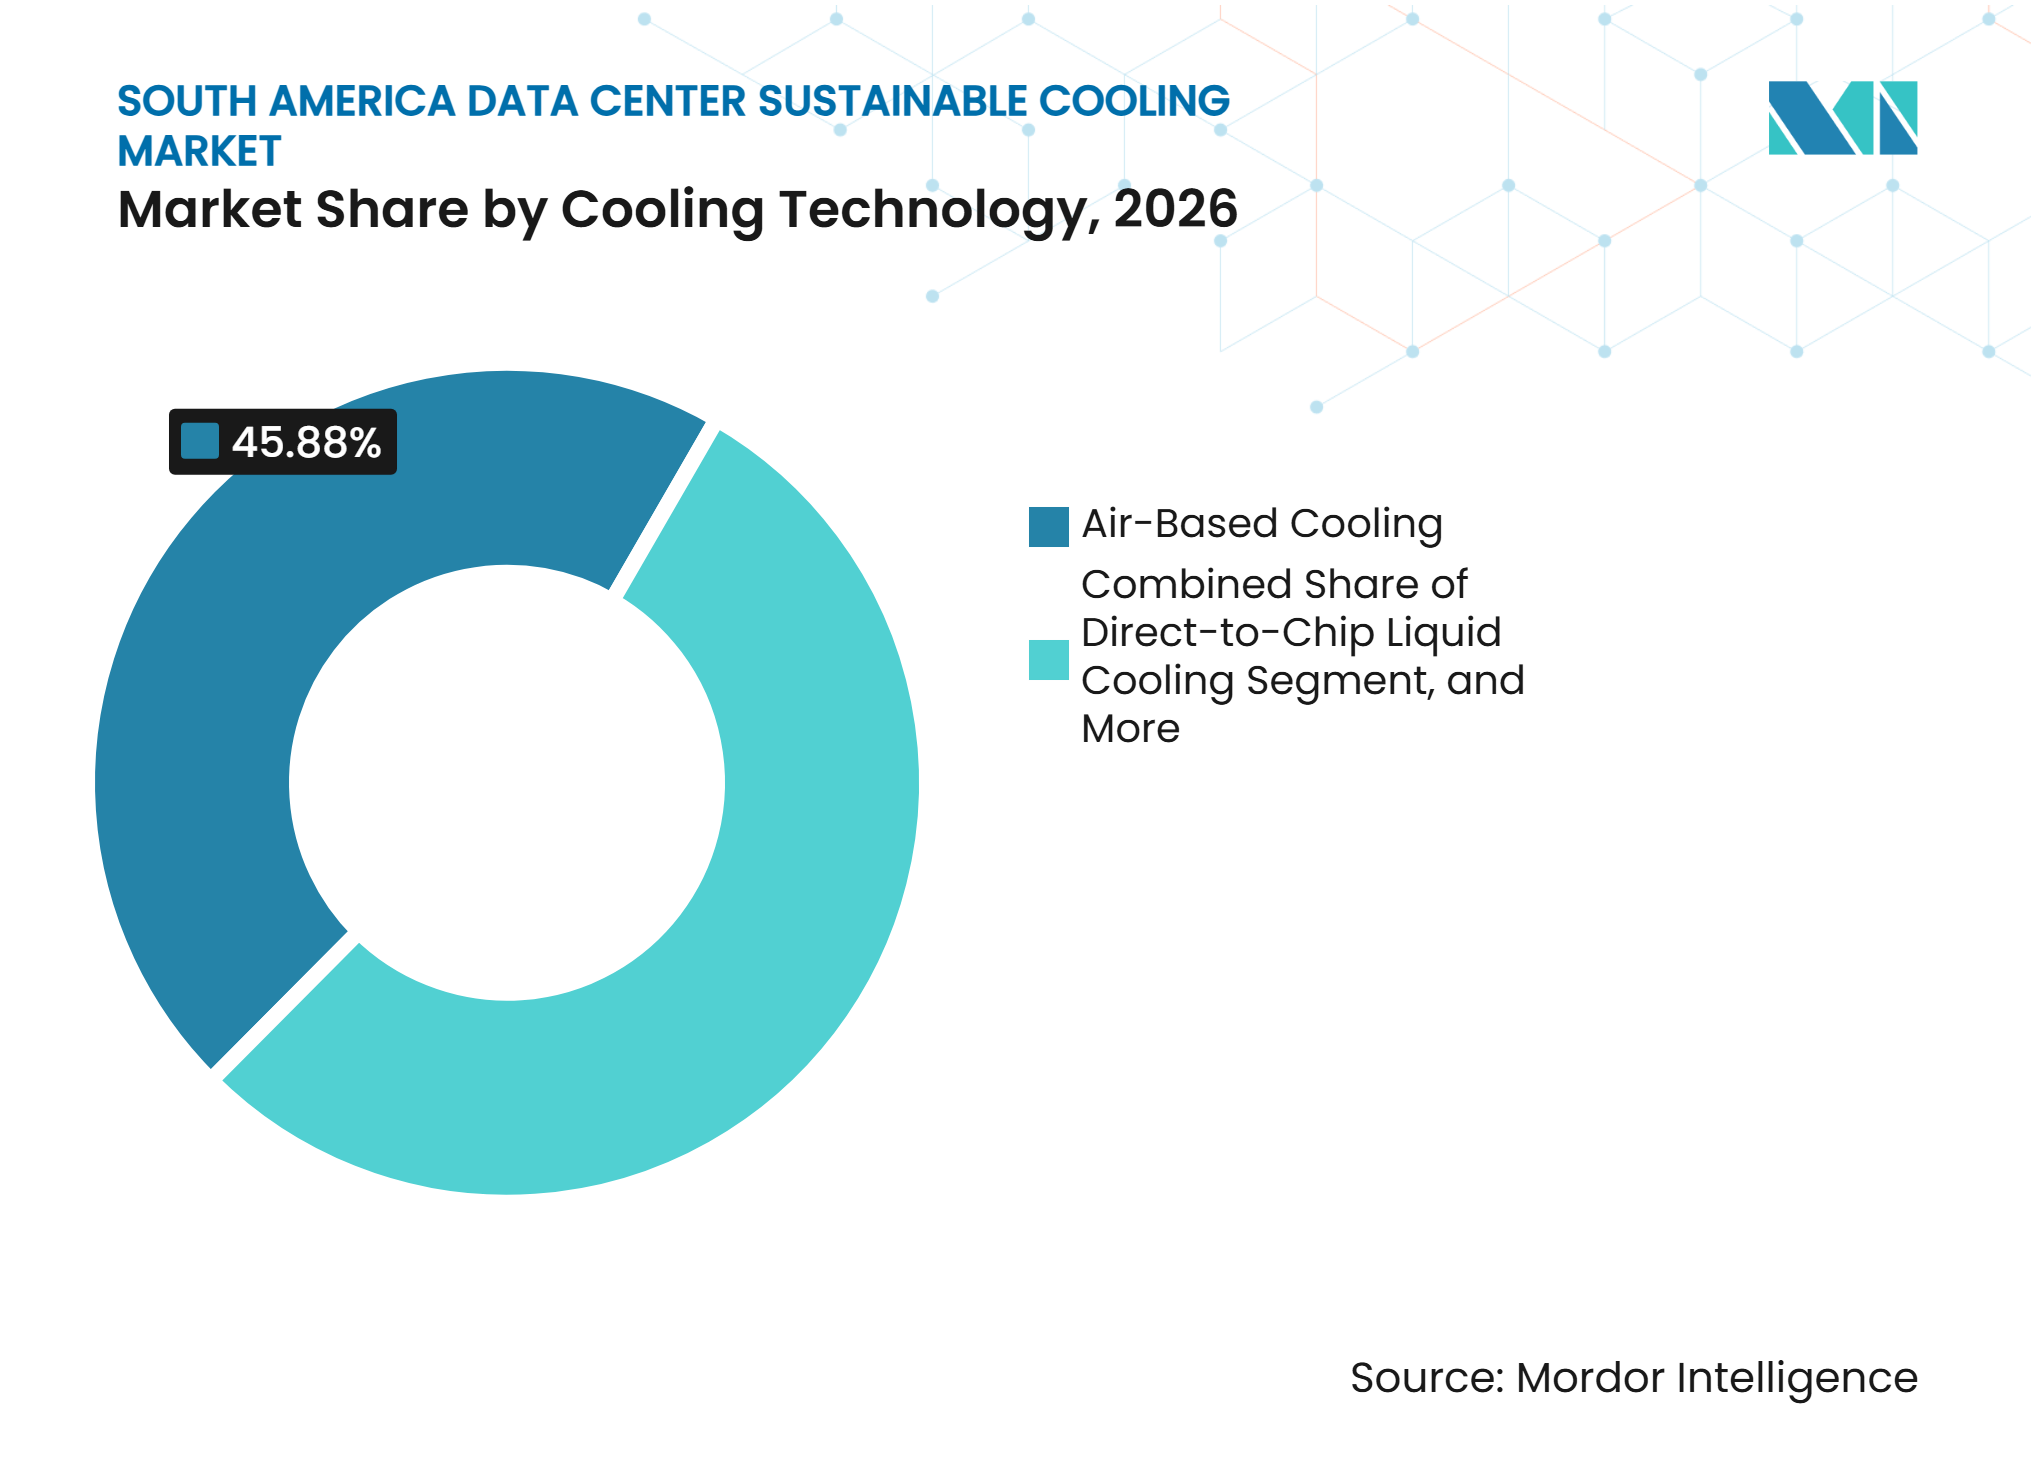
- Nach Kühltechnologie hielt luftbasierte Kühlung im Jahr 2026 einen Marktanteil von 45,88 % am Markt für nachhaltige Kühlung in südamerikanischen Rechenzentren, während die direkte Flüssigkühlung am Chip das am schnellsten wachsende Technologiesegment ist.
- Nach Wärmeabfuhrtechnologie hielten luftgekühlte Systeme im Jahr 2026 einen regionalen Marktanteil von 45,21 %, während hybride Wärmeabfuhrsysteme bis 2032 voraussichtlich mit einer CAGR von 13,74 % wachsen werden.
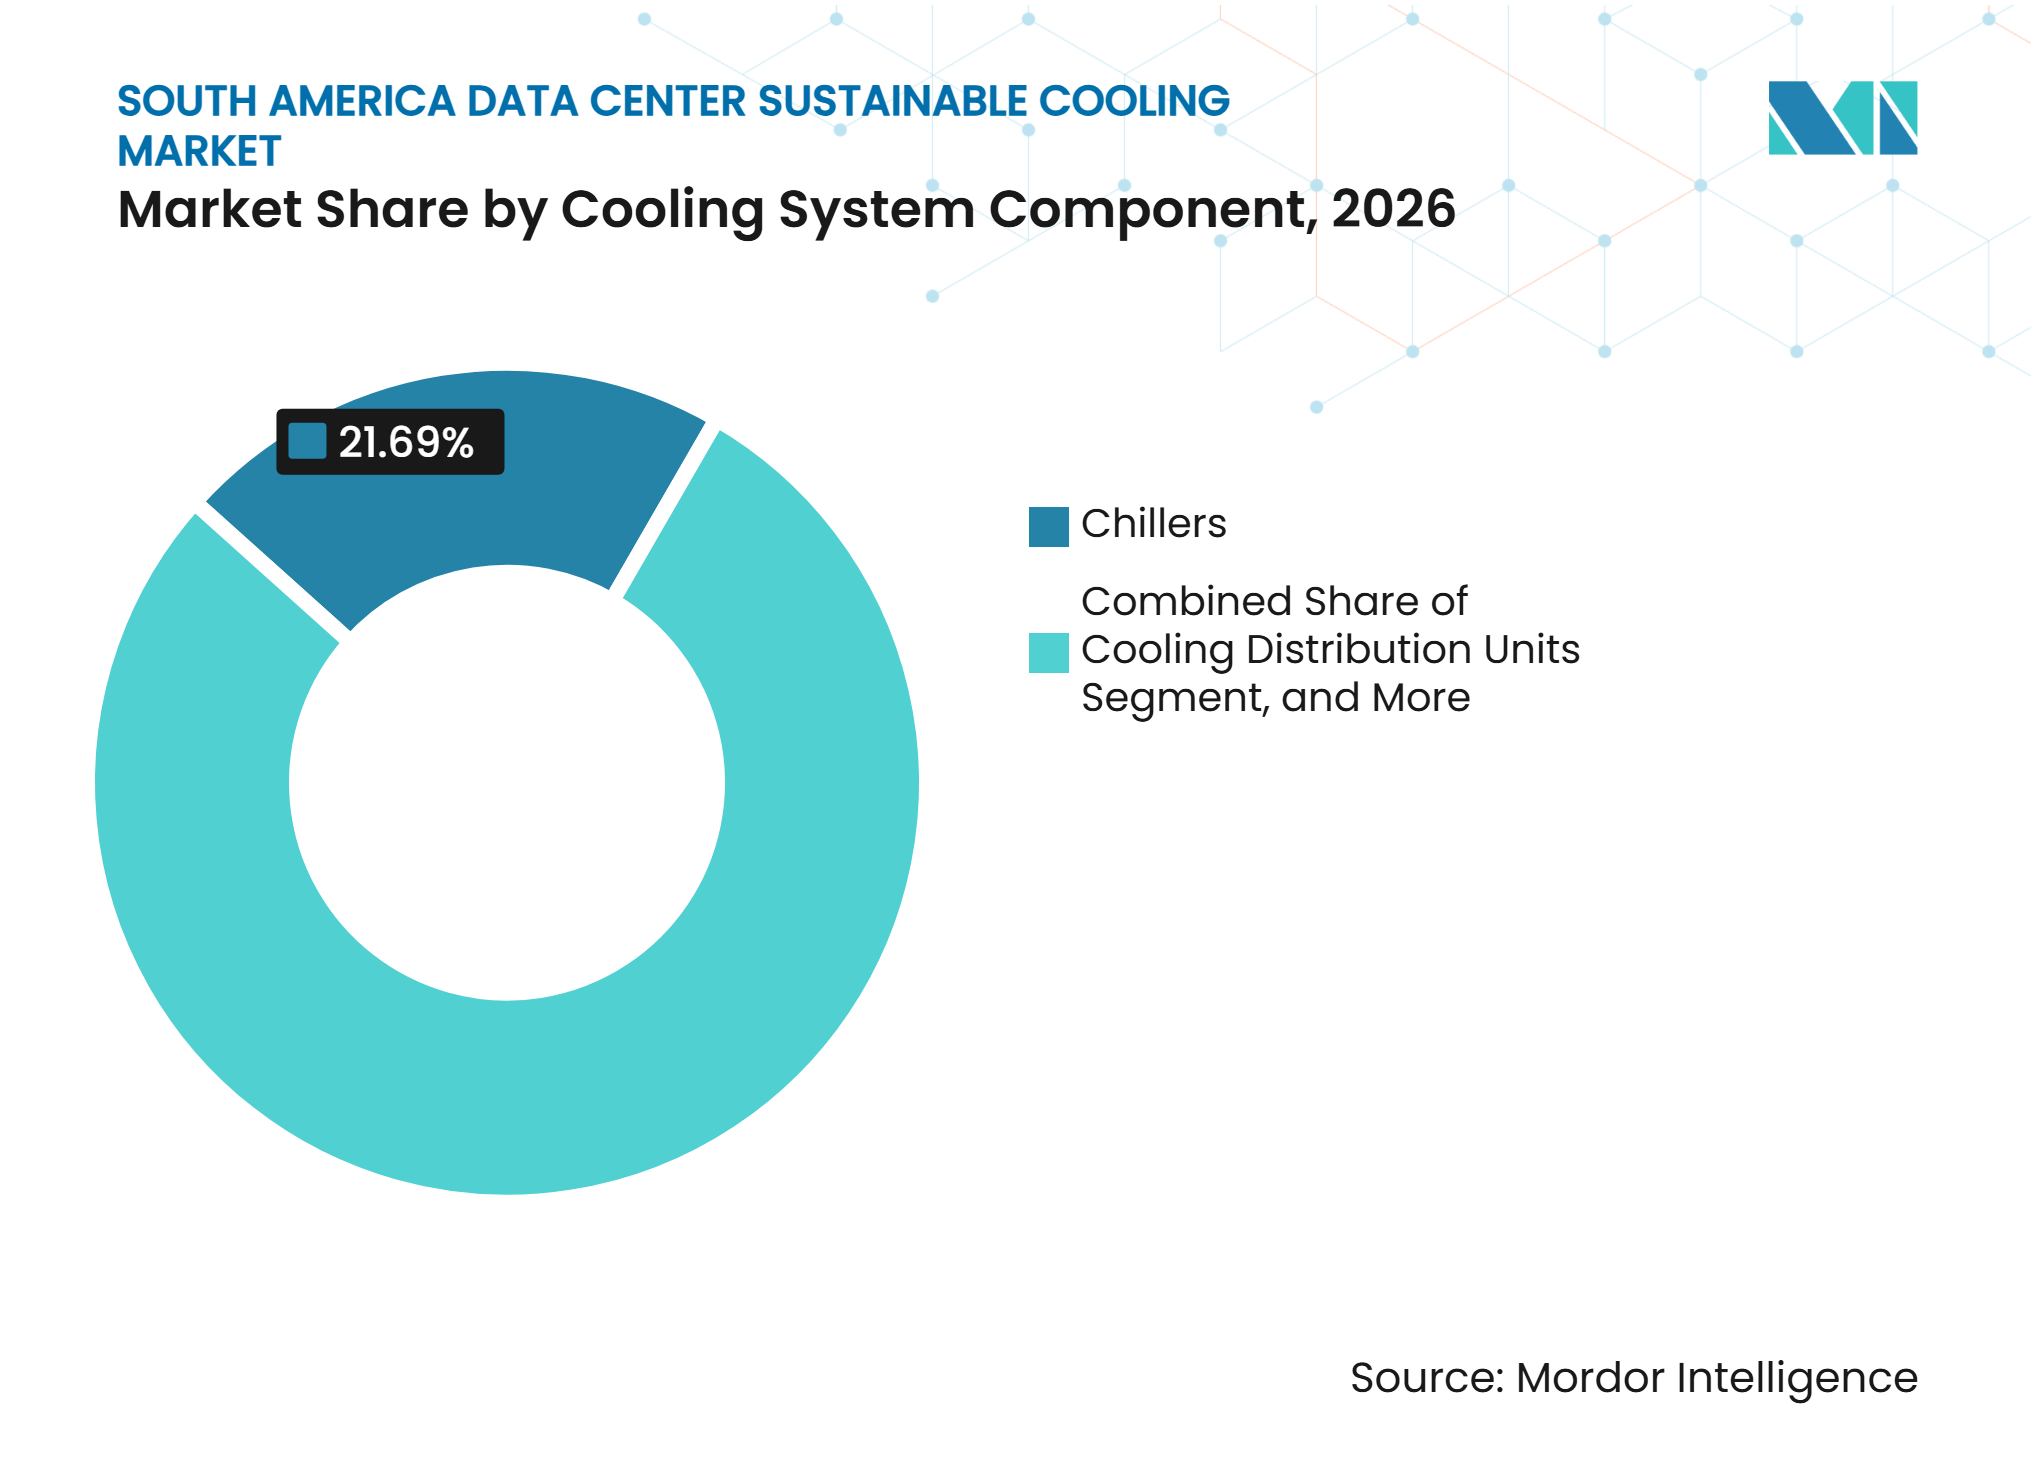
- Nach Kühlsystemkomponente hielten Kältemaschinen im Jahr 2026 einen Marktanteil von 21,69 % am Markt für nachhaltige Kühlung in südamerikanischen Rechenzentren, während Kühlverteilungseinheiten bis 2032 voraussichtlich mit einer CAGR von 13,83 % wachsen werden.
- Nach Nachhaltigkeitsansatz hielt energieeffiziente Kühlung im Jahr 2026 einen Anteil von 37,87 % an der Segmentierung, während wärmerückgewinnungsfähige Kühlung bis 2032 voraussichtlich mit einer CAGR von 13,72 % wachsen wird.
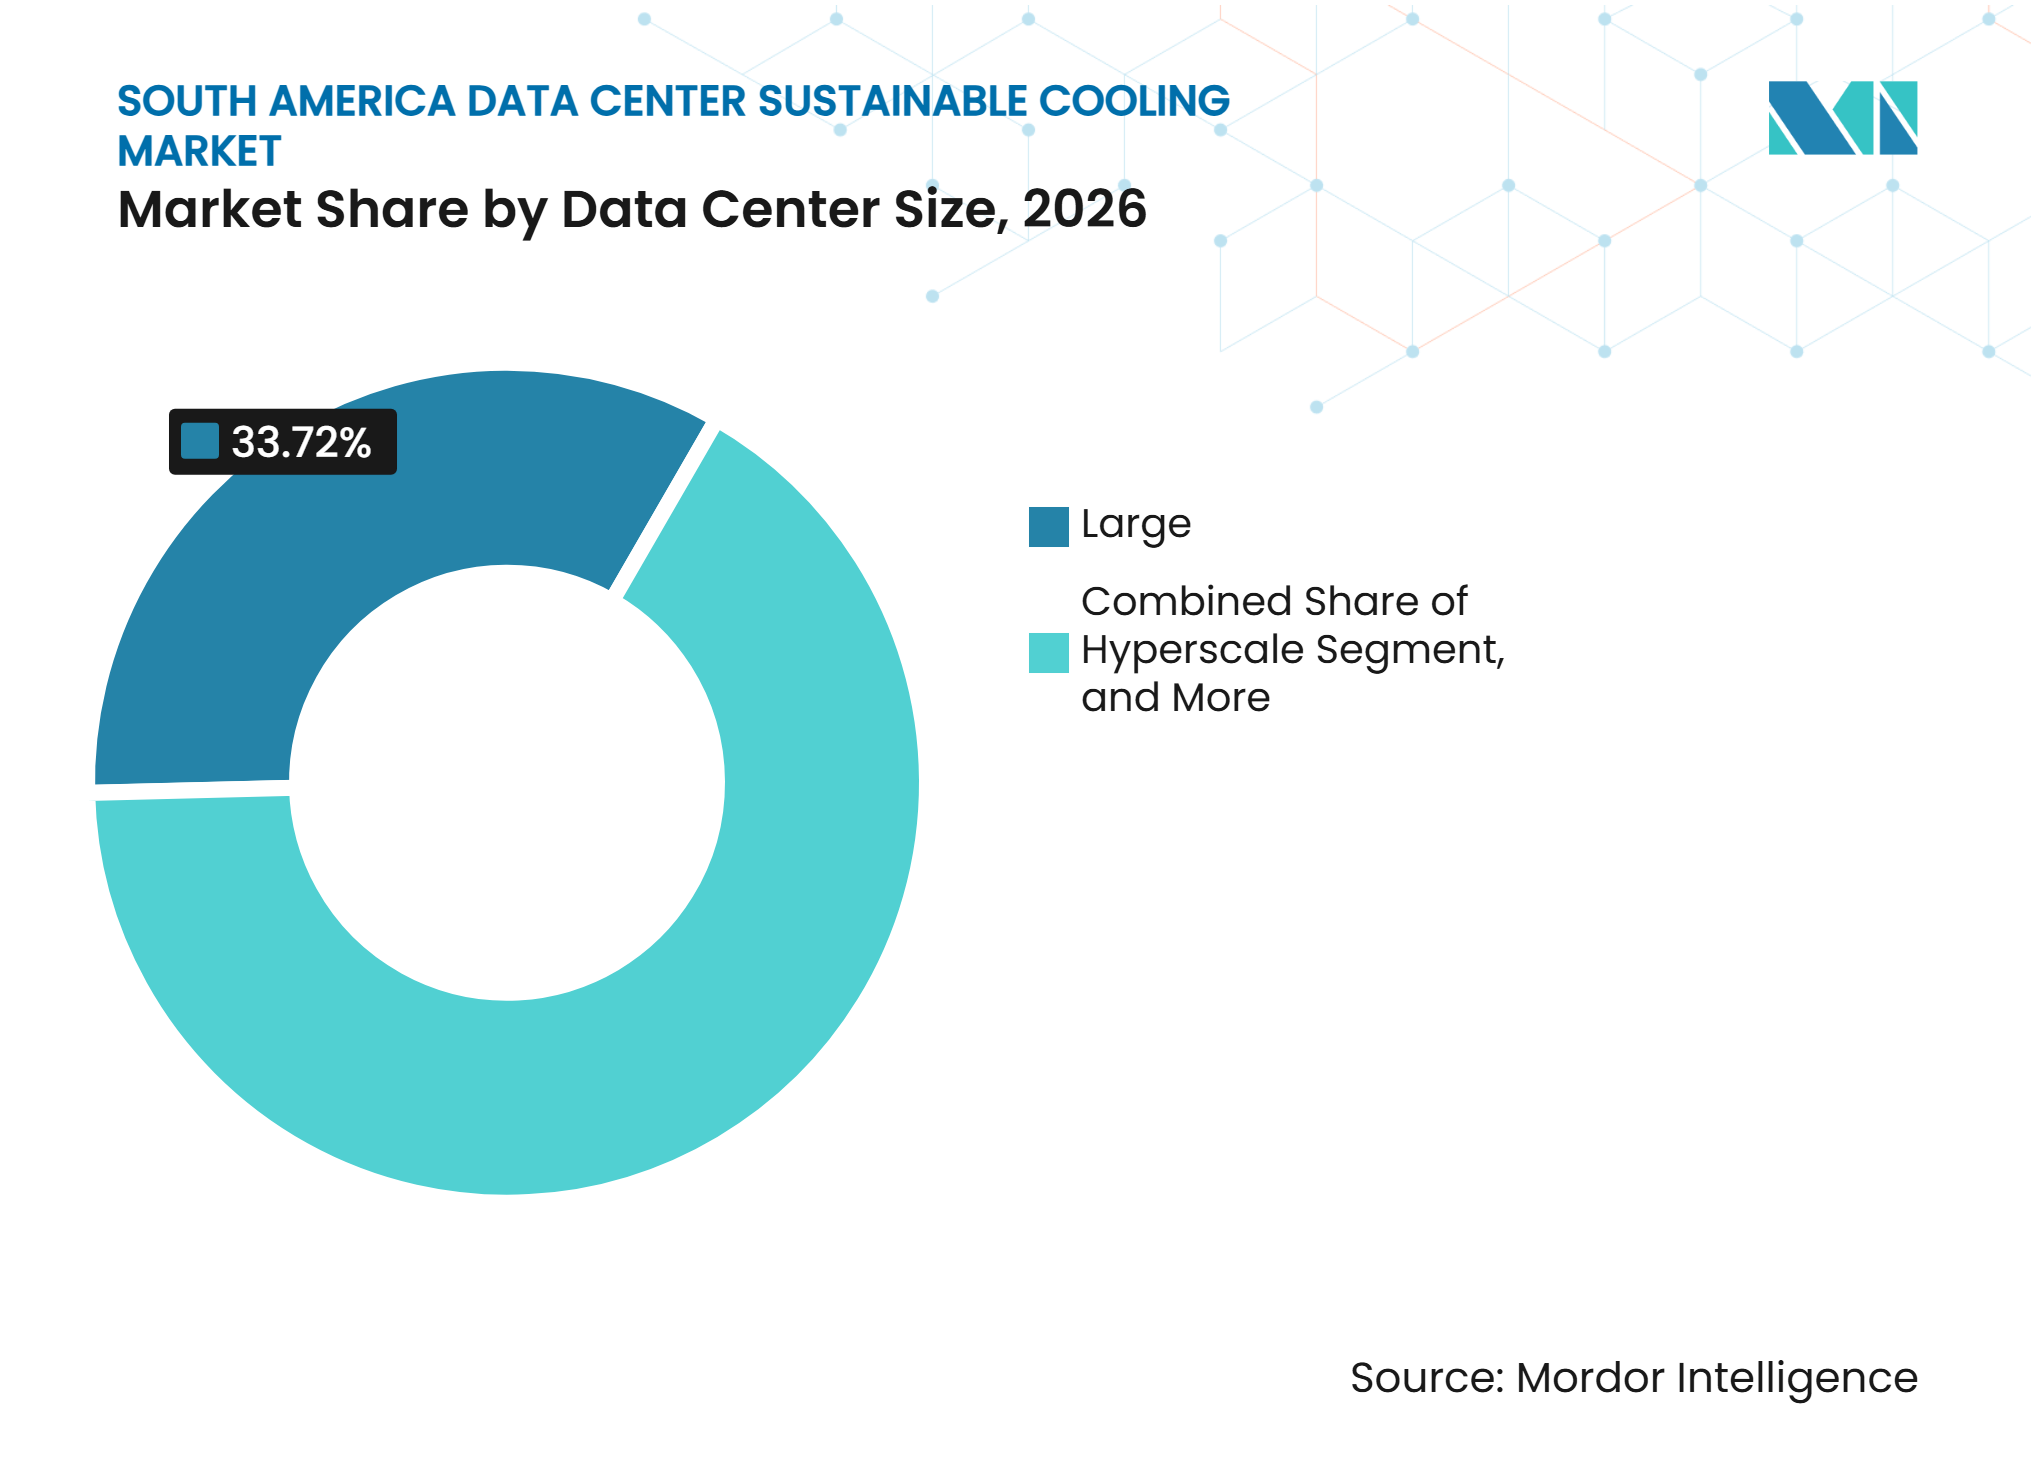
- Nach Rechenzentrumsgröße hielten große Rechenzentren im Jahr 2026 einen Anteil von 33,72 % an der Segmentierung, während Hyperscale-Anlagen bis 2032 voraussichtlich mit einer CAGR von 13,69 % wachsen werden.
- Nach Rechenzentrumstyp hielten Colocation-Betreiber im Jahr 2026 einen Anteil von 45,77 % an der Segmentierung, während Cloud-Dienstleister bis 2032 voraussichtlich mit einer CAGR von 13,91 % wachsen werden.
- Nach Geografie hielt Brasilien im Jahr 2026 einen regionalen Marktanteil von 55,82 %, während Chile bis 2032 voraussichtlich mit einer CAGR von 13,96 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von Hyperscale- und KI-Workloads | +4.1% | Brasilien, Chile, Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Investitionen in Cloud-, Colocation- und digitale Infrastruktur | +3.0% | Brasilien, Chile, Argentinien | Kurzfristig (≤ 2 Jahre) |
| Vorgaben zu Energieeffizienz und Nachhaltigkeit | +2.2% | Brasilien, Chile, Kolumbien | Mittelfristig (2–4 Jahre) |
| Digitalisierung, 5G und Einsatz von Edge Computing | +1.6% | Brasilien, Kolumbien, Peru | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Nachrüstung von Flüssigkühlung in Bestandsanlagen | +1.1% | Brasilien, Chile | Mittelfristig (2–4 Jahre) |
| Ausbau lokaler Fertigungs- und Servicekapazitäten | +0.7% | Brasilien, Südlicher Kegel | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von Hyperscale- und KI-Workloads definiert die regionale thermische Architektur neu
KI-Plattformen verändern die Art und Weise, wie regionale Betreiber Kühlkapazitäten planen, da die Rack-Wärmelasten über den praktischen Bereich herkömmlicher Raumluftanlagen hinausgehen. Elea Data Centers vereinbarte mit Vertiv den Einsatz von Kühlverteilungseinheiten für KI-Workloads in São Paulo im Rahmen seines Erstphasen-Investitionsprogramms. Der Einsatz liefert ein regionales Beispiel dafür, dass Flüssigkühlung in die Anlage integriert wird, anstatt erst nach dem Auftreten von Kapazitätsengpässen nachgerüstet zu werden. AWS baut außerdem seine Region Südamerika Chile über 3 Verfügbarkeitszonen mit unabhängiger unterstützender Infrastruktur auf. Diese Entwicklungen machen die Geräteauswahl stärker von Server-Roadmaps und künftigen Rack-Dichten abhängig als von der ursprünglichen Gebäudespezifikation. Sie erfordern auch, dass Eigentümer Verteilungseinheiten, Rohrleitungen, Wärmetauscher, Steuerungen und Servicevereinbarungen gleichzeitig mit der Serverauswahl berücksichtigen. Betreiber, die skalierbare Flüssigkühlung standardisieren, können den Bedarf an separaten Kühlungsdesigns bei aufeinanderfolgenden Hardware-Änderungen reduzieren.
Investitionen in Cloud-, Colocation- und digitale Infrastruktur erhöhen den Effizienzstandard
Große Investitionsprogramme erhöhen die Leistungsanforderungen an Kühlsysteme in ganz Südamerika. Equinix bestätigte mehr als 420 Millionen USD an regionalen Investitionen für 2025–2026, darunter 270 Millionen USD in Brasilien und 42 Millionen USD für die zweite Phase des ST2 in Chile. Ascenty stellte im Jahr 2026 1 Milliarde USD für 13 Projekte bereit. Jedes neue Hyperscale- oder große Colocation-Projekt macht einen geringeren Strom- und Wasserverbrauch in der gewerblichen Beschaffung sichtbarer. Es schafft auch ein klares Betriebsbeispiel für Kunden, die Kapazitätsverfügbarkeit, Ausfallsicherheit, Energieverbrauch und Wasserleistung potenzieller Anlagen vergleichen. Colocation-Betreiber, die Unternehmenskunden bedienen, stehen unter zunehmendem Druck, ihre Geräteauswahl an den Standards auszurichten, die von großen Cloud-Mietern erwartet werden. Dies schafft Nachfrage nach Kühlsystemen, die effizient arbeiten und gleichzeitig eine schrittweise Erweiterung unterstützen können.[1]
Vorgaben zu Energieeffizienz und Nachhaltigkeit fördern compliance-getriebene Beschaffung
Brasilien hat im September 2026 REDATA verabschiedet, das die Steuervorteile für qualifizierende Rechenzentrumsdienste an einen WUE-Grenzwert von 0,05 L/kWh und eine 100-prozentige Versorgung mit erneuerbarer oder sauberer Energie knüpft. Die Anforderungen erhöhen den Wert von geschlossenen, flüssigen und wasserarmen Kühloptionen für Betreiber, die neue Anlagen planen. Sie erhöhen auch die Kosten für den Betrieb veralteter Verdunstungsanlagen, wenn diese die erforderliche Wasserleistung nicht erfüllen können. Umweltmanagement- und Energiemanagementnachweise werden in der Beschaffungsdokumentation immer wichtiger. ISO-14046-Methoden zur Bewertung des Wasser-Fußabdrucks und ISO-50001-Energiemanagementpraktiken geben Betreibern einen Rahmen für die Dokumentation von Wasser- und Energieleistung. Diese Anforderungen können frühe Entscheidungen über Standortlayout, Technologieauswahl, Überwachungssysteme, Wasserwiederverwendungsanlagen und die für die laufende Berichterstattung erforderlichen Nachweise beeinflussen. Der Markt für nachhaltige Kühlung in südamerikanischen Rechenzentren belohnt daher zunehmend Systeme, die sowohl eine prüfbare Compliance als auch thermische Leistung unterstützen.[2]
Digitalisierung, 5G und Einsatz von Edge Computing weiten die Kühlnachfrage auf Sekundärmärkte aus
Der 5G-Ausbau und eine breitere Cloud-Nutzung weiten die Rechennachfrage über etablierte Rechenzentrumszentren hinaus aus. Anlagen in Sekundärstädten müssen Kühlungsdesigns an lokale Wasserbedingungen, Stromverfügbarkeit und verfügbaren technischen Support anpassen. Das LIM2-Rechenzentrum von Cirion Technologies in Lima veranschaulicht die Ausbreitung großer Kapazitäten in einen Markt mit lokal spezifischen Ressourcenbeschränkungen. Kleinere Edge-Anlagen können höhere Redundanzkosten pro Kilowatt aufweisen als große Standorte. Gleichzeitig können KI-Inferenz-Workloads Wärmeniveaus erzeugen, für die ältere Luftsysteme nicht ausgelegt waren. Betreiber benötigen daher Designs, die für kleinere Standorte angemessen dimensioniert sind, ohne die Redundanz-, Überwachungs- und Wartungspraktiken zu beeinträchtigen, die für geschäftskritische Workloads erforderlich sind. Modulare luftgekühlte, adiabatische und hybride Systeme können Betreibern helfen, Kapazitäten zu erweitern und gleichzeitig den Wasserverbrauch und die Baukomplexität zu begrenzen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten für fortschrittliche Kühlsysteme | -0.8% | Alle Märkte, am stärksten in Sekundärstädten | Kurzfristig (≤ 2 Jahre) |
| Energieverbrauch von Kühlsystemen | -0.5% | Brasilien, Chile | Mittelfristig (2–4 Jahre) |
| Wasser-, Netz- und standortspezifische Infrastrukturbeschränkungen | -0.4% | Chile, Peru | Langfristig (≥ 4 Jahre) |
| Begrenzte Verfügbarkeit von qualifiziertem Servicepersonal für Flüssigkühlung | -0.3% | Regional, am stärksten außerhalb von São Paulo | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalintensität fortschrittlicher Kühlung erzeugt Beschaffungsreibung
Der Wechsel von Luftkühlung zu direkter Flüssigkühlung am Chip oder Immersionskühlung erhöht die Anfangsinvestitionskosten einer KI-fähigen 20-MW-Anlage erheblich. Die zusätzliche Anforderung ist für mittelgroße Colocation-Unternehmen, die regionale Unternehmenskunden bedienen, schwieriger zu erfüllen. Feste Schuldendienststrukturen können Investitionsentscheidungen auch empfindlicher gegenüber Finanzierungsbedingungen machen. Viele Betreiber reagieren mit einem phasenweisen Hybrid-Einsatz, bei dem Luftsysteme für Standard-Rechenbereiche beibehalten und Flüssigkühlung für dichtere KI-Racks hinzugefügt wird. Dies reduziert das anfängliche Kapitalrisiko, schafft aber einen betrieblichen Bedarf, 2 Kühlsysteme zu warten. Die daraus resultierende Komplexität kann die vollen Effizienzvorteile eines einzigen, integrierten Anlagendesigns einschränken.
Betrieblicher Energiebedarf der Kühlinfrastruktur schafft eine konkurrierende Effizienzanforderung
Kühlung kann 30 % bis 40 % des Energieverbrauchs in herkömmlich konzipierten regionalen Rechenzentren ausmachen. Dies schafft eine schwierige betriebliche Balance, wenn KI-Racks mehr Wärmeabfuhr erfordern, aber Mieterverträge auch eine starke Energieverbrauchsleistung verlangen. Scala Data Centers hält eine PUE-Obergrenze von 1,45 in seinem Portfolio, während die Mega-Lobster-Anlage von Tecto Data Centers bei der Inbetriebnahme mit einem PUE von 1,5 betrieben wurde. Flüssigkeitssysteme können den Energieverbrauch für die Wärmeübertragung reduzieren, aber Pumpen, Wärmetauscher und Kühlverteilungseinheiten erhöhen ebenfalls den Strombedarf. Betreiber müssen daher das gesamte System optimieren, anstatt einzelne Komponenten isoliert zu bewerten. Der Bedarf an geschultem Personal steigt, wenn Geräte Flüssigkeitskreisläufe, Steuerungssoftware und Wassermanagementanforderungen kombinieren.[3]
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kühltechnologie:
Flüssigkühlung gewinnt an Präzision gegenüber einer luftdominierten installierten BasisLuftbasierte Kühlung hielt im Jahr 2026 einen Anteil von 45,88 % an der Kühltechnologiesegmentierung. Ihre Position spiegelt die breite installierte Basis von Klimaanlagen für Computerräume und In-Row-Geräten in etablierten Unternehmens- und Colocation-Anlagen wider. Brasilien und Chile verfügen über viele Standorte, die auf luftseitige Verteilung ausgelegt wurden, bevor hochdichte KI-Einsätze üblich wurden. Diese Systeme bedienen weiterhin herkömmliche Rechenlasten und Restwärme in gemischten Kühlumgebungen. Verdunstungs- und adiabatische Systeme bleiben relevant, wo Umgebungsbedingungen ihren Einsatz unterstützen. Freikühlung und Economizer-Designs bieten auch Optionen, wo lokale Klimabedingungen eine geringere mechanische Kühllast ermöglichen. Der Marktanteil für nachhaltige Kühlung in südamerikanischen Rechenzentren, der von luftbasierten Geräten gehalten wird, spiegelt daher die installierte Infrastruktur ebenso sehr wider wie die aktuelle Beschaffungspräferenz.
Direkte Flüssigkühlung am Chip ist die am schnellsten wachsende Kühltechnologie, da Betreiber sich auf dichtere KI-Hardware vorbereiten. Eleas Einsatz in São Paulo mit Vertiv liefert ein sichtbares Beispiel für den Einsatz von Kühlverteilungseinheiten für diese Workload. Immersionskühlung und Wärmetauscher an der Rückseite des Racks dienen spezielleren Hochleistungsrechen- und Nachrüstungsanforderungen. Flüssigkeitssysteme können Wärme nahe an der Quelle abführen, was den Druck auf raumweite Luftsysteme reduziert. Die Technologiewahl beeinflusst auch Anforderungen an Rohrleitungen, Wasseraufbereitung, Überwachung, Wartung und Mitarbeiterschulung. Betreiber werden wahrscheinlich hybride Designs verwenden, während sie zwischen bestehender luftgekühlter Kapazität und neueren flüssiggekühlten Racks wechseln. Anbieter, die diese gemischten Umgebungen unterstützen können, haben einen Vorteil in Standorten, die ihre gesamte Kühlanlage nicht auf einmal ersetzen können.



Nach Wärmeabfuhrtechnologie:
Hybridsysteme führen das Wachstum gegenüber luftgekühlten Bestandssystemen anLuftgekühlte Systeme hielten im Jahr 2026 einen Anteil von 45,21 % an der Wärmeabfuhrtechnologiesegmentierung. Ihre installierte Basis ist besonders breit in Brasiliens Innenstädten und Chiles Sekundärmärkten. Diese Systeme sind lokalen Betreibern vertraut und können eine Abhängigkeit von kontinuierlichem Wasserverbrauch vermeiden. Wassergekühlte Systeme bleiben an größeren Standorten in São Paulo und Santiago wichtig, wo Kaltwasseranlagen höhere Kapazitätsanforderungen unterstützen. Santiagos lokale Wasserbeschränkungen lenken neue Designentscheidungen hin zu geschlossenen Glykol-Alternativen. Die Marktgröße für nachhaltige Kühlung in südamerikanischen Rechenzentren für luftgekühlte Wärmeabfuhr wird weiterhin durch bestehende Anlagenlayouts und Servicebekanntheit unterstützt.
Hybride Wärmeabfuhrsysteme sollen bis 2032 mit einer CAGR von 13,74 % wachsen. Sie kombinieren Methoden wie adiabatische Vorkühlung, Trockenkühlung, freiseitige Economisierung und mechanische Kälteerzeugung. Dies gibt Betreibern mehr Flexibilität, um die Balance zwischen Strombedarf und Wasserverbrauch bei sich ändernden Bedingungen zu steuern. ODATAs BG02- und BG03-Standorte in Tenjo integrierten Delta-Cube-Technologie zur Unterstützung von Rack-Dichten von 50 kW. Das Projekt zeigt, wie hybride Wärmeabfuhr von der Designphase an in einen Hyperscale-Standort integriert werden kann. Anbieter entwickeln auch Produkte mit niedrigem Treibhauspotenzial für Hochdichteanwendungen. Airedale by Modines TurboChill DCS verwendet R1234ze, das ein Treibhauspotenzial von 1,37 hat.
Nach Kühlsystemkomponente:
Kühlverteilungseinheiten führen neue Einsätze an, während Kältemaschinen die installierte Basis verankernKältemaschinen hielten im Jahr 2026 einen Anteil von 21,69 % an der Kühlsystemkomponentensegmentierung. Sie bleiben zentral für Kaltwasseranlagen an etablierten Tier-3- und Tier-4-Standorten in São Paulo, Santiago, Bogotá und Buenos Aires. Kühltürme unterstützen viele wassergekühlte Hydroniksysteme, während Pumpen und Flüssigkeitsverteilungsanlagen die Hauptanlage mit nachgelagerten Kreisläufen verbinden. Wärmetauscher sind sowohl in luftseitigen als auch in flüssiggekühlten Architekturen erforderlich. Ventilatoren und Luftbehandlungsgeräte erfüllen weiterhin wesentliche Verteilungsfunktionen in luftbasierten Systemen. Die Komponentenauswahl berücksichtigt zunehmend Energiebewertungen, Betriebslärm, Wasserverbrauch, Zuverlässigkeit und Wartungsanforderungen. Kältemaschinen behalten eine zentrale Rolle, da die regionale installierte Basis auf sie für die großflächige Wärmeabfuhr angewiesen ist.
Kühlverteilungseinheiten sollen bis 2032 mit einer CAGR von 13,83 % wachsen. Ihre Nachfrage verfolgt die Einführung direkter Flüssigkühlung am Chip, da jeder Einsatz eines flüssiggekühlten Racks eine verwaltete Kühlmittelverteilung erfordert. CDUs stellen die Schnittstelle zwischen den Wasseranlagen der Anlage und den Kreisläufen auf Rack-Ebene bereit. Diese Rolle macht sie wichtig für die Verhinderung von Lecks, die Aufrechterhaltung von Temperaturen und die Überwachung der Systemleistung. Motivair by Schneider Electric stellte im Januar 2026 die MCDU-70 mit einer Basiskapazität von 2,5 MW vor, die auf 10 MW skaliert werden kann. Ihre Integration mit EcoStruxure-Software zeigt die zunehmende Bedeutung von Überwachung und Steuerung neben physischen Kühlgeräten. Die Marktgröße für nachhaltige Kühlung in südamerikanischen Rechenzentren für Komponenten verlagert sich hin zu Systemen, die mit steigender Rack-Leistung wachsen können, anstatt einen vollständigen Austausch zu erfordern.

Nach Nachhaltigkeitsansatz:
Energieeffiziente Kühlung führt, während Wärmerückgewinnung strategischen Wert gewinntEnergieeffiziente Kühlung hielt im Jahr 2026 einen Anteil von 37,87 % an der Nachhaltigkeitsansatzsegmentierung. Die Kategorie umfasst Freikühlung-Economizer, drehzahlgeregelte Kältemaschinen und Frequenzumrichter-Upgrades, die in der gesamten bestehenden Anlagenbasis eingesetzt werden. Diese Maßnahmen adressieren die direkten Stromkosten des Betriebs von Kühlgeräten. Wassereffiziente Kühlung gewinnt dort an Relevanz, wo regulatorische und lokale Ressourcenbedingungen wasserarme Designs begünstigen. Elea Data Centers meldete einen netzwerkdurchschnittlichen WUE von 0,014 L/kWh durch den Einsatz von Flüssigkühlung und Wasserwiederverwendungssystemen. Dieser Wert liegt unterhalb der REDATA-Steuervorteils-Schwelle von 0,05 L/kWh. Kältemittel mit niedrigem Treibhauspotenzial sind ebenfalls Teil der Nachhaltigkeitsplanung in neuen Hochdichtesystemen.
Wärmerückgewinnungsfähige Kühlung soll bis 2032 mit einer CAGR von 13,72 % wachsen. KI-skalierte Anlagen können Dutzende von Megawatt Abwärme erzeugen, die andernfalls vom Standort abgeführt würden. Rückgewinnungssysteme können diese Wärme in Fernwärme oder industrielle Prozesse leiten, wo ein praktischer lokaler Abnehmer vorhanden ist. Dies verändert die Rolle der Kühlung von der Wärmeentsorgung zum Energiemanagement. Die Möglichkeit hängt von der nahegelegenen Nachfrage, der Standortkonfiguration und der kommunalen Infrastruktur ab. ISO 50001 bietet einen formalen Managementrahmen für die Dokumentation der Energieleistung in Beschaffungs- und Compliance-Prozessen. Wärmerückgewinnung hat daher strategischen Wert, wo Betreiber das Anlagendesign mit lokalen Energienutzern koordinieren können.
Nach Rechenzentrumsgröße:
Hyperscale treibt das Wachstum an, während große Anlagen den Marktanteil verankernGroße Rechenzentren machten im Jahr 2026 33,72 % des Rechenzentrumsgrößensegments aus. Die Kategorie umfasst etablierte Tier-3- und Tier-4-Colocation-Anlagen in São Paulo, Santiago, Bogotá und Buenos Aires. Diese Standorte verwenden oft vielfältige Kühlportfolios, da sie durch mehrere Bauphasen erweitert wurden. Ein Standort kann Kältemaschinen, Trockenkühler, In-Row-Luftsysteme und neuere Flüssigkühlungsüberlagerungen kombinieren. Mittelgroße Anlagen bedienen weiterhin Unternehmens- und Finanzsektor-Kunden mit stabileren Dichteprofilen. Kleine Rechenzentren unterstützen Edge-Computing- und fintech-Anforderungen in Sekundärstädten. Der Marktanteil für nachhaltige Kühlung in südamerikanischen Rechenzentren, der von großen Standorten gehalten wird, zeigt die anhaltende Bedeutung des bestehenden regionalen Colocation-Bestands.
Hyperscale-Rechenzentren sollen bis 2032 mit einer CAGR von 13,69 % wachsen. Neue Projekte schaffen Nachfrage nach Kühlsystemen, die große Rechenhallen, höhere Rack-Dichten und zugesagte Effizienzziele unterstützen können. ODATAs BG03-Anlage in Kolumbien soll 120 MW erreichen und bei Inbetriebnahme das größte Rechenzentrum des Landes werden. Scala Data Centers beendete 2025 mit mehr als 56 MW in Betrieb und einem jährlichen Investitionsprogramm von 4,7 Milliarden BRL (840,5 Millionen USD). Hyperscale-Anlagen betten PUE- und WUE-Anforderungen typischerweise in Betriebsverpflichtungen ein. Dies macht die Kühlleistung zu einer fortlaufenden betrieblichen Verpflichtung und nicht zu einem Merkmal, das nur beim Projektstart berücksichtigt wird. Der Umfang dieser Projekte schafft auch Möglichkeiten für Lieferanten, Geräte und Dienstleistungen über mehrere Phasen hinweg zu standardisieren.
Nach Rechenzentrumstyp:
Colocation-Skala verankert die Nachfrage, während Cloud-Anbieter Effizienzmaßstäbe setzenColocation-Betreiber hielten im Jahr 2026 einen Anteil von 45,77 % an der Rechenzentrumstypsegmentierung. Sie stellen die Verbindung zwischen großen Cloud-Mietern und Unternehmenskunden her, die regionale Kapazitäten benötigen. Ascenty, Scala Data Centers, Equinix und Cirion Technologies betreiben Mehrstandort-Netzwerke über ein breites Spektrum an Mieter-Stromanforderungen. Diese Anlagen benötigen Kühlgeräte, die Standard-Unternehmensracks und Hochdichteinstallationen bedienen können. Ihre Portfolios umfassen Standorte mit Kapazitäten von Hunderten von Kilowatt bis zu Dutzenden von Megawatt pro Mieter. Unternehmens- und Edge-Anlagen stellen weitere wichtige Nachfragepools dar. Unternehmensstandorte verbinden die Kühlungsbeschaffung zunehmend mit der Scope-2-Emissionsabrechnung nach dem GHG-Protokoll.
Cloud-Dienstleister sollen bis 2032 mit einer CAGR von 13,91 % wachsen. AWS meldete für seine Brasilien-Region im Jahr 2025 einen PUE von 1,14 und einen WUE von 0,09 L/kWh. Diese Benchmarks üben Druck auf Colocation-Betreiber aus, die Cloud-Großhandelsgeschäfte anstreben. Sie beeinflussen auch die Entwicklung neuer Kühlgeräte durch Lieferanten für dichte, großflächige Anlagen. Cloud-Investitionen konzentrieren sich am stärksten in Brasilien und Chile, wo große Referenzprojekte die Einführung neuer Designs beschleunigen können. Unternehmenskunden können sich langsamer bewegen, da ihre Investitionsentscheidungen separaten Kapitalzyklen folgen. Das Ergebnis ist ein regionaler Markt, in dem führende Anlagen früher fortschrittliche Kühlung einführen, während kleinere Standorte weiterhin auf schrittweise Upgrades angewiesen sind.
Geografische Analyse
Brasilien: Regulatorischer Anker und regionale Mehrheit
Brasilien hielt im Jahr 2026 einen Marktanteil von 55,82 % am Markt für nachhaltige Kühlung in südamerikanischen Rechenzentren. Seine Rolle spiegelt mehr als 750 MW installierter Colocation-Kapazität und eine große erneuerbare Strombasis wider. REDATA verknüpft die bundesstaatliche Steuerberechtigung mit einem WUE-Grenzwert von 0,05 L/kWh und einer 100-prozentigen Versorgung mit erneuerbarer oder sauberer Energie. Dies macht das Kühlungsdesign für qualifizierende Betreiber zu einem zentralen Element der Anlagenplanung. Die US-amerikanische Internationale Handelsverwaltung erklärte, dass der Strombedarf für Rechenzentren in Brasilien von 707 MW im Jahr 2023 auf 13,2 GW bis 2035 steigen könnte. Diese Aussicht erhöht den Bedarf, Kühlkapazitäten zu skalieren, ohne die Strom- oder Wasserleistung zu beeinträchtigen. Eleas netzwerkdurchschnittlicher WUE von 0,014 L/kWh zeigt die Rolle, die Wasserwiederverwendung und Flüssigkühlung in diesem Umfeld spielen können. São Paulo bleibt das größte Zentrum für neue Kapazitäten, während Fortaleza aufgrund der Kabelkonnektivität und niedrigerer Energie- und Grundstückskosten attraktiv ist.
Chile: Wachstumszentrum des Südlichen Kegels und Erprobungsfeld für Flüssigkühlung
Chile soll bis 2032 mit einer CAGR von 13,96 % wachsen, der höchsten Rate in der Region. Das Land ist ein digitales Gateway für den Südlichen Kegel und verfügt über eine bedeutende Hyperscale-Projektpipeline. AWS entwickelt 3 Verfügbarkeitszonen in Huechuraba, Padre Hurtado und Lampa für seine Region Südamerika Chile. Unabhängige unterstützende Infrastruktur über diese Zonen hinweg soll eine hocheffiziente Referenz für die Beschaffung schaffen. Santiagos Wasserbedingungen machen wasserarme Kühlung und geschlossene Glykol-Systeme in neuen Designs wichtig. Equinix verpflichtete sich zu 42 Millionen USD für die zweite Phase seiner ST2-Erweiterung in Pudahuel. Dies erweitert die Rolle der Stadt als digitales Interconnection-Zentrum und erhöht gleichzeitig die Nachfrage nach zuverlässiger Kühlkapazität. Wasserverantwortung, adiabatische Vorkühlung und hybride Designs werden wahrscheinlich weiterhin zentral für das Standortdesign in dieser Geografie sein.
Kolumbien, Argentinien und Peru: Vielfältige Treiber und konvergierende Compliance-Anforderungen
Kolumbien, Argentinien, Peru und andere südamerikanische Märkte stellen die nächste Stufe der Einführung nachhaltiger Kühlung dar. Bogotá ist Kolumbiens führendes Cluster, unterstützt durch die Freihandelszone Tenjo und große Projekte wie ODATAs BG02- und BG03-Standorte. Die Anlagen haben eine kombinierte geplante Kapazität von 144 MW, wobei BG03 auf 120 MW ausgelegt ist. Compliance-Faktoren begünstigen zunehmend geschlossene Kühlung bei Großprojekten, was die Nachfrage nach wassereffizienten Geräten steigern kann. Argentiniens Freihandelszone Buenos Aires entwickelt sich ebenfalls als Rechenzentrumsstandort. Vertivs Partnerschaft mit Grupo Datco erweitert den Zugang zu direkter Flüssigkühlung am Chip, Hochkapazitäts-Freikühlungsanlagen und Wärmetauschern an der Rückseite des Racks in Argentinien und Chile. Peru steht bei der Erweiterung der Lima-Kapazität unter stärkerer Kontrolle des Wasserverbrauchs, was eine standortspezifische Kühlungsauswahl besonders wichtig macht. Betreiber in diesen Märkten können von modularen Designs profitieren, die auf lokale Strom-, Wasser- und Servicebeschränkungen reagieren.
Wettbewerbslandschaft
Marktkonzentration
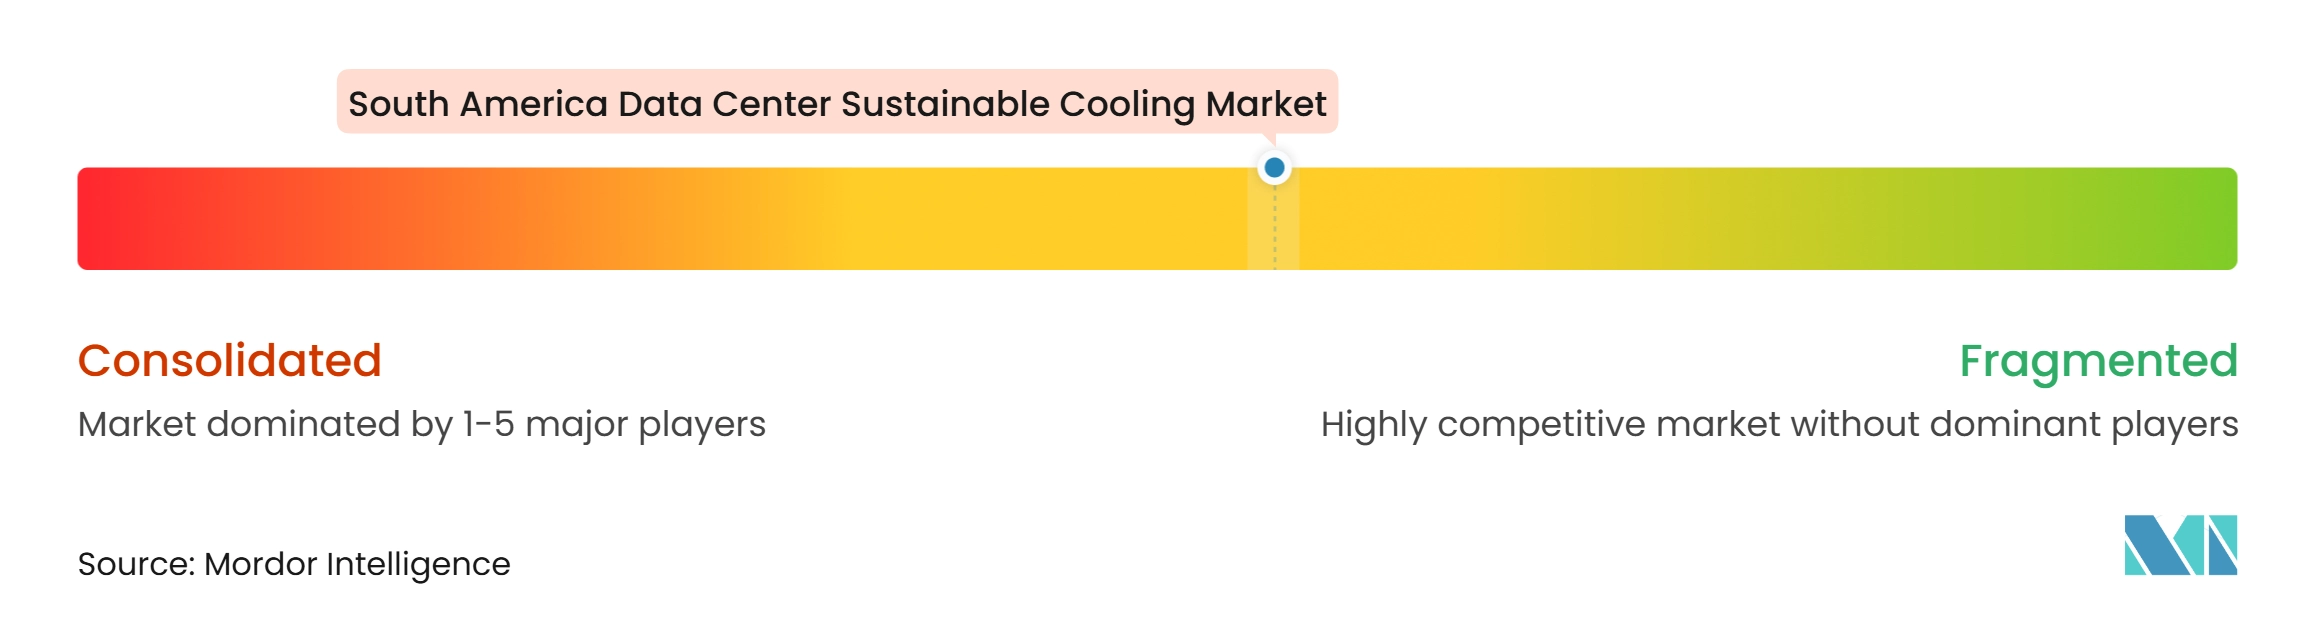
Der Markt für nachhaltige Kühlung in südamerikanischen Rechenzentren hat eine zweistufige Wettbewerbsstruktur. Globale Infrastrukturanbieter haben Servicenetzwerke für luftgekühlte, Kaltwasser- und Hybridsysteme aufgebaut. Vertiv, Schneider Electric, STULZ, Johnson Controls, Carrier Global und Trane Technologies halten etablierte Positionen in diesen Systemen. Ihre Produktportfolios reichen von Kühlverteilungseinheiten auf Rack-Ebene bis hin zu Kälteanlagen im Campus-Maßstab. Lokale Servicekapazität ist wichtig, da Lieferzeit, Installationsunterstützung und laufende Wartung Beschaffungsentscheidungen beeinflussen können. Vertiv erweiterte die regionale Kanalabdeckung durch eine Vertriebsvereinbarung mit MAXID vom April 2026 für Brasilien, Peru, Chile, Argentinien, Paraguay, Uruguay und Bolivien. Die Vereinbarung unterstützt den Zugang zu modularen Kühl- und Stromgeräten für KI- und Hochleistungsrechen-Anwendungen.
Schneider Electric stärkte sein Flüssigkühlungsportfolio durch den Erwerb einer Mehrheitsbeteiligung an Motivair im Februar 2025. Die Übernahme fügte Kühlverteilungseinheiten, Wärmetauscher an der Rückseite des Racks und direkte Flüssigkühlungsfähigkeiten am Chip hinzu. Sie ermöglicht dem Unternehmen, in den Bereichen Luft-, Hybrid- und Flüssigkühlungsanforderungen zu konkurrieren. Motivairs MCDU-70, eingeführt im Januar 2026, bietet eine Basiskapazität von 2,5 MW und kann auf 10 MW skaliert werden. Das Produkt verbindet physische Kühlinfrastruktur mit EcoStruxure-Überwachungssoftware. Dies spiegelt eine Verlagerung hin zu Systemen wider, die erweitert werden können, wenn KI-Racks dichter werden. ISO-14001- und ISO-50001-Zertifizierungen werden auch in der Hyperscale-Beschaffung relevanter und begünstigen Anbieter, die Umwelt- und Energiemanagementfähigkeiten dokumentieren können.
Spezialisierte Anbieter wie CoolIT Systems, LiquidStack, Submer Technologies, Iceotope Technologies und Asperitas konkurrieren in der direkten Flüssigkühlung am Chip und der Immersionskühlung. Ihre stärkste Chance liegt in KI-fokussierten Einsätzen und Bestandsanlagen, die Flüssigkühlungsüberlagerungen benötigen, ohne die gesamte bestehende Anlage zu ersetzen. Submer gründete im Februar 2025 Geschäftsbereiche für Rechenzentrumsentwurf und -bau sowie KI-als-Dienstleistung. Der Schritt erweitert seine Rolle von der Komponentenlieferung hin zur integrierten Anlagenunterstützung. Modine sicherte sich im Februar 2025 neue Kühlaufträge in Höhe von 180 Millionen USD, was die Nachfrage von KI- und Hochleistungsrechen-Kunden widerspiegelt. Sein TurboChill-DCS-Produkt verwendet das Kältemittel R1234ze mit niedrigem Treibhauspotenzial für direkte Flüssigkühlanwendungen. Das Wettbewerbsfeld bleibt vielfältig, da sowohl große Anbieter als auch Spezialisten unterschiedliche Kühlungsanforderungen adressieren.
Branchenführer im Markt für nachhaltige Kühlung in südamerikanischen Rechenzentren
-
Scala Data Centers
-
ODATA
-
Ascenty
-
Elea Digital
-
Equinix, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für nachhaltige Kühlung in südamerikanischen Rechenzentren Unternehmen in diesem Bericht
- Vertiv Holdings Co
- Schneider Electric SE
- STULZ GmbH
- Rittal GmbH & Co. KG
- Johnson Controls International plc
- Munters Group AB
- Daikin Industries, Ltd.
- Mitsubishi Electric Corporation
- Alfa Laval AB
- Carrier Global Corporation
- Trane Technologies plc
- Modine Manufacturing Company
- Motivair Corporation
- CoolIT Systems Inc.
- LiquidStack Inc.
- Submer Technologies S.L.
- Iceotope Technologies Limited
- Green Revolution Cooling, Inc.
- Asperitas B.V.
- Scala Data Centers
- ODATA
- Ascenty
- Elea Digital
- Equinix, Inc.
- Cirion Technologies
- Gtd
- EdgeUno
Neueste Industrielle Entwicklungen in Markt für nachhaltige Kühlung in südamerikanischen Rechenzentren
- September 2026: Brasilien verabschiedete REDATA (Sondersteuersystem für Rechenzentrumsdienste), das qualifizierende Betreiber verpflichtet, einen WUE von ≤ 0,05 L/kWh zu erreichen und 100 % des Stroms aus erneuerbaren oder sauberen Quellen zu beziehen, wodurch nachhaltige Kühlung von einem Differenzierungsmerkmal zu einer gesetzlichen Compliance-Anforderung für Betreiber wird, die bundesstaatliche Steuervorteile anstreben.
- Mai 2026: Equinix bestätigte mehr als 420 Millionen USD an Investitionen in Südamerika für 2025–2026, wobei Brasilien 270 Millionen USD und Chile 42 Millionen USD für die Erweiterung der zweiten Phase des ST2 erhält, und bezeichnete Südamerika als seine weltweit am schnellsten wachsende und dynamischste Region.
- April 2026: Vertiv schloss eine Vertriebsvereinbarung mit MAXID für Brasilien und 6 südamerikanische Länder für modulare und skalierbare Kühl- und Stromlösungen ab, konsolidierte Lagerbestände in Brasilien und Uruguay, um Transitzeiten zu verkürzen und den Zugang für KI- und HPC-Kühlanwendungen zu verbessern.
- Januar 2026: Motivair by Schneider Electric brachte die MCDU-70-Kühlmittelverteilungseinheit mit einer Basiskapazität von 2,5 MW auf den Markt, die auf 10 MW skalierbar ist und mit EcoStruxure-Software integriert ist, mit dem Ziel, skalierbare CDU-Infrastruktur für wachsende KI-Rack-Einsätze bereitzustellen.
Berichtsumfang für den Markt für nachhaltige Kühlung in südamerikanischen Rechenzentren
Der Markt für nachhaltige Kühlung in südamerikanischen Rechenzentren bezieht sich auf den regionalen Markt für energieeffiziente, kohlenstoffarme und wasserbewusste Kühltechnologien, -systeme und -dienstleistungen, die zur Bewältigung thermischer Lasten in Rechenzentren in ganz Südamerika unter Minimierung der Umweltauswirkungen konzipiert sind, einschließlich Flüssigkühlung (direkte Kühlung am Chip, Immersionskühlung, Wärmetauscher an der Rückseite des Racks), Freikühlung und luftseitige Economisierung, Verdunstungs- und adiabatische Kühlung, Kältemaschinen mit Kältemitteln mit niedrigem Treibhauspotenzial, Abwärmerückgewinnung, KI-gesteuerte thermische Optimierung und wassereffiziente geschlossene Kreislaufsysteme.
Der Bericht über den Markt für nachhaltige Kühlung in südamerikanischen Rechenzentren ist segmentiert nach Kühltechnologie (luftbasierte Kühlung, direkte Flüssigkühlung am Chip, Immersionskühlung, Wärmetauscher an der Rückseite des Racks, Verdunstungs- und adiabatische Kühlung, Freikühlung und Economizer-Systeme sowie andere nachhaltige Kühltechnologien), Wärmeabfuhrtechnologie (luftgekühlte Systeme, wassergekühlte Systeme, Verdunstungswärmeabfuhr, Trockenkühler und hybride Wärmeabfuhrsysteme), Kühlsystemkomponente (Kühlverteilungseinheiten, Kältemaschinen, Kühltürme, Wärmetauscher, Pumpen und Flüssigkeitsverteilungssysteme, Ventilatoren und Luftbehandlungsgeräte sowie Kühlsteuerungs- und Überwachungssysteme), Nachhaltigkeitsansatz (energieeffiziente Kühlung, wassereffiziente Kühlung, Kältemittellösungen mit niedrigem Treibhauspotenzial, wärmerückgewinnungsfähige Kühlung sowie integrierte Kühlungsoptimierung und -steuerung), Rechenzentrumsgröße (klein, mittel, groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstleister sowie Unternehmen und Edge) und Geografie (Brasilien, Argentinien, Chile, Kolumbien, Peru und übriges Südamerika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Luftbasierte Kühlung |
| Direkte Flüssigkühlung am Chip |
| Immersionskühlung |
| Wärmetauscher an der Rückseite des Racks |
| Verdunstungs- und adiabatische Kühlung |
| Freikühlung und Economizer-Systeme |
| Andere nachhaltige Kühltechnologien |
| Luftgekühlte Systeme |
| Wassergekühlte Systeme |
| Verdunstungswärmeabfuhr |
| Trockenkühler |
| Hybride Wärmeabfuhrsysteme |
| Kühlverteilungseinheiten |
| Kältemaschinen |
| Kühltürme |
| Wärmetauscher |
| Pumpen und Flüssigkeitsverteilungssysteme |
| Ventilatoren und Luftbehandlungsgeräte |
| Kühlsteuerungs- und Überwachungssysteme |
| Energieeffiziente Kühlung |
| Wassereffiziente Kühlung |
| Kältemittellösungen mit niedrigem Treibhauspotenzial |
| Wärmerückgewinnungsfähige Kühlung |
| Integrierte Kühlungsoptimierung und -steuerung |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstleister |
| Unternehmen und Edge |
| Brasilien |
| Argentinien |
| Chile |
| Kolumbien |
| Peru |
| Übriges Südamerika |
| Nach Kühltechnologie | Luftbasierte Kühlung |
| Direkte Flüssigkühlung am Chip | |
| Immersionskühlung | |
| Wärmetauscher an der Rückseite des Racks | |
| Verdunstungs- und adiabatische Kühlung | |
| Freikühlung und Economizer-Systeme | |
| Andere nachhaltige Kühltechnologien | |
| Nach Wärmeabfuhrtechnologie | Luftgekühlte Systeme |
| Wassergekühlte Systeme | |
| Verdunstungswärmeabfuhr | |
| Trockenkühler | |
| Hybride Wärmeabfuhrsysteme | |
| Nach Kühlsystemkomponente | Kühlverteilungseinheiten |
| Kältemaschinen | |
| Kühltürme | |
| Wärmetauscher | |
| Pumpen und Flüssigkeitsverteilungssysteme | |
| Ventilatoren und Luftbehandlungsgeräte | |
| Kühlsteuerungs- und Überwachungssysteme | |
| Nach Nachhaltigkeitsansatz | Energieeffiziente Kühlung |
| Wassereffiziente Kühlung | |
| Kältemittellösungen mit niedrigem Treibhauspotenzial | |
| Wärmerückgewinnungsfähige Kühlung | |
| Integrierte Kühlungsoptimierung und -steuerung | |
| Nach Rechenzentrumsgröße | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumstyp | Colocation |
| Cloud-Dienstleister | |
| Unternehmen und Edge | |
| Nach Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Kolumbien | |
| Peru | |
| Übriges Südamerika |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für nachhaltige Kühlung in südamerikanischen Rechenzentren?
Die Marktgröße für nachhaltige Kühlung in südamerikanischen Rechenzentren beträgt im Jahr 2026 0,66 Milliarden USD und soll bis 2032 einen Wert von 1,42 Milliarden USD erreichen, mit einer CAGR von 13,29 % im Zeitraum 2027–2032. Der Ausblick spiegelt die breitere Nutzung von Flüssigkeits- und Hybridkühlung wider, da sich Anlagen auf rechenintensivere Workloads mit höherer Dichte vorbereiten.
Was treibt die Nachfrage nach nachhaltiger Rechenzentrumskühlung in Südamerika an?
KI-Workloads, Hyperscale-Bau, Wassereffizienzvorschriften, Bezug erneuerbarer Energie sowie die Expansion von Cloud- und Colocation-Kapazitäten treiben die Nachfrage an. Diese Faktoren machen Kühlungseffizienz, Wasserverbrauch und die Fähigkeit, künftige Rack-Dichten zu unterstützen, zu zentralen Überlegungen für Anlagenbetreiber.
Welche Kühltechnologie hat den größten Anteil in Südamerika?
Luftbasierte Kühlung führt die Kühltechnologiesegmentierung mit einem Anteil von 45,88 % im Jahr 2026 an, aufgrund ihrer breiten installierten Basis in bestehenden Anlagen. Sie bleibt für herkömmliche Workloads und zur Bewältigung von Wärme auf Raumebene in Hybridstandorten nützlich, auch wenn Flüssigkühlung für dichte KI-Racks immer wichtiger wird.
Welche Komponente wächst in nachhaltigen Kühlsystemen am schnellsten?
Kühlverteilungseinheiten sollen bis 2032 mit einer CAGR von 13,83 % wachsen, da direkte Flüssigkühlungseinsätze am Chip zunehmen. Diese Einheiten verwalten die Verbindung zwischen den Wasseranlagen der Anlage und den Kreisläufen auf Rack-Ebene und sind damit wichtig für die thermische Steuerung, Überwachung und skalierbare Erweiterung.
Welches südamerikanische Land führt die Nachfrage nach nachhaltiger Rechenzentrumskühlung an?
Brasilien hält im Jahr 2026 einen Anteil von 55,82 %, unterstützt durch installierte Colocation-Kapazität, Verfügbarkeit erneuerbarer Energie und REDATA-Anforderungen. Sein Umfang und sein regulatorisches Umfeld machen effiziente, wasserarme Kühlung zu einer Priorität für Betreiber, die bundesstaatliche Steuervorteile in Anspruch nehmen möchten.
Warum wird Flüssigkühlung für Rechenzentren immer wichtiger?
Flüssigkühlung unterstützt dichte KI-Racks und kann die Abhängigkeit von herkömmlichen Raumluftanlagen reduzieren, insbesondere in neuen Hyperscale- und Nachrüstungsprojekten. Sie wird üblicherweise mit Kühlverteilungseinheiten, Pumpen, Wärmetauschern und Steuerungssystemen eingeführt, die ein koordiniertes Design und laufende Fachkräftewartung erfordern.