
Tamanho e Participação do Mercado de Serviços de Segurança para Data Centers na América do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 251.32 Milhões de dólares |
| Tamanho do Mercado (2027) | 291.11 Milhões de dólares |
| Tamanho do Mercado (2032) | 561.23 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 14.03 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Segurança para Data Centers na América do Sul por Mordor Intelligence
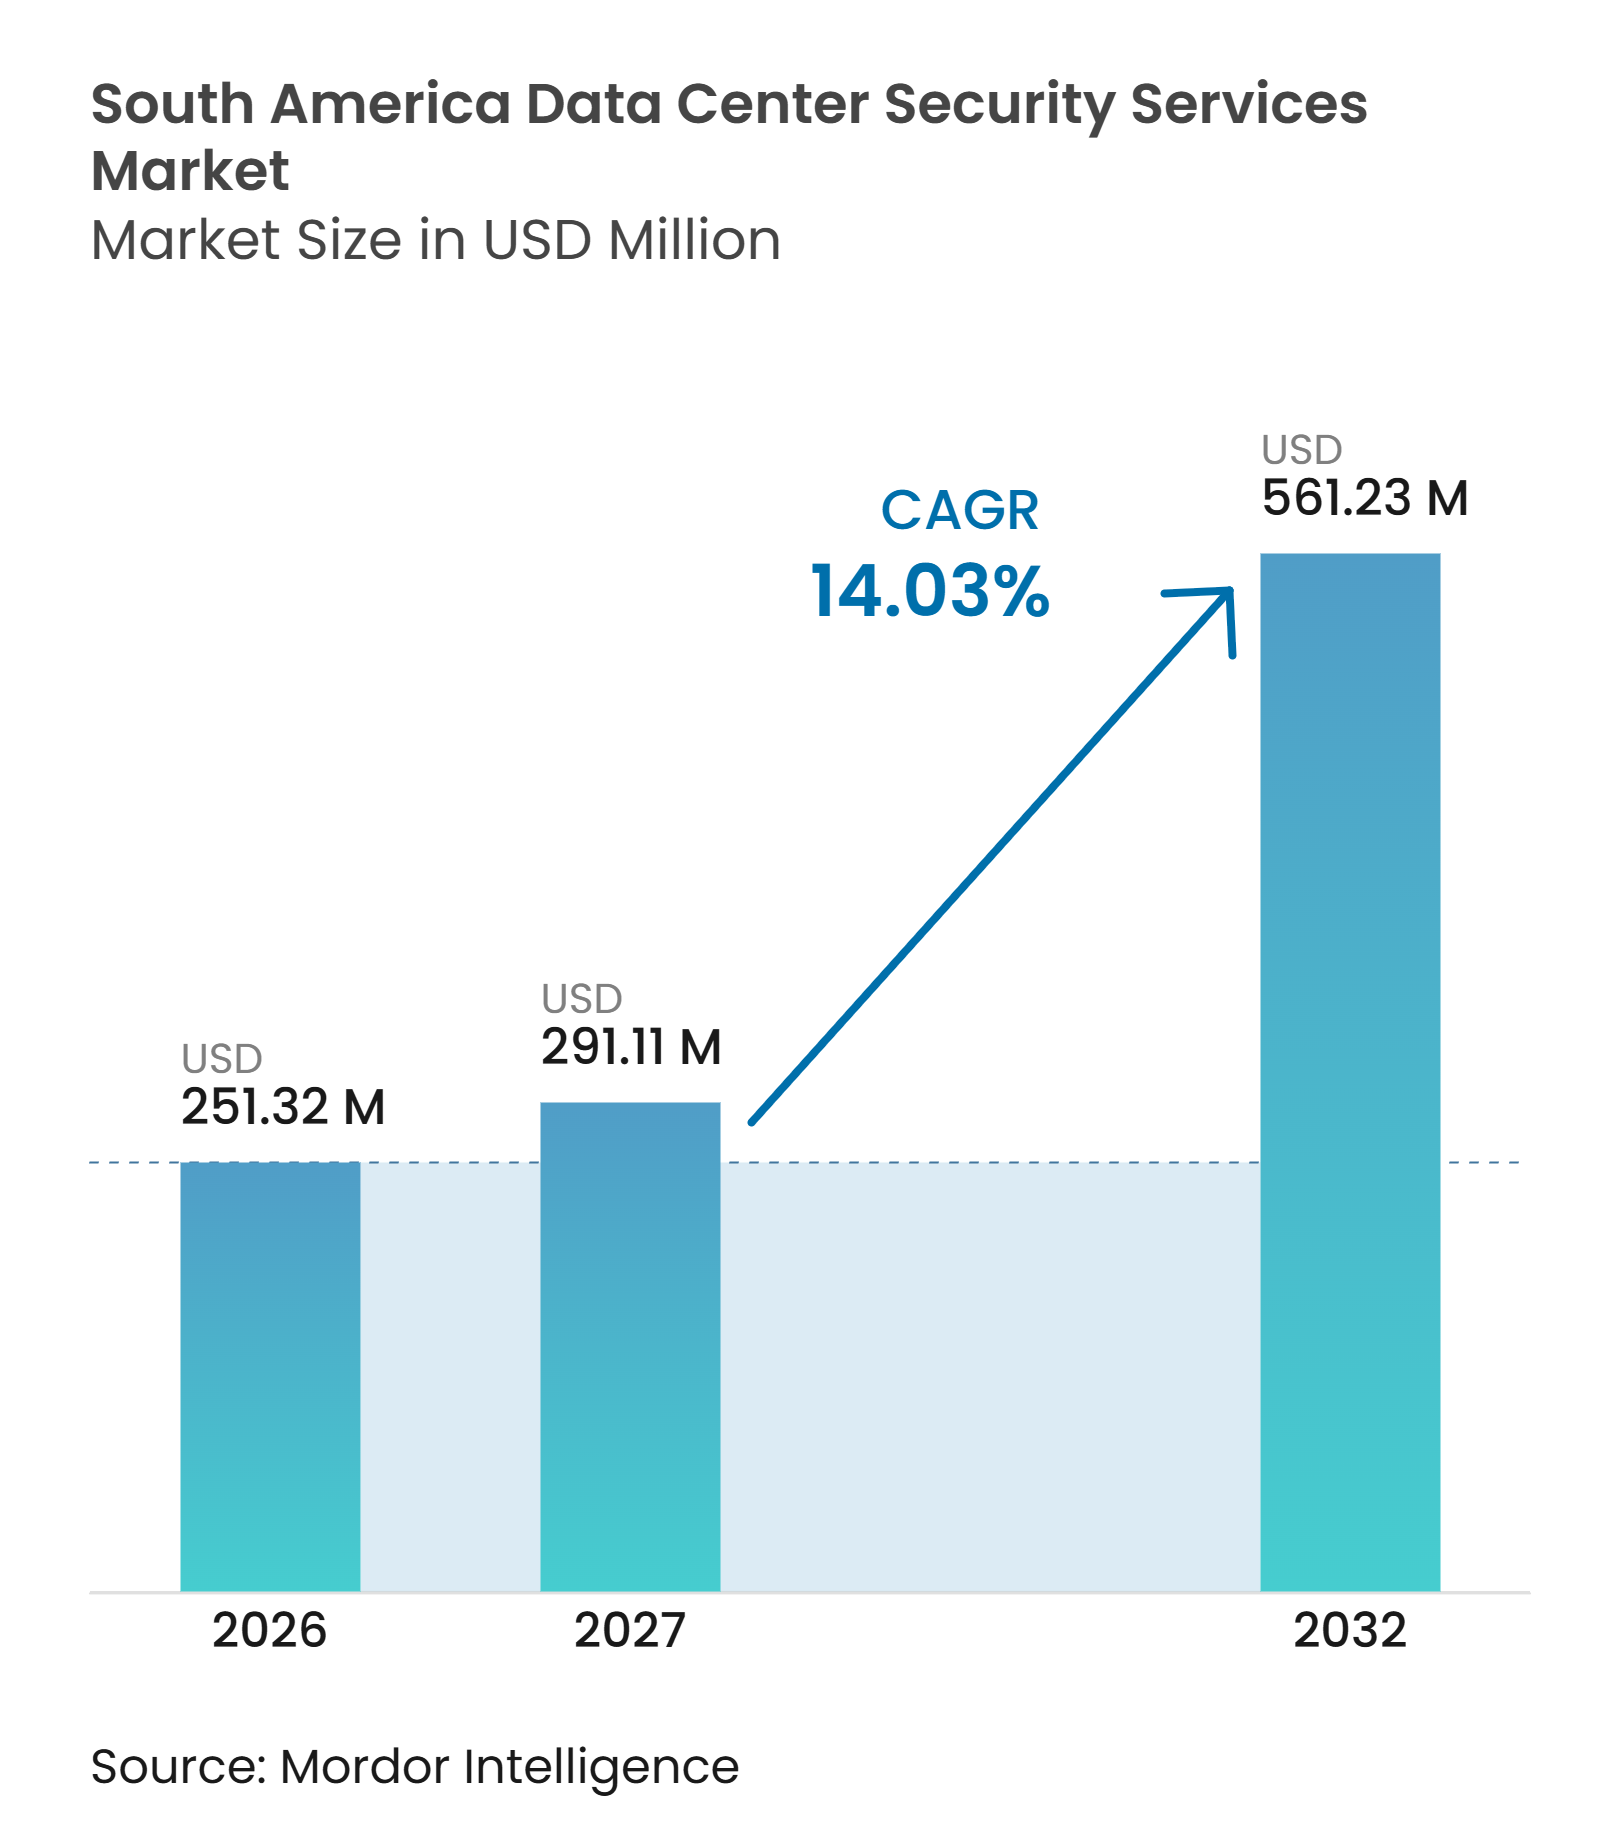
O tamanho do mercado de serviços de segurança para data centers na América do Sul deve crescer de 251,32 milhões de USD em 2026 para 291,11 milhões de USD em 2027, com previsão de atingir 561,23 milhões de USD até 2032, a um CAGR de 14,03% no período de 2027 a 2032. As adições de capacidade no Brasil e no Chile estão aumentando a necessidade de serviços de vigilância, controle de acesso, monitoramento por câmeras e centros de operações de segurança. Os requisitos de conformidade no Brasil tornam os gastos com segurança uma exigência operacional contínua, e não uma resposta discricionária aos ciclos de construção. Os operadores de data centers também estão migrando para contratos integrados, pois as operações em múltiplos locais tornam os acordos separados por instalação mais difíceis de gerir. Os fornecedores que combinam segurança física, monitoramento remoto e controles de conformidade documentados estão mais bem posicionados para atender a essa demanda.
Principais Conclusões do Relatório
- Por tipo de serviço, Vigilância Armada e Segurança Física detinha 32,71% da participação do mercado de serviços de segurança para data centers na América do Sul em 2026, enquanto os Serviços de Centro de Operações de Segurança devem expandir a um CAGR de 15,26% até 2032.
- Por modelo de prestação de serviços, os Serviços de Segurança no Local responderam por 46,28% da participação do mercado de serviços de segurança para data centers na América do Sul em 2026, enquanto os Serviços de Segurança Remotos e Centralizados devem expandir a um CAGR de 16,92% até 2032.
- Por tipo de contrato, os Contratos Dedicados por Local detinham 38,74% do mercado em 2026, enquanto os Acordos de Serviços Gerenciados devem expandir a um CAGR de 16,39% até 2032.
- Por tipo de cliente, os Provedores de Colocation responderam por 46,54% do mercado em 2026, enquanto os Provedores de Serviços em Nuvem devem expandir a um CAGR de 15,59% até 2032.
- Por tamanho de data center, os Data Centers de Médio Porte detinham 38,94% do mercado em 2026, enquanto os Data Centers de Grande Porte devem expandir a um CAGR de 17,27% até 2032.
- Por país, o Brasil respondeu por 37,64% do mercado em 2026, enquanto a Argentina deve expandir a um CAGR de 16,96% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| FATOR IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Expansão de Capacidade Hyperscale e de Colocation | +3.5% | Brasil e Chile como principais mercados, Argentina em ascensão | Curto prazo (≤ 2 anos) |
| Migração para a Nuvem e Crescimento de Cargas de Trabalho Híbridas | +3.0% | Brasil como principal mercado, Chile e Argentina | Médio prazo (2 a 4 anos) |
| Conformidade com Proteção de Dados e Infraestrutura Crítica | +2.5% | Aplicação nacional no Brasil, estruturas em evolução no Chile e na Argentina | Médio prazo (2 a 4 anos) |
| Crescente Superfície de Ataque Ciberfísico | +2.0% | Em toda a América do Sul, concentrada nos corredores hyperscale do Brasil e do Chile | Curto prazo (≤ 2 anos) |
| Demanda por Segurança Gerenciada em Português e Espanhol | +1.5% | Português no Brasil, Espanhol na Argentina e no Chile | Médio prazo (2 a 4 anos) |
| Automação de Segurança para Instalações de Borda com Restrições de Energia | +1.0% | Restrições de rede no Brasil e na Argentina, gargalos de transmissão no Chile | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Expansão de Capacidade Hyperscale e de Colocation é o Principal Multiplicador de Demanda
O mercado de serviços de segurança para data centers na América do Sul está ganhando demanda à medida que instalações maiores requerem mais do que proteção de perímetro. Um campus com vários edifícios necessita de zonas de acesso separadas, processos para visitantes, cobertura de câmeras e registros de incidentes. Esse requisito faz com que o escopo de segurança cresça mais rapidamente do que o número de locais. O Chile tinha 120 MW de capacidade de data center em construção em meados de 2026, o que sustentou demanda adicional por infraestrutura e serviços operacionais de segurança. Os operadores também precisam de procedimentos consistentes entre zonas de disponibilidade, o que favorece provedores capazes de gerenciar funções no local e remotas sob um único acordo. O pipeline de projetos da Argentina em análise por investidores representa mais uma via de demanda à medida que as instalações avançam do planejamento para o comissionamento.
A Migração para a Nuvem e o Crescimento de Cargas de Trabalho Híbridas Desagregam o Perímetro de Segurança
Os Provedores de Serviços em Nuvem devem expandir a um CAGR de 15,59% até 2032, tornando a arquitetura de nuvem distribuída uma importante fonte de demanda no mercado de serviços de segurança para data centers na América do Sul. Uma região de nuvem que abrange múltiplas zonas de disponibilidade deve proteger cada localização enquanto aplica regras comuns de acesso e controle de incidentes. Esse modelo operacional torna o monitoramento centralizado mais prático do que construir uma equipe de segurança totalmente dotada de pessoal em cada local. Os Acordos de Serviços Gerenciados devem expandir a um CAGR de 16,39% porque concentram a responsabilidade por múltiplos locais em um único provedor. A Administração de Comércio Internacional dos EUA identifica computação em nuvem, cibersegurança e infraestrutura digital como áreas ativas do ambiente de tecnologia da informação e comunicação do Brasil.[1] Provedores com processos alinhados à ISO/IEC 27001 podem reduzir o ônus de qualificação para clientes de nuvem que exigem controles documentados.
A Conformidade com Proteção de Dados e Infraestrutura Crítica Cria Demanda Duradoura
Os requisitos do Brasil conferem ao mercado de serviços de segurança para data centers na América do Sul uma fonte de demanda que não se limita a novas construções. A Resolução 780 da Anatel inseriu os data centers integrados a redes de telecomunicações no âmbito do marco de avaliação de conformidade do país.[2] O marco aborda segurança física, cibersegurança, eficiência energética e continuidade operacional antes de uma instalação coberta entrar em operação. As instalações existentes têm 3 anos para se adaptar aos requisitos. Os controladores de dados também precisam de controles de segurança que possam ser documentados e revisados quando incidentes forem reportados sob a lei de proteção de dados do Brasil. Essas obrigações encurtam o processo de tomada de decisão de aquisição para operadores que se aproximam de uma revisão de conformidade.
A Crescente Superfície de Ataque Ciberfísico Impulsiona a Demanda por Segurança Convergente
O mercado de serviços de segurança para data centers na América do Sul é cada vez mais moldado pela conexão entre sistemas físicos e risco cibernético. Sistemas de energia, resfriamento, vigilância, controle de acesso e gerenciamento predial podem criar exposição operacional quando não são monitorados em conjunto. A Ascenty implantou a plataforma xDome da Claroty em 40 data centers durante 2026 para integrar controles de segurança ciberfísica. A empresa reportou uma melhoria de 50% na maturidade de cibersegurança por meio de uma avaliação alinhada ao NIST SP 800-82. Essa direção suporta um único acordo de nível de serviço capaz de conectar atividades incomuns de crachá ou eventos de vídeo com indicadores de rede. Também dificulta que provedores focados exclusivamente em vigilância ou cibersegurança atendam aos requisitos operacionais completos.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Altos Custos de Integração e Retrofit | -2.5% | Grande base de infraestrutura legada no Brasil, Argentina | Médio prazo (2 a 4 anos) |
| Escassez de Profissionais de Segurança Certificados | -2.0% | Em toda a América do Sul, mais aguda fora de São Paulo e Santiago | Longo prazo (≥ 4 anos) |
| Volatilidade Cambial e Incerteza Orçamentária | -1.5% | Argentina com maior gravidade, volatilidade do BRL brasileiro em relação a contratos denominados em USD | Curto prazo (≤ 2 anos) |
| Requisitos Fragmentados de Proteção de Dados e Cibersegurança | -1.0% | Operações transfronteiriças abrangendo Brasil, Argentina e Chile | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Os Altos Custos de Integração e Retrofit Restringem os Operadores com Infraestrutura Legada
O mercado de serviços de segurança para data centers na América do Sul enfrenta uma barreira de custos em que instalações mais antigas precisam integrar controles físicos e cibernéticos. Alguns locais de geração intermediária continuam a usar vigilância não baseada em IP, leitores de acesso legados e sistemas prediais que não foram projetados para os requisitos atuais de segurança de tecnologia operacional. A substituição desses equipamentos pode exigir atualizações de hardware em vez de uma assinatura de software. Essas despesas podem ser difíceis de encaixar nos orçamentos anuais de operadores de médio porte. A Johnson Controls promoveu transições plurianuais de retrofits para acordos de serviços gerenciados para parceiros regionais em maio de 2025.[3] A abordagem pode distribuir os custos ao longo do tempo, mas não elimina a necessidade de cumprir os prazos de conformidade.
A Escassez de Profissionais de Segurança Certificados Limita a Capacidade de Prestação de Serviços
A oferta limitada de pessoal qualificado restringe a expansão do mercado de serviços de segurança para data centers na América do Sul, particularmente para a prestação de serviços no local. Os operadores precisam de profissionais que compreendam controles físicos, risco de rede e sistemas industriais. A escassez é mais visível fora de São Paulo, Santiago e Buenos Aires, onde o conjunto de pessoal experiente é menor. A Fortinet expandiu sua equipe brasileira em mais de 20% em 2025, aumentando a concorrência por talentos certificados em cibersegurança. Centros de operações remotas e automação podem melhorar a cobertura onde a contratação local é difícil. Ainda assim, a automação não pode substituir totalmente a capacidade de resposta local exigida por muitos clientes de colocation e empresariais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
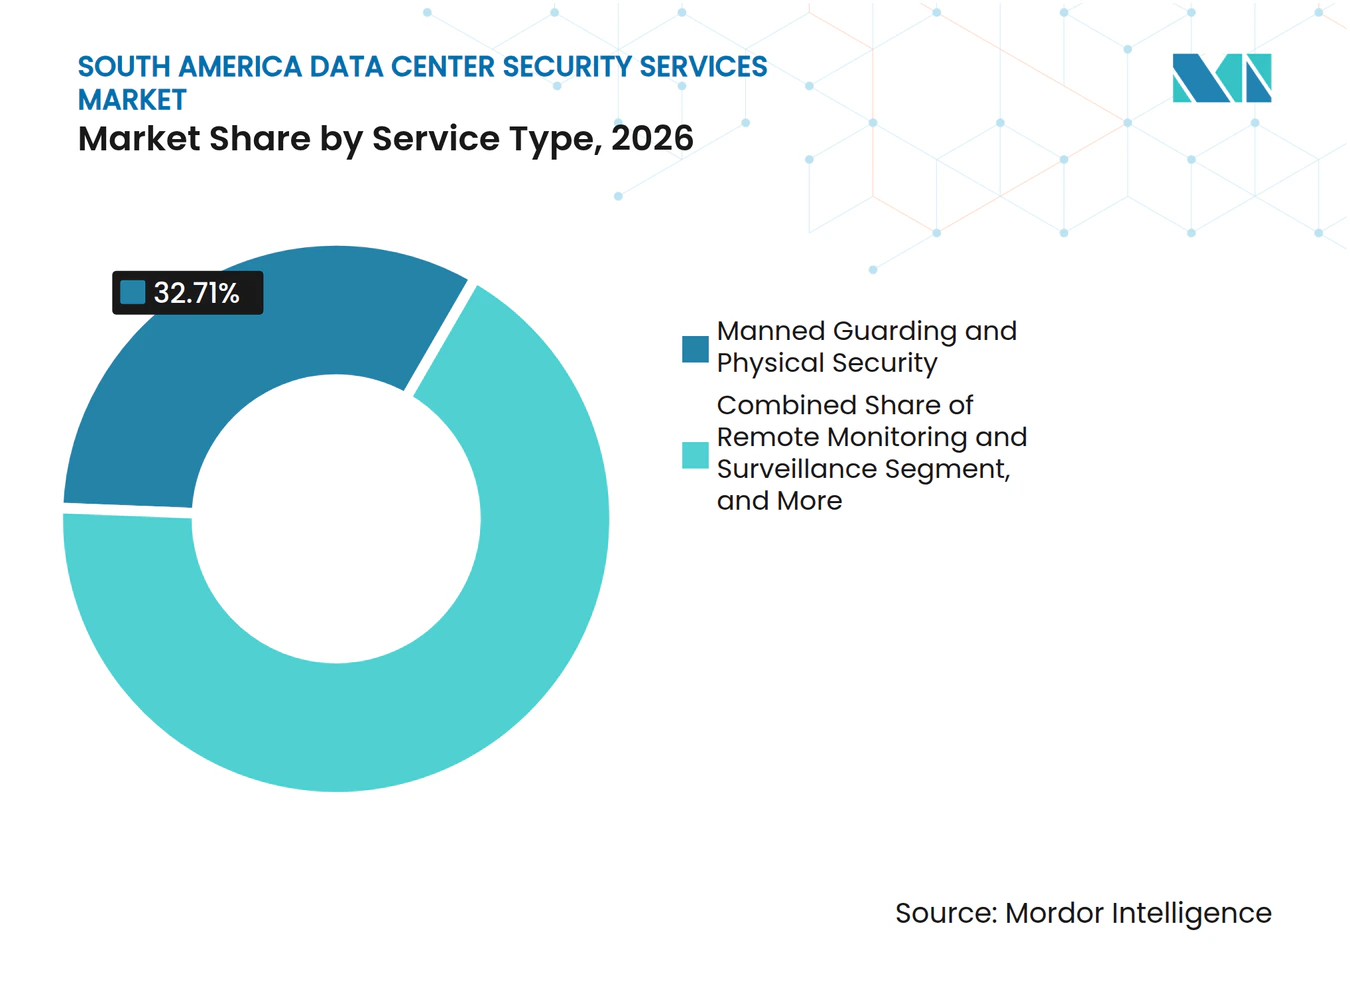
A Presença Consolidada de Vigilância Acelera a Transição para o Centro de Operações de SegurançaA Vigilância Armada e a Segurança Física detinham 32,71% da participação do mercado de serviços de segurança para data centers na América do Sul em 2026. A posição reflete os requisitos de pessoal em instalações de alta segurança e a necessidade de um registro de acesso físico. O pessoal de vigilância permanece responsável pela entrada no local, atendimento a visitantes, rondas e resposta a incidentes. A Securitas Technology firmou uma parceria com a Rohde and Schwarz em setembro de 2025 para incorporar triagem de pessoal por ondas milimétricas baseada em inteligência artificial nos protocolos de segurança de data centers.[4] O acordo demonstra como a vigilância física está incorporando tecnologia em vez de ser substituída por ela.
Os Serviços de Centro de Operações de Segurança devem expandir a um CAGR de 15,26% até 2032. Vigilantes, câmeras, leitores de crachá e outros sistemas físicos geram dados operacionais que podem ser revisados em um centro de operações de segurança centralizado. Os operadores estão usando esses dados em conjunto com alertas de rede para identificar incidentes mais cedo e estabelecer um registro mais completo. Monitoramento Remoto e Vigilância, Avaliação de Riscos, Controle de Acesso e Gestão de Visitantes e Manutenção de Sistemas atendem a diferentes etapas do ciclo de vida de segurança das instalações. A necessidade combinada desses serviços está deslocando as aquisições de compras isoladas de produtos para contratos gerenciados. O setor de serviços de segurança para data centers na América do Sul favorece, portanto, fornecedores capazes de vincular a resposta física ao monitoramento contínuo.



Por Modelo de Prestação de Serviços:
A Escassez de Talentos Reequilibra a Economia de Prestação de ServiçosOs Serviços de Segurança no Local responderam por 46,28% da participação do mercado de serviços de segurança para data centers na América do Sul em 2026. As instalações de colocation Tier III e Tier IV frequentemente exigem pessoal no local para cumprir os compromissos com os clientes e proteger áreas críticas. As equipes locais também oferecem suporte direto para gestão de visitantes, acesso para manutenção e resposta a emergências. A cobertura no local permanece importante onde os clientes empresariais esperam controle físico visível. As regras de avaliação de conformidade do Brasil reforçam a necessidade de controles físicos documentados nas instalações cobertas. Isso sustenta um papel contínuo para as equipes de serviço locais.
Os Serviços de Segurança Remotos e Centralizados devem expandir a um CAGR de 16,92% até 2032. Esse modelo permite que um provedor suporte várias instalações por meio de uma plataforma de monitoramento comum e procedimentos padronizados. A NextStream lançou seu Centro de Comando Inteligente IC2 em São Paulo em novembro de 2025 para centralizar o gerenciamento de 10 data centers em 5 países por meio de uma plataforma trilíngue. O modelo é útil onde uma equipe completa no local em cada instalação seria muito custosa ou difícil de contratar. Os Serviços de Segurança Híbridos combinam uma presença reduzida no local com uma infraestrutura de operações remotas. Esse formato oferece aos operadores de médio porte de 5 a 20 MW cobertura física enquanto gerencia os custos de mão de obra.
Por Tipo de Contrato:
Os Acordos de Serviços Gerenciados Reformulam a Estruturação de ReceitasOs Contratos Dedicados por Local detinham 38,74% do mercado em 2026. Esses contratos permanecem comuns porque muitos operadores historicamente adquiriam serviços de segurança para cada campus por meio de um escopo fixo. O formato pode ser adequado para uma única instalação com requisitos estáveis e uma equipe de segurança local estabelecida. Torna-se menos eficiente quando um operador abre novos locais ou expande além das fronteiras. Contratos separados também podem gerar relatórios e práticas de controle de acesso inconsistentes. O mercado de serviços de segurança para data centers na América do Sul está, portanto, avançando além do formato de local dedicado onde as redes se tornam mais complexas.
Os Acordos de Serviços Gerenciados devem expandir a um CAGR de 16,39% até 2032. Nessa abordagem, um único fornecedor responsável pode gerenciar vigilância, monitoramento remoto, serviços de centro de operações de segurança e manutenção por meio de um único conjunto de acordos de nível de serviço. A Convergint Technologies apresentou controle de acesso integrado, videovigilância e proteção de perímetro para operadores de data centers no DCD Connect South America 2026. Os Contratos Multissite e Regionais oferecem uma opção intermediária para operadores que avançam em direção a um modelo totalmente gerenciado. Os Contratos de Serviços de Segurança Integrados também suportam processos harmonizados para instalações que operam no Brasil, Chile e Argentina. Uma fatura unificada e documentação de conformidade comum podem se tornar fatores de seleção para clientes com múltiplos campi.
Por Tipo de Cliente:
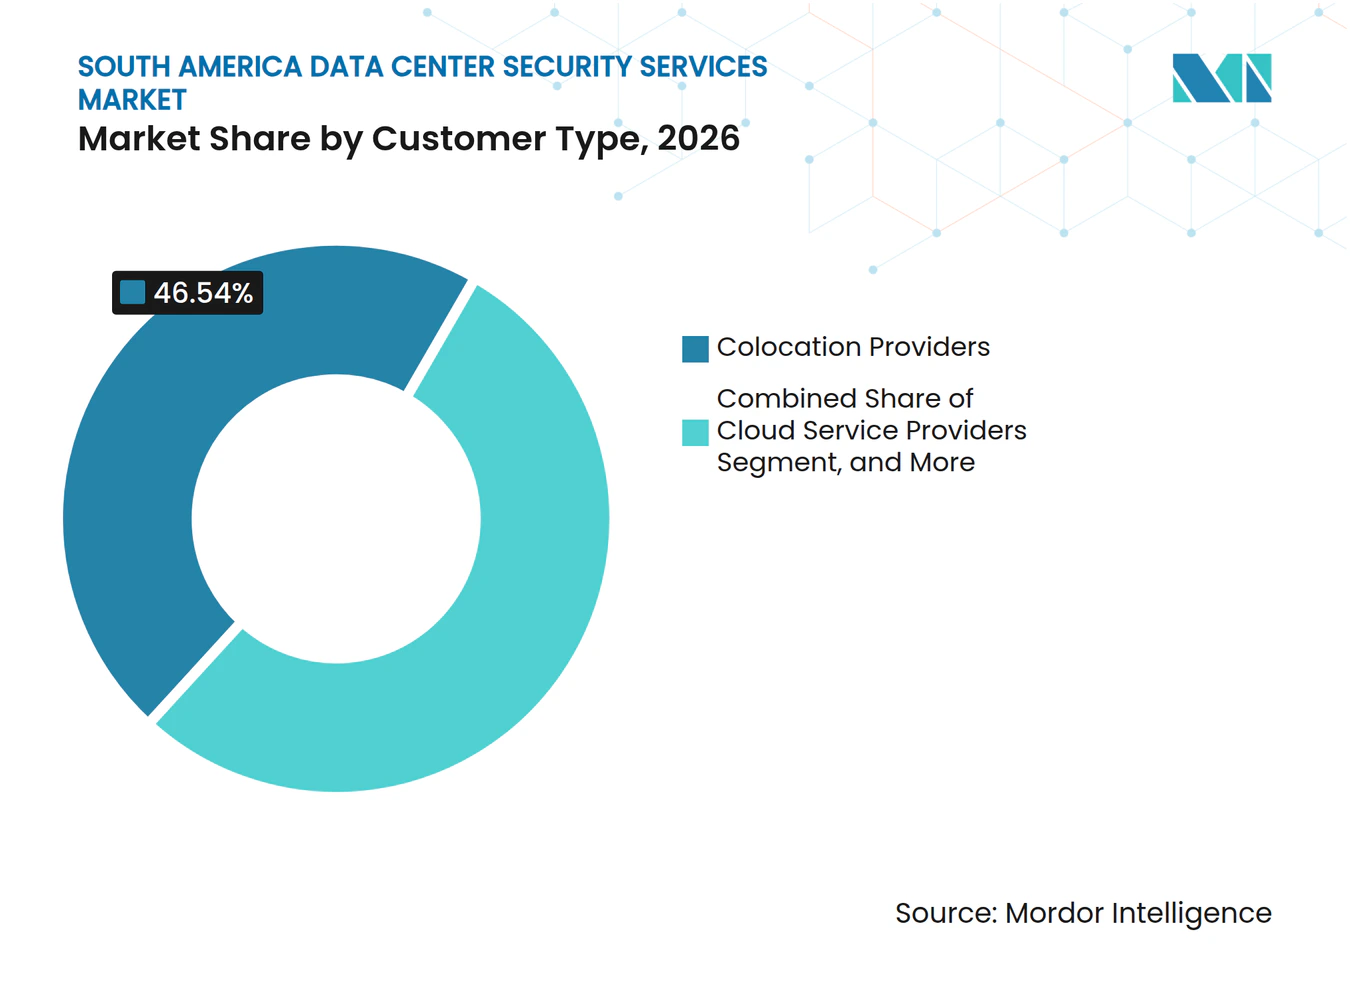
A Densidade de Colocation Impulsiona a Concentração de ReceitasOs Provedores de Colocation responderam por 46,54% do mercado em 2026. Um único campus de colocation pode atender a clientes empresariais, de nuvem e do setor público, cada um exigindo áreas de acesso separadas e registros de auditoria. Essa densidade de clientes aumenta a complexidade da gestão de visitantes, da documentação de incidentes e do controle de acesso físico. Também cria um papel importante para vigilância e monitoramento, pois cada locatário espera proteção em relação aos demais usuários da instalação. Os requisitos de proteção de dados reforçam a necessidade de documentar os controles antes que um incidente ocorra.
Os Provedores de Serviços em Nuvem devem expandir a um CAGR de 15,59% até 2032. Suas novas instalações regionais precisam de arquitetura de segurança desde o comissionamento, e não de um retrofit de sistemas existentes. Os projetos com múltiplas zonas de disponibilidade também exigem regras comuns em vários locais. Os Operadores de Data Centers Empresariais e de Borda enfrentam muitos dos mesmos requisitos, mas possuem equipes de segurança menores. Esses clientes podem usar análise de vídeo, alertas de anomalias e gerenciamento de acesso remoto para administrar as necessidades de pessoal. A Genetec oferece sua plataforma Security Center para unificar dados e operações de segurança, o que é relevante para operadores que buscam um modelo gerenciado.

Por Tamanho de Data Center:
O Comissionamento de Grandes Campi Redefine o Escopo de SegurançaOs Data Centers de Médio Porte detinham 38,94% do mercado em 2026. Esse grupo inclui muitos campi de colocation em operação em São Paulo, Santiago e Buenos Aires com uma capacidade de 5 a 20 MW. Essas instalações precisam de controle de acesso e vigilância em camadas, mas geralmente não operam um centro de operações de segurança dedicado em cada local. São bem adequadas a modelos de prestação híbrida que combinam equipes no local com monitoramento centralizado. Os operadores de médio porte também enfrentam pressão para fornecer documentação de nível empresarial sem os orçamentos de locais hyperscale. Isso torna os contratos gerenciados flexíveis relevantes para o mercado de serviços de segurança para data centers na América do Sul.
Os Data Centers de Grande Porte devem expandir a um CAGR de 17,27% até 2032. Um campus acima de 20 MW pode precisar de controle de acesso em múltiplos anéis, gestão automatizada de visitantes, presença de segurança dedicada no local e integração de identidade de locatários. Esses requisitos abrangem vários tipos de serviço e podem gerar receitas de serviços de segurança por MW mais elevadas do que locais menores. Os Data Centers de Pequeno Porte, incluindo nós de borda de grau de telecomunicações, geralmente requerem contratos de vigilância e gestão de acesso mais limitados. As instalações hyperscale acima de 100 MW frequentemente mantêm as funções centrais de segurança física enquanto utilizam parceiros especializados para suporte ao centro de operações de segurança e preparação para conformidade. A expansão de grandes campi com múltiplos edifícios também suporta a migração para acordos gerenciados, pois contratos separados por local podem criar lacunas de governança.
Análise Geográfica
Brasil
O Brasil detinha 37,64% da participação do mercado de serviços de segurança para data centers na América do Sul em 2026. O país também abrigava 37,2% dos data centers sul-americanos, com base em dados do Programa das Nações Unidas para o Desenvolvimento. As maiores instalações do país estão concentradas nos corredores de São Paulo, Campinas e Rio de Janeiro. Os requisitos da Anatel tornam os controles certificados e as trilhas de auditoria documentadas especialmente importantes para instalações conectadas a redes de telecomunicações. As regras governamentais para informações classificadas também exigem hospedagem no Brasil e condições de segurança adequadas para ambientes de nuvem privada.
Argentina
A Argentina deve expandir a um CAGR de 16,96% até 2032. Sua base instalada menor cria espaço para instalações construídas especificamente para utilizar arquitetura de segurança moderna desde o comissionamento. A Cámara Argentina de Centros de Datos foi estabelecida em outubro de 2026 com membros fundadores incluindo Kyndryl, Cirion, Claro, Telecom Argentina e Sencinet. Sua formação indica uma abordagem mais organizada para energia, sustentabilidade, relações institucionais e necessidades de talentos. O Chile permanece um importante ponto de comparação porque tinha 255 MW de capacidade operacional e 120 MW em construção em meados de 2026. Suas práticas de aquisição mais consolidadas tornam os acordos gerenciados relevantes para operadores regionais que se expandem para a Argentina.
Restante da América do Sul
O Restante da América do Sul inclui Colômbia, Peru, Uruguai e mercados menores. Brasil, Chile e Argentina juntos abrigavam 58% dos data centers da região, deixando um grupo significativo de instalações fora dos três maiores locais. Os provedores regionais de colocation buscam redundância transfronteiriça, o que aumenta a necessidade de procedimentos de segurança consistentes entre países. Esses mercados estão migrando de acordos informais por local para contratos gerenciados estruturados à medida que as operações de data centers se formalizam. Provedores que estabelecem controles alinhados à ISO/IEC 27001 e operações de segurança bilíngues podem apoiar essa transição. O mercado de serviços de segurança para data centers na América do Sul pode, portanto, se beneficiar à medida que a capacidade regional se expande além de seus maiores centros.
Cenário Competitivo
Concentração do Mercado
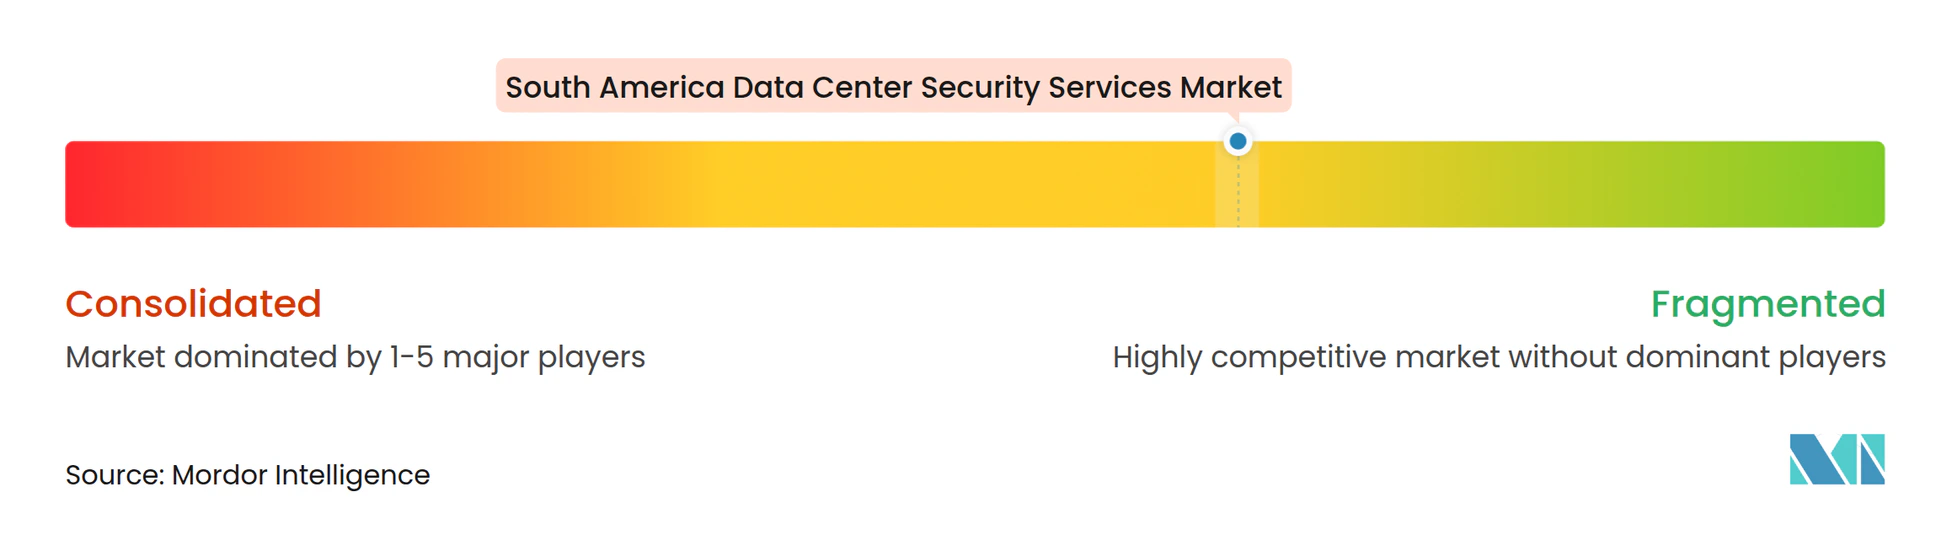
O mercado de serviços de segurança para data centers na América do Sul é moderadamente fragmentado. Integradores globais de segurança física como Securitas Technology, Johnson Controls, Honeywell e Convergint Technologies competem nos setores de vigilância, controle de acesso e monitoramento. Especialistas em acesso e identidade, incluindo ASSA ABLOY, dormakaba, Allegion e Suprema, mantêm posições em hardware e sistemas de credenciais. Provedores liderados por cibersegurança como Fortinet, Palo Alto Networks, CrowdStrike, IBM, ISH Tecnologia e Stefanini oferecem serviços gerenciados de detecção e segurança de rede. Nenhum provedor detém uma liderança regional clara tanto em capacidades de serviços de segurança física quanto de cibersegurança. Isso deixa espaço para fornecedores capazes de gerenciar um centro de operações de segurança unificado sob um único acordo de nível de serviço.
A parceria da Securitas Technology com a Rohde and Schwarz em setembro de 2025 introduziu triagem por ondas milimétricas baseada em inteligência artificial nos processos de entrada em data centers comerciais. A implantação pela Ascenty do Claroty xDome em 40 data centers em 2026 demonstrou outra via para o monitoramento ciberfísico integrado. A Palo Alto Networks expandiu sua atividade de serviços gerenciados Unit 42 no Brasil em 2026, posicionando o país como um hub sul-americano para capacidades autônomas de centro de operações de segurança. Esses movimentos mostram que provedores de segurança física e fornecedores nativos de cibersegurança estão se aproximando da mesma oportunidade de serviço convergente a partir de pontos de partida diferentes.
A conformidade é um importante filtro competitivo porque os operadores cobertos precisam de controles que possam ser revisados e documentados. Provedores sem processos alinhados à ISO/IEC 27001 e registros de auditoria confiáveis enfrentam uma posição mais fraca em oportunidades ligadas ao governo. Provedores locais também podem se beneficiar da capacidade em língua portuguesa e espanhola e do conhecimento dos requisitos nacionais. A concorrência deve se concentrar em acesso físico de confiança zero, análise comportamental de vídeo e detecção de anomalias em sistemas prediais. Essas capacidades podem ajudar os fornecedores a demonstrar uma conexão direta entre a segurança do local e a resiliência operacional.
Líderes do Setor de Serviços de Segurança para Data Centers na América do Sul
-
Axis Communications AB
-
Hangzhou Hikvision Digital Technology Co., Ltd.
-
Securitas Technology
-
Genetec Inc.
-
Bosch Sicherheitssysteme GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Segurança para Data Centers na América do Sul Empresas cobertas neste relatório
- Axis Communications AB
- Hangzhou Hikvision Digital Technology Co., Ltd.
- Securitas Technology
- Genetec Inc.
- Bosch Sicherheitssysteme GmbH
- Johnson Controls International
- Honeywell International Inc.
- Siemens AG
- Schneider Electric SE
- ABB Ltd.
- Convergint Technologies LLC
- ASSA ABLOY AB
- dormakaba Holding AG
- Allegion plc
- Suprema Inc.
- Cisco Systems, Inc.
- IBM Corporation
- Check Point Software Technologies Ltd.
- Fortinet, Inc.
- Palo Alto Networks, Inc.
- Trend Micro Incorporated
- CrowdStrike Holdings, Inc.
- Telefónica S.A.
- Kyndryl Inc.
- Stefanini Participações S.A.
- ISH Tecnologia S.A.
Desenvolvimentos industriais recentes em Mercado de Serviços de Segurança para Data Centers na América do Sul
- Outubro de 2026: O GSI/PR do Brasil emitiu a Instrução Normativa nº 8/2025, permitindo pela primeira vez informações governamentais reservadas e secretas em ambientes de nuvem privada, sujeitas à hospedagem obrigatória em território brasileiro e à rigorosa certificação de segurança física e auditoria nos termos do Decreto nº 7.845/2012.
- Setembro de 2026: A Convergint Technologies patrocinou o DCD Connect South America 2026, promovendo controle de acesso integrado, videovigilância e proteção de perímetro como uma oferta gerenciada unificada para operadores de data centers sul-americanos. A empresa anunciou simultaneamente uma próxima presença no DCD Brasil em São Paulo, formalizando sua expansão regional na América do Sul.
- Setembro de 2026: A Johnson Controls apresentou segurança habilitada por inteligência artificial no GSX 2026, incluindo serviços gerenciados de centro de operações de segurança para monitoramento centralizado e resposta a incidentes, e Soluções de Vídeo Proativas combinando análise inteligente com monitoramento humano especializado.
- Março de 2026: A Johnson Controls reforçou sua liderança em segurança para data centers e instalações de missão crítica no ISC West 2026, lançando o C•CURE IQ 3.2 com gerenciamento de vídeo integrado e fluxos de trabalho padronizados para incidentes, além de atualizações de hardware abrangendo PowerSeries Neo 5, IQ Panel 5, Kantech EntraPass 9.10 e exacqVision 26.0.
Escopo do Relatório do Mercado de Serviços de Segurança para Data Centers na América do Sul
O mercado de serviços de segurança para data centers na América do Sul inclui receitas provenientes de serviços de segurança implantados em data centers no Brasil, Argentina, Chile e outros países sul-americanos. O crescimento é sustentado pela expansão de colocation, transformação digital, crescente conscientização sobre ameaças à segurança e demanda crescente por serviços de vigilância armada, monitoramento remoto e segurança gerenciada.
O Relatório do Mercado de Serviços de Segurança para Data Centers na América do Sul é Segmentado por Tipo de Serviço (Vigilância Armada e Segurança Física, Monitoramento Remoto e Vigilância, Serviços de Centro de Operações de Segurança, Avaliação de Riscos de Segurança e Consultoria, Serviços de Controle de Acesso e Gestão de Visitantes, e Manutenção e Suporte de Sistemas de Segurança), Modelo de Prestação de Serviços (Serviços de Segurança no Local, Serviços de Segurança Remotos e Centralizados, e Serviços de Segurança Híbridos), Tipo de Contrato (Contratos Dedicados por Local, Contratos Multissite e Regionais, Contratos de Serviços de Segurança Integrados, e Acordos de Serviços Gerenciados), Tipo de Cliente (Provedores de Colocation, Provedores de Serviços em Nuvem (CSPs), e Operadores de Data Centers Empresariais e de Borda), Tamanho do Data Center (Pequeno, Médio, Grande e Hyperscale) e País (Brasil, Argentina, Chile e Restante da América do Sul). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Vigilância Armada e Segurança Física |
| Monitoramento Remoto e Vigilância |
| Serviços de Centro de Operações de Segurança |
| Avaliação de Riscos de Segurança e Consultoria |
| Serviços de Controle de Acesso e Gestão de Visitantes |
| Manutenção e Suporte de Sistemas de Segurança |
| Serviços de Segurança no Local |
| Serviços de Segurança Remotos e Centralizados |
| Serviços de Segurança Híbridos |
| Contratos Dedicados por Local |
| Contratos Multissite e Regionais |
| Contratos de Serviços de Segurança Integrados |
| Acordos de Serviços Gerenciados |
| Provedores de Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Operadores de Data Centers Empresariais e de Borda |
| Pequeno |
| Médio |
| Grande |
| Hyperscale |
| Brasil |
| Argentina |
| Chile |
| Restante da América do Sul |
| Por Tipo de Serviço | Vigilância Armada e Segurança Física |
| Monitoramento Remoto e Vigilância | |
| Serviços de Centro de Operações de Segurança | |
| Avaliação de Riscos de Segurança e Consultoria | |
| Serviços de Controle de Acesso e Gestão de Visitantes | |
| Manutenção e Suporte de Sistemas de Segurança | |
| Por Modelo de Prestação de Serviços | Serviços de Segurança no Local |
| Serviços de Segurança Remotos e Centralizados | |
| Serviços de Segurança Híbridos | |
| Por Tipo de Contrato | Contratos Dedicados por Local |
| Contratos Multissite e Regionais | |
| Contratos de Serviços de Segurança Integrados | |
| Acordos de Serviços Gerenciados | |
| Por Tipo de Cliente | Provedores de Colocation |
| Provedores de Serviços em Nuvem (CSPs) | |
| Operadores de Data Centers Empresariais e de Borda | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hyperscale | |
| Por País | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços de segurança para data centers na América do Sul?
O tamanho do mercado de serviços de segurança para data centers na América do Sul deve crescer de 251,32 milhões de USD em 2026 para 291,11 milhões de USD em 2027, com previsão de atingir 561,23 milhões de USD até 2032, a um CAGR de 14,03% no período de 2027 a 2032.
Qual categoria de serviço detém a maior participação?
A Vigilância Armada e a Segurança Física detêm a maior participação por tipo de serviço, com 32,71% em 2026.
Qual modelo de prestação de serviços deve expandir mais rapidamente?
Os Serviços de Segurança Remotos e Centralizados devem expandir a um CAGR de 16,92% até 2032.
Por que os acordos de serviços gerenciados estão se tornando mais importantes?
Os operadores com múltiplos locais os utilizam para obter procedimentos de segurança comuns, acordos de nível de serviço, relatórios e responsabilização do fornecedor.
Qual país lidera a demanda regional?
O Brasil responde por 37,64% do mercado em 2026, sustentado por sua grande base de data centers e requisitos de conformidade.
O que está impulsionando a demanda por operações de segurança convergentes?
Os operadores estão conectando acesso físico, vigilância, sistemas prediais e alertas de rede para gerenciar o risco ciberfísico por meio de monitoramento coordenado.