
Taille et part du marché des services de sécurité des centres de données en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 251.32 Millions de dollars américains |
| Taille du Marché (2027) | 291.11 Millions de dollars américains |
| Taille du Marché (2032) | 561.23 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 14.03 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de sécurité des centres de données en Amérique du Sud par Mordor Intelligence
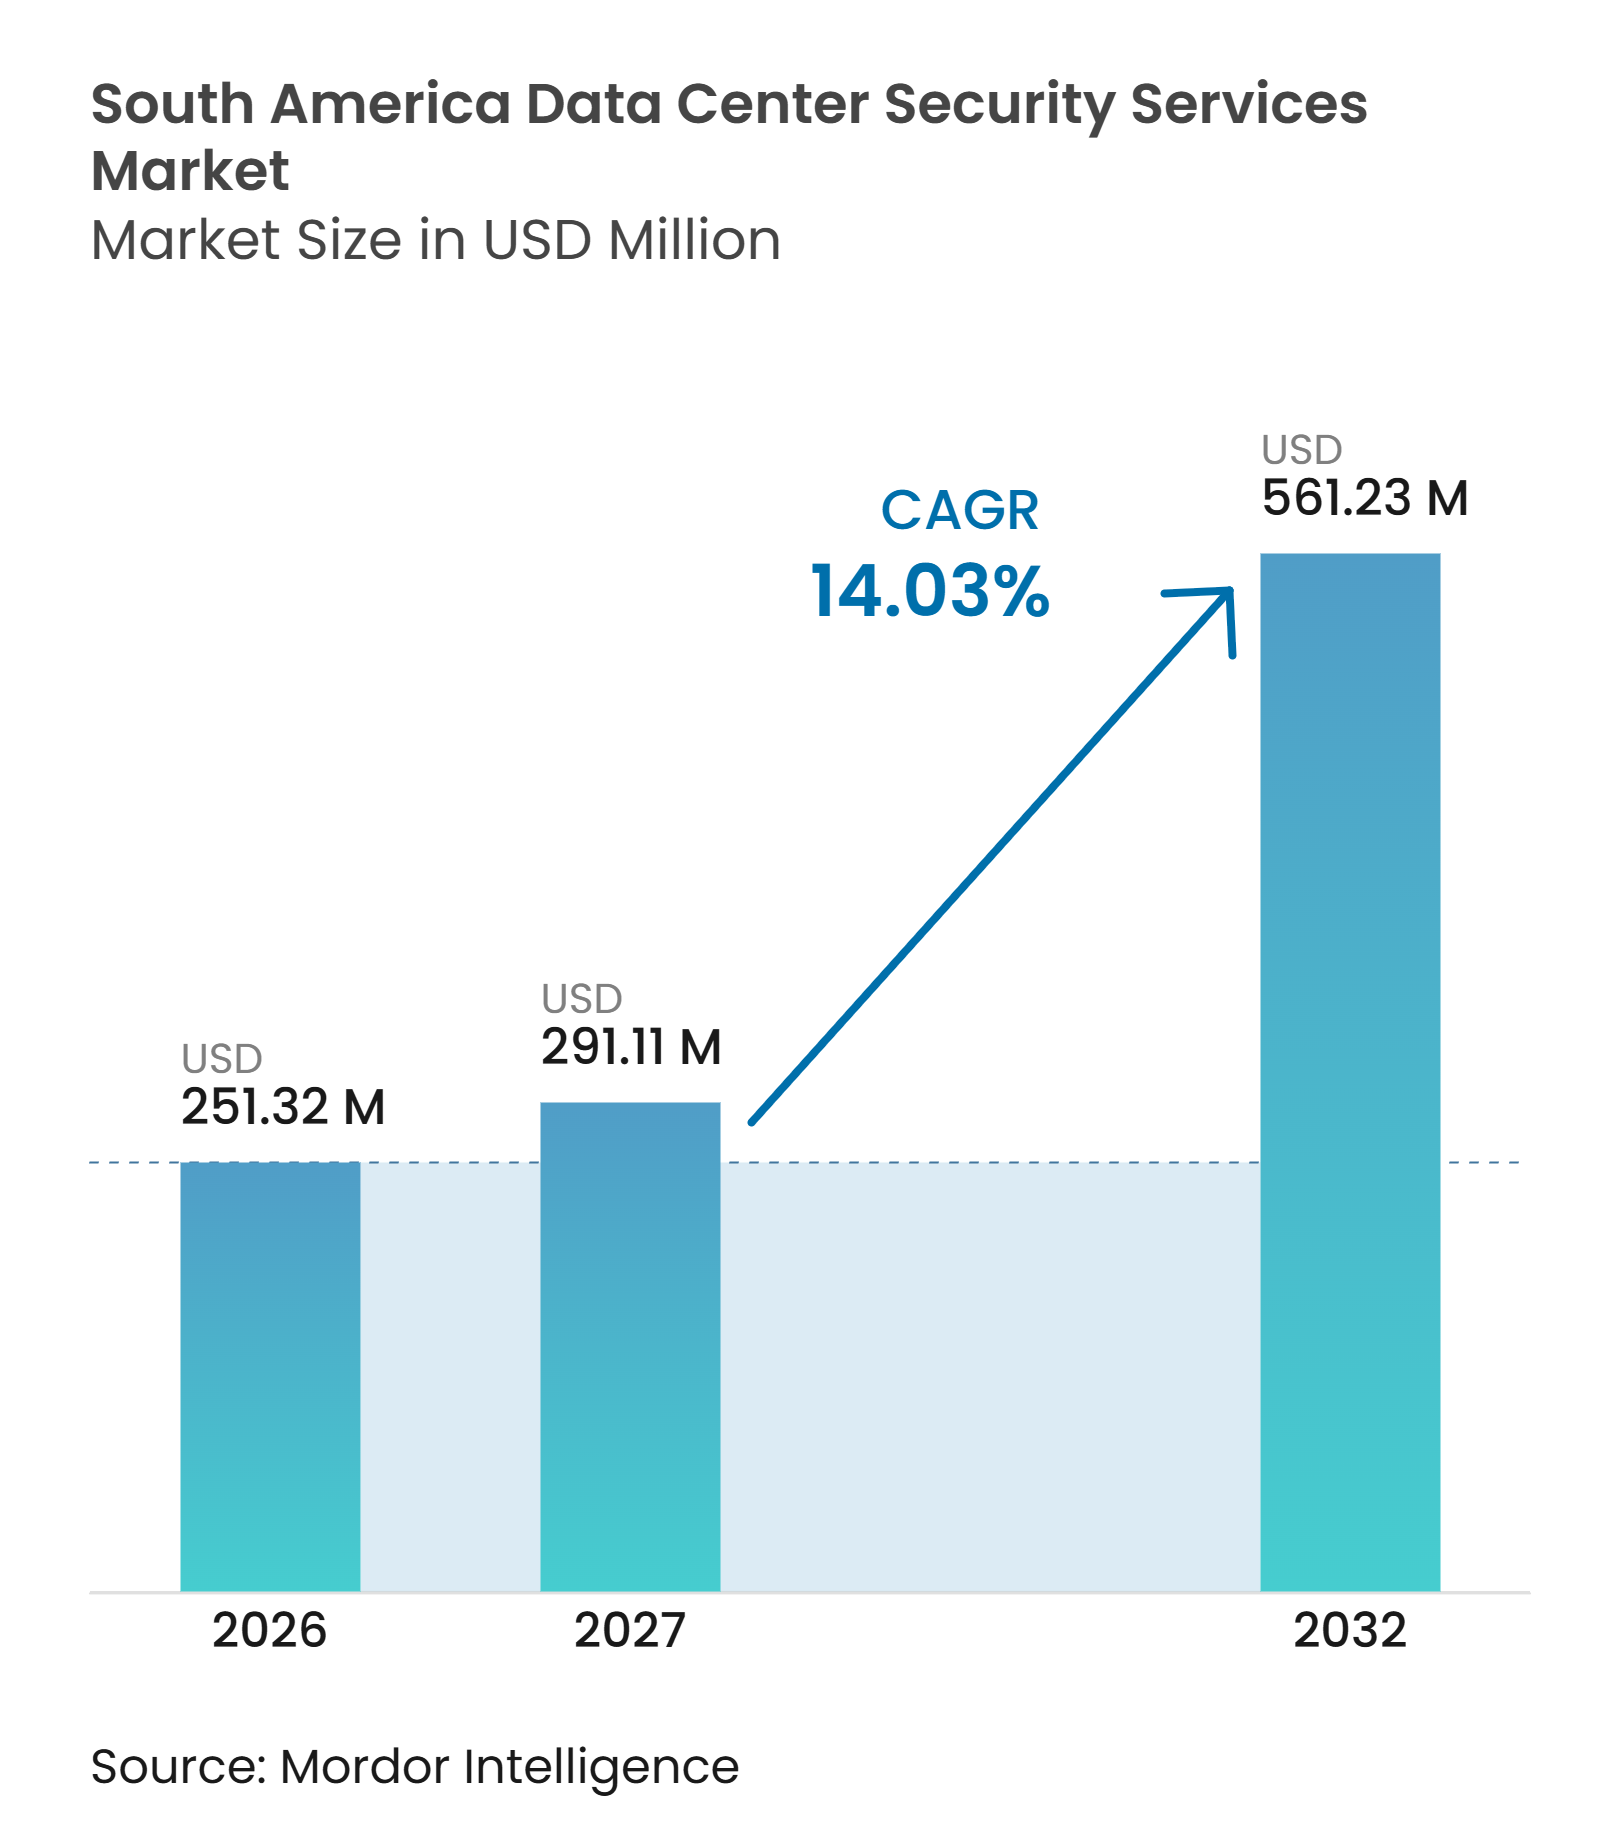
La taille du marché des services de sécurité des centres de données en Amérique du Sud devrait croître de 251,32 millions USD en 2026 à 291,11 millions USD en 2027, et devrait atteindre 561,23 millions USD d'ici 2032, à un CAGR de 14,03 % sur la période 2027-2032. Les ajouts de capacité au Brésil et au Chili accroissent le besoin en services de gardiennage, de contrôle d'accès, de vidéosurveillance et de centres d'opérations de sécurité. Les exigences de conformité au Brésil font des dépenses de sécurité une obligation opérationnelle continue plutôt qu'une réponse discrétionnaire aux cycles de construction. Les opérateurs de centres de données s'orientent également vers des contrats intégrés, car les opérations multi-sites rendent plus difficile la gestion d'arrangements distincts au niveau de chaque installation. Les fournisseurs qui combinent sécurité physique, télésurveillance et contrôles de conformité documentés sont mieux positionnés pour répondre à cette demande.
Points clés du rapport
- Par type de service, le gardiennage et la sécurité physique détenaient 32,71 % de la part du marché des services de sécurité des centres de données en Amérique du Sud en 2026, tandis que les services de centres d'opérations de sécurité devraient se développer à un CAGR de 15,26 % jusqu'en 2032.
- Par modèle de prestation de services, les services de sécurité sur site représentaient 46,28 % de la part du marché des services de sécurité des centres de données en Amérique du Sud en 2026, tandis que les services de sécurité à distance et centralisés devraient se développer à un CAGR de 16,92 % jusqu'en 2032.
- Par type de contrat, les contrats dédiés au niveau du site détenaient 38,74 % du marché en 2026, tandis que les accords de services gérés devraient se développer à un CAGR de 16,39 % jusqu'en 2032.
- Par type de client, les fournisseurs de colocation représentaient 46,54 % du marché en 2026, tandis que les fournisseurs de services cloud devraient se développer à un CAGR de 15,59 % jusqu'en 2032.
- Par taille de centre de données, les centres de données de taille moyenne détenaient 38,94 % du marché en 2026, tandis que les grands centres de données devraient se développer à un CAGR de 17,27 % jusqu'en 2032.
- Par pays, le Brésil représentait 37,64 % du marché en 2026, tandis que l'Argentine devrait se développer à un CAGR de 16,96 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Expansion de la capacité hyperscale et de colocation | +3.5% | Brésil et Chili en premier lieu, Argentine en émergence | Court terme (≤ 2 ans) |
| Migration vers le cloud et croissance des charges de travail hybrides | +3.0% | Brésil en premier lieu, Chili, Argentine | Moyen terme (2-4 ans) |
| Protection des données et conformité aux infrastructures critiques | +2.5% | Application nationale au Brésil, cadres en évolution au Chili et en Argentine | Moyen terme (2-4 ans) |
| Élargissement de la surface d'attaque cyber-physique | +2.0% | À l'échelle de l'Amérique du Sud, concentré dans les corridors hyperscale du Brésil et du Chili | Court terme (≤ 2 ans) |
| Demande de sécurité gérée en portugais et en espagnol | +1.5% | Portugais au Brésil, espagnol en Argentine et au Chili | Moyen terme (2-4 ans) |
| Automatisation de la sécurité pour les installations de périphérie à contraintes énergétiques | +1.0% | Contraintes de réseau électrique au Brésil et en Argentine, goulets d'étranglement de transmission au Chili | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'expansion de la capacité hyperscale et de colocation est le principal multiplicateur de demande
Le marché des services de sécurité des centres de données en Amérique du Sud enregistre une demande croissante, les grandes installations nécessitant davantage qu'une simple protection périmétrique. Un campus comprenant plusieurs bâtiments nécessite des zones d'accès distinctes, des procédures d'accueil des visiteurs, une couverture par caméras et des registres d'incidents. Cette exigence fait croître le périmètre de sécurité plus rapidement que le nombre de sites. Le Chili disposait de 120 MW de capacité de centres de données en construction à mi-2026, ce qui a soutenu une demande supplémentaire en infrastructures et services opérationnels de sécurité. Les opérateurs ont également besoin de procédures cohérentes entre les zones de disponibilité, ce qui favorise les fournisseurs capables de gérer les fonctions sur site et à distance dans le cadre d'un seul accord. Le portefeuille de projets argentins en cours d'examen par les investisseurs constitue une autre voie de demande à mesure que les installations passent de la planification à la mise en service.
La migration vers le cloud et la croissance des charges de travail hybrides désagrègent le périmètre de sécurité
Les fournisseurs de services cloud devraient se développer à un CAGR de 15,59 % jusqu'en 2032, faisant de l'architecture cloud distribuée une source majeure de demande sur le marché des services de sécurité des centres de données en Amérique du Sud. Une région cloud couvrant plusieurs zones de disponibilité doit protéger chaque emplacement tout en appliquant des règles communes de contrôle d'accès et de gestion des incidents. Ce modèle opérationnel rend la télésurveillance centralisée plus pratique que la constitution d'une équipe de sécurité entièrement dotée en personnel sur chaque site. Les accords de services gérés devraient se développer à un CAGR de 16,39 % car ils confient la responsabilité multi-sites à un seul fournisseur. L'Administration du commerce international des États-Unis identifie l'informatique en nuage, la cybersécurité et l'infrastructure numérique comme des domaines actifs de l'environnement des technologies de l'information et des communications au Brésil.[1] Les fournisseurs dont les processus sont alignés sur la norme ISO/IEC 27001 peuvent réduire la charge de qualification pour les clients cloud qui exigent des contrôles documentés.
La protection des données et la conformité aux infrastructures critiques créent une demande durable
Les exigences du Brésil confèrent au marché des services de sécurité des centres de données en Amérique du Sud une source de demande qui ne se limite pas aux nouvelles constructions. La résolution 780 de l'Anatel a intégré les centres de données connectés aux réseaux de télécommunications dans le cadre d'évaluation de la conformité du pays.[2] Le cadre aborde la sécurité physique, la cybersécurité, l'efficacité énergétique et la continuité opérationnelle avant qu'une installation couverte entre en service. Les installations existantes disposent de 3 ans pour s'adapter aux exigences. Les responsables du traitement des données ont également besoin de contrôles de sécurité pouvant être documentés et examinés lorsque des incidents sont signalés en vertu de la loi brésilienne sur la protection des données. Ces obligations raccourcissent le processus de décision d'achat pour les opérateurs qui approchent d'un examen de conformité.
L'élargissement de la surface d'attaque cyber-physique stimule la demande de sécurité convergée
Le marché des services de sécurité des centres de données en Amérique du Sud est de plus en plus façonné par le lien entre les systèmes physiques et le risque cyber. Les systèmes d'alimentation, de refroidissement, de vidéosurveillance, de contrôle d'accès et de gestion des bâtiments peuvent créer une exposition opérationnelle lorsqu'ils ne sont pas surveillés conjointement. Ascenty a déployé la plateforme xDome de Claroty dans 40 centres de données au cours de 2026 pour intégrer les contrôles de sécurité cyber-physique. La société a signalé une amélioration de 50 % de la maturité en cybersécurité grâce à une évaluation alignée sur le NIST SP 800-82. Cette orientation soutient un accord de niveau de service unique pouvant relier une activité inhabituelle de badge ou des événements vidéo avec des indicateurs réseau. Elle rend également plus difficile pour les fournisseurs axés uniquement sur le gardiennage ou la cybersécurité de répondre à l'ensemble des exigences opérationnelles.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Cots élevés d'intégration et de modernisation | -2.5% | Brésil avec une grande base d'infrastructures héritées, Argentine | Moyen terme (2-4 ans) |
| Pénurie de professionnels de la sécurité certifiés | -2.0% | À l'échelle de l'Amérique du Sud, plus aiguë en dehors de São Paulo et de Santiago | Long terme (≥ 4 ans) |
| Volatilité des devises et incertitude budgétaire | -1.5% | Argentine la plus touchée, volatilité du BRL brésilien par rapport aux contrats libellés en USD | Court terme (≤ 2 ans) |
| Exigences fragmentées en matière de protection des données et de cybersécurité | -1.0% | Opérations transfrontalières couvrant le Brésil, l'Argentine et le Chili | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les coûts élevés d'intégration et de modernisation contraignent les opérateurs d'infrastructures héritées
Le marché des services de sécurité des centres de données en Amérique du Sud est confronté à une barrière de coûts où les installations plus anciennes doivent intégrer des contrôles physiques et cyber. Certains sites de génération intermédiaire continuent d'utiliser des systèmes de vidéosurveillance non-IP, des lecteurs d'accès hérités et des systèmes de bâtiment qui n'ont pas été conçus pour les exigences actuelles de sécurité des technologies opérationnelles. Le remplacement de ces équipements peut nécessiter des mises à niveau matérielles plutôt qu'un abonnement logiciel. Ces dépenses peuvent être difficiles à intégrer dans les budgets annuels des opérateurs de niveau intermédiaire. Johnson Controls a promu des transitions pluriannuelles des modernisations vers des arrangements de services gérés pour les partenaires régionaux en mai 2025.[3] Cette approche peut étaler les coûts dans le temps, mais elle ne supprime pas la nécessité de respecter les délais de conformité.
La pénurie de professionnels de la sécurité certifiés limite la capacité de prestation de services
L'offre limitée de personnel qualifié restreint l'expansion du marché des services de sécurité des centres de données en Amérique du Sud, en particulier pour la prestation sur site. Les opérateurs ont besoin de personnel qui comprend les contrôles physiques, les risques réseau et les systèmes industriels. La pénurie est plus visible en dehors de São Paulo, Santiago et Buenos Aires, où le vivier de personnel expérimenté est plus restreint. Fortinet a élargi son équipe brésilienne de plus de 20 % en 2025, intensifiant la concurrence pour les talents certifiés en cybersécurité. Les centres d'opérations à distance et l'automatisation peuvent améliorer la couverture là où le recrutement local est difficile. Même ainsi, l'automatisation ne peut pas remplacer entièrement la capacité d'intervention locale requise par de nombreux clients de colocation et d'entreprise.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
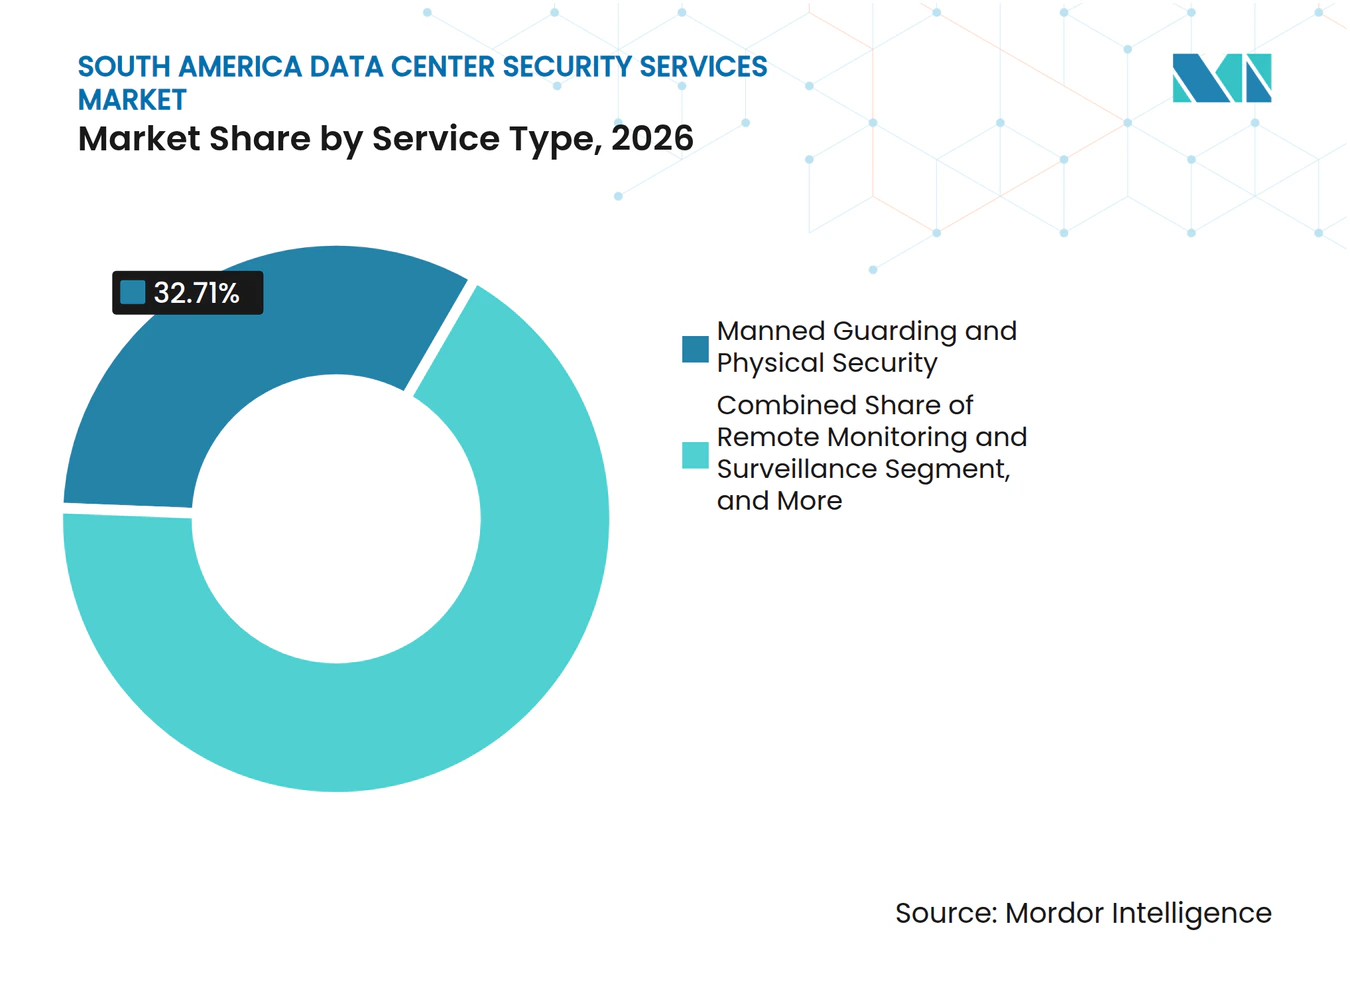
la présence établie du gardiennage accélère la transition vers les centres d'opérations de sécuritéLe gardiennage et la sécurité physique détenaient 32,71 % de la part du marché des services de sécurité des centres de données en Amérique du Sud en 2026. Cette position reflète les exigences en matière de personnel dans les installations à haute sécurité et la nécessité de disposer d'un registre des accès physiques. Le personnel de gardiennage reste responsable de l'entrée sur le site, de l'accueil des visiteurs, des rondes et de la réponse aux incidents. Securitas Technology a formé un partenariat avec Rohde and Schwarz en septembre 2025 pour intégrer le contrôle du personnel par ondes millimétriques basé sur l'IA dans les protocoles de sécurité des centres de données.[4] Cet accord montre comment le gardiennage physique intègre la technologie plutôt que d'en être supplanté.
Les services de centres d'opérations de sécurité devraient se développer à un CAGR de 15,26 % jusqu'en 2032. Les agents de sécurité, les caméras, les lecteurs de badges et autres systèmes physiques génèrent des données opérationnelles pouvant être examinées dans un centre d'opérations de sécurité centralisé. Les opérateurs utilisent ces données conjointement avec les alertes réseau pour identifier les incidents plus tôt et établir un registre plus complet. La télésurveillance et la vidéosurveillance, l'évaluation des risques, le contrôle d'accès et la gestion des visiteurs, ainsi que la maintenance des systèmes servent différentes étapes du cycle de vie de la sécurité des installations. Le besoin combiné de ces services oriente les achats vers des engagements gérés plutôt que vers des acquisitions de produits isolés. Le secteur des services de sécurité des centres de données en Amérique du Sud favorise donc les fournisseurs capables de relier la réponse physique à une surveillance continue.



Par modèle de prestation de services :
la rareté des talents rééquilibre l'économie de la prestationLes services de sécurité sur site représentaient 46,28 % de la part du marché des services de sécurité des centres de données en Amérique du Sud en 2026. Les installations de colocation de niveau III et niveau IV nécessitent souvent du personnel sur site pour respecter les engagements clients et protéger les zones critiques. Les équipes locales assurent également un soutien direct pour la gestion des visiteurs, l'accès à la maintenance et la réponse aux urgences. La couverture sur site reste importante là où les clients entreprises attendent un contrôle physique visible. Les règles d'évaluation de la conformité au Brésil renforcent la nécessité de contrôles physiques documentés dans les installations concernées. Cela soutient un rôle continu pour les équipes de service locales.
Les services de sécurité à distance et centralisés devraient se développer à un CAGR de 16,92 % jusqu'en 2032. Ce modèle permet à un fournisseur de soutenir plusieurs installations via une plateforme de surveillance commune et des procédures standardisées. NextStream a lancé son centre de commandement intelligent IC2 à São Paulo en novembre 2025 pour centraliser la gestion de 10 centres de données dans 5 pays via une plateforme trilingue. Le modèle est utile lorsqu'une équipe complète sur site dans chaque installation serait trop coûteuse ou difficile à constituer. Les services de sécurité hybrides combinent une présence réduite sur site avec une infrastructure d'opérations à distance. Ce format offre aux opérateurs de taille moyenne de 5 à 20 MW une couverture physique tout en maîtrisant les coûts de main-d'œuvre.
Par type de contrat :
les accords de services gérés restructurent la génération de revenusLes contrats dédiés au niveau du site détenaient 38,74 % du marché en 2026. Ces contrats restent courants car de nombreux opérateurs ont historiquement acheté des services de sécurité pour chaque campus selon un périmètre fixe. Ce format peut convenir à une installation unique avec des exigences stables et une équipe de sécurité locale établie. Il devient moins efficace lorsqu'un opérateur ouvre de nouveaux sites ou s'étend au-delà des frontières. Des contrats séparés peuvent également produire des pratiques incohérentes en matière de reporting et de contrôle d'accès. Le marché des services de sécurité des centres de données en Amérique du Sud s'éloigne donc du format dédié au niveau du site lorsque les réseaux deviennent plus complexes.
Les accords de services gérés devraient se développer à un CAGR de 16,39 % jusqu'en 2032. Dans cette approche, un seul fournisseur responsable peut gérer le gardiennage, la télésurveillance, les services de centres d'opérations de sécurité et la maintenance via un ensemble unique d'accords de niveau de service. Convergint Technologies a présenté le contrôle d'accès intégré, la vidéosurveillance et la protection périmétrique pour les opérateurs de centres de données lors de DCD Connect South America 2026. Les contrats multi-sites et régionaux offrent une option intermédiaire pour les opérateurs qui s'orientent vers un modèle entièrement géré. Les contrats de services de sécurité intégrés soutiennent également des processus harmonisés pour les installations opérant au Brésil, au Chili et en Argentine. Une facture unifiée et une documentation de conformité commune peuvent devenir des critères de sélection pour les clients disposant de plusieurs campus.
Par type de client :
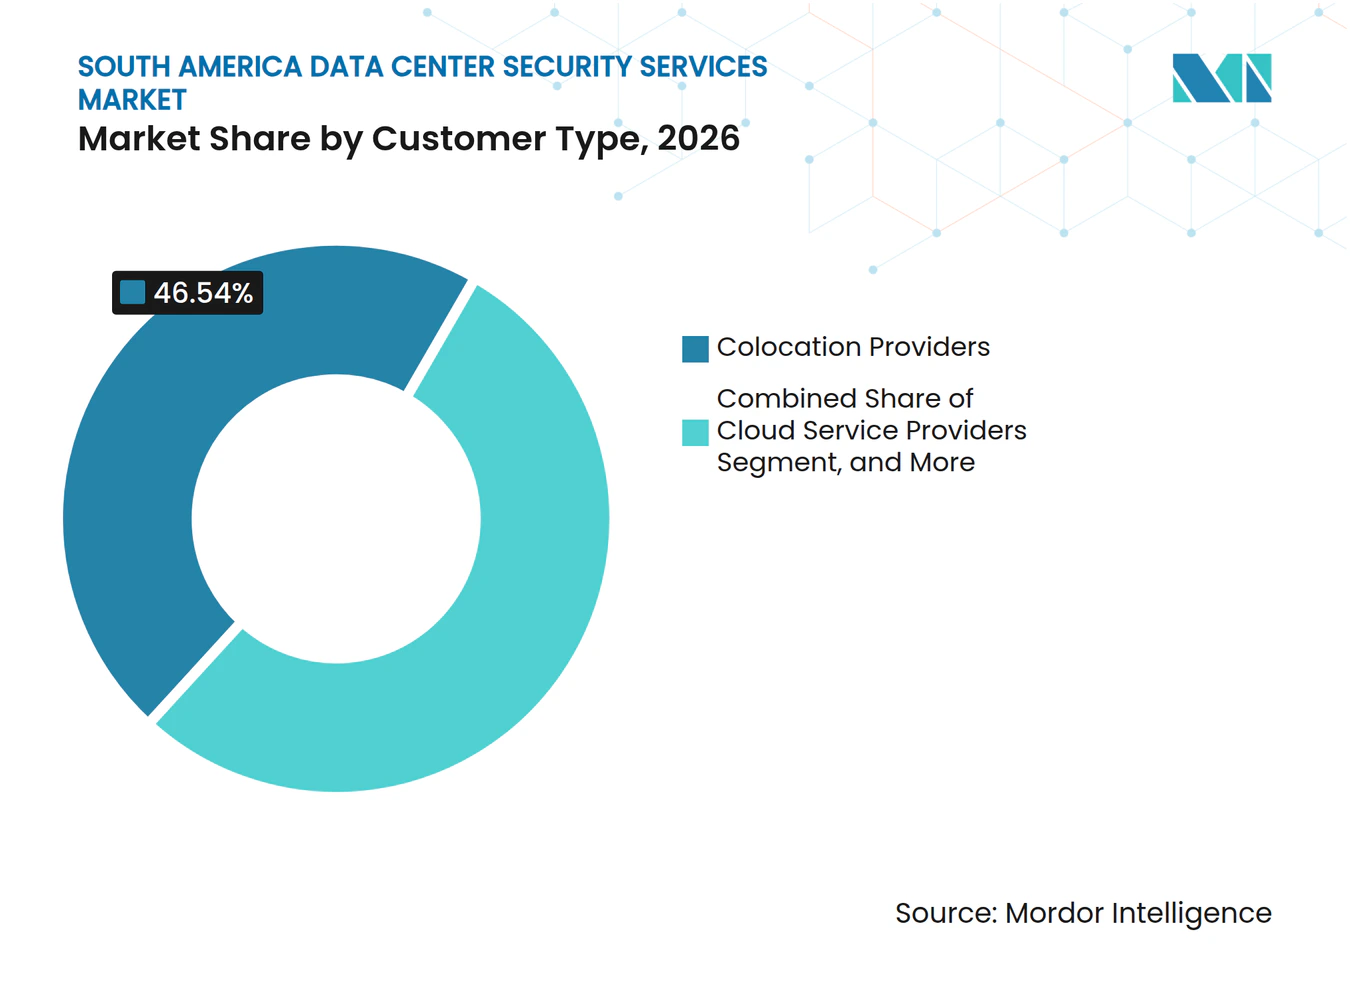
la densité de colocation concentre les revenusLes fournisseurs de colocation représentaient 46,54 % du marché en 2026. Un seul campus de colocation peut servir des clients entreprises, cloud et du secteur public qui nécessitent chacun des zones d'accès distinctes et des registres d'audit. Cette densité de clients accroît la complexité de la gestion des visiteurs, de la documentation des incidents et du contrôle d'accès physique. Elle crée également un rôle important pour le gardiennage et la vidéosurveillance, car chaque locataire attend une protection vis-à-vis des autres utilisateurs de l'installation. Les exigences en matière de protection des données renforcent la nécessité de documenter les contrôles avant qu'un incident ne survienne.
Les fournisseurs de services cloud devraient se développer à un CAGR de 15,59 % jusqu'en 2032. Leurs nouvelles installations régionales nécessitent une architecture de sécurité dès la mise en service plutôt qu'une modernisation des systèmes existants. Les conceptions multi-zones de disponibilité nécessitent également des règles communes sur plusieurs sites. Les opérateurs de centres de données d'entreprise et de périphérie font face à bon nombre des mêmes exigences, mais disposent d'équipes de sécurité plus réduites. Ces clients peuvent utiliser l'analyse vidéo, les alertes d'anomalies et la gestion des accès à distance pour gérer leurs besoins en personnel. Genetec propose sa plateforme Security Center pour unifier les données et les opérations de sécurité, ce qui est pertinent pour les opérateurs recherchant un modèle géré.

Par taille de centre de données :
la mise en service de grands campus redéfinit le périmètre de sécuritéLes centres de données de taille moyenne détenaient 38,94 % du marché en 2026. Ce groupe comprend de nombreux campus de colocation en exploitation à São Paulo, Santiago et Buenos Aires avec une enveloppe de puissance de 5 à 20 MW. Ces installations nécessitent un contrôle d'accès et une vidéosurveillance en couches, mais n'exploitent généralement pas un centre d'opérations de sécurité dédié sur chaque site. Elles sont bien adaptées aux modèles de prestation hybrides combinant des équipes sur site avec une surveillance centralisée. Les opérateurs de taille moyenne subissent également une pression pour fournir une documentation de niveau entreprise sans les budgets des sites hyperscale. Cela rend les contrats gérés flexibles pertinents pour le marché des services de sécurité des centres de données en Amérique du Sud.
Les grands centres de données devraient se développer à un CAGR de 17,27 % jusqu'en 2032. Un campus de plus de 20 MW peut nécessiter un contrôle d'accès multi-anneau, une gestion automatisée des visiteurs, une présence de sécurité dédiée sur site et une intégration des identités des locataires. Ces exigences couvrent plusieurs types de services et peuvent générer des revenus de services de sécurité par MW plus élevés que les sites plus petits. Les petits centres de données, y compris les nœuds de périphérie de qualité télécom, nécessitent généralement des contrats de vidéosurveillance et de gestion des accès plus limités. Les installations hyperscale de plus de 100 MW conservent souvent les fonctions de sécurité physique de base tout en faisant appel à des partenaires spécialisés pour le soutien des centres d'opérations de sécurité et la préparation à la conformité. L'expansion des grands campus multi-bâtiments soutient également le passage vers des accords gérés, car des contrats de site séparés peuvent créer des lacunes de gouvernance.
Analyse géographique
Brésil
Le Brésil détenait 37,64 % de la part du marché des services de sécurité des centres de données en Amérique du Sud en 2026. Il accueillait également 37,2 % des centres de données sud-américains, selon les données du Programme des Nations Unies pour le développement. Les plus grandes installations du pays sont concentrées dans les corridors de São Paulo, Campinas et Rio de Janeiro. Les exigences de l'Anatel rendent les contrôles certifiés et les pistes d'audit documentées particulièrement importantes pour les installations connectées aux réseaux de télécommunications. Les règles gouvernementales relatives aux informations classifiées exigent également un hébergement au Brésil et des conditions de sécurité appropriées pour les environnements cloud privés.
Argentine
L'Argentine devrait se développer à un CAGR de 16,96 % jusqu'en 2032. Sa base installée plus réduite crée de la place pour des installations conçues à cet effet pouvant utiliser une architecture de sécurité moderne dès la mise en service. La Cámara Argentina de Centros de Datos a été créée en octobre 2026 avec des membres fondateurs incluant Kyndryl, Cirion, Claro, Telecom Argentina et Sencinet. Sa formation indique une approche plus organisée en matière d'énergie, de durabilité, de relations institutionnelles et de besoins en talents. Le Chili reste un point de comparaison important car il disposait de 255 MW de capacité en exploitation et de 120 MW en construction à mi-2026. Ses pratiques d'achat plus établies rendent les accords gérés pertinents pour les opérateurs régionaux qui s'étendent en Argentine.
Reste de l'Amérique du Sud
Le reste de l'Amérique du Sud comprend la Colombie, le Pérou, l'Uruguay et des marchés plus petits. Le Brésil, le Chili et l'Argentine accueillaient ensemble 58 % des centres de données de la région, laissant un groupe significatif d'installations en dehors des trois plus grands emplacements. Les fournisseurs de colocation régionaux recherchent une redondance transfrontalière, ce qui accroît le besoin de procédures de sécurité cohérentes entre les pays. Ces marchés passent d'arrangements informels au niveau des sites vers des contrats gérés structurés à mesure que les opérations des centres de données se formalisent. Les fournisseurs qui établissent des contrôles alignés sur la norme ISO/IEC 27001 et des opérations de sécurité bilingues peuvent soutenir cette transition. Le marché des services de sécurité des centres de données en Amérique du Sud peut donc bénéficier de l'extension de la capacité régionale au-delà de ses principaux pôles.
Paysage concurrentiel
Concentration du Marché
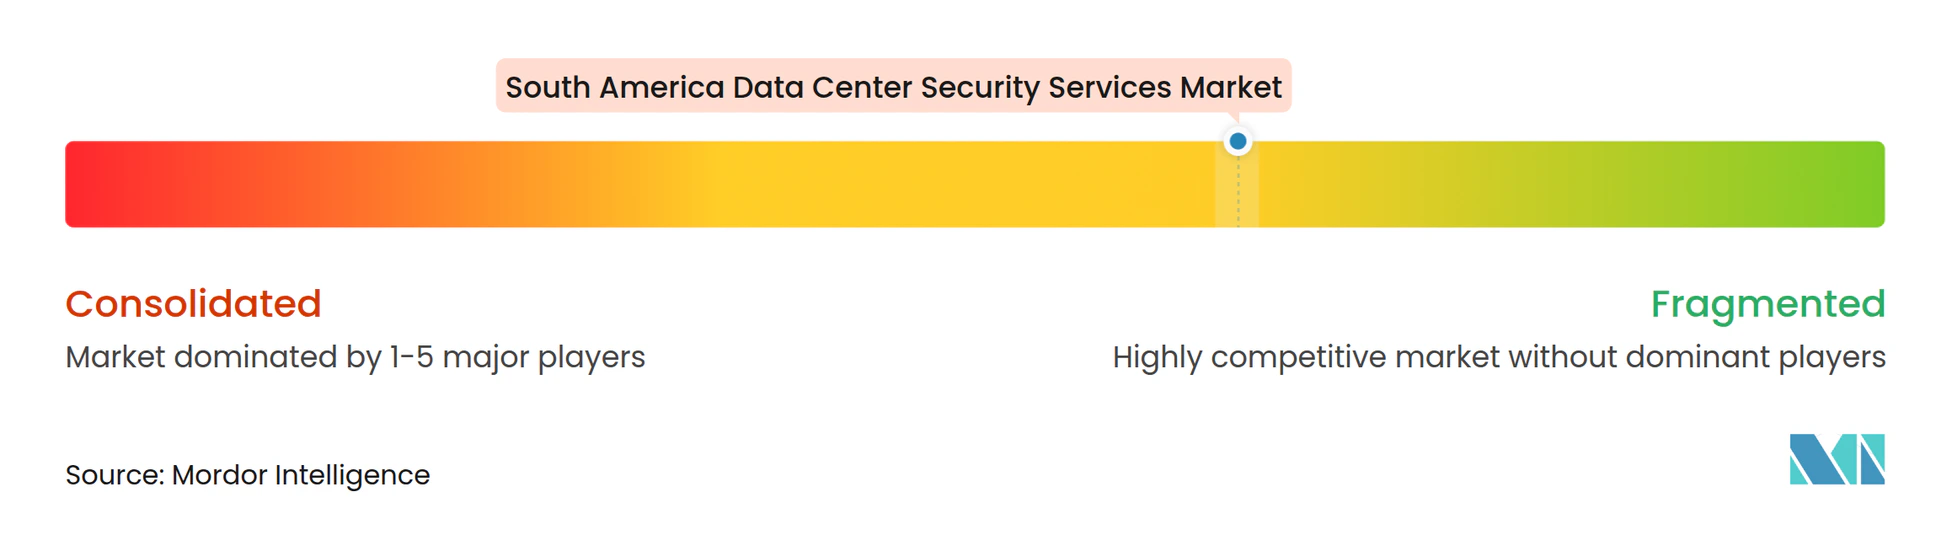
Le marché des services de sécurité des centres de données en Amérique du Sud est modérément fragmenté. Les intégrateurs mondiaux de sécurité physique tels que Securitas Technology, Johnson Controls, Honeywell et Convergint Technologies sont en concurrence dans les secteurs du gardiennage, du contrôle d'accès et de la vidéosurveillance. Les spécialistes de l'accès et de l'identité, notamment ASSA ABLOY, dormakaba, Allegion et Suprema, maintiennent des positions dans les systèmes matériels et d'accréditation. Les fournisseurs axés sur la cybersécurité tels que Fortinet, Palo Alto Networks, CrowdStrike, IBM, ISH Tecnologia et Stefanini proposent des services de détection gérée et de sécurité réseau. Aucun fournisseur ne détient une position régionale claire couvrant à la fois les capacités de services de sécurité physique et de cybersécurité. Cela laisse de la place aux fournisseurs capables de gérer un centre d'opérations de sécurité unifié dans le cadre d'un seul accord de niveau de service.
Le partenariat de Securitas Technology avec Rohde and Schwarz en septembre 2025 a introduit le contrôle par ondes millimétriques basé sur l'IA dans les processus d'entrée des centres de données commerciaux. Le déploiement par Ascenty de Claroty xDome dans 40 centres de données en 2026 a montré une autre voie vers la surveillance cyber-physique intégrée. Palo Alto Networks a élargi son activité de services gérés Unit 42 au Brésil en 2026, positionnant le pays comme un pôle sud-américain pour les capacités autonomes de centres d'opérations de sécurité. Ces évolutions montrent que les fournisseurs de sécurité physique et les fournisseurs natifs du cyber s'approchent de la même opportunité de service convergé à partir de points de départ différents.
La conformité est un filtre concurrentiel important car les opérateurs concernés ont besoin de contrôles pouvant être examinés et documentés. Les fournisseurs sans processus alignés sur la norme ISO/IEC 27001 et sans registres d'audit crédibles se trouvent dans une position plus faible pour les opportunités liées au secteur public. Les fournisseurs locaux peuvent également bénéficier de leur capacité en portugais et en espagnol et de leur connaissance des exigences nationales. La concurrence devrait se concentrer sur l'accès physique zéro confiance, l'analyse vidéo comportementale et la détection des anomalies des systèmes de bâtiment. Ces capacités peuvent aider les fournisseurs à démontrer un lien direct entre la sécurité du site et la résilience opérationnelle.
Leaders du secteur des services de sécurité des centres de données en Amérique du Sud
-
Axis Communications AB
-
Hangzhou Hikvision Digital Technology Co., Ltd.
-
Securitas Technology
-
Genetec Inc.
-
Bosch Sicherheitssysteme GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services de sécurité des centres de données en Amérique du Sud Entreprises couvertes dans ce rapport
- Axis Communications AB
- Hangzhou Hikvision Digital Technology Co., Ltd.
- Securitas Technology
- Genetec Inc.
- Bosch Sicherheitssysteme GmbH
- Johnson Controls International
- Honeywell International Inc.
- Siemens AG
- Schneider Electric SE
- ABB Ltd.
- Convergint Technologies LLC
- ASSA ABLOY AB
- dormakaba Holding AG
- Allegion plc
- Suprema Inc.
- Cisco Systems, Inc.
- IBM Corporation
- Check Point Software Technologies Ltd.
- Fortinet, Inc.
- Palo Alto Networks, Inc.
- Trend Micro Incorporated
- CrowdStrike Holdings, Inc.
- Telefónica S.A.
- Kyndryl Inc.
- Stefanini Participações S.A.
- ISH Tecnologia S.A.
Développements industriels récents dans Marché des services de sécurité des centres de données en Amérique du Sud
- Octobre 2026 : Le GSI/PR du Brésil a publié l'instruction normative n° 8/2025, autorisant pour la première fois les informations gouvernementales réservées et secrètes dans des environnements cloud privés, sous réserve d'un hébergement obligatoire sur le territoire brésilien et d'une certification stricte de sécurité physique et d'audit en vertu du décret n° 7.845/2012.
- Septembre 2026 : Convergint Technologies a parrainé DCD Connect South America 2026, promouvant le contrôle d'accès intégré, la vidéosurveillance et la protection périmétrique comme une offre gérée unifiée pour les opérateurs de centres de données sud-américains. La société a simultanément annoncé une prochaine présence à DCD Brasil à São Paulo, formalisant son expansion régionale en Amérique du Sud.
- Septembre 2026 : Johnson Controls a présenté la sécurité activée par l'IA lors de GSX 2026, incluant des services de centres d'opérations de sécurité gérés pour la surveillance centralisée et la réponse aux incidents, ainsi que des solutions vidéo proactives combinant une analyse intelligente avec une surveillance humaine experte.
- Mars 2026 : Johnson Controls a renforcé son leadership en matière de sécurité des centres de données et des infrastructures critiques lors d'ISC West 2026, lançant C•CURE IQ 3.2 avec gestion vidéo intégrée et flux de travail d'incidents standardisés, ainsi que des mises à jour matérielles couvrant PowerSeries Neo 5, IQ Panel 5, Kantech EntraPass 9.10 et exacqVision 26.0.
Périmètre du rapport sur le marché des services de sécurité des centres de données en Amérique du Sud
Le marché des services de sécurité des centres de données en Amérique du Sud comprend les revenus provenant des services de sécurité déployés dans les centres de données au Brésil, en Argentine, au Chili et dans d'autres pays d'Amérique du Sud. La croissance est soutenue par l'expansion de la colocation, la transformation numérique, la sensibilisation croissante aux menaces de sécurité et la demande croissante de services de gardiennage, de télésurveillance et de services de sécurité gérés.
Le rapport sur le marché des services de sécurité des centres de données en Amérique du Sud est segmenté par type de service (gardiennage et sécurité physique, télésurveillance et vidéosurveillance, services de centres d'opérations de sécurité, évaluation des risques de sécurité et conseil, services de contrôle d'accès et de gestion des visiteurs, et maintenance et support des systèmes de sécurité), modèle de prestation de services (services de sécurité sur site, services de sécurité à distance et centralisés, et services de sécurité hybrides), type de contrat (contrats dédiés au niveau du site, contrats multi-sites et régionaux, contrats de services de sécurité intégrés, et accords de services gérés), type de client (fournisseurs de colocation, fournisseurs de services cloud (FSC), et opérateurs de centres de données d'entreprise et de périphérie), taille du centre de données (petit, moyen, grand, et hyperscale), et pays (Brésil, Argentine, Chili, et reste de l'Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Gardiennage et sécurité physique |
| Télésurveillance et vidéosurveillance |
| Services de centres d'opérations de sécurité |
| Évaluation des risques de sécurité et conseil |
| Services de contrôle d'accès et de gestion des visiteurs |
| Maintenance et support des systèmes de sécurité |
| Services de sécurité sur site |
| Services de sécurité à distance et centralisés |
| Services de sécurité hybrides |
| Contrats dédiés au niveau du site |
| Contrats multi-sites et régionaux |
| Contrats de services de sécurité intégrés |
| Accords de services gérés |
| Fournisseurs de colocation |
| Fournisseurs de services cloud (FSC) |
| Opérateurs de centres de données d'entreprise et de périphérie |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Brsil |
| Argentine |
| Chili |
| Reste de l'Amérique du Sud |
| Par type de service | Gardiennage et sécurité physique |
| Télésurveillance et vidéosurveillance | |
| Services de centres d'opérations de sécurité | |
| Évaluation des risques de sécurité et conseil | |
| Services de contrôle d'accès et de gestion des visiteurs | |
| Maintenance et support des systèmes de sécurité | |
| Par modèle de prestation de services | Services de sécurité sur site |
| Services de sécurité à distance et centralisés | |
| Services de sécurité hybrides | |
| Par type de contrat | Contrats dédiés au niveau du site |
| Contrats multi-sites et régionaux | |
| Contrats de services de sécurité intégrés | |
| Accords de services gérés | |
| Par type de client | Fournisseurs de colocation |
| Fournisseurs de services cloud (FSC) | |
| Opérateurs de centres de données d'entreprise et de périphérie | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par pays | Brsil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services de sécurité des centres de données en Amérique du Sud ?
La taille du marché des services de sécurité des centres de données en Amérique du Sud devrait croître de 251,32 millions USD en 2026 à 291,11 millions USD en 2027, et devrait atteindre 561,23 millions USD d'ici 2032, à un CAGR de 14,03 % sur la période 2027-2032.
Quelle catégorie de services détient la plus grande part ?
Le gardiennage et la sécurité physique détiennent la plus grande part par type de service à 32,71 % en 2026.
Quel modèle de prestation devrait se développer le plus rapidement ?
Les services de sécurité à distance et centralisés devraient se développer à un CAGR de 16,92 % jusqu'en 2032.
Pourquoi les accords de services gérés deviennent-ils plus importants ?
Les opérateurs multi-sites les utilisent pour obtenir des procédures de sécurité communes, des accords de niveau de service, des rapports et une responsabilité du fournisseur.
Quel pays est en tête de la demande régionale ?
Le Brésil représente 37,64 % du marché en 2026, soutenu par sa grande base de centres de données et ses exigences de conformité.
Qu'est-ce qui stimule la demande d'opérations de sécurité convergées ?
Les opérateurs connectent le contrôle d'accès physique, la vidéosurveillance, les systèmes de bâtiment et les alertes réseau pour gérer le risque cyber-physique via une surveillance coordonnée.