
Tamaño y Participación del Mercado de Servicios de Seguridad para Centros de Datos en América del Sur
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
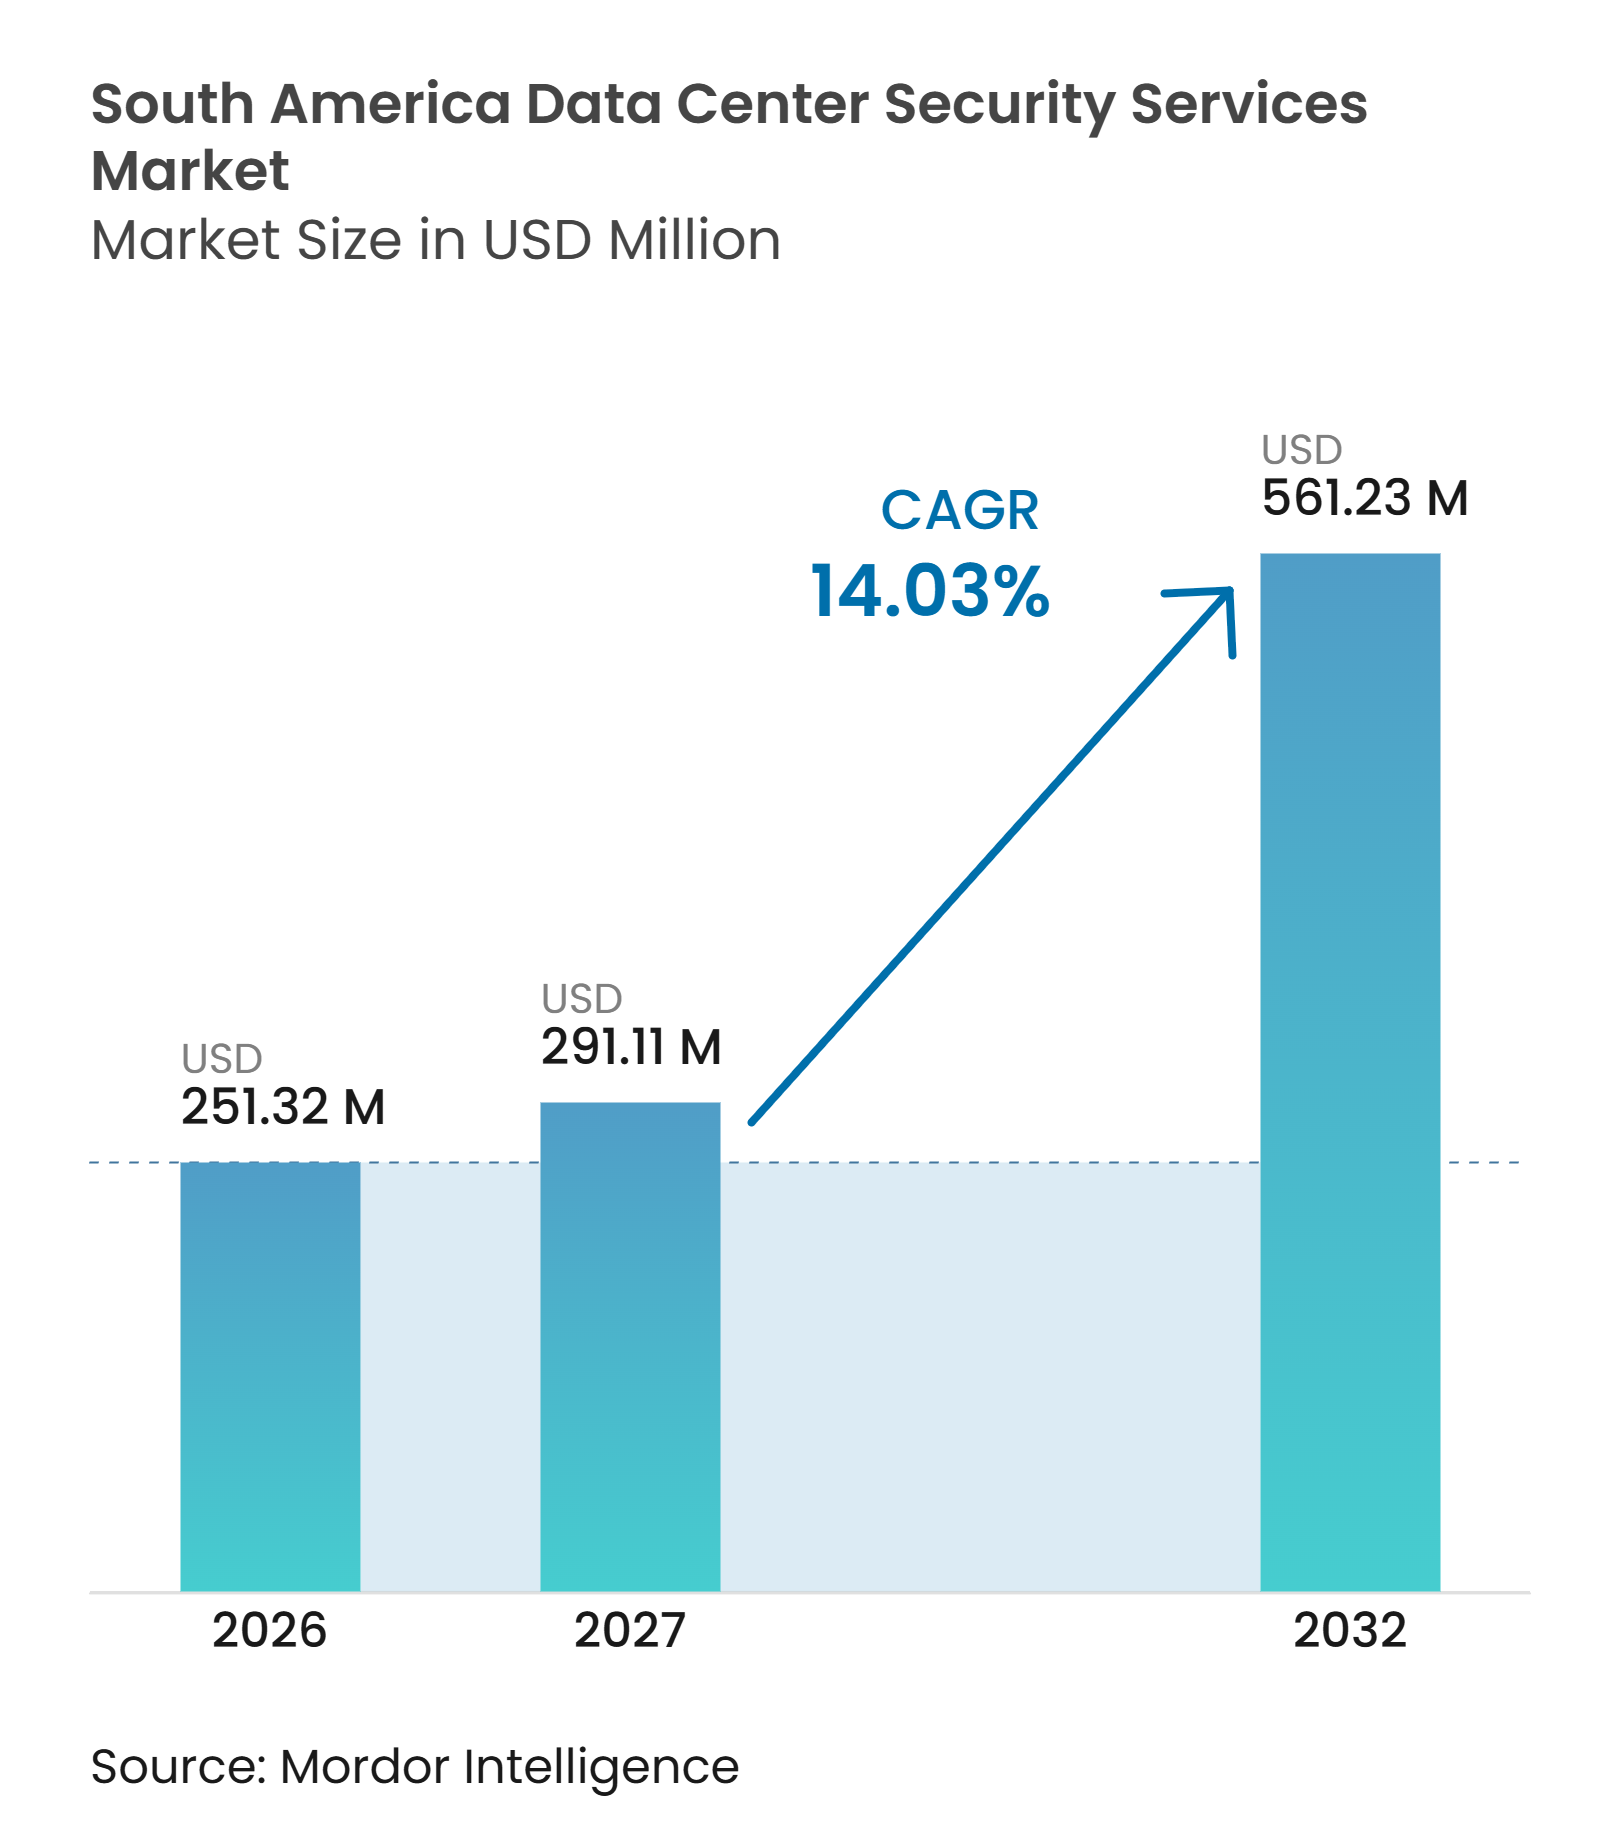
| Tamaño del mercado en el año base (2026) | 251.32 Millones de dólares |
| Tamaño del Mercado (2027) | 291.11 Millones de dólares |
| Tamaño del Mercado (2032) | 561.23 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 14.03 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Seguridad para Centros de Datos en América del Sur por Mordor Intelligence
Se espera que el tamaño del mercado de servicios de seguridad para centros de datos en América del Sur crezca de 251,32 millones de USD en 2026 a 291,11 millones de USD en 2027, y se prevé que alcance los 561,23 millones de USD para 2032, a una CAGR del 14,03% durante 2027-2032. Las adiciones de capacidad en Brasil y Chile están incrementando la necesidad de servicios de vigilancia con personal, control de acceso, videovigilancia y centros de operaciones de seguridad. Los requisitos de cumplimiento normativo en Brasil convierten el gasto en seguridad en un requisito operativo continuo en lugar de una respuesta discrecional a los ciclos de construcción. Los operadores de centros de datos también están avanzando hacia contratos integrados, ya que las operaciones en múltiples sitios dificultan la gestión de acuerdos separados a nivel de instalación. Los proveedores que combinan seguridad física, monitoreo remoto y controles de cumplimiento documentados están mejor posicionados para atender esta demanda.
Conclusiones Clave del Informe
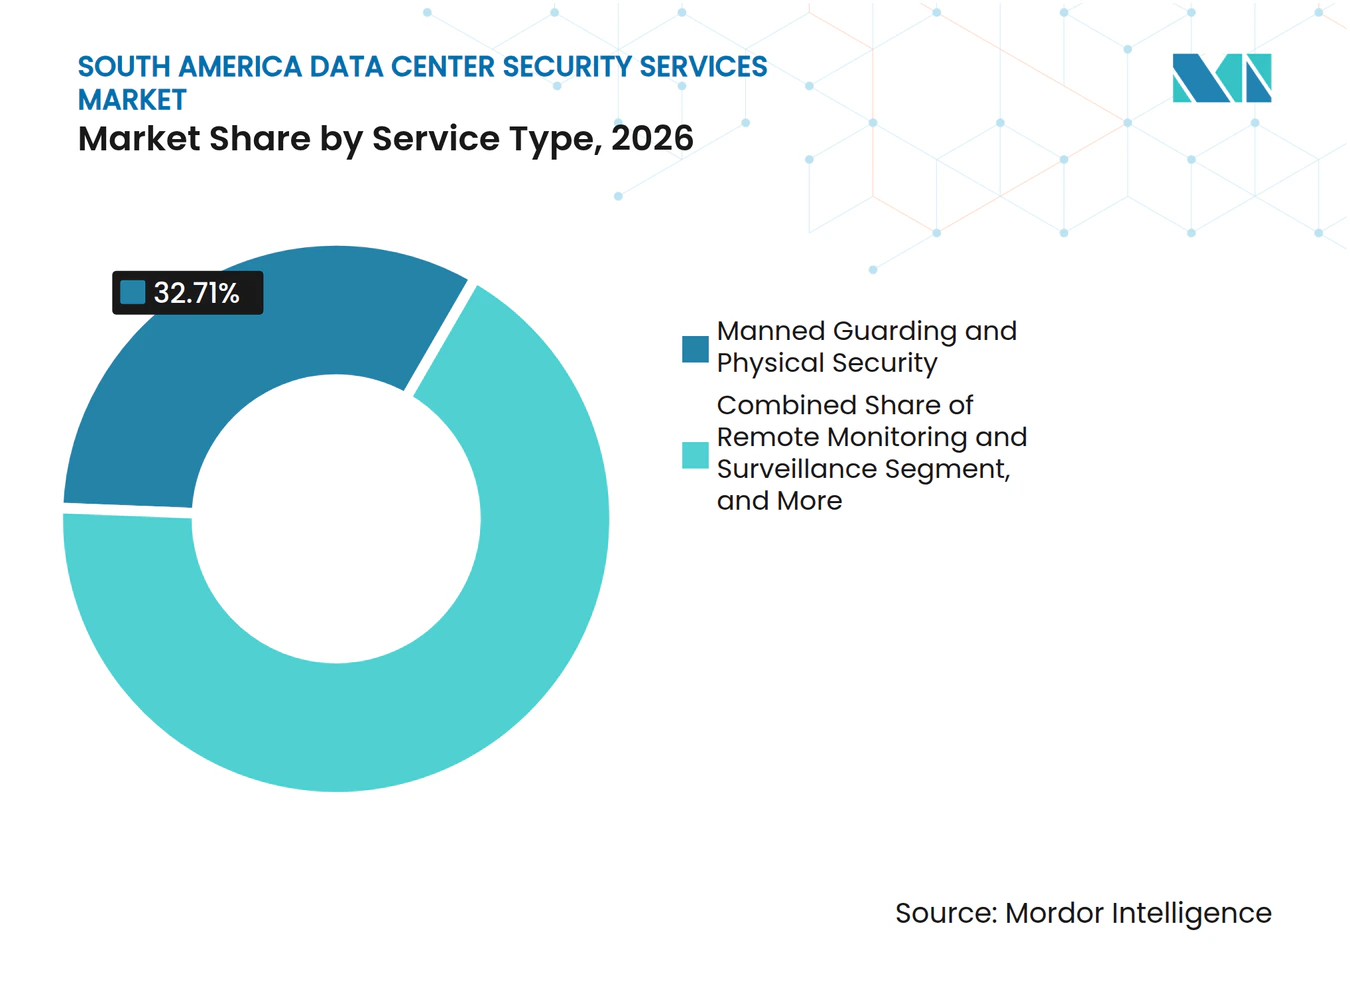
- Por tipo de servicio, Vigilancia con Personal y Seguridad Física representó el 32,71% de la participación del mercado de servicios de seguridad para centros de datos en América del Sur en 2026, mientras que se proyecta que los Servicios de Centro de Operaciones de Seguridad se expandan a una CAGR del 15,26% hasta 2032.
- Por modelo de prestación de servicios, los Servicios de Seguridad en el Sitio representaron el 46,28% de la participación del mercado de servicios de seguridad para centros de datos en América del Sur en 2026, mientras que se espera que los Servicios de Seguridad Remotos y Centralizados se expandan a una CAGR del 16,92% hasta 2032.
- Por tipo de contrato, los Contratos Dedicados a Nivel de Sitio representaron el 38,74% del mercado en 2026, mientras que se proyecta que los Acuerdos de Servicios Gestionados se expandan a una CAGR del 16,39% hasta 2032.
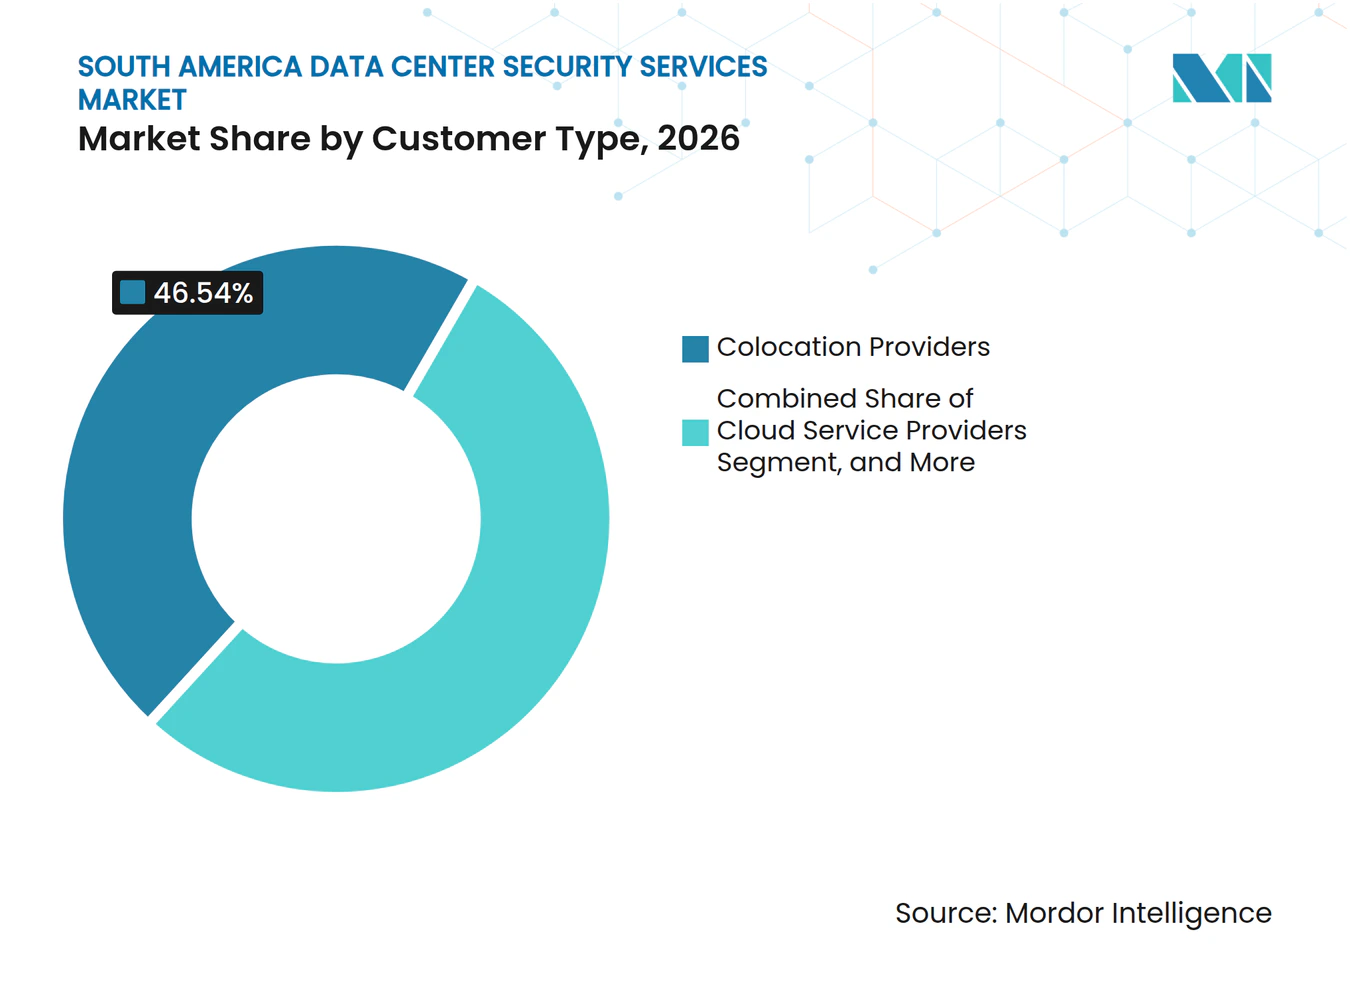
- Por tipo de cliente, los Proveedores de Colocación representaron el 46,54% del mercado en 2026, mientras que se espera que los Proveedores de Servicios en la Nube se expandan a una CAGR del 15,59% hasta 2032.
- Por tamaño de centro de datos, los Centros de Datos Medianos representaron el 38,94% del mercado en 2026, mientras que se proyecta que los Centros de Datos Grandes se expandan a una CAGR del 17,27% hasta 2032.
- Por país, Brasil representó el 37,64% del mercado en 2026, mientras que se espera que Argentina se expanda a una CAGR del 16,96% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Expansión de Capacidad de Hiperescala y Colocación | +3.5% | Brasil y Chile como principales, Argentina emergente | Corto plazo (≤ 2 años) |
| Migración a la Nube y Crecimiento de Cargas de Trabajo Híbridas | +3.0% | Brasil como principal, Chile, Argentina | Mediano plazo (2-4 años) |
| Protección de Datos y Cumplimiento de Infraestructura Crítica | +2.5% | Aplicación nacional en Brasil, marcos en evolución en Chile y Argentina | Mediano plazo (2-4 años) |
| Creciente Superficie de Ataque Ciberfísico | +2.0% | En toda América del Sur, concentrado en los corredores de hiperescala de Brasil y Chile | Corto plazo (≤ 2 años) |
| Demanda de Seguridad Gestionada en Portugués y Español | +1.5% | Portugués en Brasil, español en Argentina y Chile | Mediano plazo (2-4 años) |
| Automatización de la Seguridad para Instalaciones de Borde con Restricciones de Energía | +1.0% | Restricciones de red eléctrica en Brasil y Argentina, cuellos de botella de transmisión en Chile | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Expansión de Capacidad de Hiperescala y Colocación es el Principal Multiplicador de Demanda
El mercado de servicios de seguridad para centros de datos en América del Sur está ganando demanda a medida que las instalaciones más grandes requieren más que protección perimetral. Un campus con varios edificios necesita zonas de acceso separadas, procesos para visitantes, cobertura de cámaras y registros de incidentes. Este requisito hace que el alcance de la seguridad crezca más rápido que el número de sitios. Chile tenía 120 MW de capacidad de centros de datos en construcción a mediados de 2026, lo que respaldó una demanda adicional de infraestructura y servicios operativos de seguridad. Los operadores también necesitan procedimientos consistentes en todas las zonas de disponibilidad, lo que favorece a los proveedores que pueden gestionar funciones en el sitio y remotas bajo un mismo acuerdo. El flujo de proyectos de Argentina bajo revisión de inversores añade otra vía de demanda a medida que las instalaciones pasan de la planificación a la puesta en marcha.
La Migración a la Nube y el Crecimiento de Cargas de Trabajo Híbridas Desagrega el Perímetro de Seguridad
Se proyecta que los Proveedores de Servicios en la Nube se expandan a una CAGR del 15,59% hasta 2032, convirtiendo la arquitectura de nube distribuida en una fuente importante de demanda en el mercado de servicios de seguridad para centros de datos en América del Sur. Una región en la nube que abarca múltiples zonas de disponibilidad debe proteger cada ubicación mientras aplica reglas comunes de acceso y control de incidentes. Este modelo operativo hace que el monitoreo centralizado sea más práctico que construir un equipo de seguridad con personal completo en cada sitio. Se proyecta que los Acuerdos de Servicios Gestionados se expandan a una CAGR del 16,39% porque concentran la responsabilidad de múltiples sitios en un solo proveedor. La Administración de Comercio Internacional de los Estados Unidos identifica la computación en la nube, la ciberseguridad y la infraestructura digital como áreas activas del entorno de tecnología de la información y las comunicaciones de Brasil.[1] Los proveedores con procesos alineados con ISO/IEC 27001 pueden reducir la carga de calificación para los clientes en la nube que requieren controles documentados.
La Protección de Datos y el Cumplimiento de Infraestructura Crítica Crean una Demanda Duradera
Los requisitos de Brasil otorgan al mercado de servicios de seguridad para centros de datos en América del Sur una fuente de demanda que no se limita a las nuevas construcciones. La Resolución 780 de Anatel incorporó los centros de datos integrados con redes de telecomunicaciones dentro del marco de evaluación de conformidad del país.[2] El marco aborda la seguridad física, la ciberseguridad, la eficiencia energética y la continuidad operativa antes de que una instalación cubierta entre en servicio. Las instalaciones existentes tienen 3 años para adaptarse a los requisitos. Los responsables del tratamiento de datos también necesitan controles de seguridad que puedan documentarse y revisarse cuando se notifiquen incidentes en virtud de la ley de protección de datos de Brasil. Estas obligaciones acortan el proceso de toma de decisiones de adquisición para los operadores que se aproximan a una revisión de conformidad.
La Creciente Superficie de Ataque Ciberfísico Impulsa la Demanda de Seguridad Convergente
El mercado de servicios de seguridad para centros de datos en América del Sur está siendo moldeado cada vez más por la conexión entre los sistemas físicos y el riesgo cibernético. Los sistemas de energía, refrigeración, videovigilancia, control de acceso y gestión de edificios pueden generar exposición operativa cuando no se monitorean de forma conjunta. Ascenty desplegó la plataforma xDome de Claroty en 40 centros de datos durante 2026 para integrar los controles de seguridad ciberfísica. La empresa reportó una mejora del 50% en la madurez de ciberseguridad mediante una evaluación alineada con NIST SP 800-82. Esta orientación respalda un único acuerdo de nivel de servicio que puede conectar actividad inusual de credenciales o eventos de video con indicadores de red. También dificulta que los proveedores centrados exclusivamente en vigilantes o ciberseguridad puedan atender los requisitos operativos completos.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Altos Costos de Integración y Modernización | -2.5% | Gran base de infraestructura heredada en Brasil, Argentina | Mediano plazo (2-4 años) |
| Escasez de Profesionales de Seguridad Certificados | -2.0% | En toda América del Sur, más aguda fuera de São Paulo y Santiago | Largo plazo (≥ 4 años) |
| Volatilidad Cambiaria e Incertidumbre Presupuestaria | -1.5% | Argentina la más grave, volatilidad del BRL brasileño frente a contratos denominados en USD | Corto plazo (≤ 2 años) |
| Requisitos Fragmentados de Protección de Datos y Ciberseguridad | -1.0% | Operaciones transfronterizas que abarcan Brasil, Argentina y Chile | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Altos Costos de Integración y Modernización Limitan a los Operadores con Infraestructura Heredada
El mercado de servicios de seguridad para centros de datos en América del Sur enfrenta una barrera de costos donde las instalaciones más antiguas necesitan integrar controles físicos y cibernéticos. Algunos sitios de generación intermedia continúan utilizando videovigilancia no basada en IP, lectores de acceso heredados y sistemas de edificios que no fueron diseñados para los requisitos actuales de seguridad en tecnología operativa. Reemplazar este equipamiento puede requerir actualizaciones de hardware en lugar de una suscripción de software. Estos gastos pueden ser difíciles de encajar en los presupuestos anuales de los operadores de nivel medio. Johnson Controls promovió transiciones plurianuales desde modernizaciones hasta acuerdos de servicios gestionados para socios regionales en mayo de 2025.[3] El enfoque puede distribuir los costos a lo largo del tiempo, pero no elimina la necesidad de cumplir con los plazos de conformidad.
La Escasez de Profesionales de Seguridad Certificados Limita la Capacidad de Prestación de Servicios
La oferta limitada de personal cualificado restringe la expansión del mercado de servicios de seguridad para centros de datos en América del Sur, particularmente en la prestación de servicios en el sitio. Los operadores necesitan personal que comprenda los controles físicos, el riesgo de red y los sistemas industriales. La escasez es más visible fuera de São Paulo, Santiago y Buenos Aires, donde el grupo de personal con experiencia es más reducido. Fortinet amplió su equipo brasileño en más de un 20% en 2025, incrementando la competencia por el talento certificado en ciberseguridad. Los centros de operaciones remotas y la automatización pueden mejorar la cobertura donde la dotación de personal local es difícil. Aun así, la automatización no puede reemplazar completamente la capacidad de respuesta local que requieren muchos clientes de colocación y empresariales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Presencia Establecida de Vigilantes Acelera la Transición hacia los Centros de Operaciones de SeguridadVigilancia con Personal y Seguridad Física representó el 32,71% de la participación del mercado de servicios de seguridad para centros de datos en América del Sur en 2026. La posición refleja los requisitos de dotación de personal en instalaciones de alta seguridad y la necesidad de un registro de acceso físico. El personal con vigilantes sigue siendo responsable del control de entrada al sitio, la gestión de visitantes, las rondas y la respuesta a incidentes. Securitas Technology formó una asociación con Rohde and Schwarz en septiembre de 2025 para incorporar la detección de personal por ondas milimétricas basada en inteligencia artificial a los protocolos de seguridad de los centros de datos.[4] El acuerdo muestra cómo la vigilancia física está incorporando tecnología en lugar de ser desplazada por ella.
Se proyecta que los Servicios de Centro de Operaciones de Seguridad se expandan a una CAGR del 15,26% hasta 2032. Los vigilantes, cámaras, lectores de credenciales y otros sistemas físicos generan datos operativos que pueden revisarse en un centro de operaciones de seguridad centralizado. Los operadores utilizan estos datos junto con alertas de red para identificar incidentes con mayor anticipación y establecer un registro más completo. El Monitoreo Remoto y la Videovigilancia, la Evaluación de Riesgos, el Control de Acceso y la Gestión de Visitantes, y el Mantenimiento de Sistemas atienden diferentes etapas del ciclo de vida de la seguridad de las instalaciones. La necesidad combinada de estos servicios está desplazando la adquisición de compras de productos aislados hacia compromisos gestionados. El sector de servicios de seguridad para centros de datos en América del Sur favorece, por tanto, a los proveedores que pueden vincular la respuesta física con el monitoreo continuo.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Prestación de Servicios:
La Escasez de Talento Reequilibra la Economía de la PrestaciónLos Servicios de Seguridad en el Sitio representaron el 46,28% de la participación del mercado de servicios de seguridad para centros de datos en América del Sur en 2026. Las instalaciones de colocación de Nivel III y Nivel IV a menudo requieren personal en el sitio para cumplir con los compromisos con los clientes y proteger las áreas críticas. Los equipos locales también brindan apoyo directo para la gestión de visitantes, el acceso de mantenimiento y la respuesta a emergencias. La cobertura en el sitio sigue siendo importante donde los clientes empresariales esperan un control físico visible. Las normas de evaluación de conformidad de Brasil refuerzan la necesidad de controles físicos documentados en las instalaciones cubiertas. Esto respalda un papel continuo para los equipos de servicio locales.
Se espera que los Servicios de Seguridad Remotos y Centralizados se expandan a una CAGR del 16,92% hasta 2032. Este modelo permite a un proveedor dar soporte a varias instalaciones a través de una plataforma de monitoreo común y procedimientos estandarizados. NextStream lanzó su Centro de Comando Inteligente IC2 en São Paulo en noviembre de 2025 para centralizar la gestión de 10 centros de datos en 5 países a través de una plataforma trilingüe. El modelo es útil donde contar con un equipo completo en el sitio en cada instalación resultaría demasiado costoso o difícil de dotar de personal. Los Servicios de Seguridad Híbridos combinan una presencia reducida en el sitio con una infraestructura de operaciones remotas. Este formato ofrece a los operadores medianos de 5-20 MW cobertura física mientras gestiona los costos laborales.
Por Tipo de Contrato:
Los Acuerdos de Servicios Gestionados Reconfiguran la Estructura de IngresosLos Contratos Dedicados a Nivel de Sitio representaron el 38,74% del mercado en 2026. Estos contratos siguen siendo comunes porque históricamente muchos operadores adquirían servicios de seguridad para cada campus mediante un alcance fijo. El formato puede adaptarse a una sola instalación con requisitos estables y un equipo de seguridad local establecido. Se vuelve menos eficiente cuando un operador abre nuevas ubicaciones o se expande a través de fronteras. Los contratos separados también pueden generar prácticas inconsistentes de reporte y control de acceso. El mercado de servicios de seguridad para centros de datos en América del Sur está, por tanto, avanzando más allá del formato de sitio dedicado donde las redes se vuelven más complejas.
Se proyecta que los Acuerdos de Servicios Gestionados se expandan a una CAGR del 16,39% hasta 2032. Bajo este enfoque, un único proveedor responsable puede gestionar la vigilancia con personal, el monitoreo remoto, los servicios de centro de operaciones de seguridad y el mantenimiento a través de un único conjunto de acuerdos de nivel de servicio. Convergint Technologies presentó control de acceso integrado, videovigilancia y protección perimetral para operadores de centros de datos en DCD Connect South America 2026. Los Contratos Multisitio y Regionales ofrecen una opción intermedia para los operadores que avanzan hacia un modelo gestionado completo. Los Contratos de Servicios de Seguridad Integrados también respaldan procesos armonizados para instalaciones que operan en Brasil, Chile y Argentina. Una factura unificada y documentación de cumplimiento común pueden convertirse en factores de selección para clientes con múltiples campus.
Por Tipo de Cliente:
La Densidad de Colocación Impulsa la Concentración de IngresosLos Proveedores de Colocación representaron el 46,54% del mercado en 2026. Un único campus de colocación puede atender a clientes empresariales, en la nube y del sector público que cada uno requiere áreas de acceso separadas y registros de auditoría. Esta densidad de clientes aumenta la complejidad de la gestión de visitantes, la documentación de incidentes y el control de acceso físico. También crea un papel importante para la vigilancia con personal y la videovigilancia, ya que cada inquilino espera protección frente a otros usuarios de la instalación. Los requisitos de protección de datos refuerzan la necesidad de documentar los controles antes de que ocurra un incidente.
Se espera que los Proveedores de Servicios en la Nube se expandan a una CAGR del 15,59% hasta 2032. Sus nuevas instalaciones regionales necesitan arquitectura de seguridad desde la puesta en marcha en lugar de una modernización de los sistemas existentes. Los diseños de múltiples zonas de disponibilidad también requieren reglas comunes en varios sitios. Los Operadores de Centros de Datos Empresariales y de Borde enfrentan muchos de los mismos requisitos, pero cuentan con equipos de seguridad más pequeños. Estos clientes pueden utilizar análisis de video, alertas de anomalías y gestión de acceso remoto para gestionar las necesidades de personal. Genetec ofrece su plataforma Security Center para unificar los datos y las operaciones de seguridad, lo que es relevante para los operadores que buscan un modelo gestionado.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Centro de Datos:
La Puesta en Marcha de Grandes Campus Redefine el Alcance de la SeguridadLos Centros de Datos Medianos representaron el 38,94% del mercado en 2026. Este grupo incluye muchos campus de colocación en operación en São Paulo, Santiago y Buenos Aires con una envolvente de potencia de 5-20 MW. Estas instalaciones necesitan control de acceso y videovigilancia por capas, pero generalmente no operan un centro de operaciones de seguridad dedicado en cada sitio. Son adecuadas para modelos de prestación híbridos que combinan equipos en el sitio con monitoreo centralizado. Los operadores de tamaño mediano también enfrentan presión para proporcionar documentación de nivel empresarial sin los presupuestos de los sitios de hiperescala. Esto hace que los contratos gestionados flexibles sean relevantes para el mercado de servicios de seguridad para centros de datos en América del Sur.
Se proyecta que los Centros de Datos Grandes se expandan a una CAGR del 17,27% hasta 2032. Un campus de más de 20 MW puede necesitar control de acceso de múltiples anillos, gestión automatizada de visitantes, una presencia de seguridad dedicada en el sitio e integración de identidad de inquilinos. Estos requisitos abarcan varios tipos de servicios y pueden generar mayores ingresos por servicios de seguridad por MW que las ubicaciones más pequeñas. Los Centros de Datos Pequeños, incluidos los nodos de borde de grado de telecomunicaciones, generalmente requieren contratos de videovigilancia y gestión de acceso más limitados. Las instalaciones de hiperescala de más de 100 MW a menudo retienen las funciones básicas de seguridad física mientras utilizan socios especializados para el soporte de centros de operaciones de seguridad y la preparación para el cumplimiento normativo. La expansión de grandes campus de múltiples edificios también respalda el cambio hacia acuerdos gestionados, ya que los contratos de sitio separados pueden crear brechas de gobernanza.
Análisis Geográfico
Brasil
Brasil representó el 37,64% de la participación del mercado de servicios de seguridad para centros de datos en América del Sur en 2026. También albergó el 37,2% de los centros de datos de América del Sur, según datos del Programa de las Naciones Unidas para el Desarrollo. Las instalaciones más grandes del país están concentradas en los corredores de São Paulo, Campinas y Río de Janeiro. Los requisitos de Anatel hacen que los controles certificados y los registros de auditoría documentados sean especialmente importantes para las instalaciones conectadas a redes de telecomunicaciones. Las normas gubernamentales para información clasificada también requieren alojamiento en Brasil y condiciones de seguridad apropiadas para entornos de nube privada.
Argentina
Se espera que Argentina se expanda a una CAGR del 16,96% hasta 2032. Su base instalada más pequeña crea espacio para instalaciones de propósito específico que pueden utilizar arquitectura de seguridad moderna desde la puesta en marcha. La Cámara Argentina de Centros de Datos fue establecida en octubre de 2026 con miembros fundadores que incluyen a Kyndryl, Cirion, Claro, Telecom Argentina y Sencinet. Su formación indica un enfoque más organizado hacia las necesidades de energía, sostenibilidad, relaciones institucionales y talento. Chile sigue siendo un punto de comparación importante porque tenía 255 MW de capacidad operativa y 120 MW en construcción a mediados de 2026. Sus prácticas de adquisición más consolidadas hacen que los acuerdos gestionados sean relevantes para los operadores regionales que se expanden hacia Argentina.
Resto de América del Sur
El Resto de América del Sur incluye Colombia, Perú, Uruguay y mercados más pequeños. Brasil, Chile y Argentina albergaron conjuntamente el 58% de los centros de datos de la región, dejando un grupo significativo de instalaciones fuera de las tres ubicaciones más grandes. Los proveedores de colocación regionales buscan redundancia transfronteriza, lo que aumenta la necesidad de procedimientos de seguridad consistentes entre países. Estos mercados están pasando de acuerdos informales en el sitio hacia contratos gestionados estructurados a medida que las operaciones de centros de datos se formalizan. Los proveedores que establezcan controles alineados con ISO/IEC 27001 y operaciones de seguridad bilingües pueden respaldar esta transición. El mercado de servicios de seguridad para centros de datos en América del Sur puede, por tanto, beneficiarse a medida que la capacidad regional se extiende más allá de sus principales centros.
Panorama Competitivo
Concentración del Mercado
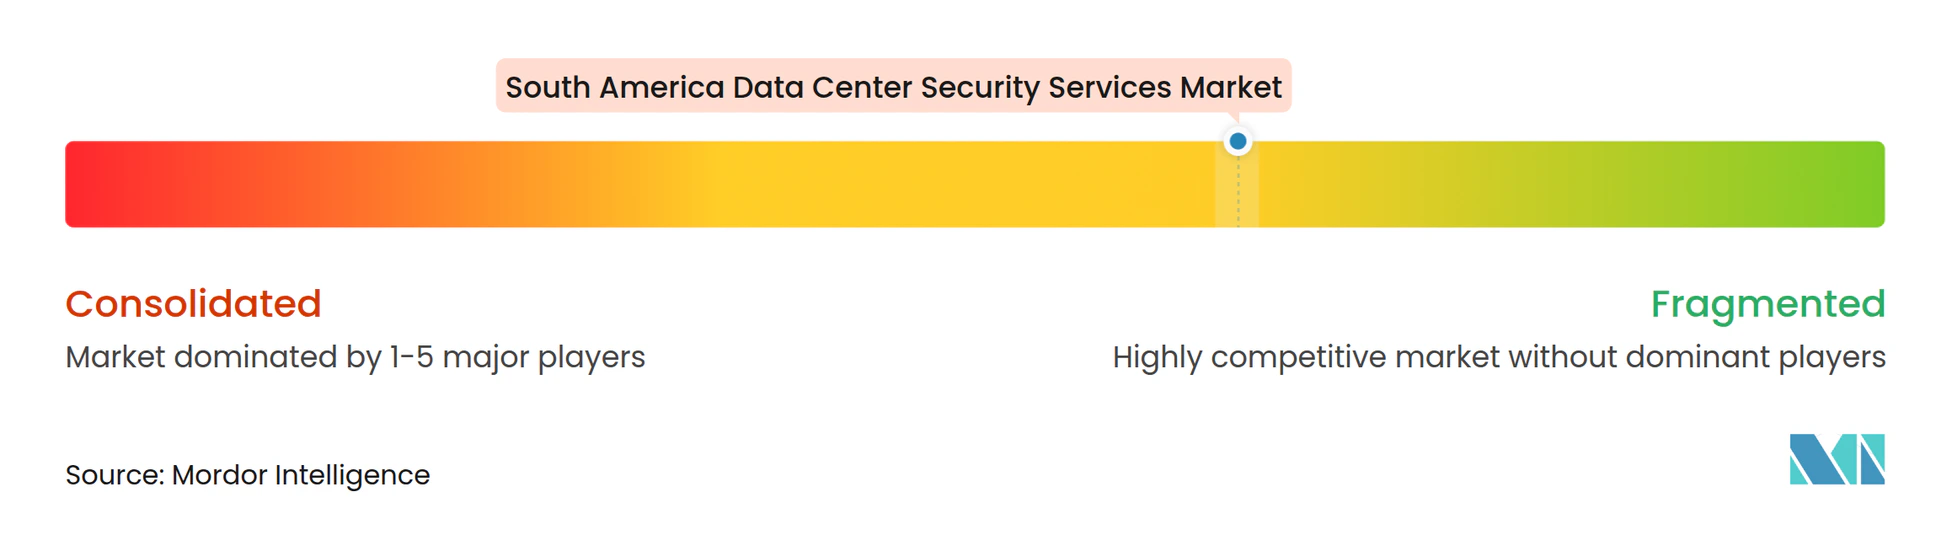
El mercado de servicios de seguridad para centros de datos en América del Sur está moderadamente fragmentado. Los integradores globales de seguridad física como Securitas Technology, Johnson Controls, Honeywell y Convergint Technologies compiten en los sectores de vigilancia con personal, control de acceso y videovigilancia. Los especialistas en acceso e identidad, incluidos ASSA ABLOY, dormakaba, Allegion y Suprema, mantienen posiciones en sistemas de hardware y credenciales. Los proveedores liderados por ciberseguridad como Fortinet, Palo Alto Networks, CrowdStrike, IBM, ISH Tecnologia y Stefanini ofrecen servicios gestionados de detección y seguridad de redes. Ningún proveedor tiene un liderazgo regional claro tanto en capacidades de servicios de seguridad física como de ciberseguridad. Esto deja espacio para los proveedores que pueden gestionar un centro de operaciones de seguridad unificado bajo un único acuerdo de nivel de servicio.
La asociación de Securitas Technology con Rohde and Schwarz en septiembre de 2025 incorporó la detección por ondas milimétricas basada en inteligencia artificial a los procesos de entrada de centros de datos comerciales. El despliegue de Claroty xDome por parte de Ascenty en 40 centros de datos en 2026 mostró otra vía hacia el monitoreo ciberfísico integrado. Palo Alto Networks amplió su actividad de servicios gestionados Unit 42 en Brasil en 2026, posicionando al país como un centro sudamericano para capacidades autónomas de centros de operaciones de seguridad. Estos movimientos muestran que los proveedores de seguridad física y los proveedores nativos de ciberseguridad están abordando la misma oportunidad de servicio convergente desde diferentes puntos de partida.
El cumplimiento normativo es un filtro competitivo importante porque los operadores cubiertos necesitan controles que puedan revisarse y documentarse. Los proveedores sin procesos alineados con ISO/IEC 27001 y registros de auditoría creíbles enfrentan una posición más débil en las oportunidades adyacentes al sector gubernamental. Los proveedores locales también pueden beneficiarse de la capacidad en portugués y español y del conocimiento de los requisitos nacionales. Es probable que la competencia se centre en el acceso físico de confianza cero, el análisis de video conductual y la detección de anomalías en sistemas de edificios. Estas capacidades pueden ayudar a los proveedores a demostrar una conexión directa entre la seguridad del sitio y la resiliencia operativa.
Líderes de la Industria de Servicios de Seguridad para Centros de Datos en América del Sur
-
Axis Communications AB
-
Hangzhou Hikvision Digital Technology Co., Ltd.
-
Securitas Technology
-
Genetec Inc.
-
Bosch Sicherheitssysteme GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Seguridad para Centros de Datos en América del Sur Empresas cubiertas en este informe
- Axis Communications AB
- Hangzhou Hikvision Digital Technology Co., Ltd.
- Securitas Technology
- Genetec Inc.
- Bosch Sicherheitssysteme GmbH
- Johnson Controls International
- Honeywell International Inc.
- Siemens AG
- Schneider Electric SE
- ABB Ltd.
- Convergint Technologies LLC
- ASSA ABLOY AB
- dormakaba Holding AG
- Allegion plc
- Suprema Inc.
- Cisco Systems, Inc.
- IBM Corporation
- Check Point Software Technologies Ltd.
- Fortinet, Inc.
- Palo Alto Networks, Inc.
- Trend Micro Incorporated
- CrowdStrike Holdings, Inc.
- Telefónica S.A.
- Kyndryl Inc.
- Stefanini Participações S.A.
- ISH Tecnologia S.A.
Desarrollos recientes de la industria en Mercado de Servicios de Seguridad para Centros de Datos en América del Sur
- Octubre de 2026: La GSI/PR de Brasil emitió la Instrucción Normativa N.° 8/2025, que permite por primera vez información gubernamental reservada y secreta en entornos de nube privada, sujeta al alojamiento obligatorio dentro del territorio brasileño y a una estricta certificación de seguridad física y auditoría conforme al Decreto N.° 7.845/2012.
- Septiembre de 2026: Convergint Technologies patrocinó DCD Connect South America 2026, promoviendo el control de acceso integrado, la videovigilancia y la protección perimetral como una oferta gestionada unificada para los operadores de centros de datos de América del Sur. La empresa anunció simultáneamente una próxima presencia en DCD Brasil en São Paulo, formalizando su expansión regional en América del Sur.
- Septiembre de 2026: Johnson Controls presentó seguridad habilitada por inteligencia artificial en GSX 2026, incluyendo servicios gestionados de centros de operaciones de seguridad para monitoreo centralizado y respuesta a incidentes, y Soluciones de Video Proactivas que combinan análisis inteligente con monitoreo humano experto.
- Marzo de 2026: Johnson Controls reforzó su liderazgo en seguridad para centros de datos e instalaciones de misión crítica en ISC West 2026, lanzando C•CURE IQ 3.2 con gestión de video integrada y flujos de trabajo de incidentes estandarizados, junto con actualizaciones de hardware que abarcan PowerSeries Neo 5, IQ Panel 5, Kantech EntraPass 9.10 y exacqVision 26.0.
Alcance del Informe del Mercado de Servicios de Seguridad para Centros de Datos en América del Sur
El mercado de servicios de seguridad para centros de datos en América del Sur incluye los ingresos provenientes de servicios de seguridad desplegados en centros de datos de Brasil, Argentina, Chile y otros países sudamericanos. El crecimiento está respaldado por la expansión de la colocación, la transformación digital, la creciente conciencia sobre las amenazas de seguridad y la demanda creciente de servicios de vigilancia con personal, monitoreo remoto y seguridad gestionada.
El Informe del Mercado de Servicios de Seguridad para Centros de Datos en América del Sur está segmentado por Tipo de Servicio (Vigilancia con Personal y Seguridad Física, Monitoreo Remoto y Videovigilancia, Servicios de Centro de Operaciones de Seguridad, Evaluación de Riesgos de Seguridad y Consultoría, Servicios de Control de Acceso y Gestión de Visitantes, y Mantenimiento y Soporte de Sistemas de Seguridad), Modelo de Prestación de Servicios (Servicios de Seguridad en el Sitio, Servicios de Seguridad Remotos y Centralizados, y Servicios de Seguridad Híbridos), Tipo de Contrato (Contratos Dedicados a Nivel de Sitio, Contratos Multisitio y Regionales, Contratos de Servicios de Seguridad Integrados, y Acuerdos de Servicios Gestionados), Tipo de Cliente (Proveedores de Colocación, Proveedores de Servicios en la Nube (CSP), y Operadores de Centros de Datos Empresariales y de Borde), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), y País (Brasil, Argentina, Chile y Resto de América del Sur). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Vigilancia con Personal y Seguridad Física |
| Monitoreo Remoto y Videovigilancia |
| Servicios de Centro de Operaciones de Seguridad |
| Evaluación de Riesgos de Seguridad y Consultoría |
| Servicios de Control de Acceso y Gestión de Visitantes |
| Mantenimiento y Soporte de Sistemas de Seguridad |
| Servicios de Seguridad en el Sitio |
| Servicios de Seguridad Remotos y Centralizados |
| Servicios de Seguridad Híbridos |
| Contratos Dedicados a Nivel de Sitio |
| Contratos Multisitio y Regionales |
| Contratos de Servicios de Seguridad Integrados |
| Acuerdos de Servicios Gestionados |
| Proveedores de Colocación |
| Proveedores de Servicios en la Nube (CSP) |
| Operadores de Centros de Datos Empresariales y de Borde |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Brasil |
| Argentina |
| Chile |
| Resto de América del Sur |
| Por Tipo de Servicio | Vigilancia con Personal y Seguridad Física |
| Monitoreo Remoto y Videovigilancia | |
| Servicios de Centro de Operaciones de Seguridad | |
| Evaluación de Riesgos de Seguridad y Consultoría | |
| Servicios de Control de Acceso y Gestión de Visitantes | |
| Mantenimiento y Soporte de Sistemas de Seguridad | |
| Por Modelo de Prestación de Servicios | Servicios de Seguridad en el Sitio |
| Servicios de Seguridad Remotos y Centralizados | |
| Servicios de Seguridad Híbridos | |
| Por Tipo de Contrato | Contratos Dedicados a Nivel de Sitio |
| Contratos Multisitio y Regionales | |
| Contratos de Servicios de Seguridad Integrados | |
| Acuerdos de Servicios Gestionados | |
| Por Tipo de Cliente | Proveedores de Colocación |
| Proveedores de Servicios en la Nube (CSP) | |
| Operadores de Centros de Datos Empresariales y de Borde | |
| Por Tamaño de Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por País | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de seguridad para centros de datos en América del Sur?
Se espera que el tamaño del mercado de servicios de seguridad para centros de datos en América del Sur crezca de 251,32 millones de USD en 2026 a 291,11 millones de USD en 2027, y se prevé que alcance los 561,23 millones de USD para 2032, a una CAGR del 14,03% durante 2027-2032.
¿Qué categoría de servicio tiene la mayor participación?
Vigilancia con Personal y Seguridad Física tiene la mayor participación por tipo de servicio con el 32,71% en 2026.
¿Qué modelo de prestación se espera que se expanda más rápido?
Se espera que los Servicios de Seguridad Remotos y Centralizados se expandan a una CAGR del 16,92% hasta 2032.
¿Por qué los acuerdos de servicios gestionados son cada vez más importantes?
Los operadores multisitio los utilizan para obtener procedimientos de seguridad comunes, acuerdos de nivel de servicio, reportes y responsabilidad del proveedor.
¿Qué país lidera la demanda regional?
Brasil representa el 37,64% del mercado en 2026, respaldado por su gran base de centros de datos y sus requisitos de cumplimiento normativo.
¿Qué impulsa la demanda de operaciones de seguridad convergentes?
Los operadores están conectando el acceso físico, la videovigilancia, los sistemas de edificios y las alertas de red para gestionar el riesgo ciberfísico a través de un monitoreo coordinado.